
Tamaño y Participación del Mercado de Producción de Cine y TV
Análisis del Mercado de Producción de Cine y TV por Mordor Intelligence
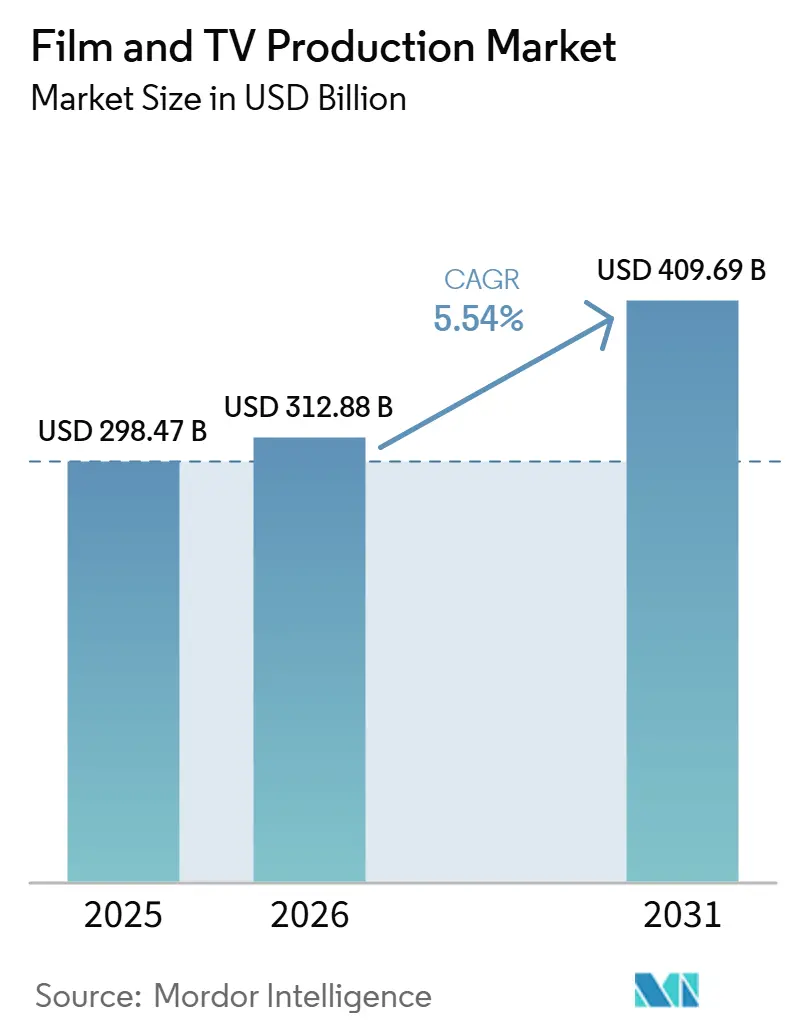
Se espera que el tamaño del mercado de producción de cine y televisión aumente de 312,9 mil millones de USD en 2026 a 330,2 mil millones de USD en 2027 y alcance los 429,1 mil millones de USD para 2032, creciendo a una CAGR del 5,38% durante 2027-2032.
Los encargos de streaming y las asociaciones localizadas impulsan el crecimiento al dirigir el trabajo en series hacia productores nacionales en países como España y México. Los flujos de trabajo de producción virtual integran la coordinación de imágenes digitales en el rodaje, mientras que los encargos de acabado complejos amplían la demanda hacia equipos especializados responsables de completar el contenido audiovisual. El acuerdo multiestatal liderado por California en el caso antimonopolio de la fusión Paramount-Warner en los Estados Unidos, a partir de septiembre de 2026, añade compromisos de gasto en producción junto con la consolidación de estudios. Estas fuentes de demanda superan las restricciones derivadas del aumento de los mínimos salariales para intérpretes cubiertos y el debilitamiento de la financiación para las películas francesas de presupuesto medio. Los productores que sirven a las carteras de plataformas obtienen una gama más amplia de trabajos encargados, mientras que los productores de cine independientes asumen una mayor exposición al debilitamiento de la financiación de presupuesto medio y a mayores costos laborales contractuales.
Conclusiones Clave del Informe
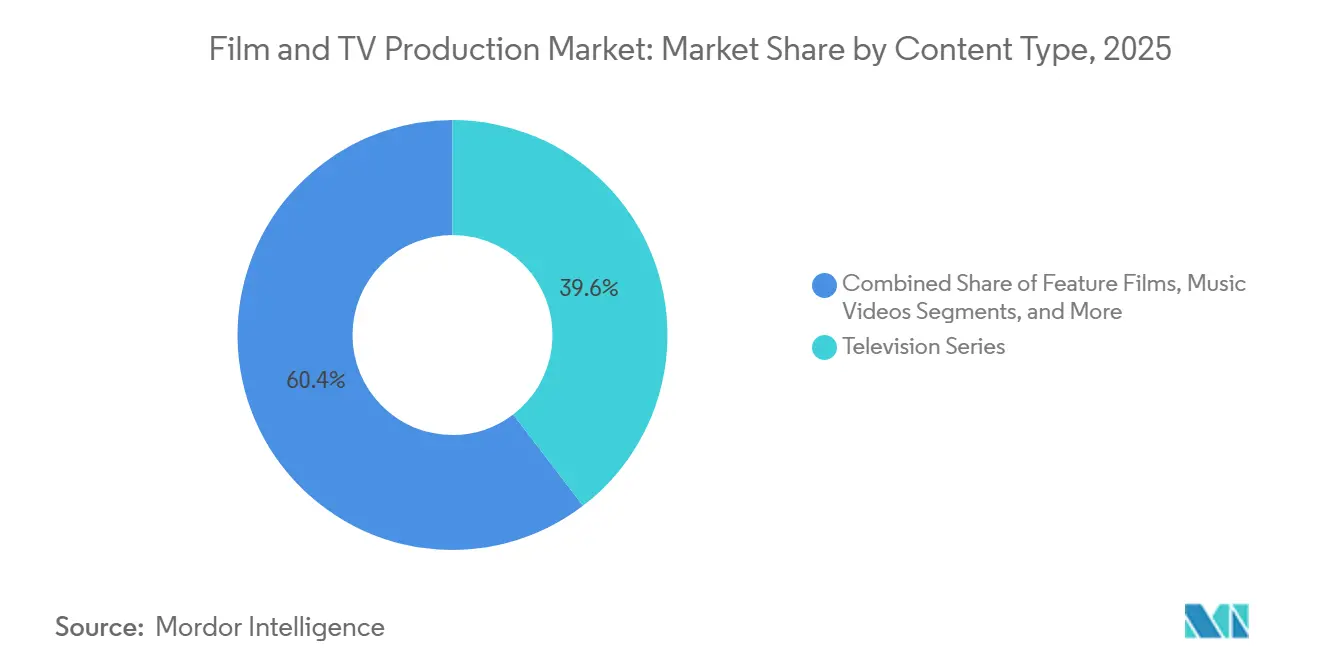
- Por tipo de contenido, las series de televisión lideraron con una participación del 39,73% en el mercado de producción de cine y televisión en 2026, mientras que se prevé que el documental y el contenido no ficticio crezca más rápido con una CAGR del 9,62% durante 2027-2032.
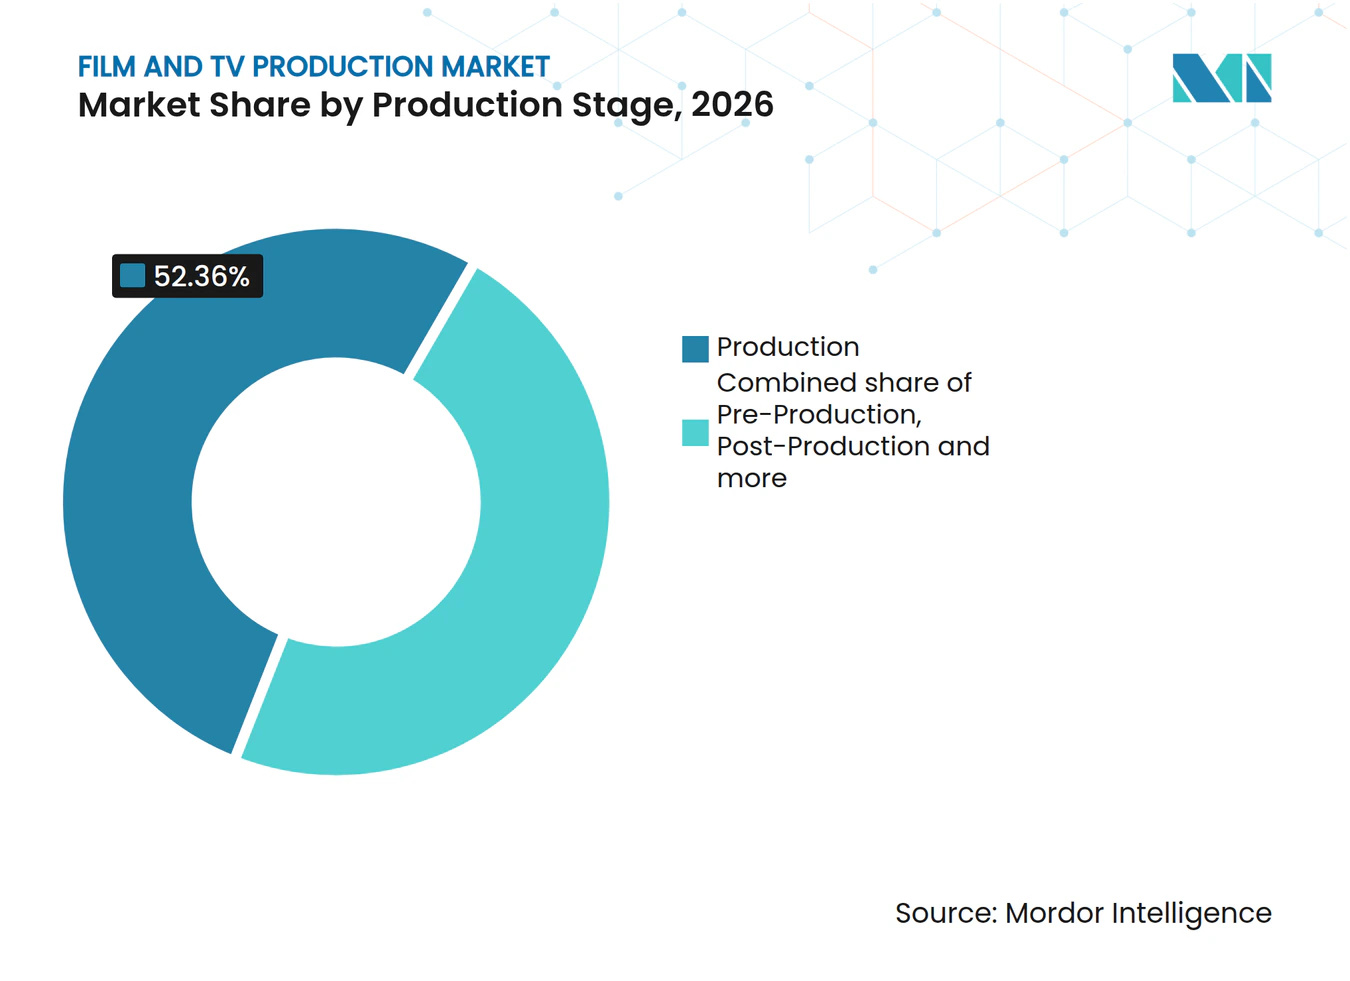
- En las etapas de producción, la producción mantuvo una participación del 52,36% del tamaño del mercado de producción de cine y televisión en 2026, y se prevé que la posproducción sea el segmento de mayor crecimiento con una CAGR del 8,55% durante 2027-2032.
- Entre los tipos de clientes, los estudios y las emisoras lideraron con el 40,7% del mercado global en 2026, con las plataformas de streaming previstas para crecer más rápido con una CAGR del 9,08% durante 2027-2032.
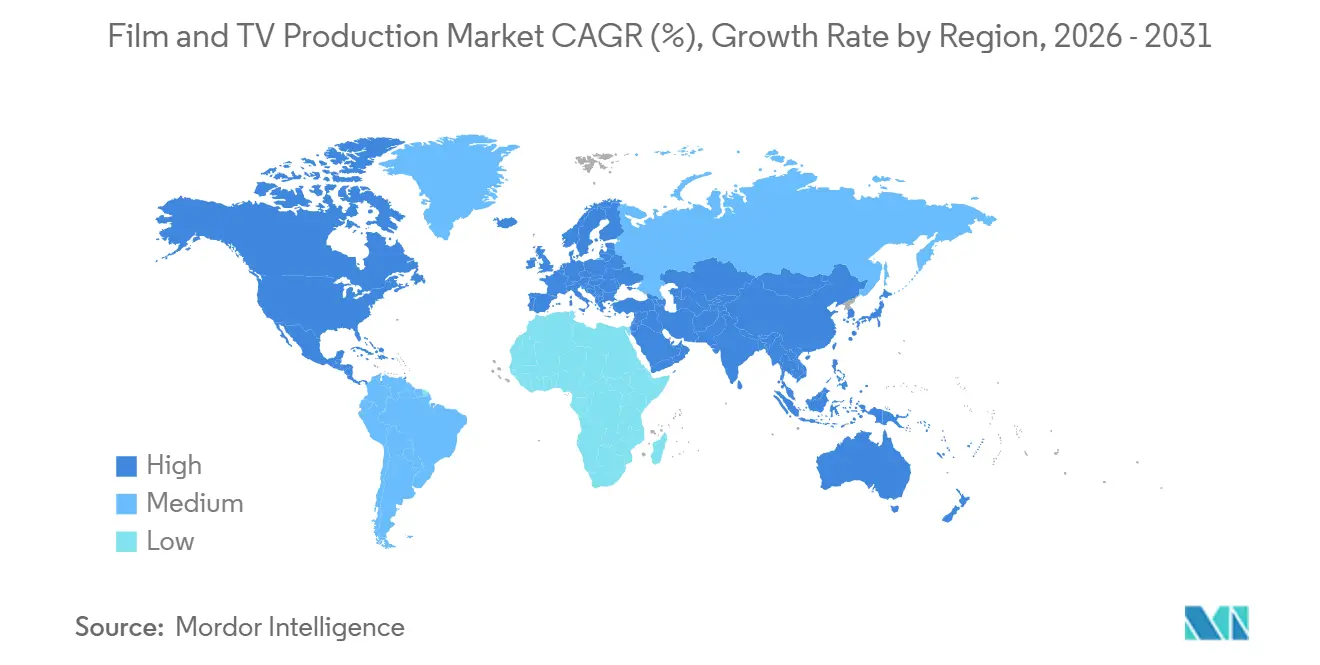
- Geográficamente, América del Norte representó el 36,54% del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 9,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Encargo con Prioridad en Streaming | +2.2% | España y Japón | Corto plazo (≤ 2 años) |
| Demanda Creciente de Contenido Localizado de Alto Valor | +1.9% | México y Japón | Mediano plazo (2-4 años) |
| Adopción de Producción Virtual en Flujos de Trabajo de Estudio | +1.2% | Japón, Corea del Sur, Estados Unidos | Mediano plazo (2-4 años) |
| Crecimiento de la Posproducción Premium y la Externalización de VFX | +1.6% | Francia y España | Mediano plazo (2-4 años) |
| Ciclos de Aprobación Más Rápidos Habilitados por el Desarrollo Basado en Datos | +0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de Paquetes de Contenido Multiplataforma | +0.5% | Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Encargo con Prioridad en Streaming
Los encargos orientados al streaming generan trabajo de producción a través de relaciones entre plataformas y empresas de producción especializadas. Netflix inició la producción de Queenpin en España en julio de 2026, con Good Mood Productions (Mediawan) produciendo una serie planificada para 8 episodios y con rodaje también en Oporto, Portugal. Su miniserie Lobo, producida por Vaca Films, había comenzado el rodaje en España en enero de 2026. Los inicios de producción generan demanda de trabajo en localizaciones españolas a medida que los encargos de las plataformas pasan a la fase de rodaje. La localización adicional de Queenpin en Oporto hace que la distribución del rodaje entre países sea comercialmente relevante para los proveedores que buscan ese trabajo en España.
Demanda Creciente de Contenido Localizado de Alto Valor
Los encargos localizados ofrecen a las empresas de producción nacionales una vía de acceso a carteras más amplias financiadas por plataformas. Netflix produjo o coprodujo más de 200 títulos en México con más de 50 empresas de producción mexicanas desde 2016 hasta 2025.[1] Esa red de colaboración ofrece a múltiples productores nacionales experiencia en el suministro de contenido a la misma plataforma internacional. El 20 de febrero de 2025, Netflix anunció 1.000 millones de USD para la producción de series y películas mexicanas durante los siguientes 4 años. El 10 de septiembre de 2026, Netflix anunció 15 próximas producciones mexicanas que abarcan series, películas, documentales y formatos sin guion. Esa combinación crea oportunidades para que los especialistas en producción mexicanos sirvan a diferentes formatos dentro de una misma relación con la plataforma.
Adopción de Producción Virtual en Flujos de Trabajo de Estudio
La inversión en producción virtual genera demanda de equipos capaces de integrar el rodaje físico con entornos digitales. Toei presentó su estudio de producción virtual en Tokio el 22 de mayo de 2025, con AOTO colaborando en el diseño y la construcción. El Ministerio de Cultura, Deportes y Turismo de Corea del Sur inauguró un estudio de producción virtual para cine y televisión en StudioCube en Daejeon el 3 de diciembre de 2025. Su flujo de trabajo combinó rodaje de acción real, una gran pantalla LED y gráficos 3D en tiempo real. Para los productores de cine que adoptan este flujo de trabajo, las decisiones sobre imágenes digitales deben coordinarse con el trabajo de cámara durante el rodaje. La demanda de servicios se extiende, por tanto, a equipos capaces de operar el sistema combinado, vinculando la provisión de plató a la integración técnica en el set.
Crecimiento de la Posproducción Premium y la Externalización de Efectos Visuales
El trabajo de posproducción premium puede requerir tanto escala de personal como capacidades especializadas de imagen. Para el 26 de febrero de 2026, MPC París, parte de TransPerfect Media, había entregado 541 planos de efectos visuales (VFX) y la posproducción completa de imagen para el largometraje Cold Storage de STUDIOCANAL. El encargo involucró a 431 artistas y técnicos durante un calendario de producción de 18 meses. El trabajo abarcó extensiones digitales de decorados, entornos generados por ordenador, animación de criaturas y secuencias de destrucción. Un encargo completo de acabado de imagen combina estas disciplinas especializadas dentro de una única obligación de entrega, ampliando el alcance del trabajo de servicio disponible desde una sola película.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Costos de Talento, Sindicatos y Localizaciones | -0.9% | Estados Unidos y Francia | Corto plazo (≤ 2 años) |
| Volatilidad de la Financiación para Proyectos de Presupuesto Medio | -0.8% | Francia y Corea del Sur | Medio plazo (2-4 años) |
| Fragmentación Regulatoria en Derechos, Trabajo y Normativas de Contenido | -0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgo de Calendario por Condiciones Meteorológicas, Permisos e Interrupciones de Producción | -0.3% | Estados Unidos y España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costos de Talento, Sindicatos y Localizaciones
Los mínimos salariales contractuales para intérpretes cubiertos aumentan los costos laborales, mientras que las jurisdicciones establecen cargos separados por permisos de rodaje en determinadas localizaciones. Los acuerdos SAG-AFTRA de 2026 con la Alianza de Productores de Cine y Televisión (AMPTP) establecieron un aumento salarial mínimo del 3% para los intérpretes cubiertos por los Acuerdos Básicos Codificados y de Televisión. Los acuerdos tienen vigencia desde el 1 de julio de 2026 hasta el 30 de junio de 2030, con el aumento inicial efectivo el 1 de julio de 2026, o el primer domingo siguiente al día hábil en que la AMPTP reciba la notificación de ratificación, lo que ocurra más tarde. Los aumentos adicionales compuestos del 3% el 1 de julio de 2027, 2028 y 2029 prolongan el incremento de los mínimos para intérpretes cubiertos hasta julio de 2029. Para los rodajes cubiertos que requieren permisos de localización, los cargos laborales y de localización recurrentes dejan menos margen para otros servicios dentro de un presupuesto fijo. Diamond Bar, California, aumentó su tarifa de solicitud de permiso de rodaje y fotografía fija de 582,78 USD a 644,27 USD por permiso con vigencia a partir del 1 de julio de 2026.
Volatilidad de la Financiación para Proyectos de Presupuesto Medio
Los productores independientes enfrentan una mayor exposición al proyecto cuando la financiación se vuelve frágil antes de que puedan asegurarse los compromisos de producción. En julio de 2026, la Unión de Productores de Cine de Francia advirtió que la polarización presupuestaria ponía en peligro las películas francesas de presupuesto medio y sus empresas de producción. Vinculó el aumento del riesgo para los productores independientes al debilitamiento de la financiación en un estudio presentado en noviembre de 2025. CANAL+ y las organizaciones del cine francés firmaron un acuerdo de 5 años en julio de 2026 con nuevas garantías de inversión para estas películas. Por su parte, la Autoridad de Competencia francesa informó de un menor número de películas de ficción francesas de presupuesto medio tanto en 2024 como en 2025 en comparación con la media de la década, lo que indica un grupo más reducido de proyectos para los proveedores de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenido:
Escala de Series y Acceso Distintivo al Contenido No FicticioLas series de televisión representaron una participación del 39,73% del tamaño del mercado de producción de cine y televisión en 2026. El gasto en producción de televisión de alta gama en el Reino Unido alcanzó los 4.030 millones de GBP (5.310 millones de USD) en 2025, abarcando series episódicas y 14 producciones de un solo episodio de duración de largometraje.[2] Los episodios únicos representaron 279,5 millones de GBP (368,5 millones de USD), dejando la mayor parte del total en series episódicas. Los proveedores especializados en series pueden aprovechar el encargo de múltiples episodios para distribuir una relación de producción a lo largo de entregas sucesivas, otorgando a la continuidad del trabajo una mayor importancia comercial que la de ganar un encargo aislado.
Se prevé que el documental y el contenido no ficticio sea el segmento de mayor crecimiento, con una CAGR del 9,62% durante 2027-2032. Netflix estrenó mundialmente el 19 de junio de 2025 la serie documental en 3 partes Las Muchas Muertes de Nora Dalmasso, producida por Pulse Films y rodada en Argentina. El testimonio directo de los hijos y el viudo de Dalmasso aportó una perspectiva personal sobre el caso a lo largo de la serie. El estreno mundial dio al documental rodado en Argentina por Pulse Films una oportunidad de distribución que se extendió más allá de su tema local, conectando la producción especializada de contenido no ficticio con una audiencia internacional de plataforma.



Por Etapa de Producción:
Escala de Rodaje y Acabado de Series CompletasLa producción representó una participación del 52,36% en el mercado de producción de cine y televisión en 2026, siendo el segmento más grande. El Instituto Británico de Cine (BFI) registró 82 inicios de producción de televisión de alta gama en el Reino Unido en el primer semestre de 2026. La fotografía principal genera posibles encargos para proveedores de equipo técnico, plató y localizaciones, mientras que el recuento del BFI también incluye producciones de inversión extranjera que realizan únicamente trabajo de efectos visuales en el Reino Unido. Para los proveedores de rodaje, la oportunidad comercial reside en ganar encargos de rodaje individuales dentro de esos proyectos, sin necesidad de suministrar la producción televisiva completa.
Se prevé que la posproducción sea el segmento de mayor crecimiento, con una CAGR del 8,55% durante 2027-2032. Para diciembre de 2025, MPC París, un estudio de TransPerfect, había entregado 238 de los 832 planos de efectos visuales de Néro el Asesino de Netflix y completado la posproducción de imagen en los 8 episodios. Los estudios asociados franceses Digital District y Cousin Bizarre colaboraron en el trabajo de efectos visuales de la serie. MPC París combinó la supervisión general de efectos visuales con un papel parcial de producción de efectos y la responsabilidad de todo el acabado de imagen. Esto crea encargos separados para la finalización de imagen de toda la serie y la producción de planos por parte de estudios asociados dentro del mismo encargo de plataforma.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cliente:
Demanda de Emisoras y Codesarrollo con PlataformasLos estudios y las emisoras fueron el segmento más grande, representando el 40,7% del mercado global en 2026. Las emisoras de servicio público del Reino Unido representaron el 85,9% (1.420 millones de GBP, 1.870 millones de USD) de los ingresos por encargos de televisión primaria nacional en 2025, excluyendo los ingresos de plataformas internacionales de video bajo demanda por suscripción. Su predominio dentro de los encargos nacionales hace que los encargos de las emisoras de servicio público sean fundamentales para un productor que apunta al trabajo televisivo de origen británico. Esta estrategia de comprador es distinta de la de perseguir proyectos de plataformas de suscripción internacional, que se nutren de un fondo de ingresos por encargos separado. Los productores especializados en televisión nacional se enfrentan, en consecuencia, a una exposición concentrada a los compradores, incluso dentro de una base de encargos amplia.
Se prevé que las plataformas de streaming sean el segmento de mayor crecimiento, con una CAGR del 9,08% durante 2027-2032. El 21 de abril de 2026, The Walt Disney Company (Japan) Ltd. firmó un acuerdo de codesarrollo plurianual con THE SEVEN, Inc., filial de TBS Holdings, para series de drama de acción real en japonés. El acuerdo especificó contenido a rodar principalmente en Japón para distribución global a través de Disney+. Una asociación de desarrollo plurianual amplía el encargo del productor hacia la configuración de dramas en japonés para una plataforma, antes de que las producciones individuales lleguen al rodaje.
Análisis Geográfico
Mercado de Producción de Cine y Televisión en América del Norte
América del Norte mantuvo una participación del 36,54% del tamaño del mercado de producción de cine y televisión en 2026. FilmLA contabilizó 4.711 días de rodaje en exteriores con permiso en sus jurisdicciones de servicio del Gran Los Ángeles en el segundo trimestre de 2026.[3] Cada día de rodaje representa el permiso de un equipo para filmar en una o más localizaciones definidas durante un período de 24 horas. Ese volumen, aunque un 12,7% inferior al mismo trimestre de 2025, ofrece a los proveedores locales una base sustancial de encargos de localización en múltiples producciones dentro de un centro de producción consolidado.
Mercado de Producción de Cine y Televisión en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 9,85% durante 2027-2032. La Oficina de Cine de Tailandia registró 423 producciones extranjeras en el país entre enero y septiembre de 2026. Esa actividad ofrece a los proveedores de servicios locales un canal hacia compradores de producción extranjeros junto con los encargos nacionales. En marzo de 2026, Netflix inauguró las instalaciones de Eyeline Studios de 32.000 pies cuadrados en Hyderabad, India, añadiendo capacidades avanzadas de efectos visuales y efectos virtuales generativos dentro de la red global de Eyeline. Hyderabad se convirtió en la quinta localización de Eyeline junto a Los Ángeles, Vancouver, Seúl y Londres, otorgando a Netflix una segunda base en Asia-Pacífico para el trabajo de efectos visuales dentro de su propia red de estudios.
La actividad de coproducción internacional de América del Sur se ilustra con Brasil, donde la Agencia Nacional de Cine (ANCINE) reportó 124 producciones independientes completadas bajo acuerdos de coproducción internacional entre 2023 y 2025. Las estimadas 2.522 películas producidas en Europa en 2025, según el Observatorio Audiovisual Europeo, representaron un amplio conjunto de encargos específicos por título para los proveedores que sirven a los mercados de producción nacionales de la región. En Oriente Medio, la Comisión de Cine de Arabia Saudita anunció el 15 de mayo de 2026 un aumento en su reembolso en efectivo para la producción cinematográfica del 40% a hasta el 60% del gasto elegible. En África, el Departamento de Comercio, Industria y Competencia de Sudáfrica reportó 42 solicitudes presentadas y verificadas al 4 de septiembre de 2026, tras solicitar documentación que acreditara el inicio del rodaje de la producción. El reembolso basado en el gasto de Arabia Saudita y la verificación del inicio del rodaje de Sudáfrica vinculan el apoyo al gasto calificado o a la actividad de producción documentada, ofreciendo a los productores diferentes requisitos de ejecución que deben cumplir.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de una empresa de producción de cine y televisión con movilidad internacional. Distingue el acceso al apoyo a la producción de los permisos y las condiciones administrativas vinculadas a la realización del trabajo. Las calificaciones de dirección evalúan si las transiciones anunciadas alteran el acceso al apoyo a la producción, incluido el Crédito de Gasto Audiovisual (AVEC), o las principales condiciones de aprobación. La comparación de los Estados Unidos se limita a California, donde las normas temporales del Programa 4.0 y un marco regulatorio propuesto crean una transición administrativa a corto plazo.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | China | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión de Cine de California para el programa estatal | ANCINE para la financiación audiovisual gestionada por la agencia | HM Revenue & Customs para la administración de créditos fiscales | Administración Nacional de Cine y departamentos provinciales de cine | Comisión de Cine para las licencias de actividades cubiertas | Departamento de Comercio, Industria y Competencia |
| Instrumentos clave o dirección | La acción de emergencia del Programa 4.0 expira el 7 de enero de 2027; normas propuestas consultadas hasta el 19 de octubre de 2026 | Cambios en la financiación y administración de proyectos de la IN 173/2025; incentivos especificados extendidos hasta 2029 | El AVEC requiere certificación británica; el régimen de alivio fiscal para televisión de alta gama heredado cierra en abril de 2027 | Ley de Promoción de la Industria Cinematográfica; vía de entrada para inversores calificados de Hong Kong y Macao desde mayo de 2025 | Reglamento de Licencias específico por actividad vigente 90 días después de la publicación del 31 de octubre de 2025 | Las directrices de incentivos existentes rigen el procesamiento durante la revisión anunciada |
| Efecto comercial | Las normas temporales operan durante una transición de normas propuestas; el certificado de cumplimiento vence el 6 de enero de 2027 | El redimensionamiento de proyectos se simplifica sujeto a requisitos; los costos de depósito legal califican para proyectos con financiación federal gestionados por la agencia | Las empresas de producción deben cumplir las condiciones de certificación y gasto calificado | Presentación de sinopsis; revisión para temas principales o sensibles especificados; aprobación de coproducción extranjera y restricciones de conducta de contrapartes y participantes; entrada condicional para inversores calificados de Hong Kong y Macao | Los solicitantes de licencias cubiertas necesitan otras aprobaciones requeridas, tarifas aplicables y condiciones adicionales de licencia | Las reclamaciones dependen de los fondos disponibles y del cumplimiento del programa |
| Atractivo actual de la política | Medio | Medio | Alto | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La calificación media de California y la dirección Sin cambios reflejan el período de apoyo del Programa 4.0 desde el 1 de julio de 2026 hasta el 30 de junio de 2030, a pesar de que las regulaciones de emergencia expiran el 7 de enero de 2027 y las normas permanentes siguen siendo propuestas. La calificación alta y estable del Reino Unido se basa en el acceso certificado al AVEC tras el cierre del régimen de alivio fiscal para televisión de alta gama heredado el 1 de abril de 2027, mientras que la calificación media y estable de Brasil refleja los incentivos especificados hasta 2029 y la simplificación del redimensionamiento de proyectos. La calificación baja y estable de China refleja los deberes de entrada para extranjeros y revisión de contenido, además del acceso calificado de Hong Kong y Macao, mientras que la calificación media y estable de Arabia Saudita incorpora el aumento del reembolso de mayo de 2026 como línea de base junto con las licencias y aprobaciones específicas por actividad. La evaluación media y estable de Sudáfrica refleja el procesamiento conforme a las directrices existentes durante la revisión anunciada en agosto de 2026, con reclamaciones sujetas a fondos disponibles y cumplimiento, y revisiones tras la participación de las partes interesadas, la finalización de la revisión y la aprobación.
Etapas de la Cadena de Valor
La cadena de valor compara el desarrollo y la producción de contenido, la provisión de estudios físicos y los servicios especializados de imagen. Banijay Entertainment, parte de Banijay Group, desarrolla y produce contenido televisivo a través de su cartera de empresas de producción. Banijay Group reconoce los ingresos de producción por la venta de un programa a una emisora o plataforma digital cuando el programa es entregado. Eso convierte la entrega completada en un hito financiero, conectando la coordinación a lo largo de la producción y el acabado con la capacidad de Banijay Group para reconocer ingresos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollar y organizar la producción de contenido | Productores de contenido como Banijay Entertainment | Ingresos por venta de programas en la entrega | Completar los entregables necesarios para el reconocimiento de ingresos | Acordar los requisitos de entrega del programa entre producción y acabado |
| Proporcionar instalaciones de estudio para el rodaje | Operadores de estudios como Pinewood Group Limited | Ingresos por producción y alojamiento de servicios | Ajustar la disponibilidad del plató a las fechas del proyecto | Coordinar las reservas de plató y las secuencias de rodaje a lo largo del calendario de producción |
| Ejecutar efectos visuales y animación | Proveedores de efectos visuales y animación como DNEG Group | Ingresos por servicios de efectos visuales y animación | Coordinar las contribuciones especializadas con los requisitos de imagen final | Establecer requisitos de imagen compartidos y puntos de revisión antes de la entrega final |
| Fuente: Mordor Intelligence | ||||
Pinewood Group Limited reportó 15 producciones en sus instalaciones durante el trimestre finalizado el 30 de junio de 2026, con 2 en rodaje. Sus ingresos y beneficios de Estudios Globales en ese trimestre estuvieron respaldados por contratos de alquiler vinculados a índices en la gran mayoría de sus alojamientos de producción. Las producciones en las instalaciones y el rodaje activo miden, en consecuencia, diferentes aspectos de la demanda de espacio en estudio. Los operadores de estudios pueden asegurar ingresos por alojamiento mediante el uso contratado, mientras que el reconocimiento de ingresos de producción de Banijay Group depende del momento de finalización del programa.
Panorama Competitivo
Concentración del Mercado
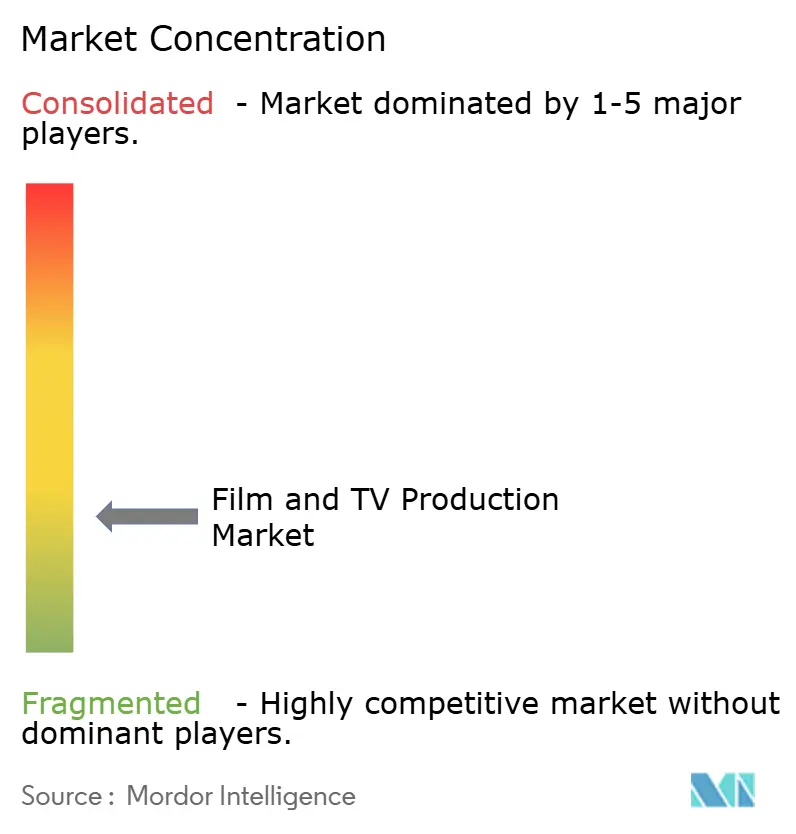
Netflix, Inc. reportó 97 mil millones de horas de visualización en su servicio en el primer semestre de 2026, su total semestral más alto hasta ese momento. Warner Bros. Discovery, Inc. se unió a Skydance Corporation (anteriormente Paramount Skydance Corporation) a través de una adquisición completada el 6 de octubre de 2026, incorporando 2 grandes estudios cinematográficos y 2 servicios de streaming globales al grupo combinado. Universal Film de NBCUniversal Media, LLC superó los 5.000 millones de USD en recaudación mundial de taquilla el 25 de septiembre de 2026, su tercer año natural por encima de ese nivel tras 2015 y 2017. Walt Disney Studios de The Walt Disney Company, incluidos los lanzamientos de Pixar y Searchlight Pictures, había superado los 4.000 millones de USD en recaudación mundial de taquilla en 2026 al 3 de septiembre. La consolidación de estudios está concentrando activos de producción y streaming bajo una propiedad compartida, dejando a los proveedores con menos grandes estudios independientes como contrapartes.
El compromiso de producción anunciado por Skydance incluye al menos 30 películas teatrales por año y más de 180 programas y series de televisión. Esa amplitud crea potencial para que los proveedores sirvan tanto al trabajo cinematográfico como al televisivo a través de una sola relación de encargo, al tiempo que concentra su exposición a las elecciones de proyectos de ese grupo. Un acuerdo multiestatal liderado por California en el caso antimonopolio de la fusión Paramount-Warner en los Estados Unidos dio lugar al decreto judicial del 30 de septiembre de 2026 que exige un gasto anual en producción en los Estados Unidos de al menos 300 millones de USD por encima de la línea de base combinada de las empresas en 2025. La obligación abarca los 5 años naturales posteriores al cierre de 2026, totalizando al menos 1.500 millones de USD en gasto adicional durante 2027-2031. Para los proveedores de producción en los Estados Unidos, el compromiso establece un piso de gasto geográfico junto con los objetivos de producción de la cartera combinada.
Un decreto de septiembre de 2026 prohíbe a Skydance vender o cerrar el lote de Los Ángeles de Paramount y el lote de Burbank adquirido de Warner Bros. desde el 6 de octubre de 2026 hasta el 31 de diciembre de 2031. Durante ese período, el grupo debe emplear esfuerzos comercialmente razonables para continuar las operaciones de práctica habitual, incluido el arrendamiento a terceros y la producción de cine y televisión. Estas obligaciones preservan una base de infraestructura de producción definida junto con la consolidación de la propiedad de los estudios. Los productores externos pueden continuar buscando espacio en lotes que deben permanecer abiertos hasta 2031, con el arrendamiento cubierto por el deber de esfuerzos comercialmente razonables.
Líderes de la Industria de Producción de Cine y Televisión
-
Netflix, Inc.
-
Warner Bros. Discovery, Inc.
-
Skydance Corporation
-
NBCUniversal Media, LLC
-
The Walt Disney Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Producción de Cine y Televisión Empresas cubiertas en este informe
- The Walt Disney Company
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Netflix, Inc.
- Skydance Corporation
- Sony Group Corporation
- NBCUniversal Media, LLC
- Amazon.com, Inc.
- Apple Inc.
- Lionsgate Studios Corp.
- BBC Studios Limited
- ITV Studios Limited
- FremantleMedia Group Limited
- Banijay Group
- Hasbro, Inc.
- A24, Inc.
- Pinewood Group Limited
- Deluxe Media Inc.
- DNEG Group
- The Framestore Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la entrega calificada de efectos visuales en el Reino Unido con la economía de los servicios elegibles de estudio cinematográfico en Inglaterra. A partir de abril de 2025, las empresas calificadas de cine y televisión de alta gama podían reclamar el 39% del Crédito de Gasto Audiovisual (AVEC) sobre los costos de efectos visuales en el Reino Unido incurridos desde enero de 2025, sin el límite habitual del 80% sobre dichos costos. El crédito adicional requiere reclamaciones en el período de finalización o posterior, evidencia de gasto calificado y un certificado final del BFI, excepto para producciones abandonadas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Capacidad calificada de efectos visuales para largometrajes | El tratamiento mejorado del crédito de efectos visuales en el Reino Unido aplica desde 2025 | Empresas de producción de largometrajes calificadas | Ofrecer capacidad de efectos visuales en el Reino Unido para secuencias de largometrajes elegibles | Las reclamaciones de crédito adicional esperan hasta la finalización o después, sujetas a certificación y evidencia | Proveedores de efectos visuales en el Reino Unido y coordinadores de servicios de producción |
| Entrega de efectos visuales que abarca episodios | Los costos de efectos visuales relevantes en el Reino Unido pueden calificar más allá del límite de gasto habitual | Productores calificados de televisión de alta gama | Coordinar múltiples equipos de episodios y sus registros de costos calificados | Coordinar la entrega creativa con los requisitos de reclamación del período de finalización | Equipos de efectos visuales episódicos y proveedores principales de servicios de imagen |
| Ofertas más competitivas de servicios de estudio elegibles en Inglaterra | Las autoridades locales podrían implementar el alivio de tasas comerciales para estudios cinematográficos a partir de febrero de 2025 | Operadores de estudios cinematográficos elegibles que sirven a empresas de producción | Utilizar la mejora en la economía de costos de propiedad para fortalecer las ofertas de servicios de producción | Asegurar el uso productivo del estudio junto con el apoyo al costo de la propiedad | Operadores de estudios elegibles y sus socios de servicios de producción |
| Fuente: Mordor Intelligence | |||||
El alivio de Inglaterra ofrece a las propiedades de estudios cinematográficos elegibles una reducción del 40% en las tasas comerciales, incluido el Alivio de Transición, hasta 2034, con retroactividad a abril de 2024 cuando corresponda. Las autoridades locales lo administran para propiedades valoradas como estudios cinematográficos por la Agencia de Valoración de Oficinas. El alivio de propiedad ofrece una apertura más estrecha y específica para los operadores de estudios elegibles, mientras que el crédito mejorado de efectos visuales es reclamado por la empresa de producción calificada. La apertura central es la entrega de efectos visuales con registros de costos calificados mantenidos hasta la finalización, ya que el acceso de la empresa de producción al crédito adicional depende tanto de la evidencia como del trabajo terminado.
Desarrollos recientes de la industria en Mercado de Producción de Cine y Televisión
- Oct 2026: Skydance completó su adquisición de Warner Bros. Discovery tras obtener las aprobaciones regulatorias requeridas y satisfacer las condiciones de cierre, combinando estudios cinematográficos y activos televisivos bajo Skydance.
- Sep 2026: Un decreto de consentimiento federal dictado en el Distrito Norte de California exige a Skydance mantener abierto el lote de Los Ángeles de Paramount y el lote de Burbank de Warner Bros. La obligación rige desde el 6 de octubre de 2026 hasta 2031, con esfuerzos comercialmente razonables requeridos para continuar las operaciones de práctica habitual, incluido el arrendamiento a terceros.
- Jul 2026: CANAL+ y las organizaciones del cine francés firmaron un acuerdo de 5 años con nuevas garantías de inversión para las películas francesas de presupuesto medio.
Mercado de Producción de Cine y Televisión Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de producción de cine y televisión abarca el trabajo de preproducción, producción y posproducción basado en proyectos que crea películas, televisión y otro contenido audiovisual para clientes profesionales de medios de comunicación, entretenimiento y publicidad en todo el mundo. Mide el gasto anual en este trabajo en USD.
Exclusiones del alcance: Se excluyen la distribución de cine y televisión, la exhibición teatral y la concesión de licencias de derechos de contenido, las suscripciones de streaming, el inventario de publicidad en radiodifusión y la compra de medios, y el equipo o software de producción vendido independientemente de un contrato de servicios de producción.
Descripción General de la Segmentación
- Por Tipo de Contenido
- Largometrajes
- Series de Televisión
- Documentales y No Ficción
- Comerciales y Contenido de Marca
- Videos Musicales
- Otros Tipos de Contenido
- Por Etapa de Producción
- Preproducción
- Producción
- Posproducción
- Por Tipo de Cliente
- Estudios y Emisoras
- Plataformas de Streaming
- Productores Independientes
- Agencias de Publicidad
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública se recopila de fuentes como las estadísticas anuales del Instituto Británico de Cine sobre el gasto en producción de cine y televisión de alta gama, el informe Media Nations de Ofcom sobre el gasto en encargos y la producción de programas, los registros de proyectos y gastos de la Comisión de Cine de California, y la revisión de incentivos de producción global de la Asociación de la Industria Cinematográfica preparada con Olsberg SPI. Estas fuentes proporcionan el gasto observado en proyectos, los inicios de producción, las tendencias de encargos y las condiciones de incentivos que ayudan a interpretar la actividad en diferentes formatos y territorios.
Los informes anuales y presentaciones de las empresas, incluido el Formulario 10-K de Netflix de 2025, pueden distinguir los compromisos de producción de las obligaciones de adquisición y licencia, mientras que los anuncios de las empresas y los informes especializados de reputación ayudan a verificar el calendario de los proyectos y la actividad de producción. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos de encargos, líderes de empresas de producción, productores independientes, especialistas en plató y posproducción, y gerentes de finanzas u operaciones con visibilidad sobre los presupuestos de proyectos y la entrega. Su aportación verificaría cómo la evidencia secundaria se corresponde con el gasto contratado en preproducción, producción y posproducción, y aclararía el calendario, el cliente, el formato y el territorio cuando los datos publicados combinan categorías. Cuando una variable o segmento carece de observaciones directas, los analistas compararían rangos informados a nivel de proyecto con indicadores públicos de producción y encargos, registrarían el supuesto y lo triangularían entre los roles de los encuestados y fuentes independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 32% |
Dimensionamiento del Mercado y Pronóstico
El analista elabora una estimación descendente del gasto anual global en proyectos de producción audiovisual de cine, televisión y otros en el alcance, y luego verifica los totales seleccionados desde el lado del proveedor con presupuestos de proyectos muestreados y recuentos de producción. Los indicadores clave incluyen los inicios de producción y el gasto reportado por formato, los compromisos de encargos y contenido original, el gasto en proyectos reportado por los programas de incentivos públicos, los cambios en los costos salariales y de localización, y la combinación de trabajo dirigido a efectos visuales y otros servicios de posproducción. Estas señales ayudan a anclar el total y su calendario: los inicios y las carteras encargadas indican actividad, el gasto en proyectos da valor, los compromisos muestran trabajo futuro, y la combinación de costos y etapas informa el gasto esperado por proyecto.
Para las perspectivas 2027-2032, el análisis de escenarios extiende las tendencias recientes de producción y encargos mientras varía la actividad de la cartera, los costos de producción y la intensidad de la posproducción cuando se producen disrupciones en la industria o cambios en los planes de encargos. Las participaciones por tipo de contenido, etapa de producción, cliente y región se derivan del gasto en proyectos clasificado una vez por el atributo relevante y reconciliado con cada total de eje. Cuando las series públicas reportan inicios de títulos, gastos en encargos y gasto regional calificado, el analista utiliza esas señales para verificar si el movimiento del segmento está respaldado. Las verificaciones ascendentes selectivas comparan presupuestos de proyectos muestreados con recuentos de producciones comparables, eliminando las tarifas subcontratadas ya incluidas en un contrato principal y añadiendo el trabajo especialista contratado por separado solo una vez. Si falta un recuento de proyectos o una serie de gasto, el analista utiliza el indicador de actividad pública más cercano y prueba el rango resultante contra la evidencia de entrevistas y otras medidas independientes.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el gasto en producción reportado, la evidencia de encargos, los inicios de proyectos y las divulgaciones de las empresas, verificando que cada medida tenga un año, una geografía y un límite de transacción compatibles. Revisan los valores atípicos y los cambios inesperados frente a las notas de la fuente, los períodos anteriores y las señales de actividad independientes, rastrean las variaciones hasta su fuente y revisan o documentan el insumo antes de la aprobación. Un segundo analista verifica el total del mercado, las participaciones de los segmentos, los supuestos del pronóstico y el alcance citado, con recontacto activado cuando la aclaración de un encuestado cambiaría materialmente una variable o reconciliaría una fuente en conflicto. El modelo se actualiza anualmente, se revisa entre ciclos tras cambios materiales en los encargos, las condiciones laborales o los incentivos de producción, y recibe una revisión previa a la entrega.
Tamaño del Mercado de Producción de Cine y Televisión de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de producción de cine y televisión abarca el trabajo de preproducción, producción y posproducción basado en proyectos que crea películas, televisión y otro contenido audiovisual para clientes profesionales de medios de comunicación, entretenimiento y publicidad en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores clave incluyen los inicios de producción y el gasto reportado por formato, los compromisos de encargos y contenido original, el gasto en proyectos reportado por los programas de incentivos públicos, los cambios en los costos salariales y de localización, y la combinación de trabajo dirigido a efectos visuales y otros servicios de posproducción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 330,2 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 342,2 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 3,6% superior al valor de este informe para 2027 de 330,2 mil millones de USD, 2 años después. La estimación incluye servicios de distribución como licencias, ventas y entrega en plataformas, extendiéndose más allá del trabajo de producción específico por proyecto. |
| Editorial Global de Investigación de Mercado B | 318,6 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 3,5% inferior al valor de este informe para 2027 de 330,2 mil millones de USD, 2 años después. Su punto publicado utiliza un año base de 2025, dos años antes de la medida de 2027 del informe, y la fuente proyecta el crecimiento desde esa base anterior. |
Los analistas de Mordor Intelligence triangulan el gasto en producción reportado, la evidencia de encargos, los inicios de proyectos y las divulgaciones de las empresas, verificando que cada medida tenga un año, una geografía y un límite de transacción compatibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva del tamaño del mercado de producción de cine y televisión?
Se proyecta que el mercado alcance los 330,2 mil millones de USD en 2027 y los 429,1 mil millones de USD para 2032, creciendo a una CAGR del 5,38% durante 2027-2032.
¿Qué impulsa la demanda de producción de cine y televisión?
Los encargos de streaming y la producción localizada son los principales impulsores. Netflix produjo o coprodujo más de 200 títulos en México desde 2016 hasta 2025.
¿Qué tipo de contenido de cine y televisión tiene la mayor participación?
Las series de televisión mantuvieron el 39,73% del mercado global en 2026, mientras que se prevé que el documental y el contenido no ficticio crezca más rápido con una CAGR del 9,62% durante 2027-2032.
¿Qué empresas configuran la competencia en la producción de cine y televisión?
Los principales grupos incluyen Netflix, Inc., Skydance Corporation, NBCUniversal Media, LLC y The Walt Disney Company. Skydance adquirió Warner Bros. Discovery, Inc. el 6 de octubre de 2026.
¿Cuál es una restricción clave para la producción cinematográfica independiente?
La Unión de Productores de Cine de Francia advirtió en julio de 2026 que la polarización presupuestaria ponía en peligro las películas francesas de presupuesto medio y sus empresas de producción.
¿Qué región lidera la producción de cine y televisión y cuál crece más rápido?
América del Norte mantuvo el 36,54% del mercado en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 9,85% durante 2027-2032.