
映画・テレビ制作市場規模とシェア
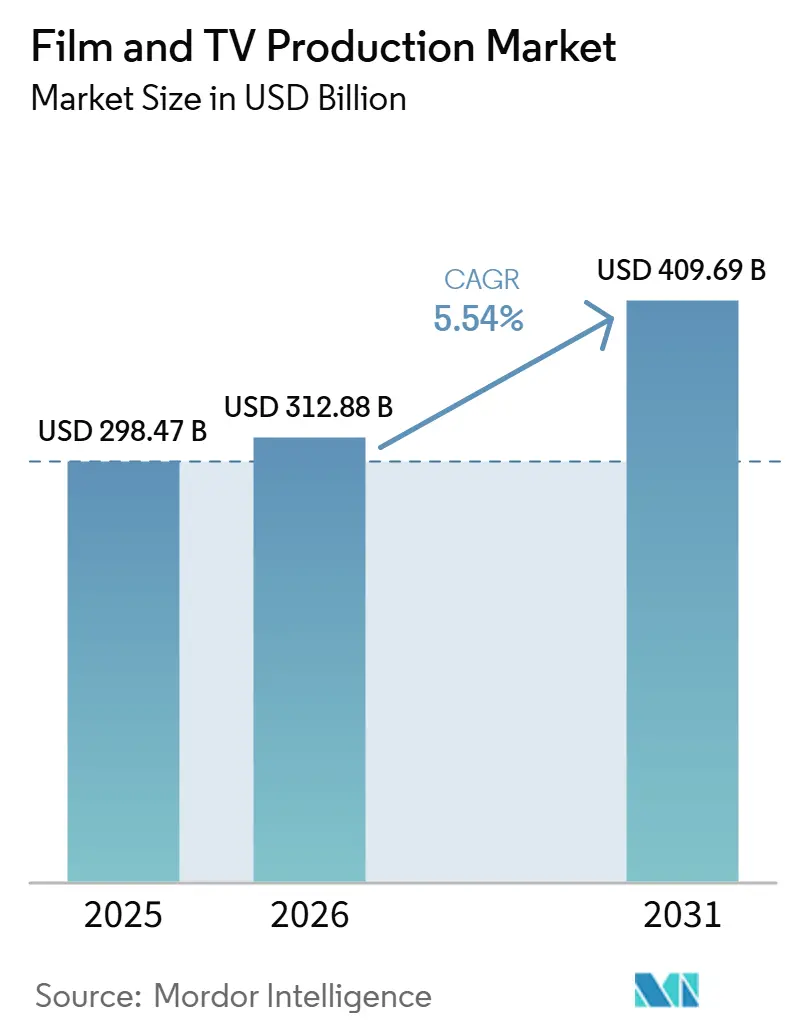
Mordor Intelligenceによる映画・テレビ制作市場分析
映画・テレビ制作市場規模は、2026年の312.9 ビリオン 米ドルから2027年には330.2 ビリオン 米ドルに増加し、2032年までに429.1 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 5.38%で成長します。
ストリーミングコミッションとローカライズドパートナーシップは、スペインやメキシコなどの国内プロデューサーにシリーズ制作を振り向けることで成長を支えています。バーチャルプロダクションワークフローはデジタルイメージコーディネーションを撮影に取り込む一方、複雑なフィニッシング業務はスクリーンコンテンツの完成を担う専門チームへの需要を拡大させています。2026年9月に米国で成立したカリフォルニア州主導の複数州によるパラマウント・ワーナー合併独占禁止訴訟の和解は、スタジオ統合とともに制作費支出のコミットメントを追加しています。これらの需要源は、カバードパフォーマー最低報酬の上昇やフランスの中規模予算映画向け資金調達の弱体化といった制約を上回っています。プラットフォームスレートに対応するプロデューサーはより幅広いコミッション業務を獲得できる一方、独立系映画プロデューサーは中規模予算資金調達の弱体化と高い契約労働コストへのエクスポージャーが大きくなっています。
主要レポートのポイント
- コンテンツタイプ別では、テレビシリーズが2026年の映画・テレビ制作市場シェアで39.73%をリードし、ドキュメンタリー・ノンフィクションは2027年~2032年にかけてCAGR 9.62%で最も速く成長すると予測されています。
- 制作ステージ別では、制作が2026年の映画・テレビ制作市場規模の52.36%を占め、ポスト制作は2027年~2032年にかけてCAGR 8.55%で最も速く成長するセグメントと予測されています。
- クライアントタイプ別では、スタジオ・放送局が2026年の全体市場の40.7%をリードし、ストリーミングプラットフォームは2027年~2032年にかけてCAGR 9.08%で最も速く成長すると予測されています。
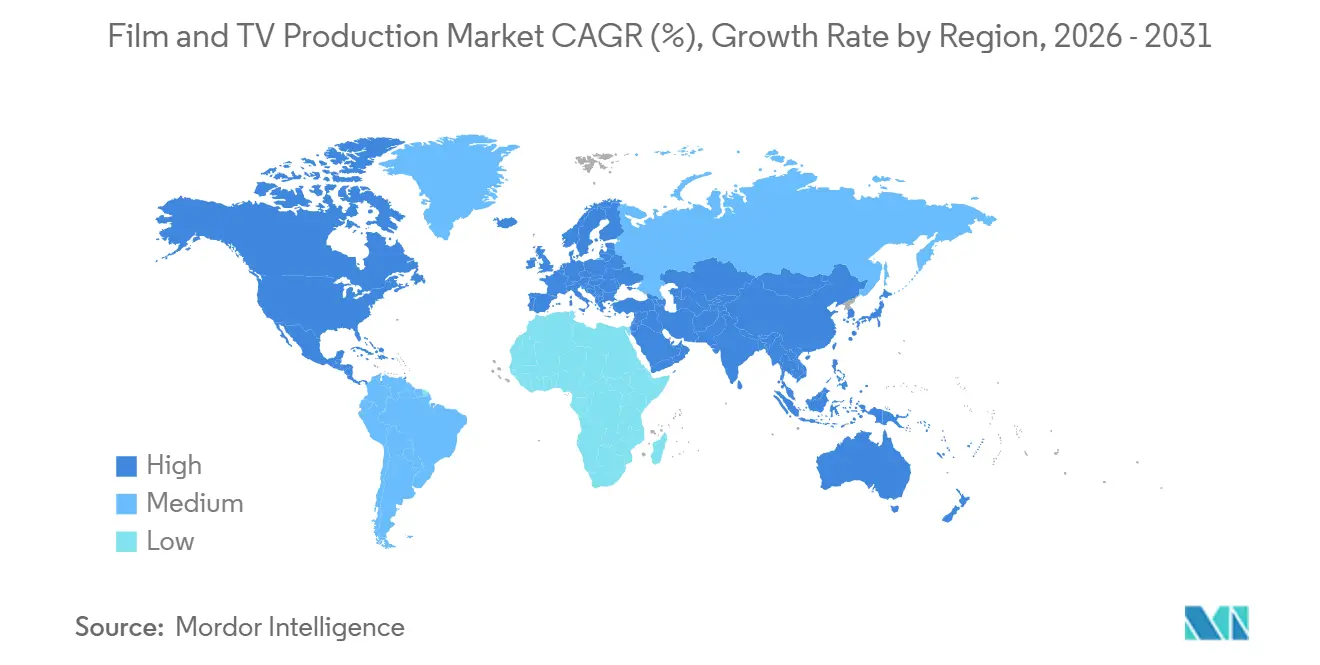
- 地域別では、北米が2026年の市場の36.54%を占め、アジア太平洋地域は2027年~2032年にかけてCAGR 9.85%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ストリーミングファーストコミッショニングの拡大 | +2.2% | スペインおよび日本 | 短期(2年以内) |
| 高付加価値ローカライズドコンテンツへの需要増加 | +1.9% | メキシコおよび日本 | 中期(2~4年) |
| スタジオワークフローにおけるバーチャルプロダクションの採用 | +1.2% | 日本、韓国、米国 | 中期(2~4年) |
| プレミアムポスト制作およびVFXアウトソーシングの成長 | +1.6% | フランスおよびスペイン | 中期(2~4年) |
| データドリブン開発によるグリーンライトサイクルの高速化 | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| クロスプラットフォームコンテンツパッケージへの需要 | +0.5% | 英国およびオーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ストリーミングファーストコミッショニングの拡大
ストリーミングファーストコミッショニングは、プラットフォームと専門制作会社との関係を通じて制作業務を創出しています。Netflix社は2026年7月にスペインでQueenpinの制作を開始し、Good Mood Productions(Mediawan)が8エピソードを予定するシリーズを制作し、ポルトガルのポルトでも撮影行われました。同社のLoboミニシリーズはVaca Filmsが制作し、2026年1月までにスペインで撮影が開始されていました。これらの制作開始により、プラットフォームコミッションが撮影段階に移行するにつれてスペインのロケーション業務への需要が生まれています。Queenpinのポルト追加ロケーションは、スペインでの業務を求めるサプライヤーにとって、国間の撮影配分を商業的に重要なものにしています。
高付加価値ローカライズドコンテンツへの需要増加
ローカライズドコミッショニングは、国内制作会社がより大規模なプラットフォーム資金によるスレートに参入する経路を提供しています。Netflix社は2016年から2025年にかけて、50社以上のメキシコ制作会社と協力してメキシコで200タイトル以上を制作または共同制作しました。[1] このコラボレーションネットワークにより、複数の国内プロデーサーが同一の国際プラットフォームにコンテンツを供給する経験を積んでいます。2025年2月20日、Netflix社は今後4年間でメキシコのシリーズおよび映画制作に1 ビリオン 米ドルを投じると発表しました。2026年9月10日、Netflix社はシリーズ、映画、ドキュメンタリー、アンスクリプテッドフォーマットにわたる15本のメキシコ制作作品を発表しました。このミックスにより、メキシコの制作専門会社が一つのプラットフォーム関係の中で異なるフォーマットに対応する機会が生まれています。
スタジオワークフローにおけるバーチャルプロダクションの採用
バーチャルプロダクションへの投資は、物理的な撮影とデジタル環境を統合できるクルーへの需要を生み出しています。東映は2025年5月22日に東京のバーチャルプロダクションスタジオを公開し、AOTOがデザインと建設に協力しました。韓国の文化体育観光部は2025年12月3日、大田のStudioCubeに映画・テレビ向けバーチャルプロダクションスタジオを開設しました。そのワークフローはライブアクション撮影、大型LEDスクリーン、リアルタイム3Dグラフィクスを組み合わせたものでした。このワークフローを採用する映画プロデューサーにとって、デジタルイメージに関する意思決定は撮影中のカメラワークと連携させる必要があります。したがってサービス需要は、組み合わせたシステムを操作できるチームにまで拡大し、ステージ提供とオンセットの技術統合が結びついています。
プレミアムポスト制作およびVFXアウトソーシングの成長
プレミアムポスト制作業務は、専門的なイメージ能力に加えて大規模な人員を必要とする場合があります。2026年2月26日までに、TransPerfect Mediaの一部であるMPC Parisは、STUDIOCANALの長編映画Cold Storageに対して541本のビジュアルエフェクト(VFX)ショットとフルイメージポスト制作を納品しました。この業務には18ヶ月の制作スケジュールにわたって431名のアーティストとテクニシャンが関与しました。作業内容はデジタルセット拡張、コンピューターグラフィックス環境、クリーチャーアニメーション、破壊シーケンスに及びました。フルイメージフィニッシングの業務は、これらの専門分野を一つの納品義務の中に組合わせ、一本の映画から得られるサービス業務の範囲を拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| タレント、組合、ロケーションコストの上昇 | -0.9% | 米国およびフランス | 短期(2年以内) |
| 中規模予算プロジェクトの資金調達の不安定性 | -0.8% | フランスおよび韓国 | 中期(2~4年) |
| 権利、労働、コンテンツ規制にわたる規制の断片化 | -0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 天候、許可、制作中断によるスケジュールリスク | -0.3% | 米国およびスペイン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
タレント、組合、ロケーションコストの上昇
カバードパフォーマーの最低報酬は契約労働コストを引き上げる一方、各法域は特定のロケーションでの撮影に対して別途許可料を設定しています。2026年のSAG-AFTRAと映画テレビプロデューサー連盟(AMPTP)との協定は、コード化基本協定およびテレビ協定の対象パフォーマーに対して最低給与3%引き上げを設定しました。協定は2026年7月1日から2030年6月30日まで有効で、初回引き上げは2026年7月1日、またはAMPTPが批准通知を受け取った翌営業日の直後の日曜日のいずれか遅い方から有効となります。2027年、2028年、2029年の7月1日にさらに3%の複利引き上げが行われ、カバードパフォーマーの最低報酬の上昇は2029年7月まで続きます。ロケーション許可を必要とするカバード撮影では、繰り返し発生する労働費とロケーション費用により、固定予算内で他のサービスに充てる余地が少なくなります。カリフォルニア州ダイヤモンドバーは、映画・スチール写真撮影許可申請料を2026年7月1日付で1件あたり582.78 米ドルから644.27 米ドルに引き上げました。
中規模予算プロジェクトの資金調達の不安定性
独立系プロデューサーは、制作コミットメントが確保される前に資金調達が脆弱になると、プロジェクトへのエクスポージャーが大きくなります。2026年7月、フランスの映画プロデューサー組合(Union des producteurs de cinéma)は、予算の二極化がフランスの中規模予算映画とその制作会社を危機にさらしていると警告しました。同組合は2025年11月に発表した調査において、独立系プロデューサーのリスク増大資金調達の弱体化と結びつけました。CANAL+とフランスの映画関係団体は2026年7月、これらの映画に対する新たな投資保証を盛り込んだ5年間の協定に署名しました。また、フランス競争当局は2024年および2025年の両年において、フランスの中規模予算フィクション映画の本数が過去10年平均を下回ったと報告しており、制作サプライヤーにとってのプロジェクトプールが縮小していることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンテンツタイプ別:
シリーズの規模と独自のノンフィクションアクセステレビシリーズは2026年の映画・テレビ制作市場規模の39.73%を占めました。英国のハイエンドテレビ制作支出は2025年に40.3億 ビリオン 英ポンド(53.1億 ビリオン 米ドル)に達し、エピソードシリーズと14本の長編単発制作をカバーしました。[2] 単発作品は2億7,950万 英ポンド(3億6,850万 米ドル)を占め、合計の大部分はエピソードシリーズに残りました。シリーズ専門のサプライヤーは、複数エピソードの業務を活用して制作関係を連続するインスタレーションにわたって広げることができ、孤立した業務を獲得するよりも継続的な仕事の商業的重要性が高まります。
ドキュメンタリー・ノンフィクションは最も速く成長するセグメントと予測されており、2027年~2032年にかけてCAGR 9.62%で成長します。Netflix社は2025年6月19日、Pulse Filmsが制作しアルゼンチンで撮影した3部構成のドキュメンタリーシリーズ「The Many Deaths of Nora Dalmasso」を全世界で公開しました。ダルマッソの子供たちと夫からの直接証言が、シリーズ全体を通じてこの事件に個人的な視点を提供しました。全世界公開により、Pulse Filmsのアルゼンチン撮影ドキュメンタリーは地元の題材を超えた配給機会を得て、専門的なノンフィクション制作を国際プラットフォームの視聴者と結びつけました。


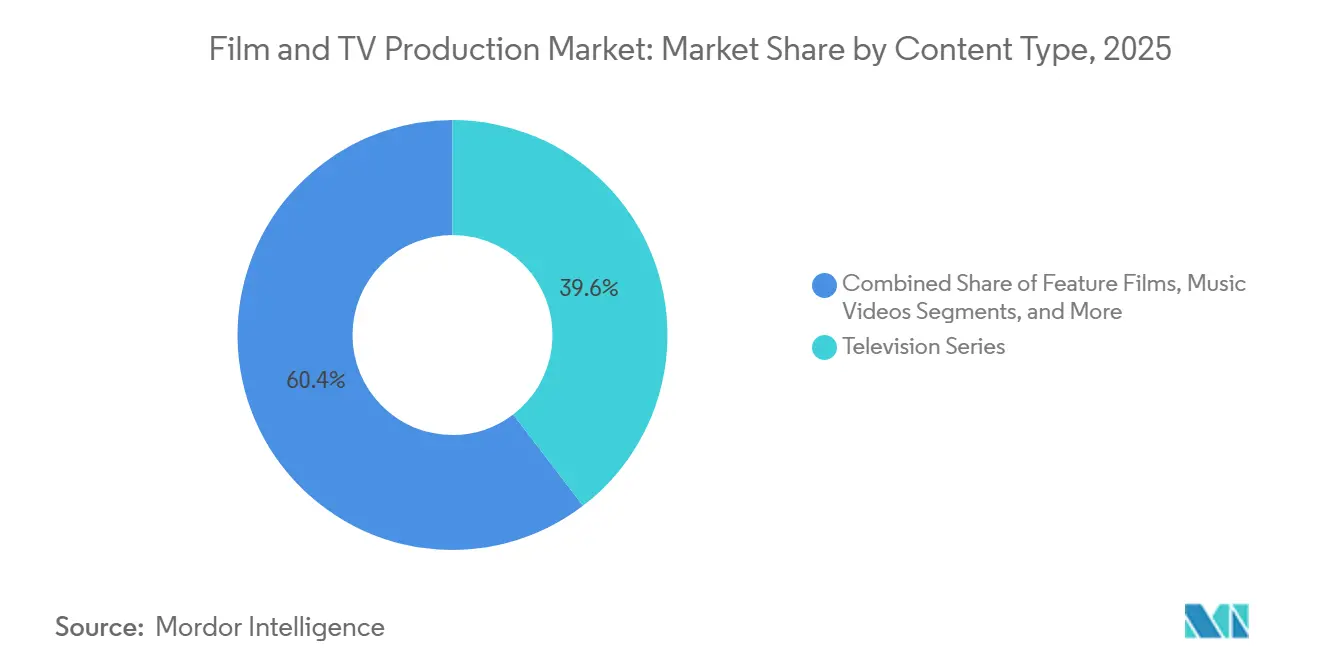
注記: 全セグメントの個別シェアはレポート購入後に入手可能
制作ステージ別:
撮影規模とシリーズ全体のフィニッシング制作は2026年の映画・テレビ制作市場シェアの52.36%を占め、最大のセグメントとなりました。英国映画協会(BFI)は2026年上半期に英国でのハイエンドテレビ制作開始を82件記録しました。主要撮影はクルー、ステージ、ロケーションプロバイダーへの潜在的な業務を生み出す一方、BFIのカウントには英国のVFX作業のみを行う内向き投資制作も含まれています。撮影プロバイダーにとっての商業的機会は、テレビ制作全体を供給する必要なく、これらのプロジェクト内の個別撮影業務を獲得することにあります。
ポスト制作は最も速く成長するセグメントと予測されており、2027年~2032年にかけてCAGR 8.55%で成長します。2025年12月までに、TransPerfectのスタジオであるMPC Parisは、Netflix社の「Néro the Assassin」における832本のVFXショットのうち238本を納品し、全8エピソードの映像ポスト制作を完了しました。フランスのパートナースタジオDigital DistrictとCousin BizarreがシリーズのVFX作業に協力しました。MPC Parisは全体的なVFXスーパービジョンと部分的なエフェクト制作の役割、および全映像フィニッシングの責任を組み合わせました。これにより、同一プラットフォームコミッション内でシリーズ全体の映像完成とパートナースタジオのショット制作という別々の業務が生まれています。

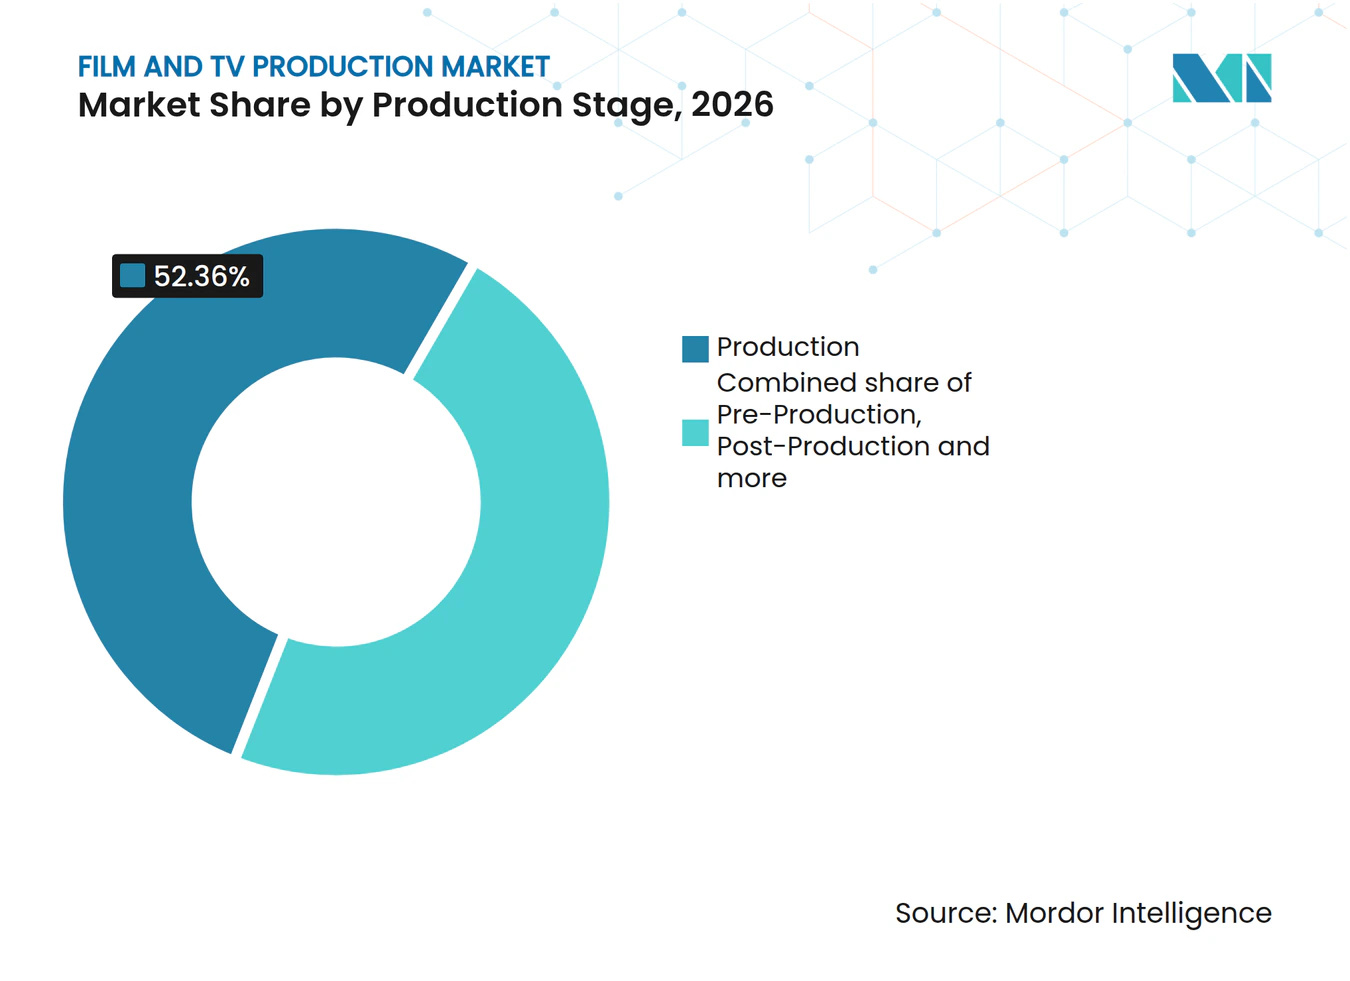
注記: 全セグメントの個別シェアはレポート購入後に入手可能
クライアントタイプ別:
放送局の需要とプラットフォームの共同開発スタジオ・放送局は最大のセグメントであり、2026年の全体市場の40.7%を占めました。英国の公共放送局は2025年の国内一次テレビコミッション収入の85.9%(14.2億 英ポンド、18.7億 米ドル)を占め、国際的なサブスクリプションビデオオンデマンド収入は除外されています。国内コミッション内での優位性により、英国発テレビ制作を目指すプロデューサーにとって公共放送局の業務が中心的な位置を占めています。このバイヤー戦略は、別のコミッション収入プールを活用する国際サブスクリプションプラットフォームプロジェクトの追求とは異なります。国内テレビを専門とするプロデューサーは、大規模なコミッションベースの中でも、バイヤーへの集中したエクスポージャーに直面しています。
ストリーミングプラットフォームは最も速く成長するセグメントと予測されており、2027年~2032年にかけてCAGR 9.08%で成長します。2026年4月21日、The Walt Disney Company(Japan)Ltd.はTBSホールディングスの子会社THE SEVEN, Inc.と、日本語ライブアクションドラマシリーズに関する複数年の共同開発協定を締結しました。協定では、Disney+を通じたグローバル配信を目的として主に日本で撮影されるコンテンツが規定されました。複数年の開発パートナーシップにより、個々の制作が撮影段階に達する前に、プロデューサーの業務が日語ドラマの形成にまで拡大します。
地域分析
北米の映画・テレビ制作市場
北米は2026年の映画・テレビ制作市場規模の36.54%を占めました。FilmLAは2026年第2四半期にグレーターロサンゼルスのサービス管轄区域全体で4,711件の許可済みオンロケーション撮影日を記録しました。[3] 各撮影日は、あるクルーが24時間以内に一つ以上の指定ロケーションで撮影する許可を表しています。この件数は2025年同四半期比12.7%減であるものの、確立された制作センターにおける複数の制作にわたるロケーション業務の実質的な基盤を地元サプライヤーに提供しています。
アジア太平洋地域の映画・テレビ制作市場
アジア太平洋地域は最も速く成長する地域と予測されており、2027年~2032年にかけてCAGR 9.85%で成長します。タイ映画局は2026年1月から9月かけて同国で423件の外国制作を記録しました。この活動により、地元サービスプロバイダーは国内コミッション加えて外国制作バイヤーへのチャネルを得ています。2026年3月、Netflix社はインドのハイデラバードにEyeline Studiosの32,000平方フィートの施設を開設し、Eyelineのグローバルネットワーク内に高度なビジュアルエフェクトおよびジェネレーティブバーチャルエフェクト能力を追加しました。ハイデラバードはロサンゼルス、バンクーバー、ソウル、ロンドンに続くEyelineの5番目の拠点となり、Netflix社は自社スタジオネットワーク内にアジア太平洋地域の2番目のビジュアルエフェクト拠点を持つことになりました。
南米の国際共同制作活動はブラジルを例に示されており、国立映画庁(ANCINE)は2023年から2025年にかけて国際共同制作協定のもとで完成した独立制作が124件あったと報告しています。欧州では、欧州視聴覚観測所によると2025年に推定2,522本の映画が制作され、地域の国内制作市場に対応するサプライヤーにとってタイトル固有の業務の広いプールを形成しました。中東では、サウジアラビア映画委員会が2026年5月15日に映画制作キャッシュリベートを適格支出の40%から最大60%に引き上げると発表しました。アフリカでは、南アフリカの貿易産業競争省が2026年9月4日までに42件の申請が提出・確認されたと報告しており、制作撮影が開始されたことを示す書類の提出を求めた後のものです。サウジアラビアの支出ベースのリベートと南アフリカの撮影開始確認は、適格支出または文書化された制作活動への支援を結びつけており、プロデューサーが満たすべき異なる実行要件を設けています。
規制の枠組みと見通し
この比較は、国際的に移動可能な映画・テレビ制作会社の観点から選択された法域を対象としています。制作支援へのアクセスと、業務遂行に付随する許可および行政条件を区別しています。方向性評価は、発表された移行が制作支援へのアクセス(視聴覚支出クレジット(AVEC)を含む)または主要な承認条件を変更するかどうかを評しています。米国の比較はカリフォルニア州に限定されており、暫定的なプログラム4.0規則と提案された規制の枠組みが近い将来の行政移行を生み出しています。
規制テーブル
| 意思決定要因 | 米国 | ブラジル | 英国 | 中国 | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 州プログラムのカリフォルニア映画委員会 | 機関管理の視聴覚資金のANCINE | 税額控除管理のHM歳入関税庁 | 国家電影局および省の映画部門 | 対象活動ライセンスの映画委員会 | 貿易産業競争省 |
| 主要手段または方向性 | プログラム4.0の緊急措置は2027年1月7日に失効;提案規則は2026年10月19日まで協議 | IN 173/2025の資金調達およびプロジェクト管理の変更;指定インセンティブは2029年まで延長 | AVECは英国認証が必要;レガシーハイエンドテレビ控除は2027年4月に終了 | 映画産業振興法;2025年5月からの適格香港・マカオ投資家参入ルート | 2025年10月31日公表から90日後に発効する活動別ライセンス規制 | 発表されたレビュー中は既存のインセンティブガイドラインが処理を管轄 |
| 商業的効果 | 暫定規則は提案規則行中に運用;コンプライアンス証明書は2027年1月6日期限 | 要件に従いプロジェクトのリサイジングが簡素化;法定納本費用は機関管理の連邦資金プロジェクトに適格 | 制作会社は認証および適格支出条件を満たす必要あり | 概要申請;特定の主要または機密テーマのレビュー;外国共同制作の承認および相手方・参加者の行動制限;条件付き適格香港・マカオ投資家参入 | 対象ライセンス申請者は他の必要な承認、適用手数料、追加ライセンス条件が必要 | 請求は利用可能な資金とプログラムコンプライアンスに依存 |
| 現在の政策魅力度 | 中 | 中 | 高 | 低 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
カリフォルニア州の「中」評価と「変化なし」の方向性は、緊急規制が2027年1月7日に失効し恒久的な規則が提案段階にとどまっているにもかかわらず、プログラム4.0の支援期間が2026年7月1日から2030年6月30日まで続くことを反映しています。英国の「高」かつ安定した評価は、レガシーハイエンドテレビ控除が2027年4月1日に終了した後の認証済みAVECアクセスに基づいており、ブラジルの「中」かつ安定した評価は2029年までの指定インセンティブとより簡素なプロジェクトリサイジングを反映しています。中国の「低」かつ安定した評価は外国参入およびコンテンツ審査義務と適格香港・マカオアクセスを反映し、サウジアラビアの「中」かつ安定した評価は2026年5月のリベート引き上げをベースラインとして活動別ライセンスおよび承認とともに組み込んでいます。南アフリカの「中」かつ安定した評価は、2026年8月に発表されたレビュー中の既存ガイドライン処理を反映しており、請求は利用可能な資金とコンプライアンスに依存し、ステークホルダーエンゲージメント、レビュー完了および承認後に改訂が行われます。
バリューチェーンの段階
バリューチェーンは、コンテンツ開発・制作、物理的スタジオ提供、専門イメージサービスを比較しています。Banijay Groupの一部であるBanijay Entertainmentは、その制作会社ポートフォリオを通じてテレビコンテンツを開発・制作しています。Banijay Groupは番組が放送局またはデジタルプラットフォームに販売され納品された時点で制作収益を認識します。これにより完成納品が財務上のマイルストーンとなり、制作とフィニッシングにわたる調整がBanijay Groupの収益認識能力と結びついています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツ制作の開発・組織化 | Banijay Entertainmentなどのコンテンツプロデューサー | 納品時の番組販売収益 | 収益認識に必要な成果物の完成 | 制作とフィニッシングにわたる番組納品要件の合意 |
| 撮影用スタジオ施設の提供 | Pinewood Group Limitedなどのスタジオオペレーター | 制作および宿泊サービス収益 | ステージの空き状況をプロジェクト日程に合わせること | 制作スケジュール全体でのステージ予約と撮影シーケンスの調整 |
| ビジュアルエフェクトとアニメーションの実行 | DNEG Groupなどのビジュアルエフェクト・アニメーションプロバイダー | ビジュアルエフェクト・アニメーションサービス収入 | 最終イメージ要件に対する専門的貢献の調整 | 最終納品前に共有イメージ要件とレビューポイントを確立 |
| 情報源: Mordor Intelligence | ||||
Pinewood Group Limitedは2026年6月30日終了の四半期に15本の制作がオンサイトにあり、そのうち2本が撮影中であったと報告しました。同四半期のグローバルスタジオ収益と利益基盤は、制作宿泊施設の大部分にわたるインデックス連動賃貸契約によって支えられていました。オンサイトの制作と実際の撮影は、したがってスタジオスペースへの需要の異なる側面を測定しています。スタジオオペレーターは契約使用を通じて宿泊収入を確保できる一方、Banijay Groupの制作収益認識は番組完成のタイミングに依存しています。
競合環境
市場集中度
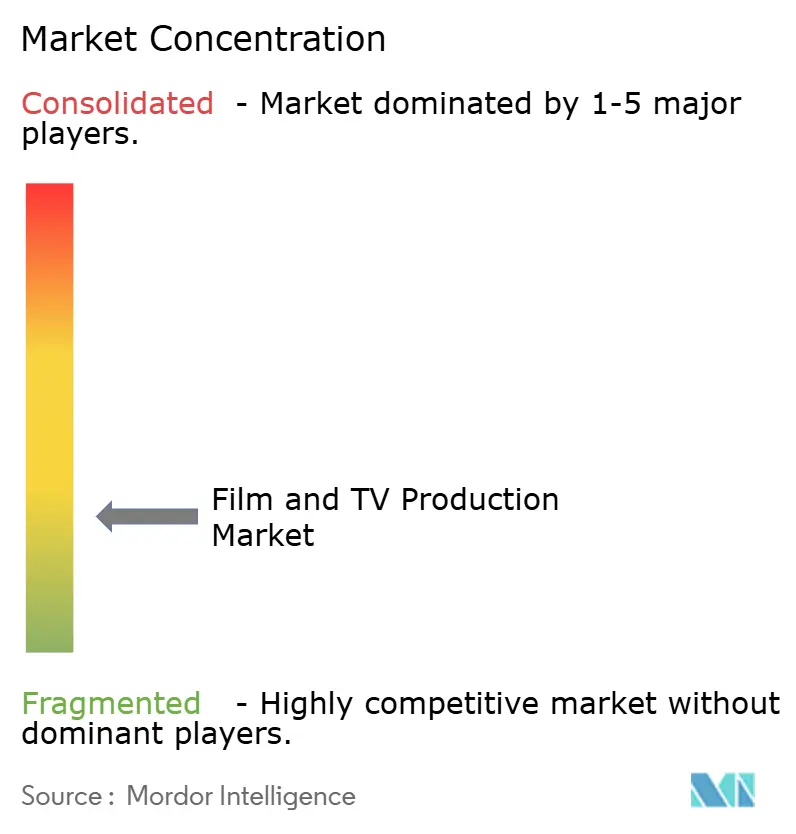
Netflix, Inc.は2026年上半期にサービス上で970億視聴時間を記録し、その時点での半期最高記録となりました。Warner Bros. Discovery, Inc.は2026年10月6日に完了した買収によりSkydance Corporation(旧Paramount Skydance Corporation)と統合し、2つの主要映画スタジオと2つのグローバルストリーミングサービスが統合グループに加わりました。NBCUniversal Media, LLCのUniversal Filmは2026年9月25日までに全世界の興行収入で50億 米ドルを超え、2015年と2017年に続いて3度目のその水準を超えた暦年となりました。The Walt Disney Companyのウォルト・ディズニー・スタジオは、ピクサーおよびサーチライト・ピクチャーズの公開作品を含め、2026年9月3日までに2026年の全世界興行収入で40億 米ドルを超えました。スタジオ統合により制作とストリーミング資産が共同所有のもとに集中し、サプライヤーにとって独立した大規模スタジオの取引相手が減少しています。
Skydanceが発表したアウトプットコミットメントには、年間少なくとも30本の劇場公開映画と180本以上のテレビ番組・シリーズが含まれています。この幅広さにより、サプライヤーは一つのコミッション関係を通じて映画とテレビの両方の業務に対応できる可能性がある一方、そのグループのプロジェクト選択へのエクスポージャーが集中します。米国のパラマウント・ワーナー合併独占禁止訴訟のカリフォルニア州主導の複数州和解により、2026年9月30日に裁判所が入力した命令が下され、両社の2025年合算ベースラインを少なくとも3億 米ドル上回る年間米国制作支出が義務付けられました。この義務は2026年のクロージグ後の5暦年をカバーし、2027年から2031年にかけて少なくとも15億 米ドルの追加支出となります。米国の制作サプライヤーにとって、このコミットメントは統合スレートのアウトプット目標とともに地理的な支出フロアを確立しています。
2026年9月の命令により、Skydanceは2026年10月6日から2031年12月31日まで、パラマウントのロサンゼルスロットとWarner Bros.が取得したバーバンクロットを売却または閉鎖することが禁じられています。その期間中、グループはサードパーティリースや映画・テレビ制作を含む過去の慣行に基づく運営を継続するために商業的に合理的な努力を払わなければなりません。これらの義務により、スタジオ所有権の統合とともに定義された制作インフラ基盤が維持されます。外部プロデューサーは、2031年まで開放が義務付けられたロットのスペースを引き続き求めることができ、リースは商業的に合理的な努力義務の対象となっています。
映画・テレビ制作産業のリーダー
-
Netflix, Inc.
-
Warner Bros. Discovery, Inc.
-
Skydance Corporation
-
NBCUniversal Media, LLC
-
The Walt Disney Company
- 注:主要企業の掲載順は順位を示すものではありません。
映画・テレビ制作市場 このレポートでカバーされる企業
- The Walt Disney Company
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Netflix, Inc.
- Skydance Corporation
- Sony Group Corporation
- NBCUniversal Media, LLC
- Amazon.com, Inc.
- Apple Inc.
- Lionsgate Studios Corp.
- BBC Studios Limited
- ITV Studios Limited
- FremantleMedia Group Limited
- Banijay Group
- Hasbro, Inc.
- A24, Inc.
- Pinewood Group Limited
- Deluxe Media Inc.
- DNEG Group
- The Framestore Limited
市場参加者にとっての主要機会
この機会は、英国のVFX納品の適格性とイングランドにおける適格映画スタジオサービスの経済性を比較しています。2025年4月から、適格映画およびハイエンドテレビ会社は2025年1月以降に発生した英国VFXコストに対して39%の視聴覚支出クレジット(AVEC)を請求でき、通常のそれらのコストに対する80%上限は適用されません。追加クレジットには完成期間以降の請求、適格支出の証拠、および廃棄制作を除く最終BFI証明書が必要です。
市場機会テーブル
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 適格長編映画VFX能力 | 強化された英国VFX控除処理が2025年から適用 | 適格長編映画制作会社 | 適格長編映画シーケンスに英国VFX能力を提供 | 追加クレジット請求は認証と証拠を条件として完成時以降まで待機 | 英国VFXサプライヤーおよび制作サービスコーディネーター |
| エピソードにわたるVFX納品 | 関連する英国VFXコストは通常の支出上限を超えて適格となりる | 適格ハイエンドテレビプロデューサー | 複数エピソードチームとその適格コスト記録を調整 | 完成期間の請求要件とのクリエイティブ納品の調整 | エピソードVFXチームおよびリード映像サービスプロバイダー |
| イングランドにおけるより競争力のある適格スタジオサービス提供 | 地方自治体は2025年2月から映画スタジオのビジネスレート軽減を展開できる | 制作会社に対応する適格映画スタジオオペレーター | 改善された不動産コスト経済性を活用して制作サービス提供を強化 | 不動産コスト支援とともに生産的なスタジオ利用の確保 | 適格スタジオオペレーターおよびその制作サービスパートナー |
| 情報源: Mordor Intelligence | |||||
イングランドの軽減措置は、適格映画スタジオ物件に対して2034年まで経過措置軽減を含む40%のビジネスレート削減を提供し、該当する場合は2024年4月に遡及適用されます。地方自治体は、評価局が映画スタジオとして評価した物件に対してこれを管理します。不動産軽減措置は適格スタジオオペレーターに対してより狭い不動産固有の機会を提供する一方、強化されたVFXクレジットは適格制作会社が請求します。中心的な機会は、完成まで適格コスト記録を維持したVFX納品であり、制作会社の追加クレジットへのアクセスは完成した作業だけでなく証拠にも依存するためです。
最近の産業開発事情 映画・テレビ制作市場
- 2026年10月:Skydanceは必要な規制承認とクロージング条件が満たされた後、Warner Bros. Discovery の買収を完了し、映画スタジオとテレビ資産をSkydanceのもとに統合しました。
- 2026年9月:カリフォルニア州北部地区に入力された連邦同意命令により、SkydanceはパラマウントのロサンゼルスロットとWarner Bros.のバーバンクロットを開放し続けることが義務付けられました。この義務は2026年10月6日から2031年まで続き、サードパーティリースを含む過去の慣行に基づく運営を継続するために商業的に合理的な努力が求められます。
- 2026年7月:CANAL+とフランスの映画関係団体が、フランスの中規模予算映画に対する新たな投資保証を盛り込んだ5年間の協定に署名しました。
映画・テレビ制作市場 レポートの範囲と調査方法論
市場定義と対象範囲
映画・テレビ制作市場は、世界中のプロフェッショナルなメディア、エンターテインメント、広告クライアント向けに映画、テレビおよびその他の視聴覚コンテンツを制作するプロジェクトベースのプリプロダクション、制作、ポスト制作業務をカバーしています。この業務への年間支出を米ドルで測定します。
スコープ除外:映画・テレビの配給、劇場上映およびコンテンツ権利ライセンス、ストリーミングサブスクリプション、放送広告枠とメディアバイイング、および制作サービス契約とは独立して販売される制作機器またはソフトウェアは除外されます。
セグメンテーション概要
- コンテンツタイプ別
- 長編映画
- テレビシリーズ
- ドキュメンタリー・ノンフィクション
- コマーシャル・ブランデッドコンテンツ
- ミュージックビデオ
- その他のコンテンツタイプ
- 制作ステージ別
- プリプロダクション
- 制作
- ポスト制作
- クライアントタイプ別
- スタジオ・放送局
- ストリーミングプラットフォーム
- 独立系プロデューサー
- 広告代理店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公開証拠は、英国映画協会(BFI)の映画およびハイエンドテレビ制作支出に関する年次統計、Ofcomのコミッション支出と番組アウトプットに関するメディアネーショズレポート、カリフォルニア映画委員会のプロジェクトおよび支出記録、Olsberg SPIと共同で作成された映画製作者協会のグローバル制作インセンティブレビューなどのソースから収集されます。これらのソースは、フォーマットと地域にわたる活動を解釈するのに役立つ観察されたプロジェクト支出、制作開始、コミッショニングトレンド、インセンティブ条件を提供します。
Netflix社の2025年フォーム10-Kを含む企業の年次報告書および提出書類は、制作コミットメントを取得・ライセンス義務から区別できる一方、企業発表と信頼できる業界報道はプロジェクトのタイミングと制作活動の確認に役立ちます。これらの指定ソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューとサーベイ
インタビューと構造化サーベイには、コミッショニングエグゼクティブ、制作会社リーダー、独立系プロデューサー、制作ステージおよびポスト制作スペシャリスト、プロジェクト予算と納品への可視性を持つ財務または運営マネージャーが含まれます。彼らのインプットは、二次証拠が契約されたプリプロダクション、制作、ポスト制作支出にどのようにマッピングされるかを確認し、公開データがカテゴリーを組み合わせている場合のタイミング、クライアント、フォーマット、地域を明確にします。変数またはセグメントに直接観察が欠けている場合、アナリストは情報に基づくプロジェクトレベルの範囲を公開制作・コミッショニング指標と比較し、前提を記録し、回答者の役割と独立したソースにわたって三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:32% |
市場規模算定と予測
アナリストは映画、テレビおよびその他のスコープ内視聴覚制作に関するグローバル年間プロジェクト支出のトップダウン推計を構築し、次にサプライヤー側からサンプリングされたプロジェクト予算と制作件数で選択された合計を確認します。主要指標には、フォーマット別の制作開始と報告された支出、コミッショニングおよびオリジナルコンテンツコミットメント、公共インセンティブプログラムによって報告されたプロジェクト支出、賃金とロケーションコストの変化、ビジュアルエフェクトおよびその他のポスト制作サービスに振り向けられる業務のミックスが含まれます。これらのシグナルは合計とそのタイミングを固定するのに役立ちます:開始とコミッションされたスレートは活動を示し、プロジェクト支出は価値を与え、コミットメントは将来の業務を示し、コストとステージのミックスはプロジェクトあたりの予想支出を示します。
2027年~2032年の見通しについては、シナリオ分析が業界の混乱やコミッショニング計画が変化した場合にスレート活動、制作コスト、ポスト制作の強度を変化させながら最近の制作・コミッショニングトレンドを延長します。コンテンツタイプ、制作ステージ、クライアント、地域別のシェアは、関連する属性によって一度分類されたプロジェクト支出から導出され、各軸の合に調整されます。公開シリーズがタイトル開始、コミッション支出、適格地域支出を報告する場合、アナリストはそれらのシグナルを使用してセグメントの動きが支持されているかどうかを確認します。選択的なボトムアップチェックは、サンプリングされたプロジェクト予算を比較可能な制作件数と比較し、主要契約内にすでに含まれる下請け費用を除外し、別途契約された専門業務のみを一度追加します。プロジェクト件数または支出シリーズが欠けている場合、アナリストは最も近い公開活動指標を使用し、結果として得られる範囲をインタビュー証拠および他の独立した指標に対してテストします。
データ検証と更新サイクル
アナリストは報告された制作支出、コミッショニング証拠、プロジェクト開始、企業開示を三角測量し、各指標が互換性のある年、地理、取引境界を持つことを確認します。彼らは外れ値と予期しない変化をソースノート、前期、独立した活動シグナルと照合し、差異をソースまで追跡し、承認前にインプットを修正または文書化します。第二のアナリストが市場合計、セグメントシェア、予測前提、引用されたスコープを確認し、回答者の明確化が変数を大幅に変更するか矛盾するソースを調整する場合に再接触が行われます。モデルは年次更新され、コミッショニング、労働条件、制作インセンティブへの重大な変更後にサイクル間で更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceの映画・テレビ制作市場規模と他の公表推計との比較
公表推計は、カウントする取引・製品と需要モデリングに使用するインプットが異なる場合があります。映画・テレビ制作市場は、世界中のプロフェッショナルなメディア、エンターテインメント、広告クライアント向けに映画、テレビおよびその他の視聴覚コンテンツを制作するプロジェクトベースのプリプロダクション、制作、ポスト制作業務をカバーしています。
主要なギャップドライバーには、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標には、フォーマット別の制作開始と報告された支出、コミッショニングおよびオリジナルコンテンツコミットメント、公共インセンティブプログラムによって報告されたプロジェクト支出、賃金とロケーションコストの変化、ビジュアルエフェクトおよびその他のポスト制作サービスに振り向けられる業務のミックスが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 330.2 ビリオン 米ドル(2027年) | |
| グローバル市場調査出版社A | 342.2 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値330.2 ビリオン 米ドルを2年後に3.6%上回っています。この推計にはライセンス、販売、プラットフォーム配信などの配給サービスが含まれており、プロジェクト固有の制作業務を超えています。 |
| グローバル市場調査出版社B | 318.6 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値330.2 ビリオン 米ドルを2年後に3.5%下回っています。公表されたポイントは2025年ベースイヤーを使用しており、本レポートの2027年指標より2年前であり、ソースはその早期ベースから成長を予測しています。 |
Mordor Intelligenceのアナリストは報告された制作支出、コミッショニング証拠、プロジェクト開始、企業開示を三角測量し、各指標が互換性のある年、地理、取引境界を持つことを確認します。
レポートで回答される主要な質問
映画・テレビ制作市場規模の見通しは?
市場は2027年に330.2 ビリオン 米ドル、2032年までに429.1 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 5.38%で成長します。
映画・テレビ制作の需要を牽引しているものは何ですか?
ストリーミングコミッションとローカライズド制作が主要ドライバーです。Netflix社は2016年から2025年にかけてメキシコで200タイトル以上を制作または共同制作しました。
どの映画・テレビコンテンツタイプが最大のシェアを持っていますか?
テレビシリーズは2026年の全体市場の39.73%を占め、ドキュメンタリー・ノンフィクションは2027年~2032年にかけてCAGR 9.62%で最も速く成長すると予測されています。
映画・テレビ制作の競争を形成している企業はどこですか?
主要グループにはNetflix, Inc.、Skydance Corporation、NBCUniversal Media, LLC、The Walt Disney Companyが含まれます。Skydanceは2026年10月6日にWarner Bros. Discovery, Inc.を買収しました。
独立系映画制作の主要な制約は何ですか?
フランスの映画プロデューサー組合(Union des producteurs de cinéma)は2026年7月、予算の二極化がフランスの中規模予算映画とその制作会社を危機にさらしていると警告しました。
どの地域が映画・テレビ制作をリードし、どの地域が最も速く成長していますか?
北米は2026年の市場の36.54%を占めました。アジア太平洋地域は2027年~2032年にかけてCAGR 9.85%で最も速く成長すると予測されています。