
Taille et part du marché de la réalité étendue (XR)
Analyse du marché de la réalité étendue (XR) par Mordor Intelligence
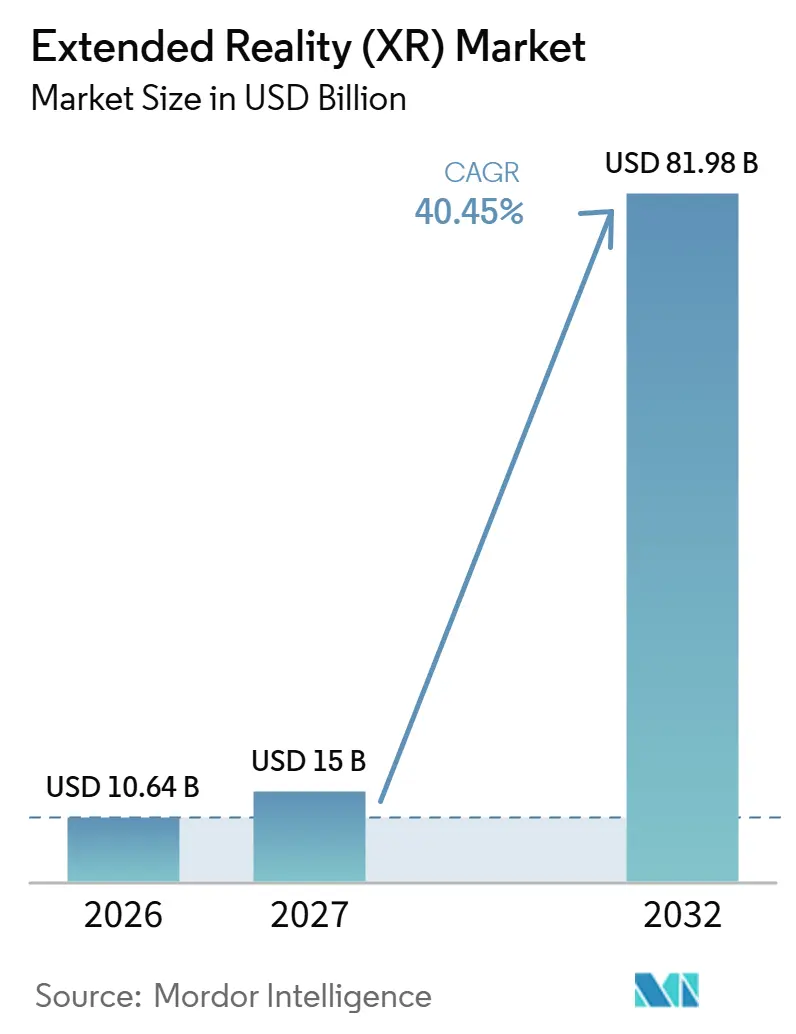
La taille du marché de la réalité étendue (XR) est estimée à 10,64 milliards USD en 2026 et devrait atteindre 15 milliards USD en 2027, pour atteindre 81,98 milliards USD d'ici 2032, avec un CAGR de 40,45 % de 2027 à 2032.
Les jumeaux numériques industriels et la formation collaborative connectent les interfaces immersives aux tâches opérationnelles, créant une demande pour le développement et le déploiement d'applications. Aux États-Unis, la formation en réalité virtuelle (VR) associe les installations de casques à l'instruction institutionnelle sur l'ensemble des sites opérationnels. La réalité augmentée (AR) sur téléphone élargit l'accès via des appareils qualifiés, créant une voie parallèle pour les applications ne nécessitant pas d'affichages portables. Les coûts des équipements et l'inconfort lors des sessions prolongées peuvent ralentir l'adoption des casques, offrant aux fournisseurs une opportunité commerciale dans la mise en œuvre et la formation associées aux systèmes répondant à des tâches opérationnelles spécifiques.
Points clés du rapport
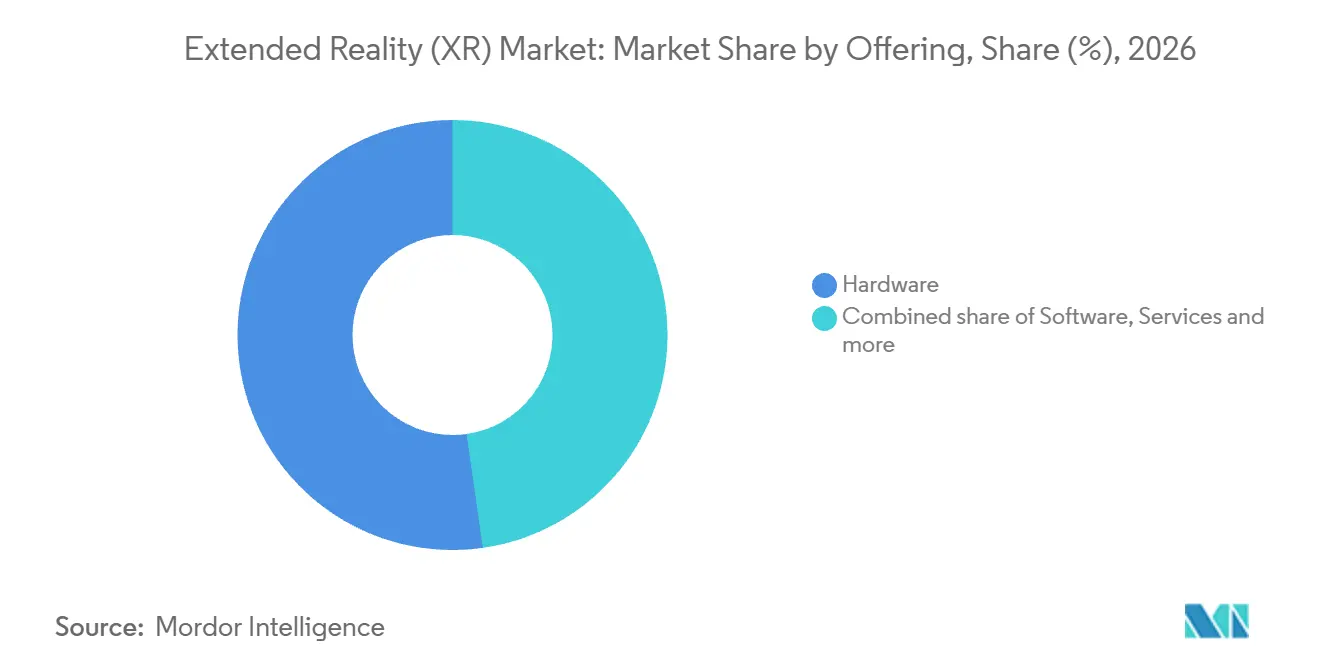
- Par offre, le matériel a dominé avec une part de marché de la réalité étendue (XR) de 52,25 % en 2026, tandis que les services devraient connaître la croissance la plus rapide avec un CAGR de 40,9 % de 2027 à 2032.
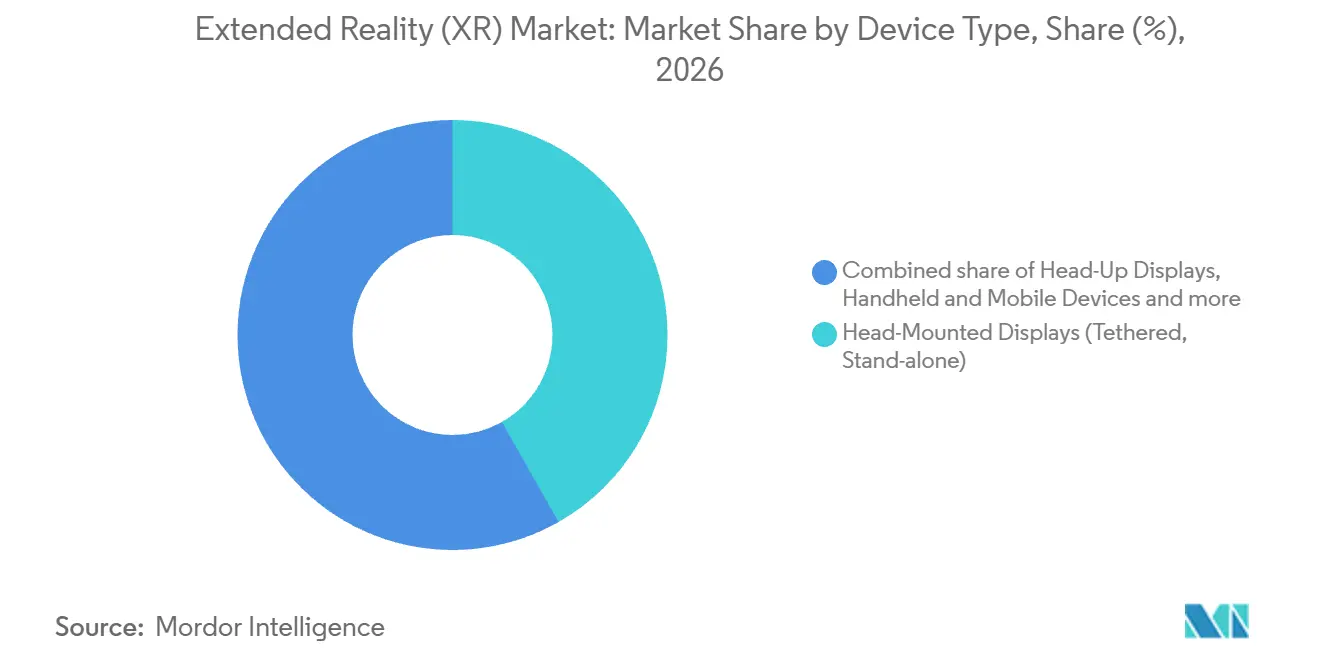
- Parmi les types d'appareils, les casques (filaires, autonomes) ont détenu la plus grande part, soit 41,78 % des revenus XR en 2026, et les autres appareils devraient constituer le segment à la croissance la plus rapide avec un CAGR de 41,7 % de 2027 à 2032.
- Parmi les technologies, la réalité augmentée (AR) a dominé avec une part de 42,77 % de la taille du marché de la réalité étendue (XR) en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 41,2 % de 2027 à 2032.
- Au sein des secteurs d'utilisation final, les jeux et le divertissement ont dominé avec 38,21 % des revenus XR en 2026, tandis que la santé et les sciences de la vie devraient connaître la croissance la plus rapide avec un CAGR de 40,7 % de 2027 à 2032.
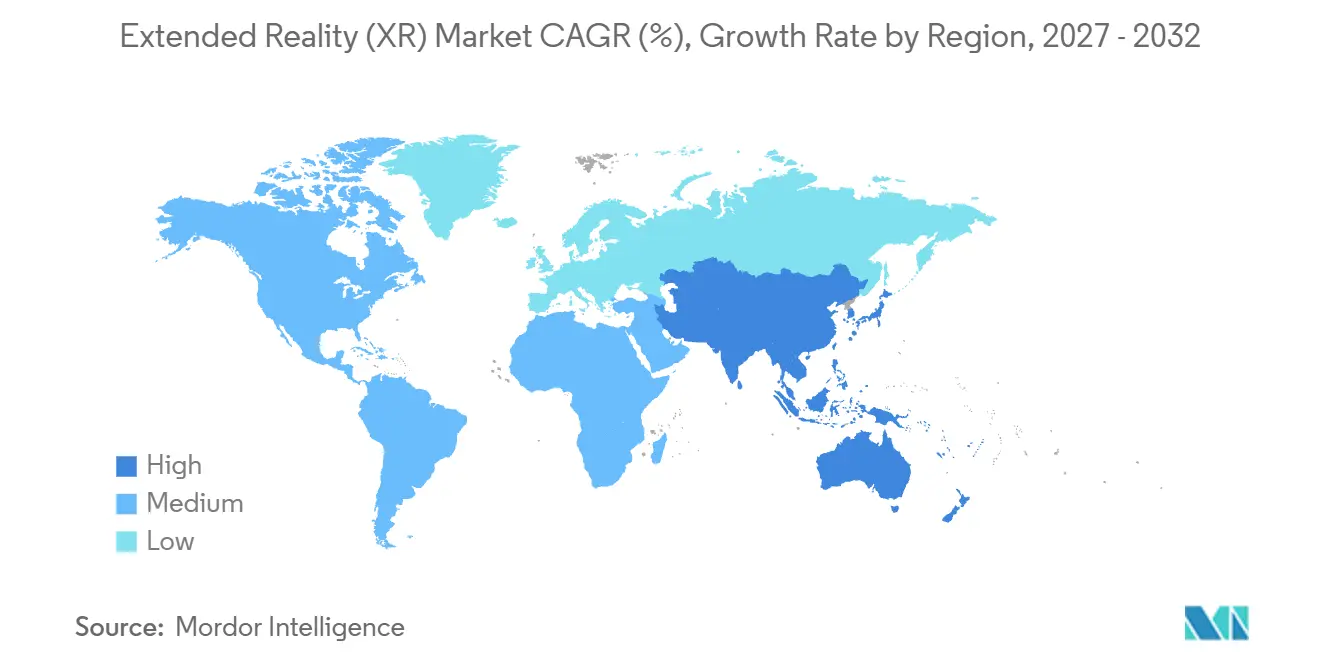
- Par région, l'Amérique du Nord était la plus grande région avec 36,37 % des revenus XR en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 41 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la réalité étendue (XR)*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la couverture 5G et synergie avec l'informatique en périphérie | +10% | Europe, Asie-Pacifique et Amériques | Moyen terme (2-4 ans) |
| Intégration croissante de la XR dans les jumeaux numériques et les cadres Industrie 4.0 | +12% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Demande croissante des entreprises en matière de formation à distance immersive | +11% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Intégration grand public de capteurs spatiaux dans les smartphones | +9% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Financement public pour la R&D liée au métavers | +5% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Adoption de normes XR ouvertes réduisant la dépendance aux fournisseurs | +4% | États-Unis, Royaume-Uni et Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la couverture 5G et synergie avec l'informatique en périphérie
La portée du réseau élargit l'audience potentielle des services XR qui peuvent partager le traitement entre un appareil et le réseau. L'UIT a rapporté que la couverture 5G avait atteint 55 % de la population mondiale en 2025. Le rapport technique 2025 du 3GPP décrit comment les applications XR peuvent bénéficier du traitement en périphérie, notamment pour la génération et le rendu de scènes. L'UIT a établi la couverture 5G à 74 % de la population en Europe, 70 % en Asie-Pacifique et 60 % dans les Amériques en 2025. Cette portée du réseau constitue une base de diffusion pour le rendu assisté en périphérie dans le marché de la réalité étendue, où les applications adoptent l'architecture proposée.
Intégration croissante de la XR dans les jumeaux numériques et les cadres Industrie 4.0
La planification d'usine crée une demande d'interfaces immersives qui aident les ingénieurs à identifier les problèmes avant le début de la production. En mai 2025, Stellantis a rapporté que son déploiement de réalité virtuelle avait permis d'identifier et de résoudre des problèmes potentiels sur la chaîne de montage avant la production. Le laboratoire de réalité virtuelle du constructeur automobile a également intégré des jumeaux numériques. Le résultat rapporté établit un usage en préprod pour la réalité virtuelle, tandis que les jumeaux numériques constituent une capacité supplémentaire au sein du laboratoire. Les fournisseurs du secteur de la réalité étendue qui vendent des solutions de planification d'usine rencontrent leurs acheteurs au stade de l'ingénierie, lorsque les problèmes d'assemblage peuvent être résolus avant qu'une ligne entre en production.
Demande croissante des entreprises en matière de formation à distance immersive
Les répétitions partagées font de la formation à distance immersive un moyen de développer la pratique en équipe parallèlement à l'instruction individuelle. Le rapport 2026 de Varjo sur la XR dans la formation par simulation a identifié la formation multi-utilisateurs ou conjointe comme une priorité parmi ses répondants du secteur de la formation par simulation. Par ailleurs, Vertex Solutions a achevé le déploiement de 25 dispositifs de formation en réalité mixte T-38 sur 4 bases de formation de pilotes de l'US Air Force en 2026. Le déploiement sur plusieurs sites établit une base physique pour l'instruction immersive, tandis que les priorités des répondants identifient un besoin distinct pour les exercices conjoints. Étant donné que Varjo a constaté que la formation immersive est la plus efficace lorsqu'elle complète les simulateurs traditionnels et les exercices réels, l'opportunité commerciale pour les fournisseurs de simulation réside dans l'intégration du contenu d'exercices conjoints dans ces flux de formation établis plutôt que dans leur remplacement, créant ainsi des opportunités de croissance pour le marché de la réalité étendue.
Intégration grand public de capteurs spatiaux dans les smartphones
La réalité augmentée sur téléphone élargit le canal de distribution potentiel pour le contenu immersif au-delà des casques dédiés, reflétant les tendances du marché XR vers des expériences sur smartphone plus accessibles. ARCore de Google utilise les caméras et les capteurs inertiels du téléphone pour suivre la position et comprendre l'environnement sur une grande variété de téléphones Android qualifiés. Cela offre aux développeurs une interface spatiale construite autour des capacités des téléphones pris en charge. Par ailleurs, Snap a rapporté plus de 9 milliards d'utilisations quotidiennes de lentilles AR dans la caméra Snapchat en moyenne au premier trimestre 2026.[1] Cette activité basée sur la caméra démontre l'échelle que peuvent atteindre les expériences de réalité augmentée accessibles, tandis que le suivi par téléphone fournit un mécanisme pour les applications spatiales. Les fournisseurs de dispositifs portables font face à une tâche de différenciation spécifique lorsque la réalité augmentée basée sur la caméra atteint déjà les utilisateurs via les téléphones.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés des optiques et processeurs haute fidélité | -4.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Mal des transports et limitations ergonomiques pour les utilisateurs | -3% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes en matière de confidentialité des données dans les analyses de suivi oculaire et manuel | -2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Écosystème fragmenté des outils de création de contenu | -1% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés des optiques et processeurs haute fidélité
Les dépenses initiales en matériel font de la vente au détail immersive une décision d'accès autant qu'une décision de contenu. Des entretiens d'experts rapportés dans une étude de 2025 ont identifié les coûts d'acquisition d'équipements de réalité virtuelle et les achats initiaux de casques comme des obstacles pour les détaillants envisageant les achats en réalité virtuelle.[2] Lors d'entretiens début 2025, la grande majorité des experts ont qualifié le coût des casques de défi majeur à l'adoption, et un interviewé a déclaré que le prix de 3 499 USD de l'Apple Vision Pro pourrait dissuader les acheteurs potentiels. Les expériences en magasin exigent que les détaillants équipent l'installation, tandis que l'accès à la réalité virtuelle à domicile dépend du fait que les clients possèdent des casques. Cela répartit la charge commerciale entre l'entreprise fournissant l'équipement et l'acheteur censé le posséder. Déplacer les achats en réalité virtuelle hors du magasin transfère l'exigence de casque aux clients plutôt que d'éliminer le coût d'adoption.
Mal des transports et limitations ergonomiques pour les utilisateurs
Les sessions XR prolongées font de la tolérance physique un élément du dossier commercial pour les applications immersives soutenues. Dans les applications nécessitant une utilisation prolongée, le poids du casque, l'équilibre et le contenu des images virtuelles peuvent provoquer un inconfort physique et visuel, des tensions musculaires et des nausées. Cela limite la confiance avec laquelle un opérateur peut considérer le temps supplémentaire passé avec le casque comme une instruction utilisable supplémentaire. Le contenu nécessitant une immersion continue fait donc face à un obstacle d'adoption différent d'une expérience que les utilisateurs peuvent facilement interrompre. Le 15 octobre 2025, Apple a présenté un Vision Pro amélioré avec un double bandeau tricoté contrebalancé destiné à améliorer le confort, l'équilibre et la stabilité. L'équilibre du poids seul ne peut pas établir l'adéquation pour une utilisation prolongée lorsque les images virtuelles peuvent également causer un inconfort.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la réalité étendue (XR)
Par offre :
échelle du matériel et engagements de serviceLe matériel représentait une part de 52,25 % de la taille du marché de la réalité étendue (XR) en 2026. Au quatrième trimestre 2025, Vuzix a reçu et exécuté près de 1 million USD de commandes complémentaires pour des kits de lunettes intelligentes AR M400 personnalisées auprès d'un grand détaillant en ligne. Au deuxième trimestre 2026, il a également étendu les déploiements du M400 dans les centres de traitement des commandes d'Amazon. Les commandes complémentaires et les déploiements élargis d'Amazon font des achats supplémentaires au sein d'opérations d'entrepôt établies une source concrète d'activité matérielle.
Les services sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 40,9 % de 2027 à 2032. Le 7 août 2025, le Département de la sécurité publique du Texas a attribué à Operator XR LLC, filiale américaine en propriété exclusive de xReality Group Limited, un contrat pour des licences OP-2 et des systèmes de formation en réalité virtuelle. Le contrat comprenait la mise en œuvre, la formation et 2 ans de support.[3] 3 années supplémentaires de support étaient optionnelles, l'option étant exerçable en exercice fiscal 2028 selon la mise à jour des résultats de l'exercice fiscal 2026 du fournisseur. La mise en œuvre sécurise l'engagement initial, tandis que la durée de support optionnelle laisse les revenus de service ultérieurs dépendants de la décision de renouvellement de l'acheteur.



Par type d'appareil :
les casques dominent tandis que l'interaction spécialisée se développeLes casques de réalité virtuelle (filaires, autonomes) représentaient une part de marché de la réalité étendue (XR) de 41,78 % en 2026. Meta a déclaré que son écosystème Quest avait atteint un nombre record d'utilisateurs uniques en 2025. La participation existante à l'écosystème offre aux fournisseurs d'applications une audience utilisant déjà le format d'appareil, ce qui peut soutenir le contenu développé autour de son modèle d'interaction.
Les autres appareils sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 41,7 % de 2027 à 2032. Virtuix Holdings Inc. a signalé que les nouvelles commandes du système Omni One ont augmenté de 72 % au trimestre clos le 30 juin 2026, par rapport au trimestre de l'année précédente. Ses tapis roulants omnidirectionnels permettent la marche et la course dans les applications de réalité virtuelle, ajoutant la locomotion à l'interaction immersive. Les affichages tête haute servent les applications automobiles, Jiangsu New Vision Automotive Electronics ayant déclaré des ventes de 180 000 unités CyberVision AR-HUD en 2025.

Par technologie :
la demande en RA rencontre l'exécution de la fabricationLa réalité augmentée (AR) était le segment le plus important avec 42,77 % des revenus en 2026 et est prévue comme le segment à la croissance la plus rapide, avec un CAGR de 41,2 % de 2027 à 2032. Rokid a signalé 300 000 commandes en 2025 pour les Rokid Glasses, son produit de lunettes intelligentes IA et AR. Il a indiqué que 30 % à 40 % des commandes ont été reportées à 2026 en raison d'une capacité de production insuffisante, plaçant une partie de l'opportunité commerciale derrière une contrainte de fabrication.
La réalité virtuelle (VR) aide les employeurs à distribuer des formations immersives dans leurs propres opérations. Au 28 février 2025, Jotun avait envoyé 70 casques de réalité virtuelle depuis son siège social en Norvège vers des installations de production et des bureaux régionaux dans le monde entier pour la formation aux procédures de base des employés. Lorsque les sites enseignent la même procédure, le contenu de formation peut être réutilisé d'un site à l'autre, augmentant son audience potentielle sans nécessiter une application différente pour chaque casque.
Par secteur d'utilisation final :
les revenus du contenu et la pratique clinique façonnent l'adoptionLes jeux vidéo et le divertissement détenaient une part de marché de la réalité étendue de 38,21 % en 2026, ce qui en fait le segment le plus important. Le directeur des jeux de Meta a rapporté que plus de 100 titres sur sa boutique avaient généré plus de 1 million USD de revenus bruts en 2025. Les types de jeux atteignant ce seuil étaient diversifiés, selon Meta. Cela donne aux développeurs un point de référence commercial au niveau du titre, où la différenciation peut provenir du choix d'une expérience et d'un public au sein du même écosystème d'appareils. Meta a également indiqué que les revenus bruts de l'Horizon Store n'avaient que très légèrement augmenté en 2025 par rapport à 2024, une année de lancement de nouveau casque, situant ces recettes de titres dans une boutique à croissance lente.
La santé et les sciences de la vie devraient être le segment à la croissance la plus rapide, avec un TCAC de 40,7 % de 2027 à 2032. En juin 2026, le Bergen New Bridge Medical Center à Paramus, dans le New Jersey, a lancé la formation infirmière Osso VR pour l'intégration et la pratique procédurale, notamment l'insertion de perfusions intraveineuses et les changements de pansements sur cathéter central. Le Princess Alexandra Hospital NHS Trust a également signé un contrat d'accès à la plateforme Oxford Medical Simulation Limited d'un an pour une exigence de formation d'une école de fondation, couvrant la période du 12 août 2025 au 11 août 2026. Les deux applications associent la XR à une instruction médicale définie, offrant aux fournisseurs une application ancrée dans la pratique des compétences et un accès structuré. Le contrat d'un an du Princess Alexandra s'est terminé le 11 août 2026, laissant les revenus récurrents de la plateforme dépendants d'un nouvel accord d'accès.
Analyse géographique
Marché de la réalité étendue (XR) en Amérique du Nord
L'Amérique du Nord représentait 36,37 % de la taille du marché de la réalité étendue (XR) en 2026, ce qui en fait la plus grande géographie. Au printemps 2025, l'armée de l'air américaine a commandé 31 dispositifs de formation immersive améliorés pour les Fondamentaux du bombardier de chasse, destinés à soutenir une instruction haute fidélité pour 500 étudiants par an. L'Unité d'innovation de la défense a fait passer Vertex Solutions et Metrea Simulations à des contrats de production pour cette exigence de formation. Étant donné que la commande était dimensionnée selon le débit annuel d'étudiants déclaré, les fournisseurs font face à une exigence de livraison de production attachée à un programme de formation défini.
Marché de la Réalité Étendue (XR) en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 41 % de 2027 à 2032. L'Administration nationale du cinéma de Chine a soutenu les projections publiques de films VR dans les cinémas et autres bâtiments permanents répondant aux normes nationales de sécurité via son avis de 2025. Les cinémas peuvent déposer un dossier auprès de leur autorité cinématographique d'approbation, les autres établissements qualifiés peuvent demander une licence d'exploitation de projection de films, et les établissements détenant ou demandant cette licence doivent se connecter au système national de billetterie cinématographique. Le contenu, les terminaux, les logiciels de lecture et les établissements doivent respecter les normes techniques nationales. L'opportunité commerciale associe l'exploitation des établissements à l'intégration de contenu et de lecture conformes, permettant aux fournisseurs d'équipements de concourir pour l'installation de projection en tant que système.
L'Amérique du Sud, l'Europe et le Moyen-Orient et l'Afrique présentent différentes utilisations institutionnelles, allant des routines industrielles à la formation formelle des pilotes et à la répétition clinique. Nestlé a lancé sa plateforme NesVerso activée par VR et IA à Caçapava au Brésil en avril 2025, avec la maintenance autonome comme premier cours. BRUNNER Elektronik de Suisse a obtenu en juin 2025 la qualification selon les normes de l'Agence de la sécurité aérienne de l'Union européenne pour le NOVASIM MR DA42 alimenté par Varjo Technologies Oyj, un entraîneur de procédures de vol et de navigation II répliquant le Diamond DA42 pour des heures de formation civile reconnues. Le Centre hospitalier spécialisé du roi Faisal d'Arabie Saoudite a indiqué en juin 2025 que sa division des affaires académiques et de formation déployait la VR pour la répétition clinique, des soins d'urgence à la planification chirurgicale. La qualification européenne associe la réalité mixte à des crédits de formation reconnus, tandis que les exemples d'usine et d'hôpital mettent l'accent sur la répétition spécifique aux tâches, créant des exigences différentes en matière de contenu et de mise en œuvre.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des fournisseurs commercialisant du matériel XR connecté et des logiciels associés. Les États-Unis offrent des voies d'exploitation conditionnelles dans la bande 6 GHz, tandis que le Brésil et l'Allemagne appliquent des cadres d'équipement aux produits concernés. La norme AR portable recommandée de la Chine et les orientations sur les retours haptiques XR fournissent des références techniques spécifiques aux produits. La Chine exige également que les fabricants ou importateurs d'équipements de transmission radio destinés à la vente ou à l'utilisation sur le marché intérieur demandent une approbation de type, à l'exception des équipements à courte portée et à très faible puissance.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine |
|---|---|---|---|---|
| Autorité principale | Commission fédérale des communications | Agência Nacional de Telecomunicações (Anatel) | Bundesnetzagentur | Administration nationale de normalisation de Chine |
| Instruments ou orientations clés | FCC 24-125 ; FCC 26-1, en vigueur le 27 avril 2026 | Résolution 715/2019 telle que modifiée par la Résolution 780/2025 | FuAG et EMVG ; dispositions applicables de la loi sur l'IA | GB/T 45286-2025 recommandé ; orientation GB/Z 202-2026 |
| Effet commercial | Accès à la bande 6 GHz pour les appareils à très faible puissance couverts ou à puissance variable géolocalisée, sous réserve de conditions spécifiques à la classe | Homologation avant utilisation ou vente de produits de télécommunication couverts ; approbation préalable à l'importation lorsque les procédures l'exigent | Conformité radio et compatibilité électromagnétique ; obligations liées à l'IA lorsque le système entre dans le champ d'application | Références techniques pour la RA portable et les retours haptiques XR basés sur des modèles |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||
L'attractivité des États-Unis bénéficie de l'autorisation du 27 avril 2026 pour l'exploitation à puissance variable géolocalisée dans les bandes U-NII-5 et U-NII-7, ajoutant une voie de conception sous les exigences de géolocalisation et de protection contre les interférences. Les amendements du Brésil en vertu de la Résolution 780/2025 sont entrés en vigueur en décembre 2025, rendant les vendeurs et les plateformes numériques impliqués dans les ventes de télécommunications couvertes conjointement responsables, notamment pour la divulgation et la vérification du code d'homologation, et la procédure d'homologation préalable à l'importation d'Anatel en vertu de l'Ato 18.086/2025 est entrée en vigueur le 25 mai 2026, de sorte que les deux changements sont déjà opérationnels et Anatel enregistre son examen de la Résolution 715 comme clos, soutenant une lecture Sans changement. Les phases conditionnelles de la loi sur l'IA en Allemagne s'appliquent le 2 décembre 2027 pour les systèmes à haut risque spécifiés à l'Annexe III et le 2 août 2028 pour l'IA à haut risque intégrée dans des produits réglementés couverts par l'Annexe I. La note Moyenne de la Chine reflète l'approbation radio conditionnelle, tandis que la transition de la bande ultra-large (UWB) du 1er août 2025 permet aux équipements précédemment approuvés d'être vendus et utilisés jusqu'à leur retrait, soutenant une lecture Sans changement pour les fournisseurs conservant ces conceptions.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en appareils, le développement d'applications et les services de déploiement, avec différentes étapes capturant les revenus via les ventes d'équipements, l'accès aux logiciels et le support contractuel. Unity vend des abonnements Pro payants qui incluent des outils pour créer des applications spatiales 3D pour Apple Vision Pro. Operator XR LLC, filiale américaine en propriété exclusive de xReality Group Limited, regroupe la mise en œuvre, la formation et le support avec les systèmes de formation VR.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en appareils | Marques de casques telles que Meta Platforms Inc. (Reality Labs) et Samsung Electronics Co. Ltd. | Ventes de casques | Coordination de la configuration de l'appareil et de la plateforme | Valider les configurations de plateforme avant le déploiement des applications |
| Développement d'applications XR | Fournisseurs de logiciels XR tels que Unity Technologies Inc. et PTC | Abonnements payants aux outils de développement tels que Unity Pro | Effort de validation sur les appareils cibles | Réutiliser le contenu principal et tester les interactions spécifiques aux appareils |
| Déploiement et support | Fournisseurs de systèmes XR tels que Operator XR LLC, filiale américaine en propriété exclusive de xReality Group Limited | Paiements contractuels pour la mise en œuvre, la formation et le support groupés | Configuration spécifique à l'application et formation des utilisateurs | Organiser la mise en œuvre et former les utilisateurs avant la remise |
| Source: Mordor Intelligence | ||||
Les abonnements aux outils logiciels et les contrats de mise en œuvre groupés monétisent différentes capacités autour du processus de déploiement XR. Les outils de développement couvrent plusieurs plateformes cibles, tandis que la mise en œuvre et la formation répondent à l'utilisation opérationnelle d'un client. Lorsque la mise en œuvre et le support sont inclus dans un contrat de système, l'expertise en déploiement fait partie de ce que les fournisseurs vendent, de sorte que la disponibilité du produit seul ne complète pas l'offre commerciale.
Paysage concurrentiel
Concentration du Marché
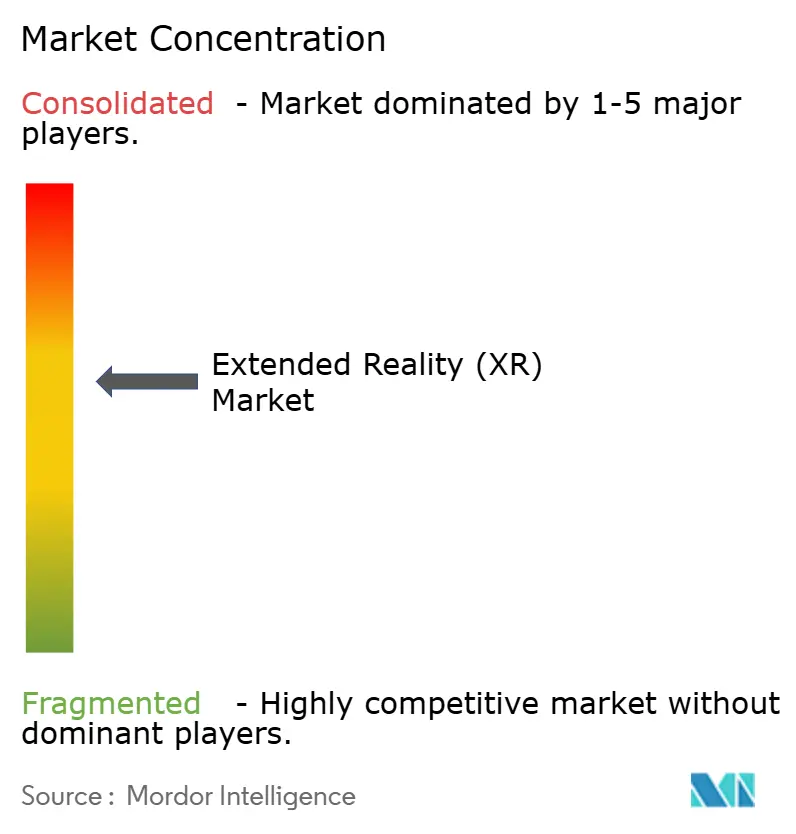
La concurrence est modérément concentrée au niveau de la plateforme, avec de grandes entreprises technologiques couvrant le traitement, les casques et les logiciels. Qualcomm Technologies Inc. fournit la plateforme de processeur XR pour Galaxy XR, et Meta Platforms Inc. (Reality Labs) vend des casques Quest. Sony Group Corp. participe via PlayStation VR2 de Sony Interactive Entertainment, tandis que Microsoft Corp. fournit des logiciels de collaboration immersive et Apple Inc. fournit Vision Pro et visionOS. Meta a annoncé un début de vente de Quest 3 et Quest 3S au Mexique le 20 mai 2025, son premier marché latino-américain pour la famille Quest 3. L'ouverture de canaux de vente nationaux peut largir la base d'acheteurs pour une plateforme existante, faisant de la portée de distribution un atout concurrentiel aux côtés des processeurs et des appareils.
Les actions sur les prix donnent aux marques de casques un moyen d'élargir l'accès tout en conservant une proposition d'appareil établie. En février 2025, Sony Interactive Entertainment a annoncé une réduction du prix recommandé du PlayStation VR2 à partir de mars, avec des dates de début locales et la disponibilité des offres groupées variant selon le pays ou la région. Le 15 avril 2026, Sony Electronics a indiqué que sa suite logicielle de capture spatiale XYN pour la création d'actifs 3D à partir d'espaces réels devrait être disponible pour les clients professionnels américains à partir de l'été 2026. La suite logicielle annoncée étend la direction concurrentielle de Sony du prix des casques grand public à la production de contenu professionnel. Ces initiatives s'adressent à des acheteurs différents, l'accessibilité influençant l'accès des joueurs et la capture spatiale soutenant le travail de génération d'actifs des créateurs.
Les durées de vie des logiciels et l'éligibilité au déploiement façonnent également la direction concurrentielle pour la XR en entreprise. En février 2025, Microsoft Corp. a indiqué que HoloLens 2 n'était plus fabriqué et était en rupture de stock dans toutes les géographies. Les organisateurs, co-organisateurs et participants sous licence commerciale peuvent utiliser Teams Immersive sur PC, Mac et Meta Quest jusqu'à sa retraite programmée le 2 avril 2027, avec un support se poursuivant jusqu'à cette date. Les environnements GCC, GCCH, cloud souverain et EDU de Microsoft Corp. sont exclus. Les environnements pris en charge et les durées de vie des services deviennent des tests distincts pour les projets XR sensibles à la conformité, chacun pouvant exclure une combinaison matérielle et logicielle autrement attractive.
Leaders du secteur de la réalité étendue (XR)
-
Qualcomm Technologies Inc.
-
Meta Platforms Inc. (Reality Labs)
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Réalité Étendue (XR) Entreprises couvertes dans ce rapport
- Meta Platforms Inc. (Reality Labs)
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- HTC Corp. (Vive)
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Google XR)
- Pico Interactive Inc. (ByteDance)
- Varjo Technologies Oyj
- Magic Leap Inc.
- Nvidia Corp.
- Unity Technologies Inc.
- Vuzix Corp.
- Lenovo Group Ltd.
- Snap Inc.
- Niantic Spatial Inc.
- Ultraleap Ltd.
- HP Inc.
- Immersion Corp.
Opportunités clés pour les acteurs du marché
Ces opportunités comparent les services gérés d'appareils, les applications d'entreprise dédiées et la capacité supplémentaire de formation au pilotage comme voies vers les revenus XR. Le 8 avril 2026, Samsung Electronics Co. Ltd. a ajouté la prise en charge d'Android Enterprise à Galaxy XR pour les déploiements d'entreprise entièrement gérés et dédiés appartenant à l'entreprise. Les modes d'appareils entièrement gérés et dédiés séparent l'administration de la flotte de la conception d'une application XR spécifique.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Mise en œuvre et support de flotte XR | Contrôles de flotte d'entreprise Galaxy XR appartenant à l'entreprise | Équipes de formation et de technologie en entreprise | Regrouper la configuration, le déploiement des applications et le support | Intégration des contrôles de flotte avec l'application de formation | Samsung Electronics Co. Ltd. ; fournisseurs de déploiement XR |
| Stations XR industrielles dédiées | Prise en charge des appareils dédiés Galaxy XR | Équipes d'ingénierie de fabrication et de formation | Créer des applications spécifiques aux tâches pour les postes de travail partagés | Contenu spécifique aux tâches et intégration des flux de travail | Samsung Electronics Co. Ltd. ; développeurs XR industriels |
| Systèmes supplémentaires de formation immersive au pilotage | Demande de capacité de formation de pilotes haute fidélité | Organisations de formation à l'aviation militaire | Adapter les packages de simulateur aux exigences de formation sur aéronef définies | Simulation et acceptation de formation spécifiques à la plateforme | Vertex Solutions ; Metrea Simulations |
| Source: Mordor Intelligence | |||||
Les modes de gestion documentés concernent les appareils appartenant à l'entreprise, plaçant leur opportunité immédiate avec les flottes institutionnelles et les postes de travail partagés. Pour les fournisseurs de formation au pilotage, l'opportunité est centrée sur les systèmes adaptés à une exigence d'instruction définie. Dans l'ensemble des opportunités, l'ouverture centrale est un package d'application reproductible qui combine contenu, configuration et support pour une tâche d'acheteur identifiée.
Développements récents du secteur sur le marché de la réalité étendue (XR)
- Sep 2026 : Meta a ouvert les commandes en ligne de Meta Ray-Ban Display aux États-Unis, au Canada et au Royaume-Uni, et a annoncé des précommandes progressives en France, en Italie et en Allemagne, nommant le 13 octobre comme date de début de vente au détail prévue.
- Sep 2026 : Snap Inc. a présenté SPECS Intelligence pour ses lunettes AR SPECS et a ouvert un aperçu iOS américain pour les utilisateurs âgés de 18 ans et plus.
- Avr 2026 : Samsung Electronics Co. Ltd. a ajouté la prise en charge d'Android Enterprise à Galaxy XR, incluant des cas d'utilisation d'appareils entièrement gérés et dédiés pour les déploiements d'entreprise appartenant à l'entreprise.
Marché de la Réalité Étendue (XR) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la réalité étendue (XR) mesure les dépenses annuelles mondiales en matériel, logiciels et services qui fournissent ou soutiennent des expériences de réalité virtuelle, augmentée ou mixte à des fins grand public et professionnelles. Il inclut les offres XR vendues dans toutes les régions.
Exclusions du périmètre : les contenus autonomes non conçus pour une utilisation en AR, VR ou MR, ainsi que les solutions d'affichage 2D uniquement non-XR, sont exclus.
Aperçu de la segmentation
- Par offre
- Matériel
- Logiciel
- Services
- Par type d'appareil
- Affichages montés sur la tête (filaires, autonomes)
- Affichages tête haute
- Appareils portables et mobiles
- Autres
- Par technologie
- Réalité virtuelle (VR)
- Réalité augmentée (AR)
- Réalité mixte (MR)
- Par secteur d'utilisation final
- Jeux et divertissement
- Santé et sciences de la vie
- Industrie et fabrication
- Commerce de détail et commerce électronique
- Éducation et formation
- Aérospatiale et défense
- Architecture, ingénierie et construction
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques telles que les données de l'Union internationale des télécommunications, les travaux techniques du 3GPP, la documentation ARCore de Google pour les développeurs et les documents OpenXR du groupe Khronos fournissent des indicateurs sur la connectivité, l'architecture de rendu, les capacités des appareils et l'interopérabilité des logiciels. Les analystes utilisent ces indicateurs pour évaluer la préparation des infrastructures et l'interopérabilité entre les régions et les types d'appareils.
Les dépôts d'entreprises, les communications aux investisseurs, les informations sur les produits, les communiqués de déploiement et la presse réputée peuvent apporter des preuves sur l'activité des fournisseurs, les prix, les lancements, les achats et les cas d'utilisation. Les analystes comparent ces signaux avec les sources techniques publiques et les limites du marché. Les sources mentionnées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des fournisseurs de matériel, de logiciels et de services XR, des participants aux canaux de distribution, ainsi que des acheteurs grand public et professionnels en Asie-Pacifique, en EMEA et dans les Amériques. Les responsables fonctionnels et d'unités peuvent valider les conclusions secondaires sur les prix de vente, les délais de déploiement, l'utilisation par secteur d'utilisation final et la composition des offres, tandis que les directeurs généraux et les managers peuvent clarifier les hypothèses de croissance et les contraintes commerciales. Les analystes examineraient les preuves contradictoires par des relances ciblées, enregistreraient les lacunes non résolues pour un traitement de sensibilité et triangularaient les réponses par rapport aux communications publiques et aux preuves échantillonnées des fournisseurs ou des canaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unités : 30 % | EMEA : 32 % |
| Acteurs de plus petite taille : 25 % | Managers : 50 % | Amériques : 28 % |
Dimensionnement et prévisions du marché
L'analyste ancre une estimation descendante dans les dépenses mondiales en offres XR et la réconcilie avec des agrégations sélectives de fournisseurs, des vérifications de canaux et des prix de vente moyens échantillonnés multipliés par le volume unitaire pour les appareils. Les données sur les expéditions et les prix des casques et des lunettes intelligentes, l'activité de déploiement et de formation en entreprise, la couverture mobile et 5G, ainsi que l'activité divulguée en matière de logiciels et de services contribuent à l'élaboration des estimations de valeur annuelles et des parts de segments par offre, type d'appareil, technologie, secteur d'utilisation final et région. Une régression multivariée peut relier ces indicateurs à la valeur du marché, avec une analyse de scénarios testant différentes trajectoires d'adoption et de prix. Les entretiens primaires remettent en question les hypothèses variables et aident à réconcilier les données contradictoires. Lorsque les données des fournisseurs ou des canaux sont incomplètes, l'analyste encadre les estimations échantillonnées avec des données publiques sur les expéditions, les prix et les entreprises, puis teste les hypothèses concernées dans des scénarios plutôt que de les traiter comme des totaux entièrement observés.
Cycle de validation et de mise à jour des données
Les analystes triangulent les communications des fournisseurs, les indicateurs d'expédition et de prix, les données technologiques et de connectivité, ainsi que les signaux des acheteurs ou des canaux, puis examinent les anomalies et les écarts par rapport aux périodes précédentes et aux indicateurs connexes avant validation. Ils documentent la résolution, recontactent les répondants lorsque les définitions, les délais ou les valeurs déclarées sont en conflit de manière significative, actualisent le modèle annuellement, le réévaluent après des événements de marché importants et effectuent une nouvelle revue avant livraison.
Taille du marché de la réalité étendue XR de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la réalité étendue (XR) mesure les dépenses annuelles mondiales en matériel, logiciels et services qui fournissent ou soutiennent des expériences de réalité virtuelle, augmentée ou mixte à des fins grand public et professionnelles.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier ces indicateurs à la valeur du marché, avec une analyse de scénarios testant différentes trajectoires d'adoption et de prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15 milliards USD (2027) | |
| Société d'études de marché A | 8,26 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 44,9 % à la valeur de ce rapport pour 2027 de 15 milliards USD, 2 ans plus tard. Ses prévisions publiées à la hausse rendent une valeur inférieure pour une année antérieure directionnellement cohérente avec une mesure de marché pour une année ultérieure. |
| Société d'études de marché B | 264,4 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 1 662,7 % à la valeur de ce rapport pour 2027 de 15 milliards USD, 2 ans plus tard. La source associe la réalité étendue à des classifications générales de moniteurs, projecteurs, réception télévisuelle et composants électroniques au-delà des ventes d'offres spécifiques à la réalité étendue. |
Les analystes de Mordor Intelligence triangulent les communications des fournisseurs, les indicateurs d'expédition et de prix, les données technologiques et de connectivité, ainsi que les signaux des acheteurs ou des canaux, puis examinent les anomalies et les écarts par rapport aux périodes précédentes et aux indicateurs connexes avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la Réalité Étendue (XR) et sa croissance projetée ?
Il devrait croître de 15 milliards USD en 2027 à 81,98 milliards USD d'ici 2032, avec un CAGR de 40,45 % de 2027 à 2032.
Qu'est-ce qui stimule l'adoption des produits et services XR ?
Les jumeaux numériques industriels, la formation immersive et la RA sur téléphone soutiennent l'adoption. En 2026, Vertex Solutions a achevé le déploiement de 25 dispositifs de formation en réalité mixte T-38 sur 4 bases de formation de pilotes de l'armée de l'air américaine.
Quelle offre XR détient la plus grande part de revenus ?
Le matériel représentait 52,25 % des revenus XR en 2026, tandis que les services devraient connaître la croissance la plus rapide avec un CAGR de 40,9 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans le secteur XR ?
Le champ concurrentiel comprend Qualcomm Technologies Inc., Meta Platforms Inc. (Reality Labs), Sony Group Corp., Microsoft Corp. et Apple Inc., couvrant le traitement XR, les casques et les logiciels.
Qu'est-ce qui pourrait limiter l'utilisation plus large des systèmes XR immersifs ?
Les coûts des équipements et l'inconfort lors d'une utilisation prolongée peuvent contraindre l'adoption. Un expert interrogé début 2025 a cité le prix de 3 499 USD de l'Apple Vision Pro comme un frein potentiel à l'achat dans le commerce VR.
Quelle région est en tête des dépenses XR et laquelle devrait connaître la croissance la plus rapide ?
L'Amérique du Nord détenait 36,37 % des revenus XR en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 41 % de 2027 à 2032.