
Taille et parts du marché de la réalité augmentée en entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
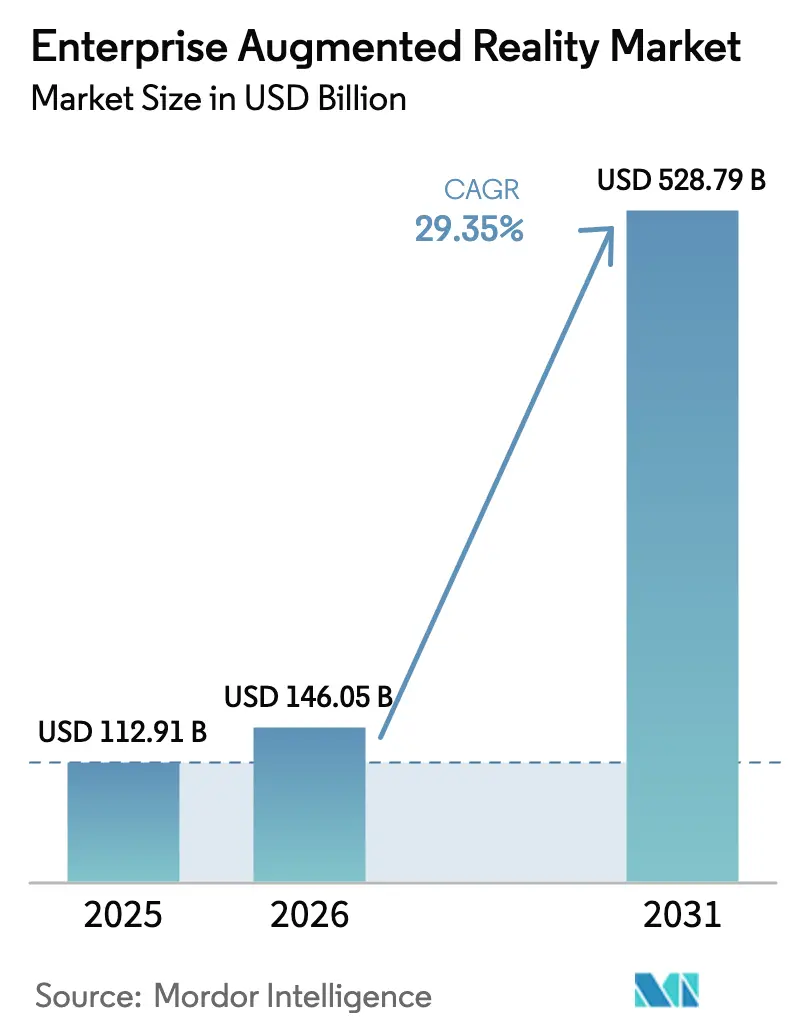
| Taille du Marché (2026) | 146.05 Milliards de dollars |
| Taille du Marché (2031) | 528.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 29.35 % |
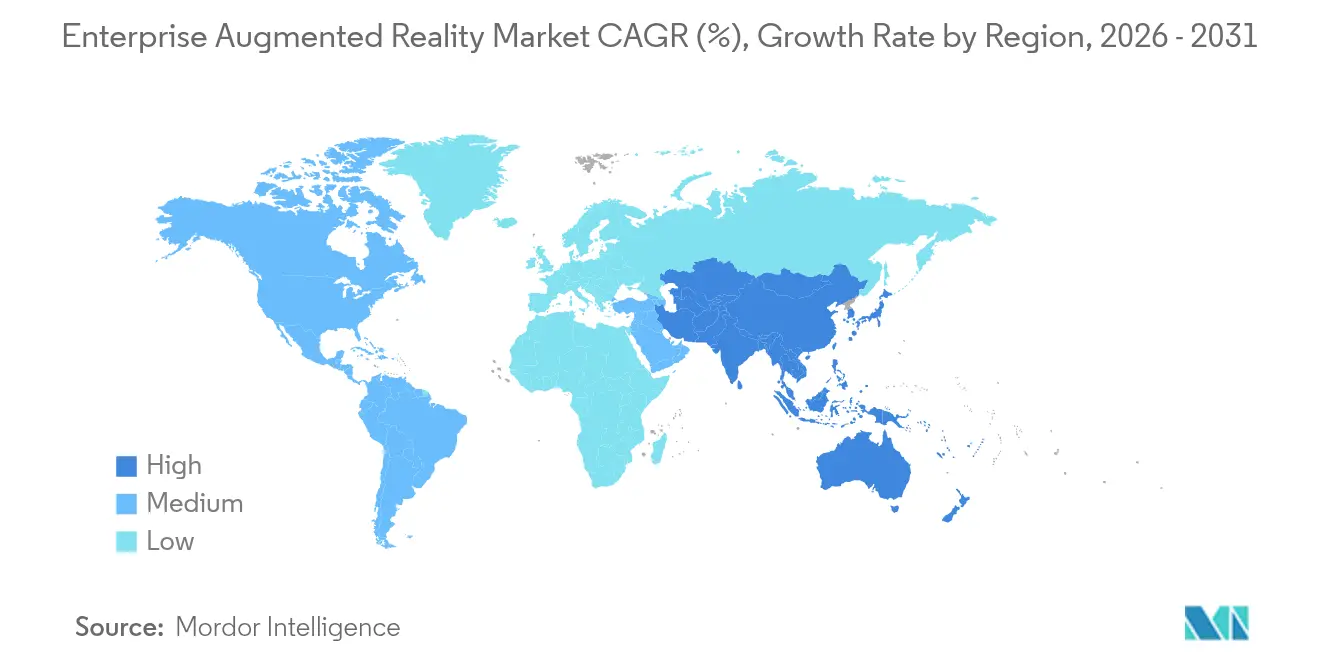
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
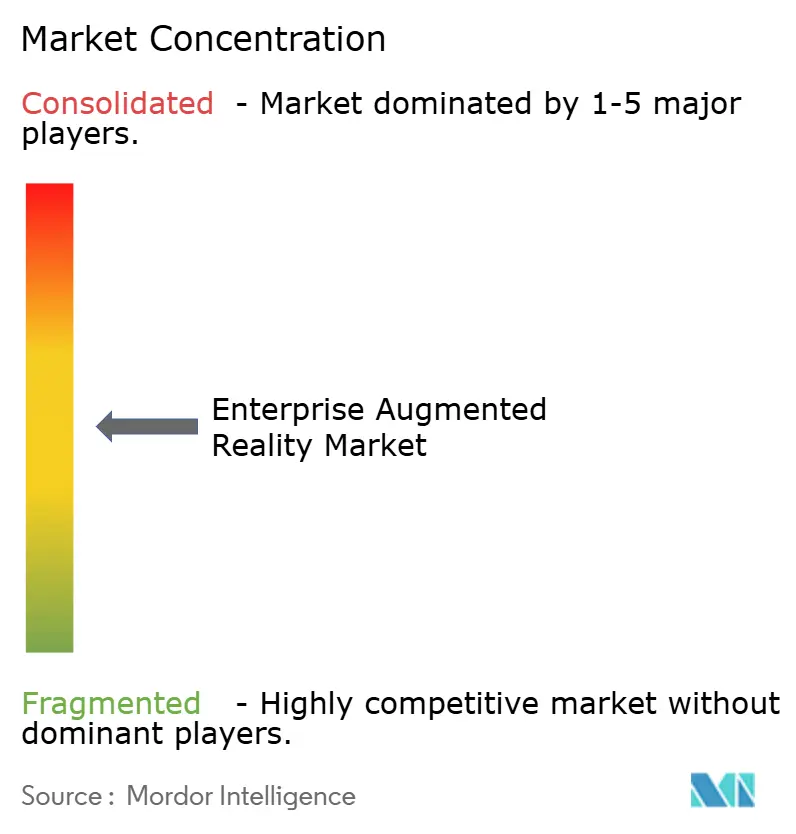
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la réalité augmentée en entreprise par Mordor Intelligence
La taille du marché de la réalité augmentée en entreprise était évaluée à 112,91 milliards USD en 2025 et devrait croître de 146,05 milliards USD en 2026 pour atteindre 528,79 milliards USD d'ici 2031, à un CAGR de 29,35 % au cours de la période de prévision (2026-2031). Le matériel génère actuellement 62,3 % des revenus mondiaux, mais les modèles économiques axés sur les services se développent le plus rapidement, à mesure que les entreprises transfèrent leurs dépenses d'investissement des appareils vers des engagements basés sur les résultats. Cette accélération est alimentée par le déploiement généralisé de la 5G, les architectures de cloud de RA et les puces RISC-V qui réduisent le coût total de possession tout en fournissant la latence ultra-faible requise pour les cas d'utilisation critiques. Les fabricants discrets et les opérateurs du secteur de l'énergie font passer des pilotes éprouvés à des déploiements à l'échelle de l'usine, car l'assistance visuelle en temps réel réduit systématiquement les erreurs, les temps d'arrêt et les cycles de formation. L'intensité concurrentielle reste modérée ; les acteurs des plateformes approfondissent leurs écosystèmes logiciels tandis que les nouveaux entrants exploitent une optique économique et des piles SLAM propriétaires pour remporter des contrats de conception.
Principaux enseignements du rapport
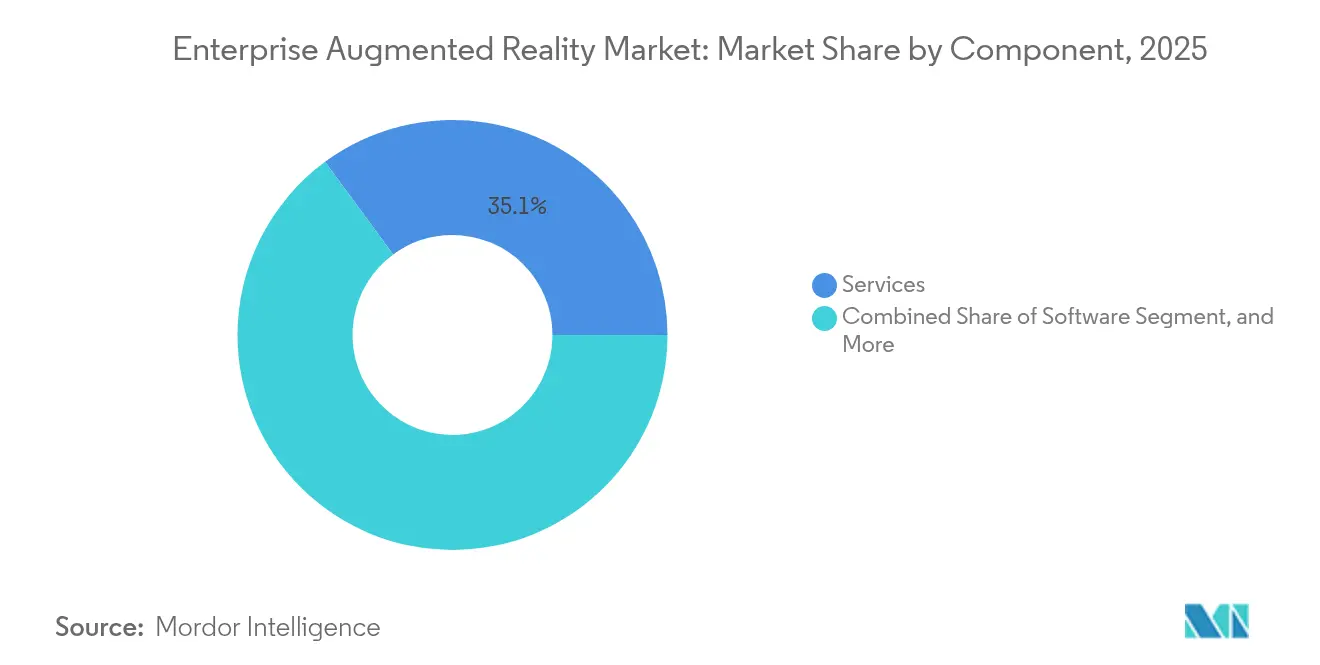
- Par composant, le matériel a représenté 61,45 % de la part du marché de la réalité augmentée en entreprise en 2025, tandis que les services devraient croître à un CAGR de 33,20 % jusqu'en 2031.
- Par type d'appareil, les affichages tête haute ont représenté 51,85 % des revenus en 2025 ; les systèmes de projection/spatiaux devraient se développer à un CAGR de 36,10 % jusqu'en 2031.
- Par déploiement, les mises en œuvre sur site ont représenté 61,90 % des dépenses en 2025 ; le cloud/RA-en-tant-que-service devrait progresser à un CAGR de 34,90 % jusqu'en 2031.
- Par application, l'assistance à distance et la collaboration ont représenté 27,15 % de la taille du marché de la réalité augmentée en entreprise en 2025 ; la gestion des flux de travail et le contrôle qualité progressent à un CAGR de 35,80 % jusqu'en 2031.
- Par secteur d'utilisateur final, la fabrication industrielle a capté 30,05 % de la part de la taille du marché de la réalité augmentée en entreprise en 2025, tandis que l'énergie et les services aux collectivités devraient afficher un CAGR de 32,40 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes pilotes industriels à retour sur investissement rapide et démontré | +4.2% | Mondial, avec une concentration en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Processeurs RISC-V de classe smartphone réduisant le coût des nomenclatures des appareils | +3.8% | Mondial, piloté par les pôles de fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage généralisé à la RA sur affichage tête haute pour les travailleurs de première ligne | +5.1% | Corridors industriels d'Amérique du Nord et d'UE | Moyen terme (2-4 ans) |
| 5G/LTE privée permettant la diffusion de RA à latence ultra-faible | +4.7% | Mondial, avec déploiement précoce sur les marchés développés | Long terme (≥ 4 ans) |
| Crédits d'investissement liés à l'ESG pour les équipements de formation en RA | +2.3% | UE et Amérique du Nord, s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats de jumeaux numériques de l'OSHA pour les usines à haut risque | +3.1% | Amérique du Nord, avec répercussions sur les opérations mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Programmes pilotes industriels à retour sur investissement rapide et démontré
Les entreprises dépassent le stade des preuves de concept car les projets pilotes génèrent systématiquement des économies concrètes et des gains de productivité. L'usine de moteurs de Ford à Dearborn a documenté des gains de qualité mesurables après avoir équipé ses techniciens de HoloLens 2, en formant initialement 25 travailleurs avec l'intention d'étendre à 100 d'ici la fin de l'année.[1]Kelly Tyko, "Ford étend l'utilisation de HoloLens pour les contrôles qualité," Axios, axios.com Des programmes d'entrepôt similaires ont porté la précision de préparation des commandes à 99,9 % dans les opérations de Coca-Cola.[2]Tom Huddleston, "Les casques de RA améliorent la productivité des entrepôts," Business Insider, businessinsider.com Ces succès publiquement rapportés raccourcissent les cycles d'approbation internes et justifient les déploiements multi-sites, accélérant la courbe de pénétration du marché de la réalité augmentée en entreprise.
Processeurs RISC-V de classe smartphone réduisant le coût des nomenclatures des appareils
Les puces RISC-V à code source ouvert offrent une puissance de calcul de niveau smartphone à un coût de nomenclature matériellement inférieur. Le processeur X1 de XREAL a supprimé la nécessité des appareils filaires, permettant à l'entreprise de fixer le prix de ses lunettes intelligentes entre 499 et 599 USD tout en maintenant ses marges brutes.[3]Kif Leswing, "La série XREAL One est lancée avec une nouvelle puce," CNBC, cnbc.com La réduction des coûts élargit la base d'utilisateurs adressables et permet des achats à l'échelle d'une flotte, un levier essentiel pour développer le marché de la réalité augmentée en entreprise dans les segments industriels sensibles aux coûts.
Passage généralisé à la RA sur affichage tête haute pour les travailleurs de première ligne
L'amélioration de l'ergonomie, le champ de vision élargi et l'autonomie de la batterie sur une journée entière ont rendu la RA sur affichage tête haute pratique pour les techniciens de première ligne. Des recherches évaluées par des pairs ont indiqué des gains de productivité allant jusqu'à 15 % sans compromettre la sécurité des travailleurs. À mesure que les dispositifs portables s'intègrent parfaitement aux équipements de protection individuelle et à l'informatique d'entreprise, les flux de travail mains libres remplacent les écrans portatifs, réduisant les obstacles à l'adoption et approfondissant la consommation de contenu de RA par utilisateur.
5G/LTE privée permettant la diffusion de RA à latence ultra-faible
Le rendu de la périphérie vers le cloud sur des tranches 5G dédiées réduit le calcul embarqué et ouvre la voie à des superpositions photoréalistes. Le service Immersive Stream pour XR de Google Cloud présente des expériences sans téléchargement qui fonctionnent sur des clients légers. Les installations nucléaires en République tchèque exécutent désormais des inspections de RA sensibles à la latence via une 5G privée, améliorant la sécurité dans des environnements contraints. Des temps d'aller-retour fiables inférieurs à 20 ms sont essentiels pour les guidages en temps réel et les jumeaux numériques, soutenant la croissance à long terme du marché de la réalité augmentée en entreprise.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lacunes de sécurité dans le calcul en périphérie | -2.8% | Mondial, avec une préoccupation accrue dans les secteurs réglementés | Court terme (≤ 2 ans) |
| Coûts d'intégration des systèmes MES/PLM hérités | -3.4% | Centres de fabrication d'Amérique du Nord et d'UE | Moyen terme (2-4 ans) |
| Chaîne d'approvisionnement en guides d'ondes optiques sous-dotée en personnel | -2.1% | Mondial, concentré dans les pôles de production Asie-Pacifique | Moyen terme (2-4 ans) |
| Litiges croissants de trolls de brevets sur la propriété intellectuelle SLAM | -1.7% | Juridictions juridiques d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes de sécurité dans le calcul en périphérie
La distribution du traitement entre les casques, les passerelles sur site et les nœuds cloud élargit la surface d'attaque, une préoccupation pour les usines gérant des processus propriétaires ou des matières dangereuses. De nombreuses équipes informatiques manquent de guides de sécurité spécifiques à la RA, ce qui entraîne des retards de déploiement jusqu'à ce que les architectures à confiance zéro soient éprouvées. Les audits de conformité ajoutent une charge supplémentaire, freinant temporairement certaines courbes de demande au sein du marché de la réalité augmentée en entreprise.
Coûts d'intégration des systèmes MES/PLM hérités
Les usines en site marron fonctionnent souvent avec des suites MES et PLM vieilles de plusieurs décennies qui n'ont jamais été conçues pour les données spatiales. La modernisation de ces systèmes afin de diffuser des instructions de travail sur des appareils de RA peut dépasser les budgets matériels et exige des talents rares en intégration. Sans API normalisées, les directeurs des systèmes d'information font face à des dépendances vis-à-vis des fournisseurs et à des feuilles de route pluriannuelles, ralentissant la conversion des intentions en bons de commande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services portent la transformationLe segment des services devrait se développer à un CAGR de 33,20 % de 2026 à 2031, dépassant les revenus purement produits à mesure que les entreprises s'appuient sur des intégrateurs pour le déploiement, la formation des utilisateurs et les accords de niveau de service sur la disponibilité. Les partenaires de services convertissent les pilotes matériels initiaux en déploiements à l'échelle de l'usine, une tendance qui sous-tend l'évolution du marché de la réalité augmentée en entreprise vers des contrats basés sur les résultats. Des innovations telles que les instructions de travail générées par l'IA automatisent la création de contenu et réduisent les cycles de déploiement.
L'évolution du mix de composants signale une maturité : une fois que les flottes de casques sont installées, la valeur migre vers l'analytique, les cycles de renouvellement et le conseil en amélioration continue. Les fournisseurs regroupent des abonnements logiciels avec une gestion du changement sur site pour fidéliser les revenus récurrents et approfondir la relation client, renforçant ainsi l'adhérence à long terme sur le marché de la réalité augmentée en entreprise.


Par type d'appareil :
les systèmes de projection émergentLes unités à affichage tête haute ont conservé 51,85 % de part en 2025, mais les systèmes de projection et spatiaux progressent à un CAGR de 36,10 % à mesure que les usines déploient des espaces de travail 3D partagés pour les tâches collaboratives. La projection élimine les préoccupations liées à la portabilité et est privilégiée pour les baies de formation des opérateurs, les cellules de fabrication additive et les cabines de contrôle qualité où les équipes se rassemblent autour d'une référence commune. Les pilotes de l'Industrie 4.0 confirment que les configurations spatiales raccourcissent les revues de conception et réduisent les boucles de reprise.
La recherche sur les optiques légères réduit simultanément le poids des casques à moins de 200 g, élargissant leur aptitude à une utilisation sur une journée de travail entière. Les entreprises adoptent donc une boîte à outils multimodale : les techniciens individuels portent des affichages tête haute, tandis que les superviseurs interagissent avec la projection à grande échelle, accélérant collectivement la diversité des appareils sur le marché de la réalité augmentée en entreprise.
Par déploiement :
la montée en puissance des services cloudLes solutions sur site ont représenté 61,90 % des revenus de 2025 car les directeurs des systèmes d'information ont initialement privilégié un contrôle strict des données. Cependant, les offres natives du cloud progressent à un CAGR de 34,90 % à mesure que les hyperscalers lancent des services XR accélérés par GPU avec des contrôles d'entreprise. Le service Immersive Stream de Google Cloud délivre des sessions sans installation sur des flottes multi-sites, réduisant considérablement les dépenses matérielles locales.
L'investissement de 3 milliards USD d'Infinite Reality et l'acquisition de Zappar soulignent l'élan vers des écosystèmes cloud plus contenu verticalement intégrés. À mesure que les coûts de bande passante baissent et que les postures à confiance zéro mûrissent, le cloud captera une part disproportionnée des dépenses incrémentales sur le marché de la réalité augmentée en entreprise.
Par application :
le contrôle des flux de travail s'accélèreL'assistance à distance et la collaboration ont représenté 27,15 % de la demande en 2025, mais la gestion des flux de travail et le contrôle qualité progressent à un CAGR de 35,80 % à mesure que les fabricants intègrent la RA dans les opérations à cadence de production. La superposition en temps réel des couples de serrage, des numéros de pièces et des données de capteurs IoT réduit les erreurs avant le rendement au premier passage. Les équipementiers automobiles tels que BMW organisent des revues en réalité mixte qui compriment les cycles de la conception à l'outillage.
La conception, la formation et la maintenance continuent d'afficher des gains robustes, mais le pivot vers le contrôle qualité en ligne de production élève la RA d'un rôle de soutien à un rôle indispensable. La croissance du marché de la réalité augmentée en entreprise s'oriente donc vers des licences critiques pour les processus où l'impact des temps d'arrêt est mesurable et la visibilité au niveau de la direction générale est élevée.

Par secteur d'utilisateur final :
l'énergie et les services aux collectivités en tête de la croissanceLa fabrication industrielle détenait 30,05 % de part en 2025, mais l'énergie et les services aux collectivités sont prévus pour un CAGR de 32,40 % car les jumeaux numériques et les inspections à distance atténuent les risques dans les usines dangereuses. Le succès des opérateurs nucléaires tchèques avec la RA activée par la 5G renforce l'argument en faveur d'une adoption similaire dans les complexes pétroliers, gaziers et chimiques.
L'automobile, l'aérospatiale et la santé ajoutent de l'échelle grâce à l'assistance à l'assemblage, à la configuration des cabines et à la visualisation chirurgicale respectivement. Le commerce de détail, la logistique et l'agriculture restent dans des phases plus précoces mais présentent un retour sur investissement clair dans la précision de préparation et la prospection agronomique, indiquant un espace blanc continu pour le marché de la réalité augmentée en entreprise.
Analyse géographique
Marché de la Réalité Augmentée en Entreprise en Amérique du Nord
L'Amérique du Nord a généré 35,75 % des revenus de 2025, portée par des budgets informatiques matures, des mandats de niveau défense et l'intégration par l'OSHA des normes de sécurité des équipements AR/VR UL 8400. La collaboration de Microsoft avec Anduril sur le Système de Visualisation Augmentée Intégrée illustre l'effet d'entraînement gouvernemental vers les secteurs commerciaux. Le solide écosystème de développeurs de la région accélère la création d'applications sur mesure, renforçant le leadership sur le marché de la réalité augmentée en entreprise.
Marché de la Réalité Augmentée en Entreprise en Asie-Pacifique
L'Asie-Pacifique est le marché à la croissance la plus rapide, avec un TCAC de 31,10 %. La Chine à elle seule devrait expédier 2,75 millions d'unités de lunettes intelligentes en 2025, soit plus du double par rapport à l'année précédente. La part de 51 % de XREAL dans les expéditions mondiales de lunettes AR souligne la prééminence régionale dans la fabrication d'optiques. Les incitations gouvernementales liées à la numérisation des usines et à la couverture 5G couvrent les corridors industriels, alignant étroitement les intégrateurs locaux et les fournisseurs de cloud hyperscale.
Marché de la Réalité Augmentée en Entreprise en Europe
L'Europe affiche des gains réguliers, ancrés par les feuilles de route Industrie 4.0, les dépenses d'investissement liées aux critères ESG et des directives strictes en matière de sécurité des travailleurs. Les pôles automobiles en Allemagne et en France adoptent la réalité augmentée collaborative pour réduire les risques lors des transitions de modèles, tandis que les parcs éoliens offshore déploient des jumeaux spatiaux pour le séquençage de la maintenance. Le continent met l'accent sur les normes d'interopérabilité, donnant naissance à des consortiums multi-fournisseurs susceptibles de façonner les cadres mondiaux et d'influencer les achats sur le marché de la réalité augmentée en entreprise.

Paysage réglementaire
Les déploiements de réalité augmentée en entreprise sont de plus en plus façonnés par des directives d'achat et des normes d'interopérabilité et de sécurité plutôt que par des régimes de licence spécifiques à la RA. En juin 2025, le Département de la Sécurité intérieure des États-Unis (Direction des sciences et technologies) a publié une liste d'exigences notionnelles en matière de RA/RV pour les achats, visant des spécifications non propriétaires pour les acheteurs du secteur de la sécurité publique, ce qui renforce les attentes de base concernant la sélection des appareils, la compatibilité des contenus et la gérabilité.
L'activité normative s'est accélérée entre 2025 et 2026 au sein de l'ISO/IEC et de l'ETSI, les travaux se concentrant sur les définitions, la modélisation de l'information et l'interopérabilité des scènes ou des mondes. Parmi les exemples figurent la norme ISO/IEC 9234:2025 pour la modélisation de l'information dans les systèmes de formation et d'entraînement en RV/RA/RM, ainsi que les publications du groupe ETSI ISG ARF qui définissent des exigences d'interopérabilité et des API pour l'informatique spatiale (y compris ETSI GR ARF 012 V2.1.1, publié en février 2026). Ces initiatives façonnent les critères d'achat de RA en entreprise autour de l'interopérabilité, de la posture de sécurité et de l'atténuation de la dépendance à un fournisseur unique dans l'ensemble des déploiements.
Analyse de la chaîne de valeur
La chaîne de valeur de la réalité augmentée en entreprise commence par les fournisseurs de composants et de sous-systèmes, notamment l'optique (comme les guides d'onde et les moteurs d'affichage), les capteurs, les puces de calcul ou SoC, et les batteries. Les OEM et ODM d'appareils fabriquent ensuite des visiocasques, des terminaux portables et des systèmes de projection ou spatiaux. Au-dessus de la couche matérielle, les fournisseurs de logiciels proposent des environnements d'exécution pour l'informatique spatiale, des outils de création de contenu et de flux de travail en RA, des modules d'assistance à distance, ainsi que des infrastructures de rendu cloud ou en périphérie, tandis que les intégrateurs de systèmes assemblent ces capacités en solutions destinées aux utilisateurs finaux, alignées sur les environnements MES/PLM/ERP. Les organismes professionnels et de normalisation (par exemple, l'Augmented Reality for Enterprise Alliance et l'ETSI ISG ARF) influencent également l'écosystème en façonnant des architectures de référence et des API ouvertes qui réduisent les frictions entre le matériel, la cartographie du monde et les couches applicatives.
La distribution et le déploiement s'effectuent généralement via les ventes en entreprise, les partenaires de distribution et les intégrateurs IT/OT industriels qui gèrent la préparation des sites, la connectivité, l'identité et la gestion des appareils, ainsi que les services de gestion du changement. Du côté de l'offre, les contraintes mises en évidence dans le contexte du marché, notamment la disponibilité limitée des intrants optiques spécialisés (verre à haut indice et émetteurs micro-LED) et la capacité limitée des guides d'onde optiques, ajoutent un risque de délais et encouragent l'approvisionnement stratégique et les partenariats de fabrication. À mesure que les services se développent dans les grands déploiements, la couche des intégrateurs et des services gérés capte davantage de valeur grâce à la gestion du cycle de vie des appareils, au renforcement de la sécurité et à la maintenance des applications sur des flottes multi-sites.
Paysage concurrentiel
Le marché de la réalité augmentée en entreprise est modérément fragmenté, les acteurs établis exploitant la profondeur de leurs plateformes tandis que les nouveaux entrants poursuivent une perturbation par les coûts. Microsoft associe le matériel HoloLens avec Azure Digital Twins et les plugins Power Platform, offrant aux directeurs des systèmes d'information une pile de bout en bout. PTC renforce sa part via Vuforia Engine 11, intégrant la création de contenu de RA dans les flux de travail PLM existants. Le partenariat optique de Google avec Magic Leap signale son intention d'internaliser la propriété intellectuelle d'affichage et de réduire les dépendances d'approvisionnement.
Les challengers tels que XREAL, Rokid et RealWear exploitent des itérations matérielles agiles et des offres groupées verticales. L'acquisition d'Almer Technologies par RealWear élargit sa gamme de casques industriels tout en ajoutant les canaux d'assistance à distance de TeamViewer. Les litiges de brevets autour du SLAM et des guides d'ondes introduisent une incertitude qui peut freiner la formation de capital ; en conséquence, les entreprises disposant de grands arsenaux de propriété intellectuelle ou de fabrications de composants captifs sont mieux protégées. La tension dans la chaîne d'approvisionnement en verre à indice élevé et en émetteurs micro-LED a favorisé des investissements stratégiques comme l'injection de 5 millions USD dans Vuzix par Quanta Computer pour augmenter la production de guides d'ondes.
La collaboration stratégique est le manuel dominant. Les hyperscalers cloud fournissent des moteurs de rendu, tandis que les éditeurs de logiciels indépendants superposent une logique spécifique au secteur. Les intégrateurs de systèmes regroupent la gestion du changement et la responsabilité sur les indicateurs clés de performance. À mesure que les pilotes passent à l'échelle, les fournisseurs gagnants combineront la diversité des appareils, les certifications de sécurité et les références analytiques pour capter une part croissante des dépenses du marché de la réalité augmentée en entreprise.
Leaders du secteur de la réalité augmentée en entreprise
Atheer Inc.
Dynabook Americas Inc.
Epson Corporation
ThirdEye Gen Inc.
Lenovo Group Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Réalité Augmentée en Entreprise
- Microsoft Corporation
- PTC Inc. (Vuforia)
- Magic Leap Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Google LLC (Glass Enterprise)
- Epson Corporation
- RealWear Inc.
- Rokid Inc.
- ThirdEye Gen Inc.
- Dynabook Americas Inc.
- Nextech AR Solutions Corp.
- Librestream Technologies Inc.
- TeamViewer AG (Frontline)
- Scope AR
- Trimble Inc.
- Qualcomm Technologies Inc.
- Zebra Technologies Corp.
- Apple Inc. (visionOS enterprise SDK)
- Atheer Inc.
- Plutomen Technologies Pvt Ltd.
- Dalux A/S
Lire l’analyse des entreprises de réalité augmentée en entreprise

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans la consolidation des plateformes axée sur l'interopérabilité, qui réduit le coût d'intégration avec les systèmes MES/PLM existants et limite le risque de déploiement dans les environnements réglementés. Les travaux de l'ETSI ISG ARF sur les architectures de référence modulaires et les API ouvertes, ainsi que l'activité normative de l'ISO/IEC pour la modélisation et les architectures de médias immersifs, soutiennent le stockage de mondes multi-fournisseurs, la gestion des scènes et la portabilité des appareils ou des applications. Cela s'aligne sur les habitudes d'achat des entreprises qui privilégient les flottes multi-OEM et les investissements logiciels à plus long terme.
Une autre opportunité concerne la mise à l'échelle des composants optiques et le maintien de la disponibilité des appareils de qualité professionnelle, soutenue par des investissements en capacité. En juillet 2026, Goertek OmniLight Optical Technology a lancé la production commerciale dans une usine de plaquettes optiques micro-nano de 12 pouces pour la RA, située dans la zone industrielle de Shanghai Lingang Blue Bay, pour un montant rapporté d'environ 3,28 milliards de CNY (environ 457 millions d'USD), destinée à la fourniture de lentilles de guide d'onde pour la RA. Du côté de la demande, Vuzix a indiqué en mars 2026 qu'un détaillant en ligne mondial avait étendu son déploiement de lunettes intelligentes M400 et passé des commandes initiales de solutions basées sur l'Ultralite Pro OEM, reflétant une dynamique d'achat pour les flux de travail en entrepôt et sur le terrain qui relient la RA à une exécution opérationnelle mesurable.
Recent Industry Developments in Marché de la Réalité Augmentée en Entreprise
- Mai 2026 : Atheer s'est associé à Inspectron pour intégrer les capacités d'inspection visuelle d'Inspectron à la plateforme Atheer Work Execution Platform pour les flux de travail de service et d'inspection à distance. Cette combinaison cible les environnements réglementés et à forte intensité d'actifs où les preuves d'inspection, la traçabilité des flux de travail et le guidage des techniciens sont achetés ensemble plutôt qu'en tant que visualisation RA autonome.
- Juillet 2025 : HMS a confirmé que son casque SiNGRAY G2 sera livré avec TeamViewer Frontline (frontline.io) pour la gestion des appareils et la création de flux de travail. Le couplage étroit entre la gestion des casques et les outils de contenu ou de flux de travail réduit le temps d'intégration pour les déploiements sur le terrain et facilite des déploiements reproductibles sur plusieurs sites.
- Juin 2025 : Vuzix a obtenu un investissement de 5 millions d'USD de Quanta Computer pour développer la production de guides d'onde et faire progresser les capacités des appareils de nouvelle génération. Ce financement souligne l'importance stratégique de l'approvisionnement en guides d'onde et de l'échelle de fabrication pour stabiliser la disponibilité des programmes de lunettes intelligentes en entreprise.


Marché de la Réalité Augmentée en Entreprise Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la réalité augmentée en entreprise, selon cette méthodologie, couvre le matériel, les logiciels et les services de soutien en RA qui sont achetés et utilisés par les organisations pour améliorer les tâches de travail telles que la formation, l'assistance à distance, la visualisation et les flux de travail guidés dans l'ensemble des secteurs et des régions.
Exclusions du périmètre : nous excluons les dépenses en RA destinées uniquement aux consommateurs, principalement pour le jeu et le divertissement personnel, ainsi que les solutions de RV pure qui ne fournissent pas de superpositions RA dans un cadre professionnel.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par type d'appareil
- Affichage tête haute / Lunettes intelligentes
- RA portative / Mobile
- Projection / Spatiale
- Autres (affichage tête haute, monté sur casque)
- Par application
- Assistance à distance et collaboration
- Formation et simulation
- Maintenance et inspection
- Conception et visualisation
- Ventes et marketing
- Gestion des flux de travail et contrôle qualité
- Par secteur d'utilisateur final
- Fabrication industrielle
- Automobile et aérospatiale
- Énergie et services aux collectivités
- Santé
- Commerce de détail et commerce électronique
- Logistique et entreposage
- Autres secteurs d'utilisateurs finaux (sécurité publique, agriculture)
- Par déploiement
- Sur site
- Cloud / RA-en-tant-que-service
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par définir des limites claires pour ce qui constitue un revenu de RA en entreprise, puis avons établi une liste précise d'indicateurs de demande et d'offre vérifiables chaque année. Des sources publiques ont été utilisées pour ancrer le modèle avec des indicateurs reproductibles, tels que des statistiques nationales sur les TIC et les dépenses des entreprises, ainsi que des définitions officielles issues d'enquêtes officielles.
Pour la recherche documentaire, les sources comprenaient les indicateurs de l'UIT, les séries macroéconomiques de la Banque mondiale, les publications de l'OCDE sur l'économie numérique, les données du Bureau of Labor Statistics des États-Unis sur les professions concernées, les jeux de données Eurostat sur l'utilisation des TIC par les entreprises, et des articles évalués par des pairs sur l'usage de la RA en milieu industriel. Nous avons également examiné les dépôts publics des entreprises et les présentations aux investisseurs, la documentation produit, la presse spécialisée reconnue, ainsi que les avis d'appels d'offres publics le cas échéant. En outre, nous avons utilisé des abonnements payants à des bases de données pour les données financières et l'intelligence d'entreprise, des bases de données de brevets, ainsi qu'une base de données d'actualités et financières pour suivre les lancements, les partenariats et les commentaires sur les prix. Cette liste est purement illustrative, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Pour valider les indications issues de la recherche documentaire, nous avons mené des entretiens avec des experts et des enquêtes structurées auprès de fournisseurs d'appareils, de fournisseurs de logiciels et de plateformes, d'intégrateurs de systèmes et d'utilisateurs en entreprise gérant des déploiements. Nous nous sommes concentrés sur le calendrier d'adoption, l'évolution du prix de vente moyen (PVM), les taux d'attachement des logiciels et services, ainsi que la manière dont les pilotes se transforment en déploiements à grande échelle dans les principales régions, afin de combler les lacunes laissées par les données publiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Directeurs exécutifs : 14 % | APAC : 50 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Managers : 59 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Notre dimensionnement s'appuie sur une approche descendante où la demande de RA en entreprise est reconstituée à partir des enveloppes de dépenses informatiques et d'opérations numériques des entreprises, puis filtrée par les taux d'adoption de la RA par secteur, la pénétration des appareils et l'intensité de déploiement par cas d'usage. Les résultats sont corroborés à l'aide d'approximations ascendantes sélectives, telles que le PVM échantillonné multiplié par les expéditions et les déploiements actifs, ainsi que des vérifications par canal sur les niveaux typiques d'abonnement logiciel et d'attachement de services.
Les principales entrées du modèle incluent les tendances d'expéditions d'appareils compatibles RA vers les entreprises, l'évolution du PVM par type d'appareil, les tendances de tarification des abonnements logiciels et d'expansion des sièges, la part des services pendant les phases de déploiement et de support, ainsi que le taux de conversion des pilotes en déploiements en production. Comme les services et les logiciels ne sont pas toujours divulgués de manière cohérente, nous utilisons des fourchettes basées sur des scénarios et les affinons à l'aide des retours d'entretiens et de vérifications croisées avec des empreintes de déploiement connues.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage de séries chronologiques courtes sur les trajectoires d'adoption et de PVM, car ce marché peut évoluer rapidement avec les cycles produits et les réajustements budgétaires des entreprises. Les hypothèses ont été soumises à des tests de sensibilité sur la déflation du PVM des appareils, les taux d'attachement logiciel et le calendrier de montée en échelle des déploiements, puis alignées sur le consensus des experts concernant le rythme de déploiement à court terme en entreprise.
Validation des données et cycle de mise à jour
Nous triangulons les valeurs finales du marché à l'aide de plusieurs points de contrôle, notamment la cohérence entre les volumes d'appareils implicites en entreprise, les ratios de revenus logiciels/matériels, et la répartition des services attendue durant les années à forte intensité de mise en œuvre. Les valeurs aberrantes sont signalées lorsqu'une région ou un secteur affiche une croissance non étayée par des signaux indépendants, et les facteurs sont ensuite réexaminés avant validation finale.
Une seconde révision par un analyste est effectuée pour confirmer les formules, le traitement des devises et les correspondances d'année, et de nouveaux contacts sont déclenchés lorsqu'un changement majeur de fournisseur ou une modification de politique peut affecter les hypothèses de demande. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière révision avant livraison afin que les clients reçoivent la vue la plus récente.
Comparaison de la taille du marché mondial de la réalité augmentée en entreprise de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour la RA en entreprise varient souvent car les limites de la catégorie ne sont pas toujours traitées de la même manière, et les choix de tarification et de devise peuvent modifier le total dans un marché en croissance rapide. Les différences proviennent également du fait qu'une étude comptabilise uniquement les revenus des plateformes et logiciels, ou inclue également les appareils et les services de mise en œuvre liés aux déploiements.
Dans notre approche fondée sur l'actualisation continue, la plus grande variation provient généralement de la rapidité avec laquelle les PVM baissent après de nouveaux cycles d'appareils, du mois auquel les taux de change sont appliqués pour les consolidations mondiales, et de l'inclusion ou non des contrats remportés en fin d'année après validation. En utilisant une actualisation annuelle avec des vérifications intermédiaires sur les PVM des appareils, l'attachement logiciel et la répartition des services, et en fixant le calendrier des devises de manière cohérente dans toutes les régions, le total reste plus proche de ce que les entreprises ont réellement acheté cette année-là, un choix méthodologique appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 146,05 milliards d'USD (2026) | |
| Revue professionnelle A | 29,65 milliards d'USD (2025) | Utilise une année de référence antérieure et semble se concentrer davantage sur les applications de RA en entreprise sans capturer pleinement les revenus des appareils et les services de déploiement, et pourrait également appliquer une mise à l'échelle agressive sur plusieurs années sans réajustements du PVM propres à chaque année. |
| Cabinet de conseil mondial B | 8,95 milliards d'USD (2025) | Restreint probablement le périmètre aux plateformes de RA en entreprise plutôt qu'à l'ensemble des dépenses de RA en entreprise, et l'estimation est sensible à des hypothèses conservatrices sur la conversion des déploiements et les taux d'attachement logiciel selon les secteurs. |
L'écart entre ces trois chiffres s'explique principalement par ce qui est inclus dans le périmètre (plateforme uniquement contre matériel, logiciels et services complets) et par la rapidité supposée d'évolution des prix et des déploiements d'une année à l'autre. Notre approche maintient un chiffre traçable à des données concrètes telles que les volumes d'appareils, les paliers de PVM et l'intensité de déploiement en entreprise, ce qui facilite pour les lecteurs la réconciliation du total avec des signaux réels d'adoption.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la réalité augmentée en entreprise ?
Le marché de la réalité augmentée en entreprise s'élève à 146,05 milliards USD en 2026 et devrait atteindre 528,79 milliards USD d'ici 2031.
Quel segment de composants connaît la croissance la plus rapide ?
Les services se développent à un CAGR de 33,20 % à mesure que les entreprises s'appuient sur des intégrateurs et des contrats basés sur les résultats pour les déploiements à grande échelle.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'expansion manufacturière, les incitations gouvernementales à la numérisation et la production d'optiques économique entraînent un CAGR de 31,10 % en Asie-Pacifique.
Comment la 5G influencera-t-elle l'adoption de la RA ?
Les réseaux 5G dédiés et LTE privée offrent une latence inférieure à 20 ms qui prend en charge la RA rendue dans le cloud, permettant des superpositions photoréalistes sans traitement lourd embarqué.
Quel secteur vertical industriel affiche la prévision de croissance la plus élevée ?
L'énergie et les services aux collectivités devraient croître à un CAGR de 32,40 % à mesure que les opérateurs déploient la RA pour les jumeaux numériques critiques pour la sécurité et les inspections à distance.
Quels sont les principaux obstacles à la montée en échelle de la RA en entreprise ?
Les lacunes de sécurité dans le calcul en périphérie et le coût élevé de l'intégration avec les systèmes MES/PLM hérités restent les deux principaux freins à une expansion rapide.
Dernière mise à jour de la page le:



