
Taille et part de marché des affichages tête haute
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
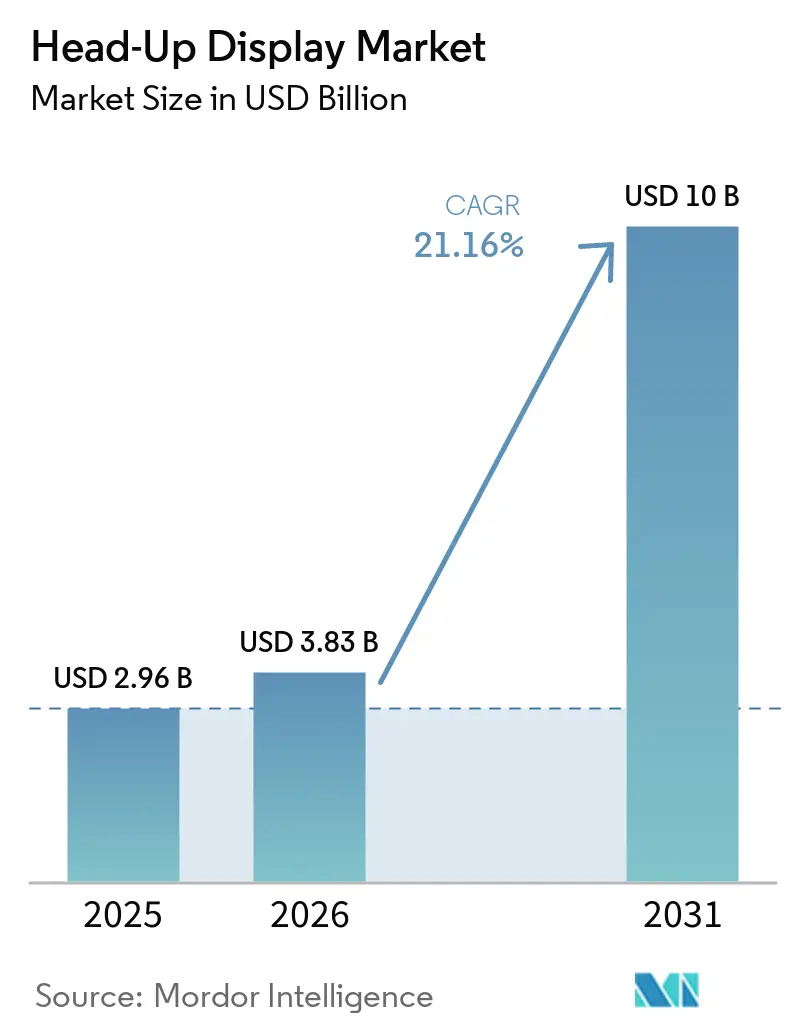
| Taille du Marché (2026) | 3.83 Milliards de dollars |
| Taille du Marché (2031) | 10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des affichages tête haute par Mordor Intelligence
La taille du marché des affichages tête haute devrait passer de 2,96 milliards USD en 2025 à 3,83 milliards USD en 2026 et devrait atteindre 10 milliards USD d'ici 2031, avec un TCAC de 21,16 % sur la période 2026-2031, soulignant une courbe d'expansion prononcée pour cette technologie de cockpit. Cette dynamique découle du renforcement des mandats de sécurité, de la diffusion des plateformes de véhicules électriques et à définition logicielle, ainsi que d'un virage marqué vers des flux de revenus basés sur l'abonnement qui reposent sur la visualisation embarquée. Les constructeurs automobiles considèrent désormais la projection intégrée au pare-brise comme une nécessité concurrentielle plutôt qu'une option de luxe, tandis que les équipementiers de rang 1 s'efforcent de raccourcir les cycles de développement grâce à la co-conception de semi-conducteurs afin que les affichages avancés puissent se déployer des finitions premium vers les segments intermédiaires. L'Asie-Pacifique domine les volumes unitaires grâce à l'essor des véhicules à nouvelle énergie en Chine, mais l'Amérique du Nord et l'Europe donnent le rythme en matière de réglementation et de monétisation logicielle. La pression concurrentielle s'intensifie à mesure que les spécialistes de l'optique holographique et les fabricants de semi-conducteurs défient les équipementiers automobiles traditionnels pour la conquête des designs, façonnant un écosystème où la vélocité logicielle compte autant que la performance optique.
Principaux enseignements du rapport
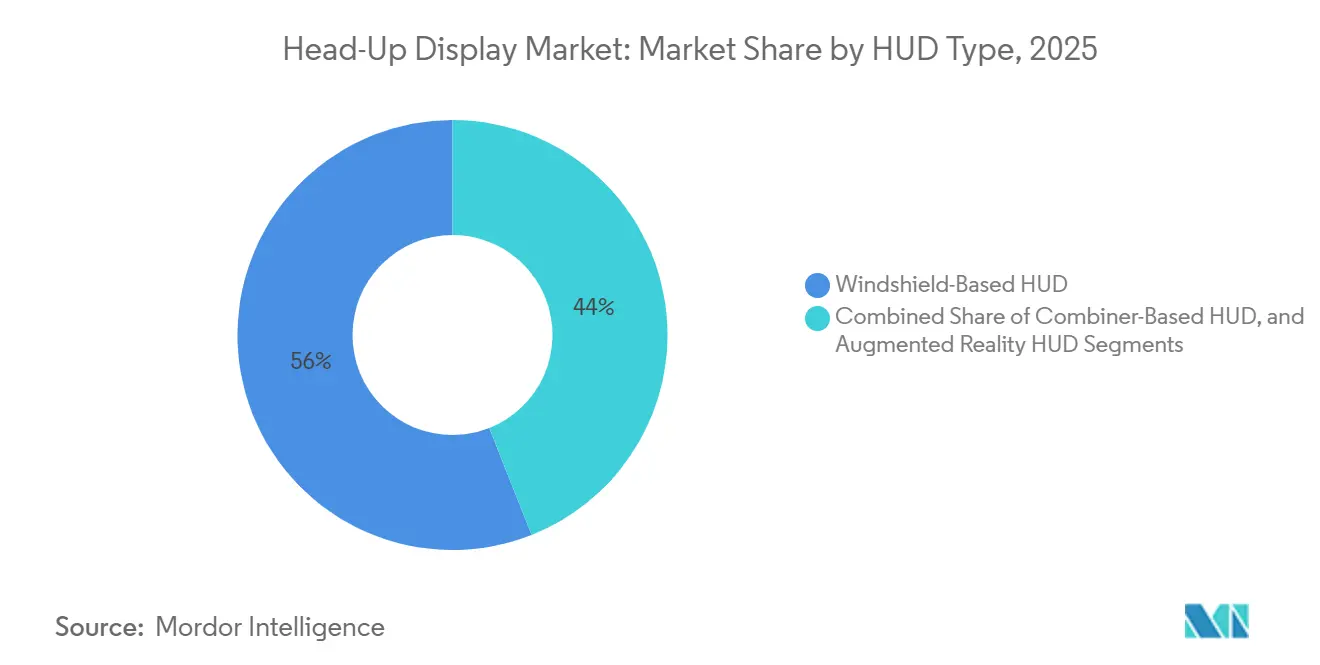
- Par type d'affichage tête haute, les systèmes sur pare-brise ont dominé avec une part de revenus de 56,00 % en 2025, tandis que les configurations en réalité augmentée devraient progresser à un CAGR de 22,40 % jusqu'en 2031.
- Par dimension, les unités bidimensionnelles détenaient 61,50 % de la taille du marché des affichages tête haute en 2025, mais les systèmes 3D devraient enregistrer un CAGR de 22,30 % entre 2026 et 2031.
- Par catégorie de véhicule, les voitures particulières ont capté 52,70 % des ventes en 2025 ; les voitures particulières représentent la croissance la plus rapide avec un CAGR de 22,10 % jusqu'en 2031.
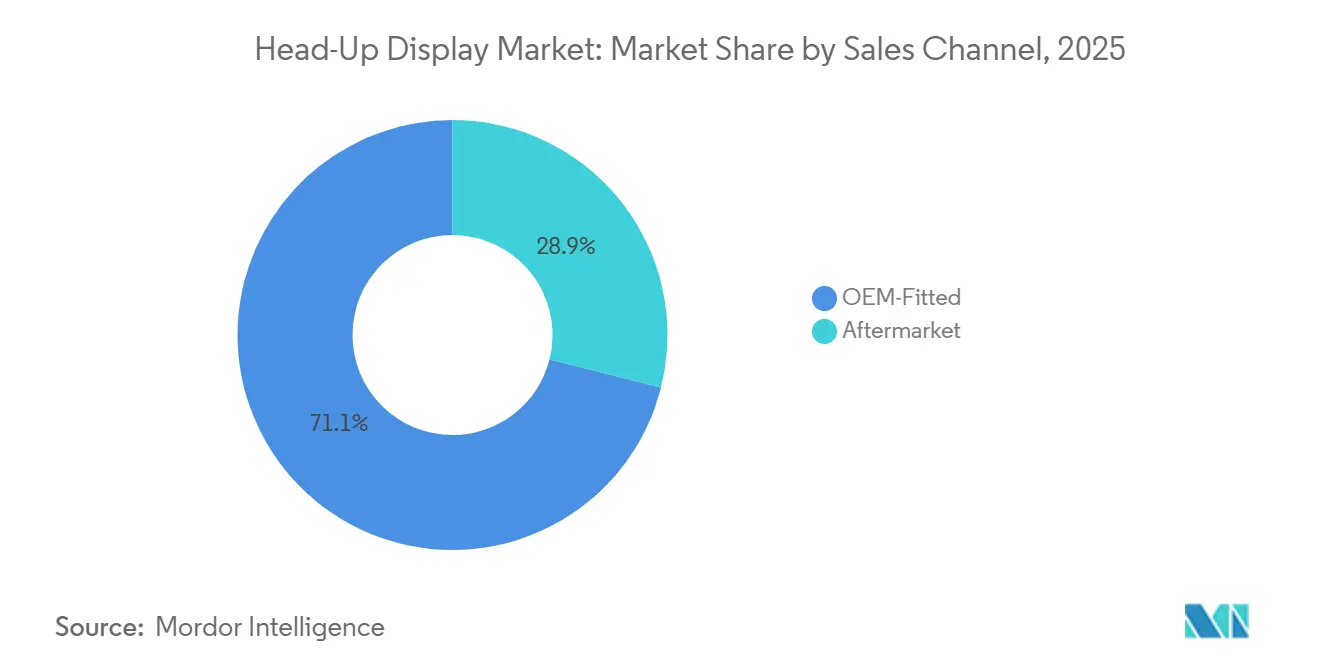
- Par canal de vente, les installations montées en première monte ont dominé avec une part de 71,20 % en 2025 et se développeront à un CAGR de 22,70 % sur l'horizon de prévision.
- Par application, le secteur Automobile détenait la plus grande part de 43,23 %, et le segment Autres devrait se développer à un CAGR de 22,44 %.
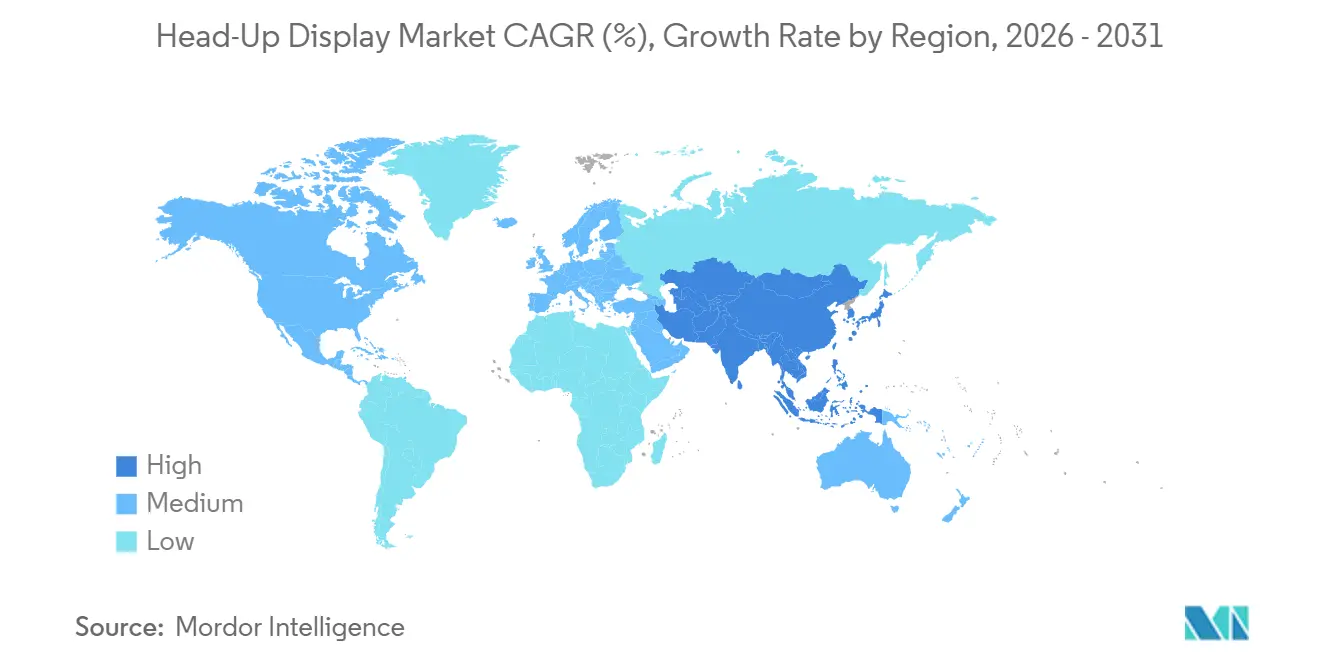
- Par géographie, l'Asie-Pacifique a conservé 38,90 % de la part du marché des affichages tête haute en 2025, et la même région est prête à croître à un CAGR de 22,30 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intégration croissante des affichages tête haute en réalité augmentée dans les véhicules de gamme intermédiaire | +4.5% | Chine, Allemagne, États-Unis | Moyen terme (2-4 ans) |
| Réglementations de sécurité strictes imposant des systèmes d'information au conducteur | +3.8% | Europe et Amérique du Nord, avec répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption accélérée des véhicules électriques et à définition logicielle | +4.2% | Mondial, porté par la Chine, l'Europe, les États-Unis | Moyen terme (2-4 ans) |
| Réduction du coût des composants grâce à l'optique par guide d'ondes et MicroLED | +3.5% | Fabrication concentrée en Asie-Pacifique | Long terme (≥ 4 ans) |
| Monétisation des logiciels d'affichage tête haute via des déblocages de fonctionnalités par abonnement | +2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Partenariats de co-conception entre équipementiers automobiles de rang 1 et fabricants de semi-conducteurs raccourcissant les cycles de développement des affichages tête haute | +2.3% | Allemagne, États-Unis, Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration croissante des affichages tête haute en réalité augmentée dans les véhicules de gamme intermédiaire
Les constructeurs automobiles chinois et européens poussent la projection en réalité augmentée des gammes de luxe vers les véhicules dont le prix est compris entre 30 000 et 50 000 USD, redéfinissant les attentes des acheteurs sur le marché des affichages tête haute. L'optique par guide d'ondes réduit désormais le volume du projecteur à moins d'un litre, libérant de l'espace dans le tableau de bord et abaissant le coût des matériaux en dessous du seuil de 300 USD qui ouvre la voie à l'adoption de masse. Le lancement du G7 de Xpeng en juin 2025, utilisant l'affichage tête haute en réalité augmentée de Huawei, projette une image virtuelle de 87 pouces à plus de 12 000 nits de luminosité, prouvant que des spécifications premium peuvent arriver tôt dans les crossovers de segment intermédiaire. Hyundai et Zeiss développent un affichage tête haute holographique plein pare-brise pour les modèles grand public Tucson et Santa Fe, visant une production en 2027 et signalant que la courbe technologique continuera de s'orienter vers les plateformes à grand volume. À mesure que les taux d'adoption augmentent, les équipementiers de rang 1, sur le marché des affichages tête haute, doivent équilibrer l'innovation optique avec une ingénierie des coûts agressive pour remporter des contrats de programme sur plusieurs niveaux de prix.
Réglementations de sécurité strictes imposant des systèmes d'information au conducteur
Le Règlement ONU n° 171 spécifie des invites de transfert de contrôle et des confirmations de disponibilité du conducteur qui bénéficient d'alertes visuelles alignées sur le regard, faisant des affichages tête haute un accélérateur de conformité dans les programmes d'automatisation de niveau 2 et de niveau 3.[1] Aux États-Unis, la norme FMVSS 127 exige que les symboles d'avertissement de collision se trouvent dans un angle de visée étroit, une cible naturellement atteinte par la projection sur le pare-brise.[2] Le protocole d'engagement du conducteur d'Euro NCAP, publié en mars 2025, attribue des notes plus élevées aux véhicules qui affichent l'état de l'automatisation via des superpositions en réalité augmentée, faisant du score de sécurité un levier marketing concurrentiel.[3] Ces mandats arrivent rapidement, obligeant les constructeurs à intégrer le matériel d'affichage tête haute lors du développement de la plateforme de base plutôt qu'en option secondaire. Les fournisseurs capables de certifier les paramètres de luminance, d'image fantôme et de zone oculaire selon la norme ISO/TS 21957 obtiennent désormais le statut de fournisseur privilégié dans les nouveaux programmes de modèles sur trois continents dans le marché des affichages tête haute.
Adoption accélérée des véhicules électriques et à définition logicielle
L'électronique de cockpit à faible consommation d'énergie est essentielle alors que les constructeurs automobiles cherchent à maximiser l'autonomie de conduite, faisant de la projection holographique à faible puissance un facteur habilitant pour les gammes de véhicules électriques à batterie. L'affichage tête haute en réalité augmentée de Panasonic utilise le traitement numérique de la lumière pour offrir un champ de vision de 12°×5° à une distance virtuelle de 10 m tout en restant dans les limites strictes de consommation électrique des véhicules électriques. Envisics affirme que son guide d'ondes holographique réduit de moitié la consommation d'énergie par rapport à l'optique conventionnelle, un chiffre qui se traduit directement par des kilomètres d'autonomie supplémentaires par charge. Les architectures de véhicules à définition logicielle, telles que le domaine de calcul alimenté par NVIDIA de GM, mettent à jour les graphiques en réalité augmentée par voie hertzienne et fusionnent les données des capteurs sur une seule carte, permettant au contenu de l'affichage tête haute d'évoluer en continu tout au long du cycle de vie du véhicule. Les fournisseurs de cartes et de localisation comme HERE vendent désormais des kits de développement logiciel qui superposent le trafic en temps réel et l'état des chargeurs sur les couches de l'affichage tête haute, ouvrant des opportunités de revenus d'abonnement persistants pour les constructeurs. Dans l'ensemble, l'électrification et la connectivité font du marché des affichages tête haute un terrain de premier plan pour la gestion de l'énergie et la monétisation des services numériques.
Réduction du coût des composants grâce à l'optique par guide d'ondes et MicroLED
Les combineurs à guide d'ondes et les moteurs lumineux MicroLED réduisent le coût de la nomenclature tout en améliorant la luminosité et la durée de vie, répondant à deux points de douleur historiques pour les constructeurs cherchant à développer l'adoption des affichages tête haute. Le jeu de puces DLP5534-Q1 de Texas Instruments intègre des réseaux de micromiroirs optimisés pour la projection en réalité augmentée dans un facteur de forme qualifié pour l'automobile, permettant aux fournisseurs de réduire la taille du projecteur de 50 %. Les émetteurs MicroLED augmentent l'efficacité optique à haute luminosité, réduisant la charge thermique et éliminant les conduits de refroidissement encombrants qui limitaient auparavant l'intégration dans les habitacles compacts. Les fabricants de panneaux asiatiques augmentent la production en volume de guides d'ondes au niveau de la tranche, et cette échelle devrait faire baisser davantage le coût unitaire au cours des quatre prochaines années, soutenant la hausse du TCAC à long terme sur le marché des affichages tête haute.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût système élevé persistant pour les affichages tête haute en réalité augmentée plein pare-brise | -2.8% | Mondial, plus aigu en Inde, en Amérique du Sud et au Moyen-Orient | Moyen terme (2-4 ans) |
| Champ de vision limité et contraintes de compatibilité avec le pare-brise | -1.5% | Mondial, notamment le marché secondaire | Long terme (≥ 4 ans) |
| Risques d'approvisionnement en optique et circuits intégrés liés aux droits de douane en Amérique du Nord | -1.2% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Concurrence croissante des lunettes intelligentes et des casques de réalité mixte | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût système élevé persistant pour les affichages tête haute en réalité augmentée plein pare-brise
La projection plein pare-brise nécessite des éléments optiques holographiques, des réseaux de diodes laser et un suivi continu des yeux du conducteur, portant le coût de la nomenclature au-delà de 1 000 USD et limitant l'adoption aux modèles ultra-luxe. La Vision Panoramique de BMW, appliquée sous forme de film de projection sur l'ensemble du pare-brise, reste une option à coût supplémentaire plutôt qu'un équipement standard, illustrant la prudence des constructeurs à absorber ces coûts. Même avec des guides d'ondes, les pare-brises de production doivent respecter des limites de distorsion strictes, augmentant les dépenses d'approvisionnement en verre et prolongeant les calendriers de validation. La barrière des prix est particulièrement sévère en Inde, où le taux de pénétration des systèmes d'aide à la conduite n'était que de 8,3 % début 2025, laissant peu de marge budgétaire pour les fonctionnalités premium de cockpit. Jusqu'à ce que les prix des composants baissent fortement, les véhicules grand public continueront de s'appuyer sur des zones de pare-brise plus petites ou des solutions à combineur.
Concurrence croissante des lunettes intelligentes et des casques de réalité mixte
Le Vision Pro d'Apple et le Quest 3 de Meta introduisent des alternatives en réalité augmentée portables qui peuvent superposer la navigation et les diagnostics sans matériel permanent dans le véhicule, offrant une expérience multi-contexte appréciée des conducteurs férus de technologie. Bien que les règles de sécurité limitent actuellement l'utilisation de casques pendant la conduite active, les premiers adoptants en Amérique du Nord et en Europe expérimentent des scénarios côté passager et à l'arrêt, érodant l'exclusivité des affichages tête haute. Les appareils portables permettent également aux acheteurs d'amortir le coût sur les contextes domestique, professionnel et de mobilité, remettant en question la proposition de valeur à usage unique des affichages tête haute d'usine. Les fournisseurs doivent donc mettre l'accent sur la fusion transparente des capteurs, la conformité réglementaire et le confort de l'utilisateur afin de défendre le marché des affichages tête haute contre cette technologie de substitution émergente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'affichage tête haute :
les systèmes intégrés au pare-brise ancrent le volume, les configurations en réalité augmentée mènent la croissanceLa projection intégrée au pare-brise détenait 56,00 % de la part des revenus 2025 sur le marché des affichages tête haute, les équipementiers ayant privilégié sa plus grande image virtuelle et sa disposition de tableau de bord plus épurée. Cette domination se poursuivra, mais le sous-ensemble en réalité augmentée devrait enregistrer un CAGR de 22,40 % jusqu'en 2031, ajoutant des flèches ancrées sur les capteurs, des encadrements de danger et des repères de voie qui améliorent la conscience situationnelle. La taille du marché des affichages tête haute pour les unités sur pare-brise augmentera donc en termes absolus même si la réalité augmentée gagne en proportion, créant des flux de demande doubles pour les conceptions conventionnelles et holographiques.
La demande d'affichages tête haute en réalité augmentée est renforcée par le plan de BMW d'équiper chaque véhicule Neue Klasse d'une option de superposition 3D d'ici fin 2025, établissant une norme de facto pour les intérieurs haut de gamme. Les fournisseurs de rang 1 proposent désormais des objectifs de nomenclature inférieurs à 300 USD pour les conceptions à guide d'ondes, permettant l'adoption dans le segment intermédiaire sans sacrifier la marge. Les accessoires de type combineur persisteront dans les zones géographiques sensibles aux prix, mais leur part s'érodera à mesure que les équipementiers pousseront des solutions intégrées pouvant être mises à jour à distance et calibrées sur les capteurs ADAS.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de dimension :
les systèmes d'affichage tête haute 3D gagnent du terrain dans les véhicules équipés de systèmes d'aide à la conduiteL'imagerie bidimensionnelle a conservé une part de 61,50 % en 2025 sur le marché des affichages tête haute, mais les affichages tête haute 3D devraient progresser à un taux annuel de 22,30 % à mesure que l'automatisation de niveau 2 et de niveau 3 se développe. Les couches séparées en profondeur présentent la charge de la batterie, la vitesse et le mode d'automatisation à proximité du conducteur, tandis que les flèches de virage et les encadrements d'obstacles apparaissent 10 à 20 m en avant, réduisant le temps de refocalisation.
L'affichage tête haute 3D de BMW démontre comment l'holographie à double plan fonctionne en production, s'intégrant aux caméras de surveillance du conducteur pour adapter les images à mesure que la position de la tête change. Les fournisseurs doivent donc associer une expertise optique au suivi du regard en temps réel et au rendu basé sur GPU. Ceux qui peuvent le faire dans les limites des budgets énergétiques des véhicules électriques obtiendront une part disproportionnée des prochains contrats de modèles, augmentant la part du marché des affichages tête haute pour les solutions 3D sur la fenêtre de prévision.
Par catégorie de véhicule :
les véhicules particuliers stimulent la croissance des volumes, le luxe conserve les fonctionnalités premiumPar catégorie de véhicule, les voitures particulières ont capté 52,70 % des ventes en 2025 ; les voitures particulières représentent la croissance la plus rapide avec un CAGR de 22,10 % jusqu'en 2031, les équipementiers chinois et coréens intégrant des unités de réalité augmentée à guide d'ondes dans des crossovers et des berlines dont le prix est inférieur à 50 000 USD. Cette démocratisation élargit le marché des affichages tête haute d'un ordre de grandeur plutôt qu'en points de pourcentage, car le bassin du segment intermédiaire est bien plus vaste.
La collaboration de Hyundai avec Zeiss pour apporter un affichage tête haute holographique à base de film au Tucson et au Santa Fe illustre l'arc de démocratisation, tandis que les marques haut de gamme expérimentent l'immersion sur tout le pare-brise pour maintenir leur différenciation. Les véhicules commerciaux représentent une opportunité adjacente, notamment lorsque les gestionnaires de flotte associent les superpositions de sécurité des affichages tête haute à des économies d'assurance, bien que la sensibilité aux prix et les longs cycles de remplacement tempèrent les volumes à court terme.
Par canal de vente :
l'intégration en équipement d'origine domine, le marché secondaire contraint par la complexité de calibrationLa première monte représentait 71,20 % des revenus 2025 et progressera à un CAGR de 22,70 % à mesure que les exigences de calibration ADAS et de mise à jour logicielle s'intensifient. Les architectures informatiques centralisées font de la projection sur pare-brise une fonctionnalité native plutôt qu'un accessoire rapporté, verrouillant le contrôle des équipementiers sur l'expérience utilisateur et les flux de données.
Les fournisseurs du marché secondaire desservent encore les flottes de véhicules plus anciens avec des unités combineurs compactes, mais n'ont pas accès aux données des capteurs d'usine et ne peuvent pas égaler les capacités de réalité augmentée à grand champ, maintenant leurs volumes stables. Les opérateurs de flotte peuvent adopter des systèmes portables qui se branchent sur des boîtiers télématiques pour le coaching des conducteurs, mais la croissance globale de la taille du marché des affichages tête haute reste ancrée dans les lignes de production des équipementiers où la garantie, la réglementation et le support du cycle de vie convergent.

Par application, le secteur automobile a dominé le marché en 2025
Par application, le secteur Automobile détenait la plus grande part de 43,23 % et le segment Autres devrait se développer à un CAGR de 22,44 %. Dans le secteur automobile, les affichages tête haute dominent le marché, principalement en raison d'un accent accru sur la sécurité des conducteurs et des passagers, associé à l'intégration des Systèmes d'Aide à la Conduite Avancés (ADAS). Cette tendance est alimentée par le désir des consommateurs d'une expérience de conduite plus immersive, connectée et plus sûre. Des fonctionnalités telles que la navigation et les alertes de vitesse sont désormais projetées directement sur les pare-brise, visant à réduire la distraction du conducteur. Notamment, le marché est en transition des véhicules haut de gamme vers le segment intermédiaire, témoignant d'une croissance substantielle dans les véhicules particuliers et commerciaux.
Initialement, la technologie des affichages tête haute a trouvé ses principales applications dans les secteurs militaire et de l'aviation. Bien que ces segments jouent encore un rôle, ils représentent une part plus faible du marché global. Dans les aéronefs militaires, les affichages tête haute jouent un rôle central, présentant aux pilotes des données de vol essentielles directement dans leur champ de vision. Cette capacité améliore considérablement la conscience situationnelle et l'efficacité opérationnelle. Avec la hausse des budgets de défense et les programmes de modernisation en cours, il existe un investissement soutenu dans ces systèmes spécialisés de haute précision. De plus, la catégorie « Autres » met en évidence l'empreinte croissante de la technologie, englobant des applications dans l'électronique grand public (comme les affichages tête haute portables pour les jeux ou les usages industriels) et même dans le domaine de la santé pour l'assistance chirurgicale.
Analyse géographique
Marché des Affichages Tête Haute en APAC
L'Asie-Pacifique détenait 38,90 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 22,30 % jusqu'en 2031, portée par l'essor de la production de véhicules électriques en Chine et la force exportatrice du Japon en optoélectronique. Les marques locales comme Xpeng, NIO et Li Auto intègrent de grandes images en réalité augmentée pour se démarquer dans une arène nationale hypercompétitive, accélérant la diffusion des fonctionnalités vers le bas de l'échelle des prix. L'écosystème d'affichage de la Corée du Sud fournit des guides d'ondes et des MicroLED à grande échelle, comprimant les courbes de coûts pour les constructeurs automobiles régionaux.
Marché des Affichages Tête Haute en Amérique du Nord, en Europe et en APAC
L'Amérique du Nord bénéficie d'une forte pénétration du segment luxe et d'architectures logicielles définies précoces, bien que les droits de douane de la Section 301 sur l'optique chinoise ajoutent 25 % au coût à l'arrivée, incitant à un double approvisionnement depuis l'Europe et l'Asie du Sud-Est. Les réglementations fédérales américaines sur la visualisation des avertissements de collision imposent un positionnement de la ligne de visée compatible avec les affichages tête haute, poussant les constructeurs OEM vers une projection intégrée. Les équipementiers canadiens s'alignent sur ces programmes pour maintenir les usines d'assemblage à pleine capacité malgré les turbulences tarifaires.
Marché des Affichages Tête Haute en EMEA
L'Europe associe des critères de sécurité stricts à des marques prestigieuses qui considèrent la numérisation du cockpit comme un signe distinctif. Le protocole d'engagement 2025 de l'Euro NCAP récompense les superpositions AR, poussant Volkswagen, Mercedes-Benz et BMW à accélérer leurs feuilles de route pour pare-brise intégral. Cependant, la région doit également faire face à des coûts d'homologation plus élevés pour l'optique avancée. Les marchés émergents du Moyen-Orient et d'Afrique explorent l'affichage tête haute pour les navettes autonomes pilotes, mais les conditions climatiques difficiles et la sensibilité aux prix maintiennent l'adoption modeste pour l'instant.
Paysage réglementaire
Les déploiements de HUD sont façonnés par un ensemble de réglementations UNECE, d'exigences FMVSS américaines et de spécifications techniques ISO qui régissent la visibilité du conducteur, l'éclairage et les méthodes d'essai des images projetées. La norme ISO TS 21957:2023 fournit un cadre dédié aux définitions et méthodes de mesure des HUD (géométrie de l'image, ergonomie et procédures d'essai) que les fournisseurs utilisent pour valider la luminance, l'eyebox et les artefacts optiques dans les programmes de véhicules particuliers et utilitaires.
En Europe, les amendements de la série 02 au règlement ONU n° 125, repris dans le règlement UE 2025/891, formalisent les exigences relatives aux informations de l'assistant de champ de vision présentées dans le champ de vision avant, y compris des contraintes selon lesquelles le contenu affiché doit rester lié à la conduite pendant celle-ci, ainsi que le réglage de la luminosité, l'extinction manuelle et la désactivation de sécurité en cas de dysfonctionnement. Aux États-Unis, la FMVSS 101 et les interprétations associées régissent la visibilité et l'éclairage des affichages de véhicules, favorisant des approches de gradation/éclairage variable qui aident les HUD à se conformer aux différentes conditions ambiantes, les constructeurs étant responsables de l'autocertification de la conformité.
Paysage concurrentiel
Concentration du Marché
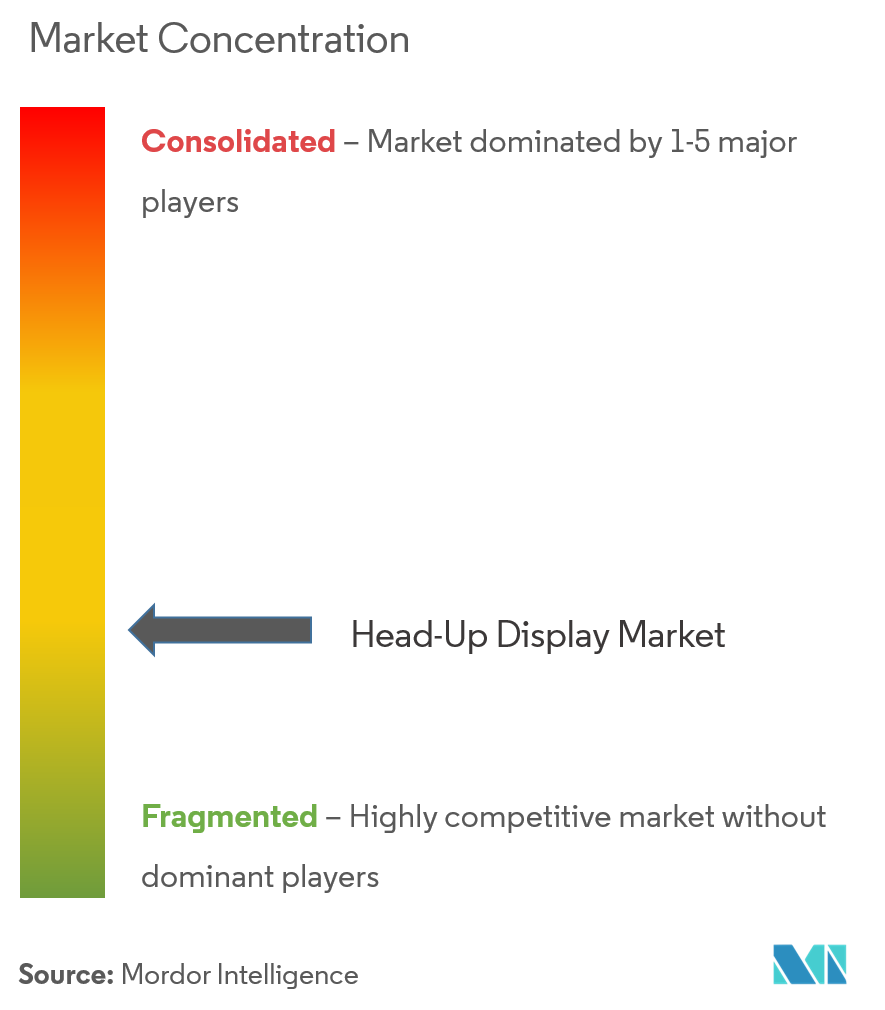
Le champ concurrentiel est dominé par une poignée d'équipementiers de rang 1 bien établis qui tirent parti de leur échelle et de leurs relations avec les constructeurs, mais des entrants perturbateurs utilisent la propriété intellectuelle holographique, les plateformes logicielles ou l'intégration de semi-conducteurs pour remporter de nouveaux contrats. Envisics a obtenu 50 millions USD lors d'un financement de série C mené par Hyundai Mobis, soulignant l'appétit des constructeurs pour des solutions à guide d'ondes qui réduisent la consommation d'énergie de 50 % et l'encombrement de 40 %. Le pacte de septembre 2025 de Visteon avec FUTURUS la positionne pour offrir des modules pare-brise, passager et en réalité augmentée sur une seule plateforme, couvrant les paris sur la diversité des facteurs de forme.
L'investissement de 21 millions USD de Bosch Ventures dans 4screen révèle un virage vers la monétisation logicielle, où des applications tierces et des niveaux d'abonnement peuvent occuper l'espace d'affichage tête haute, transformant le matériel statique en canevas de revenus. Les fabricants de semi-conducteurs tels que Texas Instruments montent en gamme avec des jeux de puces DLP5534-Q1 qui, associés au calcul de Qualcomm, produisent des solutions en réalité augmentée clés en main, mettant sous pression les fournisseurs uniquement matériels.
Les leaders traditionnels conservent des avantages en matière de sécurité d'approvisionnement, de laboratoires de validation et de contrats d'approvisionnement pluriannuels, mais ils doivent accélérer leurs pipelines de fonctionnalités par voie hertzienne pour rester pertinents. Les partenariats qui combinent optique, calcul et contenu deviennent la norme, créant une dynamique dans le secteur des affichages tête haute où la vitesse d'itération logicielle détermine le statut de gagnant à long terme.
Leaders du secteur des affichages tête haute
-
Continental AG
-
Nippon Seiki Co. Ltd.
-
Denso Corporation
-
Visteon Corporation
-
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Head-Up Displays Entreprises couvertes dans ce rapport
- Denso Corporation
- Nippon Seiki Co., Ltd.
- Panasonic Automotive Systems
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Valeo SE
- BAE Systems PLC
- Thales Group
- Garmin Ltd.
- Elbit Systems Ltd.
- Pioneer Corporation
- SaaB AB
- Hudway LLC
- Collins Aerospace
- LG Display Co., Ltd.
- Harman International
- WayRay AG
- Envisics Ltd.
- Texas Instruments Incorporated
Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme s'ouvre autour des piles de contenu AR-HUD pilotées par logiciel qui fusionnent navigation, indices ADAS et visualisation de l'état du véhicule sur un calcul centralisé, en phase avec la volonté des constructeurs de s'orienter vers des véhicules définis par logiciel et des déverrouillages de fonctionnalités par abonnement. La preuve de cette plateformisation inclut l'annonce par Basemark et Lucid Motors d'un partenariat d'intégration AR-HUD pour la Lucid Gravity (mars 2026), soulignant la demande pour des pipelines graphiques en temps réel pouvant être mis à jour et ajustés selon les finitions sans reconcevoir l'optique de base.
Un autre domaine d'opportunité est l'émergence de concepts de visualisation panoramique et de pilier à pilier qui s'étendent au-delà des zones HUD classiques réservées au conducteur, incluant des trajectoires allant du concept à la production pour de nouvelles architectures optiques. La collaboration de Distance Technologies avec Kia sur un concept de HUD panoramique à champ lumineux (avril 2026) illustre l'expérimentation d'approches de projection à format plus large, tandis que la Chine renforce ses exigences techniques pour les superpositions d'assistance visuelle via la norme GB/T 46926-2025 (incluant un seuil d'alignement spatial tel que 0,45 degré pour les icônes cibles). Ensemble, ces évolutions créent une marge de manœuvre pour les fournisseurs capables de proposer des chaînes d'outils de calibration conformes aux normes (respectant les méthodes ISO/TS 21957 et les exigences propres à chaque pays) ainsi que des moteurs optiques optimisés en coût (DLP, LCoS, balayage laser, MicroLED et holographie générée par ordinateur) adaptés aux contraintes de nomenclature des véhicules de milieu de gamme.
Développements industriels récents dans Marché des Head-Up Displays
- Juin 2026 : Visteon a annoncé que son afficheur conducteur à bordure étroite de 12,3 pouces est intégré dans la nouvelle Lexus ES, la production étant assurée par les opérations de Visteon en Thaïlande. Bien qu'il ne s'agisse pas d'un lancement de HUD, ce contrat témoigne d'une demande continue des constructeurs pour des plateformes d'affichage de cockpit intégrées pouvant être fabriquées à grande échelle dans des sites compétitifs en coûts, renforçant le levier de Visteon lors du regroupement de programmes de tableaux de bord, d'infodivertissement et de HUD.
- Septembre 2025 : Visteon et FUTURUS ont annoncé un partenariat stratégique pour co-développer des solutions de HUD à réalité augmentée, de HUD pare-brise et de HUD panoramique pour des constructeurs mondiaux. Cette collaboration élargit l'étendue du portefeuille HUD de Visteon et positionne les deux entreprises pour décrocher des contrats de cockpit multi-écrans où une architecture partagée peut réduire le temps d'intégration et les cycles de validation.
- Décembre 2024 : Un fournisseur automobile majeur a annoncé un programme de cockpit à grande échelle avec un constructeur automobile de premier plan pour intégrer l'AR-HUD sur plusieurs modèles.
Marché des Head-Up Displays Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché des affichages tête haute est défini comme les revenus générés par les systèmes qui projettent des informations clés dans le champ de vision avant de l'utilisateur, principalement via des optiques de pare-brise ou de combineur, dans les cas d'utilisation des véhicules routiers et des aéronefs.
Exclusions du périmètre : Ce dimensionnement exclut les affichages intérieurs non liés qui ne projettent pas dans le champ de vision avant, tels que les tableaux de bord standard, les écrans d'infodivertissement centraux et les affichages pour sièges arrière.
Aperçu de la Segmentation
- Par type d'affichage tête haute
- Affichage tête haute intégré au pare-brise
- Affichage tête haute à combineur
- Affichage tête haute en réalité augmentée
- Par type de dimension
- Affichage tête haute 2D
- Affichage tête haute 3D
- Par catégorie de véhicule
- Véhicules commerciaux
- Véhicules particuliers
- Par canal de vente
- Équipement d'origine
- Marché secondaire
- Par application
- Automobile
- Aviation militaire et civile
- Autres (affichages industriels, portables et autres)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Conseil de coopération du Golfe
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté avec des données de référence accessibles au public décrivant le bassin de demande et le contexte de production pour l'installation des affichages tête haute. Nous avons examiné des sources telles que les statistiques de production de l'Organisation Internationale des Constructeurs d'Automobiles (OICA), les publications de sécurité de la NHTSA américaine, les textes de réglementation des véhicules de la CEPE-ONU et les documents de référence de l'Organisation de l'Aviation Civile Internationale (OACI) sur les opérations et la sécurité aéronautiques.
Pour traduire ces signaux en données de marché, nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs, des retranscriptions d'appels de résultats et des couvertures de presse réputées pour comprendre les feuilles de route produits et l'évolution des prix dans le temps. Des bases de données de brevets ont été consultées pour identifier où se concentre l'innovation en matière d'optique et d'affichages tête haute en réalité augmentée, et une base de données de niveaux d'expédition à l'import-export a été utilisée de manière sélective pour vérifier la cohérence des flux commerciaux des composants connexes. Ces sources documentaires ne sont pas exhaustives, et d'autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes ont été utilisés pour valider les calendriers d'adoption et les fourchettes de prix des affichages tête haute montés en première monte et du marché secondaire, et pour confirmer comment le contenu des affichages tête haute en réalité augmentée et la complexité optique font évoluer la nomenclature dans le temps. Nous avons échangé avec un ensemble de fabricants, de participants à l'écosystème de composants, d'intégrateurs et d'utilisateurs finaux dans les Amériques, en EMEA et en APAC, afin que les hypothèses puissent être testées dans différentes compositions de véhicules et niveaux d'activité aéronautique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Directeurs généraux : 20 % | APAC : 43 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs plus petits : 21 % | Responsables : 43 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le modèle a été construit selon une approche descendante dans laquelle la production de véhicules, l'activité aéronautique et les taux estimés d'installation d'affichages tête haute ont été utilisés pour reconstituer la demande unitaire adressable, qui a ensuite été convertie en valeur à l'aide d'échelles de prix par type d'affichage tête haute et canal de vente. Ces totaux ont été recoupés avec des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes implicites issus des vérifications de canaux et des discussions sur la capacité côté fournisseur, puis ajustés lorsque les deux perspectives ne s'alignaient pas.
Les principaux paramètres utilisés dans le dimensionnement comprenaient la production de véhicules particuliers et commerciaux, la pénétration des affichages tête haute montés en première monte par rapport aux installations du marché secondaire, le glissement de composition des systèmes à combineur vers les systèmes sur pare-brise, la part des affichages tête haute en réalité augmentée dans les nouvelles installations, et la progression observée du prix de vente moyen à mesure que le contenu optique et logiciel évolue. Lorsque les données primaires étaient incomplètes pour les marchés plus petits, nous avons utilisé des indicateurs de substitution tels que la composition des niveaux de finition des véhicules et les taux de regroupement des fonctionnalités de sécurité, puis normalisé avec des ajustements issus des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée autour de l'adoption des affichages tête haute en réalité augmentée et du regroupement de fonctionnalités motivé par la réglementation ou la sécurité, et la trajectoire finale a été sélectionnée sur la base de ce que les personnes interrogées considéraient comme réalisable dans les cycles d'approvisionnement et de plateforme actuels. Lorsque les prévisions ont été prolongées, les principaux moteurs ont d'abord été actualisés, et ce n'est qu'ensuite que les hypothèses de prix et de composition ont été reportées pour maintenir la cohérence des résultats avec les plans déclarés.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les tendances de production, les glissements de composition des installations et la direction observée des prix, afin que la valeur du marché ne s'écarte pas de ce que les acheteurs et les fournisseurs rapportent. Si une région ou une ligne d'application présentait des sauts inhabituels, nous avons réexaminé les données de pénétration et de prix de vente moyen sous-jacentes, puis recontacté certains répondants pour confirmer si un changement réel s'était produit.
Avant la validation finale, l'ensemble de données et les calculs font l'objet de révisions analytiques en plusieurs étapes, avec des vérifications de variance entre les régions et les périodes pour détecter les incohérences. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des lancements majeurs de plateformes ou des chocs de demande. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Estimation du Marché des Affichages Tête Haute par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les affichages tête haute peuvent sembler très éloignées les unes des autres, car les sources ne comptabilisent pas toujours les mêmes applications, et elles diffèrent également sur la question de savoir si elles traitent les affichages tête haute en réalité augmentée comme une majoration de prix ou comme une catégorie distincte. Les différences dans l'année de base, le calendrier de conversion des devises et la prise en compte ou non des installations du marché secondaire peuvent également faire varier le chiffre même lorsque la narration est similaire.
L'écart principal provient de la couverture du canal de vente et de l'année choisie comme point de départ, Mordor Intelligence dimensionnant 2026 à 3,83 milliards USD en modélisant explicitement la demande montée en première monte et du marché secondaire, puis en appliquant des échelles de prix de vente moyen distinctes pour les affichages tête haute conventionnels par rapport aux affichages tête haute en réalité augmentée dans les cas d'utilisation automobile et aéronautique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,83 milliards USD (2026) | |
| Éditeur Mondial A | 1,60 milliard USD (2024) | Utilise une année de départ antérieure et est généralement interprété comme se concentrant sur un bassin de revenus à court terme plus étroit, ce qui peut sous-estimer la majoration du prix de vente moyen liée à la réalité augmentée et les déploiements de plateformes OEM en fin de cycle. |
| Éditeur Sectoriel B | 1,90 milliard USD (2025) | Utilise une année de base différente et peut appliquer des étapes de pénétration et de tarification plus conservatrices, ce qui réduit la valeur implicite lorsque l'adoption des affichages tête haute en réalité augmentée et la composition des canaux sont encore en développement. |
Pris ensemble, l'écart s'explique principalement par l'alignement temporel et la manière dont les prix et la composition des canaux sont traités, plutôt que par un désaccord sur l'existence de la demande d'affichages tête haute. En maintenant des données traçables jusqu'à la production, l'installation et des étapes de prix de vente moyen réalistes, nous pouvons expliquer chaque changement et maintenir la valeur finale du marché reproductible lorsque les hypothèses sont actualisées.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des affichages tête haute en 2026 ?
Il s'élevait à 3,83 milliards USD en 2026 et devrait se développer rapidement jusqu'en 2031.
Quel TCAC est prévu pour les affichages tête haute jusqu'en 2031 ?
Le taux de croissance annuel composé est projeté à 22,16 % pour la période 2026-2031.
Quelle région est en tête des revenus 2025 pour les affichages tête haute ?
L'Asie-Pacifique était en tête avec 38,90 % des revenus mondiaux en 2025.
Pourquoi les affichages tête haute en réalité augmentée gagnent-ils du terrain ?
Ils ancrent les repères de navigation et de sécurité directement sur les objets de la route, répondant aux nouveaux protocoles de sécurité et améliorant la conscience situationnelle du conducteur.
Qu'est-ce qui limite aujourd'hui l'adoption des affichages tête haute plein pare-brise ?
Un coût système supérieur à 1 000 USD par véhicule, la complexité de fabrication du pare-brise et les exigences en matière d'alimentation limitent le déploiement aux modèles ultra-luxe.