
Taille et part du marché des technologies marketing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.66 Trillions de dollars américains |
| Taille du Marché (2031) | 1.27 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 13.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies marketing par Mordor Intelligence
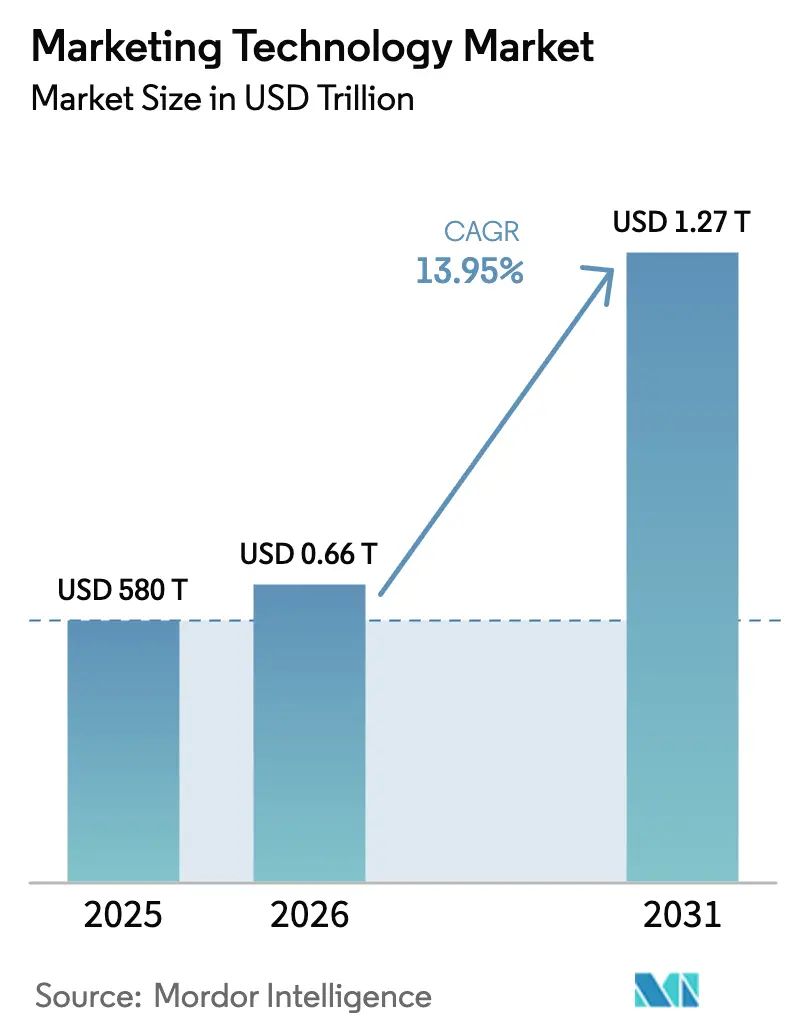
Le marché des technologies marketing était évalué à 580 milliards USD en 2025 et devrait croître de 660,91 milliards USD en 2026 pour atteindre 1 270,82 milliards USD d'ici 2031, à un TCAC de 13,95 % au cours de la période de prévision (2026-2031).
La demande des entreprises en matière de stacks cloud-first intégrant l'IA est le principal accélérateur, permettant l'orchestration en temps réel des campagnes, la génération de contenu dynamique et l'attribution multicanal à grande échelle. Les leaders du marché intègrent l'IA générative dans leurs produits phares, tandis que la pression réglementaire en faveur d'une transition vers des stratégies de données axées sur la confidentialité renforce la valeur des actifs de données de première partie et de partie zéro. La dynamique concurrentielle favorise les fournisseurs capables d'unifier les flux de travail créatifs, de données et d'activation au sein d'une architecture composable, offrant aux entreprises un contrôle granulaire sur les coûts, la latence et la conformité. Les gains d'efficacité opérationnelle issus des pipelines de contenu automatisés améliorent déjà suffisamment le ROI des campagnes pour compenser la hausse des dépenses de calcul liées à l'IA.
Principaux enseignements du rapport
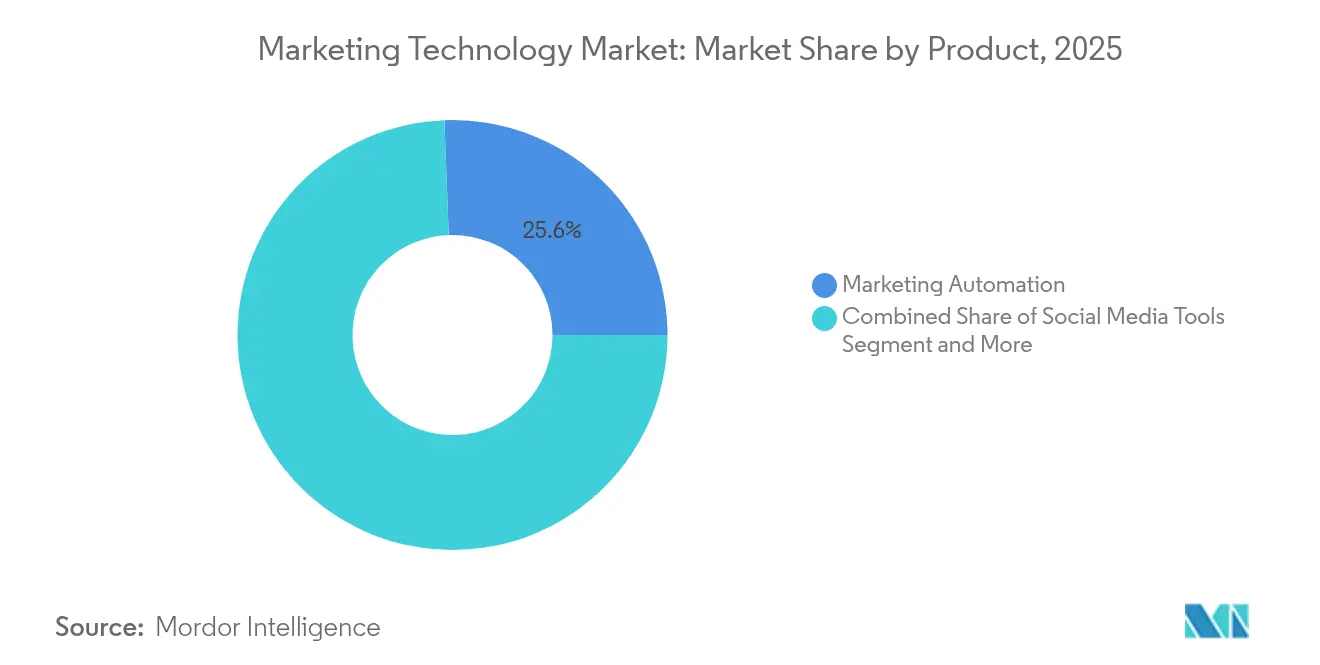
- Par catégorie de produit, l'automatisation marketing a dominé avec 25,60 % de la part du marché des technologies marketing en 2025, tandis que les outils de contenu propulsés par l'IA générative devraient se développer à un TCAC de 25,92 % jusqu'en 2031.
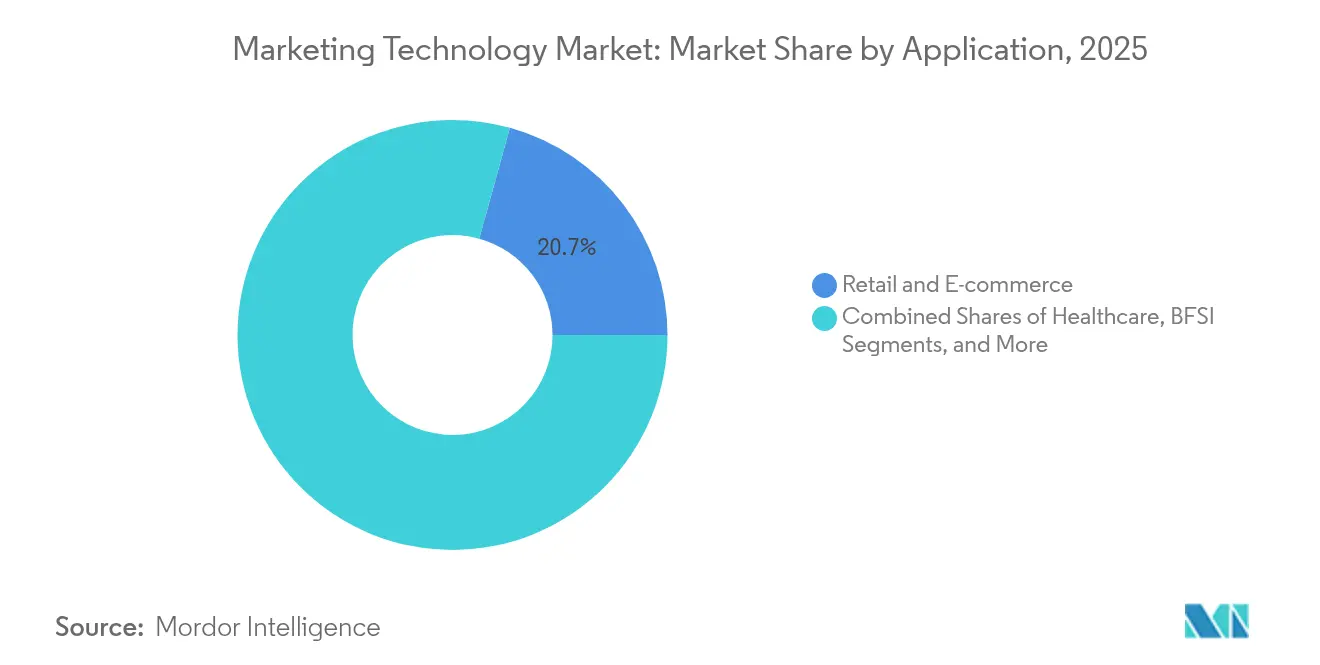
- Par application, le commerce de détail et le commerce électronique ont détenu 20,70 % de la part des revenus du marché des technologies marketing en 2025 ; les soins de santé progressent à un TCAC de 18,10 % sur la période 2026-2031.
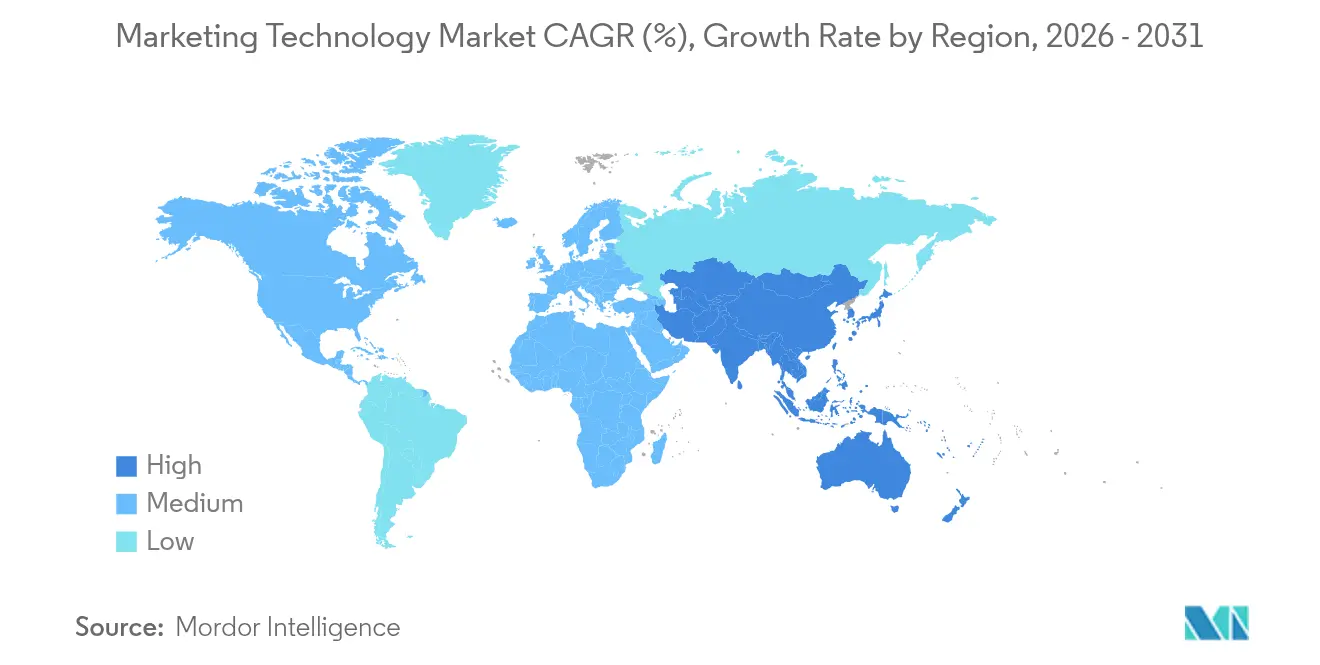
- Par géographie, l'Amérique du Nord a contrôlé 37,60 % du marché des technologies marketing en 2025, tandis que la région Asie-Pacifique devrait afficher le TCAC le plus rapide de 15,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte adoption des stacks marketing cloud-first | 4.20% | Mondial avec leadership Asie-Pacifique | Moyen terme (2-4 ans) |
| IA générative intégrée dans l'orchestration des campagnes | 3.80% | Amérique du Nord et UE : premiers adoptants | Court terme (≤ 2 ans) |
| Stratégies de données de première partie axées sur la confidentialité | 2.10% | Catalyseur UE, expansion mondiale | Long terme (≥ 4 ans) |
| Programmes de micro-échange de données de partie zéro | 1.40% | Pilotes en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Architectures de CDP composables supplantant le verrouillage des suites | 1.80% | Segment entreprise mondial | Moyen terme (2-4 ans) |
| Les gains d'efficacité opérationnelle compensent les dépenses de calcul liées à l'IA | 1.00% | Adoptants soucieux des coûts à l'échelle mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte adoption des stacks marketing cloud-first
Les entreprises poursuivent un pivot agressif vers des architectures cloud-native afin de supprimer les silos de données et d'activer la prise de décision en temps réel sur chaque point de contact client. Les engagements de Microsoft de 1,3 milliard USD au Mexique et de 2,7 milliards USD au Brésil en matière de centres de données soulignent la nécessité d'une infrastructure régionale prenant en charge le traitement des données clients à faible latence.[1]Microsoft, "Investissements dans les centres de données au Mexique et au Brésil," microsoft.com Les équipes informatiques font état de réductions des délais de cycle qui permettent aux spécialistes du marketing de réduire les déploiements de campagnes de plusieurs semaines à quelques heures, améliorant ainsi la précision de la personnalisation et la vélocité des revenus.
IA générative intégrée dans l'orchestration des campagnes
L'IA générative transforme des flux de travail autrefois manuels et réactifs en moteurs d'orchestration d'expériences proactifs. La plateforme d'orchestration de l'expérience client d'Adobe illustre la façon dont l'IA unit les fonctions créatives et marketing sous un même toit, permettant une optimisation continue du contenu sans recourir aux tests A/B à forte intensité de main-d'œuvre. Les entreprises soulignent l'expansion des marges, les modèles propriétaires offrant des marges brutes de 50 à 60 % par rapport aux outils SaaS traditionnels.
Stratégies de données de première partie axées sur la confidentialité
Les améliorations du RGPD 2025 contraignent les marques à privilégier les relations de première partie plutôt que les cookies tiers. Le cadre de consentement mis à jour de Google exige désormais des consentements explicites pour maintenir la fiabilité des mesures, incitant les spécialistes du marketing à investir dans des plateformes de données clients robustes conçues pour la conformité.[2]Google, "Mode de consentement mis à jour pour l'EEE," google.com Les entreprises qui pivotent tôt capturent une valeur vie client plus élevée à mesure que la qualité des données améliore la personnalisation fondée sur la confiance.
Programmes de micro-échange de données de partie zéro
Les marques leaders expérimentent des micro-échanges de valeur dans lesquels les clients partagent volontairement leurs préférences en échange d'offres personnalisées. Les premiers adoptants font état d'améliorations de 40 % des scores de pertinence et de hausses de 25 % de la fidélisation lorsque les données de partie zéro alimentent l'automatisation marketing. Les centres de préférences gamifiés et le profilage progressif deviennent rapidement des fonctionnalités standard des plateformes d'engagement modernes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse du coût total de possession et de la dette d'intégration | -2.80% | Segment entreprise mondial | Court terme (≤ 2 ans) |
| Déficit de compétences pour les stacks martech complexes | -1.90% | Acuité en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Complexité de la conformité réglementaire | -1.50% | Influence de l'UE, portée mondiale | Moyen terme (2-4 ans) |
| Escalade des dépenses de calcul et de stockage liées à l'IA | -1.20% | Régions mondiales des hyperscalers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du coût total de possession et de la dette d'intégration
Les organisations qui superposent des outils d'IA à des stacks traditionnels font face à des factures imprévues de migration de données et de maintenance dépassant les budgets initiaux de 40 à 60 %. Le stockage cloud seul a dépassé 200 milliards USD de dépenses informatiques en 2025, poussant les directeurs financiers à réévaluer leurs choix de plateformes.
Déficit de compétences pour les stacks martech complexes
Quatre-vingt-sept pour cent des spécialistes du marketing craignent le remplacement technologique, alors que 63 % des dirigeants citent un manque de talents techniques suffisants pour gérer efficacement des stacks à forte intensité d'IA. Cette pénurie allonge les délais de mise en œuvre et contraint les fournisseurs à proposer des modules low-code pour accélérer la réalisation de la valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
l'automatisation marketing conserve la part du lionL'automatisation marketing a capturé 25,60 % de la part du marché des technologies marketing en 2025, validant son rôle de centre de contrôle pour la gestion des parcours omnicanaux. La taille du marché des technologies marketing liée à l'automatisation marketing devrait croître parallèlement au pivot des entreprises vers des moteurs d'orchestration unifiés reliant les flux de travail de données, de contenu et d'activation. Les outils de contenu propulsés par l'IA générative, tout en représentant une base de revenus plus modeste aujourd'hui, devraient afficher un TCAC de 25,92 % jusqu'en 2031, les marques redistribuant leurs dépenses vers la génération de contenu évolutive et pilotée par l'IA. Les suites de médias sociaux et de marketing de contenu enregistrent des gains réguliers en permettant un engagement direct avec l'audience, tandis que les outils de création de médias enrichis bénéficient de la hausse de la demande vidéo.
Les entreprises considèrent la vélocité du contenu comme un avantage concurrentiel durable et dirigent leurs budgets vers des plateformes qui allient excellence créative et informations de performance en temps réel. GenStudio Foundation d'Adobe illustre la façon dont les fournisseurs intègrent l'automatisation dans la chaîne d'approvisionnement du contenu, permettant aux spécialistes du marketing de publier sans sacrifier l'intégrité de la marque. Les suites d'aide à la vente intègrent désormais un scoring prédictif des leads fondé sur des données historiques de victoires entraînées par l'IA pour accélérer la conversion du pipeline.


Par application :
les soins de santé émergent comme le leader de la croissanceLe commerce de détail et le commerce électronique ont détenu 20,70 % du marché des technologies marketing en 2025, reflétant son leadership historique en matière de sophistication de l'engagement numérique. Le segment maintient une croissance saine à mesure que les marques omnicanales misent davantage sur des promotions hyper-personnalisées. Pourtant, les soins de santé devraient surpasser tous les autres secteurs verticaux avec un TCAC de 18,10 % entre 2026 et 2031, faisant monter en flèche la taille du marché des technologies marketing pour les plateformes d'engagement patient. L'expansion de la télésanté et l'automatisation conforme à la HIPAA sont les principaux catalyseurs, permettant aux prestataires de répondre aux standards d'expérience de niveau grand public.
Les organisations de soins de santé appliquent l'automatisation marketing au-delà de l'acquisition de patients pour favoriser l'adhérence et la communication axée sur les résultats. Les campagnes communautaires de Kaiser Permanente illustrent comment un marketing orienté mission renforce la confiance tout en apportant des bénéfices sanitaires mesurables. La BFSI, les technologies de l'information et télécommunications, ainsi que les médias et le divertissement intensifient également leurs investissements pour personnaliser les services, gérer le churn et maximiser la valeur vie client.
Analyse géographique
Marché des Technologies Marketing en Amérique du Nord
L'Amérique du Nord a contrôlé 37,60 % du marché des technologies marketing en 2025 grâce à une adoption mature du cloud, à des financements en capital-risque et à des capacités avancées de recherche en intelligence artificielle. Les acteurs régionaux s'appuient sur de profondes intégrations d'écosystèmes pour maintenir leur avantage concurrentiel, même si la multiplication des lois sur la confidentialité au niveau des États alourdit les obligations de conformité. Les entreprises canadiennes affinent leurs stratégies de gestion du consentement en prévision du projet de loi C-27, tandis que les entreprises américaines déploient des analyses préservant la confidentialité pour anticiper les risques de contentieux.
Marché des Technologies Marketing en APAC
L'APAC est la région à la croissance la plus rapide, avec un CAGR projeté de 15,95 % sur la période 2026-2031. Les gouvernements soutiennent le déploiement d'infrastructures numériques, favorisant l'adoption généralisée des technologies marketing auprès des consommateurs privilégiant le mobile. L'Inde prévoit que son secteur du marketing numérique atteindra 1,12 lakh crore INR (13,4 milliards USD) d'ici 2025, porté par les contenus en langues locales et les innovations en ciblage publicitaire basé sur l'intelligence artificielle. Les annonceurs d'Asie du Sud-Est consacrent une part croissante de leurs dépenses médias au commerce social, et les entreprises australiennes augmentent leurs budgets marketing en intelligence artificielle pour capter des gains de conversion supplémentaires.
Marché des Technologies Marketing en EMEA et en LATAM
Les perspectives européennes sont marquées par des réglementations strictes : le RGPD 2025, le règlement sur les marchés numériques et le règlement sur les services numériques redéfinissent collectivement les obligations en matière de gestion des données. Les fournisseurs opérant dans la région doivent concevoir des architectures intégrant la confidentialité par défaut, conformes dans l'ensemble des 27 États membres, et étendent souvent ces normes à l'échelle mondiale. En Amérique latine, le Mexique a accueilli à la fois l'engagement de production de Netflix à hauteur de 1 milliard USD et la première région cloud locale d'Alibaba, signaux que les acteurs internationaux anticipent une croissance numérique robuste. Pendant ce temps, les développeurs du Moyen-Orient et d'Afrique accélèrent l'adoption des infrastructures de commerce électronique à mesure que les rails de paiement arrivent à maturité et que la logistique transfrontalière s'améliore.

Paysage réglementaire
L'environnement réglementaire des technologies marketing est de plus en plus façonné par des règles de confidentialité et d'IA qui se recoupent et qui influencent la manière dont les plateformes collectent, traitent et activent les données clients. Dans l'Union européenne, l'application du RGPD continue d'ancrer le consentement, la limitation de la finalité et les droits des personnes concernées. Le règlement européen sur l'IA (règlement (UE) 2024/1689) ajoute des obligations spécifiques à l'IA, incluant des interdictions applicables depuis février 2025, et des obligations de transparence qui s'appliquent à compter du 2 août 2026, ce qui affecte le ciblage, l'analyse et la génération de contenu par IA impliquant des données personnelles. Parallèlement, le Digital Markets Act et le Digital Services Act influencent les pratiques publicitaires et de plateforme, ce qui pousse les fournisseurs vers des architectures de confidentialité par défaut et une prise de décision auditable.
Hors UE, la complexité de la conformité est amplifiée par des régimes fragmentés et des mises en œuvre échelonnées. Le UK Data (Use and Access) Act 2025 est mis en œuvre par étapes tout au long de 2026, obligeant les piles marketing à ajuster leurs contrôles de gouvernance et de partage de données. Aux États-Unis, des lois de confidentialité supplémentaires au niveau des États et des initiatives de transparence sur l'IA, notamment le California SB 53 et le Maryland MODPA, ajoutent des exigences en matière de minimisation des données et de divulgation. Ensemble, ces règles augmentent la demande de stratégies de données first-party et zero-party, de mesure modélisée sur le consentement, et d'outillage fournisseur prenant en charge des contrôles basés sur des politiques dans toutes les régions.
Analyse de la chaîne de valeur
La chaîne de valeur des technologies marketing commence par l'infrastructure et la base de données fournies par les hyperscalers et les plateformes cloud telles que Microsoft Azure et Amazon Web Services. Ces plateformes fournissent le calcul, le stockage, l'identité et les services d'IA utilisés pour exécuter une orchestration et une analyse à forte intensité de données. Au-dessus, les principaux fournisseurs martech livrent la couche plateforme, incluant les plateformes de données clients, l'orchestration de campagnes, la production de contenu et les capacités de mesure, telles qu'Adobe Experience Platform et les environnements marketing et de productivité liés à Microsoft. À mesure que les piles technologiques intègrent davantage l'IA, l'accès aux modèles et les capacités d'orchestration, incluant les espaces de travail IA d'entreprise et les frameworks d'agents, se placent de plus en plus aux côtés des modules SaaS traditionnels en tant que dépendances amont.
La réalisation de valeur dépend ensuite de la couche d'intégration et de services, incluant les API, les connecteurs et les écosystèmes de partenaires qui relient les sources de données, les systèmes créatifs, les canaux d'activation et les flux de travail d'entreprise. Les partenariats reliant les solutions Adobe à Microsoft 365 Copilot illustrent la façon dont l'orchestration et les flux de travail de contenu s'intègrent désormais dans les contextes de productivité quotidiens. L'exigence en aval de flux de travail intégrés de gestion du consentement, de sécurité et de conformité, en particulier dans les verticaux réglementés, renforce le rôle des outils de gouvernance et des partenaires d'implémentation à travers l'ingestion, la segmentation, l'activation et l'attribution.
Paysage concurrentiel
Le marché présente une concentration modérée autour des acteurs historiques à suite complète Adobe, Salesforce et Microsoft, qui regroupent les couches créatives, de données et d'activation dans des clouds cohérents. L'acquisition d'Informatica par Salesforce pour 8 milliards USD renforce sa capacité de profil unifié, visant à réduire les goulots d'étranglement de latence des données dans les grandes entreprises. Adobe capitalise sur les synergies de Creative Cloud pour vendre de façon croisée des modules marketing améliorés par l'IA, tandis que Microsoft active ses services d'IA basés sur Azure pour approfondir l'engagement dans Dynamics 365.
La différenciation concurrentielle pivote désormais sur la maturité de l'IA, la latence et la confiance. Les dépôts de brevets multimodaux de Meta indiquent des feuilles de route d'assistants intelligents susceptibles de réduire radicalement les frictions dans les interactions client. Les fournisseurs spécialisés exploitent la dynamique des architectures composables, se taillant des niches rentables autour d'analyses préservant la confidentialité et de flux de travail sectoriels tels que l'engagement patient conforme à la HIPAA.
La pression sur les prix s'intensifie à mesure que les acheteurs comparent le coût total de possession entre les alternatives à suite complète et à meilleure solution sectorielle. Les fournisseurs répondent avec une facturation à l'usage et des accélérateurs low-code pour faciliter la mise en œuvre. L'essor de l'orchestration sans code séduit les entreprises du marché intermédiaire à court de talents techniques, tandis que les API ouvertes permettent aux équipes internes d'étendre les fonctions de la plateforme sans accumuler de dette d'intégration.
Leaders de l'industrie des technologies marketing
Amazon Inc.
Acoustic L.P.
Active Campaign
Adobe Inc
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Technologies Marketing
- Adobe Inc.
- Alphabet Inc. (Google Marketing Platform)
- Amazon Web Services (AWS for Martech)
- Salesforce Inc.
- Microsoft Corp.
- Oracle Corp.
- HubSpot Inc.
- SAP SE
- Shopify Inc.
- Mailchimp (Intuit)
- Hootsuite Inc.
- Sprinklr Inc.
- Zoho Corp. (Zoho Marketing Plus)
- Optimizely
- Klaviyo
- Acoustic L.P.
- ActiveCampaign
- FullCircl Ltd.
- Buzzoole Holdings Ltd.
- Konnect Insights
- Iterable

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est la couche opérationnelle qui transforme l'IA générative et agentique en flux de travail gouvernés et multiplateformes au sein des équipes marketing d'entreprise. Les initiatives d'Adobe visant à élargir son écosystème de partenaires pour l'orchestration de l'expérience client et à intégrer des agents marketing dans des surfaces de travail telles que Microsoft 365 Copilot témoignent d'une demande d'exécution basée sur des agents qui relie contenu, données et activation sans forcer les équipes à changer d'outils. Les entreprises pesant également le coût total de possession croissant et la dette d'intégration, il existe une opportunité pour des architectures composables, des frameworks d'agents interopérables et des connecteurs préconstruits qui réduisent le temps de déploiement tout en préservant les contrôles de politique.
Une deuxième opportunité concerne la mesure axée sur la confidentialité et la personnalisation guidée par le consentement, à mesure que les règles se durcissent dans toutes les régions. Avec les obligations de transparence du règlement européen sur l'IA applicables à compter du 2 août 2026, et les contraintes continues issues du RGPD, les fournisseurs proposant une prise de décision par IA auditable, une attribution tenant compte du consentement, et une activation de données first-party ou zero-party disposent de trajectoires d'adoption en entreprise plus claires que les outils dépendant d'un suivi tiers opaque. L'intérêt des acheteurs, reflété par des initiatives sectorielles telles que le CMO Council et l'Apex Martech Matrix de MartechTribe, soutient une attention croissante portée au benchmarking et à la gouvernance de la performance, ce qui crée un espace pour les fournisseurs d'analytique et d'optimisation afin de quantifier la valeur martech, de standardiser les KPI, et de soutenir les décisions d'achat et de modèle opérationnel.
Recent Industry Developments in Marché des Technologies Marketing
- Juin 2026 : Adobe Inc annonce la disponibilité générale de CX Enterprise Coworker pour les flux de travail marketing agentiques. Cette disponibilité générale renforce l'orchestration pilotée par l'IA à travers les flux de travail marketing et les intégrations multiplateformes.
- Avril 2026 : Adobe Inc annonce la disponibilité générale d'Adobe Marketing Agent au sein de Microsoft 365 Copilot et une version bêta sur AWS/Amazon Quick, Anthropic Claude, ChatGPT, Gemini, IBM watsonx. L'intégration intègre des décisions marketing assistées par IA dans les routines de travail quotidiennes et étend le déploiement de l'IA multiplateforme.
- Avril 2026 : Annonce de CX Enterprise Coworker ; collaboration stratégique avec AWS pour intégrer Agent Orchestrator avec Amazon Bedrock AgentCore. Cette collaboration positionne Adobe au centre d'une pile marketing agentique compatible avec le cloud via l'intégration AWS et Bedrock.


Marché des Technologies Marketing Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des technologies marketing couvre les logiciels et plateformes associées qui aident les organisations à planifier, exécuter, mesurer et optimiser les activités marketing à travers les points de contact numériques et hors ligne, incluant la gestion des données, l'exécution de campagnes et l'analytique de performance.
Exclusions de périmètre : ce dimensionnement exclut le travail des agences créatives pures et l'achat média en tant que services autonomes, sauf s'ils sont regroupés dans le cadre d'un tarif de plateforme technologique.
Aperçu de la segmentation
- Par produit
- Outils de médias sociaux
- Outils de marketing de contenu
- Outils de création de médias enrichis
- Plateformes d'automatisation marketing
- Outils de données et d'analyse
- Outils d'aide à la vente
- Par application
- Technologies de l'information et télécommunications
- Commerce de détail et commerce électronique
- Soins de santé
- Médias et divertissement
- Sports et événements
- BFSI
- Par géographie
- Amérique du Nord
- Amérique du Sud
- Europe
- Asie-Pacifique
- Moyen-Orient
- Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a constitué la structure de départ du modèle, notamment pour définir ce qui doit être compté comme revenu des technologies marketing par opposition aux dépenses marketing adjacentes. Nous nous sommes appuyés sur des sources publiques telles que les données du U.S. Bureau of Economic Analysis pour les signaux de l'économie numérique, les statistiques d'adoption des entreprises et des TIC du U.S. Census Bureau et d'Eurostat, les indicateurs numériques de l'OCDE, les séries de connectivité de l'Union internationale des télécommunications, et les indicateurs macroéconomiques et sectoriels de la Banque mondiale pour ancrer la demande adressable et la capacité de dépense.
Pour traduire ces signaux en données d'entrée pour le dimensionnement du marché, nous avons également examiné les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, une couverture presse fiable, et les publications d'associations pertinentes traitant des opérations marketing, des évolutions de la confidentialité et des schémas d'achat de logiciels. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et l'intelligence d'entreprise, le suivi des actualités et des finances, et les bases de données de brevets afin de vérifier l'orientation produit et la cartographie des catégories. Les sources documentaires listées ici sont illustratives, et nous avons utilisé des références publiques supplémentaires pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse d'hypothèses qui ne peuvent pas être lues directement à partir de jeux de données publics, notamment la manière dont les budgets sont répartis entre les données marketing, l'automatisation, l'orchestration et les outils de mesure, et la façon dont la tarification évolue selon le type de contrat. Nous nous sommes entretenus avec des praticiens issus de la direction marketing, des opérations marketing, de l'IT et des achats, ainsi que des intégrateurs de solutions et des partenaires de distribution, à travers les Amériques, l'EMEA et l'APAC, afin de saisir les schémas d'adoption régionaux et le calendrier des cycles d'achat avant la finalisation des chiffres.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26 % | CXO : 14 % | APAC : 44 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/unités : 40 % | EMEA : 37 % |
| Petits acteurs : 14 % | Managers : 46 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction descendante de la demande en technologies marketing, en reliant les signaux de dépense marketing et de transformation numérique des entreprises à la pénétration logicielle et aux parts d'allocation typiques à travers les familles d'outils principales. Une fois le pool de demande façonné, il est traduit en revenu en utilisant les structures contractuelles observées, le comportement de tarification des abonnements cloud, et le mix de déploiement, puis ajusté pour tenir compte des différences régionales de vitesse d'adoption.
Pour maintenir des totaux réalistes, nous corroborons les résultats en utilisant des approximations ascendantes sélectives, incluant l'échantillonnage des divulgations de revenus fournisseurs lorsqu'elles sont disponibles, des vérifications de canal sur la taille des transactions, et une logique volume multiplié par prix de vente moyen pour les catégories à plus forte visibilité telles que l'automatisation marketing, l'outillage de données clients et l'analytique. Les principaux intrants utilisés dans le modèle incluent les tendances des budgets marketing d'entreprise, les taux d'adoption des logiciels cloud, le nombre de canaux numériques actifs orientés clients pris en charge, l'effort de conformité en matière de confidentialité et de consentement, et le rythme de déploiement des fonctionnalités d'IA qui modifie la disposition à payer.
Les prévisions sont construites à l'aide d'une analyse de scénarios, appuyée par les avis d'experts recueillis lors d'entretiens sur les cycles budgétaires, les attentes de renouvellement, et les endroits où la consolidation est la plus susceptible de réduire le nombre d'outils. Lorsque les signaux ascendants manquent pour des catégories plus petites, les lacunes sont comblées en utilisant des taux de pénétration proxy issus de catégories logicielles similaires, puis en effectuant une vérification croisée par rapport à l'orientation des dépenses IT régionales avant la finalisation.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les indicateurs de croissance des dépenses logicielles, les enquêtes sur l'adoption numérique en entreprise, et l'orientation des revenus divulgués par un échantillon d'entreprises cotées participant à la chaîne de valeur. Si un écart semble important, les hypothèses sont réexaminées, et des appels de suivi sont déclenchés pour confirmer si la différence est due à la définition, au calendrier, ou à un réel changement de comportement d'achat.
Avant validation finale, le modèle passe par une révision analyste en plusieurs étapes, incluant des vérifications d'anomalies à travers les régions et un contrôle de cohérence entre la série historique et la trajectoire prévisionnelle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent susceptibles de modifier les dépenses ou la tarification. Avant la livraison, une révision finale est réalisée afin que les clients reçoivent la vue la plus actuelle disponible au moment de l'achat.
Comparaison du dimensionnement du marché des technologies marketing de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les technologies marketing ne correspondent souvent pas, car les sources ne comptent pas la même chose, même lorsqu'elles utilisent des termes similaires comme martech, technologie marketing, ou logiciel marketing. Les différences proviennent généralement du fait que l'estimation suit la dépense ou le revenu fournisseur, de l'inclusion ou non des services et des médias, et de la manière dont le calendrier des devises et l'inflation sont traités.
Certaines estimations privilégient uniquement la dépense logicielle et limitent le périmètre à un ensemble plus restreint d'outils, tandis que d'autres s'étendent à des domaines adjacents comme la technologie des ventes ou les communications marketing au sens large. Chez Mordor Intelligence, le chiffre est construit comme le revenu des plateformes de technologies marketing à travers les fonctions marketing principales, et il est maintenu séparé de la dépense média et du pur travail d'agence afin que le total reste lié à une économie logicielle et de plateforme reproductible.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,66 billion USD (2026) | |
| Revue professionnelle A | 0,22 billion USD (2027) | Souvent citée comme la dépense logicielle martech, ce qui peut exclure des catégories de plateformes plus larges et peut refléter un rapport d'allocation budgétaire plutôt qu'une conversion en revenu fournisseur. |
| Groupe de recherche sectorielle B | 0,67 billion USD (2023) | Présenté comme martech combiné à la technologie des ventes, ce qui peut augmenter le total en ajoutant l'aide à la vente et des outils connexes qui ne sont pas systématiquement achetés dans le cadre des budgets de technologies marketing. |
L'écart provient principalement de ce qui est compté et de la manière dont la dépense est traduite en revenu de marché, et non d'une simple différence de calcul. En maintenant le périmètre lié au revenu des plateformes de technologies marketing, puis en validant les niveaux de dépense implicites par des entretiens et des signaux de vérification croisée, l'estimation reste plus facile à reproduire et à comparer d'une année sur l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des technologies marketing ?
La taille du marché des technologies marketing devrait atteindre 0,66 billion USD en 2026 et croître à un TCAC de 13,95 % pour atteindre 1,27 billion USD d'ici 2031.
Quelle est la taille actuelle du marché des technologies marketing ?
Le marché était évalué à 660,91 milliards USD en 2026.
À quelle vitesse le marché des technologies marketing devrait-il croître ?
Il est prévu d'enregistrer un TCAC de 13,95 %, atteignant 1 270,82 milliards USD d'ici 2031.
Quel segment de produit détient la plus grande part de marché ?
Les plateformes d'automatisation marketing ont dominé avec une part de 25,60 % en 2025.
Quel domaine d'application connaît la croissance la plus rapide ?
Le déploiement d'infrastructures numériques, la montée en puissance des bases de consommateurs orientées vers le mobile et des politiques gouvernementales favorables poussent la région Asie-Pacifique à un TCAC de 15,95 %.
Quelle est la principale contrainte freinant la croissance du marché ?
La hausse du coût total de possession et de la dette d'intégration réduit le ROI attendu pour les entreprises déployant des stacks complexes pilotés par l'IA.
Dernière mise à jour de la page le:



