
Taille et part du marché de la réalité augmentée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 125.11 Milliards de dollars |
| Taille du Marché (2031) | 387.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
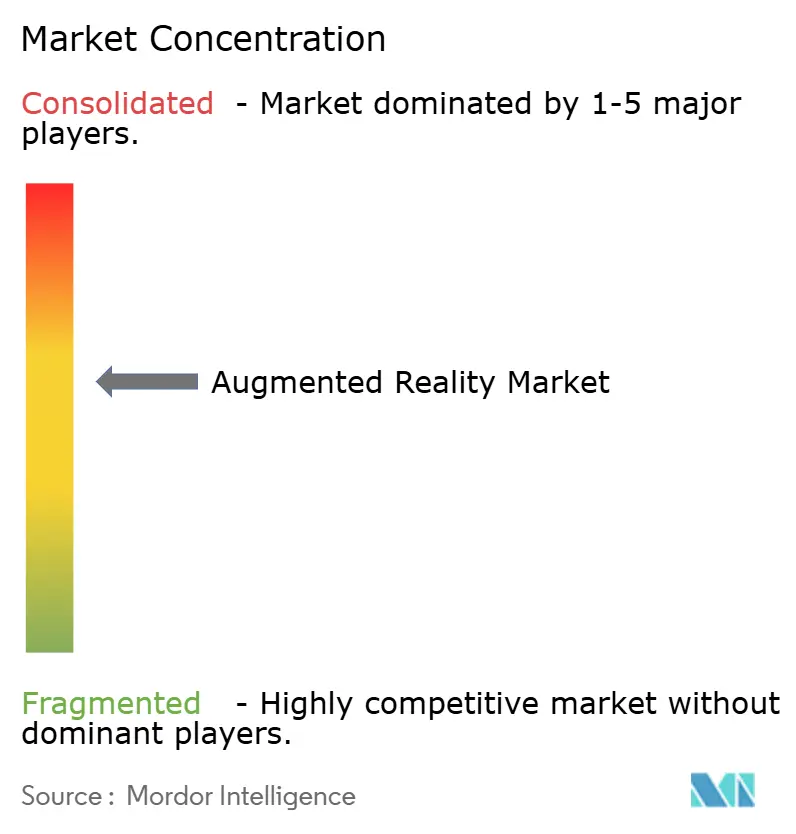
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la réalité augmentée par Mordor Intelligence
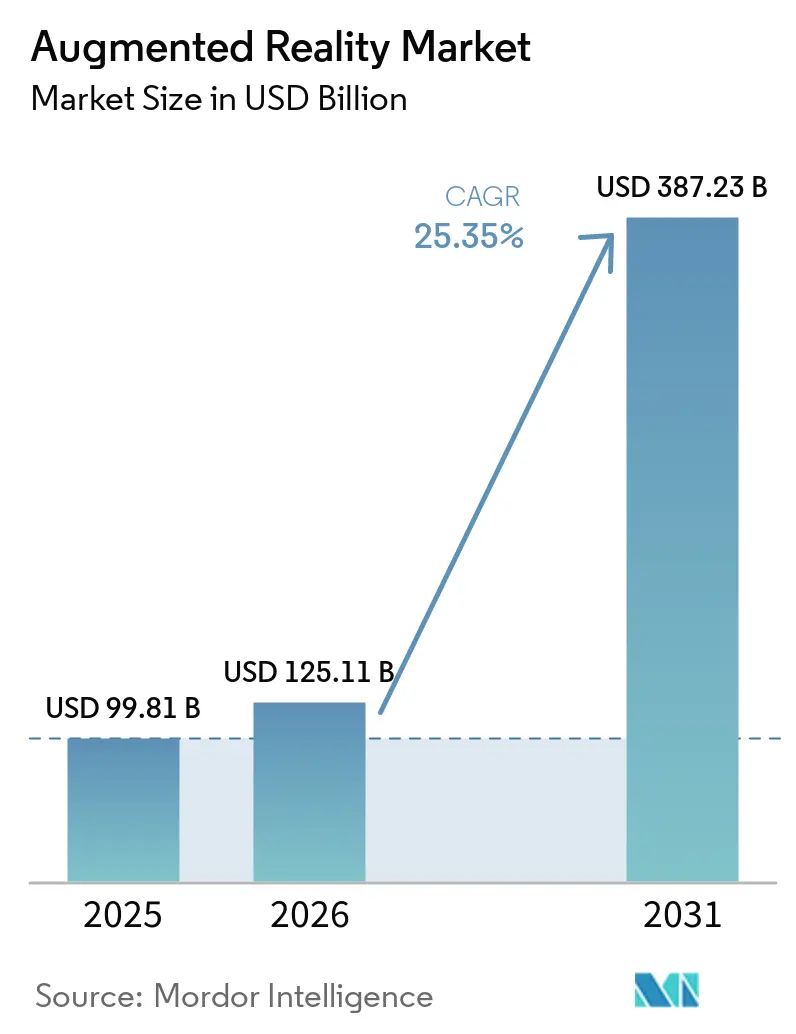
La taille du marché de la réalité augmentée devrait s'étendre de 99,81 milliards USD en 2025 et 125,11 milliards USD en 2026 à 387,23 milliards USD d'ici 2031, enregistrant un CAGR de 25,35 % entre 2026 et 2031. Les déploiements continus de la 5G, la maturation des architectures cloud-edge et un pipeline croissant de preuves de concept en entreprise passant à la production à grande échelle soutiennent une croissance à deux chiffres. L'adoption rapide des outils de création basés sur l'IA générative réduit les coûts de création de contenu, élargit la base de développeurs et génère des revenus récurrents issus des abonnements logiciels. La pile matérielle-logicielle étroitement intégrée de Vision Pro d'Apple a validé les expériences d'informatique spatiale haut de gamme, tandis que les subventions matérielles agressives de Meta élargissent la base installée dans le segment entrée de gamme, amplifiant ensemble l'intensité concurrentielle. Du côté industriel, des gains d'efficacité mesurables en matière de formation, de service sur le terrain et d'assistance à distance convainquent les fabricants, les services publics et les agences de défense d'approuver des déploiements pluriannuels, offrant à la technologie un ancrage durable dans l'entreprise.
Principaux enseignements du rapport
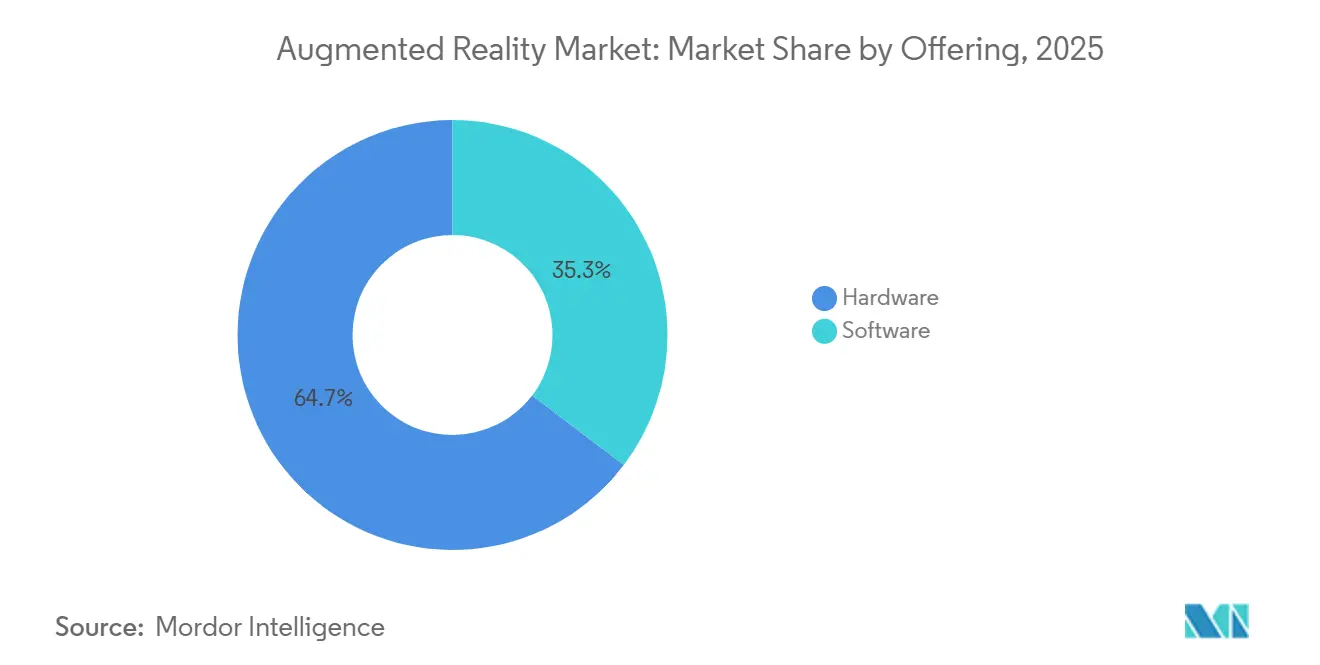
- Par offre, le matériel représentait 64,66 % des revenus en 2025, mais le logiciel devrait progresser à un CAGR de 28,76 % jusqu'en 2031, indiquant que la monétisation des plateformes éclipsera les marges sur les appareils à mesure que la pénétration s'approfondit.
- Par technologie de base, les écrans OLED et Micro-OLED étaient en tête avec 48,25 % de part en 2025, tandis que le MicroLED est positionné pour progresser à un CAGR de 27,52 % jusqu'en 2031, à mesure que les fournisseurs surmontent les défis de rendement.
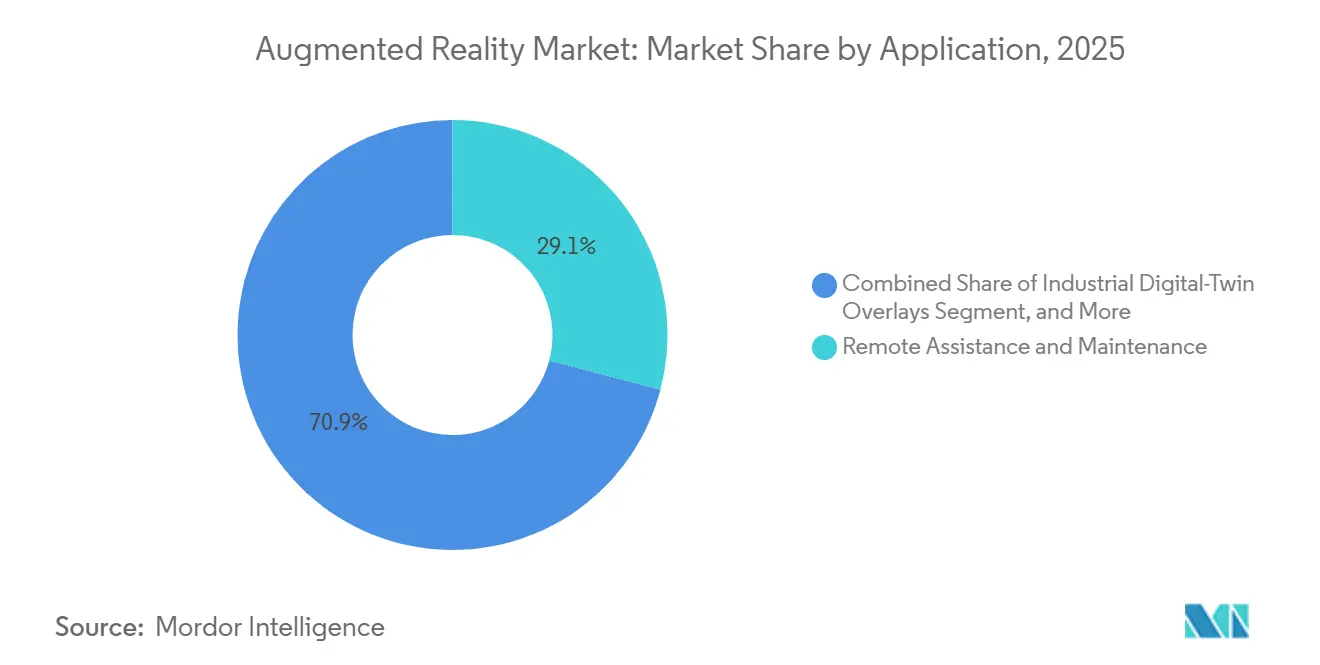
- Par application, l'assistance à distance et la maintenance représentaient 29,09 % de la taille du marché de la réalité augmentée (RA) en 2025 et demeuraient la plus grande application individuelle par chiffre d'affaires. Les superpositions de jumeaux numériques industriels devraient croître à un CAGR de 26,12 %, le plus rapide parmi les applications suivies, à mesure que les fabricants intègrent des données IoT en temps réel dans leurs flux de production.
- Par secteur d'utilisation final, les jeux et le divertissement détenaient 36,26 % de part du marché de la RA en 2025, tandis que la santé devrait progresser à un CAGR de 26,76 % grâce aux approbations en matière de formation chirurgicale et de diagnostic.
- Par géographie, l'Amérique du Nord représentait 44,42 % des revenus de 2025, maintenant son leadership régional, tandis que l'Asie-Pacifique devrait croître à un CAGR de 25,94 % jusqu'en 2031, le plus rapide parmi toutes les géographies.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la réalité augmentée
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réseaux mobiles 5G à faible latence | +4.2% | Mondial, avec une densité précoce en Corée du Sud, aux États-Unis et en Chine | Moyen terme (2 à 4 ans) |
| Pénétration croissante des smartphones et applications compatibles RA | +3.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Gains d'efficacité en formation en entreprise et en service sur le terrain | +5.1% | Amérique du Nord et Europe, expansion vers les pôles manufacturiers d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Outils d'IA générative pour la création rapide de contenu RA | +4.5% | Mondial, concentré dans les communautés de développeurs d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Superpositions de jumeaux numériques industriels pour les données IoT en temps réel | +3.9% | Corridors industriels d'Europe et d'Asie-Pacifique, automobile en Amérique du Nord | Long terme (≥ 4 ans) |
| Dynamique de l'écosystème d'informatique spatiale portée par Apple Vision Pro | +4.0% | Segments premium d'Amérique du Nord et d'Europe, adoption progressive en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réseaux mobiles 5G à faible latence
Les cœurs 5G autonomes offrent désormais une latence aller-retour inférieure à 10 millisecondes, permettant des superpositions rendues dans le cloud qui déplacent le calcul des casques contraints vers des serveurs en périphérie.[1]T-Mobile, "T-Mobile Expands 5G Coverage to 330 Million Americans," t-mobile.com Les fabricants de puces ont intégré des moteurs d'IA dédiés aux côtés des modems 5G, ce qui signifie que la reconnaissance d'objets en temps réel peut se poursuivre même en cas de perte de connectivité. La version 18 du 3GPP ajoute des classes de qualité de service spécifiques à la XR que les opérateurs de réseau testent pour garantir la stabilité de la fréquence d'images lors des pics de congestion.[2]Ericsson, "Ericsson Mobility Report," ericsson.com La couverture urbaine reste inégale, mais les usines, les ports et les entrepôts contournent le réseau public avec des réseaux 5G privés, garantissant des performances déterministes pour les jumeaux numériques industriels. À mesure que les lacunes de couverture se comblent, la navigation RA en extérieur, les superpositions touristiques et le divertissement dans les grandes salles devraient connaître une inflexion d'utilisation sur le marché de la réalité augmentée.
Gains d'efficacité en formation en entreprise et en service sur le terrain
Les entreprises déployant des casques à affichage tête haute ont documenté des profils de retour sur investissement qui raccourcissent les délais de remboursement à moins de 24 mois. Des études indépendantes montrent que les conseils d'experts à distance peuvent réduire les déplacements des techniciens de 40 %, tandis que les flux de travail immersifs réduisent les défauts d'assemblage de pourcentages à deux chiffres. Les fabricants dans les secteurs aérospatial, automobile et des équipements lourds font état de cycles de production raccourcis de 20 % à 30 % une fois que les instructions de travail en RA remplacent les manuels papier. Au-delà de l'atelier, les organisations de service de première ligne utilisant des superpositions mains libres notent des taux de retour des techniciens inférieurs à 5 %, indiquant un changement de comportement durable. Alors que l'incertitude macroéconomique pousse les agendas d'optimisation des coûts, les économies documentées des déploiements de RA devraient accélérer les décisions d'achat sur le marché de la réalité augmentée.
Outils d'IA générative pour la création rapide de contenu RA
Les grands modèles multimodaux intégrés dans les suites de création réduisent le temps de développement des actifs 3D de plus de 50 %, démocratisant la création au-delà des artistes spécialisés. Les détenteurs de plateformes déploient des fonctionnalités de texte vers filtre qui ont déjà augmenté le volume d'effets publiés d'un tiers, soutenant l'engagement sur les canaux de médias sociaux. Les détaillants acquièrent la capacité de générer des essayages personnalisés en temps réel, tandis que les entreprises peuvent créer des jumeaux numériques qui s'adaptent aux données des capteurs sur le terrain sans modélisation manuelle. Des boucles de révision du contrôle qualité restent nécessaires, mais la courbe des coûts s'infléchit à la baisse, alimentant un cycle vertueux de disponibilité du contenu et d'adoption par les utilisateurs sur le marché de la réalité augmentée.
Dynamique de l'écosystème d'informatique spatiale portée par Apple Vision Pro
Le lancement de Vision Pro a établi un référentiel de performance — résolution 4K par œil et latence de suivi oculaire inférieure à 12 millisecondes — qui remodèle les attentes des consommateurs.[3]Apple Inc., "VisionOS 2 Brings New Spatial-Computing Experiences," apple.com En 18 mois, plus de 2 500 titres visionOS couvrant la productivité, le design et la collaboration ont signalé l'engagement des développeurs envers un écosystème fermé et haut de gamme. Les grands détaillants pilotant des outils de configuration spatiale ont signalé des hausses de conversion supérieures à 20 %, validant le potentiel commercial de la réalité mixte. Le prix reste un obstacle pour les consommateurs de masse, mais la trajectoire historique des produits d'Apple suggère des variantes moins coûteuses qui élargiront la base adressable d'ici la fin de l'horizon de prévision sur le marché de la RA.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Autonomie de la batterie et ergonomie des casques à affichage tête haute | -2.8% | Mondial, aigu dans les segments grand public | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité et à la sécurité des données | -2.1% | Europe sous le RGPD, entreprises en Amérique du Nord, mandats de localisation des données en Chine | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement dans l'approvisionnement en verre à guide d'ondes optique | -1.9% | Mondial, approvisionnement concentré aux États-Unis et au Japon | Moyen terme (2 à 4 ans) |
| Normes de développement fragmentées et problèmes multiplateformes | -1.6% | Mondial, plus aigu dans les déploiements en entreprise multiplateformes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Autonomie de la batterie et ergonomie des casques à affichage tête haute
La plupart des casques commerciaux offrent moins de 2,5 heures de fonctionnement continu, bien en deçà du seuil de quatre heures requis pour les flux de travail toute la journée. La masse des appareils oscille encore autour de 500 à 600 grammes, générant une fatigue cervicale en moins d'une heure pour de nombreux utilisateurs, ce qui limite la durée des sessions dans les scénarios de jeu et les scénarios industriels prolongés. Des optiques plus lumineuses et à plus haute résolution améliorent l'immersion mais drainent les batteries plus rapidement, tandis qu'augmenter la capacité de la batterie aggrave le poids. Des prototypes à état solide promettent des gains de densité énergétique de 50 %, mais il est peu probable qu'ils soient commercialisés en volume avant 2028. D'ici là, sur le marché de la réalité augmentée, les limites ergonomiques freineront l'adoption par les consommateurs et contraindront les entreprises à limiter l'utilisation des casques à des tâches discrètes plutôt qu'à des postes entiers.
Préoccupations relatives à la confidentialité et à la sécurité des données
Le suivi biométrique — données oculaires, manuelles et faciales — est au cœur de l'expérience utilisateur immersive, mais relève des dispositions relatives aux données sensibles de l'article 9 du RGPD. Les déploiements européens nécessitent souvent un traitement sur site ou en périphérie pour éviter le transfert vers le cloud, ce qui augmente les coûts et la complexité d'intégration. Les entreprises nord-américaines citent des préoccupations de responsabilité concernant l'enregistrement de tiers dans des espaces de travail partagés, retardant les déploiements dans les secteurs réglementés. En Chine, les mandats de localisation des données poussent les fournisseurs vers l'inférence sur l'appareil, limitant l'utilisation des services cloud-XR mondiaux. Les fournisseurs capables de garantir le chiffrement, le traitement local et des flux de données auditables bénéficieront d'un avantage à l'achat, mais la charge de conformité tempérera tout de même l'expansion dans les segments sensibles à la confidentialité sur le marché de la RA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les revenus de la plateforme dépassent les marges matérielles
Le niveau logiciel a enregistré la croissance des revenus la plus rapide en 2025, avec une projection de CAGR de 28,76 % jusqu'en 2031, les abonnements, les achats intégrés et les services de rendu cloud dépassant les marges ponctuelles sur les casques. Dans le matériel, les casques à affichage tête haute autonomes et filaires ainsi que les visionneuses mobiles sans écran ont maintenu 64,66 % des dépenses de 2025, mais les marges brutes se sont réduites lorsque des appareils d'entrée de gamme tels que Meta Quest ont été vendus près du coût pour élargir la base installée. Le cadre de développement de Unity sous-tend environ deux tiers des sorties de RA sur mobile et casque, ancrant des écarts de licence récurrents à mesure que la cohorte de créateurs professionnels se développe. Unreal Engine continue de gagner du terrain dans la visualisation photoréaliste, tandis que les acheteurs en entreprise se tournent vers des boîtes à outils à faible code qui s'intègrent aux systèmes de gestion d'actifs existants. L'opportunité logicielle s'étend avec chaque utilisateur supplémentaire, positionnant les opérateurs de plateformes pour capturer une valeur vie croissante même si les coûts des nomenclatures diminuent. Pendant ce temps, les feuilles de route matérielles se concentrent sur des facteurs de forme plus légers et des puces économes en énergie, mais la marchandisation est inévitable, orientant décisivement les pools de profit vers les logiciels et les services sur le marché de la réalité augmentée.
Les pipelines d'actifs qui nécessitaient autrefois des concepteurs spécialisés peuvent désormais générer automatiquement des textures, des éclairages et des animations à la demande. Ce changement fait pencher le coût total de possession vers une tarification basée sur l'utilisation. À mesure que les cadres réglementaires et d'assurance se consolident, des secteurs tels que la santé et la défense devraient s'engager dans des abonnements pluriannuels à des plateformes, renforçant le cycle vertueux pour les éditeurs de logiciels. Par conséquent, les fabricants de matériel expérimentent déjà des modèles de partage des revenus liés aux taux de commission des boutiques d'applications, soulignant l'inversion progressive de la valeur des unités physiques vers les canaux numériques sur le marché de la RA.


Par technologie de base : le MicroLED gagne du terrain malgré les obstacles de fabrication
Les écrans OLED et Micro-OLED combinés représentaient 48,25 % de la part des revenus du marché de la réalité augmentée en 2025 grâce à des chaînes d'approvisionnement matures et des prix compétitifs, mais la dégradation inhérente de la luminance et la luminosité de pointe limitée contraignent la durabilité sur plusieurs années. Les prototypes MicroLED présentés par les principaux fournisseurs d'écrans offrent un contraste supérieur, un flou de mouvement réduit et une efficacité énergétique qui pourrait allonger les durées de session sans sacrifier le facteur de forme. Les processus de transfert en masse actuels, cependant, signalent des pertes de rendement qui gonflent les coûts, maintenant la production de MicroLED largement en phase pilote. Les annonces d'investissement des principaux assembleurs de smartphones et des fabricants d'écrans indiquent que la technologie franchira le seuil de viabilité commerciale entre 2027 et 2029, après quoi les acteurs établis de la catégorie accéléreront une migration vers des panneaux à plus longue durée de vie.
Les combineurs à guide d'ondes restent un autre point de blocage, les principaux fournisseurs enregistrant des rendements inférieurs à 60 % en raison des exigences de tolérance à l'échelle nanométrique. Les guides d'ondes en verre dominent les systèmes haut de gamme, tandis que les variantes en polymère progressent en uniformité des couleurs et pourraient débloquer des alternatives rentables pour les lunettes grand public. Le cristal liquide sur silicium conserve une pertinence de niche dans les applications de défense nécessitant une résolution ultra-haute dans des conditions de faible luminosité. La transition vers le MicroLED dépend en fin de compte d'avancées coordonnées dans les rétro-plans d'affichage, les équipements de transfert et les matériaux de guide d'ondes. Néanmoins, une fois résolus, les gains de performance attendus devraient catalyser un nouveau cycle de produits favorisant des formats portables plus légers et utilisables toute la journée sur le marché de la RA.
Par application : les jumeaux numériques industriels émergent comme leader de croissance
L'assistance et la maintenance à distance ont conservé la part de revenus individuelle la plus élevée, à 29,09 % en 2025, confirmant leur rôle fondamental dans l'adoption précoce par les entreprises au sein du marché de la réalité augmentée et de la réalité mixte. Pourtant, les superpositions de jumeaux numériques industriels devraient dépasser tous les autres groupes d'applications avec un CAGR de 26,12 % d'ici 2031 sur le marché de la réalité augmentée. Les fabricants associent désormais la télémétrie IoT au niveau de l'usine à un contexte spatial 3D, permettant aux ingénieurs de visualiser les points de contrainte, les gradients thermiques et les alertes prédictives directement sur les machines. De grands groupes des secteurs de l'énergie et de l'automobile ont signalé des réductions des temps d'arrêt dans la fourchette haute des pourcentages à un chiffre après avoir superposé des données de capteurs en temps réel sur des actifs physiques, validant ainsi une logique de retour sur investissement claire.
La visualisation et la configuration de produits continuent d'améliorer les taux de conversion dans l'ameublement, l'habillement et la vente au détail automobile en offrant des aperçus haute fidélité dans des environnements naturels. Les solutions de navigation et de cartographie arrivent à maturité à mesure que la 5G se densifie, fournissant des instructions au niveau de la voie superposées aux paysages urbains, tandis que les filtres sociaux maintiennent une utilisation quotidienne à grande échelle, bien que la monétisation par utilisateur actif reste modeste. L'éducation et la santé s'étendent vers la formation à haut risque et la planification préopératoire, tirant parti de la simulation et des superpositions d'anatomie 3D. Dans l'ensemble, les jumeaux industriels bénéficient d'architectures de calcul en périphérie capables de taux de rafraîchissement inférieurs à 50 millisecondes, garantissant que les superpositions restent exploitables plutôt que de simples aides visuelles statiques.

Par secteur d'utilisation final : la santé progresse grâce à la formation chirurgicale et aux approbations de la FDA
La cohorte des jeux et du divertissement a maintenu 36,26 % des revenus de 2025, alimentée par des titres à succès et des milliards d'interactions quotidiennes avec des filtres sociaux. La santé, cependant, est positionnée pour la trajectoire la plus rapide à un CAGR de 26,76 %, les autorisations réglementaires débloquant des flux de travail diagnostiques et opératoires remboursables sur le marché de la réalité augmentée. Plusieurs systèmes de navigation neurochirurgicale fournissent désormais des superpositions des limites tumorales, soutenus par des études évaluées par des pairs démontrant une réduction du temps opératoire et de l'exposition aux rayonnements. Les universités intègrent des modules de simulation RA dans les programmes de résidence, produisant des gains de compétence mesurables par rapport à la formation traditionnelle.
L'éducation, le commerce de détail et l'automobile suivent comme contributeurs à la croissance. Les éducateurs simulent des environnements dangereux tels que le soudage ou le sauvetage en espace confiné sans risque physique, tandis que les détaillants exploitent les utilitaires d'essayage pour réduire les retours de produits. Les constructeurs automobiles intègrent la réalité augmentée de qualité HUD dans les pare-brise, projetant des indications de navigation et des alertes d'aide à la conduite qui réduisent la charge cognitive. Les utilisations dans la défense se poursuivent sur le marché de la RA, mais les cycles d'approvisionnement et les contraintes ergonomiques ralentissent les calendriers de déploiement à grande échelle.
Analyse géographique
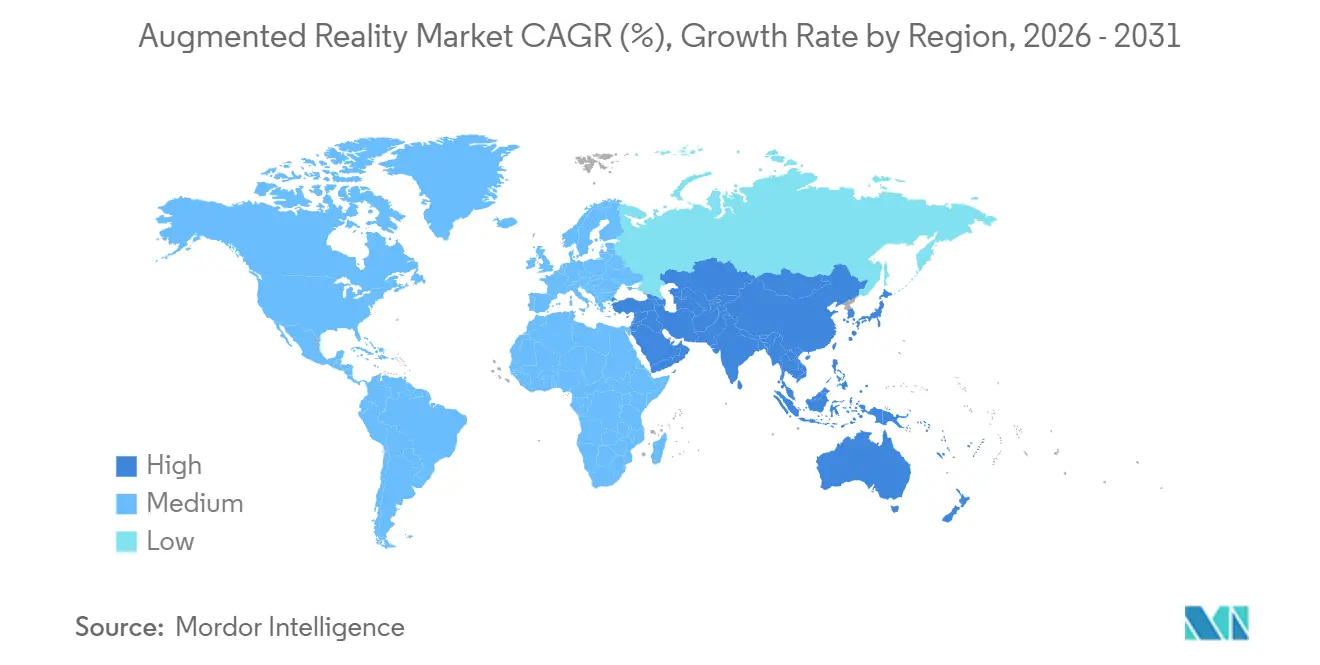
L'Amérique du Nord a généré 44,42 % des revenus de 2025 sur le marché de la réalité augmentée, soutenue par une forte pénétration de la 5G dans les zones métropolitaines, une concentration d'acteurs établis sur les plateformes et de profonds écosystèmes de capital-risque qui ont financé plus de 2 milliards USD de start-ups entre 2024 et 2025. Les déploiements en entreprise dans les secteurs aérospatial, logistique et de la défense continuent de s'étendre, bien que la croissance annuelle des unités de casques se soit modérée à mesure que les premiers adoptants passent des déploiements initiaux aux phases d'optimisation. Le pôle technologique de Toronto au Canada gagne en visibilité dans les applications liées à la santé, tandis que le corridor automobile du Mexique adopte la RA pour la formation à l'assemblage et l'inspection qualité.
L'Asie-Pacifique devrait afficher la croissance régionale la plus rapide à un CAGR de 25,94 % jusqu'en 2031 sur le marché de la RA. La politique industrielle de la Chine vise 100 millions d'appareils compatibles RA d'ici 2030, associant des règles de localisation des données à des incitations pour les fabricants nationaux à intégrer l'inférence d'IA sur l'appareil. L'engagement des consommateurs en Inde repose fortement sur la RA basée sur les smartphones, comptant des centaines de millions d'utilisateurs mensuels de filtres grâce à des forfaits de données 5G abordables et des bibliothèques de contenu en langues vernaculaires. Le secteur manufacturier intensif en robotique du Japon intègre la visualisation mains libres pour compenser les pénuries de main-d'œuvre qualifiée, tandis que la Corée du Sud sert de terrain d'essai pour des expériences de jeu haute fidélité superposées à des paysages urbains denses. L'Australie pilote la RA dans les opérations minières à distance et la construction à grande échelle. La fragmentation réglementaire et le pouvoir d'achat inégal tempèrent néanmoins la croissance absolue en dollars par rapport à l'Amérique du Nord.
La progression de l'Europe est méthodique en raison des règles strictes du RGPD sur les données biométriques, mais ce même cadre catalyse des déploiements en entreprise respectueux de la vie privée qui évitent les dépendances au cloud public. L'Allemagne, le Royaume-Uni et la France sont en tête dans les cas d'utilisation automobile et aérospatiale, déployant la RA pour réduire les erreurs d'assemblage et raccourcir les fenêtres de formation. L'Italie et l'Espagne exploitent la technologie dans le tourisme et les installations du patrimoine culturel, améliorant l'engagement des visiteurs. La législation européenne sur l'IA exigera une divulgation transparente du contenu RA généré par l'IA, ce qui pourrait augmenter les coûts de conformité mais aussi renforcer la confiance de base des consommateurs. Au Moyen-Orient et en Afrique, les pilotes restent concentrés dans les initiatives de villes intelligentes telles que NEOM et dans les vitrines éducatives et commerciales dans les grands centres urbains. L'Amérique du Sud expérimente des outils de visualisation pour le commerce électronique, bien que la variabilité macroéconomique et les droits de douane à l'importation introduisent des vents contraires.

Paysage réglementaire
Les déploiements de réalité augmentée sont de plus en plus façonnés par un ensemble d'exigences en matière de sécurité des dispositifs, de confidentialité biométrique et de transparence du contenu généré par l'IA, qui diffèrent selon les régions. Dans l'Union européenne, l'AI Act (Règlement (UE) 2024/1689) ajoute des obligations de transparence en vertu de l'article 50 pour certains systèmes d'IA, notamment l'exigence de marquer le contenu généré ou manipulé par l'IA à l'aide de mécanismes de divulgation robustes, interopérables et lisibles par machine, ce qui peut affecter les expériences de RA intégrant des sorties d'IA générative.
Les exigences de conformité se renforcent également dans les principaux marchés en croissance. En Inde, le Bureau of Indian Standards a publié des lignes directrices de mise en œuvre pour la migration obligatoire vers la norme IS/IEC 62368-1:2023 pour les produits XR, avec une date d'entrée en vigueur fixée au 01 mai 2026, créant une trajectoire de certification et d'étiquetage limitée dans le temps pour les fournisseurs expédiant des dispositifs AR/VR/MR. En matière de sécurité, la norme ISO/IEC 5927:2024 fournit des recommandations reconnues à l'échelle internationale couvrant l'immersion sécurisée et les risques liés aux stimuli visuels, tandis que la FDA américaine maintient un cadre dédié et des ressources pour les dispositifs médicaux AR/VR autorisés à la commercialisation, façonnant l'adoption dans les flux de travail de santé réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur de la réalité augmentée s'étend des plateformes de semi-conducteurs, y compris les processeurs d'application, la connectivité et l'IA embarquée, aux microécrans, guides d'onde et combineurs, modules de détection, et assemblage de casques ou lunettes, avant de rejoindre les plateformes logicielles aval et la distribution de contenu. Qualcomm ancre de nombreux designs de référence et écosystèmes de développeurs au niveau du silicium, tandis que les fournisseurs de microécrans et d'optique peuvent influencer la performance et l'économie unitaire car leurs procédés restent sensibles au rendement. Un glissement notable de la fabrication est le passage des composants d'optique AR et de microécrans vers des flux de travail de qualité semi-conducteur : Goertek a débuté ses opérations dans une installation dédiée de plaquettes optiques micro-nano AR de 12 pouces à Shanghai (Lingang) en juin 2026 pour soutenir des produits tels que les guides d'onde et les réseaux de microlentilles, soulignant comment la capacité et les rendements dans les usines à l'échelle de la plaquette peuvent affecter la disponibilité et le prix des dispositifs.
Du côté logiciel, la monétisation dépend des moteurs et chaînes d'outils, des systèmes d'exploitation AR, du rendu cloud-edge et de l'intégration des flux de travail d'entreprise, la distribution étant de plus en plus liée aux magasins d'applications des plateformes et aux abonnements. L'interopérabilité devient également une couche plus claire de la chaîne de valeur : l'ETSI ISG ARF définit une architecture de référence fonctionnelle modulaire pour réduire la fragmentation, et l'AR Alliance (désormais une division de SPIE) a élargi son adhésion pour inclure des entreprises telles que Vuzix et Magic Leap, indiquant un alignement coordonné des fournisseurs et de l'écosystème autour des normes de la chaîne d'approvisionnement en optique et photonique et des pratiques d'intégration.
Paysage concurrentiel
La concurrence s'intensifie à mesure que les plateformes intégrées verticalement cherchent à fidéliser les développeurs et les utilisateurs finaux via des systèmes d'exploitation, des puces et des boutiques d'applications propriétaires. Meta poursuit une stratégie d'accaparement du marché en subventionnant le matériel Quest et en récupérant de la valeur dans les logiciels, la publicité et les achats intégrés. Apple, à l'inverse, superpose une tarification premium à une intégration matérielle-logicielle étroitement contrôlée, créant des coûts de changement durables rappelant sa stratégie mobile. Microsoft maintient une position forte dans la collaboration en entreprise et la défense, tandis que Google réintègre le niveau des appareils via un partenariat avec Samsung Electronics visant à introduire une pile XR basée sur Android d'ici 2026.
Les fournisseurs de composants exercent une influence disproportionnée en raison des goulots d'étranglement dans le verre à guide d'ondes et les écrans avancés. Les taux de rendement limités de Corning plafonnent effectivement les volumes de production de casques, plaçant les petits fabricants comme Magic Leap et Vuzix dans une position de négociation désavantageuse. Qualcomm Technologies Inc. ancre de nombreuses conceptions de référence de casques avec Snapdragon Spaces, intégrant des cœurs d'IA qui déplacent l'inférence sur l'appareil pour réduire la latence. Unity Technologies et Unreal se disputent la part d'esprit des développeurs avec des API multiplateformes qui atténuent les frictions de portage.
PTC Inc. a acquis Augmentir pour intégrer l'analytique des travailleurs connectés dans sa suite Vuforia, tandis que Niantic Inc. a levé des capitaux substantiels pour faire évoluer son kit de développement RA Lightship. Les normes émergentes du groupe Khronos et de l'ISO visent à réduire la fragmentation, mais les éditeurs de plateformes ont peu d'incitation à abandonner leurs avantages propriétaires. À l'avenir, la différenciation durable dépendra de l'intégration de l'IA, des percées en matière d'efficacité des batteries et de la capacité à naviguer dans des régimes de gouvernance des données de plus en plus stricts.
Leaders du secteur de la réalité augmentée
Microsoft Corporation
Meta Platforms Inc.
Apple Inc.
Qualcomm Technologies Inc.
Google LLC (Alphabet)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité réside dans le glissement des casques haut de gamme vers des lunettes AR plus évolutives et compatibles avec l'IA, soutenues par une infrastructure de développement. En juin 2026, Snap a introduit les lunettes de réalité augmentée Specs, accompagnées d'outils de développement agentiques et de revendications de performance à faible latence, et NVIDIA a publié une version bêta publique de NVIDIA XR AI pour aider les développeurs à créer des agents d'IA multimodaux sur des lunettes AR. Ensemble, ces annonces renforcent le mouvement vers des expériences AR natives de l'IA et de nouvelles voies de monétisation telles que les outils, les abonnements et les agents d'entreprise.
Les travaux de normalisation soutiennent également l'expansion de l'écosystème. En février 2026, l'ETSI ISG ARF a publié des lignes directrices mises à jour sur le paysage des normes des mondes virtuels, et le plaidoyer sectoriel en 2026 (par exemple, les recommandations politiques de la XR Association) met l'accent sur une participation coordonnée aux normes fédérales et internationales, ce qui vise à réduire les frictions de déploiement multiplateforme pour les acheteurs d'entreprise. Une deuxième opportunité consiste à réduire les risques liés aux contraintes d'approvisionnement matériel grâce à l'industrialisation de l'optique et aux partenariats de fabrication. Le transfert par Goertek de la production de guides d'onde AR et d'optique micro-nano vers une plateforme de plaquettes de 12 pouces, avec un démarrage de la production commerciale en juillet 2026 à Lingang, constitue un signal direct de montée en capacité pour les composants goulots d'étranglement. En juin 2026, la finalisation par EssilorLuxottica d'un accord à long terme de développement et de fabrication d'écrans AR avec Applied Materials reflète une collaboration verticale plus étroite entre les leaders de la lunetterie et les écosystèmes d'équipements de semi-conducteurs. Ces mouvements créent des espaces vacants pour les fournisseurs de composants, les assembleurs et les plateformes logicielles capables d'offrir des solutions conformes et interopérables, en particulier lorsque les exigences en matière de confidentialité et de transparence de l'IA requièrent un traitement local, des flux de données auditables et des capacités de marquage de contenu.
Développements récents du secteur
- Juin 2026 : Goertek a débuté ses opérations dans une installation dédiée de plaquettes optiques micro-nano AR de 12 pouces à Shanghai Lingang pour soutenir les guides d'onde et les réseaux de microlentilles. Cette expansion signale une montée en capacité des composants optiques essentiels et pourrait influencer la disponibilité et le prix des dispositifs.
- Juin 2026 : EssilorLuxottica a finalisé un accord à long terme de développement et de fabrication d'écrans AR avec Applied Materials. Cette collaboration renforce l'intégration entre les marques de lunetterie et les écosystèmes d'équipements de semi-conducteurs et fait progresser la capacité de fabrication des écrans AR. L'accord signale une collaboration verticale plus profonde dans les chaînes d'approvisionnement des écrans AR.
- Juin 2024 : L'UE a approuvé l'AI Act (Règlement (UE) 2024/1689), établissant des obligations de transparence pour le contenu généré ou manipulé par l'IA dans les expériences de RA à travers l'Europe. Cela crée un ancrage réglementaire qui informe la gouvernance des plateformes AR et les pratiques de marquage de contenu au sein des États membres de l'UE.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est dimensionné comme le chiffre d'affaires total généré par les solutions de réalité augmentée qui superposent du contenu numérique aux vues du monde réel. Le périmètre inclut le matériel de réalité augmentée et les logiciels de réalité augmentée vendus à des fins grand public et professionnelles dans les principales régions.
Exclusions du périmètre : Nous excluons les systèmes de réalité virtuelle pure et tout produit de réalité mixte vendu et déclaré uniquement en tant que réalité mixte sans ventilation claire des revenus de réalité augmentée.
Présentation de la segmentation
- Par offre
- Matériel
- Casques à affichage tête haute autonomes
- Casques à affichage tête haute filaires
- Visionneuses sans écran
- Logiciel
- Matériel
- Par technologie de base
- OLED / Micro-OLED
- MicroLED
- Optique à guide d'ondes et diffractive
- Cristal liquide sur silicium (LCOS)
- Par application
- Assistance à distance et maintenance
- Visualisation et configuration de produits
- Navigation et cartographie
- Filtres sociaux et de communication
- Autres applications
- Par secteur d'utilisation final
- Jeux et divertissement
- Éducation
- Santé
- Commerce de détail
- Automobile et transport
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les bases du modèle et ancrer les hypothèses dans ce qui est observable au sein de l'écosystème de la réalité augmentée. Nous avons examiné des sources publiques telles que l'Union internationale des télécommunications pour les indicateurs de connectivité, la Banque mondiale pour les tendances macroéconomiques et de revenus, l'Office des brevets et des marques des États-Unis pour les signaux d'innovation, et le National Institute of Standards and Technology pour les références techniques pertinentes.
Pour traduire l'activité technologique en valeur marchande, nous nous sommes également appuyés sur les dépôts de sociétés, les présentations aux investisseurs, les retranscriptions d'appels de résultats et des communiqués de presse réputés décrivant les lancements de produits, les orientations tarifaires et les écosystèmes de partenaires. Le cas échéant, nous avons utilisé des données d'abonnement payant pour les données financières des entreprises et le renseignement en matière de brevets afin de recouper les lignes de revenus déclarées, les notes d'acquisition et les évolutions de portefeuille. Ces exemples ne sont pas exhaustifs, et nous avons également consulté d'autres sources publiques pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès des parties prenantes des dispositifs et logiciels de ralité augmentée, des partenaires de distribution et des grands acheteurs en entreprise, afin de vérifier le calendrier d'adoption et les points de prix par rapport aux comportements réels d'achat. Les données ont été collectées en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique, et dans les Amériques pour couvrir les différences en matière de disponibilité des dispositifs, de rythme de numérisation des entreprises et de maturité des cas d'usage, puis utilisées pour confirmer les hypothèses documentaires et combler les lacunes là où les rapports publics sont limités.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 16 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 29 % | Europe, Moyen-Orient et Afrique : 31 % |
| Acteurs de plus petite taille : 22 % | Managers : 55 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
La construction centrale utilise une approche descendante dans laquelle le bassin de demande adressable est reconstitué à partir de l'orientation des expéditions de dispositifs, des cycles de remplacement de la base installée et des schémas de déploiement en entreprise pour les flux de travail pris en charge par la réalité augmentée. Nous corroborons ensuite les totaux par des vérifications ascendantes sélectives, telles que le prix de vente moyen par classe de dispositif, les dépenses logicielles par déploiement actif et les retours des canaux de distribution sur les remises, afin d'ajuster le risque de surestimation dans l'adoption en phase précoce.
Les principaux paramètres qui façonnent le modèle comprennent la pénétration des dispositifs intelligents et la préparation à la 5G, la dynamique des expéditions de casques de réalité augmentée et de lunettes intelligentes, les taux d'adoption de la formation en entreprise et de l'assistance à distance, l'adoption des outils de création de contenu, et la répartition typique des dépenses entre matériel et logiciel. Lorsque les données manquent au niveau d'un pays ou d'un secteur vertical, nous comblons l'écart à l'aide d'indicateurs de substitution tels que la composition de l'emploi sectoriel et l'orientation des dépenses informatiques, puis nous confirmons avec les données primaires si le substitut est pertinent.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par un lissage des tendances, chaque scénario étant lié à des facteurs pratiques tels que la vitesse de baisse des prix du matériel, la disponibilité de l'offre et le rythme de conversion des preuves de concept en entreprise en déploiements à grande échelle. Les hypothèses sont examinées avec des experts afin que la courbe prospective reflète ce que les acheteurs budgétisent réellement, et non uniquement ce que les feuilles de route technologiques annoncent.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants, suivie de vérifications des écarts aux niveaux régional et des offres, afin qu'une hypothèse démesurée ne fausse pas le total. Nous effectuons également des examens d'anomalies, tels que des vérifications des revenus par dispositif et des tests de variation brusque de la croissance, et tout écart déclenche une nouvelle vérification des sources et une reprise de contact avec les personnes interrogées concernées.
Avant la validation finale, le modèle fait l'objet d'un examen analytique en plusieurs étapes au cours duquel les facteurs, les économies unitaires et les conversions clés sont remis en question et réconciliés avec la valeur finale du marché. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des lancements de produits majeurs, des changements de politique ou des événements macroéconomiques modifient sensiblement l'adoption ou la tarification, et une dernière vérification avant livraison est effectuée afin que la vue livrée reflète les signaux les plus récents.
Taille du marché de la réalité augmentée selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles publiées du marché de la réalité augmentée peuvent différer même lorsqu'elles semblent couvrir la même catégorie, principalement parce que la frontière entre la réalité augmentée, la réalité mixte et les piles logicielles adjacentes n'est pas traitée de manière cohérente d'une étude à l'autre. Les variations proviennent également de la rapidité supposée de la baisse des prix, des cas d'usage comptabilisés comme générateurs de revenus par rapport aux projets pilotes, et de l'année à laquelle les hypothèses de conversion monétaire et d'inflation sont ancrées.
En suivant les signaux d'expédition de dispositifs, les taux de conversion des déploiements en entreprise et les courbes de prix, Mordor Intelligence maintient le total de la réalité augmentée lié aux flux de revenus matériels et logiciels comptabilisés, plutôt que de regrouper des dépenses immersives plus larges qui ne peuvent pas être isolées proprement. En revanche, certaines estimations élargissent le périmètre en intégrant des gammes de produits à forte composante de réalité mixte dans la réalité augmentée, ou supposent une transition plus rapide de l'engagement grand public vers une échelle professionnelle payante, ce qui augmente la valeur de l'année de base à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 99,81 milliards USD (2025) | |
| Cabinet de conseil mondial A | 120,21 milliards USD (2025) | Un périmètre plus large est implicite dans son cadrage par composants et applications, ce qui peut intégrer des catégories immersives adjacentes et appliquer des pondérations d'adoption précoce plus élevées dans toutes les régions, augmentant ainsi la base 2025. |
| Éditeur sectoriel B | 140,34 milliards USD (2025) | La valeur 2025 est plus élevée en partie parce que la courbe de demande semble supposer une montée en puissance plus rapide des entreprises et une progression plus agressive des prix et de la pénétration à court terme, ce qui élargit le bassin de revenus comptabilisés. |
L'écart entre les trois chiffres s'explique principalement par les limites du périmètre et la vitesse d'adoption supposée dans les déploiements payants, ce qui modifie ensuite le montant des revenus comptabilisés dans l'année de base. Lorsque le modèle est ancré sur des expéditions observables, la conversion en entreprise et des trajectoires de prix réalistes, la taille du marché qui en résulte reste plus facile à tracer, à expliquer et à actualiser lorsque de nouveaux signaux arrivent.


Questions clés auxquelles le rapport répond
À quelle vitesse le marché de la réalité augmentée croît-il jusqu'en 2031 ?
Le marché de la réalité augmentée devrait passer de 125,11 milliards USD en 2026 à 387,23 milliards USD d'ici 2031, affichant un CAGR de 25,35 % sur la période.
Quelle région affichera le taux de croissance le plus élevé pendant la période de prévision ?
L'Asie-Pacifique devrait enregistrer un CAGR de 25,94 %, portée par les objectifs politiques de la Chine, l'adoption mobile en Inde et les investissements dans l'automatisation industrielle au Japon.
Quel segment se développe plus rapidement que les revenus matériels ?
Les logiciels et les services de plateforme, y compris les abonnements et le rendu cloud, devraient dépasser les appareils, avec un CAGR de 28,76 % jusqu'en 2031.
Pourquoi les écrans MicroLED sont-ils considérés comme la prochaine évolution technologique majeure ?
Le MicroLED offre une luminosité plus élevée, une meilleure efficacité énergétique et une durée de vie plus longue que l'OLED, bien que les rendements de fabrication doivent s'améliorer pour une adoption de masse anticipée après 2027.
Quel est le principal frein à l'adoption par les consommateurs ?
L'autonomie limitée de la batterie et l'ergonomie des casques limitent actuellement l'utilisation continue à moins de 3 heures, restreignant la productivité toute la journée et les sessions de jeu prolongées.
Quel secteur d'utilisation final connaîtra la croissance la plus rapide ?
La santé est en tête avec un CAGR de 26,76 %, portée par les superpositions diagnostiques autorisées par la FDA et les modules de formation chirurgicale accélérés.
Dernière mise à jour de la page le:



