
Taille et part du marché des batteries à état solide pour véhicules électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.37 Milliards de dollars |
| Taille du Marché (2031) | 2.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 43.11 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries à état solide pour véhicules électriques par Mordor Intelligence
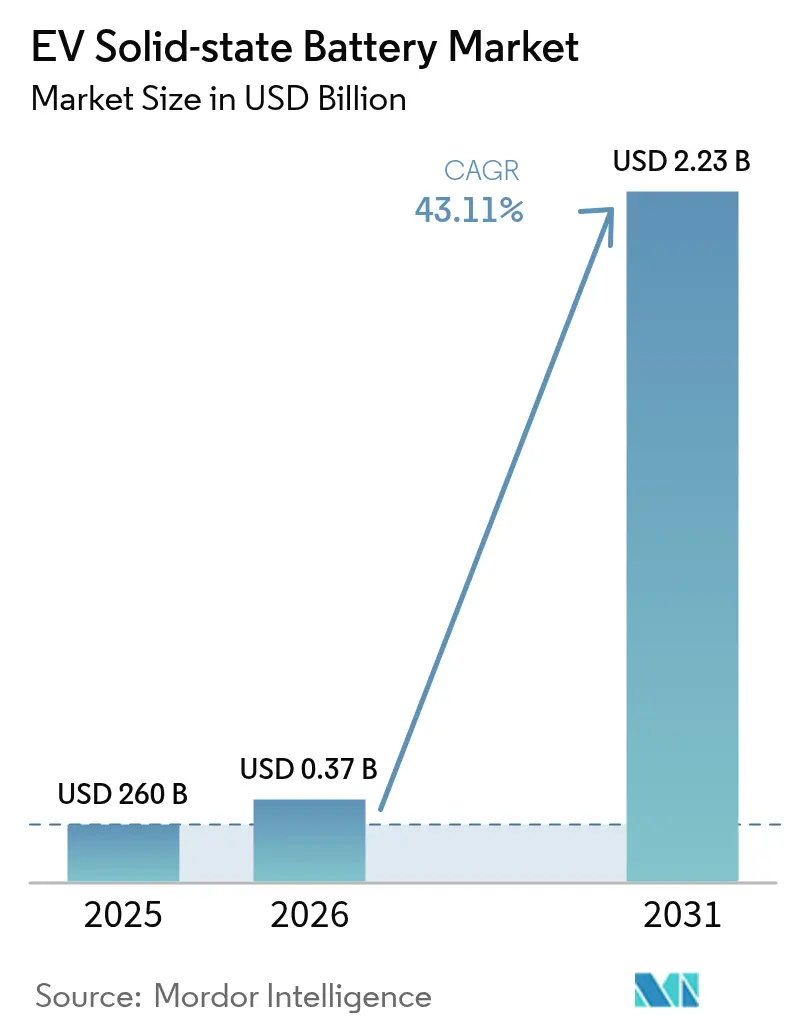
La taille du marché des batteries à état solide pour véhicules électriques en 2026 est estimée à 372,09 millions USD, en progression par rapport à la valeur de 2025 de 260 millions USD, avec des projections pour 2031 indiquant 2,23 milliards USD, soit une croissance à un TCAC de 43,11 % sur la période 2026-2031. L'intensification des mandats relatifs aux véhicules à zéro émission, les avancées rapides dans le traitement des électrolytes à base de sulfure et les investissements des constructeurs automobiles dans des lignes pilotes convergent pour accélérer l'adoption. Les voitures particulières demeurent le point de lancement pour le déploiement commercial, tandis que les flottes de véhicules commerciaux enregistrent une croissance incrémentale plus soutenue, les opérateurs reconnaissant les avantages en termes de coût total de possession sur la durée de vie de cette technologie. La région Asie-Pacifique domine les expéditions mondiales, portée par des chaînes d'approvisionnement intégrées au Japon, en Corée du Sud et en Chine. Parallèlement, les ajouts de capacité en Amérique du Nord et en Europe annoncent une diffusion géographique plus large une fois que les rendements de fabrication se seront améliorés. Les risques stratégiques se concentrent autour de la disponibilité des feuilles de lithium-métal et des pertes de rendement en enroulement continu, mais les récentes avancées dans la formation de cellules sans anode et les électrolytes améliorés tolérants à l'humidité réduisent ces écarts.
Points clés du rapport
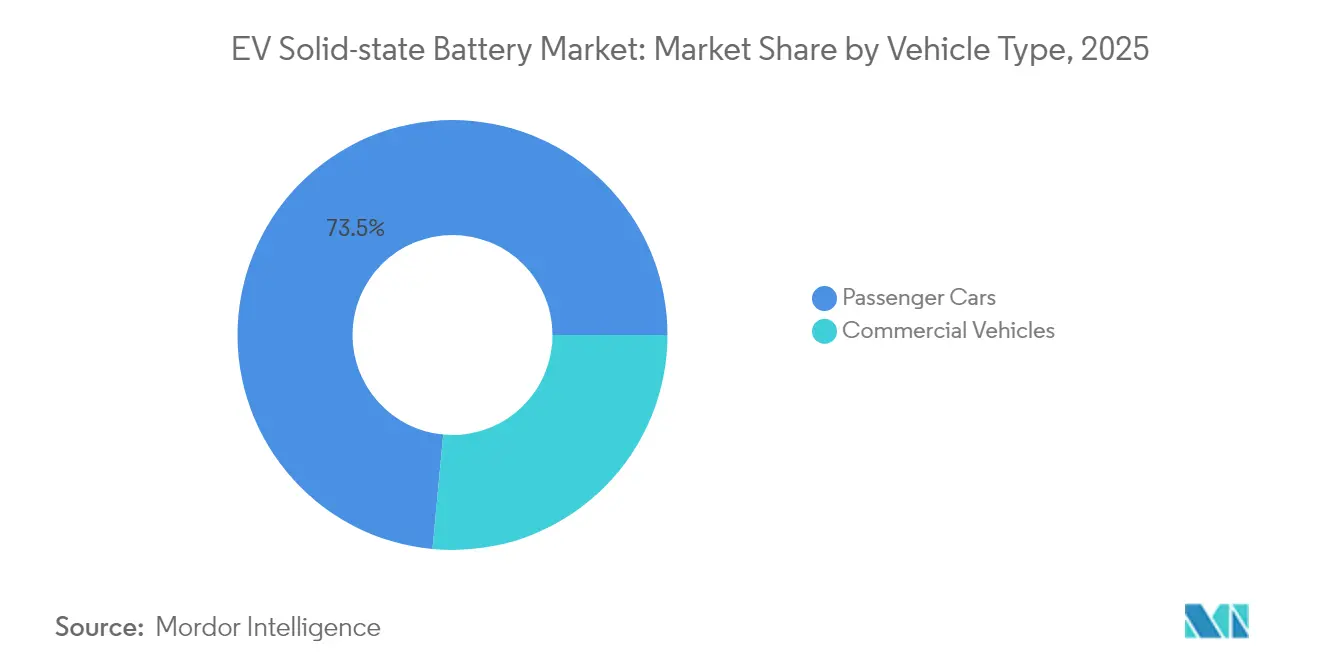
- Par type de véhicule, les voitures particulières ont dominé avec 73,52 % de la part de marché des batteries à état solide en 2025 ; les véhicules commerciaux devraient afficher le TCAC le plus élevé, à 38,95 %, jusqu'en 2031.
- Par propulsion, les véhicules électriques à batterie (VEB) représentaient 69,45 % de la taille du marché des batteries à état solide en 2025, et ce segment devrait progresser à un TCAC de 38,60 % jusqu'en 2031.
- Par type d'électrolyte solide, les électrolytes à base de sulfure détenaient 46,92 % de part de marché en 2025, tandis que les systèmes à base d'oxyde sont prévus pour se développer à un TCAC de 30,25 % jusqu'en 2031.
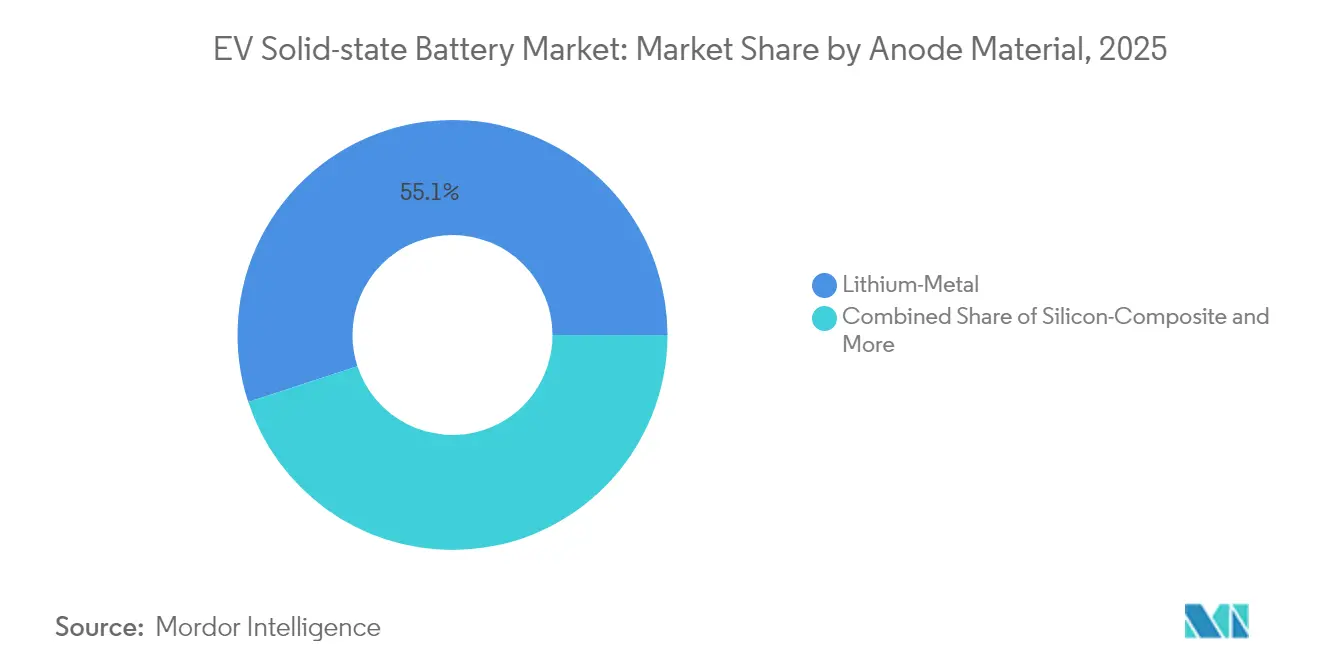
- Par matériau d'anode, le lithium-métal a capturé 55,05 % de la taille du marché des batteries à état solide en 2025 et progresse à un TCAC de 44,10 % entre 2026 et 2031.
- Par capacité de batterie, les cellules de 20 à 100 Ah détenaient 47,95 % de la part de revenus en 2025 ; les cellules de plus de 100 Ah devraient enregistrer le TCAC le plus élevé, à 41,90 %, jusqu'en 2031.
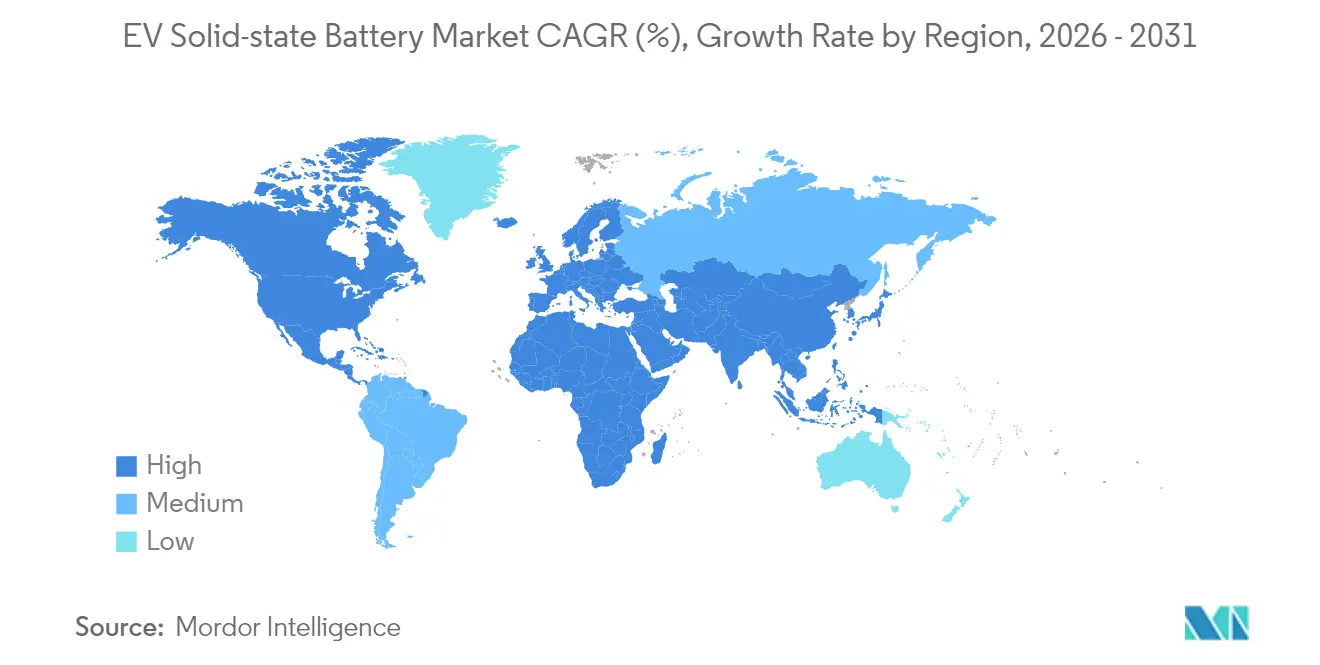
- Par géographie, la région Asie-Pacifique a dominé avec 40,85 % de part de marché en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un TCAC de 35,40 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion rapide des ventes de véhicules électriques | +13.6% | Mondial, avec concentration en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Avantage en densité d'énergie et en sécurité | +9.1% | Mondial, adoption précoce dans les segments premium | Long terme (≥ 4 ans) |
| Mandats et incitations relatifs aux véhicules à zéro émission | +8.2% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Intégration verticale des constructeurs automobiles | +6.4% | Asie-Pacifique, Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Percées dans le procédé d'enroulement continu des électrolytes à base de sulfure | +5.4% | Cœur Asie-Pacifique, diffusion vers la fabrication mondiale | Moyen terme (2 à 4 ans) |
| Pression liée à la responsabilité en matière d'incendies couverts par les assurances | +3.6% | Amérique du Nord et UE, marchés à réglementation stricte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des volumes de ventes mondiales de véhicules électriques
Les ventes mondiales de véhicules électriques devraient dépasser 20 millions d'unités en 2025, soit environ le triple des niveaux de 2021, intensifiant la recherche par les constructeurs automobiles de batteries à charge plus rapide et à plus grande autonomie[1]. La domination de la Chine dans la production confère aux fabricants de cellules asiatiques des avantages d'échelle précoces, tandis que l'électrification des flottes commerciales élargit la demande au-delà des segments grand public. Les commandes de batteries de grande taille permettent aux fournisseurs de pousser les lignes pilotes vers une utilisation plus élevée des équipements, réduisant ainsi les coûts par kilowattheure. Ces dynamiques stimulent collectivement le marché des batteries à état solide en élargissant à la fois le parc de véhicules adressable et la propension des acheteurs à payer des primes technologiques. Des variations régionales persistent, mais la trajectoire globale reste ascendante à mesure que les craintes liées à la sécurité et à l'autonomie diminuent.
Avantage en densité d'énergie et en sécurité par rapport aux batteries lithium-ion
Les prototypes de batteries à état solide dépassent régulièrement 500 Wh/kg, bien au-delà de la plage de 250 à 300 Wh/kg des batteries lithium-ion conventionnelles, stimulant ainsi l'innovation sur le Marché des Batteries à État Solide pour VE, et des travaux récents en laboratoire font état de conductivités ioniques de 5,7 mS/cm pour les électrolytes à base de sulfures, tout en conservant l'intégrité structurelle sous contrainte mécanique. La suppression des électrolytes liquides inflammables réduit le risque d'emballement thermique, un critère de plus en plus important pour les régulateurs et les assureurs. Les constructeurs automobiles peuvent ainsi réduire l'encombrement des batteries, récupérer de l'espace en habitacle et alléger la masse du véhicule. Ces avantages se traduisent par des autonomies plus longues ou des batteries plus petites pour une même autonomie, ce qui offre une plus grande flexibilité de conception et des gains sur le coût total de possession. La tolérance de la technologie aux anodes en lithium métal pur élargit encore l'écart de performance, créant une attractivité forte pour les plateformes haut de gamme et les flottes.
Mandats gouvernementaux relatifs aux véhicules à zéro émission et incitations pour les batteries
La réglementation Advanced Clean Cars II de Californie exige que chaque nouveau véhicule léger vendu dans cet État soit à zéro émission d'ici 2035, avec des objectifs intermédiaires stricts à partir de 2026[2]. Cette politique s'aligne sur les crédits d'impôt fédéraux qui conditionnent l'approvisionnement en batteries et l'assemblage à la fabrication nationale, incitant les constructeurs automobiles à localiser les lignes de cellules de nouvelle génération. Le Plan industriel du Pacte vert européen apporte un financement parallèle pour les gigafactories de batteries et le traitement des matières premières. Ces politiques synchronisées raccourcissent les délais de retour sur investissement pour les investissements en capital dans les batteries à état solide et offrent une certitude de demande précoce.
Lignes pilotes internes des constructeurs automobiles (Toyota, VW, BMW)
La coentreprise lithium-sulfure de 3 GWh de Toyota, le partenariat de 40 GWh de Volkswagen avec QuantumScape, et les programmes de prototypes de BMW mettent en évidence une tendance émergente sur le Marché des Batteries à État Solide pour VE : les grands constructeurs automobiles intègrent verticalement le développement des cellules pour assurer leur différenciation. Ces projets favorisent le transfert de connaissances tout au long de la chaîne d'approvisionnement, permettant une itération rapide sur les goulots d'étranglement liés aux rendements et au contrôle qualité. Les premiers volumes de production seront destinés aux modèles premium où les marges sont plus élevées, mais les enseignements tirés ouvriront la voie aux segments à plus grands volumes d'ici 2028.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût de production élevé et pertes de rendement | -9.1% | Mondial, critique dans la fabrication en phase initiale | Court terme (≤ 2 ans) |
| Capacité limitée à l'échelle des gigafactories | -7.3% | Mondial, déséquilibre offre-demande | Moyen terme (2 à 4 ans) |
| Goulot d'étranglement des feuilles de lithium-métal | -5.4% | Mondial, concentré chez des fournisseurs spécialisés | Moyen terme (2 à 4 ans) |
| Incertitude des filières de recyclage | -3.6% | Marchés développés avec des mandats de recyclage stricts | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé et faible rendement de fabrication
Les cellules à état solide actuelles coûtent entre 400 et 500 USD par kWh, soit environ quatre fois le coût moyen des batteries lithium-ion actuelles, en raison de contrôles stricts de l'humidité et de tolérances serrées aux interfaces solide-solide. Les pertes de rendement atteignent des pourcentages à deux chiffres sur de nombreuses lignes pilotes, amplifiant les coûts unitaires lors des premières séries. Des innovations de procédé, telles que les feuilles de lithium déposées en phase vapeur et l'empilement sans anode, semblent prometteuses pour réduire de moitié les taux de défauts, mais la validation industrielle est encore en cours. Tant que ces améliorations ne passeront pas du laboratoire à la ligne de production, les primes de prix freineront le déploiement généralisé sur le marché des batteries à état solide pour véhicules électriques.
Capacité limitée à l'échelle des gigafactories avant 2028
La plupart des installations existantes sont dimensionnées en dizaines de mégawattheures, ce qui est insuffisant pour répondre à la demande automobile grand public, constituant ainsi un défi majeur pour le Marché des Batteries à État Solide pour VE. Malgré de nombreuses annonces, seule une poignée de projets confirmés franchira le seuil du gigawattheure avant 2028. L'intensité capitalistique des systèmes rouleau à rouleau sans humidité et le nombre limité de fabricants d'équipements spécialisés ralentissent les constructions. Ce décalage entre les prévisions de demande et la production physique limitera la disponibilité à court terme, modérant ainsi les courbes d'adoption en dehors des niches premium et des flottes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les voitures particulières stimulent l'adoption précoceLe segment des voitures particulières a généré 73,52 % du chiffre d'affaires 2025 sur le marché des batteries à état solide pour véhicules électriques, reflétant les premiers déploiements dans des modèles haut de gamme où la performance et la sécurité justifient des primes de prix. Les flottes commerciales sont en retrait en termes de part de marché, mais affichent un CAGR de 38,95 % jusqu'en 2031, les opérateurs évaluant les économies sur le coût total de possession grâce à des batteries plus durables et à une réduction des temps d'arrêt. Toyota prévoit de lancer des batteries à état solide d'abord sur des coupés de luxe, puis d'étendre cette technologie à des gammes plus larges une fois les coûts réduits. Les gestionnaires de flottes, en revanche, privilégient la recharge rapide et la durabilité, ce qui les rend réceptifs à des prix de batteries initiaux plus élevés permettant de réduire la maintenance.
Le schéma de segmentation indique une courbe d'adoption en deux vagues : les véhicules personnels de luxe établissent la crédibilité de la marque et la fiabilité technique, suivis par les fourgonnettes et camions légers qui privilégient les taux d'utilisation. À mesure que les données de garantie s'accumulent et que les coûts unitaires diminuent, les segments grand public de voitures particulières représenteront l'essentiel des volumes unitaires après 2028. Cette évolution reflète le déploiement historique des batteries lithium-ion à haute teneur en nickel et constitue un tremplin vers la pénétration du marché de masse.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par propulsion :
les VEB mènent l'intégration des batteries à état solideLes véhicules électriques à batterie (BEV) ont absorbé 69,45 % des expéditions en 2025 et devraient croître à un CAGR de 38,60 % sur la période de prévision. Le marché des batteries à état solide pour véhicules électriques bénéficie de plateformes 100 % électriques qui exploitent la haute densité énergétique de cette technologie pour étendre l'autonomie sans agrandir les batteries, un avantage moins déterminant pour les hybrides. Les véhicules hybrides rechargeables (PHEV) bénéficient néanmoins d'une meilleure acceptation de charge, ce qui augmente les fractions de conduite en mode électrique uniquement et améliore la conformité des flottes en matière d'émissions.
La plupart des constructeurs automobiles alignent leurs feuilles de route à état solide sur leurs architectures électriques phares, car les marges premium peuvent couvrir les premières primes sur les cellules. À mesure que les coûts diminuent, les plateformes PHEV et hybrides en série adopteront des modules à état solide plus fins et plus légers, libérant de l'espace d'emballage ou permettant une réduction de la taille des batteries. Parallèlement, la pression réglementaire en faveur de zéro émission au pot d'échappement consolide la position des BEV comme propulsion dominante adaptée à cette technologie.
Par type d'électrolyte solide :
les sulfures dominent la fabricationSur le marché des batteries à état solide pour véhicules électriques, les électrolytes à base de sulfures ont capturé 46,92 % de part de marché en 2025 et devraient se développer à un CAGR de 35,80 % jusqu'en 2031, grâce à une conductivité ionique supérieure et à une compatibilité avec les lignes de revêtement rouleau à rouleau existantes. Les exigences en matière d'atmosphère contrôlée augmentent les dépenses d'investissement, mais les pionniers font valoir que les avantages en termes de conductivité l'emportent sur la complexité de manipulation. Les systèmes à base d'oxydes offrent une meilleure tolérance à l'humidité au détriment d'une résistance induite par l'épaisseur, tandis que les variantes polymères servent des applications spécialisées où la flexibilité prime sur la performance absolue.
Des données de recherche récentes montrent que les couches minces de sulfures atteignent des densités de 900 Wh/L au niveau du pack, soutenant l'argument en faveur des groupes motopropulseurs électrifiés à grand volume. Les travaux en cours sur les mélanges argyrodites à haute entropie visent à porter la conductivité au-dessus de 6 mS/cm, à égalité avec les électrolytes liquides. Les oxydes occuperont probablement des niches dans le stockage stationnaire et la mobilité à sécurité critique, tandis que les polymères resteront axés sur les appareils portables et la micro-mobilité.
Par matériau d'anode :
le lithium-métal mène en termes de performancesLes anodes en lithium-métal ont revendiqué 55,05 % de part de marché en 2025, soulignant l'avantage fondamental de la technologie : une capacité utilisable maximale. Les séparateurs à état solide suppriment les dendrites même sous des cycles agressifs, libérant des capacités gravimètriques théoriques proches de 3 860 mAh/g. Les anodes composites silicium et composites graphite offrent des étapes intermédiaires pour les fabricants réticents aux défis de mise à l'échelle du lithium pur.
Les cellules au lithium-métal devraient évoluer à un TCAC de 44,10 % jusqu'en 2031, en partie grâce aux conceptions d'empilements sans anode qui déposent le lithium lors de la première charge, réduisant la consommation de feuilles. Les mélanges à dominante silicium constituent une couverture, exploitant les chaînes d'approvisionnement et les formats de cellules existants tout en préservant la place pour de futures améliorations. Par conséquent, la course aux anodes se résoudra probablement dans un paysage hybride où différentes chimies ciblent des gammes de prix de véhicules distinctes.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par capacité de batterie :
la gamme intermédiaire domine les applicationsLes cellules évaluées à 20-100 Ah représentaient 47,95 % du total des expéditions en 2025, car elles correspondent bien aux batteries automobiles de 50 à 100 kWh. Les formats supérieurs à 100 Ah connaissent la croissance la plus rapide avec un TCAC de 41,90 %, reflétant les efforts pour réduire le nombre de modules et la complexité du câblage. Les cellules inférieures à 20 Ah restent pertinentes pour l'aérospatiale, le médical et les appareils grand public de niche qui valorisent la sécurité intrinsèque plus que le coût le plus bas.
Les programmes de montée en puissance en cours visent à normaliser les conceptions prismatiques de grand format et cylindriques de la série 46, chacune offrant des augmentations d'énergie six fois supérieures aux cellules 21700 actuelles. L'augmentation des capacités s'aligne sur la volonté des constructeurs automobiles de simplifier l'architecture des batteries, ce qui se répercute à son tour sur la réduction des coûts d'assemblage et la facilité de recyclage.
Analyse géographique
Marché des Batteries à État Solide pour Véhicules Électriques en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des batteries à état solide avec une part de 40,85 % en 2025, portée par la chaîne de valeur du lithium-sulfure au Japon et l'expertise en lignes pilotes de la Corée du Sud. Les financements publics soutiennent la R&D sur les cellules et les projets d'intégration précoce dans les véhicules, tandis que les corridors d'exportation de lithium-ion établis raccourcissent les courbes d'apprentissage liées à la montée en échelle.
Marché des Batteries à État Solide pour Véhicules Électriques en Amérique du Nord
L'Amérique du Nord, soutenue par les crédits de la loi sur la réduction de l'inflation et un objectif de plus de 1 200 GWh de capacité annuelle de cellules d'ici 2030, s'impose comme le prochain grand pôle de croissance. La gigafactory planifiée par Volkswagen à St. Thomas et plusieurs lignes pilotes de start-ups témoignent d'un écosystème en formation autour des obligations d'approvisionnement national. Les entreprises tirent parti de la proximité des gisements de cobalt, de lithium et de nickel au Canada et aux États-Unis pour assurer la résilience de leur approvisionnement en matières premières.
Marché des Batteries à État Solide pour Véhicules Électriques en EMEA
Le Moyen-Orient et l'Afrique enregistrent le CAGR le plus élevé à 35,40 %, bien que depuis une base modeste, portés par des hubs d'hydrogène vert et des projets pilotes de stockage à l'échelle des services publics qui adoptent directement les chimies à état solide pour des raisons de sécurité et de durabilité. L'Europe maintient une progression régulière grâce à l'initiative FestBatt de l'Allemagne et à des consortiums multi-partenaires visant une production commerciale d'ici la fin de la décennie. Les efforts d'intégration des constructeurs automobiles européens garantissent une demande finale, tandis que les fonds publics-privés accélèrent les avancées en science des matériaux.
Analyse de la chaîne de valeur
La chaîne de valeur des batteries à électrolyte solide pour véhicules électriques débute par les intrants en amont, notamment le lithium, le nickel, le cobalt et le manganèse de qualité batterie, ainsi que des précurseurs spécialisés pour les électrolytes solides (notamment les filières au sulfure), auxquels s'ajoute le feuillard de lithium métallique pour les empilements lithium-métal et sans anode. Les acteurs intermédiaires transforment ces matériaux en matériaux actifs de cathode, en poudres/films d'électrolyte solide, en séparateurs et en collecteurs de courant, avant la fabrication des cellules qui dépend d'environnements à humidité contrôlée et d'un laminage/empilement de haute précision. En aval, les cellules sont assemblées en modules et en blocs-batteries par les fabricants de cellules, les constructeurs OEM ou les intégrateurs de rang 1, puis validées dans des véhicules de développement OEM avant l'expédition commerciale, la demande initiale étant concentrée sur les véhicules particuliers et s'élargissant via des programmes de flottes.
La chaîne est actuellement organisée autour d'écosystèmes de développement multipartites reliant les constructeurs automobiles à des développeurs de cellules spécialisés et à des partenaires clés en matériaux. On peut citer QuantumScape collaborant avec Honda sur le développement de batteries à électrolyte solide et les procédés de fabrication (juin 2026) et Stellantis intégrant les cellules FEST de Factorial dans un véhicule de développement Dodge Charger Daytona pour des essais routiers (juin 2026), ce qui illustre la manière dont les activités de qualification et d'industrialisation s'inscrivent désormais aux côtés de la montée en échelle des matériaux. Les goulots d'étranglement continuent de porter sur la production d'électrolytes minces à un débit automobile, la stabilité des interfaces solide-solide et le rendement de fabrication, ce qui accroît l'importance stratégique du savoir-faire de procédé, comme les approches d'électrode sèche mises en avant par LG Energy Solution en 2026 en tant que voie de réduction de la dégradation liée aux solvants et des longues étapes de séchage.
Paysage concurrentiel
Concentration du Marché
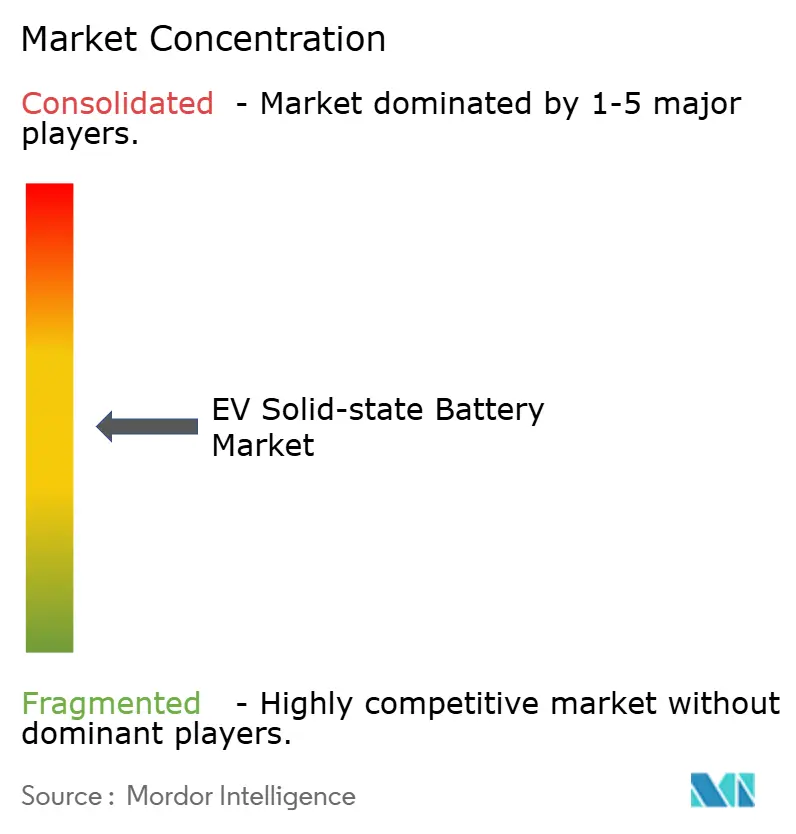
Le marché des batteries à état solide reste modérément fragmenté. La différenciation concurrentielle s'articule autour des portefeuilles de brevets, des formulations d'électrolytes et des rendements d'enroulement continu.
Toyota se concentre sur la chimie des sulfures et l'intégration de batteries en interne. Samsung SDI poursuit une conception sans anode qui améliore la densité volumétrique, tandis que QuantumScape commercialise un séparateur céramique sous licence auprès de plusieurs constructeurs automobiles. Des start-ups telles que ProLogium se concentrent sur des empilements d'oxydes flexibles pour l'électronique grand public premium et les e-motos, indiquant des applications horizontales plus larges au-delà des voitures.
Les alliances stratégiques entre constructeurs automobiles et développeurs de cellules s'intensifient à mesure que les entreprises se disputent des capacités de production. Des preuves d'un potentiel de consolidation sont visibles dans les récentes coentreprises et prises de participation, notamment lorsque les constructeurs automobiles échangent des capitaux contre une prise ferme garantie de cellules. Néanmoins, l'intensité capitalistique du secteur et les seuils de qualité stricts limitent les entrants viables, suggérant un glissement à moyen terme vers une structure oligopolistique une fois les lignes pilotes matures.
Leaders du secteur des batteries à état solide pour véhicules électriques
-
Toyota Motor Corporation
-
Samsung SDI Co., Ltd
-
Solid Power Inc.
-
LG Energy Solution Ltd
-
QuantumScape Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries à État Solide pour Véhicules Électriques Entreprises couvertes dans ce rapport
- Toyota Motor Corporation
- Volkswagen AG
- Samsung SDI Co Ltd
- LG Energy Solution Ltd
- QuantumScape Corp
- CATL
- BYD Co Ltd
- Solid Power Inc
- Panasonic Holdings Corp
- ProLogium Technology Co Ltd
- Nissan Motor Co Ltd
- BMW AG
- Ford Motor Co
- Stellantis NV
- Hyundai Motor Co
Lire l’analyse des entreprises de batterie à état solide pour véhicule électrique
Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur les services d'industrialisation et les capacités d'équipement/de procédé permettant d'améliorer le rendement dans la production en atmosphère contrôlée, en particulier pour les électrolytes au sulfure et les architectures lithium-métal/sans anode qui dominent les objectifs de performance actuels. Les programmes de validation au niveau véhicule élargissent l'entonnoir de conceptions proches de la commercialisation, comme en témoigne le passage par Stellantis et Factorial des cellules FEST à un véhicule de développement routier en juin 2026, ainsi que les collaborations entre OEM et développeurs axées sur la fabricabilité, telles que l'accord de QuantumScape avec Honda R&D sur le développement et les procédés de fabrication (juin 2026). Ces activités créent une demande pour un approvisionnement qualifié en électrolyte solide, des systèmes de contrôle de l'humidité et des services de transfert d'échelle du pilote à la préproduction, tout en poussant vers des spécifications plus standardisées dans les achats.
Les actions réglementaires et normatives en Asie ajoutent des leviers de commercialisation concrets et des seuils de qualification plus clairs. La Chine a mis en œuvre une norme nationale de classification en juillet 2026 définissant l'étiquetage « tout solide » à l'aide d'un seuil de masse d'électrolyte liquide inférieur à 5 % sous des essais à 120 °C, ce qui resserre les allégations techniques et favorise la différenciation des conceptions ASSB vérifiées. La Chine a également annoncé une politique de taxe à la consommation applicable à compter du 1er septembre 2026 qui exonère les batteries à électrolyte solide jusqu'à fin 2028, tandis que les autres cellules lithium-ion sont soumises à une nouvelle taxe, ce qui améliore l'économie relative des chimies à électrolyte solide conformes. Parallèlement, le financement soutenu par le METI au Japon (rapporté à 660 millions USD de subventions pour des projets de chaîne d'approvisionnement en batteries tout solide en juin 2026) ainsi que des actions d'entreprises telles que la construction d'un pilote d'électrolyte solide par Idemitsu avec Toyota et l'achèvement par Gotion des travaux de conception pour une ligne tout solide de 2 GWh, indiquent les domaines d'investissement prioritaires : la production d'électrolyte solide, la capacité pilote de qualité qualification et la stabilisation des procédés de fabrication.
Développements industriels récents dans Marché des Batteries à État Solide pour Véhicules Électriques
- Juillet 2026 : Samsung SDI a présenté un plan d'investissement à long terme totalisant 25 000 milliards KRW réparti entre Ulsan et Cheonan jusqu'en 2040, positionnant Ulsan comme base de production de masse pour les batteries tout solide et Cheonan comme pôle de R&D pour la validation des technologies de nouvelle génération. Cette décision témoigne d'un engagement soutenu en dépenses d'investissement pour les voies de mise à l'échelle et la préparation des procédés, plutôt que pour un prototypage à cycle court. Elle relève également la barre concurrentielle pour les fabricants ne disposant pas d'une infrastructure comparable de passage du pilote à la production.
- Juin 2026 : QuantumScape a annoncé un accord de recherche conjointe avec Honda R&D Co., Ltd. axé sur le développement de la technologie des batteries à électrolyte solide et les procédés de fabrication. Ce partenariat fait entrer un OEM mondial supplémentaire dans l'écosystème d'industrialisation de QuantumScape, renforçant le rôle du codéveloppement pour réduire les risques des étapes de mise à l'échelle telles que le traitement des séparateurs et l'assemblage des cellules. Il élargit également le potentiel de traction en aval pour des cellules qualifiées une fois que les indicateurs pilotes atteignent les exigences automobiles.
- Juillet 2024 : PowerCo de Volkswagen et QuantumScape ont convenu d'industrialiser des cellules à électrolyte solide avec une capacité annuelle initiale de 40 GWh, avec une trajectoire d'expansion vers 80 GWh. Cet accord a fourni une voie de commercialisation définie liée à une entité de fabrication à grande échelle, faisant passer les efforts sur l'électrolyte solide de la validation en laboratoire à la planification du déploiement en usine. Il a également intensifié la pression concurrentielle sur les autres binômes développeur-OEM pour sécuriser des structures de capacité et d'enlèvement comparables.
Marché des Batteries à État Solide pour Véhicules Électriques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans cette méthodologie, le marché des batteries à état solide pour véhicules électriques est comptabilisé en tant que chiffre d'affaires généré par les blocs de batteries de traction à électrolyte solide fournis pour une utilisation dans les véhicules électriques, la vente étant enregistrée au moment de la première expédition commerciale en USD.
Exclusions du périmètre : Nous excluons les cellules en phase de prototype qui ne font pas encore l'objet d'une expédition commerciale, les remplacements sur le marché secondaire, ainsi que les batteries à état solide destinées à l'électronique grand public ou au stockage stationnaire.
Aperçu de la Segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Par propulsion
- Véhicule électrique à batterie (VEB)
- Véhicule électrique hybride rechargeable (VEHR)
- Véhicule électrique hybride (VEH)
- Par type d'électrolyte solide
- À base de sulfure
- À base d'oxyde
- À base de polymère
- Par matériau d'anode
- Lithium-métal
- Composite silicium
- Composite graphite
- Par capacité de batterie
- Inférieure à 20 Ah
- De 20 à 100 Ah
- Supérieure à 100 Ah
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir les paramètres du modèle et ancrer l'environnement de la demande pour les batteries à état solide destinées aux véhicules électriques. Nous avons principalement référencé des indicateurs publics d'adoption et de production qui expliquent l'évolution des programmes de véhicules électriques et de l'approvisionnement en batteries, tels que les ensembles de données des perspectives sur les véhicules électriques de l'AIE, les publications du DOE américain et des laboratoires nationaux, les statistiques minérales de l'USGS pour les intrants clés, ainsi que les bases de données de brevets pour suivre l'activité liée aux électrolytes solides et au lithium métallique. Nous avons également examiné les normes et références de sécurité relatives aux batteries de traction et au transport, telles que les réglementations de l'UNECE relatives aux batteries et les réglementations régionales similaires, car le calendrier de conformité peut modifier les expéditions à court terme.
Pour traduire les signaux de demande en un vivier de marché réaliste, nous avons utilisé les documents publics des constructeurs automobiles et des fournisseurs (rapports annuels, présentations de résultats et annonces de produits) afin de saisir les calendriers pilotes déclarés, les formats de blocs cibles et les lancements de véhicules prévus. Lorsque cela était possible, nous avons complété ces informations par des abonnements payants à des données financières d'entreprises et à des actualités, des recherches de brevets, ainsi qu'une base de données d'expéditions import-export au niveau des envois pour vérifier la disponibilité des matériaux et les premiers flux commerciaux. Les sources répertoriées ici sont données à titre illustratif et ne sont pas exhaustives ; de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour mettre à l'épreuve les hypothèses documentaires et combler les lacunes concernant ce qui est réellement expédié, qualifié ou retardé dans les programmes de véhicules électriques. Nous avons échangé avec un panel de fournisseurs de matériaux à état solide, de développeurs de cellules et de blocs, d'équipes d'ingénierie liées aux constructeurs de véhicules électriques et d'intégrateurs en aval, afin de confirmer l'état de préparation à la commercialisation, les courbes de montée en cadence prévues et les niveaux de prix aux premiers volumes. Ce marché étant mondial, nous avons recoupé les données entre l'APAC, l'EMEA et les Amériques afin que les réalités des lignes pilotes régionales et les impulsions politiques ne soient pas généralisées au-delà de ce que les répondants ont décrit.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 21 % | APAC : 44 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 29 % |
| Acteurs de plus petite taille : 21 % | Managers : 49 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Nous avons construit le marché selon une approche descendante et ascendante, mais la construction principale part de la production de véhicules électriques et des signaux d'adoption au niveau des programmes qui reconstituent le vivier d'expéditions à court terme pour les blocs à état solide. Pour chaque grande région productrice de véhicules électriques, le modèle applique une trajectoire d'adoption pour les blocs à état solide liée à des jalons de programme identifiables, qui sont ensuite traduits en expéditions de blocs et en chiffre d'affaires à l'aide d'une courbe de prix qui diminue à mesure que les volumes augmentent.
Les principaux intrants qui influencent la taille et le schéma annuel comprennent le calendrier des lancements de plateformes de véhicules électriques mentionnant l'intégration à état solide, les annonces de capacité des lignes pilotes et de pré-série, l'énergie supposée des blocs (kWh) par catégorie de véhicule, les prévisions de rendement et de pertes au rebut en phase initiale, ainsi que le prix au niveau du bloc par kWh qui évolue à mesure que le risque de qualification diminue. Pour éviter de surestimer le marché lors de la montée en cadence initiale, nous traitons les retards, les réinitialisations de qualification et les contraintes d'approvisionnement en lithium métallique et en électrolyte solide comme des variables de friction explicites, plutôt que de les laisser comme de simples hypothèses narratives génériques.
Les prévisions ont été réalisées à l'aide d'une analyse de scénarios, car le calendrier de commercialisation reste inégal selon les régions et les programmes de véhicules. Le scénario de base est guidé par le consensus des entretiens sur le calendrier probable de démarrage de la production en série (SOP), les vitesses de montée en cadence et la progression des prix, puis il est vérifié par rapport à une approximation ascendante sélective utilisant le prix de vente moyen (ASP) par kWh des blocs échantillonnés multiplié par les volumes d'expédition attendus et les hypothèses de conversion capacité-production des fournisseurs. Lorsque la visibilité ascendante est faible, nous appliquons des fourchettes d'utilisation conservatrices, puis nous revérifions les totaux par rapport aux indicateurs indépendants de production de véhicules électriques afin que les écarts n'enflent pas silencieusement les prévisions.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par couches afin qu'une seule hypothèse ne détermine pas excessivement le chiffre final. Nous comparons les résultats à des signaux indépendants tels que les trajectoires de production de véhicules électriques, les capacités pilotes divulguées et la demande d'énergie implicite des blocs, puis nous examinons les fortes variations d'une année sur l'autre pour confirmer qu'elles sont soutenues par une véritable montée en cadence de programme ou un changement de prix. Si un point de données semble incohérent, il est revu, et si nécessaire, l'équipe reprend contact avec un expert compétent pour clarifier ce qui a changé.
Avant la validation finale, le modèle fait l'objet d'une revue analytique interne qui vérifie les calculs, la cohérence des unités (blocs, kWh et USD) et la logique des répartitions régionales. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif survient, tel qu'un retard de démarrage de production en série, une expansion majeure de ligne pilote ou une réinitialisation visible des prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée plutôt qu'une version antérieure.
Taille du Marché des Batteries à État Solide pour Véhicules Électriques selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les batteries à état solide destinées aux véhicules électriques peuvent varier considérablement, car cette catégorie est encore à un stade précoce et les définitions ne sont pas toujours cohérentes. Les différences proviennent généralement de ce qui est comptabilisé comme un produit à état solide qualifiant, du point de chiffre d'affaires utilisé (au niveau de la cellule, du bloc ou du véhicule) et du degré d'agressivité des hypothèses de calendrier de montée en cadence.
En suivant les jalons de commercialisation et le calendrier des expéditions de blocs, Mordor Intelligence maintient le chiffre d'affaires comptabilisé lié aux premières livraisons commerciales de blocs pour usage en véhicule électrique, ce qui exclut souvent les activités pilotes et de prototype que certaines estimations intègrent encore dans leur valorisation. Un autre facteur d'écart est le prix, certaines sources supposant une baisse rapide du prix en USD par kWh sans le lier à l'amélioration du rendement et à l'échelle de production, tandis que d'autres mélangent des applications non destinées aux véhicules électriques ou incluent des remplacements sur le marché secondaire qui ne reflètent pas la dynamique d'approvisionnement des constructeurs d'équipements d'origine.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,26 milliard USD (2025) | |
| Éditeur spécialisé A | 2,67 milliards USD (2025) | Comptabilise souvent des chiffres d'affaires plus larges pour les batteries à état solide, incluant les usages non destinés aux véhicules électriques et les expéditions à un stade plus précoce, et peut appliquer des hypothèses agressives d'adoption et de prix sans les conditionner à la qualification des programmes de véhicules. |
| Rapport sectoriel B | 0,27 milliard USD (2023) | Utilise une année de base antérieure et un périmètre plus large pour les batteries à état solide, pouvant mélanger les batteries à couche mince et les batteries de petit format, ce qui modifie le vivier de chiffre d'affaires réservé aux véhicules électriques et le prix moyen effectif. |
Le tableau montre que l'écart s'explique principalement par des choix de périmètre et de calendrier plutôt que par de simples différences de calcul. Lorsque le chiffre d'affaires comptabilisé est limité aux expéditions commerciales de blocs pour véhicules électriques et que le prix est lié à l'échelle et au rendement, la taille du marché devient plus facile à relier à des variables claires et à des étapes reproductibles. Cela aide les décideurs à comparer les scénarios sans mélanger des viviers de chiffre d'affaires non comparables.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des batteries à état solide ?
La taille du marché des batteries à état solide s'établit à 372,09 millions USD en 2026 et devrait atteindre 2,23 milliards USD d'ici 2031.
À quelle vitesse le marché des batteries à état solide croît-il ?
Le marché devrait enregistrer un taux de croissance annuel composé de 43,11 % entre 2026 et 2031.
Quelle région domine le marché des batteries à état solide ?
La région Asie-Pacifique détient la plus grande part à 40,85 % en 2025, grâce à des chaînes d'approvisionnement intégrées et à des investissements agressifs dans les lignes pilotes.
Pourquoi les batteries à état solide sont-elles considérées comme plus sûres que les batteries lithium-ion ?
Elles éliminent les électrolytes liquides inflammables, réduisant le risque d'emballement thermique et permettant un déploiement plus sûr dans les applications à haute énergie.
Quand la production à grande échelle de batteries à état solide commencera-t-elle ?
La production commerciale devrait s'accélérer à partir de 2027 à mesure que les lignes pilotes passent à des capacités de plusieurs gigawattheures.
Quel segment de véhicule adoptera les batteries à état solide en premier ?
Les voitures particulières premium sont destinées à être les pionnières de l'adoption, suivies par les flottes commerciales qui privilégient la réduction des temps d'immobilisation lors de la charge.