
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
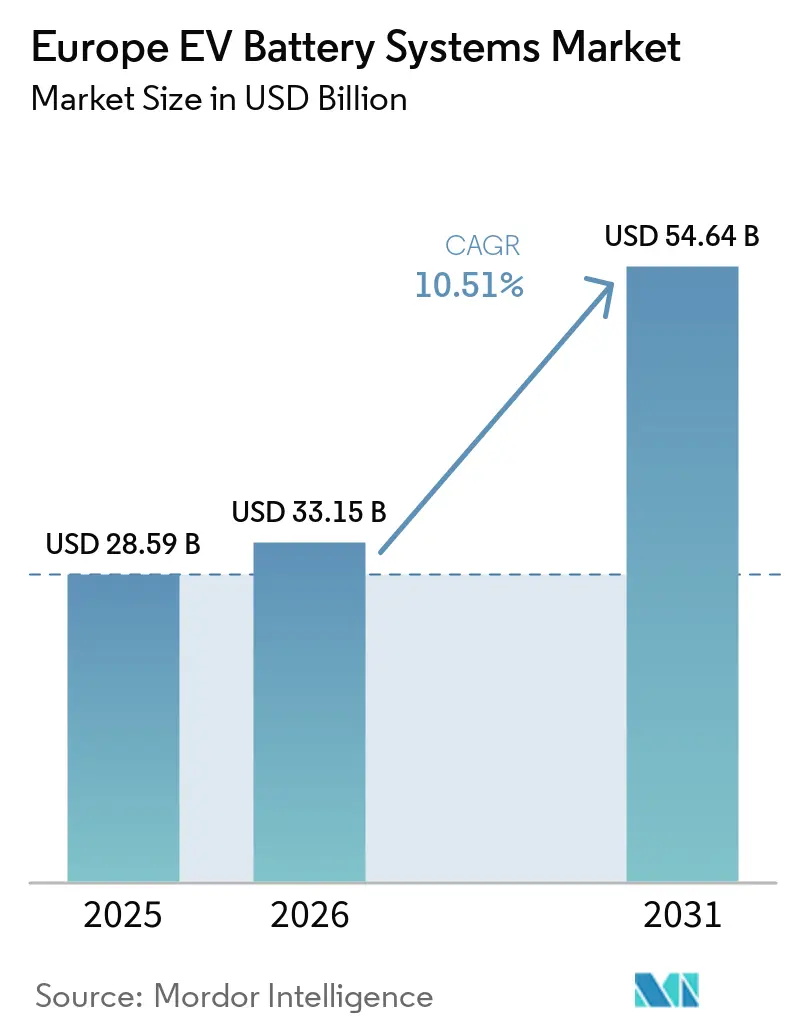
| Taille du marché de l'année de base (2025) | 28.59 Milliards de dollars |
| Taille du Marché (2026) | 33.15 Milliards de dollars |
| Taille du Marché (2031) | 54.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.51 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Europe |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des systèmes de batteries pour véhicules électriques par Mordor Intelligence
La taille du marché européen des systèmes de batteries pour véhicules électriques était évaluée à 28,6 milliards USD en 2025 et devrait croître de 33,2 milliards USD en 2026 pour atteindre 54,6 milliards USD d'ici 2031, à un CAGR de 10,5 % durant la période de prévision (2026-2031). Les véhicules électriques à batterie ont représenté 21 % des nouvelles immatriculations de voitures particulières dans l'UE au premier semestre 2026, soutenant ainsi la demande de batteries de traction[1]. La conformité aux émissions des flottes, la baisse des coûts des packs et l'adoption plus large des plateformes 800 V façonnent les décisions d'achat et de produits sur l'ensemble du marché européen des systèmes de batteries pour véhicules électriques. Le registre du passeport numérique de batterie de l'UE est devenu opérationnel en juillet 2026, et les obligations relatives au passeport de batterie s'appliqueront à partir de février 2027 [2]. Cela accroît la valeur des systèmes de données traçables et des relations tablies avec les fournisseurs. Les producteurs font également face à une position de coût difficile, car la production européenne de batteries peut coûter jusqu'à 50 % de plus que la production chinoise sans soutien public.
Principaux enseignements du rapport
- Par type de véhicule, les voitures particulières détenaient 78,63 % de la part du marché européen des systèmes de batteries pour véhicules électriques en 2025, tandis que les camions de taille moyenne et lourde devraient croître à un CAGR de 13,27 % jusqu'en 2031.
- Par type de propulsion, les véhicules électriques à batterie détenaient 83,15 % de la part du marché européen des systèmes de batteries pour véhicules électriques en 2025, et devraient croître à un CAGR de 13,38 % jusqu'en 2031.
- Par chimie de batterie, le NMC détenait 48,89 % de part de marché en 2025, tandis que le LMFP devrait se développer à un CAGR de 11,21 % jusqu'en 2031.
- Par format de cellule, les cellules en pochette détenaient 51,29 % de part de marché en 2025, tandis que les cellules prismatiques devraient se développer à un CAGR de 11,87 % jusqu'en 2031.
- Par capacité de batterie, la tranche 60–80 kWh détenait 40,81 % de part de marché en 2025, tandis que la tranche 100–150 kWh devrait se développer à un CAGR de 11,69 % jusqu'en 2031.
- Par classe de tension, la classe 400–600 V détenait 58,37 % de part de marché en 2025, tandis que la classe supérieure à 800 V devrait se développer à un CAGR de 12,32 % jusqu'en 2031.
- Par architecture de module, la cellule-à-pack détenait 44,67 % de part de marché en 2025 et a enregistré le CAGR projeté le plus élevé à 12,67 % jusqu'en 2031.
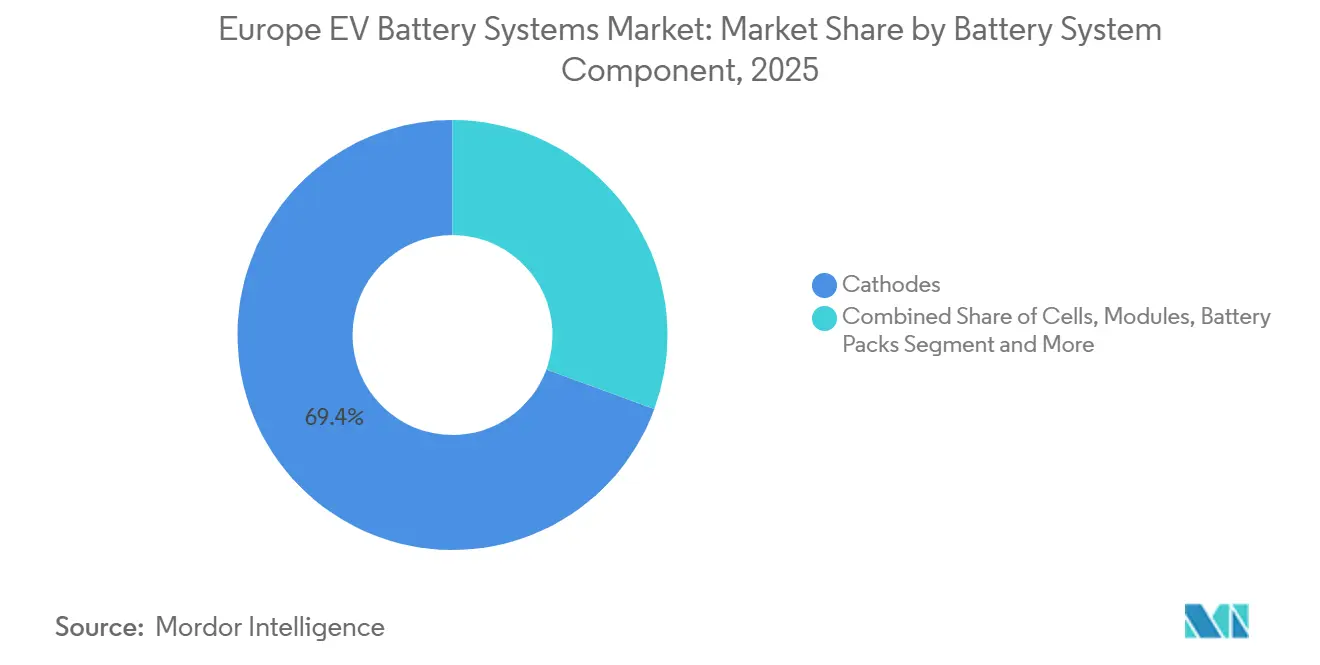
- Par composant de système de batterie, les cathodes détenaient 69,41 % de part de marché en 2025, tandis que les séparateurs devraient se développer à un CAGR de 11,69 % jusqu'en 2031.
- Par canal de vente, les canaux OEM détenaient 78,91 % de part de marché en 2025, tandis que les canaux de rechange et de remplacement devraient se développer à un CAGR de 13,39 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait 42,33 % de part de marché en 2025, tandis que le Royaume-Uni devrait se développer à un CAGR de 13,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité aux émissions des flottes de l'UE et transition vers le zéro émission | +2.4% | À l'échelle de l'UE, notamment en Allemagne, en France et en Espagne | Moyen terme (2-4 ans) |
| Baisse des coûts des packs et adoption plus large du LFP | +2.0% | Tous les marchés européens | Court terme (≤ 2 ans) |
| Localisation des gigafactories et sécurité d'approvisionnement en batteries pour les OEM | +1.7% | Pologne, Hongrie, France, Allemagne et Espagne | Moyen terme (2-4 ans) |
| Électrification des flottes commerciales et cycles d'utilisation intensive | +1.5% | Allemagne, Pays-Bas, France et Suède | Moyen terme (2-4 ans) |
| Plateformes 800 V et exigences de charge plus rapide | +1.2% | Allemagne, Royaume-Uni, Norvège et Pays-Bas | Moyen terme (2-4 ans) |
| Préparation au passeport de batterie et qualification des fournisseurs | +0.8% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conformité aux émissions des flottes de l'UE et transition vers les véhicules zéro émission d'ici 2035
Le règlement (UE) 2019/631 a été révisé en 2025 et a fixé un objectif de réduction de 100 % des émissions de CO2 pour les nouvelles voitures particulières et les camionnettes à partir de 2035. Il a également établi une fenêtre de conformité pluriannuelle pour la période 2025-2027. Selon l'ICCT, les constructeurs ont atteint leur objectif de CO2 pour 2025 avec un an d'avance. Les exigences de 2030 et 2035 nécessitent toujours un déploiement continu des BEV. Cela maintient la demande d'approvisionnement visible pour les fournisseurs de batteries sur le marché européen des systèmes de batteries pour véhicules électriques. Une mesure proposée concernant les flottes d'entreprises orienterait le soutien financier vers les véhicules d'entreprise zéro émission à partir de 2028, renforçant la demande de véhicules et de systèmes de batteries assemblés en Europe.
Baisse des coûts des packs et adoption plus large du LFP
La baisse des prix des packs de batteries lithium-ion devrait soutenir la demande. Les prix des packs de batteries européens restent plus élevés que ceux pratiqués en Chine. Le LFP devrait représenter une part croissante de la demande de batteries pour véhicules électriques dans l'UE, la Chine fournissant la quasi-totalité de ce volume. Si le LFP soutient des programmes de véhicules plus abordables, il prolonge également la dépendance à l'égard de l'approvisionnement externe. Le LMFP offre une voie vers une densité d'énergie plus élevée sans utiliser de cobalt ni de nickel. Sa teneur en manganèse présente également une opportunité potentielle de localisation pour le marché européen des systèmes de batteries pour véhicules électriques.
Localisation des gigafactories et sécurité d'approvisionnement en batteries pour les OEM
La capacité de production de cellules de batteries européennes s'est considérablement développée. La Pologne et la Hongrie représentent une part substantielle de la production actuelle. La localisation offre aux constructeurs de véhicules un meilleur contrôle sur les calendriers de livraison, la planification de la production et la documentation réglementaire. Elle accroît également l'importance des accords d'approvisionnement à long terme en cellules sur le marché européen des systèmes de batteries pour véhicules électriques. PowerCo de Volkswagen a mis en service son usine de Salzgitter, établissant une source nationale pour la production de cellules unifiées. Cependant, les nouvelles usines pourraient continuer à fonctionner en dessous des niveaux d'utilisation efficaces à mesure que les programmes clients montent en puissance.
Plateformes 800 V et exigences de charge plus rapide
La plateforme Neue Klasse de BMW est prévue pour entrer en production avec une architecture haute tension native. Le règlement sur l'infrastructure pour carburants alternatifs impose une infrastructure de charge à haute puissance le long des corridors principaux du réseau transeuropéen de transport. À mesure que la charge rapide se développe, les plateformes haute tension deviennent de plus en plus pertinentes au-delà des modèles de véhicules haut de gamme. Ces architectures nécessitent des séparateurs et des systèmes d'électrolytes capables de résister à des contraintes de tension plus élevées. Cette exigence technique soutient la demande de composants spécialisés sur le marché européen des systèmes de batteries pour véhicules électriques et contribue à expliquer la croissance de la classe haute tension et du segment des séparateurs.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux importations de minéraux critiques et volatilité des prix | -1.5% | À l'échelle de l'UE, notamment dans les chaînes d'approvisionnement des OEM allemands et français | Long terme (≥ 4 ans) |
| Coûts élevés de l'énergie, de la main-d'œuvre et de la conformité en Europe | -1.3% | Allemagne et nouveaux entrants sur le marché, avec un allègement partiel en Europe de l'Est | Moyen terme (2-4 ans) |
| Sous-utilisation des gigafactories et retards de montée en puissance | -0.8% | Europe de l'Est et du Sud | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité des données de batterie dans la chaîne de valeur | -0.5% | À l'échelle de l'UE, notamment dans les liens entre OEM et fournisseurs multinationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux importations de minéraux critiques et volatilité des prix
Les prix du cobalt ont augmenté de manière significative à la suite des restrictions à l'exportation en République démocratique du Congo. Les prix du lithium ont fortement augmenté à mesure que la demande de stockage d'énergie s'est accrue dans un contexte de contraintes d'approvisionnement. Ces évolutions ont inversé la correction de prix précédente. La Chine continue de jouer un rôle important dans la fourniture de matériaux actifs de cathode traités et de graphite. La loi sur les matières premières critiques vise à développer la capacité d'extraction et de traitement nationale. Jusqu'à ce que les sources d'approvisionnement se diversifient, les coûts des matériaux continueront de contraindre la visibilité des marges sur le marché européen des systèmes de batteries pour véhicules électriques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
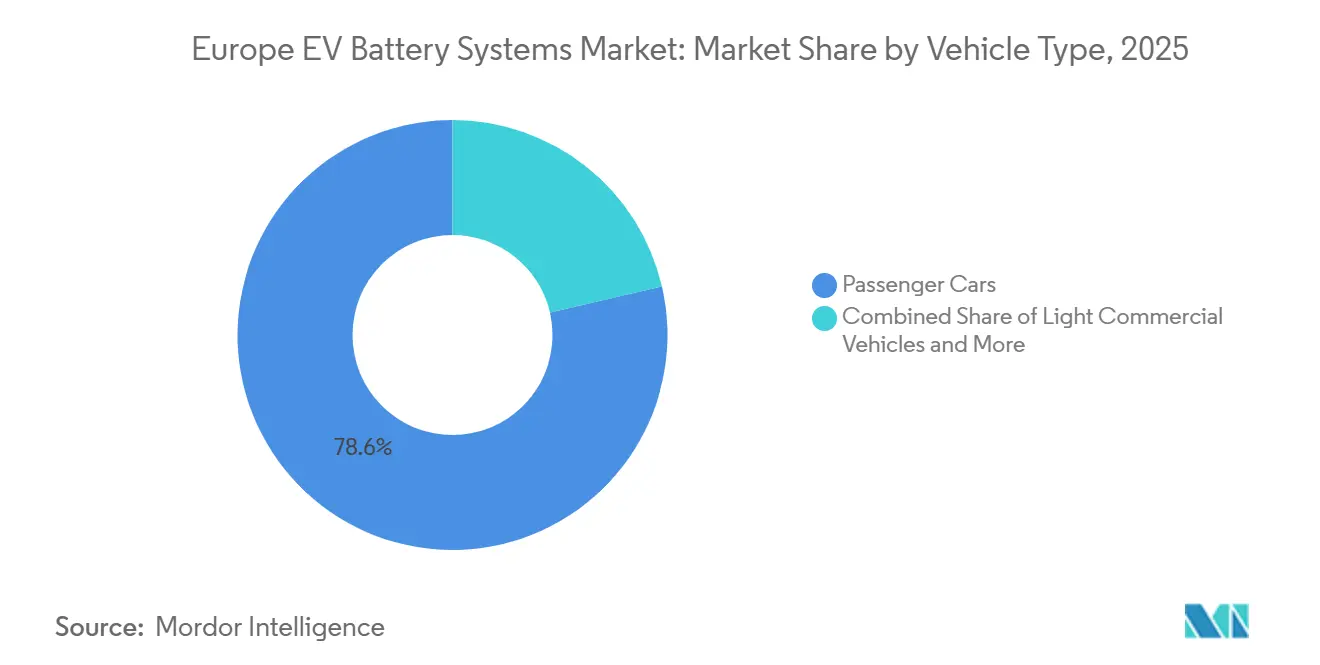
les camions commerciaux gagnent des parts tandis que les voitures particulières ancrent les volumesLes voitures particulières représentaient 78,63 % du marché européen des systèmes de batteries pour véhicules électriques en 2025. Leur large base de programmes installés ancre la demande de batteries dans les modèles BEV grand public. Les camions de taille moyenne et lourde devraient croître à un CAGR de 13,27 % jusqu'en 2031. Les immatriculations de camions lourds zéro émission augmentent de manière significative. Ce segment nécessite des packs de batteries plus grands, ce qui augmente la valeur de la batterie par véhicule. Par conséquent, sa croissance modifie la composition des revenus, même si les voitures particulières restent la principale source de volume.
Les véhicules utilitaires légers bénéficient de trajets de livraison du dernier kilomètre récurrents. Les bus et autocars continuent d'augmenter leur part de BEV, tandis que l'adoption électrique dans les bus urbains se développe rapidement. Selon l'ICCT, les deux-roues et la micro-mobilité restent la plus petite catégorie de véhicules. Le rôle croissant des camions augmente la valeur moyenne du pack de batteries sur le marché européen des systèmes de batteries pour véhicules électriques. Les achats de flottes peuvent générer des commandes concentrées pour les fournisseurs de batteries, nécessitant souvent des performances de durée de cycle plus exigeantes que les applications de véhicules particuliers privés. Tandis que les programmes de voitures particulières continuent de fournir la base de volume, les véhicules commerciaux ajoutent une couche de demande à plus haute valeur. Cette composition de véhicules favorise les entreprises capables de servir à la fois les voitures particulières à grand volume et les applications à usage intensif.



Par type de propulsion :
la domination des BEV concentre les décisions de chimie et d'architectureLes véhicules électriques à batterie représentaient 83,15 % de la taille du marché européen des systèmes de batteries pour véhicules électriques en 2025 et devraient croître à un CAGR de 13,38 % jusqu'en 2031. La batterie BEV moyenne de l'UE était proche de 70 kWh en 2025. Cette échelle confère aux décisions de plateforme BEV une influence significative sur la demande de formats de cellules et de chimies spécifiques. Les PHEV restent un canal secondaire, utilisant des packs de batteries relativement petits. Cependant, ils restent pertinents pour la planification de la conformité des OEM à plus long terme. Les HEV représentent la plus petite catégorie de propulsion car ils utilisent des packs de batteries de plus faible capacité et de moindre coût.
Les volumes de BEV concentrent l'investissement des fournisseurs sur une gamme plus étroite de spécifications de cellules et de packs. Par conséquent, les changements de chimie des BEV ont des implications de revenus plus importantes que les évolutions entre les types de propulsion. L'adoption du LFP s'est étendue aux programmes de véhicules électriques de l'UE, tandis que le déploiement du LMFP a commencé dans les programmes BEV. Ces tendances créent des opportunités pour le marché européen des systèmes de batteries pour véhicules électriques d'équilibrer le coût, la densité d'énergie et la disponibilité des matériaux. Le marché favorise les fournisseurs capables de prendre en charge plusieurs chimies sur des plateformes BEV à grand volume et de développer des conceptions communes adaptables à plusieurs lignes de véhicules. Les fournisseurs de packs doivent maintenir les performances tout en gérant les changements d'intrants de cellules. Les grands programmes BEV offrent aux conceptions réussies une large base de revenus, tandis que la concentration des investissements rend les décisions d'approvisionnement au sein de cette catégorie de propulsion particulièrement importantes.
Par chimie de batterie :
le NMC est en tête mais le LMFP repositionne la chaîne de valeurLe NMC détenait 48,89 % de part de marché sur le marché européen des systèmes de batteries pour véhicules électriques en 2025. Il reste important pour les programmes de véhicules longue portée et haut de gamme nécessitant une haute densité d'énergie. Le LMFP devrait croître à un CAGR de 11,21 % jusqu'en 2031. Le LMFP peut offrir une densité d'énergie plus élevée que le LFP standard tout en évitant le cobalt et le nickel. Le projet OLiMPUS Horizon Europe a reçu un financement pour développer des cellules LMFP à l'échelle industrielle et vise une future production de masse en Europe.
Le LFP représentait une part notable de la demande de batteries pour véhicules électriques dans l'UE, la Chine fournissant la quasi-totalité de cette demande. Le NCA, le LTO et d'autres chimies servent des applications haut de gamme, cylindriques et industrielles. Le NMC reste la chimie principale pour les programmes européens établis. Le LFP soutient les volumes de véhicules sensibles aux prix, tandis que le LMFP répond à l'opportunité de localisation du segment intermédiaire. Ces choix de chimie détermineront les relations d'approvisionnement en matériaux qui se développeront sur le marché européen des systèmes de batteries pour véhicules électriques. La demande de NMC maintient les matériaux de cathode à haute énergie au cœur des programmes haut de gamme, tandis que le LFP offre une alternative aux constructeurs de véhicules cherchant à réduire les coûts des packs de batteries. Le LMFP vise à combiner une partie de cet avantage de coût avec une densité d'énergie plus élevée. Par conséquent, la composition chimique façonne à la fois le développement technique et la distribution géographique de l'approvisionnement en matériaux.
Par format de cellule :
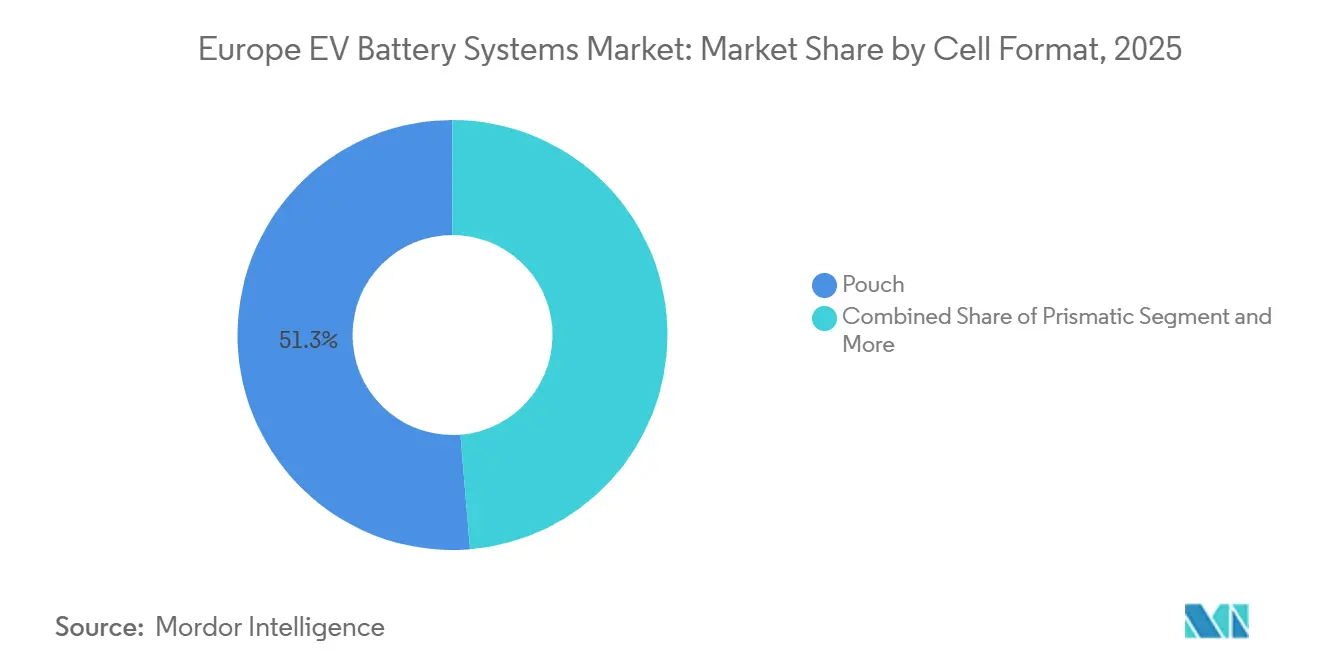
la pochette est en tête, le prismatique progresse grâce à l'économie d'intégrationLes cellules en pochette détenaient 51,29 % de part de marché sur le marché européen des systèmes de batteries pour véhicules électriques en 2025. Leur position reflète les relations de longue date entre les producteurs coréens et les OEM européens. Les cellules prismatiques devraient croître à un CAGR de 11,87 % jusqu'en 2031. La chimie LFP s'aligne naturellement avec la géométrie prismatique. Cela favorise des conceptions de batteries plus intégrées et un emballage plus simple. Le choix du format affecte désormais les décisions de coût et de conception prises par les constructeurs de véhicules.
Les cellules cylindriques gagnent du terrain dans les applications haut de gamme, notamment la plateforme 46xx Neue Klasse de BMW. Les conceptions Blade et cellule-à-pack sont des approches architecturales plutôt que des formats de cellules autonomes. Les formats en pochette restent importants dans les grandes relations d'approvisionnement OEM. Les cellules prismatiques gagnent du terrain dans les programmes axés sur les coûts et à grand volume. Les choix de chimie et d'architecture sont de plus en plus étroitement liés. Cela fait du format de cellule une décision de conception centrale sur le marché européen des systèmes de batteries pour véhicules électriques. Il affecte l'outillage des fournisseurs, l'emballage des véhicules et l'équilibre entre la densité d'énergie et le coût de fabrication. Les OEM doivent aligner ces choix avec leurs feuilles de route chimiques avant qu'un véhicule entre en production. Les producteurs qui prennent en charge plusieurs formats peuvent répondre à davantage de programmes clients. Le choix influence également la capacité d'un pack à adopter une intégration cellule-à-pack plus poussée. Ces liens rendent les changements de format difficiles à mettre en œuvre tardivement dans le cycle de développement. Ils expliquent également pourquoi les relations d'approvisionnement en pochettes établies restent significatives tandis que l'utilisation des prismatiques augmente. Les fournisseurs doivent démontrer qu'un nouveau format peut répondre aux normes requises en matière de coût, de sécurité et de production.

Par capacité de batterie :
la tranche intermédiaire ancre la part, la grande capacité croît le plus viteLa tranche 60–80 kWh représentait 40,81 % du marché en 2025. Sa position est cohérente avec la taille moyenne de la batterie BEV dans l'UE, proche de 70 kWh. La tranche 100–150 kWh devrait croître à un CAGR de 11,69 % jusqu'en 2031. Elle sert les BEV longue portée haut de gamme et les véhicules commerciaux de taille moyenne. Ces utilisations de véhicules nécessitent des packs plus grands pour répondre aux besoins d'autonomie et de cycle d'utilisation. Les tranches de capacité plus grandes ajoutent donc plus de valeur de batterie par véhicule.
Les systèmes inférieurs à 60 kWh servent les PHEV, les BEV compacts et la micro-mobilité. La tranche 80–100 kWh relie les véhicules de volume intermédiaire aux modèles haut de gamme. Les systèmes supérieurs à 150 kWh sont utilisés principalement sur les plateformes commerciales lourdes. La croissance la plus rapide dans la tranche 100–150 kWh augmente le revenu moyen par unité. Cet effet reste significatif même si la tranche 60–80 kWh continue de dominer le volume. La demande de capacité continuera d'influencer la composition des produits du marché européen des systèmes de batteries pour véhicules électriques. Les systèmes de grande capacité nécessitent des contrôles thermiques plus robustes et une gestion de charge soigneuse. Ils sont donc plus étroitement associés aux exigences des véhicules commerciaux et haut de gamme. Les packs de taille intermédiaire restent pertinents car ils soutiennent la plus large gamme de programmes de voitures particulières. La composition résultante oblige les fournisseurs à proposer plusieurs gammes de capacité plutôt que de s'appuyer sur un pack standard unique. Le dimensionnement de la batterie est étroitement lié à l'utilisation prévue du véhicule et au comportement de charge. Un véhicule urbain compact n'a pas besoin du même pack qu'un véhicule commercial longue portée. Cela préserve la demande de produits de faible capacité même si les systèmes plus grands croissent plus vite. Les fournisseurs doivent gérer cette gamme sans perdre en efficacité de fabrication.
Par classe de tension :
la classe 400–600 V maintient le volume, la classe supérieure à 800 V définit la frontière technologiqueLa classe 400–600 V détenait 58,37 % de part de marché en 2025. Elle reflète la base existante de plateformes BEV développées avant le passage à la haute tension. La classe supérieure à 800 V devrait croître à un CAGR de 12,32 % jusqu'en 2031. La nouvelle plateforme de BMW utilise une architecture 800 V, indiquant la direction des nouvelles conceptions de véhicules. Les systèmes haute tension réduisent le temps de charge lorsqu'ils sont pris en charge par une infrastructure adaptée. Ils imposent également des exigences plus élevées aux cellules et aux composants du pack.
La tranche 600–800 V soutient la transition pour certaines applications commerciales. Les systèmes inférieurs à 400 V diminuent à mesure que les anciennes plateformes sont remplacées. L'exigence de charge AFIR soutient l'utilisation pratique des systèmes 800 V sur les principaux corridors. Les producteurs ont besoin de séparateurs plus robustes et d'électrolytes spécialisés pour des contraintes de tension plus élevées. L'évolution élargit le rôle des fournisseurs de composants techniques. Elle restera un axe de développement de produits sur le marché européen des systèmes de batteries pour véhicules électriques. Les fournisseurs doivent qualifier les matériaux dans des conditions de tension et de charge rapide plus exigeantes. Les constructeurs de véhicules ont également besoin d'un accès à la charge pour réaliser les avantages de l'architecture. Cela lie les progrès de l'infrastructure à la sélection des composants de batterie. La transition sera progressive car le parc de véhicules installé comprend encore des plateformes basse tension. Les nouveaux véhicules sont la principale voie d'adoption des conceptions 800 V. Le rythme dépendra des lancements de modèles et du déploiement de l'infrastructure de charge. Un paysage de tension mixte persistera tout au long de la période de prévision. Cela oblige les fournisseurs à conserver des produits pour les systèmes existants tout en développant des composants pour les nouvelles architectures.
Par architecture de module :
la cellule-à-pack est en tête et croît grâce à l'intégrationLa cellule-à-pack représentait 44,67 % de la taille du marché européen des systèmes de batteries pour véhicules électriques en 2025 et devrait croître à un CAGR de 12,67 % jusqu'en 2031. L'architecture cellule-à-pack réduit le rôle des modules séparés au sein du pack de batteries. Les OEM européens adoptent cette approche pour réduire les coûts et améliorer l'utilisation de l'espace. Škoda prévoit d'ouvrir une installation cellule-à-pack à Mladá Boleslav. L'installation devrait assembler un volume élevé de systèmes de batteries chaque jour tout en réduisant les coûts de production par rapport aux prédécesseurs modulaires.
Les conceptions cellule-à-module restent pertinentes lorsque la réparabilité sur le terrain est une priorité. Les systèmes module-à-pack jouent un rôle décroissant à mesure que les OEM standardisent des conceptions plus intégrées. La technologie cellule-à-pack détient la part et le taux de croissance les plus élevés, indiquant sa transition d'un objectif de développement à un choix de production actif. Ce changement accroît l'importance du contrôle de qualité au niveau des cellules et influencera la concurrence sur les coûts sur l'ensemble du marché européen des systèmes de batteries pour véhicules électriques.
L'élimination des modules peut réduire le nombre de composants et libérer de l'espace dans le pack de batteries. Cependant, elle accroît également l'importance de la cohérence des cellules et du contrôle de la production. Les OEM doivent équilibrer ces avantages avec les exigences de réparabilité et de service, créant un modèle de fabrication différent pour les fournisseurs de packs de batteries intégrés. Les économies de coûts peuvent être substantielles lorsque les fabricants produisent ces conceptions à grande échelle. Cependant, le processus d'intégration nécessite une coordination étroite entre les fabricants de cellules et les assembleurs de véhicules, tandis que les problèmes de qualité au niveau des cellules deviennent plus conséquents. Par conséquent, l'architecture de batterie représente à la fois une décision commerciale et une décision d'ingénierie.
Par composant de système de batterie :
les cathodes commandent la valeur, les séparateurs gagnent en importance stratégiqueLes cathodes détenaient 69,41 % de part de marché en 2025. Les matériaux actifs de cathode représentent 30 à 40 % du coût total de la cellule. Les séparateurs devraient croître à un CAGR de 11,69 % jusqu'en 2031. Les systèmes haute tension nécessitent des séparateurs revêtus de céramique capables de gérer des conditions de tension élevée et de charge rapide. Cela attire davantage l'attention sur les fournisseurs de matériaux de séparateurs spécialisés. Cela augmente également la valeur d'une performance électrochimique fiable.
Les anodes, les électrolytes, les systèmes de gestion de batterie et les systèmes de gestion thermique constituent le reste de la chaîne de valeur. Les exigences en matière de gestion de batterie augmentent à mesure que les plateformes utilisent davantage de chimies et des niveaux de tension plus élevés. Les gigafactories européennes dépendent encore fortement des précurseurs de cathode importés de Chine et de Corée du Sud. Cela fait de la localisation des cathodes un enjeu important de la chaîne d'approvisionnement. L'approvisionnement en composants affecte à la fois le coût et la conformité sur le marché européen des systèmes de batteries pour véhicules électriques. Il informe également les décisions d'investissement des producteurs de matériaux. L'approvisionnement en cathodes est particulièrement important car il représente une grande partie du coût de la cellule. Une base de cathodes plus localisée pourrait réduire l'exposition aux précurseurs importés. Elle pourrait également soutenir une documentation plus fiable pour les exigences du passeport de batterie. La demande de séparateurs devrait augmenter avec l'évolution vers des programmes haute tension et de charge rapide. Le segment des composants comprend des matériaux qui contribuent à gérer la sécurité et les performances des cellules. Des exigences système plus élevées donnent aux fournisseurs spécialisés un rôle plus clair dans la chaîne de valeur. Pourtant, les intrants de matériaux importés restent une contrainte pratique pour la production européenne. L'investissement local doit aborder à la fois la capacité des cellules et la base d'approvisionnement en composants.
Par canal de vente :
les OEM ancrent le volume, le marché de rechange s'accélère à partir d'une petite baseLes canaux OEM représentaient 78,91 % de part de marché en 2025. Les accords d'approvisionnement à long terme relient directement les packs de traction aux programmes d'assemblage de véhicules. Le canal de rechange et de remplacement devrait croître à un CAGR de 13,39 % jusqu'en 2031. Les cohortes de BEV plus anciennes entrent dans des périodes de remplacement en Allemagne, en Norvège et au Royaume-Uni. Cela fait passer la demande du marché de rechange d'une possibilité future à un enjeu de planification actif. Les fournisseurs organisés peuvent utiliser les informations de traçabilité pour soutenir ces services.
Les opérateurs de flottes commerciales représentent une opportunité de remplacement à court terme car les véhicules à kilométrage élevé ont tendance à connaître une perte de capacité plus rapide. Le règlement de l'UE sur les batteries exige la traçabilité du cycle de vie, la documentation de l'état de santé et les informations sur le contenu recyclé. Ces exigences favorisent les canaux de remplacement organisés par rapport aux fournisseurs informels. Les OEM restent la principale source de volume unitaire sur le marché européen des systèmes de batteries pour véhicules électriques. Le marché de rechange devient plus pertinent à mesure que le parc de véhicules vieillit. Il en résulte une opportunité de service plus large autour de l'état et du remplacement des batteries. Les relevés d'état de santé peuvent améliorer l'évaluation des batteries avant les décisions de remplacement. La traçabilité peut également soutenir la gestion des packs usagés. Les opérateurs de flottes auront probablement besoin de partenaires de service organisés à mesure que les cohortes de batteries vieillissent. Ces exigences créent un canal distinct parallèlement à l'approvisionnement en batteries pour les nouveaux véhicules. Le travail de remplacement nécessite des capacités de diagnostic, de traçabilité et des processus de manutention appropriés. Cela diffère des grandes commandes planifiées qui caractérisent l'approvisionnement OEM. À mesure que les flottes vieillissent, la demande peut devenir plus récurrente et orientée vers les services. Le canal peut donc aider les entreprises actives sur le marché européen des systèmes de batteries pour véhicules électriques à diversifier leurs sources de revenus.
Analyse géographique
Marché allemand des systèmes de batteries pour véhicules électriques
L'Allemagne détenait 42,33 % de la part de marché européen des systèmes de batteries pour véhicules électriques en 2025. Sa position reflète l'importance de sa base de fabrication automobile et ses investissements de longue date dans les batteries. L'usine d'Arnstadt de CATL et l'installation de Salzgitter de PowerCo illustrent l'empreinte de production du pays. Salzgitter monte en puissance vers 20 GWh d'ici 2026. La France dispose de l'usine de 13 GWh de ACC à Billy-Berclau et de la gigafactory de 16 GWh de Verkor à Dunkerque. L'Espagne accueille l'installation de Valencia de PowerCo et la coentreprise Stellantis-CATL à Saragosse.
Marché des systèmes de batteries pour véhicules électriques au Royaume-Uni et dans les pays nordiques
Le Royaume-Uni devrait croître à un CAGR de 13,87 % jusqu'en 2031. L'expansion d'Envision AESC à Sunderland soutient ces perspectives. La capacité en batteries dans les pays européens situés en dehors des principales régions productrices augmente de manière significative. La Norvège a atteint un fort taux d'adoption des bus électriques, favorisant le développement de modèles de remanufacturing de batteries. En Suède, les actifs de batteries sont redistribués à la suite de l'acquisition par Lyten des actifs de Northvolt à Heide.
Marché des systèmes de batteries pour véhicules électriques en Europe centrale et orientale
La Pologne et la Hongrie demeurent l'épine dorsale de la production de batteries en Europe de l'Est. L'installation de LG Energy Solution, Ltd. à Wrocław représente une part substantielle de la capacité totale en batteries de l'Europe. L'usine de Samsung SDI Co., Ltd. à Göd renforce davantage la position de la région sur le marché européen des systèmes de batteries pour véhicules électriques. L'investissement de CATL à Debrecen fait progresser les activités de construction. Les Pays-Bas détiennent une part de premier plan dans les immatriculations de camions électriquement rechargeables de l'UE, créant un environnement opérationnel favorable à la demande de batteries commerciales[3].
La France et l'Espagne développent leurs capacités grâce à des projets locaux de gigafactories, tandis que l'Allemagne reste importante en raison de son rôle de lien entre la production de cellules et une large base d'équipementiers. Le Royaume-Uni constitue un hub d'approvisionnement régional supplémentaire via Sunderland. Collectivement, ces sites démontrent que la fabrication de batteries et la demande en véhicules s'étendent au-delà d'un seul hub européen. Le paysage de production combine des centres automobiles établis avec des sites de fabrication de cellules émergents, raccourcissant ainsi les chaînes d'approvisionnement pour les usines de véhicules voisines. Cependant, cette expansion pourrait également intensifier la concurrence pour la main-d'œuvre qualifiée, l'énergie et les infrastructures locales. Le soutien des politiques nationales reste important, car la compétitivité en termes de coûts varie selon les pays. Par conséquent, la spécialisation régionale devrait rester une caractéristique clé du marché européen des systèmes de batteries pour véhicules électriques.
Paysage concurrentiel
Concentration du Marché
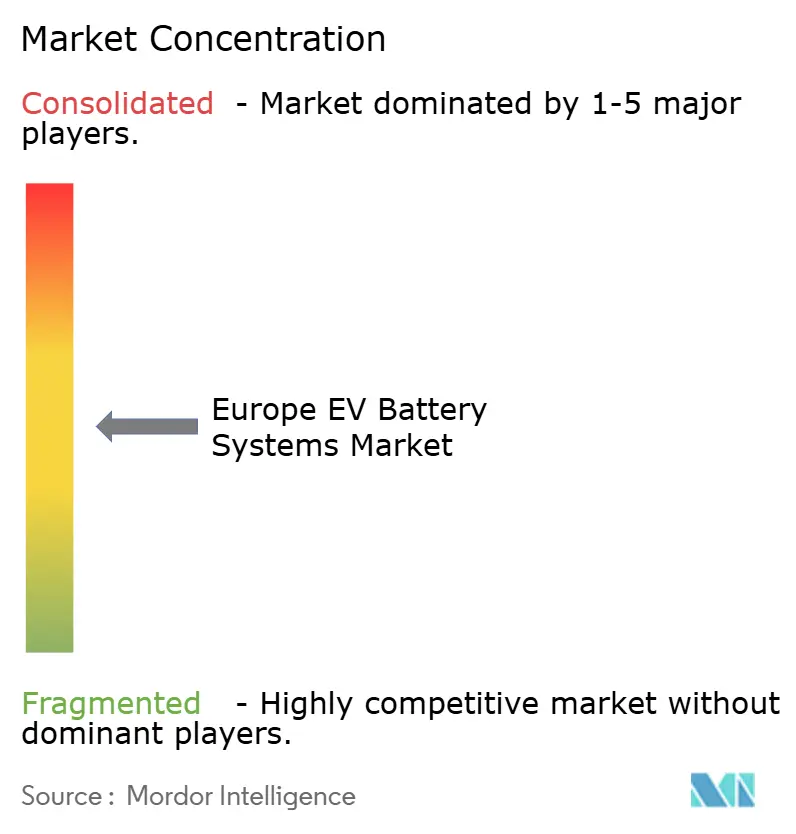
Le marché européen des systèmes de batteries pour véhicules électriques est modérément concentré dans la production de cellules et fragmenté dans l'intégration des packs et des composants. Les producteurs chinois devraient presque doubler leur part du secteur des batteries pour véhicules électriques dans l'UE, tandis que la part des fabricants coréens devrait diminuer. La concurrence se concentrera sur les coûts, les engagements clients et les capacités de conformité.
Les exigences du passeport de batterie favoriseront les entreprises disposant de données robustes et de traçabilité. La production nationale pourrait bénéficier de critères de contenu européen dans les futurs programmes d'approvisionnement et les incitations aux flottes. Verkor devrait commencer la production en série dans son installation de Dunkerque pour l'Alpine A390 de Renault, tandis qu'ACC établit une base de fabrication opérationnelle. Le succès dépendra de rendements stables, de contrats clients et du contrôle des coûts de montée en puissance.
La faillite potentielle de Northvolt met en évidence les risques de rendements instables dans les nouvelles gigafactories. Les fournisseurs européens doivent soutenir les plans de capacité avec des stratégies réalistes de qualification client et de montée en puissance de la fabrication. Le positionnement concurrentiel dépendra d'une production fiable, de coûts clients acceptables et de la conformité aux données du passeport de batterie, à l'empreinte carbone et aux exigences du cycle de vie.
PowerCo prévoit de commencer la production de cellules à Salzgitter et d'approvisionner des sites d'assemblage cellule-à-pack en Espagne et en République tchèque. L'installation de Mladá Boleslav de Škoda devrait mettre en œuvre la production cellule-à-pack à grande échelle, tandis que BASF et CATL devraient établir un cadre d'approvisionnement en matériaux actifs de cathode. Les batteries pour véhicules commerciaux, le reconditionnement du marché de rechange, les batteries LMFP, l'intégration cellule-à-pack, la conception de cellules propriétaires et l'infrastructure de données offrent des opportunités de différenciation pour les fournisseurs.
Leaders du secteur européen des systèmes de batteries pour véhicules électriques
-
Contemporary Amperex Technology Co. Limited (CATL)
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Holdings Corporation
-
Automotive Cells Company SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des systèmes de batteries pour véhicules électriques Entreprises couvertes dans ce rapport
- Contemporary Amperex Technology Co. Limited (CATL)
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- BYD Company Limited
- SK On Co., Ltd.
- Automotive Cells Company SE
- Verkor S.A.
- Volkswagen AG / PowerCo SE
- Mercedes-Benz Group AG
- Renault Group
- Envision AESC Group Ltd.
- Gotion High-Tech Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- VARTA AG
- Saft Groupe S.A.
- InoBat Auto a.s.
- FREYR Battery
Développements industriels récents dans Marché européen des systèmes de batteries pour véhicules électriques
- Août 2026 : Ecopro BM, un fabricant sud-coréen de matériaux pour batteries, a annoncé son intention de rénover sa ligne de production NCA existante dans son usine hongroise pour produire des matériaux de cathode NMC. L'entreprise investira environ 40 milliards KRW (~29 millions USD) pour fournir des matériaux de cathode NMC à haute teneur en nickel.
- Août 2026 : Schaeffler AG (Schaeffler) a signé un protocole d'accord avec Contemporary Amperex Technology Co., Ltd. (CATL) pour développer conjointement des systèmes de gestion de batterie (BMS) et des solutions de boîtier d'alimentation intégré « X-en-1 » (IPB). L'accord s'appuie sur un projet client sécurisé et vise à répondre à la demande croissante de solutions d'électrification innovantes sur le marché européen et dans d'autres régions.
- Août 2026 : Freudenberg Sealing Technologies, un groupe d'activités de Freudenberg SE, a développé un concept de joint de connecteur spécifique au client qui améliore la flexibilité de conception et l'intégration système dans les packs de batteries modernes. Les joints de connecteur utilisent des plaques de connecteur de cellule modulaires pour les cellules cylindriques, prismatiques et en pochette. Ces plaques sont fabriquées selon les spécifications du client en cuivre nickelé ou étamé et sont surmoulées avec de l'élastomère.
Périmètre du rapport sur le marché européen des systèmes de batteries pour véhicules électriques
Le rapport sur le marché européen des systèmes de batteries pour véhicules électriques est segmenté par type de véhicule (voitures particulières, VUL, camions, bus et deux-roues), propulsion (BEV, PHEV et HEV), chimie (NMC, LFP, LMFP, NCA et LTO), format de cellule (pochette, prismatique, cylindrique et Blade/CTP), capacité (inférieure à 15 kWh, 15-40 kWh, 40-60 kWh, 60-80 kWh, 80-100 kWh, 100-150 kWh et supérieure à 150 kWh), classe de tension (inférieure à 400 V, 400-600 V, 600-800 V et supérieure à 800 V), architecture (CTP, CTM, MTP), composant (cellules, modules, packs de batteries, systèmes de gestion de batterie, systèmes de gestion thermique, barres omnibus, contacteurs, fusibles et distribution haute tension, anodes, cathodes, électrolytes et séparateurs), canal de vente (OEM, marché de rechange) et géographie (Allemagne, Royaume-Uni et plus). Les prévisions du marché sont en valeur (USD) et en volume.
Aperçu de la segmentation
Par type de véhicule
| Voitures particulières |
| Véhicules utilitaires légers |
| Camions de taille moyenne et lourde |
| Bus et autocars |
| Deux-roues et micro-mobilité |
Par type de propulsion
| Véhicules électriques à batterie |
| Véhicules électriques hybrides rechargeables |
| Véhicules électriques hybrides |
Par chimie de batterie
| NMC |
| LFP |
| LMFP |
| NCA |
| LTO |
| Autre |
Par format de cellule
| Pochette |
| Prismatique |
| Cylindrique |
| Formats Blade et cellule-à-pack |
Par capacité de batterie
| Inférieure à 15 kWh |
| 15-40 kWh |
| 40-60 kWh |
| 60-80 kWh |
| 80-100 kWh |
| 100-150 kWh |
| Supérieure à 150 kWh |
Par classe de tension
| Inférieure à 400 V |
| 400-600 V |
| 600-800 V |
| Supérieure à 800 V |
Par architecture de module
| Cellule-à-module |
| Cellule-à-pack |
| Module-à-pack |
Par composant de système de batterie
| Cellules |
| Modules |
| Packs de batteries |
| Systèmes de gestion de batterie |
| Systèmes de gestion thermique |
| Barres omnibus, contacteurs, fusibles et distribution haute tension |
| Anodes |
| Cathodes |
| Électrolytes |
| Séparateurs |
Par canal de vente
| Équipementiers d'origine |
| Marché de rechange et remplacement |
Par pays
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Norvège |
| Suède |
| Pologne |
| Reste de l'Europe |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Camions de taille moyenne et lourde | |
| Bus et autocars | |
| Deux-roues et micro-mobilité | |
| Par type de propulsion | Véhicules électriques à batterie |
| Véhicules électriques hybrides rechargeables | |
| Véhicules électriques hybrides | |
| Par chimie de batterie | NMC |
| LFP | |
| LMFP | |
| NCA | |
| LTO | |
| Autre | |
| Par format de cellule | Pochette |
| Prismatique | |
| Cylindrique | |
| Formats Blade et cellule-à-pack | |
| Par capacité de batterie | Inférieure à 15 kWh |
| 15-40 kWh | |
| 40-60 kWh | |
| 60-80 kWh | |
| 80-100 kWh | |
| 100-150 kWh | |
| Supérieure à 150 kWh | |
| Par classe de tension | Inférieure à 400 V |
| 400-600 V | |
| 600-800 V | |
| Supérieure à 800 V | |
| Par architecture de module | Cellule-à-module |
| Cellule-à-pack | |
| Module-à-pack | |
| Par composant de système de batterie | Cellules |
| Modules | |
| Packs de batteries | |
| Systèmes de gestion de batterie | |
| Systèmes de gestion thermique | |
| Barres omnibus, contacteurs, fusibles et distribution haute tension | |
| Anodes | |
| Cathodes | |
| Électrolytes | |
| Séparateurs | |
| Par canal de vente | Équipementiers d'origine |
| Marché de rechange et remplacement | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Norvège | |
| Suède | |
| Pologne | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur européen des systèmes de batteries pour véhicules électriques d'ici 2031 ?
Il devrait atteindre 54,64 milliards USD d'ici 2031, contre 33,15 milliards USD en 2026, à un CAGR de 10,51 %.
Quel type de véhicule génère la plus forte demande de batteries en Europe ?
Les voitures particulières étaient en tête avec 78,63 % de part de marché en 2025, tandis que les camions de taille moyenne et lourde ont enregistré la croissance prévisionnelle la plus forte à un CAGR de 13,27 %.
Quel rôle joueront les passeports de batterie après 2026 ?
Le registre du passeport numérique de produit est opérationnel et les passeports de batterie deviennent obligatoires à partir de février 2027, augmentant le besoin de données liées par QR et de traçabilité du cycle de vie.
Quel pays européen connaît la croissance la plus rapide pour les systèmes de batteries pour véhicules électriques ?
Le Royaume-Uni devrait croître à un CAGR de 13,87 % jusqu'en 2031, soutenu par l'expansion de Sunderland.
Pourquoi les systèmes de batteries 800 V gagnent-ils en pertinence en Europe ?
Ils permettent une charge plus rapide lorsqu'ils sont associés à une infrastructure adaptée. La catégorie supérieure à 800 V devrait croître à un CAGR de 12,32 % jusqu'en 2031.