
Taille et part du marché européen des réfrigérateurs encastrables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.36 Milliards de dollars |
| Taille du Marché (2026) | 7.66 Milliards de dollars |
| Taille du Marché (2031) | 9.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.14 % |
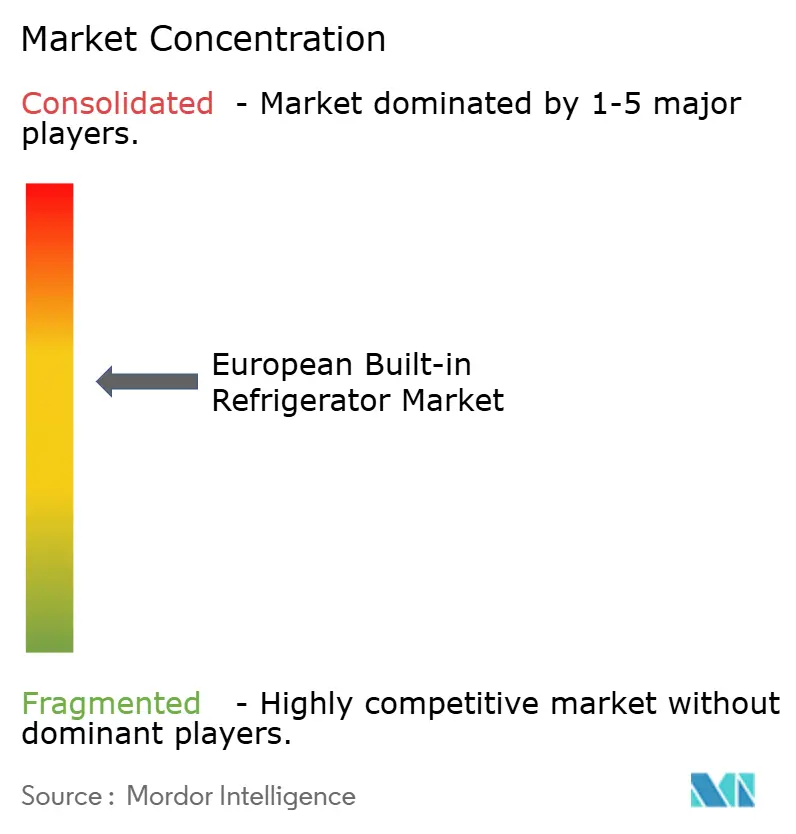
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des réfrigérateurs encastrables par Mordor Intelligence
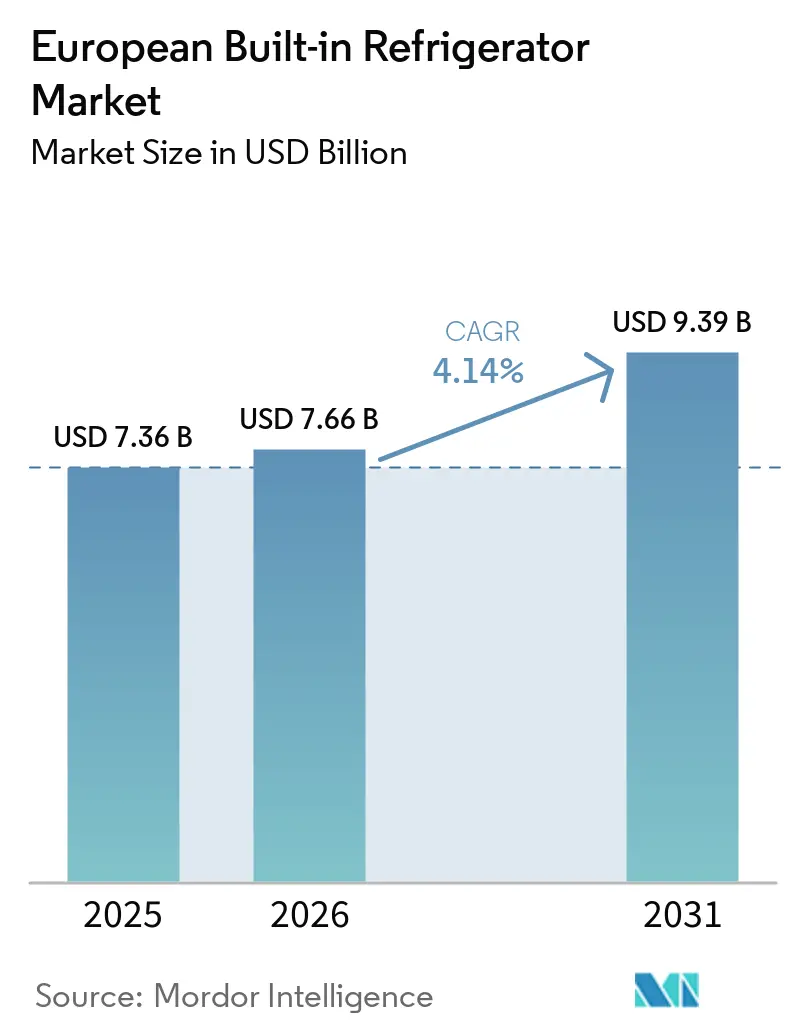
La taille du marché européen des réfrigérateurs encastrables devrait passer de 7,36 milliards USD en 2025 à 7,66 milliards USD en 2026 et devrait atteindre 9,39 milliards USD d'ici 2031, avec un CAGR de 4,14 % sur la période 2026-2031. La demande reste résiliente car les dépenses de rénovation se maintiennent même si la construction de nouveaux logements ralentit, et parce que les réglementations de l'UE encouragent le remplacement anticipé des modèles plus anciens et moins efficaces. Les acteurs du marché bénéficient également de la préférence des consommateurs pour des cuisines haut de gamme et gain de place, de la hausse du revenu disponible dans les économies clés, et de l'adoption rapide du commerce électronique pour les gros électroménagers. Dans le même temps, les fabricants font face à des coûts d'intrants plus élevés, le cuivre dépassant 10 000 USD par tonne métrique et les prix de l'aluminium restant élevés, tandis qu'une pénurie d'installateurs certifiés freine la vitesse de déploiement. La dynamique concurrentielle évolue alors que l'unité européenne de Whirlpool fusionne avec Arçelik, que Samsung et LG élargissent leurs écosystèmes de maison connectée, et que les marques allemandes défendent leur réputation d'excellence technique grâce à des innovations écoénergétiques.
Principaux enseignements du rapport
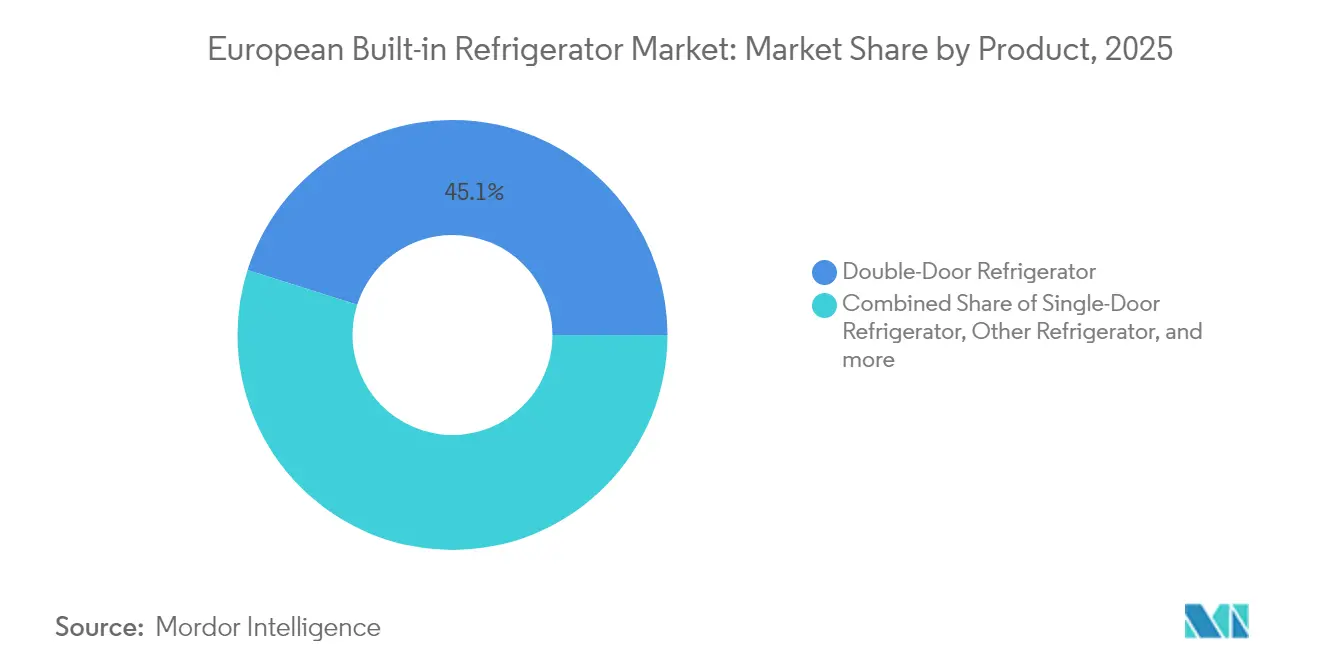
- Par produit, les réfrigérateurs à deux portes ont dominé avec une part de revenus de 45,12 % en 2025 ; les configurations côte à côte devraient se développer à un CAGR de 5,34 % jusqu'en 2031.
- Par capacité, les modèles de plus de 15 pieds cubes représentaient 67,10 % de la taille du marché européen des réfrigérateurs encastrables en 2025 et progressent à un CAGR de 4,66 % jusqu'en 2031.
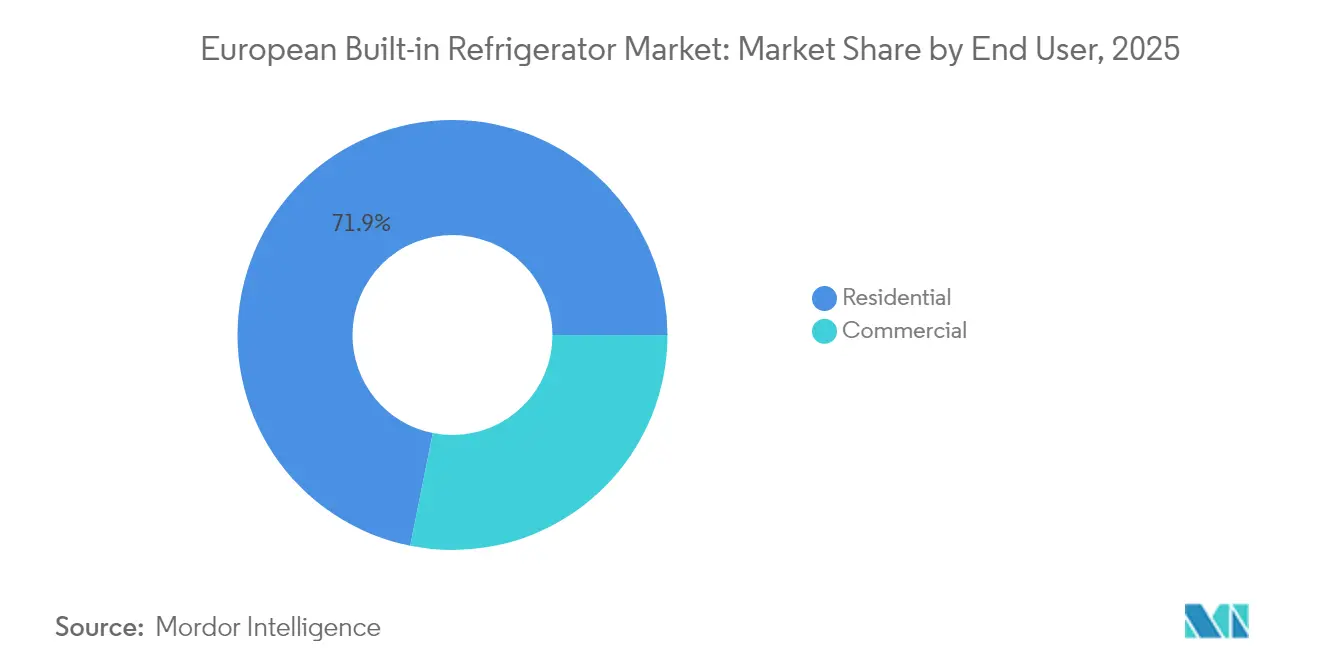
- Par utilisateur final, les applications résidentielles détenaient 71,85 % de la part du marché européen des réfrigérateurs encastrables en 2025, tandis que la demande commerciale devrait croître à un CAGR de 5,86 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail B2C contrôlait 75,70 % des revenus en 2025 ; la vente en ligne au sein du B2C devrait enregistrer un CAGR de 6,28 % jusqu'en 2031.
- Par géographie, l'Allemagne a capturé une part de 17,30 % en 2025 ; la région nordique devrait se développer à un CAGR de 5,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée à l'urbanisation pour des cuisines économes en espace | +0.8% | Europe occidentale, régions nordiques | Moyen terme (2-4 ans) |
| Premiumisation et hausse des revenus disponibles | +0.6% | Allemagne, pays nordiques, BENELUX | Long terme (≥ 4 ans) |
| Les réglementations strictes de l'UE en matière d'efficacité énergétique accélèrent les remplacements | +0.9% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Croissance rapide du commerce électronique pour les gros appareils électroménagers | +0.7% | Royaume-Uni, Allemagne, France | Moyen terme (2-4 ans) |
| Essor post-pandémique des rénovations de cuisines modulaires | +0.5% | Europe occidentale | Court terme (≤ 2 ans) |
| Promoteurs immobiliers de luxe intégrant des appareils encastrables intelligents | +0.3% | Allemagne, Royaume-Uni, France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande liée à l'urbanisation pour des cuisines économes en espace
La superficie des appartements continue de diminuer dans les grandes villes européennes, et 48 % des résidents vivent déjà dans des appartements, poussant les architectes et les propriétaires vers des appareils intégrés qui préservent la surface au sol. La surpopulation touche 16,8 % des ménages, rendant les modèles encastrables pleine hauteur attrayants car ils s'intègrent parfaitement dans les meubles. Les permis de construire pour les nouveaux logements ont chuté de 19,8 % en 2023, mais l'activité de rénovation reste robuste, orientant les dépenses vers des réaménagements de cuisines qui favorisent les formats encastrables. La hausse des coûts mensuels du logement, en moyenne 765 EUR début 2024, intensifie le besoin d'optimiser l'espace utilisable, et les promoteurs spécifient de plus en plus la réfrigération intégrée pour justifier des loyers premium [1].
Premiumisation et hausse des revenus disponibles
La stabilisation de la confiance des consommateurs soutient la volonté de payer davantage pour le design, la connectivité et les fonctionnalités de conservation des aliments. Les ventes d'épicerie ont progressé plus vite que l'inflation en 2024, signalant une capacité de dépenses discrétionnaires pour les gros appareils électroménagers. Des marques telles que Miele ciblent les acheteurs aisés avec des unités MasterCool dotées de caméras internes et de systèmes avancés de fraîcheur, tandis que des enquêtes montrent que les Européens du Nord considèrent l'efficacité énergétique et la longévité des produits comme des critères d'achat essentiels. Le sous-segment des appareils intelligents est en expansion, et des recherches régionales confirment que les consommateurs des pays du BENELUX et des pays nordiques acceptent volontiers de passer à des modèles connectés qui s'intègrent dans des écosystèmes de maison intelligente plus larges.
Les réglementations strictes de l'UE en matière d'efficacité énergétique accélèrent les remplacements
Le règlement sur l'écoconception pour des produits durables oblige les fabricants à livrer des réfrigérateurs plus durables, réparables et plus efficaces, tandis que les nouvelles règles d'étiquetage obligent les détaillants à afficher les classes énergétiques dans les publicités. Le règlement sur les gaz fluorés fixe une élimination progressive des réfrigérants HFC d'ici 2050, entraînant des reconceptions vers des alternatives naturelles et accélérant les cycles de remplacement. Une enquête auprès des consommateurs menée en janvier 2025 auprès de 5 000 personnes a révélé que 80 % des répondants étaient préoccupés par leurs factures d'énergie, orientant la demande vers les modèles de classe A, et la base de données EPREL rend les données d'efficacité consultables au point de vente. Collectivement, ces mesures améliorent les perspectives de croissance à court terme du marché européen des réfrigérateurs encastrables.
Croissance rapide du commerce électronique pour les gros appareils électroménagers
Soixante-dix-sept pour cent des internautes de l'UE ont acheté des biens en ligne en 2024, et les meubles ainsi que les accessoires pour la maison représentent déjà 19 % des achats. Les sites d'appareils électriques en Allemagne affichent un taux de conversion de 2,4 % avec une valeur de commande moyenne de 212 USD, démontrant l'aisance des consommateurs avec les transactions numériques à prix élevé. Les attentes en matière de livraison le jour même et le lendemain obligent les détaillants à améliorer leur logistique, et les fabricants s'associent à des installateurs spécialisés pour atténuer la complexité. L'adoption robuste du commerce en ligne élargit la portée vers les villes secondaires et alimente des promotions omnicanales qui renforcent la visibilité des modèles encastrables haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix élevée par rapport aux modèles posables | -0.4% | Europe de l'Est, Europe du Sud | Moyen terme (2-4 ans) |
| Volatilité des matières premières et des coûts logistiques | -0.6% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Pénurie d'installateurs certifiés et de techniciens de service | -0.5% | À l'échelle de l'UE, notamment dans les pays nordiques et le BENELUX | Moyen terme (2-4 ans) |
| Contraintes de profondeur des meubles dans les micro-appartements | -0.3% | Centres urbains d'Europe occidentale, villes nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix élevée par rapport aux modèles posables
Les réfrigérateurs encastrables peuvent coûter 30 à 70 % de plus que des appareils posables comparables, ce qui dissuade les acheteurs sensibles aux prix en Europe de l'Est et du Sud. Un sondage auprès de 35 000 membres au Royaume-Uni a révélé qu'un quart des acheteurs place le prix le plus bas au-dessus de tout, tandis que les ratios de coût du logement dépassent 40 % pour les locataires, réduisant les budgets consacrés aux appareils haut de gamme. Les frais d'installation et les modifications de meubles ajoutent des dépenses supplémentaires, renforçant l'écart et ralentissant la pénétration en dehors des régions aisées [2].
Volatilité des matières premières et des coûts logistiques
Les fluctuations des prix du cuivre, de l'aluminium et de l'acier font augmenter les coûts des nomenclatures de matériaux jusqu'à 4,2 %, tandis que les perturbations du fret maritime imposent des stocks de contingence et augmentent les besoins en fonds de roulement. La Banque européenne d'investissement constate que 37 % des entreprises sont freinées par l'accès aux matières premières et 34 % par les retards logistiques. Les prix de l'énergie restent deux à trois fois plus élevés qu'aux États-Unis, réduisant les marges et contraignant les fabricants soit à augmenter les prix, soit à délocaliser la production [3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
Domination des réfrigérateurs à deux portes dans un contexte d'accélération des modèles côte à côteLes modèles à deux portes ont représenté 45,12 % des revenus de 2025 car ils équilibrent la capacité de stockage avec une ergonomie familière. Le segment bénéficie de conceptions de meubles répandues qui s'adaptent aux hauteurs et positions de charnières standard. En revanche, les unités côte à côte, bien qu'ayant une base plus petite, devraient croître à un CAGR de 5,34 % jusqu'en 2031, car les consommateurs disposant de plus grandes surfaces recherchent un accès rapide aux compartiments réfrigérateur et congélateur. La taille du marché européen des réfrigérateurs encastrables pour les modèles côte à côte est en bonne voie pour s'élargir sensiblement, compte tenu de l'adoption croissante en Allemagne et dans les pays nordiques.
Les marques haut de gamme se différencient grâce à la connectivité Wi-Fi, aux modes énergétiques pilotés par l'IA et aux caméras internes. La gamme EuroCucina 2024 de Samsung comprend le BRB6500D avec l'optimisation SmartThings, tandis que la gamme MasterCool de Miele permet une surveillance à distance via l'application Miele@Home. Ces innovations renforcent le positionnement haut de gamme et justifient des prix plus élevés, soutenant la dynamique au sein du marché européen des réfrigérateurs encastrables.

Par capacité :
Les unités grand format stimulent l'expansion du marchéLes réfrigérateurs de plus de 15 pieds cubes représentaient 67,10 % des ventes en 2025 et afficheront le CAGR le plus rapide à 4,66 % car les ménages achètent en gros et cuisinent plus souvent à la maison. Une capacité plus élevée s'aligne sur les projets de rénovation qui agrandissent les cuisines, et l'isolation SlimTech de Whirlpool augmente le volume utilisable dans les empreintes existantes, séduisant les citadins contraints par l'espace. La taille du marché européen des réfrigérateurs encastrables pour les unités grand format dépassera donc les catégories plus petites malgré la réduction des dimensions des appartements.
Les modèles de moins de 15 pieds cubes conservent une niche dans les studios et les garde-mangers secondaires, mais font face à des vents contraires car les consommateurs exigent un stockage multifonctionnel. Les promoteurs urbains cherchent à intégrer des colonnes pleine hauteur qui maximisent la capacité cubique tout en préservant le dégagement des allées. Les fabricants répondent en amincissant les parois et en adoptant des zones de refroidissement variables pour attirer les deux groupes, renforçant la polyvalence des offres au sein du marché européen des réfrigérateurs encastrables.
Par utilisateur final :
Suprématie résidentielle avec une dynamique commercialeLes acheteurs résidentiels détenaient une part de 71,85 % en 2025, soutenue par des projets de rénovation qui n'ont reculé que de 0,9 % malgré un ralentissement plus large de la construction, et par des propriétaires améliorant leurs cuisines pour valoriser leur bien immobilier. Les appareils encastrables économes en énergie réduisent les factures de services publics et satisfont aux normes de plus en plus strictes de l'UE, renforçant les incitations au remplacement. La part du marché européen des réfrigérateurs encastrables reste fortement résidentielle, mais des signaux indiquent une légère érosion à mesure que l'hôtellerie se redresse.
La demande commerciale devrait augmenter à un CAGR de 5,86 % alors que les hôtels, restaurants et bureaux de coworking investissent dans une réfrigération intelligente et durable pour contrôler les dépenses énergétiques et atteindre leurs objectifs ESG. Les unités connectées permettent aux opérateurs de surveiller la température à distance et de planifier une maintenance prédictive, réduisant le gaspillage alimentaire et les temps d'arrêt. La croissance des formats de restauration rapide et des chaînes de cafés haut de gamme apporte un volume supplémentaire, améliorant les économies d'échelle sur l'ensemble du marché européen des réfrigérateurs encastrables.
Par canal de distribution :
Leadership du commerce de détail dans un contexte d'accélération en ligneLe commerce de détail B2C a capturé 75,70 % des ventes en 2025, les magasins multimarques et les showrooms exclusifs offrant une expérience physique pour les achats à forte réflexion. Les services omnicanaux tels que le click-and-collect et les consultations vidéo en direct étendent la portée au-delà des empreintes des magasins, soutenant la solidité du marché européen des réfrigérateurs encastrables.
La vente en ligne est le canal à la croissance la plus rapide à un CAGR de 6,28 % alors que les consommateurs surmontent les préoccupations liées à la livraison et à l'installation. Les plateformes spécialisées proposent des services groupés d'enlèvement, d'installation à domicile et de financement, abaissant les barrières à l'adoption. Les fabricants utilisent également des boutiques en ligne directes aux consommateurs pour afficher les spécifications complètes, les configurateurs et les calculateurs de coûts énergétiques, favorisant des décisions éclairées et renforçant le passage aux ventes numériques dans le secteur européen des réfrigérateurs encastrables.
Analyse géographique
Marché des réfrigérateurs encastrables en Allemagne et en Europe occidentale
L'Allemagne a dominé avec 17,30 % des revenus de 2025 grâce à un parc immobilier important, une forte fidélité aux marques d'ingénierie nationale et une disposition à payer pour des systèmes de cuisine haut de gamme. Une sensibilisation accrue à l'énergie favorise également le remplacement anticipé des appareils, maintenant le marché européen des réfrigérateurs encastrables dynamique dans le pays. La France, l'Italie et l'Espagne suivent, tirant parti d'une activité de rénovation soutenue et de consommateurs soucieux du style qui privilégient une intégration harmonieuse dans les meubles. Le Royaume-Uni maintient une demande significative, les appartements citadins nécessitant des solutions compactes mais haut de gamme, même dans un contexte d'incertitude économique générale.
Marché des réfrigérateurs encastrables dans les pays nordiques et le BENELUX
La région nordique affiche le CAGR le plus rapide, à 5,63 %, jusqu'en 2031, portée par des revenus disponibles élevés, une adoption précoce de la maison connectée et des valeurs de durabilité qui récompensent les appareils de classe A. Les détaillants en Suède et au Danemark signalent une forte adoption des réfrigérateurs connectés qui ajustent le refroidissement en fonction des habitudes d'utilisation, illustrant comment la technologie s'aligne sur les préférences culturelles. Les marchés du BENELUX bénéficient également d'un taux d'urbanisation élevé et d'une forte pénétration du commerce électronique, permettant une diffusion rapide des appareils encastrables haut de gamme via les boutiques en ligne.
Marché des réfrigérateurs encastrables en Europe de l'Est
L'Europe de l'Est contribue à un volume absolu plus modeste, mais connaît une croissance régulière à mesure que la hausse des salaires encourage une premiumisation progressive. La Roumanie et la Hongrie affichent une croissance du commerce électronique de 43 et 37 points de pourcentage respectivement sur la période 2014-2024, élargissant l'accès aux marques importées. Les tendances de la construction divergent — les permis de construire ont fortement chuté en Autriche et en Finlande, mais ont progressé en Grèce et en Irlande — mais la rénovation reste un vecteur de mise à niveau vers des appareils encastrables. À travers l'Europe, une hausse de 48 % des prix de l'immobilier depuis 2010 pèse sur l'accessibilité financière, incitant les propriétaires à rénover leurs cuisines existantes plutôt qu'à déménager, ce qui soutient à son tour le marché européen des réfrigérateurs encastrables dans des régions variées.
Paysage réglementaire
Le cadre européen d'écoconception et d'étiquetage énergétique pour les appareils de réfrigération repose sur le règlement (UE) 2019/2019 (exigences d'écoconception) et le règlement délégué (UE) 2019/2016 (étiquetage énergétique). L'étiquette énergétique doit être affichée sur le lieu de vente et dans les formats publicitaires pertinents, ce qui favorise la comparabilité liée à EPREL et fait de la visibilité de la classe d'efficacité une contrainte marketing majeure pour les détaillants et les marques.
Au-delà de l'indice d'efficacité principal, le dispositif réglementaire couvre également la consommation d'énergie secondaire en mode arrêt, en veille et en veille en réseau via le règlement (UE) 2023/826, qui fixe des limites de puissance maximales, notamment une exigence de 0,50 W en mode arrêt qui se durcit à 0,30 W deux ans après son application. La Commission européenne est chargée de réviser le règlement délégué (UE) 2019/2016 au plus tard le 25 décembre 2025 pour tenir compte des progrès technologiques, et le règlement (UE) 2025/2262 de la Commission (publié en novembre 2025) modifie des éléments liés au dispositif de veille, maintenant actifs les chantiers de mise en conformité pour les modèles intégrés connectés utilisant des fonctions réseau.
Analyse de la chaîne de valeur
La chaîne de valeur des réfrigérateurs encastrables en Europe part des métaux et plastiques en amont (avec une exposition aux coûts du cuivre et de l'aluminium), des compresseurs, des commandes électroniques et des modules de connectivité, des systèmes d'isolation et des réfrigérants, passe par les sites d'assemblage situés dans l'UE et à proximité, puis rejoint les fabricants d'équipement d'origine de cuisines, les marques d'appareils électroménagers et les distributeurs spécialisés. L'intégration dans les cuisines équipées rend l'écosystème intermédiaire plus interdépendant que la réfrigération autoportante, car les normes de caisson, les systèmes de charnières et de portes, ainsi que les exigences d'installation doivent s'aligner entre les fabricants d'appareils, les studios de cuisine et les entrepreneurs de rénovation de logements.
En aval, la vente au détail B2C reste la principale voie de mise sur le marché, mais les unités encastrables dépendent de manière disproportionnée de la prescription via les showrooms de cuisine, les installateurs de cuisines modulaires, ainsi que les services de livraison et d'installation groupés. Cela fait de la capacité de techniciens certifiés un goulot d'étranglement récurrent pour la vitesse de déploiement. La restructuration a également remodelé les réseaux de fabrication et de distribution, illustrée par la création en avril 2024 de Beko Europe B.V. via la fusion de l'activité européenne de Whirlpool et d'Arcelik, qui consolide l'approvisionnement, les sites de production et l'organisation du service après-vente au sein d'une plateforme régionale plus large.
Paysage concurrentiel
Le marché est modérément concentré. BSH Hausgeräte domine avec des marques telles que Bosch, Siemens, Gaggenau et Neff qui mettent l'accent sur la fiabilité et le leadership en matière d'efficacité énergétique. La vente de l'activité européenne de Whirlpool à Arçelik a donné naissance à Beko Europe B.V. en avril 2024, une entité avec un chiffre d'affaires combiné de 5,5 milliards EUR qui remodèle la hiérarchie concurrentielle. Cette consolidation souligne un pivot stratégique vers la stabilité des marges et la focalisation régionale.
Samsung élargit sa plateforme AI Home en intégrant des écrans de 9 pouces et des commandes vocales dans les modèles encastrables, tandis que LG ajoute le logiciel de maison intelligente néerlandais d'Athom à son écosystème ThinQ pour élargir l'interopérabilité. Ces mouvements reflètent une course à l'enfermement des consommateurs dans des écosystèmes propriétaires couvrant plusieurs appareils et services. Miele, Liebherr et d'autres marques allemandes haut de gamme protègent leur part grâce à une qualité de fabrication supérieure et à des réseaux d'après-vente locaux, mettant l'accent sur la longévité pour se conformer aux règles de durabilité de l'UE.
La concurrence par les prix s'intensifie à mesure que les fabricants chinois entrent sur le marché avec des alternatives riches en fonctionnalités à moindre coût, soutenues par des filiales de vente européennes en pleine croissance. La conformité aux normes sur les gaz fluorés et à l'écoconception élève les barrières à l'entrée, favorisant les acteurs établis disposant de budgets de R&D robustes et d'équipes de service certifiées. Les partenaires capables d'installer et de maintenir des unités complexes gagnent en importance, incitant les fabricants d'appareils à lancer des programmes de formation qui élargissent le vivier de techniciens et soutiennent les volumes futurs au sein du marché européen des réfrigérateurs encastrables.
Leaders du secteur européen des réfrigérateurs encastrables
-
BSH Hausgeräte (Bosch, Siemens, Neff, Gaggenau)
-
Electrolux AB (dont AEG)
-
Whirlpool Corp.
-
Haier Europe (Candy, Hoover)
-
Samsung Electronics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des réfrigérateurs encastrables Entreprises couvertes dans ce rapport
- BSH Hausgeräte (Bosch / Siemens / Gaggenau / Neff)
- Whirlpool Corp.
- Electrolux AB (AEG, Zanussi)
- Haier Europe (Candy, Hoover)
- Samsung Electronics
- LG Electronics
- Liebherr-Hausgeräte
- Miele & Cie. KG
- Beko (Arçelik)
- Sub-Zero Group
- Smeg S.p.A.
- Indesit
- Hisense Europe (Gorenje)
- Sharp Corporation
- Vestel Beyaz E?ya
- Fisher & Paykel
- CDA Group
- Fulgor Milano
- Amica SA
- Hitachi Global Life Solutions
Lire l’analyse des entreprises de réfrigérateur encastrable européen
Opportunités de marché et perspectives d'avenir
Les cycles de remplacement induits par la conformité réglementaire et les rénovations de cuisines haut de gamme continuent de pousser les feuilles de route produit vers une efficacité accrue et une performance énergétique plus lisible au point de vente. Cela soutient la demande d'assortiments axés sur la classe A et de fonctionnalités connectées aidant les utilisateurs à gérer leur consommation d'énergie. La Commission européenne a maintenu son attention sur les appareils économes en énergie (notamment via une communication de février 2025), et le cycle de révision obligatoire du règlement délégué (UE) 2019/2016 avant le 25 décembre 2025 maintient les fabricants dans un travail continu de reconception et d'élagage de gammes autour des classes d'étiquette les plus compétitives.
Les mouvements récents des principaux fabricants montrent également où se concentrent les opportunités incrémentales, notamment dans l'innovation du segment encastrable, l'interopérabilité de la connectivité et l'optimisation de la fabrication. BSH a annoncé un chiffre d'affaires 2025 de 15,0 milliards d'EUR (communication de mars 2026), avec des ventes du segment des appareils encastrables en hausse de 4 % et des dépenses de R&D atteignant 847 millions d'EUR, soutenant une différenciation plus poussée dans les formats intégrés et les fonctionnalités intelligentes. En avril 2026, Electrolux Group a annoncé un partenariat de fabrication et de vente de produits de réfrigération avec Midea, soutenu par environ 1,1 milliard de SEK de dépenses d'investissement sur les trois prochaines années, indiquant des efforts actifs de renforcement des capacités et de repositionnement de portefeuille pouvant élargir le choix et les options de rapport prix-performance pour les acheteurs de réfrigération encastrable en Europe.
Développements industriels récents dans Marché européen des réfrigérateurs encastrables
- Avril 2026 : BSH a annoncé la disponibilité commerciale d'un robot aspirateur et laveur encastrable développé avec ECOVACS, conçu pour s'intégrer derrière le mobilier de cuisine. Ce lancement renforce la proposition d'intégration cuisine encastrable plus large de BSH, ce qui peut influencer les achats groupés et l'attachement à l'écosystème dans les canaux orientés rénovation haut de gamme.
- Avril 2026 : Electrolux Group a annoncé un partenariat de fabrication et de vente de produits de réfrigération avec Midea, soutenu par environ 1,1 milliard de SEK de dépenses d'investissement sur les trois prochaines années. Cette collaboration élargit la capacité de fabrication et la portée des produits en Europe, signalant un repositionnement agressif du portefeuille dans la réfrigération encastrable.
- Avril 2024 : La création de Beko Europe B.V. via la fusion de l'activité européenne de Whirlpool et d'Arcelik a été achevée, consolidant l'approvisionnement, les sites de production et l'organisation du service après-vente au sein d'une plateforme régionale plus large. Cette consolidation a remodelé les chaînes d'approvisionnement régionales et les stratégies de distribution, permettant une distribution et un support après-vente plus intégrés pour les appareils encastrables en Europe.
Marché européen des réfrigérateurs encastrables Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les réfrigérateurs encastrables vendus en Europe, mesurés en valeur au point de vente auprès des utilisateurs finaux via les canaux de distribution au détail et directs. Le périmètre inclut les formats entièrement intégrés et semi-intégrés conçus pour être installés dans des meubles de cuisine.
Exclusions du périmètre : Les éléments exclus comprennent les réfrigérateurs posés libres, les unités minibar, les chambres froides commerciales, les congélateurs autonomes vendus séparément, ainsi que les pièces détachées de rechange et la main-d'œuvre de service après-vente.
Aperçu de la segmentation
- Par produit
- Réfrigérateur à une porte
- Réfrigérateur à deux portes
- Congélateur supérieur
- Congélateur inférieur
- Réfrigérateur côte à côte
- Réfrigérateur à porte française
- Autres réfrigérateurs
- Par capacité
- Moins de 15 pieds cubes
- Plus de 15 pieds cubes
- Par utilisateur final
- Résidentiel
- Commercial
- Par canal de distribution
- B2C / Commerce de détail
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- B2B / Directement auprès des fabricants
- B2C / Commerce de détail
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- PAYS NORDIQUES (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter clairement le périmètre du marché et pour ancrer les signaux côté demande avant de s'entretenir avec les acteurs du secteur. Nous nous sommes appuyés sur des sources publiques et officielles telles qu'Eurostat (indicateurs ménagers et statistiques commerciales), la Commission européenne et les agences nationales de l'énergie (orientations relatives à l'écoconception et aux étiquettes énergétiques), APPLiA (publications de l'industrie de l'électroménager), ainsi que les offices statistiques nationaux pour les indicateurs de construction et de rénovation. Les publications douanières et commerciales ont également été examinées lorsqu'elles permettaient de clarifier les flux d'appareils et les définitions de catégories.
Du côté de l'offre, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits et les listes de détaillants afin de comprendre le mix de formats installés, la premiumisation des fonctionnalités et les fourchettes de prix typiques selon les pays. Des abonnements payants sélectifs ont été utilisés uniquement pour accélérer le filtrage financier des entreprises, les recherches de brevets et les vérifications des cycles de renouvellement des produits sur la base de la couverture médiatique. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Nous utilisons des entretiens d'experts et des enquêtes menés à travers l'Europe auprès de fabricants, distributeurs, détaillants, installateurs de cuisines, ainsi que de directeurs généraux, responsables fonctionnels et opérationnels, et managers. Les répondants aident à clarifier la demande en réfrigérateurs encastrables, les prix, les délais de remplacement et les conditions des canaux de distribution là où les données secondaires ne permettent pas de distinguer les unités intégrées de la catégorie plus large des réfrigérateurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels et opérationnels : 31 % |
| Acteurs de plus petite taille : 25 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande en réfrigérateurs est reconstituée par pays à partir de la base de ménages, des indicateurs de rotation du parc immobilier et de rénovation, puis filtrée selon la part d'adoption des cuisines encastrables adaptée au parc immobilier local. Pour maintenir la réalité du résultat, nous avons corroboré les totaux par des vérifications ascendantes sélectives utilisant des prix de vente moyens échantillonnés multipliés par les volumes unitaires, étayées par des vérifications de canaux auprès de spécialistes et de grandes surfaces spécialisées.
Parmi les données d'entrée qui influencent significativement le modèle figurent les cycles de remplacement des unités intégrées, la dynamique de mise à niveau liée aux étiquettes énergétiques et à l'écoconception, la part des nouvelles cuisines intégrant une réfrigération encastrable, le mix canal en ligne par rapport au hors ligne, et l'écart de prix entre les formats entièrement intégrés et semi-intégrés. Lorsqu'un pays présentait peu de donnes publiques disponibles, nous avons comblé le manque à l'aide d'un pays de référence comparable basé sur une pénétration des cuisines et des tranches de revenus similaires, puis ajusté après les retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande est liée à la confiance dans la rénovation et à l'activité immobilière, qui peuvent évoluer rapidement. Les hypothèses sur la progression des prix et le mix ont été soumises à des tests de résistance selon différents scénarios en utilisant le consensus des entretiens, puis les valeurs annuelles ont été lissées pour éviter des variations irréalistes, sauf lorsqu'un déclencheur réglementaire ou macroéconomique clair a été identifié.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par triangulation selon trois niveaux, à savoir les indicateurs de demande, les signaux côté offre et les références de prix. Nous effectuons des contrôles de variance au niveau national pour signaler les valeurs aberrantes, par exemple lorsque les unités implicites par ménage ou les prix implicites s'écartent de ce que les analyses de canaux et les gammes de produits suggèrent. Avant validation finale, le modèle est examiné par plusieurs analystes afin que la logique, les conversions et les hypothèses restent cohérentes.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires importants, des fluctuations marquées des coûts d'intrants affectant les prix, ou des évolutions nettes de l'activité de rénovation. Juste avant la livraison, nous effectuons une vérification finale afin que la version publiée reflète les informations confirmées les plus récentes.
Taille du marché européen des réfrigérateurs encastrables selon Mordor Intelligence comparée aux autres estimations publiées
Il est courant de constater des valeurs de marché différentes pour les réfrigérateurs encastrables en Europe, car les éditeurs ne comptabilisent pas toujours les mêmes périmètres de produits, canaux et cas d'usage des utilisateurs finaux. Les différences proviennent également de la manière dont les prix sont traités, par exemple le prix catalogue par rapport au prix de vente réel, de la cohérence du traitement de la TVA, et de la rapidité avec laquelle les hypothèses sont mises à jour lorsque la demande en rénovation se refroidit ou s'accélère.
En suivant la pénétration des réfrigérateurs encastrables au niveau national, en vérifiant les prix de vente moyens pondérés par canal, et en actualisant les hypothèses de taux de remplacement grâce aux retours d'experts, Mordor Intelligence maintient le total aligné sur les revenus des réfrigérateurs intégrés dans les meubles, plutôt que de mélanger la réfrigération haut de gamme posée libre ou des définitions plus larges de packages cuisine.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,36 milliards USD (2025) | |
| Cabinet de conseil régional A | 6,80 milliards USD (2025) | Utilise une définition plus étroite qui tend vers les modèles entièrement intégrés vendus via des cuisinistes spécialisés, et applique généralement des délais de remplacement unitaire conservateurs sur les marchés matures. |
| Revue professionnelle B | 8,20 milliards USD (2025) | Mélange couramment les formats encastrables et les formats posés libres proches de l'encastrable dans les gammes premium, et s'appuie souvent sur une moyenne des prix catalogue sans pondération cohérente des canaux selon les pays. |
La comparaison met en évidence deux facteurs d'écart récurrents, à savoir le périmètre produit et la construction des prix. Lorsque l'encastrable est clairement séparé du posé libre haut de gamme, et lorsque les prix sont ancrés dans la réalité du mix canal plutôt que dans des moyennes de prix catalogue, le total du marché devient plus facile à relier à des données d'entrée claires et à vérifier dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen des réfrigérateurs encastrables ?
Le marché s'élève à 7,66 milliards USD en 2026 et devrait atteindre 9,39 milliards USD d'ici 2031.
Quel type de produit détient la plus grande part ?
Les réfrigérateurs encastrables à deux portes dominent avec une part de revenus de 45,12 % en 2025.
À quelle vitesse les ventes en ligne progressent-elles ?
La vente en ligne de réfrigérateurs encastrables progresse à un CAGR de 6,28 % jusqu'en 2031, plus rapidement que tout autre canal.
Pourquoi les réglementations énergétiques sont-elles importantes pour ce marché ?
Les règles de l'UE sur l'écoconception et les gaz fluorés imposent une efficacité accrue et des réfrigérants à faible potentiel de réchauffement climatique, accélérant le remplacement des modèles plus anciens et stimulant les nouvelles ventes.
Quelle région affiche la croissance la plus rapide ?
La région nordique se développe à un CAGR de 5,63 % jusqu'en 2031 en raison de revenus élevés, de priorités en matière de durabilité et d'une adoption précoce de la maison intelligente.
Comment la volatilité des matières premières influencera-t-elle les prix ?
Les fluctuations continues des prix du cuivre et de l'aluminium ajoutent 3,5 à 4,2 % aux coûts de fabrication, ce qui pourrait se traduire par des prix à la consommation plus élevés, sauf si cela est compensé par des gains d'efficacité.