
Taille et part du marché européen des papiers tissus et d'hygiène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
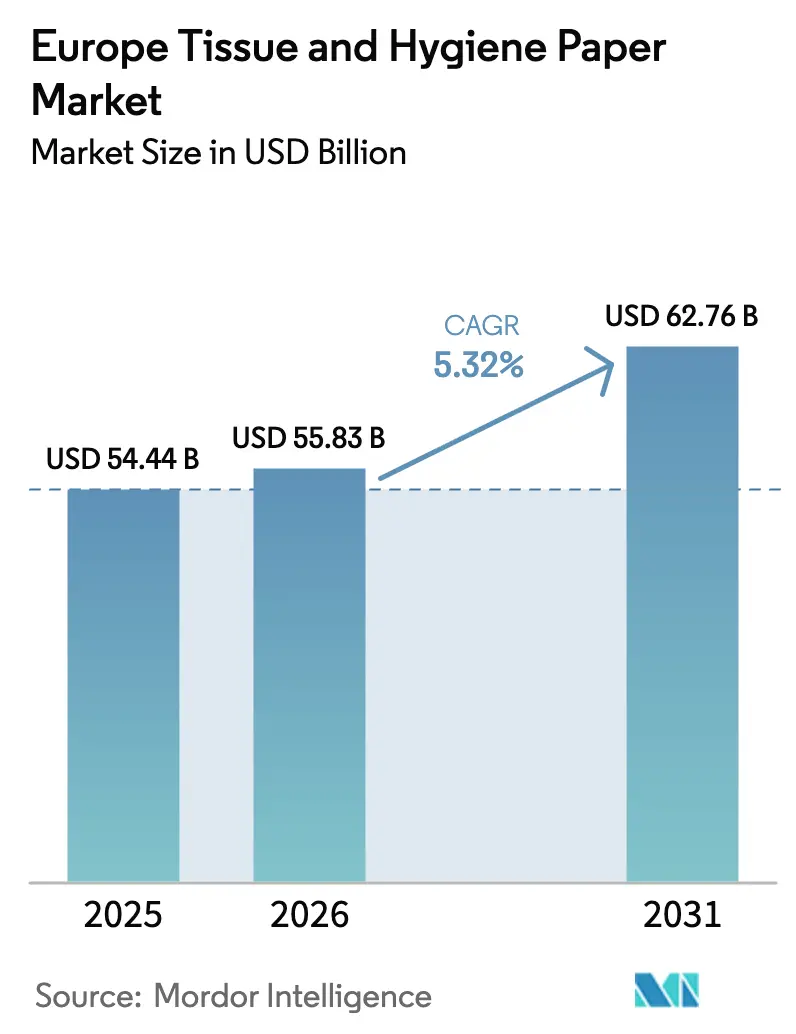
| Taille du marché de l'année de base (2025) | 54.44 Milliards de dollars |
| Taille du Marché (2026) | 55.83 Milliards de dollars |
| Taille du Marché (2031) | 62.76 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.32 % |
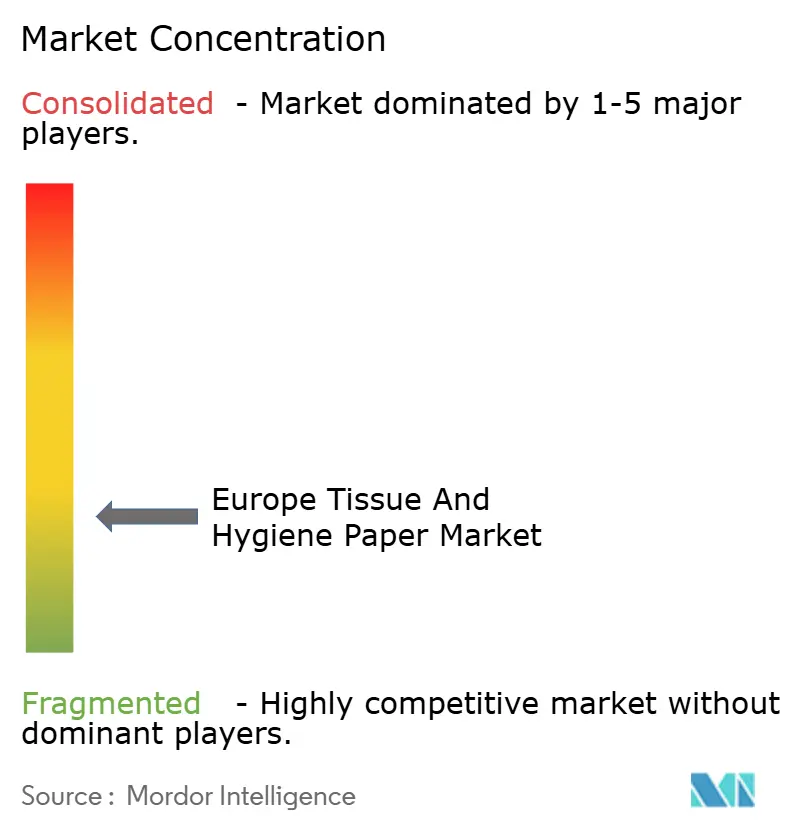
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des papiers tissus et d'hygiène par Mordor Intelligence
La taille du marché européen des papiers tissus et d'hygiène devrait passer de 54,44 milliards USD en 2025 à 55,83 milliards USD en 2026 et devrait atteindre 62,76 milliards USD d'ici 2031, à un CAGR de 5,32 % sur la période 2026-2031. Les dépenses soutenues en matière de soins aux personnes âgées, la transition structurelle vers la fibre recyclée dans le cadre des mandats de durabilité de l'Union européenne, et le rebond progressif de la demande dans le secteur de l'hôtellerie constituent les principaux piliers de cette expansion. Les producteurs accélèrent l'intégration verticale dans la collecte de vieux papiers afin de sécuriser leur approvisionnement en fibres, tandis que les formats premium pour l'incontinence élargissent les marges unitaires malgré la volatilité des matières premières. Parallèlement, les fluctuations des prix de la pâte à papier et de l'électricité, les gains des marques de distributeurs en rayon et les prochaines hausses des prix du carbone dans le cadre de la Phase IV compriment les marges opérationnelles et imposent une optimisation agressive du coût de service. L'interaction de ces moteurs et de ces freins définit un champ concurrentiel où l'échelle, la préparation à la durabilité et l'agilité des canaux de distribution déterminent de plus en plus les gagnants.
Principaux enseignements du rapport
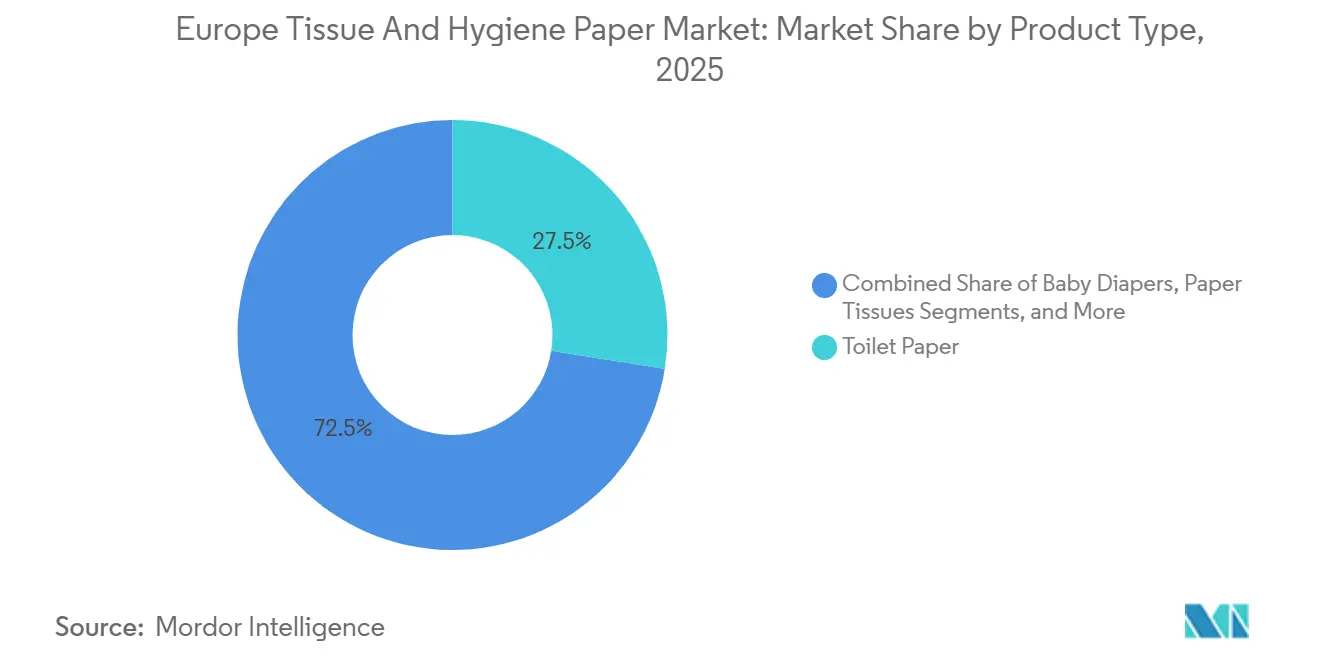
- Par type de produit, le papier toilette détenait 27,50 % de la part du marché européen des papiers tissus et d'hygiène en 2025, tandis que les produits pour l'incontinence devraient croître à un CAGR de 7,80 % jusqu'en 2031.
- Par matière première, la fibre recyclée représentait 46,80 % de la taille du marché européen des papiers tissus et d'hygiène en 2025 et devrait progresser à un CAGR de 5,40 % jusqu'en 2031.
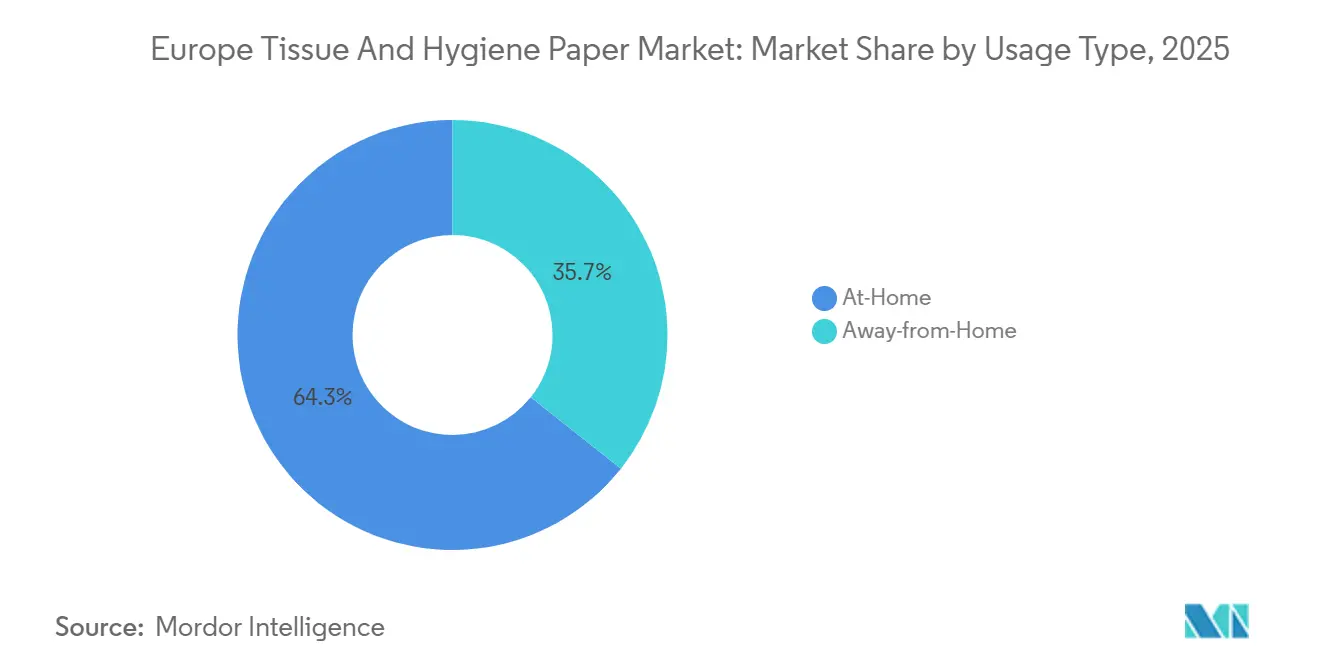
- Par type d'utilisation, la consommation à domicile représentait 64,32 % de la taille du marché européen des papiers tissus et d'hygiène en 2025, tandis que la demande hors domicile progresse à un CAGR de 5,90 % jusqu'en 2031.
- Par secteur d'utilisation finale, les ménages résidentiels représentaient 58,20 % de la taille du marché européen des papiers tissus et d'hygiène en 2025, tandis que la demande des établissements de santé et de soins aux personnes âgées progresse à un CAGR de 6,5 % jusqu'en 2031.
- Par pays, l'Allemagne était en tête avec une part de revenus de 24,78 % en 2025, et la Pologne devrait enregistrer le CAGR le plus rapide, à 6,90 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement de la population stimulant la demande en produits pour l'incontinence adulte | +1.2% | Allemagne, Italie, Espagne, France, pays nordiques | Long terme (≥ 4 ans) |
| Sensibilisation accrue à l'hygiène | +0.8% | Centres urbains d'Europe occidentale | Moyen terme (2-4 ans) |
| Réglementation de l'Union européenne sur la déforestation accélérant l'adoption des tissus recyclés | +0.7% | À l'échelle de l'Union européenne | Long terme (≥ 4 ans) |
| Essor du commerce électronique et des canaux de vente directe aux consommateurs | +0.6% | Royaume-Uni, Allemagne, France, Pays-Bas, Pologne, Espagne | Moyen terme (2-4 ans) |
| Rebond du tourisme stimulant la demande de tissus hors domicile | +0.5% | Espagne, Italie, France, Grèce, Portugal, Croatie | Court terme (≤ 2 ans) |
| Adoption rapide des filigranes numériques pour améliorer le recyclage du papier | +0.4% | Allemagne, Pays-Bas, France, Belgique, Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population stimulant la demande en produits pour l'incontinence adulte
La transition démographique de l'Europe se traduit directement par une consommation accrue de produits d'hygiène absorbants pour adultes. L'Association européenne d'urologie a estimé que 55 à 60 millions de résidents vivaient avec l'incontinence en 2023, représentant un coût de 69,1 milliards EUR (77,9 milliards USD) avec une hausse prévue à 87 milliards EUR (98,1 milliards USD) d'ici 2030.[1]Association européenne d'urologie, "Fardeau économique de l'incontinence urinaire en Europe," uroweb.org Les établissements de soins de longue durée allemands et italiens passent à des protections premium offrant des intervalles de port plus longs, un changement qui réduit la charge de travail infirmier et augmente les prix de vente moyens. Les multinationales ont répondu en dédiant de nouvelles lignes de transformation aux références à haute absorbance et en proposant des contrats produit-service aux agences d'achat de soins de santé. Le CAGR de 7,80 % qui en résulte pour les produits pour l'incontinence dépasse nettement celui du marché européen des papiers tissus et d'hygiène dans son ensemble.
Sensibilisation accrue à l'hygiène
Les comportements post-pandémiques ont ancré une consommation de tissus par habitant structurellement plus élevée. La consommation européenne s'est stabilisée à 14,3 kilogrammes en 2024, soutenue par une préférence persistante pour les essuie-mains à usage unique dans la restauration et les environnements cliniques. La conformité aux normes ISO 22000 et ISO 13485 est passée de critère volontaire à critère de base dans les appels d'offres, notamment dans les hôpitaux qui ont remplacé les chiffons en coton par des alternatives jetables. Les ménages urbains continuent de stocker des mouchoirs en papier et des essuie-tout, les habitudes de télétravail persistant. Collectivement, ces facteurs stimulent la demande unitaire dans les segments de l'hygiène au détail et professionnelle, contribuant à hauteur de +0,8 % au CAGR prévu.
Réglementation de l'Union européenne sur la déforestation accélérant l'adoption des tissus recyclés
Le règlement de l'Union européenne sur la déforestation, entré en vigueur en décembre 2024, oblige les opérateurs à soumettre des déclarations de diligence raisonnable détaillées pour les intrants à base de bois, orientant les usines vers les fibres récupérées afin de réduire les contraintes de conformité.[2]Commission européenne, "Calendrier de mise en œuvre du règlement de l'Union européenne sur la déforestation," environment.ec.europa.eu Les grands producteurs qui ont sécurisé leurs approvisionnements en fibres recyclées avant l'échéance de décembre 2025 ont acquis des avantages de coûts à court terme, tandis que les petites et moyennes usines font face à une date limite en juin 2026. La fibre recyclée détient déjà une part de 46,80 % et progresse à un CAGR de 5,40 %, soutenue par des investissements dans le désencrage et les technologies de contrôle qualité. Le règlement encourage également les usines à prendre des participations dans la collecte de vieux papiers afin de garantir l'intégrité de la chaîne de traçabilité.
Essor du commerce électronique et des canaux de vente directe aux consommateurs
La pénétration du commerce de détail numérique pour les produits de grande consommation a franchi le seuil des deux chiffres au Royaume-Uni, en Allemagne et aux Pays-Bas d'ici 2025. Les marques proposent désormais des abonnements de papier toilette et de couches qui réduisent les coûts de traitement des commandes et renforcent la fidélité des consommateurs, un modèle qui a permis à Procter and Gamble d'enregistrer une croissance organique de 3 % des ventes dans le segment Soins pour bébés, hygiène féminine et familiale au premier trimestre de l'exercice 2025. Des challengers plus modestes exploitent les algorithmes du commerce social et des formats d'expédition recyclables pour contourner les batailles pour l'espace en rayon, soutenant un vent favorable de +0,6 % sur le CAGR du marché européen des papiers tissus et d'hygiène.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de la pâte à papier et de l'énergie comprimant les marges | -1.0% | À l'échelle de l'Union européenne, forte exposition en Allemagne, Pologne, Italie | Court terme (≤ 2 ans) |
| Pression sur les dépenses d'investissement liée à la décarbonation dans le cadre de la Phase IV du SEQE-UE | -0.8% | Finlande, Suède, Allemagne, France | Long terme (≥ 4 ans) |
| Préoccupations environnementales et liées aux PFAS concernant les produits jetables | -0.6% | Pays nordiques, Allemagne, Pays-Bas, Belgique, France | Moyen terme (2-4 ans) |
| Guerres des prix des marques de distributeurs dans la grande distribution mature | -0.5% | Royaume-Uni, Allemagne, France, Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la pâte à papier et de l'énergie comprimant les marges
L'électricité en gros en Europe a culminé près de 400 EUR par MWh en août 2022 avant de revenir à 70-120 EUR par MWh début 2023, tandis que la pâte kraft blanchie de résineux du Nord a connu une turbulence similaire. AFRY Consulting a calculé que les coûts de production des tissus ont bondi de 43 % pour les grades vierges au cours de la période 2020-2021. Bien que les contrats de couverture et les projets de cogénération atténuent les chocs, le décalage dans la répercussion des prix au détail comprime l'EBITDA et décourage les dépenses d'investissement discrétionnaires, retranchant un point de pourcentage entier du CAGR prévu.
Pression sur les dépenses d'investissement liée à la décarbonation dans le cadre de la Phase IV du SEQE-UE
Les quotas carbone ont atteint en moyenne 63,85 EUR par tonne en décembre 2023 et pourraient toucher 90-100 EUR par tonne d'ici 2030. Les usines de tissus, qui dépendent du séchage à la vapeur et de charges thermiques importantes, doivent investir dans des chaudières à biomasse, des systèmes de récupération de chaleur et des achats d'électricité renouvelable.[3]CEPI, "Résilience de l'industrie des pâtes et papiers en 2023," cepi.org Le programme de 3,3 milliards SEK (316 millions USD) d'Essity illustre l'ampleur des dépenses obligatoires. Bien que ces projets réduisent les charges d'émissions à long terme, leur ponction sur la trésorerie à court terme freine la croissance et réduit le CAGR de 0,8 % sur l'horizon de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les produits pour l'incontinence s'accélèrent dans un contexte de vieillissement démographiqueEn 2025, le papier toilette a généré le chiffre d'affaires le plus élevé, mais les produits pour l'incontinence affichent la trajectoire la plus forte à un CAGR de 7,80 % jusqu'en 2031. La taille du marché européen des papiers tissus et d'hygiène pour les produits d'incontinence devrait augmenter fortement à mesure que les maisons de retraite adoptent des designs premium à haute absorbance. La transition démographique exerce une pression soutenue sur les chaînes d'approvisionnement en polymères superabsorbants et en films respirants.
Les fabricants proposent désormais des protections équipées de capteurs et des portails de commande numériques pour approfondir les contrats d'achat avec les établissements de santé. À l'inverse, les couches pour bébés s'affaiblissent en raison de la baisse de la fécondité en Europe occidentale, ce qui pousse à la premiumisation des références pour protéger la valeur. Les transformateurs de tissus sur le continent gèrent ainsi un portefeuille à deux vitesses, défendant les volumes de papier toilette banalisés tout en cherchant à améliorer les marges dans les gammes de soins pour adultes.


Par matière première :
la fibre recyclée gagne du terrain grâce aux vents réglementaires favorablesLa fibre recyclée représentait 46,80 % de la part du marché européen des papiers tissus et d'hygiène en 2025, et sa part s'élargit dans le sillage des règles de l'Union européenne sur les matières premières à risque forestier. La taille du marché européen des papiers tissus et d'hygiène liée à la fibre recyclée devrait afficher un CAGR de 5,40 %, surpassant les grades de pâte kraft et de pâte au sulfite.
Des améliorations de qualité émergent grâce à un meilleur tri : les pilotes de filigranes numériques HolyGrail 2.0 en Allemagne et aux Pays-Bas ont démontré une précision de détection par proche infrarouge supérieure à 95 %. Les usines nordiques déploient encore de la fibre vierge pour les formats nécessitant une résistance élevée, mais même ces producteurs intègrent de la pâte désencréée dans les références de milieu de gamme pour réduire l'intensité carbone et diminuer les obligations au titre du SEQE.
Par type d'utilisation :
le segment hors domicile surperformeLes canaux à domicile ont capté 64,32 % de la taille du marché européen des papiers tissus et d'hygiène en 2025 grâce aux achats de stockage de l'ère pandémique, mais la demande hors domicile se redresse à un CAGR de 5,90 % à mesure que le tourisme et le taux d'occupation des bureaux rebondissent. Les hôtels en Espagne et en Italie sont passés du linge aux serviettes jetables pour accélérer la rotation des tables, développant les ventes de rouleaux jumbo aux distributeurs.
Les hôpitaux ont renforcé les normes de contrôle des infections, entraînant un passage aux essuie-mains à usage unique dans le cadre des normes ISO 13485. Les producteurs répondent avec des distributeurs haute capacité et des modèles de distributeur en tant que service qui réduisent la main-d'œuvre de remplissage, renforçant ainsi la fidélisation auprès des gestionnaires d'installations.
Par secteur d'utilisation finale :
les établissements de santé et de soins aux personnes âgées mènent la croissance en valeurLes ménages résidentiels représentent encore 58,20 % de la taille du marché européen des papiers tissus et d'hygiène en 2025, mais leur croissance plafonne à mesure que la pénétration sature en Europe occidentale. Les établissements de santé et de soins aux personnes âgées progressent à un CAGR de 6,50 % jusqu'en 2031, absorbant des lingettes et des alèses premium conformes aux schémas de remboursement.
Les achats hospitaliers spécifient de plus en plus des substrats traçables et sans PFAS pour anticiper les actions réglementaires, créant des leviers de différenciation produit pour les fournisseurs conformes. L'hôtellerie et la restauration suivent de près, portées par des arrivées de touristes internationaux dépassant 200 millions en 2024, ce qui s'est traduit par une rotation plus élevée des serviettes et des essuie-mains dans les hôtels et les restaurants à service rapide.
Analyse géographique
Marché allemand du papier tissu et du papier hygiénique
L'Allemagne reste l'ancre du marché européen du papier tissu et du papier hygiénique, contribuant à hauteur de 24,78 % du chiffre d'affaires en 2025 et bénéficiant d'une capacité annuelle de production de tissu de 1,5 million de tonnes. Son mix de distribution au détail mature équilibre la fidélité aux marques et une tarification agressive des marques de distributeur, tandis que son infrastructure de papier récupéré soutient la croissance des fibres recyclées.
Marché polonais du papier tissu et du papier hygiénique
La Pologne est la zone géographique en expansion la plus rapide, avec un CAGR de 6,90 %, portée par la hausse des revenus disponibles, la pénétration du commerce de détail moderne et de nouveaux investissements en capacité de production, tels que la récente extension d'usine de 60 000 tonnes réalisée par Sofidel. La position centrale du pays au sein de l'union douanière permet une distribution efficace aussi bien vers les clients occidentaux qu'orientaux.
Marché du papier tissu et du papier hygiénique en Europe du Sud, dans les pays nordiques et en Europe de l'Est
L'Europe du Sud gagne en dynamisme grâce au tourisme. L'Espagne, l'Italie et la France absorbent ensemble des volumes importants dans le segment hors domicile, à mesure que les hôtels mettent à jour leurs protocoles d'hygiène. Les pays nordiques affichent la consommation par habitant la plus élevée, grâce à des normes culturelles de propreté et au positionnement premium des produits certifiés écologiques. Les marchés d'Europe de l'Est au-delà de la Pologne, notamment la République tchèque et la Roumanie, représentent un potentiel de croissance à moyen terme, une fois que les réseaux logistiques et de collecte de vieux papiers auront atteint leur maturité.
Paysage réglementaire
L'environnement réglementaire européen se durcit en matière de circularité et de traçabilité pour les produits d'hygiène et de mouchoirs en papier, ainsi que pour les emballages qui les accompagnent. Le règlement (UE) 2025/40, le règlement sur les emballages et les déchets d'emballages (PPWR), est entré en vigueur le 11 février 2025 et fait passer les exigences relatives à la composition des emballages, à la recyclabilité et à la gestion des déchets d'un cadre fondé sur une directive à un règlement de l'UE directement applicable, avec application générale à partir du 12 août 2026.
La législation secondaire et les documents de mise en œuvre se développent avant la date d'applicabilité du 12 août 2026. La Commission européenne a publié des lignes directrices sur le PPWR (C/2026/3702) le 10 juin 2026 pour soutenir les opérateurs économiques et les États membres, et le PPWR établit également un calendrier pour un étiquetage harmonisé via des actes d'exécution attendus au plus tard le 12 août 2026, façonnant la manière dont les marques de papier tissu et d'hygiène présentent les informations relatives à l'élimination et au tri sur les marchés de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les intrants fibreux, notamment la pâte vierge (kraft/sulfite) et le papier récupéré, puis se poursuit avec la fabrication de papier de base pour tissus (mise en pâte ou désencrage, préparation de la pâte, machines à papier tissu, séchage). Vient ensuite la transformation, avec le rembobinage, le gaufrage, le laminage, la découpe et l'emballage dans des formats destinés à la vente au détail et hors domicile. Les membres de l'European Tissue Symposium (ETS) représentent une part importante de la production régionale (environ 90 % de la production), avec des sites de production concentrés en Allemagne, en Italie, dans les pays nordiques et en Europe centrale, en forte croissance. Les distributeurs et les prestataires de services aux installations constituent également des voies d'accès au marché essentielles pour les canaux hors domicile et de la santé.
En aval, la chaîne est de plus en plus façonnée par la documentation de conformité et les exigences en matière d'emballage au titre du PPWR (règlement (UE) 2025/40). À partir du 12 août 2026, les emballages mis sur le marché de l'UE nécessiteront une évaluation de conformité et des déclarations de conformité. Les décisions relatives à la capacité et à l'empreinte industrielle continuent de soutenir la résilience de l'approvisionnement, notamment l'inauguration par Metsa Group de son usine de papier tissu agrandie de Mariestad, en Suède, en mai 2026 (portant la capacité annuelle à environ 145 000 tonnes) et l'attribution par Fripa d'un contrat à ANDRITZ en juillet 2025 pour une nouvelle machine à papier tissu à Miltenberg, en Allemagne, afin de soutenir la modernisation et l'amélioration de l'efficacité dans l'approvisionnement en bobines prêtes pour la transformation.
Paysage concurrentiel
Le secteur présente une concentration modérée, les grands groupes mondiaux tels qu'Essity, Kimberly-Clark et Procter and Gamble étant en concurrence avec des spécialistes régionaux tels que Sofidel et WEPA. Essity a réalisé 38,5 milliards SEK (3,7 milliards USD) de ventes au troisième trimestre 2024, soutenu par une croissance organique de 5,8 % dans l'Hygiène professionnelle. La pénétration des marques de distributeurs reste un défi existentiel sur les marchés matures comme le Royaume-Uni, où le volume de papier toilette de marque a chuté de 9,4 millions de paquets en 2024.
Les investissements dans la durabilité différencient les leaders : Essity et Metsä Group ont annoncé des feuilles de route sans combustibles fossiles, tandis que les producteurs rejoignent HolyGrail 2.0 pour standardiser les filigranes numériques. L'adoption technologique s'étend à l'automatisation des usines et à la maintenance prédictive, permettant un contrôle plus précis du mélange de fibres. Des perturbateurs de niche exploitent des modèles de vente directe aux consommateurs pour les couches biologiques pour bébés et les produits féminins biodégradables, contournant les exigences de marge des distributeurs.
Des projets collaboratifs émergent comme couvertures stratégiques. Les producteurs cofinancent des dépôts partagés de vieux papiers et des clusters d'énergie renouvelable à proximité des usines pour mutualiser les risques. La conformité aux normes ISO 22000 et ISO 13485 apparaît de plus en plus dans les appels d'offres, poussant les usines à certifier leurs systèmes qualité comme prérequis concurrentiel.
Leaders du secteur européen des papiers tissus et d'hygiène
Sofidel Group
Kimberly Clark Corporation
Metsa Group
Industrie Cartarie Tronchetti SpA
Lucart SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du papier tissu et du papier hygiénique
- Sofidel Group
- Kimberly-Clark Corporation
- WEPA Hygieneprodukte GmbH
- Metsa Group
- Industrie Cartarie Tronchetti SpA
- Lucart SpA
- Essity AB
- Renova
- Procter & Gamble
- Cartiere Carrara SpA
- Industrie Celtex SpA
- Johnson & Johnson Services Inc.
- Ontex Group
- Tosama DOO
- Drylock Technologies NV
- Georgia-Pacific LLC
- Kruger Products Inc.
- Ahlstrom-Munksj
- Cascades Inc.
- The Navigator Company SA

Opportunités de marché et perspectives d'avenir
La refonte des emballages et les services de conformité liés au règlement (UE) 2025/40 (PPWR) créent une marge de manœuvre concrète pour les fabricants de papier tissu et d'hygiène et les fournisseurs d'emballages. Le calendrier est clair, le PPWR atteignant son application générale le 12 août 2026, avec des lignes directrices de mise en œuvre publiées par la Commission européenne le 10 juin 2026. Cette évolution accroît la demande pour des emballages démontrablement recyclables et correctement étiquetés dans tous les États membres de l'UE, favorisant les fournisseurs capables de fournir des spécifications validées, une documentation prête à l'emploi et un contrôle multi-pays des visuels pour des références d'hygiène à fort volume.
Les investissements industriels et les changements de propriété redessinent également le positionnement régional en matière de capacité et l'intégration de la chaîne d'approvisionnement, soutenant des pôles de transformation localisés et un approvisionnement en bobines modernisé. Navigator a annoncé un investissement de 115 millions d'EUR (mars 2026) pour une nouvelle machine à papier tissu à Aveiro, au Portugal, et Metsa Group a inauguré l'usine de papier tissu modernisée de Mariestad, en Suède, en mai 2026, renforçant une orientation vers des lignes modernes et efficaces liées aux centres de demande. Parallèlement, l'autorisation de la Commission européenne pour l'acquisition par Suzano de l'activité de papier tissu IFP de Kimberly-Clark (mai 2026) et le lancement d'Arbex en tant que plateforme opérationnelle en juillet 2026 indiquent une reconfiguration active des portefeuilles, élargissant le champ des requalifications de fournisseurs, des appels d'offres de marques de distributeur et des stratégies d'intégration pâte-tissu en Europe.
Recent Industry Developments in Marché européen du papier tissu et du papier hygiénique
- Juillet 2026 : Arbex a commencé ses activités le 1er juillet 2026 en tant qu'entreprise indépendante de papier tissu et d'hygiène créée par une coentreprise de 3,4 milliards d'USD entre Suzano et Kimberly-Clark. Ce lancement a formalisé une nouvelle structure opérationnelle pour les anciens actifs IFP de Kimberly-Clark, avec des implications pour les stratégies d'approvisionnement, la gestion des marques et les contrats clients dans les canaux de détail et professionnels européens.
- Mai 2026 : La Commission européenne a accordé une autorisation inconditionnelle en Phase I pour l'acquisition par Suzano de l'activité de papier tissu International Family Care & Professional (IFP) de Kimberly-Clark, qui comprend des opérations européennes. L'autorisation réglementaire a levé une condition de clôture essentielle et a accéléré le changement de propriété au sein d'une base de fournisseurs majeure pour les portefeuilles de papier tissu grand public et d'hygiène professionnelle hors domicile.
- Mai 2026 : Metsa Group a inauguré l'usine de papier tissu agrandie et modernisée de Mariestad, en Suède, ajoutant une nouvelle machine à papier tissu et des lignes de transformation, et doublant la capacité annuelle à environ 145 000 tonnes. Cet investissement renforce la fiabilité de l'approvisionnement régional pour la demande scandinave et relève le niveau de compétitivité en matière d'efficacité énergétique et des ressources sur les sites européens modernes de papier tissu.


Marché européen du papier tissu et du papier hygiénique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur annuelle des produits de papier tissu et d'hygiène vendus à travers l'Europe via les canaux de détail et institutionnels, incluant l'usage domestique et hors domicile.
Exclusions du périmètre : nous excluons des totaux le papier sac industriel, le papier filtre spécialisé et les grades d'impression.
Aperçu de la segmentation
- Par type de produit
- Couches pour bébés
- Hygiène féminine
- Papier ménager
- Produits pour l'incontinence
- Mouchoirs en papier
- Serviettes en papier
- Essuie-tout
- Mouchoirs faciaux
- Tissus spéciaux et d'emballage
- Papier toilette
- Par matière première
- Pâte kraft
- Pâte au sulfite
- Fibre recyclée
- Autres matières premières
- Par type d'utilisation
- À domicile
- Hors domicile
- Par secteur d'utilisation finale
- Ménages résidentiels
- Hôtellerie et restauration
- Établissements de santé et de soins aux personnes âgées
- Autres secteurs d'utilisation finale
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Danemark
- Suède
- Russie
- Pologne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de l'offre et de la demande pour le papier tissu et d'hygiène en Europe, puis par son alignement avec ce qui est mesurable dans les ensembles de données publics. Nous nous appuyons sur des sources telles qu'Eurostat pour les indicateurs de production, de commerce et de consommation, les offices statistiques nationaux pour les indicateurs de dépenses des ménages, et les bases de données douanières pour vérifier les orientations des importations et exportations.
Nous examinons également les divulgations et mises à jour publiques d'organismes et institutions professionnels, notamment le CEPI, la FAO et les séries de l'OCDE, qui aident à expliquer la disponibilité de la pâte, l'exposition énergétique et les évolutions plus larges de la consommation de papier. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse reconnue sont utilisés pour cartographier les ajouts de capacité, les conversions d'usines et l'expansion des marques de distributeur susceptibles de modifier les prix et la composition. Dans quelques cas, une base de données payante est utilisée pour vérifier la cohérence des données financières des entreprises, des signaux d'expédition et de l'activité de brevets liée à l'absorption et au traitement des fibres recyclées. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter, vérifier et clarifier les intrants.
Entretiens et enquêtes primaires
Des appels primaires et de courtes enquêtes sont utilisés pour tester la robustesse des hypothèses documentaires concernant les mouvements de prix, la composition des canaux et la substitution de produits, puis pour confirmer ce qui devrait figurer dans le périmètre européen. Nous échangeons avec des parties prenantes issues de la fabrication, de la transformation, de la distribution et des achats institutionnels, et nous maintenons une couverture équilibrée entre les principaux marchés européens afin que le modèle ne soit pas dicté par le schéma d'un seul pays.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 14 % | Managers : 57 % |
Dimensionnement du marché et prévisions
La construction de base utilise une approche descendante où les statistiques de production et de commerce, les signaux de consommation par catégorie et les répartitions par canal sont reconstitués en un pool de valeur à l'échelle européenne, puis convertis en USD selon des règles de calendrier cohérentes. Pour garder les totaux pratiques, nous les corroborons avec des approximations ascendantes sélectives, telles que des échantillons de prix par emballage et par catégorie multipliés par des indicateurs de volume observés, et des consolidations de fournisseurs et de transformateurs lorsque les divulgations le permettent.
Les intrants les plus importants sur ce marché comprennent l'orientation des prix de la pâte et du papier récupéré, la répercussion des coûts énergétiques, l'évolution de la part des marques de distributeur, la reprise de la demande hors domicile (hôtellerie et bureaux), et les indicateurs démographiques liés à la demande d'incontinence chez les adultes. Lorsque les volumes unitaires sont difficiles à observer, les lacunes sont traitées par une approximation prudente, suivie de vérifications avec les retours d'entretiens pour éviter de surestimer la premiumisation ou les rabais.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une vue de régression multivariée sur les principaux facteurs, puis nous alignons la trajectoire finale sur ce que les experts du secteur considèrent comme réaliste en matière de prix et de composition sur la période de prévision. Le modèle est conçu pour être reproductible afin qu'un analyste puisse le réexécuter lorsqu'un nouveau choc de prix, un événement de capacité ou une mise à jour réglementaire modifie le scénario de base.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications, où nous comparons la consommation implicite et les niveaux de prix à des indicateurs indépendants tels que les flux commerciaux, les signaux de demande en emballages et papier tissu, et les changements de capacité connus. Si un pays ou une catégorie présente une variation inhabituelle, les hypothèses sont réexaminées, et nous recontactons les sources pour confirmer si le changement reflète un véritable mouvement de marché ou un problème de calendrier des données.
Avant validation finale, les chiffres passent par une révision analytique étape par étape afin que les sources d'intrants, la logique de conversion et les hypothèses clés soient traçables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des réajustements majeurs de prix, des fermetures d'usines ou des changements de politique. Juste avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vue la plus récente plutôt qu'un instantané plus ancien.
Taille du marché européen du papier tissu et d'hygiène de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le papier tissu et d'hygiène en Europe peuvent sembler différentes car le calendrier des intrants de prix, les fenêtres de conversion des devises et ce qui est comptabilisé comme papier tissu par rapport aux grades de papier adjacents ne sont pas cohérents entre les études. Les différences apparaissent également lorsqu'une estimation s'appuie davantage sur les prix en rayon, tandis qu'une autre s'appuie sur les valeurs de vente des fabricants ou une vision de canal plus restreinte.
Dans notre travail, la cadence d'actualisation et la manière dont les récentes hausses de prix liées à la pâte et à l'énergie sont normalisées entre les pays constituent un facteur majeur, et le calendrier des devises est maintenu cohérent afin que la même vague d'inflation ne soit pas comptée deux fois. C'est un choix de modélisation appliqué par Mordor Intelligence. L'écart s'élargit également lorsque les estimations incluent des catégories supplémentaires comme les grades industriels, ou lorsqu'elles excluent la consommation institutionnelle importante pour la demande hors domicile.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 54,44 milliards d'USD (2025) | |
| Revue professionnelle A | 54,36 milliards d'USD (2024) | Utilise un instantané d'une année antérieure et une vision axée sur le détail qui peut sous-estimer la demande institutionnelle, et peut présenter un calendrier de conversion des devises différent pendant les périodes de forte inflation. |
| Portail sectoriel B | 101,07 milliards d'USD (2025) | Semble utiliser un périmètre plus large du papier hygiénique, ce qui peut inclure des grades de papier adjacents au-delà des produits de papier tissu et d'hygiène, gonflant ainsi la valeur adressable pour une définition limitée au papier tissu. |
La comparaison montre que le regroupement étroit provient de périmètres de produits et de sélections d'année similaires, tandis que le grand écart s'explique principalement par une catégorisation plus large. En gardant des règles de périmètre explicites, en alignant l'année et le calendrier des devises, et en validant les évolutions de prix et de composition par des vérifications de marché, notre estimation reste traçable à un pool de demande clair et peut être reproduite avec la même logique d'intrants.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché européen des papiers tissus et d'hygiène jusqu'en 2031 ?
Le marché devrait enregistrer un CAGR de 5,32 %, passant de 55,83 milliards USD en 2026 à 62,76 milliards USD en 2031.
Quelle catégorie de produits connaît la croissance la plus rapide dans le secteur des tissus en Europe ?
Les produits pour l'incontinence sont en tête avec un CAGR projeté de 7,80 %, portés par le vieillissement de la population et la modernisation des achats dans le secteur de la santé.
Quelle est l'importance de la fibre recyclée dans la production européenne de tissus ?
La fibre recyclée représente déjà 46,80 % de la valeur de la production et devrait progresser à un CAGR de 5,40 % dans le cadre des règles de l'Union européenne sur la déforestation.
Quel pays est le marché à la croissance la plus rapide pour les tissus en Europe ?
La Pologne devrait progresser à un CAGR de 6,90 % grâce à la modernisation du commerce de détail, à la hausse des revenus et aux nouveaux investissements dans les usines.
Dernière mise à jour de la page le:


