
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
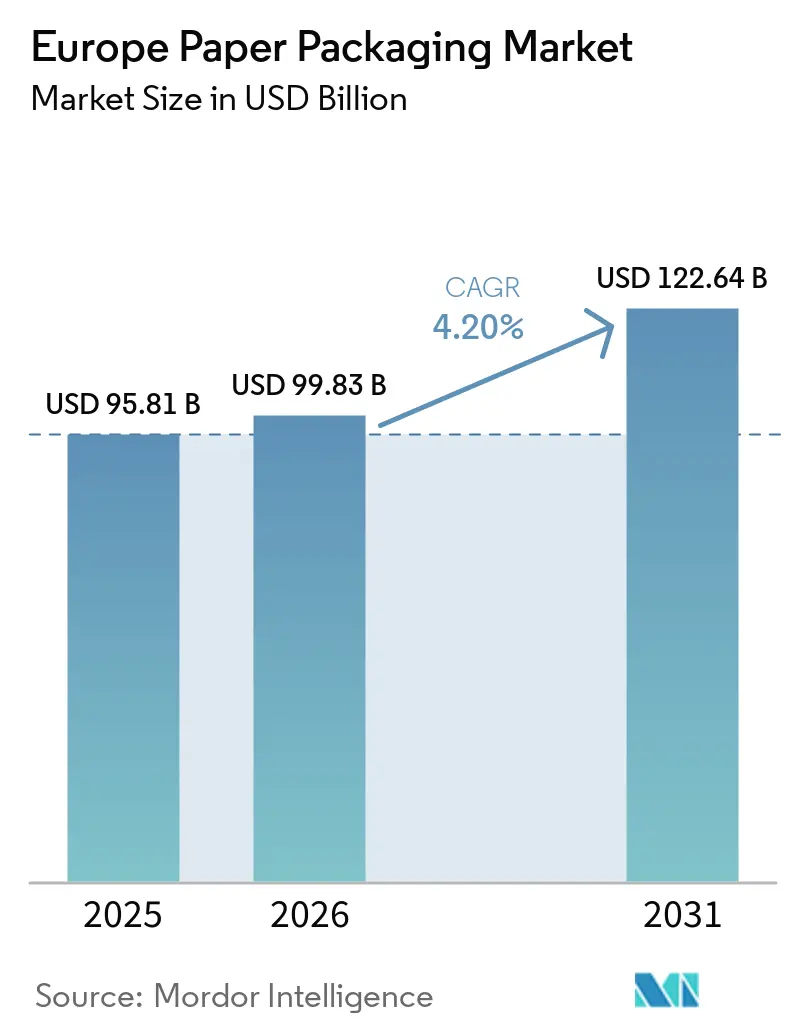
| Taille du marché de l'année de base (2025) | 95.81 Milliards de dollars |
| Taille du Marché (2026) | 99.83 Milliards de dollars |
| Taille du Marché (2031) | 122.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage papier en Europe par Mordor Intelligence
Le marché européen de l'emballage papier devrait croître de 95,81 milliards USD en 2025 à 99,83 milliards USD en 2026 et atteindre 122,64 milliards USD d'ici 2031, à un TCAC de 4,20 % sur la période 2026-2031. Le marché gagne en dynamisme grâce au virage réglementaire du continent vers des modèles d'économie circulaire, à la préférence généralisée des distributeurs pour les formats recyclables en collecte sélective, et aux améliorations technologiques continues des substrats en carton ondulé haute résistance. Les solutions à base de fibres se substituent de plus en plus au plastique dans la restauration rapide, le commerce électronique et les applications de kits repas, car elles combinent la facilité de recyclage avec une intensité carbone plus faible, confirmée par les analyses du cycle de vie selon la norme ISO 14040. Les investissements en amont dans les capacités de carton à contenu recyclé, notamment dans les usines nordiques, atténuent le risque lié aux matières premières tout en positionnant les fournisseurs pour la conformité au Mécanisme d'ajustement carbone aux frontières de l'UE. L'intensification des fusions-acquisitions, notamment la combinaison Smurfit-WestRock en 2024, renforce la concurrence et accélère l'intégration verticale, permettant aux grands acteurs de sécuriser leurs approvisionnements en fibres vierges et recyclées, d'optimiser les coûts de transport et de standardiser les audits d'approvisionnement durable auprès de bases de clients paneuropéennes. Les contraintes à court terme sur les coûts des intrants liées à la volatilité de l'énergie compriment les marges ; néanmoins, la demande en aval reste résiliente, car la pénétration du commerce en ligne, la commodité du commerce rapide et les interdictions de plus en plus strictes sur les plastiques à usage unique stimulent conjointement les volumes d'emballage.
Points clés du rapport
- Par catégorie de produit, les boîtes en carton ondulé ont dominé avec une part de revenus de 37,92 % en 2025 ; les cartons pour liquides devraient se développer à un TCAC de 5,12 % jusqu'en 2031.
- Par matériau, le papier recyclé a capté une part de 55,98 % de la taille du marché européen de l'emballage papier en 2025 et progresse à un TCAC de 5,55 % jusqu'en 2031.
- Par secteur d'utilisation final, les applications alimentaires représentaient une part de 28,12 % de la taille du marché européen de l'emballage papier en 2025, tandis que les boissons devraient enregistrer le TCAC prévisionnel le plus élevé à 5,21 % jusqu'en 2031.
- Par format d'emballage, l'emballage secondaire représentait une part de 45,94 % de la taille du marché européen de l'emballage papier en 2025 et progresse à un TCAC de 4,79 % jusqu'en 2031.
- Par zone géographique, l'Allemagne détenait 21,05 % de la part du marché européen de l'emballage papier en 2025 ; l'Espagne devrait croître à un TCAC de 5,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'emballages durables et recyclables dans l'alimentation et les boissons | +1.2% | À l'échelle de l'UE, plus forte en Allemagne, en France, aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Augmentation rapide des volumes de colis du commerce électronique | +0.9% | À l'échelle de l'UE, concentrée dans les centres urbains | Court terme (≤ 2 ans) |
| Directive de l'UE sur les plastiques à usage unique accélérant la substitution par les fibres | +0.8% | À l'échelle de l'UE, mise en œuvre progressive | Moyen terme (2 à 4 ans) |
| Avancées dans la technologie du carton ondulé léger haute résistance | +0.6% | Allemagne, Pays-Bas, pays nordiques | Long terme (≥ 4 ans) |
| Croissance des kits repas et du commerce rapide nécessitant des emballages aux dimensions adaptées | +0.5% | Marchés urbains en Allemagne, au Royaume-Uni, en France, aux Pays-Bas | Court terme (≤ 2 ans) |
| Mécanisme d'ajustement carbone aux frontières de l'UE favorisant les usines de recyclage | +0.4% | Régions frontalières, marchés dépendants des importations | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages durables et recyclables dans l'alimentation et les boissons
Les marques européennes d'alimentation et de boissons s'engagent publiquement à atteindre des objectifs de 100 % d'emballages recyclables d'ici 2030, ce qui incite les grilles d'évaluation des achats à privilégier la fibre par rapport aux plastiques multicouches. Les grands distributeurs imposent des critères de présentation en rayon qui récompensent les barquettes en fibre mono-matériau, comme en témoigne le déploiement par Marks & Spencer de barquettes en fibre de papier pour plats cuisinés en mai 2025. Les distillateurs et les brasseurs mettent en avant des lancements phares, tels qu'une bouteille en papier à 90 % pour le whisky écossais, renforçant la perception des consommateurs selon laquelle le papier incarne un impact environnemental moindre. Des études du cycle de vie portant sur les emballages de tablettes de chocolat confirment des empreintes de gaz à effet de serre plus faibles pour le papier par rapport au polypropylène orienté dans chaque catégorie de point médian. Les transformateurs d'emballages intensifient leur collaboration avec les fournisseurs de technologies de revêtement pour respecter les futures limites de 25 ppb pour les PFAS en août 2026, alignant les reformulations de produits sur les feuilles de route publiques de durabilité des propriétaires de marques. Alors que la conformité à la norme ISO 14040 devient obligatoire pour les appels d'offres d'achats centraux transfrontaliers, les solutions papier avec des ensembles de données vérifiés du berceau à la porte acquièrent le statut de fournisseur privilégié auprès des groupes d'alimentation et de boissons multinationaux.
Augmentation rapide des volumes de colis du commerce électronique
Les achats en ligne européens maintiennent une croissance à deux chiffres, alimentant une forte hausse du nombre de boîtes et des matériaux de calage auxiliaires dans les centres de distribution. La consommation de carton ondulé au Royaume-Uni a augmenté de 12,6 % entre 2010 et 2024, alors que les distributeurs omnicanaux et les détaillants spécialisés modernisaient leurs réseaux de distribution. Amazon annonce l'élimination de plus d'un milliard d'envois en plastique à usage unique depuis 2018 en convertissant ses opérations européennes à des pochettes en papier recyclable à 100 % et des enveloppes en carton en janvier 2025. Les équipements d'emballage à dimensions adaptées automatisés, tels que les solutions codéveloppées par Mondi et CMC Packaging Automation, génèrent des dimensions de boîtes à la demande qui réduisent l'utilisation du papier jusqu'à 40 % tout en améliorant les indicateurs d'utilisation volumétrique des camions. [1] Le commerce rapide d'épicerie en ligne urbain, dont la valeur devrait passer de 25 milliards EUR en 2021 à 72 milliards EUR d'ici 2025, nécessite des emballages secondaires aux dimensions optimisées qui préservent l'intégrité des produits dans des fenêtres de livraison de 10 minutes. Par conséquent, les transformateurs privilégient la découpe à grande vitesse, la personnalisation par impression numérique et les capteurs de contrôle qualité en ligne pour répondre à la fois aux exigences de volume et à l'agilité de la marque demandées par les commerçants du commerce électronique.
Directive de l'UE sur les plastiques à usage unique accélérant la substitution par les fibres
Les dispositions de la directive sont entrées en vigueur progressivement à partir de 2021 et continuent de se durcir après 2025, interdisant une liste croissante d'articles en plastique à usage unique tout en exemptant les formats à base de cellulose lorsqu'ils sont recyclables dans les flux ménagers. Les producteurs disposant d'implantations manufacturières paneuropéennes, tels que Graphic Packaging International, conçoivent rapidement des barquettes à sushis en carton recyclable pour capter les catégories d'aliments à emporter précédemment dominées par les blisters en PET. La France s'engage à une élimination totale des plastiques à usage unique d'ici 2040, obligeant les détaillants à accélérer les calendriers de substitution au-delà des références de l'UE. Les interdictions ciblées de l'Italie sur les tiges coton-tiges et les couverts apportent une impulsion supplémentaire aux innovateurs dans le domaine des fibres. Les redevances de responsabilité élargie des producteurs imposées sur les plastiques augmentent chaque année, réduisant les différentiels de coûts et rendant les manchons, les emballages et les barquettes en carton économiquement attrayants comme substituts. Les variations d'application entre les États membres accordent une prime à l'agilité des fournisseurs et aux compétences en affaires réglementaires, permettant des lancements conformes dans divers régimes nationaux sans outillage en double.
Avancées dans la technologie du carton ondulé léger haute résistance
Les scientifiques des matériaux parviennent à des réductions de grammage de 15 à 20 % grâce au formage à sec propriétaire de pâte à fibres longues, comme en témoigne la ligne pilote de Stora Enso à Fors, en Suède.[2] De nouvelles géométries de cannelures et des formulations adhésives améliorent la résistance à l'écrasement sur chant et à la compression des boîtes, permettant une réduction de l'épaisseur sans risquer d'endommager les produits lors d'expéditions à cycles multiples. Les systèmes à jet d'encre numérique impriment désormais des graphismes en couleurs en une seule passe sur les grades micro-cannelures, prenant en charge la messagerie personnalisée pour les marques de boîtes par abonnement et minimisant les stocks d'encre. Les capteurs intégrés dans les parois du carton ondulé suivent les vibrations, la température et l'humidité, ce qui est essentiel pour la conformité de la chaîne du froid pharmaceutique, tout en restant recyclables à grande échelle. Les initiatives Carton ondulé 4.0 à l'échelle des plateformes exploitent l'analyse de données à l'échelle de l'usine pour optimiser l'application d'amidon, les courbes de chauffe des fours et la vitesse des coupeuses-encartonneuses, réduisant simultanément les déchets et l'intensité énergétique. Ces avancées répondent aux objectifs d'écoconception de l'UE en matière d'efficacité des matériaux et de recyclabilité en fin de vie, tout en offrant des réductions du poids de fret qui diminuent les émissions de portée 3 pour les propriétaires de marques.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations liées à la déforestation et volatilité de l'approvisionnement en matières premières | -0.7% | À l'échelle de l'UE, notamment dans les régions d'approvisionnement nordiques | Moyen terme (2 à 4 ans) |
| Amélioration de la recyclabilité des plastiques souples réduisant l'avantage concurrentiel | -0.4% | À l'échelle de l'UE, applications souples | Long terme (≥ 4 ans) |
| Chocs des prix de l'énergie augmentant les coûts d'exploitation des usines | -0.5% | À l'échelle de l'UE, usines nordiques énergivores | Court terme (≤ 2 ans) |
| Incertitude liée à l'élimination progressive des PFAS dans les papiers à barrière revêtue | -0.3% | À l'échelle de l'UE, papiers en contact alimentaire | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations liées à la déforestation et volatilité de l'approvisionnement en matières premières
Le règlement de l'UE sur la déforestation, entré en vigueur en 2025, impose la traçabilité jusqu'aux parcelles forestières géolocalisées, ajoutant 3 à 5 % aux frais généraux d'approvisionnement, car les transformateurs mettent en place des vérifications par satellite et des registres de chaîne de blocs. Les interruptions de capacité des scieries nordiques, découlant des hausses des coûts de l'électricité et des arrêts de travail périodiques, ainsi que la faible disponibilité des fibres vierges, contraignent les acheteurs à s'approvisionner sur les marchés au comptant à des prix premium. Le programme de productivité de Billerud souligne l'urgence sectorielle à compenser la compression des marges découlant des pointes des prix de la pâte et de la rareté des matières premières. Les fibres alternatives telles que la paille de blé et le miscanthus suscitent de l'intérêt pour les bols alimentaires en fibres moulées, mais la longueur et la luminosité irrégulières des fibres freinent l'adoption pour les emballages à impression haute définition. La diversification géographique vers les forêts ibériques et baltiques atténue le risque de concentration mais allonge les chaînes logistiques, inversant partiellement les gains en matière d'empreinte carbone. À moyen terme, les usines accélèrent les systèmes d'eau en circuit fermé et les engagements de reboisement pour rassurer les parties prenantes et se conformer aux audits de diligence raisonnable de plus en plus stricts.
Amélioration de la recyclabilité des plastiques souples réduisant l'avantage concurrentiel
Des unités de démonstration de recyclage chimique se développent à travers l'Europe occidentale, convertissant des films polyoléfiniques mixtes en naphta de qualité alimentaire, érodant ainsi le narratif de recyclabilité du papier. Le film souple à 50 % de contenu recyclé de PepsiCo pour les produits de grignotage atteint une parité de durée de conservation avec les stratifiés PET vierges tout en réduisant les émissions nettes de 30 %. La poche en polypropylène mono-matériau de Capri-Sun intègre des bouchons solidaires pour répondre aux règles de fixation des couvercles de l'UE à venir, simplifiant le tri en collecte sélective et augmentant les taux de recyclage. Les objectifs de contenu en PET recyclé après consommation à 30 % d'ici 2030, codifiés dans le projet de règlement sur les emballages et les déchets d'emballages, stimulent les financements d'infrastructures qui réduisent les écarts de coûts par rapport aux emballages multipacks en carton. Les recherches sur le HDPE recyclé à haute résistance à l'état fondu confirment des propriétés mécaniques comparables à la résine vierge, élargissant l'applicabilité aux formats liquides plus lourds. [3] Alors que les plastiques renforcent leurs références en matière de circularité, les transformateurs de papier doivent redoubler d'efforts sur les avancées en matière de revêtement barrière, la qualité d'impression et les ratios d'utilisation efficace des fibres pour maintenir leur positionnement concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
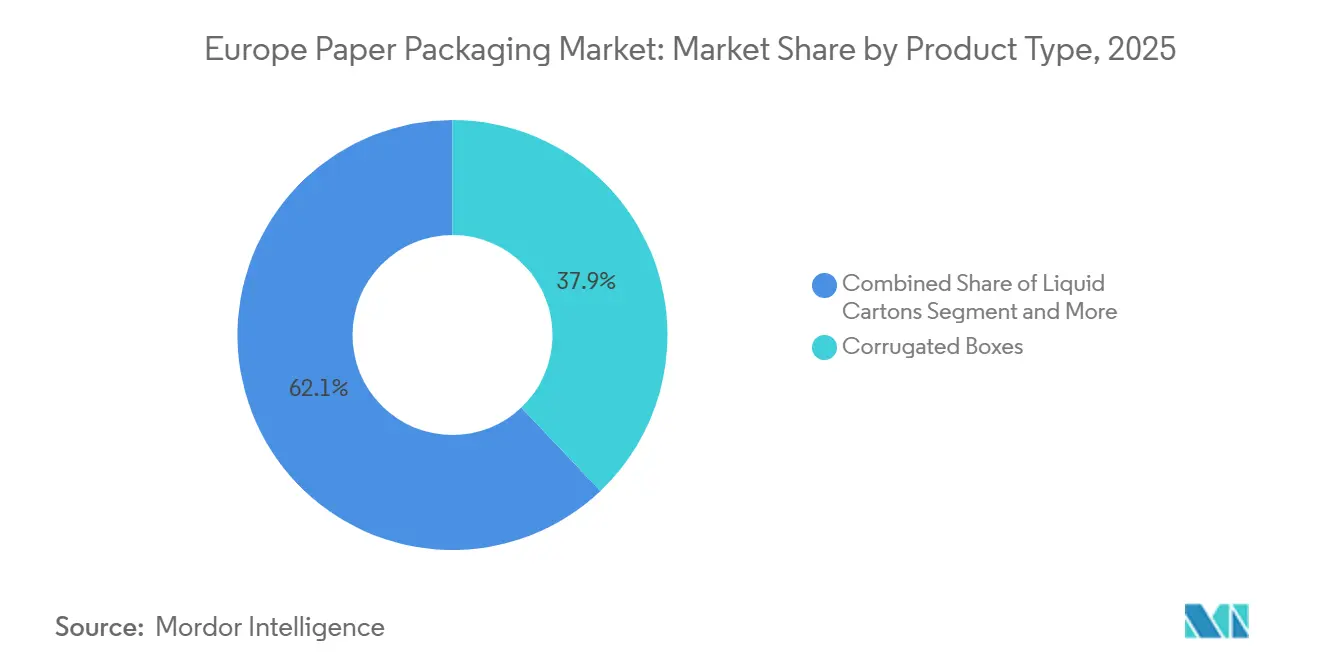
La domination du carton ondulé stimule l'innovationLes boîtes en carton ondulé détenaient 37,92 % des revenus de 2025, soulignant leur statut de format de référence dans les canaux de distribution de l'exécution des commandes, de l'industrie et de l'épicerie. La taille du marché européen de l'emballage papier pour les boîtes en carton ondulé devrait progresser régulièrement, compte tenu de la prolifération des colis du commerce électronique, des tirages d'impression personnalisés et des gains continus en allègement qui réduisent les émissions de fret sans sacrifier la résistance à l'écrasement. Les cartons pour liquides affichent le TCAC le plus rapide à 5,12 % jusqu'en 2031, portés par les boissons alternatives à base de produits laitiers, les gammes de jus à longue conservation et les engagements des marques à réduire l'utilisation des plastiques multicouches.
Les produits secondaires tels que les cartons pliants restent pertinents pour les suremballages de blisters pharmaceutiques et les emballages de soins personnels à fort contenu graphique, où un pliage précis et des vernis brillants créent un attrait en rayon. Les sacs en papier et les sacs de vente au détail regagnent de l'élan à mesure que les interdictions nationales éliminent progressivement les sacs en plastique à usage unique, les épiciers passant à des options en kraft dotées d'additifs humifuges pour la durabilité de la réutilisation. Les niches de spécialité - sacs de congélation résistants aux déchirures, barquettes formées en fibre moulée et rembourrage en pulpe moulée - élargissent les volumes adressables, mais le carton ondulé reste l'ancre qui sous-tend les taux d'utilisation des usines de transformation et la justification des investissements dans l'ensemble de la région.



Par type de matériau :
Les obligations de contenu recyclé reconfigurent l'approvisionnementLes grades recyclés ont capté une part de 55,98 % en 2025, résultat des objectifs stricts en matière de contenu post-consommation et de systèmes de collecte robustes qui alimentent les usines nationales. La part du marché européen de l'emballage papier pour le liner recyclé devrait s'élargir à mesure que le Mécanisme d'ajustement carbone aux frontières rend les importations de grades vierges plus chères par rapport aux feuilles recyclées à faible teneur en carbone. Le testliner blanc-dessus de haute qualité gagne la faveur dans les caisses prêtes à l'affichage nécessitant des surfaces imprimables, tandis que le testliner brun domine les cartons d'expédition standard.
Les substrats en fibre vierge restent indispensables pour les coffrets cadeaux cosmétiques haut de gamme, les notices de dispositifs médicaux et les cartons pliants exigeant une fidélité d'impression impeccable et une rigidité supérieure. Le carton composite comportant des barrières par dispersion ou extrusion occupe un terrain intermédiaire où la résistance à la vapeur d'eau et aux graisses est critique, mais le risque lié à l'élimination progressive des PFAS tempère l'expansion à court terme. Les chaînes d'approvisionnement tendent vers des stratégies de double sourcing, combinant le kraft de résineux scandinave avec le feuillu d'eucalyptus ibérique pour équilibrer résistance et douceur. Les usines s'engagent dans des partenariats de circularité avec les détaillants pour récupérer les vieux cartons ondulés (OCC) depuis les centres de distribution, réduisant le temps de boucle et sécurisant les niveaux de pureté des matières premières indispensables pour le contenu recyclé de qualité alimentaire.
Par secteur d'utilisation final :
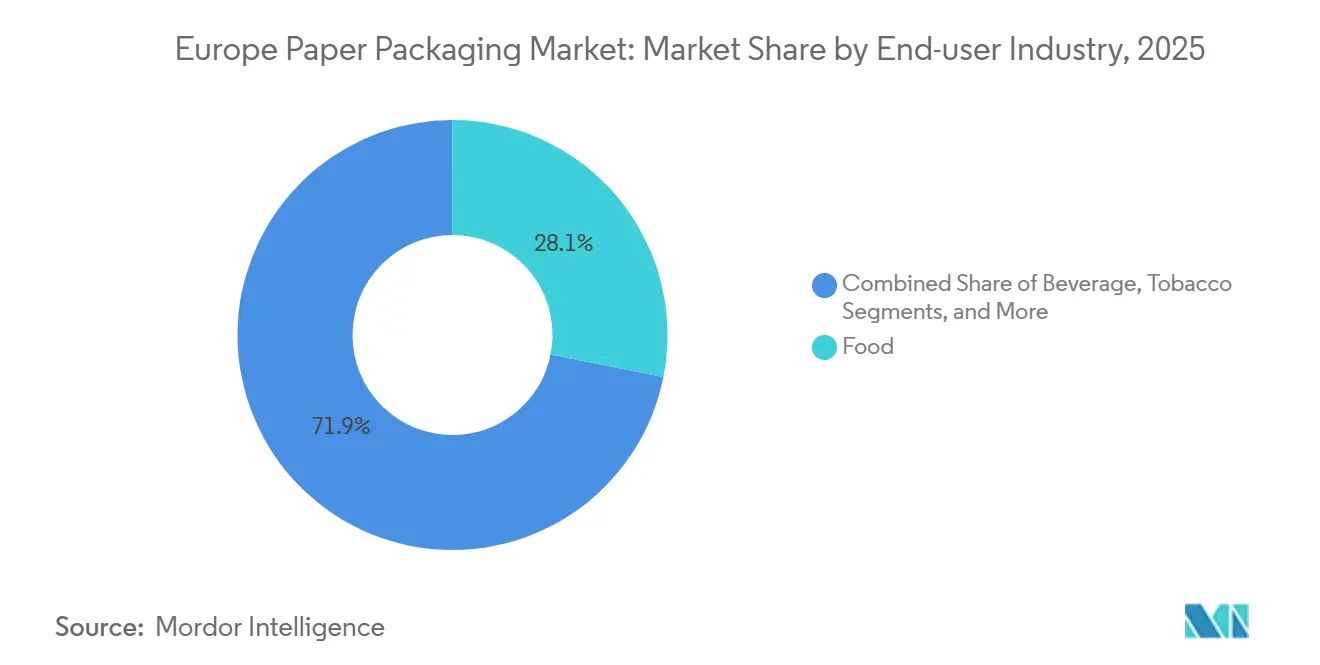
Les applications alimentaires mènent la transformationLes marques alimentaires représentaient 28,12 % de la demande en 2025, capitalisant sur les formats de cartons modulaires qui s'adaptent à la prolifération des références et aux tendances de commodité des plats cuisinés. La taille du marché européen de l'emballage papier continue de s'élargir ici, soutenue par les comptoirs traiteur des supermarchés qui adoptent des emballages kraft résistants aux graisses désormais exempts de composés fluorochimiques avant la date limite des PFAS de 2026. Les opérateurs du secteur des boissons surpassent la croissance globale à un TCAC de 5,21 % à mesure que les concepts de bouteilles en carton passent du stade pilote à des lancements nationaux limités pour l'eau plate et les spiritueux, répondant à l'appétit des consommateurs pour des emballages visiblement durables.
Les produits pharmaceutiques se tournent vers des cartons pliants inviolables et des notices produites dans des installations certifiées ISO 22301, tandis que les acteurs du secteur des soins ménagers utilisent des pochettes en carton hybride pour réduire l'utilisation de bidons en plastique pour les concentrés de lessive en poudre. Les plateformes de commerce électronique standardisent les envois en carton ondulé deux pièces avec des bandes de déchirement et des lignes de colle de retour facile, un modèle illustré par les programmes de réexpédition de vêtements en Allemagne et en France. Les entreprises de kits repas restent des foyers d'innovation, intégrant des séparateurs en pulpe moulée et des doublures thermiques pour sécuriser les denrées périssables, générant ainsi des tonnages supplémentaires malgré des empreintes matérielles réduites par portion.

Par format d'emballage :
Les emballages secondaires stimulent le volume et l'efficacitéLes formats secondaires représentaient 45,94 % du tonnage global en 2025, en hausse de 4,79 % par an, car les centres de distribution exigent des expéditeurs résistants à l'écrasement et compatibles RFID qui s'adaptent à des acheminements complexes du dernier kilomètre. La taille du marché européen de l'emballage papier progresse grâce à la volonté des propriétaires de marques de regrouper plusieurs articles primaires dans un seul emballage extérieur protecteur, améliorant l'efficacité du prélèvement et réduisant les matériaux de calage. Les solutions ThermoBox offrant une isolation comparable au polystyrène tout en restant entièrement recyclables en collecte sélective trouvent leur place dans les filières de produits de la mer de haute valeur et de produits pharmaceutiques biologiques où les dépassements de température compromettent l'intégrité des produits.
Les emballages primaires font face à des contraintes fonctionnelles, notamment l'ingress d'humidité et les barrières à l'oxygène pour les longues durées de conservation, mais les coupes en papier revêtu par dispersion et les cartons à soupe stratifiés par extrusion érodent lentement la part des bouteilles en PET et HDPE. L'emballage tertiaire - feuilles de palettes, coins de protection et intercalaires - gagne en valeur supplémentaire grâce à l'intégration de capteurs qui transmettent les événements d'inclinaison et de choc, aidant les prestataires logistiques dans l'analyse des causes profondes des dommages. Les initiatives continues de dimensionnement adapté, assistées par des logiciels de balayage 3D, limitent l'utilisation du carton ondulé par unité expédiée, bien que le tonnage absolu continue de croître avec les volumes de colis.
Analyse géographique
Marché allemand de l'emballage en papier
L'Allemagne est restée le plus grand marché national avec une part de 21,05 % en 2025, car sa base manufacturière orientée vers l'exportation s'appuie sur des cartons ondulés et des boîtes pliantes haute performance pour protéger les produits de précision tout au long de la distribution longue distance. Les usines se concentrent le long du corridor rhénan, bénéficiant de la logistique fluviale qui réduit les émissions de fret tout en alimentant de grands onduleurs au service des clients des secteurs automobile et de l'ingénierie. Les lois sur les emballages à emporter réutilisables obligatoires, promulguées en 2023, stimulent le développement de bols en carton fibre compatibles avec les cycles de lavage en lave-vaisselle, bien que les premières enquêtes signalent une adoption lente par les consommateurs en raison des contraintes administratives liées au système de consigne.
Marché espagnol de l'emballage en papier
L'Espagne affiche le CAGR le plus élevé de 5,78 % jusqu'en 2031, les amendements à la loi nationale sur les déchets contraignant les supermarchés à réduire de moitié l'utilisation d'emballages plastiques dans les rayons fruits et légumes, ouvrant ainsi la voie aux plateaux en micro-cannelure et aux barquettes à couvercle en pulpe moulée. Le port de Valence sert de plaque tournante pour l'acheminement des exportations d'agrumes dans des cartons ventilés à base de fibres, tandis que la capacité de transformation locale se développe en Catalogne pour servir les épiceries du commerce rapide à Barcelone et à Madrid. Les alliances locales de R&D, telles que la ligne pilote PaperSeal Shape Tray de Graphic Packaging, témoignent d'une réponse agile aux évolutions de la réglementation européenne et aux exigences des distributeurs.
Marchés européens au sens large
La France et le Royaume-Uni représentent conjointement près d'un quart de la demande régionale, portés par des paysages de distribution denses, une infrastructure de récupération avancée et des engagements actifs des marques en faveur de la réduction du plastique. La complexité des formalités douanières post-Brexit incite les e-commerçants britanniques à se tourner vers des sources locales de carton ondulé afin d'éviter les incertitudes liées aux délais d'approvisionnement continentaux. L'Italie et les Pays-Bas jouent le rôle de pôles d'innovation : la Lombardie accueille des spécialistes des cartons pharmaceutiques conformes à l'Annexe 11 des BPF, tandis que les entreprises néerlandaises sont pionnières dans le recyclage en boucle fermée des cartons de boissons, ancré par l'installation de 20 000 tonnes de composants non fibreux de Tetra Pak à Ittervoort. Les marchés émergents d'Europe de l'Est apportent des volumes supplémentaires à mesure que les financements liés à l'adhésion à l'UE modernisent les systèmes de collecte et alignent la législation sur les emballages sur les normes occidentales.
Paysage réglementaire
La Commission européenne renforce les règles en matière d'emballages via le règlement (UE) 2025/40 (règlement sur les emballages et les déchets d'emballages, PPWR). Le règlement est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026. Un pilier central de la conformité est l'exigence du PPWR selon laquelle les emballages mis sur le marché de l'UE doivent être recyclables à compter du 12 août 2026, orientant les décisions de conception et de matériaux vers des formats répondant à des critères harmonisés de l'UE plutôt qu'à des transpositions nationales fragmentées au titre de la directive 94/62/CE.
En juin 2026, la Commission européenne a publié un avis d'orientation (C/2026/3084) apportant des précisions et des questions-réponses afin de favoriser une mise en œuvre plus uniforme par les États membres et les opérateurs économiques. Le PPWR met également en place des actes délégués et d'exécution ultérieurs définissant les méthodologies et les modalités d'évaluation de conformité, créant un chantier de mise en conformité pour les fournisseurs d'emballages en papier autour de l'évaluation de la recyclabilité, des exigences d'étiquetage et de la préparation documentaire avant la date d'application d'août 2026.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la sylviculture durable et la collecte de papier récupéré (OCC et papier mixte), suivie de la fabrication de pâte, de papier pour caisses et de carton, puis de la transformation en aval en boîtes en carton ondulé, cartons pliants, sacs et sachets, ainsi que de substrats pour cartons liquides. La production européenne de qualité emballage est étroitement liée aux boucles de recyclage, les qualités d'emballage représentant une part majoritaire (environ 63 %) de la production totale et constituant l'un des principaux usages du papier destiné au recyclage. Cela renforce l'importance de la qualité de la collecte, du tri et de la disponibilité des balles pour le papier de couverture et le carton recyclés.
En milieu de chaîne, les usines à forte intensité énergétique et les acteurs intégrés gèrent leur exposition aux coûts de l'électricité et des combustibles par des programmes d'efficacité et de substitution de combustibles, tandis que les grands groupes utilisent l'intégration verticale pour sécuriser les fibres et optimiser la logistique. En aval, les transformateurs et les propriétaires de marques exigent de plus en plus des données de durabilité et d'empreinte carbone auditables, et la coordination sectorielle sur des approches ACV communes se traduit par des collaborations impliquant CEPI, FEFCO et Smurfit WestRock pour normaliser le reporting de l'empreinte carbone. La pression réglementaire exercée par le PPWR (règlement (UE) 2025/40, applicable à partir du 12 août 2026) ajoute également des exigences documentaires et de conception pour le recyclage qui se propagent en amont vers la traçabilité de l'approvisionnement en fibres, les systèmes de qualité des usines et les spécifications des transformateurs pour les emballages alimentaires, de boissons et de commerce électronique.
Paysage concurrentiel
Concentration du Marché
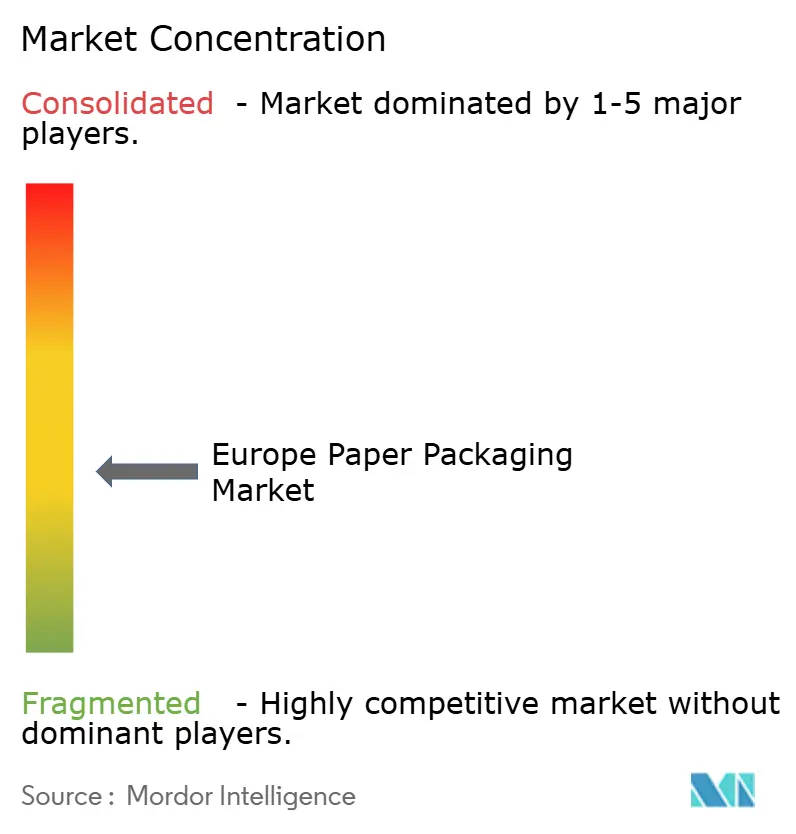
Le marché européen de l'emballage papier présente une concentration modérée, les cinq premiers groupes intégrés - Smurfit WestRock, Mondi, Stora Enso, DS Smith et Mayr-Melnhof - contrôlant environ 65 à 70 % de la capacité régionale en carton ondulé et en carton plat. La fusion Smurfit-WestRock de juillet 2024 a créé une entité générant 34 milliards USD de chiffre d'affaires annuel, offrant une flexibilité en matières premières entre le kraftliner européen et les grades de cannelure semi-chimique nord-américains. Les concurrents répondent par des acquisitions ciblées : Mondi a acquis Schumacher Packaging en avril 2025, obtenant des usines de carton ondulé de spécialité en Allemagne et en Pologne ainsi qu'une implantation dans les inserts en fibre moulée.
L'investissement technologique devient un champ de bataille clé. La ligne de carton de l'usine d'Oulu de Stora Enso introduit un contrôle qualité piloté par l'intelligence artificielle qui détecte les trous d'épingle en temps réel, réduisant les sorties hors spécifications et préservant la conformité en contact alimentaire. DS Smith déploie l'impression numérique dans 200 onduleuses, offrant aux propriétaires de marques des modifications de maquette tardives adaptées aux promotions saisonnières. Les schémas d'intégration verticale s'intensifient ; les transformateurs signent des contrats pluriannuels avec les propriétaires forestiers pour sécuriser les fibres certifiées FSC, se protégeant ainsi des perturbations liées à la réglementation sur la déforestation.
Les partenariats stratégiques ciblent l'automatisation du commerce électronique et l'emballage pharmaceutique. Mondi travaille avec CMC Packaging Automation pour intégrer le papier kraft en accordéon dans des postes d'emballage à haute vitesse qui créent des boîtes aux dimensions adaptées à la demande. Mayr-Melnhof approfondit la co-développement avec des entreprises de biotechnologie ayant besoin de micro-perforations inviolables et d'encres de sécurité dissimulées. Les acteurs régionaux plus petits se taillent des niches dans les boîtes rigides de luxe et les barquettes ventilées pour fruits, mais font face à une pression sur les marges en raison de la hausse des intrants en pâte et en énergie.
Leaders du secteur de l'emballage papier en Europe
-
Mondi Group
-
Hamburger Containerboard GmbH (Prinzhorn Group)
-
Smurfit Westrock
-
Metsa Board Oyj
-
International Paper Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'emballage en papier Entreprises couvertes dans ce rapport
- Smurfit WestRock
- Mondi plc
- International Paper Company
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA
- Metsä Board Oyj
- Mayr-Melnhof Karton AG
- Prinzhorn Holding GmbH
- Progroup AG
- Schumacher Packaging GmbH
- Klingele Papierwerke GmbH & Co. KG
- Graphic Packaging Holding Company
- RAJA Groupe
- VPK Packaging Group NV
- RDM Group (Reno De Medici S.p.A.)
- Lucart S.p.A.
- Essity AB
- Palm GmbH & Co. KG
Opportunités de marché et perspectives d'avenir
Un espace blanc évident concerne les emballages en papier destinés au contact alimentaire, conformes aux exigences chimiques et de recyclabilité de plus en plus strictes du règlement (UE) 2025/40, applicable à partir du 12 août 2026 et qui renforce les exigences de conception pour le recyclage dans l'ensemble des matériaux. Cela soutient la demande de barrières fonctionnelles sans fluor et de constructions d'emballage plus simples dans les catégories des plats préparés, de la boulangerie et de la restauration rapide, où les barquettes en carton, les emballages souples et les papiers couchés rivalisent directement avec les formats plastiques. Des actions de distributeurs comme le déploiement par Marks & Spencer de barquettes en fibres de papier pour plats préparés (mai 2025) constituent un signal de demande concret émanant des clients finaux.
Une autre opportunité concerne le développement de l'offre de carton et de papier pour caisses à contenu recyclé, ainsi que du carton ondulé léger à plus haute performance destiné au commerce électronique et au commerce rapide. Dans ces canaux, l'ajustement de la taille des emballages et la personnalisation de l'impression sont des priorités d'achat. Cette orientation est soutenue par des évolutions de capacité et de compétences dans la région, notamment le démarrage par Stora Enso de la production de sa ligne de carton grand public à Oulu (mai 2025), et le passage de grands expéditeurs à des enveloppes et pochettes en papier, dont Amazon qui a atteint 100 % d'emballages recyclables dans ses centres de traitement européens (janvier 2025). Avec le PPWR qui harmonise les règles d'accès au marché, les fournisseurs combinant un approvisionnement régional en fibres recyclées avec une documentation de recyclabilité validée et des jeux de données prêts pour l'ACV sont mieux positionnés pour les appels d'offres paneuropéens dans l'alimentation, les boissons et la distribution.
Développements industriels récents dans Marché européen de l'emballage en papier
- Juillet 2026 : Smurfit WestRock s'est associé à Coca-Cola pour un emballage spécialisé lié aux pics de demande liés à la Coupe du monde. Cette collaboration illustre comment les grands comptes de boissons et de biens de consommation utilisent les pics de volume liés à des événements pour tester des cycles de conception à la mise en rayon plus rapides et des emballages promotionnels en papier évolutifs à travers l'Europe.
- Mars 2026 : Metsa Board a lancé MetsaBoard Pro FBB Go, associé à un service de livraison accélérée de feuilles pour les clients européens. Cette initiative vise à réduire les délais de livraison pour les emballages de marque et aide les transformateurs et propriétaires de marques à accélérer les refontes d'emballage et les changements de spécification avant les exigences liées au PPWR.
- Décembre 2024 : Graphic Packaging International a lancé une gamme d'emballages sushi en carton conçue pour respecter les critères de recyclabilité liés à la directive européenne sur les plastiques à usage unique. Ce lancement soutient la substitution des fibres dans les formats alimentaires à emporter, jusqu'ici dominés par les coques en plastique, renforçant les barquettes en carton comme alternative courante dans la distribution de proximité.
Marché européen de l'emballage en papier Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les emballages à base de papier vendus et utilisés en Europe, où les matières fibreuses sont transformées en formats d'emballage destinés à protéger, transporter et présenter les marchandises dans les chaînes d'approvisionnement.
Exclusions du périmètre : nous excluons les emballages à dominante plastique, les machines d'emballage et les services d'impression facturés en tant que prestations autonomes.
Aperçu de la segmentation
- Par type de produit
- Cartons pliants
- Boîtes en carton ondulé
- Sacs et sachets en papier
- Cartons pour liquides
- Autres emballages papier
- Par type de matériau
- Papier à fibre vierge
- Papier recyclé
- Carton composite
- Par secteur d'utilisation final
- Alimentation
- Boissons
- Santé et pharmaceutique
- Soins personnels et soins ménagers
- Commerce électronique et vente au détail
- Tabac
- Autres secteurs d'utilisation final
- Par format d'emballage
- Emballage primaire
- Emballage secondaire
- Emballage tertiaire
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites du marché et formuler les hypothèses initiales, qui ont ensuite pu être confrontées aux signaux du marché. Nous nous sommes appuyés sur des références publiques et officielles, notamment les séries de production et de commerce de l'Eurostat, les mises à jour des politiques de la Commission européenne et les rapports sur les déchets d'emballages (y compris les orientations relatives à la REP), ainsi que les offices statistiques nationaux pour les indicateurs de production au niveau des pays.
Afin d'éviter de fonder le modèle sur une seule source de données, nous avons ajouté des vérifications à partir des publications du CEPI sur le papier et le carton, des données douanières et commerciales, de revues scientifiques à comité de lecture sur les matériaux d'emballage, et de bases de données de brevets sélectionnées indiquant l'activité autour des papiers barrières et de la recyclabilité. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique de référence ont également été examinés pour comprendre les ajouts de capacité, les conversions d'usines et les tendances de la demande régionale. Des abonnements payants pour les données financières des entreprises et la veille d'actualités ont été utilisés uniquement pour accélérer les recoupements sur l'exposition aux revenus et les chronologies d'événements. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été réalisés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de transformateurs d'emballages, de producteurs de papier et de carton, de distributeurs et de grands utilisateurs finaux achetant de gros volumes pour l'alimentation, les boissons, le commerce électronique et la santé. Ces échanges ont permis de confirmer ce qui est comptabilisé en pratique comme emballage en papier, de vérifier la cohérence des évolutions de prix et de valider les glissements de la demande entre les principaux groupes de pays européens.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 22 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante dans laquelle la demande en emballages est construite à partir des données de production des utilisateurs finaux et des signaux commerciaux en Europe, puis filtrée vers l'emballage en papier à l'aide d'hypothèses de pénétration et de substitution. Pour maintenir des totaux réalistes, nous avons corroboré le résultat par des approximations ascendantes sélectives, notamment des estimations de l'exposition aux revenus des transformateurs, des vérifications ponctuelles des volumes par pays et des relations prix par tonne/volume validées lors des entretiens.
Les principales données utilisées dans le modèle comprenaient les tendances de production de papier et de carton, les mouvements d'importation et d'exportation des grades d'emballage, les signaux de disponibilité des fibres recyclées, la progression des prix de vente moyens pour les principaux formats d'emballage en papier, et les indicateurs de demande des utilisateurs finaux liés à l'alimentation et aux boissons, au commerce de détail et au commerce électronique. Les prix pouvant fluctuer en fonction des coûts énergétiques et des coûts des intrants en papier récupéré, les hypothèses de prévision ont été vérifiées par rapport aux modalités habituelles de révision des contrats, puis appliquées de manière cohérente par groupe de pays. Pour les prévisions, une analyse de scénarios a été utilisée afin de refléter différents résultats concernant le calendrier réglementaire, l'approvisionnement en contenu recyclé et la substitution du plastique, sans pour autant surestimer la volatilité. Lorsque les informations ascendantes faisaient défaut pour les pays de plus petite taille, les lacunes ont été comblées à l'aide de facteurs d'intensité proxy basés sur les schémas de production et de consommation, suivis de vérifications de vraisemblance menées lors des entretiens.
Validation des données et cycle de mise à jour
Avant la finalisation, les résultats ont été triangulés à partir de signaux indépendants, notamment la direction de la production et des échanges commerciaux, la logique des évolutions de prix et les récits de la demande des utilisateurs finaux partagés par les répondants. Des écarts ont été signalés lorsque les totaux par pays s'éloignaient des schémas d'activité manufacturière connus, puis les hypothèses ont été révisées jusqu'à ce que les facteurs déterminants correspondent à ce que le marché pouvait réalistement absorber.
Un processus de révision interne en plusieurs étapes a été suivi, et des reprises de contact ont été déclenchées lorsque des écarts importants apparaissaient dans des variables clés telles que les prix, la disponibilité du papier récupéré ou les changements majeurs de capacité. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsque des événements significatifs surviennent. Avant la livraison, les chiffres font l'objet d'une nouvelle vérification afin que les clients disposent de la vue la plus récente disponible à ce moment-là.
Taille du marché européen de l'emballage en papier selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour l'emballage en papier en Europe peuvent varier, car chaque éditeur utilise une combinaison différente de produits, d'utilisateurs finaux et de calendrier pour l'année de référence. Même lorsque la géographie se recoupe, la manière dont le carton est traité par rapport aux produits papier plus larges, et si les revenus adjacents à l'emballage sont comptabilisés, peut faire varier le chiffre final.
L'écart principal provient des choix de périmètre concernant ce qui est considéré comme un emballage : Mordor Intelligence comptabilise les emballages en papier selon des formats et des utilisations finales définis, tout en excluant l'activité plus large du papier et du carton qui n'est pas vendue en tant qu'emballage aux clients finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 95,81 milliards USD (2025) | |
| Éditeur sectoriel A | 57,96 milliards USD (2025) | Utilise une définition de l'emballage plus restrictive qui semble sous-estimer plusieurs formats et canaux d'emballage en papier en Europe, ce qui peut comprimer le total du marché même lorsque le taux de croissance semble similaire. |
| Éditeur conseil B | 54,46 milliards USD (2024) | Utilise une année de référence antérieure et un prisme de segmentation plus étroit axé sur des grades et des utilisations finales sélectionnés, ce qui peut omettre des pans de la demande en emballage en papier liés aux applications à forte composante de distribution et de commerce de détail. |
En examinant les trois chiffres, l'écart s'explique principalement par la manière dont le périmètre de l'emballage est délimité et par le choix de l'année de référence. En rendant explicites les formats inclus et le périmètre de la demande des utilisateurs finaux, puis en vérifiant la logique des prix et des volumes avec les acteurs du marché, l'estimation reste traçable à des données d'entrée claires et à des étapes reproductibles.
Questions clés abordées dans le rapport
Quelle est la valeur prévisionnelle du marché européen de l'emballage papier d'ici 2031 ?
La taille du marché européen de l'emballage en papier devrait passer de 95,81 milliards USD en 2025 à 99,83 milliards USD en 2026, et est prévue pour atteindre 122,64 milliards USD d'ici 2031, avec un TCAC de 4,20 % sur la période 2026-2031.
Quel produit mène la demande dans l'emballage en fibres européen ?
Les boîtes en carton ondulé détiennent une part de 37,92 % en raison de leur polyvalence dans les canaux du commerce électronique, industriel et de l'épicerie.
Pourquoi l'Espagne est-elle le pays européen à la croissance la plus rapide dans ce secteur ?
Des mandats agressifs de réduction des plastiques, une adoption rapide du commerce électronique et des innovations locales telles que les barquettes PaperSeal propulsent la demande espagnole à un TCAC de 5,78 %.
Comment les réglementations de l'UE façonnent-elles le développement des papiers à barrière revêtue ?
Une limite de 25 ppb pour les PFAS effective en 2026 contraint les transformateurs à commercialiser des barrières à l'eau et aux graisses sans fluor pour les formats de plats cuisinés et de boulangerie.
Quel mouvement stratégique a reconfiguré le paysage concurrentiel en 2024 ?
La fusion Smurfit-WestRock a créé un leader de 34 milliards USD de chiffre d'affaires, accélérant l'intégration verticale et la portée mondiale.
Quel segment de matériaux bénéficie le plus du Mécanisme d'ajustement carbone aux frontières ?
Le liner recyclé, car la production localisée évite les charges carbone du Mécanisme d'ajustement carbone aux frontières sur les grades vierges importés tout en répondant aux obligations de contenu.