
Taille et part du marché européen des engins de construction d'occasion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 40.61 Milliards de dollars |
| Taille du Marché (2026) | 42.26 Milliards de dollars |
| Taille du Marché (2031) | 51.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché européen des engins de construction d'occasion par Mordor Intelligence
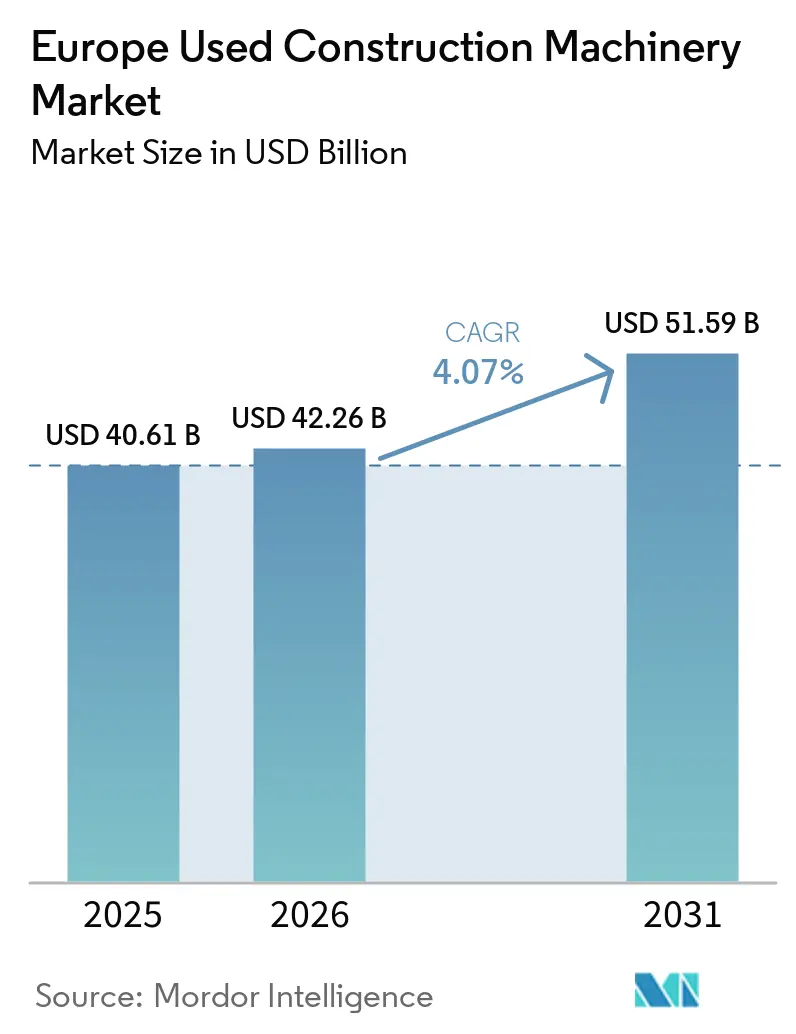
La taille du marché européen des engins de construction d'occasion était évaluée à 40,61 milliards USD en 2025, est estimée à 42,26 milliards USD en 2026, et devrait atteindre 51,59 milliards USD d'ici 2031, avec un CAGR de 4,07 % de 2026 à 2031. Les dépenses soutenues de l'UE en matière d'infrastructures, la volonté de moderniser les flottes pour répondre aux normes d'émissions, ainsi que la liquidité apportée par les plateformes d'enchères numériques qui mettent en relation les vendeurs d'Europe du Nord avec les acheteurs du Moyen-Orient et d'Afrique du Nord stimulent cette expansion. Bien que la hausse des coûts de financement assombrit les perspectives, les projets du secteur public et un secteur de la location privilégiant les machines plus anciennes soutiennent les volumes de transactions. Les tombereaux articulés et les engins compacts hybrides sont en tête de la croissance, portés par les projets d'infrastructure sur des terrains difficiles et les réglementations strictes sur les zones à ultra-faibles émissions dans les grandes villes. À mesure que les équipementiers introduisent des programmes de remise à neuf certifiés, la distinction entre les offres neuves et d'occasion s'estompe, intensifiant la concurrence. Parallèlement, les places de marché en ligne réduisent les asymétries d'information et accélèrent les délais de vente.
Points clés du rapport
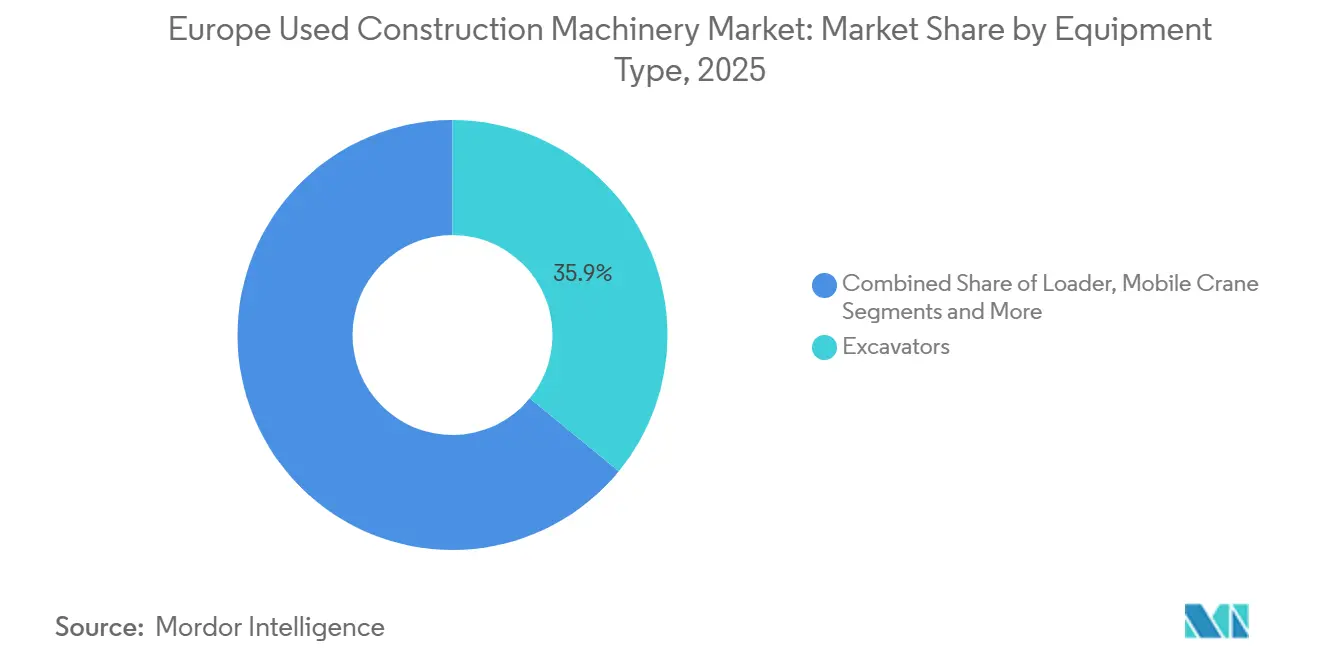
- Par type d'équipement, les excavatrices détenaient 35,92 % de la part du marché européen des engins de construction d'occasion en 2025, tandis que les tombereaux devraient afficher le CAGR le plus rapide de 4,59 % jusqu'en 2031.
- Par type de propulsion, les unités à combustion interne représentaient 89,16 % du parc installé en 2025, tandis que les modèles hybrides et à batterie devraient se développer à un CAGR de 6,78 % jusqu'en 2031.
- Par taille d'équipement, les machines lourdes de plus de 11 tonnes représentaient 46,23 % des transactions en 2025 ; les machines compactes de moins de 6 tonnes devraient progresser à un CAGR de 4,69 %.
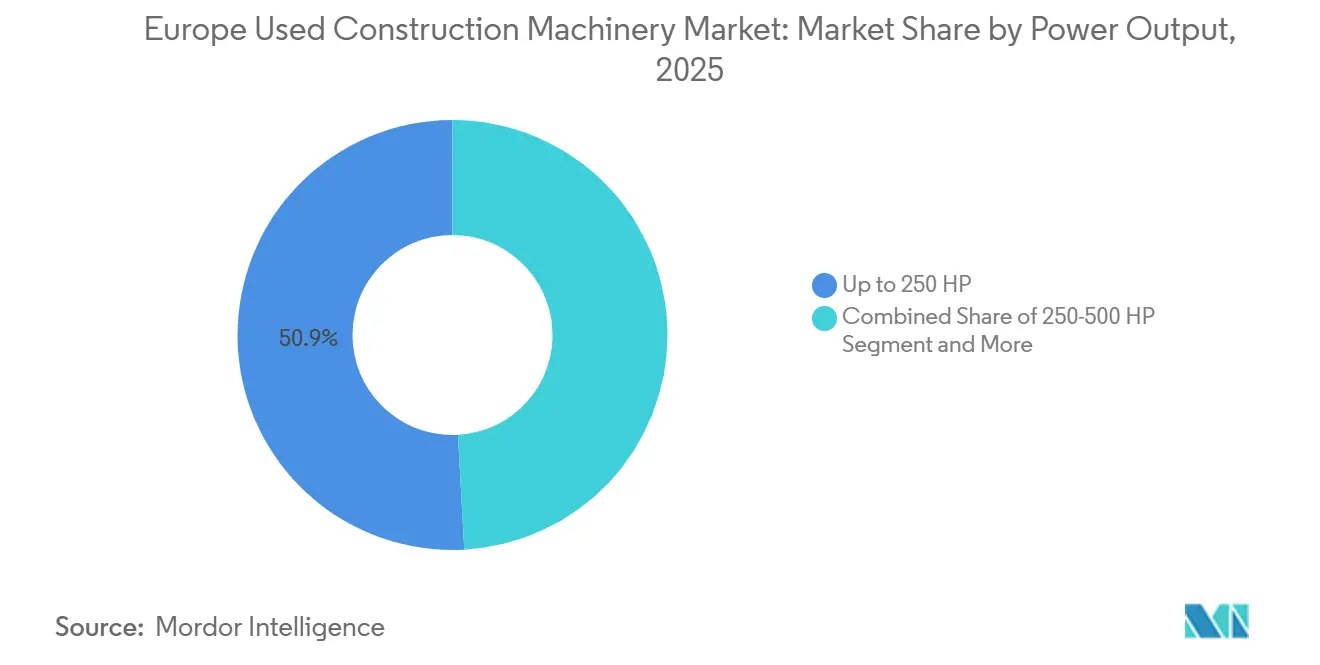
- Par puissance, les unités jusqu'à 250 chevaux représentaient 50,97 % du volume en 2025, tandis que la tranche 250–500 chevaux croît à 4,62 % par an.
- Par application, les projets d'infrastructure représentaient 38,53 % du volume de 2025 ; l'exploitation minière et les carrières progressent à un CAGR de 4,79 % alors que l'UE cherche à développer ses capacités domestiques en matières premières critiques.
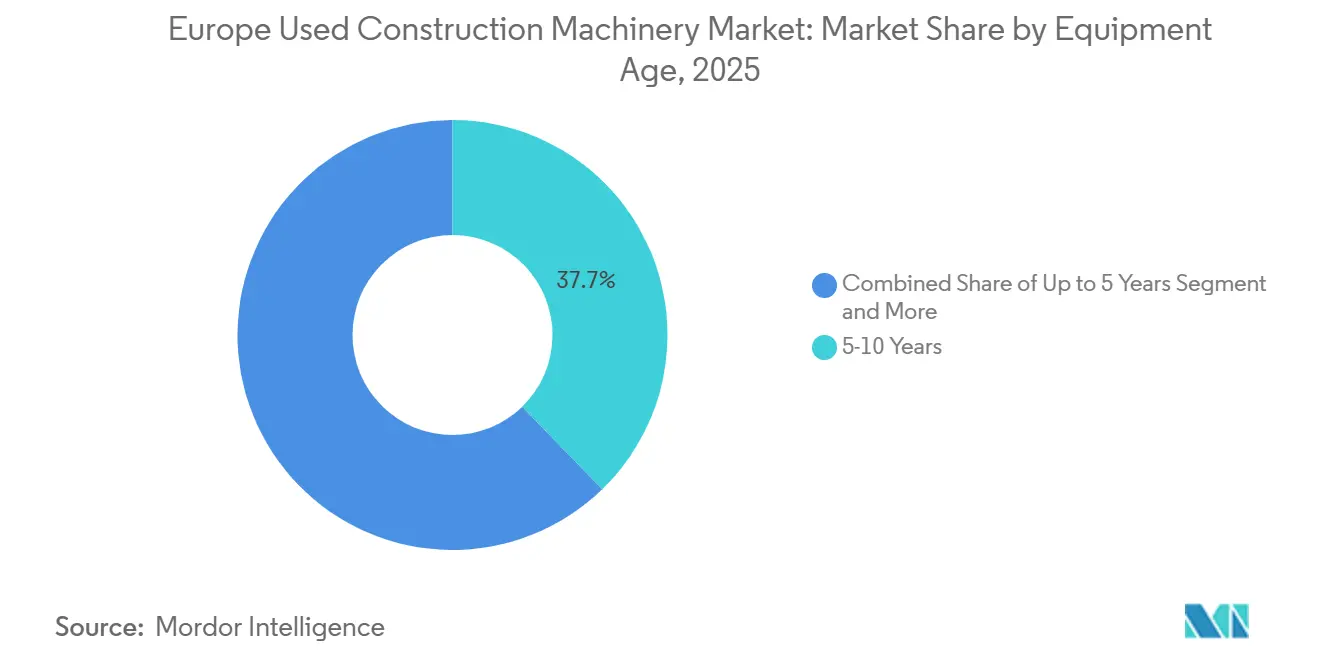
- Par âge de l'équipement, les machines de 5 à 10 ans détenaient une part de 37,74 % en 2025 et sont en voie d'atteindre un CAGR de 4,84 %, reflétant la préférence des acheteurs pour une couverture de garantie résiduelle.
- Par canal de vente, les réseaux de concessionnaires et de courtiers détenaient une part de 45,79 % en 2025, tandis que les plateformes en ligne progresseront à un CAGR de 6,23 % grâce à la demande croissante du Moyen-Orient et de l'Afrique.
- Par pays, l'Allemagne était en tête avec une part de 25,54 % en 2025, tandis que l'Espagne devrait enregistrer le CAGR le plus rapide de 4,91 % à mesure que les modernisations ferroviaires et portuaires s'accélèrent.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des engins de construction d'occasion
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stimulus accéléré de l'UE en matière d'infrastructure (NextGen, TEN-T) | +0.9% | Paneuropéen, concentré en Pologne, Espagne, Italie | Moyen terme (2–4 ans) |
| Le passage à des flottes conformes à la norme Stage V stimule le renouvellement | +0.7% | Allemagne, France, Benelux, pays nordiques | Court terme (≤ 2 ans) |
| Les plateformes d'enchères numériques approfondissent la liquidité | +0.6% | Mondial, avec une concentration d'acheteurs au Moyen-Orient, en Afrique et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Boom de la rénovation écoénergétique (Pacte vert européen) | +0.5% | Centres urbains dans l'ensemble de l'UE-27 | Long terme (≥ 4 ans) |
| Les acheteurs du Moyen-Orient et d'Afrique exploitent la faiblesse de l'euro via les enchères en ligne | +0.4% | Allemagne, Suède, Pays-Bas (plateformes d'exportation) | Court terme (≤ 2 ans) |
| Remise à neuf OEM + abonnements télématiques | +0.3% | Paneuropéen, porté par les réseaux de concessionnaires | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Stimulus accéléré de l'UE en matière d'infrastructure
Le programme NextGenerationEU de l'UE et les lignes directrices révisées du RTE-T allouent des financements substantiels aux tunnels ferroviaires, aux ports et aux autoroutes, favorisant les excavatrices à fort kilométrage et les tombereaux articulés provenant du marché secondaire [1]"Détails du financement NextGenerationEU et RTE-T,", Commission européenne, ec.europa.eu. Le budget de la Facilité pour la reprise et la résilience de la Pologne a accéléré les contrats pour l'autoroute Via Carpatia, entraînant une forte demande de bouteurs d'occasion. En Espagne, un programme de modernisation ferroviaire stimule l'acquisition d'excavatrices compactes pour les travaux de modernisation des gares urbaines. Les entrepreneurs publics, soumis à des limites de marchés publics, se tournent vers les machines Stage IV. Ce choix préserve non seulement la valeur résiduelle des machines, mais encourage également un renouvellement plus fréquent des flottes. Avec un pipeline de projets stable en vue, les prix de revente se sont stabilisés, incitant les propriétaires à mettre leurs actifs aux enchères plus tôt.
Passage à des flottes conformes à la norme Stage V
L'application des réglementations Stage V pour les engins hors route a contraint les sociétés de location et les grands entrepreneurs à éliminer progressivement les équipements Tier 3 et Tier 4 intermédiaires afin d'éviter des pénalités. Ces réglementations limitent les émissions de particules en dessous d'un seuil spécifique et réduisent les émissions de NOx pour les moteurs dépassant une certaine puissance. Volvo CE a révélé que la majorité de ses livraisons étaient des machines Stage V [2]"Réglementation Stage V sur les engins mobiles non routiers,", Commission européenne, ec.europa.eu. Cependant, de nombreuses unités antérieures à la norme Stage V sont encore en service et sont destinées à être revendues dans les prochaines années. Les unités Stage V commandent une prime significative aux enchères, tandis que les unités diesel non conformes se retrouvent sur des marchés d'exportation aux réglementations plus souples, mettant en évidence un marché à deux niveaux distincts. Par ailleurs, la demande de télématique est en hausse, portée par les exigences des acheteurs en matière d'historiques documentés des heures moteur et des systèmes d'émissions.
Les plateformes d'enchères numériques approfondissent la liquidité
Les acheteurs de toutes les régions peuvent désormais enchérir en temps réel sur des flottes via des enchères en ligne, supprimant ainsi les frais de déplacement. Les plateformes en ligne ont mis en évidence une croissance significative des ventes, les transactions transfrontalières représentant une part substantielle de la valeur totale des adjudications. Les enchères ont enregistré la participation d'enchérisseurs de plusieurs pays, certaines régions sécurisant collectivement une part notable des offres gagnantes sur les véhicules. Une liquidité accrue réduit les écarts acheteur-vendeur et diminue le temps de commercialisation, stimulant des cycles de renouvellement de flotte plus fréquents. Si la transparence des données de prix comprime les marges des concessionnaires, elle ouvre simultanément la voie à des services à valeur ajoutée tels que le financement et la logistique. De plus, des modèles algorithmiques intégrant les données d'utilisation affinent les prévisions de valeur résiduelle, renforçant la confiance des acheteurs sur le marché des véhicules électriques.
Boom de la rénovation écoénergétique
La Vague de rénovation du Pacte vert vise à augmenter les taux annuels de rénovation des bâtiments et à rénover des millions d'unités. Le programme MaPrimeRénov' de la France a alloué des financements significatifs, tandis que le programme BEG de l'Allemagne a investi massivement, en se concentrant sur l'isolation et les mises à niveau des pompes à chaleur. Les projets urbains s'appuient de plus en plus sur des excavatrices compactes, des chargeuses et des chariots télescopiques, en mettant l'accent sur la maniabilité dans les espaces restreints et le respect des réglementations sur le bruit. En conséquence, les flottes de location se tournent vers les modèles électriques et hybrides. Notamment, Wacker Neuson a signalé une forte adoption de sa gamme compacte zéro émission — cette dynamique de rénovation renforce les valeurs résiduelles des unités électriques à batterie, consolidant leur marché secondaire émergent.
Analyse de l'impact des freins*
| Frein | (~) Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des dépenses d'investissement dans la construction dans un contexte de taux élevés | -0.5% | Paneuropéen, aigu dans les économies périphériques | Court terme (≤ 2 ans) |
| Les zones à ultra-faibles émissions pénalisent les valeurs des anciens diesels | -0.4% | Londres, Paris, Milan, Madrid, Bruxelles | Moyen terme (2–4 ans) |
| Les pics des taux de fret à l'exportation compriment les marges | -0.3% | Allemagne, Pays-Bas, Belgique (plateformes d'exportation) | Court terme (≤ 2 ans) |
| Afflux d'équipements chinois reconditionnés à bas coût | -0.2% | Europe du Sud et de l'Est | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des dépenses d'investissement dans la construction dans un contexte de taux élevés
La Banque centrale européenne a maintenu son taux de dépôt stable après un resserrement significatif, entraînant des taux hypothécaires dépassant les niveaux observés sur les principaux marchés. Eurostat a mis en évidence un recul de la production dans la construction de la zone euro, principalement dû aux baisses dans le secteur résidentiel [3]"Indice de la production dans la construction, T4 2025,", Eurostat, ec.europa.eu. Les concessionnaires, confrontés à des stocks plus élevés, exercent une pression à la baisse sur les valeurs résiduelles du segment intermédiaire. Des pays comme l'Italie et la Grèce sont aux prises avec un élargissement des écarts de dette souveraine, des appels d'offres d'infrastructure reportés et des cycles de remplacement prolongés. Si les sociétés de location ont réorienté leurs flottes vers des projets de logistique et d'entrepôt, le changement de composition des équipements n'a que partiellement atténué le ralentissement des travaux de génie civil. Sur le marché des véhicules électriques, les sociétés de location se concentrent de plus en plus sur l'intégration des véhicules électriques dans leurs flottes pour s'aligner sur les objectifs de durabilité et l'évolution des préférences des consommateurs.
Les zones à ultra-faibles émissions dépriment les valeurs des anciens diesels
L'extension de la Zone à faibles émissions de Londres, ainsi que des initiatives similaires à Paris, Milan et Bruxelles, impose désormais des redevances journalières sur les machines non conformes. Cette mesure accélère la dépréciation des excavatrices Tier 3. À Paris, la Zone à Faibles Émissions a purement et simplement interdit les engins de construction diesel classés Crit'Air 3. Cette fragmentation réglementaire pose des défis pour le redéploiement transfrontalier. Par exemple, une unité Stage IV pourrait être autorisée en Pologne mais pourrait faire l'objet de pénalités à Amsterdam, limitant ainsi son bassin potentiel d'acheteurs. Les petits entrepreneurs, qui manquent souvent de capital pour renouveler leurs flottes, subissent de plein fouet ces changements. Cette dynamique consolide davantage un marché dans lequel les machines conformes commandent des primes plus élevées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les excavatrices ancrent le leadership tandis que les tombereaux accélèrent
La catégorie des excavatrices a capturé 35,92 % du marché européen des engins de construction d'occasion en 2025, reflétant un large parc installé et une polyvalence dans les travaux de génie civil, la démolition et les services publics. Les propriétaires de flottes ont capitalisé sur les excavatrices, atteignant la liquidité de revente la plus élevée. Cela leur a permis de faire tourner les unités périodiquement à des prix robustes. Après les excavatrices et les chargeuses, la catégorie des chargeuses a capturé une part significative, servant principalement les carrières et les tâches de manutention de matériaux. Pendant ce temps, les grues et les niveleuses occupaient des positions de marché à un chiffre moyen.
Les tombereaux constituent le segment à la croissance la plus rapide, avec un CAGR de 4,59 % jusqu'en 2031, les entrepreneurs privilégiant les tombereaux articulés qui naviguent sur les terrains des fjords scandinaves et les pentes alpines. L'A45G de Volvo, doté d'une transmission six roues motrices, fait ses débuts sur le marché secondaire après plusieurs cycles de location. Même avec une remise significative, il offre toujours une productivité de charge utile notable. À mesure que le segment articulé se développe, il remodèle les courbes de valeur résiduelle. Ce changement a incité les commissaires-priseurs en Allemagne et en Belgique à lancer des anneaux dédiés aux tombereaux lors de leurs événements trimestriels.


Par type de propulsion : les hybrides et les électriques gagnent des parts
Les groupes motopropulseurs à combustion interne ont conservé une part de marché de 89,16 % en 2025, soulignant la densité énergétique supérieure du diesel pour les machines lourdes déployées sur des opérations de carrière en plusieurs équipes. Cependant, le groupe hybride et à batterie se développe à 6,78 % par an, porté par les excavatrices compactes pour lesquelles une charge nocturne suffit aux cycles d'utilisation quotidiens. Lors d'essais européens, le bouteur diesel-électrique D6 XE de Caterpillar a démontré des économies de carburant significatives. Cependant, son prix d'achat plus élevé a limité son adoption principalement aux grands entrepreneurs axés sur la durabilité.
L'adoption de l'électrique est en plein essor, notamment dans les mini-excavatrices et les chargeuses compactes. L'ECR25 Electric de Volvo atteint des prix premium aux enchères, principalement parce que ses unités à faible kilométrage permettent aux entrepreneurs urbains d'éviter les redevances liées aux émissions. Si les acheteurs appliquent généralement une décote aux véhicules électriques présentant des cycles de charge plus élevés pour tenir compte des remplacements potentiels de batteries, le processus de tarification devient plus affiné. Cela est largement d à la standardisation croissante des divulgations de données télématiques, qui incluent désormais couramment l'état de charge et l'historique des cycles lors des enchères.
Par taille d'équipement : les machines lourdes dominent, les compactes progressent
Les unités lourdes de plus de 11 tonnes représentaient 46,23 % des transactions de 2025, en raison de projets d'infrastructure à grande échelle tels que le tunnel du Fehmarnbelt entre l'Allemagne et le Danemark, tandis que les compactes de moins de 6 tonnes afficheront le CAGR le plus rapide de 4,69 % grâce à la demande de construction en milieu urbain dense et de rénovation.
Les sociétés de location renouvellent généralement leurs flottes compactes selon des cycles réguliers. Cette routine entraîne un afflux significatif d'unités Takeuchi TB216 et Bobcat E10e à faible kilométrage entrant dans les canaux d'enchères. Pendant ce temps, dans le segment des machines lourdes, la pelle minière R 980 SME de Liebherr, après une utilisation prolongée sur des sites de carrière, fait ses débuts sur le marché secondaire. Malgré une décote par rapport à son prix catalogue neuf, la pelle continue de susciter une demande robuste, notamment de la part des opérateurs polonais et portugais recherchant des capacités de godet supérieures à 6 m³.
Par puissance : la tranche intermédiaire gagne du terrain
Les unités jusqu'à 250 chevaux contrôlaient 50,97 % du volume en 2025, répondant aux besoins des constructions résidentielles, de l'aménagement paysager et des services publics. La tranche 250–500 chevaux progresse à un rythme annuel de 4,62 % dans les projets de réhabilitation routière nécessitant des niveleuses et des chargeuses de taille intermédiaire. Les entrepreneurs régionaux trouvent l'équilibre parfait entre efficacité énergétique et productivité dans la niveleuse motorisée 140 AWD de Caterpillar Inc. et la chargeuse L120H de Volvo Construction Equipment.
Les engins à haute puissance sont principalement présents dans les mines scandinaves et les carrières ibériques. Bien que la consommation élevée de carburant et les coûts de remplacement des composants réduisent le nombre d'acheteurs potentiels, les solutions télématiques mettant en évidence les facteurs de charge moteur et les historiques de maintenance atténuent les risques pour les partenaires de financement. À mesure que le marché des véhicules électriques progresse, ce segment à haute puissance devrait maintenir son plancher de prix, même si l'électrification avance dans les catégories plus légères.
Par application : l'infrastructure en tête, l'exploitation minière accélère
L'infrastructure représentait 38,53 % des ventes de 2025, portée par les modernisations des corridors RTE-T et les installations d'énergie renouvelable nécessitant un déploiement continu d'excavatrices. Les projets résidentiels et commerciaux représentaient une part significative mais font face à des vents contraires liés aux taux hypothécaires élevés, déplaçant l'attention vers les rénovations écoénergétiques utilisant des combinaisons d'équipements compacts.
L'exploitation minière et les carrières croîtront à un CAGR de 4,79 % à mesure que la loi sur les matières premières critiques pousse à l'extraction domestique de lithium et de terres rares. Les exploitants de mines à ciel ouvert privilégient souvent les machines âgées de cinq à huit ans pour minimiser la dépréciation sur des horizons de projet courts, stimulant le commerce transfrontalier de l'Allemagne et de la Suède vers le Portugal et la Tchéquie.
Par âge de l'équipement : les unités en milieu de vie préférées
Les machines âgées de cinq à dix ans détenaient une part de 37,74 % en 2025 et devraient progresser à un CAGR de 4,84 % à mesure que les acheteurs recherchent une couverture de garantie résiduelle avec moins de risques d'obsolescence des unités de contrôle électronique. Le programme Certified Rebuild de Caterpillar et le programme Certified Used Equipment de Volvo soutiennent la demande en prolongeant les garanties et en ajoutant des abonnements d'analyse prédictive.
Les retours de crédit-bail et les sorties de flottes de location envoient fréquemment des unités plus récentes, représentant une part significative du volume, vers les blocs d'enchères. En Europe du Sud et de l'Est, les acheteurs sensibles aux prix montrent une préférence pour les machines plus anciennes, mais celles-ci font face à une dépréciation accélérée si les réglementations sur les émissions se durcissent. Si les unités beaucoup plus anciennes finissent généralement dans des canaux de récupération de pièces ou de ferraille, quelques modèles diesel atteignent encore des prix premium en Afrique du Nord.
Par canal de vente : les réseaux de concessionnaires se maintiennent, les plateformes en ligne progressent fortement
Les réseaux de concessionnaires et de courtiers ont conservé une part de 45,79 % en 2025 en regroupant des services de financement, de garantie et de télématique. Les places de marché en ligne représentaient une part significative des transactions de 2025 et croîtront à 6,23 % par an à mesure que les acheteurs du Moyen-Orient et d'Afrique profitent de la faiblesse de l'euro.
Des plateformes comme Mascus et MachineryZone attirent un nombre significatif de visiteurs mensuels, et les services d'inspection à distance de SGS réduisent davantage les barrières géographiques en fournissant des analyses vidéo, photogrammétriques et d'échantillons d'huile qui satisfont la diligence raisonnable des acheteurs.
Analyse géographique
L'Allemagne a maintenu une part de 25,54 % en 2025, soutenue par le site de Meppen de Ritchie Bros. qui a mis aux enchères plusieurs unités, tandis que des réseaux de concessionnaires comme Zeppelin et Kiesel ont fourni des remises à neuf certifiées. La proximité avec la Pologne et l'Autriche permet une logistique transfrontalière rapide ; notamment, une part significative des unités vendues sur le marché intérieur sont réexportées dans un court délai.
Le Royaume-Uni, bénéficiant d'un fort renouvellement de flotte de location par Sunbelt et Speedy, représentait une part notable du marché, les machines compactes à faible kilométrage se déplaçant principalement vers l'Irlande et la Scandinavie. Pendant ce temps, la France, l'Italie et l'Espagne représentaient une part significative des transactions. L'Espagne affichera le CAGR le plus rapide de 4,91 %, portée par la liaison ferroviaire à grande vitesse Madrid-Estrémadure et les expansions portuaires à Barcelone et Valence, qui stimulent la demande de tombereaux articulés et de chargeuses sur pneus.
Les secteurs forestier et minier de la Suède stimulent la demande de tombereaux articulés à six roues conçus pour fonctionner dans des conditions de grand froid. Le programme de relance de la Pologne accélère l'acquisition de machines Stage IV d'occasion provenant des flottes allemandes. Pendant ce temps, les Pays-Bas et la Belgique se sont établis comme des plateformes de réexportation, Rotterdam gérant un volume significatif de machines d'occasion, marquant une augmentation notable d'une année sur l'autre.
Paysage concurrentiel
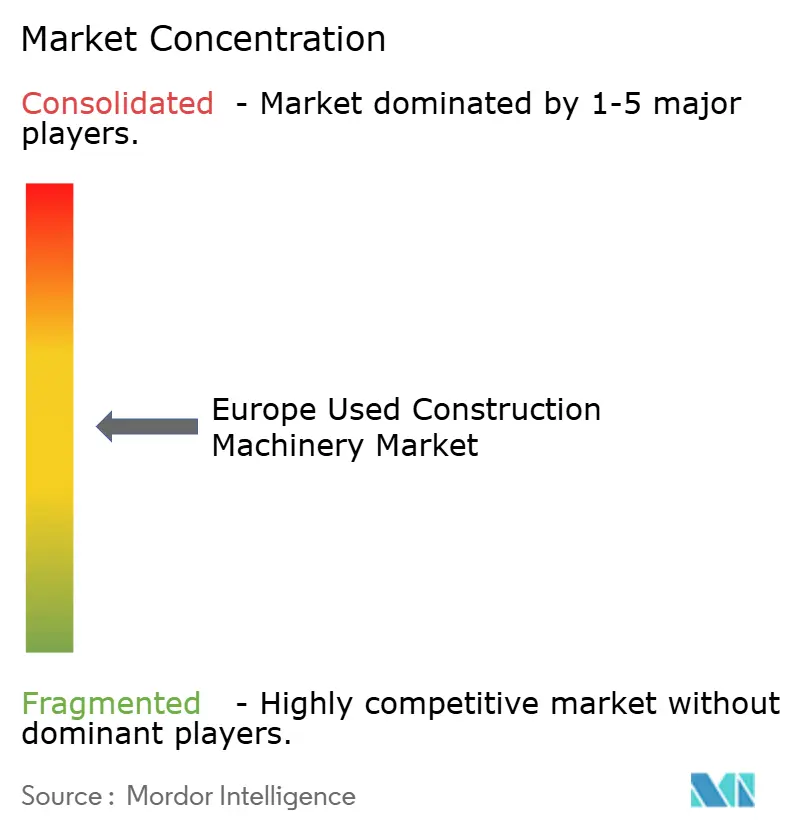
Les principaux concessionnaires liés aux OEM et les maisons de vente aux enchères ont capturé une part estimée de la valeur des transactions, mettant en évidence une fragmentation modérée du marché. Caterpillar, qui traite les unités Certified Rebuild européennes, a non seulement prolongé les garanties des groupes motopropulseurs, mais a également commandé une prime par rapport à ses homologues non certifiés. Pendant ce temps, le programme Certified Used de Volvo CE a connu une croissance robuste, renforcée par le regroupement des abonnements télématiques CareTrack, assurant un flux régulier de redevances de données récurrentes.
Liebherr a inauguré une installation de remise à neuf spécialisée à Kirchdorf an der Iller, affichant une capacité annuelle pour les unités. Cette installation, ciblant les excavatrices et les grues, offre une garantie et intègre la télémétrie LiDAT. JCB, avec son moteur à combustion à hydrogène lancé commercialement, se positionne stratégiquement dans des niches zéro carbone, notamment là où le poids des batteries pourrait compromettre la charge utile.
Les plateformes en ligne amplifient la transparence des prix sur le marché. L'acquisition des actifs numériques d'Euro Auctions par Ritchie Bros. a considérablement augmenté sa capacité d'adjudication en ligne européenne. Les annonces sur Mascus ont augmenté, avec des modèles de tarification algorithmique guidant les vendeurs vers des prix demandés optimaux. De plus, les inspections à distance par des tiers de SGS et Bureau Veritas renforcent la confiance, permettant aux petits concessionnaires de se connecter avec des acheteurs transfrontaliers même sans présence physique sur site.
Leaders du secteur européen des engins de construction d'occasion
-
Deere & Company
-
Kobelco Construction Machinery
-
Komatsu Ltd.
-
Volvo Construction Equipment
-
Caterpillar Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : L'UE a alloué 134,9 millions EUR (141,65 millions USD) de financement à 15 projets d'infrastructure européens dans le cadre de la Facilité de prêt au secteur public, stimulant l'adoption des engins de construction d'occasion dans les États membres. Cette initiative de financement soutient l'intégration des équipements d'occasion dans les développements d'infrastructure à grande échelle, réduisant les dépenses d'investissement tout en maintenant l'efficacité opérationnelle.
- Mars 2025 : En 2025, la Commission a introduit 47 projets stratégiques pour renforcer les capacités domestiques en matières premières stratégiques, consolider la chaîne de valeur européenne et diversifier les sources d'approvisionnement — éléments clés pour le marché des engins de construction d'occasion. Ces projets marquent des progrès vers les objectifs de la loi sur les matières premières critiques (CRMA). D'ici 2030, la CRMA vise à ce que l'Europe extraie, transforme et recycle respectivement 10 %, 40 % et 25 % de la demande de l'UE, assurant un approvisionnement stable pour des secteurs comme celui des engins de construction d'occasion.


Périmètre du rapport sur le marché européen des engins de construction d'occasion
Le rapport sur le marché européen des engins de construction d'occasion est segmenté par type d'équipement (excavatrice, chargeuse, grues mobiles, niveleuses, bouteurs, compacteurs routiers, tombereaux et autres), type de propulsion (combustion interne, hybride/électrique à batterie et pile à combustible à hydrogène), taille d'équipement (lourd, moyen et compact/mini), puissance (jusqu'à 250 CV, 250–500 CV et plus de 500 CV), application (infrastructure, construction résidentielle et commerciale, exploitation minière et carrières, pétrole et gaz/pipelines, industrie et fabrication, et autres), âge de l'équipement (moins de 5 ans, 5-10 ans, 10-15 ans et plus de 15 ans), canal de vente (concessionnaire/courtier, enchères et plateformes en ligne) et pays (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Excavatrice |
| Chargeuse |
| Grues mobiles |
| Niveleuses |
| Bouteurs |
| Compacteurs routiers |
| Tombereaux |
| Autres |
| Combustion interne |
| Hybride / Électrique à batterie |
| Pile à combustible à hydrogène |
| Lourd (plus de 11 t) |
| Moyen (6-11 t) |
| Compact / Mini (moins de 6 t) |
| Jusqu'à 250 CV |
| 250 - 500 CV |
| Plus de 500 CV |
| Infrastructure |
| Construction résidentielle et commerciale |
| Exploitation minière et carrières |
| Pétrole et gaz / Pipelines |
| Industrie et fabrication |
| Autres |
| Moins de 5 ans |
| 5 - 10 ans |
| 10 - 15 ans |
| Plus de 15 ans |
| Concessionnaire / Courtier |
| Enchères |
| Plateformes en ligne |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Suède |
| Reste de l'Europe |
| Par type d'équipement | Excavatrice |
| Chargeuse | |
| Grues mobiles | |
| Niveleuses | |
| Bouteurs | |
| Compacteurs routiers | |
| Tombereaux | |
| Autres | |
| Par type de propulsion | Combustion interne |
| Hybride / Électrique à batterie | |
| Pile à combustible à hydrogène | |
| Par taille d'équipement | Lourd (plus de 11 t) |
| Moyen (6-11 t) | |
| Compact / Mini (moins de 6 t) | |
| Par puissance | Jusqu'à 250 CV |
| 250 - 500 CV | |
| Plus de 500 CV | |
| Par application | Infrastructure |
| Construction résidentielle et commerciale | |
| Exploitation minière et carrières | |
| Pétrole et gaz / Pipelines | |
| Industrie et fabrication | |
| Autres | |
| Par âge de l'équipement | Moins de 5 ans |
| 5 - 10 ans | |
| 10 - 15 ans | |
| Plus de 15 ans | |
| Par canal de vente | Concessionnaire / Courtier |
| Enchères | |
| Plateformes en ligne | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Reste de l'Europe |


Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen des engins de construction d'occasion en 2026 ?
Le secteur est évalué à 42,26 milliards USD en 2026 et devrait atteindre 51,59 milliards USD d'ici 2031.
Quelle catégorie d'équipement contribue le plus aux ventes ?
Les excavatrices restent la plus grande catégorie, représentant 35,92 % des transactions de 2025 dans la région.
Quel type de propulsion connaît la croissance la plus rapide dans les ventes d'équipements secondaires ?
Les machines hybrides et électriques à batterie se développent à un CAGR de 6,78 %, gagnant des parts principalement dans les classes compactes.
Quel pays présente le plus fort potentiel de croissance jusqu'en 2031 ?
L'Espagne devrait afficher un CAGR de 4,91 %, soutenu par les modernisations ferroviaires et portuaires financées dans le cadre de son Plan de reprise, de transformation et de résilience.
Comment les plateformes d'enchères en ligne influencent-elles les prix ?
Les enchères numériques élargissent la base d'enchérisseurs, compriment les écarts acheteur-vendeur et réduisent le temps nécessaire à la liquidation des actifs, encourageant un renouvellement plus fréquent des flottes.
Dernière mise à jour de la page le:



