
Taille et part du marché européen des intérieurs de cabine d'avions commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
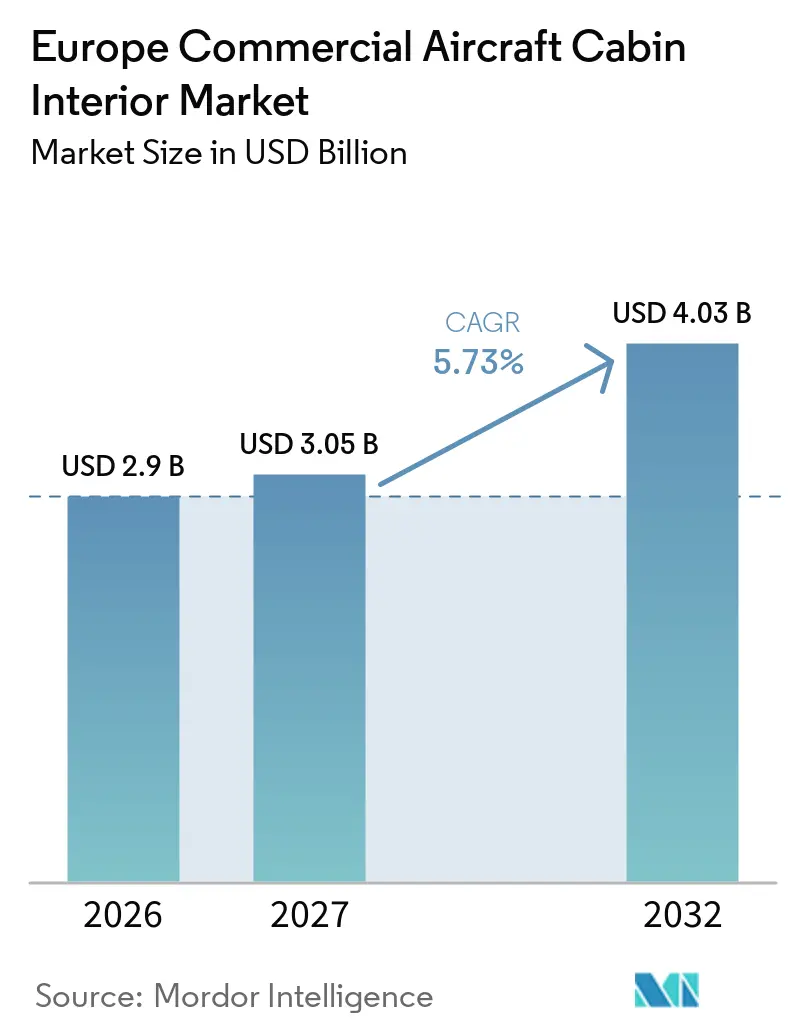
| Taille du marché de l'année de base (2026) | 2.9 Milliards de dollars |
| Taille du Marché (2027) | 3.05 Milliards de dollars |
| Taille du Marché (2032) | 4.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des intérieurs de cabine d'avions commerciaux par Mordor Intelligence
La taille du marché européen des intérieurs de cabine d'avions commerciaux était évaluée à 2,90 milliards USD en 2026 et devrait croître de 3,05 milliards USD en 2027 à 4,03 milliards USD d'ici 2032, enregistrant un CAGR de 5,73 % entre 2027 et 2032. Les travaux de rénovation, de remise en état et de maintenance soutiennent la demande, les compagnies aériennes renouvelant leurs cabines et réceptionnant des appareils Airbus. La cabine est de plus en plus liée au rendement passager, notamment lorsque les compagnies aériennes ajoutent des sièges premium et améliorent leurs produits long-courriers. L'A321XLR prend en charge des intérieurs sophistiqués et des configurations différenciées sur les routes moyen-courriers à fuselage étroit plus longues. La connectivité, les matériaux plus légers et les exigences de certification influencent la sélection des équipements et le calendrier des programmes. Le marché bénéficie de l'extension de la durée de vie des flottes par les compagnies aériennes grâce aux modernisations de cabine.
Principaux enseignements du rapport
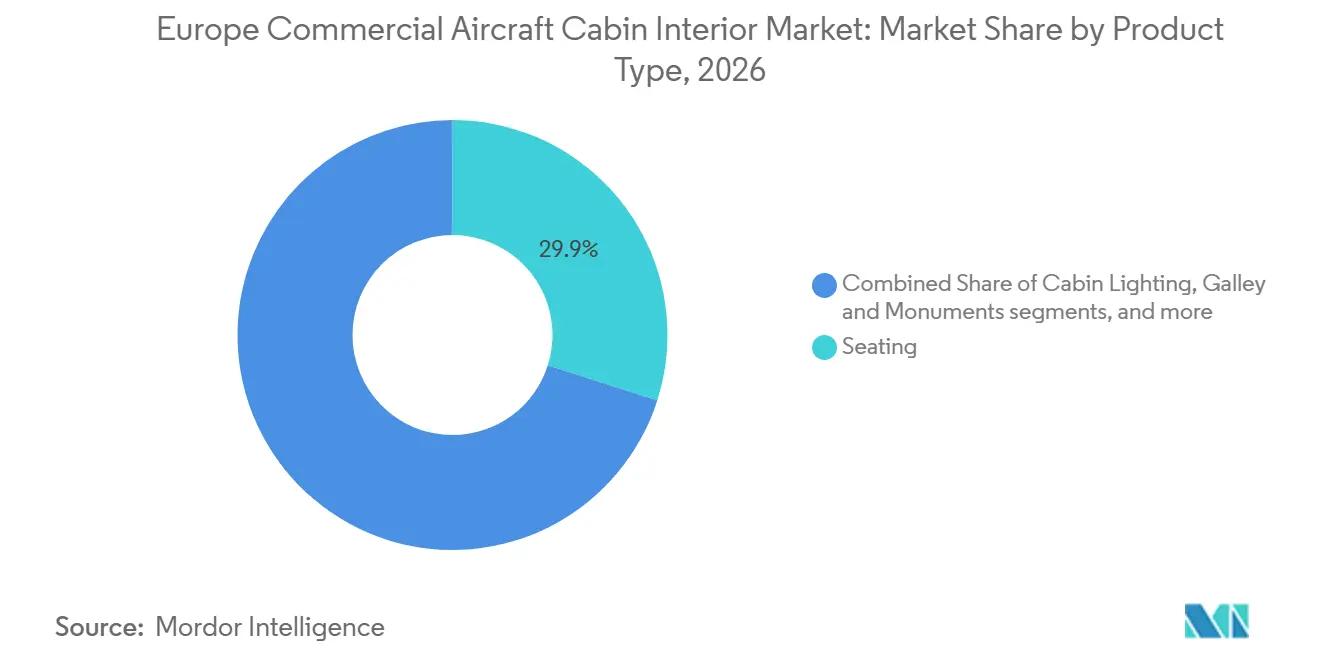
- Par type de produit, les sièges représentaient 29,90 % du chiffre d'affaires en 2026, tandis que l'IFEC devrait croître à un CAGR de 7,55 % jusqu'en 2032.
- Par type d'aéronef, les avions à fuselage étroit représentaient 48,60 % de la taille du marché européen des intérieurs de cabine d'avions commerciaux en 2026, tandis que les avions à fuselage large devraient se développer à un CAGR de 6,66 % jusqu'en 2032.
- Par classe de cabine, la classe économique représentait 66,10 % du chiffre d'affaires en 2026, tandis que la classe économique premium devrait croître à un CAGR de 6,79 % jusqu'en 2032.
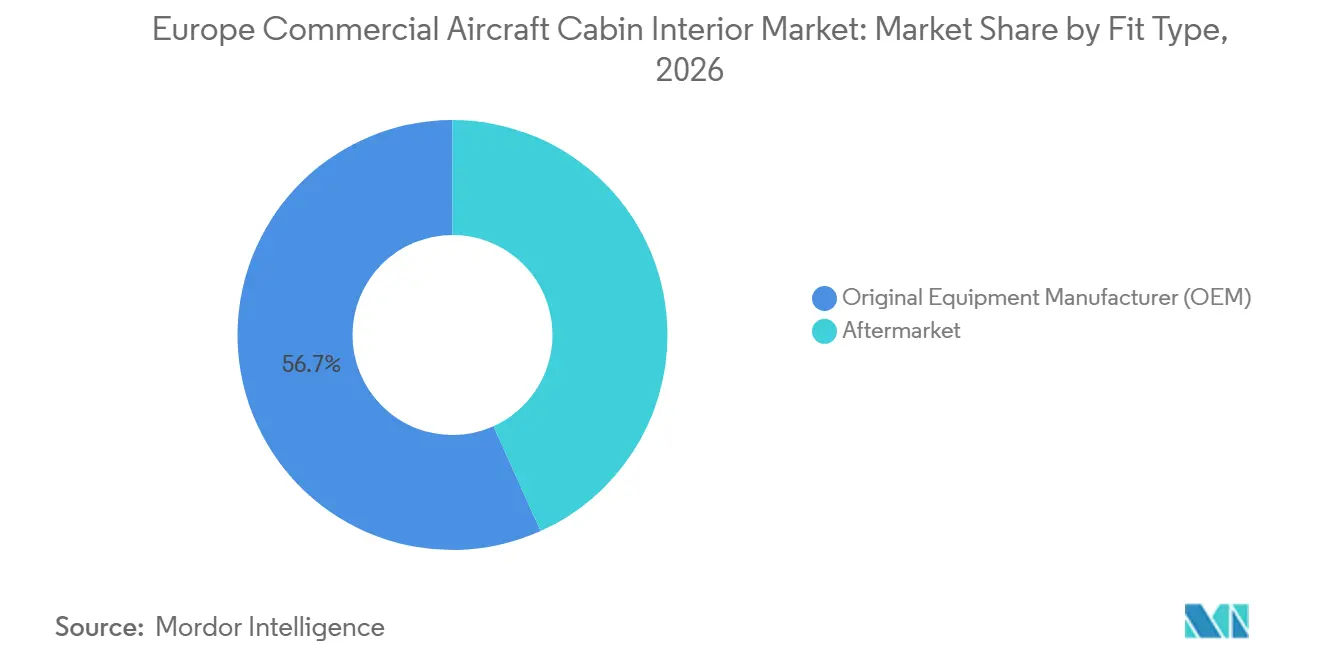
- Par type d'installation, les intérieurs équipementiers d'origine représentaient 56,72 % du chiffre d'affaires en 2026, tandis que les intérieurs du marché secondaire devraient se développer à un CAGR de 6,48 % jusqu'en 2032.
- Par matériau, les composites représentaient 41,50 % du chiffre d'affaires en 2026, tandis que les thermoplastiques avancés devraient croître à un CAGR de 6,85 % jusqu'en 2032.
- Par géographie, le Royaume-Uni représentait 23,81 % du chiffre d'affaires en 2026, tandis que la France devrait se développer à un CAGR de 7,02 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La monétisation des rénovations de cabines premium accélère la croissance | +1.80% | Royaume-Uni, Allemagne, France, Espagne | Court terme (≤ 2 ans) |
| Le renouvellement de la flotte européenne soutient la demande en intérieurs | +1.50% | Paneuropéen, concentré en Europe occidentale | Moyen terme (2-4 ans) |
| Les revenus de la cabine connectée stimulent l'adoption de la connectivité en vol | +1.20% | Royaume-Uni, Allemagne, Scandinavie, reste de l'Europe | Court terme (≤ 2 ans) |
| La pression en faveur de la durabilité accélère l'adoption d'intérieurs allégés | +0.80% | Allemagne, France, Pays-Bas | Moyen terme (2-4 ans) |
| Les exigences d'accessibilité stimulent la demande de reconfiguration de cabine | +0.40% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Les rénovations en milieu de vie des avions à fuselage large élargissent les opportunités de modernisation | +0.60% | Royaume-Uni, Allemagne, France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La monétisation des rénovations de cabines premium accélère la croissance
Les rénovations de cabines premium élargissent les opportunités du marché secondaire pour les fournisseurs européens d'intérieurs d'aéronefs au-delà des livraisons de nouveaux appareils. Lufthansa prévoit de moderniser huit appareils A380, chacun équipé de 68 sièges de classe affaires Thompson Aero avec accès direct à l'allée, connectivité Bluetooth et écrans de divertissement Panasonic de 18 pouces. Le premier appareil modernisé, D-AIMC, est retourné en service en avril 2026, tandis que le reste de la flotte devrait être achevé d'ici mi-2027.[1] British Airways a annoncé un programme majeur de modernisation de la cabine de l'A380 en octobre 2026, comprenant de nouveaux sièges premium et des systèmes de divertissement dans toutes les classes de cabine. Ces investissements soutiendront la demande en sièges d'avion, en systèmes de divertissement en vol (IFE), en modifications de cabine et en services d'installation associés.
Le renouvellement de la flotte européenne soutient la demande en intérieurs
Le renouvellement de la flotte aérienne européenne devrait soutenir la demande de nouvelles installations de cabine et de modernisations intérieures. Le groupe Lufthansa a annoncé 219 commandes fermes d'aéronefs à fin 2025, avec des livraisons prévues entre 2026 et 2032. Ces commandes comprennent des appareils de type A350, B787-9, A220 et de la famille A320, ainsi que d'autres types d'aéronefs passagers et cargo. En juin 2026, easyJet a réceptionné son 100e aéronef de la famille Airbus neo, équipé de la dernière cabine Airbus Airspace.[2] La compagnie prévoit également de rétrofiter 81 appareils A320neo et A321neo existants avec les améliorations de la cabine Airspace. Ces programmes soutiendront directement la demande en sièges, panneaux de cabine, éclairage, équipements d'accessibilité et intégration intérieure au sein des flottes des compagnies aériennes européennes.
Les revenus de la cabine connectée stimulent l'adoption de la connectivité en vol
Les investissements des compagnies aériennes dans la connectivité passagers devraient accroître la demande de modifications d'aéronefs et d'intégration de cabine en Europe. En septembre 2026, SAS a achevé l'installation de Starlink sur l'ensemble de ses 81 appareils Airbus A320neo en six mois. KLM a introduit le Wi-Fi gratuit en vol sur ses services européens en janvier 2026, via un déploiement progressif sur les appareils A321neo, E195-E2 et certains B737-800. Les installations de connectivité créeront une demande d'intégration d'équipements spécifiques aux aéronefs, de modifications électriques et de travaux de certification et d'installation associés. Pour les fournisseurs d'intérieurs de cabine, les opportunités se concentreront sur le matériel de cabine compatible, les activités d'installation et les modifications d'intérieurs plutôt que sur les revenus des services de connectivité.
La pression en faveur de la durabilité accélère l'adoption d'intérieurs allégés
Les fournisseurs européens d'intérieurs de cabine d'aéronefs développent des matériaux légers et recyclables pour soutenir les objectifs de durabilité et d'efficacité opérationnelle des compagnies aériennes. Le composite AeroFLAX de Lufthansa Technik offre des réductions de poids potentielles au niveau des composants allant jusqu'à 20 %, tout en répondant aux exigences d'inflammabilité des cabines d'aéronefs. DIAB a développé un panneau sandwich thermoplastique entièrement recyclable pour les intérieurs de cabine, intégrant des matériaux de production recyclés. Selon le fabricant, son approche de production peut réduire les coûts de fabrication jusqu'à 20 % et le poids des composants jusqu'à 10 %. Ces développements renforcent les opportunités pour les panneaux légers qualifiés, les matériaux renouvelables et les structures de cabine recyclables, notamment à mesure que les constructeurs aéronautiques et les compagnies aériennes accordent la priorité aux performances des matériaux, à la conformité et à la réduction du poids.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les goulets d'étranglement dans l'approvisionnement en sièges et la certification persistent | -0.70% | Paneuropéen, particulièrement en Allemagne, au Royaume-Uni et en France | Court terme (≤ 2 ans) |
| Les contraintes de capacité MRO et de main-d'œuvre s'intensifient | -0.60% | Royaume-Uni, Allemagne, Malte, Irlande | Court terme (≤ 2 ans) |
| L'immobilisation des aéronefs augmente les coûts de modification de cabine | -0.50% | Paneuropéen | Moyen terme (2-4 ans) |
| La complexité de la certification des matériaux retarde l'adoption des intérieurs | -0.40% | Paneuropéen | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les goulets d'étranglement dans l'approvisionnement en sièges et la certification persistent
La complexité de la certification peut ralentir le marché européen des intérieurs de cabine d'avions commerciaux lorsqu'un nouveau siège ou une configuration révisée nécessite une approbation spécifique à l'aéronef. Les orientations de l'EASA en matière de reconfiguration de cabine indiquent que les modifications de cabine doivent être évaluées au regard des exigences CS-25 et documentées dans le cadre du processus de conception approuvé.[3] Les programmes de sièges premium combinent des mécanismes sur mesure, de l'électronique, des monuments et un pas de siège particulier. Chaque combinaison peut nécessiter des travaux d'ingénierie supplémentaires avant l'installation. Il en résulte un délai plus long entre la spécification de la compagnie aérienne et la mise en service commercial. Les compagnies aériennes peuvent avoir besoin de coordonner les organisations de conception, de production et de maintenance. Cela protège la sécurité, mais limite la rapidité avec laquelle les transporteurs peuvent introduire de nouveaux produits de cabine.
Les contraintes de capacité MRO et de main-d'œuvre s'intensifient
La capacité de maintenance limitée et les ressources d'installation spécialisées réduisent la flexibilité de planification des programmes de rénovation de cabine en Europe. Airbus identifie la disponibilité des créneaux MRO comme un facteur clé pour les modernisations de cabine de l'A350, les compagnies aériennes cherchant généralement à aligner les installations sur les activités de maintenance programmées afin de minimiser les perturbations opérationnelles. En juillet 2026, Ryanair a annoncé un projet d'expansion de 50 millions EUR (56,96 millions USD) de son centre de maintenance de Shannon, comprenant quatre baies de hangar supplémentaires et un programme de formation en ingénierie. Ces investissements soulignent l'importance des infrastructures de maintenance et du personnel qualifié. La concurrence pour les créneaux de maintenance disponibles, combinée aux exigences d'immobilisation des aéronefs, peut retarder les programmes de modification de cabine et augmenter les coûts d'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sièges ancrent le chiffre d'affaires tandis que l'IFEC mène la croissanceLes sièges devraient représenter 29,90 % du chiffre d'affaires du marché européen des intérieurs de cabine d'avions commerciaux en 2026. La demande est soutenue par les mises à niveau des cabines premium, le remplacement des sièges en classe économique et les nouvelles livraisons d'appareils. En avril 2026, Collins Aerospace a annoncé trois compagnies aériennes internationales comme clients de lancement pour son siège de cabine principale Helix, couvrant environ 200 appareils A320 et B737. Lufthansa a également modernisé 38 appareils A320 avec des sièges Geven, des compartiments à bagages supérieurs plus grands et des ports de charge USB dans le cadre d'un programme de rénovation lancé en 2025. Ces développements témoignent d'un investissement continu dans le confort des sièges, l'efficacité pondérale et la modernisation des cabines, tant dans les programmes OEM que dans les programmes de rechange.
L'IFEC devrait enregistrer la croissance la plus rapide parmi les segments de produits, avec un CAGR de 7,55 % jusqu'en 2032, soutenu par les investissements des compagnies aériennes dans la connectivité passagers et les mises à niveau des systèmes de divertissement. En septembre 2026, SAS a achevé l'installation de Starlink sur l'ensemble de sa flotte de 81 appareils A320neo, illustrant l'ampleur de l'intégration de la connectivité dans les opérations des compagnies aériennes européennes. Les installations IFEC peuvent générer une demande pour les équipements embarqués, l'intégration électrique, la modification de cabine et les travaux de certification. La modernisation des cabines premium soutient également la demande d'écrans passagers et de systèmes de divertissement améliorés. Toutefois, l'opportunité de chiffre d'affaires pour les fournisseurs d'intérieurs de cabine se concentre sur les équipements éligibles et les activités d'installation, plutôt que sur les services d'abonnement à la connectivité en cours.

Par type d'aéronef :
les fuselages étroits constituent l'épine dorsale, les rénovations de fuselages larges gagnent en importance stratégiqueLes aéronefs à fuselage étroit devraient représenter 48,60 % des revenus du marché européen des aménagements intérieurs de cabine d'aéronefs commerciaux en 2026, reflétant leur déploiement massif au sein des réseaux de lignes court et moyen-courriers. En juin 2026, easyJet a réceptionné son 100e aéronef de la famille A320neo, doté des améliorations de cabine Airbus Airspace, qui équiperont également les futures livraisons sur plateforme neo. La compagnie a par ailleurs annoncé son intention de rétrofiter 81 aéronefs A320neo et A321neo existants avec les améliorations Airspace. De son côté, Lufthansa procédera à la modernisation de 38 aéronefs A320 avec de nouveaux sièges, des équipements de recharge et des compartiments à bagages de plus grande capacité. Ces programmes soutiennent la demande en sièges, éclairages, mobiliers de cabine et intégration d'intérieurs pour les aéronefs à fuselage étroit, tant dans le cadre des nouvelles livraisons que des activités de rénovation.
Les aéronefs à fuselage large devraient enregistrer la croissance la plus rapide parmi les types d'aéronefs, avec un CAGR de 6,66 % jusqu'en 2032, portés par la modernisation des flottes long-courriers et la mise à niveau des cabines premium. Le programme de rénovation de l'A380 de Lufthansa porte sur huit aéronefs, chacun devant recevoir 68 nouveaux sièges en classe affaires, avec un achèvement de la flotte prévu pour mi-2027. British Airways a également annoncé en octobre 2026 un programme complet de modernisation de l'A380, couvrant les cabines First, Club World, World Traveler Plus et World Traveler. Les mises à niveau des aéronefs à fuselage large impliquent généralement des travaux étendus portant sur les sièges, les monuments, les systèmes de divertissement et les travaux d'intégration associés. Ces programmes de rénovation à grande échelle soutiennent les opportunités de marché secondaire pour les fabricants d'équipements de cabine, les spécialistes en ingénierie et les prestataires de modifications agréés.
Par classe de cabine :
le volume de la classe économique est dominant, la classe économique premium remodèle l'architecture des revenus des compagnies aériennesLa classe économique devrait représenter 66,10 % du chiffre d'affaires du marché européen des intérieurs de cabine d'avions commerciaux en 2026. La demande est soutenue par les volumes élevés de sièges, le renouvellement des flottes de monocouloirs et la modernisation périodique des intérieurs. LOT Polish Airlines a sélectionné des appareils Airbus A220 pour des livraisons débutant en 2027, avec des spécifications de cabine incluant des sièges de 18 pouces de large, une charge USB-C et un rangement en soute amélioré. Par ailleurs, le programme de modernisation des A320 de Lufthansa comprend de nouveaux sièges en classe économique et des équipements de charge pour les passagers. Les investissements des compagnies aériennes dans la densité de cabine, le poids des sièges, la durabilité et le confort des passagers soutiennent une demande continue pour les équipements d'intérieur de classe économique au sein des flottes européennes.
La classe économique premium devrait enregistrer la croissance la plus rapide parmi les classes de cabine, avec un CAGR de 6,79 % jusqu'en 2032, soutenue par les investissements des compagnies aériennes dans des aménagements différenciés pour les passagers long-courriers. Airbus identifie l'installation et l'expansion de la classe économique premium comme des moteurs importants de la modernisation de la cabine de l'A350, à mesure que les compagnies aériennes introduisent cette classe ou augmentent sa part dans les configurations existantes. Finnair a achevé une importante mise à niveau de la cabine de ses A330 et A350 en 2024, introduisant la classe économique premium aux côtés d'une classe affaires repensée et d'intérieurs économiques rafraîchis. Les installations de classe économique premium peuvent nécessiter de nouvelles configurations de sièges, des cloisons de cabine, des interfaces électriques et des modifications du service aux passagers. Ces projets soutiennent la demande d'équipements de cabine à plus haute valeur ajoutée et de services de rénovation intégrés.
Par type d'installation :
les livraisons équipementiers d'origine définissent le volume, le marché secondaire commande la margeLes intérieurs montés en usine (OEM) devraient représenter 56,72 % du chiffre d'affaires du marché des intérieurs de cabine d'aéronefs commerciaux en Europe en 2026, soutenus par la production d'aéronefs et le renouvellement des flottes des compagnies aériennes. Le groupe Lufthansa a annoncé 219 commandes fermes d'aéronefs à fin 2025, dont sept appareils cargo B777-8F, avec des livraisons prévues entre 2026 et 2032. Le pipeline d'aéronefs passagers soutient la demande future en sièges, offices, lavabos, éclairage et autres équipements de cabine. En avril 2026, Safran Cabin a conclu un accord pour fournir des offices et des espaces de rangement personnalisés pour les dix appareils A330neo de flyadeal, avec une production réalisée dans son usine de Rokycany, en République tchèque. De telles commandes illustrent les opportunités offertes aux fabricants européens d'équipements de cabine au service des programmes mondiaux de livraison d'aéronefs.
Les intérieurs de rechange (aftermarket) devraient enregistrer la croissance la plus rapide parmi les types de montage, avec un CAGR de 6,48 % jusqu'en 2032, soutenus par les investissements des compagnies aériennes dans les cabines de leurs appareils existants. Les programmes de rénovation des A380 et A320 de Lufthansa témoignent de la demande en sièges premium, rangements en soute et améliorations des services aux passagers au-delà des nouvelles livraisons d'aéronefs. Airbus identifie également des opportunités croissantes de rétrofit sur l'A350, à mesure que les appareils en service approchent des jalons typiques de rénovation de cabine. Les programmes aftermarket vont du remplacement de composants aux reconfiguration complètes de cabine, nécessitant ingénierie, certification et coordination de l'installation. Ces activités soutiennent une demande récurrente pour les fournisseurs d'équipements et les prestataires de modification, bien que la planification des projets reste tributaire de la disponibilité des composants et des capacités de maintenance.
Par matériau :
les composites sont en tête, les thermoplastiques avancés mènent le prochain cycle de spécificationLes composites devraient représenter 41,50 % du chiffre d'affaires des matériaux dans le marché européen des intérieurs de cabine d'avions commerciaux en 2026. Leurs caractéristiques de résistance par rapport au poids soutiennent des applications telles que les panneaux de cabine, les parois latérales, les plafonds, les compartiments à bagages supérieurs et les structures de lavabos. Le composite AeroFLAX de Lufthansa Technik illustre l'innovation continue en matière de matériaux, offrant des réductions de poids potentielles au niveau des composants allant jusqu'à 20 %, tout en répondant aux exigences applicables en matière d'inflammabilité des cabines. DIAB fournit également des matériaux à âme en mousse structurelle pour les intérieurs d'avions, soutenant la construction de panneaux sandwich légers. La demande de composites est soutenue par les objectifs de réduction du poids des aéronefs, les exigences de durabilité des matériaux et la qualification continue de composants de cabine durables.
Les thermoplastiques avancés devraient enregistrer la croissance la plus rapide parmi les segments de matériaux, avec un CAGR de 6,85 % jusqu'en 2032, soutenus par la demande de matériaux recyclables et une fabrication de composants de cabine plus efficace. DIAB a développé un panneau sandwich thermoplastique entièrement recyclable spécifiquement pour les intérieurs de cabine d'avions. Selon le fabricant, son approche de fabrication offre des économies potentielles sur les coûts de production allant jusqu'à 20 % et des réductions de poids des composants allant jusqu'à 10 %. La solution combine des peaux thermoplastiques avec une âme en mousse structurelle et intègre des matériaux de production recyclés. Ces développements créent des opportunités pour des panneaux de cabine légers et des structures intérieures, bien que l'adoption commerciale reste tributaire de la qualification des matériaux, de la capacité de production à grande échelle et des exigences des compagnies aériennes et des constructeurs d'aéronefs.
Analyse géographique
Marché britannique des intérieurs de cabines d'avions commerciaux
Le Royaume-Uni devrait représenter 23,81 % du chiffre d'affaires du marché européen des intérieurs de cabines d'avions commerciaux en 2026. British Airways a annoncé un programme complet de modernisation de la cabine de l'A380 en octobre 2026, comprenant 106 Club Suites sur le pont supérieur et des améliorations dans toutes les classes de cabine. Le pays abrite également des fabricants de sièges d'avion établis, notamment Thompson Aero Seating, Acro Aircraft Seating et Mirus Aircraft Seating. Ces entreprises soutiennent les programmes de cabine OEM et de rechange grâce à des activités de développement, de fabrication et d'ingénierie de sièges. Les investissements de British Airways dans les cabines premium et la base de fournisseurs spécialisés du pays présentent des opportunités identifiables dans le secteur européen des intérieurs d'avions.
Marché français des intérieurs de cabines d'avions commerciaux
La France devrait enregistrer la croissance géographique la plus rapide, avec un CAGR de 7,02 % jusqu'en 2032, soutenue par la modernisation des flottes aériennes et les activités de fabrication d'équipements de cabine. Safran maintient une présence majeure dans les sièges d'avion et les équipements de cabine, approvisionnant les compagnies aériennes passagers et les constructeurs d'avions à l'échelle internationale. En avril 2026, Safran Cabin a conclu un accord pour fournir des galleys et des espaces de rangement personnalisés pour les 10 appareils A330neo de flyadeal, démontrant les opportunités à l'exportation pour ses opérations de fabrication européennes. Les activités continues de renouvellement de flotte et de modernisation des cabines d'Air France contribuent également à la demande de nouveaux sièges, systèmes de divertissement et équipements intérieurs. Ensemble, les investissements des compagnies aériennes et les capacités de fabrication soutiennent la position de la France au sein de la chaîne d'approvisionnement européenne des intérieurs de cabine.
Marchés européens au sens large
L'Allemagne, l'Espagne, l'Italie et le reste de l'Europe contribuent par le renouvellement des flottes aériennes, la fabrication de cabines et les programmes de rénovation. Les activités de rénovation de l'A380 et de l'A320 de Lufthansa soutiennent la demande en Allemagne, tandis que Diehl Aviation maintient une présence substantielle dans les systèmes de cabines d'avion. Le Plan de vol 2030 d'Iberia comprend l'expansion de la flotte long-courrier et le renouvellement des appareils monocouloir, créant des opportunités pour les sièges et les améliorations intérieures en Espagne. L'Italie contribue par l'intermédiaire de fabricants de sièges d'avion, notamment Geven et Aviointeriors. Ailleurs en Europe, SAS a achevé les installations Starlink sur 81 appareils A320neo en septembre 2026, tandis que KLM introduit progressivement le Wi-Fi gratuit sur l'ensemble de ses opérations européennes. Ces activités témoignent d'investissements dans différents modèles économiques de compagnies aériennes et catégories d'appareils.
Paysage concurrentiel
Segment Classe Économique et Économique Premium sur le marché européen des intérieurs de cabine d'avions commerciaux
Le marché des intérieurs de cabine d'aéronefs commerciaux en Europe comprend des fournisseurs de rang 1 établis et des fabricants spécialisés en concurrence sur des catégories distinctes d'équipements de cabine. Safran et Collins Aerospace proposent des portefeuilles larges couvrant les sièges, les offices, les lavabos, l'éclairage et les solutions de cabine intégrées. Diehl Aviation se spécialise dans l'éclairage de cabine, les systèmes de gestion de cabine et l'intégration intérieure, tandis que Panasonic Avionics et Thales sont en concurrence sur le segment des équipements IFE et de connectivité. FACC fournit des structures de cabine légères et des composants intérieurs en matériaux composites. Les principaux fournisseurs de sièges comprennent RECARO, Geven, Thompson Aero Seating, Acro Aircraft Seating, Mirus Aircraft Seating, ZIM Aircraft Seating, Expliseat et Aviointeriors. La compétitivité des fournisseurs dépend des capacités de certification aéronef, du poids des produits, de la capacité de production, de la fiabilité des livraisons et de l'aptitude à répondre aux exigences spécifiques des compagnies aériennes en matière de cabine.
Les développements stratégiques récents reflètent des investissements continus dans de nouveaux programmes de sièges, des équipements de cabine personnalisés et des capacités de production. En avril 2026, Collins Aerospace a obtenu trois compagnies aériennes internationales comme clients de lancement pour son siège de cabine principale Helix, couvrant environ 200 appareils A320 et B737, avec des premières livraisons de jeux de sièges ciblées pour fin 2027. Au cours du même mois, Safran Cabin a signé un accord pour fournir des offices et des solutions de rangement personnalisés pour les dix appareils A330neo de flyadeal, avec une production prévue dans son usine de Rokycany en République tchèque. Les programmes de rénovation des compagnies aériennes européennes, notamment les modernisations prévues des A380 et A320 de Lufthansa, soutiennent également la demande en sièges spécialisés, systèmes de cabine et fournisseurs de modification. Ces développements soulignent une concurrence fondée sur l'innovation produit, la préparation industrielle et les capacités d'exécution des programmes.
La concurrence sur le marché aftermarket s'étend au-delà des fabricants d'équipements aux prestataires MRO agréés et aux spécialistes de la modification de cabine. Lufthansa Technik, Air France Industries, KLM Engineering & Maintenance, SR Technics et Sabena Technics participent aux activités de maintenance et de modification d'aéronefs, bien que leurs capacités de modification de cabine varient. En mars 2026, Lufthansa Technik Malta a achevé sa première modification de cabine sur B787, comprenant une reconfiguration des sièges et des améliorations des monuments de cabine. En mai 2026, Lufthansa Technik a également obtenu de l'EASA le privilège STC Certain pour qualifier les modifications de cabine sur A320ceo, renforçant ainsi sa capacité à gérer des modifications récurrentes dans un périmètre approuvé. Les approbations d'ingénierie, la capacité d'installation et la planification de la maintenance influencent la concurrence pour les programmes de rénovation complexes. Les fournisseurs qui combinent une expertise en intégration de cabine avec des capacités de modification qualifiées sont bien positionnés pour répondre aux exigences de rétrofit de plus en plus complexes des compagnies aériennes.
Leaders du secteur des intérieurs de cabine d'avions commerciaux en Europe
-
Collins Aerospace
-
Diehl Aerospace GmbH
-
FACC AG
-
Recaro Group
-
Safran
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des intérieurs de cabines d'avions commerciaux Entreprises couvertes dans ce rapport
- Safran SA
- Collins Aerospace (RTX Corporation)
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- Diehl Stiftung & Co. KG
- Panasonic Holdings Corporation
- Thales Group
- FACC AG
- Lufthansa Technik AG
- STELIA Aerospace
- JAMCO Corporation
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- Expliseat S.A.S.
- Acro Aircraft Seating Ltd.
- Geven S.p.A.
- ZIM Aircraft Seating GmbH
- Mirus Aircraft Seating Ltd.
- Aviointeriors S.p.A.
- Air France Industries KLM Engineering and Maintenance
- SR Technics Switzerland Ltd.
- Sabena technics S.A.S.
- Turkish Airlines Technic A.Ş.
Développements industriels récents dans Marché européen des intérieurs de cabines d'avions commerciaux
- Juillet 2023 : Jamco Corporation a annoncé que, dans le cadre d'une collaboration avec KLM Royal Dutch Airlines (KLM), ses sièges de classe premium Venture reverse herringbone ont été installés dans la World Business Class (WBC) de la flotte B777 de KLM.
- Juin 2023 : United sera la première compagnie aérienne américaine à proposer le système Astrova de Panasonic, offrant aux clients des fonctionnalités exclusives telles que des écrans OLED 4K, un son haute fidélité et un éclairage LED programmable, à partir de 2025.
- Juin 2023 : Air New Zealand a dévoilé ses tout nouveaux intérieurs de cabine présentant ses derniers sièges Business Premier, conçus et fabriqués avec Safran Seats. Co-créé avec Safran Seats, le siège est spécifiquement conçu pour les aéronefs 787 en maximisant l'espace disponible pour ce type d'aéronef.
Périmètre du rapport sur le marché européen des intérieurs de cabine d'avions commerciaux
Un intérieur de cabine d'avion commercial comprend tous les éléments structurels, fonctionnels et décoratifs à l'intérieur du compartiment passagers et de la coque sous pression. Ces systèmes sont conçus pour garantir la sécurité des passagers, le confort ergonomique, la fonctionnalité de l'équipage et la différenciation de la marque de la compagnie aérienne.
Le marché européen des intérieurs de cabine d'avions commerciaux est segmenté par type de produit, type d'aéronef, classe de cabine, type d'installation, matériau et géographie. Par type de produit, le marché est segmenté en sièges, éclairage de cabine, divertissement et connectivité en vol (IFEC), offices et monuments, systèmes de lavabos, hublots et pare-brise de cabine, compartiments à bagages en soute, panneaux intérieurs et planchers, et autres. Par type d'aéronef, le marché est segmenté en avions à fuselage étroit, avions à fuselage large, jets régionaux et avions turbopropulseurs. Par classe de cabine, le marché est segmenté en première classe et classe affaires, classe économique premium et classe économique. Par type d'installation, le marché est segmenté en équipementier d'origine (OEM) et marché secondaire. Par matériau, le marché est segmenté en composites, alliages d'aluminium, acier et autres alliages, et thermoplastiques avancés. Le rapport couvre également les tailles de marché et les prévisions pour le marché européen des intérieurs de cabine d'avions commerciaux dans six pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Éclairages de cabine |
| Hublots de cabine |
| Système de divertissement en vol |
| Sièges passagers |
| Autres types de produits |
| Monocouloir |
| Bicouloir |
| Classe Affaires et Première Classe |
| Classe Économique et Économique Premium |
| France |
| Allemagne |
| Espagne |
| Turquie |
| Royaume-Uni |
| Reste de l'Europe |
| Type de produit | Éclairages de cabine |
| Hublots de cabine | |
| Système de divertissement en vol | |
| Sièges passagers | |
| Autres types de produits | |
| Type d'aéronef | Monocouloir |
| Bicouloir | |
| Classe de cabine | Classe Affaires et Première Classe |
| Classe Économique et Économique Premium | |
| Pays | France |
| Allemagne | |
| Espagne | |
| Turquie | |
| Royaume-Uni | |
| Reste de l'Europe |
Définition du marché
- Type de produit - Les produits d'intérieurs de cabine d'avions commerciaux tels que les sièges passagers, l'éclairage de cabine, le système de divertissement en vol, les hublots de cabine, les toilettes, les offices et les compartiments à bagages ont été inclus dans le type de produit dans cette étude.
- Type d'aéronef - Tous les aéronefs de passagers tels que les monocouloirs et les bicouloirs, qui sont à allée unique et à double allée, sont inclus dans cette étude.
- Classe de cabine - La classe affaires et première classe, la classe économique et économique premium sont des classes de voyage aérien proposées par les compagnies aériennes qui offrent divers services aux passagers.
| Mot-clé | Définition |
|---|---|
| Produit intérieur brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de tous les biens et services finaux produits au cours d'une période spécifique par les pays. |
| Fabricant d'équipement d'origine (OEM) | Un fabricant d'équipement d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui vend ensuite l'article fini aux utilisateurs. |
| Haute plage dynamique (HDR) | La plage dynamique décrit le rapport entre les parties les plus lumineuses et les plus sombres d'une image. La HDR est utilisée pour capturer une plage dynamique plus grande que la SDR. |
| Administration fédérale de l'aviation (FAA) | La division du Département des transports est chargée de l'aviation. Elle gère le contrôle du trafic aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| Agence européenne de la sécurité aérienne (EASA) | L'Agence européenne de la sécurité aérienne est une agence de l'Union européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Écran 4K | La résolution 4K désigne une résolution d'affichage horizontale d'environ 4 000 pixels. |
| Diode électroluminescente organique (OLED) | Il s'agit de la diode électroluminescente (LED) dans laquelle la couche électroluminescente émissive est un film de composé organique qui émet de la lumière en réponse à un courant électrique. |
| Temps moyen entre pannes (MTBF) | Le temps moyen entre pannes est le temps écoulé prévu entre les pannes inhérentes d'un système mécanique ou électronique, lors d'un fonctionnement normal du système. |
| Compagnie aérienne à bas coûts (LCC) | Il s'agit d'une compagnie aérienne exploitée avec un accent particulier sur la minimisation des coûts d'exploitation et sans certains des services et équipements traditionnels inclus dans le tarif. |
| Hublots à obscurcissement électronique (EDW) | Il s'agit d'un type de hublot qui bloque jusqu'à 99,96% de toute la lumière visible et offre une opacité totale, intégré dans la cassette de hublot du panneau latéral. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




