
Taille et part du marché des systèmes informatiques embarqués
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 124.01 Milliards de dollars |
| Taille du Marché (2031) | 187.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
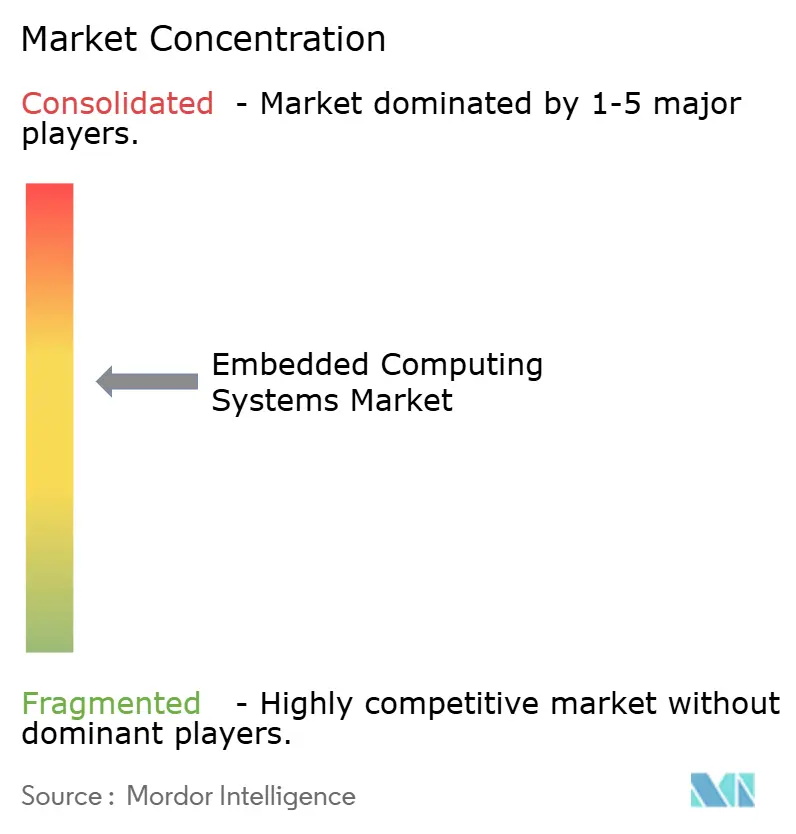
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes informatiques embarqués par Mordor Intelligence
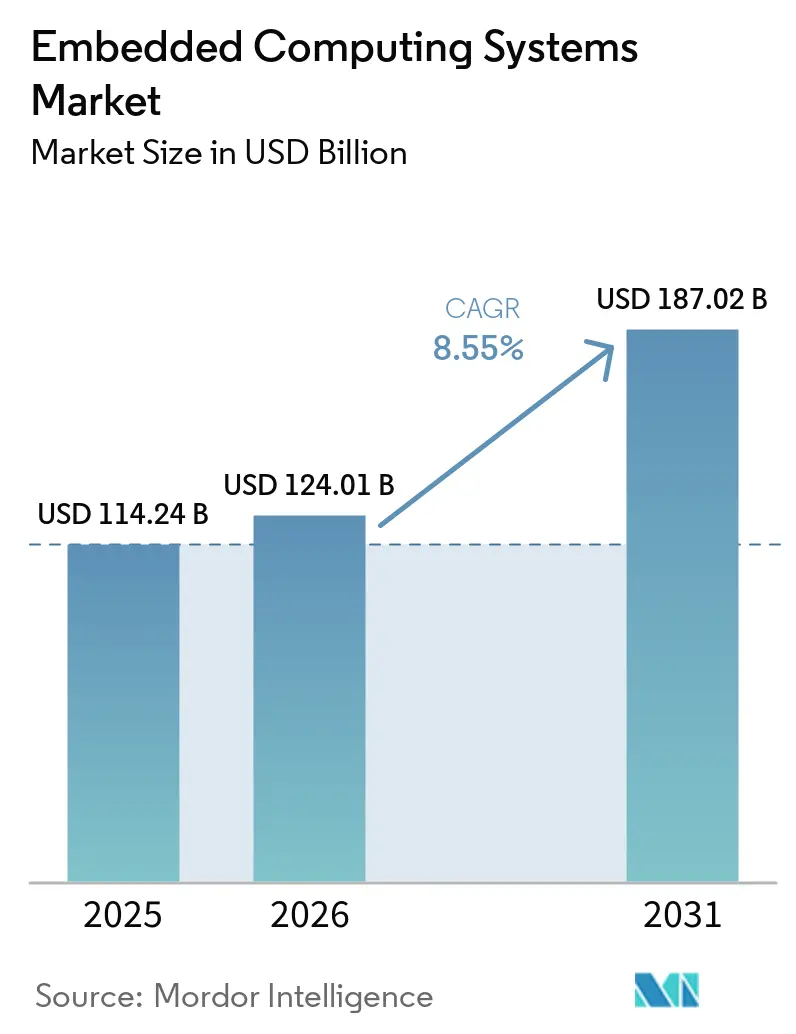
La taille du marché des systèmes informatiques embarqués devrait passer de 114,24 milliards USD en 2025 à 124,01 milliards USD en 2026 et devrait atteindre 187,02 milliards USD d'ici 2031 à un TCAC de 8,55 % sur la période 2026-2031. La migration rapide des processeurs à usage général vers les SoC spécifiques aux applications, la convergence accrue de la détection, du traitement et de l'actionnement, ainsi que la nécessité de boucles de décision déterministes sous-tendent cette trajectoire de croissance. L'automatisation industrielle reste le plus grand centre de demande, mais la valeur incrémentale la plus élevée provient de l'inférence d'IA en périphérie de réseau qui élimine la latence des allers-retours vers le cloud. Le matériel génère encore la majeure partie des ventes, mais la valeur se déplace vers les couches logicielles - systèmes d'exploitation en temps réel, intergiciels, environnements d'exécution de conteneurs - qui monétisent les parcs d'appareils longtemps après le déploiement initial. Sur le plan régional, le centre de gravité continue de se déplacer vers la région Asie-Pacifique, où la Chine et l'Inde utilisent des instruments politiques pour localiser la production de systèmes de contrôle et attirer des investisseurs multinationaux en électronique. La concurrence architecturale s'intensifie ; bien qu'ARM ait détenu la majorité des expéditions en 2024, RISC-V se développe comme une alternative sans redevance que les grands acheteurs du secteur automobile et du cloud privilégient pour l'accélération spécifique aux domaines.
Principaux enseignements du rapport
- Par utilisateur final, l'automatisation industrielle a dominé avec une part de revenus de 36,05 % en 2025 ; les déploiements d'IA en périphérie de réseau dans les usines progressent à un TCAC de 11,02 % jusqu'en 2031.
- Par composant, le logiciel devrait se développer à un TCAC de 10,05 % jusqu'en 2031, dépassant la base matérielle de 73,62 % en 2025.
- Par architecture, RISC-V est le jeu d'instructions à la croissance la plus rapide avec un TCAC de 10,73 %, même si ARM a conservé 50,25 % de la part de marché des systèmes informatiques embarqués en 2025.
- Par facteur de forme, les modules système sur puce élargiront leur contribution, croissant à un TCAC de 10,08 % jusqu'en 2031, tandis que les ordinateurs monocarte représentaient 34,16 % de la taille du marché des systèmes informatiques embarqués en 2025.
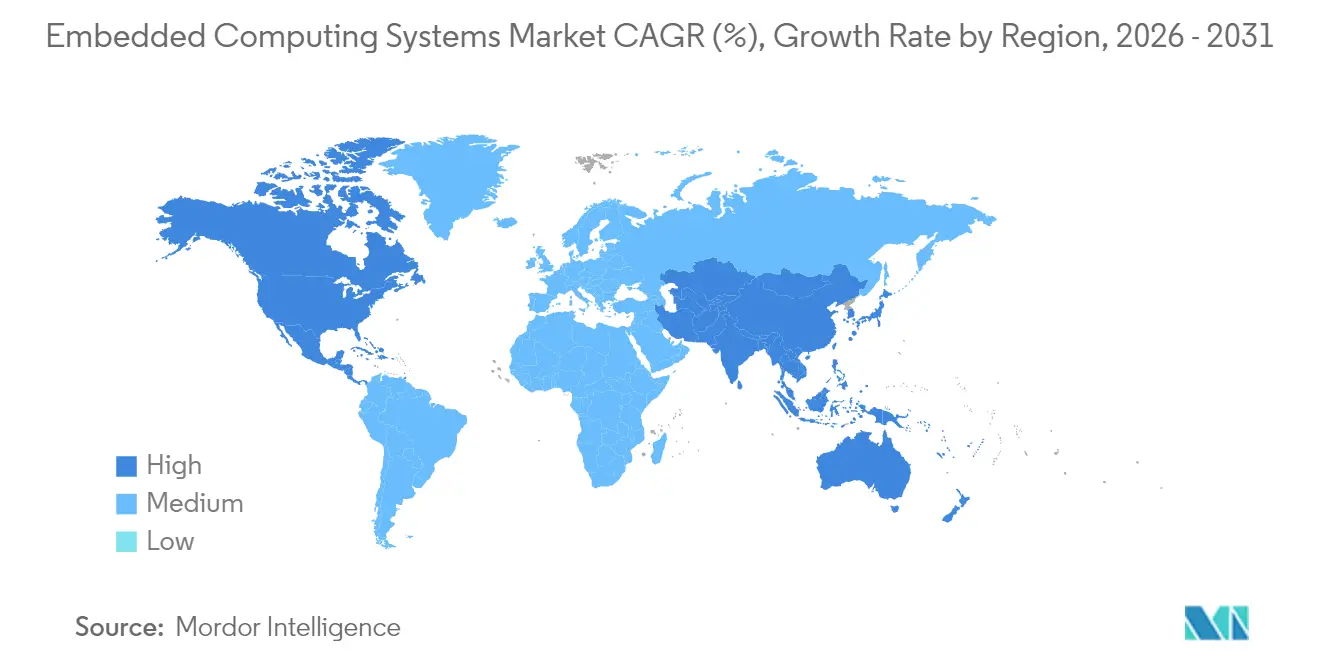
- Par géographie, l'Asie-Pacifique a généré 45,96 % des ventes de 2025 et devrait progresser à un TCAC de 12,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements croissants dans l'automatisation industrielle | +1.8% | Mondial avec déversement de l'APAC vers l'Europe | Moyen terme (2 à 4 ans) |
| Demande croissante dans l'électronique grand public en raison des contraintes de taille et d'alimentation | +1.5% | Mondial, porté par l'Amérique du Nord et l'APAC | Court terme (≤ 2 ans) |
| Prolifération des appareils de l'Internet des objets | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Adoption croissante des véhicules électriques nécessitant des contrôleurs embarqués | +1.0% | Amérique du Nord, Europe, Chine | Long terme (≥ 4 ans) |
| Co-conception d'IA en périphérie de réseau réduisant les coûts de latence dans la fabrication intelligente | +1.3% | APAC en tête, Amérique du Nord, déversement vers l'Europe | Moyen terme (2 à 4 ans) |
| Mandats gouvernementaux de certification de sécurité favorisant les architectures d'exécution de confiance | +1.1% | Amérique du Nord, Europe, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements croissants dans l'automatisation industrielle
Les propriétaires d'usines abandonnent la logique à relais et installent des contrôleurs programmables acceptant les mises à jour du micrologiciel par voie hertzienne, l'analyse de maintenance prédictive et des boucles de sécurité à moins de 100 millisecondes. Les commandes d'appareils périphériques Siemens SIMATIC ont augmenté de 22 % en glissement annuel en 2024, les acheteurs citant les économies de bande passante réalisées grâce à l'inférence locale de séries temporelles.[1]Siemens AG, "Présentation des résultats du T4 2024," siemens.com La mise à jour Modicon de Schneider Electric de juin 2024 intègre des cœurs ARM Cortex-A53 capables d'exécuter du code IEC 61131-3 conteneurisé aux côtés de Python, fusionnant les tâches OT et IT sur une seule carte.[2]Schneider Electric, "Expansion EcoStruxure 2024," se.com La baisse des prix des PC industriels permet aux constructeurs de machines de réorienter les budgets vers l'informatique et les abonnements logiciels. Atteindre les objectifs de sécurité IEC 61508 augmente l'effort de validation initial, mais fidélise les utilisateurs dans des contrats de service pluriannuels, renforçant les avantages concurrentiels des fournisseurs.
Co-conception d'IA en périphérie de réseau réduisant les coûts de latence dans la fabrication intelligente
Les fabricants intègrent désormais des accélérateurs tensoriels dans les automates programmables pour classer les défauts ou ajuster les trajectoires d'outils à la volée. Le Jetson Orin NX de NVIDIA délivre 100 TOPS INT8 dans une enveloppe de 10 W, permettant des lignes d'assemblage de vision à 200 pièces par minute. La participation majoritaire d'Intel en 2024 dans l'unité automobile de SiFive souligne un pivot vers des cœurs sans redevance optimisés pour les calculs matriciels, remplaçant les DSP traditionnels dans les passerelles. La co-conception matériel-modèle augmente le débit par watt de trois à cinq fois par rapport aux implémentations ARM génériques, prolongeant l'autonomie des batteries et réduisant le coût total de possession.
Adoption croissante des véhicules électriques nécessitant des contrôleurs embarqués
Les véhicules électriques à batterie nécessitent un calcul distribué pour la gestion des packs de batteries, les onduleurs de traction et les systèmes ADAS. Les revenus des MCU automobiles d'Infineon ont augmenté de 18 % en glissement annuel en 2024, les plateformes de véhicules électriques consommant deux à trois fois plus de silicium que leurs homologues à combustion. Le TMS320F28P55x de Texas Instruments d'août 2024 intègre des ADC 16 bits échantillonnant à 4 MSPS pour maintenir les boucles de couple moteur déterministes à 10 µs. Les architectures zonales réduisent le câblage mais augmentent la densité de calcul par nœud, et les mandats réglementaires de mise à jour par voie hertzienne imposent des chaînes de démarrage sécurisé et des partitions redondantes, augmentant les factures de silicium de 15 % à 20 %.
Mandats gouvernementaux de certification de sécurité favorisant les architectures d'exécution de confiance
Les agences fédérales américaines n'acquièrent désormais que des modules validés FIPS 140-3 dotés de boîtiers inviolables et de cryptographie résistante aux attaques par canal auxiliaire. Le SAM L11 de Microchip a obtenu la certification EAL5+ en juillet 2024, ajoutant la génération matérielle de nombres aléatoires et des coffres-forts de clés sécurisés pour les déploiements de compteurs intelligents. ARM TrustZone cloisonne les environnements sécurisés et non sécurisés ; son adoption par Qualcomm, NXP et Renesas isole le code de sécurité des charges de travail générales. La mise en conformité prolonge les cycles de développement de 12 à 18 mois et favorise les fournisseurs capables de financer des tests de pénétration, ce qui élève les barrières à l'entrée pour les nouveaux venus.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limitations de déploiement dans des environnements difficiles | -0.8% | Pétrole et gaz, mines, mondial | Court terme (≤ 2 ans) |
| Coûts d'intégration initiaux élevés pour les équipements existants | -0.6% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Vulnérabilités de cybersécurité dans les appareils connectés | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Pénurie mondiale de boîtiers avancés pour les SoC embarqués | -1.2% | Mondial, approvisionnement à Taïwan et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités de cybersécurité dans les appareils connectés
Soixante-huit pour cent des contrôleurs industriels interrogés fonctionnent encore avec des systèmes d'exploitation en temps réel non corrigés présentant des failles d'exécution de code à distance, selon un avis de la CISA de mars 2024.[3]CISA, "Avis sur les systèmes de contrôle industriel," cisa.gov Le guide J3061 mis à jour de la SAE encourage les unités de commande électronique des véhicules à intégrer des modules de sécurité matérielle et des systèmes de détection d'intrusion. L'isolation physique des actifs existants reste courante, mais les boîtiers de segmentation ajoutent de la latence et de la complexité. Les chaînes d'approvisionnement multi-niveaux manquent d'un cadre de divulgation unifié, ralentissant le déploiement des correctifs parce que le code source du micrologiciel est réparti entre plusieurs détenteurs de propriété intellectuelle.
Pénurie mondiale de boîtiers avancés pour les SoC embarqués
La capacité de conditionnement au niveau de la tranche en mode « fan-out » est surchargée jusqu'à fin 2025, entraînant des délais de livraison de 40 semaines pour les boîtiers d'une hauteur z inférieure à 10 mm, selon la présentation des résultats de TSMC de janvier 2025. Les concepteurs acceptent soit des empilements plus épais qui violent les enveloppes mécaniques, soit reviennent à des modules multi-puces à connexion par fil qui dégradent l'intégrité du signal en gigahertz. L'usine de conditionnement planifiée par Samsung pour 17 milliards USD n'ouvrira pas avant 2026, laissant un écart de deux ans qui pèse de manière disproportionnée sur les fabricants d'équipements d'origine à faible volume incapables de sécuriser des allocations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
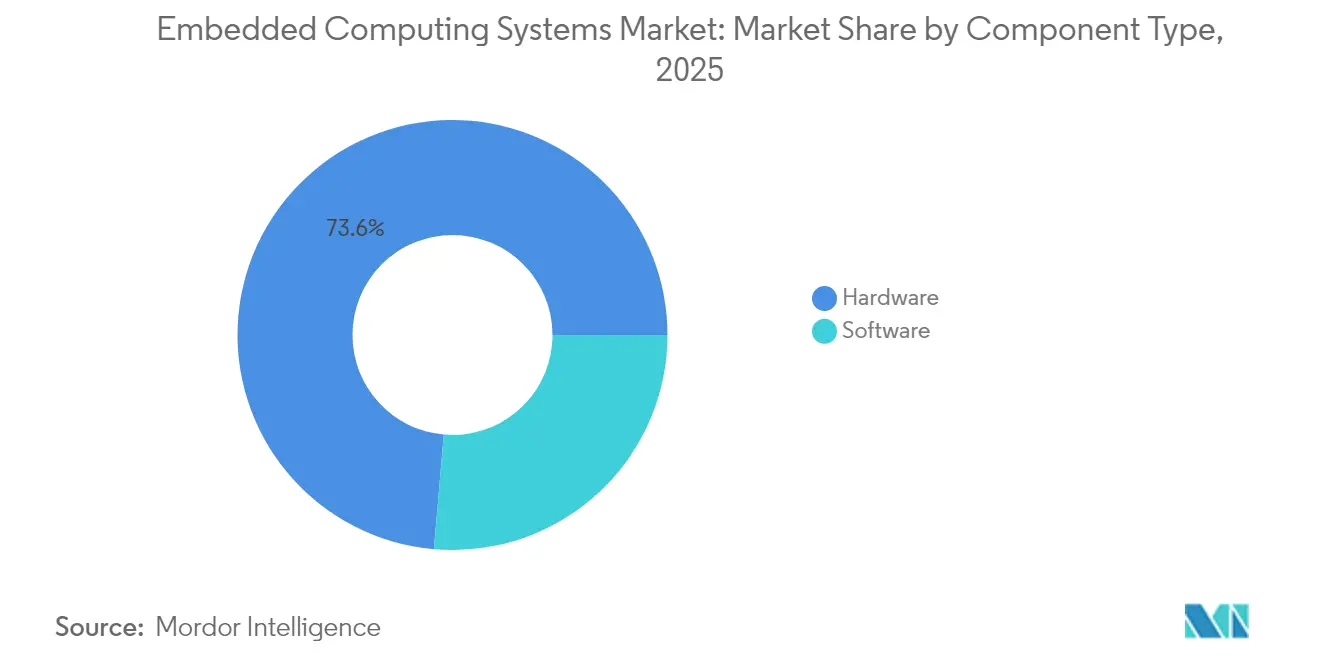
la monétisation des logiciels dépasse le matériel banaliséLe matériel a capturé 73,62 % des ventes de 2025, porté par les PC industriels, les IHM et les passerelles robustes. Pourtant, les revenus des logiciels croîtront de 10,05 % annuellement, dépassant le matériel d'ici 2031 alors que les fabricants d'équipements d'origine découplent la valeur du silicium. VxWorks de Wind River fonctionne désormais sur plus de 2 milliards d'appareils, offrant une conformité POSIX pour la portabilité des applications Linux. Azure Sphere de Microsoft regroupe un Cortex-M4 avec un service de sécurité géré, et sa base installée a augmenté de 35 % en 2024 alors que les fabricants d'appareils adoptaient la correction automatique. Les PC industriels dominent encore les environnements existants en raison des besoins en E/S héritées, mais les serveurs périphériques adaptés à l'inférence, comme la série Dell PowerEdge XR, se multiplient dans les usines qui ne peuvent pas tolérer la latence du cloud. Les modèles d'abonnement logiciel protègent contre l'érosion des prix des produits banalisés qui affecte le matériel, incitant les fournisseurs de silicium à acquérir des fournisseurs de systèmes d'exploitation pour sécuriser des flux de revenus récurrents.
L'essor des logiciels souligne un changement qualitatif dans le marché des systèmes informatiques embarqués. Les fabricants d'équipements d'origine facturent de plus en plus aux clients les environnements d'exécution de conteneurs, l'orchestration des mises à jour et les tableaux de bord de diagnostic. Les frais de licence par appareil se traduisent par une valeur à vie plus élevée que les ventes de cartes ponctuelles, un schéma reproduit dans des marchés adjacents comme la licence d'automates programmables. À mesure que les couches d'abstraction s'épaississent, les développeurs se concentrent sur les pipelines de déploiement de modèles d'apprentissage automatique plutôt que sur la programmation au niveau des registres, permettant à des viviers de talents plus larges de créer des applications. Cette démocratisation accélère la vélocité des fonctionnalités tout en augmentant la complexité de maintenance à long terme, stimulant la demande de distributions Linux sélectionnées et d'hyperviseurs en temps réel.


Par architecture :
l'élan sans redevance de RISC-VARM détenait 50,25 % des expéditions de 2025, témoignage de ses piles de compilateurs matures et de son catalogue de propriété intellectuelle. Néanmoins, les cœurs RISC-V devraient afficher un TCAC de 10,73 % jusqu'en 2031, les constructeurs automobiles et les hyperscalers adoptant des extensions ISA personnalisables. Le Performance P870 de SiFive obtient 15 SPECint2017 par watt, répondant aux exigences des passerelles industrielles haut de gamme. La participation stratégique d'Intel dans SiFive élargit la demande de fonderie pour son nœud 18A, contribuant à ancrer l'ISA ouverte dans les domaines critiques pour la sécurité. x86 conserve une niche dans le secteur des systèmes informatiques embarqués dans les serveurs périphériques en baie où la compatibilité binaire simplifie la migration des charges de travail. Cependant, les enveloppes de puissance dépassant 25 W limitent l'adoption x86 dans les enceintes sans ventilateur courantes sur les murs des usines.
Les processeurs de signal numérique survivent dans des niches audio et RF mais perdent des parts de marché à mesure que les fournisseurs fusionnent les extensions DSP dans les cœurs généraux. Les FPGA restent essentiels dans le prototypage et l'avionique à faible volume, avec l'AMD-Xilinx Zynq UltraScale+ combinant des clusters ARM avec une logique programmable pour l'accélération par convolution. L'économie des ASIC n'est viable que pour des productions de millions d'unités, compte tenu des coûts de masque 7 nm supérieurs à 10 millions USD. La fragmentation des chaînes d'outils se profile à l'horizon alors que chaque fournisseur RISC-V ajoute des jeux d'instructions vectoriels ou de manipulation de bits propriétaires, incitant RISC-V International à prioriser les tests de conformité de base qui préservent la portabilité multiplateforme.
Par facteur de forme :
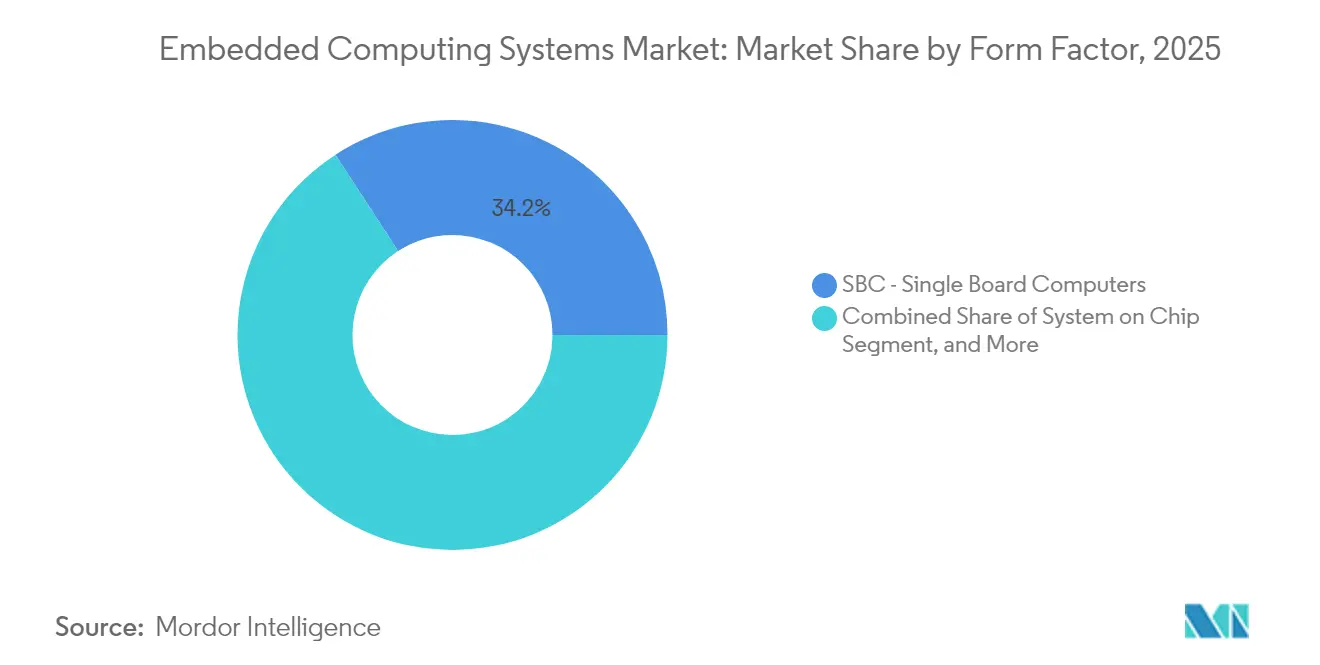
les modules SoC poussent la miniaturisationLes ordinateurs monocarte ont capturé 34,16 % de la valeur de 2025, appréciés pour leur adaptabilité d'E/S plug-and-play. Le Compute Module 4 de Raspberry Pi a été expédié à plus de 3 millions d'unités, répondant aux besoins d'automatisation du bâtiment et d'affichage dans un format de 55 mm × 40 mm. Pourtant, les modules système sur puce croîtront à un TCAC de 10,08 %, consolidant le calcul, la mémoire et la connectivité dans un seul boîtier pour satisfaire les budgets d'alimentation des appareils à batterie. Le i.MX 8M Plus de NXP intègre un Cortex-A53 à quatre cœurs, un NPU de 2,3 TOPS et un Cortex-M7 dans une puce de 14 mm × 14 mm, permettant aux lecteurs de codes-barres portables d'exécuter des modèles de vision sans accélérateurs externes.
Les normes COM Express, SMARC et Qseven aident les distributeurs à gérer les stocks, mais la prolifération des brochages fragmente l'écosystème. Les systèmes en baie conservent leur pertinence dans les télécommunications et les périphéries de centres de données ; le MIC-7700 d'Advantech prend en charge Intel Xeon-D et un double 10-GbE pour la virtualisation des fonctions réseau. Les cartes PC/104 héritées restent ancrées dans les plateformes de défense nécessitant des cycles de vie de 15 ans et des composants durcis aux radiations. L'adoption du montage en surface permet des profils plus minces mais complique la réparation sur le terrain car le remaniement BGA nécessite une inspection aux rayons X, poussant les opérateurs vers une redondance à échange à chaud plutôt qu'une maintenance au niveau de la carte.
Par utilisateur final :
automatisation dominante, santé en hausseL'automatisation industrielle a contribué à hauteur de 36,05 % du chiffre d'affaires 2025, les fabricants discrets ayant intégré des contrôleurs embarqués pour le mouvement, la vision et la surveillance des conditions. Les installations d'IA en périphérie dans ces usines devraient progresser de 11,02 % par an, transférant l'analytique du cloud vers le bord de ligne. L'automobile se classe en deuxième position, portée par les véhicules électriques dont les nœuds de calcul embarqués dépassent 30 par véhicule, selon le rapport annuel 2024 de Tesla. La santé progresse régulièrement, les directives de cybersécurité de la FDA imposant le démarrage sécurisé et la gestion des correctifs pour les pompes à perfusion et les systèmes de diagnostic.
Le commerce de détail déploie des bornes interactives dotées de vision et des robots de rayonnage pour réduire les pertes et raccourcir les files d'attente aux caisses. Les appareils grand public pour la maison connectée exigent une consommation en veille ultra-faible ; le QCS4290 de Qualcomm intègre le Wi-Fi 6E, le Bluetooth 5.2 et un DSP Hexagon dans une enveloppe de 3 W. L'aérospatiale et la défense continuent d'exiger des composants tolérants aux rayonnements et la certification logicielle DO-178C, ce qui restreint le nombre de fournisseurs. Les stations de base de télécommunications s'appuient sur des processeurs embarqués pour le chiffrement en débit de ligne et la gestion de la qualité de service, où l'Intel Atom C3000 reste une référence. L'énergie, le transport et la gestion technique des bâtiments complètent le paysage, liés aux mises à niveau des réseaux intelligents et aux obligations de reporting carbone.
Analyse géographique
Marché des Systèmes Informatiques Embarqués en Asie-Pacifique
L'Asie-Pacifique a généré 45,96 % du chiffre d'affaires du marché des systèmes informatiques embarqués en 2025 et progressera à un TCAC de 12,45 % jusqu'en 2031, soit la croissance la plus rapide de toutes les régions. La politique chinoise des « Nouvelles Forces Productives de Qualité » vise une réduction de 30 % de la dépendance aux automates programmables importés d'ici 2027, en orientant des subventions vers des intégrateurs locaux tels qu'Inovance et Hollysys. Le programme indien d'incitation liée à la production engage 738 milliards INR (8,9 milliards USD) en faveur des lignes électroniques sur six ans, attirant Foxconn et Pegatron dans le Tamil Nadu et le Karnataka. Le Japon pivote des microcontrôleurs grand public vers les microcontrôleurs automobiles ; les expéditions de MCU de Renesas au troisième trimestre 2024 ont progressé de 14 % en glissement annuel. Le leadership de la Corée du Sud dans les fonderies en fait un maillon essentiel de l'approvisionnement en SoC, même si sa base d'automatisation domestique est plus modeste. L'Australie et la Nouvelle-Zélande enregistrent une demande soutenue dans les domaines de l'IoT minier et de l'agritech, où des liaisons satellitaires couvrent les opérations à distance.
Marché des Systèmes Informatiques Embarqués en Amérique du Nord
L'Amérique du Nord a généré environ 27,85 % du chiffre d'affaires 2025. La loi CHIPS and Science Act alloue 52 milliards USD à la capacité nationale de production de semi-conducteurs, rapatriant la production de MCU embarqués pour la défense et les infrastructures critiques. Les équipementiers automobiles de rang 1 et les fabricants d'équipements d'origine télécom du Canada s'appuient sur BlackBerry QNX pour les noyaux de systèmes d'exploitation à sécurité critique. L'essor de la délocalisation de proximité au Mexique dans les secteurs de l'automobile et de l'électronique grand public stimule la demande d'interfaces homme-machine bilingues satisfaisant aux règles de contenu de l'ACEUM.
Marché des Systèmes Informatiques Embarqués en Europe
L'Europe a contribué à hauteur d'environ 21,70 % des ventes 2025. L'Allemagne, la France et l'Italie dominent l'automatisation industrielle et les chaînes d'approvisionnement pour véhicules électriques. Le règlement européen sur les machines, entrant en vigueur en janvier 2027, impose des évaluations des risques de cybersécurité pour chaque nouvelle machine, contraignant les fournisseurs de systèmes embarqués à obtenir le marquage CE. La divergence réglementaire post-Brexit alourdit les coûts de conformité pour les exportateurs. L'Espagne et l'Italie mettent l'accent sur les contrôleurs embarqués pour les énergies renouvelables, tandis qu'Iberdrola et Enel numérisent leurs actifs distribués.
Marché des Systèmes Informatiques Embarqués au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent collectivement moins de 5 % des parts de marché, mais offrent un potentiel de croissance à long terme. Petrobras spécifie des contrôleurs certifiés IECEx Zone 1 pour les équipements sous-marins. L'Autorité des routes et des transports de Dubaï a attribué en 2024 des contrats pour des systèmes de gestion du trafic compatibles V2X sur RTA.AE. L'Afrique du Sud automatise le tri du minerai à l'aide de systèmes de vision robustes, tandis que le Kenya expérimente des capteurs IoT agricoles malgré une couverture cellulaire inégale.

Paysage réglementaire
Les systèmes informatiques embarqués sont de plus en plus façonnés par des régimes horizontaux de cybersécurité et de conformité en matière de sécurité qui s'appliquent aux « produits comportant des éléments numériques » et aux appareils industriels et grand public connectés. Dans l'Union européenne, le Cyber Resilience Act (règlement (UE) 2024/2847) est entré en vigueur en décembre 2024. Il renforce les exigences de sécurité dès la conception, la gestion des vulnérabilités et les obligations documentaires pour les produits embarqués marqués CE, poussant les fournisseurs vers un développement compatible SBOM et des processus de surveillance post-commercialisation. En parallèle, les dispositions de cybersécurité de la directive relative aux équipements radioélectriques, via le règlement (UE) 2022/30, sont devenues applicables le 1er août 2025, relevant le niveau d'exigence pour les plateformes embarquées intégrant des interfaces radio utilisées dans les passerelles IoT, les IHM et les appareils domestiques intelligents.
Les normes et l'infrastructure de conformité évoluent également au cours de 2026, façonnant la manière dont les fournisseurs démontrent la maturité de leurs processus et le contrôle du cycle de vie logiciel. La norme ISO/IEC/IEEE 12207:2026 a été publiée en avril 2026 pour fournir un cadre de processus de cycle de vie logiciel destiné aux logiciels embarqués intégrés dans des systèmes plus vastes, et la Commission européenne a émis la décision d'exécution (UE) 2026/901 pour lister les normes soutenant le règlement général sur la sécurité des produits (UE) 2023/988. Ces mises à jour renforcent les préférences d'achat pour des processus de développement certifiés et des pratiques de mise à jour traçables dans des secteurs déjà ancrés dans des exigences de sécurité fonctionnelle et de sûreté (y compris la validation pilotée par la norme IEC 61508 dans l'automatisation industrielle et les règles d'approvisionnement en modules sécurisés telles que FIPS 140-3 dans les achats fédéraux américains).
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes informatiques embarqués couvre la propriété intellectuelle et les piles logicielles (IP CPU/GPU/accélérateur, RTOS, middleware, chaînes d'outils), la fabrication de semi-conducteurs (conception fabless, fonderies, packaging avancé), et la fabrication de cartes et de modules (SBC, COM, PC industriels, serveurs de périphérie). Elle se poursuit avec l'intégration système dans les équipements des utilisateurs finaux à travers l'automatisation industrielle, l'automobile, la santé, les télécommunications et les appareils grand public. La distribution et les opérations logicielles après-vente, incluant la gestion des appareils, les mises à jour OTA, l'application de correctifs de sécurité et les services de cycle de vie, influencent de plus en plus la rentabilité de long terme, les fournisseurs monétisant la gestion de parc et le maintien de la conformité au-delà de l'expédition initiale du matériel.
Les frictions du côté de l'offre restent concentrées autour de l'allocation en fonderie et de la disponibilité du packaging avancé, ce qui affecte les délais de livraison des SoC compacts et des modules dotés de capacités IA utilisés en périphérie. Le contexte du rapport souligne une capacité de wafer-level fan-out sursouscrite jusqu'à la fin de 2025, allongeant les délais pour les boîtiers à faible hauteur en z, et des commentaires sectoriels plus larges au début de 2026 signalent des contraintes de capacité chez les fonderies leaders et un glissement vers des accords d'approvisionnement à plus long terme pour sécuriser les engagements. En réponse, les fabricants d'équipements d'origine et les fournisseurs de modules sont poussés vers des pratiques de conception adaptées à la chaîne d'approvisionnement, telles que la multi-source, l'élargissement des listes de fournisseurs approuvés, et des facteurs de forme modulaires (COM Express, SMARC, Qseven) permettant une substitution plus rapide des blocs de calcul lorsque certains SoC, mémoires ou options de packaging sont contraints.
Paysage concurrentiel
Les dix premiers fournisseurs ont réalisé environ 55 % des revenus de 2024, rendant le marché des systèmes informatiques embarqués modérément concentré. Intel, NXP, Renesas, NVIDIA et Qualcomm rivalisent sur les performances par watt et les certifications de sécurité fonctionnelle. Les fournisseurs de cartes comme Advantech, Kontron et Axiomtek se différencient par leurs classements de température étendue et leurs garanties de cycle de vie de 10 ans. L'acquisition de Xilinx par AMD en 2022 intègre le calcul adaptatif dans les feuilles de route CPU, tandis que la participation d'Intel dans SiFive sécurise la propriété intellectuelle RISC-V. Des espaces blancs subsistent dans l'IA en périphérie de réseau sous 1 W et les modules de cobots certifiés ISO 13849. Les cartes communautaires de Raspberry Pi et BeagleBoard convertissent l'adoption par les makers en applications industrielles en proposant des versions durcies.
Les dépôts de brevets se concentrent sur le conditionnement de puces hétérogènes et le démarrage sécurisé. NXP a consacré 1,8 milliard USD à la R&D en 2024, en se concentrant sur les modules de sécurité matérielle pour la conformité automobile ISO 21434. L'IEEE et l'IEC harmonisent les protocoles de bus de terrain basés sur Ethernet, réduisant la dépendance aux fournisseurs. Les fabricants de matériel regroupent de plus en plus les licences de systèmes d'exploitation en temps réel ; Qualcomm associe INTEGRITY RTOS à Snapdragon Auto pour garantir une planification ADAS déterministe.
La rivalité entre fournisseurs se concentre également sur la résilience de la chaîne d'approvisionnement. Les entreprises disposant d'allocations garanties de conditionnement avancé acquièrent un pouvoir de fixation des prix en période de pénurie. Les concédants de licences RISC-V plus petits fragmentent l'ISA mais stimulent simultanément l'innovation des outils, au bénéfice des développeurs qui peuvent échanger des cœurs sans réécrire les applications. Dans l'ensemble, le secteur des systèmes informatiques embarqués présente une concurrence saine équilibrée par de hautes barrières à l'entrée dans la certification de sécurité et la maintenance logicielle à longue traîne.
Leaders du secteur des systèmes informatiques embarqués
Arm Ltd.
Axiomtek Co. Ltd.
Congatec AG
Dell Technologies Inc.
Fujitsu Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes informatiques embarqués
- Advanced Micro Devices Inc. (Xilinx)
- Arm Ltd.
- Axiomtek Co. Ltd.
- Congatec AG
- Dell Technologies Inc.
- Fujitsu Ltd.
- Intel Corporation
- Interelectronix Touch Solutions GmbH
- Kontron AG
- Microchip Technology Inc.
- NVIDIA Corporation
- NXP Semiconductors N.V.
- Qualcomm Incorporated
- Renesas Electronics Corporation
- Raspberry Pi Ltd.
- SMART Embedded Computing
- STMicroelectronics N.V.
- Super Micro Computer Inc.
- Texas Instruments Incorporated
- Advantech Co. Ltd.
Lire l’analyse des entreprises de systèmes informatiques embarqués

Opportunités de marché et perspectives d'avenir
La conformité en matière de cybersécurité crée une opportunité de plateforme pour les systèmes informatiques embarqués, particulièrement en Europe où le Cyber Resilience Act est entré en vigueur en décembre 2024 et introduit des obligations de gestion des vulnérabilités et de documentation tout au long du cycle de vie des produits. Les fournisseurs qui industrialisent le développement sécurisé, la génération de SBOM et l'orchestration des mises à jour peuvent transformer le travail de conformité en plateformes embarquées reproductibles et en couches de services pour les programmes d'achat de l'automatisation industrielle, des appareils de santé et des machines connectées qui exigent déjà des pratiques de sécurité et de sûreté auditables.
L'IA en périphérie continue également d'ouvrir des espaces vierges pour des modules et systèmes embarqués à plus forte valeur ajoutée, intégrant une accélération dédiée dans des enveloppes de puissance et thermiques restreintes, notamment pour la vision en usine, la robotique et les points de surveillance ferroviaire ou de transport. Les éléments observés sur le marché en 2026 comprennent de nouveaux processeurs et systèmes de calcul embarqués axés sur l'IA en périphérie lancés par des fournisseurs majeurs, notamment AMD avec l'introduction de son portefeuille Ryzen AI Embedded en janvier 2026 et le début des expéditions de production de la série Ryzen AI Embedded P100 en juillet 2026, ainsi que NVIDIA avec l'introduction des ordinateurs Jetson Thor pour la robotique et le développement d'agents d'IA en périphérie en juillet 2026. Avec des puces dotées de capacités IA, des facteurs de forme de calcul modulaires et des processus de développement sécurisés certifiés, l'opportunité se déplace vers des plateformes embarquées réutilisables déployées sur des parcs d'appareils et maintenues sur des cycles de vie pluriannuels.
Recent Industry Developments in Marché des systèmes informatiques embarqués
- Juin 2026 : Congatec a obtenu la certification IEC 62443-4-1:2018 de TUeV NORD pour ses processus de développement de blocs de construction embarqués. Cette certification formalise les contrôles du cycle de vie de développement sécurisé, aidant les clients OEM à réduire les cycles de qualification des fournisseurs dans l'automatisation industrielle et d'autres segments d'infrastructures critiques où des preuves de processus sont requises pour les achats.
- Mars 2026 : Espressif Systems a dévoilé l'ESP32-S31, un SoC RISC-V double cœur intégrant le Wi-Fi 6, le Bluetooth 5.4 et une sécurité accélérée par matériel. Ce lancement renforce la couche de connectivité multi-protocole à faible consommation pour les points terminaux IoT embarqués, soutenant les déploiements où les fonctionnalités de sécurité embarquées et la connectivité sans fil basée sur des standards sont des critères d'achat.
- Novembre 2024 : NXP a lancé l'i.MX 95, certifié ISO 26262 ASIL-D, doté d'un NPU et d'un cœur temps réel Cortex-M7 visant des boucles de contrôle inférieures à 1 ms. Cet appareil relève le niveau de performance et de sécurité de référence pour les plateformes embarquées automobiles et industrielles en combinant l'accélération IA avec une capacité temps réel déterministe dans une conception orientée sécurité.


Marché des systèmes informatiques embarqués Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché des systèmes informatiques embarqués couvre le matériel informatique dédié et les logiciels associés utilisés à l'intérieur d'équipements pour exécuter des fonctions spécifiques, souvent sous contraintes temps réel ou quasi temps réel, dans les principaux secteurs d'utilisation commerciaux et industriels.
Exclusions du périmètre : nous excluons les PC à usage général, les smartphones grand public et les services d'hébergement cloud autonomes qui ne sont pas commercialisés dans le cadre d'un système informatique embarqué.
Aperçu de la segmentation
- Par type de composant
- Matériel
- PC industriel
- IHM
- Serveurs périphériques
- Autres matériels
- Logiciel
- Matériel
- Par architecture
- RISC
- CISC
- ARM
- DSP
- FPGA
- ASIC
- Par facteur de forme
- COM - Ordinateur sur module
- SBC - Ordinateurs monocarte
- Système sur puce
- Systèmes embarqués en baie
- Autres facteurs de forme
- Par utilisateur final
- Automobile
- Automatisation industrielle
- Santé
- Commerce de détail
- Consommateurs et maison intelligente
- Aérospatiale et défense
- Télécommunications
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la chaîne de valeur et ancrer le modèle sur des signaux traçables tels que les expéditions de puces, la production industrielle et les flux commerciaux en électronique. Des sources publiques ont été examinées, notamment les données commerciales du recensement américain, Eurostat, les publications de la World Semiconductor Trade Statistics, les indicateurs de télécommunications de l'UIT, ainsi que les publications normatives ou réglementaires précisant les exigences applicables aux dispositifs à usage critique pour la sécurité.
Nous avons également analysé les rapports annuels et les présentations aux investisseurs des entreprises afin de comprendre les évolutions du mix produit, les pressions tarifaires et les domaines où les cartes et modules embarqués sont adoptés plus rapidement. Le cas échéant, des abonnements payants à des bases de données financières et de veille concurrentielle, d'actualités et de brevets ont été utilisés pour valider les calendriers et les orientations technologiques. Les sources mentionnées ici sont données à titre illustratif ; de nombreuses autres références publiques et payantes ont également été consultées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur des entretiens et des enquêtes structurées auprès d'acteurs côté offre (produit, ventes et ingénierie) et d'utilisateurs côté demande dans les secteurs de l'automobile, de l'automatisation industrielle, des télécommunications, de l'aérospatiale et de la défense, afin de tester les hypothèses là où les sources documentaires étaient insuffisantes. Ce marché étant mondial, les données ont été vérifiées dans les zones APAC, EMEA et Amériques, et les experts ont été recontactés lorsque les prix, le mix de facteurs de forme ou l'adoption d'architectures semblaient évoluer plus rapidement que prévu.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 16 % | APAC : 42 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 53 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante dans laquelle les données de production et de commerce électronique sont utilisées pour reconstituer le bassin de demande en calcul embarqué adressable, puis filtrées par adoption dans les principaux types d'équipements. Les totaux sont ensuite vérifiés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné par facteur de forme multiplié par les volumes d'expédition estimés, complétées par l'orientation du chiffre d'affaires côté fournisseurs issue des dépôts réglementaires et des entretiens.
Les principaux paramètres du modèle comprennent les tendances d'expédition de l'électronique industrielle et automobile, l'évolution du mix entre les cartes monocartes (SBC), les modules sur ordinateur (COM) et les conceptions sur système sur puce (SoC), le rythme d'adoption des charges de travail d'IA en périphérie, les changements de mix d'architectures (tels que l'adoption des styles ARM et RISC), ainsi que les indicateurs de production manufacturière régionale influençant les cadences de fabrication. Pour les prévisions, une analyse de scénarios a été utilisée afin de refléter différentes trajectoires pour les conditions d'approvisionnement en semi-conducteurs, les cycles de demande en équipements et l'érosion des prix ; la trajectoire finale a été alignée sur le scénario opérationnel que la majorité des experts ont jugé le plus probable. Lorsque la couverture ascendante est incomplète, les lacunes sont comblées par des hypothèses de pénétration par catégorie d'équipements d'utilisation finale, et ces hypothèses sont révisées si les retours d'entretiens font apparaître un écart.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants, tels que l'orientation des expéditions de semi-conducteurs, les tendances des exportations électroniques et les indicateurs de production d'équipements des marchés finaux, puis en examinant les écarts qui ne s'alignent pas. Si une région ou une application présente un saut abrupt, nous revérifions les étapes de conversion, le calendrier des taux de change et le mix supposé de cartes, de modules et de logiciels avant validation.
Un processus de révision analytique en plusieurs étapes est suivi afin que les données d'entrée, les formules et la logique rédactionnelle concordent, et que tout mouvement inhabituel soit expliqué en termes simples. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande ou les prix. Avant la livraison, une vérification finale est réalisée afin que les clients reçoivent la vue actualisée la plus récente disponible à ce moment-là.
Estimation du marché des systèmes informatiques embarqués par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes informatiques embarqués peuvent paraître différentes même lorsque le nom du sujet est similaire, car chaque source trace la frontière autour de ce qui est considéré comme du calcul embarqué et de la manière dont le logiciel est traité. Les différences proviennent également du calendrier de l'année de référence, des choix de conversion de devises et du fait qu'une source adopte une perspective plus conservatrice ou plus agressive.
Sur ce marché, les principaux facteurs de divergence tendent à être la question de savoir si un contenu semi-conducteur plus large est inclus, la manière dont l'accélération de l'IA en périphérie est intégrée dans l'évolution du prix de vente moyen, et si des services adjacents sont regroupés dans le même total. L'année de référence joue également un rôle, car un décalage d'un an peut modifier le chiffre lorsqu'une tension sur l'approvisionnement en semi-conducteurs ou une érosion des prix se produit simultanément.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 114,24 milliards USD (2025) | |
| Éditeur sectoriel A | 119,38 milliards USD (2025) | L'estimation semble utiliser une définition plus large du calcul embarqué susceptible d'intégrer un ensemble de composants plus étendu, et elle applique une fenêtre de prévision plus longue dans laquelle les variations de prix à court terme sont lissées. |
| Portail de recherche B | 130,70 milliards USD (2025) | Le chiffre inclut vraisemblablement un périmètre technologique et de solutions plus large, et peut intégrer des services aux côtés du matériel et des logiciels, ce qui relève le total 2025 par rapport à une frontière produit plus stricte. |
Le tableau présente un écart autour de la même année 2025 ; dans le modèle de Mordor Intelligence, le total est limité au matériel des systèmes informatiques embarqués et aux logiciels embarqués associés, sans comptabiliser un contenu semi-conducteur plus large ni des services packagés dans la même valeur de marché. Ce périmètre étant fixé, le modèle reste plus facile à auditer, car les données d'entrée sont liées à des indicateurs observables de production, de commerce et d'adoption pouvant être revérifiés à chaque cycle d'actualisation.


Questions clés traitées dans le rapport
Quelle est la taille du marché des systèmes informatiques embarqués en 2026 ?
La taille du marché des systèmes informatiques embarqués est de 124,01 milliards USD en 2026.
Quel est le taux de croissance prévu pour les plateformes informatiques embarquées d'ici 2031 ?
Les revenus devraient croître à un TCAC de 8,55 %, pour atteindre 187,02 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide dans les contrôleurs embarqués ?
L'Asie-Pacifique est en tête avec un TCAC de 12,45 % jusqu'en 2031, portée par les incitations politiques en Chine et en Inde.
Pourquoi les revenus des logiciels dépassent-ils ceux du matériel dans les déploiements embarqués ?
Les fabricants d'équipements d'origine monétisent de plus en plus les systèmes d'exploitation en temps réel, les intergiciels et les services de mise à jour, qui se développent mieux que les ventes ponctuelles de cartes.
Comment les véhicules électriques influencent-ils la demande en calcul embarqué ?
Les voitures électriques à batterie intègrent deux à trois fois plus de contrôleurs que les modèles à combustion pour gérer les packs de batteries, les onduleurs et les fonctions ADAS.
Quelle tendance architecturale remet en question la domination d'ARM ?
Les cœurs RISC-V gagnent du terrain grâce à la licence sans redevance et à la flexibilité des extensions personnalisées, croissant à un TCAC de 10,73 %.
Dernière mise à jour de la page le:



