
Taille et part du marché de l'informatique pour l'utilisateur final
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
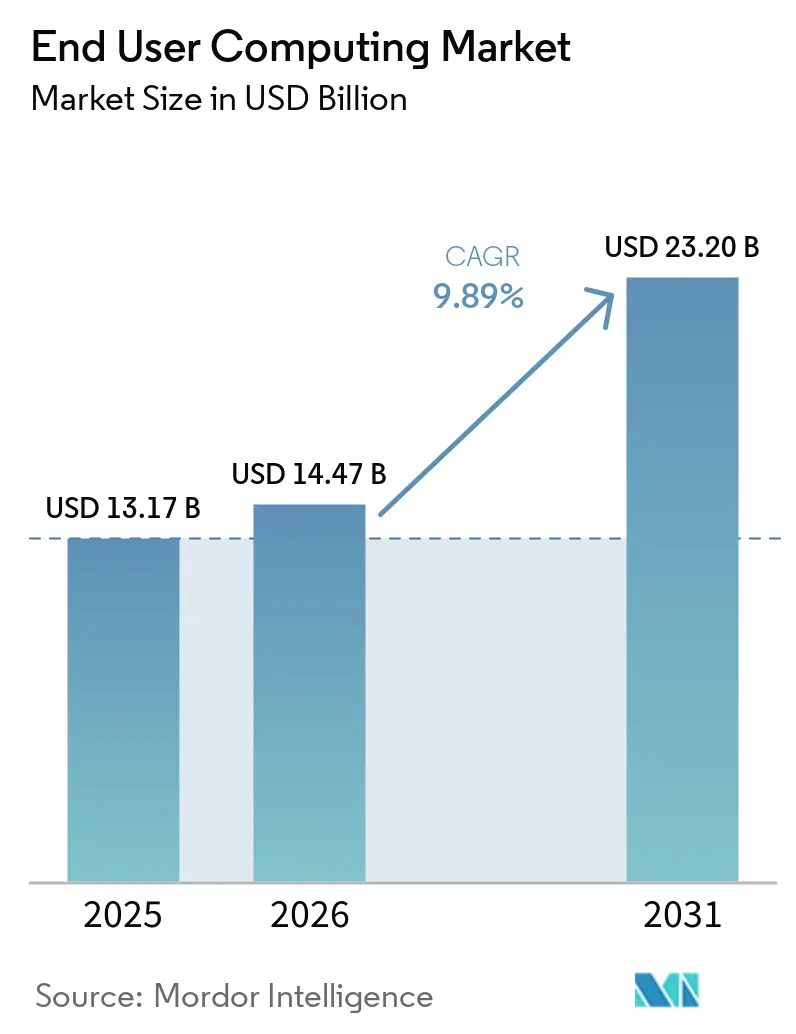
| Taille du Marché (2026) | 14.47 Milliards de dollars |
| Taille du Marché (2031) | 23.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.89 % |
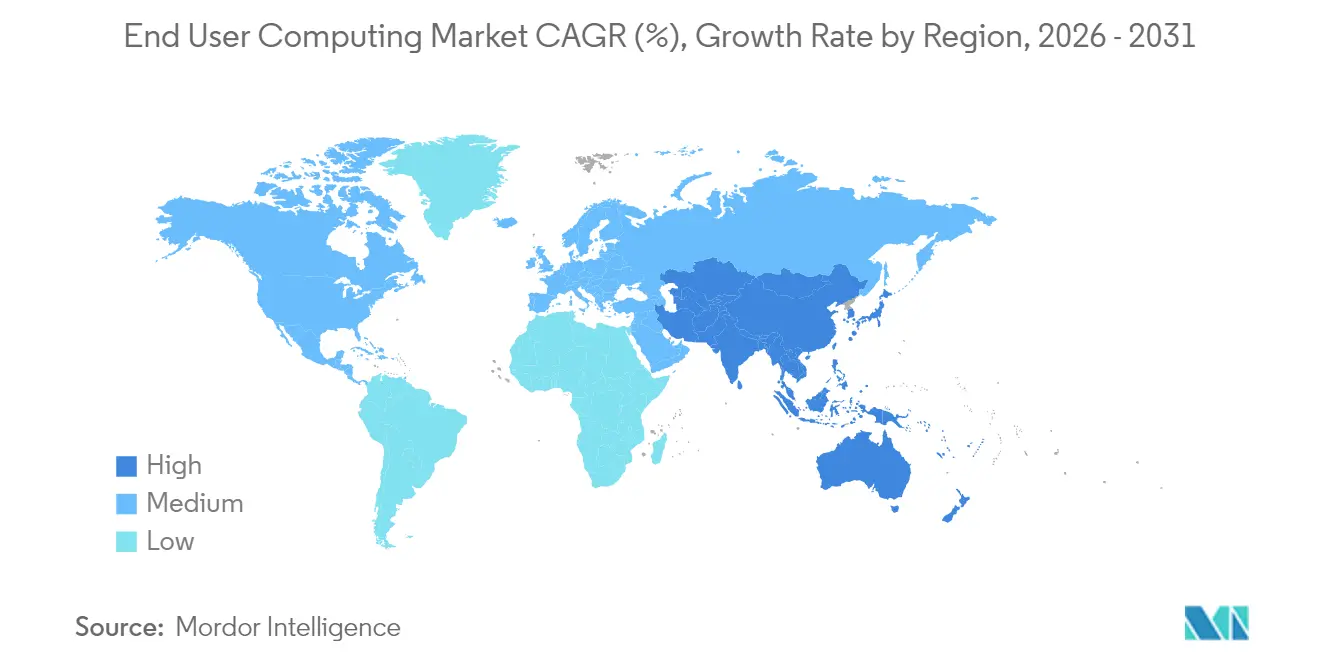
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
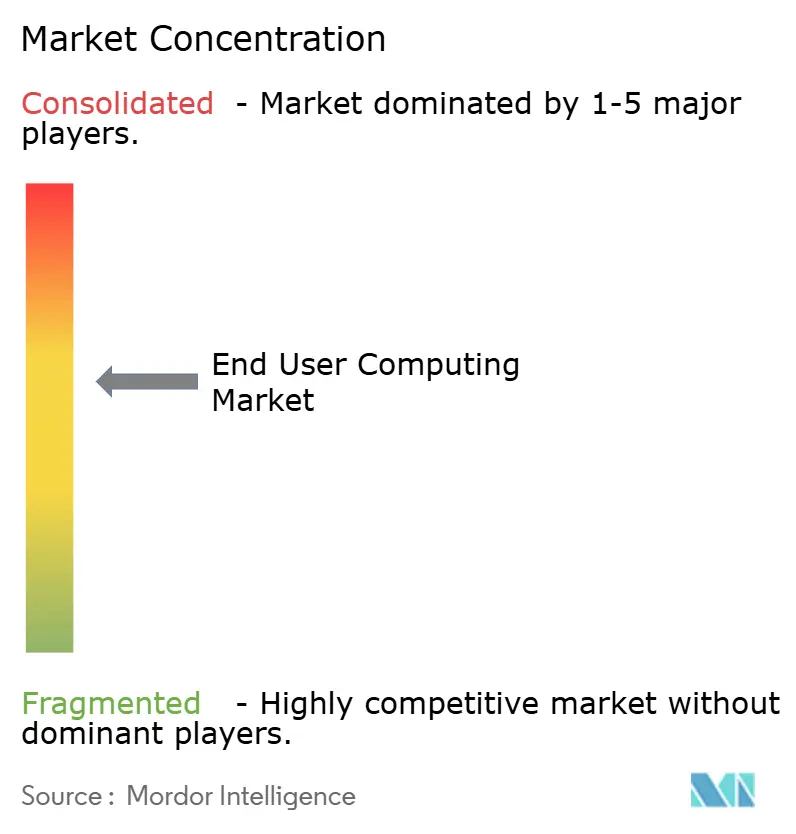
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'informatique pour l'utilisateur final par Mordor Intelligence
La taille du marché de l'informatique pour l'utilisateur final était évaluée à 13,17 milliards USD en 2025 et devrait croître de 14,47 milliards USD en 2026 pour atteindre 23,2 milliards USD d'ici 2031, à un TCAC de 9,89 % au cours de la période de prévision (2026-2031). Cette expansion soutenue est portée par des programmes d'espace de travail numérique à grande échelle, des cycles de renouvellement matériel obligatoires avant la fin du support de Windows 10, et un glissement rapide vers des bureaux virtuels hébergés dans le cloud qui réduisent les dépenses d'investissement tout en améliorant la flexibilité. La demande est encore amplifiée par les organisations déployant des terminaux compatibles avec l'IA capables de traiter des modèles génératifs localement, ainsi que par la forte adoption des politiques d'utilisation des appareils personnels (BYOD) dans 82 % des entreprises. Par ailleurs, les investissements dans la gestion unifiée des terminaux progressent pour protéger un parc d'appareils diversifié. L'intensité concurrentielle reste élevée, les fournisseurs se livrant une course pour intégrer les systèmes d'exploitation des terminaux, les logiciels de virtualisation, les services cloud et les outils d'IA dans une proposition de valeur unique, contraignant les acheteurs à évaluer la fiabilité des feuilles de route, la stabilité des licences et les garanties de souveraineté des données. Le marché de l'informatique pour l'utilisateur final bénéficie également de partenariats entre opérateurs télécoms et informatique de périphérie qui rapprochent les charges de travail de réalité augmentée et de réalité virtuelle à ultra-faible latence des travailleurs de terrain, élargissant ainsi les cas d'usage adressables.
Principaux enseignements du rapport
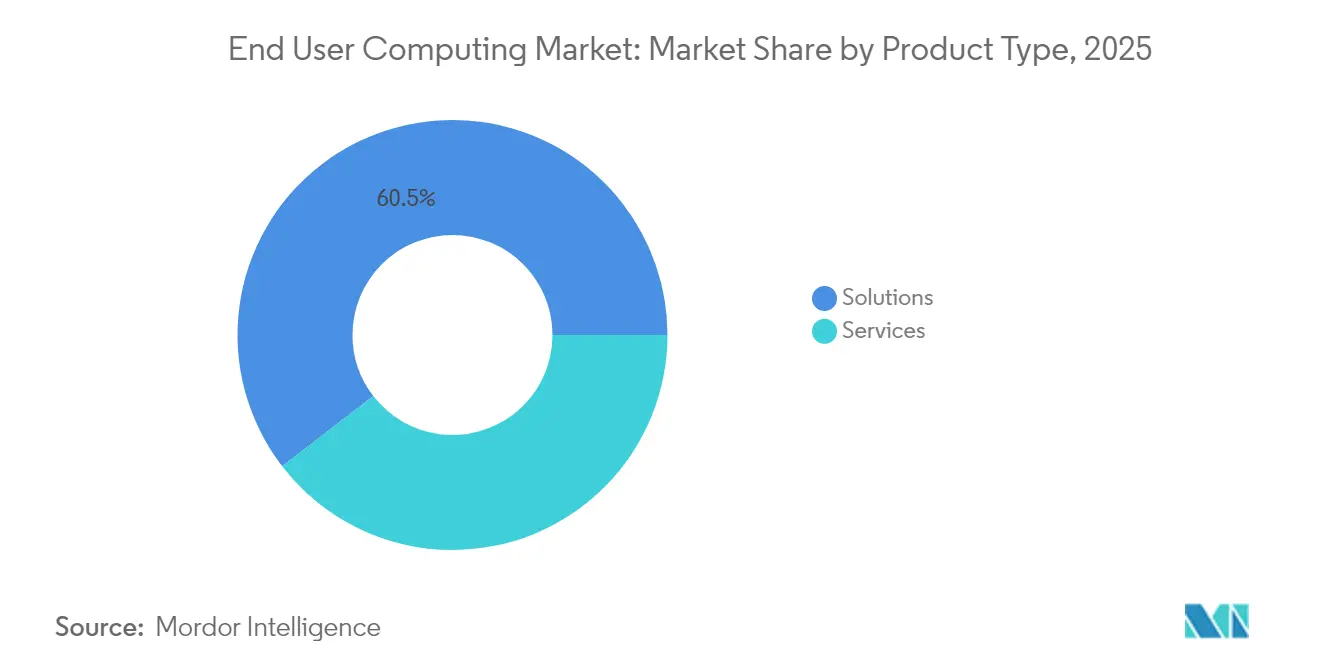
- Par type de produit, les Solutions ont détenu la plus grande part de marché en 2025 avec 60,45 %, tandis que les Services Gérés devraient connaître la croissance la plus rapide de 2026 à 2031 avec un TCAC de 10,05 %.
- Par taille d'organisation, les Grandes Entreprises ont dominé en 2025 avec une part de 45,85 %, tandis que les Petites et Moyennes Entreprises devraient se développer le plus rapidement, avec un TCAC de 10,25 %.
- Par mode de déploiement, les solutions sur site ont été en tête avec une part de marché de 28,95 % en 2025, tandis que les déploiements Cloud devraient croître le plus rapidement avec un TCAC de 10,38 %.
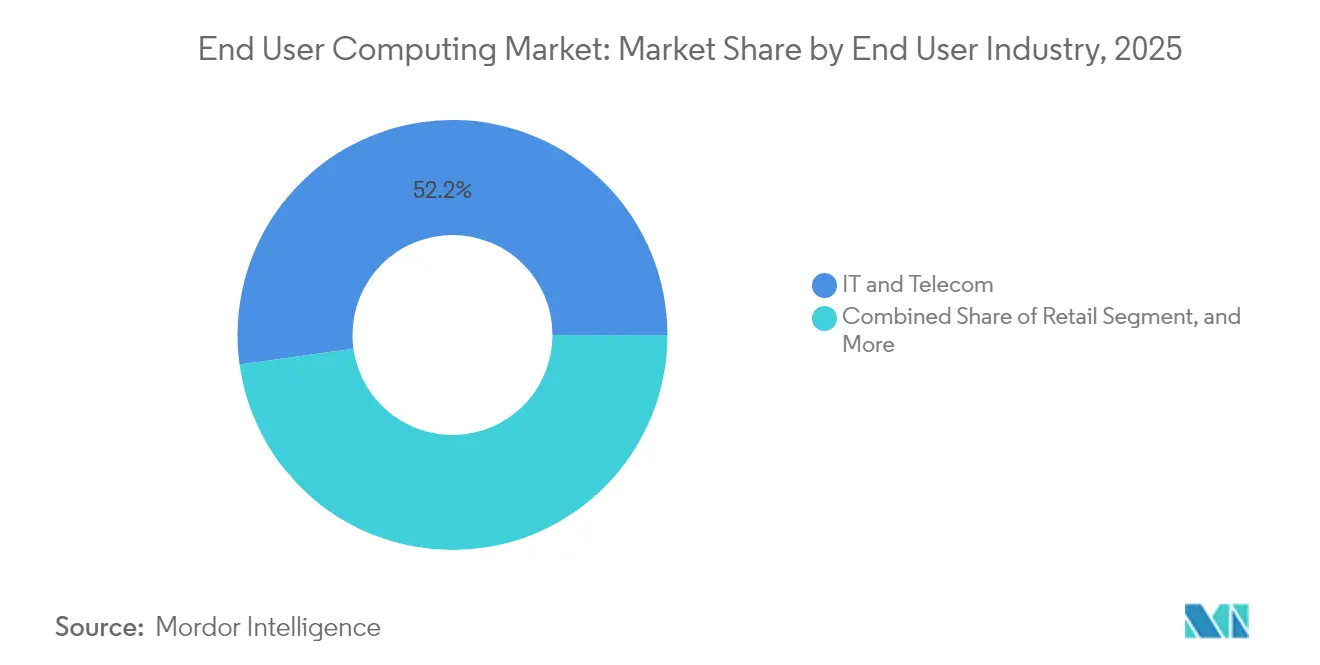
- Par secteur d'utilisateur final, les Technologies de l'Information et les Télécommunications ont représenté la plus grande part en 2025 avec 52,20 %, tandis que la Santé devrait être le secteur à la croissance la plus rapide avec un TCAC de 9,97 %.
- Par modèle de livraison, l'Infrastructure de Bureau Virtuel a été en tête avec une part de 36,65 % en 2025, tandis que le Bureau en tant que Service devrait croître à un TCAC de 10,12 %.
- Par zone géographique, l'Asie-Pacifique était le plus grand marché régional en 2025 avec une part de 62,40 %, et devrait également être la région à la croissance la plus rapide avec un TCAC de 10,72 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volonté d'accroître la productivité des employés via les espaces de travail numériques | +2.8% | Mondial (APAC en tête) | Moyen terme (2 à 4 ans) |
| Adoption croissante de la virtualisation des bureaux et des applications basée sur le cloud | +2.5% | Amérique du Nord, Europe, APAC en expansion rapide | Court terme (≤ 2 ans) |
| Politiques BYOD croissantes et personnel mobile nécessitant une gestion unifiée des terminaux | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Fin du support de Windows 10 déclenchant des cycles de renouvellement des PC d'entreprise | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Émergence de terminaux compatibles avec l'IA permettant des charges de travail d'IA générative sur l'appareil | +1.6% | Amérique du Nord, APAC | Long terme (≥ 4 ans) |
| Partenariats telco et cloud de périphérie permettant une informatique pour l'utilisateur final à ultra-faible latence pour la réalité augmentée-virtuelle de terrain | +0.9% | APAC, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volonté d'accroître la productivité des employés via les espaces de travail numériques
Les entreprises repensent la productivité en combinant des bureaux virtuels, des suites de collaboration et des copilotes d'IA au sein d'un espace de travail numérique unique. Les organisations qui atteignent des niveaux avancés de maturité de l'espace de travail font état d'une amélioration de 57,8 % des indicateurs d'expérience positive des employés, grâce à un accès plus rapide aux ressources, à l'accès en libre-service aux applications et à des contrôles de sécurité uniformes. Les premières données de terrain de Microsoft montrent que les copilotes d'IA font économiser environ 10 heures par employé et par mois, ce qui se traduit par des gains de capacité tangibles. Il en résulte une amélioration mesurable de l'innovation, de l'inclusion et du bien-être, car le basculement transparent d'un appareil à l'autre et les flux de travail automatisés réduisent les frictions et l'épuisement professionnel.
Adoption croissante de la virtualisation des bureaux et des applications basée sur le cloud
L'hébergement de bureaux à la consommation se développe rapidement car il élimine les dépenses d'investissement et raccourcit les délais de déploiement de plusieurs mois à quelques jours. Azure Virtual Desktop est déjà utilisé en production par 26 % des organisations interrogées, et 58 % prévoient des déploiements dans les deux prochaines années, portés par la mise à l'échelle basée sur des politiques, la tarification à l'usage et l'intégration native avec Microsoft 365. Les établissements de santé illustrent les avantages : les bureaux délivrés via navigateur ont enregistré des connexions en moins d'une minute, permettant aux cliniciens de passer plus de temps avec les patients et moins de temps dans des états d'attente informatique.
Politiques BYOD croissantes et personnel mobile nécessitant une gestion unifiée des terminaux
La main-d'œuvre mobile américaine dépasse à elle seule 93,5 millions de travailleurs, obligeant les équipes informatiques à sécuriser les appareils personnels, tels que les téléphones, tablettes et ordinateurs portables, sans entraver le choix des utilisateurs.[3]Un programme BYOD mature peut permettre d'économiser 341 USD par employé et par an, pourtant 82 % des violations impliquent encore une erreur humaine, incitant les entreprises à investir dans l'authentification zéro confiance, l'effacement à distance et les espaces de travail cloisonnés.[1]La gestion unifiée des terminaux apporte une cohérence des politiques à cette complexité croissante, en intégrant la télémétrie des appareils, l'automatisation des correctifs et l'analyse de l'expérience dans une console unique.
Fin du support de Windows 10 déclenchant des cycles de renouvellement des PC d'entreprise
Microsoft met fin au support étendu de Windows 10 en octobre 2025, exposant les PC non corrigés à un risque de violation 74 % plus élevé. Les vérifications d'éligibilité matérielle révèlent qu'environ 40 % des PC professionnels ne disposent pas du TPM 2.0 ou d'un processeur compatible, contraignant les organisations à remplacer leurs appareils ou à virtualiser le bureau. De nombreux acheteurs considèrent le renouvellement obligatoire comme une opportunité de passer à des déploiements sans intervention en utilisant Windows Autopilot et Intune, tout en standardisant sur des jeux de puces compatibles avec l'IA pour pérenniser leurs investissements.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration de l'informatique pour l'utilisateur final avec les applications et infrastructures existantes | -1.4% | Secteurs mondiaux fortement réglementés | Moyen terme (2 à 4 ans) |
| Coûts de transformation initiaux élevés pour les migrations vers l'infrastructure de bureau virtuel et le bureau en tant que service | -1.1% | PME, régions sensibles aux coûts | Court terme (≤ 2 ans) |
| Incertitude sur les licences due à la consolidation des fournisseurs | -0.8% | Base de clients VMware mondiale | Court terme (≤ 2 ans) |
| Préoccupations relatives à la souveraineté des données freinant l'adoption complète du cloud | -0.6% | Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration de l'informatique pour l'utilisateur final avec les applications et infrastructures existantes
Les banques, les hôpitaux et les agences gouvernementales dépendent encore d'applications client lourd liées à des versions spécifiques du système d'exploitation, à des mappages de lecteurs codés en dur ou à des périphériques à port série. Les bureaux virtuels doivent répliquer ces dépendances tout en garantissant des temps de réponse en millisecondes dans les flux de travail critiques. Les projets d'intégration ajoutent donc des intergiciels, des API et des environnements de test parallèles, prolongeant les délais et gonflant les coûts. Les lacunes en matière de gestion du changement compromettent encore davantage le retour sur investissement ; 73 % des employés qui passent à des espaces de travail numériques sans formation structurée se sentent désengagés, risquant un retour en arrière du projet. Les entreprises atténuent ce frein en échelonnant les charges de travail, en réécrivant les applications monolithiques en services modulaires et en introduisant des analyses de l'expérience utilisateur qui signalent tôt les points de blocage de l'adoption.
Coûts de transformation initiaux élevés pour les migrations vers l'infrastructure de bureau virtuel et le bureau en tant que service
Les frais de licence, d'infrastructure, de conseil et de formation des utilisateurs créent des barrières à l'entrée importantes, notamment pour les PME. L'infrastructure de bureau virtuel sur site nécessite des serveurs, du stockage, des GPU et des administrateurs qualifiés, tandis que le bureau en tant que service hébergé dans le cloud convertit les dépenses en charges d'exploitation mais peut connaître des pics à mesure que les effectifs s'accroissent de manière imprévisible. Les fournisseurs de bureau en tant que service géré promettent des économies allant jusqu'à 60 % en mutualisant l'expertise et en automatisant la gestion des correctifs, mais les clients doivent maîtriser la métrologie et le dimensionnement optimal pour éviter les dépassements de coûts. Les obstacles à l'investissement retardent souvent l'adoption jusqu'à ce qu'un événement majeur — tel que la fin de vie d'un système d'exploitation ou le déménagement d'un bureau — crée un argumentaire commercial incontournable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit :
les solutions dominent, les services s'accélèrentLes solutions ont conservé 60,45 % de la part de marché de l'informatique pour l'utilisateur final en 2025, soutenues par des plateformes d'infrastructure de bureau virtuel matures, des suites de gestion des appareils et des outils de gestion des actifs logiciels qui ont ensemble généré environ 8 milliards USD de revenus récurrents annuels. Les fournisseurs utilisent des consoles unifiées pour orchestrer les terminaux, les applications et la sécurité, ce qui simplifie les audits de conformité sur des milliers d'actifs. La croissance s'oriente désormais vers les services gérés, avec un TCAC de 10,05 %, les entreprises préférant des contrats basés sur les résultats qui délèguent la gestion des correctifs, la mise à l'échelle et la surveillance de l'expérience à des spécialistes.
Les fournisseurs de services gérés intègrent une observabilité pilotée par l'IA et des capacités d'auto-remédiation, permettant aux clients de passer de la gestion réactive des incidents à une optimisation proactive. Les clients du secteur de la santé, par exemple, adoptent des offres groupées d'appareils en tant que service qui convertissent les dépenses d'investissement en charges d'exploitation prévisibles et livrent des postes de travail cliniques préconfigurés sur des cycles de renouvellement de 36 mois, réduisant les volumes de demandes au service d'assistance de plusieurs points de pourcentage.

Par taille d'organisation :
l'échelle des grandes entreprises rencontre l'agilité des PMELes grandes entreprises contrôlaient 45,85 % de la taille du marché de l'informatique pour l'utilisateur final en 2025 et s'appuient sur des intégrations sur mesure, des couches zéro confiance et une identité fédérée mondiale pour sécuriser des dizaines de milliers d'utilisateurs. Les licences simultanées et les talents internes leur confèrent des coûts d'exploitation par poste inférieurs, mais les obligations de renouvellement matériel et les cycles de mise à niveau vers l'IA imposent des réinvestissements continus.
Les PME, en revanche, se développent à un TCAC de 10,25 % car les bureaux natifs du cloud éliminent le besoin d'espace de centre de données ou de personnel spécialisé. Les espaces de travail lancés via navigateur se déploient en moins de 48 heures et incluent la mise à l'échelle automatique, la sauvegarde et les modèles de conformité. Pour de nombreuses PME, la fin de support de Windows 10 est un déclencheur pour passer directement aux bureaux cloud, évitant les dépenses matérielles et accédant instantanément à des environnements compatibles Windows 11.
Par mode de déploiement :
l'élan du cloud dépasse le contrôle sur siteLes parcs sur site détiennent encore une part de 28,95 % en 2025, favorisés par les entités de défense, de finance et de santé qui privilégient la résidence des données et les performances déterministes. La co-localisation au sein des réseaux locaux d'entreprise prend également en charge les tâches d'imagerie ou de CAO sensibles à la latence. La contrepartie est un investissement lourd et une dépendance à l'égard de rares experts en virtualisation.
Les terminaux cloud constituent le moteur de croissance évident, avec un TCAC de 10,38 %, portés par Azure Virtual Desktop et des offres similaires qui intègrent l'accès conditionnel, la mise à l'échelle automatique et la facturation à la consommation. Les schémas hybrides dominent les feuilles de route des entreprises : les charges de travail sensibles restent sur site, tandis que la capacité de débordement, la reprise après sinistre et l'accès des sous-traitants se déplacent vers les régions cloud les plus proches des utilisateurs, réduisant la latence sans céder la gouvernance.
Par secteur d'activité de l'utilisateur final :
l'informatique et les télécommunications en tête, la santé en forte progressionLes opérateurs informatiques et de télécommunications ont généré 52,20 % de leurs revenus en 2025, en exploitant des bureaux virtuels pour isoler les bacs à sable de développement, sécuriser les agents des centres d'appels et expérimenter l'informatique de périphérie 5G qui héberge des diagnostics de terrain basés sur la réalité augmentée. Le personnel techniquement compétent du secteur accélère les cycles d'adoption et favorise les premières preuves de concept.
Le secteur de la santé enregistre le TCAC le plus rapide de 9,97 % à mesure que les hôpitaux modernisent leurs espaces de travail cliniques. Les bureaux virtuels accélérés par GPU restituent les images médicales en temps réel, maintenant les données des patients dans des centres de données sécurisés qui prennent en charge les consultations de télésanté, la collaboration interdisciplinaire et les visites mobiles dans les services. Les premiers pilotes montrent que les médecins récupèrent jusqu'à 30 minutes par jour et les infirmières jusqu'à 50 minutes grâce à l'itinérance par authentification unique.
Par modèle de livraison :
fondations de l'infrastructure de bureau virtuel, innovation du bureau en tant que serviceL'infrastructure de bureau virtuel représentait 36,65 % de la taille du marché de l'informatique pour l'utilisateur final en 2025 et reste l'épine dorsale des organisations qui exigent un contrôle total sur les hyperviseurs, le stockage et le réseau. Les GPU virtuels NVIDIA permettent l'exécution fluide d'applications graphiquement intensives pour les architectes et les radiologues, maintenant la parité de performance avec les postes de travail haut de gamme.
Le bureau en tant que service, croissant à un TCAC de 10,12 %, supprime entièrement les contraintes d'infrastructure. Microsoft, Citrix et des fournisseurs de niche combinent la mise à l'échelle automatique, les tableaux de bord de conformité et la sauvegarde intégrée, permettant aux clients de déployer des espaces de travail mondiaux via API. Gartner prévoit que les bureaux virtuels seront économiquement viables pour 95 % des employés d'ici 2027, mettant en évidence le bureau en tant que service comme la trajectoire dominante pour le travail de la connaissance.
Analyse géographique
Marché de l'Informatique pour l'Utilisateur Final en Asie-Pacifique
L'Asie-Pacifique a contrôlé 62,40 % du marché de l'Informatique pour Utilisateurs Finaux en 2025 et devrait afficher un TCAC régional de 10,72 % de 2026 à 2031. Une enquête de Zoho révèle que les organisations de la région Asie-Pacifique ont atteint un score de maturité du lieu de travail numérique de 66,35 %, soit cinq points au-dessus de la moyenne mondiale, avec 76 % atteignant des niveaux avancés. La pénétration des outils dotés d'intelligence artificielle (54 %) et des messageries d'équipe (72 %) illustre une mentalité axée sur le mobile, tandis que le déploiement continu de la 5G crée un terrain fertile pour les bureaux virtuels améliorés par la périphérie.
Marché de l'Informatique pour l'Utilisateur Final en Amérique du Nord et en Europe
L'Amérique du Nord dispose d'un parc VDI bien établi dans les secteurs réglementés et est à la pointe de l'adoption précoce des copilottes IA, qui permettent d'économiser environ 10 heures par utilisateur et par mois. La fin de support de Windows 10 entraîne une vague immédiate de renouvellement qui favorise la gestion moderne des terminaux et le DaaS. L'Europe suit le même schéma, mais y ajoute des exigences strictes en matière de RGPD, orientant les multinationales vers des déploiements hybrides qui équilibrent la résidence locale des données avec une échelle cloud mondiale.
Marché de l'Informatique pour l'Utilisateur Final au Moyen-Orient et en Afrique et en Amérique latine
Les marchés émergents du Moyen-Orient, d'Afrique et d'Amérique latine considèrent les bureaux cloud comme une opportunité de rupture technologique permettant de contourner les infrastructures héritées. Les modèles de consommation s'alignent sur les contraintes budgétaires, tandis que les collaborations entre opérateurs télécoms et périphérie de réseau promettent une latence inférieure à 20 millisecondes pour des scénarios de maintenance sur le terrain ou d'assistance à distance immersifs. Les gouvernements codifient de plus en plus les règles de localisation des données, encourageant les zones cloud régionales et les infrastructures VDI souveraines pouvant s'interconnecter avec les plateformes mondiales.
Paysage réglementaire
Les déploiements d'informatique utilisateur final (EUC) sont de plus en plus façonnés par des exigences transfrontalières de protection des données et de gouvernance de l'IA qui affectent la télémétrie des terminaux, l'analyse de l'expérience et les opérations de bureaux virtuels. Dans l'Union européenne, l'AI Act est entré en vigueur le 1er août 2024, et son calendrier ajoute des exigences spécifiques à l'IA en matière de transparence et de gestion des risques, en complément du RGPD, pour les organisations déployant des fonctionnalités d'IA au sein d'espaces de travail numériques, y compris les copilotes et la remédiation automatisée. Les règles principales s'appliquent à partir du 2 août 2026, avec des obligations de transparence mentionnées pour les fournisseurs et les déployeurs, ce qui renforce les attentes en matière d'auditabilité pour les plateformes EUC traitant les données d'activité des utilisateurs et les résultats générés par l'IA.
Aux États-Unis, la politique du secteur public et de la sécurité nationale évolue vers des contrôles plus stricts des systèmes d'IA et de l'accès à distance aux capacités informatiques sensibles. En janvier 2026, la Chambre des représentants américaine a adopté le Remote Access Security Act (H.R. 2683), indiquant une approche plus large du contrôle des exportations qui peut s'étendre aux services informatiques basés sur le cloud et aux schémas d'accès à distance réglementés. Par ailleurs, en juin 2026, la General Services Administration a proposé d'ajouter la clause GSAR 552.239-7001 afin de fixer des exigences pour la protection des données gouvernementales au sein des systèmes de grands modèles de langage utilisés par les agences fédérales, renforçant les obligations des fournisseurs et intégrateurs en matière de journalisation, de supervision et de contrôles de traitement des données dans les environnements EUC au service des utilisateurs gouvernementaux.
Analyse de la chaîne de valeur
La chaîne de valeur de l'EUC couvre le matériel et les périphériques des terminaux, les systèmes d'exploitation et les OS de terminaux (y compris les OS de clients légers), la virtualisation et la diffusion d'applications (VDI, DaaS et espaces de travail cloud), la gestion unifiée des terminaux (UEM), la sécurité et l'identité, ainsi que la couche d'expérience (analytique DEX et observabilité). La production et l'assemblage du matériel en amont dépendent fortement des services de fabrication électronique asiatiques, avec des fournisseurs taïwanais tels que Foxconn, Wistron, Quanta, Inventec, Wiwynn, Mitac et d'autres soutenant les déploiements à grande échelle d'appareils et d'infrastructures utilisés dans les piles VDI sur site et les back-ends de bureaux hébergés dans le cloud. À mesure que les organisations renouvellent leurs parcs avant les cycles de fin de support des systèmes d'exploitation, les fabricants d'appareils, les fournisseurs de silicium et les fournisseurs de virtualisation coordonnent de plus en plus leurs efforts autour des terminaux compatibles IA et de la virtualisation dotée de GPU pour prendre en charge les charges de travail graphiques intensives et l'IA embarquée.
En aval, les distributeurs, les places de marché cloud et les fournisseurs de services gérés regroupent l'EUC dans des contrats basés sur les résultats combinant provisionnement, correctifs, application des politiques de sécurité et surveillance de l'expérience utilisateur. La prestation de services passe d'outils fragmentés à des plateformes unifiées, avec un recours accru à l'intégration sans intervention et à l'automatisation dans les services d'assistance et les opérations, ce qui accroît l'importance des partenaires d'intégration et des MSP capables de connecter l'identité, la sécurité et la télémétrie de performance des applications dans un modèle opérationnel unique. Les pressions de régionalisation influencent également la chaîne, avec davantage de stratégies de production et d'approvisionnement scindées pour les marchés alignés sur les États-Unis et la Chine, affectant les délais et la disponibilité de certaines configurations de calcul utilisées dans les déploiements VDI et DaaS.
Paysage concurrentiel
La consolidation des fournisseurs a reconfiguré la dynamique concurrentielle, donnant naissance à un domaine modérément concentré où les cinq premiers fournisseurs détiennent environ 60 % de part de marché. KKR a cédé la division informatique pour l'utilisateur final de VMware pour 4 milliards USD et l'a relancée sous le nom d'Omnissa, héritant instantanément de 1,5 milliard USD de revenus récurrents annuels et de 26 000 clients. Omnissa ajoute désormais des diagnostics alimentés par l'IA, l'auto-remédiation et des assistants de chat « Omni », tout en étendant App Volumes de l'infrastructure de bureau virtuel aux PC physiques.
Citrix a renforcé son plan de contrôle en acquérant eLux, un système d'exploitation de terminal fonctionnant sur 2,5 millions d'appareils, permettant des clients légers et sécurisés qui s'associent à sa pile de gestion. HP a ciblé la couche d'expérience via son acquisition de Vyopta, intégrant des analyses de collaboration qui révèlent l'utilisation des salles de réunion et les anomalies de qualité vocale. Qualcomm est entré dans l'arène avec une suite d'appliances d'IA sur site, permettant aux entreprises d'exécuter des modèles génératifs localement, réduisant les coûts d'inférence dans le cloud et préservant la souveraineté des données.
La différenciation repose désormais sur la cohérence de la plateforme de bout en bout : le micrologiciel des appareils, le système d'exploitation, la virtualisation, les politiques de sécurité et les flux de travail d'IA sont tissés en des offres unifiées. Les acheteurs évaluent la certitude des feuilles de route, notamment lorsque les conditions de licence peuvent changer abruptement après des acquisitions. La confiance dans les contrôles de souveraineté des données et les cadences de correctifs zero-day émergent comme des facteurs décisifs dans les achats, aux côtés des indicateurs traditionnels de coût et de performance.
Leaders du secteur de l'informatique pour l'utilisateur final
-
Genpact
-
Citrix Systems, Inc.
-
Vmware, Inc.
-
Fujitsu Ltd.
-
Hitachi
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Informatique pour Utilisateurs Finaux
- Omnissa (VMware EUC)
- Citrix Systems Inc.
- Microsoft Corporation
- Amazon Web Services Inc.
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Inc.
- Nutanix Inc.
- Fujitsu Ltd.
- Genpact Ltd.
- HCL Infosystems Ltd.
- Infosys Ltd.
- LTIMindtree Ltd.
- NetApp Inc.
- Tech Mahindra Ltd.
- Hitachi
- IGEL Technology GmbH
- Parallels International GmbH
- Nerdio Inc.
- ControlUp Inc.
- Cisco Systems Inc.
- Google LLC
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans l'opérationnalisation de l'expérience employé numérique (DEX) et de l'automatisation en tant que contrôles mesurables du coût, des performances et de la sécurité dans le cadre du travail hybride. Les entreprises adoptent l'intégration sans intervention des appareils, présentée comme jusqu'à 90 % plus rapide pour la configuration du premier jour par rapport aux processus traditionnels, et font évoluer les services d'assistance vers des modèles autonomes pilotés par l'IA, cités comme offrant des coûts inférieurs de 30 % et une résolution des incidents 40 % plus rapide dans les programmes pilotés par la pratique. Cela crée une marge de manœuvre pour que les plateformes EUC et les fournisseurs de services se différencient grâce à une remédiation en boucle fermée reliant les politiques UEM, les contrôles d'identité et l'analytique de l'expérience en temps réel sur les terminaux physiques, le VDI et le DaaS.
Les modèles de licence et de diffusion ouvrent également de nouvelles voies de commercialisation à mesure que les acheteurs abandonnent les offres uniformes au profit d'une consommation basée sur les personas, alignée sur les exigences des rôles et l'usage réel. L'introduction par Citrix de Citrix Platform Flex en mai 2026, construite autour de crédits Flex pour la diffusion de bureaux et d'applications basée sur les personas, met en évidence la préférence des acheteurs pour une consommation flexible et des plans de contrôle intégrés plutôt que des outils ponctuels autonomes. Parallèlement, la fin du support de Windows 10 en octobre 2025 continue de pousser les organisations vers des bureaux hébergés dans le cloud et des options de gestion du cycle de vie des appareils gérés, en particulier lorsque les contraintes d'éligibilité matérielle font de la virtualisation ou des PC cloud une voie de mise en conformité plus rapide que le remplacement complet du parc.
Recent Industry Developments in Marché de l'Informatique pour Utilisateurs Finaux
- Mai 2026 : Citrix a introduit Citrix Platform Flex, un modèle de consommation basé sur les personas construit autour de crédits Flex pour la diffusion de bureaux et d'applications via une plateforme d'accès sécurisé full-stack. Cette mise à jour donne aux acheteurs un meilleur contrôle sur l'alignement des coûts entre différents personas de travailleurs et favorise la consolidation de la plateforme par rapport à des licences distinctes pour l'accès, la virtualisation et la gestion.
- Janvier 2026 : Dizzion et Expedient ont lancé une offre de PC Cloud privé alimentée par Nutanix pour fournir des environnements de PC cloud gérés sur une infrastructure privée. Cela élargit les options de déploiement pour les organisations qui souhaitent adopter des modèles opérationnels de PC cloud tout en conservant un contrôle plus strict sur la résidence des données et la gouvernance de l'infrastructure.
- Novembre 2024 : IGEL a annoncé la compatibilité entre IGEL OS et Zscaler Cloud Browser Isolation et Privileged Remote Access afin de prendre en charge des schémas d'accès sécurisés et sans agent pour le travail à distance et hybride. Cette intégration renforce la couche client léger et OS des terminaux dans les piles EUC en réduisant l'exposition liée à la navigation non gérée et en améliorant le contrôle des flux de travail privilégiés.
Marché de l'Informatique pour Utilisateurs Finaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché de l'informatique pour utilisateurs finaux correspond aux revenus générés par les plateformes et services qui aident les entreprises à fournir, gérer, sécuriser et prendre en charge l'accès des utilisateurs finaux aux applications et aux bureaux sur l'ensemble des appareils, que les utilisateurs soient sur site ou à distance.
Exclusions du périmètre : Nous excluons les ventes de matériel informatique grand public (PC, tablettes, smartphones) et l'externalisation informatique générale qui n'est pas liée à la fourniture et à la gestion de l'espace de travail des utilisateurs finaux.
Aperçu de la Segmentation
- Par type de produit
- Solutions
- Infrastructure de bureau virtuel
- Gestion des appareils
- Communications unifiées
- Gestion des actifs logiciels
- Services
- Solutions
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par mode de déploiement
- Sur site
- Cloud
- Hybride
- Par secteur d'activité de l'utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et d'assurance
- Santé
- Commerce de détail
- Gouvernement
- Éducation
- Transport et logistique
- Par modèle de livraison
- Infrastructure de bureau virtuel
- Bureau en tant que service
- Espaces de travail cloud
- Gestion de la mobilité d'entreprise
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Afrique du Nord
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la cartographie du bassin de la demande et des signaux réglementaires qui orientent les cycles de renouvellement dans l'informatique de bureau en entreprise. Nous nous sommes appuyés sur des sources publiques telles que les recommandations du NIST et de la CISA américains, les dépôts auprès de la SEC américaine, les données du Bureau of Labor Statistics des États-Unis, les indicateurs de l'économie numérique de l'OCDE et les statistiques de connectivité de l'UIT pour cadrer les conditions d'adoption et les exigences de sécurité auxquelles les entreprises se réfèrent lors des achats.
Pour étayer les hypothèses relatives aux livraisons et à la composition des appareils sans empiéter sur le dimensionnement du marché des appareils de point de terminaison, nous avons également utilisé des publications de presse réputées, des présentations aux investisseurs de fournisseurs et des publications d'associations décrivant les programmes de lieu de travail numérique en entreprise. Du côté de l'offre, nous avons examiné les divulgations de produits, les pages de tarification et les notes sur les écosystèmes partenaires afin de comprendre les modes de conditionnement habituels (par utilisateur, par appareil ou par mois) et les taux d'attachement courants.
Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, ainsi que les actualités et les données financières ont contribué à valider l'exposition aux revenus et le calendrier des lancements de produits majeurs. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques et payantes ont été utilisées pour la vérification croisée et la clarification au cours de l'élaboration.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce que les entreprises achètent réellement pour leurs espaces de travail numériques, et sur la manière dont les prix sont négociés dans le cadre des contrats et des cycles de renouvellement. Nous avons échangé avec des décideurs informatiques, des administrateurs d'informatique pour utilisateurs finaux, des partenaires de distribution et des prestataires de services gérés en Amérique, en EMEA et en Asie-Pacifique, afin d'aligner les signaux d'adoption, les préférences de déploiement et les valeurs contractuelles moyennes sur les schémas d'achat réels observés sur le terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le modèle de base part d'une construction descendante du bassin de la demande dans laquelle les effectifs des entreprises, la pénétration du travail à distance et hybride, ainsi que les indicateurs de maturité du lieu de travail numérique sont utilisés pour reconstituer les dépenses adressables sur les plateformes et services d'informatique pour utilisateurs finaux. Ce total est ensuite réparti à l'aide d'empreintes de marché telles que les taux d'adoption des bureaux virtuels et de la livraison d'applications, la pénétration de la gestion des points de terminaison, l'intensité de la sécurité et de la conformité dans les secteurs réglementés, ainsi que la durée typique des contrats et les schémas de renouvellement.
Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, notamment des fourchettes de prix par utilisateur échantillonnées, des sièges utilisateurs inférés à partir de divulgations publiques et des vérifications auprès des canaux sur les structures de lots courants. Ces données sont ensuite utilisées pour ajuster les zones susceptibles d'être sur- ou sous-estimées.
Lorsqu'un fournisseur ne déclare pas clairement ses revenus liés à l'informatique pour utilisateurs finaux, nous comblons les lacunes à l'aide d'une logique de composition de produits et de répartitions issues d'entretiens, plutôt que d'imposer une consolidation complète des fournisseurs. Pour les prévisions, une analyse de scénarios a été utilisée autour de facteurs clés tels que la planification du renouvellement liée à la fin du support de Windows 10, l'adoption des bureaux virtuels hébergés dans le cloud et le renforcement de la posture de sécurité, et les hypothèses ont été alignées sur les avis d'experts concernant le calendrier et l'élasticité budgétaire.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par le biais de plusieurs vérifications afin qu'une donnée bruitée ne fausse pas la valeur finale du marché. Nous avons comparé les résultats du modèle à des signaux indépendants tels que l'orientation des dépenses informatiques des entreprises, les tendances de croissance des sièges déclarées et les fourchettes de prix contractuels recueillis lors des entretiens, puis nous avons examiné et corrigé les valeurs aberrantes.
Lorsque des écarts importants sont apparus par région ou par type de déploiement, des experts ont été recontactés pour confirmer si l'écart était dû au calendrier, à la conversion de devises ou à un véritable changement de la demande.
Avant la validation finale, le travail passe par des révisions analytiques en plusieurs étapes axées sur l'intégrité mathématique, la cohérence des hypothèses et la logique des évolutions d'une année sur l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs susceptibles de modifier l'adoption ou la tarification surviennent, et une dernière vérification de la fraîcheur est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché de l'Informatique pour Utilisateurs Finaux selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les valeurs publiées du marché de l'informatique pour utilisateurs finaux diffèrent souvent parce que les éléments inclus ne sont pas cohérents et parce que la tarification est traitée différemment selon les abonnements cloud, les licences perpétuelles et les contrats de services gérés. Le calendrier joue également un rôle, certains chiffres étant ancrés à une année antérieure, tandis que d'autres supposent une montée en puissance plus rapide ou plus lente des bureaux hébergés dans le cloud.
Les revenus des appareils de point de terminaison peuvent sembler adjacents à l'informatique pour utilisateurs finaux, mais ils se situent en dehors du périmètre de Mordor Intelligence. Cela maintient la valeur 2025 liée aux logiciels et services qui permettent et gèrent directement les espaces de travail des utilisateurs finaux. L'écart est généralement dû à la question de savoir si la gestion des appareils est comptabilisée comme une dépense de plateforme complète ou un complément partiel, au nombre de sièges supposés par entreprise et à la manière dont la conversion de devises est gérée entre les régions lorsque des contrats pluriannuels sont tarifés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 14,47 milliards USD (2025) | |
| Revue Professionnelle A | 13,29 milliards USD (2024) | Utilise une année de base différente et intègre les attentes de croissance à court terme dans une estimation ponctuelle unique, ce qui peut décaler le taux d'exécution implicite par rapport à une valeur 2025 et peut brouiller le calendrier des abonnements. |
| Cabinet de Conseil Régional B | 22,50 milliards USD (2024) | Semble inclure des dépenses adjacentes plus larges telles que le matériel de point de terminaison et les services informatiques de lieu de travail plus étendus, ce qui gonfle les totaux lorsque l'objectif est d'isoler les revenus des plateformes et services d'informatique pour utilisateurs finaux liés aux sièges utilisateurs. |
Le tableau montre que le choix de l'année et l'élargissement du périmètre sont les deux principales raisons pour lesquelles les chiffres divergent. En maintenant les dépenses ancrées à une adoption identifiable basée sur les sièges, aux schémas de tarification contractuelle et aux signaux de composition des déploiements, l'estimation reste plus facile à auditer et à reproduire lorsque les hypothèses sont mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'informatique pour l'utilisateur final en 2026 ?
La taille du marché de l'Informatique pour Utilisateurs Finaux est évaluée à 14,47 milliards USD en 2026.
Qu'est-ce qui motive le glissement de l'infrastructure de bureau virtuel vers le bureau en tant que service ?
Il s'établit à 14,47 milliards USD et devrait atteindre 23,2 milliards USD d'ici 2031.
Qu'est-ce qui motive le glissement de l'infrastructure de bureau virtuel vers le bureau en tant que service ?
Les organisations recherchent une mise à l'échelle élastique, des coûts initiaux réduits et une sécurité gérée par le fournisseur, propulsant le bureau en tant que service à un TCAC de 10,12 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle en tête de l'adoption ?
Les entreprises de la région Asie-Pacifique affichent les scores de maturité de l'espace de travail numérique les plus élevés, des déploiements 5G agressifs et l'adoption la plus rapide des outils compatibles avec l'IA.
Comment la fin du support de Windows 10 affectera-t-elle les dépenses ?
La date limite d'octobre 2025 impose des renouvellements matériels et accélère la migration vers des bureaux cloud qui prennent en charge Windows 11 sans nouveaux PC.
Quel secteur vertical connaît la croissance la plus rapide ?
La santé, se développant à un TCAC de 9,97 % alors que les hôpitaux déploient des bureaux virtuels pour sécuriser les données des patients et améliorer la mobilité des cliniciens.
Quel rôle joue l'IA dans les plateformes modernes d'informatique pour l'utilisateur final ?
Les copilotes d'IA font économiser environ 10 heures par employé et par mois, tandis que l'inférence sur l'appareil préserve la souveraineté des données et réduit les coûts cloud.