
Taille et Part du Marché des Véhicules Utilitaires Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2030 |
|---|---|
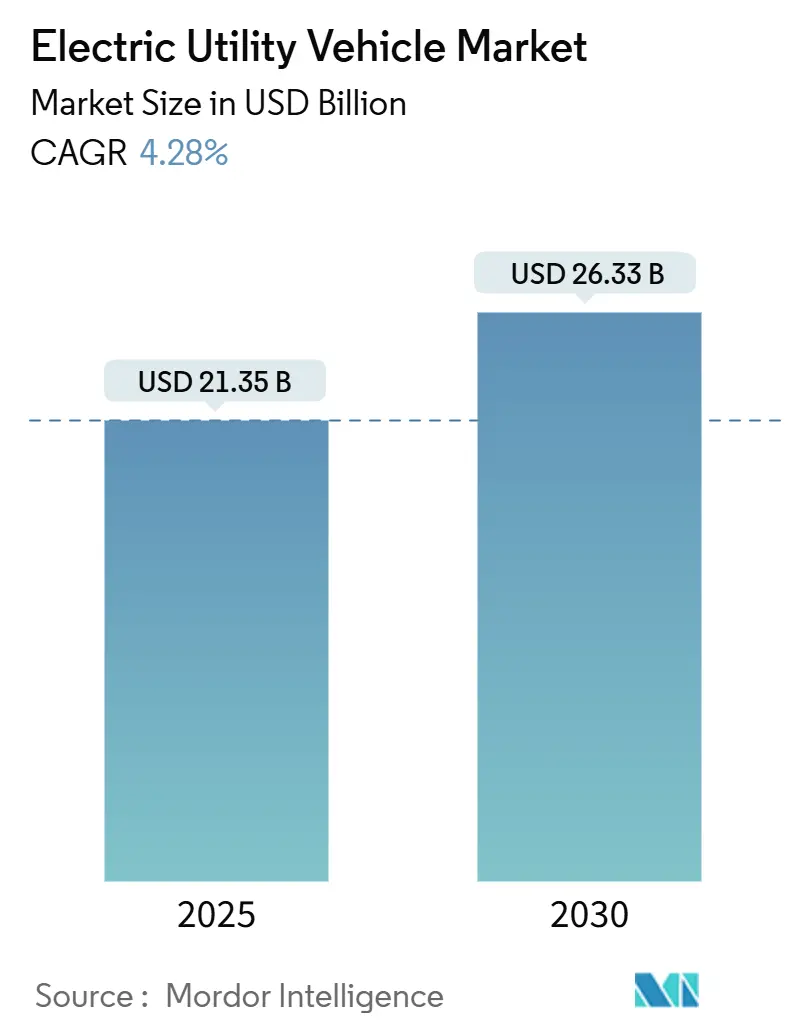
| Taille du Marché (2025) | 21.35 Milliards de dollars |
| Taille du Marché (2030) | 26.33 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 4.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
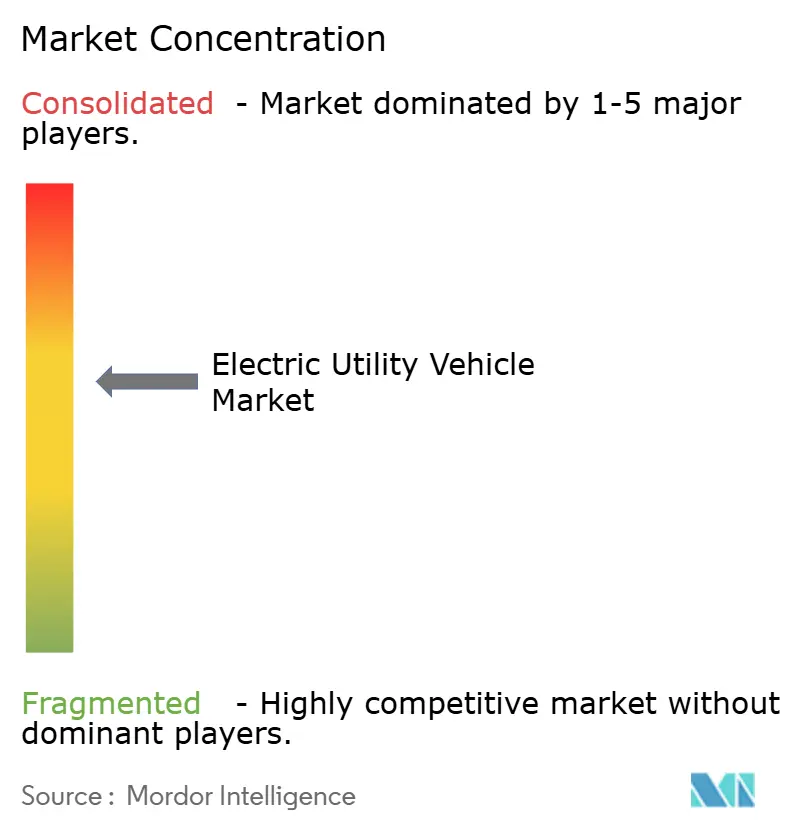
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules Utilitaires Électriques par Mordor Intelligence
La taille du marché des véhicules utilitaires électriques s'élevait à 21,35 milliards USD en 2025 et est en bonne voie pour atteindre 26,33 milliards USD d'ici 2030, reflétant un TCAC de 4,28 % sur la période 2025-2030. Cette croissance découle de la baisse des prix des batteries, des mandats d'électrification des flottes aéroportuaires et municipales, et d'une acceptation plus large dans les secteurs de l'agriculture et de l'intralogistique industrielle. Le marché bénéficie désormais d'incitations fiscales aux États-Unis et dans l'Union européenne, de coûts des modules lithium-ion tendant vers 70 USD/kWh, et d'une vague de lancements de produits par les équipementiers qui réduisent l'écart du coût total de possession par rapport aux alternatives à combustion interne. Les aéroports, les complexes hôteliers et les municipalités considèrent de plus en plus les flottes zéro émission comme des actifs stratégiques qui renforcent la réputation de la marque et réduisent les nuisances sonores. La diversification de la chaîne d'approvisionnement pour le phosphate de fer lithié et les investissements dans les batteries à l'état solide préparent le terrain pour le prochain bond technologique, tandis que les moteurs électriques à couple élevé et les normes de recharge harmonisées restent des points de friction à court terme.
Principaux Enseignements du Rapport
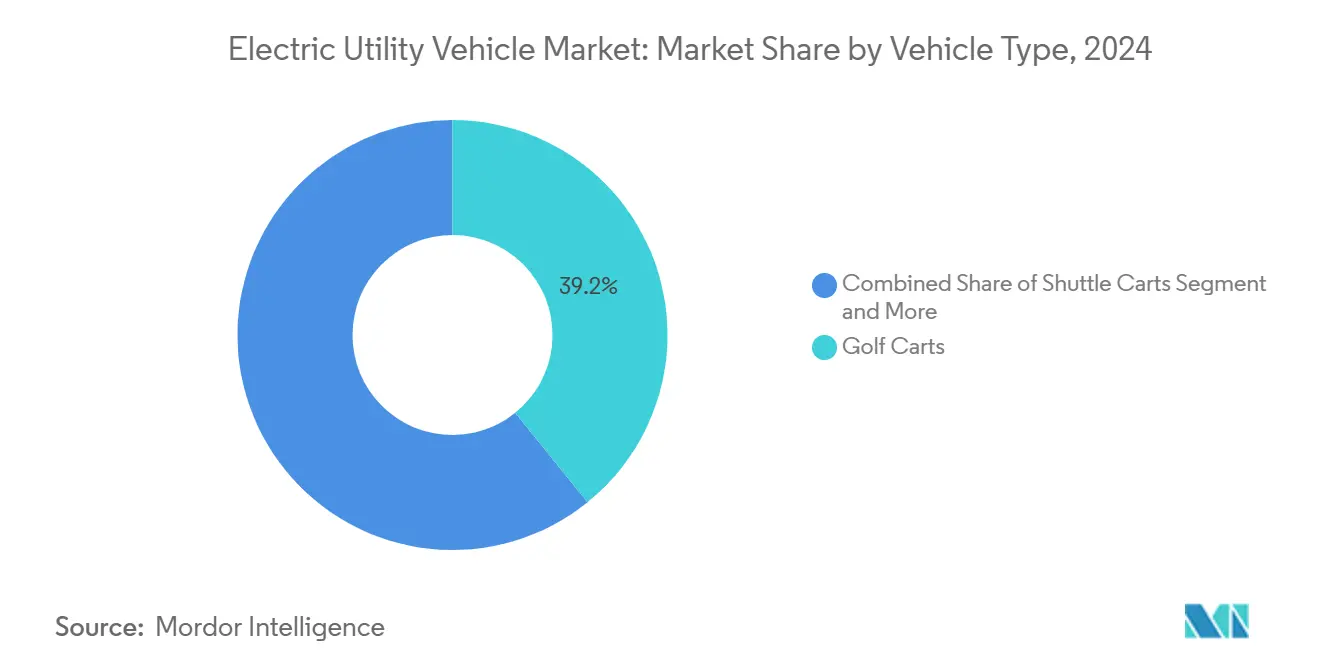
- Par type de véhicule, les voiturettes de golf ont dominé le marché des véhicules utilitaires électriques avec une part de 39,15 % en 2024 ; les véhicules utilitaires polyvalents progressent à un TCAC de 6,74 % jusqu'en 2030.
- Par type de batterie, le lithium-ion a représenté une part de 63,44 % de la taille du marché en 2024, tout en affichant le TCAC le plus rapide de 4,86 % sur la période de prévision.
- Par type de transmission, la traction à 2 roues détenait une part de 48,16 % du marché des véhicules utilitaires électriques en 2024 ; la transmission intégrale devrait progresser à un TCAC de 7,12 % jusqu'en 2030.
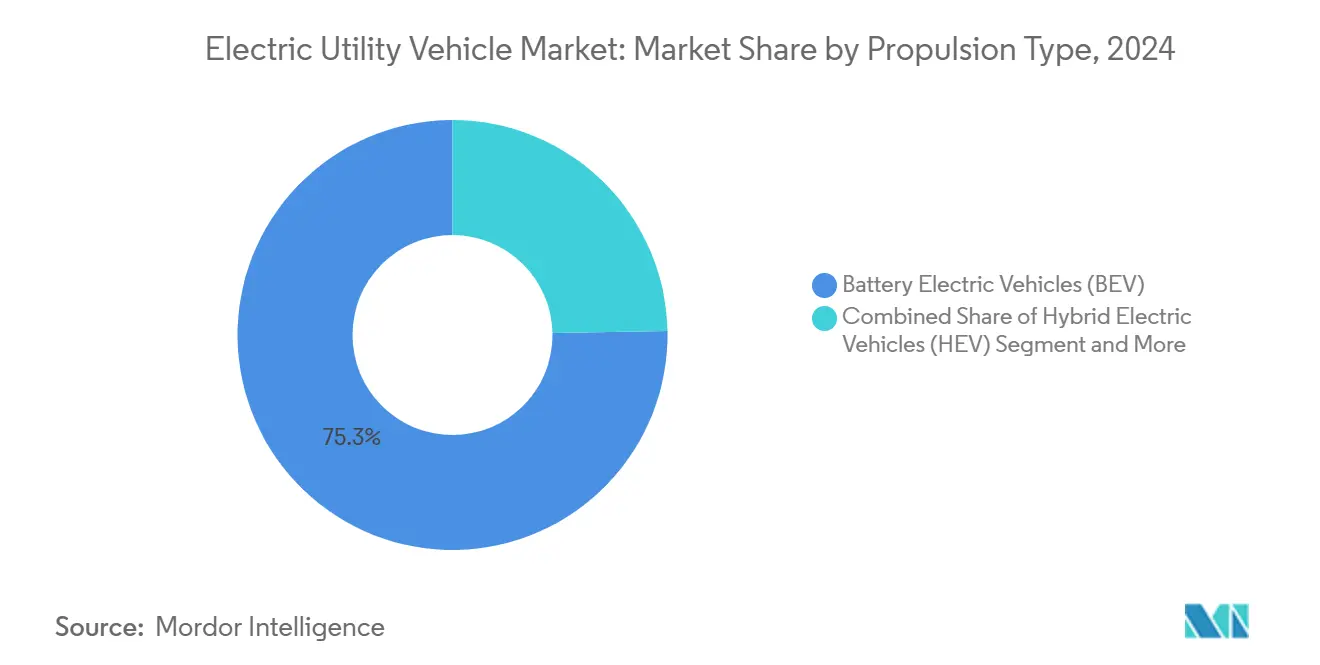
- Par type de propulsion, les véhicules électriques à batterie représentaient une part de 75,29 % du marché en 2024 et devraient croître à un TCAC de 6,15 % jusqu'en 2030.
- Par application, les opérations aéroportuaires ont capté une part de 23,85 % du marché des véhicules utilitaires électriques en 2024 ; les services municipaux représentent l'usage à la croissance la plus rapide, avec un TCAC de 5,45 % jusqu'en 2030.
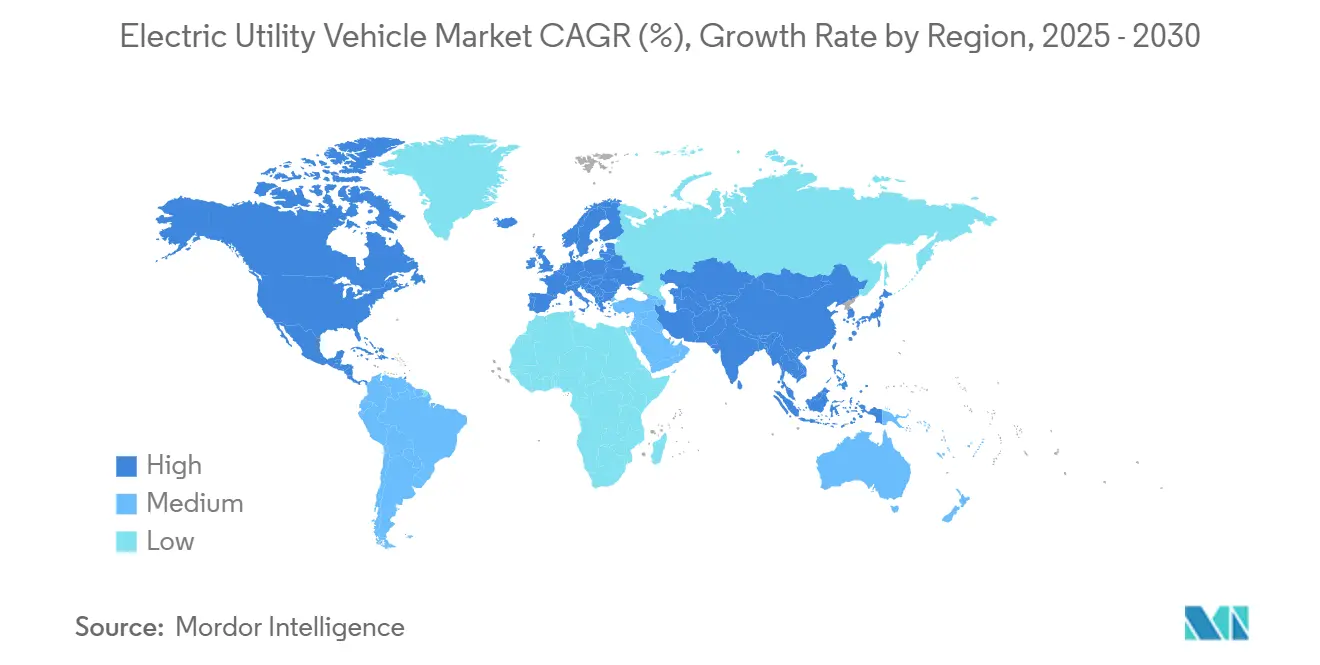
- Par géographie, l'Amérique du Nord a dominé avec une part de 34,18 % du marché en 2024, mais l'Asie-Pacifique devrait afficher le TCAC le plus élevé de 5,03 % sur la période 2025-2030.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Électrification de l'Agriculture et des Services Municipaux | +1.2% | Amérique du Nord et Europe en cœur de cible, Asie-Pacifique en montée en puissance | Long terme (≥ 4 ans) |
| Prix du Lithium-Ion Inférieurs à 70 USD | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Flottes Zéro Émission dans les Aéroports et les Complexes Hôteliers | +0.8% | Amérique du Nord et Europe en tant que précurseurs, déploiement mondial | Moyen terme (2-4 ans) |
| Crédits d'Impôt sur les Véhicules Utilitaires Électriques à Basse Vitesse | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Demande de Tracteurs de Remorquage Électriques en Intralogistique | +0.6% | Pôles industriels en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition des Équipementiers vers les Modules à l'État Solide | +0.5% | Portée par les acteurs technologiques du Japon et de la Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Poussée vers l'Électrification des Véhicules Agricoles et des Services Municipaux
La série utilitaire E-Power de John Deere et le lancement de la pelleteuse électrique de CASE soulignent le virage de l'agriculture vers l'énergie à batterie[1]. Les opérateurs d'agriculture de précision considèrent les engins utilitaires silencieux et sans émissions comme compatibles avec le bien-être animal et les travaux nocturnes. Par ailleurs, Boston et Porterville ont converti leurs flottes d'entretien des parcs à l'électrique à batterie, invoquant la réduction des coûts de main-d'œuvre de maintenance et de carburant. Les exigences communes en matière de robustesse, de charge utile et d'endurance au cycle de travail stimulent des stratégies de plateformes intersegments, permettant aux équipementiers de répartir les dépenses de recherche et développement sur l'ensemble du marché des véhicules utilitaires électriques. Parallèlement, l'automatisation de l'intralogistique dans les centres de distribution spécifie des tracteurs de remorquage électriques avec un positionnement au millimètre près, favorisant les avancées dans les logiciels de gestion des batteries qui se diffusent ensuite dans les modèles agricoles et municipaux.
Baisse des Prix des Batteries Lithium-Ion en Dessous de 70 USD/kWh
La production à grande échelle de cathodes LFP entraîne une baisse rapide des coûts des batteries. Cette réduction des coûts rend les véhicules utilitaires électriques plus accessibles et économiquement viables. L'initiative de Yamaha de développer des batteries internes pour les voiturettes de golf souligne une tendance croissante vers l'intégration verticale, permettant aux entreprises de mieux gérer les risques liés à la chaîne d'approvisionnement et de stabiliser les coûts des matériaux. Le passage des batteries plomb-acide aux batteries à base de lithium transforme l'économie des véhicules à basse vitesse, offrant des avantages tels qu'une maintenance réduite et une durée de vie prolongée. Les modules de batteries étant de plus en plus standardisés et facilement disponibles, les fabricants de plus petite taille trouvent plus aisément à entrer sur le marché, ce qui entraîne une concurrence accrue et une innovation plus rapide dans le secteur des véhicules utilitaires électriques.
Adoption Rapide de Flottes Zéro Émission par les Aéroports et les Complexes Hôteliers
Pour atteindre leurs objectifs zéro émission, les exploitants d'aéroports convertissent entièrement leurs flottes de soutien au sol aux véhicules électriques. Des marques comme TUG de Textron et Douglas connaissent une forte hausse de la demande de tracteurs à bagages électriques, qui jouent un rôle central dans la réduction du bruit et des émissions sur les aires de trafic aéroportuaires. Dans un mouvement parallèle, les chaînes hôtelières adoptent les véhicules électriques à basse vitesse, non seulement pour réduire l'impact acoustique, mais aussi pour honorer leurs engagements en matière de développement durable. Cette transition génère des économies d'échelle, réduisant par la suite les coûts de production.
Ces adoptions significatives soulignent la fiabilité des véhicules utilitaires électriques, incitant les services municipaux à reproduire ces choix d'approvisionnement. Les incitations gouvernementales, notamment les crédits d'impôt superposés et les subventions, accélèrent les délais de retour sur investissement, alimentant davantage cette tendance à l'adoption. Les gestionnaires de flottes commencent à percevoir les véhicules utilitaires électriques comme bien plus que de simples outils de conformité ; ils les positionnent comme des actifs de marque, notamment face aux interdictions imminentes des moteurs à combustion.
Prolongations des Crédits d'Impôt aux États-Unis et dans l'UE pour les Véhicules Utilitaires Électriques à Basse Vitesse
La prolongation de la loi américaine sur la réduction de l'inflation de 2025 accorde jusqu'à 7 500 USD par véhicule utilitaire électrique à basse vitesse éligible, tandis que les États membres de l'UE appliquent des régimes d'amortissement accéléré qui réduisent considérablement les charges fiscales de la première année. Les subventions locales au Canada, en Allemagne et en France s'ajoutent à des remises supplémentaires, comprimant les délais de remboursement à deux ans et demi pour de nombreux acheteurs de flottes. Les Philippines et l'Indonésie reproduisent ces incitations pour stimuler la demande régionale. Une politique synchronisée envoie des signaux de volume clairs aux fournisseurs, permettant des achats à économies d'échelle qui bénéficient au marché mondial des véhicules utilitaires électriques.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Approvisionnement en Cathodes LFP Concentré en Chine | -0.8% | Mondial, prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Disponibilité Limitée de Moteurs à Couple Élevé | -0.6% | Mondial, principalement agricole et industriel | Moyen terme (2-4 ans) |
| Normes de Recharge Basse Tension Fragmentées | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Retard d'Homologation des VUP en Amérique du Sud | -0.3% | Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition de la Chaîne d'Approvisionnement aux Matériaux de Cathodes LFP en Provenance de Chine
L'emprise de la Chine sur l'approvisionnement mondial en matériaux de batteries LFP rend le marché vulnérable aux perturbations liées aux changements de politique ou aux défis logistiques. De telles perturbations peuvent provoquer des hausses significatives des prix des cellules de batteries. En revanche, les initiatives relatives aux matériaux de batteries aux États-Unis et dans l'UE en sont encore à leurs débuts, entraînant une dépendance continue aux importations pour un avenir prévisible. Cette dépendance engendre une incertitude et atténue les projections de croissance pour les véhicules utilitaires électriques dans ces marchés occidentaux. Cependant, les gouvernements des États-Unis et de l'UE se concentrent de plus en plus sur des politiques et des investissements visant à renforcer les capacités de production nationales. Ces efforts visent à réduire la dépendance aux importations et à stabiliser les chaînes d'approvisionnement, mais leur impact ne devrait se matérialiser qu'à long terme.
Options Limitées de Moteurs à Couple Élevé pour les Tâches Lourdes
Les véhicules utilitaires nécessitant un couple soutenu de 600 Nm pour les fortes pentes dépendent encore du diesel, car les moteurs électriques abordables surchauffent sous charge continue. Les alternatives à aimants permanents synchrones atténuent certaines contraintes thermiques mais augmentent le coût du véhicule. Les fabricants expérimentent des chemises de refroidissement eau-glycol, mais l'expansion de l'enveloppe réduit la charge utile. Ce fossé technologique cantonne le marché des véhicules utilitaires électriques aux niches légères et moyennes jusqu'à ce que les moteurs à plus haute densité atteignent des prix de série.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule :
L'Élan des VUP Dépasse les Voiturettes de Golf TraditionnellesLes voiturettes de golf ont conservé une part de 39,15 % du marché en 2024, soutenues par plus de 38 000 terrains de golf et flottes hôtelières aux États-Unis. Pourtant, les livraisons de VUP progressent à un TCAC de 6,74 %, élargissant la taille du marché des véhicules utilitaires électriques pour les tâches à forte charge utile et tout-terrain. Les navettes occupent une niche intermédiaire, bénéficiant des programmes de transport de personnes dans les aéroports, tandis que les véhicules tout-terrain restent spécialisés mais résilients. Le UMAX lithium-ion de Yamaha et le partenariat avec Pilotcar illustrent la réutilisation flexible de plateformes entre catégories[2]. La consolidation des architectures de châssis et d'électronique aide les fabricants à réduire les nomenclatures et à accélérer les approbations réglementaires, renforçant la diversité des véhicules au sein du marché des véhicules utilitaires électriques.
Les conceptions de VUP de deuxième génération déploient des transmissions étanches, une garde au sol de 30 cm et des alertes intelligentes de surcharge, répondant aux besoins du déneigement municipal, du transport en vignoble et du soutien minier. Les filiales de financement des équipementiers regroupent les véhicules avec des abonnements télématiques qui alertent les gestionnaires de flottes en cas d'utilisation abusive. Ces services basés sur les données génèrent des flux de revenus récurrents qui amortissent la compression des marges matérielles, une tendance susceptible de se répandre dans l'ensemble du secteur des véhicules utilitaires électriques.

Par Type de Batterie :
Le Lithium-Ion Renforce sa DominationLes systèmes lithium-ion ont représenté une part de 63,44 % du marché des véhicules utilitaires électriques en 2024 et ont affiché un TCAC de 4,86 %, reflétant la parité des prix avec le plomb-acide dans la plupart des formats 48 V. Le plomb-acide persiste uniquement là où le coût d'acquisition prime sur la durée de vie en cycles, souvent dans les flottes de golf saisonnières.
Une densité énergétique améliorée permet aux équipementiers de réduire de moitié le volume des modules, permettant une intégration sous le siège et abaissant le centre de gravité pour une meilleure maniabilité du véhicule. Les modules LFP intégrés verticalement de Yamaha réduisent les marges des fournisseurs et stabilisent les marges dans des cycles de matières premières volatils. Les mises à jour du micrologiciel à distance recalibrent désormais les courbes de charge en fonction de la température ambiante, prolongeant la durée de vie en cycles, une capacité qui devient rapidement incontournable sur l'ensemble du marché des véhicules utilitaires électriques.
Par Type de Transmission :
La Transmission Intégrale Pilotée par Logiciel Gagne du TerrainAlors que la traction à 2 roues représentait une part de 48,16 % du marché des véhicules utilitaires électriques en 2024, la transmission intégrale pilotée par logiciel progresse de 7,12 % par an. Avec des moteurs-roues indépendants, un VUP électrique léger peut vectoriser le couple pour les pentes glissantes sans ajouter de boîtes de transfert lourdes. La transmission intégrale automatique IntelliTrak de Club Car abaisse les seuils de compétence du conducteur tout en préservant l'autonomie en désengageant les roues au ralenti. À mesure que la densité des batteries augmente, la masse supplémentaire des moteurs additionnels diminue en tant que contrainte de conception, élargissant la part adressable de la transmission intégrale sur le marché des véhicules utilitaires électriques.
Les exploitants de flottes dans les villes de la ceinture de neige spécifient de plus en plus la transmission intégrale pour l'entretien des trottoirs toute l'année, assurant des niveaux de service résilients malgré les hivers rigoureux. Des algorithmes prédictifs distribuent le couple de manière proactive, réduisant l'usure des pneus et améliorant l'efficacité énergétique. Sur l'horizon de prévision, la pénétration de la transmission intégrale pourrait significativement s'accroître, ajoutant de nouvelles couches de complexité et des opportunités de création de valeur au sein du marché des véhicules utilitaires électriques.
Par Type de Propulsion :
La Domination des VEB se ConsolideLes plateformes électriques à batterie occupaient une part de 75,29 % du marché des véhicules utilitaires électriques en 2024 et devraient croître à un TCAC de 6,15 %, les réductions de coûts et le fonctionnement silencieux s'alignant sur les objectifs de développement durable. Les variantes hybrides électriques jouent un rôle transitoire dans les zones reculées dépourvues de recharge, tandis que les options à pile à combustible restent expérimentales. Kawasaki explore des croisements avec des moteurs à hydrogène, mais la rareté des infrastructures contraint le déploiement[3]. La taille du marché des véhicules utilitaires électriques, dominée par les VEB, devrait encore augmenter d'ici la fin de la décennie, les hybrides se réduisant à moins que les prolongateurs d'autonomie modulaires ne trouvent une viabilité économique.
Des pilotes de batteries échangeables dans certains complexes hôteliers laissent entrevoir de futurs modèles opérationnels où une cassette déchargée est échangée en deux minutes, permettant un déploiement quasi continu. Ce système pourrait débloquer de nouveaux cycles d'utilisation pour le marché des véhicules utilitaires électriques, notamment dans les équipes industrielles dépassant 12 heures si standardisé.
Par Application :
Les Services Municipaux Émergent comme Moteur de CroissanceLes aéroports dominaient encore le marché des véhicules utilitaires électriques avec une part de 23,85 % en 2024, mais les services municipaux affichent un TCAC de 5,45 % à mesure que les conseils municipaux priorisent la neutralité carbone. L'entretien des parcs, la collecte des déchets et le nettoyage des rues s'alignent parfaitement avec les caractéristiques de couple à basse vitesse. La part du marché des véhicules utilitaires électriques migrant vers les budgets municipaux sécurise également des points de recharge publics, stimulant indirectement la faisabilité du secteur privé.
L'agriculture de précision s'appuie sur le guidage satellitaire et les logiciels de gestion agricole, incitant les agriculteurs à adopter des VUP électriques qui s'intègrent parfaitement aux plateformes numériques. Les tondeuses électriques autonomes de John Deere collectent des données agronomiques tout en tondant le gazon, fusionnant les technologies agricoles et de mobilité. Les acheteurs industriels intègrent les tracteurs de remorquage électriques dans les systèmes d'exécution de la fabrication pour une production allégée, diversifiant davantage l'exposition aux marchés finaux pour le marché des véhicules utilitaires électriques.
Analyse Géographique
Marché des Véhicules Utilitaires Électriques en Amérique du Nord
La part de 34,18 % de l'Amérique du Nord en 2024 reflète la forte densité des terrains de golf, l'agriculture à grande échelle et les crédits d'impôt fédéraux allant jusqu'à 7 500 USD qui réduisent les délais de retour sur investissement. Les groupements d'achats municipaux au Texas et en Californie mutualisent la demande pour des flottes électriques d'entretien des espaces verts de 500 unités, débloquant des remises sur volume qui se répercutent sur l'ensemble du marché. Un réseau de distribution couvrant plus de 3 400 points de vente garantit la portée des services, tandis que la capacité croissante de recyclage des batteries lithium-ion soutient les objectifs d'économie circulaire.
Marché des Véhicules Utilitaires Électriques en Europe
Les objectifs stricts de réduction des émissions de CO₂ en Europe et les exemptions de péage de congestion créent de solides arguments économiques en faveur des flottes à batterie. L'Allemagne a introduit un ensemble de mesures incitatives pour promouvoir l'adoption des véhicules électriques et soutenir les objectifs climatiques et infrastructurels. Ce dispositif comprend des réformes telles que des régimes d'amortissement spéciaux pour les véhicules électriques à partir de juillet 2025. Les aéroports scandinaves s'engagent à assurer un soutien au sol 100 % électrique d'ici 2028, orientant la demande incrémentale vers le marché des véhicules utilitaires électriques. Des lacunes infrastructurelles subsistent, mais des consortiums industriels en France expérimentent des hubs de recharge 48 V interopérables pour accélérer la standardisation.
Marché des Véhicules Utilitaires Électriques en Asie-Pacifique
Le TCAC de 5,03 % de l'Asie-Pacifique est dû à la profondeur de production de la Chine et à des politiques favorables, telles que la remise de 20 % sur la taxe d'achat des véhicules électriques à basse vitesse jusqu'en 2027. Les Philippines visent 200 000 unités de véhicules électriques d'ici 2024, tandis que l'Indonésie réduit les droits de douane à l'importation sur les cellules de batteries, stimulant collectivement l'investissement dans la chaîne d'approvisionnement régionale. Des marques nationales comme Guangdi et Rayte tirent parti de leurs avantages d'échelle pour s'imposer dans les flottes de l'ASEAN sensibles aux prix, exerçant une pression concurrentielle à l'échelle mondiale. À mesure que les revenus disponibles augmentent, les segments des complexes hôteliers et des loisirs, de la Thaïlande à l'Australie, adoptent massivement les véhicules à batterie, élargissant l'exposition à la taille du marché des véhicules utilitaires électriques sur les canaux grand public et B2B.
Paysage Concurrentiel
Le marché des véhicules utilitaires électriques reste modérément fragmenté. La gamme E-Z-GO de Textron, Yamaha Motor et Club Car exploitent l'intégration verticale — possédant des modules de batteries, la télématique et des filiales de financement — pour renforcer la fidélisation des canaux de distribution. Les acteurs chinois sous des marques telles qu'Evolution et Lvtong pratiquent des prix inférieurs, expédiant des kits CKD à des assembleurs locaux pour contourner les droits de douane.
Les stratégies se concentrent sur les logiciels de contrôle des batteries, les écosystèmes d'échange et les tableaux de bord d'analyse de flotte plutôt que sur le matériel brut des véhicules. L'acquisition par Club Car du fabricant de voiturettes haut de gamme Garia étend sa portée à la micromobilité homologuée sur route, élargissant les dépenses adressables au-delà du golf. L'acquisition par Lincoln Electric du spécialiste des générateurs Vanair signale l'intérêt convergent des entreprises d'équipements industriels cherchant des synergies de vente croisée sur le marché.
Les partenariats se multiplient : Yamaha collabore avec Pilotcar pour co-développer des véhicules à basse vitesse homologués pour les quartiers résidentiels américains, partageant des transmissions électriques et l'homologation réglementaire. Textron s'allie à Enphase pour des pilotes de recharge bidirectionnelle, visant à positionner les voiturettes électriques comme des actifs interactifs avec le réseau. À mesure que les modules à l'état solide à haute densité approchent de la commercialisation, les fournisseurs de batteries courtisent l'exclusivité auprès des équipementiers, présageant d'éventuels fossés technologiques susceptibles de recalibrer les trajectoires de parts de marché au sein du marché des véhicules utilitaires électriques.
Leaders du Secteur des Véhicules Utilitaires Électriques
-
Textron Inc.
-
Yamaha Golf-Car Company
-
Club Car LLC
-
Polaris Inc.
-
John Deere
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules Utilitaires Électriques Entreprises couvertes dans ce rapport
- Textron Inc.
- Yamaha Golf-Car Company
- Club Car LLC
- Polaris Inc.
- John Deere
- Suzhou Eagle Electric Vehicle Manufacturing Co., Ltd.
- Alke’ S.r.l.
- Marshell Electric Vehicle
- Trojan EV
- Star EV Corporation
- Kawasaki Heavy Industries Ltd.
- Kinetic Green Energy & Power Solutions Ltd.
- Bintelli Electric Vehicles
- LVTONG
- TORO Company
Développements industriels récents dans Marché des Véhicules Utilitaires Électriques
- Juillet 2025 : Kinetic Green Energy s'est associée à Tonino Lamborghini SpA pour produire et exporter des voiturettes de golf électriques de conception italienne et fabriquées en Inde sous la marque Tonino Lamborghini.
- Mai 2025 : Suzhou Lexsong a dévoilé une voiturette de golf électrique de nouvelle génération à carrosserie en aluminium dotée d'un plateau de chargement agrandi pour les charges utiles commerciales.
- Mars 2025 : Yamaha Motor a lancé des voiturettes de golf à cinq places alimentées par des modules lithium-ion propriétaires, augmentant la capacité passagers pour les flottes hôtelières.
- Novembre 2024 : Massimo Group a présenté la voiturette de golf MVR 2X et le chariot utilitaire MVR Cargo Max, élargissant sa gamme électrique à basse vitesse pour les acheteurs récréatifs et professionnels.
Portée du Rapport sur le Marché Mondial des Véhicules Utilitaires Électriques
Aperçu de la segmentation
| Voiturettes de Golf |
| Navettes |
| VTT |
| VUP |
| Lithium-Ion |
| Plomb-Acide |
| Autres |
| Traction à 2 Roues (2RM) |
| Traction à 4 Roues (4RM) |
| Transmission Intégrale (TI) |
| Véhicules Électriques à Batterie (VEB) |
| Véhicules Électriques Hybrides (VEH) |
| Véhicules Électriques à Pile à Combustible (VEPC) |
| Agriculture |
| Services Municipaux |
| Installations Industrielles |
| Logistique |
| Loisirs |
| Aéroports |
| Complexes Hôteliers |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Véhicule | Voiturettes de Golf | |
| Navettes | ||
| VTT | ||
| VUP | ||
| Par Type de Batterie | Lithium-Ion | |
| Plomb-Acide | ||
| Autres | ||
| Par Type de Transmission | Traction à 2 Roues (2RM) | |
| Traction à 4 Roues (4RM) | ||
| Transmission Intégrale (TI) | ||
| Par Type de Propulsion | Véhicules Électriques à Batterie (VEB) | |
| Véhicules Électriques Hybrides (VEH) | ||
| Véhicules Électriques à Pile à Combustible (VEPC) | ||
| Par Application | Agriculture | |
| Services Municipaux | ||
| Installations Industrielles | ||
| Logistique | ||
| Loisirs | ||
| Aéroports | ||
| Complexes Hôteliers | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des véhicules utilitaires électriques en 2025 ?
La taille du marché des véhicules utilitaires électriques a atteint 21,35 milliards USD en 2025.
Quel est le TCAC prévu pour les véhicules utilitaires électriques jusqu'en 2030 ?
Le chiffre d'affaires mondial devrait croître à un TCAC de 4,28 % de 2025 à 2030.
Quel type de véhicule connaît la croissance la plus rapide ?
Les véhicules utilitaires polyvalents affichent le TCAC le plus élevé de 6,74 % grâce à la demande dans les secteurs agricole, municipal et industriel.
Quelle région offre la croissance la plus rapide ?
L'Asie-Pacifique est en tête avec un TCAC de 5,03 % porté par des politiques favorables et l'échelle de fabrication de la Chine jusqu'en 2030.