
Taille et part du marché du traitement des infections de l'oreille
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.07 Milliards de dollars |
| Taille du Marché (2032) | 17.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.05 % |
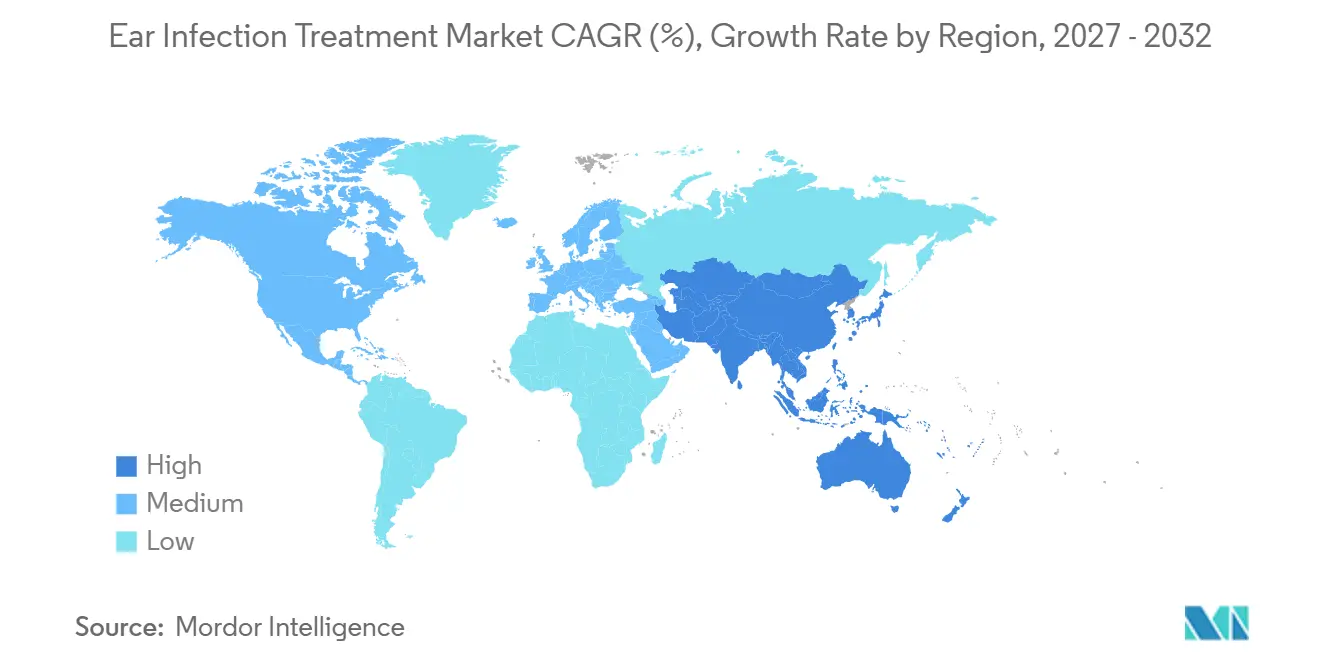
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement des infections de l'oreille par Mordor Intelligence
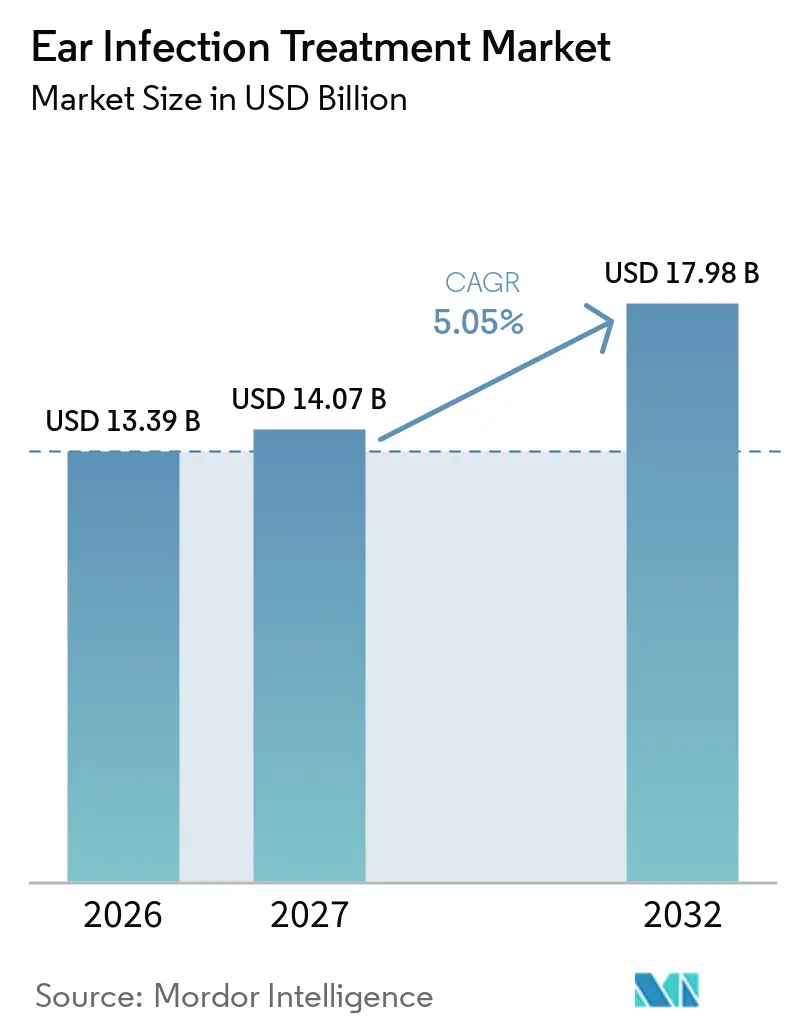
La taille du Marché du Traitement des Infections de l'Oreille était évaluée à 13,39 milliards USD en 2026 et devrait croître de 14,07 milliards USD en 2027 pour atteindre 17,98 milliards USD d'ici 2032, à un CAGR de 5,05 % durant la période de prévision (2027-2032). La croissance est soutenue par la résistance antimicrobienne croissante, la large charge de morbidité pédiatrique et l'innovation soutenue en matière de produits dans les domaines des médicaments, du diagnostic et des dispositifs mini-invasifs. La surveillance génomique récente confirme que 30 % des isolats de Streptococcus pneumoniae sont résistants à la pénicilline et que 30 % des souches d'Haemophilus influenzae contiennent des gènes de bêta-lactamase, incitant les cliniciens à adopter des thérapies ciblées qui préservent l'efficacité des antibiotiques.[1] Les calendriers de vaccination antipneumococcique mis à jour, l'émergence de la prophylaxie probiotique et le soutien de la FDA à la pose de drains transtympaniques en cabinet élargissent collectivement les options thérapeutiques. Par ailleurs, l'otoscopie assistée par intelligence artificielle et l'imagerie par ultrasons réduisent l'incertitude diagnostique et limitent le recours inutile aux antibiotiques. La région Asie-Pacifique enregistre désormais le CAGR régional le plus élevé à 7,94 %, portée par des programmes de couverture sanitaire universelle qui étendent les soins ORL à des populations jusqu'alors mal desservies.
Principaux enseignements du rapport
- Par site d'infection, les infections de l'oreille moyenne ont dominé avec une part de revenus de 61,12 % en 2026 ; les infections de l'oreille interne progressent à un CAGR de 6,48 % jusqu'en 2032.
- Par pathogène causal, les infections bactériennes détenaient 71,45 % de la part du marché du traitement des infections de l'oreille en 2026, tandis que les infections virales devraient enregistrer un CAGR de 7,01 % jusqu'en 2032.
- Par médicament, les antibiotiques ont capté 48,35 % des revenus de 2026 ; les antiviraux représentent la modalité à la croissance la plus rapide avec un CAGR de 6,66 % pour la période de prévision.
- Par groupe d'âge des patients, le segment pédiatrique (0-12 ans) représentait 56,52 % de la taille du marché du traitement des infections de l'oreille en 2026, tandis que les adultes âgés de 18 à 64 ans devraient progresser à un CAGR de 6,73 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont dominé avec une part de revenus de 47,05 % en 2026, tandis que les centres chirurgicaux ambulatoires progressent à un CAGR de 6,78 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 37,86 % des revenus de 2026, tandis que l'Asie-Pacifique affiche la dynamique de CAGR la plus élevée à 7,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de l'otite moyenne récurrente chez la population pédiatrique | +1.2% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante des dispositifs de tubes de tympanostomie mini-invasifs | +0.8% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité de formulations otiques à dose fixe antibiotique-corticostéroïde | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la téléotoscopie et des consultations ORL à distance | +0.4% | Amérique du Nord et Europe, adoption précoce dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pipeline de thérapies préventives à base de probiotiques et de microbiome | +0.7% | Mondial, avec adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Programmes gouvernementaux de vaccination infantile et de surveillance | +0.9% | Mondial, avec l'impact le plus fort dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'otite moyenne récurrente chez la population pédiatrique
Les données cliniques indiquent que 93 % des enfants connaissent au moins un épisode d'otite moyenne aiguë avant l'âge de 3 ans, tandis que la fréquentation des crèches accélère la contamination croisée et la propagation de pathogènes résistants.[2] Les retards de développement et les absences scolaires associés aux infections récurrentes créent une pression économique et sociale qui stimule la demande de solutions thérapeutiques et prophylactiques. Les parents privilégient les traitements dont l'innocuité chez les nourrissons est prouvée, ce qui favorise l'investissement dans des formulations médicamenteuses adaptées à l'âge et des systèmes d'administration sans aiguille. Les entreprises pharmaceutiques répondent par des schémas thérapeutiques à haute dose d'amoxicilline qui compensent la résistance partielle sans augmenter la toxicité. Les payeurs en Amérique du Nord et en Europe occidentale remboursent de plus en plus les mesures prophylactiques, notamment les rappels de vaccination antipneumococcique et les compléments probiotiques, afin de limiter les coûts à long terme.
Adoption croissante des dispositifs de tubes de tympanostomie mini-invasifs
Le Hummingbird TTS et les systèmes Tula permettent la pose de tubes auriculaires en cabinet chez des enfants dès l'âge de 6 mois, éliminant l'anesthésie générale et les délais de planification en salle d'opération. La reconnaissance par la FDA via le code HCPCS G0561 élargit le remboursement par des tiers et stimule l'adoption rapide parmi les oto-rhino-laryngologistes pédiatriques. Les conceptions de tubes à lumière courbe améliorent le drainage des fluides et résistent à la formation de biofilm, réduisant ainsi les taux d'échec. Les premières données cliniques montrent une réduction de 40 % des procédures répétées par rapport aux tubes droits conventionnels, encourageant l'adoption dans les systèmes hospitaliers à ressources limitées. Les cliniques d'Asie-Pacifique commencent à importer la technologie dans le cadre de voies réglementaires accélérées, soutenant les projections de croissance régionale.
Disponibilité de formulations otiques à dose fixe antibiotique-corticostéroïde
Les gouttes combinées telles que la ciprofloxacine-dexaméthasone et la ciprofloxacine-fluocinolone acétonide atteignent des taux de guérison de 61,2 % dans l'otite moyenne pédiatrique avec tubes, surpassant les références historiques de la monothérapie. L'action anti-inflammatoire concomitante soulage rapidement la douleur, améliorant l'observance et réduisant les visites aux urgences nocturnes. Les entreprises exploitent les voies 505(b)(2) pour reformuler des molécules existantes, accélérant l'entrée sur le marché et prolongeant la durée de vie des brevets. La préférence des soignants pour une posologie biquotidienne par rapport aux schémas traditionnels en quatre prises par jour renforce l'efficacité en conditions réelles. L'approbation pédiatrique généralisée aux États-Unis et en Europe établit une position commerciale que les nouveaux entrants reproduisent en Amérique latine.
Pipeline de thérapies préventives à base de probiotiques et de microbiome
Des essais randomisés montrent que la supplémentation en Lactobacillus salivarius PS7 réduit l'incidence de l'otite moyenne aiguë de 20 % chez les enfants à haut risque. Les souches de Streptococcus salivarius inhibent la formation de biofilm par Haemophilus influenzae, fournissant un mécanisme biologiquement plausible pour la prévention des rechutes. Les analystes du secteur prévoient l'approbation réglementaire du premier lozenge probiotique axé sur l'ORL dans un délai de cinq ans dans l'Union européenne. Les stratégies d'accès au marché se concentrent sur un positionnement en vente libre pour contourner les obstacles au remboursement, tout en s'associant aux associations pédiatriques pour l'inclusion dans les recommandations. À terme, une prophylaxie réussie pourrait freiner la demande d'antibiotiques, mais l'adoption à court terme répond principalement aux mandats de gestion de la résistance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résistance antimicrobienne croissante aux antibiotiques de première ligne | -1.1% | Mondial, avec l'impact le plus élevé dans les marchés en développement | Moyen terme (2-4 ans) |
| Coût élevé et complications postopératoires des chirurgies de l'oreille | -0.7% | Mondial, avec un impact particulier sur les marchés émergents | Court terme (≤ 2 ans) |
| Remboursement limité des dispositifs otiques avancés dans les marchés émergents | -0.5% | Marchés émergents en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Long terme (≥ 4 ans) |
| Avertissements réglementaires de sécurité sur les gouttes auriculaires à base de fluoroquinolones | -0.3% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Résistance antimicrobienne croissante aux antibiotiques de première ligne
L'escalade de la résistance antimicrobienne remet fondamentalement en question les paradigmes traditionnels du traitement des infections de l'oreille, la surveillance génomique révélant des profils de résistance alarmants parmi les principaux agents pathogènes de l'otite moyenne. Des études rapportent une résistance à l'ampicilline de 100 % et une résistance à la céfoxitine de 90,9 % dans les isolats de Staphylococcus aureus, tandis que Pseudomonas aeruginosa ne présente qu'une sensibilité aux fluoroquinolones de 65,2 à 67,4 %. Les cliniciens doivent recourir à des agents de deuxième ligne tels que la ceftriaxone, augmentant les dépenses directes en médicaments et accroissant le risque d'effets indésirables. La prescription empirique à large spectre amplifie la pression sélective, perpétuant une spirale de résistance qui compromet la durabilité à long terme du marché. L'émergence de souches résistantes formant des biofilms complique particulièrement les infections chroniques et récurrentes, nécessitant des approches thérapeutiques alternatives.
Coût élevé et complications postopératoires des chirurgies de l'oreille
Les coûts des interventions chirurgicales constituent des obstacles importants à une prise en charge optimale des infections de l'oreille, les procédures de pose de tubes de tympanostomie variant de 782 à 1 558 USD selon les différents États américains, reflétant des disparités géographiques substantielles en matière d'accessibilité aux soins de santé.[3] Les événements postopératoires tels que l'obstruction ou l'extrusion prématurée nécessitent une révision dans 7 à 20 % des cas, alourdissant la charge économique. Les politiques d'autorisation préalable des assurances allongent les délais d'attente, risquant une progression vers des infections chroniques et une perte auditive de transmission. La concentration des services ORL spécialisés dans les centres urbains crée également des obstacles à l'accès pour les populations rurales, aggravant les disparités de santé dans les résultats du traitement des infections de l'oreille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par site d'infection :
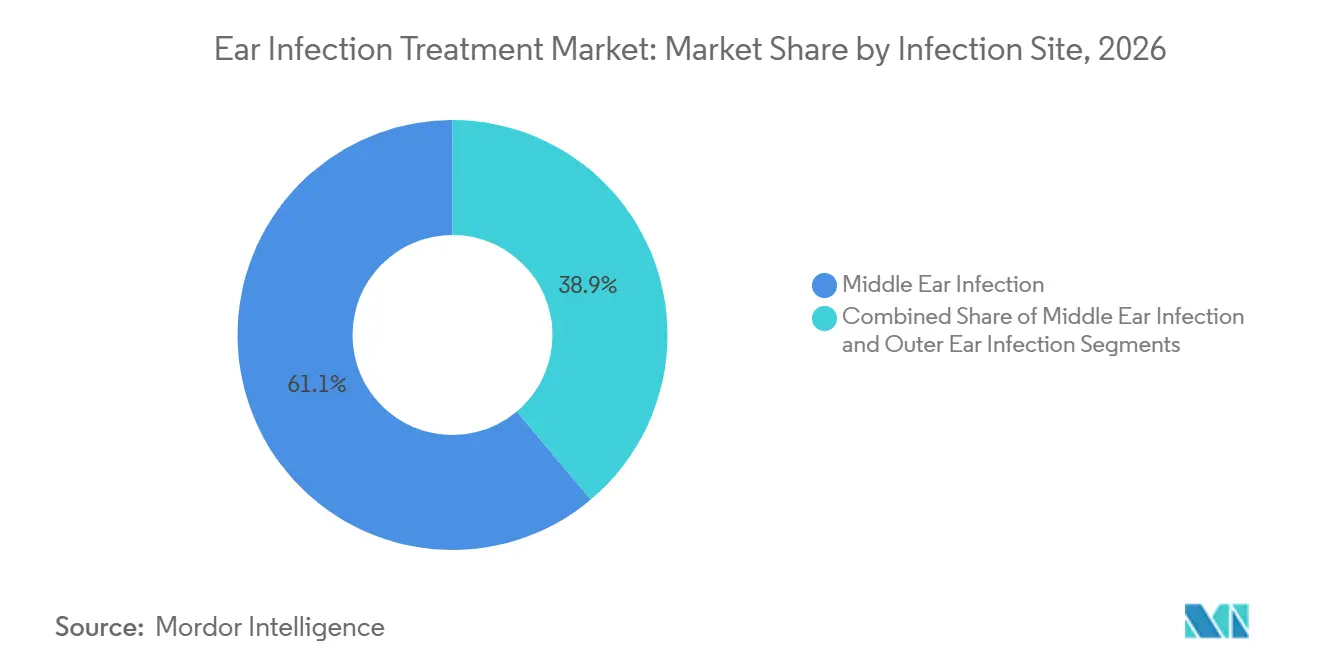
la dominance de l'oreille moyenne stimule l'innovationLes affections de l'oreille moyenne représentaient 61,12 % des revenus de 2026, constituant l'épine dorsale du marché du traitement des infections de l'oreille. Des innovations telles que l'otoscopie par ultrasons permettent désormais de détecter les épanchements de l'oreille moyenne en quelques secondes, améliorant la certitude diagnostique et réduisant les prescriptions inappropriées d'antibiotiques jusqu'à 50 %. La taille du marché du traitement des infections de l'oreille pour les interventions sur l'oreille moyenne devrait s'élargir dans les années à venir, reflétant une demande continue pour des thérapies précises et spécifiques au site. Les infections de l'oreille interne, bien que moins volumineuses, affichent une trajectoire de croissance de 6,48 % à mesure que l'imagerie améliore la détection des séquelles vestibulaires. Les infections de l'oreille externe restent stables, soutenues par les avancées en matière d'antimicrobiens topiques.
Les systèmes d'administration de médicaments de deuxième génération ciblent l'espace de l'oreille moyenne avec des gels à libération prolongée et des vecteurs liposomaux qui permettent une éradication complète des pathogènes en 24 heures dans des essais précliniques. Les fabricants prévoient des études cliniques susceptibles de remodeler les schémas thérapeutiques standard et de réduire l'exposition totale aux antibiotiques. Par ailleurs, des injections intratympaniques en dose unique font l'objet d'essais pivots visant à réduire la charge pour les aidants et à améliorer l'observance.



Par agent pathogène causal :
les infections bactériennes dominent malgré l'élan viralLes pathogènes bactériens ont conservé 71,45 % de la part du marché du traitement des infections de l'oreille en 2026. L'introduction de vaccins antipneumococciques à valence plus élevée réoriente la prévalence des sérotypes bactériens, nécessitant des mises à jour de formulation agiles de la part des producteurs d'antibiotiques. Les infections virales constituent le segment étiologique à la croissance la plus rapide avec un CAGR de 7,01 % jusqu'en 2032, les diagnostics moléculaires révélant une contribution virale plus importante que précédemment reconnue. Les pipelines de R&D antivirale répondent avec des inhibiteurs de neuraminidase et d'endonucléase adaptés à l'administration otologique.
Les infections fongiques restent de niche mais cliniquement importantes dans les cohortes immunodéprimées. Des études de surveillance montrent que les champignons sont impliqués dans 41,7 % des cas de périchondrite auriculaire réfractaire, soulignant la nécessité de thérapeutiques spécifiques aux pathogènes. Les fabricants de dispositifs étudient des revêtements antifongiques pour les tubes de ventilation afin de réduire la colonisation postopératoire.
Par médicament :
les antibiotiques dominent dans un contexte de croissance des antivirauxLes antibiotiques ont représenté 48,35 % du chiffre d'affaires de 2026, les positionnant au cœur du secteur du traitement des infections de l'oreille. Cependant, les politiques de bon usage des antibiotiques et les mises en garde encadrées relatives à l'ototoxicité stimulent le développement parallèle d'antiseptiques topiques, de formulations à base d'acide hypochloreux et de dispositifs bactéricides à nanofils. Les antiviraux progressent à un CAGR de 6,66 % grâce aux panels de PCR rapide qui orientent la thérapie en quelques minutes. Les analgésiques et les gouttes anti-inflammatoires non stéroïdiennes soutiennent le soulagement symptomatique, tandis que les thérapies à base de dispositifs tels que les pompes auriculaires à pression négative offrent des options non pharmacologiques. Les interventions chirurgicales migrent de plus en plus vers les cabinets médicaux, captant des patients auparavant réticents à subir une anesthésie générale.
L'émergence de traitements non antibiotiques prend de l'ampleur à mesure que les cliniciens recherchent des alternatives à la thérapie antimicrobienne traditionnelle. Des revues systématiques démontrent une efficacité comparable entre les antiseptiques topiques et les antibiotiques pour l'otite externe aiguë, soutenant les initiatives de bon usage des antibiotiques. Des approches innovantes, notamment les systèmes d'administration d'acide hypochloreux et les traitements à base de nanofils, montrent des résultats prometteurs dans des études précliniques, rvolutionnant potentiellement la prise en charge des infections bactériennes. L'intégration de l'intelligence artificielle dans la sélection des traitements optimise les résultats thérapeutiques en associant les profils de pathogènes aux schémas antimicrobiens optimaux.
Par groupe d'âge des patients :
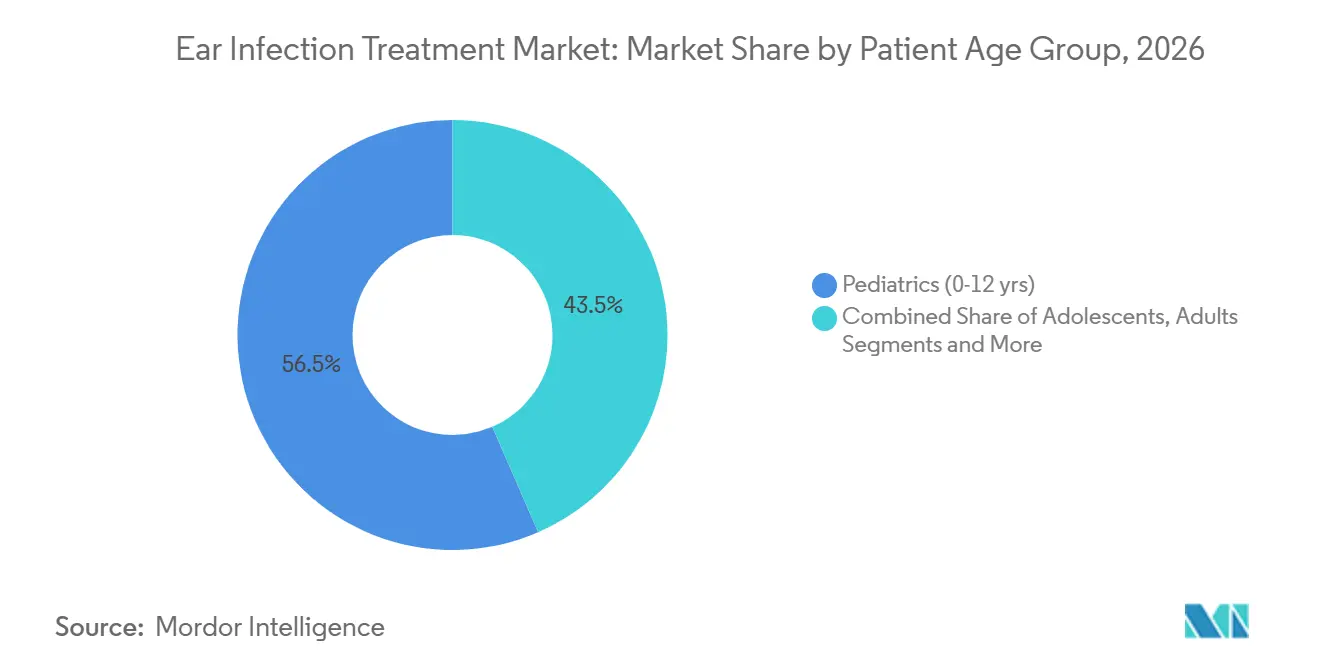
l'accent pédiatrique soutient l'évolution du marchéLe segment pédiatrique a capté 56,52 % des revenus de 2026, reflétant la susceptibilité anatomique et l'immaturité des réponses immunitaires. Les recommandations italiennes de consensus préconisent l'amoxicilline à spectre étroit à 90 mg/kg/jour en traitement de première intention, soutenant les initiatives de dosage de précision. La maladie chez l'adulte est désormais le sous-segment à la croissance la plus rapide avec un CAGR de 6,73 % en raison d'une prise de conscience accrue des pertes de productivité liées au travail. Les programmes de santé au travail subventionnent la téléotoscopie pour limiter l'absentéisme, stimulant les taux de diagnostic chez l'adulte.
Les patients gériatriques présentent des défis de polymédication ; les développeurs poursuivent des formulations à faibles interactions, notamment des schémas thérapeutiques épargnant les fluoroquinolones pour éviter les risques de prolongation de l'intervalle QT. Les adolescents font la transition entre les recommandations pédiatriques et adultes, nécessitant des outils de dosage flexibles intégrés dans les plateformes de prescription électronique.

Par utilisateur final :
la dominance hospitalière cède la place aux soins ambulatoiresLes hôpitaux ont maintenu une part de 47,05 % des revenus de 2026, mais la migration vers les soins ambulatoires s'accélère. Les centres chirurgicaux ambulatoires affichent un CAGR de 6,78 % à mesure que les payeurs transfèrent les procédures hors des établissements hospitaliers à coût élevé. Les cliniques ORL bénéficient d'une imagerie intégrée qui accélère la prise de décision et réduit les orientations. Les soins à domicile se développent via la télémédecine et les diagnostics sur smartphone, notamment dans les zones rurales. La taille du marché du traitement des infections de l'oreille attribuée à la surveillance à domicile devrait doubler d'ici 2032, aidée par le remboursement des codes de surveillance à distance des patients.
Les centres chirurgicaux ambulatoires bénéficient des changements réglementaires soutenant les procédures en cabinet et d'un meilleur remboursement pour les interventions mini-invasives. L'autorisation de la FDA pour les systèmes de pose de drains transtympaniques en cabinet élimine les obstacles traditionnels aux soins chirurgicaux ambulatoires, réduisant les coûts et améliorant la commodité pour les patients. L'adoption des soins à domicile s'accélère grâce aux applications de diagnostic sur smartphone, les dispositifs référencés par la FDA permettant le dépistage des infections de l'oreille par les aidants. Cette évolution dans la prestation des soins réduit la charge du système de santé tout en améliorant l'accès des patients à des interventions rapides.
Analyse géographique
Marché nord-américain du traitement des infections de l'oreille
L'Amérique du Nord a contribué à hauteur de 37,86 % des ventes mondiales de 2026, tirant parti d'une couverture d'assurance solide et d'une adoption rapide des technologies. Medicare rembourse désormais la pose de drains transtympaniques en cabinet, stimulant les volumes de procédures dans les unités ambulatoires. Le système à payeur unique du Canada assure une couverture vaccinale quasi universelle, réduisant l'incidence des infections graves mais maintenant la demande prophylactique. La croissance des hôpitaux privés au Mexique favorise l'adoption de dispositifs haut de gamme.
Marché du traitement des infections de l'oreille en EMEA et en Amérique du Sud
L'Europe suit avec des systèmes de santé publique solides qui soutiennent les stratégies probiotiques et vaccinales. La directive régionale sur la gestion des antimicrobiens limite les prescriptions à large spectre, stimulant ainsi le lancement de combinaisons à dose fixe. Le Moyen-Orient et l'Afrique enregistrent une adoption progressive, freinée par un remboursement fragmenté, mais bénéficient de campagnes de vaccination philanthropiques. L'Amérique du Sud voit des assureurs privés expérimenter la téléotoscopie pour atteindre les communautés amazoniennes isolées.
Marché du traitement des infections de l'oreille en Asie-Pacifique
L'Asie-Pacifique représente la région à la croissance la plus rapide, avec un CAGR de 7,68 %. Le plan Chine saine 2030 élargit les capacités en ORL, tandis que le code de conduite indien pour la commercialisation des dispositifs médicaux favorise une commercialisation transparente. Le Japon répond aux besoins d'une population vieillissante grâce à des cliniques intégrées d'audition et de vestibulologie. Les incitations à la télémédecine en Australie permettent de surmonter l'isolement géographique.
Paysage réglementaire
Les traitements des infections de l'oreille se situent à la croisée des voies pharmaceutiques et des dispositifs médicaux, ce qui affecte le délai de mise sur le marché et les obligations post-commercialisation. Aux États-Unis, les combinaisons antibiotique et antibiotique-corticostéroïde otiques sont réglementées par la FDA via les voies NDA/505(b)(2) pour les formulations différenciées et les voies ANDA pour les génériques, tandis que les dispositifs ORL utilisés en cabinet suivent les procédures d'homologation de dispositifs médicaux de la FDA, ce qui soutient leur adoption en ambulatoire. En Europe, l'EMA maintient une information produit centralisée et une pharmacovigilance pour les outils de prévention utilisés dans les parcours de l'otite moyenne aiguë, y compris les vaccins pneumococciques tels que Vaxneuvance et Synflorix.
La gestion raisonnée des antibiotiques oriente les décisions de prescription et de remboursement. Les recommandations OMS AWaRe sur les antibiotiques confirment l'amoxicilline comme option de première intention pour l'otite moyenne aiguë et insistent sur la prise en charge symptomatique des cas légers afin de limiter une exposition antibiotique inutile. Côté prévention, l'EMA a mis à jour l'EPAR de Vaxneuvance en janvier 2026, reflétant les informations actuelles pour une indication incluant la prévention de l'otite moyenne aiguë causée par Streptococcus pneumoniae chez les nourrissons, enfants et adolescents, ce qui maintient la vaccination au cœur de la réduction du fardeau des infections de l'oreille.
Analyse de la chaîne de valeur
La chaîne de valeur comprend (1) les fournisseurs de principes actifs et d'excipients, notamment antibiotiques, corticostéroïdes, antifongiques, conservateurs et polymères, (2) la formulation stérile et le remplissage-finition pour les gouttes et suspensions otiques liquides, (3) l'emballage (généralement des flacons compte-gouttes en LDPE avec dispositifs de sécurité enfant lorsque requis), et (4) la distribution via grossistes, pharmacies de ville, pharmacies hospitalières et circuits de dispensation en clinique. La fabrication stérile constitue une étape clé, avec des systèmes d'eau de haute pureté, un dosage et une homogénéisation contrôlés en acier inoxydable, et un remplissage stérile validé, ce qui élève les barrières techniques et concentre la capacité de sous-traitance qualifiée.
Les lancements récents montrent comment l'homologation réglementaire de la fabrication et les programmes d'exclusivité influencent la disponibilité en aval. En décembre 2025, Cosette Pharmaceuticals a obtenu l'approbation de la FDA pour une suspension otique générique ciprofloxacine 0,2 % et hydrocortisone 1 % avec 180 jours d'exclusivité de Competitive Generic Therapy, soutenant le remplissage des canaux à court terme et la concurrence tarifaire dans la thérapie combinée. En juillet 2026, Fonseca Biosciences a lancé XTORO (suspension otique de finafloxacine) aux États-Unis après l'approbation par la FDA d'un Prior Approval Supplement pour la fabrication commerciale, soulignant le rôle des sites de fabrication qualifiés et de la planification conforme de l'approvisionnement dans les délais de commercialisation. Les fabricants indiens recourent également de plus en plus à la sous-traitance pour les gouttes auriculaires, élargissant l'offre tant sur les marchés domestiques que d'exportation tout en respectant des normes strictes de topiques stériles.
Paysage concurrentiel
Concentration du Marché
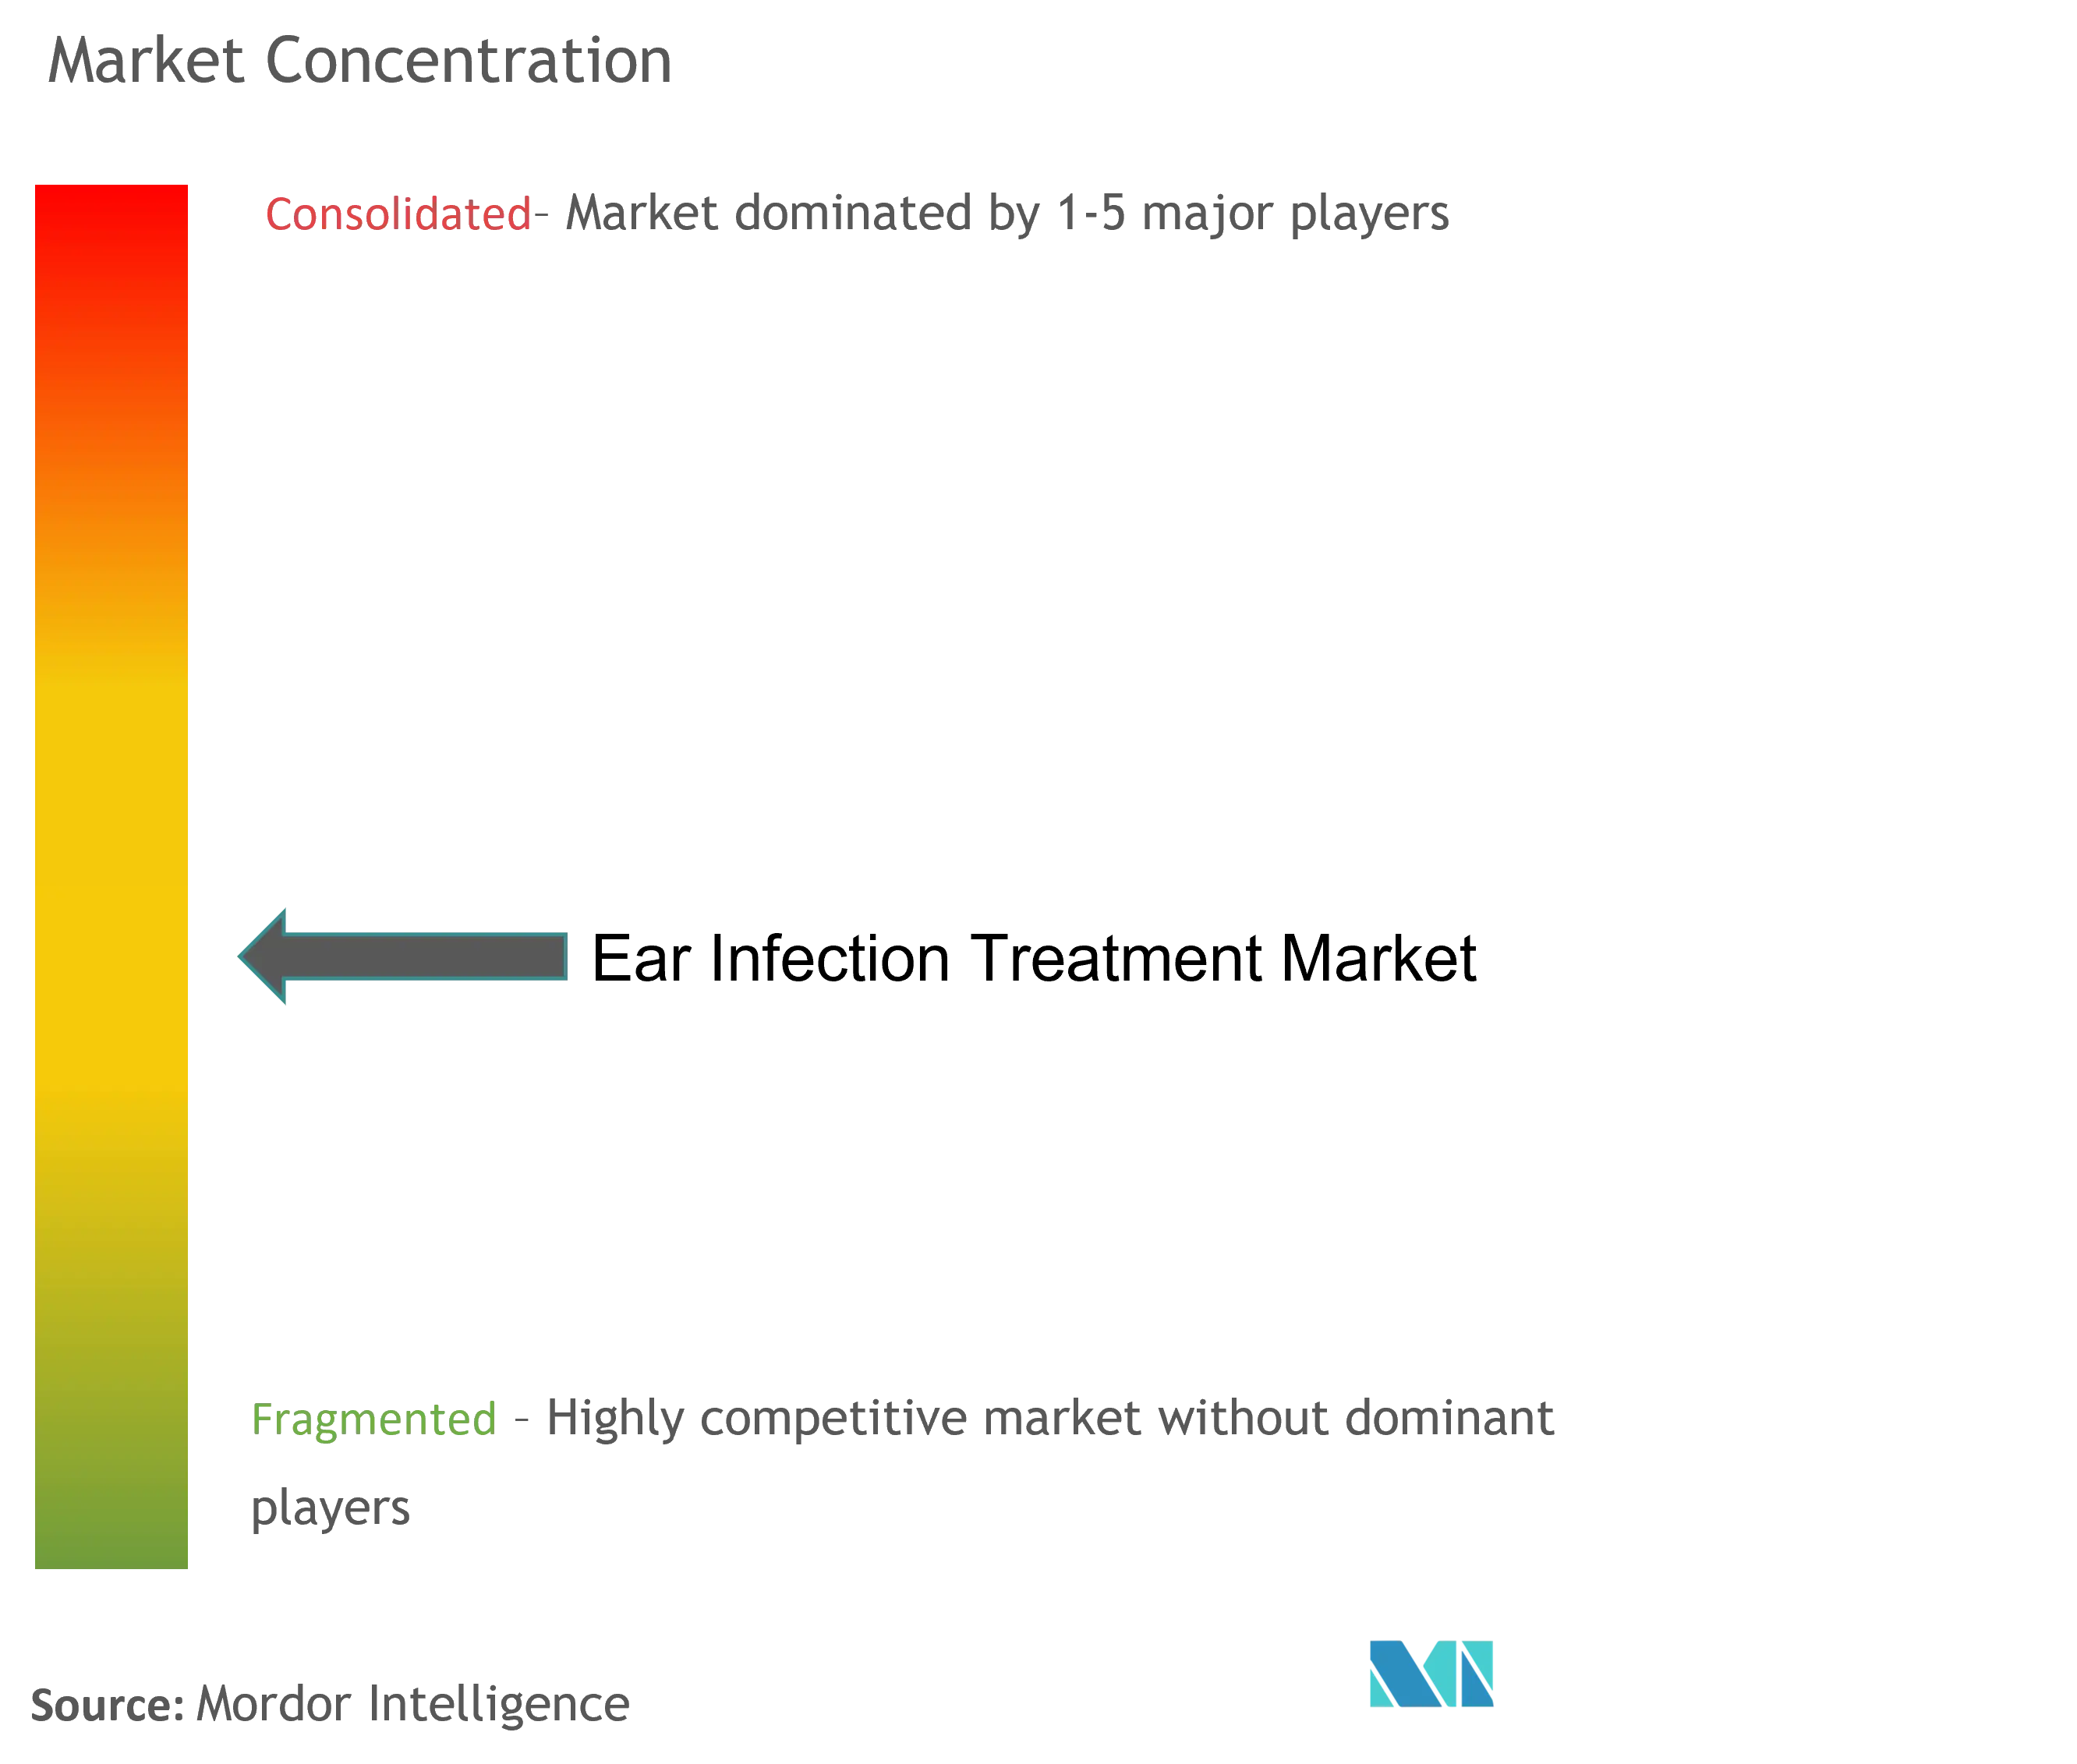
Le marché du traitement des infections de l'oreille présente une fragmentation modérée. Les acteurs pharmaceutiques traditionnels tels qu'Amneal se concentrent sur les gouttes combinées génériques après avoir obtenu l'approbation de la FDA, tandis que les startups de technologie médicale proposent des imageries diagnostiques disruptives qui réduisent de moitié le recours inutile aux antibiotiques. Smith & Nephew a acquis Tusker Medical pour obtenir le système Tula en juillet 2024, élargissant son portefeuille de dispositifs ORL. Integra LifeSciences a racheté Acclarent en avril 2024 pour intégrer des solutions ORL mini-invasives.
Les fabricants de dispositifs investissent dans l'intelligence artificielle qui classe automatiquement les images de la membrane tympanique, créant des avantages concurrentiels fondés sur les données. Les entreprises pharmaceutiques se différencient par des arômes adaptés aux enfants et une ergonomie des compte-gouttes. Les licences croisées entre les entreprises de diagnostic et de thérapeutique accélèrent les modèles de soins de bout en bout. L'intérêt du capital-risque augmente pour les développeurs de prophylaxie à base de microbiome en raison de leurs applications respiratoires potentiellement larges.
Des opportunités d'espaces blancs émergent dans les formulations spécifiques à la pédiatrie, les thérapies combinées et les interventions préventives qui s'attaquent aux causes profondes des infections récurrentes plutôt que de simplement traiter les épisodes actifs.
Leaders de l'industrie du traitement des infections de l'oreille
-
American Diagnostic Corporation
-
Sanofi SA
-
Olympus Corporation
-
Novartis AG
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement des Infections de l'Oreille Entreprises couvertes dans ce rapport
- Olympus
- Pfizer
- Novartis
- Sanofi
- GlaxoSmithKline
- Johnson & Johnson
- Medtronic
- Cipla
- Otonomy
- Grace Medical
- American Diagnostic Corp.
- Torque Pharma
- Smiths Group
- Hoya Corp. (Pentax Medical)
- Interacoustics
- Innovia Medical
- Demant A/S (Oticon)
- Cochlear
- Karl Storz
- Cook Group
- Alcon
Lire l’analyse des entreprises de traitement des infections de l'oreille
Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent dans les approches non antibiotiques et non chirurgicales visant à réduire les épisodes récurrents et à limiter l'exposition empirique large aux antibiotiques. En mars 2026, Zinereo Pharma a annoncé le déploiement d'Otibiome, une solution probiotique à base de Ligilactobacillus salivarius PS7 pour la prévention de l'otite moyenne aiguë récurrente chez l'enfant, s'alignant sur le virage du marché vers la prophylaxie observé dans les segments pédiatriques. Parallèlement, des dispositifs homologués par la FDA, adaptés à un usage domestique et clinique, étendent le traitement au-delà des parcours en salle d'opération : Earflo a annoncé la disponibilité sur le marché américain de son traitement pédiatrique non chirurgical de la pression auriculaire en mai 2026, et une publication clinique de juin 2026 a rapporté une amélioration de l'observance et de la tympanométrie grâce au dispositif d'autoinflation EarFlo dans l'otite moyenne séro-muqueuse pédiatrique.
Un espace produit reste également visible dans les options topiques spécifiques à un pathogène et les anti-infectieux otiques différenciés. En juin 2026, Laboratorios Salvat a obtenu l'approbation de la FDA américaine pour Clotic (solution otique de clotrimazole) en tant que traitement approuvé de l'otite externe fongique chez l'adulte avec membrane tympanique intacte, répondant à un arsenal approuvé historiquement limité pour cette pathologie fongique. L'innovation dans les antibiotiques topiques renouvelle également des catégories matures, avec notamment le lancement américain en juillet 2026 de XTORO (suspension otique de finafloxacine) pour l'otite externe aiguë après homologation de fabrication par la FDA. Parallèlement à ces signaux commerciaux, des recherches publiées en 2025-2026 sur l'amélioration de l'administration trans-tympanique, incluant des plateformes de vecteurs et des concepts de transport médié par les cellules immunitaires, soutiennent des travaux de développement continus visant à améliorer la pénétration des médicaments dans l'oreille moyenne et à réduire les interventions répétées.
Développements industriels récents dans Marché du Traitement des Infections de l'Oreille
- Juillet 2026 : Fonseca Biosciences a lancé XTORO (suspension otique de finafloxacine) à 0,3 % aux États-Unis pour l'otite externe aiguë après homologation par la FDA d'un Prior Approval Supplement pour la fabrication commerciale. Ce lancement ajoute une nouvelle option d'antibiotique topique de marque dans une catégorie dominée par des molécules et combinaisons plus anciennes, augmentant la pression concurrentielle sur les régimes anti-infectieux otiques établis.
- Avril 2026 : Earflo a annoncé l'homologation par la FDA et la disponibilité sur le marché américain de son dispositif de traitement de la pression auriculaire pédiatrique pour les enfants de 2 ans et plus présentant une pression négative de l'oreille moyenne et une accumulation de liquide. Cela élargit l'accès aux parcours de prise en charge non chirurgicale en clinique et à domicile, soutenant une intervention plus précoce pour l'otite moyenne séro-muqueuse et réduisant le recours aux procédures en salle d'opération pour certains patients.
- Octobre 2024 : Santé Canada a accordé à Bausch + Lomb l'autorisation de vente en libre accès des gouttes antibiotiques Soothe pour les infections externes de l'œil et de l'oreille. La disponibilité en OTC élargit l'accès des consommateurs à la gestion des infections externes de l'oreille et renforce le rôle des circuits de pharmacie de détail dans les soins otiques topiques.
Marché du Traitement des Infections de l'Oreille Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché comptabilise les revenus générés par le diagnostic et le traitement des infections de l'oreille, où les dépenses sont capturées pour les médicaments et les procédures médicalement supervisées utilisées pour gérer l'infection et la douleur associée.
Exclusions du périmètre : les produits de bien-être général en vente libre et les soins auditifs non liés qui ne sont pas prescrits ou réalisés pour une infection de l'oreille sont exclus.
Aperçu de la Segmentation
- Par site d'infection
- Infection de l'oreille interne
- Infection de l'oreille moyenne
- Infection de l'oreille externe
- Par agent pathogène causal
- Infection virale
- Infection bactérienne
- Infection fongique
- Par type de traitement
- Médicament
- Antibiotiques
- Analgésiques et anti-inflammatoires
- Antiviraux
- Autres
- Procédures chirurgicales
- Médicament
- Par groupe d'âge des patients
- Pédiatrie (0-12 ans)
- Adolescents (13-17 ans)
- Adultes (18-64 ans)
- Gériatrie (65 ans et plus)
- Par utilisateur final
- Hôpitaux
- Cliniques ORL
- Centres de chirurgie ambulatoire
- Environnements de soins à domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la construction de la pathologie et du parcours de soins afin que le modèle reflète les décisions thérapeutiques réelles, depuis les soins primaires jusqu'à l'orientation ORL et le suivi. Nous utilisons des statistiques de santé publique et des références cliniques pour établir le bassin de patients et les schémas thérapeutiques typiques, puis nous les convertissons en cas traités.
Les données clés proviennent de sources non payantes telles que les publications du CDC, les ensembles de données de l'OMS, la littérature clinique hébergée par le NIH et la NLM, l'étiquetage des médicaments et les mises à jour de sécurité de la FDA, et les indicateurs de santé de l'OCDE (lorsqu'ils sont disponibles pour les comparaisons entre pays). Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs et la presse médicale réputée pour comprendre les changements dans la composition des thérapies et le contexte des prix, et nous utilisons sélectivement un abonnement payant pour les données financières des entreprises et le suivi des brevets afin de vérifier la rapidité de l'innovation au cours de la période couverte. Cette liste est illustrative, et de nombreuses autres sources sont également utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression ce que les sources documentaires ne peuvent pas bien expliquer, comme la fréquence à laquelle la surveillance attentive est utilisée, comment la prescription diffère selon le groupe d'âge, et quand les procédures sont préférées. Nous nous entretenons avec un ensemble de cliniciens, d'équipes de pharmacie hospitalière, de distributeurs et d'experts du secteur dans les principales régions afin que les hypothèses sur l'utilisation, la progression des prix et la composition des canaux puissent être vérifiées en termes opérationnels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 14 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 36 % |
| Acteurs plus petits : 19 % | Responsables : 45 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit en utilisant à la fois une logique descendante et ascendante, où l'épidémiologie et les comportements de recours aux soins sont d'abord utilisés pour reconstruire le bassin de demande, puis la valeur est recoupée avec les signaux du côté de l'offre et des canaux. L'approche descendante part de l'incidence de l'otite, la divise par site d'infection et pathogène probable, applique les taux de traitement par groupe d'âge et attribue un coût moyen par cas traité reflétant les médicaments et les procédures.
Pour maintenir la cohérence mathématique, nous nous appuyons sur un petit ensemble d'intrants répétables tels que la part de prescription d'antibiotiques et d'analgésiques, les taux d'éligibilité aux procédures, la durée moyenne de la thérapie, l'évolution des prix et de la composition par formulation, et les tendances d'accès régionales qui font entrer les patients dans les cohortes traitées. Les prévisions sont générées à l'aide d'une analyse de scénarios soutenue par des perspectives annuelles d'experts sur les tendances de résistance, les changements de recommandations, le comportement des payeurs et l'adoption de nouvelles thérapies. Lorsque les détails ascendants sont insuffisants dans les pays plus petits, nous utilisons des taux d'utilisation proxy provenant de systèmes de santé comparables et ajustons pour les différences de population et d'accès avant la validation finale.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les volumes de patients, la composition thérapeutique guidée par les recommandations et les fourchettes de prix observées, puis les écarts sont examinés jusqu'à ce que les facteurs soient clairement expliqués. Nous recontactons les répondants lorsque le modèle montre des changements de parts brusques, des sauts régionaux inhabituels ou des variations de prix qui ne s'alignent pas avec les données publiques.
Un second analyste examine les hypothèses clés, les calculs et les conversions d'unités, et toute anomalie restante est résolue avant que l'estimation ne soit finalisée. Le rapport est actualisé annuellement, et il est également mis à jour lorsque des événements importants surviennent, suivi d'une révision finale avant livraison afin que les clients reçoivent la vue la plus récente et mise à jour.
Estimation du Marché du Traitement des Infections de l'Oreille par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour le traitement des infections de l'oreille peuvent sembler très éloignées même lorsque tout le monde utilise des termes médicaux similaires, car les règles de comptage qui les sous-tendent ne sont pas les mêmes. Les plus grandes différences proviennent généralement de ce qui est inclus comme valeur de traitement, de l'année et du calendrier de conversion monétaire utilisés, et de la façon dont les prix moyens sont projetés à mesure que la composition thérapeutique évolue.
Dans ce marché, un facteur d'écart courant est de savoir si les revenus des procédures sont comptabilisés aux côtés des médicaments, et si la surveillance attentive est traitée comme un cas à revenu nul ou si l'on suppose qu'elle se convertit ultérieurement en thérapie payante. Un autre facteur fréquent est la logique du prix de vente moyen, où certaines estimations font évoluer les prix en utilisant un seul facteur d'inflation, même si la composition des antibiotiques, la part des médicaments de marque par rapport aux génériques et les contrôles de remboursement régionaux modifient la trajectoire de prix réalisée. Les totaux peuvent également diverger lorsque les estimations ne sont pas actualisées après de nouveaux changements de recommandations ou de sécurité, c'est pourquoi le rythme d'actualisation et les vérifications du calendrier de conversion monétaire utilisés dans le modèle sont importants, tels qu'appliqués par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 13,39 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 13,09 milliards USD (2025) | Utilise une année de base différente et une fenêtre de prévision plus longue, et la trajectoire de prix semble être projetée avec des catégories thérapeutiques plus larges, ce qui peut lisser les changements brusques dans la composition entre médicaments et procédures. |
| Éditeur de Recherche Sectorielle B | 12,08 milliards USD (2024) | Ancre la valeur plus tôt dans la chronologie et se concentre davantage sur le cadrage par type de médicament dans le résumé public, ce qui peut sous-estimer les totaux si les revenus des procédures et les changements de thérapie en fin de période ne sont pas entièrement pris en compte. |
Considérés ensemble, l'écart suit principalement le calendrier et le périmètre, plutôt qu'un véritable désaccord sur la demande. En maintenant visibles et faciles à vérifier les étapes de construction des patients traités, de la composition thérapeutique et de la progression des prix, nous obtenons un chiffre pratique à réconcilier avec les schémas de soins réels.
Questions clés auxquelles le rapport répond
Pourquoi le marché du traitement des infections de l'oreille continue-t-il de croître malgré la résistance généralisée aux antibiotiques ?
Le besoin de thérapies adaptées aux enfants, l'adoption croissante de dispositifs de tubes de tympanostomie mini-invasifs et l'élargissement des programmes de vaccination compensent les défis liés à la résistance, soutenant un CAGR de 5,05 % jusqu'en 2032.
Quelle région devrait connaître la croissance la plus rapide, et qu'est-ce qui l'accélère ?
L'Asie-Pacifique affiche le TCAC le plus élevé à 7,68 % grâce aux investissements dans la couverture sanitaire universelle, à l'expansion rapide des infrastructures ORL et à l'augmentation du pouvoir d'achat de la classe moyenne.
Comment les systèmes de tympanostomie en cabinet remodèlent-ils la prestation des soins ?
Des dispositifs tels que le Hummingbird TTS permettent la pose de tubes sans anesthésie générale, réduisant les coûts et améliorant l'accès aux procédures, ce qui stimule la croissance des centres de chirurgie ambulatoire à un TCAC de 6,78 %.
Quel rôle jouent les probiotiques dans la prévention des infections de l'oreille ?
Les essais cliniques indiquent que la supplémentation probiotique peut réduire l'incidence de l'otite moyenne aiguë de 20 % chez les enfants à haut risque, complétant la vaccination et réduisant l'utilisation des antibiotiques.
Quelle est la taille projetée du Marché du Traitement des Infections de l'Oreille d'ici 2032 ?
La taille du marché du traitement des infections de l'oreille s'établit à 14,07 milliards USD en 2027 et devrait atteindre 17,98 milliards USD d'ici 2032 selon une trajectoire de CAGR de 5,05 %.
Quel type de traitement se développe le plus rapidement ?
Quel type de traitement se développe le plus rapidement ?