
Taille et part du marché de la diatomite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 2.12 Millions de tonnes |
| Volume du Marché (2031) | 2.74 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la diatomite par Mordor Intelligence
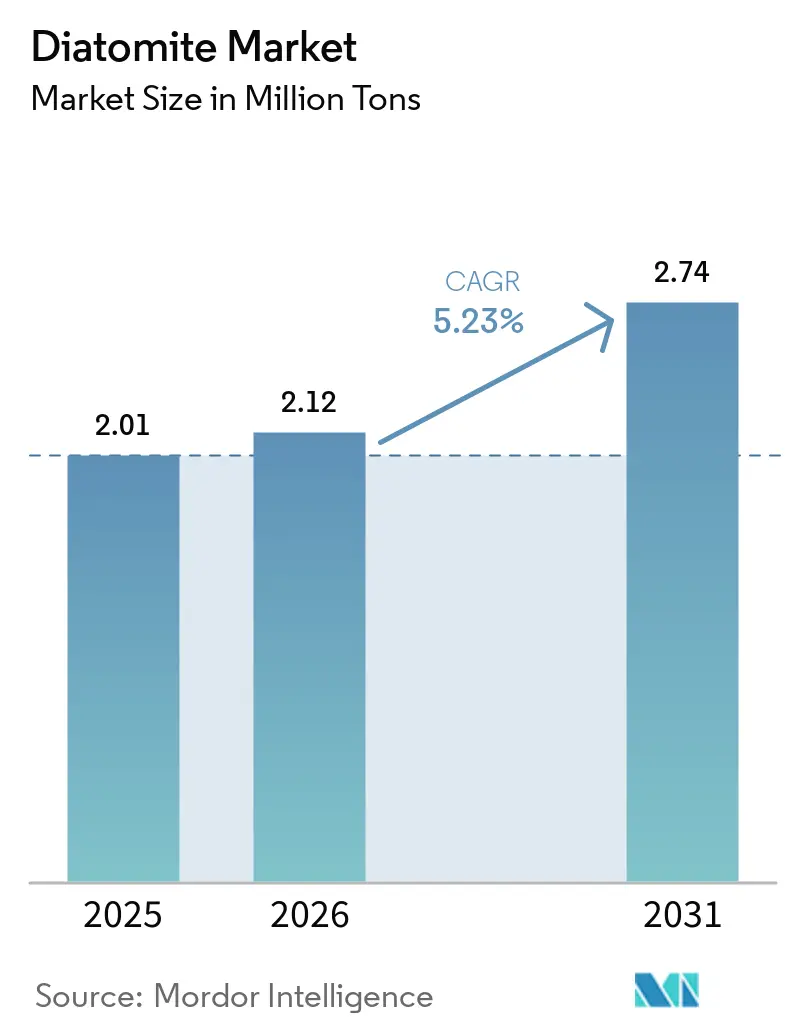
La taille du marché de la diatomite devrait passer de 2,01 millions de tonnes en 2025 à 2,12 millions de tonnes en 2026 et devrait atteindre 2,74 millions de tonnes d'ici 2031, à un CAGR de 5,23 % sur la période 2026-2031. Des mutations structurelles dans la filtration des boissons, le traitement de l'eau et la construction légère reconfigurent la demande, tandis que l'épuisement des gisements dans l'ouest des États-Unis accélère le développement de sources marines. L'Asie-Pacifique domine les flux commerciaux actuels, fournissant près de la moitié du tonnage mondial et absorbant des volumes importants pour les additifs cimentaires et les réseaux municipaux d'eau. Les grades calcinés par fusion déplacent les matériaux calcinés standard dans les opérations brassicoles à haut débit, et le segment des insecticides bénéficie des mandats en faveur de l'agriculture biologique. La rivalité concurrentielle reste modérée car la propriété des mines est régionale et logistiquement intensive, mais les avantages d'échelle dans le contrôle des fours et les services techniques permettent aux cinq premiers fournisseurs de remporter les contrats alimentaires de qualité supérieure les plus rentables.
Principaux enseignements du rapport
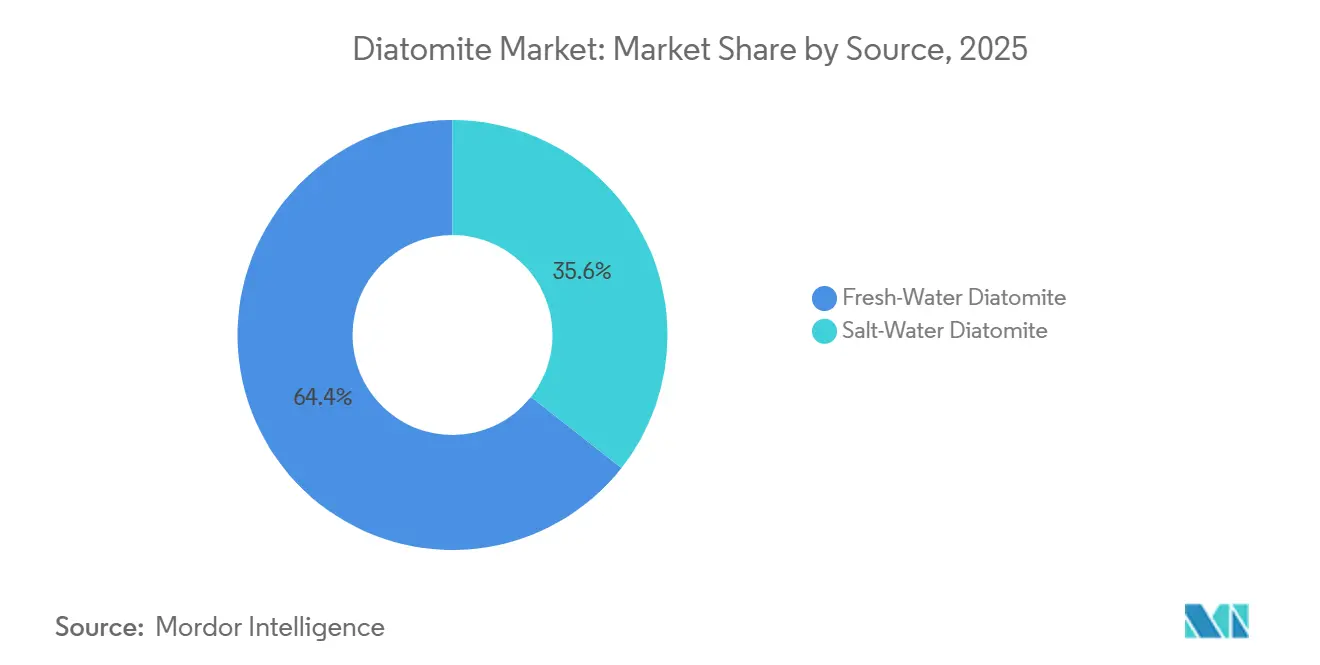
- Par source, les matériaux d'eau douce représentaient 64,38 % du volume de 2025, tandis que les grades d'eau salée devraient croître à un CAGR de 5,84 % jusqu'en 2031.
- Par procédé, les grades calcinés étaient en tête avec 46,27 % de l'offre de 2025, tandis que les variantes calcinées par fusion enregistrent le CAGR le plus élevé à 6,18 %.
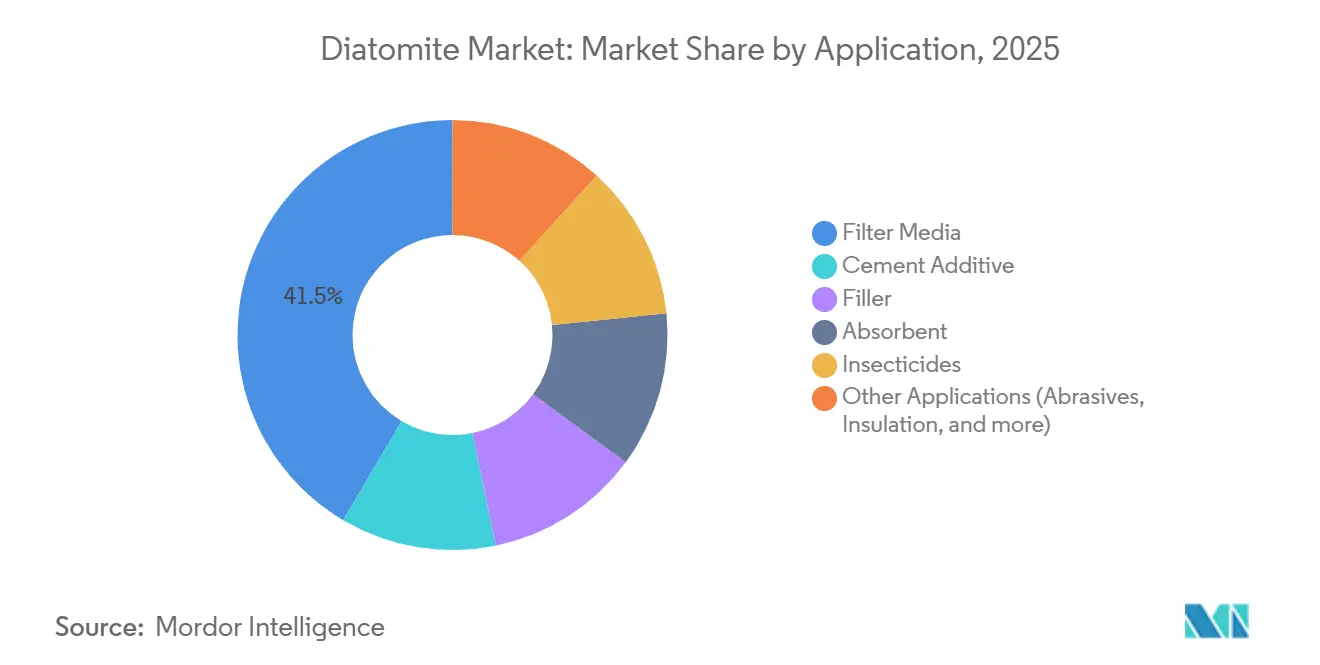
- Par application, les milieux filtrants représentaient 41,52 % de la demande de 2025 ; les insecticides progressent à un CAGR de 6,27 %.
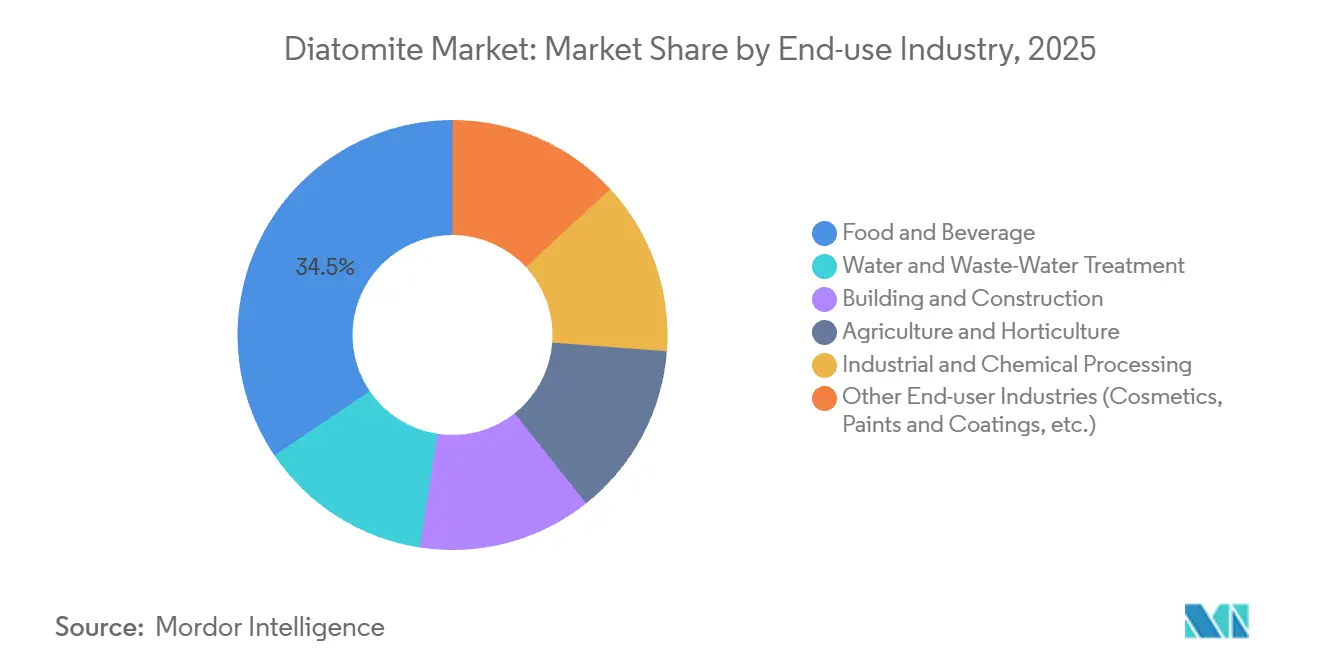
- Par secteur d'utilisation finale, l'alimentation et les boissons représentaient 34,46 % du tonnage de 2025, mais le traitement de l'eau et des eaux usées se développe au rythme le plus rapide, soit 6,34 %.
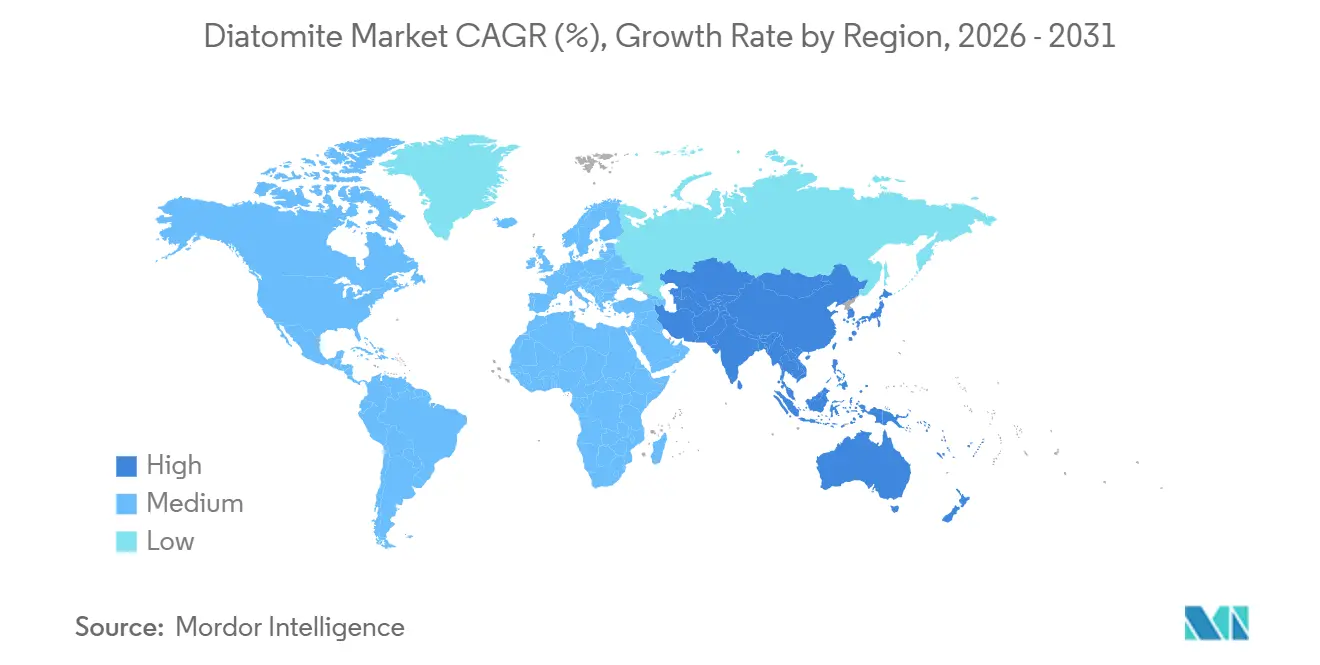
- L'Asie-Pacifique a capté 47,63 % des expéditions de 2025 et devrait progresser à un CAGR de 5,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de diatomite comme milieu filtrant dans les boissons et le traitement de l'eau | +1.2% | Mondial, avec une concentration en Asie-Pacifique (Inde, Chine) et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des infrastructures mondiales de traitement de l'eau et des eaux usées | +1.4% | Asie-Pacifique (Inde, Asie du Sud-Est), Moyen-Orient, Afrique du Nord | Moyen terme (2-4 ans) |
| Utilisation croissante des grades calcinés dans le béton léger et les additifs cimentaires | +0.9% | Asie-Pacifique (Chine, Inde), Europe (Allemagne, Italie, Espagne) | Long terme (≥ 4 ans) |
| Consommation croissante comme absorbant dans les produits agricoles et les litières pour animaux de compagnie | +0.7% | Amérique du Nord, Europe, marchés émergents en Amérique du Sud | Court terme (≤ 2 ans) |
| Montée en puissance de la silice dérivée de la diatomite pour les anodes de batteries Li-ion | +0.6% | Asie-Pacifique (Chine, Japon, Corée du Sud), Amérique du Nord (gigafactories de batteries) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de diatomite comme milieu filtrant dans les boissons et le traitement de l'eau
Les brasseries et les caves vinicoles choisissent la diatomite car sa structure poreuse à plusieurs niveaux élimine les levures, les bactéries et les troubles tout en préservant la saveur et en fonctionnant à basse pression. La FDA américaine continue d'affirmer que le matériau est GRAS pour la filtration alimentaire, et l'Organisation internationale de la vigne et du vin maintient son approbation, offrant aux producteurs une certitude réglementaire[1]. Les services municipaux utilisent des filtres à précouche de diatomite qui respectent la norme de l'Agence américaine de protection de l'environnement pour l'élimination des protozoaires à 3 log, et la Mission Jal Jeevan de l'Inde alloue plus de 50 milliards USD à des programmes ruraux qui imposent des milieux de filtration nécessitant peu d'entretien. La production de boues moins importante que les méthodes de coagulation réduit en outre les coûts d'élimination dans les régions où l'eau est rare.
Expansion des infrastructures mondiales de traitement de l'eau et des eaux usées
Des programmes tels qu'AMRUT 2.0 en Inde, le mandat chinois de traitement des eaux usées rurales et les mises à niveau de la dessalement au Moyen-Orient soutiennent collectivement une demande à long cycle. Les filtres à diatomite conviennent aux installations décentralisées desservant de petites populations car ils nécessitent une énergie minimale et des intervalles de remplacement courts, créant un débouché stable pour les producteurs. Les données pilotes d'Arabie Saoudite montrent une réduction du colmatage de l'osmose inverse qui réduit le coût de l'eau actualisé jusqu'à 12 %.
Utilisation croissante des grades calcinés dans le béton léger et les additifs cimentaires
La diatomite calcinée réagit avec l'hydroxyde de calcium pour former des hydrates de silicate de calcium denses, réduisant la conductivité thermique du béton de 20 à 30 % avec une perte de résistance négligeable, une propriété appréciée par les codes de construction européens axés sur l'efficacité énergétique. Le programme de construction verte de la Chine incite également à la substitution pouzzolanique. La cohérence dépend d'une fenêtre de cuisson étroite ; les producteurs investissant dans la surveillance par diffraction des rayons X en temps réel obtiennent des contrats à plus haute valeur ajoutée.
Consommation croissante comme absorbant dans les produits agricoles et les litières pour animaux de compagnie
L'Agence américaine de protection de l'environnement classe la diatomite comme pesticide à risque minimal, permettant aux agriculteurs biologiques de remplacer les matières actives synthétiques. Les litières haut de gamme pour animaux de compagnie en Amérique du Nord et en Europe occidentale se tournent vers des mélanges à base de diatomite qui suppriment les odeurs et la poussière, augmentant la valeur par tonne. La concurrence des polymères superabsorbants persiste là où une absorption extrêmement élevée est requise, mais les avantages en matière d'élimination maintiennent la diatomite compétitive en termes de coûts pour les utilisations à volume modéré[2].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Menace de substitution par la perlite expansée, le sable de silice et les milieux synthétiques | -0.8% | Mondial, avec une intensité plus élevée en Europe et en Amérique du Nord (marchés matures) | Court terme (≤ 2 ans) |
| La disponibilité limitée de gisements de haute pureté entraîne une inflation des coûts | -0.5% | Amérique du Nord (ouest des États-Unis), Europe (Espagne, France) | Moyen terme (2-4 ans) |
| Renforcement des contrôles ESG sur l'exposition à la silice cristalline | -0.4% | Amérique du Nord, Europe, Australie (application stricte des normes OSHA/UE) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Menace de substitution par la perlite expansée, le sable de silice et les milieux synthétiques
La perlite expansée offre une isolation similaire à une densité inférieure, tandis que le sable de silice supplante la diatomite sur le prix dans les applications de charge. Les membranes céramiques et polymères attirent les utilisateurs pharmaceutiques qui ont besoin de systèmes stériles et fermés réduisant la variabilité des lots. Ces pressions sont les plus fortes sur les marchés occidentaux matures qui privilégient le coût du cycle de vie et le fonctionnement en circuit fermé.
La disponibilité limitée de gisements de haute pureté entraîne une inflation des coûts
Les zones proches de la surface en Californie et au Nevada s'épuisent, augmentant les ratios de découverture et la contamination par l'argile, et resserrant l'approvisionnement pour les clients du secteur alimentaire. L'économie du transport limite la portée rentable à environ 500 km par camion et 1 500 km par voie ferrée, encourageant le développement de gisements marins en Turquie, au Pérou et au Mexique qui nécessitent encore un lavage coûteux pour éliminer les sels solubles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
la dominance de l'eau douce masque un potentiel côtier émergentLes gisements d'eau douce représentaient 64,38 % du volume de 2025, reflétant leur pureté supérieure et leurs performances bien documentées dans la filtration des boissons. Les ressources marines se développent à un CAGR de 5,84 % à mesure que les bassins intérieurs de haute pureté arrivent à maturité. Les investisseurs financent des projets côtiers au Pérou, en Turquie et au Mexique pour réduire le transport terrestre, malgré des frais de valorisation supplémentaires de 20 à 35 USD par tonne. La variation des espèces exige une valorisation rigoureuse pour correspondre aux profils de taille de pores requis par les spécifications clients de longue date.
Les producteurs marins peuvent tirer parti de la proximité des ports pour expédier directement aux acheteurs asiatiques, compensant ainsi les coûts de traitement plus élevés. La standardisation de la qualité reste le principal obstacle ; les brasseries effectuent des validations rigoureuses, et tout écart par rapport aux grades historiques risque d'entraîner des arrêts de production. Les fournisseurs intégrant des laboratoires sur site et des protocoles certifiés ISO sont les premiers à obtenir des approbations. À long terme, une adoption plus large des matériaux d'eau salée pourrait rééquilibrer l'offre régionale et stabiliser les prix.
Par procédé :
les grades calcinés par fusion gagnent du terrain dans la filtration à haut débitLes matériaux calcinés représentaient 46,27 % de l'offre de 2025 en raison de leur résistance mécanique et de leur faible turbidité dans le filtrat. Les grades calcinés par fusion constituent la tranche à la croissance la plus rapide, progressant de 6,18 % par an à mesure que les brasseries cherchent à réduire la perte de charge de 30 à 50 %. L'ajout de carbonate de soude pendant la cuisson fusionne partiellement les frustules, produisant des canaux plus larges sans effondrer la structure. Les producteurs doivent surveiller le sodium résiduel pour le maintenir en dessous de 0,5 % pour la conformité vinicole, ce qui nécessite un contrôle précis du flux et un lavage.
L'intensité capitalistique limite la calcination par fusion à quelques multinationales équipées de fours automatisés et de diffraction des rayons X en temps réel. Ces entreprises obtiennent des marges premium en proposant un support technique qui améliore le débit sur les sites clients. Les acteurs plus petits se concentrent sur les grades naturels pour les absorbants et les charges où le prix, et non l'architecture des pores, dicte les décisions d'achat.
Par application :
le segment des insecticides profite de la vague de l'agriculture biologiqueLes milieux filtrants ont conservé la première place avec 41,52 % de la demande de 2025, soutenue par la transformation des aliments et boissons et les projets municipaux d'eau. Les insecticides, cependant, enregistrent le CAGR le plus rapide à 6,27 % alors que les interdictions réglementaires des néonicotinoïdes et la préférence des consommateurs pour les produits sans résidus stimulent l'adoption. La diatomite agit mécaniquement, abrasant les exosquelettes des insectes et évitant les problèmes de résistance qui affectent les matières actives chimiques.
La superficie agricole biologique en Europe et le secteur des cultures spécialisées en Californie illustrent cette croissance, tandis que les régions tropicales utilisent la diatomite pour protéger les céréales stockées là où les infrastructures de chaîne du froid sont rares. L'efficacité dépend d'une bande de particules de 10 à 50 µm et d'une faible teneur en cristaux pour la sécurité des travailleurs, encourageant les fournisseurs à affiner les lignes de classification par air.

Par secteur d'utilisation finale :
le traitement de l'eau dépasse l'alimentation et les boissonsL'alimentation et les boissons représentaient 34,46 % du tonnage de 2025 mais ralentissent à mesure que les grands brasseurs adoptent des centrifugeuses et des recettes réduisant les troubles. Le traitement de l'eau et des eaux usées s'accélère de 6,34 % par an dans le sillage du programme indien de 50 milliards USD pour l'eau rurale et de la révision de la règle américaine sur le plomb et le cuivre qui impose des mises à niveau de la filtration. Les constructeurs continuent d'utiliser la diatomite dans le ciment et les panneaux légers, mais les politiques de réduction du clinker orientent une partie de la demande vers des liants alternatifs.
Analyse géographique
Marché de la diatomite en Asie-Pacifique
L'Asie-Pacifique a fourni 47,63 % de la demande de 2025 et devrait se développer à un CAGR de 5,91 % jusqu'en 2031, la Chine extrayant environ 1,5 million de tonnes par an et augmentant ses dépenses en matière de traitement des eaux usées dans le cadre du 14e Plan quinquennal. La mission Jal Jeevan et le programme AMRUT 2.0 de l'Inde contribuent à des commandes récurrentes de milieux filtrants, tandis que le Japon et la Corée du Sud expérimentent la diatomite à base de silicium pour les batteries. L'Asie du Sud-Est adopte la diatomite pour l'épuration des effluents du secteur textile, où la faible consommation d'énergie et les investissements en capital modérés s'adaptent à l'économie des clusters.
Marché de la diatomite en Amérique du Nord
L'Amérique du Nord connaît une croissance plus lente en raison du passage des utilisateurs matures aux membranes. La mine de Lovelock, dans le Nevada, exploitée par U.S. Silica, demeure la plus grande au monde, et de récents gains opérationnels ont généré un chiffre d'affaires de segment de 142,8 millions USD au premier trimestre 2024. Le Canada importe pour la filtration des sables bitumineux, et le Mexique consomme pour la clarification de la tequila, deux utilisations de niche qui récompensent des profils de pores constants.
Marché de la diatomite en Europe
La part de marché de l'Europe fait face à des obstacles réglementaires. L'acquisition en 2025 par Imerys des actifs de Chemviron consolide l'approvisionnement régional avec trois nouveaux sites en France et en Italie et un chiffre d'affaires d'environ 50 millions EUR (56,53 millions USD), permettant une livraison plus proche des clients et la vente croisée de perlite. Les codes de construction à très haute performance énergétique encouragent les mélanges de pouzzolanes calcinées, mais les cendres volantes et les laitiers disponibles gratuitement limitent la croissance. Les propositions strictes concernant l'exposition à la silice cristalline pourraient encore alourdir les coûts.
Marché de la diatomite en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés émergents. Le secteur brésilien de la construction adopte des panneaux allégés à la diatomite pour le confort thermique, et le secteur viticole argentin importe pour la clarification. L'Arabie saoudite étudie la diatomite comme matériau cimentaire supplémentaire pour réduire le clinker dans son industrie cimentière de 52,4 millions de tonnes. Les transformateurs de minéraux sud-africains utilisent des absorbants à base de diatomite, mais la perlite et la vermiculite locales tempèrent les volumes.
Analyse de la chaîne de valeur
La chaîne de valeur de la diatomite débute par l'exploration des gisements et l'obtention des permis, suivie de l'extraction en surface du minerai de terre de diatomées et d'une bénéfication primaire visant à éliminer les argiles et les sels solubles, notamment pour les sources d'eau salée. L'étape de conversion clé est le traitement thermique (séchage naturel, calcination et calcination-fondant), qui repose sur un approvisionnement en combustible fiable et un contrôle rigoureux des fours pour obtenir des structures poreuses à faible turbidité, adaptées à chaque application. Ainsi, de nombreux fournisseurs de premier plan intègrent l'extraction à la calcination et à la bénéfication afin de garantir les exigences de qualité en matière de filtration alimentaire et municipale.
Les produits finis circulent selon deux filières principales : la fourniture directe au client pour les applications de filtration (brasseries, caves viticoles et services des eaux), soutenue par un service technique sur site, et les filières menées par des distributeurs pour les absorbants, les charges et l'agriculture. La logistique constitue un goulot d'étranglement structurel, la diatomite étant volumineuse et de faible à moyenne valeur au poids pour de nombreuses qualités, si bien que la proximité des embranchements ferroviaires, des ports et des entrepôts régionaux peut soutenir la compétitivité des coûts. Les organismes professionnels jouent également un rôle visible dans l'harmonisation des pratiques de sécurité et le dialogue réglementaire, notamment l'International Diatomite Producers Association (IDPA), qui appuie la coordination des pratiques de manutention et des contrôles d'exposition dans les régions productrices.
Paysage concurrentiel
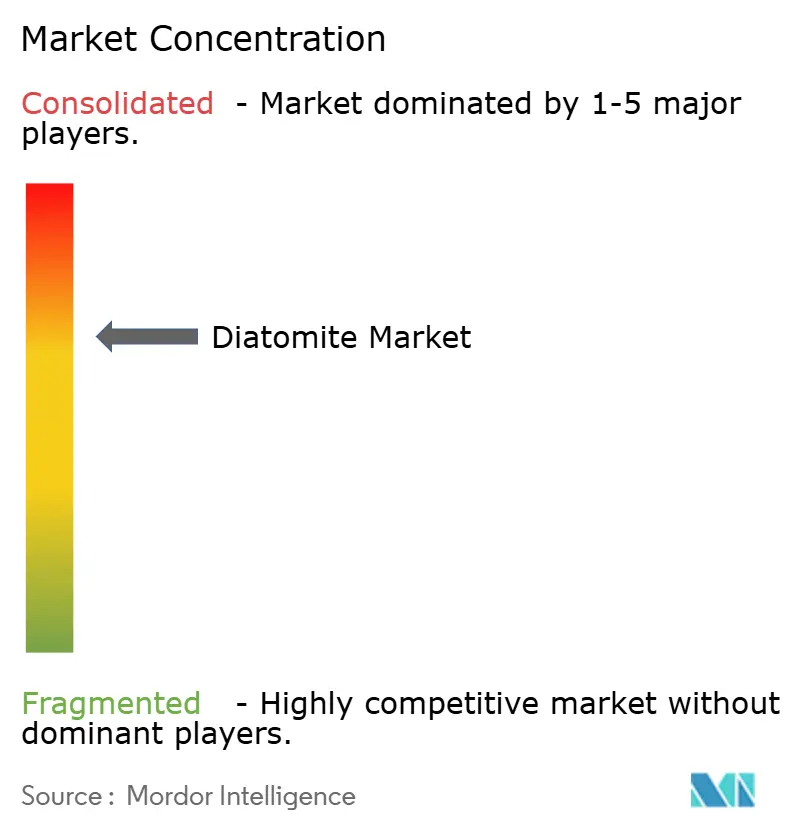
Le marché de la diatomite est modérément consolidé. L'intégration verticale et le service technique différencient les leaders. Les entreprises possédant des embranchements ferroviaires ou des terminaux côtiers réalisent des économies de fret de 15 à 25 %, ce qui est crucial car la logistique peut dépasser la valeur à la sortie de la mine. Les équipes d'optimisation des procédés sur site aident les brasseries et les services des eaux à affiner le dosage, renforçant la fidélisation. Les espaces blancs d'innovation comprennent la silice de qualité batterie, les filtres à air photocatalytiques et les feuilles de filtration en profondeur intégrant des fibres de cellulose. Les challengers asiatiques améliorent leur capacité de lixiviation acide pour accéder aux grades premium pour boissons, mais les barrières à la certification demeurent.
Leaders du secteur de la diatomite
-
EP Minerals
-
Showa Chemical Industry Co., Ltd
-
Imerys
-
Dicalite Management Group, LLC
-
Diatomit CJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la diatomite Entreprises couvertes dans ce rapport
- American Diatomite Inc.
- Calgon Carbon Corporation
- Caltron Clays
- Chuanshan International
- Diatomit CJSC
- Diatomite Direct
- Dicalite Management Group, LLC
- Domolin
- EP Minerals
- Imerys
- Jilin Yuan Tong Mineral Co., Ltd.
- Nova Filtration Technologies Inc.
- Perma-Guard, Inc.
- Qingdao Best Diatomite Co., Ltd.
- Reade
- Seema Minerals & Metals
- Shengzhou Huali Diatomite Products Co., Ltd
- Shenzhou Xinglong Products of Diatomite Co,.Ltd
- Showa Chemical Industry Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les opportunités restent liées à l'expansion des sources d'approvisionnement non traditionnelles et à l'amélioration des filières à mesure que les bassins intérieurs à haute pureté arrivent à maturité et que l'économie du transport limite les mouvements longue distance de minéraux volumineux. Le contexte du rapport souligne le développement des gisements marins en Turquie, au Pérou et au Mexique, malgré un coût de bénéfication supplémentaire, ce qui crée des opportunités pour les producteurs disposant d'installations de traitement proches des ports, de systèmes qualité certifiés ISO et de laboratoires d'application permettant de qualifier les qualités d'eau salée pour la filtration et d'autres segments premium, tout en alimentant les flux commerciaux vers l'Asie-Pacifique.
La conception de produits axée sur la performance s'étend également au-delà des charges banalisées, en particulier lorsque les clients paient pour la constance et la conformité. Dans la filtration et le traitement de l'eau, les acheteurs exigent de plus en plus des distributions granulométriques étroites et de faibles profils d'impuretés, ce qui favorise les investissements dans le contrôle thermique automatisé, le suivi qualité en temps réel et les équipes de service technique qui optimisent le dosage et le débit chez les clients. Le rapport signale également des voies de différenciation telles que le silicium dérivé de la diatomite pour les anodes de batteries lithium-ion et les qualités fonctionnalisées pour la compatibilité polymère ou la fonctionnalité catalytique, où une pureté reproductible, une architecture poreuse et une documentation prête pour la qualification peuvent aider les fournisseurs à décrocher de nouvelles spécifications.
Développements industriels récents dans Marché de la diatomite
- Avril 2026 : Imerys a conclu un accord contraignant pour acquérir Great Lakes Minerals, un transformateur et distributeur basé aux États-Unis desservant les marchés des réfractaires et des abrasifs. Bien que ne relevant pas exclusivement de la diatomite, cette opération élargit l'empreinte d'Imerys dans les solutions minérales et renforce les capacités de traitement et de distribution en aval qui peuvent être exploitées à travers les portefeuilles de minéraux industriels.
- Février 2025 : Imerys a finalisé l'acquisition des activités européennes de diatomite et de perlite de Chemviron, ajoutant des actifs de production en France et en Italie. Cette opération renforce l'accès d'Imerys à un approvisionnement européen premium et améliore la proximité avec les clients de la filtration et de l'industrie, qui valorisent des qualités constantes et certifiées.
- Avril 2024 : Calgon Carbon Corporation (via sa filiale Chemviron) a annoncé la vente de ses actifs de terre de diatomées et de perlite à Imerys. Cette cession a marqué une consolidation supplémentaire autour de plateformes minérales intégrées et a redessiné le positionnement concurrentiel européen pour la diatomite et les produits de perlite adjacents.
Marché de la diatomite Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la diatomite (terre de diatomées) fournie en tant qu'intrant minéral et utilisée dans les applications industrielles et grand public courantes, mesurée à travers les quantités vendues et consommées dans les principales régions.
Exclusions du périmètre : nous excluons la valeur des produits finis en aval (tels que les cartouches filtrantes conditionnées ou la litière pour chats de marque) et nous concentrons uniquement sur les volumes de diatomite circulant dans la chaîne d'approvisionnement.
Aperçu de la segmentation
- Par source
- Diatomite d'eau douce
- Diatomite d'eau salée
- Par procédé
- Grades naturels
- Grades calcinés
- Grades calcinés par fusion
- Par application
- Milieux filtrants
- Additif cimentaire
- Charge
- Absorbant
- Insecticides
- Autres applications (abrasifs, isolation, etc.)
- Par secteur d'utilisation finale
- Alimentation et boissons
- Traitement de l'eau et des eaux usées
- Bâtiment et construction
- Agriculture et horticulture
- Traitement industriel et chimique
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution de la base factuelle relative à l'offre et à la consommation de diatomite, c'est-à-dire les lieux d'extraction du matériau, les lieux de traitement (naturel, calciné et calciné par fusion) et les régions où il est utilisé comme intrant. Nous nous appuyons sur des sources publiques telles que les données sur les produits minéraux de l'USGS, les statistiques commerciales d'UN Comtrade, les agences gouvernementales chargées des mines et de la géologie, ainsi que les agences environnementales ou hydrauliques qui publient des indicateurs de filtration et de traitement. Des articles évalués par des pairs et des brevets sont également consultés pour comprendre les évolutions de grades (naturel, calciné, calciné par fusion) et le rythme d'adoption dans les additifs de filtration et de construction.
Nous modélisons ensuite le côté offre à l'aide de documents déposés par les entreprises, de présentations aux investisseurs, de sites web d'associations et de communiqués de presse réputés portant sur les changements de capacité, les redémarrages d'usines et les nouveaux usages. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions sont utilisés pour confirmer les calendriers et les volumes directionnels. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester la robustesse du modèle de volumes et pour combler les lacunes que les données publiques n'expliquent pas bien, telles que la composition par grades, les facteurs de perte typiques lors du traitement, et la façon dont la demande évolue avec l'activité de filtration et de construction. Nous nous entretenons avec un ensemble de producteurs, de transformateurs, de distributeurs et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses restent valables pour différentes chaînes d'approvisionnement et différents schémas d'application.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement central est construit selon une approche descendante dans laquelle les données de production et d'échanges commerciaux permettent de reconstituer le bassin de consommation apparente par région, puis celui-ci est ajusté à l'aide de signaux de demande au niveau des applications. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, telles que des vérifications auprès d'échantillons de fournisseurs et de distributeurs, des répartitions typiques par grades et des fourchettes de volumes évoquées lors des entretiens.
Quelques intrants comptent davantage que d'autres dans ce marché, et nous les suivons donc attentivement. Parmi les exemples figurent la production minière et le taux d'utilisation des capacités de traitement, les flux d'importation et d'exportation par les principaux ports, les évolutions de la composition par grades vers les matériaux calcinés et calcinés par fusion, la demande en milieux filtrants liée aux boissons et à l'activité de traitement municipal de l'eau, ainsi que les tendances dans la construction et les additifs pour ciment qui modifient l'intensité d'utilisation. Pour les prévisions, une analyse de scénarios est utilisée autour de ces variables, car la demande de diatomite peut fluctuer avec la production industrielle et les projets de traitement de l'eau, puis la trajectoire finale est alignée sur le consensus des experts concernant des taux de montée en charge réalistes. Lorsque les données locales sont insuffisantes, les lacunes sont comblées par des indicateurs de substitution tels que les schémas commerciaux régionaux et les capacités de traitement installées, suivis d'une vérification avec les données primaires avant la finalisation.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs étapes afin que le raisonnement et les calculs concordent. Nous comparons les résultats du modèle avec des signaux indépendants tels que les balances commerciales, les annonces de capacité et les principaux indicateurs d'activité des utilisateurs finaux, puis les valeurs aberrantes sont retracées jusqu'à l'hypothèse spécifique qui a provoqué l'écart. Si un écart est trop important pour être expliqué par des événements connus, nous recontactons les sources et revérifions les données documentaires avant validation.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent (tels que des ajouts de capacité, des changements de politique affectant l'exploitation minière, ou des évolutions marquées des échanges commerciaux). Avant la livraison, un analyste effectue une nouvelle vérification des chiffres clés afin que les clients reçoivent la vue la plus actualisée disponible au moment de la publication.
Estimation du marché de la diatomite par Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour la diatomite, car tout le monde ne mesure pas la même chose et le calendrier des chiffres peut varier. Les écarts proviennent généralement du fait que l'estimation est basée sur le volume ou sur le chiffre d'affaires, de la façon dont les définitions de grades sont traitées, et du niveau de vérification effectué par rapport aux signaux réels de l'offre et de la demande.
Les principaux facteurs d'écart dans ce marché concernent principalement le choix des unités et les limites du périmètre. Certaines publications rapportent une valeur en USD, qui dépend fortement des niveaux de prix supposés, des primes de grade et du calendrier des taux de change, et ces hypothèses peuvent faire évoluer rapidement le chiffre principal. D'autres regroupent également des produits transformés adjacents ou la valeur des produits finis en aval, ce qui fait paraître le total plus élevé même si la base de tonnage extrait et traité est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,12 millions USD (2026) | |
| Éditeur sectoriel A | 1,25 milliard USD (2025) | Il s'agit d'une estimation basée sur le chiffre d'affaires qui dépend des hypothèses de prix et de primes de grade ; elle ne sera donc pas alignée avec un modèle en tonnage lorsque les prix de vente moyens varient selon la région et le niveau de traitement. |
| Éditeur sectoriel B | 1,40 milliard USD (2024) | L'estimation est basée sur la valeur avec une année de référence différente, et la trajectoire de prix implicite peut élargir les résultats si elle suppose une appréciation des prix plus rapide ou une inclusion plus large des grades transformés. |
Les vérifications des flux commerciaux et les limites d'utilisation des capacités régionales constituent les éléments probants qui maintiennent Mordor Intelligence ancré à un bassin de tonnage physique pour 2026, ce qui explique pourquoi le tableau affiche un écart lié aux unités par rapport aux chiffres basés en USD qui s'appuient sur des hypothèses de prix. Lorsque le périmètre est limité aux volumes de diatomite extraite et traitée, les étapes restent transparentes et peuvent être reproduites avec les mêmes signaux publics et données d'entretiens.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial de la diatomite en 2026 et à quel rythme croît-il ?
La taille du marché de la diatomite est de 2,12 millions de tonnes en 2026 et devrait croître à un CAGR de 5,23 % pour atteindre 2,74 millions de tonnes d'ici 2031.
Quelle région domine la consommation mondiale ?
L'Asie-Pacifique détient 47,63 % du volume de 2025, portée par la demande chinoise en matière de ciment, de filtration et de traitement de l'eau.
Quel segment d'application se développe le plus rapidement ?
L'utilisation de la diatomite comme insecticide progresse à un CAGR de 6,27 % à mesure que l'agriculture biologique se répand.
Pourquoi les grades calcinés par fusion gagnent-ils des parts de marché ?
Les brasseries et les caves vinicoles adoptent la diatomite calcinée par fusion car ses canaux de pores plus larges réduisent la perte de charge de filtration de 30 à 50 % et augmentent le débit.
Quel secteur d'utilisation finale offre la croissance la plus rapide ?
Le traitement de l'eau et des eaux usées est en tête avec un CAGR de 6,34 %, soutenu par de grands programmes d'infrastructure en Inde et des mises à niveau réglementaires en Amérique du Nord.
Qui sont les principaux acteurs du secteur ?
Qui sont les principaux acteurs du secteur ?