
Taille et Part du Marché de la Dolomite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
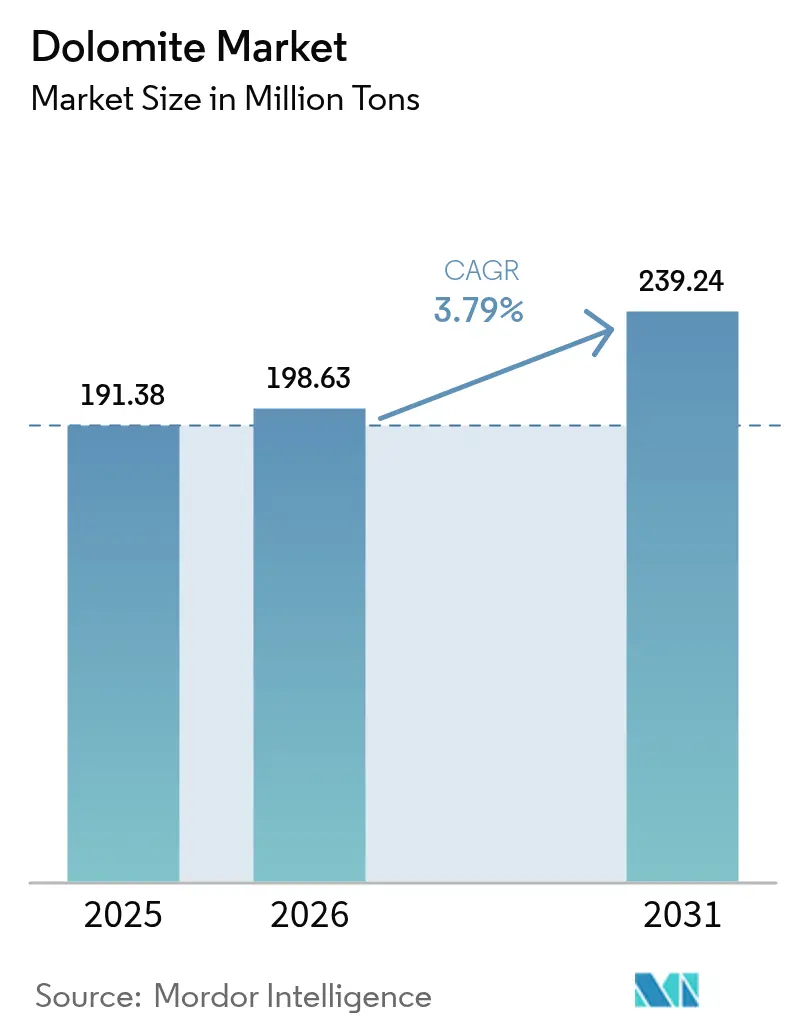
| Volume du Marché (2026) | 198.63 Millions de tonnes |
| Volume du Marché (2031) | 239.24 Millions de tonnes |
| Growth Rate (2026 - 2031) | 3.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Dolomite par Mordor Intelligence
La taille du marché de la dolomite en 2026 est estimée à 198,63 millions de tonnes, en hausse par rapport à la valeur de 2025 de 191,38 millions de tonnes, avec des projections pour 2031 indiquant 239,24 millions de tonnes, progressant à un TCAC de 3,79 % sur la période 2026-2031. Cette expansion souligne le rôle ancré du minéral en tant que matériau à double oxyde fournissant du calcium et du magnésium pour les fondants en aciérie, les granulats de construction et les nouveaux médias de traitement de l'eau. L'Asie-Pacifique continue de dicter la cadence de consommation, portée par la production importante d'acier brut en Chine, le développement des infrastructures en Inde et le déficit de financement de plusieurs milliers de milliards de dollars de l'ASEAN pour les routes, les ports et les centrales électriques. Les utilisateurs industriels privilégient la dolomite lorsque la résistance aux hautes températures, l'efficacité de formation de laitier ou la capacité tampon de pH sont essentielles, conférant au matériau des avantages en termes de coût et de performance par rapport aux substituts à oxyde unique. La décarbonation en cours dans les secteurs du verre, du ciment et de l'acier compatible à l'hydrogène ajoute une autre couche structurelle à la demande en réclamant des formulations réfractaires et des chimies de fondant capables de supporter des cycles thermiques plus sévères.
Points Clés du Rapport
- Par type de minéral, la dolomite calcinée a dominé avec 46,21 % de la part de marché de la dolomite en 2025, tandis que la dolomite frittée devrait croître au TCAC le plus rapide de 4,53 % jusqu'en 2031.
- Par industrie utilisatrice finale, l'exploitation minière et la métallurgie représentaient 34,87 % de la taille du marché de la dolomite en 2025, tandis que le traitement de l'eau devrait afficher le TCAC le plus élevé de 4,29 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique a représenté 53,39 % du volume global en 2025 et devrait s'étendre à un TCAC de 4,62 % jusqu'en 2031, surpassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Hausse des Dépenses de Construction en Asie-Pacifique | +1.2% | Asie-Pacifique au cœur, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion de la Production Mondiale d'Acier et de Fonte | +0.9% | Mondiale, concentrée en Chine, en Inde et en ASEAN | Long terme (≥ 4 ans) |
| Réglementations Environnementales Stimulant la Demande de Conditionnement des Sols | +0.7% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion Croissante des Capacités dans le Verre et la Céramique | +0.5% | Mondiale, accent sur l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Projets Pilotes de Suppression des PFAS des Eaux Usées à l'Aide d'Adsorbants de Dolomite | +0.4% | Axe réglementaire en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Dépenses de Construction en Asie-Pacifique
Le pipeline d'investissements en infrastructures de l'Asie-Pacifique nécessite 26 000 milliards USD d'ici 2030, stimulant une consommation soutenue d'additifs pour ciment dérivés de la dolomite et de granulats de construction[1]Banque asiatique de développement, "Déficit de financement des infrastructures de l'ASEAN," adb.org . Les programmes de réaménagement urbain en Chine et le Programme national d'infrastructures de l'Inde élargissent le marché de la dolomite de qualité fondant dans la production de clinker, où l'oxyde de magnésium améliore la durabilité du béton. Les avantages logistiques encouragent les entrepreneurs dans les contextes archipélagiques de l'ASEAN à substituer la dolomite extraite localement au calcaire importé, resserrant l'offre régionale et faisant monter les prix. Les producteurs dont les carrières sont proches des mégapoles côtières bénéficient de marges plus élevées grâce à des distances de transport réduites. Les programmes de certification de durabilité qui promeuvent des intrants locaux à faible empreinte carbone ancrent davantage les fournisseurs régionaux.
Expansion de la Production Mondiale d'Acier et de Fonte
Les investissements dans les fours à arc électrique en Inde et en Asie du Sud-Est continuent d'accroître la demande de dolomite calcinée, qui se combine avec la silice pour former un laitier à faible viscosité. La trajectoire de croissance est renforcée par les essais d'acier à base d'hydrogène qui fonctionnent à des températures d'exploitation plus élevées et nécessitent des revêtements réfractaires enrichis en grains de dolomite frittée. La composition à double oxyde réduit les stocks de matières premières car une seule matière première fournit à la fois du CaO et du MgO. À mesure que les mini-aciéries prolifèrent à proximité des sources de ferraille, leurs opérateurs préfèrent des fondants livrés pré-calcinés et certifiés en qualité, créant des niches premium pour les mineurs intégrés qui possèdent également des fours rotatifs.
Réglementations Environnementales Stimulant la Demande de Conditionnement des Sols
Les directives de l'Agence de protection de l'environnement des États-Unis en matière de santé des sols et la stratégie De la Ferme à la Table de l'Union européenne élèvent la place de la dolomite dans l'agriculture de précision, notamment pour les sols déficients en magnésium. Les régulateurs stipulent des bandes de tolérance plus strictes pour le pH et la libération des nutriments, incitant les agriculteurs à adopter des produits à plus haute pureté et à faible teneur en impuretés. Les mêmes réglementations soulèvent des signaux d'alarme concernant les fragments de microplastiques dans la chaux en vrac, incitant à des audits qui favorisent les opérateurs disposant de chaînes d'approvisionnement traçables et de systèmes de stockage couverts. La certification premium débloque des différentiels de prix et encourage les investissements continus dans les processus des usines de broyage et de criblage.
Expansion Croissante des Capacités dans le Verre et la Céramique
Les producteurs de verre technique en Asie et en Europe ont prouvé que la dolomite abaisse la viscosité de fusion et réduit les apports énergétiques des fours, s'alignant sur les feuilles de route de neutralité carbone qui visent des réductions à deux chiffres de CO₂ par tonne de produit. Parallèlement, les fabricants de céramiques avancées utilisent la dolomite à broyage fin comme source de magnésium qui améliore la résistance aux chocs thermiques dans les substrats pour capteurs d'échappement automobiles et électronique grand public. Les retrofits de fours oxy-combustible favorisent les briques réfractaires imprégnées de dolomite car elles résistent à l'oxydation accélérée dans les atmosphères riches en oxygène. Les producteurs situés dans des régions à forte pénétration des énergies renouvelables peuvent renforcer davantage leur argumentaire bas-carbone en citant des mix électriques plus verts sur leurs sites de calcination.
Analyse de l'Impact des Facteurs Restrictifs*
| Facteur Restrictif | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Substitution par des Charges en Roche Ignée Moins Chères | -0.8% | Mondiale, particulièrement dans les applications sensibles aux coûts | Court terme (≤ 2 ans) |
| Obstacles plus Stricts en Matière d'Utilisation des Terres et d'Octroi de Permis Miniers | -0.6% | Amérique du Nord et UE, expansion mondiale | Moyen terme (2-4 ans) |
| Surveillance du Chaulage Agricole en Raison de la Contamination par les Microplastiques | -0.3% | Axe réglementaire dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des Charges en Roche Ignée Moins Chères
Les utilisateurs sensibles aux prix dans les marchés des granulats et des réfractaires bas de gamme passent souvent à l'olivine ou au basalte lorsque les primes de la dolomite s'élargissent. La teneur élevée en magnésium de l'olivine et sa disponibilité sur les côtes de Norvège et de Turquie ajoutent une tension concurrentielle en Europe. La croissance des granulats de béton recyclé dans les travaux publics limite davantage la demande de dolomite vierge. Les fournisseurs répondent en se différenciant sur la cohérence chimique et en proposant un accompagnement technique qui documente l'efficacité de formation de laitier.
Surveillance du Chaulage Agricole en Raison de la Contamination par les Microplastiques
L'Autorité européenne de sécurité des aliments examine les voies de contamination par les microplastiques dans les produits d'amendement des sols, y compris la chaux dolomitique[2]Autorité européenne de sécurité des aliments, "Microplastiques dans les aliments et les denrées alimentaires," efsa.europa.eu . De nouveaux protocoles de tests en laboratoire pourraient disqualifier les matériaux de qualité inférieure contenant des fragments de polymères provenant de tapis transporteurs ou d'emballages. Les producteurs de haute pureté qui exploitent déjà des lignes de concassage fermées bénéficient d'un avantage de premier entrant et peuvent capter une part de marché premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Minéral :
Les Grades Calcinés Ancrent la Demande en Acier et en RéfractairesLes variantes calcinées ont capté 46,21 % de la part de marché de la dolomite en 2025, les aciéristes exigeant des oxydes réactifs pour lier la silice et l'alumine à des températures de four de 1 700 °C. La taille du marché de la dolomite pour les grades calcinés devrait s'étendre en parallèle avec les ajouts de capacité des fours à arc électrique et les retrofits de décarbonation qui reposent sur l'efficacité de formation de laitier. Les formes frittées sont appelées à surpasser les autres produits à un TCAC de 4,53 % car les fours compatibles à l'hydrogène nécessitent des briques capables de supporter des flux de chaleur plus élevés. Dans ce contexte, le marché de la dolomite crée des niveaux de prix liés à la densité apparente et aux niveaux résiduels de CO₂.
Les avancées technologiques telles que les fours à puits verticaux à combustion enrichie en oxygène améliorent le rendement de calcination tout en réduisant l'intensité en carburant. Les producteurs accélèrent également le déploiement de trieuses optiques automatisées pour garantir une alimentation à faible teneur en silice. Les pellets agglomérés restent de niche mais stratégiques dans le traitement de l'eau où la dissolution contrôlée évite le surdosage. À mesure que les municipalités standardisent les systèmes de remédiation des PFAS, les fournisseurs de pellets peuvent proposer des prix plus élevés que pour les fines brutes, améliorant ainsi les profils de marge.


Par Industrie Utilisatrice Finale :
Le Traitement de l'Eau Se Démarque du Cœur TraditionnelL'exploitation minière et la métallurgie ont conservé 34,87 % du volume en 2025, soutenues par une demande stable de fondant pour acier en fusion et une consommation de réfractaires. Cependant, la taille du marché de la dolomite allouée au traitement de l'eau devrait croître le plus rapidement à un TCAC de 4,29 %, reflétant l'urgence réglementaire de lutter contre les contaminants historiques. Les services publics apprécient la chimie à double fonction de la dolomite — adsorption et tamponnage du pH — par rapport aux médias à usage unique. L'adoption pilote a déjà fait évoluer les achats de chargements spot occasionnels vers des engagements d'enlèvement pluriannuels.
L'agriculture reste une base résiliente, mais la croissance future repose sur des poudres microniséres à valeur ajoutée avec une faible contamination certifiée. Le secteur du ciment bénéficie de l'optimisation du clinker qui utilise la dolomite pour équilibrer le MgO et réduire l'intensité en CO₂, s'articulant avec les retrofits de capture du carbone dans les usines intégrées. Pendant ce temps, les clients du verre et de la céramique demandent des distributions granulométriques plus étroites pour assurer l'homogénéité de la fusion dans les produits techniques avancés, soutenant une hausse fiable de la demande de l'ordre de quelques pourcents par an jusqu'en 2030.

Analyse Géographique
Marché de la Dolomite en Asie-Pacifique
L'Asie-Pacifique a représenté 53,39 % du volume mondial en 2025 et ajoutera des capacités à un CAGR de 4,62 % alors que des mégaprojets tels que les corridors ferroviaires à grande vitesse de l'Inde et la nouvelle capitale de l'Indonésie consomment des agrégats de qualité fondant. La consolidation chinoise en amont des mines de magnésite et de dolomite stabilise la qualité de l'approvisionnement, permettant aux entreprises réfractaires de répondre aux spécifications des fours à hydrogène sans importer de matières premières européennes. Les principaux sidérurgistes japonais testent des briques de dolomite de plus haute pureté dans des modules pilotes de réduction directe à l'hydrogène, renforçant ainsi le poids technologique de la région.
Marché de la Dolomite en Amérique du Nord
L'Amérique du Nord présente une dynamique équilibrée : la demande traditionnelle des aciéries intégrées de la région des Grands Lacs coexiste avec de nouvelles opportunités dans les systèmes d'élimination des PFAS imposés par l'EPA américaine. Les mineurs canadiens tirent parti des liaisons ferroviaires pour expédier des matériaux frittés de qualité supérieure vers les mini-aciéries du Midwest américain, tandis que la croissance du secteur automobile mexicain stimule la production de substrats céramiques nécessitant de la dolomite finement broyée.
Marché de la Dolomite en Europe
L'Europe maintient une demande soutenue liée à la décarbonisation du verre et aux réglementations sur l'agriculture biologique. Les reconstructions de fours en Allemagne privilégient le fondant de dolomite à faible teneur en CO₂, tandis que la France et l'Italie continuent de valoriser les amendements calcaires qui libèrent lentement le magnésium. Les fonderies nordiques se tournent vers des briques frittées haute densité approvisionnées dans des carrières locales, réduisant ainsi la dépendance aux importations et raccourcissant les délais de livraison.


Paysage réglementaire
L'extraction et la transformation de la dolomite s'inscrivent dans des régimes de conformité minière, d'utilisation des sols et environnementaux superposés, qui peuvent affecter à la fois les délais d'obtention des permis et les coûts d'exploitation. Aux États-Unis, la surveillance au niveau des États, comme les exigences minières et de mitigation du Florida Department of Environmental Protection et les certifications de remise en état des terres minées et de qualité de l'eau du New York State Department of Environmental Conservation, façonne les approbations d'extension de carrières, les cautionnements de remise en état et les obligations de gestion de l'eau. Au Royaume-Uni, les autorités de planification minérale exigent que les demandes de planification soient accompagnées de documentation environnementale (y compris des déclarations environnementales le cas échéant), ce qui maintient une surveillance sur la poussière, le bruit, le trafic et les plans de restauration.
Les exigences de gestion responsable des produits façonnent également l'acceptation en aval. En Europe, les substances mises sur le marché doivent se conformer aux attentes d'enregistrement et de déclaration REACH (CE 1907/2006) le cas échéant, tandis que les clients du secteur de la construction se réfèrent de plus en plus aux déclarations environnementales de produits (DEP) conformes à l'ISO 14025 et à l'EN 15804 pour documenter les impacts sur le cycle de vie. Pour la classification du commerce transfrontalier, la dolomite est généralement couverte par le code SH 2518, les barèmes tarifaires de 2026 distinguant la dolomite brute (SH 2518.10.00, généralement exonérée de droits sous le régime NPF aux États-Unis) de la dolomite calcinée ou frittée (SH 2518.20.00, soumise à un droit NPF général de 3 %). Cela rend la déclaration précise de la forme du produit importante pour le contrôle du coût rendu.
Analyse de la chaîne de valeur
La chaîne de valeur de la dolomite commence par l'exploration et le développement de carrières, suivis du forage, du dynamitage, du concassage primaire et des étapes de valorisation (criblage, lavage et tri) pour répondre aux spécifications de composition chimique et de granulométrie. La transformation diverge ensuite selon l'usage final : la construction et l'agriculture s'appuient généralement sur des matériaux concassés et calibrés ou finement broyés, tandis que la sidérurgie, le verre et les réfractaires utilisent un traitement thermique (calcination et frittage) dans des fours à haute intensité énergétique et sensibles à la disponibilité du combustible et aux contrôles des émissions. Les barèmes tarifaires mis en œuvre en 2026 distinguent la dolomite brute (SH 2518.10.00) de la dolomite calcinée (SH 2518.20.00) sous les régimes NPF, influençant le contrôle du coût rendu et les critères de qualification des fournisseurs.
La distribution repose généralement sur le transport routier en vrac et le rail pour les corridors intérieurs de l'acier et du ciment, le transport maritime côtier couvrant les flux orientés vers l'exportation vers les pôles industriels, où le coût rendu est fréquemment dominé par le fret et la manutention. Les contraintes clés de la chaîne incluent les coûts énergétiques élevés pour la calcination, les délais d'obtention des permis et de conformité environnementale pour les nouvelles carrières ou extensions, et la vulnérabilité aux perturbations d'itinéraires pour le commerce maritime, ce qui favorise des dispositifs d'approvisionnement plus locaux. L'activité récente dans l'écosystème plus large de la chaux et de la dolime indique également une intégration plus profonde entre fournisseurs de minéraux et consommateurs industriels, y compris des acquisitions ciblées qui élargissent les capacités de traitement de minéraux spécialisés pertinentes pour les applications réfractaires et de haute pureté.
Paysage Concurrentiel
Le marché mondial de la dolomite abrite une structure modérément fragmentée dans laquelle les cinq premiers acteurs détiennent une part combinée estimée à 45-55 %. Carmeuse et Lhoist capitalisent sur de vastes réseaux de carrières et des fours captifs pour fournir à la fois du fondant en morceaux et des poudres broyées à travers les continents. Imerys poursuit des niches à plus forte valeur ajoutée telles que la céramique technique en intégrant des laboratoires clients au sein de ses centres de R&D. Nordkalk exploite les voies maritimes de la mer Baltique pour livrer une chimie cohérente aux aciéries de l'Europe du Nord, réduisant le coût rendu par rapport aux concurrents enclavés.
L'activité stratégique se concentre sur la calcination économe en énergie, la planification numérique des mines et les lignes de granulation en aval ciblant les clients de l'engrais et de la filtration. L'expansion de 2024 d'Omya dans la granulation d'engrais spéciaux au Kansas illustre les mouvements vers l'agriculture qui permettent d'obtenir des prix premium. Le plan de maîtrise des coûts de RHI Magnesita de juillet 2025 souligne la vulnérabilité à la demande cyclique en acier tout en mettant en lumière les avantages des grades réfractaires propriétaires pour les fours à hydrogène. Les opérateurs régionaux de plus petite taille défendent leur part en offrant une livraison en flux tendu dans un rayon de 200 km, atténuant les coûts de fret qui dépassent souvent la valeur du minerai brut de carrière.
Leaders du Secteur de la Dolomite
Calcinor
Lhoist
Carmeuse
Imerys
Omya AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de la Dolomite
- Calcinor
- Carmeuse
- Dillon
- Graymont
- Imerys
- JFE Mineral & Alloy Company, Ltd.
- Lhoist
- Nordkalk
- Omya AG
- Raw Edge
- RHI Magnesita
- Sibelco
- Tata Ferro Alloys and Minerals Division
- United States Lime & Minerals, Inc.

Opportunités de marché et perspectives d'avenir
Un espace vierge se développe là où les acheteurs exigent une traçabilité plus stricte, une pureté plus élevée et une performance environnementale documentée plutôt qu'un matériau brut de carrière. Les achats d'infrastructures et industriels font de plus en plus référence aux divulgations de cycle de vie, et les pratiques de DEP conformes à l'ISO 14025 et à l'EN 15804 créent une voie pour les producteurs capables de documenter les impacts de la carrière au client tout en maintenant des contrôles de contamination, ce qui est particulièrement pertinent pour les qualités destinées à l'agriculture et au traitement de l'eau confrontées à un examen plus strict des impuretés. Le marché montre également une marge pour des offres différenciées de traitement de l'eau, où la dolomite peut jouer un double rôle (tampon de pH et adsorption) et où les projets pilotes pour l'élimination des PFAS et d'autres contaminants évoluent vers des exigences d'approvisionnement plus structurées.
L'investissement dans la transformation en aval constitue un autre levier d'opportunité visible, en particulier dans les régions qui développent des chaînes de valeur minérale nationales. En mai 2026, l'Algérie a inauguré une nouvelle unité de traitement de dolomite à Tioult (Oum El Bouaghi) avec une capacité de 100 000 tonnes par an pour la dolomite micronisée et calcinée, s'orientant vers des produits à valeur ajoutée plutôt que des exportations brutes. En Amérique du Nord, la consolidation et l'intégration de portefeuille redéfinissent également les voies d'accès au marché pour la chaux dolomitique et les solutions minérales connexes. L'accord de juin 2026 visant à combiner Lhoist North America avec Martin Marietta est conçu pour créer une plateforme plus vaste couvrant les réserves minérales, la transformation et la distribution, ce qui peut soutenir des qualités standardisées dans les applications sidérurgiques, de construction et environnementales.
Recent Industry Developments in Marché de la Dolomite
- Juin 2026 : Lhoist North America et Martin Marietta ont annoncé un accord définitif pour combiner leurs plateformes nord-américaines de chaux dolomitique et de solutions minérales, créant une empreinte plus vaste couvrant les réserves, la transformation et la distribution. L'accord resserre l'intégration et modifie la dynamique concurrentielle des contrats d'approvisionnement en minéraux industriels liés aux projets d'infrastructure et de réindustrialisation en Amérique du Nord.
- Avril 2026 : Imerys a annoncé un accord contraignant pour acquérir Great Lakes Minerals, un transformateur et distributeur basé aux États-Unis desservant les applications minérales réfractaires et abrasives. L'acquisition élargit la présence d'Imerys dans les canaux de traitement et de distribution de minéraux spécialisés qui recoupent les industries à haute température où les matériaux à base de dolomite sont pertinents.
- Janvier 2026 : Carmeuse Majan, détenue majoritairement par Carmeuse Group, a finalisé l'acquisition d'Al Namariq, une installation de production de chaux à Salalah, Oman. L'acquisition ajoute une capacité de production régionale et soutient un approvisionnement orienté vers l'exportation vers les marchés finaux industriels et d'infrastructure du Moyen-Orient.


Marché de la Dolomite Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la demande de dolomite vendue pour un usage industriel et commercial, suivie en tant que consommation physique et mouvement d'approvisionnement à travers les principaux usages finaux tels que les métaux, les matériaux de construction et les industries de process, puis consolidée aux niveaux régional et mondial.
Exclusions du périmètre : nous excluons les stériles internes de carrière et les roches de déblai, et nous excluons également les produits finis en aval où la dolomite n'est qu'un ingrédient mineur et n'est ni tarifée ni échangée en tant que dolomite.
Aperçu de la segmentation
- Par Type de Minéral
- Calciné
- Aggloméré
- Fritté
- Par Industrie Utilisatrice Finale
- Exploitation Minière et Métallurgie
- Agriculture
- Ciment
- Céramique et Verre
- Traitement de l'Eau
- Pharmaceutique
- Autres Industries Utilisatrices Finales
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Pays Nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier où la dolomite est extraite, échangée et consommée, puis relie ces flux aux usages finaux qui déterminent généralement la demande. Nous nous appuyons sur des séries et documents publics tels que les statistiques minérales et les annuaires minéraux de l'USGS, les études géologiques nationales, les statistiques douanières gouvernementales et les tableaux commerciaux de type UN Comtrade, ainsi que les publications de production industrielle d'organismes tels que la World Steel Association et des associations cimentières similaires.
Pour rendre le modèle exploitable par année et par région, nous examinons également les rapports annuels d'entreprises, les présentations aux investisseurs et les annonces au niveau des usines indiquant des changements de capacité, des ajouts de fours et des fermetures. Le contexte tarifaire est construit à partir d'un mélange de divulgations publiques d'appels d'offres lorsqu'elles sont disponibles, de valeurs unitaires d'importation, et d'abonnements payants à des données financières d'entreprises et à des services de renseignement qui aident à normaliser la divulgation des revenus et des segments lorsque le reporting est inégal. Ces sources documentaires ne sont pas exhaustives, et nous avons référencé des documents et jeux de données publics supplémentaires pour combler les lacunes, valider les hypothèses et clarifier les points de données contradictoires.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires concernant les lieux réels de consommation de la dolomite, l'ampleur de la substitution en cours, et l'évolution des prix selon la forme du produit et le type de contrat. Nous nous sommes entretenus avec des producteurs, des distributeurs et de grands utilisateurs finaux dans les principales régions consommatrices, afin que les schémas de demande régionale, les frictions commerciales et les facteurs d'intensité d'usage final puissent être confirmés et ajustés avant la finalisation du modèle.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 36 % | Direction générale (CXO) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 60 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Notre dimensionnement de base est construit comme un bassin de demande en volume, où les données de production et de commerce reconstituent la consommation apparente par région, laquelle est ensuite répartie entre les principaux usages finaux selon des schémas d'utilisation vérifiés. Pour chaque région, le modèle utilise des données pratiques telles que la production d'acier brut et l'intensité de consommation réfractaire, les indicateurs de production de ciment et de verre, les indicateurs d'activité d'infrastructure, les balances import-export de la dolomite et des minéraux carbonatés connexes, ainsi que le taux d'utilisation observé des actifs miniers et de calcination.
Une fois les totaux de demande régionale établis, nous appliquons des vérifications sélectives ascendantes pour garantir des chiffres réalistes, notamment des consolidations d'échantillons de capacité pour les principales opérations de dolomite, des vérifications de canaux sur les tailles d'expédition typiques, et des contrôles ponctuels de la tarification implicite volume-revenu pour détecter les valeurs aberrantes. Lorsque les données manquent dans les pays consommateurs plus petits, nous combler les lacunes à l'aide de ratios de consommation par tonne liés à la production d'acier et de ciment, qui sont ensuite revérifiés par des entretiens.
Les prévisions sont principalement construites à l'aide d'une analyse de scénarios, car les cycles de production d'acier, les dépenses de construction et les coûts énergétiques peuvent évoluer différemment selon la région et l'année. Les taux de croissance sont ensuite ajustés en fonction des attentes des fournisseurs et des acheteurs concernant les projets d'expansion, les évolutions de politique commerciale et la part du matériau calciné et fritté dans la demande réfractaire.
Validation des données et cycle de mise à jour
Nous validons les résultats en croisant la demande modélisée avec des signaux indépendants tels que les tendances de production d'acier régionales, les valeurs unitaires d'importation, et les changements annoncés de capacité minière et de calcination. Tout écart important déclenche un retour en arrière pour examiner les facteurs de conversion, les clés de répartition par usage final, et les niveaux de consommation par tonne implicites avant de verrouiller les totaux.
Un examen à plusieurs étapes est suivi, où les hypothèses sont revues par un second analyste puis revérifiées avec des interviewés sélectionnés lorsque l'écart ne peut être expliqué par des données publiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des expansions majeures d'usines, des restrictions commerciales, ou des variations marquées d'énergie et de fret modifient sensiblement les prix ou les volumes. Avant la livraison, nous effectuons une dernière vérification pour confirmer que les dernières publications publiques de production et de commerce ont été prises en compte.
Taille du marché de la dolomite selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la dolomite peuvent sembler très éloignées même lorsqu'elles portent sur le même minéral, principalement parce que l'unité de mesure, le moment de tarification, et la distinction entre minerai brut et matériau transformé ne sont pas traités de la même manière. Certaines sources s'ancrent sur le revenu avec de vastes paniers de produits, tandis que d'autres restent plus proches des volumes d'extraction et de consommation industrielle.
Les principaux facteurs d'écart sont généralement la couche de prix et le point d'actualisation utilisé pour les changements de devises et de coûts, suivis par la manière dont le matériau calciné et fritté est compté par rapport à la dolomite brute. Lorsque les taux de change et les coûts énergétiques fluctuent, le mois utilisé pour la mise à jour du prix de vente moyen et la conversion des devises peut modifier une estimation de valeur même si les tonnages sont stables, et ces vérifications d'actualisation expliquent pourquoi les résultats du modèle diffèrent pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 198,63 millions USD (2026) | |
| Éditeur sectoriel A | 2,80 milliards USD (2024) | Cette estimation est basée sur la valeur et intègre généralement un ensemble plus large de produits de dolomite et de transformation en aval, et applique également une année de base antérieure où les variations de PVM liées à l'énergie et au fret sont traitées différemment. |
| Communiqué de presse B | 3,57 milliards USD (2023) | Le chiffre est dérivé d'une vision par le revenu qui peut regrouper des matériaux carbonatés connexes et utilise une hypothèse de tarification mondiale unique, ce qui peut ne pas correspondre à la tarification contractuelle régionale et au calendrier de devises utilisés dans les cycles d'achat opérationnels. |
L'écart dans les chiffres publiés s'explique en grande partie par le fait que le marché soit exprimé en tonnes ou en revenu, puis par la manière dont la tarification et le calendrier des devises sont actualisés lorsque les coûts évoluent. En gardant les étapes visibles, en reliant les hypothèses à des signaux de production et de commerce reproductibles, et en utilisant des entretiens pour revérifier la couche de prix, nous parvenons à une vision équilibrée qui peut être retracée jusqu'à des variables claires.


Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché de la dolomite ?
Le marché de la dolomite est estimé à 198,63 millions de tonnes en 2026 et devrait atteindre 239,24 millions de tonnes d'ici 2031.
Quelle région mène la consommation mondiale ?
L'Asie-Pacifique occupe la première position avec une part de 53,39 % en 2025 et les perspectives de TCAC les plus rapides à 4,62 %.
Quelle industrie utilisatrice finale connaît la croissance la plus rapide ?
Le secteur du traitement de l'eau devrait afficher le TCAC le plus élevé de 4,29 % jusqu'en 2031.
Pourquoi les grades de dolomite frittée attirent-ils l'attention ?
Les fours à acier compatibles à l'hydrogène et les céramiques avancées nécessitent des produits frittés pour une meilleure résistance aux chocs thermiques.
Dernière mise à jour de la page le:



