
Taille et part de marché des seringues dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
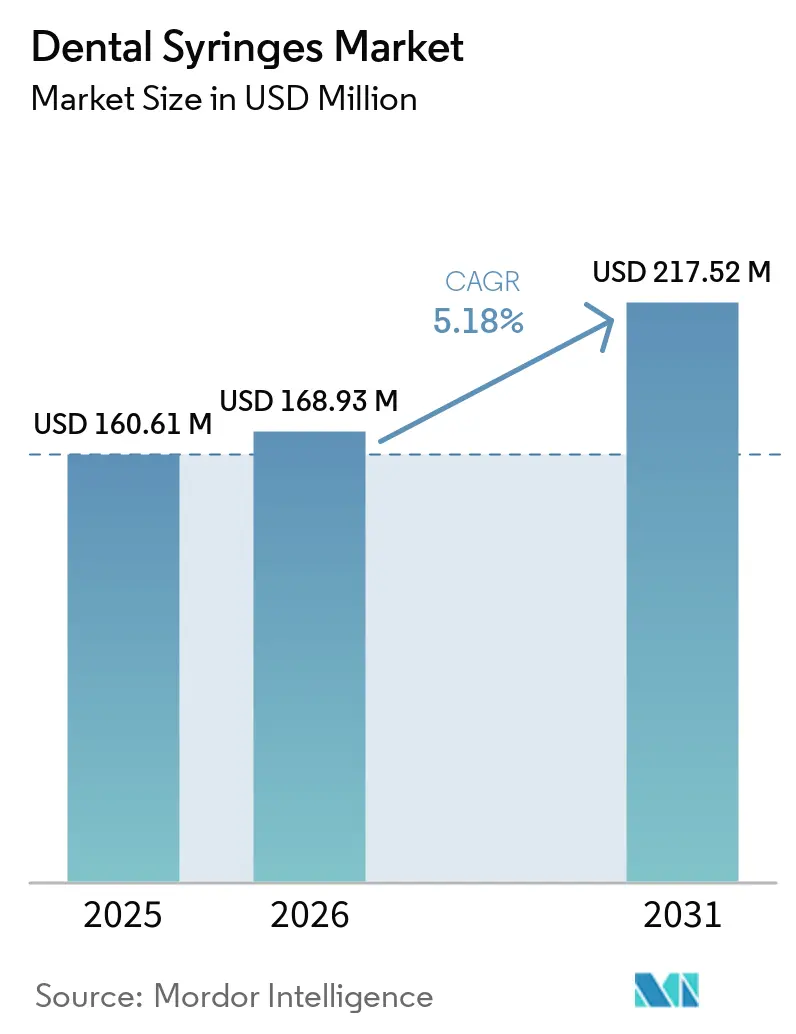
| Taille du Marché (2026) | 168.93 Millions de dollars américains |
| Taille du Marché (2031) | 217.52 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.18 % |
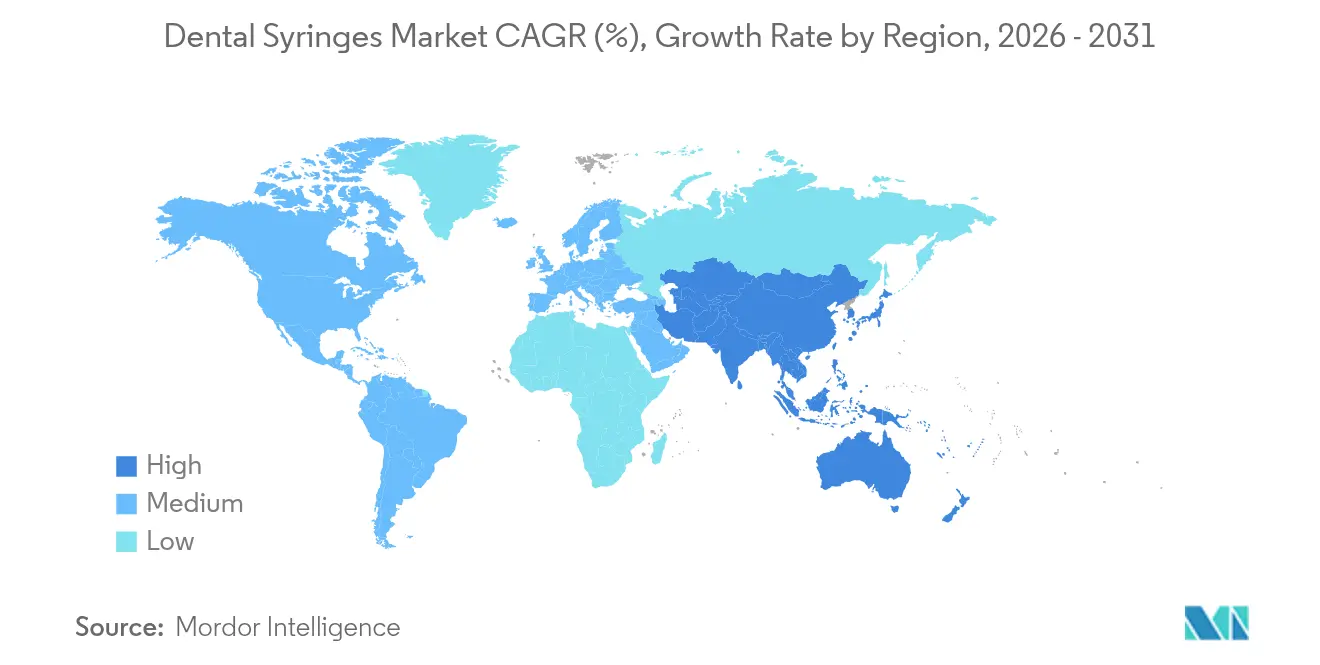
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des seringues dentaires par Mordor Intelligence
La taille du marché des seringues dentaires devrait passer de 160,61 millions USD en 2025 à 168,93 millions USD en 2026 et devrait atteindre 217,52 millions USD d'ici 2031, à un CAGR de 5,18 % sur la période 2026-2031. Cette croissance reflète le renforcement des exigences en matière de contrôle des infections, une population âgée plus large nécessitant des soins prothétiques, et le déploiement progressif de systèmes de délivrance d'anesthésiques locaux contrôlés par ordinateur. La sensibilisation accrue à la suite de récents événements sanitaires mondiaux a conduit les dentistes à adopter des dispositifs à usage unique et des instruments suivis par RFID qui simplifient la conformité aux règles de stérilisation des CDC. Les assureurs influencent également la demande : 65 % des adultes américains bénéficiaient d'une couverture dentaire en 2024 et 91 % considèrent désormais les bilans dentaires comme des soins préventifs essentiels. Du côté de l'offre, les fabricants repensent leurs produits autour de plastiques biodégradables et de métaux légers pour répondre au futur règlement européen sur les emballages et les déchets d'emballages. Les droits de douane introduits en avril 2025 et les chaînes d'approvisionnement volatiles en acier inoxydable incitent les cabinets à diversifier leurs sources d'approvisionnement et à accélérer les achats groupés.
Principaux enseignements du rapport
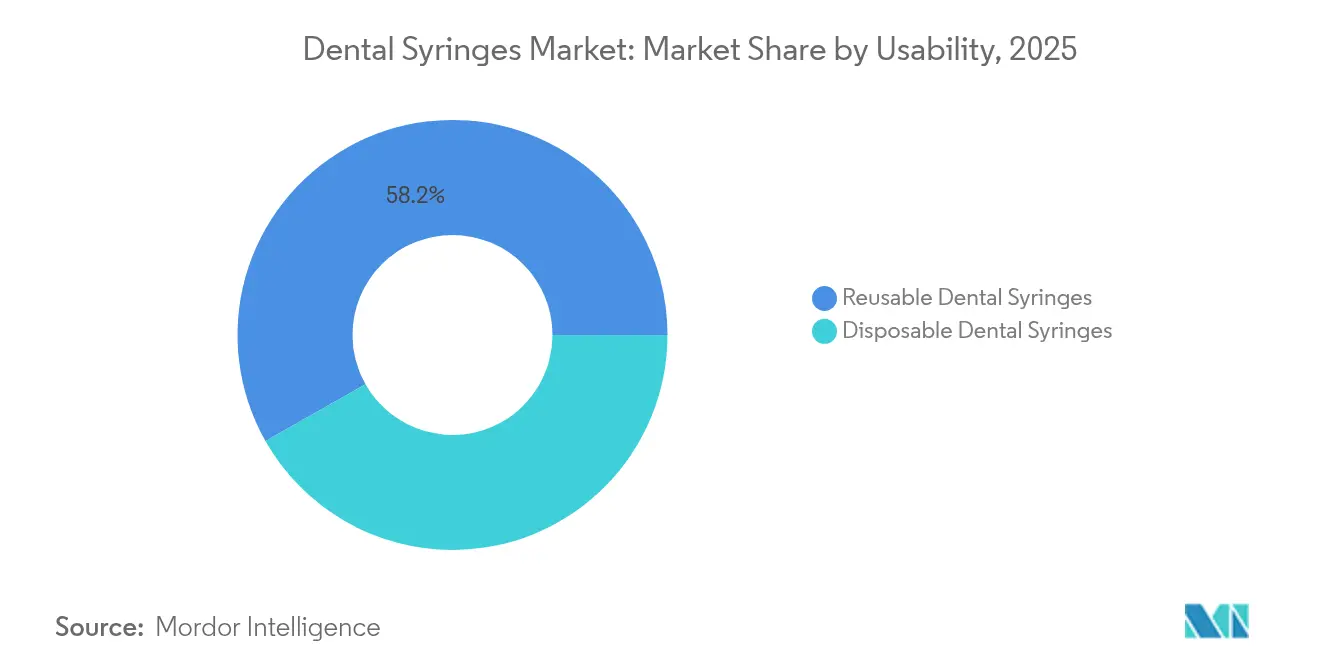
- Par utilisabilité, les dispositifs réutilisables détenaient 58,20 % de la part de marché des seringues dentaires en 2025, tandis que les dispositifs jetables devraient progresser à un CAGR de 6,28 % jusqu'en 2031.
- Par type de produit, les modèles aspirants étaient en tête avec une part de revenus de 61,55 % en 2025, tandis que les unités non aspirantes devraient croître à un CAGR de 6,12 %.
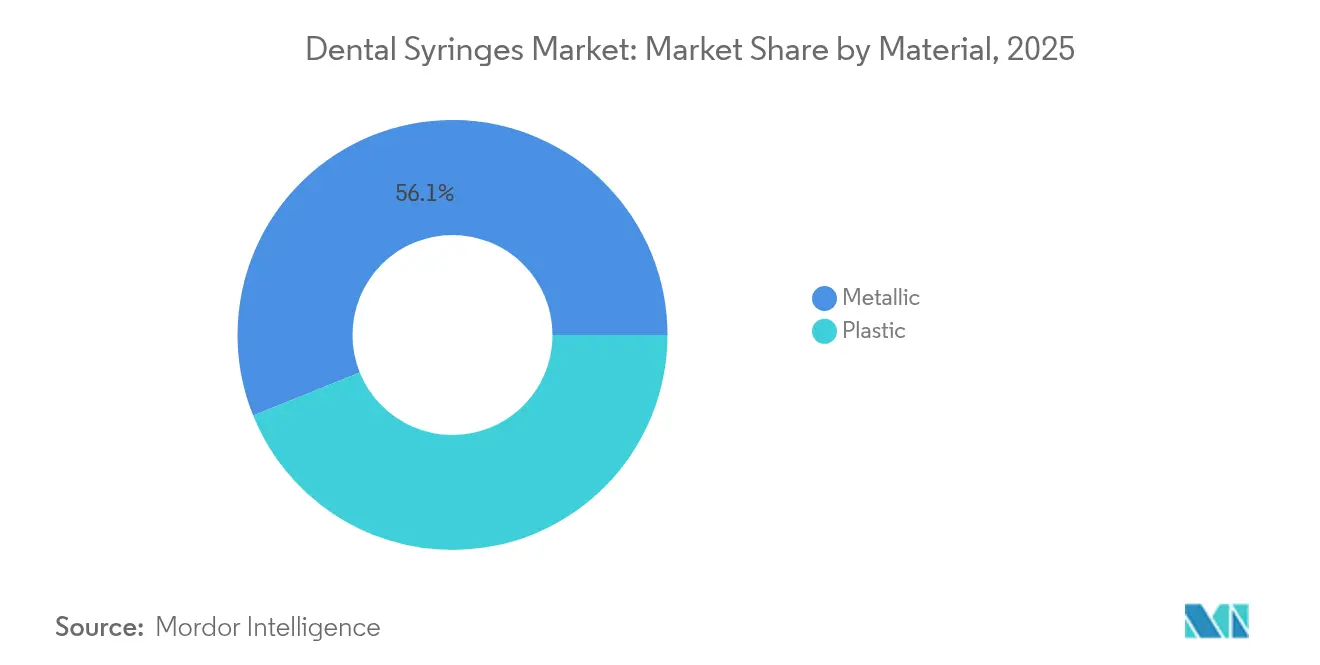
- Par matériau, les formats métalliques représentaient 56,10 % de la taille du marché des seringues dentaires en 2025 et les plastiques progressent à un CAGR de 6,05 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques représentaient 49,10 % des revenus de 2025, tandis que les laboratoires sont positionnés pour le CAGR le plus rapide à 6,01 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 43,10 % des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé à 6,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population augmentant la charge de travail prothétique | +1.2% | Amérique du Nord et Europe en cœur de cible, expansion mondiale | Long terme (≥ 4 ans) |
| Prévalence croissante des caries et des maladies parodontales | +0.9% | Impact plus élevé en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Transition rapide vers les seringues de sécurité à usage unique | +1.4% | Portée par l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Croissance du tourisme dentaire en Asie-Pacifique et en Europe centrale et orientale | +0.7% | Asie-Pacifique en cœur de cible, expansion en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Délivrance numérique d'anesthésie au fauteuil | +0.8% | Amérique du Nord et UE en tant qu'adopteurs précoces, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Mandats de suivi des instruments par RFID | +0.3% | Cliniques à hauts revenus en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population augmentant la charge de travail prothétique
Les adultes âgés de 60 ans et plus sont déjà au nombre de 1,0 milliard et dépasseront 1,4 milliard d'ici 2030. Les interventions prothétiques qui dominent cette cohorte exigent une administration précise des anesthésiques, poussant les cliniques à adopter des solutions avancées du marché des seringues dentaires telles que les dispositifs anesthésiques locaux à commande informatique Vieillissement en bonne santé et santé bucco-dentaire : priorité, politique et santé publique, BDJ Open, nature.com">[1]. En Malaisie, les adultes âgés de 25 à 54 ans constituent le groupe de patients le plus important, ce qui accentue encore la pression sur la capacité des cabinets. Les assureurs dentaires soulignent le lien entre la santé bucco-dentaire et la santé systémique, favorisant les visites préventives et renforçant la demande de seringues haut de gamme. Les cabinets privilégient par conséquent des designs ergonomiques permettant d'effectuer plusieurs injections sans fatigue pour l'utilisateur. À mesure que les restaurations sur arcade complète se multiplient, les modèles de seringues offrant une grande clarté du corps et une aspiration contrôlée deviennent la norme [2].
Prévalence croissante des caries et des maladies parodontales
Plus de 280 millions d'adultes âgés souffrent de caries non traitées ou de maladies des gencives dans le monde. Les directives actualisées des Centres pour le contrôle et la prévention des maladies stipulent que les seringues à cartouche doivent être stérilisées entre chaque patient et que les aiguilles ainsi que les cartouches d'anesthésique restent à usage unique [3]. Les économies émergentes enregistrent une incidence plus rapide des maladies en raison des régimes alimentaires sucrés et d'une prophylaxie limitée, ouvrant la voie à des seringues économiques mais conformes aux normes. La Télédentisterie permet un diagnostic plus précoce chez les jeunes adultes, créant davantage d'occasions pour des restaurations mini-invasives nécessitant tout de même une anesthésie locale. Les interventions à un stade précoce, telles que la réparation de caries sans fraise réalisée par des produits comme Curodont Repair Fluoride Plus, réduisent le temps en fauteuil, mais les cas complexes continuent de reposer sur des dispositifs aspirants qui confirment un dépôt sécurisé.
Transition rapide vers les seringues de sécurité à usage unique pour le contrôle des infections
Les CDC déclarent que les instruments à usage unique « ne doivent pas être retraités », ce qui accélère le passage aux jetables. Les gammes TruTip Plus Colors et NeoTip de Pac-Dent illustrent la façon dont les fabricants intègrent des intérieurs en acier inoxydable avec des extérieurs en plastique à code couleur pour maintenir la rigidité tout en facilitant l'élimination. Des études démontrent que les embouts réutilisables conservent une charge bactérienne malgré la stérilisation, renforçant le passage aux jetables. Le règlement de l'UE exigeant que tous les emballages de soins de santé soient recyclables d'ici 2030 catalyse la R&D sur les seringues en PLA et PHA qui se biodégradent sans compromettre les performances. Les fournisseurs du marché des seringues dentaires équilibrent la durée de conservation, le coût et la durabilité à mesure que les cliniques pèsent le contrôle des infections par rapport aux objectifs de réduction des déchets.
Croissance du tourisme dentaire en Asie-Pacifique et en Europe centrale et orientale
Le plan directeur de soins bucco-dentaires de la Malaisie positionne le pays comme un pôle de tourisme dentaire d'ici 2027 et donne la priorité à la délivrance d'anesthésie haut de gamme pour rassurer les patients en visite. Les cliniques roumaines s'associent à des agences de voyage pour prolonger les saisons de pointe et attirer des cas de restauration complexes qui reposent sur des seringues de haute précision. Les clients internationaux s'attendent à des protocoles d'infection de niveau américain ou européen, ce qui incite les établissements à utiliser des dispositifs aspirants à usage unique emballés dans des pochettes inviolables. Les cliniques intègrent également des flux de travail CAD/FAO au fauteuil, de sorte que les fournisseurs de seringues regroupent les jetables avec des scanners et des kits d'implants pour capter les revenus en aval au sein du marché des seringues dentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de dentistes qualifiés dans les régions à faibles revenus | -0.8% | Asie-Pacifique, Moyen-Orient et Afrique, zones rurales dans le monde entier | Long terme (≥ 4 ans) |
| Coût initial des seringues électroniques et intelligentes | -0.6% | Pression plus élevée sur les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Répression réglementaire sur les plastiques à usage unique | -0.4% | Premiers acteurs de l'UE et marchés axés sur l'écologie | Moyen terme (2-4 ans) |
| Approvisionnement volatile en acier inoxydable de qualité médicale | -0.3% | Pôles de fabrication mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de dentistes qualifiés dans les régions à faibles revenus
De nombreuses économies émergentes enregistrent moins d'un dentiste pour 10 000 habitants. L'OMS note que les obstacles géographiques et économiques empêchent les personnes âgées d'accéder à des soins en temps opportun. La capacité de formation limitée retarde l'adoption de dispositifs avancés contrôlés par ordinateur qui nécessitent une formation sur les paramètres d'aspiration et de débit. Les gouvernements répondent en finançant des cliniques mobiles, mais concentrent les dépenses sur les instruments de base. En conséquence, les fabricants de seringues fournissent des formats métalliques simplifiés qui tolèrent un retraitement rigoureux et s'alignent sur des budgets de fonctionnement réduits au sein du secteur des seringues dentaires.
Coût initial des seringues électroniques et intelligentes
Des systèmes tels que le STA ou le Wand peuvent coûter plusieurs milliers de dollars, ce que les petits cabinets peuvent ne pas amortir rapidement. Le droit de douane de 10 % appliqué aux importations américaines en avril 2025 gonfle encore davantage les prix des équipements. Certaines cliniques organisent un financement fournisseur ou des achats groupés, bien que la hausse des taux d'intérêt augmente les coûts totaux de possession. Les fournisseurs ont introduit des mises à niveau modulaires afin que les dentistes puissent commencer avec des poignées aspirantes manuelles et ajouter ultérieurement des boîtiers de commande numérique sans se défaire de leurs investissements antérieurs. Ces offres échelonnées façonnent les trajectoires d'adoption sur le marché des seringues dentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisabilité :
les jetables gagnent en dynamisme dans le contrôle des infectionsLes dispositifs réutilisables ont conservé 58,20 % des revenus en 2025, bénéficiant d'infrastructures d'autoclave bien établies. La même année, les jetables ont connu une croissance rapide, la taille du marché des seringues dentaires pour les formats à usage unique enregistrant un CAGR de 6,28 %, reflétant une vigilance accrue en matière de contrôle des infections. Les cabinets dont la charge de patients dépasse 30 injections quotidiennes citent des goulots d'étranglement au niveau des stérilisateurs, préférant ainsi des corps jetables à code couleur qui réduisent le temps de rotation.
L'adoption des jetables fait l'objet d'un examen environnemental ; le cadre de l'UE impose des emballages recyclables d'ici 2030, ce qui incite les fournisseurs à lancer des corps en PLA et PHA répondant aux objectifs de compostabilité. Les grands cabinets de groupe concluent des contrats pluriannuels pour stabiliser les prix et garantir l'approvisionnement. Les réutilisables dominent encore là où les budgets d'investissement couvrent des laveurs-désinfecteurs avancés et où les économies de coût unitaire l'emportent sur les contraintes de personnel. Des stratégies hybrides émergent, avec des cliniques utilisant des poignées aspirantes métalliques associées à des aiguilles et des cartouches à usage unique pour équilibrer sécurité et durabilité.



Par type de produit :
la domination des aspirantes face à la disruption numériqueLes modèles aspirants ont capturé 61,55 % de la part de marché des seringues dentaires en 2025, car ils permettent aux cliniciens de vérifier qu'ils ne se trouvent pas dans un vaisseau sanguin avant d'injecter. Les designs non aspirants séduisent les praticiens plus jeunes qui recherchent une manipulation plus simple lors des composites de routine et de la prophylaxie.
Les plateformes numériques de délivrance d'anesthésique local contrôlée par ordinateur intègrent des capteurs de pression capables d'identifier les différences tissulaires sans aspiration manuelle. Associés à des aiguilles de petit calibre, ces systèmes délivrent une infiltration quasi indolore qui élargit l'acceptation des patients dans les soins cosmétiques électifs. Les dispositifs sans aiguille tels que Nuralyte à base de LED promettent une disruption supplémentaire ; cependant, les indications restent limitées aux traitements superficiels et l'adoption dépend de la prochaine autorisation de la FDA. Les seringues aspirantes traditionnelles intègrent désormais un revêtement en silicone et une friction de piston réduite pour maintenir leur pertinence dans un marché des seringues dentaires en évolution.
Par matériau :
résistance métallique face à l'innovation plastiqueLes corps métalliques ont sécurisé 56,10 % des revenus en 2025 grâce à leur durabilité et leur compatibilité avec l'autoclave. Les difficultés d'approvisionnement en acier inoxydable de spécialité ont déclenché un passage à des alliages d'aluminium durci et de titane qui réduisent le poids de la poignée de 25 % sans sacrifier la rigidité.
Les plastiques progressent à un CAGR de 6,05 %, portés par des avantages de coût et la croissance des protocoles à usage unique. Les bioplastiques bénéficient de la faveur réglementaire mais font face à des limitations de production, ce qui conduit les fabricants à mélanger le PLA avec du PET recyclé pour une disponibilité plus large. Les designs futurs pourraient comporter des intérieurs composites doublés de fines gaines en acier pour offrir une aspiration similaire au métal tout en réduisant la teneur en acier brut. L'innovation en matière de matériaux permet une tarification compétitive et différencie les marques sur le marché des seringues dentaires.

Par utilisateur final :
les laboratoires émergent comme catalyseur de croissanceLes hôpitaux et cliniques détenaient 49,10 % des revenus en 2025 en raison de leur interface directe avec les patients. Les laboratoires dentaires affichent le CAGR le plus élevé à 6,01 % car le fraisage au fauteuil et les services prothétiques immédiats exigent désormais une capacité d'anesthésie sur site.
Les flux de travail numériques intégrés en laboratoire reposent sur des temps de prise rapides, de sorte que le personnel préfère les seringues avec des aiguilles pré-filetées et des cartouches calibrées qui minimisent les interruptions. Les programmes académiques adoptent des poignées aspirantes haut de gamme pour l'instruction des étudiants, alimentant la demande de base. L'essor des organisations de services dentaires centralise les achats, ce qui favorise les fournisseurs capables de regrouper les seringues avec des fraises, des capteurs d'imagerie et des blocs CAD/FAO, conduisant à des volumes consolidés au sein de la taille du marché des seringues dentaires pour les institutions multidisciplinaires.
Analyse géographique
Marché des Seringues Dentaires en Amérique du Nord
L'Amérique du Nord a généré 43,10 % des revenus de 2025, les protocoles stricts des CDC et la couverture d'assurance généralisée ayant soutenu l'adoption de dispositifs haut de gamme. Les systèmes à commande informatique sont courants dans les grands cabinets de groupe, et 91 % des adultes assimilent les visites chez le dentiste aux examens médicaux annuels, ce qui soutient les volumes de procédures. Les droits de douane imposés en avril 2025 augmentent les coûts des équipements, de sorte que les distributeurs se diversifient vers des sources mexicaines et vietnamiennes pour maintenir l'étendue de leur catalogue. Solventum, issue d'une scission de 3M, a enregistré 335 millions USD de ventes de solutions dentaires au premier trimestre 2024, malgré une baisse de revenus de 1,8 %, démontrant ainsi la résilience du marché régional des seringues dentaires.
Marché des Seringues Dentaires en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR de 6,22 % jusqu'en 2031. La Malaisie illustre cette tendance : un secteur de services dentaires de 2,8 milliards USD d'ici 2027, avec les cliniques privées détenant 70 % de parts de marché. La hausse des revenus de la classe moyenne stimule la demande en orthodontie esthétique et en implantologie, toutes deux tributaires d'une anesthésie locale précise. Le tourisme dentaire associe des suites de convalescence de style hôtelier à des protocoles d'infection conformes aux normes européennes, ce qui conduit les établissements à privilégier les seringues aspirantes à usage unique conditionnées dans des sachets pelables à code-barres. Les fabricants locaux fournissent des corps de seringues en polystyrène économiques, tandis que les importateurs commercialisent des unités CCLAD haut de gamme, créant ainsi des opportunités à plusieurs niveaux au sein du marché des seringues dentaires.
Marché des Seringues Dentaires en EMEA et en Amérique du Sud
L'Europe maintient une croissance régulière, l'agenda d'économie circulaire remodelant la sélection des matériaux. Le règlement européen sur les emballages et les déchets d'emballages oblige les producteurs à reconcevoir les composants pour la recyclabilité d'ici 2030. L'Allemagne pilote la collecte municipale de bioplastiques de qualité clinique, offrant aux précurseurs un avantage de marque. Les cliniques en France et en Scandinavie font la promotion de restaurations à empreinte carbone neutre, ce qui favorise en retour les corps de seringues en PLA ou en PHA. L'Europe de l'Est gagne en dynamisme grâce aux touristes dentaires entrants à la recherche d'implants full-arch abordables, stimulant les ventes de dispositifs aspirants de gamme intermédiaire. Le Moyen-Orient et l'Afrique enregistrent une demande en accélération, notamment dans les pays du GCC qui associent le tourisme médical à l'hôtellerie de luxe. L'Amérique du Sud affiche des gains progressifs, le Brésil et l'Argentine tirant parti de leur production locale de plastiques pour stabiliser les chaînes d'approvisionnement au sein du marché des seringues dentaires.
Paysage réglementaire
Les seringues dentaires et les instruments manuels dentaires connexes sont réglementés en tant que dispositifs médicaux, les exigences clés portant sur le contrôle des infections, les essais de performance et les systèmes de qualité. Aux États-Unis, la plupart des seringues dentaires relèvent des contrôles généraux de classe I de la FDA (21 CFR 872.4565) et sont généralement exemptées de la soumission 510(k) lorsqu'elles ne sont pas soumises à des contrôles spéciaux, mais les fabricants doivent néanmoins respecter les obligations en matière d'étiquetage, d'enregistrement des dispositifs et de CGMP. Un point d'ancrage réglementaire notable est le règlement sur le système de gestion de la qualité de la FDA (QMSR), entré en vigueur le 2 février 2026, qui aligne plus étroitement les exigences américaines en matière de système de qualité sur la norme ISO 13485:2016.
En Europe, l'accès au marché est régi par le règlement européen MDR 2017/745, la classification et l'évaluation de la conformité étant déterminées par l'usage prévu et le profil de risque ; la norme CEN/TR 12401:2025 fournit des orientations techniques mises à jour pour l'application des règles de classification du MDR aux produits dentaires. Les performances et l'interopérabilité au niveau des produits s'appuient de plus en plus sur la norme ISO 9997:2020 relative aux seringues à cartouche dentaires (couvrant les modèles aspirants, non aspirants et auto-aspirants), et l'American Dental Association a fait progresser l'harmonisation en rendant disponibles pour examen, en avril 2025, des normes actualisées sur les seringues à cartouche fondées sur la norme ISO 9997:2020. La conformité environnementale influence également les choix de matériaux et d'emballage, en particulier dans l'UE, où les objectifs d'emballage recyclable pour le secteur de la santé à l'horizon 2030 poussent à repenser les emballages et les composants utilisés avec les formats de seringues jetables.
Paysage concurrentiel
Concentration du Marché
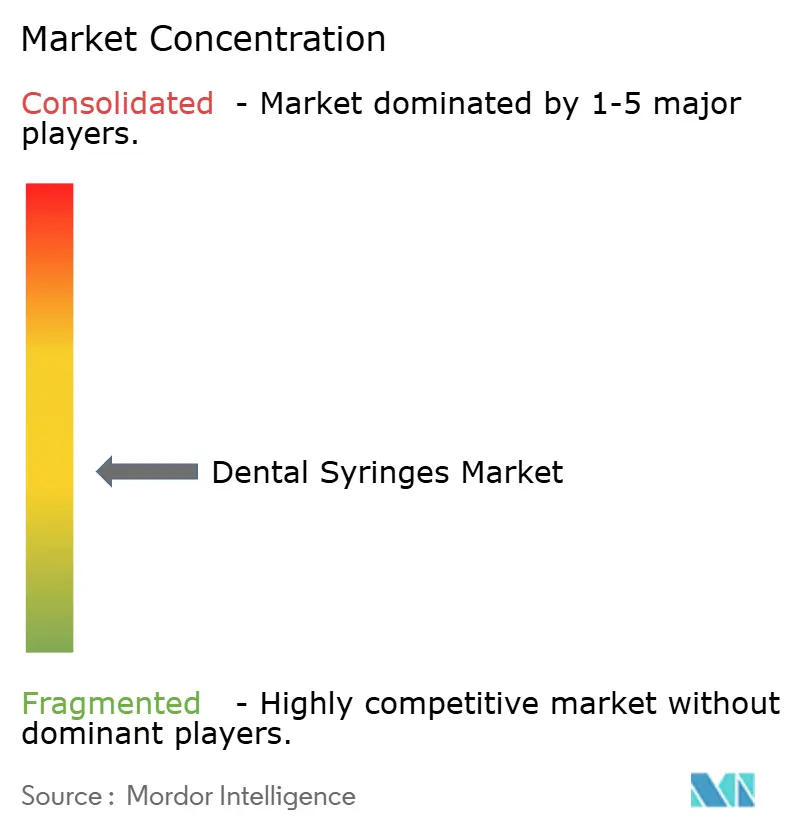
Le marché des seringues dentaires est modérément fragmenté. Les multinationales mondiales rivalisent avec des marques spécialisées, chacune cherchant à se différencier par des caractéristiques de contrôle des infections, des améliorations ergonomiques et une intégration numérique. Solventum est entré à nouveau dans le segment en tant qu'entreprise de santé indépendante en avril 2024 et alloue désormais davantage de capital à la R&D pour les jetables biodégradables. Dentsply Sirona tire parti de son portefeuille d'imagerie et de fraisage pour vendre des seringues en lot avec des kits CAD/FAO, renforçant l'ancrage dans l'écosystème.
Les fabricants investissent 3 à 5 % de leurs revenus dans la résilience de la chaîne d'approvisionnement après que les pénuries d'acier inoxydable et de résine ont mis en évidence des vulnérabilités. La fabrication additive est utilisée pour prototyper des pistons à faible friction et des poignées légères qui réduisent l'utilisation de matériaux de 15 %. Les entreprises intègrent également l'IA générative pour optimiser les prévisions de la demande et réduire les tampons de stocks. Les entreprises de niche développent des solutions sans aiguille telles que des dispositifs d'anesthésie à base de LED ou de neurostimulation électrique transcutanée qui pourraient cannibaliser les utilisations d'infiltration simples mais coexistent toujours avec les seringues aspirantes pour les travaux chirurgicaux. La clarté réglementaire s'est améliorée après que l'Association dentaire américaine a proposé la norme ANSI/ADA n° 34 alignant les seringues à cartouche sur la norme ISO 9997:2020 ; la conformité précoce donne aux fournisseurs un avantage marketing.
Les alliances stratégiques se multiplient à mesure que les fournisseurs collaborent avec des convertisseurs d'emballages pour co-concevoir des blisters recyclables qui réussissent les tests de vieillissement accéléré. Certaines marques pilotent des contrats de paiement à l'usage où les cabinets paient par nombre d'injections plutôt que par achat d'équipement initial. Cette offre procure des flux de trésorerie prévisibles pour les cliniques et des données d'utilisation plus approfondies pour les fournisseurs, renforçant la fidélisation au sein du marché des seringues dentaires.
Leaders du secteur des seringues dentaires
-
Dentsply Sirona
-
A. Titan Instrument Inc
-
Septodont
-
Solventum
-
Ultradent Products
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Seringues Dentaires Entreprises couvertes dans ce rapport
- Solventum
- Dentsply Sirona
- Septodont
- Vista Dental Products
- Integra LifeSciences
- A. Titan Instrument
- Ultradent Products
- Power Dental USA
- Accesia
- Anthogyr
- Carl Martin
- Asa Dental
- Faro
- DiaDent
- Milestone Scientific
- Orsing AB
- Kulzer
- Henry Schein
- Coricama S.r.l
- Tillid Dental
Opportunités de marché et perspectives d'avenir
Un espace de croissance se forme autour des dispositifs et consommables qui réduisent la variabilité de la douleur tout en simplifiant le respect des protocoles de contrôle des infections. Les plateformes d'administration d'anesthésique local assistée par ordinateur (CCLAD) et d'injection guidée par ordinateur offrent aux fournisseurs la possibilité d'associer précision au niveau de la console et ergonomie au fauteuil, tout en réduisant la charge de formation, en particulier pour les cabinets à haut débit et les modèles d'achat des organisations de services dentaires. Les preuves cliniques attestant d'une réduction de la douleur par rapport à l'administration manuelle soutiennent un positionnement axé sur la valeur pour les systèmes haut de gamme et leurs composants jetables compatibles (tubulures, embouts à usage unique et interfaces de cartouche), ce qui renforce à son tour la demande pour des conceptions de seringues standardisées et interopérables conformes à la norme ISO 9997:2020.
Des actions spécifiques de produits et de marché mettent en évidence des zones d'opportunité à court terme. Dentalhitec a lancé le système d'administration d'anesthésie locale guidée par ordinateur QuickSleeper5 aux États-Unis en septembre 2025 après autorisation de la FDA, signe de la poursuite de la commercialisation de plateformes d'injection avancées susceptibles d'entraîner l'adoption de consommables et accessoires spécifiques aux procédures. Dans le segment manuel, Inibsa a introduit la gamme Prestoject en mai 2024 (variantes aspirantes et intraligamentaires), soutenant la demande continue en instruments ergonomiques en acier inoxydable autoclavables. En Europe, les achats guidés par la durabilité créent un espace supplémentaire pour les fabricants qui associent des formats à usage unique pour le contrôle des infections à des emballages recyclables et à une durée de conservation validée, aidant les cliniques à gérer les contraintes liées aux déchets ainsi que les goulots d'étranglement en matière de stérilisation.
Développements industriels récents dans Marché des Seringues Dentaires
- Juin 2026 : Mitsui Chemicals, Inc. a conclu un accord définitif visant à acquérir Ultradent Products, Inc. et à en faire une filiale à part entière via Mitsui Chemicals America, Inc., la finalisation étant prévue pour septembre 2026. L'opération renforce l'accès d'Ultradent à une plateforme de produits chimiques et de matériaux plus large, ce qui peut influencer les choix de formulation et d'emballage des consommables dentaires généralement fournis en complément des flux de travail d'administration par seringue.
- Juin 2026 : Septodont a annoncé un partenariat mondial de développement et de commercialisation avec la startup australienne Dentroid pour faire progresser la gestion non invasive de la douleur dentaire grâce à la technologie brevetée Nuralyte de Dentroid. Cette collaboration élargit le champ concurrentiel au-delà de l'administration classique d'anesthésique, vers une gestion de la douleur assistée par dispositif, ce qui peut modifier la manière dont les cabinets évaluent les options traditionnelles d'anesthésie par seringue pour certaines procédures.
- Mai 2024 : Inibsa a lancé la gamme de seringues dentaires Prestoject, incluant des variantes aspirantes et intraligamentaires conçues pour une manipulation ergonomique et une construction en acier inoxydable. Ce lancement de produit confirme l'investissement continu dans les instruments manuels haut de gamme, parallèlement à l'évolution vers les jetables et les systèmes d'administration numériques.
Marché des Seringues Dentaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme le chiffre d'affaires généré par les seringues à usage dentaire qui administrent des anesthésiques locaux et assurent l'irrigation lors des procédures dentaires, dans les cliniques et les services dentaires hospitaliers. Le dimensionnement couvre les formats de seringues dentaires couramment utilisés, commercialisés via les circuits d'approvisionnement et de fournitures dentaires standard.
Exclusions du périmètre : il n'inclut pas les seringues médicales générales, les seringues de dosage oral, les modèles de formation, ni les injecteurs vétérinaires.
Aperçu de la Segmentation
- Par utilisabilité
- Seringues dentaires réutilisables
- Seringues dentaires jetables
- Par type de produit
- Aspirantes
- Non aspirantes
- Par matériau
- Métallique
- Plastique
- Par utilisateur final
- Hôpitaux et cliniques dentaires
- Laboratoires dentaires
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et les limites pratiques de ce qui est comptabilisé comme une seringue dentaire. Nous avons ancré le contexte des procédures et des patients en utilisant des sources publiques telles que les recommandations du CDC en matière de contrôle des infections en milieu dentaire, les ressources de l'Organisation mondiale de la Santé sur la santé bucco-dentaire, ainsi que les portails de statistiques sanitaires nationales qui suivent les consultations dentaires et l'accès aux soins.
Nous avons également examiné les statistiques commerciales et douanières relatives aux catégories pertinentes d'instruments médicaux, et utilisé des bases de données de brevets pour comprendre les cycles de renouvellement des produits, notamment l'adoption de fonctionnalités telles que l'aspiration et l'administration à commande informatique. Parallèlement, nous avons analysé les dépôts de sociétés, les présentations aux investisseurs et la couverture presse de référence afin de comprendre la composition des portefeuilles et les empreintes de distribution ; nous avons également eu recours à des abonnements payants pour les données financières des entreprises et les contrôles d'importation et d'exportation au niveau des expéditions, le cas échéant. Les sources mentionnées ici sont données à titre illustratif et ne sont pas exhaustives ; des références publiques et payantes supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur des entretiens et des enquêtes auprès de fabricants, de distributeurs, ainsi que d'acheteurs et d'utilisateurs cliniques dans le domaine des soins dentaires, afin de tester les hypothèses relatives aux prix des seringues dentaires, aux cycles de remplacement et aux évolutions de la composition entre instruments réutilisables et à usage unique. Les réponses des participants ont également été vérifiées dans les principales régions afin que les différences en matière de pratiques de stérilisation et de comportement d'achat puissent être reflétées dans les hypothèses finales de dimensionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 13 % | APAC : 39 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Responsables : 56 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une reconstruction de la demande descendante qui relie l'activité des procédures dentaires à l'utilisation des seringues, laquelle est ensuite convertie en valeur à l'aide d'une grille tarifaire réaliste par type de seringue et par circuit d'utilisateur final. Une fois la structure en place, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que le contexte des revenus des fournisseurs et des distributeurs, les prix de vente moyens échantillonnés multipliés par les volumes unitaires estimés, et les contrôles de circuit qui signalent les cas où le calcul initial pourrait être trop élevé ou trop faible.
Les paramètres les plus déterminants ont été la composition entre l'administration d'anesthésiques et l'utilisation pour l'irrigation, la répartition entre les formats aspirants et non aspirants, la fréquence de remplacement des seringues réutilisables, l'adoption des dispositifs à usage unique dans les programmes de contrôle des infections, et l'évolution attendue des prix liée aux matériaux et aux cycles d'approvisionnement. Lorsque des lacunes de données sont apparues dans des pays plus petits ou pour des formats de niche, nous avons utilisé des hypothèses par analogie avec des marchés similaires présentant des contextes de soins comparables, puis nous les avons ajustées après validation complémentaire.
Pour les prévisions, nous avons utilisé une analyse de scénarios, les variations annuelles étant guidées par le consensus issu des discussions primaires sur les volumes de procédures, les évolutions de la composition des produits et les anticipations de prix. Lorsque les taux de croissance semblaient trop élevés pour un flux de travail clinique mature, nous avons réexaminé les hypothèses afin de maintenir les prévisions en cohérence avec les comportements d'achat et de remplacement habituels.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment la direction de l'activité des procédures, les mouvements d'approvisionnement et de commerce, ainsi que le rythme attendu de conversion vers les produits à usage unique, avant que les chiffres ne soient finalisés. Si une région présente une hausse ou une baisse inhabituelle, nous révisons les hypothèses sous-jacentes et déclenchons des entretiens de suivi pour confirmer si les prix, la composition ou les volumes ont évolué.
Un processus d'examen analytique en plusieurs étapes est utilisé afin que la logique de calcul, les conversions d'unités et le traitement des devises restent cohérents tout au long du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles d'influencer la demande ou les prix surviennent. Avant la livraison, une passe finale est effectuée pour intégrer les dernières données publiques disponibles et les nouveaux points de validation issus du terrain.
Taille du Marché des Seringues Dentaires selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les seringues dentaires peuvent sembler très éloignées les unes des autres, même lorsqu'elles paraissent couvrir des produits similaires. Les principales différences proviennent généralement de ce qui est comptabilisé comme une seringue dentaire, des contextes de soins inclus, et de la manière dont les prix et les volumes sont projetés d'une année sur l'autre.
Lorsque nous vérifions l'utilisation des seringues liée aux procédures et actualisons les règles d'inclusion, Mordor Intelligence maintient le total des seringues dentaires limité aux seringues anesthésiques et d'irrigation utilisées dans le traitement dentaire, plutôt que d'intégrer des familles de seringues médicales plus larges. Les écarts peuvent également provenir d'hypothèses de conversion pour les dispositifs à usage unique qui ne sont pas validées par le comportement d'achat, de prix basés sur les tarifs catalogue plutôt que sur les prix de vente réalisés, et de décalages de change ne correspondant pas à l'année de mesure.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,17 milliard USD (2026) | |
| Cabinet de Recherche Mondial A | 1,86 milliard USD (2024) | Utilise un périmètre plus large qui inclut probablement des revenus de seringues adjacentes ou de dispositifs dentaires au-delà des seringues anesthésiques et d'irrigation dentaires, et est ancré à une année de base et à une grille tarifaire antérieures. |
| Éditeur Spécialisé B | 0,14 milliard USD (2023) | Ancré à une année de base antérieure et peut appliquer un regroupement de produits plus étroit et des hypothèses de composition conservatrices, ce qui peut réduire la valeur capturée lorsque les formats à commande informatique et à usage unique se développent. |
Sur les trois chiffres, l'écart s'explique principalement par le contrôle du périmètre et par la manière dont les prix et la composition sont intégrés dans le modèle. Lorsque les définitions sont maintenues strictes et que les paramètres sont rattachés aux réalités d'utilisation et d'achat dans le domaine des soins dentaires, la taille de marché qui en résulte reste plus facile à auditer et à reproduire dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des seringues dentaires ?
Le marché des seringues dentaires était évalué à 168,93 millions USD en 2026 et devrait atteindre 217,52 millions USD d'ici 2031 à un CAGR de 5,18 %.
Quelle région est en tête du marché des seringues dentaires ?
L'Amérique du Nord est en tête avec 43,10 % des revenus grâce aux protocoles stricts des CDC et à la couverture d'assurance généralisée.
Pourquoi les seringues dentaires jetables gagnent-elles en popularité ?
Les directives de contrôle des maladies des CDC stipulent que les dispositifs à usage unique ne doivent pas être retraités, ce qui incite les cliniques à adopter des seringues jetables qui réduisent le risque de contamination croisée.
Quelle part détiennent les seringues aspirantes ?
Les modèles aspirants ont capturé 61,55 % de la part de marché des seringues dentaires en 2025, car ils permettent aux cliniciens de vérifier la sécurité des sites d'injection.
Comment les réglementations environnementales influenceront-elles la conception des produits ?
Les règles de l'UE exigeant des emballages recyclables d'ici 2030 accélèrent la transition vers les bioplastiques PLA et PHA et incitent les fabricants à reconcevoir les composants pour la circularité.
Quel est le segment d'utilisateurs finaux à la croissance la plus rapide ?
Les laboratoires dentaires sont le segment d'utilisateurs finaux à la croissance la plus rapide, progressant à un CAGR de 6,01 % à mesure que les flux de travail numériques au fauteuil intègrent la délivrance d'anesthésie dans les services de laboratoire.