
Taille et part du marché des consommables dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 43.26 Milliards de dollars |
| Taille du Marché (2031) | 64.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des consommables dentaires par Mordor Intelligence
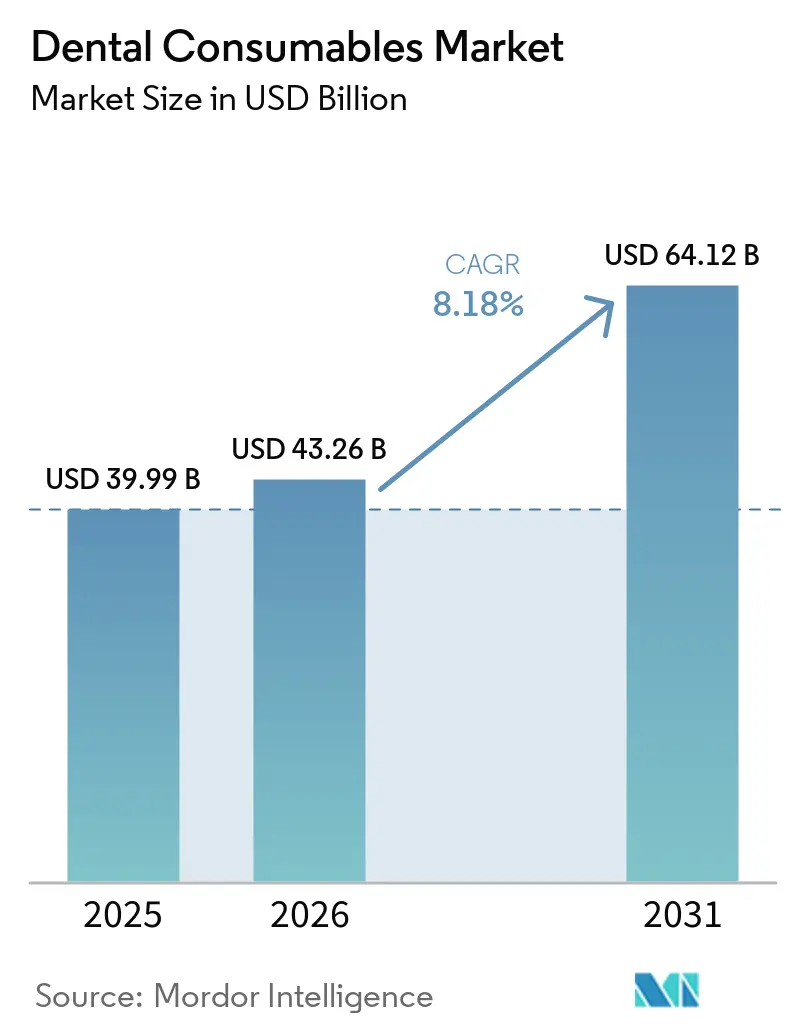
La taille du marché des consommables dentaires était évaluée à 39,99 milliards USD en 2025 et devrait croître de 43,26 milliards USD en 2026 pour atteindre 64,12 milliards USD d'ici 2031, à un TCAC de 8,18 % au cours de la période de prévision (2026-2031). Les gains réguliers découlent des flux de travail numériques au fauteuil, des matériaux d'implants bioactifs et des modèles d'approvisionnement groupé qui orientent les volumes vers des gammes de produits haut de gamme. Les organisations de services dentaires (OSD) se développent rapidement, influençant les normes d'approvisionnement, tandis que l'Amérique du Nord reste le leader en termes de chiffre d'affaires, même si l'Asie-Pacifique affiche la progression régionale la plus rapide. La demande de restaurations en une seule séance, de scellants préventifs et de matériaux régénératifs élève collectivement les dépenses par patient et favorise les fournisseurs dotés d'écosystèmes numériques intégrés.
Points clés du rapport
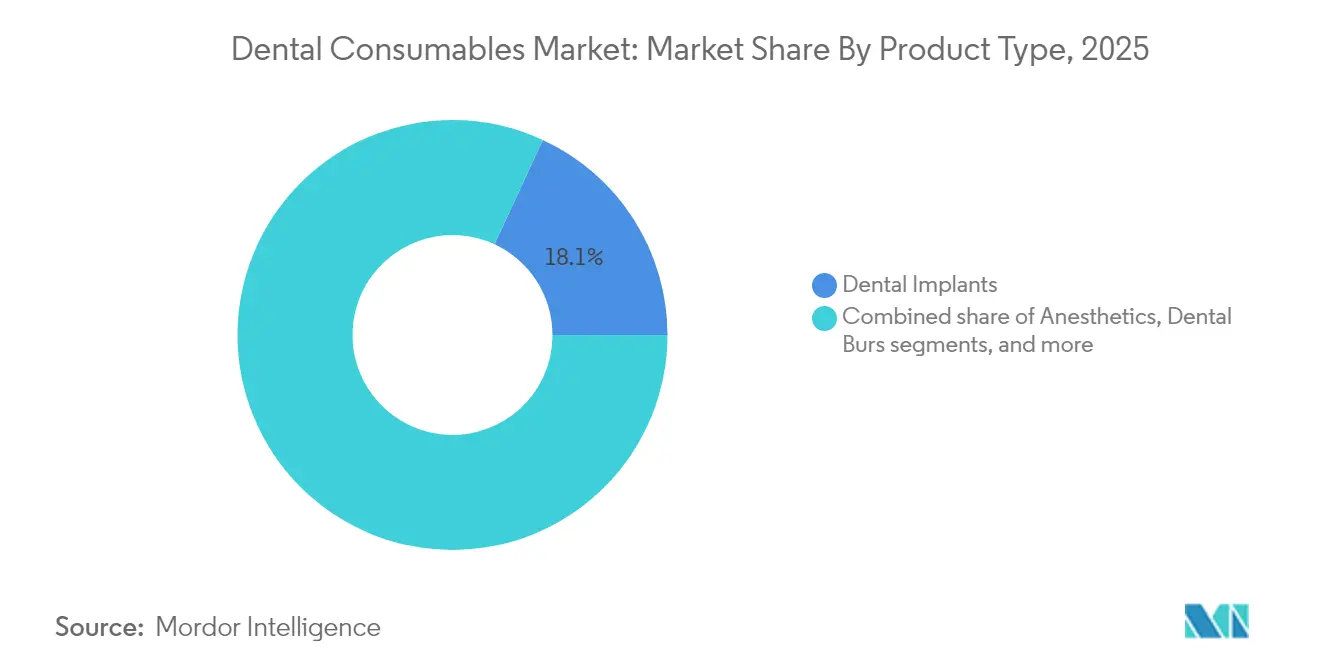
- Par type de produit, les implants dentaires détenaient 18,10 % de la part de marché des consommables dentaires en 2025 ; les équipements de protection individuelle devraient croître à un TCAC de 9,74 % jusqu'en 2031.
- Par modalité de traitement, les procédures prothétiques représentaient 27,35 % de la taille du marché des consommables dentaires en 2025, tandis que l'orthodontie devrait se développer à un TCAC de 9,42 % jusqu'en 2031.
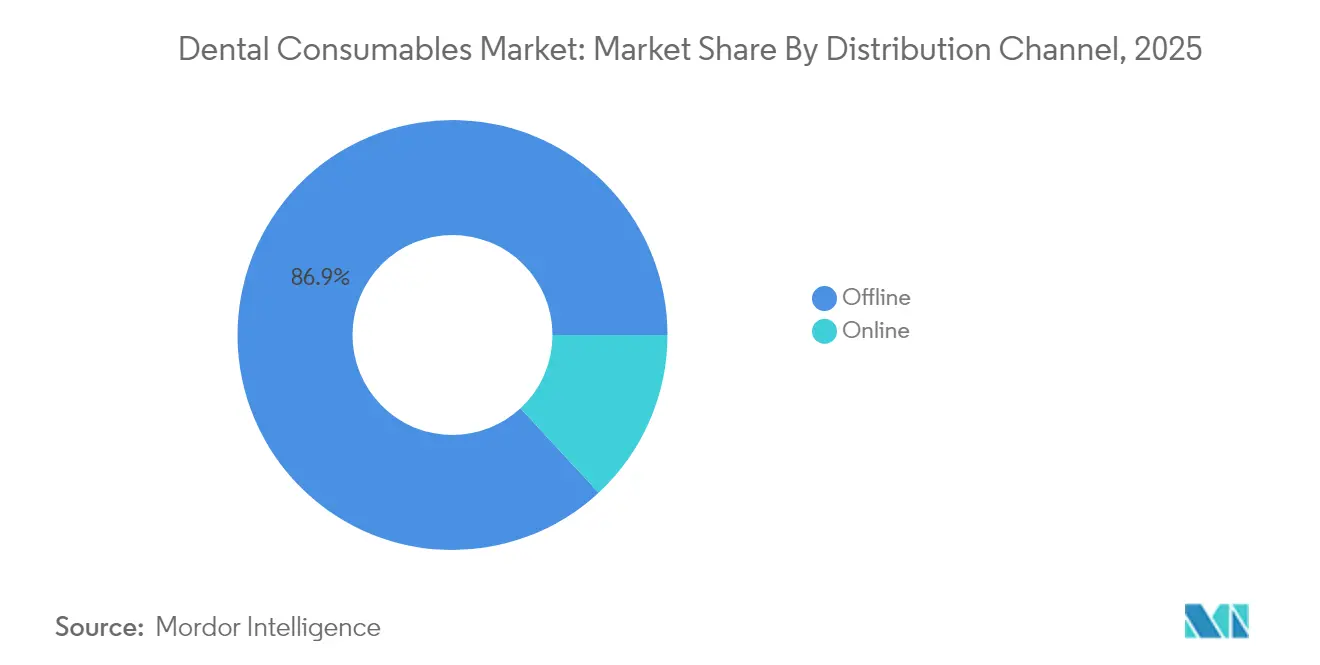
- Par canal de distribution, les transactions B2B hors ligne représentaient 86,90 % de la taille du marché des consommables dentaires en 2025 ; le canal en ligne progresse à un TCAC de 9,66 % jusqu'en 2031.
- Par utilisateur final, les cabinets dentaires ont capté 52,55 % de la part de marché des consommables dentaires en 2025, les OSD/cabinets de groupe affichant le TCAC prévisionnel le plus élevé de 9,52 % jusqu'en 2031.
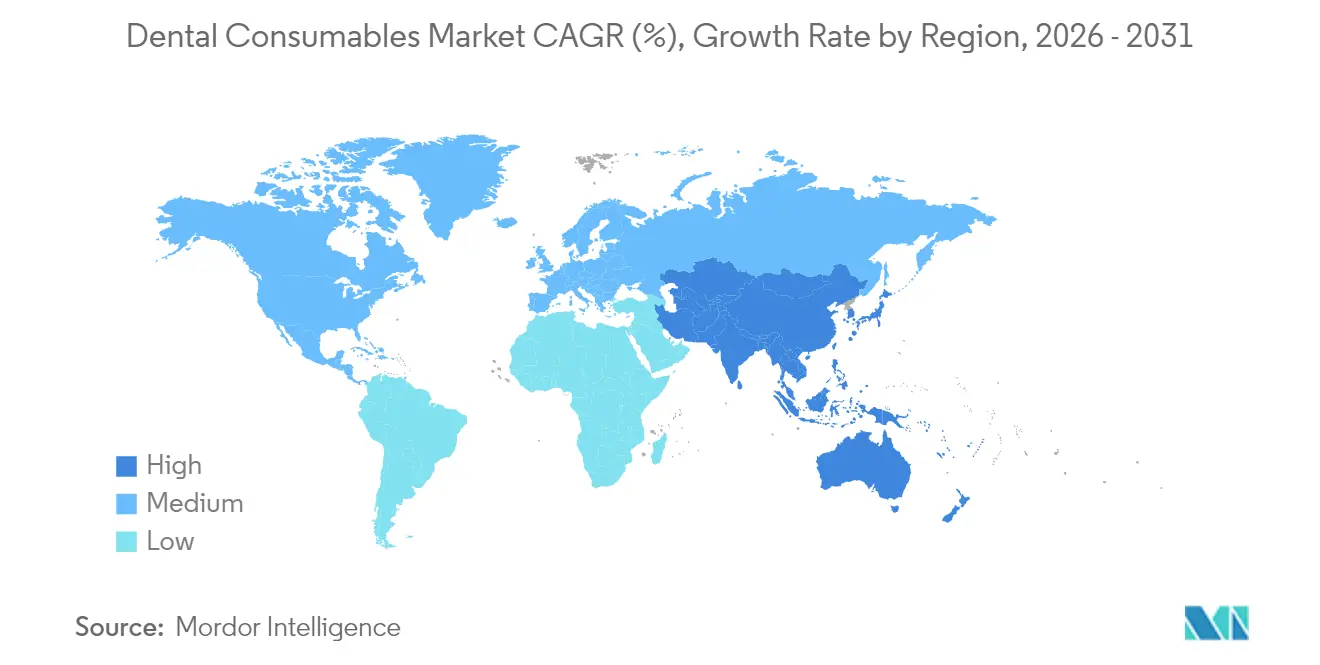
- Par géographie, l'Amérique du Nord était en tête avec 42,95 % de part de chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 9,22 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de prothèses CAD/FAO en une seule séance | +1.8% | Amérique du Nord, Europe, zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la population âgée augmentant les procédures prothétiques | +1.6% | Japon, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des OSD stimulant les achats groupés | +1.5% | Amérique du Nord, expansion vers l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption rapide de l'orthodontie par aligneurs transparents | +1.4% | Mondial, pénétration la plus élevée en Amérique du Nord | Moyen terme (2-4 ans) |
| Évolution vers des matériaux d'implants bioactifs et régénératifs | +1.2% | Mondial, adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Campagnes de soins bucco-dentaires préventifs stimulant l'utilisation des scellants | +0.8% | Marchés en développement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de prothèses CAD/FAO en une seule séance
Plus de la moitié des cabinets dentaires américains utilisent déjà des scanners intra-oraux, ce qui raccourcit les cycles de traitement et élargit les indications pour les matériaux de restauration haut de gamme. Le fraisage au fauteuil associé aux services de conception en nuage réduit les frais de laboratoire et améliore la rentabilité. Les modules de conception assistés par intelligence artificielle automatisent les ajustements complexes des marges et des contacts, réduisant encore davantage le temps au fauteuil. L'adoption a accéléré de 18 % en 2024, et avec l'intégration des scanners devant améliorer la précision d'imagerie en 2025, le débit de matériaux devrait augmenter en parallèle. Les fournisseurs capables de regrouper scanners, fraiseuses et blocs de matériaux validés sécurisent des contrats à long terme avec les OSD.
Croissance de la population âgée augmentant les procédures prothétiques
Les adultes de 65 ans et plus représentent la cohorte de patients à la croissance la plus rapide. Le Japon alloue déjà des voies de remboursement spécialisées pour les prothèses complètes sur implants, et le programme Économie argentée de l'UE réserve des fonds pour les soins dentaires gériatriques. Les flux de travail numériques pour prothèses dentaires réduisent la charge de rendez-vous, améliorant l'acceptation chez les personnes âgées à mobilité réduite. Les fournisseurs de matériaux commercialisent des bases en polymère léger et des acryliques à haute résistance aux chocs[1] adaptés aux patients sujets à la xérostomie.
Croissance des organisations de services dentaires (OSD) stimulant les achats groupés
Les OSD croissent à un rythme annuel de 9,88 %, consolidant la propriété des cabinets et centralisant les décisions d'achat. L'échelle permet des accords d'approvisionnement à long terme favorables qui regroupent implants, kits de restauration et scanners au fauteuil. Le cabinet juridique américain Dykema prévoit que la pénétration des OSD pourrait atteindre 30 % de l'ensemble des cabinets d'ici 2030[2], remodelant les négociations fabricant-prestataire vers des propositions de valeur intégrées.
Évolution vers des matériaux d'implants bioactifs et régénératifs
Les données cliniques montrent que les revêtements bioactifs à base de carbone améliorent l'ostéointégration et réduisent l'adhérence bactérienne, permettant aux implants de s'intégrer dans des os fragilisés. À mesure que les données de résultats s'accumulent, les praticiens privilégient des surfaces plus coûteuses qui réduisent le risque de révision, élargissant la base totale implantable. Les fabricants ajoutent des topologies bioactives propriétaires pour se différencier, et les régulateurs européens ont autorisé la première génération de fixtures en titane revêtues de carbone[3] pour une diffusion large en 2025.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Remboursement limité par les assurances pour la dentisterie esthétique | -1.2% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Manque de compétences dans les flux de travail CAD/FAO au fauteuil | -0.9% | Marchés émergents | Moyen terme (2-4 ans) |
| Volatilité des prix des résines et des métaux précieux | -0.7% | Mondial, impact plus élevé dans les marchés en développement | Court terme (≤ 2 ans) |
| Retards réglementaires pour les approbations de nouvelles bio-céramiques | -0.6% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remboursement limité par les assurances pour la dentisterie esthétique
Les facettes esthétiques, le blanchiment et le remodelage gingival restent principalement à la charge du patient. Bien que Medicare étende sa couverture à certaines procédures dentaires liées à des pathologies médicales en 2025, les prestations cosmétiques électives restent limitées. Cela bifurque le marché, maintenant les segments de luxe tout en limitant les volumes unitaires totaux. Les fabricants contrebalancent en proposant des gammes de composites à plusieurs niveaux qui équilibrent prix et rétention du brillant.
Manque de compétences dans les flux de travail CAD/FAO au fauteuil
La transition des empreintes conventionnelles aux scanners intra-oraux exige une formation des techniciens qui n'est pas disponible dans les cabinets de petite taille. Les marchés émergents connaissent une adoption technologique plus lente en raison de budgets de formation continue limités. Les associations professionnelles financent des formations en ligne modulaires, mais un déficit de compétences persistant freine les livraisons de scanners dans les environnements à faibles ressources.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les implants haut de gamme ancrent la croissance du chiffre d'affairesLes implants dentaires représentaient 18,10 % de la part du marché des consommables dentaires en 2025. Les revêtements bioactifs à haute performance et la planification chirurgicale numérique élargissent les indications aux situations d'os moins dense. La taille du marché des consommables dentaires pour les équipements de protection individuelle devrait progresser à un CAGR de 9,74 % jusqu'en 2031, notamment portée par les cohortes gériatriques de la région Asie-Pacifique. La trajectoire marquée de ce segment est en outre propulsée par les protocoles de contrôle des infections qui exigent des respirateurs certifiés ASTM et des écrans oculaires autoclavables.
Le sous-segment des prothèses bénéficie des flux de travail CAD/CAM qui fabriquent des couronnes en zircone et en disilicate de lithium en moins d'une heure. Les agents de collage universels simplifient la gestion des stocks en couvrant plusieurs stratégies de mordançage. Les matériaux régénératifs tels que les granules de phosphate de calcium progressent parallèlement aux procédures d'augmentation de crête. Par ailleurs, les sutures et les fraises dentaires, bien que matures, bénéficient de gains marginaux grâce à des redesigns ergonomiques des manches qui réduisent la fatigue de l'opérateur.

Par modalité de traitement :
les flux de travail numériques redéfinissent la pratique cliniqueLes procédures prothétiques représentaient 27,35 % de la part du marché des consommables dentaires en 2025, la réhabilitation complète de l'arcade se déplaçant au fauteuil grâce à la chirurgie guidée et à la mise en charge immédiate. L'orthodontie, portée par les aligneurs transparents, enregistre la croissance de modalité la plus élevée de 9,42 % ; les logiciels de planification en nuage et les aligneurs imprimés en 3D en interne réduisent le temps de cycle et stimulent les démarrages de cas.
La dentisterie restauratrice adopte des préparations minimalement invasives utilisant des composites bioactifs qui libèrent des ions fluorure et calcium, prolongeant la durée de vie des restaurations. L'endodontie innove avec des obturateurs biocéramiques et des limes à mouvement de réciprocité qui réduisent le temps de procédure. La parodontologie intègre des membranes régénératives et des dérivés de la matrice amélaire qui favorisent une nouvelle attache. Les procédures cosmétiques, bien qu'autofinancées, gagnent en dynamisme grâce à l'exposition sur les réseaux sociaux et à la commodité croissante de la téléconsultation.
Par canal de distribution :
le commerce électronique capte les réapprovisionnements courantsLes distributeurs hors ligne représentent encore 86,90 % du chiffre d'affaires 2025 en regroupant consommables, financement d'équipements et service technique. Cependant, le marché des consommables dentaires voit les plateformes en ligne croître à un TCAC de 9,66 %, la transparence de la comparaison des prix et les modules de commande automatisés simplifiant le réapprovisionnement. Les OSD négocient de plus en plus directement avec les fabricants pour des contrats à grand volume, pressant les grossistes traditionnels d'adopter des vitrines numériques hybrides avec livraison le jour même.
Les portails numériques s'intègrent aux logiciels de gestion de cabinet, permettant aux analyses d'utilisation de déclencher le réapprovisionnement automatique des articles à forte rotation tels que les carpules d'anesthésie et les agents de mordançage. Les distributeurs multinationaux pilotent des boîtes d'abonnement pour les auxiliaires d'aligneurs transparents et les kits d'hygiène, lissant les schémas de demande et améliorant la fidélisation des clients.
Par utilisateur final :
la consolidation remodèle le pouvoir d'achatLes cabinets dentaires représentaient 52,55 % de la demande en 2025. Les cabinets indépendants privilégient des relations fiables avec les fournisseurs et la formation sur site. Les attentes du marché des consommables dentaires évoluent à mesure que les OSD/cabinets de groupe affichent un TCAC de 9,52 % ; les équipes d'approvisionnement standardisent les formulaires, poussant les fournisseurs à démontrer l'efficacité du coût par procédure. Les hôpitaux, bien que moins nombreux, achètent des articles à haute valeur pour la réhabilitation buccale liée à l'oncologie ou aux traumatismes, les positionnant comme des adopteurs précoces de biomatériaux avancés.
Les laboratoires passent des alliages de coulée aux sous-structures fraisées et imprimées, élargissant les palettes de matériaux et stimulant la demande de disques de zircone et de pastilles de résine. Les établissements d'enseignement fixent les normes de formation, élevant la familiarité avec les flux de travail numériques chez les nouveaux diplômés et façonnant indirectement les préférences d'achat futures.
Analyse géographique
Marché des Consommables Dentaires en Amérique du Nord
L'Amérique du Nord a généré 42,95 % des revenus mondiaux en 2025. Les thérapies implantaires et les cas d'aligneurs transparents commandent des prix premium, tandis que les assureurs élargissent les prestations préventives qui augmentent les volumes de scellants et de vernis fluorés. La clarté réglementaire dans le cadre du processus FDA 510(k) accélère les lancements de produits ; cependant, la concurrence au sein d'une main-d'œuvre dentaire croissante pourrait intensifier la sensibilité aux prix dans les segments de produits courants.
Marché des Consommables Dentaires en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,22 % jusqu'en 2031, portée par l'expansion de la classe moyenne urbaine et le tourisme dentaire entrant. Les gouvernements de l'Inde et de la Thaïlande soutiennent les partenariats public-privé pour équiper les cliniques rurales. Les fabricants locaux en profitent en proposant des scanners et des systèmes d'implants compétitifs en termes de coûts, tout en s'associant aux grands acteurs mondiaux pour la validation des matériaux, raccourcissant ainsi les chaînes d'approvisionnement et contrant les droits de douane à l'importation.
Marché des Consommables Dentaires en EMEA et en Amérique du Sud
L'Europe maintient un CAGR stable de 8,14 % soutenu par des cadres de remboursement solides et des normes de qualité des produits rigoureuses. La base d'ingénierie de précision de l'Allemagne favorise la production de céramiques haute résistance, tandis que le Royaume-Uni accélère l'adoption de la dentisterie numérique grâce aux fonds de modernisation du NHS. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud affichent des CAGR respectifs de 7,52 % et 7,63 %, portés par la pénétration croissante de l'assurance privée et les campagnes de santé bucco-dentaire publiques qui élargissent l'accès aux soins.
Paysage réglementaire
Les consommables dentaires sont principalement réglementés en tant que dispositifs médicaux, avec des exigences qui varient selon la classe de risque et la géographie. Aux États-Unis, les dispositifs dentaires continuent d'être régis par les règles de classification de la FDA énoncées dans le 21 CFR Part 872. Des actions récentes de la FDA ont également étendu l'utilisation d'approches basées sur la performance pour certains produits dentaires, y compris des orientations finales spécifiques aux dispositifs (septembre 2024) dans le cadre du Safety and Performance Based Pathway, qui couvre des catégories telles que les céramiques dentaires, les matériaux à empreinte et les ciments dentaires. La FDA a également publié des orientations sur les recommandations d'études animales pour les dispositifs de matériaux de greffe osseuse dentaire (août 2025), façonnant les attentes en matière de preuves pour les consommables régénératifs.
En Europe, le règlement (UE) 2017/745 (EU MDR) reste le cadre central pour les implantables et autres dispositifs dentaires à risque plus élevé, incluant des exigences telles que le PMCF et les PSUR. Les détails de mise en œuvre continuent d'affecter le délai de mise sur le marché pour les fabricants et laboratoires dentaires impliqués dans des flux de travail sur mesure et internes. Un changement notable est l'adoption du règlement délégué (UE) 2026/1359 de la Commission (mars 2026), qui identifie des groupes spécifiques de dispositifs implantables de classe IIb (y compris certains implantables dentaires et produits associés) exemptés d'évaluation de la documentation technique pour chaque dispositif individuel, réduisant les étapes répétitives d'évaluation de conformité tout en maintenant la surveillance MDR et les obligations post-commercialisation en place.
Paysage concurrentiel
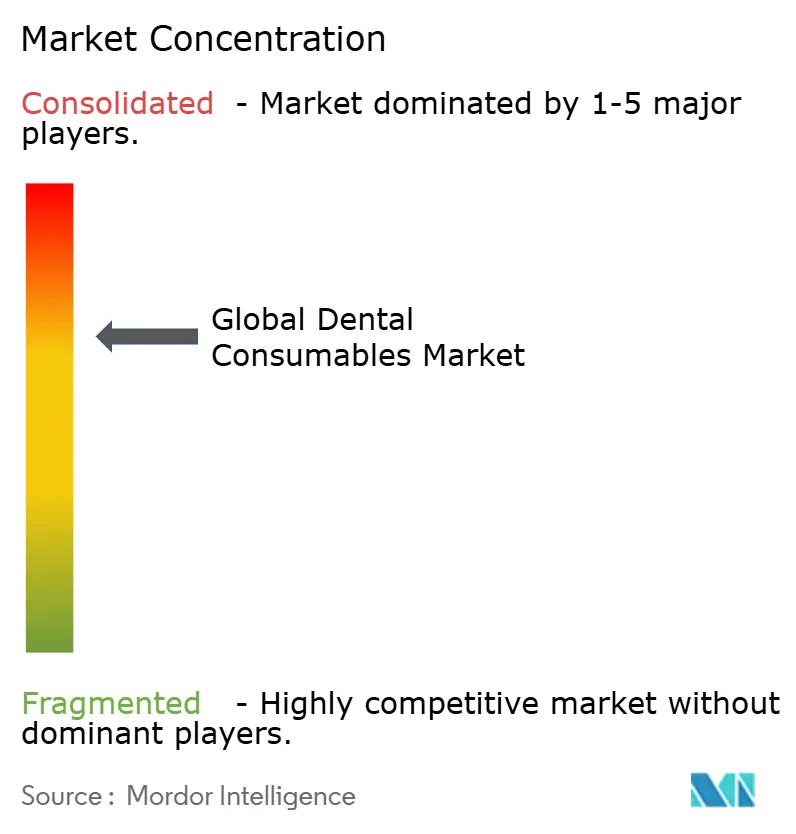
Les cinq premiers fournisseurs — Dentsply Sirona, Henry Schein, Envista, Straumann et Ivoclar — représentent collectivement une large part du chiffre d'affaires mondial, indiquant une concentration modérée. Ces intégrateurs vendent de manière croisée des implants, des systèmes de restauration et du matériel d'imagerie, tirant parti de leurs réseaux de services pour sécuriser des contrats pluriannuels. La récente acquisition d'une start-up de planification par intelligence artificielle par Straumann accélère l'intégration des flux de travail de traitement, tandis que Henry Schein étend sa présence européenne par des regroupements de distributeurs.
Les spécialistes de niveau intermédiaire ciblent des niches : Coltene affine les matériaux d'empreinte, GC introduit des innovations en verre ionomère bioactif, et Septodont fait progresser les anesthésiques à base d'articaïne. Les perturbateurs en contact direct avec les patients comme SmileDirectClub stimulent la demande d'aligneurs, contraignant les marques orthodontiques établies à améliorer leurs capacités de télédentisterie. La durabilité émerge comme facteur de différenciation, Ultradent pilotant des emballages recyclables et Young Innovations adoptant des lignes de production alimentées à l'énergie solaire.
Le pouvoir d'achat des OSD modifie l'effet de levier dans les négociations. Les fabricants capables de regrouper des unités au fauteuil, des consommables et un support en nuage obtiennent le statut de fournisseur privilégié. En 2024, Benco Dental a acquis deux entrepôts d'approvisionnement régionaux pour renforcer la densité logistique dans le Midwest américain, illustrant la consolidation des distributeurs visant à défendre leurs parts face aux entrants en ligne.
Leaders du secteur des consommables dentaires
-
Dentsply Sirona
-
Envista Holdings
-
Henry Schein Inc.
-
Ivoclar Vivadent AG
-
Straumann Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Consommables Dentaires
- Coltene Holding
- Dentsply Sirona
- Envista Holdings
- GC Corporation
- Henry Schein
- Hu-Friedy Mfg Co. LLC
- Ivoclar Vivadent
- Jeil Medical
- Kuraray Noritake Dental
- Nakanishi
- Osstem Implant
- Patterson Companies
- Septodont
- Shofu Inc.
- Solventum Corporation
- Straumann Group
- Thommen Medical
- Ultradent Products
- Young Innovations
- Ziacom Medical
- ZimVie
Opportunités de marché et perspectives d'avenir
La capacité de fabrication régionalisée et la validation des matériaux pour la dentisterie numérique créent des espaces blancs pour les fournisseurs capables de garantir une qualité constante, une traçabilité et une disponibilité locale de céramiques, résines, systèmes d'adhésion et formulations préventives. En 2026, Solstice a achevé une expansion de 5,5 millions d'euros à Seelze, en Allemagne (janvier 2026), augmentant la capacité de fluorure stanneux d'environ 45 %, et Ivoclar a étendu son réseau de production Local4Local avec une nouvelle installation dévoilée à Lipa City, Batangas, aux Philippines (juin 2026), accompagnée d'une lettre d'intention pour un site de production à Shanghai (avril 2026). Ces investissements soutiennent des modèles d'approvisionnement multi-régionaux adaptés à la standardisation pilotée par les DSO et aux flux de travail au fauteuil à plus haut débit utilisant des blocs, disques et matériaux imprimables validés.
La conformité et la préparation aux audits dans la distribution et le suivi post-commercialisation soutiennent également des opportunités pour les distributeurs et fabricants disposant d'une documentation solide, de contrôles d'étiquetage et de capacités numériques de suivi et traçabilité. La FDA a mis à jour ses opérations d'inspection des dispositifs en remplaçant le QSIT par un nouveau processus d'inspection (février 2026), et en Europe, l'arrêt de la CJUE dans l'affaire C 10/24 (juin 2026) a clarifié les obligations des distributeurs de réaliser des vérifications de cohérence concernant le marquage CE et la documentation MDR avant de mettre les dispositifs à disposition, ce qui accroît la valeur des plateformes de commerce électronique conformes et des plateformes d'approvisionnement hybrides. Dans le même temps, des plans mi-2026 tels que le démarrage par Kuraray Noritake Dental d'opérations élargies de matériaux dentaires céramiques à son usine de Miyoshi renforcent l'opportunité pour les fournisseurs qui associent une expansion de capacité à une compatibilité validée avec les flux de travail de scan intra-oral, d'usinage CFAO et d'impression 3D.
Recent Industry Developments in Marché des Consommables Dentaires
- Juillet 2026 : les cabinets PDS Health ont dépassé cinq millions de restaurations CEREC au fauteuil réalisées avec les systèmes Dentsply Sirona, illustrant l'ampleur des flux de travail restaurateurs en une seule journée. Ce jalon renforce la demande pour des blocs restaurateurs, fraises et systèmes d'adhésion compatibles soutenant une production à haut débit au fauteuil dans les grands groupes de cabinets.
- Mai 2026 : Dentsply Sirona a lancé Smart View - Detect, une aide diagnostique dotée d'IA, homologuée par la FDA et marquée CE, destinée à identifier les radioclartés périapicales dans les CBCT via la plateforme DS Core. Ce lancement soutient des flux de travail cliniques centrés sur le cloud et aide à intégrer l'imagerie, la planification des cas et des protocoles de consommables standardisés dans les cabinets numériquement équipés.
- Septembre 2024 : la FDA américaine a publié des documents d'orientation finaux spécifiques aux dispositifs dans le cadre du Safety and Performance Based Pathway, couvrant des catégories telles que les céramiques dentaires, les matériaux à empreinte et les ciments dentaires. Des attentes plus claires basées sur la performance peuvent raccourcir les cycles d'itération pour les développeurs de matériaux, tout en exigeant des fournisseurs qu'ils maintiennent des dossiers de données d'essais solides alignés sur les critères de la FDA.
Marché des Consommables Dentaires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les produits jetables et à durée de vie limitée utilisés lors du diagnostic, de la prévention et du traitement dentaires dans les cliniques, les hôpitaux et les laboratoires, et il est valorisé aux prix de vente des fabricants et des distributeurs en USD.
Exclusions du périmètre : les produits de soins bucco-dentaires de grande consommation tels que le dentifrice, les brosses à dents et les bains de bouche ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de produit
- Aligneurs et appareils orthodontiques
- Anesthésiques
- Agents de collage et adhésifs
- Fraises dentaires
- Implants dentaires
- Gouttières dentaires
- Sutures dentaires
- Hémostatiques
- Équipements de protection individuelle
- Prothèses
- Matériaux régénératifs
- Matériaux de restauration
- Autres types de produits
- Par modalité de traitement
- Restaurateur
- Prothétique
- Endodontique
- Parodontique
- Orthodontique
- Cosmétique / Esthétique
- Autres
- Par canal de distribution
- Hors ligne
- B2B
- B2C
- En ligne
- Hors ligne
- Par utilisateur final
- Cabinets dentaires
- Hôpitaux dentaires
- OSD / Cabinets de groupe
- Autres utilisateurs finaux
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, constituer un vivier de demande initial et aligner le modèle sur des indicateurs de santé et de commerce largement suivis. Nous nous sommes appuyés sur des sources publiques telles que l'Organisation mondiale de la santé (charge des maladies bucco-dentaires), la Banque mondiale (contexte macroéconomique et des dépenses de santé), les statistiques de santé de l'OCDE (indicateurs d'utilisation et de dépenses dans les pays membres) et les agences nationales de santé comme le CDC américain (facteurs de risque et signaux de prévention). Le cas échéant, des portails commerciaux et douaniers ont également été consultés, notamment UN Comtrade, afin de vérifier la cohérence des flux transfrontaliers pour les matériaux dentaires couramment importés.
Du côté de l'offre, nous avons consulté les rapports d'entreprises et les présentations aux investisseurs pour comprendre la composition des revenus, le positionnement des produits et l'exposition géographique, ce qui permet d'éviter de confondre les consommables dentaires avec les gammes d'équipements dentaires plus larges. Pour les recoupements, nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets pour détecter les cycles d'innovation dans les matériaux de restauration et d'endodontie, ainsi que des données d'importation et d'exportation au niveau des expéditions pour valider les mouvements de volumes directionnels. Les sources mentionnées ici sont données à titre illustratif uniquement, et nous avons examiné d'autres documents et ensembles de données publics pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la transformation des indicateurs généraux de demande en hypothèses réalistes d'adoption et de tarification, puis sur la confirmation de ce qui est acheté et utilisé par procédure en pratique. Nous avons échangé avec un panel de fabricants, de distributeurs, de cliniques dentaires et d'experts liés aux laboratoires en Asie-Pacifique, en EMEA et dans les Amériques, afin que le modèle reflète les différences en termes de composition des procédures, de modalités de remboursement et de marges des canaux de distribution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 37 % |
| Acteurs de plus petite taille : 20 % | Managers : 47 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue les dépenses à partir d'un vivier adressable de consultations dentaires et de types de procédures, puis applique l'utilisation de consommables par procédure avec un prix de vente moyen reflétant la structure des canaux de distribution. Pour rester pratique, nous avons utilisé une liste restreinte d'indicateurs mesurables, notamment les tendances de prévalence des caries dentaires et des maladies parodontales, les signaux de densité de dentistes et de débit des cliniques, les évolutions de la composition des procédures d'implants et de restauration, les mouvements de prix des matériaux et l'inflation, ainsi que l'adoption de consultations esthétiques et préventives qui modifient la consommation par patient.
Ces totaux ont ensuite été vérifiés par des approximations ascendantes sélectives utilisant les ventilations des revenus des fournisseurs issues des rapports publics, des vérifications auprès des canaux de distribution, et des volumes échantillonnés multipliés par le prix de vente moyen pour les consommables courants, afin de détecter toute région surestimée ou sous-comptabilisée. Lorsque la couverture ascendante était incomplète, les écarts ont été comblés en extrapolant à partir des plages de pénétration issues des entretiens et en utilisant des ratios de marchés comparables liés à l'intensité des consultations dentaires.
Pour les prévisions, une analyse de scénarios a été utilisée autour de la croissance du volume des procédures et de la tarification, suivie d'une vérification par régression multivariée où la demande est expliquée par la part de la population vieillissante, le revenu disponible et l'utilisation des soins de santé bucco-dentaires, puis ajustée par consensus d'experts sur le comportement d'achat à court terme. Cela rend les prévisions explicables et traçables jusqu'aux variables qu'un analyste junior peut actualiser chaque année.
Cycle de validation des données et de mise à jour
Nous effectuons des contrôles de cohérence entre les totaux modélisés et des signaux indépendants, notamment la direction de l'activité des procédures, les plages de croissance des revenus déclarés et les mouvements des flux commerciaux pour les principales catégories de matériaux. Si une région affiche un saut inhabituel, nous revérifions les données sous-jacentes, comparons les hypothèses aux plages issues des entretiens et déclenchons des appels de suivi pour confirmer s'il s'agit d'un véritable changement ou d'un artefact de modélisation.
Avant la validation finale, le modèle passe par une révision analytique en plusieurs étapes où les écarts sont documentés et corrigés, suivie d'une passe finale pour s'assurer que les ajustements de calendrier monétaire et d'inflation sont appliqués de manière cohérente. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les volumes de procédures, la tarification ou le remboursement, afin que les clients disposent d'une vue à jour au moment de la livraison.
Taille du marché des consommables dentaires selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur les consommables dentaires ne concordent pas toujours car les produits comptabilisés et les niveaux de tarification varient, et l'année utilisée comme point de départ modifie également le total. Les différences proviennent également du fait que les estimations suivent la demande liée aux procédures ou s'appuient davantage sur des ratios généraux de dépenses de santé.
En suivant les évolutions de la composition des procédures, les mouvements du prix de vente moyen au niveau des canaux et les vérifications annuelles d'actualisation, Mordor Intelligence maintient le modèle ancré à ce qui est consommé lors des traitements dentaires, plutôt que de mélanger les revenus des équipements dentaires adjacents ou les paniers de soins bucco-dentaires de grande consommation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 43,26 milliards USD (2026) | |
| Éditeur spécialisé A | 37,60 milliards USD (2024) | Utilise une année de base antérieure et peut comprimer le marché si le rebond des procédures et l'inflation des prix après 2024 ne sont pas pleinement reflétés, et les notes de périmètre sont moins explicites sur les consommables dentaires uniquement par rapport aux catégories plus larges. |
| Portail sectoriel B | 32,48 milliards USD (2024) | Applique une fenêtre de prévision plus longue avec une croissance conservatrice, et le total 2024 plus faible peut résulter d'une simplification ou d'une moyenne des taux d'utilisation par procédure et des marges des distributeurs entre les régions. |
L'écart provient principalement du choix de l'année de base et de ce qui est comptabilisé comme consommable au niveau de la procdure dentaire, suivi de la manière dont la tarification est projetée par région et par canal. L'utilisation de facteurs de demande liés aux procédures avec des étapes claires de tarification et de validation contribue à rendre l'estimation reproductible, et permet aux acheteurs de voir quelles hypothèses font évoluer le total.
Questions clés auxquelles le rapport répond
Comment les organisations de services dentaires (OSD) remodèlent-elles les stratégies d'achat ?
Les OSD centralisent les achats à travers de vastes réseaux de cabinets, favorisant les fournisseurs capables de regrouper implants, kits de restauration et outils de flux de travail numérique dans le cadre de contrats basés sur le volume, ce qui resserre les marges pour les distributeurs plus petits.
Pourquoi les matériaux d'implants bioactifs suscitent-ils l'intérêt des cliniciens ?
Les revêtements à base de carbone et les surfaces régénératives favorisent activement l'ostéointégration et réduisent l'adhérence bactérienne, aidant les praticiens à réduire les taux de révision et à traiter les patients présentant une qualité osseuse compromise.
Qu'est-ce qui motive l'adoption par les cliniciens des flux de travail CAD/FAO en une seule séance ?
Les scanners intra-oraux associés aux fraiseuses au fauteuil compriment le temps de traitement en une seule visite, améliorent l'expérience du patient et augmentent la rentabilité du cabinet en réduisant la dépendance aux laboratoires externes.
Comment la volatilité des prix des métaux précieux influence-t-elle les choix de matériaux de restauration ?
La fluctuation des coûts de l'or et du palladium pousse les laboratoires et les cabinets vers la zircone et les polymères haute performance, réduisant l'exposition aux variations des matières premières tout en préservant les résultats cliniques.
Quels facteurs accélèrent la migration vers les plateformes d'achat en ligne ?
L'adoption généralisée des scanners intra-oraux et des fraiseuses au fauteuil accélère les restaurations en une seule séance, stimulant l'utilisation de céramiques haut de gamme, d'agents de collage et de résines imprimables en 3D.
Comment les campagnes de soins bucco-dentaires préventifs influencent-elles l'innovation en matière de consommables ?
L'accent mis par les gouvernements et les assureurs sur l'intervention précoce stimule la demande de scellants et de vernis fluorés, incitant les fabricants à développer des formulations à prise plus rapide et à teneur en fluor plus élevée, adaptées aux programmes scolaires.