
Taille et part du marché des couronnes et bridges dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.56 Milliards de dollars |
| Taille du Marché (2031) | 6.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
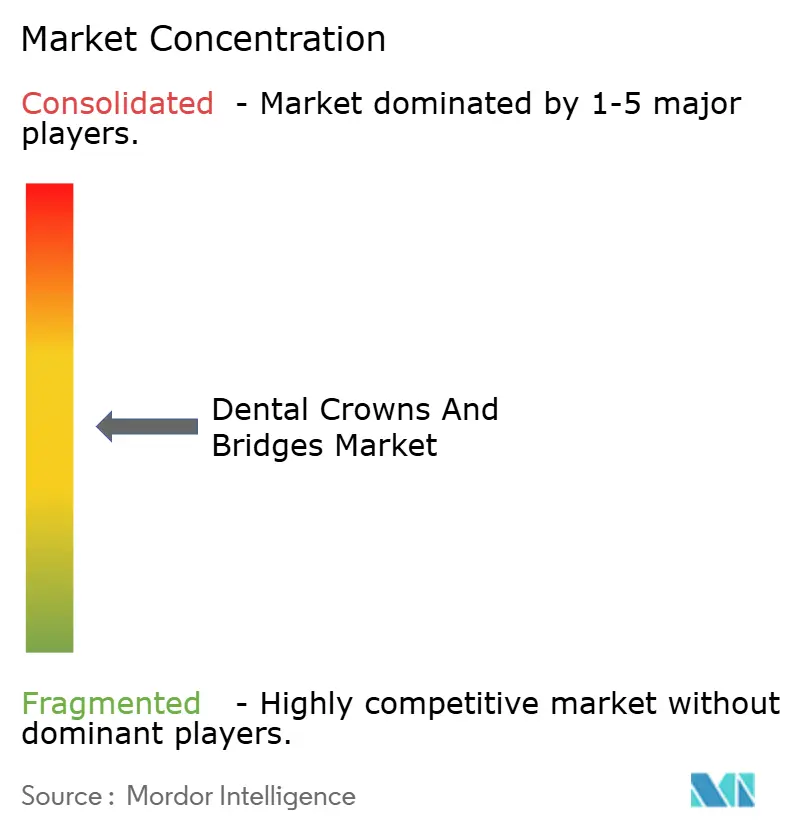
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des couronnes et bridges dentaires par Mordor Intelligence
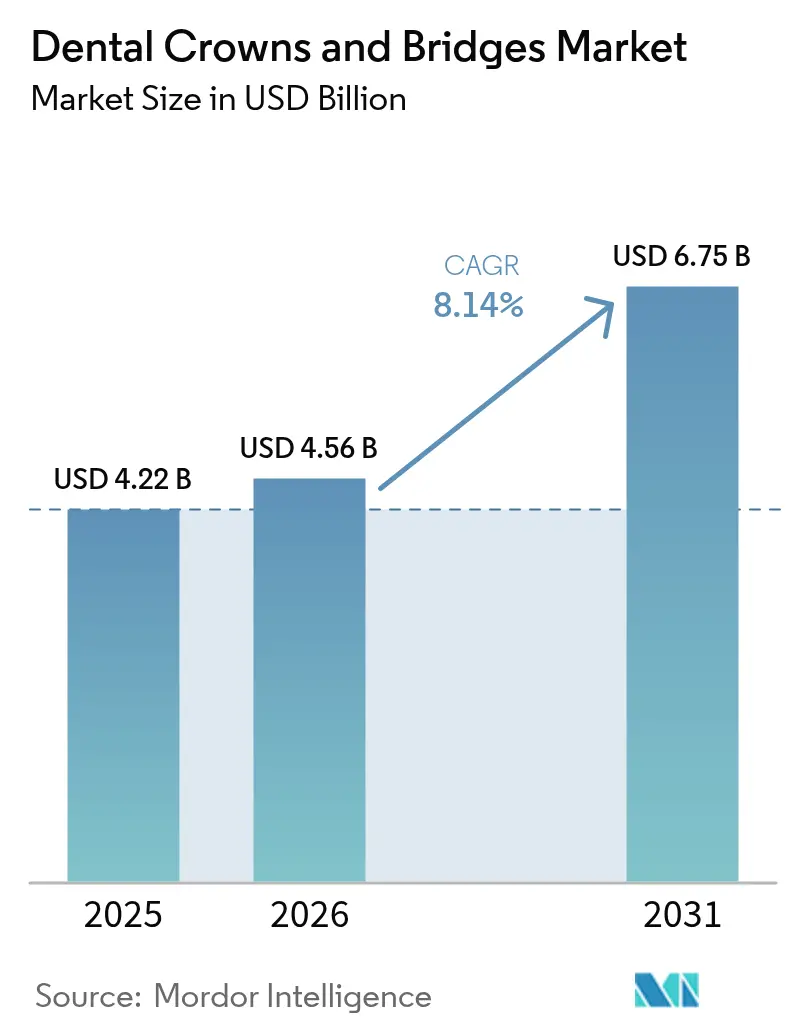
La taille du marché des couronnes et bridges dentaires était évaluée à 4,22 milliards USD en 2025 et devrait croître de 4,56 milliards USD en 2026 pour atteindre 6,75 milliards USD d'ici 2031, à un TCAC de 8,14 % au cours de la période de prévision (2026-2031). Le vieillissement de la population mondiale, la hausse régulière de l'édentement et les avancées continues dans les flux de travail numériques au fauteuil maintiennent la demande sur une trajectoire ascendante. Les restaurations en zircone dominent les volumes de cas actuels, tandis que la disilicate de lithium et les céramiques multicouches repoussent les frontières esthétiques. La production par CFAO réduit les goulets d'étranglement en laboratoire et soutient les modèles de traitement le jour même qui raccourcissent le temps au fauteuil. Le développement du tourisme dentaire en Asie et en Amérique latine apporte une flexibilité tarifaire, mais les lacunes en matière de remboursement dans de nombreux marchés freinent encore l'adoption par les ménages. L'intensité concurrentielle reste modérée, les fournisseurs mondiaux d'implants et de matériaux développant la production régionale pour réduire les risques liés au fret et raccourcir les délais de livraison.
Points clés du rapport
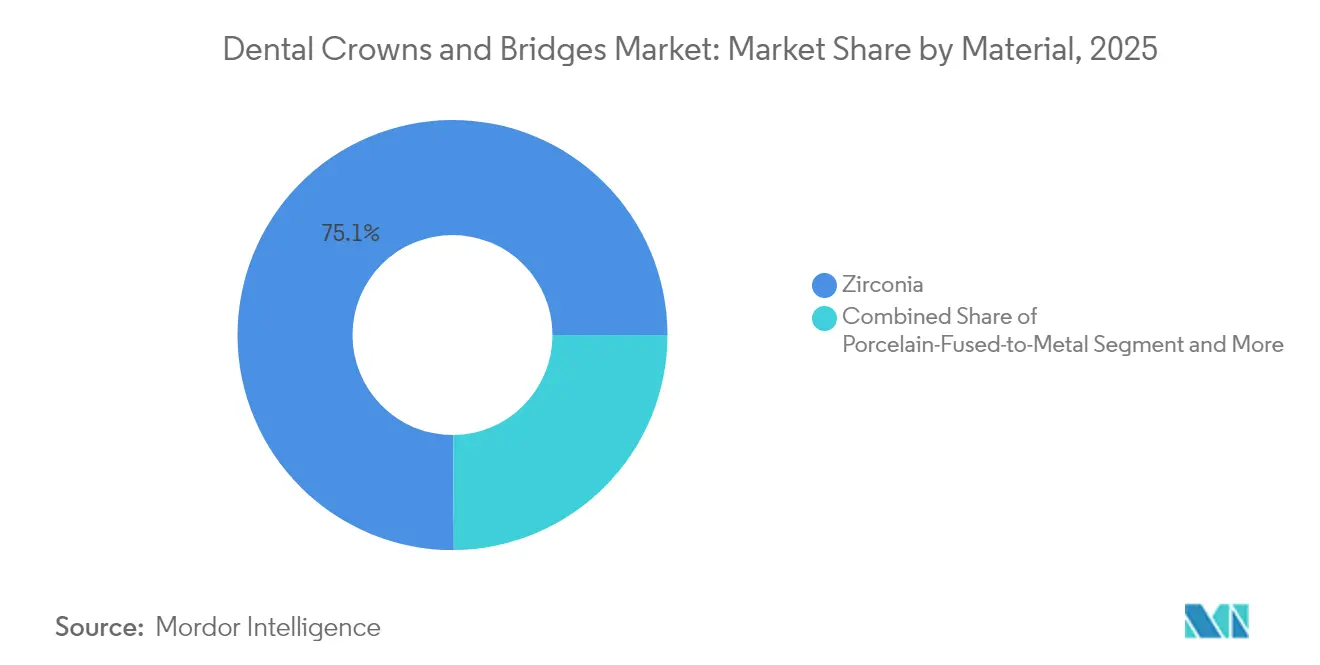
- Par matériau, la zircone a capturé 75,10 % de la part de marché des couronnes et bridges dentaires en 2025 ; les matériaux tout-céramique devraient se développer à un TCAC de 11,02 % jusqu'en 2031.
- Par produit, les couronnes ont représenté 65,00 % du chiffre d'affaires en 2025, tandis que les bridges devraient progresser à un TCAC de 9,04 % jusqu'en 2031.
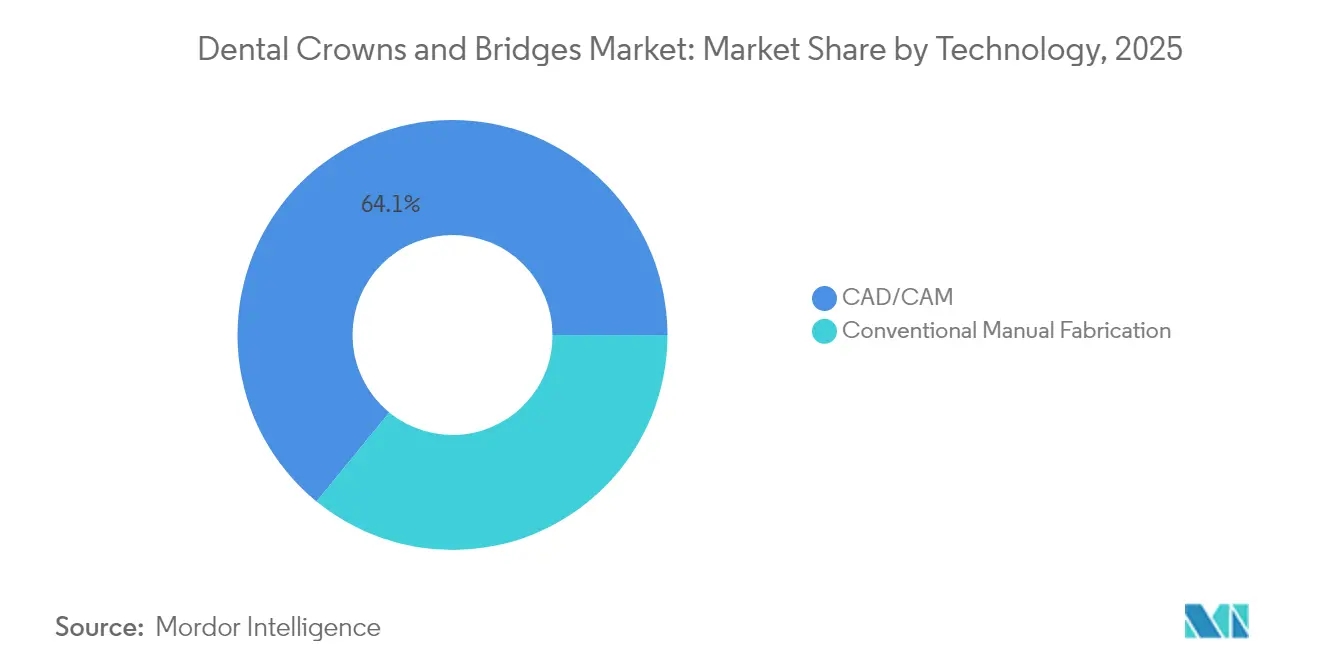
- Par technologie, les systèmes CFAO détenaient 64,10 % de la taille du marché des couronnes et bridges dentaires en 2025 et devraient croître à un TCAC de 9,98 % au cours de la période de prévision.
- Par utilisateur final, les cliniques dentaires contrôlaient 57,20 % de la part de marché en 2025 ; les laboratoires enregistrent le TCAC projeté le plus élevé, à 9,08 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 38,40 % de la part de marché des couronnes et bridges dentaires en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 9,39 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence de l'édentement et de la carie dentaire | +2.1% | Amérique du Nord, Europe, clusters de vieillissement mondial | Long terme (≥ 4 ans) |
| Adoption de la CFAO et de l'impression 3D | +1.8% | Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande esthétique pour la dentisterie cosmétique | +1.5% | Marchés développés | Court terme (≤ 2 ans) |
| Transition vers la zircone pleine arcade | +1.2% | Amérique du Nord, Europe, Asie émergente | Moyen terme (2 à 4 ans) |
| Fraisage au fauteuil dans les hubs de tourisme dentaire | +0.9% | Asie-Pacifique, Amérique latine | Moyen terme (2 à 4 ans) |
| Numérisation intra-orale assistée par IA | +0.8% | Marchés développés, déploiement mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence de l'édentement et de la carie dentaire dans les populations vieillissantes
L'allongement de l'espérance de vie augmente le volume de pertes dentaires partielles et totales, en particulier chez les personnes âgées à faibles revenus. Les taux de caries non traitées avoisinent 99 % dans certaines cohortes plus âgées, tandis que l'édentement varie de 4,9 % aux États-Unis à 21,7 % dans certaines communautés canadiennes[1]. Les cycles de remplacement prévisibles des restaurations vieillissantes génèrent des revenus récurrents en plus des traitements de première intention. Un fossé croissant entre les zones rurales et urbaines en matière de santé bucco-dentaire stimule la demande de systèmes de couronnes à faible coût et de programmes de sensibilisation communautaire. Les agences de santé publique établissent de plus en plus un lien entre la fonction bucco-dentaire et les objectifs globaux de vieillissement en bonne santé, renforçant le soutien politique aux interventions restauratrices.
Adoption accélérée de la CFAO et de l'impression 3D dans les laboratoires
La numérisation des laboratoires réduit les délais d'exécution et le nombre de reprises, car les fichiers numériques éliminent de nombreuses variables manuelles. Les logiciels de conception assistés par IA automatisent le dimensionnement des connecteurs et le positionnement des marges, permettant aux techniciens de se concentrer sur les travaux personnalisés complexes. Les fours de frittage améliorés et les configurations mixtes de fraisage-impression intègrent la prothèse en une seule séance dans la pratique courante, réduisant les contraintes de stock et affinant la différenciation concurrentielle. Les dépenses d'investissement pour les scanners et les fraiseuses à cinq axes restent élevées, mais la croissance des volumes améliore les délais de récupération et justifie de nouvelles dépenses en capital. Les clusters régionaux de technologie dentaire, comme ceux qui émergent à Shenzhen et à Bengaluru, aident les laboratoires à accéder à du personnel qualifié et à des réseaux de services d'équipement.
Hausse de la demande esthétique pour la dentisterie cosmétique
Les plateformes de visioconférence ont accentué la perception de soi en matière d'esthétique dentaire, incitant les patients à se tourner vers des restaurations en céramique qui imitent la translucidité naturelle. Les logiciels de conception du sourire numérique cadrent les attentes de traitement avec des maquettes prédictives, augmentant les taux d'acceptation des cas et ouvrant des niveaux de tarification premium. Les facettes en disilicate de lithium et les couronnes en zircone monolithique répondent aux normes de correspondance de couleur exigées par les patients à revenus élevés. Les cabinets commercialisent des corrections « micro-esthétiques », notamment le recontouring des angles de ligne, auprès des cohortes plus jeunes, élargissant la base adressable des unités de couronnes tout-céramique. Les procédures restant largement électives, le financement par versements et les abonnements de fidélité gagnent du terrain dans les cliniques urbaines.
Transition vers la zircone pleine arcade stimulant le débit des laboratoires
Les prothèses en zircone pleine arcade affichent un succès prothétique de 92,86 % et un succès implantaire de 95,35 % sur un suivi à moyen terme, avec une satisfaction patient de 78,57 %[2]. Les laboratoires bénéficient d'un chiffre d'affaires par cas plus élevé et d'une meilleure utilisation des équipements lors du traitement de châssis multi-unitaires. Les fabricants d'implants regroupent des composants prothétiques, approfondissant l'intégration verticale autour des guides de chirurgie numérique et des solutions restauratrices. Les formations sur les protocoles pleine arcade à vis de rétention se multiplient à mesure que les cliniciens ciblent des calendriers de mise en charge plus rapides. Les taux d'écaillage plus faibles de la zircone multicouche réduisent les réclamations de maintenance, renforçant la confiance clinique dans les travaux à longue portée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des procédures et faible remboursement | -1.4% | Marchés émergents, segments sélectionnés à revenus élevés | Court terme (≤ 2 ans) |
| Sensibilisation limitée des cliniciens dans les zones émergentes | -0.8% | Asie-Pacifique, Amérique latine, Moyen-Orient-Afrique | Moyen terme (2 à 4 ans) |
| Réglementations plus strictes sur l'élimination des déchets métalliques | -0.6% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement en poudre de zircone | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des procédures et faible remboursement
Même dans les économies matures, l'assurance dentaire privée couvre environ 50 % d'une couronne médicalement nécessaire, tandis que les indications cosmétiques ne bénéficient généralement d'aucune prise en charge[3]. L'obstacle financier à la charge du patient pousse les patients à revenus intermédiaires vers des cliniques à l'étranger qui proposent des couronnes unitaires à 560 USD contre 1 729 USD aux États-Unis, selon les données sur les soins transfrontaliers. Les prestataires nationaux répondent par des plans d'épargne et des forfaits implant-couronne groupés, mais la sensibilité aux prix reste aiguë chez les jeunes actifs. Les programmes gouvernementaux se concentrent sur les extractions d'urgence plutôt que sur les soins restaurateurs, ralentissant la croissance de la demande dans le secteur public.
Volatilité de l'approvisionnement en poudre de zircone et pics de prix
La production de poudre de zircone de qualité dentaire est concentrée chez un nombre limité de transformateurs qui s'appuient sur des étapes de frittage énergivores. Les écarts de température de cuisson modifient la translucidité par des valeurs Delta E mesurables, rendant le contrôle qualité très strict. Des pénuries ponctuelles lors des flambées de prix de l'énergie ont fait monter les prix mondiaux de la zircone et réduit les marges brutes des laboratoires. Les fournisseurs plus importants se couvrent par des contrats pluriannuels, mais les petits laboratoires supportent des coûts de stock plus élevés en réponse aux fluctuations d'approvisionnement. Des matériaux alternatifs à haute translucidité, tels que l'alumine et les matériaux hybrides à base de résine, font leur entrée dans les catalogues, mais leur adoption clinique reste prudente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
la domination de la zircone soutient un positionnement premiumLa zircone détenait 75,10 % de la part de marché des couronnes et bridges dentaires en 2025 grâce à sa ténacité à la rupture et son adaptabilité à la teinte. Les systèmes tout-céramique affichent le TCAC le plus rapide, à 11,02 %, car les lingots de disilicate de lithium atteignent une translucidité proche de l'émail dans les zones antérieures. Le marché des couronnes et bridges dentaires dépend des blocs multicouches qui imitent les gradients de la dentine à l'émail, permettant aux laboratoires de réduire les étapes de coloration et d'améliorer l'efficacité du flux de travail. Les porcelaines fusionnées au métal servent encore les cas sensibles aux coûts là où les assureurs remboursent plus facilement les alliages métalliques. Les options sans métal continuent toutefois de cannibaliser la demande de porcelaines fusionnées au métal à mesure que les prix unitaires baissent grâce aux économies d'échelle des centres de fraisage.
Les choix propres aux patients supplantent les solutions universelles ; 98 % des dentistes préfèrent la zircone pour les couronnes postérieures contre 61 % pour les antérieures. Les variantes à haute translucidité entrant dans le pipeline estompent la frontière antérieure-postérieure et pourraient accroître encore davantage la pénétration de la zircone. La recherche sur les stabilisants de zircone dopée promet une stabilité de couleur sans perte de résistance, répondant aux besoins des bridges haut de gamme. Les autorités réglementaires insistent sur la traçabilité des matériaux, encourageant les fournisseurs à investir dans le suivi par lot avec code QR. Ces garanties renforcent la confiance des praticiens et soutiennent la trajectoire du marché des couronnes et bridges dentaires dans les économies développées et émergentes.

Par produit :
le leadership des couronnes face à l'accélération des bridgesLes couronnes ont mené le chiffre d'affaires avec une part de 65,00 % en 2025, soutenues par des indications larges allant des fractures de dents unitaires aux restaurations après traitement endodontique. La taille du marché des couronnes et bridges dentaires pour le segment des couronnes devrait croître parallèlement à la hausse des volumes de thérapie endodontique molaire. Les bridges, cependant, affichent un TCAC plus rapide de 9,04 % à mesure que les châssis pleine arcade sur implants se répandent au-delà des centres spécialisés. La prévalence des bridges fixes atteint 17 % chez les adultes de 75 ans et plus, présentant un cycle de remplacement lié au vieillissement.
Les niveaux de revenus influencent la composition des produits. Les ménages à revenus élevés déclarent une prévalence des couronnes de 38 % contre 28 % dans les tranches à revenus plus faibles. Cet écart stimule l'innovation dans les bridges composites à faible coût conçus pour les budgets des cliniques publiques. Les solutions hybrides à vis de rétention combinent les avantages hygiéniques des couronnes individuelles avec la stabilité des bridges fixes, améliorant les résultats parodontaux. Ces avancées soutiennent l'expansion soutenue du marché plus large des couronnes et bridges dentaires grâce à une meilleure confiance des cliniciens et à de meilleurs scores de satisfaction des patients.
Par technologie :
la transformation par CFAO s'accélèreLes systèmes CFAO représentaient 64,10 % du total des poses en 2025 et progressent à un TCAC de 9,98 % à mesure que les scanners intra-oraux remplacent les empreintes conventionnelles. Les cabinets équipés d'unités de fraisage doubles ont enregistré des gains de productivité allant jusqu'à 145 %, réduisant le délai de livraison à une seule séance pour les couronnes postérieures simples. La détection automatisée des marges par IA améliore l'ajustement et réduit les rendez-vous de réglage, optimisant l'utilisation du fauteuil. Les techniques manuelles restent pertinentes pour les facettes hautement personnalisées et les cas combinés, mais sont progressivement confinées aux laboratoires de haute spécialisation.
L'adoption numérique améliore la cohérence et crée des bibliothèques de fichiers basées sur le cloud qui simplifient la maintenance à long terme. Les restaurations secondaires ne nécessitent que des numérisations actualisées, réduisant les étapes diagnostiques et renforçant la fidélité des patients. La science des matériaux s'aligne sur les progrès des logiciels, la simulation multi-physique guidant la conception des connecteurs pour les bridges à longue portée. Le marché plus large des couronnes et bridges dentaires bénéficie de la standardisation qui réduit les reprises, renforce la confiance des patients et augmente les volumes de cas par clinique.
Par utilisateur final :
consolidation des cliniques et spécialisation des laboratoiresLes cliniques dentaires ont capturé 57,20 % du chiffre d'affaires en 2025 grâce aux relations directes avec les patients et à l'expansion des réseaux d'organisations de services dentaires (OSD) qui optimisent les achats. La taille du marché des couronnes et bridges dentaires pour les laboratoires devrait afficher un solide TCAC de 9,08 %, car les châssis de bridges en zircone complexes et les travaux d'impression à haut volume conviennent à la production centralisée. Les hôpitaux contribuent à une demande restauratrice faible mais régulière, liée aux reconstructions post-traumatiques et oncologiques.
Les laboratoires évoluent vers des « super-centres » numériques offrant la conception assistée par IA, la planification des implants et la livraison de zircone entièrement frittée dans les 48 heures. Les fraiseuses au fauteuil rivalisent pour les unités unitaires, mais les laboratoires conservent la domination pleine arcade en regroupant la conception de prothèses avec les guides chirurgicaux d'implants. À mesure que les OSD se développent, les accords avec les laboratoires préférentiels stabilisent le débit et ancrent l'investissement dans des fraiseuses avancées à cinq axes. Cette interdépendance ancre la croissance du marché des couronnes et bridges dentaires tout en aidant les deux parties à répartir les coûts en capital.
Analyse géographique
Marché des Couronnes et Bridges Dentaires en Amérique du Nord
L'Amérique du Nord est restée le principal contributeur régional avec une part de 38,40 % en 2025. La forte pénétration des assurances et l'intégration établie entre laboratoires et cabinets soutiennent l'adoption des flux de travail en zircone haut de gamme. La dentisterie en une seule séance passe rapidement du statut de différenciateur à celui de service de base, soutenant la croissance unitaire. Le débat politique sur les prestations dentaires Medicare pourrait débloquer des volumes supplémentaires, mais le calendrier reste incertain.
Marché des Couronnes et Bridges Dentaires en Europe
L'Europe présente une expansion équilibrée, car la couverture sanitaire universelle amplifie les restaurations fonctionnelles au sein des populations vieillissantes. Les réglementations environnementales accélèrent le passage des céramiques céramo-métalliques aux céramiques sans métal, incitant les laboratoires à réorienter leurs portefeuilles vers la zircone. Les recommandations européennes de rappel préconisent le remplacement des couronnes à des seuils d'usure définis, stabilisant la demande de réfection et amortissant les ralentissements cycliques.
Marché des Couronnes et Bridges Dentaires en Asie-Pacifique
L'Asie-Pacifique est le cluster à la croissance la plus rapide avec un CAGR de 9,39 %, porté par la hausse du revenu disponible de la classe moyenne et l'attrait des pôles de tourisme dentaire offrant jusqu'à 40 % d'économies aux patients internationaux. Le marché des couronnes et bridges dentaires bénéficie de la reprise des implants en Chine et de l'émergence du Vietnam en tant que centre de soins accessible aux anglophones. Les investissements gouvernementaux dans les partenariats public-privé entre facultés dentaires améliorent la disponibilité des cliniciens et accélèrent la diffusion des technologies. La dépréciation monétaire en Indonésie et en Thaïlande soutient davantage les flux de patients entrants à la recherche de traitements à prix avantageux.
Marché des Couronnes et Bridges Dentaires en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud connaît des progrès inégaux ; les programmes du secteur public au Brésil se concentrent sur les mesures préventives tandis que les cliniques privées captent la demande aisée pour les couronnes en zircone. Le marché des couronnes et bridges dentaires dans la région est encore confronté à une volatilité de l'approvisionnement et à des lacunes en matière de formation qui élèvent les taux de refabrication des prothèses dans les centres de moindre envergure. Le Moyen-Orient et l'Afrique sont des marchés naissants mais prometteurs. Les États membres du Conseil de Coopération du Golfe accueillent des cliniques de pointe ciblant les touristes médicaux, tandis que l'Afrique du Nord promeut des soins en langue française pour les voyageurs européens. Les réseaux locaux de distribution de matériaux arrivent à maturité, réduisant les délais de livraison pour les piliers personnalisés et les blocs multicouches. Un investissement continu dans la formation des hygiénistes dentaires sera essentiel pour libérer le plein potentiel du marché dans l'ensemble de la région.

Paysage concurrentiel
Les fournisseurs mondiaux d'implants, de machines de fraisage et de logiciels CFAO donnent le tempo concurrentiel. Straumann Group a déclaré une croissance organique de 11,2 % au troisième trimestre 2024, soutenue par une offre numérique élargie et une forte demande d'implants en Chine. Des acquisitions ciblées intègrent des gammes de scanners intra-oraux et des outils de planification par IA dans des écosystèmes complets au fauteuil. Ivoclar combine des disques de zircone avec des fours propriétaires pour garantir la synergie matériau-équipement, augmentant les coûts de changement pour les laboratoires.
Les acteurs régionaux de taille intermédiaire se différencient par leur réactivité au service et leur formation localisée. Les réseaux de centres de fraisage allemands et japonais assurent la livraison de couronnes du jour au lendemain aux cliniques métropolitaines, alliant qualité et rapidité d'exécution. Les OSD nord-américaines négocient des contrats d'achat en gros qui favorisent les fournisseurs capables de garantir une qualité de lot constante et un réapprovisionnement dans les délais.
Les nouveaux entrants mettent en avant l'innovation logicielle plutôt que la fabrication traditionnelle. Les plateformes de conception basées sur le cloud exploitent l'apprentissage automatique pour automatiser le contourage anatomique. Les modèles d'abonnement abaissent les barrières à l'entrée pour les petits laboratoires, répartissant les coûts de recherche et développement sur les bases d'utilisateurs. La recherche sur les matériaux durables ajoute un autre vecteur de différenciation, les laboratoires de Scandinavie et du Canada adoptant des boucles de recyclage pour les disques de zircone restants.
Leaders du secteur des couronnes et bridges dentaires
-
Dentsply Sirona
-
ZimVie Inc.
-
Ivoclar Vivadent
-
Solventum Corporation
-
Envista (Nobel Biocare)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Couronnes et Bridges Dentaires
- Dentsply Sirona
- Solventum Corporation
- Straumann Group
- Envista (Nobel Biocare)
- ZimVie
- Ivoclar Vivadent
- Henry Schein
- Patterson Companies
- Ultradent Products
- CAMLOG Biotechnologies
- Avinent Implant System
- Bicon
- Glidewell Dental
- Osstem Implant
- Coltene Holding
- Planmeca
- Kuraray Noritake Dental
- GC Corporation
- Shofu Inc.
Lire l’analyse des entreprises de couronnes et bridges dentaires
Opportunités de marché et perspectives d'avenir
La fabrication au fauteuil dépasse désormais les restaurations provisoires pour s'étendre aux céramiques permanentes, ce qui ouvre la voie à davantage de couronnes réalisées en une seule visite et à des bridges à délai de fabrication plus court dans les cliniques qui dépendaient traditionnellement de laboratoires externes. En 2026, SprintRay a obtenu l'autorisation de la FDA américaine pour imprimer en 3D des couronnes en porcelaine, et SHINING 3D Dental a lancé l'imprimante de fauteuil Ceramix-Nano avec un flux de travail intégré d'impression jusqu'à la cuisson. Ces avancées renforcent les parcours de restauration permanente réalisés au cabinet, combinant la numérisation intra-orale avec une conception assistée par IA, et élargissent la base adressable des placements pilotés par la CFAO, qui représentent actuellement 64,10 % du total des restaurations en 2025, en réduisant le temps de cycle et en élargissant les matériaux et indications éligibles.
Les opportunités pour les laboratoires et centres d'usinage restent liées à un traitement plus rapide de la zircone et à des stratégies d'approvisionnement local qui aident les laboratoires à gérer le débit et les délais. En 2026, Ivoclar a lancé IPS e.max Zirconia avec des temps de frittage réduits pour les bridges allant jusqu'à trois éléments, tandis que Glidewell a étendu son service de livraison le lendemain aux couronnes et bridges BruxZir Esthetic, maintenant une pression concurrentielle autour de la rapidité et de la constance pour les cas de zircone à fort volume, qui représentent 75,10 % de part de marché en 2025. Du côté de l'approvisionnement, Henry Schein (Zahn Dental) a lancé des disques de zircone multicouches destinés aux flux de travail des laboratoires, soutenant l'approvisionnement régional et la constance des lots alors que les petits laboratoires font face à la volatilité des intrants en zircone et aux fluctuations de prix.
Recent Industry Developments in Marché des Couronnes et Bridges Dentaires
- Mai 2026 : Ivoclar a lancé IPS e.max Zirconia, étendant son offre tout céramique à des indications allant des facettes aux bridges de grande étendue. L'entreprise a positionné le produit autour de la précision de teinte et de l'efficacité du flux de travail, favorisant une substitution plus large vers des restaurations sans métal et aidant les laboratoires à standardiser les matériaux pour une production CFAO à fort volume.
- Avril 2025 : ZimVie a annoncé le lancement aux États-Unis de son système d'implant molaire immédiat, conçu pour simplifier l'extraction et prendre en charge des implants de grand diamètre pour la restauration molaire. Le système renforce le parcours implant-prothèse, ce qui peut accroître la demande en aval pour les couronnes sur implant et les bridges multi-unités configurés pour des conditions de charge postérieure.
- Juillet 2024 : ZimVie a annoncé l'autorisation FDA 510(k) et le lancement aux États-Unis de son portefeuille de composants de restauration GenTek, comprenant des Ti-Bases, des blancs de pilier prêts à usiner et des corps de scan pour les restaurations CFAO. Des composants de restauration ouverts et compatibles améliorent l'acceptation des dossiers numériques et réduisent les frictions pour les laboratoires et cliniques intégrant des flux de travail de numérisation à conception pour les couronnes et bridges.
Marché des Couronnes et Bridges Dentaires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des restaurations dentaires fixes où les couronnes restaurent les dents endommagées et les bridges remplacent les dents manquantes, y compris les produits et la fabrication associée en laboratoire ou au fauteuil utilisés pour réaliser la restauration finale.
Exclusions du périmètre : nous excluons les prothèses dentaires amovibles et partielles, les facettes temporaires, les inlays et onlays, ainsi que les gouttières orthodontiques.
Aperçu de la segmentation
- Par matériau
- Zircone
- Porcelaine fusionnée au métal (PFM)
- Tout-céramique (disilicate de lithium, feldspathique)
- Métaux et alliages (or, titane, cobalt-chrome)
- Autres (résine, hybride, composite)
- Par produit
- Couronnes
- Bridges (3 éléments, 4 éléments, bridge Maryland, bridge cantilever)
- Par technologie
- CFAO
- Fabrication manuelle conventionnelle
- Par utilisateur final
- Cliniques et chaînes dentaires
- Hôpitaux
- Laboratoires dentaires
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de procédures et de dépenses qui soutient la demande de couronnes et bridges dans chaque grande zone géographique. Nous nous référons aux données publiques de surveillance de la santé bucco-dentaire et aux schémas de traitement provenant de sources telles que l'Organisation mondiale de la santé, le programme de santé bucco-dentaire du CDC américain, et les ministères de la santé nationaux qui publient des données sur l'utilisation dentaire et la prévalence des maladies.
Pour ancrer le volet offre, nous examinons les signaux commerciaux et de production à partir de sources telles que UN Comtrade, les tableaux de bord douaniers nationaux et les bases de données des régulateurs de dispositifs médicaux (comme les listings de la FDA américaine et les informations publiques d'enregistrement des dispositifs européens lorsqu'elles sont disponibles). Nous utilisons également des revues dentaires évaluées par des pairs pour comprendre les évolutions de matériaux (zircone et céramiques par rapport aux options à base de métal), l'adoption de la dentisterie numérique, et les cycles de remplacement typiques qui influencent les volumes. Les documents d'entreprise, les présentations aux investisseurs et les publications réputées des associations dentaires sont utilisés pour vérifier la cohérence de l'orientation des prix moyens de vente et du mix de canaux, et un abonnement payant pour les données financières d'entreprise et les bases de brevets est utilisé de manière sélective pour confirmer l'orientation produit et le rythme d'innovation. Les sources mentionnées ci-dessus sont illustratives et non exhaustives, et nous nous référons également à d'autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses du modèle qui n'apparaissent pas clairement dans les jeux de données publics, notamment le comportement des prix et l'évolution du mix par matériau et flux de fabrication. Nous nous entretenons avec un éventail de parties prenantes telles que des laboratoires dentaires, des cliniques dentaires, des distributeurs et des experts du secteur en APAC, EMEA et dans les Amériques afin que le pool de demande, les tendances d'utilisation et les paliers de prix moyens de vente puissent être réconciliés avant la validation finale.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 12 % | APAC : 43 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 34 % |
| Petits acteurs : 14 % | Managers : 47 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le modèle central est construit à partir d'un pool de demande descendant, où la prévalence des maladies bucco-dentaires, les taux de visites dentaires et les taux de procédures de restauration sont utilisés pour reconstituer le volume annuel probable de couronnes et bridges, qui est ensuite converti en valeur à l'aide des prix moyens de vente par matériau et flux de travail. Une fois le total formé, il est vérifié par des approximations ascendantes sélectives telles que le débit échantillonné des laboratoires par géographie, des discussions par canal sur les volumes unitaires, et une agrégation simple du prix moyen de vente multiplié par le volume pour les principales cohortes de patients.
Quelques éléments pratiques qui comptent sur ce marché sont suivis avec attention, notamment le déplacement de la part vers la zircone et les restaurations tout céramique, la pénétration de la CFAO au fauteuil par rapport à la fabrication en laboratoire, le nombre typique d'unités par cas de bridge, les taux de remplacement et de reprise, et le mix remboursement/paiement direct qui modifie les prix réalisés. Lorsque les signaux ascendants sont incomplets (par exemple, les petits laboratoires avec une divulgation limitée), nous combler les lacunes en utilisant une expansion basée sur des ratios à partir de la couverture de l'échantillon interrogé, suivie d'une nouvelle vérification par rapport aux totaux de procédures afin que le modèle ne surestime pas.
Pour la prévision, nous utilisons une analyse de scénarios soutenue par des attentes au niveau des variables issues des praticiens, puis nous construisons des trajectoires annuelles pour la croissance des procédures, l'adoption du flux de travail numérique et le mix de matériaux, et enfin appliquons une courbe mesurée de progression du prix moyen de vente par région. La prévision est maintenue cohérente avec des contraintes réalistes telles que la capacité des dentistes, la capacité de délai des laboratoires et l'accessibilité financière attendue dans chaque région, puis la trajectoire de croissance est révisée jusqu'à ce qu'elle corresponde aux retours du terrain.
Validation des données et cycle de mise à jour
La validation est gérée par des contrôles de variance répétés sous trois angles, à savoir les volumes de procédures, le mix de matériaux et de flux de travail, et les résultats de prix moyens de vente qui en découlent par région. Lorsqu'une région présente un saut inhabituel, nous revérifions les moteurs sous-jacents, relisons les sources secondaires justificatives, puis recontactons les répondants du domaine si l'écart ne peut pas être expliqué par des changements de politique, de prix ou de mix.
Avant que les chiffres ne soient finalisés, les résultats sont comparés à des signaux indépendants tels que les tendances d'utilisation dentaire, les mouvements commerciaux des dispositifs et matériaux, et les commentaires de catégorie divulgués par les principaux acteurs du secteur, puis examinés en interne en plusieurs étapes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie sensiblement les prix, l'utilisation ou la conversion des devises. Juste avant la livraison, un dernier contrôle est effectué afin que les clients reçoivent la vision la plus actuelle disponible à ce moment.
Estimation du marché des couronnes et bridges dentaires de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les couronnes et bridges dentaires peuvent sembler très différentes car le panier comptabilisé n'est pas toujours le même, et le calendrier sous-jacent aux prix et à la conversion des devises est souvent traité différemment. Une autre raison courante est que certaines estimations s'appuient fortement sur une seule série de données, tandis que d'autres combinent les volumes de procédures avec des vérifications de mix et de prix.
L'écart est généralement dû à ce qui est considéré comme une valeur dans le périmètre, par exemple si les revenus de services de laboratoire sont regroupés avec la valeur des produits, et si le travail des couronnes lié aux piliers sur implant est comptabilisé. Les différences proviennent également de la logique des prix moyens de vente, où certains modèles maintiennent des prix constants d'une année à l'autre, même si le mix de matériaux (zircone et céramiques) et les flux de travail numériques peuvent faire évoluer le prix unitaire réalisé. Le calendrier des taux de change et le rythme d'actualisation des hypothèses de procédures et de prix comptent également. Ici, le rythme d'actualisation du modèle appliqué par Mordor Intelligence maintient la valeur de 2026 liée à la même période utilisée pour les principales entrées d'utilisation et de prix moyens de vente.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,56 milliards d'USD (2026) | |
| Éditeur de données sectorielles A | 4,21 milliards d'USD (2024) | Ce chiffre est ancré à une année antérieure et peut ne pas intégrer la progression ultérieure des prix moyens de vente liée aux gains de mix zircone et céramique, ce qui peut tirer la valeur vers le bas lorsqu'elle est comparée sur une base 2026. |
| Digest de communiqués de presse B | 4,87 milliards d'USD (2025) | Le périmètre semble mélanger les couronnes et bridges avec les revenus de procédures de restauration adjacentes, et le point médian peut augmenter si les prix au fauteuil et en laboratoire ne sont pas validés séparément par région. |
Pris ensemble, le tableau suggère que le calendrier, le périmètre et la manière dont les prix moyens de vente sont projetés expliquent la majeure partie de la différence. Lorsque les hypothèses sont maintenues explicites et vérifiées par rapport aux signaux de procédures et aux retours du terrain, le total obtenu reste plus facile à réconcilier et à reproduire lors de la prochaine actualisation annuelle.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des couronnes et bridges dentaires ?
La taille du marché des couronnes et bridges dentaires a atteint 4,56 milliards USD en 2026 et devrait croître à un TCAC de 8,14 % pour atteindre 6,75 milliards USD d'ici 2031.
Quel matériau domine aujourd'hui les restaurations dentaires ?
La zircone mène avec 75,10 % de parts de marché, car elle allie haute résistance à une esthétique proche de la dent naturelle.
Pourquoi l'Asie-Pacifique est-elle le marché régional à la croissance la plus rapide ?
La hausse du revenu de la classe moyenne, l'amélioration des infrastructures cliniques et les prix compétitifs du tourisme dentaire propulsent la croissance de l'Asie-Pacifique à un TCAC de 9,39 %.
Comment les technologies numériques façonnent-elles les flux de travail restaurateurs ?
Les systèmes CFAO et les scanners intra-oraux permettent des couronnes le jour même, réduisent les erreurs manuelles et représentent actuellement 64,10 % de toutes les restaurations posées.
Qu'est-ce qui freine l'adoption plus large de la dentisterie restauratrice par les patients ?
Les coûts élevés à la charge du patient et la couverture assurantielle limitée restent les principaux obstacles, en particulier pour les indications cosmétiques.