
Taille et part du marché des prothèses dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.6 Milliards de dollars |
| Taille du Marché (2031) | 3.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.49 % |
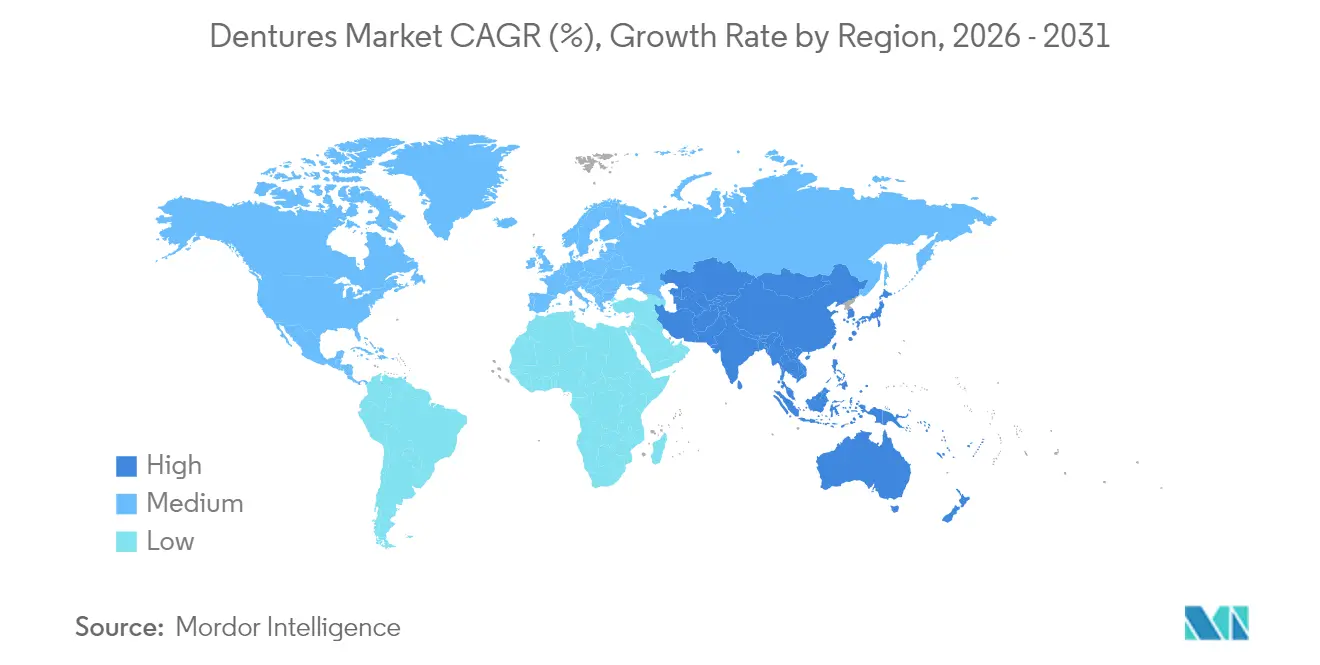
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
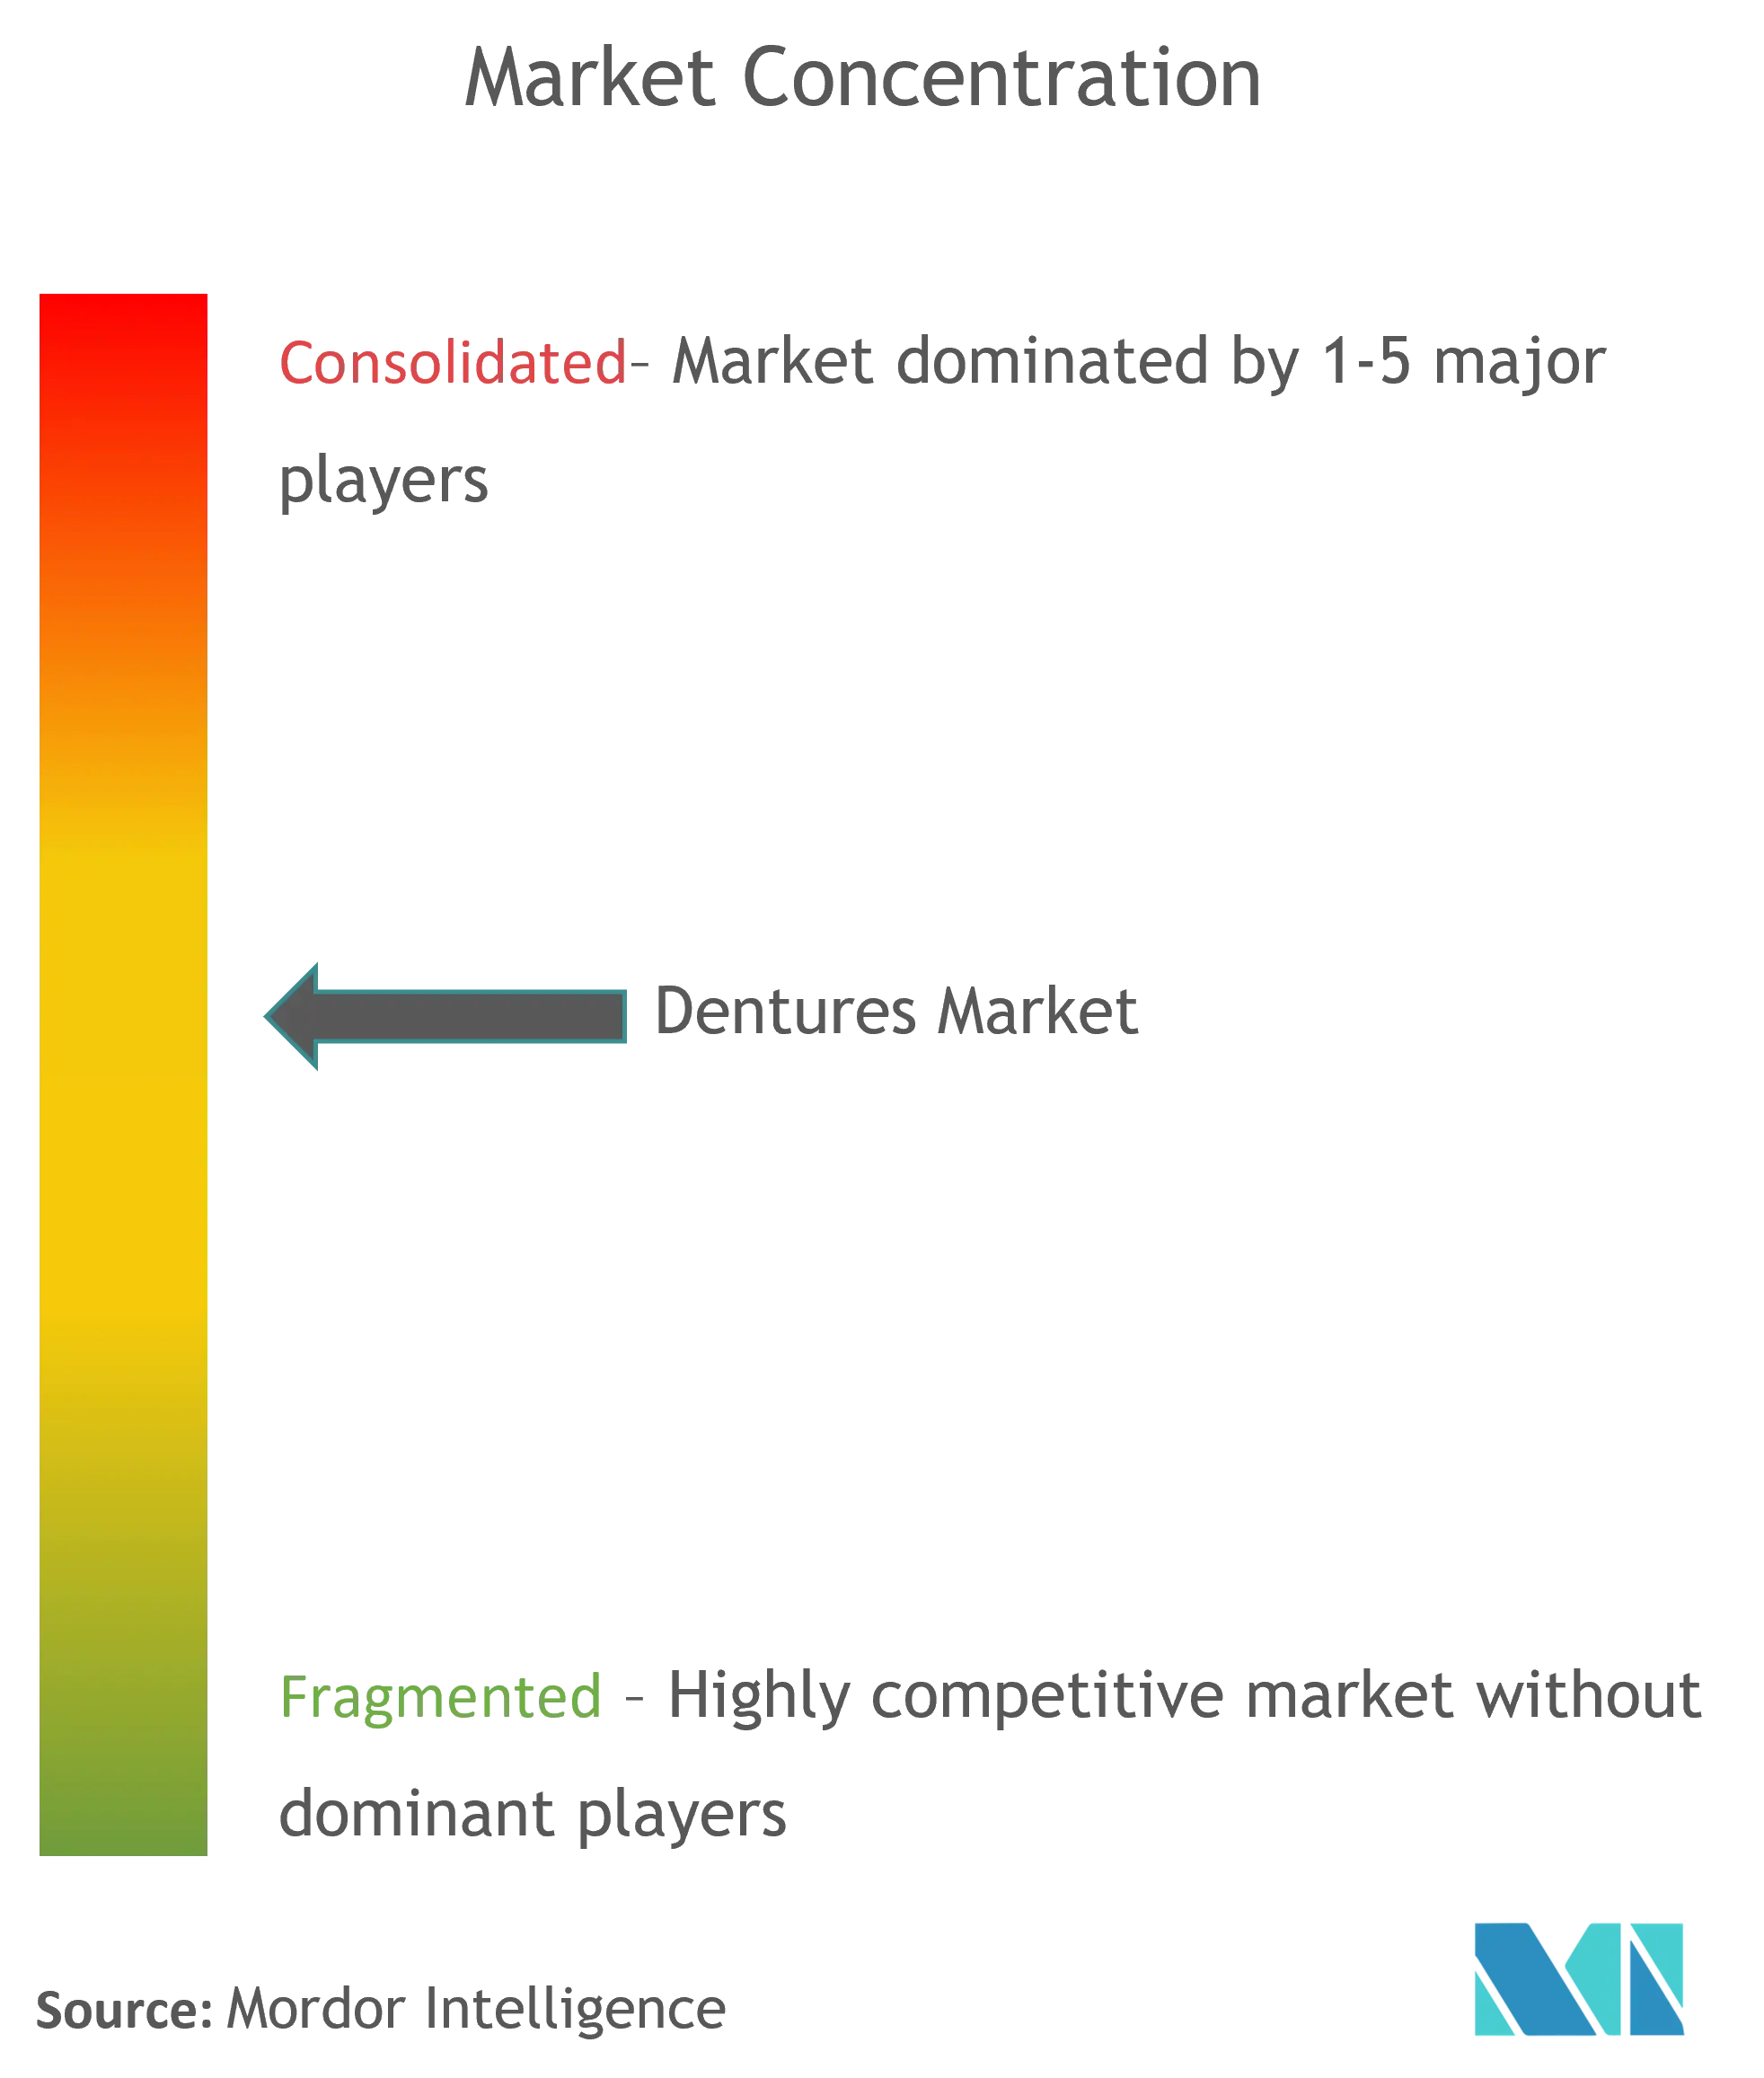
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prothèses dentaires par Mordor Intelligence
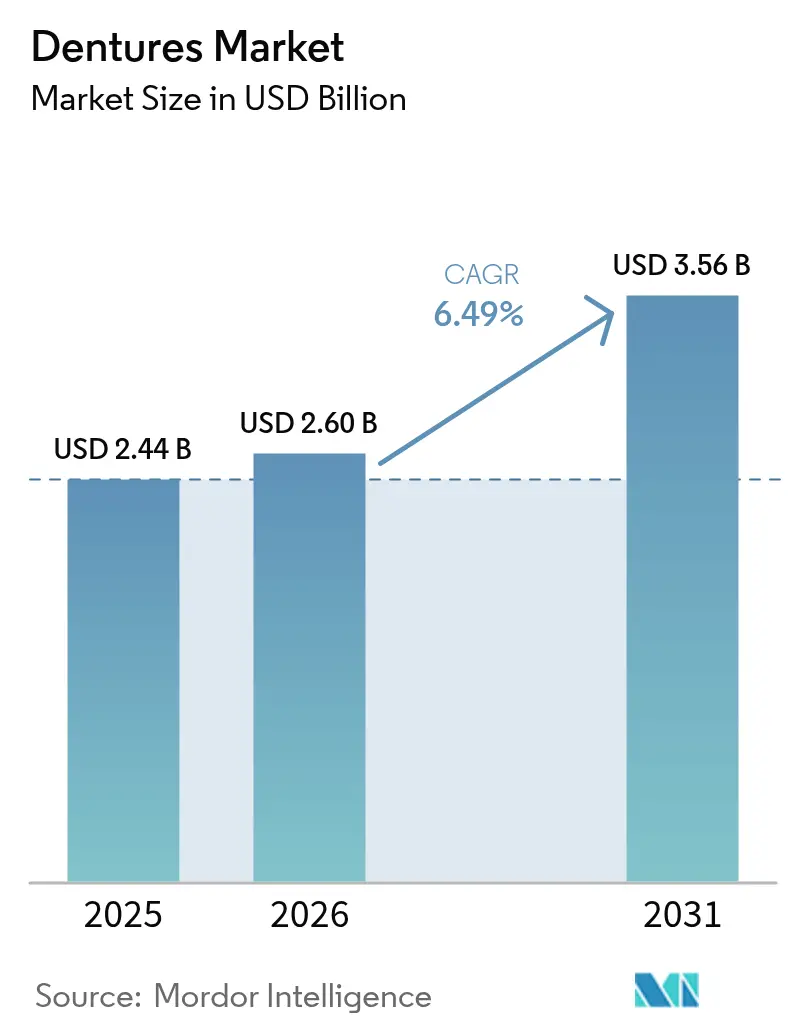
La taille du marché mondial des prothèses dentaires était évaluée à 2,44 milliards USD en 2025 et devrait croître de 2,6 milliards USD en 2026 pour atteindre 3,56 milliards USD d'ici 2031, à un TCAC de 6,49 % durant la période de prévision (2026-2031). La croissance repose sur une dynamique démographique portée par l'augmentation de la population âgée mondiale et la persistance d'une prévalence élevée de la perte de dents — plus de 280 millions de personnes âgées souffrent d'édentement, soutenant directement la demande de prothèses dentaires. L'élargissement de la couverture d'assurance dans les économies matures, l'élargissement de l'accès aux soins de santé dans les régions émergentes et l'adoption rapide des flux de travail de fabrication numérique renforcent cette trajectoire ascendante. L'impression 3D, le fraisage CAO/FAO et les nouveaux photopolymères réduisent les cycles de production, améliorent l'ajustement et diminuent les coûts unitaires, attirant aussi bien les prestataires que les patients. Parallèlement, une meilleure sensibilisation du public au lien entre la santé bucco-dentaire et la santé systémique encourage les personnes âgées à rechercher une thérapie prothétique en temps opportun[1]Centres pour le contrôle et la prévention des maladies, «Rapport de surveillance de la santé bucco-dentaire 2024», cdc.gov. Bien que des solutions alternatives de remplacement dentaire, telles que les implants, gagnent du terrain, les avancées dans les prothèses amovibles hybrides soutenues par implants ont maintenu la pertinence de la thérapie prothétique conventionnelle.
Points clés du rapport
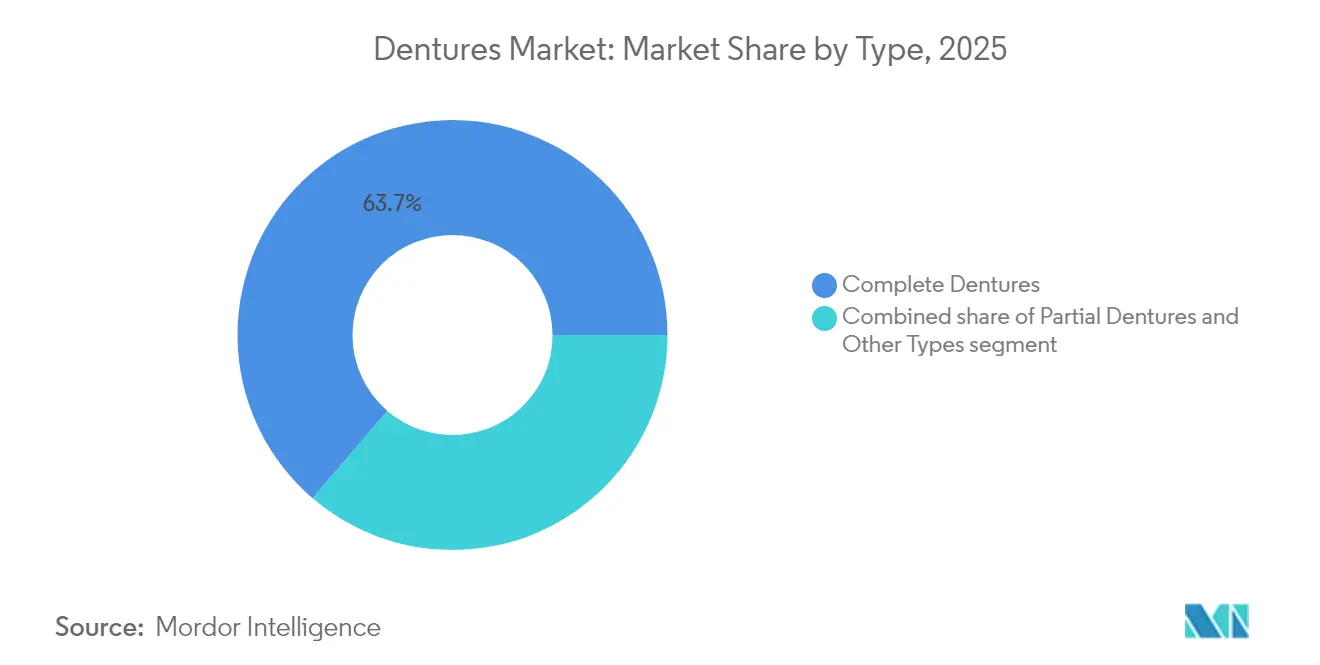
- Par type, les prothèses complètes ont dominé avec une part de revenus de 63,72 % en 2025 ; les autres types devraient croître à un TCAC de 8,25 % jusqu'en 2031.
- Par usage, le segment amovible détenait 70,58 % de la part de marché des prothèses dentaires en 2025, tandis que les prothèses dentaires fixes sont prêtes pour un TCAC de 7,72 % jusqu'en 2031.
- Par matériau, la résine acrylique a représenté 67,89 % de la taille du marché des prothèses dentaires en 2025 ; les matériaux photopolymères imprimés en 3D devraient progresser à un TCAC de 8,29 % sur la période de prévision.
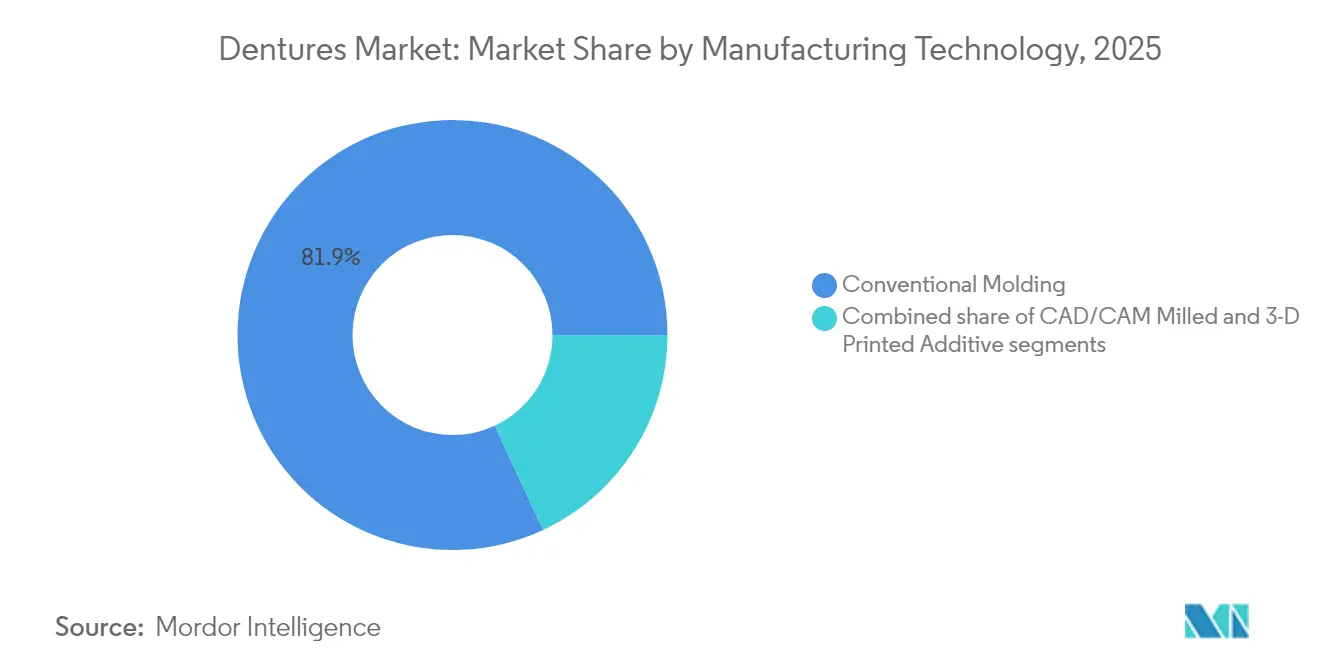
- Par technologie de fabrication, le moulage conventionnel contrôlait 81,93 % de la part de la taille du marché des prothèses dentaires en 2025, tandis que la fabrication additive par impression 3D devrait se développer à un TCAC de 8,88 % jusqu'en 2031.
- Par utilisateur final, les cliniques et hôpitaux dentaires commandaient 59,02 % de la part de la taille du marché des prothèses dentaires en 2025, tandis que les laboratoires dentaires devraient enregistrer un TCAC de 9,33 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a capté 42,11 % de la part de marché mondial des prothèses dentaires en 2025 ; l'Asie-Pacifique devrait afficher un TCAC de 7,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Prothèses Dentaires*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles de la santé bucco-dentaire | +1.2% | Mondiale, plus élevée dans les régions en développement | Long terme (≥ 4 ans) |
| Croissance rapide de la population vieillissante | +1.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans la fabrication numérique de prothèses dentaires | +1.5% | Amérique du Nord et UE en tête ; Asie-Pacifique en accélération | Moyen terme (2-4 ans) |
| Demande croissante de solutions dentaires esthétiques | +0.9% | Mondiale, marchés haut de gamme en tête | Moyen terme (2-4 ans) |
| Expansion de la couverture d'assurance dentaire | +0.8% | Amérique du Nord en priorité, UE en secondaire | Court terme (≤ 2 ans) |
| Développement du tourisme dentaire dans les économies émergentes | +0.6% | Asie-Pacifique au cœur ; extension vers le Moyen-Orient et Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles de la santé bucco-dentaire
La maladie parodontale chronique et les caries non traitées continuent de pousser des millions de personnes vers la perte de dents chaque année, soutenant le marché des prothèses dentaires alors que l'édentement reste répandu malgré les investissements dans les soins préventifs. Une évaluation de la charge mondiale de morbidité a projeté une prévalence élevée persistante de l'édentement jusqu'en 2050, soulignant la pertinence à long terme de la thérapie prothétique. Les programmes de santé bucco-dentaire gériatrique utilisent désormais des modèles d'évaluation multidisciplinaires qui identifient plus tôt les besoins prothétiques complexes, orientant davantage de candidats vers les processus de prise en charge prothétique. Des données probantes lient également un mauvais état bucco-dentaire à des pathologies chroniques telles que le diabète et les maladies cardiovasculaires, ajoutant de l'urgence à une réhabilitation prothétique rapide. La perception du public évolue — 91 % des adultes considèrent les visites dentaires aussi essentielles que les examens physiques annuels, mettant en lumière le traitement bucco-dentaire comme médecine préventive. Paradoxalement, des dépistages préventifs plus larges révèlent des besoins non satisfaits en matière de remplacement dentaire, réorientant les patients vers des solutions prothétiques.
Croissance rapide de la population vieillissante
Les adultes âgés de 65 ans et plus représentent la base de consommateurs principale pour les prothèses dentaires, et leur nombre s'accroît plus rapidement que tout autre groupe démographique. Des études montrent que les personnes âgées qui reçoivent des prothèses partielles connaissent un déclin cognitif plus lent, ajoutant un argument médical au traitement. La génération actuelle de personnes âgées conserve ses dents naturelles plus longtemps, mais une fois la perte survenue, les attentes en matière de qualité de vie et de liberté alimentaire stimulent la demande de prothèses fabriquées numériquement de qualité supérieure. Les décideurs politiques reconnaissent également la thérapie prothétique comme un maintien de la santé essentiel plutôt qu'un service esthétique, ouvrant la voie à de meilleurs cadres de remboursement. À mesure que l'espérance de vie augmente, la période cumulée pendant laquelle les personnes âgées nécessitent une réhabilitation bucco-fonctionnelle s'allonge, faisant du marché des prothèses dentaires un bénéficiaire structurel du vieillissement démographique.
Avancées technologiques dans la fabrication numérique de prothèses dentaires
Les flux de travail numériques employant la numérisation intra-orale, la conception CAO/FAO et l'impression 3D ont comprimé la livraison des prothèses dentaires de plusieurs semaines à quelques jours, tout en élevant la précision clinique. Des essais comparatifs montrent que les prothèses numériques atteignent une fidélité de surface intradosale moyenne de 176,9 µm contre 342 µm pour les prothèses conventionnelles, réduisant considérablement les ajustements après livraison. Les cliniques signalent des économies de temps au fauteuil de plus de 60 minutes par cas et des réductions des coûts de laboratoire dépassant 80 EUR, élargissant l'accessibilité financière. Les systèmes à projection de matière produisent désormais des bases et des dents polychromatiques en un seul passage, améliorant l'esthétique et la simplicité du flux de travail. Ces gains d'efficacité élargissent le bassin de prestataires capables de proposer des prothèses dentaires, alimentant directement l'expansion du marché des prothèses dentaires.
Demande croissante de solutions dentaires esthétiques
Les préférences des patients ont évolué d'un simple remplacement fonctionnel vers des prothèses d'apparence naturelle renforçant la confiance en soi. Les études sur la qualité de vie en santé bucco-dentaire documentent des gains psychologiques significatifs lorsque la couleur, la translucidité et la morphologie dentaire imitent la dentition naturelle. La planification de traitement interdisciplinaire associe désormais la prothèse, la parodontologie et la dentisterie esthétique, garantissant l'harmonie des résultats. Les céramiques haute résistance et les composites bioactifs permettent des formes dentaires plus minces et plus naturelles qui maintiennent leur durabilité, tandis que les outils de conception numérique permettent une visualisation au fauteuil pour des ajustements esthétiques en temps réel. Des flux de travail de coloration sophistiqués autrefois réservés aux couronnes unitaires sont désormais courants pour les arcades complètes, élevant la perception de valeur et soutenant une tarification premium sur le marché des prothèses dentaires.
Expansion de la couverture d'assurance dentaire
Les politiques aux États-Unis et dans certaines parties de l'Europe élargissent progressivement l'éligibilité aux prothèses dentaires. Les Centres des services Medicare et Medicaid ont précisé en 2024 que les soins dentaires intégraux aux traitements systémiques — tels que la dialyse — seront remboursables à partir de 2025, réduisant directement la charge financière pour de nombreuses personnes âgées[2]Centre des droits Medicare, «Expansion de la couverture dentaire dans le cadre de Medicare 2024», medicarerights.org. Neuf États américains ont déjà classé la thérapie prothétique complète comme prestation Medicaid adulte prise en charge, contre trois en 2020. Les assureurs commerciaux ont répondu en améliorant les prestations prothétiques pour rester compétitifs, élargissant collectivement la portée du traitement et accélérant l'adoption sur le marché des prothèses dentaires.
Analyse de l'Impact des Freins sur le Marché des Prothèses Dentaires*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés du traitement et des produits | -1.4% | Mondiale, plus prononcée dans les régions en développement | Court terme (≤ 2 ans) |
| Disponibilité d'options alternatives de remplacement dentaire | -1.1% | Principalement les marchés développés | Moyen terme (2-4 ans) |
| Main-d'œuvre qualifiée limitée pour les technologies avancées de prothèses dentaires | -0.7% | Marchés émergents et zones rurales dans le monde entier | Moyen terme (2-4 ans) |
| Processus d'approbation réglementaire stricts | -0.5% | Amérique du Nord, Europe, marchés Asie-Pacifique sélectionnés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du traitement et des produits
Malgré les avancées en fabrication, les coûts totaux de traitement — incluant le temps clinique, l'imagerie et le suivi — demeurent un obstacle, surtout là où la pénétration de l'assurance est faible. Le Medicare traditionnel exclut toujours la prothèse dentaire de routine, laissant de nombreuses personnes âgées financer elles-mêmes leur thérapie prothétique. Bien que l'extension du Medicaid ait amélioré l'accès dans certains États américains, les retraités à revenus fixes dans d'autres États continuent de retarder ou de renoncer au traitement. Les petites pratiques peinent également à justifier les dépenses en capital pour les équipements numériques, renforçant un écart de coût entre les laboratoires de haute technologie et les installations conventionnelles. Même dans les systèmes socialisés européens, les contraintes budgétaires créent des listes d'attente qui poussent les patients vers des alternatives internationales moins chères et à la charge du patient.
Disponibilité d'options alternatives de remplacement dentaire
La montée régulière de la thérapie implantaire présente une menace de substitution en offrant une rétention et des performances masticatoires supérieures aux patients éligibles. Les lignes directrices basées sur les performances de la FDA publiées en 2024 ont abaissé les obstacles à l'homologation pour les conceptions innovantes d'implants, accélérant la disponibilité des produits[3]Agence américaine des produits alimentaires et médicamenteux, «Voie basée sur la sécurité et les performances : Guidance sur les implants dentaires 2024», fda.gov. Pourtant, l'éligibilité aux implants dépend de la santé systémique, de la densité osseuse et de la volonté du patient à subir une intervention chirurgicale, laissant un groupe important pour lequel les prothèses dentaires conventionnelles demeurent la seule solution réalisable. Les prothèses hybrides sur implants qui combinent le soutien implantaire et la fonctionnalité amovible brouillent les frontières concurrentielles, mais reposent toujours sur la base prothétique sous-jacente — maintenant la pertinence à long terme du marché des prothèses dentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Prothèses Dentaires
Par type :
les prothèses complètes dominent malgré l'innovation hybrideLes prothèses complètes représentaient 63,72 % du chiffre d'affaires mondial en 2025, ancrées par une large population édentée qui exige une réhabilitation en arcade complète. Cette catégorie améliore la qualité de vie en santé bucco-dentaire de plus de 9 % dans l'année suivant le port, selon des revues cliniques systématiques. Les flux de travail numériques permettent désormais la duplication précise des schémas occlusaux établis, renforçant l'acceptation parmi les praticiens et les patients. Les prothèses partielles restent importantes pour les cas de denture mixte, servant d'option conservatrice de préservation des dents. Le segment des autres types — principalement les prothèses amovibles sur implants et les prothèses hybrides fixes — progresse à un TCAC de 8,25 % à mesure que la chirurgie implantaire devient plus abordable. La stabilité supérieure et la réduction du réflexe nauséeux sont des arguments de vente clés, particulièrement pour les patients édentés plus jeunes qui exigent des fonctionnalités plus élevées. Dans l'ensemble, l'évolution des attentes des patients et la collaboration entre spécialités continueront de réaligner les préférences de type, mais les prothèses complètes devraient conserver un rôle prépondérant sur le marché des prothèses dentaires jusqu'en 2031.
L'acceptation croissante des solutions hybrides ne cannibalise pas entièrement les ventes traditionnelles ; au contraire, elle étend la taille du marché des prothèses dentaires en attirant des candidats précédemment sceptiques à l'égard des appareils amovibles. De nombreux cliniciens proposent désormais un parcours de traitement en deux phases, commençant par des prothèses complètes pour le conditionnement tissulaire et progressant vers des configurations soutenues par implants une fois que le remodelage osseux s'est stabilisé. Cette approche par étapes équilibre le coût, le risque chirurgical et l'adaptation, assurant la continuité du marché des prothèses dentaires dans toutes les tranches de revenus.


Par usage :
les solutions amovibles dominent le marché traditionnelLes appareils amovibles ont capté 70,58 % de part en 2025, appréciés pour leur nature non invasive et leur réversibilité immédiate. Les systèmes d'empreinte numérique réduisent l'incidence du réflexe nauséeux et améliorent la précision, atténuant les principales objections des patients. Les coûts unitaires plus faibles font des prothèses dentaires amovibles l'élément central des barèmes de remboursement des assurances, les maintenant pertinentes dans les environnements de soins de santé publics et privés. Les options fixes, largement dépendantes des fixtures implantaires, croissent à un TCAC de 7,72 % à mesure que les nouveaux protocoles de mini-implants élargissent la base de patients éligibles. Les études sur l'efficacité masticatoire montrent systématiquement que les restaurations fixes surpassent les variantes amovibles, mais l'écart se rétrécit à mesure que les attachements de précision et les matériaux à revêtement souple améliorent la stabilité des prothèses amovibles.
Les prothèses hybrides sur implants illustrent la convergence : elles se fixent sur des barres ou des attachements localisateurs tout en conservant l'amovibilité quotidienne pour l'hygiène. Ce modèle offre une grande partie de la stabilité d'un système fixe tout en préservant l'accessibilité financière de la thérapie amovible. À mesure que les cliniciens intègrent des systèmes CAO/FAO au fauteuil, les patients peuvent tester des configurations virtuelles, renforçant la confiance et l'adoption des deux types d'usage sur le marché des prothèses dentaires.
Par matériau :
la domination de la résine acrylique face à la disruption numériqueLa résine acrylique a maintenu une part de marché de 67,89 % en 2025 grâce à des décennies de performances éprouvées, une transformation simple et une esthétique acceptable à faible coût. Ses propriétés amortissantes réduisent le traumatisme muqueux, autre facteur contribuant à la préférence persistante. Cependant, les avancées en chimie des photopolymères érodent cette avance. Les bases photopolymères imprimées en 3D progressent à un TCAC de 8,29 % et surpassent déjà le polyméthacrylate de méthyle (PMMA) conventionnel dans les références de résistance à la flexion. Les tests d'absorption d'eau montrent une absorption nettement plus faible, se traduisant par une résistance aux odeurs et aux taches sur de longues périodes d'utilisation. Les systèmes en porcelaine et en métal-céramique conservent un rôle de niche là où la résistance à l'usure est primordiale, comme dans les cas de bruxisme.
La clarté réglementaire pour les résines d'impression biocompatibles a accéléré la certification, renforçant la confiance des prestataires. L'optimisation post-cuisson — élévation de la température pour améliorer la densité des réticulations du polymère — améliore encore l'intégrité mécanique, rendant les matériaux imprimés viables même pour les applications mandibulaires à forte charge. Par conséquent, le marché des prothèses dentaires offre désormais une palette de matériaux diversifiée, permettant aux cliniciens d'adapter les choix aux allergies des patients, aux préférences esthétiques et au budget.
Par technologie de fabrication :
la révolution numérique s'accélèreLes procédés de moulage conventionnel représentent encore 81,93 % de la production car ils reposent sur des équipements et des compétences omniprésents. Pourtant, les gains d'efficacité débloqués par l'impression 3D et le fraisage CNC convainquent les laboratoires de se moderniser. Les prothèses dentaires fraisées par CAO/FAO présentent des espaces marginaux comparables aux châssis coulés traditionnels, validant leur légitimité clinique. Le segment de l'impression 3D, qui se développe à un TCAC de 8,88 %, tire parti de la baisse des coûts des imprimantes et des résines conçues pour une post-cuisson rapide. Ces systèmes rationalisent également la production multi-unitaire, permettant aux laboratoires de produire en série jusqu'à huit arcades complètes en une seule fabrication, réduisant le coût par unité et raccourcissant les délais de livraison.
Les flux de travail hybrides qui fraisent les bases de prothèses et impriment les dents, ou vice versa, gagnent du terrain, mariant la qualité de surface du fraisage aux avantages de personnalisation de l'impression. Une telle flexibilité élargit la taille du marché des prothèses dentaires en s'adaptant aux diverses capacités d'investissement des laboratoires et aux objectifs cliniques.
Par utilisateur final :
les laboratoires dentaires stimulent l'adoption de l'innovationLes cliniques et hôpitaux dentaires détenaient 59,02 % de part en 2025, servant de point de contact principal pour les soins aux patients. Néanmoins, l'expansion la plus rapide concerne les laboratoires dentaires, qui affichent un TCAC de 9,33 % en devenant des centres de fabrication numérique pour les réseaux régionaux. La consolidation a vu des laboratoires multi-sites tirer parti de leur échelle pour acquérir des centres de fraisage haut de gamme et des imprimantes à résine de qualité industrielle, se différenciant par les délais de traitement et la précision. Les établissements universitaires, bien que contributeurs de revenus moins importants, fournissent une validation de recherche indispensable et une formation des praticiens, assurant la diffusion fondée sur les données probantes des nouveaux flux de travail. Leur rôle dans les essais cliniques confirme la sécurité et l'efficacité pour les soumissions réglementaires, soutenant indirectement le marché des prothèses dentaires.
Analyse géographique
Marché des Prothèses Dentaires en Amérique du Nord
L'Amérique du Nord a dominé le marché des prothèses dentaires avec une part de revenus de 42,11 % en 2025, portée par les réformes des assurances et l'adoption généralisée de la dentisterie numérique au fauteuil. Les modifications des règles Medicare entrant en vigueur en 2025 rembourseront les services de prothèse dentaire médicalement nécessaires liés aux traitements systémiques, réduisant ainsi les obstacles financiers. Les extensions des prestations dentaires pour adultes de Medicaid dans neuf États ont également élargi l'accès aux soins. Les fabricants de prothèses dentaires bénéficient d'un réseau dense d'organisations de soutien dentaire qui déploient rapidement des mises à niveau technologiques à l'échelle du système, renforçant ainsi le leadership régional.
Marché des Prothèses Dentaires en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR de 7,74 % jusqu'en 2031. Le vieillissement démographique rapide de la Chine et la hausse des revenus de la classe moyenne soutiennent une forte croissance des volumes, tandis que les fabricants locaux accélèrent l'adoption des scanners intra-oraux et des résines polymérisées aux UV pour servir les cliniques nationales. Straumann Group a enregistré une croissance régionale de 82 % en glissement annuel début 2024, citant une demande en forte hausse pour les scanners et les prothèses complètes supra-implantaires. Les nations d'Asie du Sud-Est proposent des forfaits combinant tourisme et prothèses dentaires, tirant parti de coûts de main-d'œuvre plus faibles pour attirer les patients occidentaux. Ce trafic transfrontalier stimule les investissements dans des équipements de laboratoire avancés, alimentant en retour l'expansion du marché régional des prothèses dentaires.
Marché des Prothèses Dentaires en Europe
L'Europe maintient une croissance régulière tirée par la technologie, soutenue par une assurance maladie obligatoire et un niveau élevé de compétences des praticiens. Les cliniques allemandes et espagnoles ont enregistré une croissance organique à deux chiffres pour le segment EMEA de Straumann en 2024. La réglementation bien définie de l'Union européenne sur les dispositifs médicaux favorise des voies d'approbation transparentes pour les nouveaux matériaux de prothèses dentaires, encourageant une mise sur le marché plus rapide. Par ailleurs, les contraintes économiques en Europe du Sud et de l'Est allongent les délais d'acceptation des cas, ralentissant le CAGR régional global par rapport à l'Asie-Pacifique, tout en préservant une forte pénétration de la dentisterie numérique.
Marché des Prothèses Dentaires au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient & l'Afrique et l'Amérique du Sud représentent collectivement une part plus modeste aujourd'hui, mais présentent des opportunités croissantes grâce à l'urbanisation et à la hausse des revenus disponibles. Les partenariats entre écoles dentaires et universités occidentales améliorent les capacités des cliniciens, posant les bases d'un développement à long terme du marché des prothèses dentaires. Les projets pilotes d'assurance maladie soutenus par les gouvernements du Conseil de Coopération du Golfe commencent à inclure les prothèses fixes et amovibles, laissant entrevoir de nouveaux flux de demande remboursables.

Paysage réglementaire
Les prothèses dentaires et les matériaux associés sont considérés comme des dispositifs médicaux sur les principaux marchés, les exigences en matière de système qualité et de preuves cliniques influençant la commercialisation des prothèses conventionnelles et fabriquées numériquement. Aux États-Unis, les dispositifs de prothèse dentaire sont classés selon les classifications de dispositifs dentaires de la FDA dans 21 CFR Part 872, et le FDA Quality Management System Regulation (QMSR) est entré en vigueur le 2 février 2026. Ce changement aligne les fabricants de dispositifs sur la norme ISO 13485:2016 et renforce les exigences en matière de documentation et de contrôle des processus pour les fabricants et les partenaires laboratoires dentaires fournissant des prothèses finies et des résines imprimables.
En Europe, le règlement (UE) 2017/745 (EU MDR) continue de structurer l'évaluation clinique, la documentation technique et la supervision par les organismes notifiés pour les dispositifs et matériaux dentaires. Ce cadre affecte les délais et les coûts d'entrée sur le marché, en particulier pour les résines fabriquées par fabrication additive et les flux de travail d'impression intégrés. Un marqueur de conformité 2026 dans cette catégorie est l'obtention par 3D Systems de la certification EU MDR Classe IIa pour sa solution NextDent Jetted Denture Solution, permettant un lancement commercial complet en Europe début mai 2026. L'Australie renforce également la supervision des dispositifs sur mesure pour les patients, la Therapeutic Goods Administration (TGA) maintenant des dispositions transitoires pour les Patient-Matched Medical Devices (PMMD), y compris les dispositifs dentaires, jusqu'au 1er juillet 2029. Cette approche renforce la traçabilité et clarifie les responsabilités entre praticiens et fabricants pour les prothèses personnalisées.
Paysage concurrentiel
Le marché des prothèses dentaires présente une consolidation modérée : les fabricants mondiaux et les principales organisations de services dentaires dominent les segments premium, tandis que des milliers de laboratoires régionaux fournissent des produits à prix compétitifs. DENTSPLY SIRONA, l'un des plus grands acteurs, a déclaré 3,965 milliards USD de ventes en 2024 — en baisse de 4,3 % en glissement annuel — principalement en raison de la faiblesse des segments orthodontie et implants et des vents contraires macroéconomiques. La direction a lancé des programmes d'efficacité opérationnelle visant à restaurer les marges via des chaînes d'approvisionnement rationalisées et une rationalisation du portefeuille.
Straumann Group, en revanche, a affiché 2,41 milliards CHF de chiffre d'affaires en 2023 et reste sur une trajectoire de croissance soutenue par des acquisitions dans les technologies de logiciels, de traitement de surface et de nettoyage d'implants. La stratégie de l'entreprise met l'accent sur la maîtrise de l'ensemble du flux de travail — des scanners intra-oraux aux prothèses finales. Envista Holdings se repositionne autour des plateformes numériques, absorbant une dépréciation exceptionnelle du goodwill qui a produit une perte nette temporaire mais libérant des ressources pour la R&D dans les résines photopolymères.
La frontière concurrentielle est de plus en plus définie par le contrôle des données et des flux de travail plutôt que par le seul produit physique. Les grands acteurs intègrent des portails de conception basés sur le cloud et une analyse occlusale pilotée par l'IA pour fidéliser les utilisateurs cliniques, créant une adhérence autour des écosystèmes de matériaux et de matériel. Les jeunes entreprises ciblent les segments directs aux consommateurs avec des kits d'empreinte à domicile et une fabrication centralisée, mais une surveillance réglementaire élevée et des responsabilités liées à l'ajustement clinique limitent la pénétration aux cas non complexes. Les orientations de la FDA sur les informations de préférence des patients soutiennent un développement de produits itératif et centré sur l'utilisateur, permettant potentiellement aux entreprises de taille moyenne de dépasser les marques établies avec des offres hautement personnalisées.
Leaders du secteur des prothèses dentaires
DENTSPLY SIRONA Inc.
Zimmer Biomet Holdings Inc.
Ivoclar Vivadent AG
Modern Dental Group Ltd.
COLTENE Holding AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Prothèses Dentaires
- Dentsply Sirona
- Zimmer Biomet
- Ivoclar Vivadent
- Modern Dental Group
- Coltene Holding
- Amann Girrbach
- VITA Zahnfabrik H. Rauter GmbH & Co. KG
- Shofu Inc.
- Kulzer
- GC Corporation
- Panthera Dental
- 3M Company (Dental Solutions)
- VOCO
- Mitsui Chemicals (Sun Medical)
- Aspen Dental
- Candulor AG
- Huge Dental Material Co. Ltd.
- Thommen Medical
- DIO
- Straumann Group
- Iverson Dental Laboratories
- Lazarus 3D
- SprintRay
- Formlabs Inc.
- Corus Dental

Opportunités de marché et perspectives d'avenir
Le principal espace blanc consiste à faire passer les prothèses numériques des laboratoires précurseurs à des réseaux de cliniques et de laboratoires à plus grand volume, où l'intégration des flux de travail (numérisation intra-orale, conception CAO et matériaux additifs certifiés) peut réduire les reprises et accélérer les cycles de livraison. L'Europe offre une voie de commercialisation concrète pour les prothèses additives, où les fabricants ont obtenu un positionnement EU MDR Classe IIa à la fois pour les matériaux et les systèmes de bout en bout, soutenu par des certifications et lancements en 2026 tels que la solution NextDent Jetted Denture Solution de 3D Systems (disponibilité commerciale à partir du 4 mai 2026) et le marquage CE pour les résines dentaires TrueDent de Stratasys. Ensemble, ces jalons élargissent l'ensemble des options de matériaux validées et conformes que les laboratoires peuvent adopter, avec une documentation réglementaire plus prévisible et une production traçable.
Des opportunités apparaissent également à l'interface prothèses-implants, où les écosystèmes d'attachements et de prothèses sur pilotis intègrent les bases de prothèses conventionnelles dans des parcours de soins soutenus par implants et peuvent favoriser des cycles de mise à niveau pour les porteurs de prothèses existants. Du côté de l'accès, les changements de remboursement et de couverture entrant en vigueur en 2025, notamment le paiement Medicare pour les services dentaires médicalement nécessaires liés à des traitements systémiques et l'élargissement des prestations dentaires Medicaid pour adultes dans plusieurs États américains, créent une marge pour regrouper les services de diagnostic, de prosthodontie et de laboratoire en parcours plus standardisés. Parallèlement, des exigences accrues en matière de sécurité des matériaux et de certification pour certaines catégories de résines de prothèses flexibles dans l'UE continuent de soutenir la demande d'alternatives conformes, en particulier pour les fabricants capables de maintenir la génération de preuves cliniques et la documentation post-commercialisation à grande échelle.
Développements Récents du Secteur sur le Marché des Prothèses Dentaires
- Juin 2026 : DENTSPLY SIRONA a élargi son flux de travail de prothèses numériques en validant les résines Lucitone Digital Print Denture pour la production de prothèses monobloc sur l'imprimante 3D DLP HeyGears UltraCraft Multi-Material Fusion (MMF). Cela élargit la compatibilité matérielle pour les matériaux de prothèse propriétaires et aide les laboratoires à réduire les étapes manuelles de collage qui ajoutent du temps et de la variabilité. Ce changement favorise un débit plus rapide et une production plus standardisée sur les parcs d'imprimantes tierces.
- Février 2025 : La FDA a mis à jour le langage relatif aux prothèses dentaires dans 21 CFR Part 872, clarifiant les exigences de test et d'étiquetage relatives à certaines caractéristiques des dispositifs de prothèse dentaire, telles que les revêtements hydrophiles. Des exigences plus claires réduisent l'ambiguïté pour les soumissions et les contrôles de conception, ce qui est particulièrement important à mesure que les fabricants introduisent de nouvelles chimies de surface et des composants fabriqués numériquement. Cela renforce également les exigences de comparabilité entre les méthodes de production héritées et plus récentes.
- Décembre 2024 : Le CMS a élargi la couverture dentaire Medicare pour les procédures médicalement nécessaires, y compris la prosthodontie liée aux traitements systémiques pour les patients dialysés, à compter de 2025. Ce changement de politique favorise une conversion des traitements plus élevée dans les cohortes couvertes en réduisant les obstacles financiers pour les seniors éligibles et les patients médicalement complexes. Les prestataires et les laboratoires bénéficient d'un point d'ancrage de remboursement plus prévisible pour certains cas de prothèses.


Marché des Prothèses Dentaires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des prothèses dentaires couvre la valeur des ventes de prothèses complètes et partielles remplaçant les dents manquantes et les tissus buccaux voisins, sous formats amovibles et fixes. Les revenus sont comptabilisés à la sortie d'usine, des laboratoires dentaires et fabricants vers les cliniques, hôpitaux et distributeurs.
Exclusions du périmètre : les rebasages en cabinet, les gouttières de blanchiment en vente libre et les dispositifs implantaires autonomes vendus sans base de prothèse ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type
- Prothèses complètes
- Prothèses partielles
- Autres types
- Par usage
- Fixe
- Amovible
- Par matériau
- Résine acrylique
- Porcelaine
- Métal-céramique
- Flexible (à base de nylon)
- Photopolymère imprimé en 3D
- Par technologie de fabrication
- Moulage conventionnel
- Fraisage CAO/FAO
- Fabrication additive par impression 3D
- Par utilisateur final
- Cliniques et hôpitaux dentaires
- Laboratoires dentaires
- Établissements universitaires et instituts de recherche
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par le recensement des signaux de demande liés à la perte de dents et à l'adoption des prothèses dentaires, puis par la traduction de ces signaux en un pool de revenus utilisable par région. Nous nous sommes appuyés sur des références sanitaires et démographiques publiques telles que l'Organisation mondiale de la santé, les publications sur la santé bucco-dentaire du CDC américain et les tables de vieillissement de la population des Nations Unies afin de maintenir une prévalence et une répartition par âge réalistes.
Pour ancrer le volet des contextes de soins, nous avons également examiné des sources telles que l'American Dental Association, les ministères de la santé et les offices statistiques gouvernementaux, ainsi que des revues dentaires évaluées par des pairs traitant des schémas de traitement prosthodontique et des matériaux (résines acryliques, structures métalliques et flux de travail numériques plus récents). Les statistiques commerciales et les publications douanières ont été utilisées le cas échéant pour vérifier les mouvements transfrontaliers de matériaux dentaires et d'intrants connexes, et un abonnement payant pour les données financières et les actualités d'entreprises a permis d'harmoniser les revenus et de repérer les changements majeurs de capacité ou de prix. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation des modalités réelles de commande et de paiement des prothèses dentaires, les laboratoires, cliniques et distributeurs pouvant rapporter les volumes de manière différente. Nous nous sommes entretenus avec un panel de décideurs de laboratoires dentaires, de propriétaires de cliniques, de responsables des achats et de professionnels dentaires dans les principales régions, afin de vérifier les hypothèses de tarification, les délais de livraison et l'adoption des prothèses numériques par rapport au modèle documentaire avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Cadres dirigeants : 17 % | APAC : 47 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs plus petits : 21 % | Managers : 44 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à partir d'une combinaison descendante et ascendante. Nous avons utilisé les schémas d'édentement et de cohortes d'âge, ainsi que les taux de traitement par prothèse, pour reconstituer un pool de demande par région, puis l'avons converti en valeur à l'aide d'un mix de cas typique et de prix de vente moyens. Pour ancrer le résultat, nous avons également corroboré les totaux par des approximations ascendantes sélectives, telles que l'agrégation d'échantillons de débit de laboratoires, des vérifications de canaux sur les expéditions de prothèses et les points de prix observés parmi les matériaux courants.
Les intrants utilisés dans le modèle comprenaient la trajectoire de la population de 65 ans et plus, les signaux de prévalence de la perte de dents, la répartition entre les cas complets et partiels, la part des solutions amovibles soutenues par implants utilisant encore une base de prothèse, et la progression du prix de vente moyen liée au mix de matériaux et à l'adoption de la fabrication numérique (CAO/FAO et impression 3D). Lorsque les données au niveau des pays étaient limitées, les lacunes ont été comblées en utilisant des marchés proxy présentant une structure d'âge et une couverture dentaire similaires, puis ajustées grâce aux retours primaires sur l'utilisation et la tarification. Les prévisions ont été produites à l'aide d'analyses de scénarios portant sur la vitesse d'adoption des prothèses numériques et les changements de couverture d'assurance, puis la trajectoire retenue a été vérifiée par consensus d'experts avant que les perspectives finales ne soient arrêtées.
Validation des données et cycle de mise à jour
Nous avons validé les résultats en comparant les totaux de revenus modélisés à des signaux indépendants tels que l'activité des procédures prosthodontiques, les récits de capacité des laboratoires et les évolutions des prix des matériaux affectant le prix de vente moyen. Les valeurs aberrantes ont été signalées pays par pays, puis les hypothèses ont été révisées, suivies d'un second examen par un analyste pour confirmer que les révisions étaient cohérentes et traçables.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie l'offre, la tarification ou les schémas de prestation de soins. Avant la livraison, une dernière vérification d'actualité est effectuée afin que les clients reçoivent la vue la plus récente plutôt qu'une exécution de modèle plus ancienne.
Estimation du marché des prothèses dentaires par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les prothèses dentaires ne concordent souvent pas car les analystes ne comptabilisent pas toujours le même ensemble de produits, canaux et contextes de soins, et ils retiennent également des années de référence différentes. Les différences dans ce qui est considéré comme une vente de prothèse (revenu du laboratoire par rapport à la facturation complète en clinique) peuvent modifier le total même si les volumes unitaires semblent similaires.
Le tableau montre un écart provenant principalement de choix de périmètre et de tarification. Les principales différences incluent le fait de savoir si les dents de prothèse sont comptabilisées comme une catégorie de produit distincte, comment l'augmentation du prix de vente moyen des prothèses numériques est appliquée, et à quelle vitesse la demande liée à l'édentement est traduite en cas traités. Le calendrier d'actualisation et le moment de la conversion des devises comptent également, en particulier lorsque les matériaux et les coûts des laboratoires évoluent et que les hypothèses sont reportées trop longtemps.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,60 milliards USD (2026) | |
| Revue commerciale A | 2,92 milliards USD (2024) | Utilise une année de référence antérieure et reflète généralement une couche de facturation plus large, qui peut mélanger les frais de service professionnel avec le prix de l'appareil et augmenter la valeur affichée. |
| Portail sectoriel B | 4,75 milliards USD (2025) | Élargit les éléments comptabilisés pour inclure les dents de prothèse et les catégories adjacentes, et applique une augmentation du prix de vente moyen plus uniforme qui n'est pas toujours rattachée au mix de cas et à la méthode de fabrication. |
Le tableau indique que le principal facteur est la couche de revenus et la catégorie de produits comptabilisées, suivi de la manière dont l'augmentation de prix issue des flux de travail numériques est reportée. Dans le modèle de Mordor Intelligence, les totaux sont maintenus au niveau des revenus à la sortie d'usine pour les prothèses complètes et partielles, et les dispositifs implantaires ne sont comptabilisés que lorsqu'ils sont vendus avec une base de prothèse, ce qui permet de conserver une estimation traçable au mix de cas et à des vérifications réalistes du prix de vente moyen.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché mondial des prothèses dentaires ?
Le marché est évalué à 2,6 milliards USD en 2026 et devrait atteindre 3,56 milliards USD d'ici 2031.
Quel taux de croissance annuel composé (TCAC) est prévu pour le marché des prothèses dentaires jusqu'en 2031 ?
Le chiffre d'affaires du secteur devrait se développer à un TCAC de 6,49 % sur la période 2026-2031.
Quelles régions dominent et connaissent la croissance la plus rapide sur le marché des prothèses dentaires ?
L'Amérique du Nord détient la plus grande part à 42,11 % en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,74 % jusqu'en 2031.
Comment les technologies de fabrication numérique influencent-elles la croissance du marché ?
L'adoption du fraisage CAO/FAO et de l'impression 3D raccourcit les cycles de production, améliore l'ajustement et réduit les coûts de laboratoire, accélérant l'adoption des produits dans les cliniques et les laboratoires.
Quels obstacles clés limitent encore l'adoption des prothèses dentaires ?
Les coûts élevés à la charge des patients dans les marchés à couverture d'assurance limitée et la concurrence des alternatives implantaires continuent de restreindre certains segments de patients.
Comment l'évolution des politiques d'assurance affectera-t-elle la demande future de prothèses dentaires ?
L'extension des prestations dentaires adultes du Medicaid et la nouvelle couverture Medicare pour les prothèses médicalement nécessaires devraient abaisser les barrières financières et augmenter les volumes de traitement à partir de 2025.
Dernière mise à jour de la page le:



