
Taille et part du marché mondial des revêtements et bases dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.63 Milliards de dollars |
| Taille du Marché (2031) | 2.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.68 % |
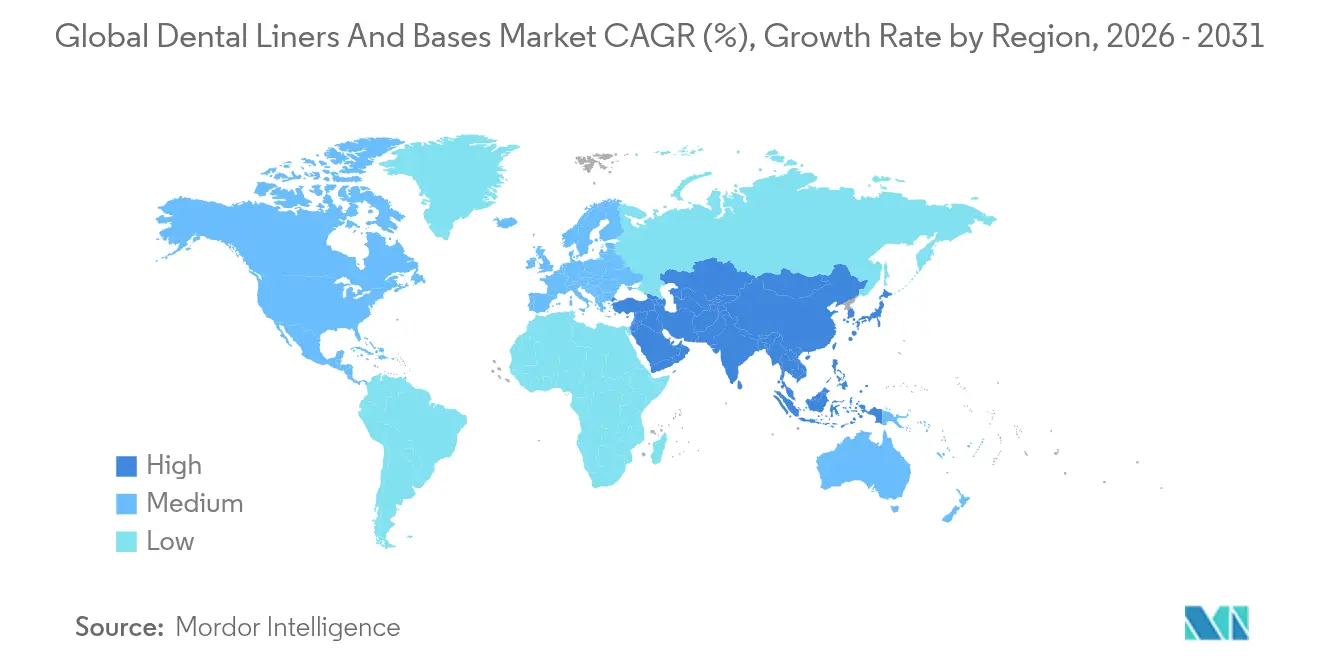
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des revêtements et bases dentaires par Mordor Intelligence
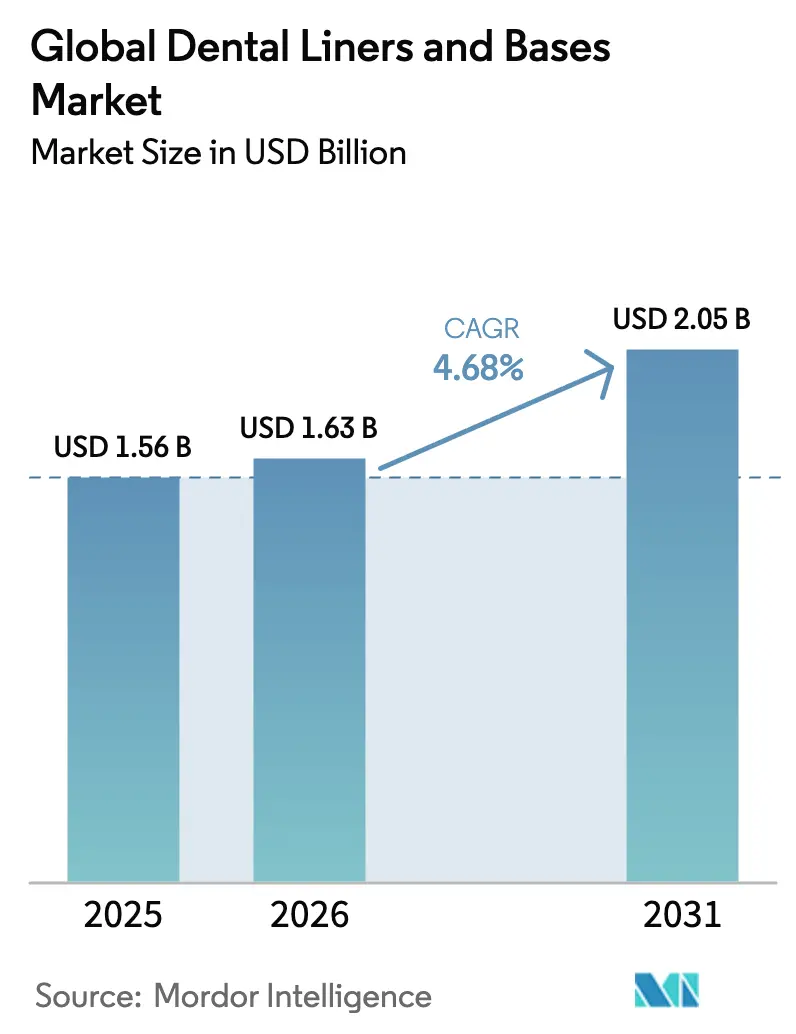
La taille du marché des revêtements et bases dentaires en 2026 est estimée à 1,63 milliard USD, en hausse par rapport à la valeur de 2025 de 1,56 milliard USD, avec des projections pour 2031 indiquant 2,05 milliards USD, progressant à un CAGR de 4,68 % sur la période 2026-2031. Cette performance ancre le secteur en tant qu'espace de croissance stable au sein de la dentisterie restauratrice, porté par la double dynamique de l'innovation matérielle et des besoins démographiques. La hausse mondiale de l'incidence des caries, l'adoption rapide des systèmes d'ionomère de verre modifié par résine (IVMR) bio-actifs et le renforcement des exigences en matière de soins fondés sur la valeur remodèlent les protocoles cliniques, tandis que l'Amérique du Nord conserve son leadership en matière de dépenses et que l'Asie-Pacifique fournit une dynamique de volume. Les fabricants accordent la priorité aux chimies libératrices d'ions qui prolongent la durée de vie des restaurations directes, et les cliniques modernisent leurs flux de travail au fauteuil pour soutenir les stratégies de traitement mini-invasif. Les chocs géopolitiques sur les matières premières et des règles de biocompatibilité plus strictes demeurent des obstacles à court terme, mais l'élasticité de la demande reste élevée, car la plupart des procédures restauratrices nécessitent un revêtement ou une base indépendamment des fluctuations macroéconomiques.
Principaux enseignements du rapport
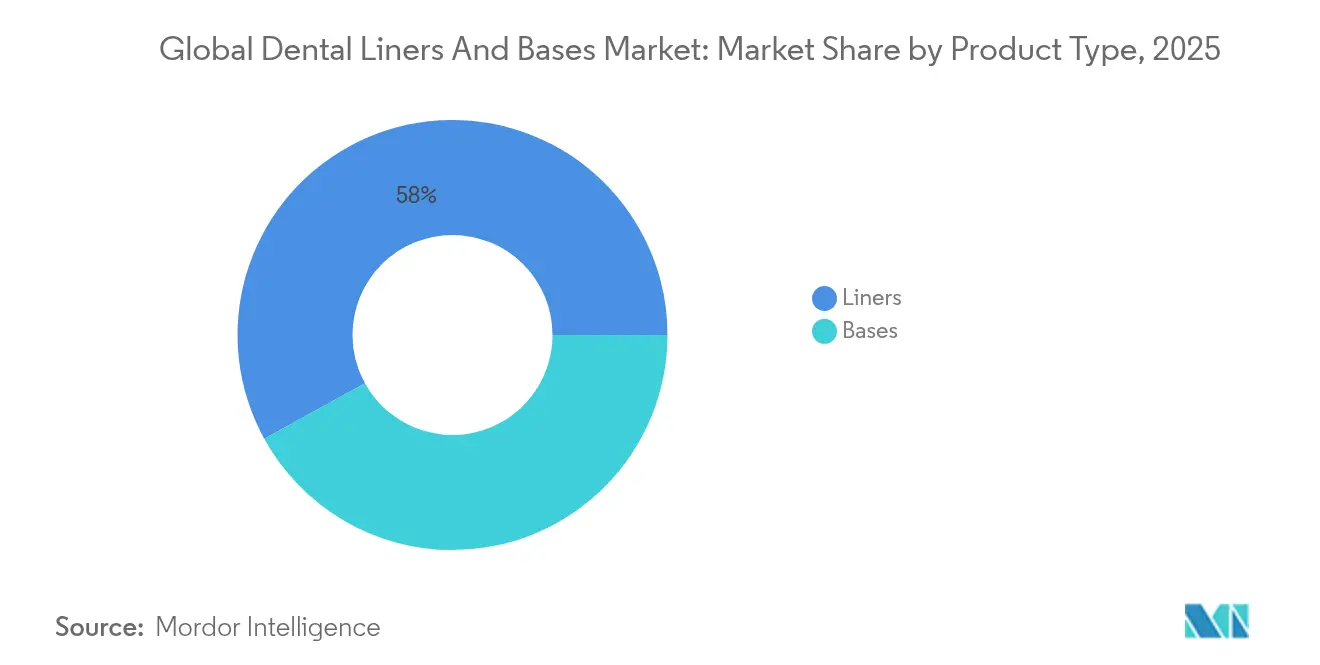
- Par type de produit, les revêtements ont représenté 58,02 % de la part du marché des revêtements et bases dentaires en 2025.
- Par matériau, les ionomères de verre détenaient 33,92 % de la taille du marché des revêtements et bases dentaires en 2025, tandis que l'IVMR bio-actif affichait le CAGR le plus rapide de 5,32 % jusqu'en 2031.
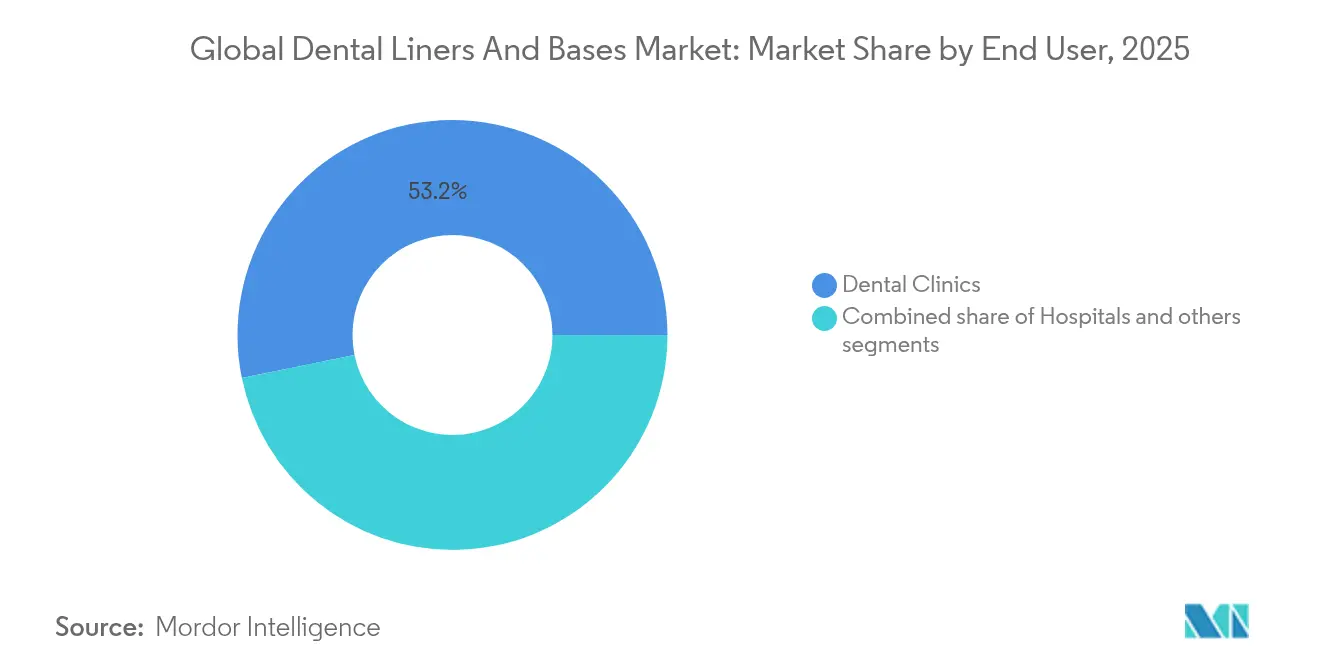
- Par utilisateur final, les cliniques dentaires ont représenté 53,21 % du chiffre d'affaires en 2025 et progressent à un CAGR de 5,64 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 41,88 % du chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé de 6,03 % pendant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante des caries dentaires et des procédures restauratrices | +1.2% | Mondial, avec un impact plus élevé en Asie-Pacifique et en Amérique latine | Long terme (≥ 4 ans) |
| Population gériatrique édentée croissante | +0.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les matériaux bio-actifs et IVMR | +0.8% | Mondial, dirigé par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Passage vers des systèmes de revêtement mini-invasifs libérateurs d'ions | +0.7% | Mondial, avec adoption précoce sur les marchés développés | Moyen terme (2-4 ans) |
| Forfaits de tourisme dentaire passant aux revêtements/bases haut de gamme | +0.4% | Cœur de l'Asie-Pacifique, débordement vers le MEA et l'Amérique latine | Court terme (≤ 2 ans) |
| Flux de travail de revêtement fluide optimisés pour la CFAO au fauteuil | +0.5% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des caries dentaires et des procédures restauratrices
L'incidence standardisée selon l'âge de la carie des dents permanentes est passée de 28 154 pour 100 000 habitants en 1990 à 29 896 en 2021 et devrait atteindre 30 414 d'ici 2030. La persistance du fardeau de la maladie stimule l'utilisation des revêtements, car les lésions carieuses profondes nécessitent des barrières de protection pulpaire avant le placement du composite. Les pays à faible revenu et à revenu intermédiaire contribuent à la plus forte croissance des cas, mais les régions à revenu élevé maintiennent la valeur des procédures grâce à l'adoption de matériaux haut de gamme. Les données d'essais cliniques montrent que les revêtements libérateurs d'ions réduisent le risque de caries secondaires dans les restaurations postérieures sur un horizon de trois ans. Les ministères de la santé approuvent donc l'utilisation des revêtements dans les directives de traitement du secteur public, renforçant ainsi la demande en volume.
Population gériatrique édentée croissante
Les personnes âgées de 65 ans et plus conservent désormais davantage de dents naturelles, mais présentent des modifications dentinaires complexes qui augmentent le risque d'échec restaurateur. Une évaluation transversale des symptômes de fragilité buccale chez les seniors souligne la nécessité d'agents de coiffage pulpaire avancés lors de la réhabilitation buccale complète. Les régimes d'assurance nationale en Europe et au Japon remboursent les revêtements dans le cadre de la thérapie pulpaire vitale, élargissant l'utilisation clinique. Les formulations bio-actives qui déclenchent la formation de dentine secondaire s'inscrivent dans la gériatrie préventive, et leur adoption est directement liée à une réduction des coûts de retraitement dans les établissements de soins de longue durée.
Percées technologiques dans les chimies IVMR bio-actives
Les dernières plateformes d'IVMR intègrent une technologie de verre pré-réagi qui assure une libération soutenue de fluor, de calcium et de phosphate sans compromettre la résistance à la flexion. Le renforcement aux nano-silices provenant de sources naturelles de diatomées améliore davantage les métriques de résistance à la compression de 22 % tout en préservant l'épaisseur du film. Ces avancées résolvent la fragilité héritée des ionomères de verre, encourageant les cliniciens à prescrire des revêtements en IVMR sous des composites de comblement en masse dans les sites postérieurs porteurs de charge. Les fabricants qui obtiennent une autorisation réglementaire dans le cadre de la voie des ciments dentaires 2024 de la FDA bénéficient d'une mise sur le marché accélérée.
Passage vers des protocoles mini-invasifs libérateurs d'ions
Les concepts d'élimination sélective des caries limitent l'excavation dentinaire, rendant les revêtements en couche mince essentiels à la vitalité pulpaire. Les systèmes bio-actifs au silicate de calcium tels que le Biodentine surpassent les revêtements à l'hydroxyde de calcium en matière de préservation de la vitalité et d'épaisseur du pont dentinaire. Ces matériaux sont désormais intégrés dans les plans de traitement numériques où le logiciel de CFAO recommande l'épaisseur du revêtement en fonction de la cartographie de la dentine résiduelle. Les directives cliniques de l'Académie américaine de dentisterie opératoire, mises à jour en 2025, approuvent officiellement les revêtements libérateurs d'ions pour les préparations profondes, accélérant la standardisation à l'échelle des pratiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préoccupations de cytotoxicité et de solubilité pour les matériaux anciens | -0.6% | Mondial, avec une application plus stricte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Remboursement limité dans les économies sensibles aux coûts | -0.4% | Asie-Pacifique, Amérique latine et MEA | Long terme (≥ 4 ans) |
| Obstacles réglementaires liés aux nanomatériaux émergents | -0.3% | Europe et Amérique du Nord, expansion mondiale | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement des poudres de verre spécialisées | -0.2% | Mondial, avec un impact aigu sur la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de cytotoxicité et de solubilité avec les chimies héritées
Des études in vitro révèlent que les produits à base d'hydroxyde de calcium modifiés par résine présentent une cytotoxicité dépendante de la concentration vis-à-vis des cellules pulpaires humaines. Les problèmes de solubilité affectent les anciennes formulations, entraînant des jeux marginaux et des échecs de restauration. Le règlement européen sur les dispositifs médicaux impose désormais des dossiers de biocompatibilité élargis, contraignant à des reformulations des produits qui alourdissent les dépenses de développement. Les cliniciens en dentisterie pédiatrique sont particulièrement prudents, ce qui entraîne une élimination progressive des revêtements à haute solubilité au profit d'alternatives renforcées à la silice.
Remboursement limité dans les économies sensibles aux coûts
Les régimes d'assurance dans de nombreux marchés émergents ne remboursent que les soins restaurateurs de base, laissant les améliorations avancées en matière de revêtements comme des dépenses à la charge du patient. En Inde, où le chiffre d'affaires des services dentaires a atteint 600 millions USD en 2024, les plafonds de subvention excluent encore les revêtements bio-actifs. Des lacunes similaires persistent en Amérique latine, freinant la pénétration des formulations haut de gamme malgré une sensibilisation clinique croissante. Les fabricants répondent avec des gammes de produits segmentées qui conservent la capacité de libération d'ions mais réduisent les fonctionnalités annexes pour respecter les seuils de prix unitaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les revêtements dominent les applications à haute valeur ajoutéeLes revêtements ont représenté 58,02 % du chiffre d'affaires en 2025 et maintiennent un CAGR de 5,07 %, car ils constituent le fondement de presque toutes les restaurations de cavités profondes. Cette dominance reflète le strict respect des normes de protection pulpaire et l'accent clinique généralisé sur les barrières en couche mince sous les résines composites. La taille du marché des revêtements et bases dentaires attribuée aux revêtements s'élevait à 0,91 milliard USD en 2025, et des variantes à viscosité plus élevée entrent dans les catalogues de CFAO au fauteuil. Les bases remplissent des rôles de reconstruction en volume dans les lésions étendues, mais de nombreux nouveaux matériaux combinent les fonctionnalités de revêtement et de base, estompant les frontières catégorielles. Les fabricants promeuvent donc des kits polyvalents qui réduisent les points de stock pour les cliniques, rationalisant ainsi les achats.
Les revêtements de deuxième génération intègrent des monomères antibactériens à ammonium quaternaire, et les premières études indiquent une récurrence de caries secondaires inférieure de 28 % par rapport aux produits conventionnels à base d'hydroxyde de calcium. À mesure que l'adoption des flux de travail numériques progresse, les distributeurs de revêtements équipés de puces RFID aident à suivre l'expiration et l'utilisation, reliant la gestion des matériaux aux dossiers de santé électroniques. Ces efficacités de flux de travail renforcent la demande de revêtements haut de gamme au sein du marché des revêtements et bases dentaires.


Par matériau :
les ionomères de verre conservent leur avance mais l'IVMR bio-actif gagne en vitesseLes ionomères de verre ont représenté 33,92 % du chiffre d'affaires en 2025 grâce à leur affinité de liaison éprouvée et leurs profils de libération de fluor. Cependant, la part du marché des revêtements et bases dentaires pour cette classe est progressivement cédée aux systèmes d'IVMR bio-actifs, qui progressent de 5,32 % annuellement. Les cliniciens favorisent l'IVMR pour sa manipulation à double polymérisation qui complète le placement des composites de comblement en masse. L'évaluation de la libération de fluor montre que le Vitrebond émet un pic de 2,4 µg/cm² au cours de la première semaine, surpassant les alternatives à base d'ionomère de verre chimique. La consommation d'oxyde de zinc eugénol diminue en raison de préoccupations concernant l'inhibition de la polymérisation induite par l'eugénol lors d'une utilisation avec des composites de résine. Les plateformes au silicate de calcium telles que le Biodentine migrent de la réparation endodontique vers l'indication de revêtement courant, ajoutant une tension concurrentielle au sein du marché des revêtements et bases dentaires.
Par utilisateur final :
les cliniques dentaires accélèrent l'adoption des combinaisons matériaux-numériqueLes cliniques dentaires ont généré 53,21 % du chiffre d'affaires de 2025 et enregistrent un CAGR de 5,64 %. Leur dominance reflète la préférence des patients pour les procédures en une seule visite et l'agilité des cliniques à intégrer les systèmes de numérisation numérique, de fraisage et de distribution de revêtements fluides. Les établissements hospitaliers se concentrent sur les cohortes médicalement compromises qui nécessitent souvent des protocoles de reconstruction élaborés, soutenant la demande de base pour des bases haute résistance. Les centres académiques demeurent des pôles d'innovation qui valident des prototypes bio-actifs lors d'essais contrôlés ; des collaborations telles que le partenariat de Dentsply Sirona en 2024 avec l'Université d'Alexandrie portant sur 756 centres de traitement illustrent ce modèle.
Analyse géographique
Marché des revêtements et bases dentaires en Amérique du Nord
L'Amérique du Nord a représenté 41,88 % des revenus en 2025, soutenue par la couverture des assurances et l'adoption précoce des chimies bio-actives. La taille du marché des revêtements et bases dentaires pour la région s'élevait à 0,65 milliard USD en 2025. Les États-Unis contribuent à la part majoritaire, portés par les extensions de Medicare Partie B qui remboursent les procédures restauratrices lorsqu'elles sont médicalement justifiées.
Marché des revêtements et bases dentaires en Asie-Pacifique
L'Asie-Pacifique est le cluster à la croissance la plus rapide avec un CAGR de 6,03 %. La hausse des dépenses de la classe moyenne, les pôles de tourisme dentaire en Thaïlande et en Inde, ainsi que les investissements généralisés des cabinets privés dans les plateformes CAD/CAM soutiennent cette dynamique. Les fabricants nationaux chinois augmentent leur production de verre ionomère modifié à la résine, réduisant les délais de livraison pour les cliniques. La société super-vieillissante du Japon stimule la demande de revêtements biocompatibles compatibles avec les contraintes de la polymédication. Les ministères d'Asie du Sud-Est développent des programmes de scellement scolaire, stimulant indirectement les campagnes de formation sur les revêtements qui renforcent la familiarité des praticiens.
Marché des revêtements et bases dentaires en EMEA et en Amérique latine
L'Europe affiche une croissance résiliente mais tempérée par la réglementation. La proposition de l'Agence européenne des produits chimiques visant à renforcer les limites d'exposition à la silice contraint les usines de revêtements à des mises à niveau de leurs procédés, créant une tension transitoire sur l'approvisionnement. L'Amérique latine et le Moyen-Orient & Afrique enregistrent des gains sur les marchés émergents, soutenus par des offres de tourisme dentaire qui associent des revêtements haut de gamme aux services d'implants pour les patients internationaux.

Paysage réglementaire
Les fonds et bases dentaires sont réglementés comme des dispositifs dentaires sur les principaux marchés, le cadre américain s'appuyant sur les classifications de la FDA au titre du 21 CFR Part 872 (incluant les ciments dentaires utilisés pour les indications de base et de fond de cavité). Un point de référence clé récent est la directive de la FDA datée du 30 septembre 2024, portant sur les critères de performance des ciments dentaires, qui renforce les exigences standardisées de tests en laboratoire (notamment la performance du temps de prise pour l'usage en fond de cavité/base) et favorise une plus grande cohérence des dossiers soumis par les fabricants.
Dans le cadre de la commercialisation mondiale, la conformité aux normes consensuelles reconnues reste centrale pour les approbations et la conformité continue, en particulier la norme ISO 9917-1 (ciments acide-base) et la norme ISO 9917-2 (ciments modifiés par résine), couramment utilisées pour étayer les allégations de sécurité et de performance. La gestion des modifications de produits aux États-Unis passe fréquemment par la voie du 510(k) traditionnel, les autorisations continues accordées à de grands fournisseurs de matériaux de restauration tels que Dentsply Sirona (par exemple, K242462 en octobre 2024 et K243546 en février 2025) reflétant le rythme des mises à jour itératives des matériaux et des systèmes de délivrance dans cette catégorie.
Analyse de la chaîne de valeur
La chaîne de valeur des fonds et bases dentaires débute avec les intrants amont tels que les poudres de verre spécialisées, les résines, les photo-initiateurs et les charges actives utilisées dans les formulations à base de verre ionomère et de verre ionomère modifié par résine. Ces intrants sont transformés, via une formulation propriétaire, un compoundage et un conditionnement, en formats prêts à l'emploi au fauteuil, où la conception du système de délivrance différencie les produits ; par exemple, les systèmes de mélange et de distribution automatisés (tels que le système de distribution de type Clicker de 3M/Solventum associé à des produits comme Vitrebond Plus) réduisent la variabilité lors de la mise en place et favorisent la standardisation des flux de travail en clinique.
Les activités intermédiaires comprennent les systèmes de qualité, les tests de vérification et la documentation réglementaire alignés sur les exigences de la FDA et les normes internationales telles que les normes ISO 9917-1/9917-2, suivies de l'accès au marché via des enregistrements nationaux et l'intégration de distributeurs. La distribution en aval passe majoritairement par les canaux spécialisés en dentisterie et les grands distributeurs (par exemple, les références de Henry Schein pour les ciments/fonds de restauration), puis vers les cliniques et hôpitaux dentaires, où les décisions d'achat sont influencées par la fiabilité de l'approvisionnement, la gestion de la durée de conservation et la compatibilité avec les flux de travail de restauration, notamment les composites à insertion en masse et les protocoles minimalement invasifs.
Paysage concurrentiel
La structure du marché est modérément fragmentée. Les cinq premiers fournisseurs détiennent environ la moitié du chiffre d'affaires combiné, laissant de la place aux entrants spécialisés ciblant les niches de bio-activité au sein du marché des revêtements et bases dentaires. Dentsply Sirona, 3M Solventum, GC Corporation et Coltene dominent les portefeuilles hérités, tandis que de nouveaux challengers tels que Desktop Health font progresser les additifs de résine. Les pivots stratégiques se concentrent sur les alliances de R&D avec des startups biocéramiques et l'intégration verticale des poudres de verre spécialisées pour maîtriser la volatilité des matières premières.
Les pipelines de produits mettent en lumière les chimies libératrices d'ions qui maintiennent des conditions inhibant les caries. La scission de Solventum par 3M en 2024 a affiné les investissements dans les matériaux dentaires biocompatibles, libérant des ressources autrefois partagées avec des unités de santé plus larges. Dentsply Sirona a étendu ses cours de la DS Academy, formant 6 000 cliniciens aux flux de travail restaurateurs numériques intégrant le placement de revêtements en une seule étape.
La vélocité des fusions-acquisitions a augmenté en 2024. L'acquisition de Patterson Companies par Patient Square Capital pour 4,1 milliards USD a consolidé la distribution en Amérique du Nord, promettant un accès plus large aux gammes de revêtements haut de gamme. Le Groupe Straumann a enregistré un chiffre d'affaires de 585,5 millions CHF au troisième trimestre avec une croissance organique de 11,2 %, portée par des kits restaurateurs liés aux revêtements en Asie-Pacifique.
Les évolutions réglementaires façonnent les tactiques concurrentielles. Le guide de performance 2024 de la FDA pour les ciments dentaires a réduit les délais de la procédure 510(k), favorisant les entreprises qui disposent déjà d'infrastructures robustes de tests en laboratoire. Les propositions de l'UE sur la silice orientent la R&D vers des charges alternatives, et les premiers brevets signalent une potentielle substitution par des nanopoudres de phosphate de calcium. Combinés, ces changements créent une course à l'innovation centrée sur les attributs de sécurité et de bio-activité au sein du marché des revêtements et bases dentaires.
Leaders mondiaux du secteur des revêtements et bases dentaires
3M
Envista Holdings Corporation (Kerr Corporation)
Dentsply Sirona
Den-Mat Holdings, LLC
GC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial des revêtements et bases dentaires
- 3M
- Dentsply Sirona
- GC Corporation
- Ivoclar Vivadent
- VOCO
- Coltene Holding
- Shofu Inc.
- BISCO
- Septodont
- Kerr (Envista Holdings)
- SDI
- Pulpdent Corporation
- Kuraray Noritake Dental
- Prime Dental Mfg.
- Dyadent Group Intl.
- DMG Chemisch-Pharmazeutische Fabrik
- DenMat Holdings
- Parkell
- Tokuyama Dental
Lire l’analyse des entreprises de revêtements et bases dentaires mondiaux

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour des systèmes de verre ionomère et de verre ionomère modifié par résine à plus haute performance, qui associent libération d'ions et manipulation simplifiée pour les restaurations profondes, en phase avec l'évolution des pratiques vers des protocoles minimalement invasifs et protecteurs de la pulpe. Le positionnement sur le marché des fonds photopolymérisables tels que Vitrebond Plus de 3M/Solventum illustre comment les fournisseurs rivalisent sur l'efficacité au fauteuil et la constance de la mise en place grâce à des formats de délivrance améliorés, en particulier dans les cliniques dentaires à haut débit.
Un second axe concerne l'itération plus rapide et le déploiement international plus large de matériaux de restauration améliorés, soutenus par des dossiers de soumission fondés sur la performance plus clairs et des méthodes de test standardisées. La directive de la FDA sur les critères de performance des ciments dentaires datée de septembre 2024, associée au recours continu à la voie du 510(k) traditionnel, illustré par les autorisations de Dentsply Sirona en 2024 et 2025, offre aux fabricants une voie pratique pour actualiser plus fréquemment leurs portefeuilles de fonds/bases tout en restant alignés sur les exigences des normes ISO 9917-1/9917-2. Cet environnement favorise la modernisation des portefeuilles, notamment les reformulations répondant aux préoccupations de biocompatibilité et de solubilité, ainsi que les améliorations des systèmes de délivrance réduisant la sensibilité technique au fauteuil.
Recent Industry Developments in Marché mondial des revêtements et bases dentaires
- Mai 2026 : Dentsply Sirona a lancé Palodent 360 en Inde, un système de matrice circonférentielle sans porte-matrice conçu pour les flux de travail de restauration de classe II, permettant une mise en place plus rapide et une meilleure efficacité au fauteuil. Ce déploiement élargit le portefeuille de restauration directe de Dentsply Sirona et renforce son offre de flux de travail complet pour les restaurations de classe II sur les marchés émergents.
- Avril 2026 : Kerr Dental a lancé ZenSeal Pro avec ZenSave Tips, une avancée dans la délivrance de scellants bioceramiques conçue pour améliorer l'efficacité du traitement canalaire. Cela renforce le portefeuille de scellants bioceramiques de Kerr, susceptible de modifier la dynamique d'adoption des matériaux endodontiques.
- Juillet 2024 : Desktop Health a validé la résine Flexcera Smile Ultra+ pour les provisoires All-on-X, élargissant les applications de restauration bio-active. Cette plateforme élargie de matériaux de restauration pourrait influencer l'intégration des matériaux de fonds/bases et les flux de travail au fauteuil.


Marché mondial des revêtements et bases dentaires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des fonds et bases dentaires utilisés sous les restaurations pour protéger la pulpe, gérer la sensibilité et soutenir les procédures de restauration dans les cliniques et laboratoires dentaires. Les valeurs sont mesurées au point où ces matériaux sont vendus dans le canal dentaire professionnel.
Exclusions du périmètre : cette estimation exclut les composites de restauration, les ciments de scellement permanents, les matériaux d'empreinte, les consommables de prophylaxie et les équipements dentaires.
Aperçu de la segmentation
- Par type de produit
- Revêtements
- Bases
- Par matériau
- Ionomère de verre
- Oxyde de zinc eugénol
- Hydroxyde de calcium
- Ionomère de verre modifié par résine
- Autres (Biodentine, bio-actif)
- Par utilisateur final
- Hôpitaux
- Cliniques dentaires
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir une frontière de marché cohérente, nous commençons par cartographier la manière dont les fonds et bases sont décrits dans l'usage clinique et dans la littérature sur les matériaux de restauration, puis alignons cela avec la manière dont les produits sont habituellement stockés et vendus par les distributeurs dentaires. Le contexte de santé publique et de procédures est tiré de sources telles que l'Organisation mondiale de la santé (charge des maladies bucco-dentaires), les pages sur la santé bucco-dentaire du CDC américain, et les statistiques de santé de l'OCDE sur l'utilisation des soins dentaires.
Pour le contexte relatif aux produits et matériaux, nous examinons des sources telles que les pages de communication de la FDA sur les dispositifs et matériaux, les revues à comité de lecture en dentisterie restauratrice, et des organismes professionnels tels que l'American Dental Association pour la terminologie et les cas d'usage. Nous examinons également les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse pour les commentaires sur la demande et le mix produit, et nous utilisons de manière sélective des abonnements payants pour les données financières des entreprises et les bases de données de brevets afin d'étayer la logique d'innovation et de revenus. Les sources documentaires listées ci-dessus sont illustratives et non exhaustives, car des documents supplémentaires sont vérifiés de manière croisée pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires servent à confirmer ce qui est réellement acheté comme fond ou base dans les soins de restauration au quotidien, et à éprouver les fourchettes de prix de vente moyens selon les matériaux et les formats de conditionnement. Nous avons échangé avec des fabricants, des distributeurs, des organisations de services dentaires, des cliniques indépendantes et des leaders d'opinion clés dans les principales régions, afin d'ajuster le mix de procédures, les marges de canal et les tendances de substitution avant de finaliser le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 17 % | APAC : 49 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Petits acteurs : 17 % | Managers : 53 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une approche descendante où les volumes de procédures de restauration et les niveaux de visites chez le dentiste sont traduits en un bassin de demande pour l'usage de fonds et de bases, puis convertis en valeur à l'aide de fourchettes de prix spécifiques à chaque région. Comme une même restauration peut utiliser différents matériaux selon la profondeur et la technique, le modèle prend en compte les répartitions d'adoption entre les principales chimies (telles que l'hydroxyde de calcium, le verre ionomère et les options modifiées par résine), puis applique des taux d'utilisation réalistes par procédure.
Pour ancrer les totaux, nous vérifions les résultats à l'aide d'approximations ascendantes, incluant des regroupements de revenus échantillonnés provenant d'entreprises de matériaux dentaires déclarées, des contrôles de canal auprès des distributeurs sur les ventes réalisées, et une vérification croisée volume multiplié par prix de vente moyen à l'aide de formats de conditionnement typiques. Les principaux intrants comprennent les signaux d'incidence de caries et de restauration, la part des restaurations directes par rapport aux flux indirects, le nombre moyen d'unités utilisées par visite de restauration, les corridors de prix par pays, et le rythme d'adoption des matériaux bioactifs signalé par les cliniciens.
Pour les prévisions, une analyse de scénarios est utilisée, où la croissance des procédures, la progression des prix et l'évolution du mix varient dans des fourchettes validées par les entretiens. Lorsque les données ascendantes manquent sur des marchés plus petits, les lacunes sont traitées par approximation à partir de pays comparables, en utilisant la densité de dentistes, l'orientation des dépenses dentaires et la couverture des distributeurs, suivie d'un passage d'ajustement final visant à réduire le double comptage des matériaux de restauration adjacents.
Validation des données et cycle de mise à jour
Après la première construction, les résultats sont triangulés avec des signaux indépendants tels que l'orientation des dépenses en consommables dentaires, les indicateurs de procédures de restauration, et les commentaires des entreprises sur la demande en matériaux de restauration. Des vérifications d'écart sont effectuées aux niveaux national et régional, et les valeurs aberrantes sont examinées en revisitant les points de prix, le mix de matériaux et tout changement brusque des volumes de procédures.
Avant validation finale, le travail fait l'objet de multiples relectures d'analystes, et des recontacts sont déclenchés lorsque les retours d'entretiens sont en contradiction avec les signaux documentaires ou lorsqu'un total par pays s'écarte au-delà d'une fourchette attendue. Le rapport est actualisé chaque année, avec des mises à jour intermédiaires en cas d'événements significatifs, tels que des actions réglementaires majeures ou de fortes variations de change affectant les rapports en USD. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus récente possible.
Taille du marché des fonds et bases dentaires selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les fonds et bases dentaires peuvent différer plus qu'attendu, car le périmètre n'est pas toujours défini de la même façon, et parce que le traitement des prix et des devises peut modifier la valeur en USD même lorsque la demande locale semble stable. Une autre raison courante est le calendrier, certaines estimations étant actualisées à différents moments de l'année, ce qui peut ne pas tenir compte de changements ultérieurs dans les volumes de procédures ou les prix.
Dans cette étude, une attention particulière est portée à l'actualisation des fourchettes de prix de vente moyens lors de la validation en phase avancée, puis à la vérification du calendrier de conversion en USD afin que les changements de tarifs liés à l'inflation et les variations de change ne soient pas confondus avec la croissance des volumes. Ces étapes d'actualisation et de validation, appliquées par Mordor Intelligence, tendent à réduire l'écart créé lorsque d'autres chiffres s'appuient sur des grilles de prix plus anciennes, intègrent des matériaux de restauration adjacents, ou supposent une évolution du mix plus rapide vers des chimies plus onéreuses sans correspondre à la réalité des procédures.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,63 milliard USD (2026) | |
| Revue professionnelle A | 1,48 milliard USD (2024) | Utilise une année de base antérieure et un cadrage de croissance historique général, ce qui peut sous-estimer l'effet de la récente reprise des procédures de restauration et des réajustements de prix ayant fait progresser la valeur de 2026. |
| Cabinet de conseil régional B | 1,63 milliard USD (2025) | Semble ancrer la valeur plus près d'une conversion sur une seule année et d'un regroupement plus large de matériaux dentaires, ce qui peut brouiller la distinction entre fonds et bases et les catégories de restauration voisines. |
Dans l'ensemble, l'écart s'explique principalement par le calendrier, ce qui est comptabilisé comme fond ou base par rapport aux matériaux de restauration voisins, et la manière dont la progression du prix de vente moyen est appliquée lors de l'étape de prévision. En maintenant le bassin de demande lié à l'utilisation des procédures de restauration et en revalidant les hypothèses de prix et de change proches de la publication, le chiffre final reste plus facile à retracer jusqu'à des intrants clairs et reproductibles.


Questions clés auxquelles le rapport répond
Quel segment de produit contribue le plus au chiffre d'affaires ?
Les revêtements représentent 58,02 % des ventes de 2025 en raison de leur rôle central dans les restaurations de cavités profondes.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique affiche un CAGR de 6,03 % jusqu'en 2031, à mesure que les investissements en infrastructures rencontrent une incidence croissante des maladies.
Comment les outils d'IA affectent-ils les résultats de la coloscopie ?
Les systèmes d'IA tels que GI Genius offrent une sensibilité de 99,7 % et réduisent de moitié les taux de détection manquée des adénomes, améliorant l'efficacité du dépistage.
Pourquoi les cliniques spécialisées gagnent-elles des parts de marché par rapport aux hôpitaux ?
Les payeurs favorisent leur coût par procédure plus faible et leur rotation rapide, et les centres de chirurgie ambulatoire devraient réaliser 44 millions de procédures d'ici 2034.
Quel changement réglementaire influence le plus la disponibilité des dispositifs en Europe ?
Le règlement européen sur les dispositifs médicaux prolonge les délais de recertification jusqu'en 2027-2028, exigeant des preuves plus complètes avant l'entrée sur le marché.
Dernière mise à jour de la page le:



