
Taille et part du marché du tourisme de croisière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 203.79 Milliards de dollars |
| Taille du Marché (2031) | 279.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
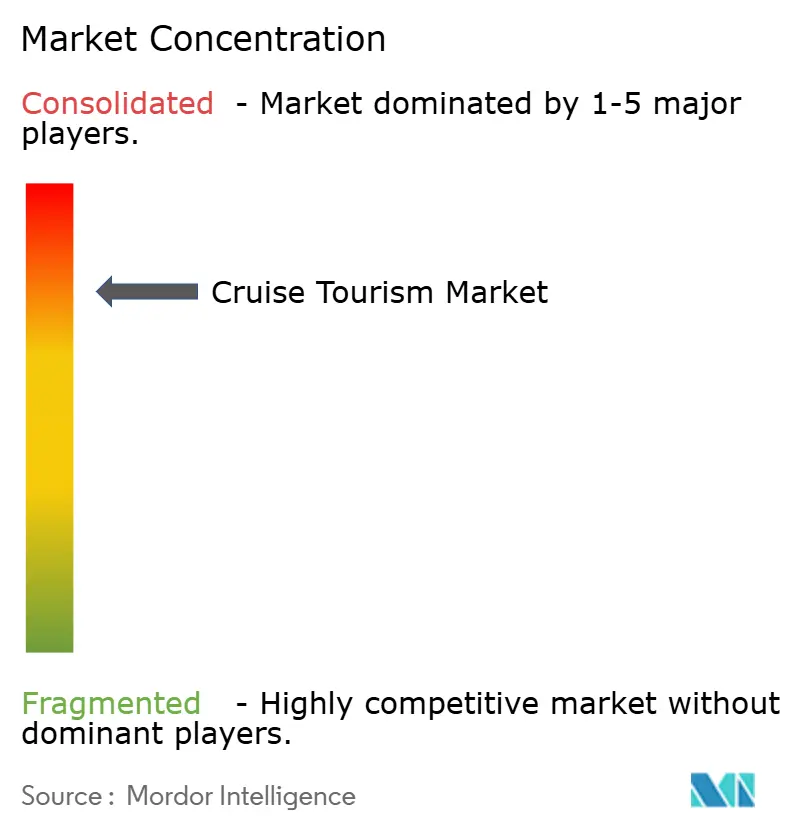
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme de croisière par Mordor Intelligence
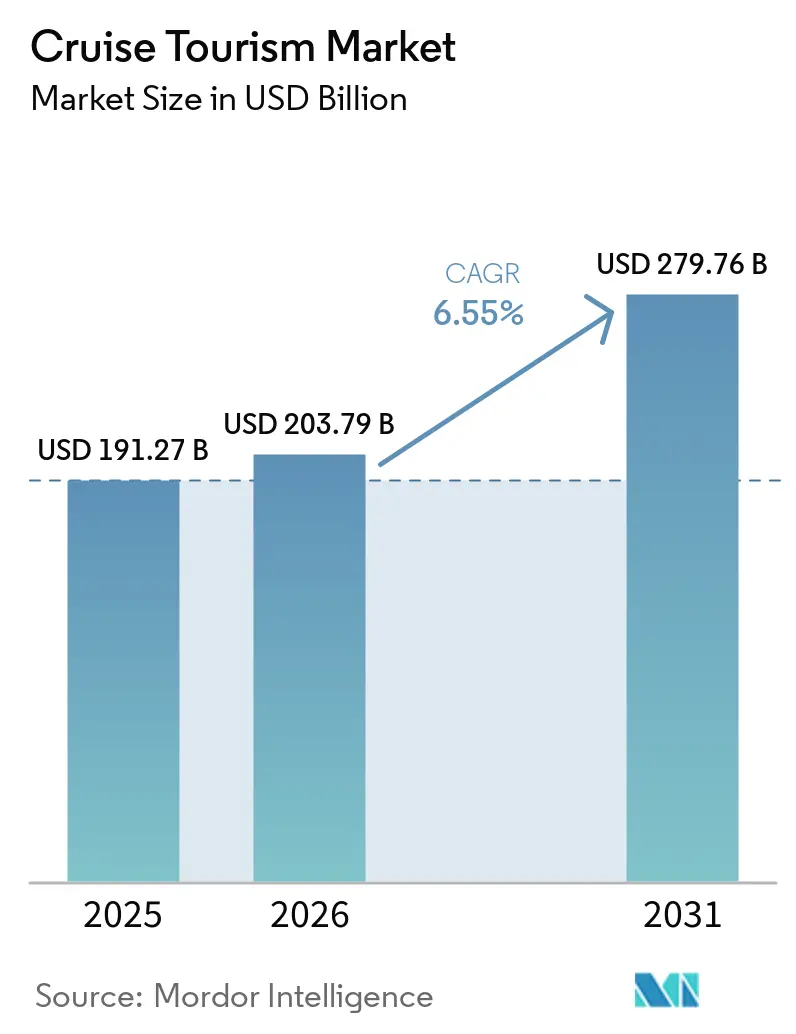
La taille du marché du tourisme de croisière devrait passer de 191,27 milliards USD en 2025 à 203,79 milliards USD en 2026 et devrait atteindre 279,76 milliards USD d'ici 2031, à un TCAC de 6,55 % sur la période 2026-2031. Portée par la reprise des voyages post-pandémie, le marché bénéficie d'une demande refoulée, du déploiement de méga-navires et d'une expansion rapide vers les régions émergentes. Les opérateurs tirent parti de navires plus grands pour réduire les coûts par couchette, tout en réinvestissant les économies réalisées dans l'amélioration de l'expérience numérique des passagers. Les itinéraires d'expédition surpassent les segments grand public à mesure que l'accès aux routes polaires, favorisé par les changements climatiques, s'élargit et que les voyageurs d'aventure aisés acceptent volontiers de payer des tarifs premium. Parallèlement, les réglementations environnementales et l'incertitude macroéconomique pèsent sur les marges bénéficiaires, obligeant les flottes à accélérer leurs investissements en matière d'efficacité et à diversifier leurs portefeuilles d'itinéraires.
Principaux enseignements du rapport
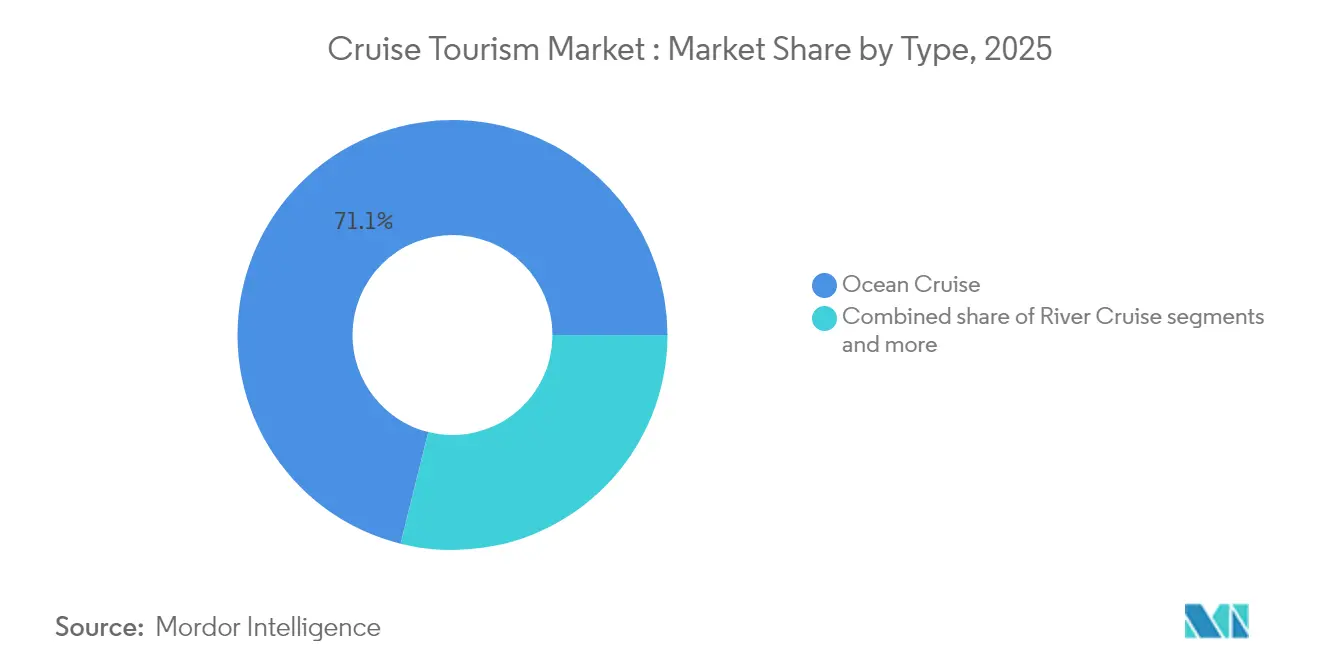
- Par type, les croisières océaniques ont représenté 71,12 % de la part du marché du tourisme de croisière en 2025 ; les croisières expédition devraient progresser à un TCAC de 10,12 % jusqu'en 2031.
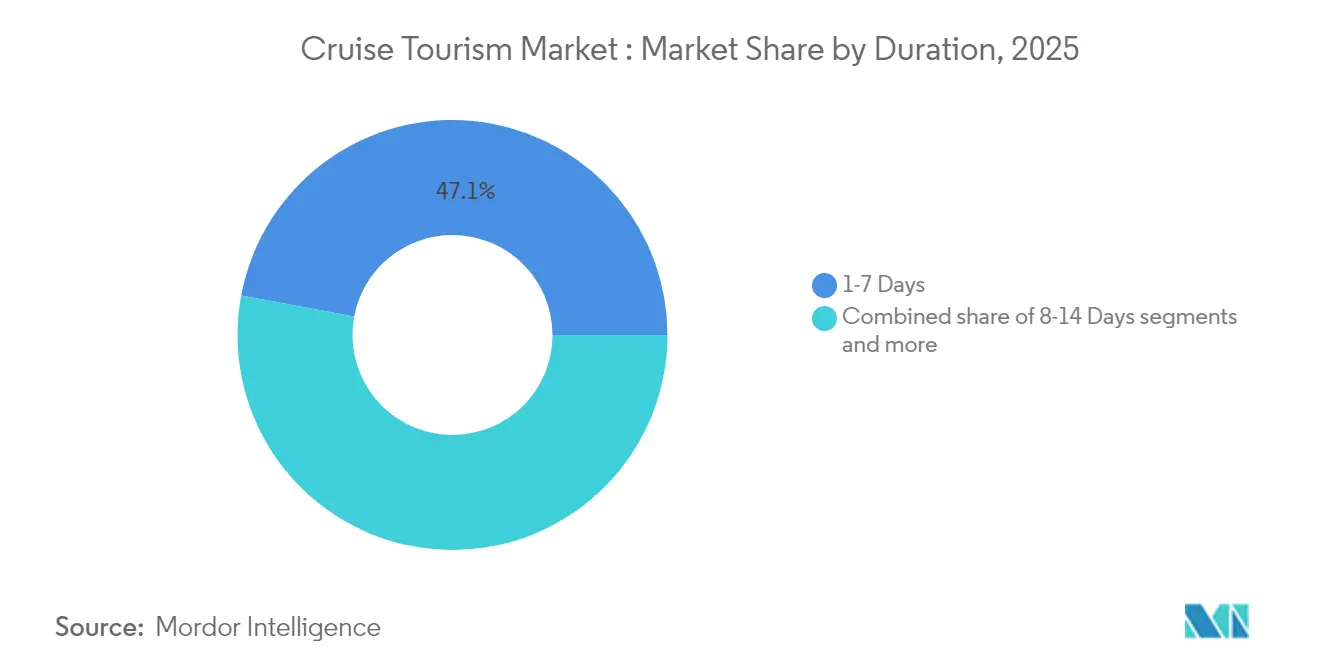
- Par durée, les voyages de 1 à 7 jours ont représenté 47,05 % de la part du marché du tourisme de croisière en 2025, tandis que les croisières de 8 à 14 jours devraient croître à un TCAC de 8,05 % jusqu'en 2031.
- Par âge des passagers, le segment 40-59 ans a détenu une part de 39,15 % de la taille du marché du tourisme de croisière en 2025, tandis que la cohorte 20-39 ans progresse à un TCAC de 9,52 %.
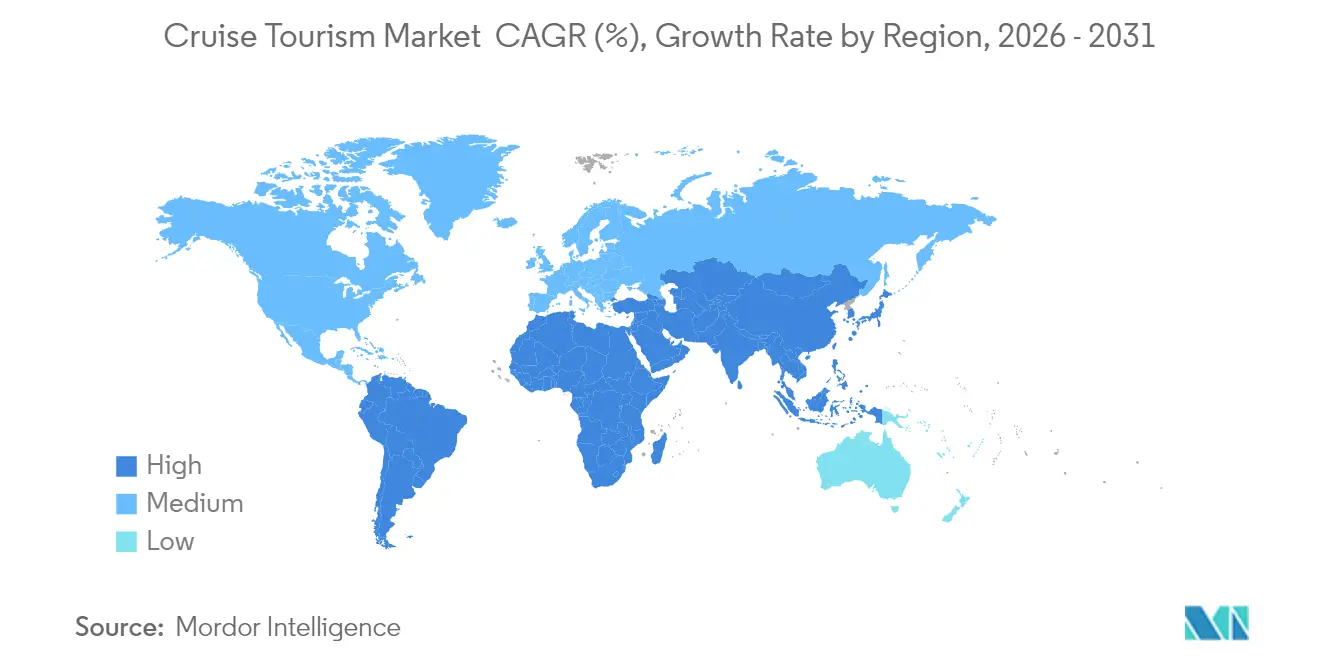
- Par géographie, l'Amérique du Nord a dominé avec 52,20 % de la part du marché du tourisme de croisière en 2025, mais la région Asie-Pacifique devrait afficher un TCAC de 10,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance du revenu disponible de la classe moyenne dans les marchés émergents | 1.8% | Cœur de l'APAC, avec retombées vers le Moyen-Orient/Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion rapide de nouveaux navires océaniques et de méga-navires | 1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Forte demande refoulée post-COVID pour les voyages expérientiels | 0.9% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Augmentation de la richesse des retraités favorisant les croisières de longue durée | 0.7% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Ouverture de voies navigables polaires précédemment restreintes | 0.3% | Routes arctiques/antarctiques, au bénéfice des opérateurs mondiaux | Long terme (≥ 4 ans) |
| Modernisation des infrastructures portuaires soutenue par les gouvernements | 0.4% | Marchés émergents d'APAC, du Moyen-Orient/Afrique et d'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des revenus de la classe moyenne remodèle la démographie des passagers
La prospérité des marchés émergents modifie fondamentalement l'accessibilité des croisières : les ménages de la classe moyenne chinoise gagnant plus de 10 000 USD annuellement devraient atteindre 550 millions d'ici 2030. Cette expansion démographique stimule des taux d'adoption de nouveaux croisiéristes dépassant 15 % par an sur les marchés de l'ASEAN, où les réservations familiales multigénérationnelles représentent désormais 35 % de la demande régionale. Ce changement permet aux opérateurs de déployer des navires plus grands sur les itinéraires Asie-Pacifique, avec une capacité moyenne des navires en hausse de 23 % depuis 2024, alors que les compagnies cherchent à réaliser des économies d'échelle. Les stratégies tarifaires s'adaptent en conséquence, les opérateurs haut de gamme lançant des marques de milieu de gamme ciblant spécifiquement les consommateurs des marchés émergents qui privilégient le rapport qualité-prix aux équipements de luxe.
L'économie des méga-navires transforme les stratégies de déploiement des capacités
Vingt-cinq navires commandés en 2024 ajoutent chacun plus de 6 000 couchettes et réduisent les dépenses d'exploitation par passager jusqu'à 22 % grâce à des coques à faible consommation de carburant [1]. Les navires plus grands permettent le redéploiement des anciennes unités sur des marchés secondaires sans diluer la tarification des routes premium. Le risque bilanciel augmente toutefois si la demande ne correspond pas à l'offre dans les corridors à maturité. Les opérateurs atténuent leur exposition en alignant les calendriers de livraison sur les réservations anticipées et en obtenant des financements à long terme avantageux aux coûts d'emprunt relativement bas actuels. Les aéroports et les ports s'empressent d'étendre leurs infrastructures pour accueillir des navires dépassant 250 000 tonneaux de jauge brute.
La demande de voyages expérientiels post-pandémie maintient des tarifs premium
Les réservations mondiales de croisières en 2024 ont dépassé les niveaux de 2019 de 12 %, même si les tarifs moyens ont augmenté de 8 à 15 % [2]. Les consommateurs privilégient des expériences uniques telles que les débarquements en Antarctique, entraînant une hausse des réservations d'expédition de 71 %. Les compagnies repensent leurs stratégies de mix de cabines, remplaçant les cabines intérieures à faible rendement par des catégories balcon et suite qui captent des dépenses à bord plus élevées, en moyenne 65 à 80 USD par jour. Si l'élan du tourisme de rattrapage est le plus fort en Amérique du Nord et en Europe, les marchés émergents affichent un enthousiasme parallèle, signalant un pivot durable des dépenses discrétionnaires axées sur la possession vers les dépenses axées sur l'expérience.
La concentration de la richesse des retraités stimule la demande de voyages prolongés
Les retraités aisés soutiennent la demande d'itinéraires dépassant 21 jours avec des tarifs journaliers de 400 à 600 USD [3]. Les opérateurs rénovent les navires avec des suites de style résidentiel et des centres médicaux élargis pour assurer le confort sur les longs voyages. Les revenus élevés générés à bord compensent la durée prolongée des voyages en réduisant les frais de port en pourcentage des coûts totaux. Les compagnies de luxe engrangent des gains disproportionnés, car la qualité du service et les produits d'enrichissement de la destination trouvent un écho favorable auprès de cette démographie. La poursuite de cette croissance dépend de la stabilité des marchés financiers, garante des revenus d'investissement des seniors.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Chocs macroéconomiques accentuant la sensibilité aux coûts de voyage | 0.8% | Mondial, impact le plus fort sur les marchés émergents | Court terme (≤ 2 ans) |
| Réglementations environnementales augmentant les coûts d'exploitation | 0.6% | Mondial, avec l'UE en tête de la mise en œuvre réglementaire | Moyen terme (2-4 ans) |
| Capacité limitée en couchettes dans les ports phares | 0.4% | Routes principales des Caraïbes, de la Méditerranée et de l'Alaska | Moyen terme (2-4 ans) |
| Instabilité géopolitique croissante le long des corridors clés | 0.3% | Moyen-Orient, Méditerranée orientale, routes arctiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La volatilité économique pèse sur les budgets de voyages discrétionnaires
Les pressions inflationnistes et les craintes de récession créent des vents contraires pour la demande de croisières, en particulier parmi les consommateurs des marchés émergents sensibles aux prix, qui représentent le principal moteur de croissance du secteur. Les cycles de resserrement monétaire des banques centrales réduisent le revenu disponible des ménages, les réservations de croisières affichant une corrélation de 0,7 à 0,9 avec les indices de confiance des consommateurs sur les principaux marchés sources. Les opérateurs répondent par des stratégies de tarification dynamique et des plans de paiement flexibles, mais une faiblesse économique persistante pourrait contraindre à des réductions de capacité ou à des remises agressives qui éroderont la rentabilité. Le défi s'intensifie sur des marchés comme la Chine et l'Inde, où les cultures de croisière naissantes ne disposent pas des modèles de fidélité qui soutiennent la demande en période de ralentissement.
Les coûts de conformité environnementale pèsent sur les marges d'exploitation
Les objectifs de réduction des émissions de l'OMI 2030 et l'élargissement de la couverture du système d'échange de quotas d'émission de l'UE imposent des coûts de rénovation et d'exploitation significatifs à l'ensemble des flottes mondiales. Les investissements de conformité représentent en moyenne 15 à 25 millions USD par navire pour l'installation de systèmes épurateurs et la modification des systèmes de carburant, tandis que les surcoûts liés aux carburants alternatifs ajoutent 50 à 80 USD par passager aux coûts de voyage. Le règlement FuelEU Maritime complique davantage les opérations en imposant des quotas d'incorporation de carburants renouvelables qui dépassent la capacité d'approvisionnement actuelle. Ces pressions réglementaires pèsent de manière disproportionnée sur les navires plus anciens, accélérant les cycles de renouvellement des flottes et créant des avantages concurrentiels pour les opérateurs disposant de navires plus récents et plus efficaces.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les croisières expédition tirent parti de l'accès aux routes lié aux changements climatiquesLes navires d'expédition génèrent un CAGR de 10,12 %, même si les croisières océaniques conservent 71,12 % de la domination des revenus en 2025. La taille du marché du tourisme de croisière pour les itinéraires d'expédition devrait passer de 7,9 milliards USD en 2025 à 14,1 milliards USD d'ici 2031, bénéficiant de rendements par passager dépassant 1 000 USD par jour. Les opérateurs investissent dans des coques de classe glace, des flottes de zodiacs et des partenariats scientifiques pour se différencier, tout en devant équilibrer la croissance face à la fragilité des écosystèmes polaires. Les croisières fluviales, les voyages thématiques et les navigations d'aventure élargissent le choix des clients, mais se heurtent à des contraintes d'infrastructure portuaire et de saisonnalité qui ralentissent l'expansion.
L'appétit des passagers pour l'authenticité stimule la prolifération des segments de niche. Les navires de plus petite taille accèdent à des baies restreintes et à des villages reculés, favorisant les échanges culturels et les récits de tourisme durable. Cependant, les restrictions dans les régions polaires pourraient plafonner les capacités si les seuils environnementaux se resserrent davantage. Les prix élevés des billets protègent les marges, mais exposent la demande aux fluctuations macroéconomiques. La collaboration stratégique avec les autorités locales garantit des volumes de visiteurs maîtrisés tout en préservant l'attrait des itinéraires.

Par durée :
les voyages de durée intermédiaire gagnent du terrain auprès des professionnels actifsLe segment 8-14 jours progresse de 8,05 % par an à mesure que la flexibilité du travail à distance permet aux voyageurs de combiner vacances et télétravail. La part de marché du tourisme de croisière détenue par les croisières courtes diminue progressivement, les consommateurs recherchant des itinéraires multi-pays sans dépasser deux semaines de congés. Les voyages de durée intermédiaire optimisent les coûts portuaires sur les chaînes d'itinéraires et ouvrent des opportunités supplémentaires de dépenses à bord.
Les compagnies adaptent leurs programmes de divertissement et leurs offres de connectivité pour attirer les professionnels qui exigent un haut débit stable. Les voyages plus longs de 15 à 20 jours s'adressent principalement aux retraités aisés, tandis que les croisières autour du monde restent une niche, mais demeurent rentables. En concevant des voyages qui débutent le week-end, les opérateurs minimisent l'utilisation des jours de congé, renforçant ainsi l'attrait pour les voyageurs contraints par le temps.
Par âge des passagers :
les jeunes démographies stimulent l'adoption de l'innovation numériqueLa cohorte 20-39 ans devrait progresser à un TCAC de 9,52 %, portant sa part de revenus de 29,00 % en 2025 à 34,20 % d'ici 2031. Cette croissance élève la taille du marché du tourisme de croisière pour ce groupe d'âge à 95,7 milliards USD d'ici 2031. Les Millennials et la Génération Z affichent des dépenses à bord de 85 à 110 USD par jour, nettement supérieures à celles des passagers plus âgés. Les opérateurs introduisent les paiements sans contact, les commandes mobiles et des espaces optimisés pour les réseaux sociaux pour répondre à ces attentes.
Le marketing se réoriente vers des partenariats avec des influenceurs et des applications de fidélisation gamifiées qui transforment les nouveaux croisiéristes en clients récurrents. Cependant, la sensibilité aux prix reste aiguë, exigeant des niveaux tarifaires orientés vers la valeur et des politiques d'annulation flexibles. Pour le segment 13-19 ans, les calendriers scolaires restreignent les fenêtres de voyage, obligeant les compagnies à proposer des programmes axés sur la jeunesse lors des pics de vacances scolaires.
Analyse géographique
Marché du Tourisme de Croisière en Amérique du Nord
L'Amérique du Nord conserve une part de revenus de 52,20 %, ancrée par les routes des Caraïbes et de l'Alaska, soutenues par de vastes réseaux portuaires et des cadres réglementaires favorables. Les restrictions environnementales en Alaska resserrent les fenêtres d'itinéraires, mais les améliorations des infrastructures arctiques du Canada ouvrent de nouvelles options estivales. Les investissements caribéens du Mexique élargissent les alternatives d'embarquement, réduisant la dépendance aux ports américains.
Marché du Tourisme de Croisière en Asie-Pacifique
Le TCAC de 10,78 % de l'Asie-Pacifique en fait la région à la croissance la plus rapide. Les gouvernements allouent plus de 15 milliards USD aux infrastructures portuaires, à la modernisation douanière et au marketing spécifique aux croisières. La construction navale soutenue par l'État en Chine accélère la capacité nationale, et Singapour tire parti de la connectivité de l'aéroport de Changi pour capter le trafic vol-croisière. L'Australie bénéficie de la saisonnalité de l'hémisphère sud, qui remplit les couchettes pendant l'hiver de l'hémisphère nord.
Marché du Tourisme de Croisière en Europe
L'Europe bénéficie d'une croissance mature mais modeste, les voyages en Méditerranée et dans la Baltique capitalisant sur des ports riches en sites classés à l'UNESCO. Cependant, le système d'échange de quotas d'émission de l'UE alourdit les charges d'exploitation et pourrait rediriger les navires plus anciens vers des eaux moins réglementées. Les terminaux d'Europe de l'Est émergent comme des alternatives rentables, tandis que le Brexit complique la planification des itinéraires entre le Royaume-Uni et les ports continentaux.
Paysage réglementaire
La réglementation du tourisme de croisière repose sur les conventions de sécurité et environnementales de l'Organisation maritime internationale (OMI), mises en œuvre par la surveillance des États du pavillon et les régimes de contrôle des États du port tels que le Paris MOU et le Tokyo MOU. Les exigences de conformité se durcissent encore davantage à travers des règles spécifiques à chaque région qui façonnent la planification des itinéraires ainsi que la gestion des déchets à bord et dans les ports, notamment les exigences de zéro émission de la Norvège dans les fjords classés au patrimoine mondial à compter du 1er janvier 2026 pour les navires à passagers de moins de 10 000 tonneaux de jauge brute, ainsi que l'Arrêté provisoire n° 4 de Transports Canada, en vigueur à partir du 11 juin 2026, régissant le rejet des eaux usées et des eaux grises par les navires de croisière dans les eaux canadiennes.
En Europe, les cadres réglementaires au niveau des destinations se durcissent également. La Charte de la croisière durable (2026-2030) en Méditerranée, supervisée par la DIRM Méditerranée et la Principauté de Monaco, relève les attentes en matière de performance environnementale et de pratiques d'escale portuaire, renforçant le rôle des ports et des autorités locales dans le suivi. Aux États-Unis, des propositions de protection des passagers spécifiques aux croisières, telles que le S. 2640 (2025), indiquent une surveillance accrue de la sécurité, de la sûreté et du reporting, ajoutant un niveau de conformité supplémentaire pour les opérateurs faisant escale dans les ports américains.
Analyse de la chaîne de valeur
La chaîne de valeur du tourisme de croisière commence en amont avec la conception des navires, l'ingénierie navale et la construction navale spécialisée. Ce segment reste à forte valeur ajoutée, concentré parmi un nombre limité de chantiers avancés et de fournisseurs de rang, notamment en Europe. Alors que les cycles de rénovation environnementale et les carnets de commandes de nouvelles constructions se superposent, cette concentration en amont peut accroître la dépendance et l'exposition au risque de livraison.
En aval intermédiaire, les principaux exploitants de croisières (Carnival Corporation & plc, Royal Caribbean Group, Norwegian Cruise Line Holdings, MSC Cruises et Disney Cruise Line) gèrent la conception des itinéraires, les opérations hôtelières en mer, la distribution et la gestion des revenus à travers la billetterie et les dépenses à bord. L'exécution en aval dépend de la logistique des escales portuaires, du traitement des passagers, des opérateurs d'excursions à terre et des services de destination locaux, tandis que l'approvisionnement et la rotation des navires sont contraints par des fenêtres portuaires étroites, souvent de 4 à 8 heures. Ces interfaces limitées dans le temps placent la fiabilité de l'infrastructure portuaire, de l'assistance au sol et de la coordination des fournisseurs locaux au centre à la fois de la qualité de service et du contrôle des coûts.
Paysage concurrentiel
Le secteur de la croisière est dominé par un petit nombre d'opérateurs majeurs, les cinq premières entreprises détenant la majorité de la capacité mondiale de passagers. Cette concentration crée de hautes barrières à l'entrée, permettant aux acteurs majeurs d'exercer une discipline tarifaire et de coordonner efficacement le déploiement des capacités. Les partenariats stratégiques et les initiatives technologiques partagées sont courants, illustrés par l'utilisation de l'IA par Royal Caribbean Group pour augmenter l'engagement des passagers de 35 %, et par les programmes complets de transformation numérique de Princess Cruises. Plutôt que de se concurrencer uniquement sur la capacité, les compagnies de croisière se différencient de plus en plus par des expériences à bord uniques, un accès exclusif à des destinations et de solides références en matière de durabilité. Le secteur évite les guerres de prix destructrices, reconnaissant l'intensité capitalistique élevée et les risques à long terme associés à ce type de concurrence.
L'adoption des technologies est devenue un facteur de différenciation clé, les principaux opérateurs investissant entre 200 et 500 millions USD par an dans l'infrastructure numérique. Ces investissements soutiennent des services aux passagers pilotés par l'IA, des opérations navires connectées par l'IoT et l'automatisation pour améliorer à la fois l'efficacité opérationnelle et la satisfaction des clients. L'amélioration de l'expérience des passagers par des services personnalisés et une connectivité fluide est devenue une priorité stratégique. Dans le même temps, la technologie contribue à réduire les coûts d'exploitation et à soutenir la conformité aux réglementations environnementales croissantes. En conséquence, l'innovation reste au cœur du maintien de la compétitivité et de la fidélité à la marque dans le secteur.
Les nouveaux entrants sur le marché tendent à se concentrer sur des niches telles que les voyages ultra-luxe ou les croisières expédition, tandis que les acteurs établis renforcent leur domination par l'expansion de leur portefeuille de marques et des acquisitions stratégiques. Des opportunités existent encore dans les marchés géographiques peu desservis et les démographies sous-représentées, mais les exigences capitalistiques élevées et les complexités réglementaires constituent des obstacles significatifs. La consolidation reste une tendance structurante, car les opérateurs plus petits peinent à suivre le rythme des mandats environnementaux et la pression concurrentielle en capacité des navires plus grands. Le déploiement de méga-navires par les grandes marques accentue davantage la pression sur les compagnies de croisière indépendantes, accélérant la concentration du secteur.
Leaders du secteur du tourisme de croisière
-
Carnival Corporation & plc
-
Royal Caribbean Group
-
Norwegian Cruise Line Holdings
-
MSC Cruises
-
Disney Cruise Line
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Tourisme de Croisière Entreprises couvertes dans ce rapport
- Carnival Corporation & plc
- Royal Caribbean Group
- Norwegian Cruise Line Holdings Ltd.
- MSC Cruises S.A.
- Disney Cruise Line
- Viking Cruises Ltd.
- Genting Hong Kong Ltd. (Dream Cruises)
- Silversea Cruises
- Ponant
- Lindblad Expeditions
- Hurtigruten Group
- Scenic Luxury Cruises & Tours
- Oceania Cruises
- Regent Seven Seas Cruises
- Crystal Cruises
- Azamara
- Seabourn Cruise Line
- Holland America Line
- Celebrity Cruises
- Princess Cruises
Opportunités de marché et perspectives d'avenir
La décarbonation motivée par la réglementation ouvre des domaines à court terme pour des solutions d'investissement qui réduisent les émissions en port et soutiennent la conformité environnementale dans les zones sensibles de destination. Les exigences de zéro émission de la Norvège dans les fjords classés au patrimoine mondial (en vigueur à partir du 1er janvier 2026 pour les navires à passagers de moins de 10 000 tonneaux de jauge brute) augmentent la valeur du tonnage conforme et des concepts d'exploitation alternatifs dans les zones sensibles, soutenant les opportunités pour les expéditions à plus petits navires et les itinéraires haut de gamme capables de respecter des seuils locaux plus stricts. Dans le même temps, la Charte de la croisière durable en Méditerranée (2026-2030), supervisée par la DIRM Méditerranée et la Principauté de Monaco, élève les engagements environnementaux et relie les ports à des réseaux de charte, ce qui renforce la demande pour des connexions à quai électriques et des services énergétiques portuaires lors des escales à fort trafic.
L'expansion menée par les infrastructures dans les régions émergentes constitue un autre ensemble d'opportunités, en particulier lorsque les gouvernements et les autorités portuaires modernisent les installations de croisière et les processus douaniers pour soutenir un débit de passagers plus élevé et des rotations plus fiables. Le contexte du rapport met en évidence plus de 15 milliards d'USD alloués en Asie-Pacifique aux installations portuaires, à la modernisation douanière et au marketing des croisières, ce qui soutient les stratégies de développement de type fly-cruise et de port d'attache. Les exploitants et les destinations bénéficient également d'une marge de monétisation grâce aux actifs de destination propriétaires et aux escales à contrôle plus élevé, soutenues par des expansions de quais de destinations privées conçues pour accueillir plusieurs navires simultanément et stabiliser les plannings.
Développements industriels récents dans Marché du Tourisme de Croisière
- Juillet 2026 : la cérémonie de découpe de l'acier marque l'expansion de la flotte avec un nouveau navire de classe Ace. Cette action renforce la croissance de capacité de Carnival et son positionnement concurrentiel à long terme grâce à des navires de classe amirale.
- Juin 2026 : Carnival Corporation a collaboré avec des partenaires pour introduire le soutage GNL à Roatan, au Honduras, à Isla Tropicale, en utilisant un ravitaillement mobile pour le Carnival Jubilee. Cette initiative améliore la flexibilité en matière de carburant et la conformité réglementaire, tout en soutenant la réduction des coûts d'exploitation et les objectifs d'émissions.
- Juin 2026 : Carnival Corporation a achevé une extension de deux postes à quai à Celebration Key aux Bahamas, ajoutant deux postes à quai pour accueillir jusqu'à quatre navires simultanément. Cette expansion augmente le débit et la résilience des plannings, permettant des itinéraires plus vastes et une capacité d'accueil de passagers plus élevée.
Marché du Tourisme de Croisière Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché du tourisme de croisière est mesuré comme la valeur générée par les voyages de loisirs effectués à bord de navires de croisière. Il est comptabilisé à travers la billetterie passagers et les dépenses à bord liées aux itinéraires de croisière dans les principales régions de croisière.
Exclusions du périmètre : Nous excluons les effets économiques plus larges induits par la croisière, tels que les impacts induits et indirects, ainsi que la majeure partie des dépenses touristiques effectuées uniquement à terre et non directement liées à un voyage en croisière.
Aperçu de la Segmentation
- Par type
- Croisière fluviale
- Croisière océanique
- Croisière expédition
- Croisière thématique
- Croisière aventure
- Autres
- Par durée
- 1-7 jours
- 8-14 jours
- 15-20 jours
- Plus de 21 jours
- Par âge des passagers
- Moins de 12 ans
- 13-19 ans
- 20-39 ans
- 40-59 ans
- Plus de 60 ans
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et de la capacité, et pour éviter de construire le modèle uniquement à partir d'hypothèses. Nous avons consulté des publications publiques sur les tendances et les perspectives en matière de passagers de croisière émanant d'organismes sectoriels tels que la Cruise Lines International Association, ainsi que des publications de statistiques touristiques d'agences telles que l'Organisation Mondiale du Tourisme des Nations Unies et les ministères nationaux du tourisme.
Afin d'ancrer les données dans la réalité, des séries complémentaires ont également été examinées à partir de sources telles que la Banque Mondiale (indicateurs macroéconomiques), les communications des autorités portuaires (escales et mises à jour des infrastructures) et les organismes de réglementation (règles environnementales et de sécurité affectant le déploiement). Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse économique de référence ont contribué à valider les ajouts de flotte, les évolutions d'itinéraires et les commentaires sur les prix. Pour les données financières des entreprises, les actualités et les données financières, les recherches de brevets, ainsi que les vérifications sélectives d'importations ou d'exportations liées aux cycles de construction et de rénovation navale, nous avons également eu recours à des abonnements internes à des bases de données payantes. Cette liste de sources de recherche documentaire est illustrative et non exhaustive, et de nombreuses autres sources ont été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour mettre à l'épreuve ce que la recherche documentaire ne pouvait pas expliquer pleinement, notamment en ce qui concerne les prix de vente, les tendances d'occupation et les évolutions dans la composition des itinéraires. Nous avons échangé avec un panel d'opérateurs de croisière, d'intermédiaires du voyage, de parties prenantes portuaires et de spécialistes du secteur en Amériques, en EMEA et en APAC, afin que les signaux de reprise régionale et la saisonnalité puissent être reflétés de manière cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 12 % | APAC : 41 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 32 % |
| Acteurs de plus petite taille : 14 % | Responsables : 47 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction ascendante du bassin de demande global, dans laquelle les volumes de passagers et la capacité de croisière sont reconstitués par région, puis convertis en valeur à l'aide d'hypothèses de prix et de dépenses à bord. Pour maintenir des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des fourchettes de prix de billets échantillonnées par type d'itinéraire, des niveaux d'occupation observés et des contrôles de cohérence basés sur les informations financières communiquées par les opérateurs.
Les principaux paramètres du modèle comprennent les effectifs de passagers, la capacité en couchettes et le déploiement (y compris les nouvelles livraisons de navires et les retraits de service), les taux d'occupation et de remplissage, la composition des itinéraires (traversées courtes par rapport aux traversées plus longues), ainsi que le prix moyen du billet et les dépenses à bord par passager. L'inflation, les suppléments liés au carburant et le calendrier de conversion des devises sont traités avec soin, car ils peuvent modifier la valeur déclarée même lorsque les volumes de passagers semblent stables.
Pour les prévisions, une analyse de scénarios est utilisée pour traduire le pipeline de capacité et le sentiment de réservation en trois trajectoires de demande, qui sont ensuite alignées sur les signaux de consensus partagés par les experts du secteur. Lorsque les détails ascendants font défaut pour les routes de moindre importance ou les types de croisières de niche, les lacunes sont comblées par des moyennes proxy basées sur des itinéraires comparables et ajustées après validation par entretien.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de multiples vérifications afin que les chiffres finaux ne reposent pas sur un seul ensemble de données. Nous comparons les résultats du modèle avec des signaux indépendants tels que la croissance déclarée du nombre de passagers, les évolutions de la capacité de la flotte et les informations générales sur les revenus des croisières, puis nous revérifions les valeurs aberrantes qui se situent en dehors des tendances saisonnières attendues.
Avant validation finale, le travail est examiné par étapes par un autre analyste, suivi d'une vérification finale de cohérence entre les régions, les hypothèses et les conversions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité, des évolutions réglementaires ou des chocs de demande. Avant la livraison, une mise à jour récente est réalisée afin que les clients reçoivent la vision la plus actuelle possible.
Estimation du Marché du Tourisme de Croisière par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs publiées du marché du tourisme de croisière peuvent sembler très éloignées les unes des autres, car le chiffre sous-jacent ne mesure pas toujours la même chose. Les différences les plus importantes proviennent généralement de ce qui est comptabilisé comme valeur liée à la croisière, de l'année retenue comme année de base et de la question de savoir si le chiffre mélange les revenus directs des croisières avec les impacts économiques plus larges.
Certaines estimations externes élargissent le périmètre à la production économique et aux effets multiplicateurs dans les destinations, tandis que d'autres le réduisent aux seuls revenus des compagnies de croisière. Dans la modélisation de Mordor Intelligence, le marché est comptabilisé comme la valeur du tourisme de croisière liée à la billetterie passagers et aux dépenses à bord, et les impacts indirects et induits sont maintenus en dehors du total afin que le chiffre reste traçable par rapport aux données de demande de voyage et aux paramètres de prix.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 203,79 milliards USD (2026) | |
| Association Sectorielle A | 198,80 milliards USD (2024) | Ce chiffre est présenté comme la production économique totale soutenue par la croisière et inclut généralement les effets directs, indirects et induits, ce qui le rend plus large qu'un total de valeur du tourisme de croisière ancré dans les catégories de dépenses des passagers. |
| Organisme de Recherche sur le Voyage B | 78,00 milliards USD (2026) | Cette estimation se concentre sur les revenus du secteur de la croisière et peut appliquer une définition plus stricte des lignes de revenus et des types de croisières, ce qui peut sous-estimer les dépenses plus larges des passagers capturées lorsque les composantes à bord et de billetterie sont modélisées ensemble. |
L'écart entre les éditeurs reflète principalement des choix de périmètre et la manière dont les composantes de revenus ou d'impact sont regroupées ; il est également amplifié par le choix de l'année de base et les hypothèses de prix. En maintenant les données liées aux volumes de passagers, au déploiement des capacités et aux dépenses par voyageur, notre approche reste reproductible et plus facile à réconcilier avec les signaux observables de la demande de croisière.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du tourisme de croisière en 2026 ?
Il est évalué à 203,79 milliards USD en 2026, avec une prévision d'atteindre 279,76 milliards USD d'ici 2031.
Quel est le taux de croissance prévu pour le tourisme de croisière jusqu'en 2031 ?
Le marché devrait progresser à un TCAC de 6,55 % de 2026 à 2031.
Quel segment de croisière connaît la croissance la plus rapide ?
Les croisières expédition devraient croître à un TCAC de 10,12 %, ce qui en fait le segment à l'expansion la plus rapide.
Pourquoi la région Asie-Pacifique est-elle importante pour les opérateurs de croisières ?
La région Asie-Pacifique devrait afficher un TCAC de 10,78 % grâce à l'expansion de la classe moyenne et aux investissements portuaires à grande échelle, ce qui en fait le principal moteur de croissance.
Comment les réglementations environnementales affectent-elles les compagnies de croisière ?
Les règles de l'OMI 2030 et du système d'échange de quotas d'émission de l'UE ajoutent des coûts de rénovation de 15 à 25 millions USD par navire et augmentent les dépenses de carburant, pesant sur les marges d'exploitation.
Quelles tendances technologiques façonnent l'expérience des passagers ?
Les investissements dans les services améliorés par l'IA, les dispositifs portables et le Wi-Fi haut débit élèvent la personnalisation et les dépenses à bord.