
Taille et part de marché du tourisme de bien-être en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
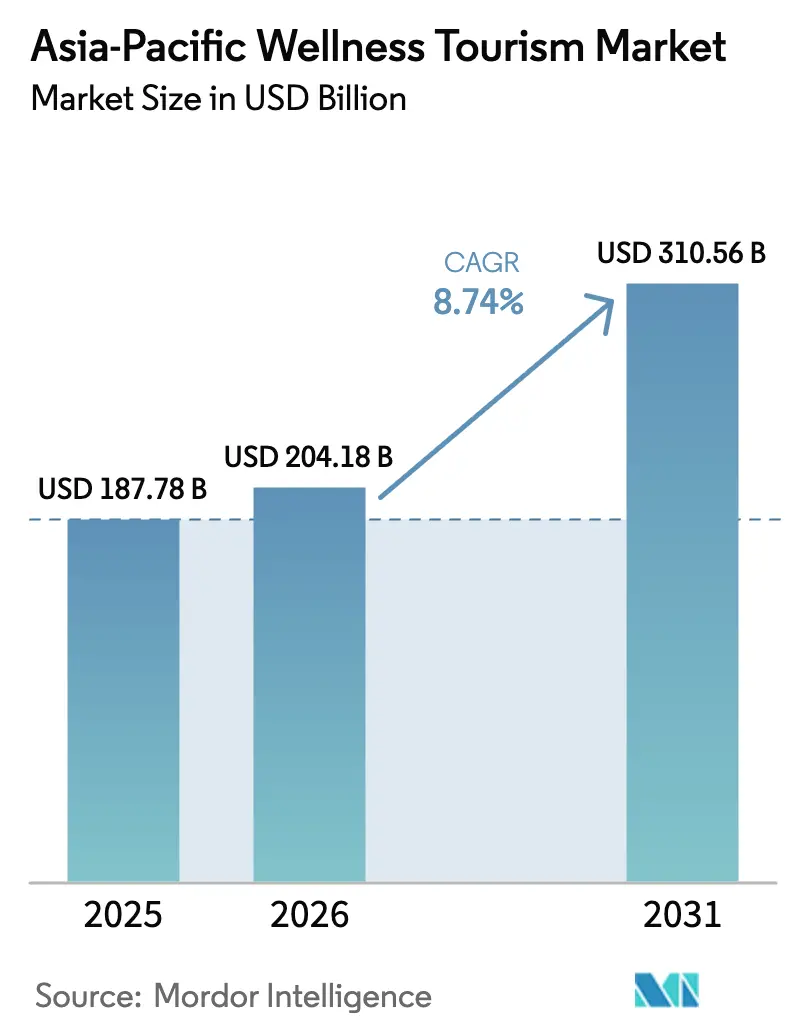
| Taille du marché de l'année de base (2025) | 187.78 Milliards de dollars |
| Taille du Marché (2026) | 204.18 Milliards de dollars |
| Taille du Marché (2031) | 310.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.74 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme de bien-être en Asie-Pacifique par Mordor Intelligence
La taille du marché du tourisme de bien-être en Asie-Pacifique était évaluée à 187,78 milliards USD en 2025 et devrait progresser de 204,18 milliards USD en 2026 pour atteindre 310,56 milliards USD d'ici 2031, à un TCAC de 8,74 % durant la période de prévision (2026-2031). L'intégration soutenue par les gouvernements de la médecine traditionnelle, la hausse rapide des revenus disponibles au sein de la classe moyenne en expansion dans la région, et la priorité accordée de manière soutenue après la pandémie aux soins de santé préventifs continuent de dynamiser la demande d'expériences de bien-être authentiques combinant patrimoine culturel et résultats mesurables[1]Global Wellness Institute, "Global Wellness Economy Monitor 2024," globalwellnessinstitute.org. . La Chine soutient actuellement la performance régionale avec une part de marché du tourisme de bien-être en Asie-Pacifique de 37,28 % en 2024, tandis que le TCAC prévisionnel de 11,82 % pour l'Inde indique une trajectoire de croissance géographiquement plus équilibrée au cours de la période de référence. Le voyage de bien-être secondaire, où les activités de bien-être complètent des vacances plus larges, demeure le comportement dominant des utilisateurs, mais le voyage de bien-être primaire enregistre une expansion plus forte à mesure que les voyageurs consacrent des séjours entiers à des retraites de santé transformatrices, générant ainsi des rendements plus élevés pour les opérateurs axés sur des programmes de long séjour curatifs. La fragmentation du côté de l'offre maintient une intensité concurrentielle faible ; les cinq premières marques ne représentent que 25,9 % des revenus régionaux, laissant un espace blanc considérable pour les développeurs de retraites spécialisées, les propriétaires d'éco-lodges et les établissements médico-bien-être à vocation précise, capables de développer plus rapidement la capacité de qualité que les acteurs en place, alourdie par des modèles opérationnels hôteliers standardisés.
Principaux enseignements du rapport
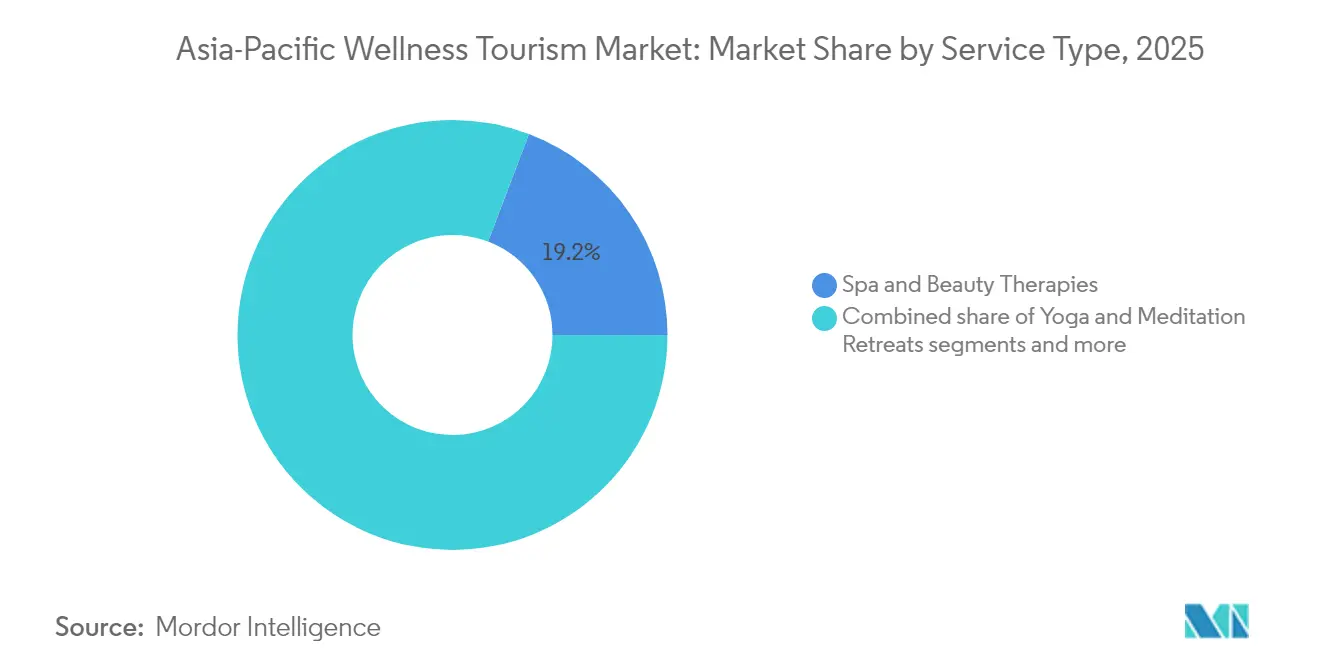
- Par type de service, les thérapies de spa et de beauté ont dominé avec 19,21 % de la part de marché du tourisme de bien-être en Asie-Pacifique en 2025, tandis que les séjours de détox numérique devraient croître à un TCAC de 11,64 % jusqu'en 2031.
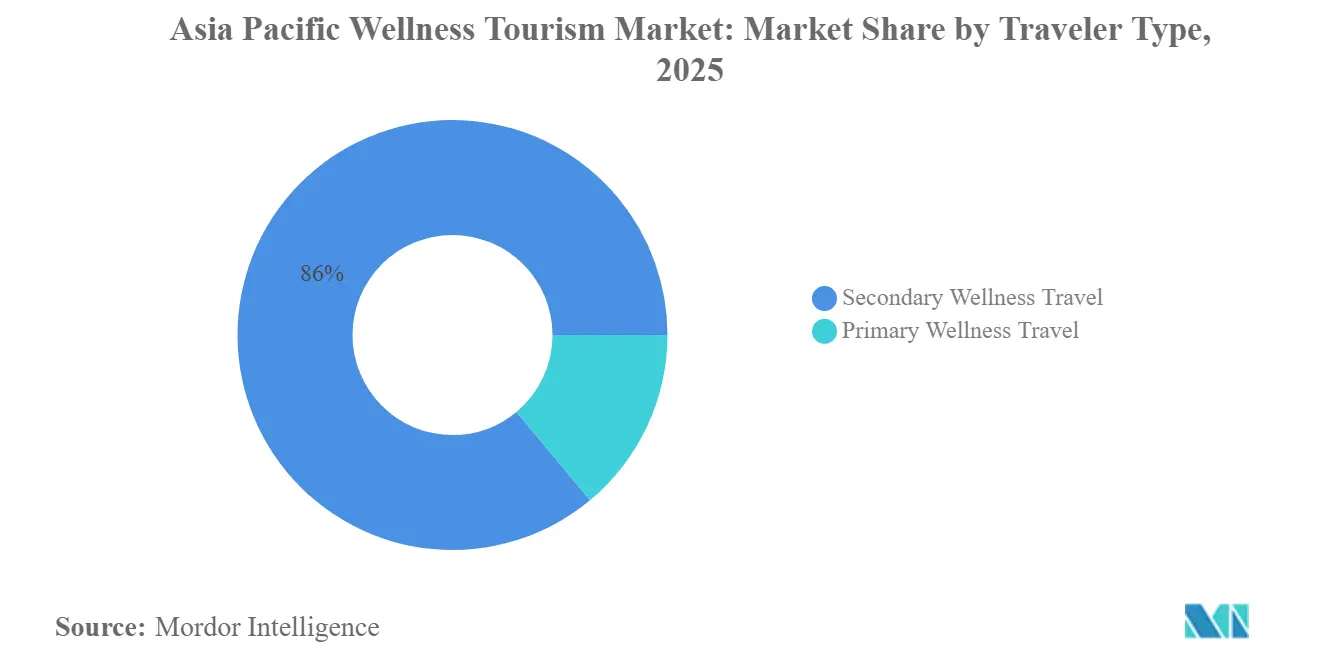
- Par type de voyageur, le voyage de bien-être secondaire représentait 86,04 % de la taille du marché du tourisme de bien-être en Asie-Pacifique en 2025 ; le voyage de bien-être primaire affiche le TCAC prévisionnel le plus élevé à 9,83 % pour 2026-2031.
- Par type d'hébergement, les hôtels de bien-être ont capté 31,17 % de la taille du marché du tourisme de bien-être en Asie-Pacifique en 2025, tandis que les éco-lodges de bien-être devraient progresser à un TCAC de 12,58 % jusqu'en 2031.
- Par zone géographique, la Chine a dominé avec une part de marché du tourisme de bien-être en Asie-Pacifique de 36,78 % en 2025, tandis que l'Inde se positionne comme le marché à la croissance la plus rapide avec un TCAC de 11,14 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse du revenu disponible de la classe moyenne et essor de la connectivité aérienne intra-régionale | +2.1% | Marchés principaux de Chine, d'Inde et d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Prise de conscience post-pandémique en matière de santé accélérant les voyages de soins préventifs | +1.8% | Mondial, avec un impact le plus élevé dans les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Promotion gouvernementale de l'AYUSH, de la médecine traditionnelle chinoise et du J-Wellness créant une demande tirée | +1.5% | Inde, Chine, Japon avec répercussions sur les marchés régionaux | Long terme (≥ 4 ans) |
| Visas de nomade numérique et de « travail de n'importe où » prolongeant la durée de séjour | +0.9% | Thaïlande, Philippines, Singapour, Malaisie | Moyen terme (2-4 ans) |
| Retraites de bien-être mental hors site en entreprise pour lutter contre l'épuisement professionnel des employés | +0.7% | Centres urbains d'Asie-Pacifique, notamment le Japon, la Corée du Sud et Singapour | Court terme (≤ 2 ans) |
| Financement de voyage en mode achat-maintenant-payer-plus-tard débloquant l'accessibilité aux retraites haut de gamme | +0.4% | Marchés à forte proportion de millénariaux à travers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible de la classe moyenne et amélioration des liaisons aériennes
La forte hausse des salaires réels et les profils démographiques favorables ont élargi le vivier de voyageurs en mesure de se payer des séjours de bien-être dédiés, en particulier en Chine, en Inde, en Indonésie et au Vietnam, où la connectivité aérienne intérieure s'est multipliée au cours des cinq dernières années. Les compagnies à bas coûts ont lancé de nouvelles liaisons point à point qui réduisent la durée de trajet porte-à-porte et diminuent les tarifs, permettant des escapades de bien-être en week-end qui étaient auparavant réservées aux groupes à revenus élevés. Le développement accéléré des infrastructures dans les aéroports secondaires de Malaisie, de Thaïlande et des Philippines améliore également l'accès aux actifs de bien-être ruraux, amplifiant la dispersion régionale des flux de visiteurs. L'accessibilité financière sur les trajets court-courriers élargit l'entonnoir pour les voyageurs de bien-être primo-accédants, semant les bases d'une expansion à long terme du marché à mesure que la fréquentation répétée augmente les dépenses moyennes en traitements avancés. Les destinations capables de combiner un accès rapide par avion avec des modalités de guérison authentiques parviennent par conséquent à une demande plus fidèle et à des tendances RevPAR favorables dans l'hébergement axé sur le bien-être. Les incitations gouvernementales qui subventionnent le lancement de liaisons régionales renforcent davantage ce cercle vertueux, ce qui laisse supposer que le dividende de croissance s'étendra sur le moyen terme.
Prise de conscience post-pandémique en matière de santé
La crise de la COVID-19 a transformé la préservation de la santé en impératif de mode de vie, propulsant le renforcement de l'immunité, la réduction du stress et la prévention des maladies au cœur des décisions de voyage. Les budgets de bien-être des entreprises ont gonflé à mesure que les employeurs cherchent des programmes de gestion du stress pour atténuer l'épuisement professionnel des employés en télétravail et en mode hybride, catalysant la demande de retraites fondées sur des preuves qui combinent diagnostics et coaching. Les enquêtes parallèles auprès des consommateurs indiquent que les millennials asiatiques aisés considèrent le bien-être comme un achat « essentiel » plutôt que discrétionnaire, déplaçant les dépenses du commerce de détail vers les services expérientiels. Les hôtels et complexes hôteliers qui ont rapidement intégré les tests sur site, les consultations pharmaceutiques et les menus axés sur l'immunité lors de la phase de réouverture restent en tête pour les clients réguliers qui s'attendent désormais à une rigueur clinique intégrée dans chaque programme. Les récits marketing fondés sur les résultats en matière de santé plutôt que sur les expériences de détente trouvent une large résonance, créant une marge de tarification premium qui soutient la croissance des revenus même lorsque la sensibilité aux coûts des voyageurs augmente ailleurs. Ce changement semble durable étant donné l'anxiété persistante face aux futurs chocs sanitaires, ancrant le bien-être comme un moteur de voyage structurel et non cyclique.
Promotion gouvernementale de l'AYUSH, de la médecine traditionnelle chinoise et du J-Wellness
Le visa AYUSH de l'Inde, lancé en 2024, simplifie les séjours de six et douze mois pour les adeptes de l'Ayurveda, du yoga, de l'Unani, du Siddha et de l'homéopathie, signalant l'approbation officielle de l'État pour les thérapies alternatives dans le cadre de la stratégie de tourisme entrant. La « Route de la santé de la soie » liée à la Ceinture et Route de la Chine exporte des cliniques de médecine traditionnelle chinoise dans 196 pays partenaires, renforçant la familiarité mondiale avec la médecine traditionnelle chinoise et stimulant les flux entrants de patients désireux de vivre des traitements d'origine. Le Japon positionne le « J-Wellness » comme un pilier essentiel de son Plan de base pour la promotion d'une nation touristique, intégrant les bains de forêt, la thérapie onsen et la cuisine de longévité dans le marketing des destinations régionales[2]Ministère des Terres, des Infrastructures, du Transport et du Tourisme, "Plan de base pour la promotion d'une nation touristique," mlit.go.jp.. Ces politiques confèrent une légitimité aux systèmes de guérison autochtones, débloquent des financements publics pour la formation des praticiens et subventionnent les infrastructures répondant aux normes d'accréditation modernes. La facilitation des visas réduit les frictions pour les patients internationaux, tandis que les accords bilatéraux sur la délivrance de licences aux praticiens stimulent les réseaux de référence transfrontaliers, convertissant le pouvoir d'attraction des gouvernements en arrivées de visiteurs mesurables. À long terme, l'alignement entre l'approbation du secteur public et l'innovation du secteur privé devrait améliorer la qualité des services, soutenant l'optimisation des prix et l'expansion des marges pour les opérateurs certifiés.
Visas de nomade numérique et de travail de n'importe où
La Thaïlande, la Malaisie, les Philippines et l'Indonésie délivrent désormais des visas de nomade numérique d'un à cinq ans qui encouragent les professionnels indépendants de leur lieu de travail à combiner leurs routines de travail quotidiennes avec des régimes de bien-être continus. Les permis de séjour prolongé allongent la durée moyenne de séjour bien au-delà du forfait historique de bien-être de sept nuits, gonflant les revenus par visiteur dans l'hébergement, les traitements et les dépenses annexes. Les établissements de bien-être répondent en ajoutant des espaces de coworking, le haut débit et des horaires flexibles qui s'adaptent aux réunions virtuelles en milieu de journée suivies de rituels de détox en soirée. Les destinations affichant un coût de la vie compétitif et une infrastructure numérique robuste émergent comme des pôles de « slow wellness », où les clients poursuivent un changement de mode de vie progressif sur des résidences de plusieurs mois. Ce paradigme déverrouille une occupation stable pendant les mois de basse saison, lissant la volatilité des revenus et soutenant la rétention de la main-d'œuvre locale. À mesure que davantage de gouvernements d'Asie-Pacifique cherchent à attirer des talents mobiles aisés, une course à l'affinage des écosystèmes de bien-être adaptés aux nomades pourrait s'engager, au bénéfice des précurseurs dotés d'une profondeur d'écosystème et d'une notoriété de marque.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Forte sensibilité aux prix chez les voyageurs de la génération Z et les voyageurs à budget limité | -1.2% | Indonésie, Vietnam, Philippines | Court terme (≤ 2 ans) |
| Pénurie de thérapeutes et de praticiens de bien-être agréés | -0.8% | Thaïlande, Indonésie, Malaisie | Moyen terme (2-4 ans) |
| Cadres d'accréditation et de contrôle qualité fragmentés | -0.9% | Inde, Vietnam, Philippines et destinations de bien-être émergentes | Moyen terme (2-4 ans) |
| Hausse des exclusions d'assurance pour les services de bien-être non prescrits | -0.7% | Marchés d'Asie-Pacifique développés tels que le Japon, la Corée du Sud et l'Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte sensibilité aux prix chez les voyageurs de la génération Z et les voyageurs à budget limité
Les jeunes voyageurs des économies émergentes d'Asie du Sud-Est aspirent à une immersion authentique dans le bien-être, mais restent contraints par de modestes niveaux de revenus discrétionnaires et une inflation croissante. Les réseaux sociaux amplifient la demande aspirationnelle, mais le positionnement luxe de nombreux spas de destination place les forfaits hors de portée, entraînant une prolifération d'opérateurs à bas prix qui compromettent souvent la qualité des thérapeutes, les protocoles de sécurité et l'hygiène. La concurrence axée sur les prix peut éroder l'image de marque des acteurs en place si les remises entraînent une dilution des services, tandis que des mesures agressives de contrôle des coûts peuvent limiter l'approvisionnement artisanal, diminuant ainsi l'authenticité. Les opérateurs qui calibrent des gammes de produits échelonnées offrant des pass journaliers à prix abordable à côté de transformations multi-jours haut de gamme capturent mieux les volumes de la génération Z sans cannibaliser les segments haut de gamme. Des modèles de financement innovants tels que les partenariats d'achat-maintenant-payer-plus-tard peuvent démocratiser davantage l'accès, bien que les impacts sur les marges doivent être mis en balance avec les gains d'acquisition. À court terme, la friction tarifaire devrait freiner la croissance dans les marchés sources à faibles revenus jusqu'à ce que la hausse des salaires ou des modèles opérationnels plus efficaces réduisent l'écart d'accessibilité.
Pénurie de thérapeutes et de praticiens de bien-être agréés
La Thaïlande prévoit un déficit de 70 000 masseurs et thérapeutes professionnels au cours des quatre prochaines années, avec des lacunes similaires émergent en Indonésie et en Malaisie à mesure que la demande s'accélère plus vite que les programmes de formation agréés ne peuvent s'étendre[3]Nation Thailand, "More Massage Therapists to be Trained," nationthailand.com. . Les goulots d'étranglement dans la disponibilité des praticiens contraignent les capacités, forçant les opérateurs à limiter l'occupation, à allonger les fenêtres de réservation ou à embaucher du personnel sous-qualifié, risquant des résultats de service incohérents qui découragent les visites répétées. Les gouvernements ont répondu par des programmes de bourses d'études et des voies de certification accélérées, mais l'assurance qualité reste un obstacle lorsque les durées de formation se raccourcissent. Les modalités spécialisées telles que le Panchakarma ou l'acupuncture de médecine traditionnelle chinoise requièrent des apprentissages de plusieurs années, créant des délais avant que la nouvelle offre ne se matérialise. L'inflation salariale s'intensifie à mesure que les opérateurs se disputent les talents rares, comprimant les marges des complexes hôteliers de gamme intermédiaire et réduisant la viabilité des start-ups de bien-être communautaires. À moyen terme, les partenariats entre les instituts de formation professionnelle publics et les chaînes de retraites privées pourraient atténuer la pénurie, mais les progrès dépendront de l'harmonisation des licences transfrontalières pour permettre des viviers de praticiens mobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les séjours de détox numérique redéfinissent la demande haut de gammeLes séjours de détox numérique affichent un TCAC de 11,64 % jusqu'en 2031, éclipsant la croissance des catégories de spa traditionnelles, même si les thérapies de spa et de beauté représentent la plus grande tranche de revenus à 19,21 % de la taille du marché du tourisme de bien-être en Asie-Pacifique en 2025. Les concepteurs de retraites capitalisent sur l'anxiété des employeurs face à la dépendance aux smartphones en imposant des zones sans technologie, en élaborant des itinéraires d'immersion dans la nature et en proposant un coaching cognitif qui restaure la concentration et les habitudes de sommeil. L'intégration d'ateliers de pleine conscience à des périodes de silence structuré augmente la valeur de transformation perçue, aidant les établissements à pratiquer des tarifs supérieurs de 20 % à 30 % aux forfaits de spa classiques tout en réduisant l'exposition aux coûts variables liés aux produits de beauté importés. Pour les complexes hôteliers établis, l'ajout de programmes de détox numérique aux infrastructures existantes génère un rendement incrémentiel sans investissement en capital important, encourageant un déploiement à l'échelle de la chaîne malgré des empreintes immobilières hétérogènes. Par ailleurs, les modalités fondées sur les résultats telles que les cures de naturopathie et la surveillance de la longévité attirent les millennials soucieux de leur santé qui valorisent des biomarqueurs mesurables plutôt que des soins indulgents. Les centres authentiques de médecine traditionnelle au Kerala, à Bali et à Chiang Mai intègrent des thérapies à base de plantes vieilles de plusieurs siècles à des diagnostics cliniques, attirant des clients réguliers qui suivent leur progression de santé lors de visites séquentielles et plaident via les réseaux sociaux, renforçant les cycles organiques de demande.


Par type de voyageur :
le voyage de bien-être primaire prend de l'élanLes voyages et vacances de bien-être secondaires, où les services de bien-être font office de compléments, ont représenté 86,04 % des revenus du tourisme de bien-être en Asie-Pacifique en 2025, mais les voyages de bien-être primaire dédiés s'accélèrent à un TCAC de 9,83 % jusqu'en 2031, modifiant progressivement le mix de revenus vers des cohortes de visiteurs aux dépenses plus élevées. Ce pivot est corrélé à l'intérêt croissant des investisseurs pour les établissements médico-bien-être construits à cet effet, qui combinent diagnostics, thérapie intraveineuse et nutrition fondée sur les preuves dans des protocoles multi-jours adaptés au stress chronique, à la gestion du poids et à l'équilibre hormonal. L'élasticité de la demande semble favorable ; les clients inscrits à des programmes transformateurs de 7 à 21 jours dépensent jusqu'à 4,5 fois le ticket moyen de bien-être secondaire, compensant le nombre plus faible de visiteurs pendant les saisons creuses et réduisant le coût marketing par nuit réservée. L'éducation du marché via les témoignages sur les réseaux sociaux et les recommandations de médecins tiers accélère la conversion, atténuant le scepticisme initial des primo-participants méfiants à l'égard de l'hospitalité médicalisée.
À mesure que le bien-être primaire arrive à maturité, les opérateurs à succès se différencieront par la transparence des résultats, en publiant des données agrégées anonymisées sur les marqueurs sanguins, la qualité du sommeil et la santé mentale pour valider l'efficacité. L'intégration avec les plateformes de télésanté élargit le soutien post-départ, cultivant la fidélité à la marque qui se manifeste par des visites récurrentes sur site et des revenus d'abonnement à distance. Ce changement élève l'importance stratégique des ratios thérapeutes/clients, des équipes de praticiens pluridisciplinaires et des budgets de R&D pour l'innovation de protocole, réallouant le capital des rénovations de spa non différenciées vers des infrastructures de qualité clinique capables de soutenir un bien-être de précision.
Par type d'hébergement :
les éco-lodges de bien-être mènent le virage vers la durabilitéLes hôtels de bien-être ont capté 31,17 % de la taille du marché du tourisme de bien-être en Asie-Pacifique en 2025, tandis que les éco-lodges de bien-être affichent le TCAC le plus rapide à 12,58 % jusqu'en 2031, à mesure que les voyageurs assimilent la gestion environnementale au bien-être holistique. L'architecture biophilique qui maximise la lumière du jour, la circulation d'air et les palettes de matériaux naturels améliore l'alignement circadien, améliorant les scores de sommeil et la satisfaction des clients. Les opérateurs adoptent l'agriculture régénérative pour fournir une cuisine hyper-locale, liant la programmation axée sur la santé intestinale à des récits de terroir qui enrichissent l'authenticité culturelle. Les systèmes d'énergie hors réseau et les cycles d'eau en circuit fermé réduisent les coûts d'exploitation au fil du temps, contrebalançant les dépenses d'investissement initiales et séduisant les clients prêts à payer des suppléments pour des séjours neutres en carbone. Les retraites de charme tirent parti de leur faible empreinte pour s'intégrer dans des écosystèmes sensibles, forêts de mangroves, plantations de thé et forêts tropicales de haute altitude, où l'exposition intensive à la nature amplifie les résultats thérapeutiques.
L'essor de l'adoption du bien-être éco-responsable génère également des modèles hybrides combinant diagnostics médicaux et immersion en milieu naturel ; par exemple, des tentes de luxe équipées de chambres de cryothérapie portables ou de modules de sommeil avec électrocardiogramme intégré. Les cadres de certification tels qu'EarthCheck ou la norme WELL Building différencient les précurseurs, leur conférant un avantage marketing et facilitant leur inclusion dans des plateformes de bien-être sélectives prisées par les voyageurs à patrimoine élevé. Au fil du temps, l'adoption massive de la conception éco-centrée pourrait rendre les hôtels spas urbains conventionnels moins compétitifs à moins qu'ils ne modernisent des jardins sur les toits, des forêts verticales et des technologies de filtration d'air améliorées qui reproduisent les bienfaits de la nature en milieux denses.
Analyse géographique
Marché du tourisme de bien-être en Chine
La Chine conserve sa primauté au sein du marché du tourisme de bien-être en Asie-Pacifique grâce à une part de revenus de 36,78 % en 2025, portée par une demande intérieure robuste et le soutien de l'État à l'intégration de la médecine traditionnelle chinoise dans les soins de santé publics. L'expansion rapide du réseau ferroviaire à grande vitesse et la diversification des zones touristiques élargissent l'accès aux régions intérieures, mais les complexités linguistiques et réglementaires freinent la pénétration des visiteurs étrangers non sinophones. Des parcours de soins bilatéraux combinant des bilans médicaux dans les villes de premier rang avec des séjours de convalescence dans l'enclave franche de Hainan visent à remédier aux défis de dispersion et à allonger les cycles de dépenses des visiteurs. Les voyageurs chinois sortants, encore en phase de rebond après les restrictions de mobilité liées à la pandémie, optent progressivement pour des séjours de bien-être de courte durée en Thaïlande et en Indonésie, transférant leurs attentes en matière de services aux prestataires nationaux et catalysant des améliorations dans l'esthétique des établissements et la rigueur des programmes.
Marché du tourisme de bien-être en Inde
La surperformance du TCAC de 11,14 % de l'Inde découle d'actions politiques coordonnées, notamment le visa AYUSH et le Conseil national du tourisme médical et de bien-être, qui rationalisent la gouvernance entre les ministères, standardisent l'accréditation et amplifient la visibilité de la marque sur la scène mondiale. Le Kerala tire parti d'un patrimoine ayurvédique vieux de 5 000 ans, d'un climat tropical et d'un vivier de thérapeutes anglophones pour se positionner comme la « Riviera orientale du Rajeunissement », attirant des retraités européens et des expatriés du Moyen-Orient en quête de soins préventifs de longue durée. L'investissement dans des corridors de bien-être dédiés, adjacents aux aéroports internationaux, accélère les afflux de capitaux privés, tandis que les incitations du secteur public en faveur des éco-certifications facilitent l'entrée sur le marché des cliniques de niche sans compromettre l'intégrité environnementale.
Marché du tourisme de bien-être en Asie-Pacifique et en Océanie
L'Asie du Sud-Est bénéficie d'une diversité de destinations à plusieurs niveaux : l'économie du bien-être en Thaïlande atteint 1 200 milliards de THB et enregistre une croissance annuelle composée de 5,58 %, soutenue par des financements publics destinés à former 7 000 thérapeutes en massage supplémentaires et par des pôles médico-bien-être à Phuket et Chiang Mai. La Décision 2951/QD-BYT du Vietnam trace une feuille de route pour transformer la médecine traditionnelle vietnamienne en une exportation touristique, visant une expansion à deux chiffres du nombre de visiteurs d'ici 2030. L'Indonésie attire les nomades du bien-être grâce à des visas de « résidence secondaire » et à des offres d'investissement dans des éco-retraites sélectionnées qui valorisent les régences périphériques de Bali. Les recettes du tourisme entrant au Japon ont dépassé 35,05 milliards USD en 2023, et les gouvernements régionaux canalisent des fonds vers la rénovation de ryokans de luxe et des réseaux de bains de forêt afin de décentraliser les flux au-delà de Tokyo et de Kyoto. Le positionnement de l'Australie s'appuie sur une nature préservée et des normes cliniques élevées, mais la vigueur de la monnaie et l'éloignement géographique tempèrent sa compétitivité-prix, ce qui incite à des co-promotions avec des croisières de bien-être dans le Pacifique Sud pour amplifier l'unicité de l'expérience.
Paysage réglementaire
La réglementation du tourisme de bien-être en Asie-Pacifique reste multicouche, couvrant les licences touristiques, la surveillance des services de santé, ainsi que les distinctions ou accréditations volontaires qui servent de signaux de qualité pour les voyageurs entrants. En Corée du Sud, le Ministère de la Culture, des Sports et du Tourisme a fait avancer une politique dédiée via la Healing Tourism Industry Act (juin 2026), incluant la sélection de 20 sites de bien-être de premier plan pour une promotion mondiale et un soutien par site allant jusqu'à 50 millions KRW, renforçant les pratiques de conformité, de formation et de désignation des destinations pour le positionnement du K-wellness.
L'Inde continue d'utiliser le National Medical and Wellness Tourism Promotion Board comme mécanisme de coordination entre ministères et États, tout en ajoutant des leviers de compétences et de qualité. Le Ministère du Tourisme a proposé, dans le cadre du budget de l'Union 2026-27, un projet pilote visant à perfectionner 10 000 guides sur 20 sites emblématiques grâce à un cours de 12 semaines adapté au tourisme médical et de bien-être. Des cadres au niveau des États s'ajoutent à cette mosaïque, comme la Goa Wellness, Ayurveda and Yoga Policy, 2026, qui formalise l'accréditation et la gouvernance des centres de bien-être, et le Bhoutan a mis à jour les normes pour les services de bien-être gSoBaRigpa (janvier 2025) sous l'égide du Département des Services de Médecine Traditionnelle et des autorités touristiques. Ensemble, ces mesures témoignent d'une évolution plus large vers la codification des offres de bien-être fondées sur la médecine traditionnelle, parallèlement à l'enregistrement des établissements et à l'approbation des sites.
Analyse de la chaîne de valeur
La chaîne de valeur du tourisme de bien-être en Asie-Pacifique commence par des facilitateurs de destination tels que les ministères du tourisme, la facilitation des visas et le marketing public. Elle se poursuit avec la création de produits, notamment des hôtels de bien-être, des retraites, des éco-lodges et des cliniques de bien-être avec hébergement, avant de se terminer par la distribution via les OTA, les spécialistes du voyage de bien-être, les organisateurs de retraites d'entreprise et les écosystèmes de fidélité gérés par les grands groupes hôteliers. Une couche amont comprend des praticiens agréés et des organismes de formation, ainsi que des intrants tels que les nutraceutiques, les consommables de spa et les dispositifs médicaux pour les programmes axés sur le diagnostic. La différenciation des opérateurs est de plus en plus façonnée par l'intégration de la médecine traditionnelle (AYUSH/MTC/onsen) avec des services de santé mesurables.
Les goulets d'étranglement restent liés à la disponibilité des praticiens et à l'hétérogénéité des normes entre pays, ce qui peut limiter la mise en place à grande échelle de forfaits transfrontaliers et la cohérence des résultats. Les évolutions récentes de l'écosystème montrent une intégration verticale et partenariale accrue : BDMS Wellness Clinic a annoncé une alliance public-privé en Thaïlande (mars 2026) impliquant le Global Wellness Institute et des acteurs des technologies de la santé, dont Illumina et Abbott, traduisant une évolution vers des modèles d'exploitation combinant hébergement et bien-être médical, avec une dépendance accrue au diagnostic et aux données. Du côté de l'offre et du développement des destinations, la Corée du Sud a sélectionné 20 destinations de bien-être dans le cadre du dispositif Healing Tourism (juin 2026). Des initiatives menées par les États, comme le partenariat du Telangana pour le développement d'un grand complexe de bien-être (investissement de 200 crores, septembre 2025), montrent également comment les gouvernements et les promoteurs élargissent leur capacité et ancrent des réseaux de fournisseurs locaux autour des corridors de bien-être.
Paysage concurrentiel
Le marché du tourisme de bien-être en Asie-Pacifique reste structurellement fragmenté, les cinq principaux opérateurs — le portefeuille Spa & Vitality d'Accor, l'EDITION et la Ritz-Carlton Reserve de Marriott, les Wellbeing Sanctuaries de Banyan Tree, l'Anantara Wellness de Minor Hotels et les Six Senses d'IHG — détenant collectivement une part relativement faible des revenus globaux de la région. La diffusion des parts de marque reflète la forte présence de retraites de charme indépendantes, de cliniques médico-bien-être appartenant à des médecins et d'éco-lodges gérés par des communautés qui répondent aux thérapies patrimoniales localisées. Les grandes chaînes exploitent l'échelle de distribution et les écosystèmes de fidélité pour maintenir leur visibilité sur plusieurs marchés émetteurs, mais les acteurs locaux surpassent fréquemment en satisfaction client grâce à une immersion culturelle plus profonde et à des ratios thérapeutes/clients plus élevés.
L'intégration technologique est devenue un facteur de différenciation décisif ; le Layan Life d'Anantara investit dans des scanners de composition corporelle alimentés par l'IA et des analyses prédictives qui personnalisent les protocoles de détox en temps réel, livrant des rapports de résultats quantifiables au moment du départ. L'initiative Stay for Good de Banyan Tree intègre des rapports ESG et des calculateurs d'empreinte carbone pour les clients dans des forfaits de bien-être, attirant des philanthropes sensibles à l'environnement qui voient le voyage comme un investissement à impact. Marriott, dans une logique de croissance à capital léger, a signé 109 nouveaux accords en Asie-Pacifique hors Chine en 2024, avec 19 % du pipeline dédié à des formats de luxe orientés bien-être à Jakarta, Mumbai et Fukuoka. Des conglomérats chinois tels qu'OCT Group étendent les clusters de sources chaudes OCT Yangle, tirant parti des canaux nationaux en vente directe aux consommateurs pour capter la demande locale latente et alimenter des flux de promotion croisée vers des acquisitions à l'étranger à Guam et Saipan.
Les banques d'investissement soulignent l'essor des fusions-acquisitions à mesure que les fonds de capital-investissement consolident des chaînes de spa fragmentées et des actifs hôteliers vieillissants propices à un repositionnement bien-être. Les multiples de valorisation favorisent les opérateurs dotés d'académies de praticiens propriétaires et de résultats patients riches en données, soulignant la valeur stratégique du capital humain et de la propriété intellectuelle clinique. À l'avenir, la convergence des remboursements d'assurance, des plans de paiement échelonné activés par la fintech et des retraites sponsorisées par les employeurs pourrait accélérer la consolidation des marques à mesure que les diagnostics à fort capital deviennent incontournables, élevant les barrières à l'entrée pour les acteurs plus petits dépourvus de partenariats médicaux.
Leaders du secteur du tourisme de bien-être en Asie-Pacifique
Accor
Marriott International
Banyan Tree Holdings
Hilton Worldwide
Minor International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du tourisme de bien-être en Asie-Pacifique
- Accor
- Marriott International
- Hilton Worldwide
- Hyatt Hotels Corporation
- InterContinental Hotels Group (IHG)
- Banyan Tree Holdings
- Minor International (Anantara / Avani)
- Six Senses Hotels Resorts Spas
- Aman Group
- Mandarin Oriental Hotel Group
- Shangri-La Group
- The Indian Hotels Company (IHCL – Taj / Vivanta)
- Chiva-Som International Health Resort
- COMO Hotels and Resorts
- Rosewood Hotel Group
- Centara Hotels & Resorts
- Dusit International
- Gwinganna Lifestyle Retreat
- Ananda in the Himalayas
- Kamalaya Koh Samui
Lire l’analyse des entreprises de tourisme de bien-être en Asie-Pacifique

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur concerne la standardisation et l'élaboration de forfaits transfrontaliers pour les produits de santé et de bien-être en Asie du Sud-Est, où l'ASEAN a documenté des décalages entre l'offre actuelle et la demande évolutive de services intégrés (évaluation des écarts de l'ASEAN, juillet 2026). Cela ouvre la voie aux opérateurs et aux organismes de destination pour aligner les définitions de services, les référentiels de qualité et les parcours de référencement, afin que des itinéraires multi-pays puissent être vendus avec des garanties plus claires en matière de résultats et de sécurité. Ce besoin est particulièrement visible pour les programmes combinant diagnostic préventif et modalités traditionnelles.
La montée en gamme est également tirée par des initiatives qui relient l'hôtellerie, les prestataires de soins de santé et les partenaires technologiques. La Thaïlande a promu un positionnement de santé et de bien-être connecté grâce à des campagnes nationales et des partenariats, tandis que BDMS a signalé une intégration plus poussée du diagnostic et des expériences axées sur la longévité par des évolutions plus larges de son écosystème. Ce soutien s'aligne sur des formats de voyage de bien-être primaire à plus haut rendement et des protocoles de séjour plus longs. Du côté de la formation de la demande, le Global Wellness Summit a établi son programme de novembre 2026 pour mettre en avant l'Asie comme région fondamentale du bien-être, référençant une croissance de 31 % en 2024, renforçant l'intérêt des opérateurs pour des formats de bien-être axés sur les résultats, régénératifs et technologiques, pouvant être déployés au-delà des retraites phares isolées.
Recent Industry Developments in Marché du tourisme de bien-être en Asie-Pacifique
- Juin 2026 : Marriott International et la famille Leali ont annoncé un accord majeur visant à intégrer Lefay au portefeuille de Marriott, introduisant une marque de bien-être de luxe positionnée autour de complexes dédiés au bien-être. Cette annonce formalise le bien-être de luxe comme plateforme de marque distincte au sein d'un grand groupe hôtelier, contribuant à standardiser les attentes des clients et à accélérer les transactions pour des actifs de bien-être construits sur mesure en Asie-Pacifique.
- Mars 2025 : Marriott International a annoncé 109 accords de gestion supplémentaires à travers l'Asie-Pacifique (hors Chine), ajoutant 21 439 chambres à un portefeuille comprenant des formats de luxe axés sur le bien-être, tels que les débuts d'EDITION prévus à Jakarta et Mumbai. Ces signatures élargissent l'inventaire adressable où la programmation bien-être peut être intégrée à grande échelle grâce aux normes de marque, à la distribution de fidélité et aux cycles d'investissement des propriétaires.
- Janvier 2024 : L'Inde a lancé le visa AYUSH pour faciliter des séjours plus longs consacrés à l'Ayurveda, au yoga et à d'autres systèmes traditionnels reconnus sous l'égide AYUSH. Ce mécanisme de visa réduit les frictions pour les voyageurs de bien-être entrants nécessitant des protocoles de plusieurs semaines ou mois, renforçant le positionnement de l'Inde pour le voyage de bien-être primaire et les formats clinique-avec-hébergement.


Marché du tourisme de bien-être en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché du tourisme de bien-être en Asie-Pacifique est défini comme les dépenses totales des visiteurs liées aux voyages axés sur le bien-être et aux compléments bien-être effectués lors de voyages de loisirs ou d'affaires dans les destinations APAC, comptabilisées en valeur USD.
Exclusions du périmètre : Nous excluons les dépenses de bien-être locales de routine sans composante de voyage avec nuitée et les dépenses de santé non touristiques non liées à un voyage.
Aperçu de la segmentation
- Par type de service
- Retraites de yoga et méditation
- Thérapies de spa et de beauté
- Cures de naturopathie et de détox
- Retraites de bien-être mental
- Séjours de détox numérique
- Voyages de guérison spirituelle
- Par type de voyageur
- Voyage de bien-être primaire
- Voyage de bien-être secondaire
- Par type d'hébergement
- Retraites de yoga
- Hôtels de bien-être (chaîne)
- Retraites de charme
- Éco-lodges de bien-être
- Cliniques de bien-être avec hébergement
- Par zone géographique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le contexte des voyages et des dépenses des visiteurs en Asie-Pacifique et pour maintenir une définition cohérente des dépenses de voyage de bien-être comptabilisées entre les destinations. Ce travail s'est appuyé sur des statistiques touristiques publiques et des indicateurs macroéconomiques provenant de sources telles que l'ONU Tourisme, les ministères du tourisme et offices statistiques nationaux des principaux pays APAC, la Banque mondiale, le FMI, ainsi que les publications des banques centrales pour dater les effets de change.
Nous avons également consulté les tableaux de bord d'arrivées aéroportuaires et frontalières lorsqu'ils étaient disponibles, les synthèses de performance hôtelière et d'hébergement publiées par les offices de tourisme, ainsi que les documents publics de politique de durabilité ou de bien-être montrant comment les destinations positionnent leurs offres de bien-être. Pour le contexte des entreprises, nous avons examiné les rapports annuels, les présentations aux investisseurs et une couverture médiatique crédible afin de comprendre comment les complexes de bien-être, les hôtels de bien-être et les opérateurs de retraites décrivent les tarifs, l'occupation et les tendances de la demande. Le cas échéant, nous avons complété par des bases de données payantes pour les données financières des entreprises et l'analyse de l'actualité, ainsi qu'une base de données de brevets pour repérer les signaux d'innovation en matière de services de bien-être. Cette liste est purement illustrative, et d'autres sources ont été utilisées au cours du travail pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été menés auprès des parties prenantes des destinations et des acteurs de l'offre touristique, notamment les gestionnaires de complexes de bien-être, les organisateurs de circuits et de retraites, les dirigeants hôteliers et les professionnels de la distribution de voyages. Les réponses des répondants ont permis de confirmer ce qui est réellement inclus dans les forfaits de voyage de bien-être, comment les dépenses moyennes évoluent selon la saisonnalité et le profil des voyageurs, et quels marchés nationaux en APAC affichent la reprise la plus rapide des réservations axées sur le bien-être.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 42 % |
| Petits acteurs : 17 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, où les dépenses de voyage et de tourisme sont reconstituées au niveau national puis filtrées pour ne retenir que la part liée au tourisme de bien-être, à l'aide d'hypothèses validées de taux de participation et de part des dépenses. Comme le tourisme de bien-être comprend à la fois les voyageurs de bien-être primaires et secondaires, le modèle distingue ces deux groupes selon leur objectif de voyage, puis les additionne après application de leurs profils de dépenses respectifs.
Les principales données du modèle incluent les volumes de voyages entrants et domestiques, la durée moyenne de séjour pour les voyages axés sur le bien-être, les dépenses d'hébergement et de transport local par voyage, ainsi que la part des voyageurs achetant des activités ou excursions de bien-être. Nous suivons également la répartition par destination entre des pays comme la Chine, l'Inde, le Japon, l'Australie et la Thaïlande, car les niveaux de prix et l'intensité des forfaits bien-être varient, et les totaux finaux sont sensibles à la concentration géographique de la demande. Lorsque les séries publiques étaient absentes ou décalées, nous avons utilisé des indicateurs proxy proches, tels que les tendances d'occupation hôtelière et de capacité aérienne, puis effectué des ajustements en fonction des retours des répondants lors des discussions primaires.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des vérifications de régression multivariée, reliant la demande aux tendances du revenu disponible, aux niveaux de prix des billets d'avion et de l'hébergement, aux mouvements des taux de change et au rythme de normalisation des arrivées internationales. Ces variables ont été testées à l'épreuve des retours d'entretiens, et la courbe prospective a été lissée pour éviter des sauts brusques ne correspondant pas aux réalités observées de réservation et de capacité dans les destinations de bien-être.
Validation des données et cycle de mise à jour
La validation s'effectue par des recoupements répétés entre signaux indépendants, afin qu'aucune série isolée et bruitée ne détermine seule le chiffre final. Nous comparons les totaux nationaux à la direction des recettes touristiques, aux tendances d'arrivées et à des fourchettes de dépenses par voyage réalistes, puis examinons les valeurs atypiques qui ne correspondent pas aux schémas connus de saisonnalité ou de prix des destinations.
Avant validation finale, les hypothèses sont revues par plusieurs passages d'analystes, et les répondants sont recontactés lorsque le prix, le profil des voyageurs ou la répartition par objectif semblent incohérents avec le comportement récent du marché. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs peuvent modifier les flux de voyage ou les dépenses de bien-être. Juste avant la livraison, nous effectuons une dernière vérification pour que les clients reçoivent la vision la plus actuelle possible.
Taille du marché du tourisme de bien-être en Asie-Pacifique selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le tourisme de bien-être en Asie-Pacifique diffèrent souvent car tous les éditeurs ne comptabilisent pas le même périmètre de dépenses, et les choix de calendrier peuvent également modifier les totaux en USD. Les écarts sont généralement visibles selon que la valeur ne capture que les activités de bien-être ou inclut également l'ensemble du panier de dépenses du voyage, et selon la manière dont les voyages domestiques sont traités par rapport aux arrivées internationales.
L'écart s'explique principalement par des décisions de périmètre, comme l'inclusion de l'hébergement, du transport local, de la restauration, du shopping et des excursions dans un voyage de bien-être, par opposition à la comptabilisation des seuls revenus de services de retraite ou de spa, et par la répartition entre voyageurs de bien-être primaires et secondaires. Le calendrier de conversion des devises compte également en APAC, car les taux de change peuvent évoluer sensiblement sur une année. Certains éditeurs appliquent une moyenne annuelle unique sans revérifier la répartition par pays ni la saisonnalité. Maintenir une définition explicite du panier de services, puis retester les parts de dépenses via des entretiens avec les opérateurs, est ce qui rend la valeur modélisée pour 2025 traçable, telle qu'appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 187,78 milliards USD (2025) | |
| Association Sectorielle A | 170,00 milliards USD (2025) | Cette estimation semble restreindre la valeur comptabilisée aux activités de bien-être et aux frais de programme, ce qui peut sous-estimer les postes de dépenses au niveau du voyage, tels que l'hébergement et le transport local, qui augmentent généralement avec le voyage de bien-être. |
| Cabinet de Conseil International B | 205,00 milliards USD (2025) | Ce chiffre repose probablement sur une inclusion plus large de catégories de voyage connexes ou sur des hypothèses de dépenses par voyage plus élevées, et il peut également être plus élevé lorsque la conversion des devises et la répartition par pays ne sont pas actualisées à partir de signaux d'arrivées et d'occupation récents. |
Dans l'ensemble, le tableau montre que la plupart des différences proviennent de ce qui est inclus dans le panier de dépenses du voyage de bien-être et de la manière dont les voyages orientés par objectif sont répartis entre voyageurs primaires et secondaires. En maintenant ces éléments explicites dans le modèle et en les vérifiant par rapport aux retours réels des opérateurs, le chiffre final reste plus facile à reproduire et à expliquer lors de la planification des priorités par pays et des stratégies produit.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du tourisme de bien-être en Asie-Pacifique ?
La taille du marché du tourisme de bien-être en Asie-Pacifique est estimée à 204,18 milliards USD pour 2026.
À quel rythme le secteur devrait-il croître jusqu'en 2031 ?
Les revenus du marché devraient s'étendre à un TCAC de 8,74 %, atteignant 310,56 milliards USD d'ici 2031.
Quelle catégorie de service domine les revenus régionaux ?
Les thérapies de spa et de beauté représentent actuellement la plus grande part de revenus à 19,21 % en 2025.
Quel type de voyageur offre le potentiel de croissance le plus élevé ?
Le voyage de bien-être primaire devrait croître à un TCAC de 9,83 %, car davantage de visiteurs consacrent des séjours entiers à des programmes de santé transformateurs.
Quel pays enregistrera la croissance la plus rapide ?
L'Inde devrait enregistrer le TCAC le plus élevé à 11,14 % jusqu'en 2031, portée par des politiques favorables au visa AYUSH.
Pourquoi les éco-lodges de bien-être gagnent-ils en popularité ?
Les voyageurs associent de plus en plus la gestion environnementale au bien-être personnel, propulsant les éco-lodges de bien-être à un TCAC prévisionnel de 12,58 %.
Dernière mise à jour de la page le:



