
Taille et part du marché des outils d'intégration continue
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.09 Milliards de dollars |
| Taille du Marché (2031) | 5.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils d'intégration continue par Mordor Intelligence
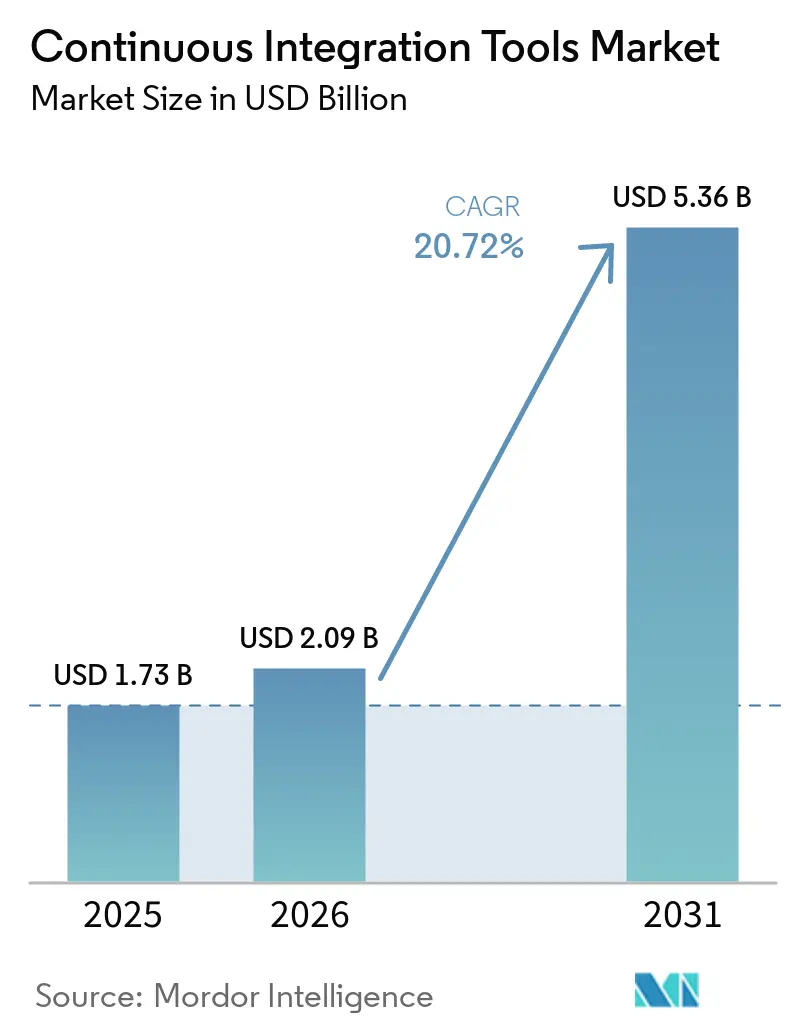
La taille du marché des outils d'intégration continue devrait passer de 1,73 milliard USD en 2025 à 2,09 milliards USD en 2026 et devrait atteindre 5,36 milliards USD d'ici 2031, à un CAGR de 20,72 % sur la période 2026-2031.
Cette progression rapide découle de la compression par les entreprises de leurs cycles de publication à quelques heures, de l'adoption d'architectures multi-cloud et de l'intégration plus précoce des contrôles de sécurité dans le pipeline. Les fournisseurs qui s'alignent sur le codage assisté par l'IA, l'automatisation de la sécurité de la chaîne d'approvisionnement logicielle et la flexibilité de déploiement hybride captent une demande disproportionnée. L'adoption du SaaS natif cloud reste une tendance de premier plan, mais elle n'est plus dominante. Les secteurs réglementés pilotent de plus en plus des modèles hybrides afin de maintenir les charges de travail sensibles sur site tout en préservant l'évolutivité du cloud. L'intensité concurrentielle s'accroît également, les plateformes bien financées s'étendant vers des suites DevSecOps de bout en bout, tandis que les acteurs open source établis défendent leurs parts grâce à des écosystèmes de plugins et des offres de support entreprise.
Principaux enseignements du rapport
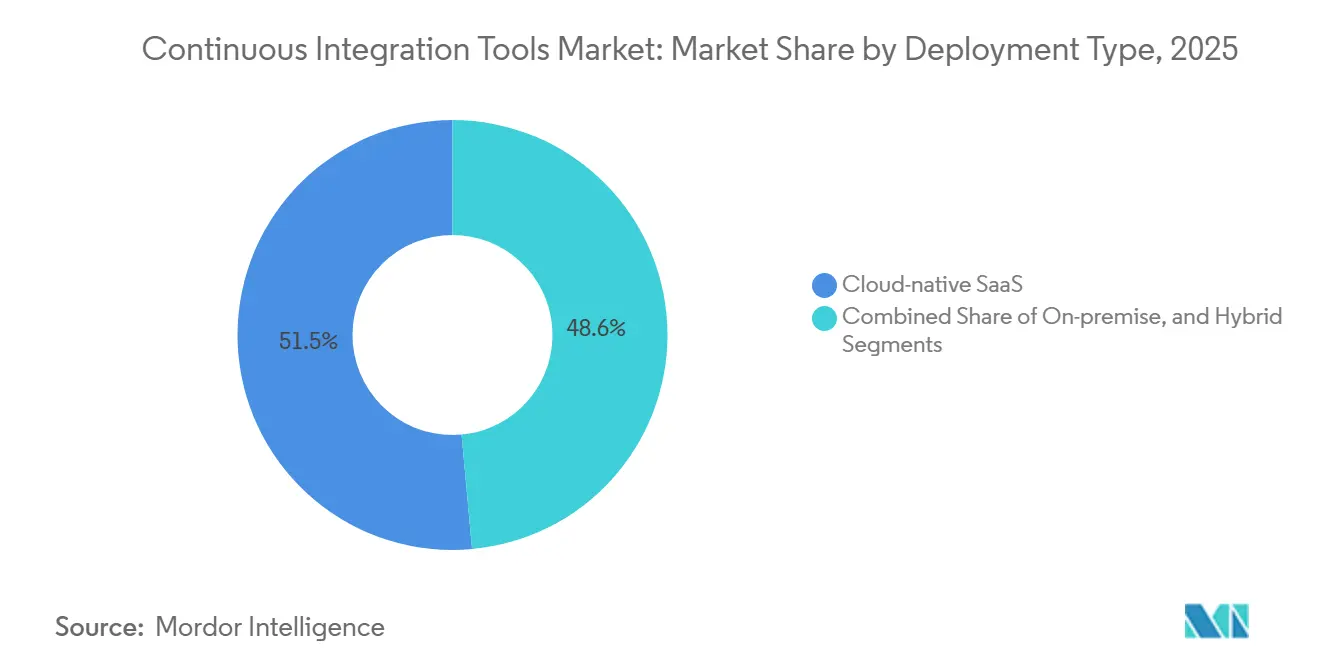
- Par type de déploiement, le SaaS natif cloud détenait 51,45 % de la part de marché des outils d'intégration continue en 2025, tandis que le déploiement hybride devrait progresser à un CAGR de 23,52 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 60,58 % de la taille du marché des outils d'intégration continue en 2025 ; les petites et moyennes entreprises devraient avancer à un CAGR de 21,22 % jusqu'en 2031.
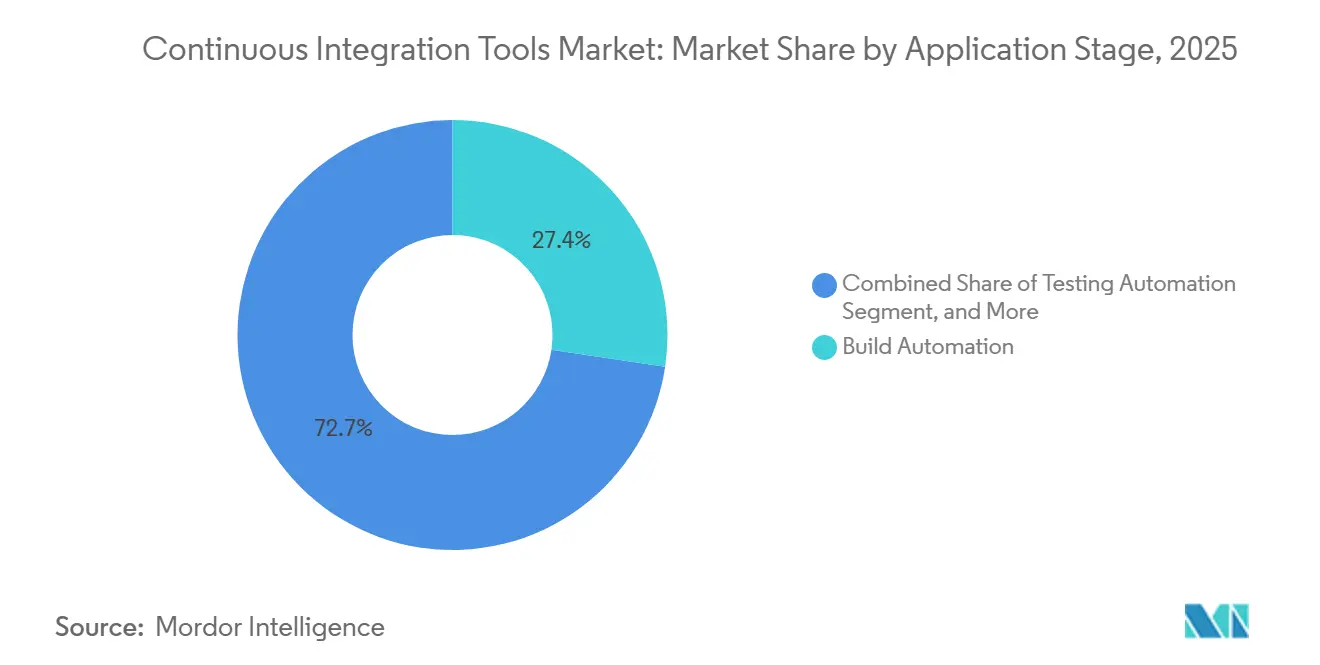
- Par étape d'application, l'automatisation des builds devrait mener avec une part de revenus de 27,35 % en 2025 ; l'automatisation des tests devrait croître à un CAGR de 24,10 % jusqu'en 2031.
- Par secteur d'utilisation final, l'informatique et les télécommunications ont capté 26,12 % du marché des outils d'intégration continue en 2025, tandis que le secteur de la santé et des sciences de la vie devrait afficher la croissance la plus rapide avec un CAGR de 22,28 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord représentait 36,05 % des revenus de 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 22,32 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Adoption croissante du DevOps et cycles de publication plus courts | +6.2% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Développement logiciel natif cloud en plein essor | +5.8% | Mondial ; forte dynamique en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des modèles de travail à distance/hybride | +3.4% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Le codage assisté par IA accroît la fréquence des compilations | +4.1% | Amérique du Nord, Europe et Asie-Pacifique émergente | Moyen terme (2 à 4 ans) |
| Mandats de sécurité décalée vers la gauche (shift-left) | +2.9% | États-Unis, Union européenne | Long terme (≥ 4 ans) |
| Attention portée à la sécurité de la chaîne d'approvisionnement (SBOM) | +2.2% | Gouvernements et secteurs réglementés dans le monde entier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du DevOps et besoin de cycles de publication plus courts
Les entreprises réarchitecturent leurs pipelines de livraison pour rivaliser avec les concurrents natifs cloud qui déploient des dizaines de fois par jour. Une enquête IBM de 2024 révèle que 83 % des dirigeants classent la modernisation comme une priorité absolue, mais seulement 27 % ont achevé la transition [1]. Cet écart d'exécution alimente un investissement soutenu dans les plateformes qui consolident la compilation, les tests et le déploiement en un seul flux de travail automatisé. Les chaînes d'outils intégrées réduisent également les transferts, éliminant la latence causée par les solutions ponctuelles. En conséquence, les fournisseurs proposant des suites consolidées supplantent progressivement les serveurs de compilation standard sur le marché des outils d'intégration continue.
Développement logiciel natif cloud en plein essor
Le parc mondial d'applications natives cloud devrait atteindre 750 millions d'ici 2025. Les microservices conteneurisés nécessitent des pipelines CI/CD capables d'orchestrer des compilations concurrentes, des environnements de test dynamiques et des déploiements de style GitOps. Les solutions héritées, telles que Jenkins auto-hébergé, s'appuient sur des plugins pour répondre à ces besoins, ce qui engendre une surcharge de maintenance supplémentaire. Les entreprises se tournent donc vers des offres dotées d'une intégration Kubernetes native et d'un support multi-cloud, renforçant les modèles hybrides et SaaS au sein du marché des outils d'intégration continue.
Le codage assisté par IA accroît la fréquence des compilations
GitHub Copilot a dépassé 15 millions d'utilisateurs en 2025, quadruplant sa base d'utilisateurs d'une année sur l'autre. Les demandes de tirage (pull requests) générées par IA augmentent le volume de compilations qui doivent s'exécuter en continu tout en maintenant des critères de qualité. Les plateformes répondent par une sélection intelligente des tests, une remédiation automatisée et des analyses prédictives des défaillances. Les solutions qui intègrent ces garde-fous pilotés par IA réduisent les tâches répétitives des développeurs et permettent des cycles plus rapides, renforçant leur ancrage sur le marché des outils d'intégration continue.
Expansion des modèles de travail à distance/hybride
Les équipes distribuées de façon permanente poussent les organisations vers des services d'intégration continue hébergés dans le cloud et accessibles via navigateur, que les développeurs peuvent utiliser depuis n'importe où. La progression soutenue du chiffre d'affaires de CircleCI, atteignant 750 millions USD, illustre la demande de pipelines SaaS au sein d'équipes dispersées à l'échelle mondiale. Les petites entreprises, en particulier, évitent les coûts d'infrastructure initiaux grâce à une consommation à l'usage, élargissant ainsi la demande adressable et démocratisant des capacités autrefois réservées aux budgets des entreprises du Fortune 500 sur le marché des outils d'intégration continue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénuries de compétences en ingénierie de plateforme | -3.8% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Complexité des chaînes d'outils héritées et coûts de migration | -2.9% | Mondial, grandes entreprises | Long terme (≥ 4 ans) |
| Contrôle croissant des coûts cloud (FinOps) | -2.1% | Entreprises soucieuses des coûts dans le monde entier | Court terme (≤ 2 ans) |
| Souveraineté réglementaire des données pour l'intégration continue SaaS | -1.7% | Union européenne, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de compétences en ingénierie de plateforme CI/CD
La demande de personnel capable de scripter des pipelines, de sécuriser des clusters Kubernetes et de gérer des déploiements GitOps dépasse l'offre, entraînant des délais d'embauche et des frais de conseil accrus. Cette rareté élève le coût total de possession et ralentit les délais d'adoption. Les fournisseurs répondent par des concepteurs de pipelines low-code et des services gérés qui réduisent le besoin d'expertise interne. Néanmoins, le déficit de talents freine la vitesse d'adoption des outils d'intégration continue dans les environnements d'entreprise complexes.
Complexité des chaînes d'outils héritées et coûts de migration
Les entreprises ayant personnalisé Jenkins avec des centaines de plugins font face à des mois de refactorisation et de retests avant de changer de plateforme. Le risque d'interruption de service lors de la migration conduit de nombreuses organisations à reporter les mises à niveau malgré des gains de productivité reconnus. Cette inertie offre aux acteurs historiques établis un tampon contre les nouveaux entrants, tempérant le potentiel de croissance globale du marché des outils d'intégration continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de déploiement :
les modèles hybrides comblent les lacunes de sécurité des entreprisesLe déploiement SaaS natif cloud a conservé ses revenus en supprimant la maintenance de l'infrastructure et en accélérant l'intégration. Le déploiement hybride, cependant, devrait enregistrer le CAGR le plus élevé à 23,52 %, soulignant que les acheteurs réglementés souhaitent un contrôle local sur les charges de travail sensibles. La taille du marché des outils d'intégration continue pour les implémentations hybrides devrait s'élargir fortement à mesure que les fournisseurs déploient des plans de déploiement flexibles qui reflètent les recommandations de confiance zéro du NIST.SP 800-204D. Les fournisseurs SaaS qui intègrent l'exécution d'agents privés ou des clés de chiffrement gérées par le client répondent aux obstacles de conformité sans compromettre l'avantage d'utilisabilité qui a initialement favorisé l'adoption du cloud.
Les entreprises adoptent de plus en plus une position « le meilleur des deux mondes », hébergeant les workers de build sur site tout en exploitant les tableaux de bord cloud pour la visibilité et l'analytique. Cette architecture limite l'exfiltration de données tout en préservant l'évolutivité élastique pour les charges de travail en pic, un équilibre qui résonne au sein du marché des outils d'intégration continue. Les fournisseurs capables de synchroniser les dépôts d'artefacts, la gestion des secrets et l'application des politiques entre les environnements s'imposent comme des partenaires privilégiés.
Par taille d'organisation :
l'accélération des PME démocratise les capacités d'entrepriseLes grandes entreprises détiennent actuellement 60,58 % de la part des revenus, reflétant leur avance historique en maturité DevOps et en disponibilité des ressources. Néanmoins, la taille du marché des outils d'intégration continue attribuée aux petites et moyennes entreprises augmente rapidement en raison de l'accessibilité des modèles de tarification à la consommation et des niveaux freemium. Les plans d'entrée de gamme de CircleCI à 360 USD par poste illustrent les faibles barrières pour les start-ups. Au fur et à mesure que les PME évoluent, elles augmentent naturellement leurs heures d'utilisation, stimulant les revenus récurrents des fournisseurs.
La tendance à la démocratisation élargit la base de clients et pousse les fournisseurs à rationaliser l'intégration avec des modèles directifs, une gouvernance automatisée et une analyse de sécurité intégrée. Ces améliorations profitent également aux grandes organisations cherchant à réduire leur charge interne, créant un cercle vertueux qui sous-tend l'expansion du marché des outils d'intégration continue.
Par étape d'application :
l'automatisation des tests devient le champ de bataille de la différenciationL'automatisation des builds est une nécessité de base, conservant la plus grande part à 27,35 %. Pourtant, l'automatisation des tests, qui progresse à un CAGR de 24,10 %, oriente désormais les critères d'achat, les entreprises privilégiant l'assurance qualité en amont. La part de marché des outils d'intégration continue pour les cas de test générés par l'IA et la sélection intelligente est en croissance, les plateformes telles que Harness intégrant des modèles d'apprentissage automatique qui réduisent les suites de régression de 60 % tout en préservant la couverture.
Les étapes de publication, de déploiement et de retour d'information ne sont plus des compléments optionnels ; les acheteurs traitent de plus en plus l'orchestration de bout en bout comme un prérequis. Les fournisseurs qui intègrent la livraison progressive, les contrôles canary et le rollback automatisé peuvent réduire le temps moyen de réparation et améliorer l'expérience client, renforçant ainsi les barrières à la migration au sein du marché des outils d'intégration continue.

Par secteur d'activité de l'utilisateur final :
la conformité dans le secteur de la santé génère une croissance inattendueL'informatique et les télécommunications ont capté 26,12 % des revenus en 2025, grâce à leur culture DevOps mature. La santé et les sciences de la vie, cependant, devraient afficher le taux de croissance le plus fort à 22,28 %, les réglementations FDA et PCI DSS stimulant l'adoption de la génération de SBOM et de la traçabilité. Les plateformes qui automatisent les preuves de conformité remportent des pilotes auprès des fabricants de dispositifs médicaux, des réseaux hospitaliers et des entreprises de biotechnologie.
Les secteurs BFSI, commerce de détail et industrie manufacturière accélèrent également leur adoption pour répondre aux cas d'usage de la transformation numérique et de l'Industrie 4.0, mais leur rythme de croissance est modéré par rapport à la santé. Les fournisseurs proposant des packs de politiques préconfigurés pour les audits HIPAA, PCI DSS v4 et SOC 2 se différencient dans ce segment du marché des outils d'intégration continue.
Analyse géographique
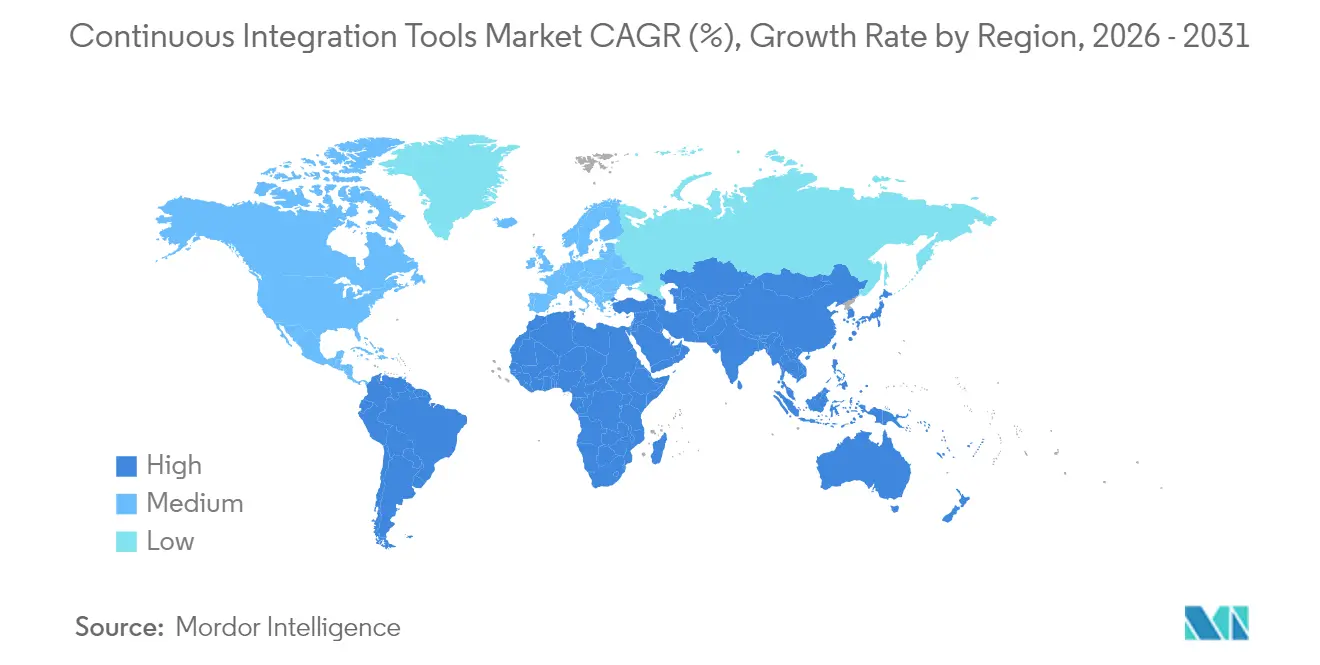
Marché des Outils d'Intégration Continue en Amérique du Nord
L'Amérique du Nord contribue à hauteur de 36,05 % des revenus, portée par une pénétration approfondie du DevOps, le capital-risque et les marchés publics de défense qui exigent désormais des rapports SBOM. Les entreprises américaines privilégient des suites complètes combinant intégration continue, livraison continue, analyse de sécurité et provisionnement d'infrastructure, renforçant ainsi la consolidation des plateformes sur le marché des outils d'intégration continue. Le Canada et le Mexique apportent une croissance complémentaire grâce aux initiatives de délocalisation de proximité et à l'adoption du cloud parmi les fabricants de taille intermédiaire.
Marché des Outils d'Intégration Continue en Asie-Pacifique
La région Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 22,32 %. Les incitations gouvernementales en Inde, en Corée du Sud et à Singapour subventionnent la migration vers le cloud ; cependant, les lois sur la localisation des données incitent les acheteurs à opter pour des déploiements hybrides. La préférence de la Chine pour les modèles d'IA en cloud privé s'aligne sur les runners sur site gérés depuis des plans de contrôle hébergés, ouvrant une voie aux fournisseurs flexibles. Le mandat SBOM 2024 du CERT-In stimule également la demande d'automatisation de la conformité à travers l'Inde.
Marché des Outils d'Intégration Continue en Europe
L'Europe maintient une dynamique soutenue, portée par le RGPD et la prochaine loi européenne sur la cyber-résilience, qui élèvent toutes deux les exigences en matière de sécurité de la chaîne d'approvisionnement. Les acheteurs valident les solutions capables de garantir la résidence des données et de produire des pistes d'audit automatisées, orientant les budgets vers les fournisseurs disposant d'hébergement régional et de certificats de chiffrement. L'Allemagne, la France et le Royaume-Uni demeurent les plus grands contributeurs, tandis que les pays scandinaves et d'Europe de l'Est représentent une demande en terrain vierge en expansion sur le marché des outils d'intégration continue.
Paysage réglementaire
L'adoption des outils d'intégration continue (CI) dans les environnements réglementés est de plus en plus liée aux normes de sécurité logicielle soutenues par les pouvoirs publics qui intègrent des contrôles de sécurité dans les pipelines automatisés. Aux États-Unis, les directives du NIST liées à l'Executive Order 14028 renforcent les attentes concernant les artefacts de sécurité de la chaîne d'approvisionnement logicielle, tels que les SBOM et les attestations signées, positionnant les CI/CD comme un point d'application plutôt qu'une simple commodité pour les développeurs. Le NIST SP 800-204D structure les stratégies de pipeline DevSecOps autour de la provenance, de l'attestation et de l'intégration des SBOM, ce qui accroît la demande de plateformes CI capables de produire des preuves lisibles par machine et d'appliquer des politiques as-code.
En 2026, le NIST NCCoE a fait avancer ses travaux sur les pratiques de développement, de sécurité et d'exploitation logicielle sécurisés (DevSecOps), notamment avec une publication ouverte aux commentaires en mars 2026 et une mise à jour de projet le 20 mai 2026. Cela indique une évolution continue des lignes directrices de mise en œuvre alignées sur le SSDF pour les pipelines opérationnels. Avec le NIST SP 800-218 (SSDF) positionné comme référence principale pour la sécurité logicielle fédérale, les exigences relatives aux outils CI s'étendent vers la validation continue des contrôles et la traçabilité prête pour l'audit. Par conséquent, les modèles de déploiement hybrides gagnent en popularité auprès des organisations qui doivent concilier résidence des données et conservation des preuves avec l'automatisation à l'échelle du cloud.
Analyse de la chaîne de valeur
La chaîne de valeur des outils CI commence par les intrants de code et d'artefacts (dépôts source, registres de paquets, conteneurs, données de test et secrets) et une couche d'orchestration qui exécute les builds, tests et versions via des runners et des agents à travers les infrastructures cloud et sur site. En amont, les écosystèmes open source et les projets de normalisation influencent l'orientation des produits, notamment en ce qui concerne la signature et la provenance. Les approches d'attestation de pipeline utilisées dans des outils tels que Tekton Chains, ainsi que les modèles de signature d'artefacts de type Sigstore, sont de plus en plus considérés comme des éléments constitutifs essentiels des pipelines de niveau entreprise. Alors que les exigences en matière de sécurité de la chaîne d'approvisionnement augmentent, les architectures de build et de provenance reproductibles, y compris les approches FRSCA et OSS Rebuild, ainsi que les couches d'application de politiques bloquant les dépendances à risque au sein des pipelines, sont intégrées plus en profondeur dans les implémentations CI.
En aval, la distribution et la monétisation se concentrent sur les marketplaces SaaS et la vente directe aux entreprises, tandis que les intégrateurs de systèmes et les cabinets de conseil DevOps accompagnent la migration des piles de plugins héritées de type Jenkins vers des plateformes gérées et des runners hybrides. L'écosystème se resserre également à travers des acquisitions qui intègrent des capacités adjacentes dans des plateformes centrées sur la CI, comme l'acquisition de Propolis (tests QA autonomes) par Datadog en janvier 2026, et d'Adaptive ML (RLOps agentique) en juin 2026. L'acquisition de Codecov par Harness en juin 2026 ajoute une intelligence de couverture plus proche de la gouvernance des livraisons. Ces évolutions poussent davantage de tests, d'analyses de qualité et de vérifications de sécurité vers la couche plateforme, augmentant les coûts de changement de fournisseur et accentuant les besoins d'intégration entre SCM, identité, secrets, observabilité et outils de sécurité.
Paysage concurrentiel
Principales sociétés du marché des outils d'intégration continue
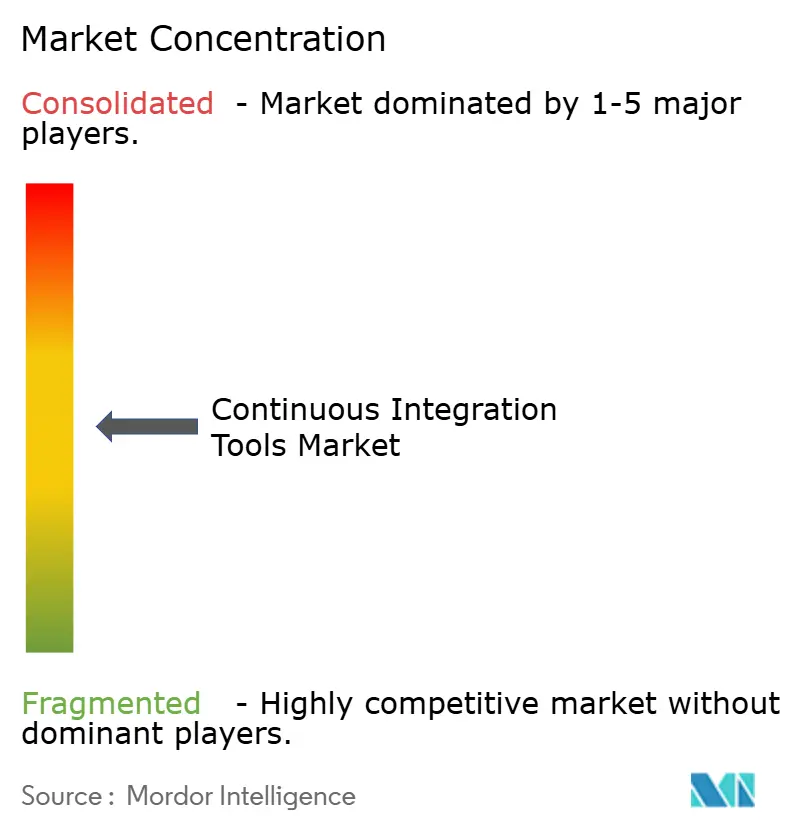
Le marché présente une fragmentation modérée. Jenkins continue d'alimenter de nombreux pipelines, mais sa part de 47,13 % s'érode lentement à mesure que les entreprises recherchent des offres gérées. Bitbucket d'Atlassian conserve une part de 18,36 %, en tirant parti de l'intégration avec Jira et Confluence, tandis que CircleCI détient 5,85 % grâce à une approche SaaS axée sur les développeurs. Malgré le poids des acteurs historiques, le capital-risque continue d'affluer ; Harness a levé 425 millions USD et a fusionné avec Traceable en mars 2025 pour fournir un DevSecOps natif IA à l'échelle de l'entreprise.
Les tendances stratégiques mettent en évidence une convergence vers des plateformes full-stack. GitLab regroupe le contrôle des sources, l'analyse de sécurité et le déploiement, se positionnant comme une interface unique du commit à la production. Microsoft pousse GitHub Actions intégré à Azure tout en superposant l'IA Copilot pour fidéliser les développeurs. L'acquisition de HashiCorp par IBM étend OpenShift avec l'infrastructure en tant que code et l'application des politiques, comblant les lacunes d'orchestration[4]. Ces mouvements intensifient la différenciation fondée sur l'étendue de l'écosystème et l'automatisation pilotée par IA sur le marché des outils d'intégration continue.
Les opportunités dans les espaces vierges se concentrent sur l'optimisation intelligente des coûts, l'isolation multi-locataires pour les charges de travail fortement réglementées et l'attestation auto-générée alignée sur les principes de confiance zéro recommandés par le NIST. Les acteurs de niche innovent dans ces domaines, mais les acteurs d'envergure disposent de la force commerciale nécessaire pour commercialiser rapidement les avancées. Par conséquent, des fusions et acquisitions supplémentaires sont probables, et le marché devrait se consolider autour de 5 à 6 plateformes à large spectre capables de servir à la fois les entreprises du Fortune 100 et les start-ups sur le marché des outils d'intégration continue.
Structure de marché dynamique avec de fortes tendances à la consolidation
Le marché des outils d'intégration continue présente un mélange de conglomérats technologiques mondiaux et de fournisseurs de solutions DevOps spécialisés en concurrence pour des parts de marché. Les grands acteurs comme IBM, Microsoft et AWS exploitent leur vaste infrastructure cloud et leurs relations avec les entreprises pour proposer des solutions d'intégration continue intégrées dans le cadre de plateformes de développement plus larges. Parallèlement, des acteurs spécialisés comme GitLab, CircleCI et CloudBees se concentrent sur la fourniture de capacités d'intégration continue de premier ordre avec de larges possibilités d'intégration. Le marché est témoin d'une consolidation accrue par des acquisitions stratégiques, comme en témoignent l'acquisition de CodeShip par CloudBees, l'acquisition de Drone.io par Harness et d'autres mouvements similaires visant à élargir les capacités techniques et la portée commerciale.
La dynamique concurrentielle est caractérisée par une forte intensité de rivalité, les entreprises se faisant concurrence sur des facteurs tels que la facilité d'intégration, les capacités d'automatisation et les modèles de tarification. Les acteurs du marché se concentrent de plus en plus sur des solutions spécifiques à chaque secteur et sur les exigences de conformité, en particulier dans les secteurs réglementés. L'émergence de plateformes open source et du développement piloté par la communauté a également influencé le paysage concurrentiel, les entreprises adoptant des approches hybrides combinant des solutions propriétaires avec une compatibilité open source. Les écosystèmes de partenariats jouent un rôle crucial dans le succès du marché, les fournisseurs formant des alliances pour améliorer leurs offres de services et élargir leur base de clients.
L'innovation et l'intégration sont les moteurs du succès sur le marché
Pour que les acteurs historiques maintiennent et développent leur part de marché, plusieurs stratégies clés sont apparues comme des facteurs critiques de succès. Celles-ci incluent un investissement continu dans la R&D pour améliorer les capacités d'automatisation, des fonctionnalités de sécurité améliorées et une intégration transparente avec les outils et plateformes de développement logiciel populaires. Les entreprises doivent se concentrer sur le développement de solutions spécifiques à chaque secteur qui répondent aux exigences uniques de conformité et de réglementation dans différents secteurs. La constitution d'écosystèmes de partenariats solides, l'offre d'options de déploiement flexibles et la fourniture de services d'assistance complets sont également essentielles pour maintenir un avantage concurrentiel. De plus, les acteurs historiques doivent équilibrer le besoin de standardisation avec les capacités de personnalisation pour répondre aux diverses exigences des clients.
Les nouveaux entrants et les challengers sur le marché peuvent prendre pied en se concentrant sur des cas d'usage spécialisés ou des secteurs verticaux où les grands acteurs peuvent présenter des lacunes dans leurs offres. L'innovation dans des domaines tels que l'intelligence artificielle, l'apprentissage automatique et l'analytique avancée pour les flux de travail CI/CD présente des opportunités de différenciation. Les barrières à l'entrée relativement modérées en termes d'exigences en capital permettent aux nouveaux acteurs d'entrer avec des solutions innovantes, bien qu'ils doivent surmonter des défis liés à la notoriété de la marque et à la confiance des entreprises. Le risque de substitution est relativement faible en raison du caractère essentiel des logiciels d'intégration continue dans le développement logiciel moderne, mais les entreprises doivent rester en avance sur les évolutions technologiques et les méthodologies de développement en mutation pour rester pertinentes.
Leaders du secteur des outils d'intégration continue
-
Atlassian Corporation PLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Circle Internet Services, Inc.
-
GitLab, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des outils d'intégration continue Entreprises couvertes dans ce rapport
- Atlassian Corporation Plc
- Amazon Web Services, Inc. (AWS)
- Microsoft Corporation (Azure DevOps and GitHub)
- GitLab Inc.
- Circle Internet Services, Inc. (CircleCI)
- CloudBees, Inc.
- JetBrains s.r.o.
- IBM Corporation
- Micro Focus International Plc (OpenText)
- Buddy Works sp. z o.o. sp. k.
- Thoughtworks, Inc.
- Travis CI GmbH
- CodeShip GmbH
- Bitrise Ltd.
- Harness Inc.
- Buildkite Pty Ltd.
- Semaphore (Rendered Text d.o.o.)
- Drone.io (Harness)
- AppVeyor Systems Inc.
- SUSE LLC (Rancher Pipelines)
Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans les CI/CD agentiques intégrant des contrôles de gouvernance pour les entreprises réglementées adoptant le développement assisté par l'IA. En 2026, les feuilles de route des fournisseurs montrent un basculement des pipelines YAML statiques vers des flux de travail pilotés par des agents, où ces derniers configurent les pipelines, corrigent les vulnérabilités et optimisent l'exécution, tout en respectant les exigences de politique, d'auditabilité et de contrôle d'accès. GitLab s'est engagé dans cette direction avec sa plateforme GitLab Duo Agent Platform, disponible en version générale depuis janvier 2026, et a ajouté des fonctionnalités d'entreprise telles que le support de modèles auto-hébergés et la visibilité de la chaîne d'approvisionnement avec la version GitLab 19.0 en mai 2026. Cela répond aux besoins des acheteurs souhaitant une automatisation agentique sans envoyer d'invites ou d'artefacts sensibles vers des services externes non gérés.
Une autre opportunité concerne le durcissement de l'infrastructure CI et les capacités de contrôle des coûts, alors que le volume de builds augmente avec le code généré par l'IA et une fréquence de test plus élevée. GitHub Actions a mis en avant des thèmes de durcissement de la sécurité pour 2026, notamment des flux de travail déterministes, une gestion plus granulaire des secrets et des contrôles natifs conçus pour réduire la surface d'attaque des CI/CD, ce qui ouvre la voie aux fournisseurs pour intégrer des garde-fous similaires dans les environnements hybrides et multi-cloud. Du côté de l'expérience développeur, les investissements se dirigent vers des outils rendant les pipelines plus composables et portables, notamment JetBrains TeamCity 2026.1 (mai 2026), qui ajoute une nouvelle interface CLI et le support du Model Context Protocol (MCP). Cela aligne les flux de travail CI avec les écosystèmes d'agents émergents et réduit les frictions lors de l'intégration de la CI avec les piles d'outils IA. Ces évolutions favorisent les plateformes combinant application de politiques, preuves traçables et flexibilité des runners, à la fois en SaaS et en exécution sur site.
Développements industriels récents dans Marché des outils d'intégration continue
- Juin 2026 : Atlassian a annoncé la disponibilité générale des Merge Queues pour Bitbucket Cloud, automatisant le séquençage des pull requests avec des contrôles requis avant fusion. Cela améliore la fiabilité de la CI en réduisant les fusions échouées et le travail de reprise, et déplace davantage le flux de validation vers Bitbucket Cloud natif plutôt que vers des scripts de pipeline personnalisés.
- Juin 2025 : Microsoft a lancé GitHub Secret Protection et GitHub Code Security en tant qu'offres autonomes pour Azure DevOps. Cela a élargi l'accès à l'analyse de sécurité et aux contrôles de secrets pour les équipes restant sur Azure DevOps, renforçant la tendance du shift-left en matière de sécurité qui soutient la demande d'outils CI intégrant des protections pilotées par des politiques.
- Novembre 2024 : Microsoft a annoncé la disponibilité générale des Managed DevOps Pools pour Azure DevOps afin de simplifier la gestion des agents de build et de déploiement. En transférant les opérations de pools d'agents vers un modèle géré, les organisations peuvent réduire la charge d'infrastructure CI et adapter la capacité des runners avec moins de ressources d'ingénierie de plateforme.
Marché des outils d'intégration continue Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les outils logiciels utilisés pour construire, intégrer et valider automatiquement les modifications de code afin que les équipes de développement puissent détecter les problèmes tôt et publier les mises à jour plus rapidement. Il s'applique aux environnements cloud et sur site, avec une utilisation suivie dans les principaux secteurs d'activité.
Exclusions du périmètre : Nous excluons les catégories DevOps plus larges qui ne sont pas directement liées à l'exécution de l'intégration continue, telles que la surveillance des opérations informatiques autonomes et les logiciels généraux de gestion de projet.
Aperçu de la segmentation
- Par type de déploiement
- Sur site
- SaaS natif cloud
- Hybride
- Par taille d'entreprise utilisatrice
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par étape d'application
- Automatisation de la compilation
- Automatisation des tests
- Lancement et déploiement
- Surveillance et retour d'information
- Par secteur d'activité de l'utilisateur final
- TI et télécommunications
- BFSI
- Commerce de détail et commerce électronique
- Santé et sciences de la vie
- Médias et divertissement
- Éducation
- Industrie manufacturière
- Gouvernement et secteur public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'examen des tendances de l'activité de développement logiciel et de l'évolution des budgets vers la livraison basée sur le cloud. Nous avons examiné des indicateurs publics et des sources de normes tels que le Bureau of Labor Statistics des États-Unis, les publications du National Institute of Standards and Technology des États-Unis sur le développement logiciel sécurisé, et les statistiques de l'économie numérique de l'OCDE, qui nous ont aidés à ancrer les facteurs de demande et le contexte d'adoption.
Nous avons ensuite relié ce contexte aux signaux rapportés par les entreprises, tels que les rapports annuels, les notes de résultats, les présentations aux investisseurs et la documentation produit qui clarifie la façon dont les fonctionnalités d'intégration continue sont packagées et tarifées. Pour l'hygiène du marché, nous avons également utilisé des sources telles que les dépôts auprès de la SEC américaine, des revues d'ingénierie logicielle évaluées par des pairs et des bases de données de brevets ouvertes pour valider l'évolution des fonctionnalités et les schémas de commercialisation. Nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'un autre pour les actualités et les données financières, principalement pour accélérer les vérifications croisées entre les régions et réduire les mises à jour manquées. Ces sources sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer ce que les acheteurs paient réellement pour les capacités d'intégration continue et comment les dépenses sont réparties entre les abonnements cloud et les déploiements sur site. Nous avons échangé avec un ensemble de fournisseurs d'outils, d'intégrateurs de systèmes et d'utilisateurs en entreprise, et collecté des réponses à travers les Amériques, l'EMEA et l'APAC afin que les courbes d'adoption régionales et les fourchettes de prix puissent être normalisées avant la modélisation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 58 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une vue descendante dans laquelle l'activité de livraison logicielle et les priorités d'automatisation des entreprises sont traduites en un volume de dépenses réaliste pour les outils d'intégration continue, puis filtrées par les schémas de déploiement et l'adoption typique dans les secteurs. Pour maintenir des totaux pratiques, nous corroborons cela avec des vérifications ascendantes sélectives, notamment des tarifs d'abonnement échantillonnés par plan, des estimations du nombre d'utilisateurs actifs ou des fourchettes de sièges, et des retours des canaux sur les tailles de contrats typiques pour différentes catégories d'entreprises.
Quelques données clés qui ont façonné le modèle comprennent l'intensité d'adoption du cloud en entreprise, les tendances des effectifs de développeurs, la fréquence des publications logicielles, la part de l'intégration continue livrée en SaaS par rapport aux logiciels installés, et la progression observée des prix à mesure que des fonctionnalités telles que l'automatisation des pipelines et les contrôles de sécurité deviennent plus intégrées. Lorsque des lacunes sont apparues dans les vérifications ascendantes, nous avons utilisé des fourchettes conservatrices et les avons normalisées à l'aide des retours d'entretiens, puis retesté les résultats par rapport aux totaux descendants. Les prévisions ont été construites à l'aide d'une analyse de scénarios soutenue par de courtes lignes de tendance sur les principaux facteurs, et la vue finale n'a été ajustée que lorsque plusieurs signaux pointaient dans la même direction.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation entre plusieurs signaux, notamment la croissance implicite par les facteurs d'adoption, les vérifications de cohérence des prix et les indicateurs indépendants de l'activité de livraison logicielle. Les écarts sont signalés lorsque les répartitions régionales ou les parts de déploiement s'éloignent trop de ce que suggèrent les entretiens et les signaux publics, puis les hypothèses sous-jacentes sont réexaminées avant la validation interne.
Le rapport est actualisé annuellement, et des révisions intermédiaires sont déclenchées lorsque des événements significatifs modifient la demande, les prix ou le packaging d'une manière qui impacte les totaux du marché. Avant la livraison, nous effectuons une nouvelle passe de révision pour nous assurer que les dernières divulgations publiques et les changements rapportés dans les actualités sont reflétés dans les chiffres et le récit finaux.
Estimation du marché des outils d'intégration continue de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les outils d'intégration continue peuvent différer même lorsqu'elles semblent se référer au même espace, car la ligne de périmètre n'est pas définie au même endroit et les hypothèses de tarification varient selon le modèle de déploiement. Les différences proviennent également de la fréquence de mise à jour du modèle et de l'utilisation ou non de vérifications par entretiens pour valider les fourchettes de contrats réels.
L'orchestration de publication de livraison continue autonome et les dépenses plus larges en plateformes DevOps se situent en dehors de la couverture de Mordor Intelligence ici, ce qui maintient la valeur 2026 liée aux outils de build, d'intégration et de validation de l'intégration continue plutôt qu'à un panier d'automatisation plus large. D'autres estimations peuvent élargir le panier pour inclure des éléments de pipeline adjacents, ou appliquer une croissance agressive du prix de vente moyen SaaS sans vérifier si les budgets des acheteurs et les nombres de sièges évoluent en parallèle entre les régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,09 milliards USD (2026) | |
| Consultance mondiale A | 3,10 milliards USD (2026) | Inclut les dépenses plus larges en automatisation de pipeline CI/CD et en gestion des publications, et utilise une hausse du prix de vente moyen SaaS plus rapide qui n'est pas systématiquement ancrée à la croissance des sièges et au comportement de renouvellement. |
| Revue professionnelle B | 1,60 milliard USD (2026) | Utilise une liste de fournisseurs plus restreinte axée sur les installations sur site, et tend à sous-estimer les abonnements cloud et les accords à l'échelle de l'entreprise qui intègrent les fonctionnalités d'intégration continue dans des piles d'outils de développement plus larges. |
L'écart provient principalement de la question de savoir si les catégories de pipeline adjacentes sont comptabilisées et de la façon dont les tarifs d'abonnement cloud sont reportés d'année en année. En liant le périmètre à l'exécution de l'intégration continue et en revérifiant les hypothèses clés telles que la répartition des déploiements et les fourchettes de contrats typiques, l'estimation reste plus facile à retracer jusqu'à des données d'entrée claires et des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des outils d'intégration continue ?
La taille du marché des outils d'intégration continue devrait atteindre 2,09 milliards USD en 2026 et croître à un TCAC de 20,72 % pour atteindre 5,36 milliards USD d'ici 2031.
Quelle sera la taille du marché des outils d'intégration continue en 2031 ?
La taille du marché des outils d'intégration continue devrait atteindre 5,36 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride est le modèle à la croissance la plus rapide, progressant à un CAGR de 23,52 % alors que les entreprises équilibrent contrôle et évolutivité cloud.
Pourquoi l'automatisation des tests prend-elle de l'essor ?
La génération de tests pilotée par l'IA et les exigences de qualité en amont poussent l'automatisation des tests à un CAGR de 24,10 %, en faisant l'étape d'application à la croissance la plus rapide.
Quelle région connaîtra la croissance la plus forte ?
L'Asie-Pacifique est positionnée pour la croissance régionale la plus élevée, affichant un CAGR de 22,32 % jusqu'en 2031 grâce aux initiatives numériques gouvernementales et aux exigences de conformité croissantes.