
Taille et part de marché des emballages pour l'électronique grand public
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
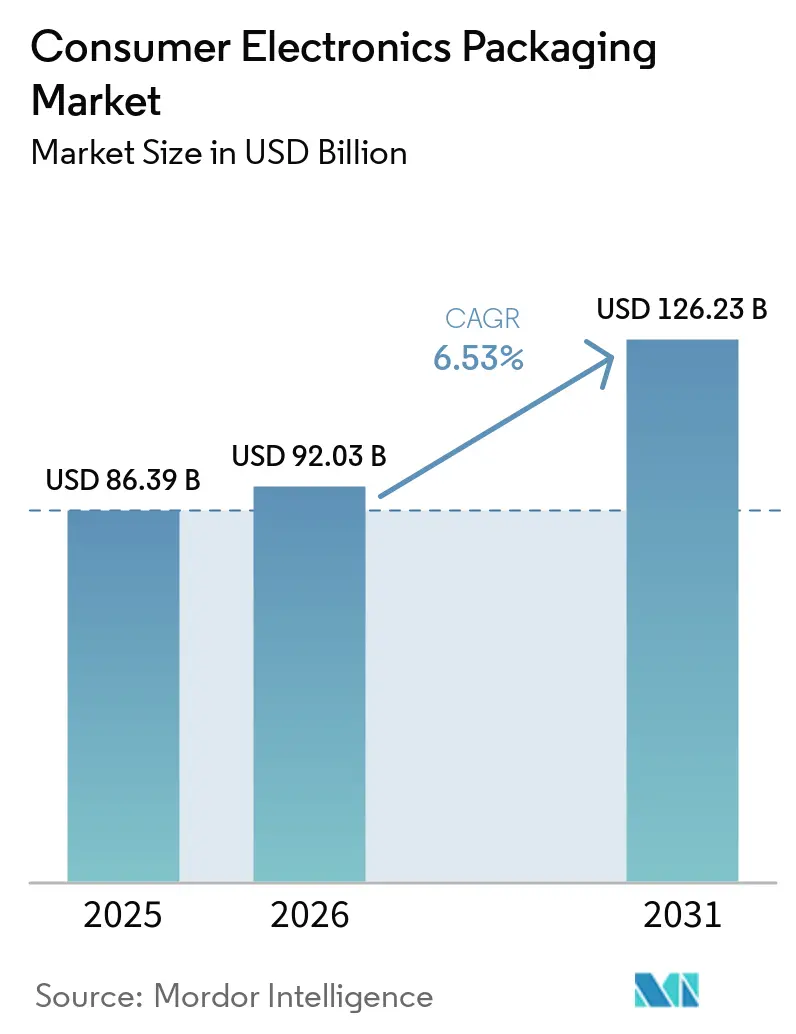
| Taille du Marché (2026) | 92.03 Milliards de dollars |
| Taille du Marché (2031) | 126.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
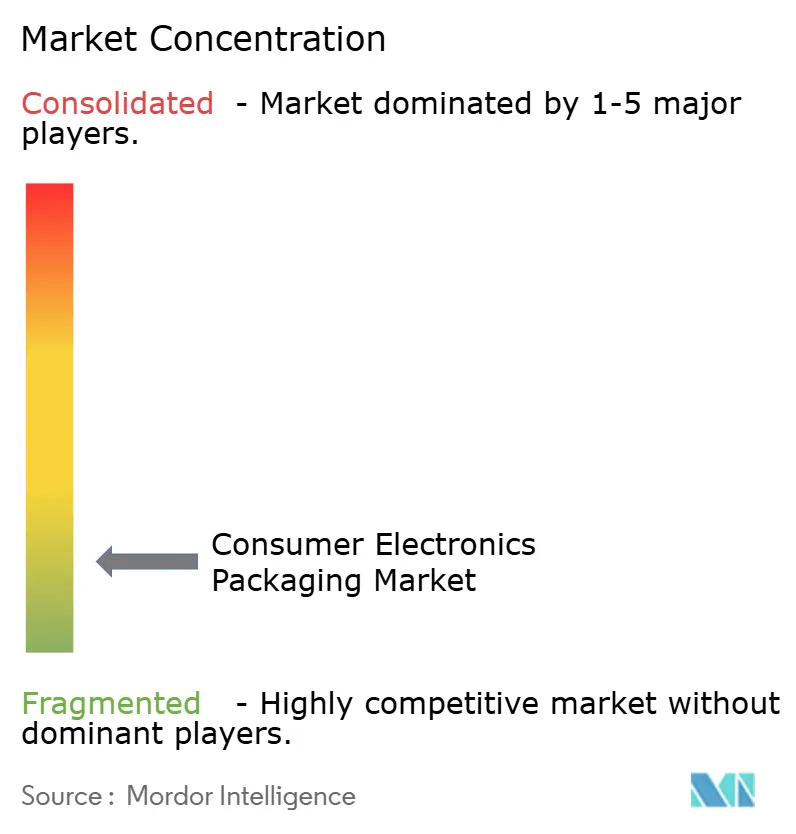
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages pour l'électronique grand public par Mordor Intelligence
La taille du marché des emballages pour l'électronique grand public en 2026 est estimée à 92,03 milliards USD, en progression par rapport à la valeur 2025 de 86,39 milliards USD, avec des projections pour 2031 indiquant 126,23 milliards USD, soit une croissance à un TCAC de 6,53 % sur la période 2026-2031. Une demande robuste pour des formats de protection adaptés au transit, combinée à des évolutions matérielles vers des solutions en papier recyclable, sous-tend cette trajectoire de croissance. L'augmentation des volumes du commerce électronique, les cycles de renouvellement des smartphones et le déploiement des appareils connectés pour la maison renforcent l'expansion des volumes dans toutes les grandes régions. La consolidation parmi les grands convertisseurs intégrés apporte des avantages d'échelle et accélère le transfert de technologie, tandis que des spécialistes de plus petite taille saisissent des opportunités dans des niches d'emballages ultra-compacts et de substrats biosourcés. Le marché des emballages pour l'électronique grand public bénéficie de la sensibilité accrue du secteur aux dommages produits, à la contrefaçon et aux exigences de durabilité, plaçant la performance des emballages au cœur de la valeur de marque et de la conformité réglementaire.
Principaux enseignements du rapport
- Par catégorie d'électronique grand public, les smartphones ont mené avec une part de revenus de 40,02 % du marché des emballages pour l'électronique grand public en 2025, tandis que les appareils connectés pour la maison et les appareils IoT devraient progresser à un TCAC de 10,12 % jusqu'en 2031.
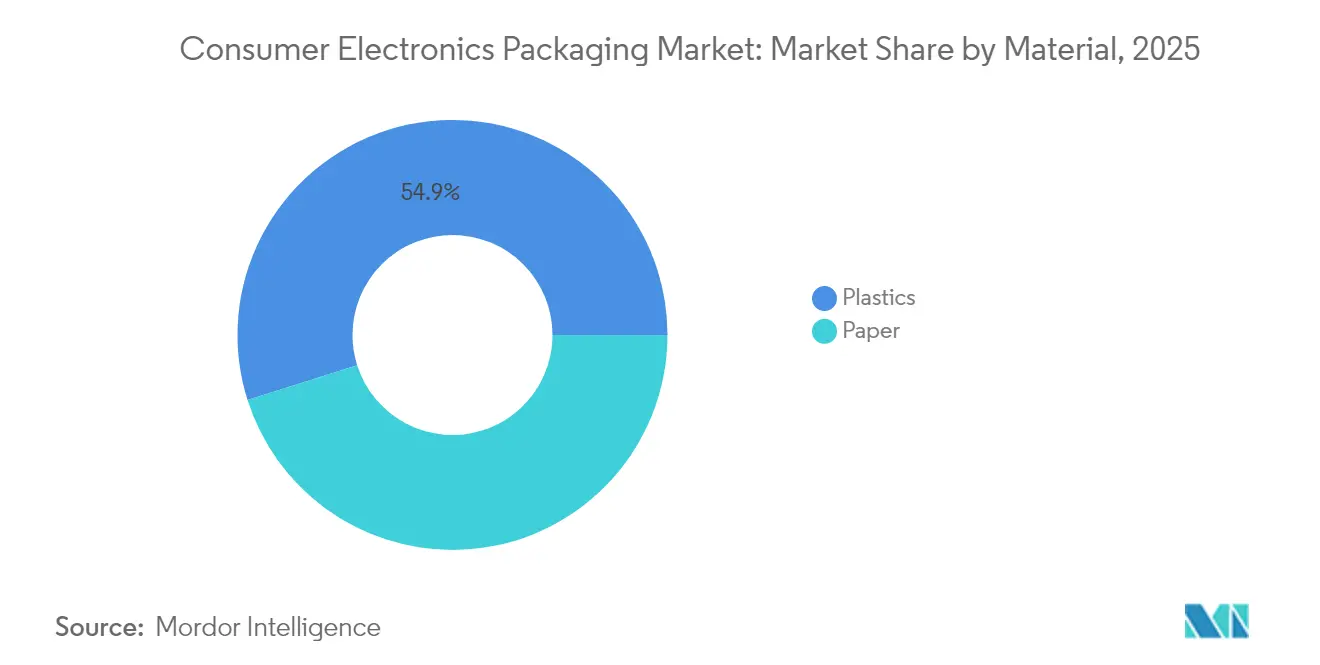
- Par matériau, les plastiques détenaient 54,88 % de la part de marché des emballages pour l'électronique grand public en 2025, tandis que les solutions à base de papier devraient croître à un TCAC de 7,36 % jusqu'en 2031.
- Par format d'emballage, les boîtes ondulées et palettes représentaient 30,31 % de la taille du marché des emballages pour l'électronique grand public en 2025, tandis que les enveloppes de protection et les solutions en papier bulle progressent à un TCAC de 9,27 % jusqu'en 2031.
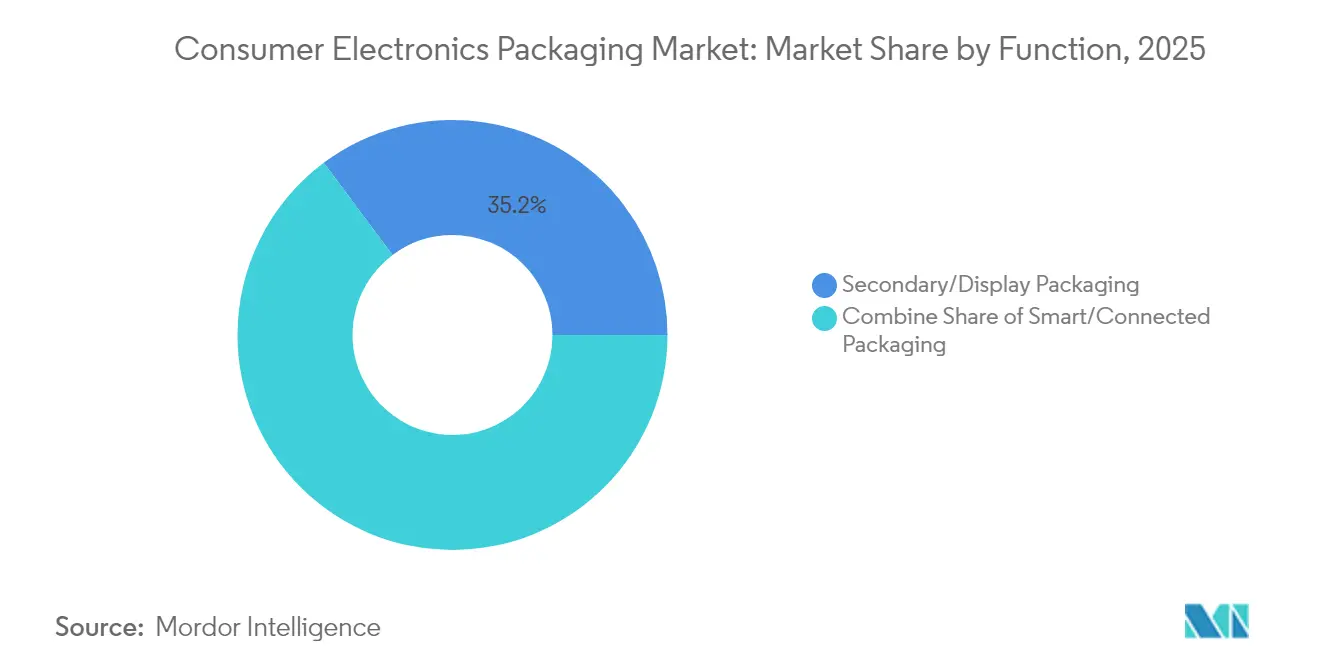
- Par fonction, l'emballage secondaire et de présentation représentait 35,22 % de la taille du marché des emballages pour l'électronique grand public en 2025, et l'emballage intelligent et connecté croît à un TCAC de 8,19 % jusqu'en 2031.
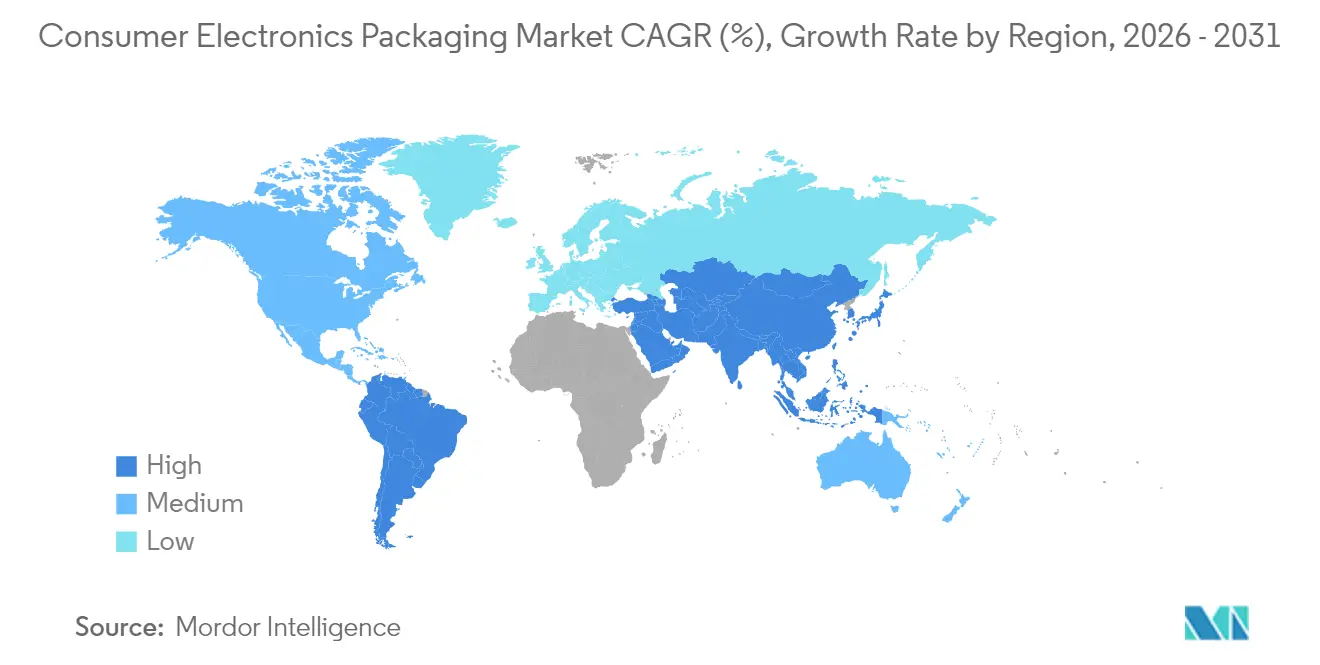
- Par géographie, l'Asie-Pacifique a capté 39,74 % du marché des emballages pour l'électronique grand public en 2025, et la région est en bonne voie pour afficher un TCAC de 9,75 % jusqu'en 2031
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Essor du commerce électronique stimulant les formats de protection adaptés au transit | +1.8% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Substrats écologiques imposés par les réglementations REP et les interdictions des plastiques | +1.2% | Europe et Amérique du Nord en premier plan, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Dispositifs anti-contrefaçon et inviolables pour la protection de la marque | +0.9% | Mondial, particulièrement en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Augmentation des livraisons de smartphones et d'appareils connectés portables en Asie émergente | +0.7% | Asie-Pacifique en premier plan, avec répercussions vers le Moyen-Orient/Afrique et l'Amérique latine | Court terme (≤ 2 ans) |
| Emballages logistiques inversés dotés de la technologie RFID pour l'économie circulaire | +0.6% | Europe et Amérique du Nord, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Emballages modulaires miniaturisés réduisant le volume de fret et les coûts | +0.5% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique stimulant les formats de protection adaptés au transit
Les ventes en ligne d'électronique grand public pendant la saison des fêtes ont atteint 55,3 milliards USD en 2024, soit une hausse de 8,8 % en glissement annuel. Le passage des présentoirs prêts à la vente aux emballages optimisés pour le transport accroît la demande en matière de calage technique, de protection contre les altérations et d'automatisation aux dimensions adaptées. Le système Cut'it EVO Multi-Lid de Ranpak réduit les espaces vides et les coûts de fret tout en améliorant les indicateurs de durabilité. Les propriétaires de marques considèrent l'emballage comme une extension de l'expérience produit, en intégrant des codes à réponse rapide pour l'engagement après achat. À mesure que les réseaux de colis deviennent plus denses et plus fragmentés, le marché de l'emballage pour l'électronique grand public s'étend avec des spécifications adaptées à la manutention multi-étapes et aux variations climatiques.
Substrats écologiques imposés par les réglementations REP et les interdictions des plastiques
Le règlement de l'UE sur les emballages et les déchets d'emballages impose un taux de recyclage de 65 % pour tous les emballages de consommation d'ici 2025. Les marques se tournent rapidement vers des mélanges de fibres recyclables et de bioplastiques pour sécuriser leur accès au marché. Logitech a éliminé 660 tonnes de plastique par an en convertissant l'emballage de ses souris en formats à base de papier, réduisant les émissions de carbone de 6 000 tonnes. Paptic et Woodly commercialisent des papiers à revêtement barrière offrant une protection contre l'humidité autrefois réservée aux polymères. Le marché des emballages pour l'électronique grand public gagne en volume incrémental à mesure que les convertisseurs modernisent leurs lignes pour les substrats en fibres, bien que les délais de certification réglementaire demeurent un goulet d'étranglement.
Dispositifs anti-contrefaçon et inviolables pour la protection de la marque
La contrefaçon d'électronique génère 169 milliards USD de pertes annuelles, poussant les marques à intégrer une authentification multicouche directement dans les emballages. [1]Organisation mondiale des douanes, "Rapport sur le commerce illicite," wcoomd.org Les filigranes numériques tels que les codes imperceptibles de Digimarc permettent la vérification par smartphone sans compromettre l'aspect graphique. Les étiquettes NFC liées à des registres blockchain ajoutent une validation à second facteur et permettent la détection des marchés parallèles. En intégrant la sécurité dès la conception structurelle, les convertisseurs réduisent les processus secondaires et améliorent les cadences de production. Le renforcement des contrôles par les autorités douanières soutient une demande stable, renforçant le marché des emballages pour l'électronique grand public.
Augmentation des livraisons de smartphones et d'appareils connectés portables en Asie émergente
La Chine a expédié 171 millions de smartphones au premier trimestre 2025, et le marché électronique indien vise 180 milliards USD en 2025. La croissance des volumes nécessite une offre d'emballages localisée pour soutenir l'assemblage en flux tendu. Les appareils connectés portables contiennent des capteurs délicats et des berceaux d'accueil, nécessitant des inserts personnalisés et des barrières antistatiques conductrices. Les boîtes Galaxy trois couches de Samsung combinent des accents en fibres de bois avec de la pâte moulée pour renforcer le positionnement haut de gamme. Le marché des emballages pour l'électronique grand public en Asie-Pacifique maintient une surperformance de croissance à mesure que les clusters de fabricants d'équipements d'origine s'étendent au Viêt Nam et en Indonésie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des matières premières en pâte à papier, papier et polymères | -0.8% | Mondial, avec un impact particulier sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Renforcement mondial des restrictions sur les plastiques à usage unique | -0.6% | Europe et Amérique du Nord en tête, expansion mondiale | Moyen terme (2-4 ans) |
| Modèle appareil-en-tant-que-service limitant les volumes d'unités emballées | -0.5% | Amérique du Nord et Europe en premier plan, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Chocs d'approvisionnement en semi-conducteurs freinant la production électronique | -0.4% | Mondial, avec concentration dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en pâte à papier, papier et polymères
Les prix de la pâte à papier ont fluctué de 25 à 40 % entre 2024 et 2025, reflétant les perturbations climatiques et les goulets d'étranglement logistiques.[2]Financial Times, "Prix mondiaux des matières premières et analyse de marché," ft.comLa tarification des polymères reste liée aux fluctuations du pétrole brut, comprimant les marges des convertisseurs sur le marché des emballages pour l'électronique grand public. Les grands acteurs se couvrent sur les intrants, mais les entreprises petites et moyennes acceptent souvent des cycles de devis plus courts, soulevant des préoccupations de visibilité des coûts pour les fabricants d'équipements d'origine.
Renforcement mondial des restrictions sur les plastiques à usage unique
Plus de 60 pays imposent des interdictions ou des taxes sur certains formats plastiques, créant un enchevêtrement d'obligations de conformité. [3]Programme des Nations Unies pour l'environnement, "Déchets plastiques mondiaux et réglementations," unep.orgLa gestion de stocks multi-spécifications augmente le besoin en fonds de roulement. Les coûts de transition vers le papier ou les films compostables atteignent 15 à 25 % au-dessus des solutions actuelles, pesant sur la rentabilité à court terme du marché des emballages pour l'électronique grand public.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le papier gagne en dynamisme malgré la domination du plastiqueLes solutions plastiques ont conservé 54,88 % du chiffre d'affaires total en 2025 grâce à leurs propriétés de barrière à l'humidité et de résistance à la perforation qui protègent les appareils électroniques complexes. Les inserts en mousse et les plateaux thermoformés restent la référence pour les smartphones haut de gamme et le matériel informatique. La taille du marché de l'emballage pour l'électronique grand public pour les substrats en papier progresse toutefois à un CAGR de 7,36 % jusqu'en 2031, à mesure que les marques s'alignent sur les seuils de responsabilité élargie des producteurs et les objectifs carbone. Les boîtes pliantes et les calages en fibre moulée intègrent désormais des revêtements à base d'eau offrant une résistance antistatique et aux graisses, auparavant réalisable uniquement avec des polymères.
Les avancées technologiques telles que la mousse de cellulose Papira de Stora Enso offrent des performances aux tests de chute comparables au PE expansé, tout en permettant le recyclage des fibres. Les emballages hybrides combinant des extérieurs en papier et de minces films polymères internes gagnent du terrain, équilibrant conformité et performance au sein du marché de l'emballage pour l'électronique. Les transformateurs qui commercialisent des données d'analyse du cycle de vie remportent les appels d'offres, renforçant l'élan du papier au sein du marché de l'emballage pour l'électronique grand public.


Par format d'emballage :
le commerce électronique stimule l'innovation en matière de protectionLes cartons ondulés maîtres et les palettes représentaient 30,31 % du chiffre d'affaires en 2025 car ils soutiennent chaque opération logistique de l'usine au détaillant. La croissance s'accélère principalement dans les enveloppes de protection et les emballages à bulles d'air, qui affichent un TCAC de 9,27 % jusqu'en 2031 grâce à l'exécution directe auprès des consommateurs. La taille du marché des emballages pour l'électronique grand public pour les enveloppes augmente à mesure que les appareils connectés portables légers et les accessoires sont expédiés individuellement.
L'innovation en matière de formats associe amortissement et narration de marque. Les pochettes en textile offrent une esthétique haut de gamme et une réutilisabilité, séduisant les consommateurs soucieux de l'environnement. Les chambres gonflables formées en ligne réduisent les matériaux, et les coques en fibres moulées prolongent la durée de vie de la présentation en rayon tout en permettant le recyclage en bordure de trottoir. Les formats multifonctions qui prennent en charge à la fois l'emballage automatisé et la visibilité en rayon obtiennent les meilleures notes dans les appels d'offres des fabricants d'équipements d'origine.
Par fonction :
l'emballage intelligent transforme les rôles traditionnelsLes emballages secondaires et de présentation ont conservé 35,22 % de la valeur en 2025, soulignant l'importance de l'impact visuel dans les circuits de distribution en magasin physique. Les variantes intelligentes et connectées s'accélèrent toutefois à un TCAC de 8,19 %, ajoutant des capacités de collecte de données. Le marché des emballages pour l'électronique grand public intègre des capteurs, des puces NFC et des codes QR liés à la blockchain qui vérifient l'authenticité et débloquent les services après-vente.
Les emballages primaires se miniaturisent parallèlement à la densification des composants. Les cavités résonnantes maintiennent l'intégrité acoustique des écouteurs sans fil tout en réduisant l'utilisation de matériaux grâce à des parois plus minces. Les fonctionnalités anti-contrefaçon migrent des étiquettes inviolables vers des encres incorporées et des filigranes détectables par les smartphones standard. Les fonctions intelligentes compriment les temps de transit dans la chaîne d'approvisionnement en automatisant la réception et l'enregistrement des garanties, augmentant ainsi les barrières au changement et intégrant plus profondément les emballages dans les écosystèmes produits.
Par électronique grand public :
les appareils IoT génèrent des exigences de nouvelle générationLes smartphones ont représenté 40,02 % du marché des emballages pour l'électronique grand public en 2025, soutenu par des volumes unitaires élevés et des niveaux de prix haut de gamme. La prochaine impulsion de croissance réside dans les concentrateurs de maison intelligente, les capteurs et les périphériques IoT, progressant à un TCAC de 10,12 % jusqu'en 2031. Les emballages doivent accueillir plusieurs références dans des séquences de déballage cohérentes, combinant câbles, adaptateurs et documents imprimés.
Les appareils ultra-compacts tels que le NanoPhone de 3 pouces obligent les convertisseurs à concevoir des inserts de précision qui maintiennent les capteurs alignés lors des impacts de chute. Les appareils connectés portables nécessitent un amortissement antistatique moulé à la forme des boîtiers de batteries au lithium. Les périphériques de jeu adoptent des plateaux modulaires pour accueillir des accessoires optionnels. À mesure que les appareils d'intelligence artificielle en périphérie se multiplient, le marché des emballages pour l'électronique grand public bénéficie de solutions de protection différenciées adaptées aux besoins de contrôle thermique et statique.
Analyse géographique
Marché de l'emballage pour l'électronique grand public en Asie-Pacifique
L'Asie-Pacifique a capturé 39,74 % du marché de l'emballage pour l'électronique grand public en 2025, soutenue par ses importantes bases de fabrication et la forte croissance de la consommation intérieure de smartphones et d'appareils connectés. Le CAGR régional s'établit à 9,75 % jusqu'en 2031, aidé par les incitations politiques au Vietnam, en Inde et en Malaisie qui localisent la capacité de transformation et raccourcissent les délais. Les transformateurs chinois exploitent la robotique pour gérer des portefeuilles de références diversifiés, tandis que les producteurs de carton ondulé indiens ajoutent des presses numériques pour l'impression variable.
Marché de l'emballage pour l'électronique grand public en Amérique du Nord
L'Amérique du Nord conserve sa force dans l'électronique haut de gamme et les modèles d'abonnement qui favorisent l'intégration de fibres recyclables et d'emballages intelligents. Les marques mettent en place des programmes pilotes pour des dispositifs circulaires compatibles RFID aux États-Unis et au Canada, stimulant la demande des premiers adoptants au sein du marché de l'emballage pour l'électronique grand public. Les prestataires logistiques régionaux co-développent des cellules d'automatisation qui scellent à la demande, en adéquation avec les exigences dimensionnelles des transporteurs de colis.
Marché de l'emballage pour l'électronique grand public en EMEA et dans les Amériques
L'Europe est à l'avant-garde de la dynamique réglementaire, établissant des précédents mondiaux en matière de recyclabilité et de seuils de contenu recyclé. Les équipementiers dont le siège est en Allemagne, en Suède et en France valident des innovations telles que les mousses de cellulose et les flexibles mono-matériaux avant leur déploiement mondial. Le Moyen-Orient et l'Afrique connaissent une pénétration croissante des smartphones associée à des développements d'infrastructures, générant une demande supplémentaire pour des emballages résistants à l'humidité dans les climats chauds. L'Amérique du Sud bénéficie du rapprochement des chaînes d'approvisionnement nord-américaines, notamment alors que la production électronique mexicaine dépasse les importations en provenance de Chine dans certaines catégories.

Paysage réglementaire
La refonte des emballages sous l'effet de la réglementation et la gouvernance des allégations sont au cœur de l'emballage de l'électronique grand public, étant donné l'usage intensif de plastiques de protection et la fréquence des expéditions transfrontalières dans cette catégorie. Dans l'Union européenne, le règlement (UE) 2025/40 (règlement sur les emballages et les déchets d'emballages, PPWR) est entré en vigueur le 11 février 2025 et s'applique à compter du 12 août 2026, renforçant les exigences relatives à la durabilité des emballages et aux informations présentées sur l'emballage. Ce même cadre PPWR fixe également des jalons d'harmonisation à court terme, dont une obligation prévue à l'article 12, paragraphe 6, imposant à la Commission européenne d'adopter des actes d'exécution établissant des étiquettes harmonisées et des spécifications d'étiquetage numérique pour les emballages avant le 12 août 2026.
Au-delà de l'Europe, les régulateurs et les organismes de normalisation influencent la manière dont les marques d'électronique justifient la recyclabilité et d'autres allégations environnementales sur les emballages. Aux États-Unis, les Guides de la Federal Trade Commission pour l'utilisation des allégations de marketing environnemental (16 CFR Partie 260, les Green Guides) restent une référence centrale pour les allégations marketing liées aux emballages, le calendrier d'une éventuelle mise à jour restant en suspens selon les documents officiels de la FTC en date de juillet 2026. Les exigences européennes en matière de conception et d'étiquetage, combinées à la gouvernance américaine des allégations marketing, alourdissent la charge de conformité pour les fabricants d'origine et les transformateurs à l'échelle mondiale, accroissant le besoin d'un étiquetage normalisé, de spécifications de matériaux traçables et d'une documentation appuyant les affirmations de circularité et de recyclabilité.
Paysage concurrentiel
Les fusions et acquisitions façonnent un secteur fragmenté. La fusion de Smurfit Kappa et WestRock en juillet 2024 a créé un leader mondial avec des pipelines de R&D renforcés dans les substrats renouvelables. International Paper a finalisé son acquisition de DS Smith en janvier 2025, renforçant la capacité européenne de fabrication de boîtes et l'infrastructure de recyclage en boucle fermée. Les avantages d'échelle permettent aux grands acteurs de se couvrir contre les fluctuations des matières premières et d'investir dans des lignes de conversion pilotées par l'IA, élevant les standards de service sur l'ensemble du marché des emballages pour l'électronique grand public.
Les thèmes stratégiques comprennent l'intégration verticale de la pâte à papier à la boîte finie, l'investissement dans la chimie barrière biosourcée et les flux de travail numériques qui adaptent les graphismes par région. Ranpak, Sonoco et Stora Enso poussent les amortisseurs à base de fibres qui rivalisent avec les mousses polymères, élargissant la part adressable. Les innovateurs de niche décrochent des contrats grâce à des pochettes textiles et des plateaux pour électronique en fibres moulées sans plastique. Les entreprises technologiques entrent via des plateformes d'étiquettes intelligentes, regroupant l'analyse de données avec les emballages physiques et brouillant les frontières des catégories.
Les portefeuilles de propriété intellectuelle axés sur l'authentification, les algorithmes de bonne taille et les mousses cellulosiques deviennent des atouts de négociation dans les discussions sur les licences et les coentreprises. Les équipes d'approvisionnement des fabricants d'équipements d'origine favorisent les partenaires proposant des tableaux de bord d'émissions du berceau à la porte, intensifiant la concurrence sur la performance environnementale plutôt que sur le seul prix. Le marché des emballages pour l'électronique grand public évolue ainsi vers des écosystèmes de solutions où le matériel, les logiciels et les données convergent.
Leaders du secteur des emballages pour l'électronique grand public
Sonoco Products Company
Sealed Air Corporation
Mondi Group
Amcor plc
Huhtamaki Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage pour l'électronique grand public
- Sealed Air Corporation
- Smurfit WestRock
- International Paper Co.
- Pregis LLC
- Sonoco Products Co.
- Stora Enso Oyj
- Dordan Manufacturing
- Mondi Group
- Amcor plc
- Nefab AB
- UFP Technologies Inc.
- ProAmpac LLC
- Huhtamaki Oyj
- DunaPack Packaging Group
- Clondalkin Group
- Johns Byrne Co.
- Ball Corp. (Aerosol & Transit)
- Molded Fiber Glass Co.
Lire l’analyse des entreprises de emballage pour l'électronique grand public

Opportunités de marché et perspectives d'avenir
Les jalons réglementaires nommés et les programmes des entreprises créent des espaces vierges pour les formats de protection à base de fibres, les emballages à taille ajustée et les emballages qui réduisent l'intensité matérielle sans compromettre la résistance aux chutes et aux décharges électrostatiques. La date d'application du PPWR de l'UE, fixée au 12 août 2026, ainsi que l'évolution vers des étiquettes harmonisées et des spécifications d'étiquetage numérique, stimulent la demande de transformateurs capables de fournir des flux de travail graphiques conformes, la traçabilité et une recyclabilité documentée sur des références multi-pays. Cela est particulièrement pertinent pour les catégories d'électronique fortement axées sur le commerce électronique, où le calage, le rembourrage et les preuves d'inviolabilité sont intégrés à la conception des emballages, et où les exigences de minimisation et d'étiquetage affectent à la fois la conception structurelle et les opérations de ligne.
La substitution de matériaux et l'innovation en matière de performance de protection ouvrent également des opportunités à grande échelle, ancrées par les actions des fournisseurs en 2026. En avril 2026, Murata Manufacturing a annoncé son emballage en vrac pour les composants MLCC, citant une réduction du poids des matériaux d'emballage pouvant atteindre 99 % par rapport au bandage conventionnel, soulignant l'intérêt de la refonte des emballages pour les chaînes d'approvisionnement électroniques à fort volume. En juillet 2026, Jabil a annoncé la disponibilité de la production à grande échelle pour des emballages en fibres moulées destinés à remplacer les plateaux, sacs et mousses plastiques à usage unique, soutenant les marques d'électronique grand public qui s'éloignent des emballages de protection à dominante plastique tout en maintenant la robustesse du transport. Ces étapes s'inscrivent dans l'adoption continue des fibres moulées et des papiers barrières pour les applications électroniques, y compris des solutions de fibres moulées à presse humide de spécification supérieure, positionnées comme alternatives aux plateaux blister en PET et à la mousse EPE lorsque la protection de surface et la performance antistatique sont requises.
Recent Industry Developments in Marché de l'emballage pour l'électronique grand public
- Juillet 2026 : Jabil a annoncé la disponibilité de la production à grande échelle pour des solutions d'emballage en fibres moulées conçues pour remplacer les plateaux, sacs et mousses plastiques à usage unique utilisés par des marques mondiales. Cela élargit la base industrielle pour les formats de protection à base de fibres et soutient les conversions d'emballages électroniques nécessitant une protection au transport et une qualité esthétique constante. La montée en disponibilité chez un partenaire de fabrication majeur réduit les frictions de qualification pour les propriétaires de marques cherchant des déploiements multirégionaux.
- Novembre 2025 : Sonoco a intégré ses activités d'emballage métallique et papier au sein d'une division unifiée Sonoco Consumer Packaging EMEA/APAC. Cette restructuration élargit la boîte à outils de matériaux disponible sous une seule organisation commerciale, ce qui répond à la demande des fabricants d'origine électronique pour un approvisionnement mondial harmonisé couvrant les formats à base de fibres et les besoins complémentaires en emballages rigides. Elle simplifie également le soutien interrégional à mesure que les refontes axées sur la durabilité s'accélèrent.
- Octobre 2024 : Smurfit WestRock a investi 40 millions USD pour ajouter une ligne grand format entièrement automatisée à Warwick, Québec. Cette mise à niveau de capacité et d'automatisation renforce le débit et la constance pour les formats de carton ondulé et prêts au transport utilisés dans la distribution d'électronique grand public. Elle soutient également l'ajustement de taille et les opérations à forte diversité, de plus en plus importantes pour l'exécution des commandes de commerce électronique.


Marché de l'emballage pour l'électronique grand public Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les emballages utilisés pour protéger, expédier et présenter les produits d'électronique grand public, depuis le conditionnement en usine jusqu'à la livraison en commerce de détail et en commerce électronique. Le dimensionnement est exprimé en valeur et inclut les matériaux et formats d'emballage généralement achetés pour ces appareils électroniques.
Exclusions du périmètre : les emballages destinés à l'électronique industrielle, les emballages au niveau des plaquettes et puces de semi-conducteurs, ainsi que les emballages principalement utilisés pour les équipements électriques lourds sont exclus.
Aperçu de la segmentation
- Par matériau
- Plastiques
- Mousse
- Plateaux thermoformés
- Autres plastiques
- Papier
- Boîtes pliantes
- Boîtes ondulées
- Autres papiers
- Plastiques
- Par format d'emballage
- Emballages blister
- Coques rigides
- Enveloppes de protection et emballages à bulles d'air
- Plateaux et inserts
- Boîtes ondulées et palettes
- Par fonction
- Emballage primaire
- Emballage secondaire/de présentation
- Emballage tertiaire et logistique
- Emballage anti-contrefaçon et de sécurité
- Emballage intelligent/connecté
- Par électronique grand public
- Smartphones
- Appareils informatiques
- Téléviseurs et décodeurs
- Appareils connectés portables et équipements audio portables
- Appareils connectés pour la maison / appareils IoT
- Autres électroniques grand public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande en appareils grand public et des matériaux d'emballage qui leur sont généralement associés, puis il est ancré à l'aide de statistiques publiques et de normes. Nous nous référons à des sources telles qu'UN Comtrade pour les flux commerciaux des matériaux d'emballage pertinents, les indicateurs macroéconomiques de la Banque mondiale et les offices nationaux de statistiques pour les signaux de fabrication et de dépenses de consommation qui influent sur les expéditions d'appareils.
Pour maintenir des hypothèses d'emballage réalistes, les données sont également vérifiées à l'aide de sources telles que les informations de l'EPA sur le recyclage et les déchets d'emballage, le contexte des normes d'essai d'emballage ISO et ASTM, ainsi que des articles académiques ou évalués par des pairs sur les performances des emballages de protection et la substitution des matériaux. Les dépôts de sociétés, les présentations aux investisseurs et la couverture de presse réputée sont utilisés pour recouper les changements de composition des emballages, comme le passage des plastiques au papier et à la fibre moulée.
Des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises, les panoramas de brevets et les données commerciales au niveau des expéditions. Les exemples cités ci-dessus ne sont pas exhaustifs, car nous avons eu recours à d'autres références lors de la validation et de la clarification des recherches.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer ce que le modèle documentaire ne peut pas montrer clairement, notamment l'intensité d'emballage par catégorie d'appareils et la façon dont les prix évoluent avec les matériaux et le fret. Nous nous entretenons avec des transformateurs d'emballage, des fournisseurs de matières premières, des fabricants sous contrat, des équipes d'emballage côté marque et des parties prenantes de la logistique en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses sur la composition, les fourchettes de prix de vente moyens et les cycles d'approvisionnement soient vérifiées sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 13 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 35 % |
| Acteurs plus petits : 19 % | Responsables : 44 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le modèle de base est construit à l'aide d'une reconstruction de la demande descendante dans laquelle les signaux d'expédition et de production d'électronique grand public sont traduits en consommation d'emballage, puis convertis en valeur à l'aide d'échelles de prix de vente moyens réalistes par matériau et format. Le marché étant vaste, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que l'alignement des revenus des transformateurs échantillonnés, les vérifications des canaux sur les volumes d'emballage et les fourchettes de prix par unité multipliées par les tranches d'expédition d'appareils, qui sont ensuite utilisées pour ajuster les valeurs aberrantes.
Parmi les données pratiques qui façonnent le modèle figurent les tendances d'expédition des appareils grand public, la part du commerce électronique dans les ventes d'électronique (qui modifie les besoins en emballage de protection), le poids d'emballage par unité expédiée, les objectifs de contenu recyclé et de durabilité affectant les changements de matériaux, l'évolution des prix de la pâte à papier et des polymères, et la direction des coûts de fret. Lorsque les données directes sont insuffisantes pour un format ou un pays, les lacunes sont comblées en utilisant des marchés analogues proches présentant une composition d'appareils et des réglementations d'emballage similaires, suivis d'un examen par des experts pour maintenir des hypothèses prudentes.
Pour les prvisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée, dans laquelle la croissance est liée aux volumes d'appareils, aux changements de composition des emballages et aux perspectives de prix des matériaux. La vision prospective est soumise à des tests de résistance avec les attentes des personnes interrogées concernant les cycles de renouvellement, les lancements de produits et le calendrier des approvisionnements, et le CAGR final est maintenu cohérent avec ces contraintes du monde réel.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à partir de signaux indépendants tels que la direction des expéditions d'appareils, les prix des matériaux d'emballage et les indicateurs commerciaux ou de production, puis vérifiés pour détecter les écarts par région et par année. Lorsqu'un chiffre semble incorrect, nous revoyons les facteurs de conversion, refaisons les conversions de devises et revérifions la construction des prix de vente moyens afin que les facteurs correspondent à ce que décrivent les fournisseurs et les acheteurs.
Avant la validation finale, le modèle est examiné étape par étape par un autre analyste, et des appels de suivi sont déclenchés lorsque de nouveaux résultats publics, des changements de politique ou des mouvements de prix des matériaux pourraient modifier le marché de manière significative. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées pour les événements importants. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'emballage pour l'électronique grand public selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour l'emballage de l'électronique grand public diffèrent souvent en raison du calendrier de conversion des devises, de la façon dont les prix de vente moyens sont mis à jour en fonction des variations de la pâte à papier et des polymères, et de la manière dont les révisions des expéditions d'appareils sont traitées, ce qui peut modifier le total de manière significative. Une autre raison fréquente est le périmètre, certains chiffres intégrant un emballage grand public plus large ou un emballage adjacent de la chaîne d'approvisionnement en électronique dans le même total.
Lorsque l'estimation est actualisée autour des principaux cycles de lancement d'appareils et que les derniers indices de prix des matériaux sont intégrés dans l'échelle des prix de vente moyens avant la conversion en USD, la valeur tend à se situer différemment, ce qui correspond à la façon dont le dimensionnement 2026 a été finalisé chez Mordor Intelligence. Des différences apparaissent également lorsqu'un éditeur utilise un prix mixte unique pour l'emballage de tous les appareils, ou lorsque des bases commerciales et de production plus anciennes sont reconduites sans revérification des répartitions régionales avec les signaux de demande actuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 92,03 milliards USD (2026) | |
| Cabinet de conseil mondial A | 67,22 milliards USD (2025) | Utilise une année de base antérieure et une fenêtre de prévision plus longue, ce qui peut atténuer la volatilité à court terme liée aux cycles des appareils, et la construction des prix peut différer si les prix de vente moyens des emballages ne sont pas réévalués fréquemment en fonction des intrants matériaux. |
| Éditeur de données sectorielles B | 52,07 milliards USD (2024) | Souvent présenté comme un emballage grand public lié à l'utilisation finale dans l'électronique, ce qui peut appliquer un périmètre d'emballage plus étroit et s'appuyer sur des hypothèses de prix agrégées, avec moins d'accent sur les changements d'intensité d'emballage au niveau des appareils liés au commerce électronique et aux besoins de protection. |
L'écart entre ces chiffres provient principalement des limites du périmètre et de l'année utilisée pour la tarification et la conversion, suivi de la fréquence de mise à jour des prix de vente moyens des emballages à mesure que les matériaux et le fret évoluent. En maintenant la construction de la valeur traçable jusqu'aux signaux de demande des appareils, aux hypothèses d'intensité d'emballage et à une logique de tarification reproductible, le chiffre final du marché reste plus facile à auditer et à mettre à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des emballages pour l'électronique grand public ?
La taille du marché des emballages pour l'électronique grand public est de 92,03 milliards USD en 2026 et devrait atteindre 126,23 milliards USD d'ici 2031 à un TCAC de 6,53 %.
Quelle région détient la plus grande part du marché des emballages pour l'électronique grand public ?
L'Asie-Pacifique est en tête avec 39,74 % du chiffre d'affaires mondial en 2025 et est également la région à la croissance la plus rapide avec un TCAC de 9,75 % jusqu'en 2031.
Quel segment de matériau connaît la croissance la plus rapide ?
Les solutions à base de papier progressent à un TCAC de 7,36 % car les réglementations REP et les mandats de réduction des plastiques encouragent l'adoption des fibres.
Comment les tendances du commerce électronique influencent-elles les formats d'emballage ?
Le commerce électronique stimule la demande d'enveloppes de protection et de solutions en emballages à bulles d'air, qui progressent à un TCAC de 9,27 % en raison des exigences d'expédition par colis.
Quel rôle joue l'emballage intelligent sur le marché ?
L'emballage intelligent et connecté, progressant à un TCAC de 8,19 %, intègre des fonctionnalités d'authentification, de collecte de données et d'engagement des consommateurs, redéfinissant les fonctions d'emballage traditionnelles.
Quels sont les principaux acteurs qui façonnent le paysage concurrentiel ?
À la suite de la récente consolidation, Smurfit WestRock et International Paper sont en tête en termes d'échelle, tandis que Ranpak, Sonoco et Stora Enso poussent l'innovation dans l'amortissement à base de fibres et l'emballage intelligent.
Dernière mise à jour de la page le:



