
Taille et part du marché des huiles pour compresseurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 494.38 Millions de litres |
| Volume du Marché (2031) | 609.33 Millions de litres |
| Taux de croissance (2026 - 2031) | 4.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
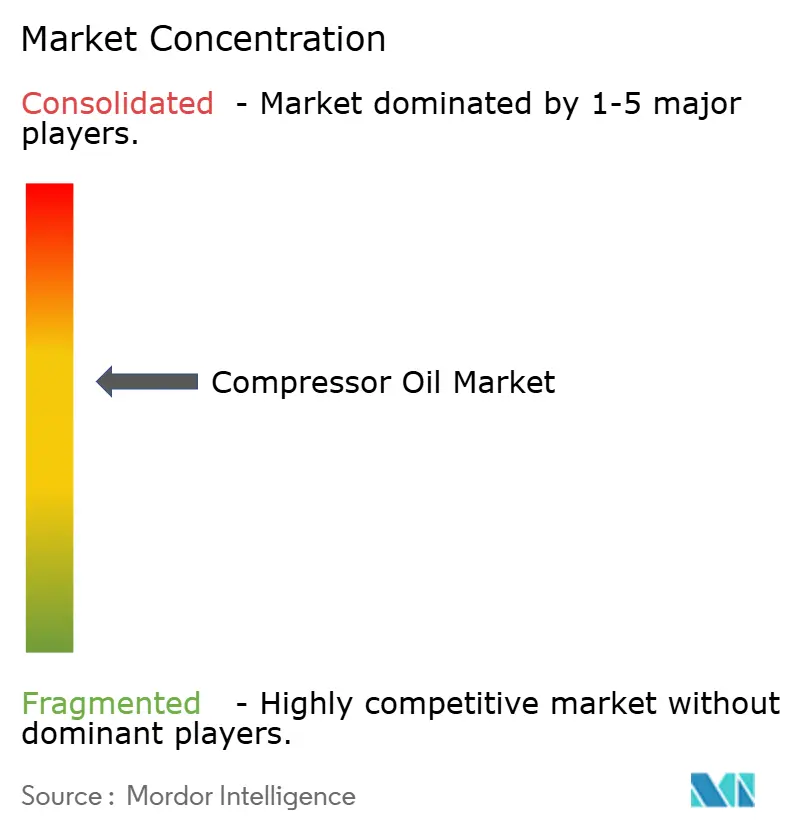
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles pour compresseurs par Mordor Intelligence
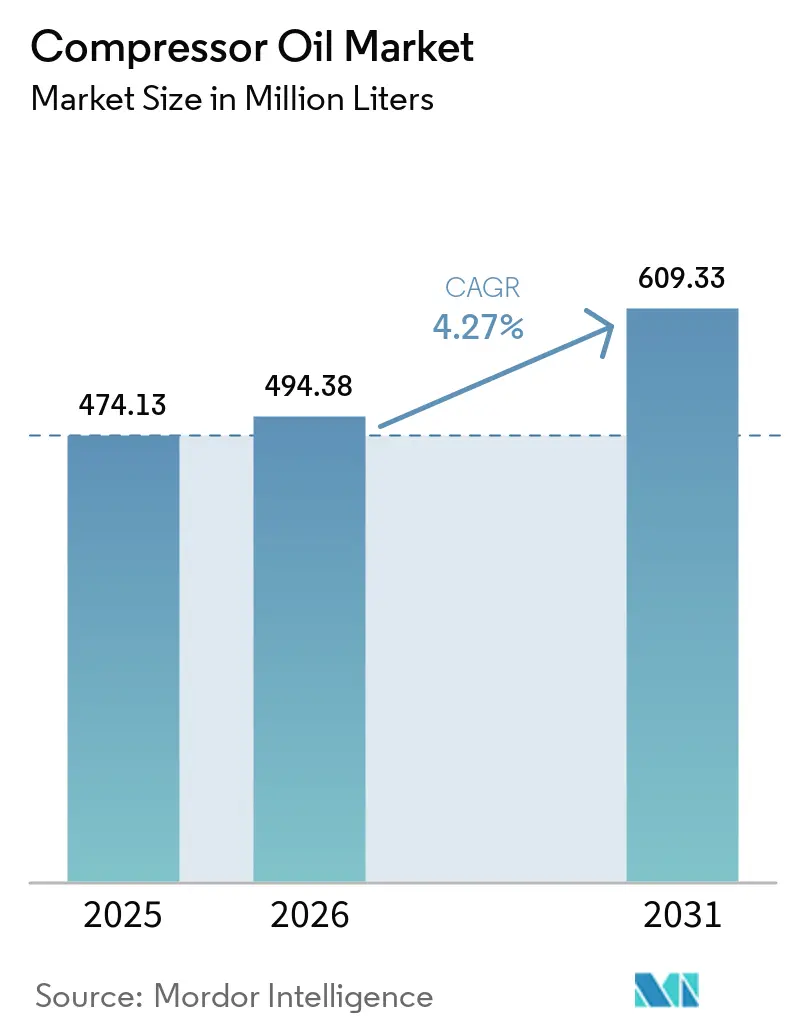
La taille du marché des huiles pour compresseurs était évaluée à 474,13 millions de litres en 2025 et devrait croître de 494,38 millions de litres en 2026 pour atteindre 609,33 millions de litres d'ici 2031, à un TCAC de 4,27 % pendant la période de prévision (2026-2031). Les trois principaux leviers de croissance qui stimulent l'expansion en volume et en valeur sont l'accélération de l'automatisation industrielle en Asie-Pacifique, le pivot vers les lubrifiants synthétiques premium et les nouveaux projets de compression d'hydrogène. Même si la technologie des compresseurs sans huile gagne du terrain, la plupart des utilisateurs industriels préfèrent les machines lubrifiées, car les huiles synthétiques à intervalles de vidange prolongés compensent désormais les coûts d'immobilisation et soutiennent les exigences croissantes en matière d'efficacité énergétique. La volatilité des prix des huiles de base liées au cours du brut demeure un frein à court terme, mais les fournisseurs défendent leurs marges en misant sur des formulations à valeur ajoutée qui réduisent le coût total de possession. Dans l'ensemble, le marché des huiles pour compresseurs devrait conserver une concentration modérée, les grands groupes multinationaux étant en concurrence avec des fournisseurs régionaux de niche axés sur des applications spécialisées.
Principales conclusions du rapport
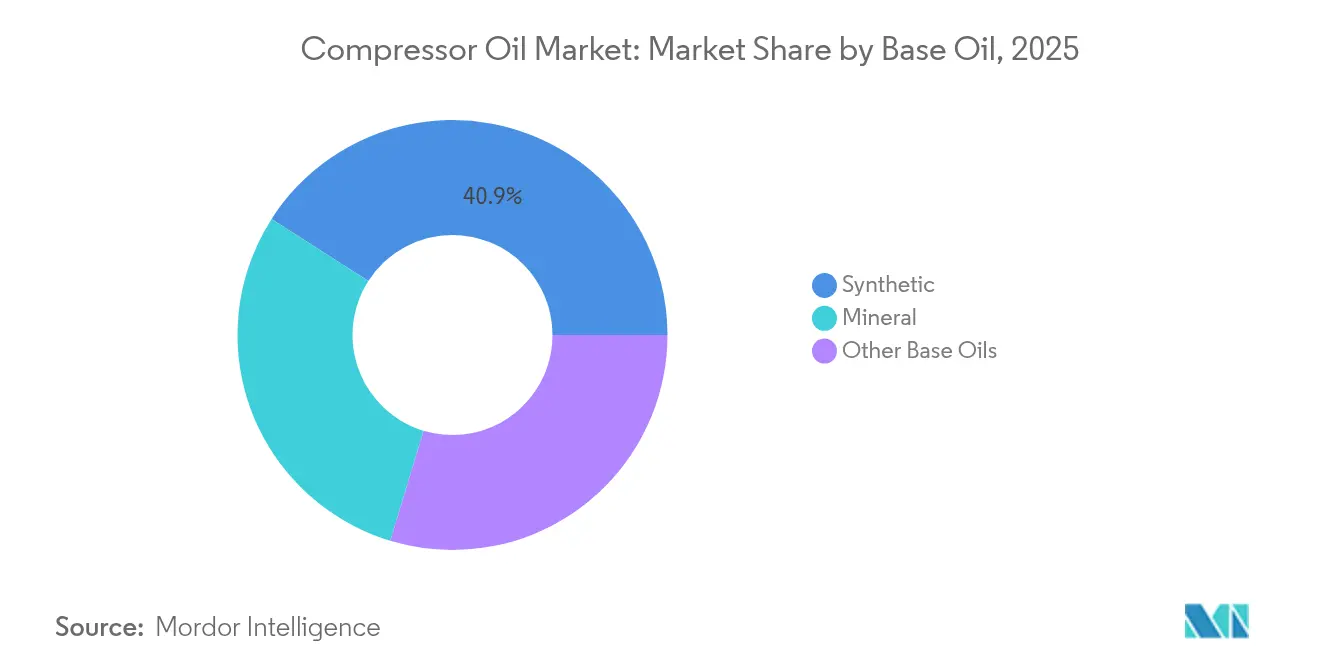
- Par huile de base, les fluides synthétiques ont capté 40,92 % du volume de 2025 ; les autres huiles de base devraient progresser à un TCAC de 5,18 % jusqu'en 2031.
- Par type de compresseur, les équipements à déplacement positif représentaient 64,05 % du volume de 2025, tandis que les compresseurs dynamiques devraient croître à un TCAC de 5,32 % pendant la période de prévision (2026-2031).
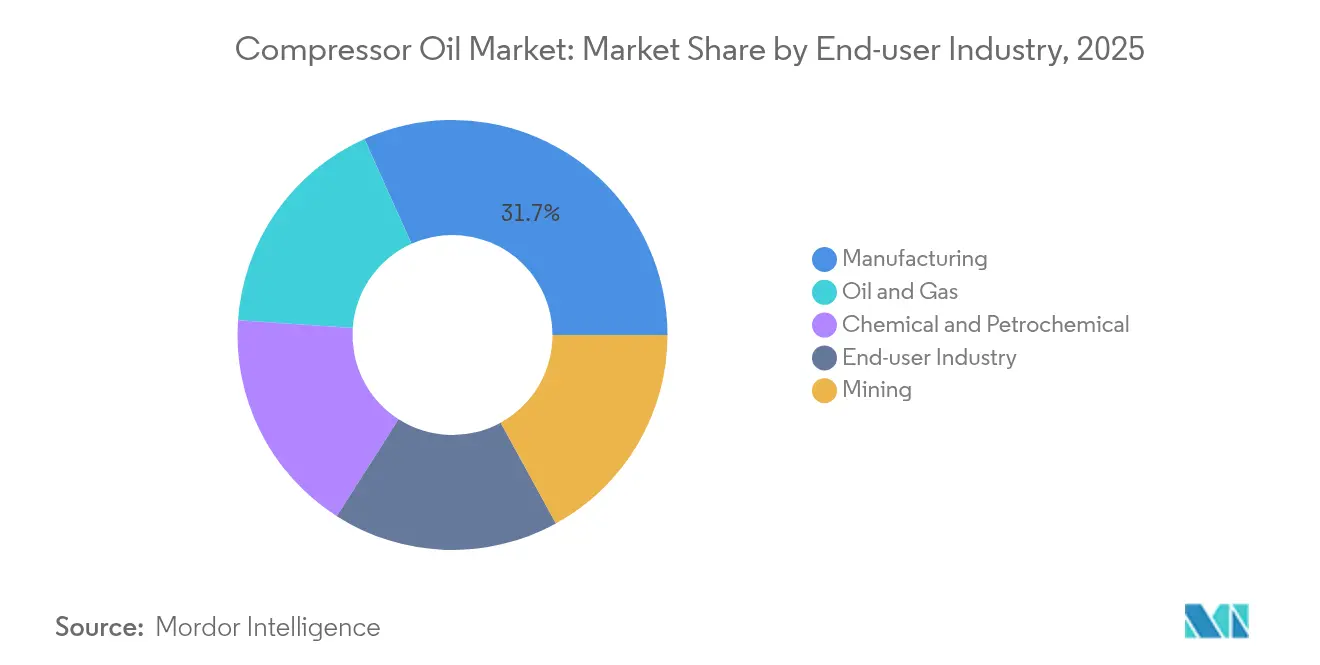
- Par secteur d'utilisation finale, la fabrication représentait une part de 31,72 % en 2025, mais le pétrole et le gaz devrait enregistrer le TCAC le plus rapide, soit 5,11 %, jusqu'en 2031.
- Par application, les compresseurs d'air dominaient avec une part de 75,62 % en 2025, tandis que la demande en compresseurs de gaz devrait augmenter à un TCAC de 5,14 % jusqu'en 2031.
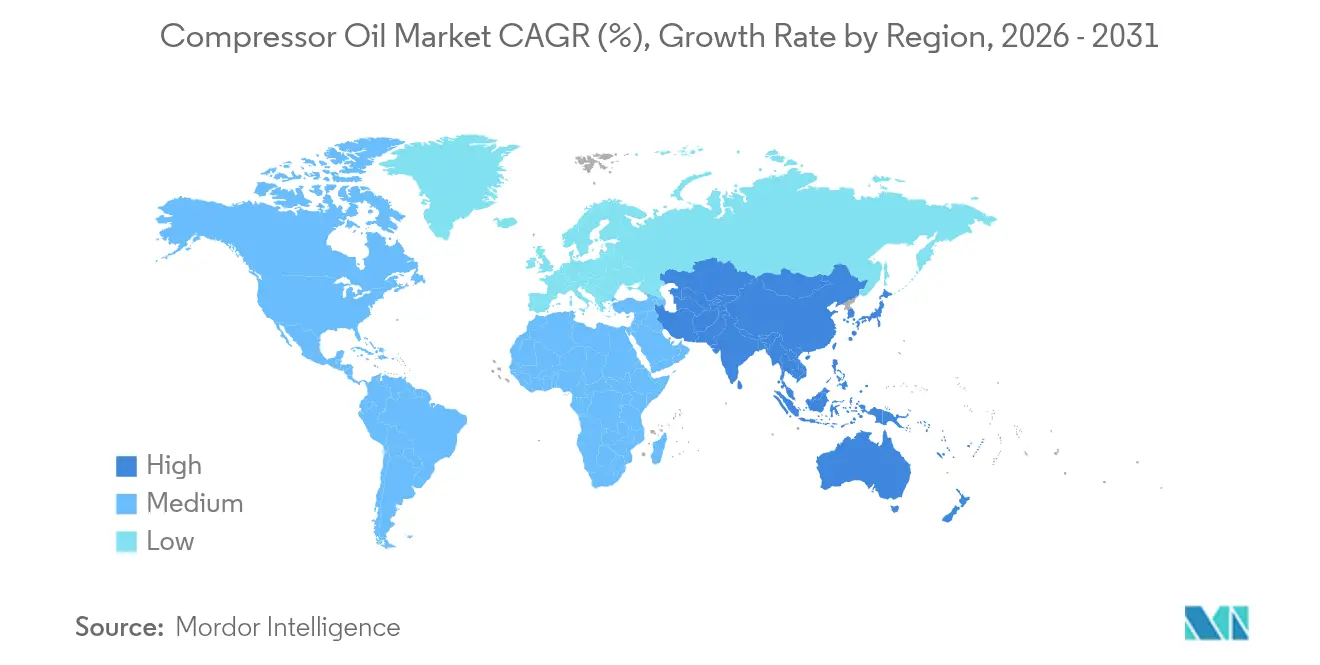
- Par géographie, l'Asie-Pacifique représentait 37,86 % de la part du marché des huiles pour compresseurs en 2025 et est en voie d'atteindre le TCAC le plus élevé, soit 5,03 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la fabrication stimulant les systèmes à air comprimé | +1.2% | Mondial – Cœur APAC | Moyen terme (2-4 ans) |
| Transition vers les huiles synthétiques pour des opérations écoénergétiques à haute température | +0.8% | Amérique du Nord et UE, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Expansion de la capacité de compression intermédiaire dans le secteur pétrolier et gazier | +0.6% | Amérique du Nord, Moyen-Orient | Moyen terme (2-4 ans) |
| Projets de compression d'hydrogène nécessitant des lubrifiants résistants à la fragilisation | +0.4% | UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Mélanges de polyalphaoléfines (PAO) à très faible viscosité pour les compresseurs de gestion thermique des véhicules électriques | +0.3% | Pôles mondiaux de véhicules électriques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de la fabrication stimulant les systèmes à air comprimé
Les programmes mondiaux d'automatisation industrielle stimulent la demande de compresseurs à variateur de vitesse qui réduisent la consommation d'énergie tout en diminuant les coûts de maintenance, notamment dans les corridors de production asiatiques. La nouvelle règle d'efficacité des compresseurs d'air rotatifs du Département de l'énergie des États-Unis, en vigueur depuis janvier 2025, contraint les fabricants d'équipements d'origine (OEM) à améliorer l'efficacité isentropique, ce qui relève indirectement les exigences de performance des lubrifiants [1]. Les usines déployant des plateformes de surveillance Internet des objets (IoT) recherchent des huiles offrant une viscosité et une résistance au film adaptées aux charges fluctuantes, ce qui encourage la migration vers les synthétiques premium. Les ventes de compresseurs d'air, dont la hausse est prévue, présentent une corrélation directe avec la consommation de lubrifiants, notamment en Asie-Pacifique (APAC), où l'investissement en capital dans la fabrication reste robuste. L'utilisation croissante de modules de récupération de chaleur dans les stations de compression pousse les températures de l'huile en vrac à la hausse, nécessitant des formulations résistantes à l'oxydation qui préservent la durée de vie des équipements.
Transition vers les huiles synthétiques pour des opérations écoénergétiques à haute température
Les fluides polyalphaoléfines (PAO) et les esters gagnent du terrain car les intervalles de vidange prolongés réduisent les temps d'arrêt, même si le prix d'acquisition est plus élevé. Le projet de valorisation des résidus de Singapore d'ExxonMobil mettra en service la base EHC 340 MAX en 2025, renforçant la sécurité d'approvisionnement mondial en synthétiques de qualité premium. Les essais de nano-additifs au disulfure de tungstène dans des unités à vis rotatives ont enregistré des réductions d'énergie spécifique dépassant 5 %, un gain qui se traduit directement par une baisse des émissions du Scope 1 pour les utilisateurs industriels. Les règles d'enregistrement, d'évaluation, d'autorisation et de restriction des substances chimiques (REACH) européennes restreignent les constituants aromatiques à haute teneur en soufre, poussant les formulateurs vers des chimies synthétiques plus propres qui satisfont aux mandats de qualité de l'air. Des mélanges d'additifs hybrides contenant des doses de fullerènes inférieures à 50 ppm font leur apparition, démontrant une réduction marquée du frottement dans les compresseurs de réfrigérant et de gaz de procédé, ce qui accélère davantage la préférence du marché des huiles pour compresseurs pour les synthétiques.
Expansion de la capacité de compression intermédiaire dans le secteur pétrolier et gazier
Une vague de constructions nord-américaines d'installations de traitement du gaz, illustrée par l'usine Iron Mesa de 300 MMpcd (millions de pieds cubes par jour) de Phillips 66 au Texas, stimule directement la demande de lubrifiants pour les unités à vis haute pression et à pistons alternatifs. Le réseau du Bassin Permien de Targa Resources totalise désormais 8,8 milliards de pieds cubes par jour (bcpj) dans 43 usines, ce qui illustre l'échelle de la puissance de compression mise en service et alimente le marché des huiles pour compresseurs. Les flux de gaz acide accélèrent l'usure corrosive, de sorte que les opérateurs adoptent des systèmes d'additifs renforcés qui font passer le temps moyen entre révisions de 2 000 heures à jusqu'à 10 000 heures. Les grands vapocraqueurs d'éthane du Moyen-Orient, tels que l'unité de 2,08 millions de tpa (tonnes par an) de Ras Laffan de QatarEnergy, renforcent la demande mondiale pour les machines centrifuges à fonctionnement continu lubrifiées par des mélanges synthétiques à indice de viscosité élevé. Les nouvelles installations de stockage d'énergie par air comprimé constituent un autre créneau de croissance, car le cycle de charge-décharge nécessite des huiles présentant une forte stabilité au cisaillement lors de variations de pression répétées.
Projets de compression d'hydrogène nécessitant des lubrifiants résistants à la fragilisation
Les corridors émergents de l'hydrogène exigent des fluides résistant à la perméation de l'hydrogène sous des pressions de refoulement de 1 000 bars, une niche que les huiles minérales ne peuvent satisfaire. Les ensembles à pistons alternatifs sans huile avec barrières à azote éliminent les risques de contamination, mais de nombreux projets optent toujours pour la technologie lubrifiée, à condition qu'une formulation spéciale prévienne la fragilisation des métaux. Les stations de ravitaillement en hydrogène pour véhicules électriques à pile à combustible ont besoin de compresseurs compacts dont les huiles de carter doivent tolérer l'infiltration d'humidité et les températures élevées. Les prototypes à liquide ionique semblent prometteurs pour les services de compression riches en oxygène où l'inflammabilité est critique, ce qui représente une future pression concurrentielle sur les bases traditionnelles. Les normes spécifiques à l'hydrogène attendues dans le cadre réglementaire de l'Union européenne (UE) codifieront probablement ces seuils de performance, imposant des barrières à l'entrée qui favorisent les fournisseurs haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de la technologie de compresseurs sans huile | -0.7% | Mondial, avec une adoption plus rapide dans les secteurs pharmaceutique et agroalimentaire | Moyen terme (2-4 ans) |
| Volatilité des prix des huiles de base liée au cours du brut | -0.4% | Mondial, avec un impact plus élevé sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Programmes d'intervalles de vidange prolongés réduisant l'intensité de consommation des lubrifiants | -0.6% | Principalement Amérique du Nord et UE, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la technologie de compresseurs sans huile
Les usines pharmaceutiques et agroalimentaires accélèrent leurs achats de compresseurs sans huile pour satisfaire aux spécifications d'air de classe 0 de la norme ISO (Organisation internationale de normalisation) 8573-1, éliminant toute voie de contamination. Les entraînements à vitesse variable et les paliers magnétiques actifs ont amélioré la fiabilité des machines sèches, ouvrant des perspectives dans des segments autrefois dominés par les conceptions lubrifiées. Mitsubishi Electric a alloué 143,5 millions USD à une usine de compresseurs pour pompes à chaleur dans le Kentucky, ciblant 1 million d'unités par an d'ici 2027, ce qui souligne le potentiel d'échelle pour les modèles à défilement et rotatifs sans huile [2]. Les essais de fret ferroviaire valident la faisabilité technique, mais les cycles de service mobiles présentent des obstacles liés aux chocs thermiques qui maintiennent la pertinence des unités lubrifiées dans les locomotives. Les opérateurs évaluent les investissements initiaux plus élevés par rapport aux économies sur la durée de vie réalisées grâce à l'évitement des remplacements de filtres et des achats d'huile, ce qui crée un frein mesuré mais constant sur la croissance volumétrique du marché des huiles pour compresseurs.
Volatilité des prix des huiles de base liée au cours du brut
Les cotations des huiles de base reflètent les fluctuations du Brent, comprimant les marges des formulateurs et augmentant le risque d'approvisionnement pour les acheteurs sensibles aux prix. Les pics ponctuels incitent certains opérateurs à prolonger les intervalles de vidange, différant ainsi la consommation à court terme. Les grands groupes intégrés couvrent partiellement leur exposition grâce à la diversité de leur gamme de bases du Groupe II et du Groupe III, mais les formulateurs indépendants font face à une pression plus forte sur leur fonds de roulement. Les nouvelles tensions géopolitiques ont élargi l'écart de raffinage (crack spread) pour le gasoil sous vide, augmentant les coûts de matières premières qui se répercutent sur les prix du marché des huiles pour compresseurs. Les distributeurs amortissent la volatilité en convertissant leurs clients vers des synthétiques longue durée qui lissent le budget annuel malgré un coût unitaire plus élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par huile de base :
la domination du synthétique stimule le positionnement premiumLa taille du marché des huiles pour compresseurs liée aux fluides synthétiques représentait 40,92 % du volume de 2025, grâce à une résistance supérieure à l'oxydation qui prolonge les programmes de vidange et réduit les temps d'arrêt non planifiés. Les huiles minérales conservent le leadership en volume en milieu à faibles coûts, mais leur part s'érode à mesure que l'économie du cycle de vie favorise les synthétiques. Les mélanges semi-synthétiques offrent une option intermédiaire et sont attrayants dans les régions où les contraintes budgétaires initiales restent aiguës mais où les exigences de fiabilité augmentent. Les produits d'origine biologique gagnent une place de niche là où des obligations de biodégradabilité existent, bien que les limitations d'écoulement à froid restreignent une substitution généralisée.
La confiance des utilisateurs finaux dans les chaînes de polyalphaoléfines (PAO) découle d'un indice de viscosité constant proche de 140, protégeant les films de paliers à des températures de refoulement de 115 °C courantes dans les lignes d'automatisation industrielle. Les travaux sur les nano-additifs à base de disulfure de tungstène et de plaquettes de graphène améliorent la conductivité thermique, réduisant les températures du carter de 3 °C lors des tests de stress, ce qui soutient directement les objectifs de temps moyen entre révisions plus élevés. L'expansion de Singapore d'ExxonMobil, ajoutant 20 000 bpj (barils par jour) de base premium, témoigne d'un engagement d'approvisionnement qui devrait stabiliser les prix à mesure que la demande en synthétiques s'accroît. Les autres catégories d'huiles de base, notamment les esters avancés, devraient enregistrer un TCAC de 5,18 % car la législation environnementale oriente les flottes vers des profils à plus faibles composés organiques volatils (COV).

Par type de compresseur :
le déplacement positif maintient le leadership industrielLes machines à déplacement positif, telles que les vis rotatives et les conceptions à pistons alternatifs, représentaient 64,05 % des expéditions de 2025 en raison de leur omniprésence dans les circuits d'air comprimé en usine fonctionnant sous des cycles de travail fluctuants. Ces systèmes nécessitent des huiles présentant de solides propriétés anti-usure et de démulsibilité pour protéger les rotors internes, les engrenages et les joints. Les variantes à pistons alternatifs fonctionnent par arrosage ou alimentation sous pression et supportent des températures élevées de la crosse, ce qui rend la stabilité des additifs cruciale pour atténuer les dépôts de carbone.
Compte tenu des grands volumes de gaz de procédé dans les applications pétrochimiques et de gaz naturel liquéfié (GNL), les compresseurs dynamiques, principalement les unités centrifuges, connaîtront la croissance la plus rapide à un TCAC de 5,32 %. Les paliers hydrodynamiques exigent un faible potentiel de moussage et une grande résistance de film sous fonctionnement continu à pleine charge. Les architectures hybrides « à engrenages intégrés » combinent les attributs du déplacement avec l'étagement dynamique, permettant aux opérateurs d'élargir les rapports de régulation. Bien que les modèles centrifuges sans huile réduisent entièrement la consommation de lubrifiant, de nombreuses lignes haute pression utilisent des paliers noyés où les synthétiques formulés protègent contre le vernis dans des conditions de grande vitesse.
Par application :
les compresseurs d'air dominent malgré la croissance du gazL'application des compresseurs d'air a absorbé 75,62 % de la demande totale de 2025, car pratiquement chaque usine dispose d'une ou plusieurs unités à vis pour les outils pneumatiques et les vérins d'automatisation. Les réglementations sur l'efficacité promulguées par le Département de l'énergie des États-Unis exigent des lubrifiants qui maintiennent la viscosité à des pressions et températures de fonctionnement réduites. Les synthétiques thermostables prolongent les intervalles de maintenance, stimulant directement les indicateurs de productivité pour le marché des huiles pour compresseurs.
L'utilisation des compresseurs de gaz devrait se développer à un TCAC de 5,14 % jusqu'en 2031 au fur et à mesure de l'expansion des terminaux GNL, des lignes principales intermédiaires et des stations de ravitaillement en hydrogène. Les fluides doivent faire face à des pressions de refoulement plus élevées et à des gaz chimiquement agressifs, de sorte que les formulateurs incluent des mélanges robustes anti-rouille, anti-mousse et désactivateurs de métaux. La taille du marché des huiles pour compresseurs pour le service gaz est prête à croître plus rapidement que les applications air, car chaque train centrifuge contient souvent des centaines de litres, amplifiant l'attraction en volume à chaque nouvelle approbation d'installation.
Par secteur d'utilisation finale :
la fabrication en tête tandis que le pétrole et le gaz s'accélèrentLa fabrication a conservé une part de volume de 31,72 % en 2025, reflétant une forte dépendance à l'infrastructure d'air comprimé pour l'assemblage, l'usinage et la fabrication d'équipements électroniques. Les entraînements à vitesse variable pilotés numériquement affinent la production, mais nécessitent également des huiles à viscosité stable au cisaillement pour préserver les jeux des rotors sous des charges dynamiques.
Le secteur pétrolier et gazier est prévu pour un TCAC de 5,11 % jusqu'en 2031, le plus élevé parmi les utilisateurs finals, car les transformateurs intermédiaires et les complexes pétrochimiques ajoutent des capacités qui dépendent à la fois de la compression à vis et centrifuge. La manipulation de gaz acide intensifie la demande d'additifs pour les inhibiteurs anti-corrosion, et les flux riches en hydrogène nécessitent des chimies résistantes à la fragilisation. Les secteurs verticaux des mines, du chauffage, de la ventilation et de la climatisation (CVC) et de la réfrigération restent de solides contributeurs secondaires : le CVC passe aux frigorigènes A2L, qui nécessitent des lubrifiants polaires avec une résistance diélectrique, et les machines minières favorisent les fluides à haute adhérence qui restent en place sous des charges de choc dans des environnements poussiéreux.
Analyse géographique
Marché des huiles pour compresseurs en Asie-Pacifique
L'Asie-Pacifique a représenté 37,86 % du volume mondial en 2025 et affiche le CAGR le plus élevé, à 5,03 %, grâce à la dynamique d'automatisation de la Chine et au pipeline d'investissements pétrochimiques de l'Inde, évalué à 87 milliards USD. Les méga-projets en cours, tels que le complexe de Zhanjiang de BASF d'une valeur de 10 milliards EUR et le projet de SABIC au Fujian d'une valeur de 6,4 milliards USD, génèrent une demande soutenue en lubrifiants synthétiques pour gérer des cycles de fonctionnement de 24 heures.
Marché des huiles pour compresseurs en Amérique du Nord
L'Amérique du Nord représente une part substantielle de la consommation grâce aux développements liés au traitement du gaz de schiste, notamment l'usine Iron Mesa de Phillips 66 et le réseau intégré du bassin Permien de Targa Resources. La pression réglementaire exercée par la mise à jour des directives du Département de l'Énergie (DOE) relatives aux compresseurs et par les plafonds d'émissions de l'Agence de protection de l'environnement (EPA) accélère l'adoption des lubrifiants synthétiques et soutient le marché des huiles pour compresseurs dans cette région. Le futur site de Mitsubishi Electric dans le Kentucky augmentera l'offre nationale d'unités scroll à pompe à chaleur sans huile, mais les lignes industrielles lubrifiées continuent de dominer la fabrication lourde.
Marché des huiles pour compresseurs en EMEA et en Amérique du Sud
L'Europe reste technologiquement avancée, s'appuyant sur les strictes limites REACH et une feuille de route pour l'hydrogène vert qui spécifie une chimie lubrifiante résistante à la fragilisation. Des producteurs comme FUCHS investissent dans la modernisation de leur unité de mélange à Barcelone et dans des acquisitions qui élargissent leurs portefeuilles de spécialités. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont en retrait en termes de volume, mais offrent un fort potentiel de croissance là où l'expansion minière et les projets pétrochimiques naissants montent en puissance, bien que sous une discipline tarifaire plus stricte qui préserve la demande en huiles minérales à court terme.
Analyse de la chaîne de valeur
La chaîne de valeur des huiles pour compresseurs commence par les fournisseurs de matières premières et d'ingrédients, qui fournissent des huiles de base minérales des groupes I à III et des bases synthétiques (PAO, PAG et esters spéciaux), ainsi que des additifs chimiques tels que les packages anti-usure, antioxydants, anti-mousse, désémulsifiants et anticorrosion. Les grands acteurs de la lubrification et les mélangeurs indépendants formulent et mélangent ensuite les huiles pour compresseurs finies, en collaborant avec les fabricants d'équipement d'origine (OEM) de compresseurs et les organisations de service pour préqualifier les produits sur des plateformes spécifiques de compresseurs à vis rotative, à piston et centrifuges. Cette approche fondée sur les spécifications favorise les achats répétés liés aux programmes de maintenance et aux intervalles d'entretien conformes à la garantie.
Les produits finis parviennent aux utilisateurs industriels par le biais des ventes industrielles directes, des distributeurs agréés et des détaillants industriels, les canaux hors ligne restant dominants pour de nombreuses catégories de lubrifiants industriels. Les services techniques tels que l'analyse d'huile, la surveillance de l'état, l'optimisation des intervalles de vidange et le contrôle de la contamination accompagnent de plus en plus la distribution physique, en particulier pour les synthétiques haut de gamme dans la fabrication en continu et les applications de gaz de procédé. Les contraintes du côté de l'offre se concentrent autour des fluctuations de prix des huiles de base liées au pétrole brut et de l'accès aux bases synthétiques plus performantes, ce qui pousse certains acheteurs à privilégier des intervalles de vidange plus longs et incite certains fournisseurs à s'orienter vers un mélange régionalisé et des alliances plus étroites avec les OEM afin de limiter le renouvellement des qualifications.
Paysage concurrentiel
Le marché des huiles pour compresseurs est modérément consolidé avec la présence de grands acteurs, tels que Shell, ExxonMobil Corporation, BP p.l.c. et TotalEnergies. Shell a mené les ventes mondiales de lubrifiants pendant 18 années consécutives avec environ 11,6 % de part, en s'appuyant sur une chaîne d'approvisionnement intégrée et une large couverture de distribution. L'investissement d'ExxonMobil Corporation dans les bases synthétiques de Singapour assure la sécurité des matières premières pour les marques premium et renforce un avantage concurrentiel face aux fournisseurs de produits de base. L'évaluation en cours par Saudi Aramco de l'unité Castrol de BP p.l.c. pourrait rééquilibrer la dynamique du marché en combinant le brut en amont avec le mélange de spécialités en aval, modifiant ainsi les économies d'échelle. Les entreprises investissant dans la R&D pour des formulations à base d'esters prêtes pour l'hydrogène ou des mélanges PAO pour la gestion thermique des véhicules électriques captureront probablement des flux de revenus émergents qui compensent toute érosion de la consommation traditionnelle dans les compresseurs à vis.
Leaders du secteur des huiles pour compresseurs
-
BP p.l.c.
-
TotalEnergies
-
ExxonMobil Corporation
-
Shell
-
Sinopec Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des huiles pour compresseurs Entreprises couvertes dans ce rapport
- AMSOIL INC.
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Eurol
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- LUKOIL
- Petro‐Canada Lubricants LLC
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- RCS Bio Solutions
- Sasol
- Shell Plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations
Opportunités de marché et perspectives d'avenir
Les opportunités se développent dans les huiles à haute valeur ajoutée et axées sur les spécifications, où les opérateurs se concentrent sur l'efficacité énergétique, l'allongement des intervalles de vidange et la compatibilité avec des cycles de service plus difficiles, notamment des températures de refoulement plus élevées dans la fabrication automatisée et des gaz de procédé chimiquement agressifs dans les activités intermédiaires et pétrochimiques. L'activité des entreprises en 2026 illustre cette dualité : Hitachi Industrial Equipment Systems a introduit GREEN SCREW OIL (à base végétale) pour les compresseurs d'air à vis inondés d'huile, tandis que Repsol Lubricants a lancé Maker Synthetic Compressor, une gamme 100 % synthétique à base de PAO (ISO VG 46 et 68) avec un package d'additifs sans cendres. Ensemble, ces initiatives renforcent la division du marché entre les produits minéraux et semi-synthétiques à plus fort volume et les synthétiques et chimies alternatives à marge plus élevée, positionnés autour de la durabilité, de la propreté et d'une durée de service plus longue.
Un deuxième domaine d'opportunité concerne la sécurité d'approvisionnement et la constance des performances des bases premium qui soutiennent les huiles synthétiques pour compresseurs. ExxonMobil a mis en service une technologie à Singapour en septembre 2025 pour transformer des flux de brut à moindre valeur en bases de lubrifiants à plus forte valeur, notamment EHC 340 MAX, soutenant ainsi les matières premières nécessaires aux formulations industrielles haut de gamme. Du côté de la demande, les pratiques de maintenance de l'Industrie 4.0 créent des opportunités pour les fournisseurs qui associent l'huile pour compresseur à la surveillance de l'état et à des programmes de service approuvés par les OEM, en utilisant les données sur l'état de l'huile pour standardiser les intervalles de vidange et réduire les arrêts imprévus sur les grands sites de fabrication et les équipements de compression de gaz à forte puissance.
Développements industriels récents dans Marché des huiles pour compresseurs
- Juin 2026 : PetroChina Lubricant Company a fait progresser la substitution nationale dans les lubrifiants pour compresseurs haut de gamme en élargissant son portefeuille d'huiles éther-esters Kunlun, avec une validation menée sur plusieurs sites dans le Yunnan. Cette initiative renforce sa position sur le marché face aux concurrents synthétiques premium.
- Septembre 2025 : ExxonMobil a mis en service une technologie à Singapour qui convertit les produits pétroliers de fond de baril en bases de lubrifiants à plus forte valeur, notamment EHC 340 MAX à raison de 6 000 barils par jour. Cette initiative renforce la sécurité d'approvisionnement pour les lubrifiants industriels premium et améliore la flexibilité des matières premières pour les portefeuilles d'huiles pour compresseurs à orientation synthétique.
- Octobre 2024 : RSC Bio Solutions a lancé FUTERRA Compressor Oils pour les compresseurs à vis rotative, à piston et autres compresseurs d'air haute performance, ciblant les utilisateurs industriels et maritimes. Ce lancement a élargi l'ensemble des chimies biosourcées et alternatives disponibles pour les opérateurs recherchant à la fois performance et attributs de durabilité.
Marché des huiles pour compresseurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les huiles lubrifiantes formulées pour les compresseurs d'air et de gaz nécessitant une lubrification, un étanchéité, un refroidissement et une protection contre l'usure lors d'un fonctionnement normal dans les utilisations finales industrielles et les régions.
Exclusions du périmètre : il exclut les lubrifiants non huileux et les huiles utilisées dans des équipements non liés tels que les moteurs, les boîtes de vitesses, les systèmes hydrauliques et les turbines.
Aperçu de la segmentation
- Par huile de base
- Synthétique
- Minérale
- Autres huiles de base (semi-synthétique, d'origine biologique, etc.)
- Par type de compresseur
- Déplacement positif
- Dynamique
- Par application
- Compresseurs d'air
- Compresseurs de gaz
- Par secteur d'utilisation finale
- Fabrication
- Chimie et pétrochimie
- Pétrole et gaz
- Mines
- Secteur d'utilisation finale (CVC et réfrigération, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des modes de production et de commercialisation des huiles pour compresseurs, puis par l'établissement de liens entre ces flux et l'utilisation des compresseurs dans les secteurs clés. Nous nous sommes appuyés sur des sources publiques telles que les données de l'Administration américaine de l'information sur l'énergie (US Energy Information Administration), les indicateurs industriels de l'US Geological Survey lorsque pertinents, les statistiques commerciales d'UN Comtrade pour les huiles de base et les lubrifiants, ainsi que les pages de l'US EPA et de l'Agence européenne des produits chimiques traitant des sujets de conformité liés aux lubrifiants.
Afin de maintenir des hypothèses réalistes, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les fiches techniques des produits indiquant les intervalles de vidange et les grades de performance pour les types de compresseurs courants. Les bases de données de brevets et une base de données de niveaux d'expédition à l'import-export ont été utilisées de manière sélective pour vérifier les orientations en matière d'innovation et les schémas de mouvement transfrontalier pour les catégories de lubrifiants. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour confirmer la quantité d'huile consommée par compresseur sur un cycle de service, la rapidité avec laquelle les utilisateurs finaux se tournent vers les synthétiques, et les différences de pratiques de maintenance entre la compression d'air et la compression de gaz. Nous avons échangé avec un panel de fournisseurs de lubrifiants, de mélangeurs, de distributeurs et de grands utilisateurs finaux en APAC, EMEA et dans les Amériques, et nous avons effectué des relances lorsque les signaux documentaires et les données de terrain ne concordaient pas clairement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 37 % | Directeurs généraux (CXO) : 13 % | APAC : 39 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 44 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose principalement sur un modèle descendant de la demande globale, dans lequel le parc de compresseurs et les indicateurs d'activité sont traduits en consommation de lubrifiants à l'aide des intervalles de service et des volumes de remplissage typiques, puis exprimés en litres pour le marché total. Pour rester ancré dans la réalité, nous effectuons des recoupements avec des approximations ascendantes sélectives, telles que les volumes échantillonnés des fournisseurs par région, les vérifications des canaux de distribution et une logique simple de volume multiplié par le prix moyen pour quelques segments d'utilisation finale, que nous utilisons ensuite pour corriger les valeurs aberrantes.
Les principaux paramètres comprennent les heures de fonctionnement des compresseurs par secteur, les intervalles de vidange qui évoluent avec l'adoption des synthétiques, la répartition entre compresseurs d'air et compresseurs de gaz, les pratiques de maintenance qui influent sur les taux de complément, et les signaux de production industrielle qui déterminent le taux d'utilisation des compresseurs. Les prévisions s'appuient sur une analyse de scénarios étayée par les avis d'experts sur l'activité industrielle, les investissements dans le traitement de l'énergie et du gaz, et le rythme de la premiumisation. Lorsque les signaux ascendants font défaut dans les pays de plus petite taille, nous comblons les lacunes à l'aide de ratios proxy liés à l'intensité manufacturière et à la pénétration des compresseurs, puis nous validons les totaux par des appels de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés en vérifiant la cohérence entre les régions, les applications et les utilisateurs finaux avant que les chiffres ne soient finalisés. Nous effectuons des contrôles de variance par rapport à des signaux indépendants tels que les tendances d'expédition des compresseurs, l'orientation de la production industrielle et les flux commerciaux de lubrifiants, puis nous examinons tout écart important qui ne peut être expliqué par les facteurs de demande. Une deuxième revue par un analyste est réalisée, et une reprise de contact est déclenchée lorsque les retours d'entretiens sont en contradiction avec les indicateurs documentaires ou lorsque les hypothèses évoluent.
Le modèle est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que de fortes variations du prix des huiles de base ou des ralentissements industriels majeurs qui modifient le taux d'utilisation. Avant la livraison, l'ensemble de données et les calculs font l'objet d'une nouvelle vérification afin que la vue finale reflète les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché des huiles pour compresseurs par Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés sur le marché des huiles pour compresseurs diffèrent souvent parce que l'unité de mesure, le point de la chaîne de valeur comptabilisé et l'inclusion de catégories de lubrifiants adjacentes ne sont pas toujours alignés. Des différences apparaissent également lorsque les entreprises s'appuient sur un seul facteur de conversion pour toutes les régions, ou lorsque des hypothèses anciennes sont reconduites sans vérifications actualisées.
Les huiles pour moteurs industriels et les huiles hydrauliques se situent en dehors du périmètre de Mordor Intelligence pour cette étude, ce qui explique en partie pourquoi les totaux en valeur issus de paniers de lubrifiants plus larges peuvent paraître plus élevés même lorsque la consommation réelle d'huiles pour compresseurs est inchangée. L'écart peut également provenir de la manière dont les prix sont traités, étant donné que les prix de vente moyens varient selon la part des synthétiques, le comportement des intervalles de vidange et la répartition entre compression d'air et compression de gaz, et tous les éditeurs ne mettent pas à jour ces paramètres à la même fréquence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,49 milliard USD (2026) | |
| Cabinet de recherche sectorielle A | 4,92 milliards USD (2024) | Utilise une approche par les revenus et peut couvrir une chaîne de valeur des lubrifiants plus large avec une expansion basée sur les prix, ce qui peut gonfler les totaux par rapport à un modèle purement volumétrique en litres. |
| Cabinet de conseil mondial B | 8,30 milliards USD (2023) | Inclut une agrégation des revenus par canal de vente et par utilisation finale qui peut intégrer des catégories de lubrifiants adjacentes et des hypothèses de prix plus larges, créant ainsi une valeur de marché déclarée plus élevée. |
Le tableau indique que les écarts les plus importants proviennent du choix de l'unité et du périmètre, car une construction de consommation basée sur les litres ne correspondra pas à un total de revenus qui mélange les prix et les lignes de lubrifiants voisines. En liant la demande à l'intensité d'utilisation des compresseurs, aux intervalles de service et au mix produit, notre estimation reste traçable jusqu'aux paramètres qui peuvent être vérifiés et reproduits d'année en année.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des huiles pour compresseurs ?
La taille du marché des huiles pour compresseurs s'élevait à 494,38 millions de litres en 2026 et devrait atteindre 609,33 millions de litres d'ici 2031.
Quel segment d'huile de base mène le marché des huiles pour compresseurs ?
Les fluides synthétiques occupent la première place, représentant 40,92 % du volume de 2025 grâce à des intervalles de vidange prolongés et une stabilité thermique supérieure.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les applications pétrolières et gazières devraient enregistrer le TCAC le plus élevé, soit 5,11 %, jusqu'en 2031 en raison des expansions de traitement intermédiaire.
Pourquoi l'Asie-Pacifique est-elle le marché régional dominant ?
L'Asie-Pacifique détient une part de 37,86 % grâce à l'automatisation industrielle rapide en Chine et aux investissements pétrochimiques à grande échelle en Inde, qui élargissent tous les installations de compresseurs et la demande de lubrifiants.
Comment les compresseurs sans huile affectent-ils la demande de lubrifiants ?
La technologie sans huile érode les volumes de fluides dans les secteurs sensibles à la contamination, mais les exigences de performance plus élevées et les nouvelles applications de l'hydrogène créent des opportunités compensatrices pour les huiles synthétiques de spécialité.