
Taille et parts du marché des améliorateurs d'écoulement à froid
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.95 Milliards de dollars |
| Taille du Marché (2031) | 1.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des améliorateurs d'écoulement à froid par Mordor Intelligence
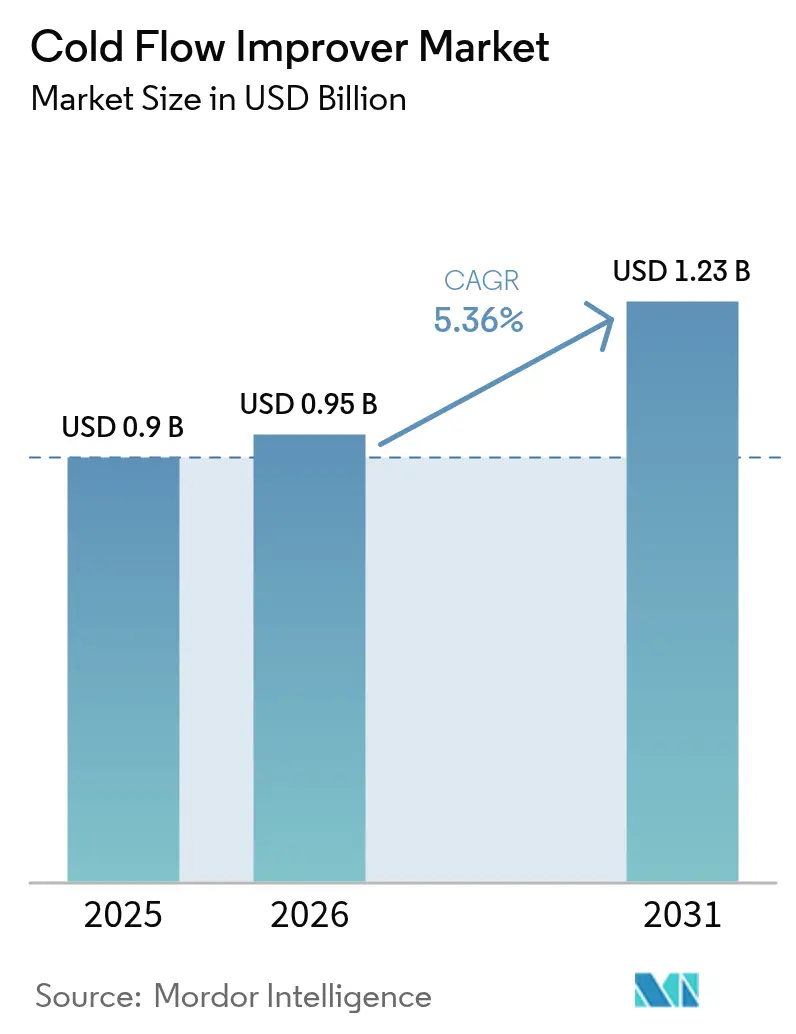
La taille du marché des améliorateurs d'écoulement à froid en 2026 est estimée à 0,95 milliard USD, en progression par rapport à la valeur de 2025 de 0,9 milliard USD, avec des projections pour 2031 affichant 1,23 milliard USD, croissant à un TCAC de 5,36 % sur la période 2026-2031. La dépendance croissante au diesel à ultra-faible teneur en soufre de qualité hivernale, l'adoption rapide des biocarburants et des normes plus strictes telles que la Norme Européenne (EN) 590 et la norme D975 de l'American Society for Testing and Materials (ASTM) font monter la demande en additifs. L'essor de la logistique arctique et subarctique, combiné aux besoins en alimentation de secours des centres de données distants, apporte un élan supplémentaire. Les fournisseurs développent leur capacité en Asie-Pacifique, où les réglementations locales et l'activité industrielle en climat froid sont les plus intenses. Parallèlement, la prolifération des véhicules électriques et la recherche sur les batteries à l'état solide représentent des vents contraires à long terme susceptibles de modérer progressivement la croissance des volumes.
Principaux enseignements du rapport
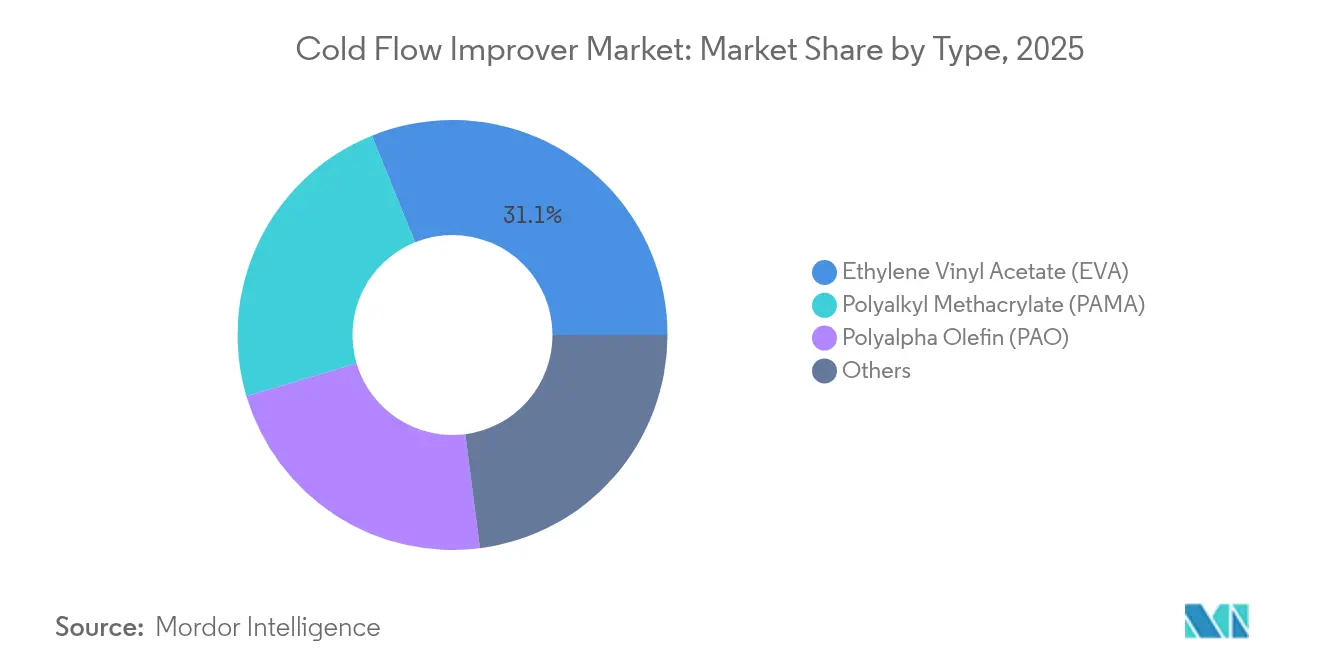
- Par type, l'éthylène acétate de vinyle a dominé avec 31,12 % de la part du marché des améliorateurs d'écoulement à froid en 2025 ; le polyméthacrylate d'alkyle devrait afficher le TCAC le plus rapide, soit 5,63 %, d'ici 2031.
- Par secteur d'utilisation final, le segment automobile a représenté 63,62 % des revenus en 2025, tandis que l'aérospatiale et la défense devraient croître à un TCAC de 5,45 % jusqu'en 2031.
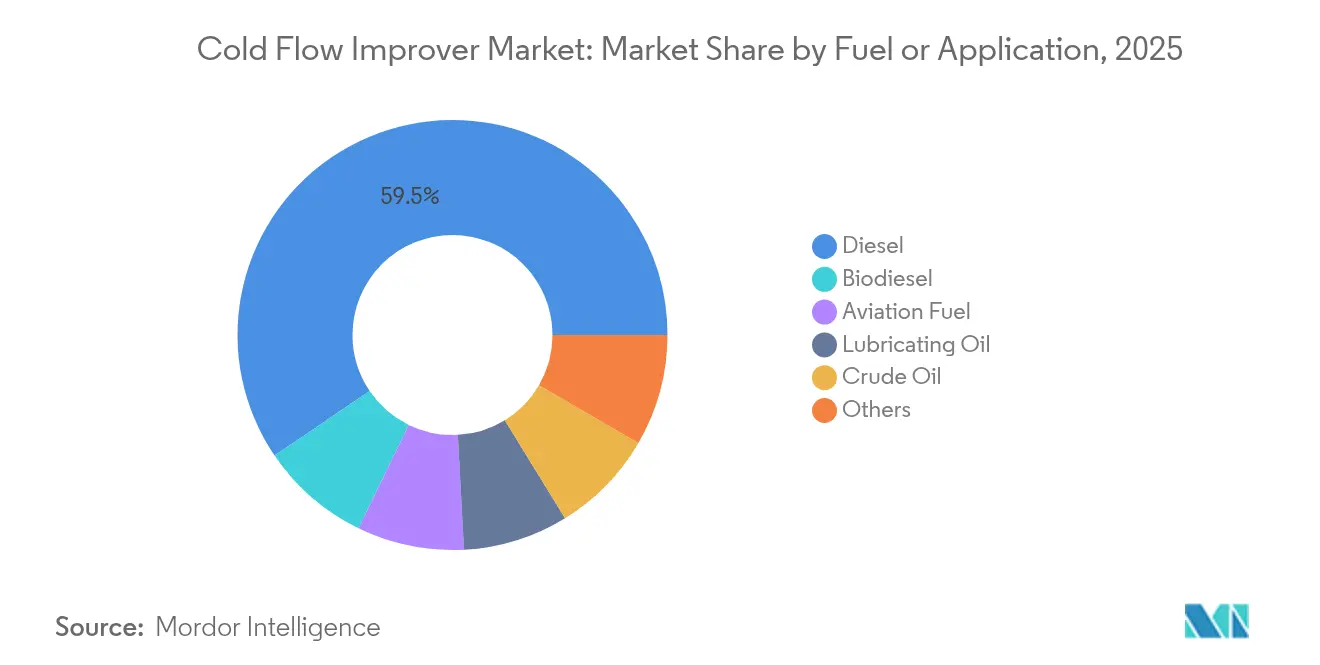
- Par carburant/application, le diesel a représenté 59,48 % de la taille du marché des améliorateurs d'écoulement à froid en 2025, mais le biodiesel progresse à un TCAC de 8,04 % sur l'horizon de prévision.
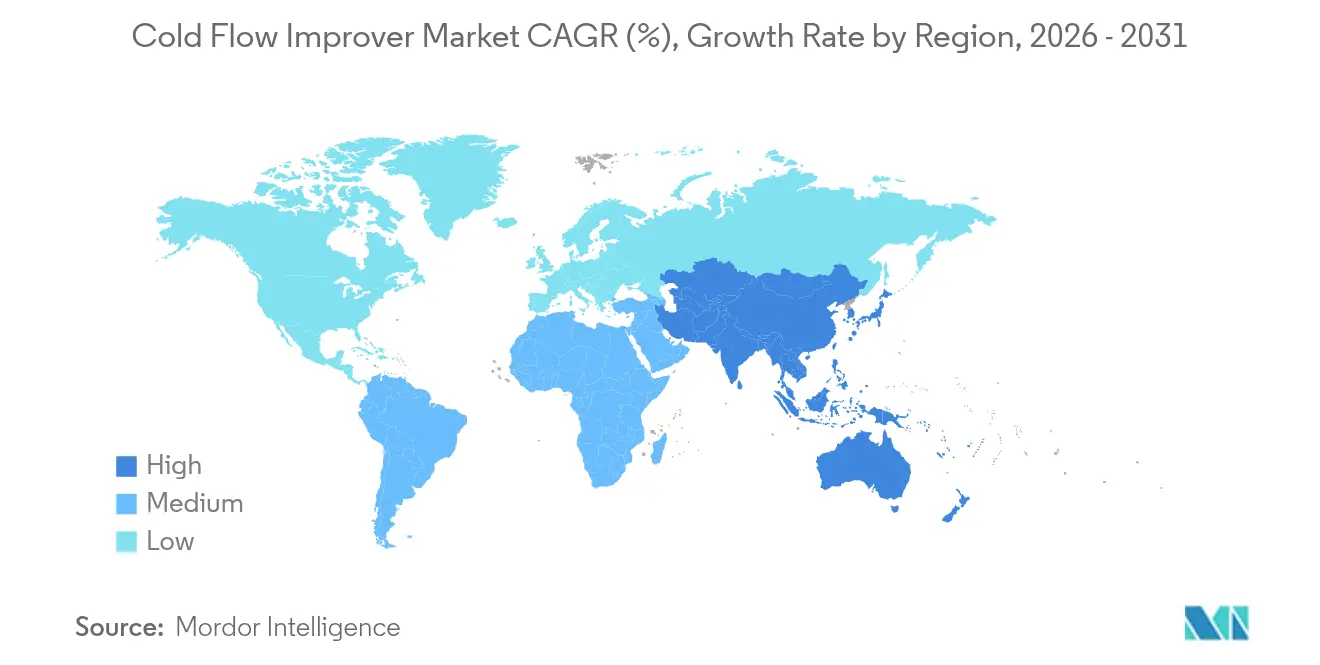
- Par géographie, l'Asie-Pacifique a capturé 35,33 % des revenus de 2025 et devrait se développer au TCAC le plus élevé de la région, soit 6,12 %, d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de diesel à ultra-faible teneur en soufre et de carburants de qualité hivernale | 1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption rapide des biocarburants nécessitant des initiatives avancées d'agriculture à carbone (CFI) | 0.8% | Cœur APAC, extension vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Normes mondiales plus strictes sur l'écoulement à froid des carburants (EN 590, ASTM D975) | 0.6% | Mondial, piloté par l'UE et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Investissements croissants dans la logistique pétrolière arctique et subarctique | 0.4% | Amérique du Nord (Alaska, Canada), Russie, régions nordiques | Long terme (≥ 4 ans) |
| Croissance des groupes électrogènes de secours pour centres de données distants dans les régions froides | 0.3% | Amérique du Nord, régions nordiques, Russie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de diesel à ultra-faible teneur en soufre et de carburants de qualité hivernale
Le diesel à ultra-faible teneur en soufre, à 15 parties par million (ppm) aux États-Unis et à 10 mg/kg en Chine, élimine les lubrifiants naturels à base de soufre, aggravant la cristallisation de la cire à basse température. Le diesel de qualité hivernale dépend donc de dépresseurs du point d'écoulement polymériques pour maintenir les points de trouble en deçà des spécifications régionales. Des recherches de terrain en Alaska rural montrent une hausse des coûts annuels de carburant des ménages de 209 USD à la suite de la transition vers le diesel à ultra-faible teneur en soufre (ULSD), soulignant la valeur économique d'une adoption efficace des améliorateurs d'écoulement à froid [1]Département de la conservation de l'environnement de l'Alaska, "Étude sur les coûts de transition vers l'ULSD," dec.alaska.gov. L'initiative de carburant à faible teneur en soufre du Conseil arctique de 2024 signale par ailleurs que les futurs contrats logistiques spécifieront des mélanges de carburants améliorés par des additifs.
Adoption rapide des biocarburants nécessitant des initiatives avancées d'agriculture à carbone (CFI)
Les points de trouble plus élevés liés aux acides gras saturés présents dans le biodiesel obligent les raffineurs à adapter la chimie des améliorateurs d'écoulement à froid. Des travaux en laboratoire démontrent que le polyméthacrylate de méthyle peut abaisser les points d'écoulement du biodiesel de 8 °C et les points de colmatage des filtres à froid de 6 °C, bien que les résultats varient selon les matières premières. Le projet de production de carburant durable d'aviation de 230 000 t/an de TotalEnergies et SINOPEC en Chine illustre l'échelle croissante à laquelle les biocarburants prêts pour les additifs seront mis en circulation. Les amendements de 2024 à la Norme californienne sur les carburants à faible teneur en carbone (Low Carbon Fuel Standard) obligent les fournisseurs de carburants à préserver les performances hivernales tout en augmentant les ratios de mélanges bio, intensifiant ainsi le besoin de Carbone Farming Initiatives (CFI) de spécialité.
Normes mondiales plus strictes sur l'écoulement à froid des carburants (EN 590, ASTM D975)
La révision 2024 de la norme EN 590 en Europe porte l'Ester Méthylique d'Acide Gras (EMAG) admissible de 7 % à 10 %, compliquant l'opérabilité par temps froid et consolidant la demande en additifs de nouvelle génération. La mise à niveau de la norme canadienne CAN/CGSB-3.517 suit une trajectoire similaire, tandis que la norme ASTM D6371-24 fournit un test unifié pour le point de colmatage des filtres à froid qui dicte les objectifs de formulation des additifs. Des protocoles harmonisés permettent aux fournisseurs multinationaux de commercialiser des plateformes polymères communes pour plusieurs juridictions.
Investissements croissants dans la logistique pétrolière arctique et subarctique
L'allongement des fenêtres de navigation et les nouveaux pipelines au Canada, en Russie et en Alaska accélèrent la demande en dépresseurs de point d'écoulement fiables. Des essais sur le terrain sur du pétrole brut paraffinique ont confirmé que des formulations à base d'éthylène-acétate de vinyle (EVA) ciblées permettaient de maintenir les pipelines redémarrables après trois semaines d'arrêt à (–30) °C. Le Programme antarctique américain spécifie des points de congélation de (–58) °C pour le carburant d'aviation Aviation Navy (AN)8, un seuil atteignable uniquement avec des améliorateurs d'écoulement à froid premium. De telles spécifications valident le potentiel commercial des additifs haute performance dans les projets énergétiques en régions isolées.
Analyse d'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Essor de la popularité des véhicules électriques et à pile à combustible | -0.7% | Mondial, piloté par la Chine, l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité des prix du pétrole brut et des matières premières pour additifs | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Émergence de systèmes de batteries à l'état solide de secours pour les télécommunications et les centres de données | -0.3% | Amérique du Nord, UE, marchés développés APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la popularité des véhicules électriques et à pile à combustible
L'adoption des véhicules électriques représente la menace à long terme la plus significative pour la demande en améliorateurs d'écoulement à froid. L'Agence internationale de l'énergie prévoit que les immatriculations de véhicules électriques (VE) particuliers approcheront 30 millions d'unités d'ici 2027, érodant la demande en diesel dans les flottes urbaines [2]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2025," iea.org. Les secteurs du transport lourd sont en retard mais restent sur une trajectoire d'électrification qui pourrait atteindre 18 % des ventes mondiales de camions d'ici 2030. Bien que les climats froids retardent l'adoption, chaque point de pourcentage de transfert depuis les véhicules à combustion interne réduit la base de volume à long terme du marché des améliorateurs d'écoulement à froid.
Volatilité des prix du pétrole brut et des matières premières pour additifs
La volatilité des prix des matières premières crée une pression significative sur les marges des fabricants d'améliorateurs d'écoulement à froid, les produits chimiques de base dérivés du pétrole étant soumis à des fluctuations du prix du pétrole brut susceptibles d'altérer rapidement l'économie des produits. Les Perspectives énergétiques mondiales 2024 de l'Agence internationale de l'énergie soulignent les risques géopolitiques persistants affectant la sécurité énergétique, les conflits au Moyen-Orient et en Ukraine créant une volatilité des prix soutenue. BASF a établi ses budgets 2025 sur la base de 75 USD le baril, mais a signalé une large incertitude. Les fabricants de produits chimiques de spécialité subissent une compression des marges car les améliorateurs d'écoulement à froid représentent une infime part du coût du carburant fini, mais doivent néanmoins passer une validation rigoureuse pour tout changement de formulation. Les variations de prix des monomères et des solvants de spécialité peuvent donc freiner les projets d'expansion et comprimer la rentabilité jusqu'à la normalisation des coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
Dominance de l'éthylène acétate de vinyle (EVA), innovation du polyméthacrylate d'alkyle (PAMA)L'éthylène acétate de vinyle (EVA) a conservé 31,12 % de la part du marché des améliorateurs d'écoulement à froid en 2025, grâce à sa compatibilité avérée avec le diesel pétrolier et les mélanges biodiesel. Cependant, le polyméthacrylate d'alkyle (PAMA) s'accélère à un TCAC de 5,63 %, les recherches confirmant jusqu'à 8 °C de réduction des points d'écoulement du biodiesel, un avantage qui renforce sa pénétration sur les marchés des carburants renouvelables. La polyalpha-oléfine et les additifs nanocomposites émergents occupent des niches où les objectifs de point d'écoulement descendent en dessous de (–40) °C, notamment dans le secteur de l'aviation et les flux de pétrole brut arctique. La hausse des ratios de mélange de biodiesel et de carburant d'aviation durable assure un potentiel de substitution continu susceptible d'éroder la position dominante de l'EVA après 2030.
Les fournisseurs de PAMA développent des chaînes polymères modulaires pour affiner l'inhibition de la cristallisation dans les mélanges d'Esters Méthyliques d'Acides Gras (EMAG) de matières premières mixtes, tandis que les producteurs d'EVA se concentrent sur l'architecture copolymère pour regagner en efficacité à basse température. La différenciation concurrentielle repose désormais sur les performances dans les systèmes multi-carburants, le maintien de la filtrabilité après un stockage prolongé et la synergie additif-additif avec les améliorateurs de lubrifiance.


Par secteur d'utilisation final :
L'automobile en tête face à la croissance de l'aérospatialeLes applications automobiles ont représenté 63,62 % des revenus en 2025, une domination soutenue par la taille du parc mondial de véhicules diesel et l'omniprésence des mandats de mélange de carburants hivernaux. Les flottes d'autobus et de camions au Canada et en Europe du Nord exigent des points de trouble inférieurs à (–20) °C, assurant des volumes de base en additifs à chaque saison hivernale. Par ailleurs, l'aérospatiale et la défense, bien que beaucoup plus restreintes en valeur absolue, devraient se développer à un TCAC de 5,45 % à mesure que les déploiements militaires et les routes polaires commerciales croissent. Les règles de la Federal Aviation Administration (FAA) exigent de 0,07 % à 0,15 % d'éther monométhylique de diéthylène glycol comme inhibiteur de sédimentation du carburant (FSII) dans le carburant d'aviation, et les formulations d'additifs incorporent de plus en plus des polymères d'écoulement à froid propriétaires pour élargir les marges de sécurité au point de congélation.
Les utilisateurs industriels, maritimes et de production d'énergie complètent la demande, tirant souvent parti des enseignements issus des formulations automobiles. Le transfert de technologie intersegment accélère les cycles de produits et maintient la compétitivité des entreprises chimiques de taille intermédiaire face aux grands groupes intégrés.
Par carburant/application :
La domination du diesel challengée par la croissance du biodieselLe diesel a conservé 59,48 % de la taille du marché des améliorateurs d'écoulement à froid en 2025, ancré par le transport commercial et les groupes électrogènes de secours en régions isolées. Des chercheurs ont constaté que la combinaison de copolymères méthacrylate-acrylamide avec de l'EVA réduisait les points de colmatage des filtres à froid du diesel de 23 °C, une marge critique pour les pipelines arctiques. Pourtant, le biodiesel progresse à un TCAC de 8,04 % avec la montée des mandats dans le monde entier. La norme EN 590 en Europe autorise désormais 10 % d'EMAG, et ces mélanges reposent largement sur les chimies à base de PAMA pour l'opérabilité sur le terrain. Le carburant d'aviation, l'huile lubrifiante et le pétrole brut offrent des opportunités spécialisées mais lucratives où les gains sur le point d'écoulement ou de congélation se traduisent directement par des économies en termes de sécurité et de coûts.
Analyse géographique
Marché des Améliorateurs d'Écoulement à Froid en Asie-Pacifique
Le marché des améliorateurs d'écoulement à froid en Asie-Pacifique détient la part la plus importante, soit 35,33 % en 2025, porté par la demande en diesel en saison froide dans le nord de la Chine et par l'expansion industrielle en Inde, en Corée du Sud et au Japon. Les normes régionales réduisent la teneur en soufre et relèvent les plafonds de mélange de biocarburants, incitant les raffineurs à spécifier des taux de traitement plus élevés. Les investissements de BASF et de Lubrizol soutiennent la formulation locale et des délais de livraison plus courts pour les distributeurs de carburant.
Marché des Améliorateurs d'Écoulement à Froid en Amérique du Nord
L'Amérique du Nord demeure le modèle de référence en matière de défis d'opérabilité hivernale, des provinces des Prairies canadiennes aux champs du versant nord de l'Alaska, où les températures descendent en dessous de (–40) °C. La révision des directives canadiennes sur le biodiesel ajoute une complexité supplémentaire, tandis que les stations scientifiques arctiques des États-Unis spécifient des points de congélation du carburéacteur proches de (–60) °C. Ces conditions extrêmes soutiennent un segment premium stable pour les dépresseurs de point d'écoulement à forte charge.
Marché des Améliorateurs d'Écoulement à Froid en Europe
L'adoption en Europe du diesel contenant 10 % d'EMAG et l'orientation politique vers les carburants renouvelables soutiennent la croissance des additifs, même si la consommation totale de diesel se stabilise. Les pays nordiques repoussent les limites technologiques en exigeant des solutions d'abaissement du point d'écoulement permettant de maintenir la mobilité des flottes militaires et civiles. Le climat plus doux de l'Europe du Sud offre un potentiel saisonnier limité, mais les chaînes d'approvisionnement standardisent néanmoins le diesel de qualité hivernale sur l'ensemble du continent, garantissant ainsi des volumes de base en additifs.

Paysage réglementaire
La demande d'améliorants d'écoulement à froid est étroitement liée aux spécifications du diesel et des composants de mélange qui intègrent des exigences d'opérabilité à basse température. En Europe, la norme EN 590:2025 (publiée le 30 juillet 2025 par le CEN) définit les exigences actuelles applicables au diesel automobile, avec des paramètres qui deviennent plus contraignants à mesure que la teneur autorisée en FAME augmente. Cela renforce le rôle des additifs pour respecter les limites saisonnières de CFPP et les limites connexes. Aux États-Unis, l'ASTM International a publié la norme ASTM D975-26B le 15 mars 2026, maintenant à jour les exigences de qualité du diesel et conservant un point de référence commun pour les raffineurs, les terminaux et les fournisseurs d'additifs.
La surveillance réglementaire et les mécanismes de conformité influencent également les parcours d'enregistrement et de validation des produits. Les États membres de l'UE surveillent annuellement la qualité des carburants dans le cadre de la directive sur la qualité des carburants (directive 98/70/CE), les résultats de surveillance de 2024 étant communiqués via l'EEA/Eionet en 2026. Cela maintient l'attention sur les paramètres liés au soufre et aux composants biosourcés qui influencent le comportement à froid. Parallèlement, l'EPA américaine maintient un cadre d'additifs diesel homologués, et des catalogues de critères industriels tels que le rapport DGMK 787 sont utilisés par les raffineries pour qualifier l'utilisation des additifs. Cette approche encourage les fournisseurs à documenter les performances par rapport à des tests normalisés et aux spécifications diesel régionales.
Analyse de la chaîne de valeur
La chaîne de valeur des améliorants d'écoulement à froid commence par les matières premières pétrochimiques et oléochimiques en amont (par exemple, l'acétate de vinyle, l'anhydride maléique et les monomères dérivés d'acides gras). Ces intrants sont polymérisés en formulations chimiques telles que les systèmes à base d'EVA et de méthacrylate. Les principaux formulateurs et distributeurs, notamment Afton Chemical, Infineum, Innospec, Clariant, Evonik, BASF et Lubrizol, s'appuient ensuite sur des laboratoires d'application pour transformer ces intrants en concentrés d'additifs finis, avec des recommandations de taux de traitement adaptées au diesel, au biodiesel et à d'autres flux de distillats.
En midstream, la qualification des performances constitue une étape clé de création de valeur. Les fournisseurs d'additifs demandent fréquemment des échantillons de carburant de base aux raffineurs ou terminaux afin d'adapter les formulations aux gisements de brut locaux, aux pratiques de mélange et à la variabilité des biocarburants, puis valident les résultats à l'aide de méthodes d'essai à froid normalisées avant le déploiement commercial. En aval, la distribution s'effectue via les points d'injection d'additifs des raffineries, les terminaux et les distributeurs de carburant, où le service technique et le dépannage sont essentiels pendant les opérations hivernales. La pénétration croissante des biocarburants, y compris le HVO et les mélanges à teneur en FAME plus élevée, ajoute de la complexité à la matrice de mélange, renforçant l'importance d'une capacité de reformulation rapide, d'un stock local et d'une coordination étroite entre les fournisseurs d'additifs et les producteurs de carburant pour éviter des performances à froid non conformes.
Paysage concurrentiel
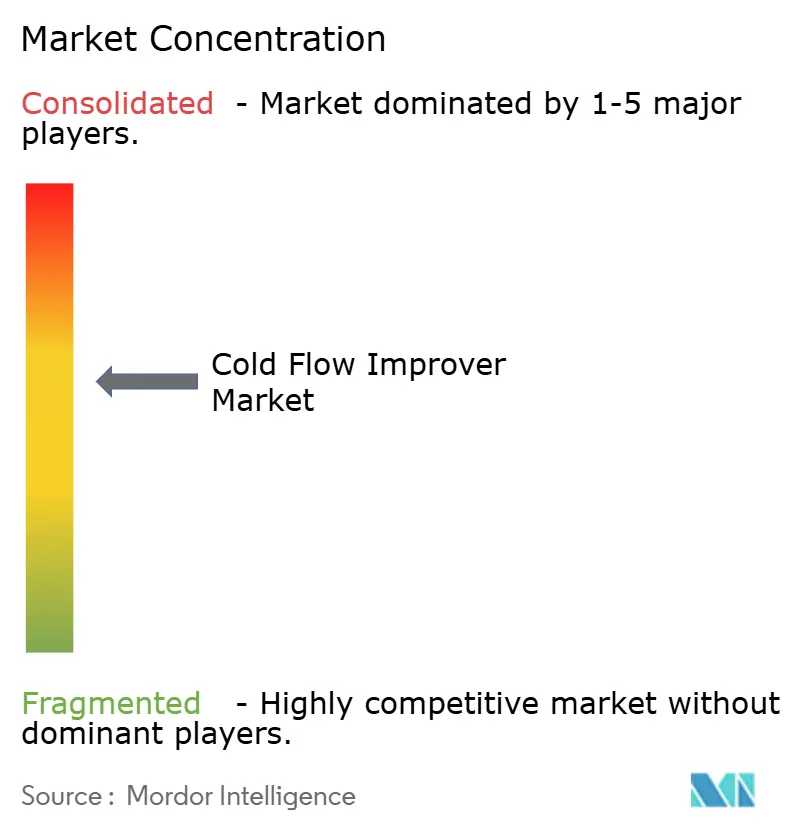
Le marché des améliorateurs d'écoulement à froid est modérément fragmenté avec des acteurs majeurs, notamment BASF, Evonik Industries AG, Infineum International Limited, Afton Chemical et The Lubrizol Corporation, qui disposent de chaînes d'approvisionnement intégrées, de laboratoires d'application mondiaux et d'investissements récents en capacité. La mise à niveau Basoflux 2024 de BASF la positionne pour servir les nouveaux projets miniers et de pipelines. La différenciation technologique s'accentue alors qu'Evonik Industries AG introduit les additifs biodiesel VISCOPLEX et que des laboratoires universitaires publient des avancées dans les nanocomposites de montmorillonite offrant des réductions du point d'écoulement jusqu'à (–33) °C. Les acteurs régionaux de plus petite taille restent compétitifs en personnalisant les mélanges polymères aux chimies des carburants locaux et en offrant un support technique rapide.
Leaders du secteur des améliorateurs d'écoulement à froid
BASF
The Lubrizol Corporation
Afton Chemical
Infineum International Limited
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Améliorateurs d'Écoulement à Froid
- Afton Chemical
- Baker Hughes Company
- BASF
- Bell Performance
- Chevron Corporation
- Clariant
- Dorf Ketal
- Evonik Industries AG
- Infineum International Limited
- Innospec
- Lanxess
- Nouryon
- The Lubrizol Corporation
- TotalEnergies
Lire l’analyse des entreprises de améliorateur d'écoulement à froid

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité réside dans les packages d'assurance de conformité qui aident les raffineurs et les terminaux à atteindre leurs objectifs d'écoulement à froid alors que les spécifications des carburants évoluent. La norme EN 590:2025 en Europe et l'ASTM D975-26B aux États-Unis maintiennent à jour les cadres de qualité du diesel, tandis que la surveillance annuelle de la qualité des carburants de l'UE au titre de la directive 98/70/CE (avec des données de 2024 communiquées en 2026 via l'EEA/Eionet) maintient la visibilité sur des paramètres tels que la teneur en soufre et en composants biosourcés qui peuvent modifier le comportement à basse température. Cela soutient la demande de solutions d'additifs validées selon des méthodes d'essai normalisées et pouvant être adaptées aux chimies de carburant locales.
Un autre espace blanc concerne la performance à froid du biodiesel selon la matière première. Le comportement de cristallisation diffère entre les FAME dérivés du soja et de l'huile de palme et d'autres mélanges, augmentant le besoin d'architectures polymères adaptées et de support de formulation. Le développement technologique s'étend également en amont vers la production de carburant : Evonik et Zeopore ont introduit en avril 2026 des catalyseurs d'isodéwaxing haute performance visant à améliorer les propriétés d'écoulement à froid pendant le traitement des carburants et des lubrifiants. Cela crée une voie pour des stratégies combinées catalyseur-plus-additif qui élargissent les fenêtres d'opérabilité pour les carburants de qualité hivernale. Du côté de l'offre, le marché continue de récompenser les fournisseurs qui associent fabrication et stockage régionaux à un service technique rapide, en particulier en Asie-Pacifique, où l'échelle, l'alignement des politiques sur une teneur en soufre plus faible et une activité de mélange biosourcé plus élevée augmentent la valeur de la formulation locale et des délais plus courts.
Recent Industry Developments in Marché des Améliorateurs d'Écoulement à Froid
- Mai 2026 : SANYO CHEMICAL INDUSTRIES, LTD. a annoncé le développement des formulations d'améliorants d'écoulement à froid NEOPROVER HBF-201 et NEOPROVER HBF-301 conçues pour les carburants biodiesel dérivés du soja et de l'huile de palme. Ces mises à jour visent le comportement de cristallisation spécifique à la matière première, qui peut limiter l'opérabilité hivernale à des taux de mélange biosourcé plus élevés, élargissant les options de traitement pour les producteurs de biodiesel et les mélangeurs de carburant.
- Septembre 2025 : BASF a lancé la série d'additifs de performance essence Keropur, incluant le Keropur AP 225-20, positionnée pour répondre à la norme révisée américaine sur les carburants détergents TOP TIER+, avec des livraisons initiales prévues pour le premier semestre 2026. Bien que centré sur la détergence de l'essence, ce lancement témoigne d'un investissement continu dans les plateformes d'additifs de performance réglementées et renforce le positionnement de BASF auprès des distributeurs de carburant qui s'approvisionnent généralement en plusieurs fonctionnalités d'additifs auprès d'un nombre restreint de fournisseurs.
- Décembre 2024 : SANYO CHEMICAL INDUSTRIES, LTD. a lancé le NEOPROVER HBF-101, un améliorant d'écoulement à froid conçu pour améliorer la fluidité à basse température des carburants biodiesel et réduire les dysfonctionnements moteur par temps froid. Cet ajout de produit a renforcé la profondeur du portefeuille de l'entreprise axé sur le biodiesel, alors que l'opérabilité hivernale devient une contrainte décisive pour une utilisation accrue des mélanges de biodiesel.


Marché des Améliorateurs d'Écoulement à Froid Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des améliorants d'écoulement à froid couvre les formulations d'additifs spécialisés incorporés dans les carburants et fluides connexes afin d'améliorer l'opérabilité à basse température, tels que le point d'écoulement et la filtrabilité, puis commercialisés auprès des principaux secteurs consommateurs.
Exclusions du périmètre : sont exclues les solutions de chauffage mécanique non additives et les équipements de gestion hivernale ne nécessitant pas de consommation d'additifs.
Aperçu de la segmentation
- Par type
- Polyméthacrylate d'alkyle (PAMA)
- Éthylène acétate de vinyle (EVA)
- Polyalpha-oléfine (PAO)
- Autres
- Par secteur d'utilisation final
- Automobile
- Aérospatiale et défense
- Autres secteurs d'utilisation final
- Par carburant / application
- Diesel
- Biodiesel
- Carburant d'aviation
- Huile lubrifiante
- Pétrole brut
- Autres
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration d'une cartographie simple de la demande pour les carburants et fluides nécessitant généralement un support d'écoulement à froid dans des conditions hivernales. Des sources publiques ont été utilisées pour ancrer les volumes et le contexte politique, telles que l'US Energy Information Administration, les statistiques énergétiques d'Eurostat, les perspectives sur les carburants de l'Agence internationale de l'énergie, les références de méthodes d'essai publiées par l'ASTM (pour les propriétés d'écoulement à froid du diesel) et les pages publiques de la Commission européenne sur la qualité et le mélange des carburants.
Pour garder des hypothèses réalistes, nous avons également examiné les rapports annuels d'entreprises, la documentation technique sur les produits et la presse commerciale et de raffinage crédible pour les tendances de mélange, le calendrier du diesel de qualité hivernale et les impacts du mix biodiesel. Un abonnement payant couvrant les données financières et l'intelligence d'entreprise, ainsi que des bases de données de brevets, ont été référencés de manière sélective pour recouper le positionnement des produits et l'activité d'innovation. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès des acteurs de la chaîne de valeur des additifs, y compris les producteurs, les distributeurs, les mélangeurs de carburant et les utilisateurs finaux gérant des programmes d'opérabilité hivernale. Nous avons utilisé ces échanges pour confirmer les taux de traitement typiques, les habitudes d'achat saisonnières, et l'impact des mandats sur le biodiesel sur les besoins en additifs, puis pour vérifier la cohérence des répartitions régionales entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 13 % | APAC : 48 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 32 % |
| Petits acteurs : 18 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé selon une approche descendante (top-down) où la demande en carburant et les tendances de mélange sont reconstituées par région, puis traduites en consommation d'additifs via des étapes de conversion pratiques. Notre modèle relie le bassin de demande à quelques moteurs clairs, notamment les niveaux de consommation de diesel, la pénétration du mélange biodiesel, la part des opérations en climat froid déclenchant des programmes de qualité hivernale, les taux de traitement typiques des améliorants d'écoulement à froid, et l'évolution du prix de vente moyen selon le mix chimique.
Après l'établissement des totaux descendants, des approximations ascendantes (bottom-up) sélectives sont utilisées comme contrôle, telles que la vraisemblance des revenus des fournisseurs et distributeurs, des vérifications de canal sur la saisonnalité, et des fourchettes de prix échantillonnées appliquées aux volumes implicites. Lorsque les communications d'entreprise ne distinguent pas clairement les améliorants d'écoulement à froid des gammes d'additifs plus larges, les écarts sont traités par des règles d'allocation conservatrices convenues avec les données d'entretiens, puis testées en sensibilité.
Pour les prévisions, une analyse de scénarios est utilisée car la sévérité de l'hiver, le mix diesel/biodiesel et les changements réglementaires peuvent faire évoluer les volumes de manière inégale d'une année à l'autre. La vision prospective est ensuite ajustée en s'appuyant sur le consensus d'experts concernant des facteurs tels que les perspectives régionales du diesel, l'orientation des politiques en matière de carburants renouvelables et les évolutions attendues des préférences en matière de chimie des additifs.
Validation des données et cycle de mise à jour
La validation s'effectue par des recoupements entre le modèle de marché et des signaux indépendants, notamment l'orientation de la demande en carburant, les évolutions du mélange biodiesel et la saisonnalité observée dans les préparations de carburants de qualité hivernale. Les valeurs aberrantes sont examinées au niveau régional et applicatif, puis les hypothèses sont revues une nouvelle fois avant validation finale, en particulier concernant les taux de traitement et les prix qui peuvent évoluer avec les matières premières liées au brut.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs, tels que des changements réglementaires majeurs, des variations marquées de la demande en diesel, ou des fluctuations importantes des prix des matières premières entrant dans la composition des additifs. Avant livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente, tout en restant traçable au même ensemble d'intrants.
Comparaison de la taille du marché des améliorants d'écoulement à froid selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs publiées pour les améliorants d'écoulement à froid peuvent varier même lorsqu'elles portent sur le même sujet général, car le périmètre du marché n'est pas toujours défini de la même manière. Les différences proviennent généralement de l'année de référence choisie, des applications de carburants et de fluides comptabilisées, et de la manière dont les taux de traitement et les prix moyens sont traduits en un chiffre unique en USD.
Dans nos vérifications, le calendrier du diesel de qualité hivernale, la pénétration du mélange biodiesel et l'orientation de la demande de diesel au niveau régional constituent les éléments utilisés pour maintenir le dimensionnement cohérent avec une consommation d'additifs réaliste, et c'est cette cohérence qui explique pourquoi Mordor Intelligence indique 0,95 milliard USD pour 2026. D'autres estimations peuvent varier à la hausse ou à la baisse lorsqu'elles utilisent une année de référence différente, appliquent des hypothèses d'hivernisation agressives à des zones géographiques plus chaudes, ou intègrent des fonctions d'additifs adjacentes ne relevant pas strictement de l'amélioration de l'écoulement à froid.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,95 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,85 milliard USD (2024) | Utilise une année de référence antérieure et peut sous-estimer la hausse du cycle plus récent liée à l'augmentation du mélange biodiesel et à la normalisation des volumes de diesel après 2024 dans les régions clés, ce qui modifie le bassin de demande implicite. |
| Éditeur sectoriel B | 0,87 milliard USD (2024) | Applique souvent des taux de traitement moyens généraux sans distinguer clairement les applications diesel des applications non diesel ni les habitudes d'achat saisonnières, ce qui peut comprimer la valeur lorsque les volumes liés à l'hiver sont répartis uniformément sur l'année. |
L'écart observé dans le tableau tient principalement au choix de l'année de référence et à la clarté avec laquelle le bassin de demande est relié aux besoins d'opérabilité hivernale du diesel et du biodiesel. En gardant les étapes visibles, des indicateurs de carburant à la logique des taux de traitement et des prix, nous obtenons un chiffre équilibré, reproductible et vérifiable à mesure que ces intrants évoluent.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des améliorateurs d'écoulement à froid ?
La taille du marché des améliorateurs d'écoulement à froid s'établit à 0,95 milliard USD en 2026.
Quelle région est en tête du marché des améliorateurs d'écoulement à froid ?
L'Asie-Pacifique détient 35,33 % des revenus mondiaux et est également la région à la croissance la plus rapide, avec un TCAC de 6,12 % jusqu'en 2031.
Quelle application carburant génère la demande la plus élevée en améliorateurs d'écoulement à froid ?
Le diesel représente 59,48 % des revenus du marché, bien que le biodiesel soit le segment à la croissance la plus rapide, avec un TCAC de 8,04 %.
Comment l'adoption des biocarburants influence-t-elle la demande en améliorateurs d'écoulement à froid ?
Des mélanges de biodiesel plus élevés augmentent les points de trouble et d'écoulement, nécessitant des additifs avancés tels que les polymères à base de PAMA pour assurer l'opérabilité hivernale.
Dernière mise à jour de la page le:



