
Taille et part du marché du prêt immobilier en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
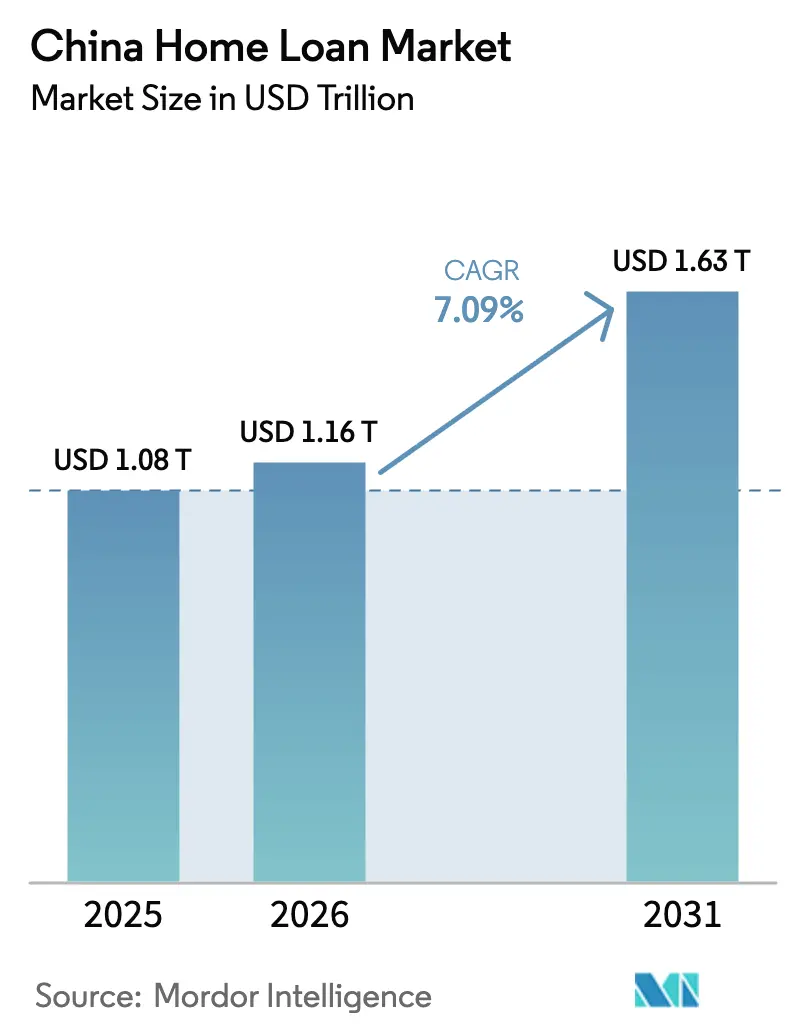
| Taille du marché de l'année de base (2025) | 1.08 Trillions de dollars américains |
| Taille du Marché (2026) | 1.16 Trillions de dollars américains |
| Taille du Marché (2031) | 1.63 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 7.09 % |
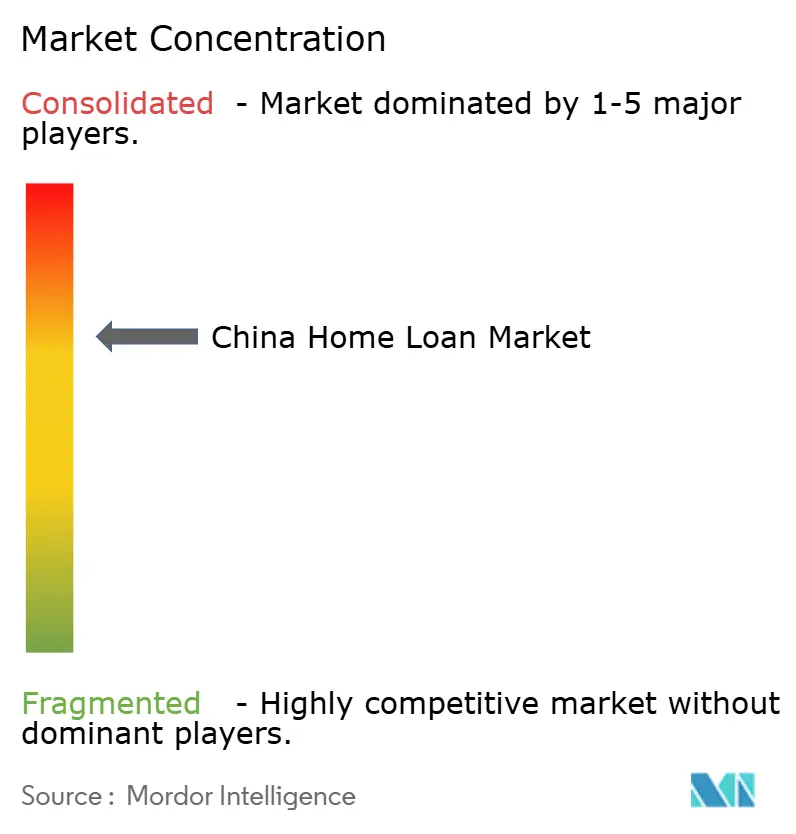
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du prêt immobilier en Chine par Mordor Intelligence
La taille du marché du prêt immobilier en Chine devrait passer de 1,08 billion USD en 2025 à 1,16 billion USD en 2026, et est prévu d'atteindre 1,63 billion USD d'ici 2031, à un TCAC de 7,09 % sur la période 2026-2031. L'assouplissement des politiques a été décisif : la Banque populaire de Chine (BPC) a réduit le taux préférentiel des prêts (LPR) à 5 ans à plusieurs reprises en 2024 et a supprimé les planchers de taux hypothécaires, tandis que le Conseil des affaires de l'État a abaissé les apports personnels minimaux à 15 % pour les primo-accédants. Des injections de liquidités telles qu'une facilité de logement abordable de 300 milliards CNY et des quotas plus importants pour le Fonds de prévoyance pour le logement ont maintenu le flux de crédit et amorti les tensions chez les promoteurs immobiliers. Parallèlement, les premiers gains de numérisation, notamment l'adoption de plateformes d'origination pilotées par l'IA chez WeBank et MYbank, réduisent les délais d'approbation et élargissent la couverture des emprunteurs. La dynamique de consolidation — encouragée par les régulateurs pour renforcer les fonds propres — annonce une arène concurrentielle structurellement plus resserrée mais plus résiliente.
Points clés du rapport
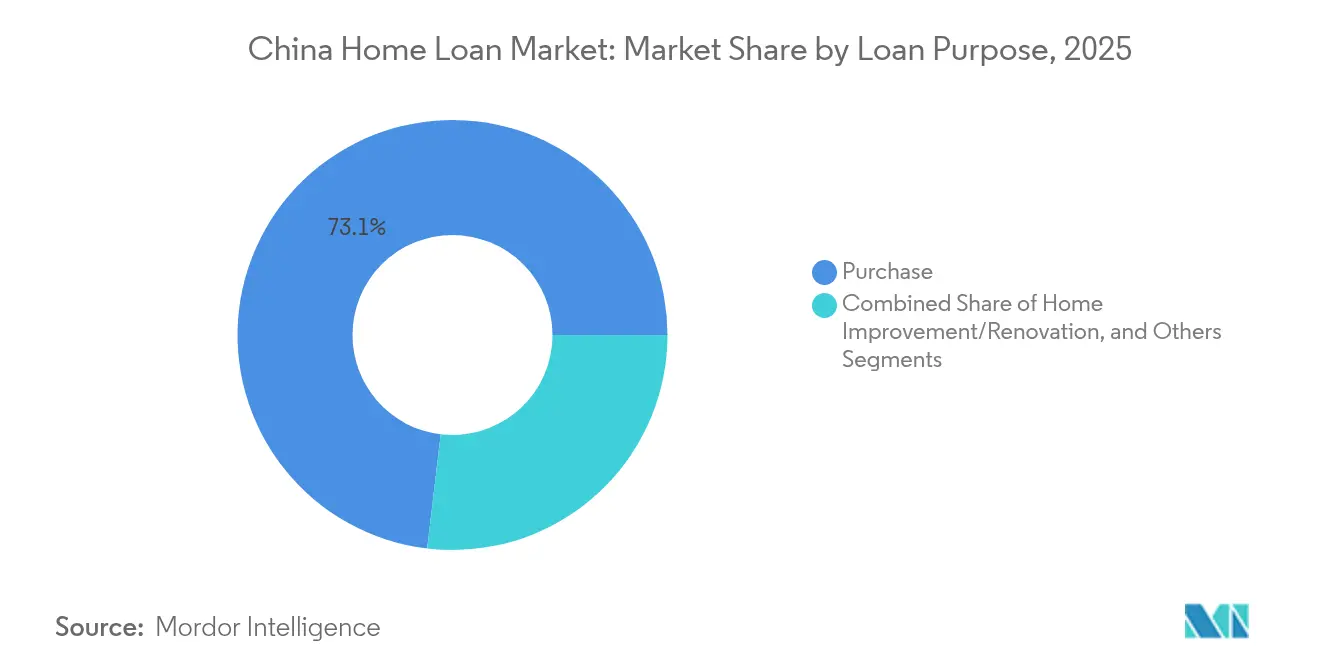
- Par objectif de prêt, les prêts à l'achat de logements neufs et existants détenaient une part de 73,12 % du marché chinois du prêt immobilier en 2025, tandis que les prêts à l'amélioration du logement devraient progresser à un TCAC de 8,88 % jusqu'en 2031.
- Par fournisseur, les banques contrôlaient 86,23 % de la part du marché du prêt immobilier en Chine en 2025 ; le segment « Autres » devrait se développer à un TCAC de 13,55 % jusqu'en 2031.
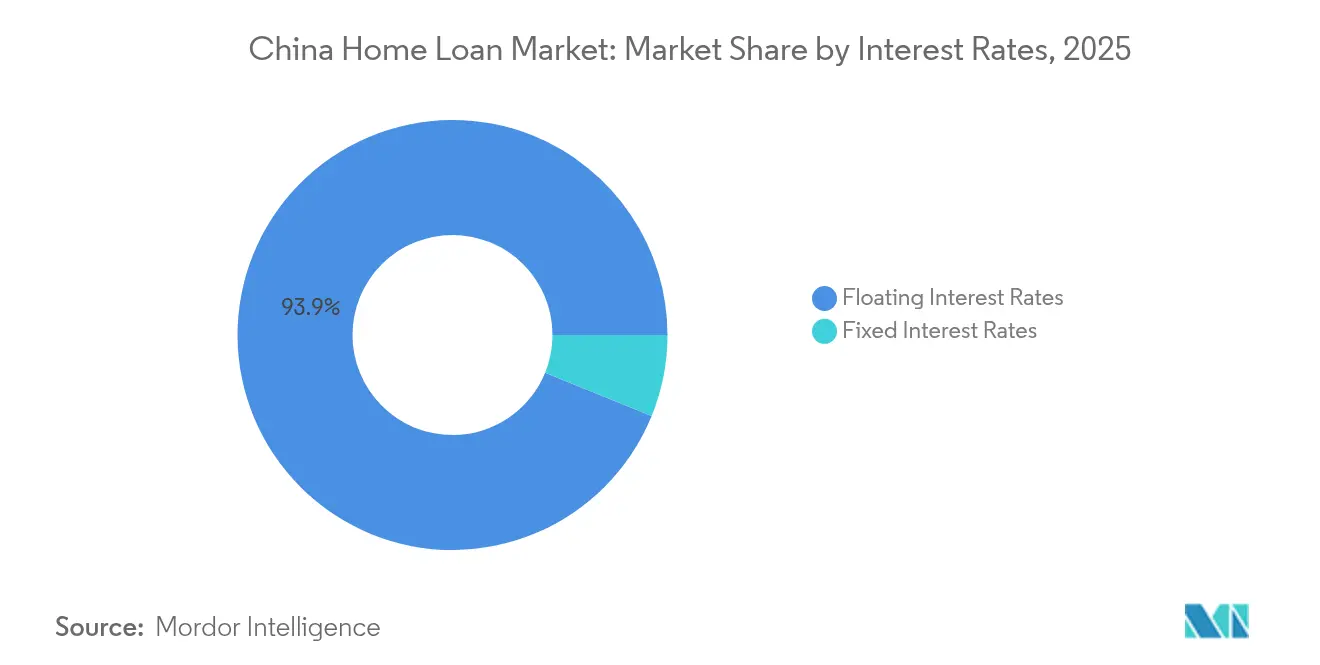
- Par structure de taux d'intérêt, les produits à taux variable captaient 93,85 % de la taille du marché du prêt immobilier en Chine en 2025, tandis que les prêts hypothécaires à taux fixe devraient afficher un TCAC de 10,36 % jusqu'en 2031.
- Par durée de prêt, les échéances supérieures à 20 ans représentaient 51,69 % de la taille du marché du prêt immobilier en Chine en 2025 ; la tranche 11-20 ans devrait croître à un TCAC de 8,54 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du prêt immobilier en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Assouplissement des politiques de taux hypothécaires et d'apport personnel | +1.8% | Villes de rang 1 et effet d'entraînement national | Court terme (≤ 2 ans) |
| Réductions du LPR et orientation monétaire accommodante | +1.5% | National | Moyen terme (2-4 ans) |
| Expansion du Fonds de prévoyance pour le logement | +1.2% | Plus forte dans les villes de rang 2/3 | Long terme (≥ 4 ans) |
| Origination hypothécaire numérique pilotée par l'IA | +0.9% | Centres urbains | Moyen terme (2-4 ans) |
| Demande de mise à niveau vers le « logement de qualité » (vert/intelligent) | +0.6% | Villes de rang 1, en expansion vers les marchés de rang 2 | Long terme (≥ 4 ans) |
| Solutions de prêt hypothécaire inversé émergentes pour les seniors | +0.3% | National, programmes pilotes dans les grandes villes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Assouplissement des politiques de taux hypothécaires et d'apport personnel
La décision de la Banque populaire de Chine (BPC) d'abolir les planchers de taux hypothécaires et de réduire les apports personnels minimaux à 15 % pour les primo-accédants a marqué l'assouplissement le plus audacieux depuis 2008[1]Banque populaire de Chine, "À propos des planchers de taux hypothécaires," pbc.gov.cn. Une traction immédiate est visible à Pékin, Shanghai, Shenzhen et Guangzhou, où les taux pour les primo-accédants sont tombés à 3,05 %. Ces mesures attirent de nouveau les acheteurs hésitants sur le marché, améliorent l'accessibilité pour les acquéreurs souhaitant changer de logement et soutiennent les volumes de transactions. Les autorités locales adaptent les paramètres par ville, en équilibrant la relance et les garde-fous de stabilité financière. La confiance bénéficie du soutien explicite du gouvernement central, mais la viabilité à long terme des taux ultra-bas dépend encore d'une reprise économique plus large.
Réductions du LPR et orientation monétaire accommodante
Le LPR à 5 ans est passé de 4,2 % à 3,5 % au cours de l'année 2024, illustrant un pivot structurel vers le soutien à la demande [2]Trading Economics, "La Chine réduit le LPR à 5 ans," tradingeconomics.com. Les banques ont reçu pour instruction de réviser à la baisse les prêts hypothécaires en cours d'environ 50 points de base, amplifiant le soulagement des flux de trésorerie des ménages. La coordination budgétaire — principalement par le biais de budgets de logement abordable plus importants — renforce la transmission. Néanmoins, la compression des marges nettes d'intérêt pousse les banques vers des contrôles de coûts plus stricts, limitant la marge de manœuvre pour des réductions plus profondes en l'absence d'une dynamique plus forte du PIB ou des échanges commerciaux.
Expansion du Fonds de prévoyance pour le logement
Les prêts hypothécaires en cours financés par le Fonds de prévoyance pour le logement ont augmenté en 2024, les banques devenant plus prudentes quant à leur exposition immobilière. Les taux inférieurs au marché du fonds et la garantie gouvernementale diversifient le risque par rapport aux bilans commerciaux. Les flux de travail numérisés ont réduit considérablement les délais d'approbation, stimulant l'adoption dans les villes de rang 2 et de rang 3. Toutefois, les flux de contributions dépendent de la croissance des salaires, exposant le fonds aux fluctuations du cycle macroéconomique.
Origination hypothécaire numérique pilotée par l'IA
Le modèle natif du cloud de WeBank dessert désormais 400 millions d'utilisateurs particuliers et 4,5 millions de PME, validant l'IA comme moteur d'origination évolutif. Les algorithmes internes de Ping An Bank automatisent les vérifications de documents et la notation de crédit, augmentant la productivité et étendant le crédit aux emprunteurs de l'économie à la demande disposant de peu de données [3]The Asian Banker, "Ping An Bank déploie l'IA," theasianbanker.com. Les bacs à sable réglementaires facilitent un déploiement rapide, bien que le contrôle de la confidentialité des données et les biais algorithmiques potentiels restent étroitement surveillés par la Commission de réglementation bancaire et des assurances de Chine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix immobiliers et risque de valeur négative | -1.4% | Prononcé dans les villes de rang 1 | Court terme (≤ 2 ans) |
| Hausse des remboursements anticipés de prêts hypothécaires | -0.8% | Grands centres urbains | Moyen terme (2-4 ans) |
| Règles de plafonnement des prêts sur l'exposition immobilière des banques | -0.7% | National | Long terme (≥ 4 ans) |
| Hausse du risque de crédit parmi les emprunteurs de l'économie à la demande | -0.5% | Centres urbains, notamment les villes de rang 1 et de rang 2 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix immobiliers et risque de valeur négative
Les baisses de prix dans les grandes villes en 2024 ont déclenché des poches de capitaux propres négatifs qui ont accru le risque de défaillance et freiné les nouveaux prêts [4]Bureau national des statistiques, "Tendances des prix résidentiels 2024," stats.gov.cn. Les prêteurs ont réagi en constituant des réserves de risque en amont et en relevant les apports personnels pour les quartiers à forte volatilité. Les ménages en situation de valeur négative ont accéléré leurs remboursements, réduisant les portefeuilles en cours au moment où l'expansion du crédit est le plus nécessaire. Des mesures de soutien micropolitiques ciblées — telles que des plafonds de taux différenciés — compensent une partie du stress, mais ne peuvent pas pleinement protéger les bilans si une déflation généralisée devait persister.
Hausse des remboursements anticipés de prêts hypothécaires
Les volumes de remboursements anticipés ont augmenté en 2024, les emprunteurs réaffectant leur épargne à la réduction de la dette dans un contexte de faibles rendements d'investissement. Ce phénomène a pesé sur les flux de trésorerie des titres adossés à des créances hypothécaires et a comprimé les revenus de commissions des établissements d'origination. Les banques se trouvent maintenant face à un équilibre délicat : décourager les remboursements anticipés non économiques tout en évitant des barrières punitives susceptibles de provoquer une réaction négative des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objectif de prêt : les prêts à l'achat constituent le fondement du marché
Les prêts à l'achat représentaient 73,12 % du marché chinois du prêt immobilier en 2025. Bénéficiant de règles d'apport personnel préférentielles et d'une tarification indexée sur le LPR, ce segment soutient la demande de résidence principale. La taille du marché du prêt immobilier en Chine pour le financement de l'amélioration du logement est bien plus modeste, mais progresse à un TCAC de 8,88 % jusqu'en 2031, les ménages rénovant les logements vieillissants et profitant des subventions pour les améliorations écologiques.
L'accent politique sur les rénovations écoénergétiques élargit les gammes de produits des prêteurs, tandis que les portails numériques simplifient l'origination de prêts de faible montant. À l'inverse, les prêts à la construction et au refinancement restent modérés, car les promoteurs font face à des contraintes de financement et les différentiels de taux entre les anciens et les nouveaux prêts hypothécaires sont étroits. Les programmes de construction écologique menés par les gouvernements locaux incitent les prêteurs à proposer des remises de taux, une tendance susceptible d'approfondir le segment de la rénovation.


Par fournisseur : les banques traditionnelles face à la disruption numérique
Les banques détenaient 86,23 % de la part du marché chinois du prêt immobilier en 2025, soulignant leur dominance systémique. Les autres fournisseurs progressent à un TCAC de 13,55 %, portés par des analyses de risque fondées sur les données qui permettent d'accéder à des bassins d'emprunteurs insuffisamment servis.
Les banques traditionnelles répondent par des projets de migration vers le cloud et des partenariats API ; la plateforme mobile améliorée de Ping An Bank a réduit l'approbation moyenne à moins de 3 jours, tandis qu'ICBC a déployé des chatbots de pré-approbation dans 300 villes. Les sociétés de financement du logement, bien que spécialisées, manquent de capacité financière et cherchent de plus en plus des alliances ou des opportunités de fusion pour rester pertinentes. Pour les fintechs pure-play, la rentabilité dépend du maintien de la discipline en matière de qualité des actifs à mesure qu'elles s'étendent davantage dans les marchés de rang 3.
Par taux d'intérêt : les taux variables dominent dans un contexte de volatilité des politiques
Les prêts à taux variable, indexés sur le LPR, représentaient 93,85 % de la part du marché chinois du prêt immobilier en 2025, reflétant les anticipations des emprunteurs d'un assouplissement supplémentaire. Pourtant, la montée de l'incertitude économique pousse une partie des clients vers la certitude de taux, alimentant une perspective de TCAC de 10,36 % pour les produits à taux fixe.
Les prêteurs expérimentent des prêts hypothécaires hybrides qui bloquent un taux fixe pour les 3 à 5 premières années avant de basculer vers un taux variable. Ces formules préservent la flexibilité des marges pour les banques tout en offrant aux emprunteurs une stabilité de paiement durant les premières années. Les régulateurs régionaux conservent le pouvoir discrétionnaire d'imposer des écarts minimaux, créant des possibilités de positionnement concurrentiel à travers les provinces.
Par durée de prêt : le financement à long terme reflète les pressions sur l'accessibilité
Les prêts de plus de 20 ans représentaient 51,69 % de la part du marché chinois du prêt immobilier en 2025, témoignant des ratios prix/revenus tendus dans les pôles de premier rang. Les tranches de durée moyenne (11-20 ans) progressent à un TCAC de 8,54 %, les emprunteurs cherchant à réduire les intérêts sur la durée de vie tout en restant dans des mensualités gérables.
Les évolutions démographiques sont importantes : les ménages jeunes privilégient la longévité pour maximiser l'effet de levier, tandis que les générations plus âgées ajustent les durées à leurs flux de trésorerie prévisionnels à la retraite. Les banques ont mis en place des calendriers de remboursement progressif et des options de franchise partielle sur le capital pour s'adapter à la volatilité des revenus. Des programmes pilotes parallèles sur les produits de prêt hypothécaire inversé pourraient, avec le temps, faciliter la sortie pour les propriétaires vieillissants, bien que l'acceptation culturelle reste faible.
Analyse géographique
La profondeur du marché varie fortement selon les régions. Les villes de rang 1 conservent la plus grande part absolue du marché chinois du prêt immobilier, portées par des revenus des ménages élevés, un emploi robuste et des marchés secondaires relativement liquides. Le taux moyen pour les primo-accédants à Pékin est tombé à 3,05 % après la réinitialisation de la politique de septembre 2024, catalysant une légère reprise des transactions. Cependant, le risque de valeur négative est le plus aigu ici, renforçant la discipline de tarification ajustée au risque.
Les villes de rang 2 et de rang 3 affichent désormais la dynamique de volume la plus forte grâce aux packages de financement préférentiels des gouvernements locaux et à la pénétration du Fonds de prévoyance pour le logement. La taille du marché du prêt immobilier en Chine au sein de ces groupes devrait dépasser les agrégats de rang 1 sur la période 2026-2031, les prix d'entrée plus bas croisant les flux d'urbanisation. Les banques, constatant des marges plus minces dans les mégalopoles côtières saturées, redéploient leurs capacités d'origination vers l'intérieur du pays et s'associent à des plateformes municipales pour réduire leur exposition au risque.
Les provinces de l'Ouest et du Nord-Est restent structurellement plus faibles en raison des sorties nettes de population et du manque de diversité industrielle. Néanmoins, les subventions d'infrastructure du gouvernement central et les incitations à la relocalisation industrielle pourraient progressivement améliorer la demande de crédit dans certaines préfectures. L'adoption des technologies financières est plus inégale dans ces régions en raison du retard de la couverture réseau, permettant aux grandes banques d'État de préserver leur position dominante à court terme.
Paysage réglementaire
Le marché chinois du prêt immobilier est structuré principalement par la Banque populaire de Chine (PBOC) pour les paramètres monétaires et les référentiels de tarification hypothécaire à l'échelle du système, et par la National Financial Regulatory Administration (NFRA) pour la surveillance prudentielle des prêteurs. Un point d'ancrage clé pour la tarification hypothécaire reste le taux préférentiel des prêts (LPR) à 5 ans, qui est resté à 3,5 % jusqu'en juillet 2026 (avec le LPR à 1 an à 3,0 %), après avoir été maintenu inchangé pendant 14 mois consécutifs, influençant le comportement de refixation des taux pour les prêts hypothécaires nouveaux et existants.
L'assouplissement des politiques initié en 2024 continue d'encadrer les modalités des prêts hypothécaires de détail, y compris le mécanisme permettant des ajustements de taux sur les prêts hypothécaires résidentiels existants lorsque la marge à taux variable d'un emprunteur diverge sensiblement des moyennes en vigueur sur les nouveaux prêts hypothécaires. Parallèlement à ces leviers de tarification, les autorités continuent d'équilibrer le soutien au logement avec la stabilité financière, par la gestion des expositions bancaires et des outils ciblés conçus pour maintenir le flux de crédit vers les activités liées au logement éligibles sans accumulation de risque généralisée.
Analyse de la chaîne de valeur
La chaîne de valeur du prêt immobilier en Chine commence par la génération de la demande via les promoteurs, les courtiers et les plateformes immobilières en ligne, suivie de l'intégration des emprunteurs via les agences bancaires et les canaux mobiles. La souscription repose ensuite sur les bureaux de crédit, la vérification des revenus et l'évaluation immobilière, la « fabrication hypothécaire » de base étant concentrée dans les banques, notamment ICBC, China Construction Bank et Agricultural Bank of China, qui proposent des programmes standardisés de prêts immobiliers personnels. Les paramètres typiques des produits incluent des durées maximales allant jusqu'à 30 ans et des plafonds de ratio prêt/valeur généralement autour de 80 % du prix d'achat ou d'évaluation.
L'exécution en aval couvre la signature des contrats, l'enregistrement hypothécaire et la constitution des sûretés, le déboursement, et le service continu, y compris la collecte des remboursements de type dépôt fiduciaire et la gestion des risques post-prêt. Les flux numériques couvrent de plus en plus l'ensemble de la chaîne, de la saisie des demandes aux contrôles automatisés et au libre-service client pour les demandes d'ajustement de taux d'intérêt sur les prêts existants, réduisant les frictions de traitement et déplaçant la concurrence vers une approbation plus rapide et une sélection de risque plus stricte plutôt que la seule portée du réseau d'agences.
Paysage concurrentiel
La structure du marché est concentrée : les principales banques détiennent des parts importantes du marché, et conjointement avec les principaux prêteurs à capital mixte, elles représentent une part de marché considérable. Les incitations réglementaires à la consolidation — illustrées par les fusions de sauvetage des banques régionales — soutiennent la stabilité financière mais renforcent également la dominance.
Les challengers axés sur le numérique ont gagné des parts dans les prêts non garantis et aux PME et s'attaquent désormais aux niches hypothécaires en exploitant des moteurs de crédit IA qui exploitent des ensembles de données alternatifs. Les résultats 2023 de WeBank mettent en évidence un ratio coûts/revenus d'environ 27 %, bien en dessous des pairs traditionnels, permettant une tarification compétitive. Cependant, les contraintes de collecte de dépôts limitent leur échelle par rapport aux géants.
Sur le plan stratégique, les grandes banques mettent l'accent sur la numérisation de bout en bout : ICBC a remporté le prix « Meilleure banque numérique grand public » de la région Asie-Pacifique en mai 2024 après avoir déployé un assistant virtuel propulsé par l'IA générative. Pendant ce temps, Agricultural Bank of China a accéléré l'expansion des prêts hypothécaires au niveau des comtés en 2025, en exploitant la densité de ses agences pour desservir les corridors de migration périurbains. Les banques étrangères, malgré la libéralisation des politiques, continuent de perdre du terrain en raison des contraintes de conformité et des frictions géopolitiques.
Leaders du secteur du prêt immobilier en Chine
Industrial & Commercial Bank of China (ICBC)
China Construction Bank
Agricultural Bank of China
Bank of China
Postal Savings Bank of China
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités dans le prêt immobilier chinois sont de plus en plus liées à l'accessibilité financière permise par les politiques et à la stabilisation localisée plutôt qu'à une expansion généralisée du crédit. Dans les villes de premier rang, les prix ont augmenté pendant quatre mois consécutifs jusqu'en juin 2026, créant une fenêtre plus définie pour les prêteurs afin de reconstituer les pipelines de prêts hypothécaires d'achat là où la liquidité transactionnelle est la plus forte, tout en maintenant une souscription prudente dans les zones présentant un risque de valeur nette négative plus élevé.
Un deuxième espace blanc se situe à l'intersection de la normalisation des promoteurs et de l'appétit pour le risque des prêteurs. Au premier semestre 2026, 36 entreprises immobilières typiques ont enregistré une croissance des ventes en glissement annuel, dont neuf avec une croissance supérieure à 100 %, indiquant une dynamique se concentrant chez les promoteurs les plus solides, y compris les groupes liés aux entreprises publiques centrales et les acteurs régionaux de meilleure qualité. Cela favorise une origination hypothécaire plus sélective et des programmes d'acquisition de clientèle de détail liés aux promoteurs, et accroît la valeur des outils bancaires-fintech, tels que l'origination assistée par IA utilisée par des prêteurs numériques comme MYbank et WeBank, pour servir des emprunteurs aux profils de revenus non traditionnels tout en maintenant des contrôles en place face aux signaux continus de désendettement des ménages.
Développements récents du secteur
- Juillet 2026 : Hangzhou GreatStar Industrial a acquis une participation de 1,54 % dans Zhejiang MYbank afin de tirer parti de l'infrastructure de financement numérique de la chaîne d'approvisionnement. Cet investissement signale une poussée au niveau de l'entreprise vers un prêteur numérique et renforce les capacités de prêt numérique ainsi que l'intégration du financement de la chaîne d'approvisionnement pour l'écosystème du prêt immobilier.
- Avril 2025 : Agricultural Bank of China a divulgué une croissance des prêts supérieure à celle de ses pairs dans les marchés de comtés. Cette divulgation pointe vers une expansion des prêts sur les marchés de comtés et un accès hypothécaire national plus approfondi. Ce développement soutient une origination de prêts immobiliers plus large dans les zones rurales et périurbaines, renforçant la présence des prêteurs dans les corridors de croissance clés.
- Mars 2025 : China Construction Bank a accordé 190 millions de CNY à une entreprise technologique de Suzhou dans le cadre d'un nouveau projet pilote de fusions-acquisitions. Ce prêt est lié à des canaux de financement pour les emprunteurs d'entreprise. Cela pourrait élargir les activités liées aux prêts hypothécaires et au financement de projets liées aux investissements dans le secteur technologique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des prêts immobiliers émis et en cours en Chine à des fins résidentielles, mesurée en USD. Il inclut les prêts utilisés pour acheter des logements, refinancer des soldes éligibles, et financer des améliorations liées au logement éligibles lorsque le prêt est garanti par le logement.
Exclusions du périmètre : nous excluons le financement de la construction par les promoteurs, le crédit à la consommation non garanti utilisé pour des dépenses liées au logement, et les prêts informels qui ne sont pas comptabilisés comme un prêt immobilier réglementé.
Aperçu de la segmentation
- Par objectif de prêt
- Achat (neuf/existant)
- Amélioration/rénovation du logement
- Autres (construction, refinancement, etc.)
- Par fournisseur
- Banques
- Sociétés de financement du logement
- Autres
- Par taux d'intérêt
- Taux d'intérêt fixes
- Taux d'intérêt variables
- Par durée de prêt
- Inférieure ou égale à 10 ans
- 11 – 20 ans
- Supérieure à 20 ans
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier la taille du pool de prêts et maintenir les hypothèses alignées sur les séries officielles et l'orientation des politiques. Nous nous sommes appuyés sur des statistiques publiques et des publications de politiques telles que les mises à jour du solde des prêts et de la structure du crédit de la Banque populaire de Chine, les indicateurs macroéconomiques et du logement du National Bureau of Statistics, et les publications du Ministère du Logement et du Développement Urbain-Rural le cas échéant. Pour les vérifications de tarification et de transmission, nous avons également examiné les publications du taux préférentiel des prêts et les orientations publiques sur les règles d'acompte et de prêt hypothécaire.
Pour relier les séries macroéconomiques à l'activité des prêteurs, nous avons examiné les rapports annuels des banques, les présentations aux investisseurs et les états financiers audités qui divulguent les soldes hypothécaires, la composition du portefeuille et les tendances de risque. Nous avons également utilisé une couverture de presse réputée et des publications d'associations pour confirmer les évolutions de la demande, du comportement de refinancement et du rôle des prêts du fonds de prévoyance immobilière. Des abonnements payants ont été utilisés de manière sélective pour les données financières et l'intelligence des entreprises, ainsi que des bases de données de brevets pour suivre les signaux de numérisation des processus pouvant affecter le débit d'origination. Les sources de recherche documentaire mentionnées ici sont illustratives, et nous avons également utilisé de nombreuses autres références pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires se sont concentrés sur les prêteurs, les partenaires de distribution de prêts, et les équipes de risque et de produit qui observent directement la tarification, le flux d'approbation et les évolutions de la demande. Pour réduire le biais lié à une source unique, nous avons validé les données auprès de prêteurs de différentes tailles et à travers les principaux pôles urbains, ainsi que l'exposition aux villes de rang inférieur. Ces mêmes données ont ensuite été utilisées pour confirmer les hypothèses finales concernant la croissance, le mix de taux et l'intensité de refinancement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Dirigeants (CXO) : 14 % |
| Rang intermédiaire : 40 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 21 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante qui reconstitue le pool de valeur des prêts immobiliers en utilisant les séries officielles de soldes de prêts et les indicateurs de crédit immobilier, puis filtre pour isoler la part hypothécaire résidentielle. Une fois le pool de demande construit, nous le convertissons en USD en utilisant un calendrier cohérent pour les taux de change moyens afin d'éviter de fausser les évolutions d'une année à l'autre.
Nous appliquons ensuite des approximations ascendantes sélectives comme vérification de cohérence, notamment en agrégeant les soldes hypothécaires publiquement déclarés par les principaux prêteurs et en testant si la couverture implicite et la tendance de croissance sont plausibles. Lorsque des lacunes de divulgation existent, nous utilisons des ratios de comparables basés sur des variables telles que les variations des prêts à moyen et long terme des ménages, la direction des signaux de taux de politique tels que le LPR à 5 ans, les signaux de dynamique des transactions immobilières, et l'intensité observée du refinancement et du remboursement anticipé rapportée par les acteurs du marché. Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une couche légère de régression multivariée, avec des facteurs clés incluant le rythme de l'assouplissement des politiques, la stabilisation des ventes de logements, la trajectoire des taux d'intérêt et l'appétit pour le crédit des prêteurs et des emprunteurs. Les hypothèses finales ne sont ajustées qu'après avoir correspondu à la direction et à l'ampleur décrites par plusieurs répondants primaires.
Validation des données et cycle de mise à jour
La validation est gérée par des vérifications croisées étape par étape plutôt qu'en s'appuyant sur une seule estimation ponctuelle. Les résultats du modèle sont comparés à des signaux indépendants tels que les variations des soldes de prêts de la banque centrale, les divulgations de portefeuilles hypothécaires des prêteurs, et le rythme implicite des nouveaux prêts compte tenu de l'activité immobilière. Si un écart important apparaît, nous revérifions les données, examinons le calendrier de conversion et reprenons contact avec les interlocuteurs primaires pour confirmer ce qui a changé dans la souscription, la tarification ou le comportement des emprunteurs.
Avant validation finale, l'ensemble de données et les calculs passent par une séquence de révision par les analystes qui inclut des vérifications d'anomalies aux limites d'année et des vérifications de cohérence entre indicateurs connexes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de politique affectant les acomptes ou la tarification hypothécaire. Juste avant la livraison, nous effectuons une dernière passe de révision afin que les dernières publications publiques soient reflétées dans les chiffres.
Taille du marché chinois du prêt immobilier selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les prêts immobiliers en Chine peuvent différer car le choix de mesure n'est pas toujours le même, même lorsque le libellé est similaire. Les différences proviennent généralement de ce qui est compté comme un prêt immobilier (solde en cours versus nouvelles originations), du traitement du refinancement et des remboursements anticipés, et du calendrier de conversion de devise utilisé pour les rapports en USD.
Les séries de soldes de prêts de la banque centrale et les divulgations de portefeuilles des grands prêteurs sont les principales vérifications qui maintiennent l'estimation de Mordor Intelligence alignée sur l'exposition hypothécaire résidentielle réglementée plutôt que sur le crédit immobilier plus large ou le crédit à la consommation lié au logement. L'écart entre les autres chiffres reflète également si le prêt du fonds de prévoyance immobilière est entièrement intégré, si seuls les prêts bancaires sont comptés, et si l'année déclarée reflète un scénario de reprise agressive ou un scénario de base avec des transactions immobilières plus lentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,08 billion USD (2025) | |
| Association industrielle A | 5,10 billions USD (2024) | Souvent rapporté comme le solde total en cours des prêts hypothécaires personnels au logement en monnaie locale puis converti, ce qui peut représenter une mesure de stock plus large que le périmètre défini du marché et peut varier sensiblement selon le calendrier de change. |
| Cabinet de conseil mondial B | 1,35 billion USD (2026) | Peut s'appuyer sur un scénario de rebond immobilier plus rapide et un traitement différent des effets de refinancement et de remboursement anticipé, ce qui peut augmenter la croissance nette implicite des prêts immobiliers en cours pour l'année de prévision. |
La comparaison montre que la plupart des écarts s'expliquent par le fait que le chiffre est construit comme un stock en cours par rapport à un périmètre de marché de prêt défini, ainsi que par la manière dont la conversion en USD et le comportement de refinancement sont traités. En liant le modèle à des signaux de solde de prêts reproductibles et aux divulgations des prêteurs, le chiffre final reste traçable à des données claires pouvant être revérifiées lors des mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du prêt immobilier en Chine ?
Le marché du prêt immobilier en Chine est valorisé à 1,16 billion USD en 2026.
À quelle vitesse le marché du prêt immobilier en Chine devrait-il croître ?
Il devrait se développer à un TCAC de 7,09 %, pour atteindre 1,63 billion USD d'ici 2031.
Quel segment connaît la croissance la plus rapide sur le marché chinois du prêt immobilier ?
Les prêts à l'amélioration et à la rénovation du logement devraient croître à un TCAC de 8,88 % jusqu'en 2031.
Pourquoi les prêts hypothécaires à taux variable dominent-ils le marché chinois ?
Les prêts à taux variable représentent 93,85 % du marché, car les emprunteurs anticipent de nouvelles réductions du LPR et apprécient la flexibilité des taux.
Quel est l'impact des banques numériques sur le secteur du prêt immobilier en Chine ?
Les prêteurs exclusivement numériques comme WeBank réduisent les délais d'approbation, élargissent l'accès aux emprunteurs et devraient faire croître leurs portefeuilles de prêts à des TCAC à deux chiffres, défiant les banques traditionnelles.
Quels risques pourraient freiner la croissance du marché ?
Les principaux risques comprennent la volatilité des prix immobiliers, qui crée des prêts hypothécaires à valeur négative, et une hausse des remboursements anticipés qui érode les revenus d'intérêts des banques.
Dernière mise à jour de la page le:



