
Taille et part du marché américain des prêts sur la valeur nette immobilière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 179.21 Milliards de dollars |
| Taille du Marché (2026) | 186.59 Milliards de dollars |
| Taille du Marché (2031) | 228.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.12 % |
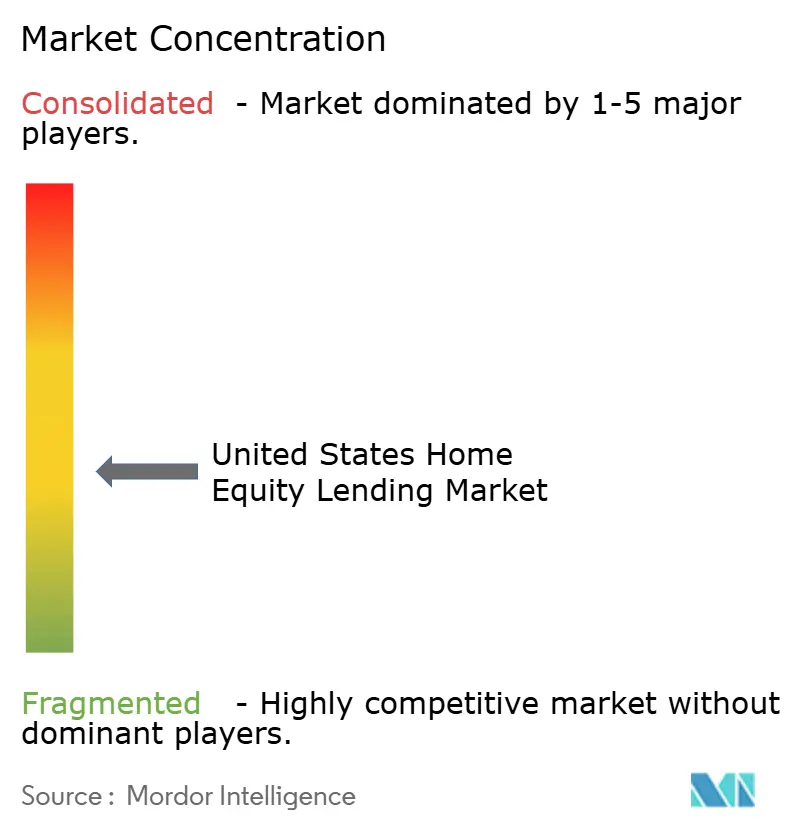
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des prêts sur la valeur nette immobilière par Mordor Intelligence
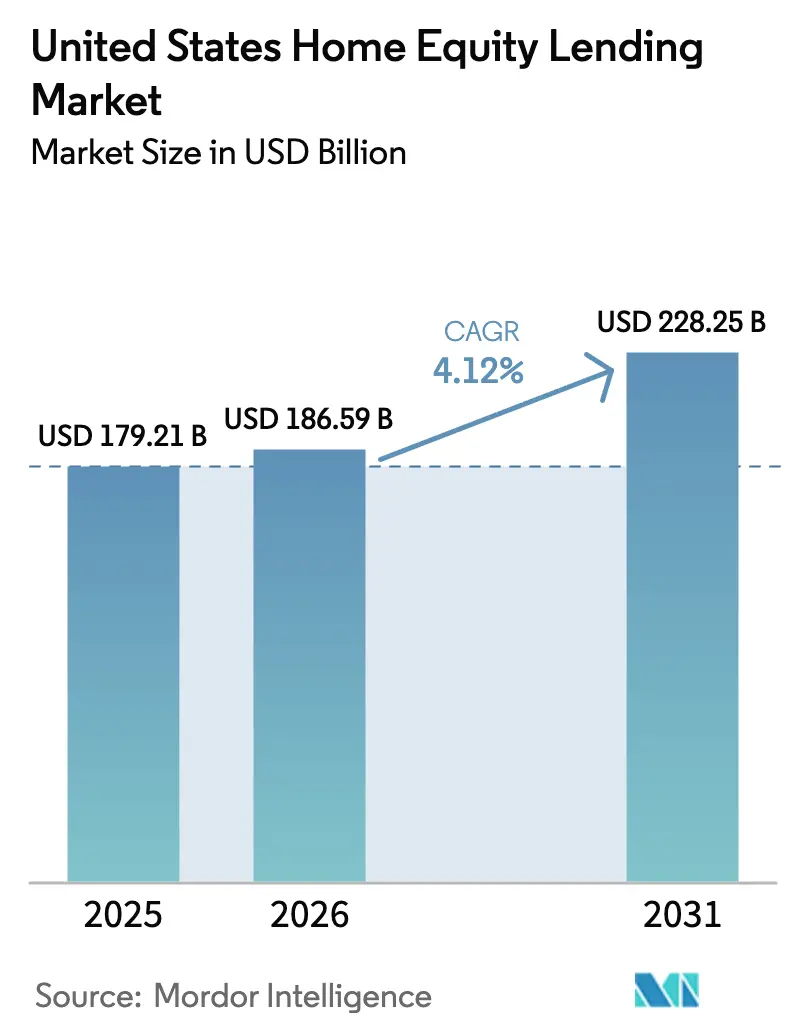
La taille du marché américain des prêts sur la valeur nette immobilière était évaluée à 179,21 milliards USD en 2025 et devrait progresser de 186,59 milliards USD en 2026 pour atteindre 228,25 milliards USD d'ici 2031, à un CAGR de 4,12 % durant la période de prévision (2026-2031). Cette trajectoire de croissance s'aligne sur un niveau record de valeur nette immobilière disponible en 2024 et sur une forte baisse du refinancement en premier rang hypothécaire, incitant les ménages à privilégier les solutions en second rang qui préservent leurs prêts hypothécaires initiaux à faible taux. Les dépenses substantielles de rénovation constituent un moteur de demande continu pour l'emprunt adossé à la valeur nette. Les plateformes de souscription axées sur le numérique et de clôture électronique, capables d'accorder des approbations en quelques minutes et de financer en quelques jours, réduisent les coûts d'origination et élargissent la portée auprès des consommateurs, tandis qu'un marché secondaire en expansion pour les prêts à taux fixe en second rang renforce la liquidité des prêteurs. La surveillance réglementaire du Bureau de protection financière des consommateurs (CFPB) concernant les structures de frais, associée aux nouveaux seuils HOEPA du Registre fédéral en vigueur depuis 2025, alourdit les exigences de conformité, tout en clarifiant l'environnement opérationnel. Dans l'ensemble, le marché américain des prêts sur la valeur nette immobilière est positionné pour une progression disciplinée mais soutenue, à mesure que les banques, les coopératives de crédit et les entreprises de technologie financière affinent leurs offres en second rang, renforcent les contrôles des risques et exploitent l'appétit des investisseurs pour les titres adossés à la valeur nette immobilière.
Principaux enseignements du rapport
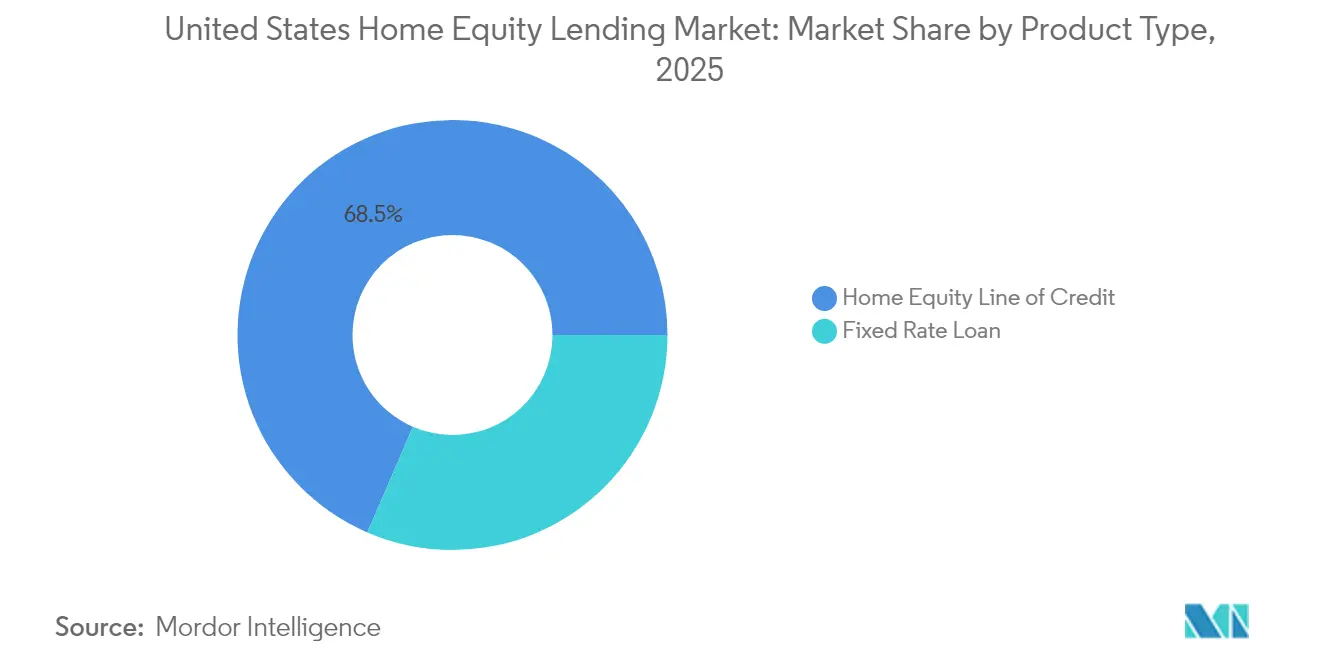
- Par type de produit, les marges de crédit sur valeur nette immobilière (HELOC) représentaient 68,52 % de la part du marché américain des prêts sur la valeur nette immobilière en 2025 et devraient enregistrer la plus forte expansion avec un CAGR de 5,34 % jusqu'en 2031.
- Par fournisseur, les banques détenaient 70,62 % de la taille du marché américain des prêts sur la valeur nette immobilière en 2025, tandis que le segment Autres (entreprises de technologie financière, courtiers et prêteurs spécialisés) devrait afficher un CAGR de 8,35 % jusqu'en 2031.
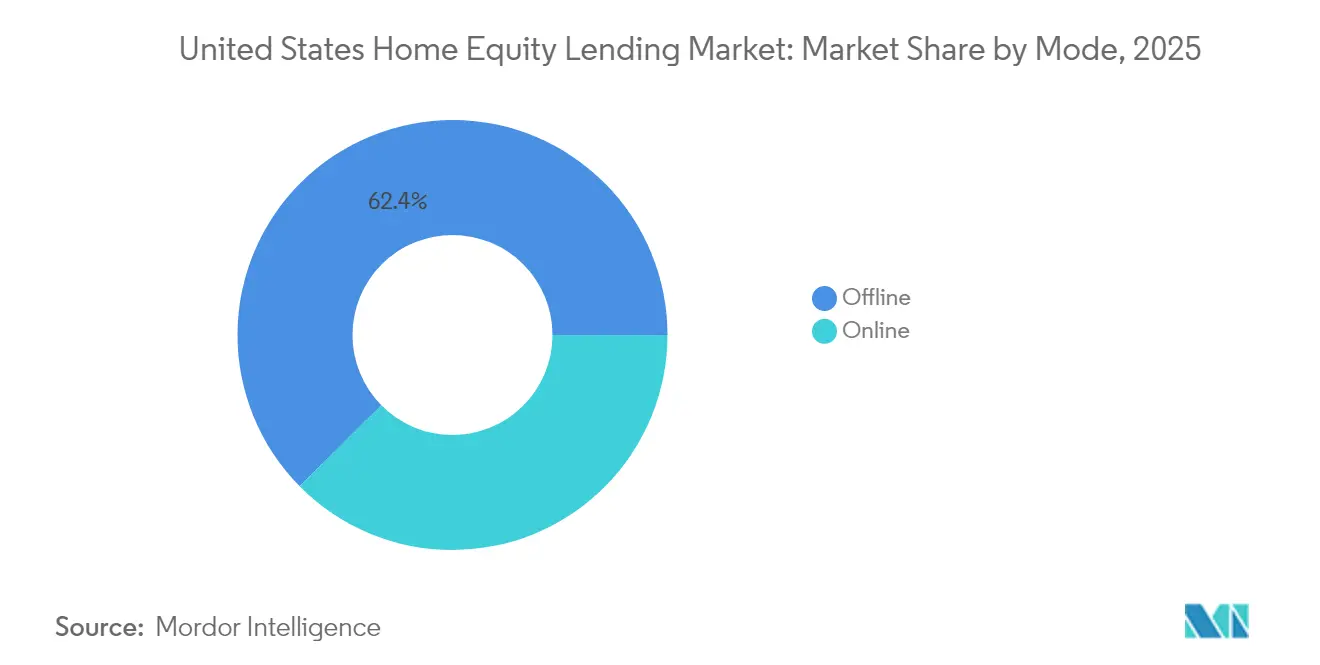
- Par mode, les canaux hors ligne représentaient 62,41 % de la part du marché américain des prêts sur la valeur nette immobilière en 2025, mais les plateformes en ligne devraient se développer à un CAGR de 8,74 % sur l'horizon de prévision.
- Le marché américain des prêts sur la valeur nette immobilière est modérément fragmenté. Les principaux acteurs du marché comprennent Bank of America, JP Morgan Chase, Wells Fargo et U.S Bank.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des prêts sur la valeur nette immobilière
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réserves record de valeur nette immobilière disponible | +1.8% | Nationale, concentrée dans les métropoles à haute valeur | Long terme (≥ 4 ans) |
| Essor de la rénovation domiciliaire post-pandémique | +1.2% | Nationale, porté par les banlieues | Moyen terme (2-4 ans) |
| Baisse des taux d'introduction des HELOC depuis 2024 | +0.9% | Nationale | Court terme (≤ 2 ans) |
| Plateformes d'origination axées sur le numérique et de clôture électronique | +0.7% | Nationale, adoption précoce dans les États à forte culture technologique | Moyen terme (2-4 ans) |
| Demande du marché secondaire pour les prêts à taux fixe en second rang | +0.5% | Nationale, avec concentration d'investisseurs institutionnels | Long terme (≥ 4 ans) |
| Poussée des coopératives de crédit vers les prêts sur valeur nette pour remplacer les revenus de refinancement | +0.4% | Régionale, concentrée dans les bastions des coopératives de crédit | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réserves record de valeur nette immobilière disponible
Un montant sans précédent de 11 500 milliards USD de valeur nette immobilière disponible figure dans les bilans des ménages, pourtant seuls 0,41 % ont été utilisés au premier trimestre 2025[1]ICE Mortgage Technology, "Rapport de surveillance hypothécaire," icemortgagetechnology.com . Environ 60 % des détenteurs de prêts hypothécaires disposent d'au moins 100 000 USD de valeur nette, et la plupart bénéficient de taux de premier rang inférieurs à 4 %, ce qui constitue un profil de crédit attractif pour les prêteurs. Les banques et les coopératives de crédit exploitent leurs portefeuilles de gestion internes pour identifier les prospects en second rang, aidées par des modèles de données combinant l'analyse de la valeur des biens immobiliers et les paramètres de risque des emprunteurs. Étant donné que seulement 23 % des emprunteurs reviennent pour un refinancement avec dégagement de liquidités, les marges de crédit sur valeur nette et les prêts à taux fixe en second rang constituent la principale voie de liquidité. Avec une valeur nette immobilière disponible moyenne de 212 000 USD par ménage, cette réserve demeure le carburant central du marché américain des prêts sur la valeur nette immobilière.
Essor de la rénovation domiciliaire post-pandémique
Les dépenses annuelles de rénovation se sont stabilisées à environ 600 milliards USD, toujours 50 % au-dessus des normes d'avant la pandémie. Les dépenses élevées reflètent l'âge médian de 44 ans du parc immobilier américain, les besoins de réparation liés aux catastrophes climatiques dépassant 49 milliards USD, et la préférence des propriétaires à améliorer plutôt qu'à déménager dans un contexte de faible inventaire. Environ 45 % des emprunteurs sur la valeur nette immobilière citent le financement de rénovations comme objectif principal, et les travaux de rénovation énergétique ajoutent un élan supplémentaire, les incitations fiscales fédérales améliorant les calculs de retour sur investissement. Des facteurs démographiques — notamment la part croissante de propriétaires plus âgés et d'emprunteurs plus diversifiés sur le plan racial — élargissent la base adressable. Ensemble, ces dynamiques assurent une hausse à moyen terme pour le marché américain des prêts sur la valeur nette immobilière.
Baisse des taux d'introduction des HELOC depuis 2024
Le cycle du taux directeur a poussé les taux variables des HELOC sous les 7,5 %, et le consensus du marché anticipe une fourchette autour de 6,5 % à mesure que la Réserve fédérale assouplit sa politique en 2025[2]Réserve fédérale, "Publication statistique H.15 du Conseil des gouverneurs," federalreserve.gov. La baisse des taux de coupon a réduit le paiement type sur un solde de 50 000 USD, élargissant l'accessibilité pour les ménages à revenus moyens et rendant les cas d'utilisation liés à la consolidation des dettes plus convaincants par rapport aux soldes de cartes de crédit renouvelables. Les prêteurs aiguisent leurs avantages concurrentiels en renonçant aux frais d'origination et en proposant des marges promotionnelles au-dessus du taux directeur pour accélérer la conquête de parts de marché. La sensibilité aux taux amplifie la demande de prêts à court terme, incitant les emprunteurs à agir avant le prochain cycle de hausse, renforçant ainsi la croissance à court terme du marché américain des prêts sur la valeur nette immobilière.
Plateformes d'origination axées sur le numérique et de clôture électronique
La souscription automatisée, la vérification des revenus en temps réel et l'indexation des hypothèques par chaîne de blocs permettent à certaines entreprises de technologie financière d'accorder des approbations en moins de cinq minutes et de financer en aussi peu que cinq jours. Figure Technologies, par exemple, s'appuie sur des algorithmes propriétaires et des registres de garanties tokenisés pour accroître les originations et réduire les coûts de traitement par prêt de plusieurs centaines de dollars. La suite Encompass eClose de ICE Mortgage Technology intègre la commande de documents, la collaboration avec les emprunteurs et les flux de règlement, réduisant les délais de cycle et améliorant le taux de concrétisation. Bien que 54 % des propriétaires expriment encore des préoccupations en matière de cybersécurité, l'adoption est en forte hausse parmi les cohortes nativement numériques, positionnant la capacité technologique comme un facteur de différenciation décisif sur l'ensemble du marché américain des prêts sur la valeur nette immobilière.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Surveillance des plafonds de frais par le CFPB et au niveau des États | −0.8% | Nationale avec variations par État | Moyen terme (2-4 ans) |
| Pressions croissantes liées aux taxes foncières et aux assurances | −0.5% | États à fiscalité élevée et États côtiers | Long terme (≥ 4 ans) |
| Volatilité des taux freinant l'appétit des emprunteurs | -0.6% | Nationale | Court terme (≤ 2 ans) |
| Risques de cyberfraude sur les portails HELOC numériques | -0.3% | Nationale, avec impact plus élevé sur les marchés axés sur le numérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Surveillance des plafonds de frais par le CFPB et au niveau des États
Les amendements 2025 du CFPB à la Réglementation Z élèvent les seuils de couverture HOEPA à 26 968 USD en taille totale de prêt et à 1 348 USD en points et frais, soumettant davantage de produits à des couches de conformité supplémentaires. Le Texas, quant à lui, maintient des plafonds stricts en vertu de l'Article XVI, Section 50 de sa constitution d'État, limitant les structures de frais et les conditions autorisées. Les prêteurs doivent renforcer leurs processus de gouvernance, d'audit et de divulgation, ce qui ajoute des coûts fixes qui s'adaptent moins facilement pour les petits émetteurs[3]Bureau du secrétaire d'État du Texas, "Constitution du Texas Article XVI Section 50," texas.gov. Bien que les règles visent à protéger les consommateurs, la compression des marges qui en résulte pourrait freiner le rythme de croissance du marché américain des prêts sur la valeur nette immobilière. Cela pourrait également accélérer la consolidation du marché, les prêteurs plus petits peinent à absorber la hausse des coûts de conformité et des frais généraux opérationnels.
Pressions croissantes liées aux taxes foncières et aux assurances
L'escalade des prélèvements de taxes foncières et des primes d'assurance, notamment dans les marchés côtiers sujets aux catastrophes, érode la valeur nette disponible en augmentant les coûts de détention obligatoires. Lorsque les obligations de séquestre augmentent, les ratios dette-revenu en fin de dossier se resserrent, limitant l'éligibilité au montant du prêt et supprimant les volumes de tirage. La Floride, la Louisiane et la Californie affichent les hausses de taux d'assurance les plus marquées, tandis que les États du Nord-Est enregistrent une forte croissance des factures fiscales. À long terme, ces pressions sur les coûts réduisent la valeur nette que les emprunteurs peuvent raisonnablement accéder, soustrayant des points de base incrémentiels à l'expansion à long terme du marché américain des prêts sur la valeur nette immobilière. Les prêteurs pourraient également faire face à des préoccupations accrues en matière de stratification des risques, car la montée des obligations hors prêt dilue la capacité de remboursement des emprunteurs même lorsque les scores de crédit restent stables. Cette dynamique impose une souscription plus stricte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les HELOC stimulent l'évolution du marché
Les marges de crédit sur valeur nette immobilière (HELOC) représentaient 68,52 % de la part du marché américain des prêts sur la valeur nette immobilière en 2025 et devraient rythmer la croissance du secteur avec un CAGR de 5,34 % jusqu'en 2031. Cette structure renouvelable et flexible permet aux emprunteurs de tirer et de rembourser à la demande tout en bénéficiant de réajustements à taux variable qui suivent historiquement les baisses du taux directeur, élargissant ainsi l'utilisation lors des cycles d'assouplissement. Les prêts à taux fixe sur valeur nette immobilière restent une option stratégique pour les clients qui privilégient la prévisibilité des paiements pour des besoins en capital ponctuel tels que les frais de scolarité ou les rénovations majeures, préservant une part minoritaire importante de la taille du marché américain des prêts sur la valeur nette immobilière.
L'élan de la titrisation apporte une nouvelle liquidité : en 2025, Angel Oak a mis sur le marché la première titrisation phare de HELOC, validant l'appétit des investisseurs et signalant une maturité croissante des débouchés secondaires pour les émetteurs non bancaires. Les taux d'utilisation moyens dépassent désormais 90 %, de nombreux ménages tirant des montants substantiels dès l'origination plutôt que de traiter les marges comme des ressources de réserve. Ce changement de comportement souligne la confiance croissante des emprunteurs dans le service de la dette à taux variable et consolide le format HELOC comme pivot central du marché américain des prêts sur la valeur nette immobilière.


Par fournisseur : la disruption des entreprises de technologie financière s'accélère
Les banques ont capturé 70,62 % de la valeur 2025, tirant parti du financement par dépôts et des réseaux d'agences pour établir des références de taux et de frais sur l'ensemble du marché américain des prêts sur la valeur nette immobilière. Pourtant, les entrants à forte composante technologique se développent à un CAGR de 8,35 % jusqu'en 2031, portés par une souscription axée sur les données, la vérification d'identité à distance et le marketing direct aux consommateurs. Figure Technologies a dépassé 10,4 milliards USD d'originations cumulées tout en poursuivant une introduction en bourse de plusieurs milliards de dollars, soulignant la vision haussière des investisseurs sur la scalabilité des entreprises de technologie financière. Les prêteurs traditionnels répondent en intégrant des API et des modèles de notation de crédit pilotés par l'IA dans leur infrastructure existante. Cependant, leurs cycles d'innovation plus lents et leur inertie réglementaire contraignent souvent l'adoption à grande échelle, les laissant en retard sur l'expérience consommateur.
Les coopératives de crédit, historiquement dépendantes des refinancements en premier rang hypothécaire, réallouent des capitaux vers des portefeuilles en second rang pour compenser le ralentissement du refinancement. Des institutions telles que Valley Strong Credit Union ont origné plus de 2 milliards USD de prêts sur la valeur nette immobilière via des partenariats en marque blanche avec des entreprises de technologie financière, illustrant comment les prêteurs coopératifs combinent la banque relationnelle avec des moteurs de flux de travail modernes. L'écart concurrentiel se réduit donc, et un écosystème hybride prêteur-technologie financière devient le modèle opérationnel standard du secteur américain des prêts sur la valeur nette immobilière. Les petites coopératives de crédit forment également des consortiums pour partager les coûts technologiques et améliorer les capacités de souscription grâce à des plateformes de données mutualisées. En conséquence, les acteurs régionaux gagnent en agilité et en envergure sans sacrifier leur avantage d'engagement local.
Par mode : la transformation numérique remodèle l'accès
Les canaux hors ligne représentaient encore 62,41 % des originations en 2025, reflétant le confort des emprunteurs avec les consultations en personne pour les transactions financières complexes. Néanmoins, les plateformes en ligne devraient croître à un CAGR de 8,74 %, grâce à l'ingestion automatisée de documents, à la signature électronique intégrée et à la résolution des conditions par IA, qui raccourcissent les délais de cycle. La suite Rocket Logic basée sur l'IA de Rocket Mortgage traite près de 1,5 million de documents par mois et réduit les délais de clôture de 25 %, prouvant les gains d'efficacité à grande échelle atteignables grâce à la systématisation. Par ailleurs, les originations numériques offrent souvent une rentabilité par prêt plus élevée grâce à la réduction des effectifs et des frais généraux de traitement. Cet avantage de marge incite même les prêteurs traditionnels à repenser les parcours clients autour de flux de travail hybrides numériques.
Les banques communautaires et les coopératives de crédit préservent leur niche en proposant des modèles mixtes qui associent des portails en libre-service au conseil de chargés de prêt. Des solutions comme Home Equity Express de Coviance, adoptée par plus de 425 institutions locales, illustrent comment les prêteurs de plus petite taille peuvent délivrer des approbations rapides sans renoncer au contact personnel. À mesure que la maîtrise du numérique progresse dans tous les groupes démographiques, une stratégie phygitale — où les emprunteurs alternent sans friction entre interfaces en ligne et conseils humains — définira le modèle de service optimal pour le marché américain des prêts sur la valeur nette immobilière. Ces institutions investissent également dans des systèmes de gestion de la relation client numériques et un support omnicanal pour approfondir l'engagement et les opportunités de vente croisée. La capacité à associer une gestion relationnelle fondée sur l'empathie à une efficacité facilitée par la technologie devient un facteur de différenciation central.
Analyse géographique
La Californie et les États du couloir nord-est ont enregistré les plus fortes hausses absolues de valeur nette en 2024, le Connecticut, le New Jersey et le Delaware menant la croissance médiane de la valeur nette immobilière à la suite d'une appréciation soutenue de la valeur des biens et d'un inventaire de logements limité. Bien que ces marchés côtiers affichent des soldes importants, la hausse des taxes foncières et des coûts d'assurance tempère la capacité d'emprunt. Le Texas, régi par les plafonds de frais de l'Article XVI, Section 50 et de stricts plafonds de ratio prêt-valeur, contraint les prêteurs à adapter leurs produits dans des garde-fous de conformité plus étroits, modérant ainsi la pénétration par rapport à la demande sous-jacente.
La Floride et l'Arizona affichent une dynamique robuste grâce aux migrations entrantes, aux protections favorables de la résidence principale et à la croissance des volumes provenant des retraités qui débloquent leur valeur nette pour des dépenses de style de vie et médicales. Le Grand Ouest montagneux — Colorado, Utah et Nevada — bénéficie d'une réglementation favorable et de flux d'emplois continus qui soutiennent la résilience des prix immobiliers, attirant des entreprises comme Splitero à étendre leurs plateformes de partage de valeur nette dans ces territoires. Néanmoins, l'assouplissement des tendances de prix dans certaines métropoles floridaines et la hausse des primes d'assurance présentent des vents contraires naissants.
Les États du Midwest et du Sud-Est offrent une image contrastée : les valeurs médianes des logements sont inférieures, mais la forte densité de coopératives de crédit stimule les prêts relationnels qui soutiennent l'utilisation de la valeur nette immobilière pour l'entretien différé d'un parc immobilier vieillissant. Les comtés ruraux accusent un retard dans les infrastructures d'accès numérique, freinant le volume des demandes en ligne, tandis que les centres urbains s'appuient sur la pénétration des entreprises de technologie financière pour proposer des tarifs compétitifs. Collectivement, ces dynamiques régionales garantissent des vecteurs de croissance diversifiés qui soutiennent l'expansion nationale du marché américain des prêts sur la valeur nette immobilière.
Paysage réglementaire
Le crédit sur valeur domiciliaire aux États-Unis est principalement régi par le Truth in Lending Act (TILA) et la Regulation Z (12 CFR Part 1026), y compris des exigences spécifiques pour les plans de crédit sur valeur domiciliaire renouvelables au titre de la section 1026.40. Le CFPB exige également que les créanciers fournissent la brochure destinée aux consommateurs approuvée par le CFPB, What you should know about home equity lines of credit, dans le cadre des informations relatives aux HELOC, ce qui uniformise l'éducation des emprunteurs dans les processus d'origination.
L'attention prudentielle s'est déplacée au-delà des informations à fournir vers la gouvernance de l'évaluation et la couverture des prêts à coût élevé. En juin 2024, le CFPB et les régulateurs bancaires fédéraux ont finalisé la règle interagences sur les modèles d'évaluation automatisée (AVM), ajoutant des normes de contrôle qualité pour les AVM utilisés dans les décisions de crédit sur valeur domiciliaire. En juillet 2024, les régulateurs ont publié des orientations interagences sur les réexamens de la valeur (ROV) pour traiter les biais d'évaluation et les faiblesses en matière de valorisation. Par ailleurs, le CFPB a publié en décembre 2025 les ajustements de seuils annuels pour 2026, fixant les seuils de coût élevé HOEPA à 27 592 USD (montant du prêt) et 1 380 USD (points et frais), ce qui peut faire entrer davantage de produits de deuxième rang dans des garde-fous renforcés de conformité et de tarification.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'acquisition de clients (agences bancaires, centres d'appels, courtiers et canaux numériques directs aux consommateurs) et la prise en charge des demandes, puis se poursuit par la vérification de l'identité et des revenus, l'évaluation du bien, la souscription et la génération d'offres pour les HELOC et les seconds prêts hypothécaires à durée déterminée. La conformité et la production des informations réglementaires sont intégrées tout au long du processus : les exigences de la Regulation Z pour les plans de crédit sur valeur domiciliaire et les informations hypothécaires façonnent les ensembles de documents, le calendrier et les caractéristiques de plan autorisées, tandis que les seuils HOEPA influencent la conception des produits et les structures de frais.
En aval, les prêteurs financent et inscrivent les prêts à leur bilan ou les distribuent via des canaux secondaires, les plateformes de gestion des prêts gérant les tirages, le remboursement et la gestion des lignes pour les HELOC. Les fournisseurs et infrastructures habilitants essentiels comprennent les bureaux de crédit, les fournisseurs de vérification automatisée, les agents de règlement et de clôture, les partenaires d'évaluation (y compris les fournisseurs d'AVM soumis à la règle interagences AVM de 2024), ainsi que les plateformes de clôture électronique ou d'origination telles que les solutions ICE Mortgage Technology mentionnées dans les opérations de marché. Un goulot d'étranglement récurrent est l'évolutivité opérationnelle, où les transferts manuels, les étapes déconnectées et le traitement incohérent des exceptions ralentissent les délais de traitement. Cela pousse les prêteurs vers l'orchestration des flux de travail, le traitement automatisé des documents et une intégration plus étroite entre l'évaluation, la souscription et la clôture afin de protéger les marges tout en respectant les exigences de contrôle réglementaire.
Paysage concurrentiel
Le marché américain des prêts sur la valeur nette immobilière présente une concentration modérée. Les grandes institutions de dépôt — JPMorgan Chase, Wells Fargo et Bank of America — capitalisent sur leurs capacités de vente croisée, leur visibilité en agence et leurs dépôts à faible coût pour maintenir leur leadership en matière d'origination. JPMorgan Chase, par exemple, a enregistré plus de 1 milliard USD de revenus de prêts immobiliers au deuxième trimestre 2024 tout en introduisant de nouveaux produits d'accès à la valeur nette alignés sur les canaux de banque mobile.
Les innovateurs de la technologie financière intensifient la rivalité en associant un embarquement sans friction à des pipelines de titrisation alternatifs. Figure Technologies applique la chaîne de blocs pour automatiser la perfection des hypothèques et le règlement des investisseurs, atteignant des métriques d'approbation en cinq minutes qui recalibrent les attentes des clients. L'émission par Angel Oak en 2025 d'une note structurée HELOC autonome a diversifié les options de sortie sur le marché secondaire et validé l'appétit des gestionnaires de revenus fixes pour les titres non conformes aux agences, réduisant ainsi les coûts en capital pour les émetteurs à forte composante technologique.
Les fusions et acquisitions stratégiques accélèrent les économies d'échelle : l'acquisition par Rocket Companies de Mr. Cooper pour 9,4 milliards USD en actions a réuni un portefeuille de gestion combiné dépassant 2 100 milliards USD, accordant à l'entité environ un prêt hypothécaire américain sur six. La consolidation pousse les prêteurs plus petits à rechercher des partenariats en marque blanche ou à quitter le segment, tandis que les intégrations verticales associant recherche immobilière, courtage et crédit suggèrent un paysage futur dominé par des plateformes diversifiées à forte composante technologique qui remodèlent continuellement les contours du marché américain des prêts sur la valeur nette immobilière.
Principaux acteurs du secteur américain des prêts sur la valeur nette immobilière
Bank of America
JPMorgan Chase
Wells Fargo
U.S. Bank
PNC Financial Services
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
De nouvelles structures de produits créent une opportunité de monétiser la valeur domiciliaire au-delà des HELOC traditionnels et des seconds prêts à taux fixe, en particulier les investissements en valeur domiciliaire (HEI) et les contrats de type partage d'appréciation. Le CFPB a signalé les contrats de valeur domiciliaire pour surveillance en raison de conditions complexes et d'informations non standardisées, et plusieurs États ont commencé à appliquer des cadres de type hypothécaire. Cela crée un espace libre pour les fournisseurs capables d'opérationnaliser, à grande échelle, une souscription, des informations et un accompagnement des consommateurs conformes et spécifiques à chaque État. Le Maine a adopté la loi LD 1901 (13 avril 2026) pour réglementer les accords de partage d'appréciation dans le cadre de son Consumer Credit Code, et l'Illinois a mis en œuvre un cadre HEI complet à compter du 1er juin 2026 en vertu des modifications du Residential Mortgage License Act.
La modernisation technologique et des processus reste également un levier concurrentiel concret. Une prise en charge numérique plus rapide, une souscription automatisée et des flux de travail d'évaluation contrôlés peuvent aider à répondre aux contraintes de débit dans les opérations de crédit sur valeur domiciliaire tout en s'alignant sur la gouvernance renforcée de l'évaluation induite par la règle AVM de 2024 et les orientations ROV de 2024. Parallèlement, l'innovation en matière de distribution et de marchés de capitaux s'ouvre. En 2025, Angel Oak a finalisé une titrisation autonome de HELOC, et les prêteurs disposant de solides données d'origination et de gestion peuvent utiliser des débouchés de titrisation pour élargir la liquidité des produits de deuxième rang. Les grands prêteurs élargissent également le financement connexe lié aux résultats du logement, notamment Wells Fargo, qui associe le crédit hypothécaire au financement des promoteurs pour la construction de logements imprimés en 3D via ICON. Ce lien relie l'activité d'achat et de construction aux besoins ultérieurs d'accès à la valeur domiciliaire, tels que les rénovations et le financement de consolidation de dettes.
Développements récents du secteur
- Juillet 2026 : Bank of America a déclaré 2,899 milliards d'USD d'origination trimestrielle de crédits sur valeur domiciliaire pour le T2 2026, en hausse de 18 % par rapport au trimestre précédent. Cette hausse souligne comment les grandes institutions de dépôt s'appuient davantage sur le crédit de deuxième rang en tant que produit de bilan essentiel, se faisant concurrence sur la rapidité et la fidélisation des clients à travers leurs relations de dépôt et de gestion existantes.
- Mai 2026 : Wells Fargo a annoncé un accord pour devenir le prêteur hypothécaire privilégié des logements imprimés en 3D construits par ICON, incluant un crédit prêteur de 50 points de base pour les acheteurs qualifiés et un financement commercial pour les promoteurs achetant des imprimantes 3D ICON Titan. Cela élargit la portée de l'écosystème de financement du logement de Wells Fargo et relie l'activité de construction et d'achat aux futures opportunités de crédit sur valeur domiciliaire telles que les rénovations et les améliorations.
- Mai 2025 : Angel Oak a réalisé la première titrisation autonome de HELOC, élargissant un canal de rachat dédié pour les garanties de crédit sur valeur domiciliaire renouvelable. La transaction a renforcé les options de liquidité sur le marché secondaire pour les prêteurs et soutient la croissance des produits en améliorant la flexibilité de financement au-delà de la conservation au bilan.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur du crédit sur valeur domiciliaire émis aux États-Unis, où un propriétaire emprunte contre la valeur domiciliaire accumulée via un prêt sur valeur domiciliaire à durée déterminée ou une ligne de crédit renouvelable, et la valeur est suivie en USD.
Exclusions du périmètre : les prêts hypothécaires inversés, les prêts hypothécaires d'achat de premier rang et les refinancements avec retrait de liquidités sont exclus de ce total de crédit sur valeur domiciliaire.
Aperçu de la segmentation
- Par type de produit
- Prêts à taux fixe
- Marge de crédit sur valeur nette immobilière
- Par fournisseur
- Banques
- Coopératives de crédit
- Institutions financières non bancaires
- Autres (entreprises de technologie financière, courtiers, etc.)
- Par mode
- En ligne
- Hors ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des séries de données publiques qui nous aident à ancrer les conditions de crédit et l'appétit d'emprunt. Nous nous sommes appuyés sur des sources telles que la Federal Reserve (séries Financial Accounts et FRED), le Consumer Financial Protection Bureau pour les mises à jour réglementaires et les orientations relatives aux frais, la Federal Housing Finance Agency pour les indicateurs de prix de l'immobilier et du marché hypothécaire, et le US Census Bureau pour les publications relatives au logement et à la rénovation qui se rattachent souvent à l'intention d'emprunt. Nous avons également examiné les lectures du marché du logement provenant de sources telles que la National Association of Realtors et le US Department of Housing and Urban Development afin d'ancrer le contexte de souscription et d'accessibilité financière.
Du côté de l'offre, nous avons examiné les informations des prêteurs telles que les rapports 10-K, les mises à jour trimestrielles, les transcriptions d'appels et les présentations aux investisseurs afin de comprendre le mix produit, le durcissement ou l'assouplissement des critères de souscription, et les évolutions des canaux vers l'origination numérique. Des abonnements à des actualités et données financières ont été utilisés sélectivement pour suivre les changements de comportement induits par les taux et les événements notables en matière de politique ou de financement, et une base de données de brevets payante a été consultée pour repérer les thèmes persistants dans l'automatisation de la souscription et les flux de gestion des prêts. Ces sources ne sont pas exhaustives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse de ce que nous avons observé dans les jeux de données publics, notamment concernant la façon dont les prêteurs fixent leurs prix, où les approbations se durcissent, et comment les emprunteurs choisissent entre les prêts sur valeur domiciliaire et les HELOC. Nous nous sommes entretenus avec un mélange de prêteurs, d'intermédiaires et de participants axés sur la gestion des prêts, puis avons utilisé des vérifications de suivi pour confirmer les hypothèses sur les structures de frais, le comportement de tirage typique, et les schémas d'origination en ligne par rapport hors ligne à travers les États-Unis.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 31 % | Direction générale : 13 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 20 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à l'aide d'une approche descendante et ascendante, où un bassin de demande national est reconstitué puis recoupé avec des contrôles de réalité au niveau des prêteurs. Le volet descendant part des signaux d'activité du crédit sur valeur domiciliaire et les convertit en valeur à l'aide de conversions cohérentes avec le marché, puis les totaux sont répartis entre produits et canaux selon les schémas de mix observés. Pour garder le chiffre pertinent, nous le corroborons également avec des approximations ascendantes sélectives telles que des échantillons d'informations d'origination des prêteurs, des vérifications de canaux sur les tailles de transaction typiques, et des répartitions de mix produit, qui sont ensuite utilisées pour ajuster les valeurs aberrantes.
Quelques intrants comptent plus que d'autres sur ce marché, nous nous sommes donc concentrés sur les variables pouvant être suivies régulièrement. Il s'agit notamment de l'écart de taux d'intérêt entre les prêts hypothécaires de premier rang et les prêts de deuxième rang, de la disponibilité de la valeur domiciliaire des propriétaires et des niveaux de confort en matière de ratio prêt-valeur, de la préférence entre HELOC et second prêt à durée déterminée, de l'intensité du verrouillage lié au refinancement, et de l'intention d'emprunt liée à la rénovation. Lorsque l'image apparaît peu claire dans un jeu de données, l'écart est traité par des retours primaires et un lissage prudent, afin que le modèle final ne réagisse pas de façon excessive à un seul trimestre.
Pour les prévisions, une analyse de scénarios est utilisée car la demande de crédit sur valeur domiciliaire est très sensible aux taux et peut varier fortement lorsque la rotation du logement change. Nous avons construit un scénario de base puis ajusté la trajectoire en fonction des mouvements de taux attendus, des signaux de durcissement du crédit, et de l'adoption des canaux, puis nous avons vérifié la direction avec les retours d'entretiens pour nous assurer que la courbe de croissance résultante reste réaliste.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants afin que la taille finale ne repose pas sur une seule hypothèse. Nous comparons les totaux modélisés avec les évolutions observées du mix produit, les changements de l'environnement des taux, et les commentaires publics des prêteurs, puis nous effectuons des vérifications d'écart pour repérer les sauts qui ne correspondent pas aux conditions de demande sous-jacentes. Lorsque des anomalies apparaissent, les hypothèses sont revues et, si nécessaire, les experts sont recontactés pour confirmer si un changement structurel s'est produit ou s'il s'agit d'une distorsion de court terme.
Avant publication, le modèle et le récit passent par une révision analytique en plusieurs étapes, suivie d'une passe finale de cohérence afin que les définitions, les unités et les libellés d'année correspondent dans tous les documents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements majeurs tels que des changements réglementaires importants, des mouvements de taux brusques, ou un changement visible du comportement des emprunteurs.
Taille du marché du crédit sur valeur domiciliaire aux États-Unis selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le crédit sur valeur domiciliaire aux États-Unis semblent souvent différentes car le calcul sous-jacent ne mesure pas toujours la même chose. Les différences proviennent généralement du fait que l'estimation suit les originations ou les encours, qu'elle inclue ou non le refinancement avec retrait de liquidités, et de la façon dont elle traite les limites HELOC par rapport aux montants réellement tirés.
Le tableau montre un écart notable, et dans le modèle de Mordor Intelligence, la valeur est rattachée à la valeur d'origination des prêts sur valeur domiciliaire et des HELOC aux États-Unis en USD pour l'année indiquée, plutôt que d'utiliser les limites de crédit totales disponibles ou les mesures de stock d'encours qui évoluent pour des raisons autres que les nouveaux prêts.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 179,21 milliards d'USD (2025) | |
| Fournisseur de données sectorielles A | 311,00 milliards d'USD (2025) | Utilise un total d'activité déclaré plus large pouvant refléter des formats combinés de crédit sur valeur domiciliaire et des conventions de reporting, ce qui peut ne pas correspondre à une définition en valeur d'origination et peut être tiré vers le haut par le reporting des limites HELOC. |
| Éditeur de recherche B | 35,20 milliards d'USD (2025) | Applique une couverture de produits et de canaux plus restreinte pouvant sous-estimer l'émission nationale lorsque des cohortes clés de prêteurs ne sont pas pleinement représentées ou lorsque l'activité HELOC est partiellement exclue. |
En comparant les trois valeurs, le principal facteur est le choix de définition, et non des erreurs de calcul. Lorsque la valeur d'émission est séparée des limites de crédit et des mesures de stock d'encours, le total du marché devient plus facile à concilier avec les conditions de taux, le mix produit, et les commentaires des prêteurs, et il peut être reproduit année après année avec les mêmes intrants.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché américain des prêts sur la valeur nette immobilière ?
Le marché s'élevait à 186,59 milliards USD en 2026 et devrait atteindre 228,25 milliards USD d'ici 2031.
À quelle vitesse le marché américain des prêts sur la valeur nette immobilière devrait-il croître ?
Le taux de croissance annuel composé (CAGR) prévu est de 4,12 % entre 2026 et 2031.
Quel produit domine le marché américain des prêts sur la valeur nette immobilière ?
Les HELOC détenaient 68,52 % de la part de marché en 2025 et devraient enregistrer la croissance la plus rapide jusqu'en 2031.
Pourquoi les propriétaires choisissent-ils les HELOC plutôt que le refinancement ?
De nombreux emprunteurs préfèrent conserver leurs taux de premier rang hypothécaire inférieurs à 4 % tout en accédant à leur valeur nette via des marges de crédit en second rang offrant des structures de tirage flexibles.
Dernière mise à jour de la page le:



