
Taille et part du marché du prêt sur valeur domiciliaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 359.44 Milliards de dollars |
| Taille du Marché (2031) | 458.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
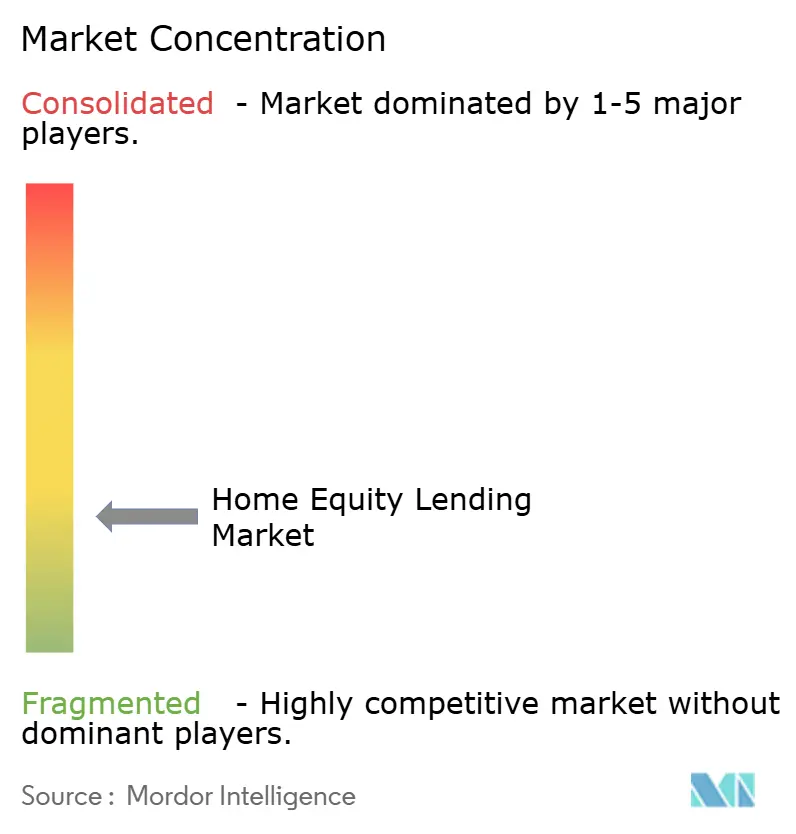
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
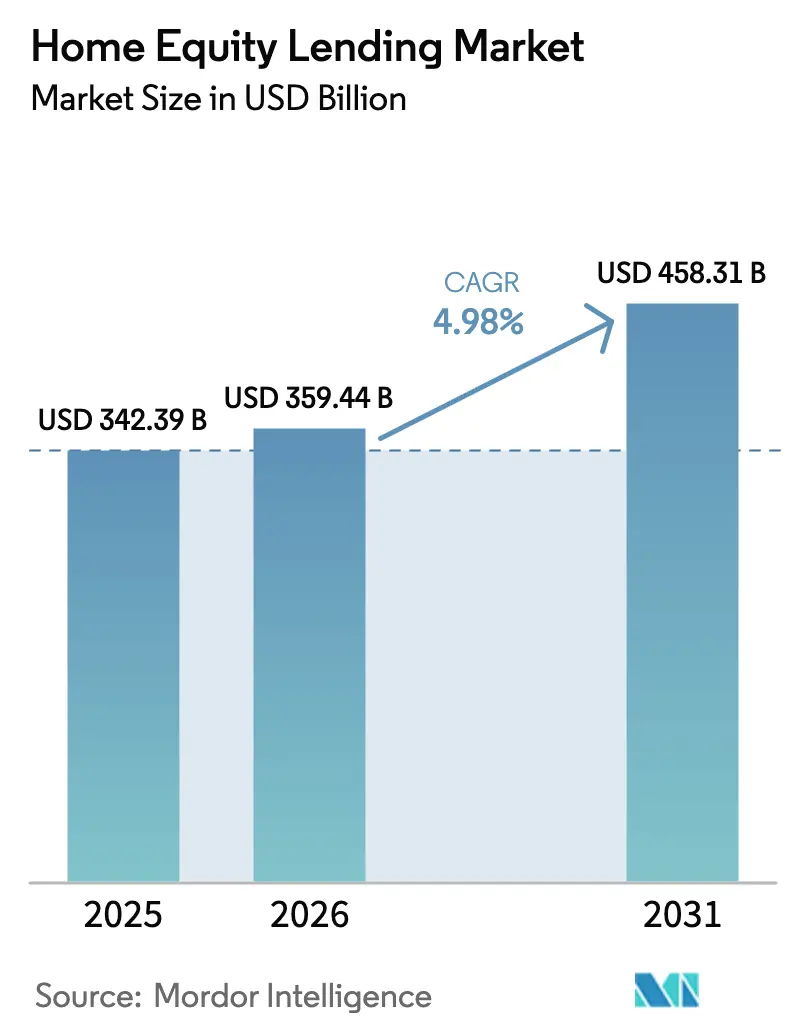
Analyse du marché du prêt sur valeur domiciliaire par Mordor Intelligence
La taille mondiale du marché du prêt sur valeur domiciliaire était évaluée à 342,39 milliards USD en 2025 et devrait croître de 359,44 milliards USD en 2026 pour atteindre 458,31 milliards USD d'ici 2031, à un CAGR de 4,98 % pendant la période de prévision (2026-2031). Les capitaux propres « mobilisables » élevés, les coupons de première hypothèque à faible taux bloqués et les coûts d'emprunt fiscalement avantageux maintiennent la demande résiliente même si le refinancement traditionnel avec retrait d'espèces diminue. Les prêteurs tirent parti des 32 000 milliards USD record de capitaux propres des propriétaires américains en déployant des lignes de crédit flexibles, des structures de tirage hybrides et des financements de rénovation groupés. L'Amérique du Nord conserve la part du lion des originations, mais l'Asie-Pacifique affiche la progression la plus rapide à mesure que la Chine et l'Inde libéralisent leurs règles de crédit à la consommation. Dans toutes les régions, les modèles d'évaluation automatisés (AVMs) et la souscription pilotée par l'IA réduisent les coûts de traitement de plusieurs centaines de dollars par prêt, permettant une concurrence par les prix même dans un contexte de hausse des taux.
Principaux points à retenir du rapport
- Par type de produit, les lignes de crédit sur valeur domiciliaire (HELOCs) ont capturé 67,10 % de la part du marché du prêt sur valeur domiciliaire en 2025 et devraient croître à un CAGR de 6,08 % jusqu'en 2031.
- Par fournisseur, les banques détenaient 58,05 % de la part du marché du prêt sur valeur domiciliaire en 2025, tandis que les établissements non bancaires dirigés par des fintechs affichaient la croissance la plus rapide avec un CAGR prévu de 8,34 %.
- Par mode, les canaux hors ligne conservaient une part de 71,45 % du marché du prêt sur valeur domiciliaire en 2025 ; les originations en ligne croissent de 8,55 % par an à mesure que la collecte numérique de documents devient courante.
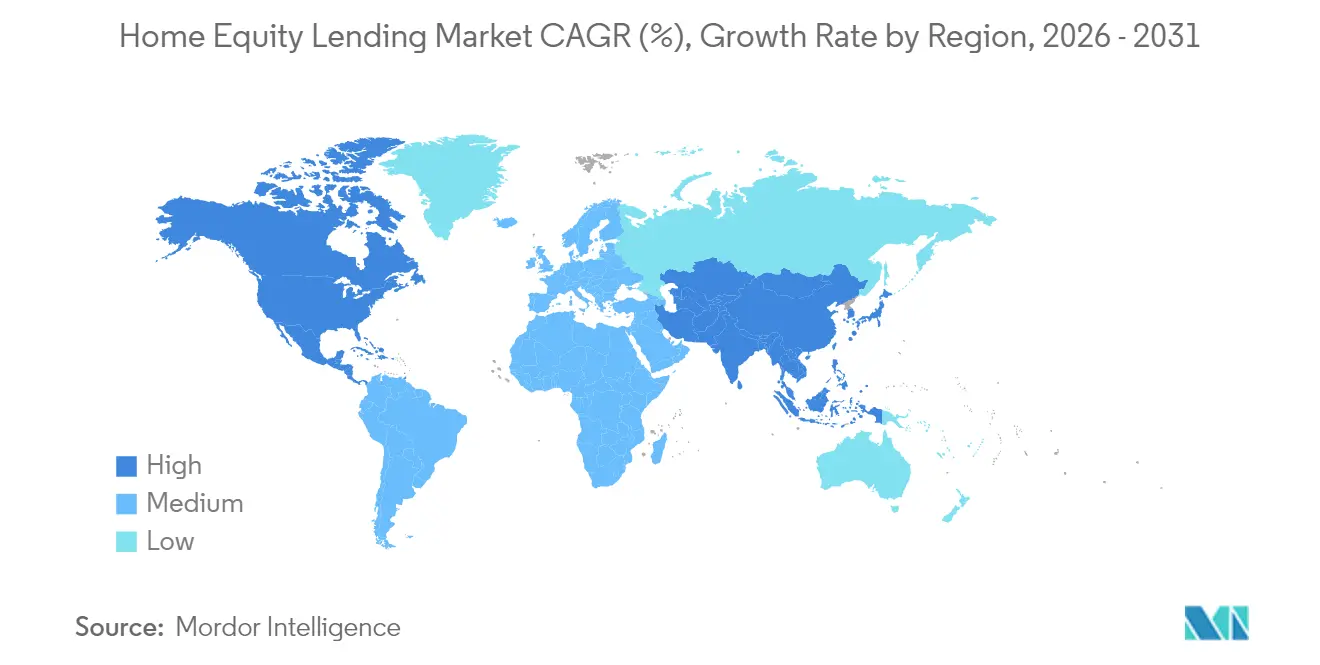
- Par géographie, l'Amérique du Nord détenait 63,05 % de la part du marché du prêt sur valeur domiciliaire en 2025 ; l'Asie-Pacifique devrait s'élargir à un CAGR de 6,68 % jusqu'en 2031, dépassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des valeurs immobilières élargissant les capitaux propres mobilisables | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Plateformes de prêt numérique réduisant les délais d'approbation | +0.8% | Mondial, mené par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Traitement fiscal favorable des intérêts hypothécaires | +0.6% | Amérique du Nord, certains marchés européens | Long terme (≥ 4 ans) |
| Offres de prêt sur valeur domiciliaire intégrées dans les super-applications fintech | +0.4% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Modèles d'évaluation automatisés réduisant les coûts | +0.7% | Mondial, adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Boom de la rénovation du parc immobilier vieillissant | +0.5% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des valeurs immobilières élargissant les capitaux propres mobilisables
Les capitaux propres mobilisables moyens par propriétaire américain ont clôturé 2024 à 203 000 USD, un niveau qui rehausse significativement les plafonds des lignes de crédit sans dépasser les plafonds de ratio prêt-valeur de 80 %. Les zones métropolitaines secondaires, de Boise à Raleigh, reflètent désormais les gains de prix autrefois confinés aux pôles côtiers, élargissant le bassin d'emprunteurs adressables. Parce que le risque de défaillance sur les résidences principales reste faible, les prêteurs considèrent le crédit adossé aux capitaux propres comme un actif défensif même lors de récessions cycliques. Les coopératives de crédit exploitent leur proximité avec leurs membres pour maintenir des soldes saisonnièrement stables, tandis que les prestataires de services spécialisés regroupent les prêts saisonnés dans des titrisations de haute qualité pour les investisseurs en quête de rendement. Les pics de valorisation régionale, cependant, présagent un resserrement de la souscription dans les sous-marchés en surchauffe.
Plateformes de prêt numérique réduisant les délais d'approbation
Les meilleures fintechs financent désormais un HELOC en moins de cinq jours contre le cycle conventionnel de 45 à 60 jours, principalement grâce au traitement direct et à la notarisation électronique à distance. Figure Technologies a seul dépassé 12,5 milliards USD de financements en déployant une gestion des privilèges basée sur la blockchain qui réduit les dépenses d'exécution. Les AVMs apparaissent dans 75 % des transactions, éliminant les goulots d'étranglement des évaluateurs et permettant aux prêteurs de proposer des offres le jour même [1]« L'adoption des AVMs s'accélère », First American, firstam.com. Les banques traditionnelles ripostent avec des déploiements omnicanaux qui migrent les flux de travail des agences vers des cœurs natifs du cloud. Les régulateurs insistent pour des audits d'équité algorithmique, ce qui augmente les coûts mais érige également des barrières de conformité favorisant les plateformes à grande échelle.
Traitement fiscal favorable des intérêts hypothécaires
Aux États-Unis, les intérêts liés aux tirages HELOC pour amélioration de l'habitat restent déductibles, réduisant les coûts d'emprunt réels jusqu'à 300 points de base pour les contribuables dans la tranche supérieure. Des dispositions similaires au Canada, au Royaume-Uni et aux Pays-Bas cimentent le crédit sur valeur domiciliaire comme une alternative moins chère aux prêts personnels non garantis. Les campagnes marketing mettent en évidence les économies après impôts pour les propriétaires urbains aisés, un segment qui tend également à rembourser rapidement, améliorant la performance du crédit. Le risque politique persiste, des modifications à la déductibilité pourraient modérer les dépenses de rénovation importantes, de sorte que les prêteurs élaborent des scénarios pour une compression des marges.
Offres de prêt sur valeur domiciliaire intégrées dans les super-applications fintech
Les offres de prêt sur valeur domiciliaire intégrées dans les super-applications fintech deviennent un puissant moteur pour le marché du prêt sur valeur domiciliaire en intégrant l'emprunt de manière transparente dans les activités financières quotidiennes des utilisateurs. Les super-applications asiatiques affichent désormais des tableaux de bord des capitaux propres en temps réel aux côtés des paiements, du courtage et de l'assurance, transformant la valeur domiciliaire dormante en une option de liquidité en un seul toucher. Le partenariat de Valley Strong Credit Union avec Figure intègre un bouton de tirage directement dans l'interface de son application, stimulant l'engagement des membres. Les coûts d'acquisition diminuent lorsque les offres proviennent d'un écosystème existant, et les jeunes emprunteurs montrent un plus grand confort à nantir des garanties numériquement. Ces plateformes réduisent les frictions, personnalisent les offres en fonction du comportement transactionnel et permettent des pré-approbations instantanées en utilisant les données KYC et de crédit intégrées. Cependant, les règles de protection des consommateurs par juridiction compliquent les déploiements au-delà des marchés principaux, nécessitant des couches de conformité sur mesure et des partenariats avec des entités locales.
Analyse de l'impact des contraintes*
| Contrainte | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des taux d'intérêt à court terme augmentant les TAEGs des HELOCs | -0.9% | Mondial, plus prononcé en Amérique du Nord | Court terme (≤ 2 ans) |
| Stagnation de la croissance des salaires limitant la capacité de service de la dette | -0.6% | Marchés émergents, extension vers les économies développées | Moyen terme (2-4 ans) |
| Règles de confidentialité des données contraignant la souscription basée sur des données alternatives | -0.3% | Europe et Amérique du Nord, expansion mondiale | Long terme (≥ 4 ans) |
| Plafonds de ratio prêt-valeur post-crise plus stricts limitant l'extraction des capitaux propres | -0.4% | Mondial, variable selon la juridiction réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des taux d'intérêt à court terme augmentant les TAEGs des HELOCs
Les HELOCs indexés sur le taux préférentiel ont dépassé 7,5 % début 2025, freinant les volumes de tirage alors que les emprunteurs sensibles aux taux attendent un assouplissement monétaire[2]Brook Lea, « Les taux HELOC continuent de monter », National Mortgage News, nationalmortgagenews.com. La hausse du coût de l'emprunt a rendu de nombreux consommateurs hésitants à mobiliser leurs capitaux propres domiciliaires, notamment pour des dépenses discrétionnaires ou des rénovations non essentielles. Les prêts sur valeur domiciliaire à taux fixe amortissent certaines retombées, et les prêteurs testent des structures hybrides 5/1 qui basculent vers un taux variable après une période introductive. Les coopératives de crédit font face à une volatilité des bénéfices car beaucoup conservent les HELOCs au bilan à des coupons variables. Cet environnement de taux freine également l'appétit des prêteurs pour un marketing agressif, car les TAEGs élevés réduisent la compétitivité face aux alternatives non garanties et aux produits BNPL portés par les fintechs.
Stagnation de la croissance des salaires limitant la capacité de service de la dette dans les marchés émergents
La stagnation de la croissance des salaires contraint la capacité de service de la dette dans les marchés émergents, agissant comme une contrainte significative sur le prêt sur valeur domiciliaire. Les ménages des marchés émergents se heurtent à des plafonds de ratio dette-revenu même lorsque les prix de l'immobilier progressent rapidement, supprimant le potentiel d'origination au Brésil, au Mexique et dans certaines parties de l'Asie du Sud-Est. La volatilité des revenus de l'économie des petits boulots oblige les prêteurs à adopter des analyses de flux de trésorerie plutôt que des examens de fiches de paie, mais les régulateurs prudentiels sont souvent en retard sur ces innovations, prolongeant les cycles d'approbation. En conséquence, même les emprunteurs solvables peinent à se qualifier pour un crédit adossé aux capitaux propres selon les modèles de souscription traditionnels. Les revenus ajustés à l'inflation n'ont pas suivi le rythme des charges d'endettement croissantes, resserrant les mesures d'accessibilité. De plus, les prêteurs restent prudents dans un contexte macroéconomique incertain, limitant davantage l'innovation produit et le déploiement dans les segments à revenus plus faibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
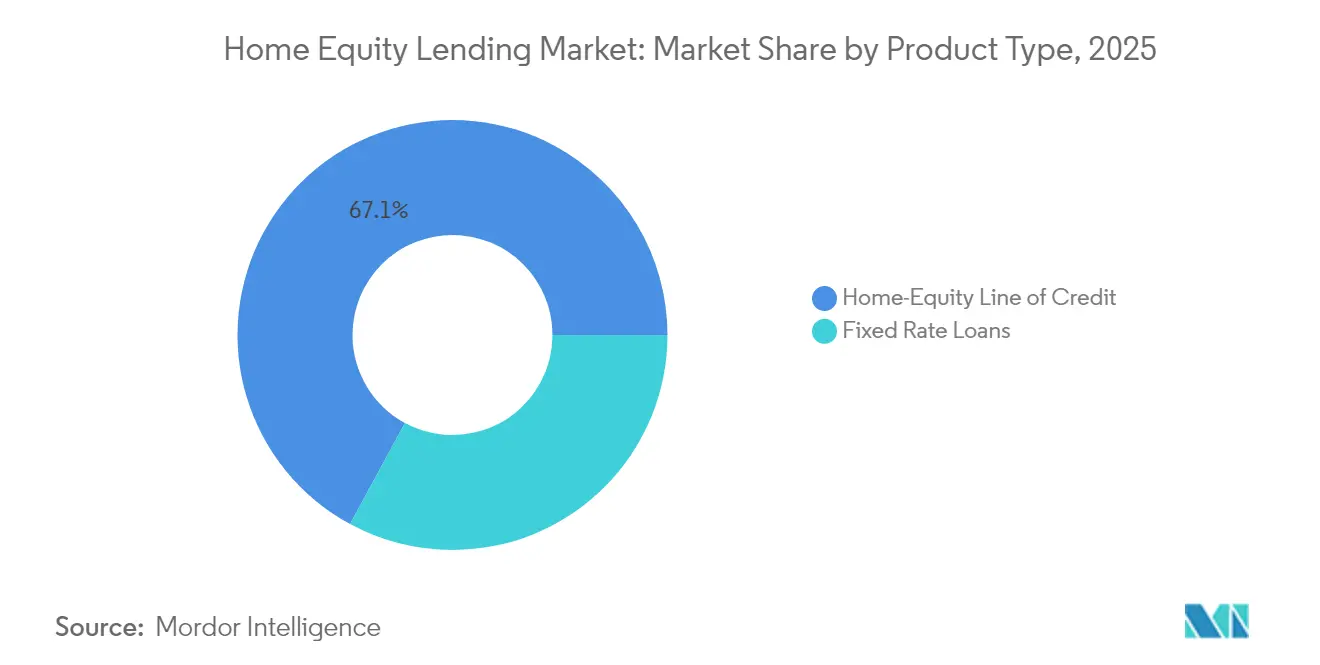
les HELOCs dominent grâce à leur flexibilitéLes HELOCs détenaient 67,10 % de la part du marché du prêt sur valeur domiciliaire en 2025, une avance qui devrait s'élargir à mesure que le segment progresse à un CAGR de 6,08 % jusqu'en 2031. Les prêts à taux fixe occupent une niche défensive parmi les emprunteurs recherchant une certitude de paiement pour des projets de rénovation ou de consolidation de dettes. La taille du marché du prêt sur valeur domiciliaire attribuée aux HELOCs est prévue d'atteindre 311,6 milliards USD d'ici 2031, soit 68,00 % du total des originations. Les coopératives de crédit ont signalé des soldes en novembre 2024 en hausse de 1,4 % pour les prêts sur capitaux propres à taux fixe et de 2,6 % pour les prêts hypothécaires à taux variable, soulignant l'appétit persistant.
Les prêteurs expérimentent des produits combinés qui bloquent une tranche initiale à des conditions fixes tout en laissant une ligne renouvelable ouverte pour des tirages futurs. Le marketing met en avant les options de paiement d'intérêts seulement qui lissent les flux de trésorerie des ménages pendant les phases de rénovation. Les lettres réglementaires de la NCUA fin 2024 recommandent des tests de résistance aux chocs de paiement plus rigoureux, incitant les gestionnaires de portefeuille à relever les seuils FICO et CLTV pour les emprunteurs très endettés. La dynamique concurrentielle favorise néanmoins les HELOCs car leur fonction de tirage flexible correspond mieux aux besoins de financement épisodiques d'aujourd'hui — frais de scolarité, installations solaires et dépenses médicales — que les alternatives en capital forfaitaire.


Par fournisseur :
les banques mènent tandis que les fintechs accélèrentLes banques détenaient 58,05 % de la part de marché en 2025, mais les sociétés de crédit hypothécaire indépendantes ont élargi leur empreinte dans le segment des prêts de faible montant, passant à 53 % des prêts inférieurs à 100 000 USD contre 50 % deux ans auparavant, tandis que les grandes banques ont reculé à seulement 15 %. Ce changement signale une préférence croissante des emprunteurs pour une souscription plus rapide et plus flexible généralement offerte par les prêteurs non bancaires. Les fintechs exploitent des cœurs natifs du cloud pour afficher un CAGR de 8,34 % jusqu'en 2031, portant leur part combinée vers un quart du marché. Elles s'appuient sur la vérification des revenus en temps réel, des interfaces axées sur le mobile et des analyses intégrées pour rationaliser les approbations. Le secteur du prêt sur valeur domiciliaire bénéficie lorsque les banques réglementées adoptent les infrastructures fintech via des partenariats en marque blanche, permettant un coût du capital financé par les dépôts avec une parité de vitesse en front-end. Ces alliances permettent aux acteurs traditionnels de rester compétitifs sans reconstruire leurs systèmes centraux, tandis que les fintechs obtiennent une couverture réglementaire et un accès à la liquidité via les licences bancaires.
L'économie des portefeuilles diffère nettement : les établissements de dépôt conservent souvent la gestion pour approfondir la primauté client, créant des opportunités de ventes croisées à long terme sur les produits hypothécaires, de dépôt et d'investissement. Ce modèle centré sur la relation aide les banques à maintenir des bases de financement plus stables et la fidélité des clients. En revanche, les établissements non bancaires monétisent généralement via des ventes en bloc à terme ou la titrisation, privilégiant la liquidité et la rotation des actifs. Les recherches de la FDIC mettent en évidence des lacunes systémiques de surveillance dans le segment non bancaire, signalant les lignes d'entrepôt adossées à la liquidité comme un vecteur potentiel de contagion lors d'un resserrement du crédit. Ces expositions pourraient amplifier le stress de financement si les taux d'intérêt augmentent brusquement ou si l'appétit des investisseurs diminue. Pendant ce temps, les banques communautaires se regroupent autour de la vente croisée basée sur les agences, en associant les HELOCs à des comptes courants à rendement élevé et à la gestion de patrimoine pour conserver les dossiers originés localement. Leur force réside dans le service personnalisé et la connaissance géographique, bien que l'adoption numérique reste inégale dans ce segment.
Par mode :
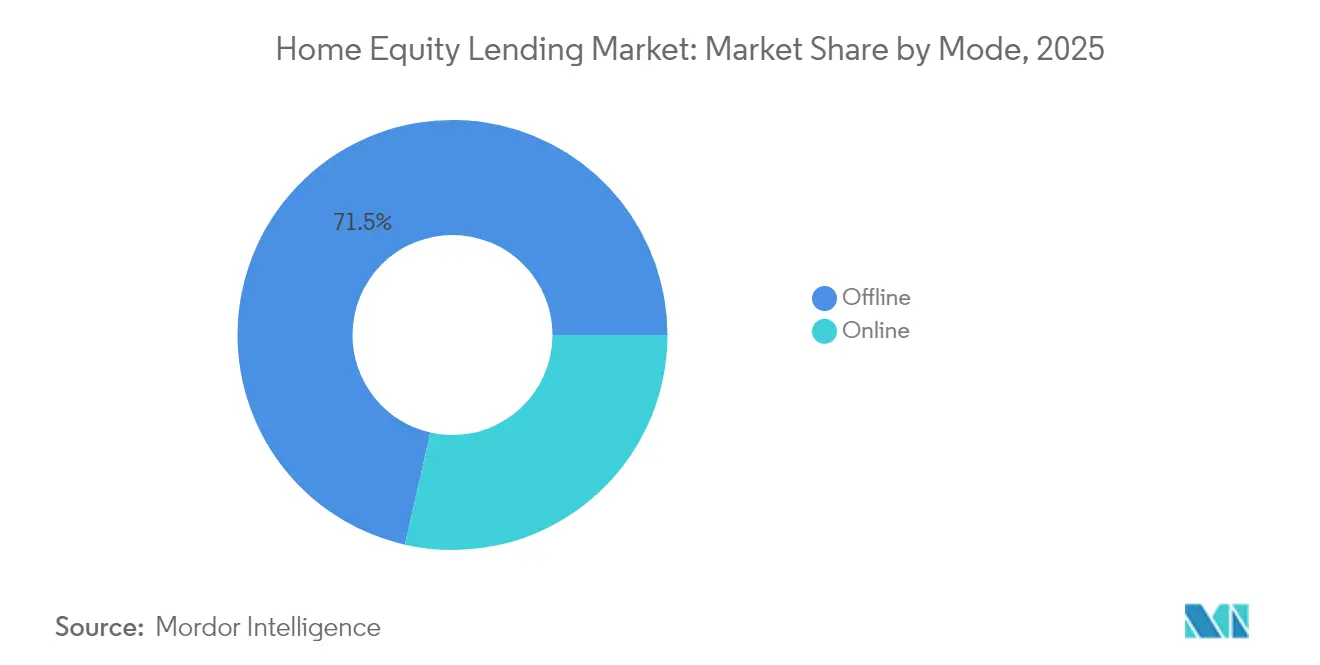
la transformation numérique s'accélèreLes engagements hors ligne représentaient 71,45 % de la part de marché en 2025, reflétant la complexité des documents, la prudence des emprunteurs et les flux de travail réglementaires hérités. De nombreuses transactions nécessitent encore une notarisation, des évaluations en personne ou des divulgations sur papier qui ralentissent la migration numérique complète. Cependant, les plateformes de clôture en ligne élargissent leur volume à un rythme annuel de 8,55 %, portées par les avancées en matière de conformité de signature électronique, de vérification d'identité à distance et par l'appétit des prêteurs pour l'efficacité opérationnelle. Les emprunteurs âgés de 35 ans et moins initient 62 % des demandes numériquement, reflétant leur aisance numérique et leur préférence pour la rapidité, tandis que la cohorte des 55 ans et plus reste majoritairement en agence en raison de la confiance, de la familiarité ou d'un accès numérique limité. Cette division démographique incite les prêteurs à adopter des stratégies segmentées, avec des expériences utilisateur adaptées aux différents groupes d'âge et types de propriétés.
Les fournisseurs de plateformes intègrent des analyses dans le flux de travail — le portail HomeEQ d'Arc Home permet aux courtiers de conserver la relation de service tout en automatisant les vérifications et la gestion des privilèges, permettant un traitement plus rapide sans compromettre la qualité des prêts. Ces plateformes permettent également aux prêteurs de signaler les incohérences documentaires en temps réel, réduisant les reprises et améliorant la préparation à la conformité. Les frictions de conformité persistent autour des règles de « connaissance du client » qui imposent une confirmation d'identité en personne au-delà de certains seuils de tirage, notamment dans les juridictions avec des réglementations antifraude plus strictes. Cela ajoute des frictions opérationnelles, en particulier pour les HELOCs de grande valeur ou les structures de propriété multi-parties. Les prêteurs gagnants adoptent donc une orchestration omnicanale : un emprunteur peut commencer en ligne, télécharger des documents de revenus via smartphone, mais finaliser la clôture dans un bureau de titre pour satisfaire aux exigences de notarisation. Ce modèle mixte équilibre la rapidité numérique avec l'assurance réglementaire, permettant la mise à l'échelle sans sacrifier les contrôles des risques ni la confiance des emprunteurs.
Analyse géographique
Marché du Prêt sur Valeur Domiciliaire en Amérique du Nord
La domination de l'Amérique du Nord à 63,05 % en 2025 découle de lois codifiées sur les privilèges hypothécaires, de la déductibilité fiscale et de propriétaires disposant de 32 000 milliards USD de capitaux propres immobiliers agrégés. Le segment des hypothèques inversées au Canada connaît une croissance à deux chiffres, les propriétaires vieillissants monétisant leur patrimoine sans vendre, avec des soldes dépassant 7 milliards CAD (5,5 milliards USD) d'ici 2025. La consolidation remodèle les économies d'échelle : Rocket Companies gère désormais 1 prêt hypothécaire américain sur 6 après avoir absorbé Mr. Cooper dans une transaction entièrement en actions de 9,4 milliards USD.
Marché du Prêt sur Valeur Domiciliaire en Asie-Pacifique
L'Asie-Pacifique est le bloc à la croissance la plus rapide avec un CAGR de 6,68 %, soutenu par l'assouplissement réglementaire en Chine, qui a relevé les plafonds de prêt individuel et étendu les durées à sept ans, ainsi qu'en Inde, dont le portefeuille de financement du logement devrait se gonfler considérablement dans les cinq prochaines années. Les grandes banques urbaines japonaises déploient des lignes de crédit sur valeur domiciliaire libellées en yens indexées sur le Tokyo Interbank Offered Rate, ciblant les ménages disposant de plus-values latentes substantielles issues de décennies d'appréciation urbaine. Toutefois, la faiblesse de la croissance des salaires tempère l'expansion de l'effet de levier, incitant les prêteurs à expérimenter des structures de partage de revenus qui synchronisent le remboursement avec les revenus.
Marché du Prêt sur Valeur Domiciliaire en EMEA et en Amérique du Sud
L'Europe, l'Amérique du Sud et le Moyen-Orient & l'Afrique représentent une part de marché relativement limitée, mais offrent une diversification de portefeuille importante. La croissance des prêts hypothécaires dans la zone euro a atteint son niveau le plus bas en une décennie en 2024 sous l'effet du resserrement de la BCE, bien que les cabinets de conseil anticipent un rebond en 2025 une fois les taux stabilisés. Le ratio prêts hypothécaires/PIB du Brésil est passé de 1,5 % en 2003 à près de 10 % en 2018, mais se stabilise à mesure que les revenus réels stagnent et que les normes de souscription se renforcent. Les marchés du Conseil de coopération du Golfe s'intéressent à des programmes pilotes de libération de capitaux propres adossés à des structures conformes à la charia, Dubai Islamic Bank déployant une facilité de rénovation basée sur la mourabaha.

Paysage réglementaire
Les prêts sur valeur domiciliaire s'inscrivent dans le cadre des règles de divulgation du crédit à la consommation et de prêt équitable. Aux États-Unis, le cadre du Truth in Lending Act est mis en œuvre via la Regulation Z (12 CFR Part 1026) pour les plans de home equity à durée indéterminée, incluant les divulgations périodiques et de changement de conditions. La supervision et l'application sont partagées entre le Consumer Financial Protection Bureau (CFPB) pour la protection des consommateurs et les agences bancaires fédérales (Réserve fédérale, FDIC et OCC) pour les exigences de sécurité et de solidité, incluant des orientations interagences sur la gestion du risque de crédit pour les portefeuilles de home equity et une gouvernance telle que des politiques de prêt revues par le conseil d'administration.
Le contrôle réglementaire se durcit également autour de la qualité des données et de la conception des produits. Les obligations de déclaration des HELOC en vertu du HMDA augmentent la charge opérationnelle pour les institutions à volume élevé qui atteignent les seuils de déclaration des lignes à durée indéterminée, ce qui accroît la nécessité de contrôles de données d'origination de prêts plus solides et de pistes d'audit. Dans le même temps, le CFPB a renforcé sa surveillance des Home Equity Contracts (y compris les structures de partage de plus-value ou similaires) et a réaffirmé que les protections applicables aux prêts immobiliers peuvent s'appliquer selon la conception du produit, ce qui incite les prêteurs et les fintechs à actualiser leurs divulgations, leur gestion des réclamations et leur supervision des tiers, alors que l'innovation s'étend au-delà des HELOC traditionnels de second rang.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'acquisition d'emprunteurs, via des agences bancaires, des courtiers, des places de marché numériques et des offres intégrées dans les applications des prêteurs ou partenaires. Vient ensuite la souscription et l'évaluation des garanties, qui s'appuie sur les bureaux de crédit, la vérification des revenus et de l'emploi, et l'évaluation immobilière recourant de plus en plus aux AVM pour réduire les frictions liées aux expertises. Le titre de propriété, l'enregistrement du privilège et la clôture sont gérés par des prestataires de titres et de règlement, avec des notaires (y compris la notarisation en ligne à distance là où elle est autorisée), ainsi que des plateformes de génération de documents et de signature électronique. Après l'origination, la gestion des services et des tirages devient centrale pour l'utilisation des HELOC, le traitement des paiements et l'entretien de la ligne de crédit.
Le financement et le transfert de risque se situent en aval. Les établissements de dépôt conservent souvent les prêts au bilan, tandis que les non-banques s'appuient sur des lignes d'entrepôt, des ventes de prêts entiers et la titrisation, faisant de l'accès aux marchés de capitaux une contrainte de débit clé lorsque les écarts se creusent. L'activité récente reflète un rôle croissant de l'utilisation sur le marché secondaire des garanties de home equity et des modèles opérationnels plus hybrides, notamment des banques proposant en marque blanche des infrastructures fintech et des actifs originés par des fintechs regroupés pour les investisseurs. Les goulots d'étranglement ont tendance à se concentrer autour de la formalisation des privilèges, des délais de traitement des titres et de l'intégration nécessaire entre les systèmes d'évaluation, de clôture et de gestion des services pour réduire les délais de cycle.
Paysage concurrentiel
Le marché est modérément concentré. Les principaux gestionnaires américains contrôlent une part considérable du marché, mais plus de 250 originateurs se disputent des niches régionales et de produits. L'acquisition de Mr. Cooper par Rocket a ajouté 663 milliards USD de droits de gestion, propulsant son portefeuille à 2 100 milliards USD. Wells Fargo maintient ses parts grâce à la vente croisée auprès de ses 68 millions de clients particuliers, révélant une hausse de 47 % du bénéfice net au T4 2024 dans le cadre d'un pivot vers des originations axées sur la relation. Figure Technologies est devenu la plus grande source non bancaire nationale de HELOCs, comptabilisant 12,5 milliards USD financés à un coût d'exécution inférieur à 50 points de base.
Les archétypes stratégiques se bifurquent entre les agrégateurs d'échelle et les perturbateurs technologiques. Les consolidateurs ciblent le flottant de gestion, finançant les acquisitions via des actions, tout en générant des synergies informatiques qui éliminent les plateformes redondantes. Les perturbateurs s'appuient sur la prise de décision de crédit instantanée, l'enregistrement des privilèges sur la blockchain et l'intégration des références dans les portails immobiliers. Les orientations de la CFPB de janvier 2025 sur les contrats sur capitaux propres obligent tous les acteurs à actualiser leurs divulgations, avantageant sans doute les établissements à maturité de conformité par rapport aux startups au personnel réduit.
Des espaces blancs subsistent dans le prêt de faible montant sous-desservi où l'économie unitaire favorise les indépendants agiles. Les institutions communautaires déploient des modèles consultatifs à forte valeur ajoutée qui génèrent une fidélisation inter-produits. Les fintechs, en revanche, testent en version bêta des titrisations synthétiques de HELOCs pour recycler le capital plus rapidement, une initiative qui pourrait à la fois accroître la profondeur du marché secondaire et attirer l'attention des régulateurs.
Leaders du secteur du prêt sur valeur domiciliaire
Bank of America Corporation
U.S Bank
PNC Financial Services
Truist Financial Corp.
Figure Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Prêt sur Valeur Domiciliaire
- Bank of America Corp.
- U.S. Bank
- PNC Financial Services Group
- Truist Financial Corp.
- TD Bank Group
- JPMorgan Chase & Co.
- KeyBank
- Figure Technologies Inc.
- Spring EQ LLC
- LoanDepot LLC
- Pentagon Federal Credit Union
- Navy Federal Credit Union
- Fifth Third Bank
- BMO Harris Bank
- Regions Financial Corp.
- Citizens Bank
- Flagstar Bank
- TBK Bank, SSB
- Discover Bank
- Rocket Mortgage
Lire l’analyse des entreprises de prêt sur valeur domiciliaire

Opportunités de marché et perspectives d'avenir
Une opportunité claire est l'innovation en matière de second rang alignant le verrouillage du taux du propriétaire avec une exécution HELOC plus rapide et plus flexible. Les prêteurs peuvent gagner des parts de marché en associant les fonctionnalités de tirage HELOC à une exécution numérique améliorée. La concurrence pilotée par les plateformes est déjà visible via la compression des flux de travail des fintechs et non-banques, où les délais de cycle passent de plusieurs semaines à quelques jours, ainsi que par une activité de financement à grande échelle pour les garanties de home equity technologiquement facilitées, ce qui soutient la disponibilité des produits au-delà des bilans financés par les dépôts.
Une deuxième opportunité consiste à faire évoluer à grande échelle les produits de partage de plus-value conformes et autres produits de home equity alternatifs dans les juridictions où les règles sont en cours de codification au niveau des États. En 2026, plusieurs États américains ont fait avancer ou adopté des cadres de type partage d'appréciation ou d'investissement en home equity, avec des exigences de conseil, de licence et de divulgation, notamment l'Illinois à compter du 1er juin 2026 et le Maine à compter du 13 avril 2026. Ces mises à jour créent des voies opérationnelles plus claires pour les fournisseurs capables de standardiser les protections des consommateurs, les pratiques de gestion et le reporting entre les États, ce qui soutient une conformité évolutive et des divulgations configurables pour les prêteurs et les plateformes qui s'étendent au-delà des géographies principales.
Recent Industry Developments in Marché du Prêt sur Valeur Domiciliaire
- Juillet 2026 : Bank of America a déclaré des originations de home equity de 2,899 milliards USD au T2 2026, totalisant 5,361 milliards USD pour le premier semestre de l'année. Cette divulgation de volume signale un réengagement continu envers le prêt de second rang comme alternative au refinancement avec retrait de liquidités, tout en soulignant la nécessité de gérer la marge et la performance du crédit dans un environnement de taux plus élevés.
- Juin 2025 : Figure Technology Solutions a finalisé une titrisation de 355 millions USD (FIGRE 2025-HE3) et a annoncé que S&P Global Ratings a noté les six classes d'obligations. La transaction met en évidence comment l'exécution sur les marchés de capitaux soutient la mise à l'échelle des actifs de home equity et ajoute des points de référence pour les investisseurs évaluant les garanties technologiquement facilitées et les processus de gestion.
- Octobre 2024 : Figure a lancé une plateforme HELOC piggyback à l'échelle nationale destinée aux emprunteurs à l'achat et aux propriétaires cherchant à éviter des taux de premier rang plus élevés. Ce déploiement a accru l'intensité concurrentielle dans les offres de second rang intégrées et au point de vente en associant rapidité d'origination et produit standardisé distribuable via des partenaires.


Marché du Prêt sur Valeur Domiciliaire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les produits de prêt garantis par la valeur nette immobilière résidentielle, mesurés comme la valeur des prêts sur valeur domiciliaire émis et en cours par des prêteurs formels dans les principales régions.
Exclusions du périmètre : ne sont pas inclus les prêts personnels non garantis, les prêts hypothécaires d'achat de premier rang, ni les prêts informels non déclarés via des canaux réglementés.
Aperçu de la segmentation
- Par type de produit
- Prêts à taux fixe
- Ligne de crédit sur valeur domiciliaire
- Par fournisseur
- Banques
- Coopératives de crédit
- Établissements financiers non bancaires
- Autres (fintechs, courtiers, etc.)
- Par mode
- En ligne
- Hors ligne
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Benelux (Belgique, Pays-Bas et Luxembourg)
- Pays nordiques (Suède, Norvège, Danemark, Finlande et Islande)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est (Singapour, Indonésie, Malaisie, Thaïlande, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cadrer la demande, l'offre et la réglementation, avant la construction du modèle de marché. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les publications des banques centrales et des régulateurs prudentiels sur le crédit aux ménages, les offices nationaux de statistiques pour le parc et les prix immobiliers, ainsi que les séries macroéconomiques du FMI et de la Banque mondiale pour les taux, l'inflation et les revenus.
Pour relier le prêt à l'activité hypothécaire réelle, nous avons également examiné les indicateurs du logement et des prêts hypothécaires provenant de sources telles que la BRI, l'OCDE et les principales associations hypothécaires et bancaires, ainsi que les rapports annuels des prêteurs et les présentations aux investisseurs expliquant la composition des portefeuilles et les limites de risque. Dans quelques cas, des abonnements payants ont été utilisés pour les données financières d'entreprises et une base de données de brevets afin de confirmer les tendances de souscription et d'évaluation, ainsi que des bases de données de presse et financières pour vérifier le calendrier des changements de politique. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et sectorielles ont été vérifiées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la manière dont les produits de home equity sont tarifés et originés sur différents marchés, et pour confirmer ce qui doit être compté comme prêt sur valeur domiciliaire en pratique. Nous nous sommes entretenus avec des prêteurs, des courtiers, ainsi que des responsables du risque et des produits, puis avons ajouté les points de vue de coopératives de crédit, de prêteurs non bancaires et de spécialistes du financement du logement à travers l'APAC, l'EMEA et les Amériques pour combler les lacunes laissées par les rapports publics.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Cadres dirigeants : 14 % | APAC : 39 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 35 % |
| Petits acteurs : 16 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une construction descendante qui reconstitue le bassin adressable des prêts sur valeur domiciliaire en combinant les séries de crédit aux ménages, les cycles de taux hypothécaires et les signaux de valeur nette immobilière, puis en filtrant vers les produits de type second rang garantis par la valeur du logement. Les totaux ont été vérifiés à l'aide d'approximations ascendantes sélectives telles que les répartitions de portefeuille des prêteurs issues des dépôts réglementaires, des tarifications échantillonnées (TAEG et frais) traduites en valeurs de prêt typiques, et des vérifications de canal sur la composition des originations par produit.
Quelques intrants ayant significativement influencé le modèle (à titre illustratif, non exhaustif) incluent les écarts entre taux directeur et taux hypothécaires, l'évolution des prix immobiliers et l'accumulation de valeur nette, les incitations à la refinance des emprunteurs par rapport à l'adoption du second rang, la taille moyenne des lignes de crédit pour les produits de type HELOC, et l'appétit de crédit des prêteurs exprimé via les limites de ratio prêt/valeur. Lorsque les rapports nationaux étaient incomplets, des ratios de substitution ont été appliqués à partir de marchés comparables ayant des structures de financement du logement similaires, puis ajustés après retour des travaux primaires.
Pour les prévisions, une analyse de scénarios a été utilisée car les baisses de taux, la rotation immobilière et la posture de risque des prêteurs peuvent évoluer rapidement, et pas toujours selon une série temporelle régulière. Chaque scénario a été ancré à des trajectoires macroéconomiques, puis traduit en changements de demande et de tarification des produits, avec des hypothèses recroisées via des entretiens afin que la fourchette finale reste réaliste.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre signaux indépendants, incluant la croissance du crédit aux ménages, l'activité du marché immobilier et les tendances de portefeuille déclarées par les prêteurs, puis vérifiés pour détecter des écarts inhabituels au niveau national et régional. Si un écart ne pouvait être expliqué par un choc de taux connu, un changement de règle ou une rupture de reporting, nous avons revu les intrants et recontacté certains répondants pour confirmer ce qui avait changé.
Avant validation finale, le modèle et les hypothèses passent par plusieurs revues d'analystes afin que la définition, le traitement des devises et la correspondance des années restent cohérents entre régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements politiques majeurs, des mouvements de taux d'intérêt marqués ou des retournements du marché immobilier sont observés. Juste avant la livraison, une dernière revue est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché mondial des prêts sur valeur domiciliaire de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les prêts sur valeur domiciliaire peuvent différer plus que ce que l'on pourrait attendre, même lorsque l'intitulé du sujet semble identique. L'écart provient généralement de la manière dont chaque source définit l'ensemble de produits, si elle comptabilise les originations ou la valeur en cours, et de la manière dont elle gère le calendrier des devises et les fluctuations de taux d'intérêt.
Certaines estimations intègrent des produits adjacents comme le refinancement avec retrait de liquidités, ou mélangent les originations annuelles avec des mesures de stock telles que les soldes ou les limites de crédit engagées. Pour Mordor Intelligence, le périmètre est limité aux prêts sur valeur domiciliaire à taux fixe et aux HELOC, et le modèle est maintenu cohérent en termes de valeur en USD, avec des vérifications d'actualisation annuelle sur les taux, les signaux de valeur nette immobilière et le comportement des prêteurs, afin d'éviter une dérive du périmètre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 342,39 milliards USD (2025) | |
| Revue spécialisée A | 387,00 milliards USD (2025) | Le chiffre publié semble utiliser un périmètre de produits plus large pouvant inclure le refinancement avec retrait de liquidités et les produits de libération de capital immobilier, et la définition de la mesure (originations ou en cours) n'est pas clairement indiquée dans le résumé public. |
| Association sectorielle B | 167,40 milliards USD (2024) | Ce chiffre reflète le crédit maximal accordé en fin d'année pour une base d'enquête spécifique, se comportant ainsi comme des limites engagées plutôt que comme une valeur totale de marché à travers les pays, et n'est pas conçu comme un total de marché mondial. |
Sur les trois chiffres, la principale leçon est que l'inclusion des produits et la mesure choisie peuvent modifier le total autant que les hypothèses de croissance. En maintenant le périmètre lié aux HELOC et aux prêts sur valeur domiciliaire à terme fixe, et en séparant les mesures de stock des mesures de flux annuel, les étapes de dimensionnement restent faciles à retracer jusqu'à des variables claires et des vérifications reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché du prêt sur valeur domiciliaire ?
La taille du marché du prêt sur valeur domiciliaire s'élevait à 359,44 milliards USD en 2026 et devrait atteindre 458,31 milliards USD d'ici 2031.
À quelle vitesse le marché du prêt sur valeur domiciliaire croît-il ?
Le marché se développe à un CAGR de 4,98 % entre 2026 et 2031, propulsé par des capitaux propres des propriétaires records et des gains d'efficacité de souscription numérique.
Quel segment de produit domine le marché du prêt sur valeur domiciliaire ?
Les HELOCs dominent avec une part de 67,10 % en 2025 et un CAGR attendu de 6,08 % jusqu'en 2031.
Quelle région affiche la croissance la plus rapide dans le prêt sur valeur domiciliaire ?
L'Asie-Pacifique est en tête avec un CAGR prévu de 6,68 %, soutenu par la libéralisation réglementaire et une classe moyenne en expansion.
Dernière mise à jour de la page le:



