
Taille et part du marché du financement hypothécaire résidentiel en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
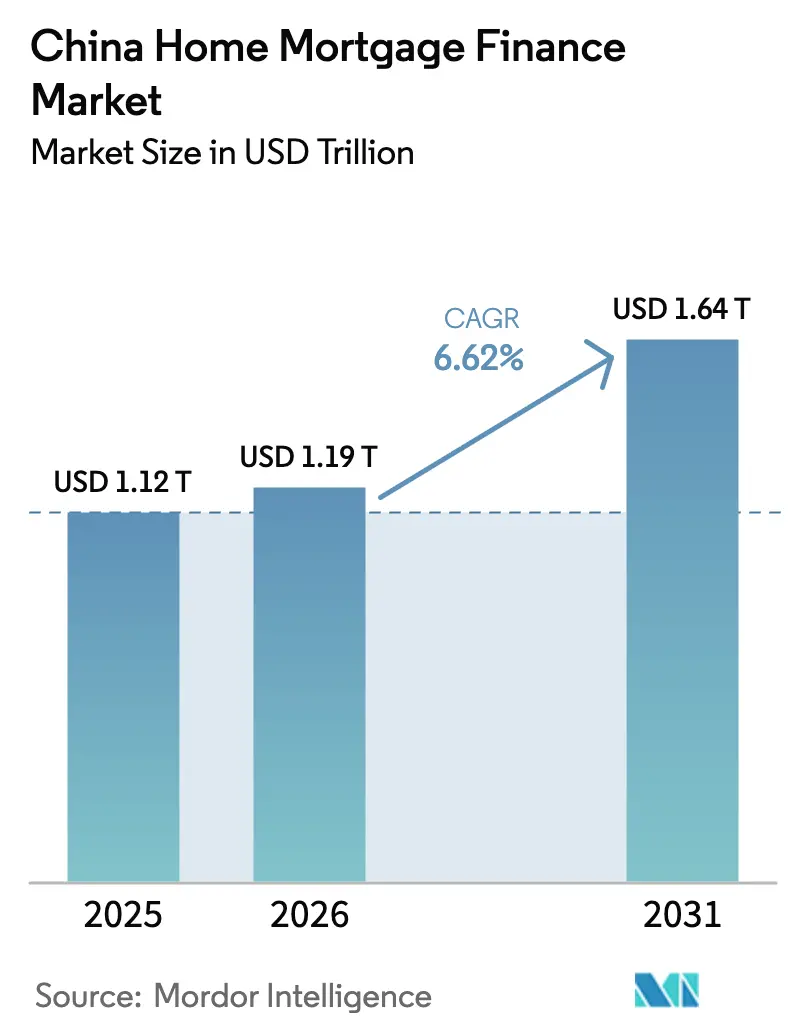
| Taille du marché de l'année de base (2025) | 1120 Trillions de dollars américains |
| Taille du Marché (2026) | 1.19 Trillions de dollars américains |
| Taille du Marché (2031) | 1.64 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.62 % |
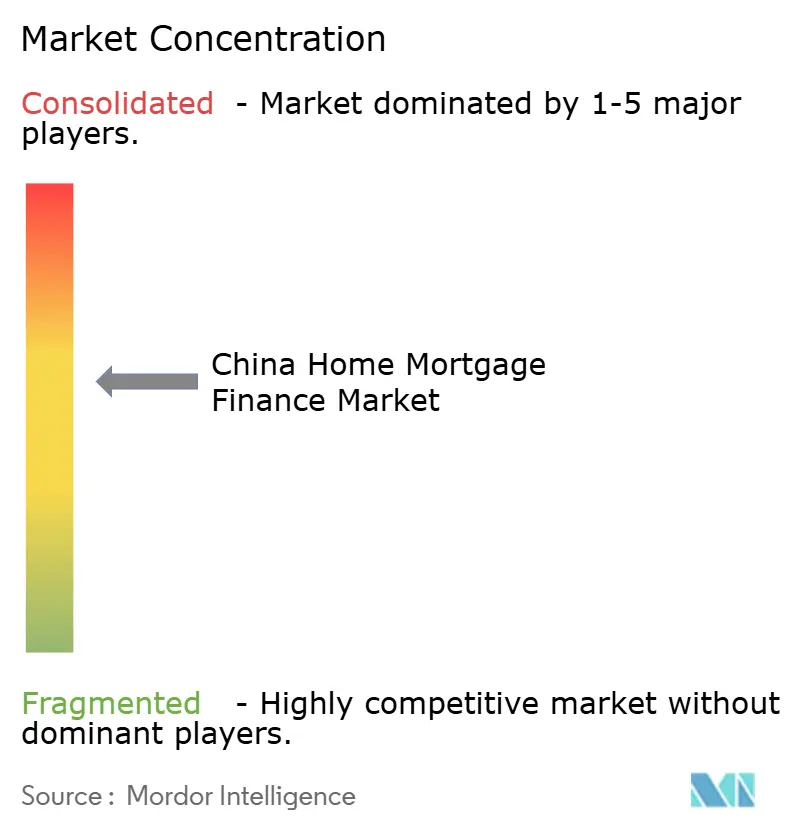
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement hypothécaire résidentiel en Chine par Mordor Intelligence
La taille du marché chinois du financement hypothécaire résidentiel était évaluée à 1 120 milliards USD en 2025 et devrait croître de 1 194,14 milliards USD en 2026 pour atteindre 1 644,98 milliards USD d'ici 2031, à un CAGR de 6,62 % durant la période de prévision (2026-2031). La trajectoire de croissance actuelle souligne la résilience du marché, les décideurs politiques ayant recours à des baisses de taux ciblées et à des assouplissements des apports personnels pour stabiliser la demande. La baisse des taux préférentiels sur les prêts, la suppression des planchers nationaux de taux hypothécaires et une réduction ponctuelle de 50 points de base appliquée aux prêts immobiliers en cours ont amélioré l'accessibilité financière pour plus de 50 millions de ménages[1]Gouvernement de Chine, « Compte rendu du Conseil d'État sur la stabilisation du marché immobilier », gov.cn. La demande se diversifie également vers les prêts d'amélioration du logement, les produits d'hypothèques vertes et les offres de refinancement, qui progressent plus rapidement que les prêts d'acquisition traditionnels, les propriétaires privilégiant la rénovation de leurs biens existants. Simultanément, les canaux de souscription entièrement numériques opérés par les grandes banques et les entreprises de technologie financière réduisent les délais de traitement, améliorent la tarification du risque et élargissent l'accès au crédit hypothécaire. Les perspectives à long terme du marché demeurent constructives malgré les pressions démographiques, les prêteurs redéployant les capitaux libérés via les titres adossés à des créances hypothécaires résidentielles (RMBS), et le Fonds de prévoyance pour le logement intensifiant ses prêts concessionnels.
Principaux enseignements du rapport
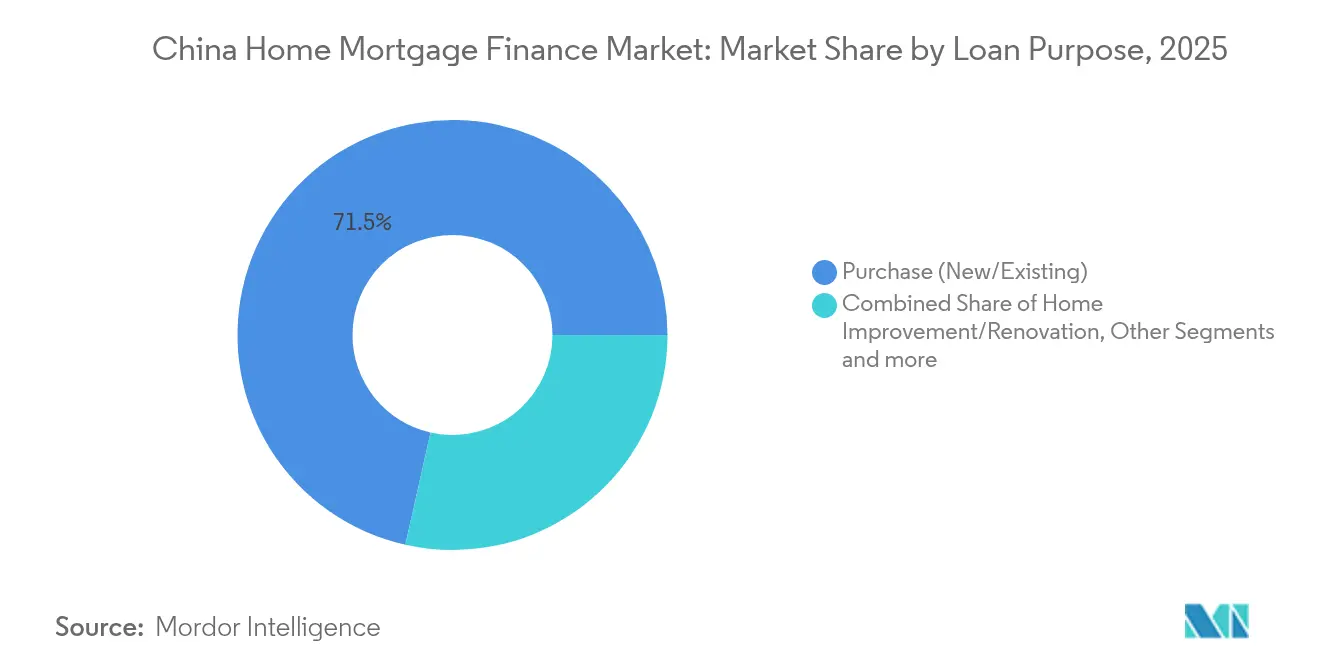
- Par objet du prêt, les prêts hypothécaires d'acquisition de logements neufs et anciens représentaient 71,48 % de la part du marché du financement hypothécaire résidentiel en Chine en 2025, tandis que les prêts d'amélioration et de rénovation du logement affichaient le CAGR le plus rapide de 8,52 % jusqu'en 2031.
- Par fournisseur, les banques dominaient avec 84,00 % de la part du marché du financement hypothécaire résidentiel en Chine en 2025 ; le segment « autres », porté par les prêteurs numériques, enregistre le CAGR projeté le plus élevé de 13,1 %.
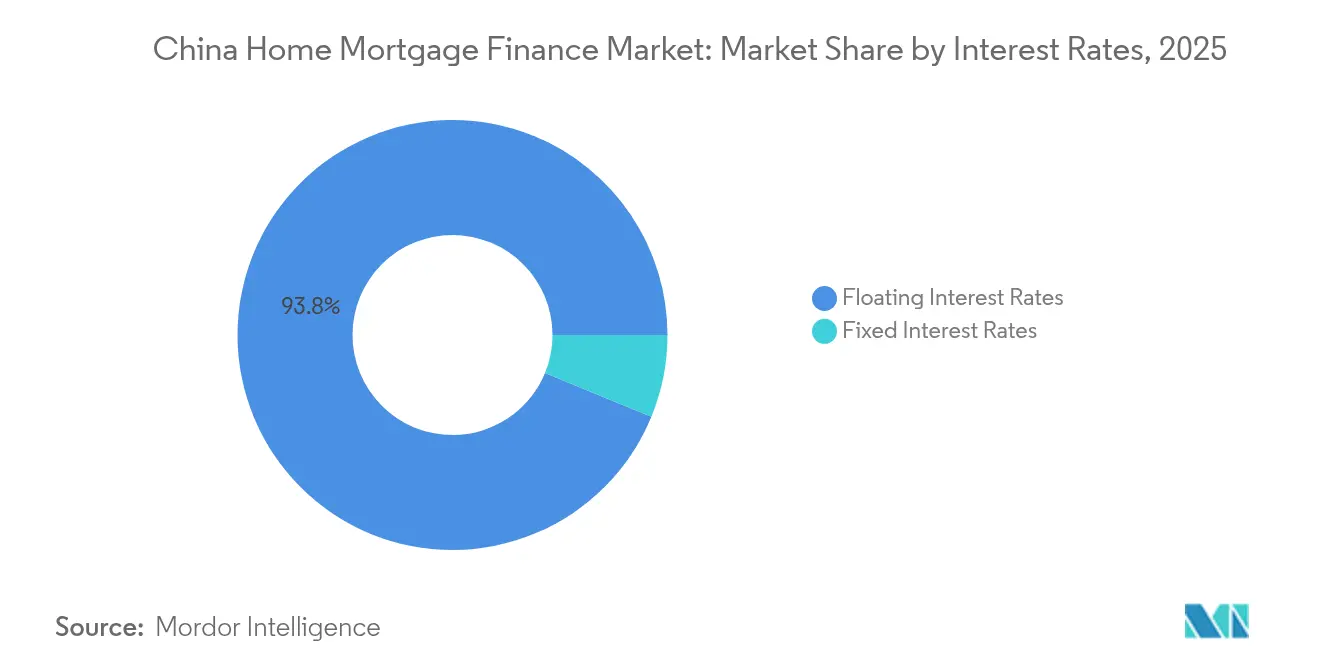
- Par type de taux d'intérêt, les prêts hypothécaires à taux variable représentaient 93,80 % de la taille du marché du financement hypothécaire résidentiel en Chine en 2025 ; les produits à taux fixe devraient croître à un CAGR de 10,05 %.
- Par durée du prêt, les prêts hypothécaires de plus de 20 ans représentaient 49,05 % de la taille du marché du financement hypothécaire résidentiel en Chine en 2025 et progressent à un CAGR de 8,22 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du financement hypothécaire résidentiel en Chine
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Assouplissement de la politique gouvernementale sur les taux hypothécaires et les apports personnels | +1.8% | National ; effets plus marqués dans les villes de premier rang | Court terme (≤ 2 ans) |
| Élargissement de la capacité de prêt du Fonds de prévoyance pour le logement | +1.2% | National ; concentré dans les centres urbains | Moyen terme (2-4 ans) |
| Demande liée à l'urbanisation dans les villes de rang inférieur | +0.9% | Villes de troisième et quatrième rang | Long terme (≥ 4 ans) |
| Souscription hypothécaire entièrement numérique par les grandes banques | +0.7% | National ; adoption précoce dans les grandes villes | Moyen terme (2-4 ans) |
| Émergence de produits d'hypothèques vertes liés à l'efficacité énergétique des bâtiments | +0.5% | National ; focus sur les nouvelles zones de construction | Long terme (≥ 4 ans) |
| Titrisation adossée à des créances hypothécaires, libérant des capitaux bancaires | +0.4% | National ; profite aux grandes banques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Assouplissement de la politique gouvernementale sur les taux hypothécaires et les apports personnels
Une directive de septembre 2024 de la Banque populaire de Chine a abaissé les coupons des prêts hypothécaires en cours de 50 points de base, réduisant les paiements annuels de 150 milliards CNY (21,3 milliards USD) et abaissant les apports personnels minimaux pour les résidences principales et secondaires à 15 %[2]Banque populaire de Chine, « Ajustement du taux hypothécaire pour les prêts existants », pbc.gov.cn. En supprimant le plancher national du taux hypothécaire, les autorités ont permis aux prêteurs de se concurrencer agressivement sur les prix, créant une double impulsion pour les nouvelles souscriptions et le refinancement. Ces mesures coordonnées soutiennent les flux de trésorerie des emprunteurs et renforcent la confiance dans un contexte de ventes immobilières modérées. Les banques réétalonnent désormais leurs stratégies de financement pour équilibrer la baisse des rendements des actifs avec les gains de volume, soulignant le rôle central de la politique dans la structuration du marché chinois du financement hypothécaire résidentiel.
Élargissement de la capacité de prêt du Fonds de prévoyance pour le logement
Les encours du Fonds de prévoyance pour le logement ont considérablement augmenté, et le total des actifs du fonds a également connu une croissance substantielle, offrant au dispositif subventionné une capacité suffisante pour proposer des prêts hypothécaires à long terme à des taux inférieurs au marché[3]Ministère du Logement et du Développement urbano-rural, « Rapport 2024 sur le Fonds de prévoyance pour le logement », mohurd.gov.cn. Des modifications récentes du règlement ont relevé les plafonds d'emprunt individuels et élargi les critères d'éligibilité, permettant au fonds de soulager le segment des banques commerciales lors des périodes de tensions chez les promoteurs. Les prêts étant tarifés 100 à 150 points de base en dessous du marché, le programme catalyse la demande des ménages à revenus intermédiaires et stabilise les volumes de souscription sur le marché du financement hypothécaire résidentiel en Chine.
Demande liée à l'urbanisation dans les villes de rang inférieur
Plus de 60 % du PIB et du parc immobilier de la Chine sont concentrés dans les villes de troisième et quatrième rang, qui accueillent également 78 % des nouvelles constructions de logements. L'urbanisation accélérée, la délocalisation industrielle et le développement des infrastructures soutiennent l'appétit hypothécaire dans ces territoires, même si les grandes métropoles arrivent à maturité. Les prêteurs se diversifient géographiquement pour exploiter ces poches de croissance, mais doivent tenir compte de niveaux élevés de stocks et d'une croissance des revenus plus lente, susceptibles d'accroître la volatilité du risque de crédit au fil du temps.
Souscription hypothécaire entièrement numérique par les grandes banques
WeBank et des plateformes similaires ont démontré que la souscription pilotée par l'apprentissage automatique peut réduire les coûts de traitement jusqu'à 70 %, ramenant le cycle d'approbation des demandes de plusieurs semaines à quelques jours. Les banques traditionnelles s'empressent de lancer des parcours comparables axés sur le mobile, intégrant la notation de crédit en temps réel, la reconnaissance optique de caractères pour le téléchargement de documents et des outils de signature électronique. La numérisation de bout en bout améliore l'expérience des emprunteurs, réduit les erreurs de conformité et différencie les pionniers sur le marché du financement hypothécaire résidentiel en Chine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La détresse prolongée des promoteurs immobiliers déprime la confiance des acheteurs | -2.1% | National ; sévère dans les villes de premier rang | Court terme (≤ 2 ans) |
| Les vents contraires démographiques réduisent la formation de ménages | -1.4% | National ; prononcé dans les régions vieillissantes | Long terme (≥ 4 ans) |
| L'augmentation des remboursements anticipés comprime les marges d'intérêt nettes des banques | -0.8% | National ; affecte tous les grands prêteurs | Court terme (≤ 2 ans) |
| Durcissement réglementaire sur les prêts à la consommation quasi-hypothécaires | -0.6% | National ; focus sur l'activité bancaire parallèle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Détresse prolongée des promoteurs immobiliers déprimant la confiance des acheteurs
Environ la moitié des promoteurs privés restent financièrement fragilisés, laissant d'importants stocks de logements inachevés et décourageant les acquisitions sur plan, modèle de vente historique pour les logements neufs. Un mécanisme gouvernemental de « liste blanche » a acheminé des financements bancaires vers certains projets sélectionnés, mais les consommateurs évaluent encore attentivement le risque d'exécution, prolongeant les cycles de transaction et tempérant la trajectoire de croissance du marché du financement hypothécaire résidentiel en Chine.
Vents contraires démographiques réduisant la formation de ménages
Les projections officielles indiquent que la population chinoise devrait passer en dessous de 1,39 milliard d'habitants d'ici 2035, la baisse de la fécondité et le vieillissement accéléré réduisant les taux de formation de nouveaux ménages. Moins de nouveaux ménages se traduit par une demande structurellement plus faible pour les résidences principales et, par extension, pour les prêts hypothécaires. Les prêteurs se tournent donc vers le financement de rénovations, les mises à niveau vertes et les produits de libération de capitaux propres immobiliers pour compenser le ralentissement anticipé des volumes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objet du prêt : expansion du financement axé sur l'amélioration du logement
Les prêts d'acquisition de logements neufs ou anciens détenaient 71,48 % du marché chinois du financement hypothécaire résidentiel en 2025, soulignant leur rôle central dans les transactions immobilières des ménages. Néanmoins, les prêts d'amélioration du logement enregistrent le CAGR le plus rapide de 8,52 %, les propriétaires préférant les projets de rénovation à la relocalisation dans un contexte de faible appréciation des prix. La demande est encouragée par des subventions politiques soutenant les rénovations écoénergétiques et les subventions de renouvellement urbain, incitant les prêteurs à concevoir des produits associant le financement de rénovation à la certification de performance énergétique du bâtiment. Les produits de prêt adossé à un bien immobilier répondent aux besoins de liquidités commerciales, tandis que les prêts relais de construction et les offres de refinancement s'adressent aux emprunteurs cherchant à optimiser leur taux dans l'environnement actuel de taux bas.
La dynamique de croissance dans la catégorie de l'amélioration du logement signale une maturation des schémas de consommation immobilière. Les banques souscrivent désormais des montants moyens plus élevés, compte tenu de la hausse des coûts des matériaux et des rénovations à forte intensité technologique. Pour le contrôle du risque de crédit, les établissements intègrent des marges de sécurité sur la valeur des biens et des calendriers de décaissement par étapes liés à la vérification du travail accompli. Ces pratiques préservent la qualité des garanties tout en favorisant l'expansion continue du marché du financement hypothécaire résidentiel en Chine.


Par fournisseur : le défi des entreprises de technologie financière aux banques établies
Les banques dominaient avec 84,00 % de la part du marché chinois du financement hypothécaire résidentiel en 2025, bénéficiant d'avantages de financement par les dépôts et d'une familiarité réglementaire. Les banques à capital mixte et les banques commerciales urbaines font cependant face à une compression des marges, ce qui les incite à s'associer à des fournisseurs technologiques pour numériser l'intégration des clients et réduire les coûts opérationnels par prêt. Les autres fournisseurs gagnent du terrain à un CAGR de 13,1 % en mettant l'accent sur des interfaces mobiles fluides, des cycles d'approbation rapides et des modèles de notation de crédit riches en données.
Les autorités réglementaires encouragent l'innovation responsable, accordant aux banques numériques des environnements de test contrôlés (« bacs à sable réglementaires ») pour expérimenter la gestion des garanties basée sur les contrats intelligents. La concurrence qui en résulte accélère la diversification des produits, améliore l'expérience client et redistribue progressivement les volumes au sein du marché chinois du financement hypothécaire résidentiel.
Par taux d'intérêt : préférence croissante pour la certitude des taux
Les prêts hypothécaires à taux variable représentaient encore 93,80 % de la part du marché du financement hypothécaire résidentiel en Chine en 2025. Cependant, les produits à taux fixe devraient s'étendre à un CAGR robuste de 10,05 % entre 2026 et 2031, les emprunteurs saisissant des coupons historiquement bas pour stabiliser leurs mensualités. Les banques proposent des durées fixes de 3, 5 et 10 ans, ainsi que des produits hybrides qui passent à taux variable après une période d'introduction, élargissant ainsi les choix au sein du marché du financement hypothécaire résidentiel en Chine.
Le resserrement des écarts entre taux fixe et taux variable réduit la « prime d'assurance » pour la certitude des paiements. Les prêteurs déploient des swaps de taux d'intérêt et des dépôts structurés pour gérer la part croissante des actifs à taux fixe dans leurs bilans.
Par durée du prêt : des horizons de remboursement plus longs améliorent l'accessibilité financière
Les prêts hypothécaires de plus de 20 ans représentaient 49,05 % de la taille du marché du financement hypothécaire résidentiel en Chine en 2025 et devraient s'étendre à un CAGR de 8,22 %. Des durées prolongées réduisent les mensualités, rendant l'accession à la propriété accessible même dans des métropoles à coût élevé telles que Pékin et Shenzhen. Les produits dans la tranche 11-20 ans servent les cohortes à revenus intermédiaires qui équilibrent le confort de paiement avec les considérations de coût total des intérêts. Les durées inférieures à 10 ans attirent principalement les emprunteurs aisés cherchant à consolider des passifs à court terme ou à exploiter les opportunités de baisse des taux pour rembourser rapidement leur dette hypothécaire.
Pour atténuer l'exposition au risque de crédit à long terme, les prêteurs intègrent une vérification dynamique des revenus et une réévaluation périodique des garanties tout au long du cycle de vie du prêt. Associées à des partenariats d'assurance-crédit, ces mesures de protection préservent la qualité des actifs tout en soutenant les objectifs d'accessibilité qui sous-tendent la croissance continue du marché chinois du financement hypothécaire résidentiel.
Analyse géographique
La souscription hypothécaire reste concentrée dans les villes de premier rang, où prévalent des montants de prêts importants et des marchés secondaires liquides. Les baisses de taux d'avril 2025 ont ramené les coupons des primo-accédants à Pékin à 3,05 %, stimulant une modeste reprise des volumes de transactions. Malgré des ratios prix/revenu élevés, la densité d'emploi et les flux migratoires soutiennent la demande de base, permettant aux prêteurs de commercialiser des services de conseil premium aux côtés des prêts hypothécaires standard.
Les centres urbains de deuxième rang tels que Hangzhou et Nanjing captent une demande supplémentaire libérée par l'assouplissement des restrictions d'acquisition et les dispositifs de subventions ciblés. Les banques régionales s'appuient sur leur connaissance fine des règles locales de zonage et des réputations des promoteurs pour concurrencer efficacement les prêteurs nationaux. La vente croisée de services financiers groupés — gestion de patrimoine, assurance et paiements de détail — renforce encore les relations clients dans cette couche du marché du financement hypothécaire résidentiel en Chine.
Les villes de rang inférieur assument le rôle de moteur de croissance à moyen terme, à mesure que la délocalisation industrielle et les corridors d'infrastructure continuent d'attirer les migrants ruraux. Les taux de pénétration hypothécaire restent encore inférieurs à ceux des métropoles côtières, offrant une marge de développement responsable. Néanmoins, les prêteurs appliquent des plafonds de ratio prêt/valeur plus stricts et une tarification ajustée au risque pour tenir compte d'une volatilité idiosyncrasique plus élevée découlant des flux démographiques sortants et de la sensibilité aux cycles macroéconomiques.
Paysage réglementaire
Le financement hypothécaire résidentiel en Chine opère sous la supervision de la Banque populaire de Chine (PBOC) pour la transmission de la politique monétaire et du crédit, et de l'Administration nationale de régulation financière (NFRA) pour la surveillance prudentielle des banques et de la conduite des prêts aux consommateurs. L'assouplissement des politiques a directement façonné l'accessibilité des prêts hypothécaires lors des cycles récents, notamment la directive de la PBOC de septembre 2024 qui a réduit les taux des prêts hypothécaires existants de 50 points de base et abaissé les acomptes minimums pour les premières et deuxièmes résidences à 15%, en plus de la suppression antérieure du plancher national du taux hypothécaire. En 2025, la PBOC et la NFRA ont également prolongé jusqu'au 31 décembre 2026 l'échéance des politiques de « prolongation raisonnable » couvrant les prêts au développement immobilier et les prêts en fiducie, maintenant ouverts les canaux de refinancement et de financement d'achèvement. Ce soutien renforce indirectement la confiance en matière de prêts hypothécaires en réduisant le risque de livraison.
En 2026, la réglementation s'est orientée vers la modernisation du système et un calibrage plus granulaire au niveau des villes. Le 5 juin 2026, le MOHURD a publié un projet de révision de la réglementation du Fonds de prévoyance immobilière (HPF), la première réécriture majeure depuis 1999, visant à mettre à jour la gouvernance et les règles d'utilisation du canal hypothécaire subventionné. Par ailleurs, à compter du 17 janvier 2026, un ratio d'acompte minimum d'au moins 30% a été appliqué aux prêts immobiliers commerciaux (y compris les propriétés commerciales-résidentielles), les agences locales étant habilitées à fixer les modalités selon les conditions locales, reflétant une gestion différenciée au niveau des villes. La réunion du Politburo du 28 avril 2026, appelant à stabiliser le marché immobilier, a renforcé un contexte politique qui maintient une coordination étroite entre les prêts hypothécaires, les prêts HPF et le financement des projets des promoteurs.
Analyse de la chaîne de valeur
La chaîne de valeur du financement hypothécaire résidentiel en Chine commence par l'acquisition et la préqualification des emprunteurs (agences bancaires, canaux des promoteurs et interfaces numériques de plus en plus présentes), suivie de la souscription et de la tarification (vérification des revenus, notation de crédit et évaluation des biens), des processus d'enregistrement et de notarisation des garanties, du décaissement et de la gestion des prêts, et du suivi continu des risques (gestion des impayés et des remboursements anticipés). Le financement est dominé par les banques financées par les dépôts, les grands prêteurs publics assurant l'échelle en matière d'origination et de gestion, tandis que les prêteurs numériques natifs favorisent des flux de travail plus rapides et des décisions basées sur des données alternatives pour certains segments de clientèle. La transmission des politiques via le taux préférentiel de prêt et les orientations sur les taux hypothécaires reste un facteur amont clé dans les décisions de tarification, et les remboursements anticipés des emprunteurs se répercutent sur les marges nettes d'intérêt des prêteurs et la conception des produits.
En aval, l'optimisation du bilan et le recyclage du capital relient les prêts hypothécaires à la titrisation et aux marchés de capitaux via les titres adossés à des créances hypothécaires résidentielles (RMBS), permettant aux grandes institutions de redéployer le capital vers de nouveaux prêts. Le système du Fonds de prévoyance immobilière (HPF) fonctionne comme un canal préférentiel parallèle et un stabilisateur ; au premier semestre 2026, 26 villes clés ont déclaré un taux moyen d'utilisation individuelle du HPF de 65%, dans la fourchette habituellement citée de 60% à 80%. Les grandes banques publiques restent des nœuds centraux tout au long de la chaîne, tandis que les fournisseurs de technologies soutiennent l'OCR/la signature électronique, les modèles d'évaluation automatisés et les outils de conformité qui réduisent le temps de traitement et les taux d'erreur dans l'origination et la gestion.
Paysage concurrentiel
Le paysage concurrentiel du marché chinois du financement hypothécaire résidentiel est modérément consolidé. Les « quatre grandes » banques d'État — Industrial and Commercial Bank of China, China Construction Bank, Agricultural Bank of China et Bank of China — contrôlent la majorité des encours en raison de leur vaste réseau d'agences et du soutien explicite de l'État. Leur envergure leur assure des avantages en termes de coût de financement, mais les expose également à une compression des marges à l'échelle du marché à mesure que la tendance du taux préférentiel sur les prêts baisse. Pour protéger leur rentabilité, ces acteurs établis se tournent vers la vente croisée basée sur les commissions, les plateformes d'analyse centralisée des risques et la rationalisation des opérations de back-office.
Les banques à capital mixte et régionales occupent un terrain intermédiaire crucial, combinant une proximité avec les marchés locaux et une compétence numérique croissante. Les alliances stratégiques avec des entreprises de technologie financière fournissent des interfaces modernes, des données de crédit alternatives et des modèles d'évaluation automatisés, aidant ces prêteurs à défendre leurs niches au sein du marché chinois du financement hypothécaire résidentiel. Par exemple, Ping An Bank tire parti de l'écosystème intégré finance-et-santé de son groupe parent pour intégrer des solutions immobilières axées sur le bien-être et l'assurance, renforçant la fidélisation des clients.
Les acteurs natifs du numérique, plus particulièrement WeBank, déploient des architectures cloud natives et une connectivité via interface de programmation d'application (API) pour souscrire à grande échelle tout en maintenant des structures de coûts allégées. L'itération continue basée sur l'analyse des données clients en quasi temps réel permet une personnalisation des produits que les banques traditionnelles ont du mal à reproduire rapidement. L'approbation réglementaire de cette innovation, équilibrée par une surveillance prudentielle stricte, assure la stabilité du secteur à mesure que la concurrence s'intensifie.
Acteurs majeurs du secteur du financement hypothécaire résidentiel en Chine
China Construction Bank
Industrial and Commercial Bank of China
Agricultural Bank of China
Bank of China
Bank of Communications
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités de produits se concentrent autour des prêts axés sur l'usage et la gestion de l'accessibilité, plutôt que sur une croissance marginale du volume des achats. Un espace clé est l'expansion des prêts liés à la rénovation et à la modernisation, soutenue par les réformes locales du Fonds de prévoyance immobilière (HPF) qui permettent des retraits pour les rénovations domiciliaires et, dans certaines villes, pour les frais de gestion immobilière, tout en étendant la couverture aux travailleurs indépendants et aux travailleurs de plateformes. Cela élargit la base d'emprunteurs adressable pour les prêts préférentiels liés au HPF et les produits complémentaires des banques commerciales, et correspond à l'évolution vers des offres de rénovation domiciliaire et de refinancement, alors que les ménages privilégient la modernisation des biens existants.
L'investissement piloté par des programmes constitue un autre canal d'opportunité à travers les mécanismes de rénovation urbaine et d'écoulement des stocks liés au financement hypothécaire et à la rénovation. Le soutien central à la rénovation urbaine comprend des subventions fiscales par ville (jusqu'à 800 millions de RMB pour les régions de l'est, 1 milliard de RMB pour les régions centrales et 1,2 milliard de RMB pour les régions de l'ouest), créant des projets finançables pour la remise à neuf, les mises à niveau en efficacité énergétique et les prêts de rénovation associés destinés aux consommateurs. Parallèlement, les gouvernements locaux déploient des programmes d'échange de logements et des subventions à l'achat pour réduire les stocks existants, soutenant le renouvellement des transactions et l'activité de refinancement lorsque le sentiment sur les logements neufs est inégal. Du côté de l'offre, le projet de révision du MOHURD de juin 2026 concernant la réglementation du HPF offre une voie concrète pour la normalisation et la modernisation du canal hypothécaire préférentiel, créant une marge pour que les banques et les plateformes construisent une origination et une gestion interopérables et axées sur le numérique, réduisant les délais de traitement et améliorant la tarification du risque.
Développements récents du secteur
- Avril 2026 : China Construction Bank (CCB) publie des ajustements de contrats de prêt et des conditions liées aux prêts hypothécaires pour refléter les changements de politique. Les modifications mettent à jour l'évaluation et la tarification des prêts pour s'aligner sur les changements politiques. Cette action réoriente les pratiques d'origination et la tarification du risque dans le secteur.
- Avril 2026 : Secteur bancaire national - Les nouveaux prêts en yuans ont connu une contraction de 10 milliards de yuans, reflétant un ralentissement immobilier plus large impactant la demande. Cela souligne des conditions de crédit plus strictes affectant l'activité de financement du logement. Ce développement indique que les prêteurs ajustent leur appétit pour le risque dans un contexte de demande de logement plus faible.
- Mars 2026 : Agricultural Bank of China rapporte une stabilisation des taux d'intérêt sur les nouveaux prêts hypothécaires personnels et de consommation émis. Cette stabilisation soutient un environnement de financement plus stable pour les ménages. Cela s'aligne avec les hypothèses des perspectives de financement hypothécaire pour 2026.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans cette méthodologie, le marché du financement hypothécaire résidentiel en Chine est défini comme la valeur de l'activité de prêt hypothécaire résidentiel soutenue par des institutions financières réglementées, suivie en termes d'USD et liée au financement de l'achat de logements en Chine continentale.
Exclusions de périmètre : Ce dimensionnement exclut les prêts immobiliers non résidentiels, les prêts informels entre particuliers, et les services purement consultatifs qui ne créent ni ne refinancent un solde hypothécaire.
Aperçu de la segmentation
- Par objet du prêt
- Acquisition (neuf/ancien)
- Amélioration/rénovation du logement
- Prêt adossé à un bien immobilier
- Autres (construction, refinancement, etc.)
- Par fournisseur
- Banques
- Sociétés de financement du logement
- Autres
- Par taux d'intérêt
- Taux d'intérêt fixe
- Taux d'intérêt variable
- Par durée du prêt
- ≤ 10 ans
- 11 – 20 ans
- Plus de 20 ans
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir des limites claires quant à ce qui constitue le financement hypothécaire résidentiel en Chine, et pour construire le premier bassin de demande autour des transactions immobilières et des tendances du crédit aux ménages. Nous nous appuyons principalement sur des séries macroéconomiques et immobilières publiques, ce qui nous aide à éviter des hypothèses qui ne pourraient être vérifiées ultérieurement.
Les sources examinées comprennent des publications officielles telles que les communiqués statistiques de la Banque populaire de Chine, les tableaux de financement immobilier et du logement du Bureau national des statistiques, et les publications pertinentes des régulateurs financiers lorsqu'elles sont disponibles. Nous utilisons également des sources complémentaires telles que les rapports annuels des banques et les présentations aux investisseurs pour comprendre la composition des produits et l'orientation du portefeuille hypothécaire, ainsi que des sources de presse reconnues pour le calendrier des politiques et les changements de fourchette de taux. Le cas échéant, des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, et les bases de données de brevets ont été utilisés pour standardiser rapidement les définitions et confirmer les divulgations au niveau des institutions. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte de données, la clarification et les contrôles de cohérence.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour tester la robustesse du modèle documentaire, en particulier lorsque les actions politiques modifient le comportement des emprunteurs et l'appétit de crédit des prêteurs plus rapidement que les mises à jour des données publiques. Nous avons échangé avec un ensemble de prêteurs, de responsables des risques et des produits, et de gestionnaires en contact avec les canaux de distribution afin de valider la logique de l'économie unitaire (écarts de taux, frais, schémas de remboursement anticipé) et de confirmer si les évolutions observées étaient temporaires ou structurelles.
Comme il s'agit d'un marché exclusivement chinois, le travail de terrain s'est concentré sur les principaux couloirs d'origination hypothécaire et les modèles de distribution bancaire, puis a été recoupé avec les points de vue d'acteurs plus petits et à orientation régionale afin de réduire le biais lié à un canal unique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38% | Cadres dirigeants : 21% |
| Rang intermédiaire : 41% | Responsables fonctionnels/d'unité : 33% |
| Acteurs plus petits : 21% | Managers : 46% |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une approche descendante et ascendante, où la vision descendante s'appuie sur la reconstruction du bassin de demande hypothécaire à partir de l'activité des transactions immobilières et de l'orientation du crédit à moyen et long terme des ménages, puis sa conversion en valeur de marché en USD. Une fois ce bassin central formé, nous corroborons les totaux avec des approximations ascendantes sélectives telles que des échantillons de divulgations de portefeuilles de prêteurs, des vérifications de canaux sur les tailles typiques de tickets, et des volumes implicites utilisant des hypothèses de taille moyenne de prêt.
Les principaux intrants utilisés dans le modèle comprennent des indicateurs de la dynamique des ventes résidentielles, la part des achats financés par des prêts hypothécaires, la progression de la taille moyenne des prêts, l'orientation des taux d'intérêt et des écarts (pour refléter l'accessibilité), et le comportement de remboursement ou de remboursement anticipé qui modifie les soldes impayés par rapport aux nouveaux prêts. Dans les périodes où les séries publiques accusent un retard par rapport aux changements de politique, les écarts sont gérés en appliquant des hypothèses de transition prudentes qui sont ensuite remplacées lorsque des données officielles mises à jour sont publiées, puis le modèle est rééquilibré afin que la série chronologique reste comparable.
Pour les prévisions, une analyse de scénarios est appliquée autour du rythme de reprise du logement et de l'intensité des politiques, et la trajectoire retenue est ensuite alignée sur une structure de série chronologique simple utilisant le lissage exponentiel pour une transition plus douce entre les points d'inflexion. Les hypothèses sont en outre filtrées à travers les retours primaires afin que la prévision reflète ce que les prêteurs observent réellement en matière d'approbations, de contraintes d'acompte et de sentiment des emprunteurs.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à plusieurs signaux indépendants, afin que le chiffre final ne soit pas déterminé par une seule série de données ou un seul ensemble d'entretiens. Nous examinons les valeurs aberrantes à chaque étape, telles que des sauts soudains dans la taille implicite des prêts ou des changements abrupts dans la part de financement, puis nous les retraçons jusqu'à des événements politiques, des effets de base ou des problèmes de calendrier des données avant validation.
Un second examen par un analyste est effectué pour confirmer les définitions, les unités et les conversions de devises, et des appels de suivi sont déclenchés lorsque les intrants clés présentent une variance inhabituelle par rapport aux signaux du marché. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsque des événements politiques ou de marché importants modifient significativement les niveaux de taux, l'activité immobilière ou la disponibilité du crédit. Avant la livraison, un dernier contrôle d'actualité est effectué afin que les clients reçoivent une vision à jour utilisant les dernières publications disponibles.
Taille du marché du financement hypothécaire résidentiel en Chine selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le financement hypothécaire résidentiel en Chine divergent souvent en raison des différences dans le calendrier des données, le mois de conversion des devises, et la manière dont la taille moyenne des prêts est reportée, ce qui peut modifier le total même lorsque les études se réfèrent au même thème général. Des différences apparaissent également lorsque certaines études mélangent des mesures de type stock (soldes impayés) avec des mesures de type flux (nouveaux prêts), ce qui peut gonfler ou comprimer la valeur d'une année donnée.
Dans ce rapport, la cadence d'actualisation est traitée comme un intrant de premier ordre, où les variables du modèle sont revérifiées lorsque les taux directeurs, les indicateurs de ventes de logements ou les conditions de crédit évoluent, et la conversion en USD est liée à la même période que celle utilisée pour les hypothèses centrales, une pratique appliquée par Mordor Intelligence. Cette discipline explique généralement l'essentiel de l'écart par rapport aux estimations qui utilisent des instantanés de taux plus anciens, des conversions de change fixes, ou des reports de taille de prêt non vérifiés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,12 billion USD (2025) | |
| Association industrielle A | 1,06 billion USD (2025) | Utilise une approche de type solde mais applique un taux de change moyen annuel et ne rebase pas clairement les hypothèses après les changements de politique en cours d'année, ce qui peut sous-estimer le niveau de fin d'année lorsque les conditions s'améliorent tard dans l'année. |
| Revue professionnelle B | 1,24 billion USD (2026) | Semble mélanger la dynamique des nouveaux prêts avec les soldes impayés et suppose une expansion plus rapide de la taille des prêts sans vérification visible par rapport aux contraintes des transactions immobilières, ce qui peut faire augmenter le total dans un scénario de reprise. |
La comparaison pointe principalement vers l'alignement du calendrier et des définitions comme raisons pratiques des différentes valeurs. Lorsque l'unité de mesure reste cohérente et que les hypothèses de change et de taux sont actualisées en phase avec les événements du marché, la taille de marché qui en résulte reste traçable à des facteurs clairs et peut être mise à jour de manière reproductible.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché chinois du financement hypothécaire résidentiel ?
Il s'établit à 1 190 milliards USD en 2026 et devrait atteindre 1 640 milliards USD d'ici 2031, reflétant un CAGR de 6,62 %.
Comment les politiques récentes de la Banque populaire de Chine ont-elles affecté l'accessibilité hypothécaire ?
Une réduction de 50 points de base sur les prêts existants et la suppression des planchers de taux nationaux ont abaissé les mensualités pour plus de 50 millions de ménages, améliorant l'accessibilité financière à court terme.
Quel segment par objet du prêt connaît la croissance la plus rapide ?
Les prêts hypothécaires d'amélioration et de rénovation du logement progressent à un CAGR de 8,52 %, les propriétaires privilégiant les rénovations plutôt que l'acquisition de nouveaux logements.
Pourquoi les prêts hypothécaires à taux fixe gagnent-ils du terrain en Chine ?
Les emprunteurs accordent de plus en plus de valeur à la certitude des paiements et s'engagent sur des coupons historiquement bas ; les produits à taux fixe affichent désormais un CAGR de 10,05 %.
Quel rôle joue le Fonds de prévoyance pour le logement dans le financement hypothécaire ?
Les encours du Fonds de prévoyance pour le logement ont considérablement augmenté et le total des actifs du fonds a également connu une croissance substantielle, offrant au dispositif subventionné une capacité suffisante pour proposer des prêts hypothécaires à long terme à des taux inférieurs au marché.
Comment les banques exclusivement numériques impactent-elles la concurrence ?
Des plateformes telles que WeBank utilisent la souscription automatisée et des interfaces axées sur le mobile pour réduire les coûts de souscription et attirer les emprunteurs férus de technologie, incitant les acteurs établis à accélérer leur transformation numérique.
Dernière mise à jour de la page le:



