
Taille et part du marché des nanotubes de carbone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
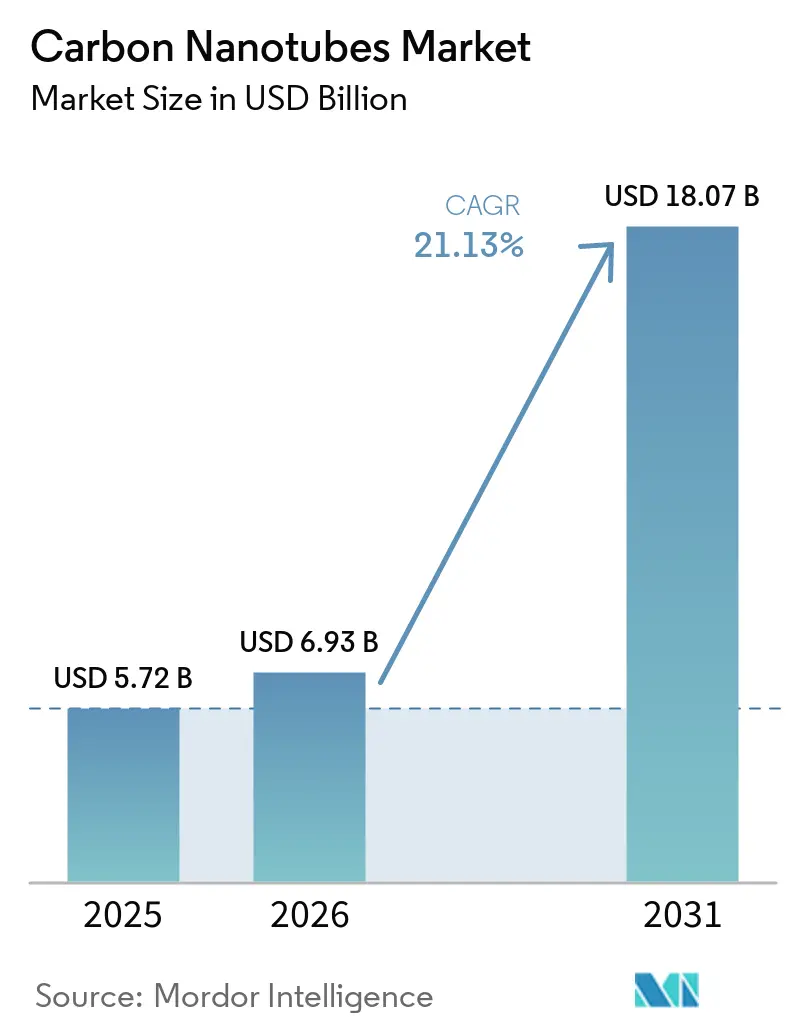
| Taille du Marché (2026) | 6.93 Milliards de dollars |
| Taille du Marché (2031) | 18.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.13 % |
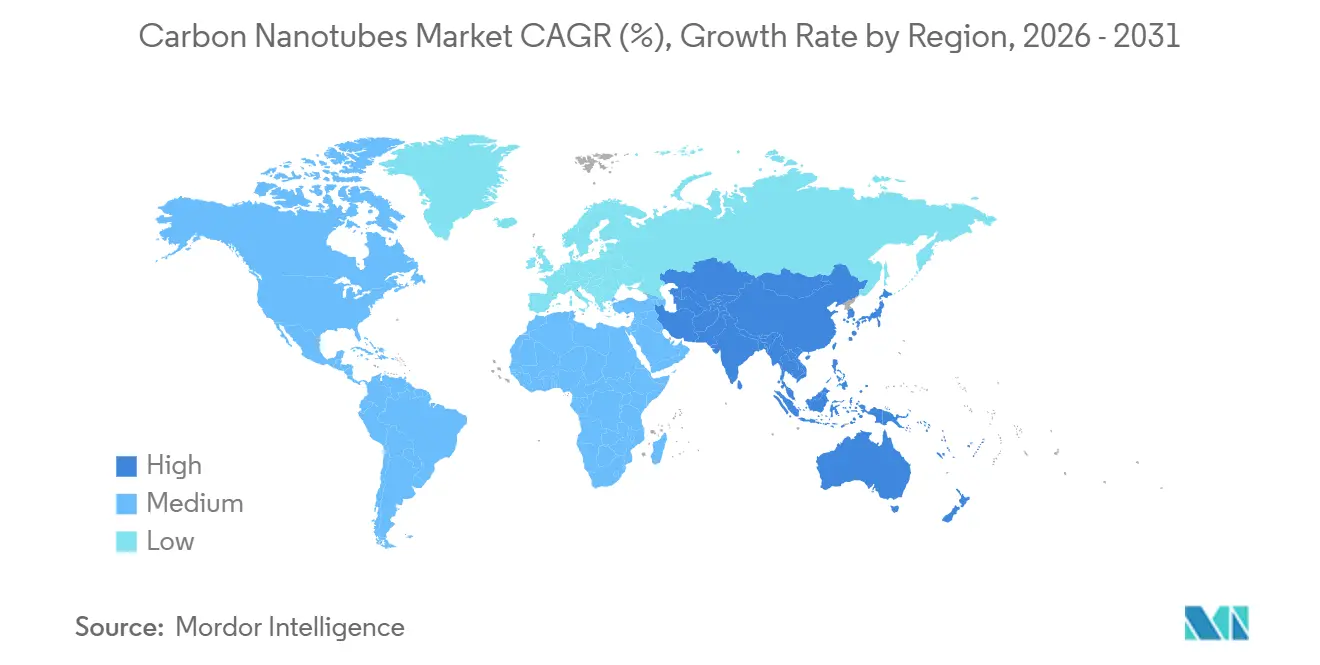
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
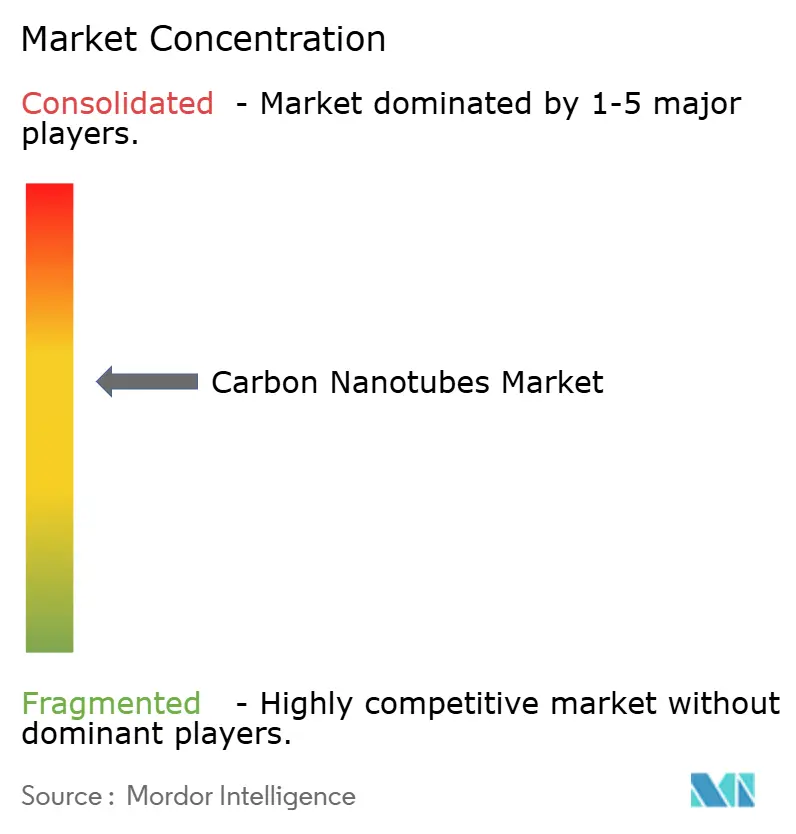
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des nanotubes de carbone par Mordor Intelligence
La taille du marché des nanotubes de carbone devrait passer de 5,72 milliards USD en 2025 à 6,93 milliards USD en 2026 et devrait atteindre 18,07 milliards USD d'ici 2031, à un CAGR de 21,13 % sur la période 2026-2031. La demande est en forte hausse alors que les fabricants de cellules lithium-ion remplacent le noir de carbone par des additifs à base de nanotubes qui augmentent la conductivité électrique de 10 % tout en réduisant la charge en additifs de 30 %. Cette transition favorise les variantes multi-parois qui équilibrent performance et coût pour les électrodes de batteries, les composites polymères et les plastiques conducteurs. Les lignes de dépôt chimique en phase vapeur (CVD) à flux continu offrent désormais des gains de rendement huit fois supérieurs à ceux des réacteurs à lit fixe, comprimant les coûts de production et élargissant les marges brutes pour les fournisseurs à haut volume. L'Asie-Pacifique mène l'expansion des capacités, portée par la Chine et la Corée du Sud, où les usines de batteries en gigawattheures ancrent des engagements d'enlèvement à long terme.
Principaux enseignements du rapport
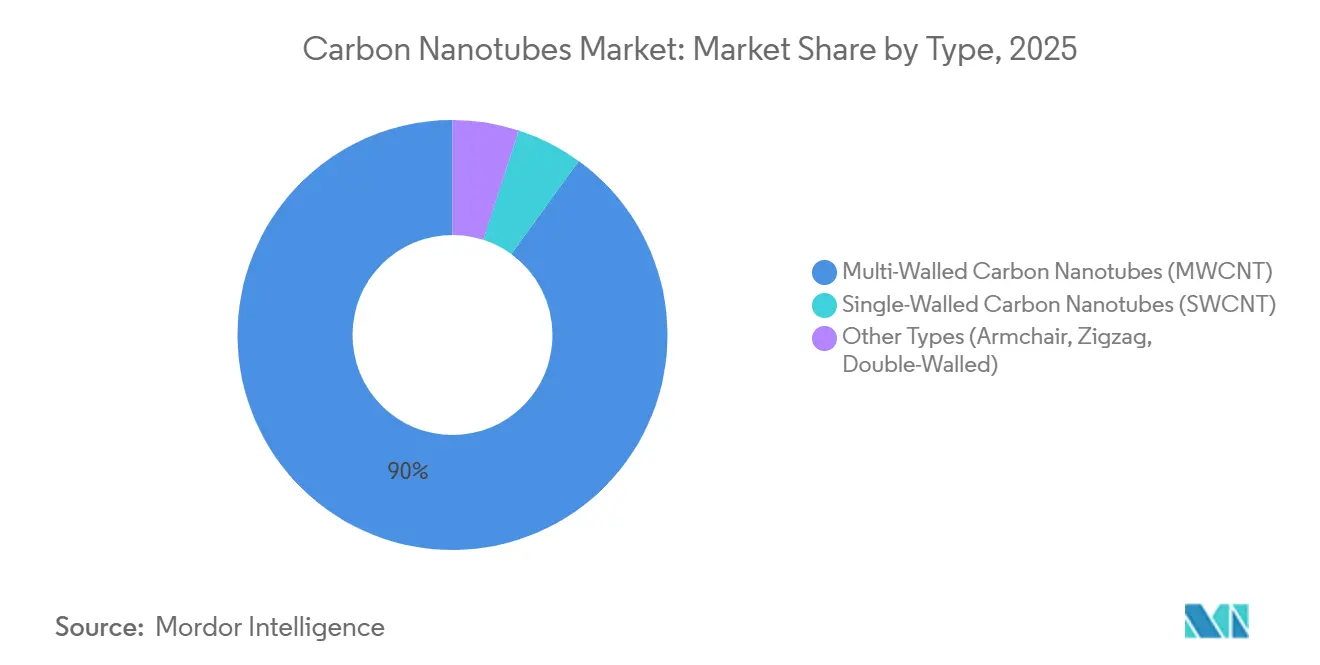
- Par type, les variantes multi-parois détenaient 90,03 % de la part du marché des nanotubes de carbone en 2025 et devraient croître à un CAGR de 20,67 % durant 2026-2031.
- Par méthode de fabrication, le dépôt chimique en phase vapeur (CVD) représentait 70,21 % de la taille du marché des nanotubes de carbone en 2025 et devrait croître à un CAGR de 21,80 % durant 2026-2031.
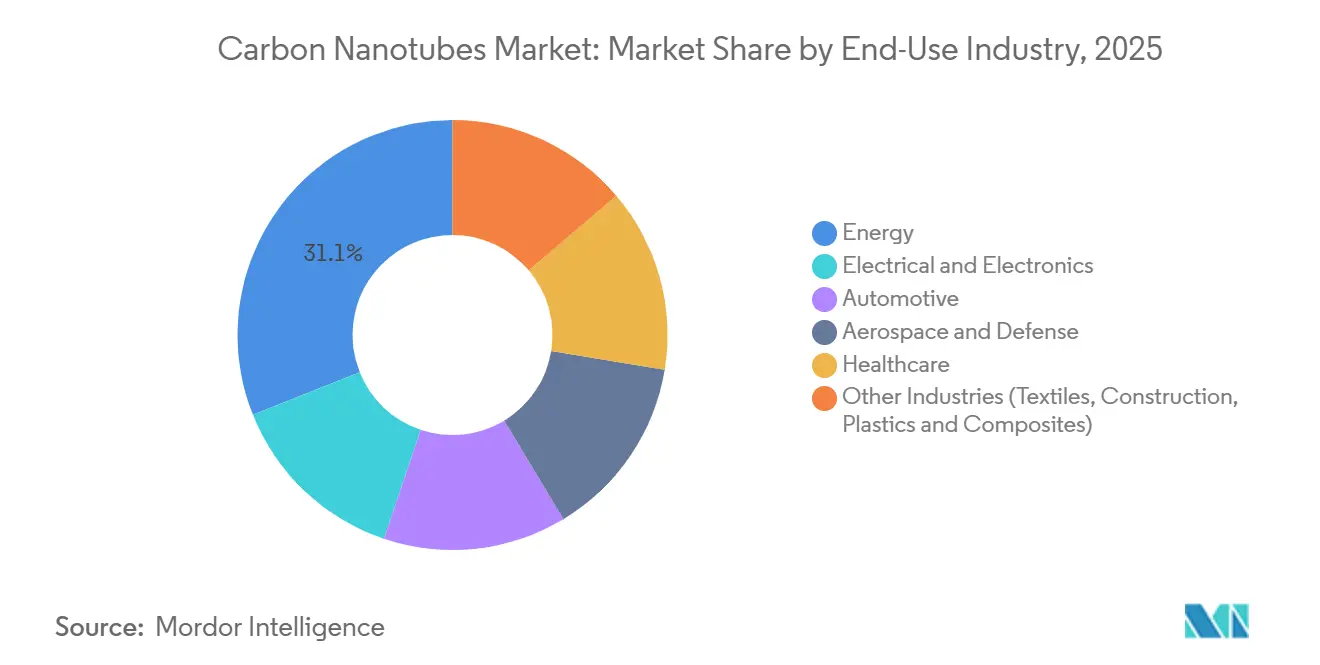
- Par secteur d'utilisation finale, les applications énergétiques ont dominé avec une part de revenus de 31,06 % en 2025 ; le secteur de la santé devrait se développer à un CAGR de 32,42 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique a capté 54,45 % de la part du marché des nanotubes de carbone en 2025 et devrait enregistrer un CAGR de 21,67 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la mobilité électrique accélérant la demande de nanotubes de carbone | +6.2% | Mondial, fort en Chine, dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Essor de la production de batteries Li-ion à haute densité d'énergie et de supercondensateurs | +5.8% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Poussée aérospatiale vers les composites structurels ultra-légers | +3.1% | Amérique du Nord, UE, Moyen-Orient émergent | Long terme (≥ 4 ans) |
| Intégration de la fabrication additive pour les filaments conducteurs | +2.4% | Amérique du Nord, UE, Japon | Moyen terme (2-4 ans) |
| Exigences de câblage d'interconnexion pour l'informatique quantique | +1.2% | Amérique du Nord, certains pôles de recherche en UE et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de la mobilité électrique accélérant la demande de nanotubes de carbone
Les batteries de véhicules électriques intègrent désormais 0,5 à 2,0 % en masse de nanotubes de carbone pour maintenir les voies électroniques à travers les anodes silicium-graphite qui gonflent lors des cycles de charge. Les quatre usines sud-coréennes de LG Chem livrent une production de 6 100 tonnes/an dans le cadre de contrats pluriannuels avec des équipementiers automobiles de rang 1, sécurisant l'approvisionnement pour les lancements de plateformes mondiales. Le plan chinois pour les véhicules à nouvelles énergies fixe une exigence de 50 000 tonnes/an de nanotubes de carbone d'ici 2025, déjà atteinte par la capacité de 12 000 tonnes/an sur site unique de Jiangsu Cnano. La migration vers les chimies lithium-fer-phosphate intensifie la demande, car les cellules LFP nécessitent des charges plus élevées en additifs conducteurs. Les prototypes à état solide de QuantumScape et Samsung SDI intègrent des collecteurs de courant à base de nanotubes, positionnant les nanotubes de carbone comme solution de transition jusqu'aux années 2030.
Essor de la production de batteries Li-ion à haute densité d'énergie et de supercondensateurs
Les forêts de nanotubes de carbone alignés verticalement offrent des surfaces supérieures à 1 000 m²/g, permettant des densités de puissance de supercondensateurs de 10 à 15 kW/kg. Resonac Holdings fournit des dispersions pour les modules hybrides légers 48 V qui amortissent les pics de charge et prolongent la durée de vie des batteries. Les cathodes laboratoire à base de nanotubes de carbone et de soufre ont atteint 400 Wh/kg, bien que les délais commerciaux dépendent de la maîtrise des polysulfures. Kumho Petrochemical exploite une usine de 1 200 tonnes/an livrant des grades ultra-purs avec moins de 100 ppm de métaux pour les supercondensateurs. Des projets de réseau en Californie et en Allemagne pilotent des bancs de supercondensateurs à base de nanotubes de carbone qui pourraient absorber 5 000 tonnes/an d'ici 2030 une fois les coûts inférieurs à 200 USD/kWh.
Poussée aérospatiale vers les composites structurels ultra-légers
Toray Industries a investi 5 milliards JPY de 2024 à 2026 pour développer des préimprégnés renforcés aux nanotubes de carbone qui réduisent le poids de la cellule de 20 % tout en ajoutant un blindage CEM supérieur à 60 dB[1]. Les tests de la NASA montrent qu'une teneur de 1 % en masse de nanotubes de carbone dans l'époxy augmente la résistance aux impacts de foudre de 40 %, facilitant les procédures de certification. Airbus et Boeing évaluent des résines dopées aux nanotubes de carbone pour les longerons d'ailes pouvant offrir 12 % d'économies de carburant sur la durée de vie. Les programmes de défense recherchent des radômes en nanotubes de carbone capables de résister aux charges thermiques à Mach 5 tout en restant transparents aux radars. La fonctionnalisation NC7000 de Nanocyl améliore la dispersion dans les stratifiés, bien que la qualification aérospatiale s'étende sur trois à cinq ans.
Intégration de la fabrication additive pour les filaments conducteurs
Les filaments d'impression 3D chargés en nanotubes de carbone permettent la production rapide de boîtiers d'antennes, de joints CEM et de circuits flexibles, réduisant les cycles de prototypage de semaines à heures. Applied Nanostructures fournit des grades mono-paroi pour l'outillage aérospatial où la dissipation électrostatique est critique. Les usines automobiles impriment des boîtiers de capteurs en nanotubes de carbone-PLA, atteignant une conductivité de 10^6 S/m à une charge de 10 % en masse, éliminant les étapes secondaires de métallisation. Stratasys et Ultimaker livrent des imprimantes avec des profils de filaments à base de nanotubes de carbone, faisant passer la technologie du laboratoire à l'usine. Les défis d'abrasion des buses ont conduit à des conceptions à pointe en rubis qui quintuplent la durée de vie, réduisant le coût total de possession. Les amendements ISO/ASTM 52900 pour couvrir les composites à base de nanotubes de carbone accéléreront l'adoption dans les secteurs réglementés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Resserrement de la toxicologie professionnelle et de la réglementation sur les nanomatériaux dans l'UE et aux États-Unis | -2.8% | UE, Amérique du Nord, surveillance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence du graphène et des nanotubes de nitrure de bore dans les applications thermiques | -1.9% | Mondial, intense dans l'électronique et les composites | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en matières premières pétrochimiques durant la transition verte | -1.5% | Mondial, aiguë là où les importations de gaz dominent | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Resserrement de la toxicologie professionnelle et de la réglementation sur les nanomatériaux dans l'UE et aux États-Unis
L'Agence européenne des produits chimiques a inscrit les nanotubes de carbone multi-parois comme substances extrêmement préoccupantes à l'annexe XIV du règlement REACH en 2024, déclenchant des dossiers d'autorisation coûteux pour les utilisateurs dépassant 1 tonne/an[2]. Le NIOSH a fixé une limite d'exposition de 1 µg/m³ qui impose une manipulation en enceinte fermée et une surveillance en temps réel des aérosols, ajoutant 2 à 5 millions USD en dépenses d'investissement pour les usines de taille intermédiaire. Les fibres longues de nanotubes de carbone de plus de 15 µm présentent une inflammation de type amiante dans les poumons de rongeurs, bien que l'épidémiologie humaine reste limitée. Les petites entreprises européennes voient leurs coûts de conformité dépasser 15 % de leur chiffre d'affaires, accélérant la consolidation. L'harmonisation de la terminologie ISO 80004 aide, mais les déploiements nationaux divergents entravent encore les chaînes d'approvisionnement transfrontalières. Les producteurs investissent dans des traitements de surface qui réduisent les rapports d'aspect en dessous de 10:1, une stratégie que les premiers essais in vitro suggèrent de réduire la cytotoxicité.
Concurrence du graphène et des nanotubes de nitrure de bore dans les applications thermiques
Les nanoplaquettes de graphène atteignent des conductivités thermiques dans le plan de 3 000 à 5 000 W/m-K, surpassant les composites à base de nanotubes de carbone dans les dissipateurs de chaleur bidimensionnels pour smartphones et modules LED. Les nanotubes de nitrure de bore offrent une conductivité thermique similaire tout en restant électriquement isolants, ce qui les rend préférables dans l'électronique de puissance haute tension. Les usines chinoises de graphène à grande échelle ont réduit les prix multicouches à 100-200 USD/kg en 2025, comprimant l'avantage de coût des nanotubes de carbone dans les rôles non conducteurs. Les mélanges hybrides graphène-nanotubes de carbone ajoutent de la complexité aux chaînes d'approvisionnement et à l'assurance qualité. Les dépôts de brevets pour les encres conductrices à base de graphène ont augmenté de 40 % en glissement annuel en 2024, laissant présager un risque de substitution dans l'électronique imprimée si les problèmes de résolution d'impression sont résolus. Les fournisseurs de nanotubes de carbone répliquent en soulignant des rapports d'aspect supérieurs pour la percolation, la flexibilité pour les dispositifs portables et les antécédents validés dans l'aérospatiale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les variantes multi-parois dominent les volumes sensibles aux coûtsLes nanotubes multi-parois ont représenté 90,03 % de la part de marché des nanotubes de carbone en 2025 et devraient progresser à un CAGR de 20,67 % jusqu'en 2031. Un prix compris entre 50 et 300 USD/kg assure leur adoption dans les filières batteries, composites et plastiques, où la sensibilité aux coûts prime sur la conductivité maximale. Les grades mono-paroi, dont le prix se situe entre 1 500 et 2 000 USD/kg, se cantonnent aux applications semiconducteurs et informatique quantique qui privilégient la pureté et l'étroitesse de la distribution de diamètres. Les variantes émergentes à peu de parois d'OCSiAl conservent 70 % de la conductivité des SWCNT à 40 % du coût, séduisant les fabricants de batteries qui cherchent à réduire les charges d'additifs sans sacrifier les performances. Les SWCNT de type armchair ciblent les films conducteurs OLED dès que la résistance de feuille descend en dessous de 100 Ω/sq, un jalon attendu d'ici trois ans.
La scalabilité de l'approvisionnement favorise les matières premières multi-parois, car les méga-usines CVD livrent des volumes inaccessibles par HiPco ou ablation laser. La taille du marché des nanotubes de carbone pour les produits multi-parois devrait dépasser 13 milliards USD d'ici 2031 dans les scénarios de demande de référence. L'homologation réglementaire est plus aisée, les diamètres plus grands réduisant la biopersistance des fibres. Pourtant, les gammes mono-paroi haut de gamme maintiennent des marges élevées grâce à une purification protégée par des brevets, affichant un EBIT de 30 à 40 %. Les producteurs qui couvrent les deux segments diversifient leurs flux de revenus, captant des ventes de commodités à fort volume tout en cultivant des niches spécialisées dans la photonique et les dispositifs quantiques.

Par méthode de fabrication :
le CVD monte en puissance tandis que la décharge en arc reculeLes procédés CVD ont généré 70,21 % de la production 2025 et maintiendront un CAGR de 21,80 %, consolidant leur leadership alors que les réacteurs à boucle gazeuse portent l'efficacité de conversion à 95 % et recyclent les catalyseurs. Le procédé HiPco maintient une taille de marché considérable pour les lignes mono-paroi de qualité électronique, bien que les limites de traitement par lots et les hautes pressions de CO plafonnent le débit journalier. La décharge en arc a reculé et le volume d'ablation laser est relégué à l'approvisionnement de laboratoire, où la pureté prime sur l'économie. La récupération en boucle fermée du méthane de Raymor réduit les coûts des matières premières de 60 %, soutenant un contrat dans le secteur des batteries de 25 millions USD signé en 2025.
Les perspectives dépendent de l'intensité énergétique et de la conformité réglementaire. Le CVD assisté par plasma à 400 °C promet une croissance directe sur des films polymères pour l'électronique portable, une niche qui pourrait capter 5 % de la taille du marché des nanotubes de carbone sur la période de prévision si les tests de scalabilité réussissent. La décharge en arc reste essentielle pour la recherche sur les prototypes car elle produit des cristaux purs, mais la consommation électrique de 10 kWh/g compromet la viabilité commerciale. Les producteurs se tournent vers des lignes CVD modulaires capables de suivre la demande régionale, réduisant les délais logistiques de trimestres à semaines.
Par secteur d'utilisation finale :
l'énergie domine tandis que la santé progresse rapidementLes applications énergétiques ont absorbé 31,06 % du volume 2025, reflétant une utilisation ancrée dans les batteries lithium-ion et les supercondensateurs. La santé affiche le CAGR le plus rapide à 32,42 % alors que les biocapteurs et vecteurs de médicaments à base de nanotubes de carbone progressent dans les essais de Phase I. La demande en électricité et électronique est portée par les encres conductrices pour les circuits imprimés et les films de blindage radiofréquence. Dans l'automobile, les composites renforcés aux nanotubes de carbone réduisent le poids des pièces sans sacrifier la rigidité. La demande de l'aérospatiale et de la défense est tirée par la protection contre la foudre et les composites transparents aux radars.
D'ici 2031, la taille du marché des nanotubes de carbone pour la santé devrait prendre un élan significatif une fois que les plateformes de biocapteurs, d'imagerie et de délivrance ciblée obtiendront les autorisations réglementaires. La demande automobile évolue avec la production de véhicules électriques ; 50 à 200 g de nanotubes de carbone par batterie se traduisent par des volumes de plusieurs kilotonnes lorsque la production mondiale de véhicules électriques atteindra 30 millions d'unités. La croissance aérospatiale dépend des délais de qualification, mais la spécification du longeron d'aile du Boeing 777X pourrait consommer 500 tonnes/an à partir de 2027. La construction et le textile restent des niches mais se développent régulièrement à mesure que les tissus intelligents et le béton blindé RF trouvent de nouveaux adoptants.
Analyse géographique
Marché des Nanotubes de Carbone en Asie-Pacifique
L'Asie-Pacifique a dominé avec 54,45 % du volume de 2025 et devrait progresser à un CAGR de 21,67 % durant la période 2026-2031. Le complexe de Jiangsu Cnano en Chine, d'une capacité de 12 000 tonnes par an, et le réseau de LG Chem en Corée du Sud, d'une capacité de 6 100 tonnes par an, ancrent les pipelines d'approvisionnement régionaux vers CATL, BYD, Samsung SDI et SK Innovation. Le Japon privilégie les lignes haute pureté pour l'aérospatiale et les semi-conducteurs, en s'appuyant sur l'expansion des préimprégnés de Toray à hauteur de 5 milliards de yens. L'Inde dépend aujourd'hui des importations, mais les incitations dans le cadre de son programme PLI pourraient stimuler des projets CVD nationaux d'ici 2028. Les prix régionaux se situent entre 50 et 80 USD/kg pour les grades multi-parois, en raison de l'intégration dans les matières premières pétrochimiques et des économies d'échelle.
Marché des Nanotubes de Carbone en Amérique du Nord
La croissance du marché en Amérique du Nord est influencée par l'approvisionnement national provenant des secteurs de l'aérospatiale, de la défense et du stockage d'énergie. Les crédits d'impôt de la loi sur la réduction de l'inflation soutiennent une nouvelle capacité potentielle de 2 000 tonnes par an, colocalisée avec des gigafactories de batteries. Raymor au Canada commercialise des nanotubes de carbone à faible émission de carbone produits par torche à plasma et alimentés par l'hydroélectricité, tandis que le Mexique propose des services de dispersion et de compoundage pour les équipementiers automobiles.
Marché des Nanotubes de Carbone en EMEA et en Amérique du Sud
La demande captive de nanotubes de carbone en Europe est renforcée par la volonté de l'Alliance européenne des batteries de disposer d'additifs conducteurs locaux. Nanocyl et Arkema exploitent des usines de taille intermédiaire au service des plateformes Airbus et Stellantis, mais la conformité REACH ajoute des couches de coûts qui pèsent sur les entrants de plus petite taille. Les lignes britanniques de Thomas Swan sécurisent la demande de défense là où les règles ITAR dissuadent les importations asiatiques. L'Amérique du Sud et le Moyen-Orient-Afrique connaissent une croissance progressive du marché, le Brésil important des nanotubes de carbone pour les agrochimiques et l'Arabie saoudite étudiant l'intégration pétrochimique dans le cadre de Vision 2030.
Paysage réglementaire
La réglementation applicable aux nanotubes de carbone se durcit en matière d'identification spécifique aux nanoformes, de contrôle de l'exposition en milieu professionnel et de communication normalisée des dangers. Dans l'Union européenne, l'Agence européenne des produits chimiques (ECHA) applique les exigences REACH relatives aux nanoformes en matière de caractérisation et d'enregistrement, et le contexte du rapport note que les nanotubes de carbone multiparois ont été inscrits en 2024 comme substances extrêmement préoccupantes, ce qui accroît les charges d'autorisation et de conformité pour les utilisateurs au-delà de certains seuils de volume. Aux États-Unis, l'Agence de protection de l'environnement (EPA) a finalisé des règles sur les nouveaux usages significatifs (SNUR) pour certains nanotubes de carbone multiparois (entrées en vigueur le 10 février 2025), ce qui élargit les obligations de notification et de gestion des risques pour les nouveaux usages désignés.
Les organismes de normalisation contribuent également à façonner l'accès au marché en définissant la manière dont les nanotubes de carbone sont mesurés et documentés. L'ISO/TS 13329:2024 fournit des orientations pour l'élaboration des fiches de données de sécurité (FDS) pour les nanomatériaux, tandis que l'ISO/TS 23690:2023 soutient les essais d'impuretés pour les nanotubes de carbone multiparois, contribuant à harmoniser la qualification des clients et la documentation des expéditions transfrontalières. En mai 2026, l'ISO/TC 229 a approuvé un nouveau projet axé sur la caractérisation d'échantillons de poudre de nanotubes de carbone multiparois, renforçant l'évolution vers des spécifications traçables et étayées par des méthodes, de plus en plus exigées par les grands acheteurs des secteurs des batteries, de l'aérospatiale et de l'électronique.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les matières premières carbonées et hydrocarbonées (gaz naturel, flux pétrochimiques) et les fournisseurs de catalyseurs ou de consommables, puis se poursuit avec la synthèse des nanotubes de carbone, principalement par dépôt chimique en phase vapeur (CVD) pour les volumes commerciaux, suivie de la purification, de la fonctionnalisation et de la formulation en poudres, suspensions (slurries) et masterbatches. Les capacités de formulation et de dispersion constituent des nœuds de valeur ajoutée clés, car elles traduisent la performance des nanotubes de carbone en suspensions d'électrodes, composés polymères, encres conductrices et systèmes silicones que les transformateurs en aval peuvent traiter à grande échelle. La chaîne s'étend jusqu'aux matériaux de batterie et à la fabrication de cellules, aux compoundeurs de plastiques et composites, aux formulateurs de préimprégnés et résines aérospatiales, aux fournisseurs de matériaux électroniques et, dans des volumes plus réduits, aux développeurs de dispositifs biomédicaux et de capteurs.
De récents partenariats témoignent également de chaînes d'approvisionnement régionalisées et spécifiques à certaines applications. CHASM Advanced Materials et Ingevity ont signé un accord de licence (novembre 2025) pour la technologie de production de nanotubes de carbone NTeC-E de CHASM, afin de fabriquer des additifs pour batteries en Amérique du Nord et dans certains pays européens, reflétant une logique de localisation pour les écosystèmes de gigafactories. En Asie, UP Catalyst et SGC Energy ont annoncé un partenariat de démonstration en Corée du Sud (avril 2026) pour une production locale de nanotubes de carbone et de graphite, tandis qu'OCSiAl a intégré son site serbe à une plateforme de batteries automobiles via une sélection en tant que fournisseur de PowerCo (Volkswagen Group) annoncée en juin 2026. Ces mouvements mettent en évidence les points de concentration du pouvoir de négociation : les plateformes de batteries à haut volume et les dispersions qualifiées tirent la valeur vers l'aval, tandis que les actifs CVD à grande échelle, le contrôle qualité analytique et les données de FDS et de caractérisation prêtes pour la conformité renforcent le positionnement des fournisseurs en amont.
Paysage concurrentiel
Le marché des nanotubes de carbone est modérément fragmenté. Les leaders asiatiques poursuivent l'échelle et le leadership par les prix, intégrant les matières premières et fidélisant les clients par des contrats de batteries pluriannuels. Les homologues occidentaux se concentrent sur les niches à haute marge dans l'aérospatiale, la défense et les semi-conducteurs, où les certifications et les mandats de sécurité d'approvisionnement l'emportent sur le prix. Les courses aux brevets se concentrent sur la conception des catalyseurs et la fonctionnalisation ; OCSiAl détient 180 brevets sur les catalyseurs flottants, Toray possède 95 dépôts sur les interfaces composites et Hyperion Catalysis protège les fibres fondamentales.
Des perturbateurs émergent dans la pyrolyse du méthane et le CVD assisté par plasma. C-Zero cible des matières premières à coût négatif via des coproduits hydrogène, tandis que FutureCarbon poursuit le dépôt à basse température sur des polymères. L'intégration verticale s'intensifie alors que LG Chem s'intègre en amont dans les vapocraqueurs d'éthylène et qu'OCSiAl s'intègre en aval dans les mélanges-maîtres, capturant de la valeur tout au long de la chaîne. La normalisation ISO 80004 facilite le multi-approvisionnement des clients, faisant pencher l'avantage vers les fournisseurs compétitifs en termes de coûts. Les entreprises proposant des dispersions prêtes à l'emploi dans les solvants des clients captent des primes de prix de 20 à 30 % en simplifiant le traitement en aval.
Leaders du secteur des nanotubes de carbone
-
OCSiAl
-
LG Chem
-
Jiangsu Cnano Technology Co., Ltd.
-
Cabot Corporation
-
Toray Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Nanotubes de Carbone Entreprises couvertes dans ce rapport
- Applied Nanostructures, Inc.
- Arkema
- Cabot Corporation
- Carbon Solutions, Inc.
- CHASM
- Cheap Tubes
- Chengdu Organic Chemicals Co., Ltd.
- CNT Co., Ltd.
- FutureCarbon GmbH
- Hanwha Group
- Hyperion Catalysis International
- Jiangsu Cnano Technology Co., Ltd.
- Kumho Petrochemical
- LG Chem
- Meijo Nano Carbon Co.,Ltd
- Nano-C
- Nanocyl SA
- OCSiAl
- Raymor Industries Inc.
- Resonac Holdings Corporation
- Thomas Swan & Co., Ltd.
- Toray Industries, Inc.
- Zyvex Technologies
Opportunités de marché et perspectives d'avenir
Les additifs conducteurs pour batteries restent l'opportunité de volume la plus visible, avec un glissement net des nanotubes de carbone, autrefois considérés comme un amélioreur de performance pour les cellules premium, vers une intégration dans les plateformes de véhicules électriques grand public et un approvisionnement plus régionalisé. L'accord de fourniture d'OCSiAl de juin 2026, visant à fournir des additifs de nanotubes de carbone monoparois à PowerCo (Volkswagen Group) pour sa plateforme de batteries Unified Cell, indique une voie directe d'adoption des nanotubes de carbone à partir d'architectures de cellules standardisées. Les décisions de capacité renforcent cette tendance : Zeon Corporation a annoncé en avril 2026 qu'elle allait multiplier par plus de dix sa production de nanotubes de carbone monoparois à son site de Tokuyama, une initiative certifiée par le ministère japonais de l'Économie, du Commerce et de l'Industrie (METI) dans le cadre de son plan de sécurisation de l'approvisionnement en batteries de stockage, liant ainsi le développement de l'offre de nanotubes de carbone aux programmes nationaux de chaîne d'approvisionnement en batteries.
De nouvelles voies de fabrication et des installations localisées élargissent l'ensemble des opportunités au-delà des mégausines CVD historiques, en particulier dans les cas où l'intensité carbone et la sécurité d'approvisionnement constituent des contraintes d'achat. China Petroleum Engineering & Construction Corp. (CPECC) a mis en service en janvier 2026 une ligne à l'échelle de plusieurs milliers de tonnes utilisant le craquage du gaz naturel avec coproduction d'hydrogène, tandis que NAWAH a inauguré en juin 2026 dans l'Ohio une installation de fabrication de nanotubes de carbone verticalement alignés (VACNT), avec un objectif de capacité commerciale (par surface) annoncé pour 2026. Parallèlement aux initiatives de licence et de localisation en Amérique du Nord et en Europe, ces développements créent des espaces d'opportunité pour les fournisseurs capables de proposer une caractérisation vérifiée des nanoformes, des qualités à faible teneur en métaux et des dispersions prêtes à l'emploi pour les systèmes d'anode, les plastiques conducteurs et les applications silicones et élastomères, où la qualification et la facilité de mise en œuvre déterminent la vitesse d'adoption.
Développements industriels récents dans Marché des Nanotubes de Carbone
- Juin 2026 : OCSiAl a été sélectionné par PowerCo (Volkswagen Group) pour fournir des additifs de nanotubes de carbone monoparois TUBALL destinés aux anodes en graphite utilisées dans la plateforme de batteries Unified Cell, le matériau étant produit dans l'usine d'OCSiAl à Stara Pazova, en Serbie. Cette sélection intègre les nanotubes de carbone dans une architecture de cellule standardisée à haut volume pour véhicules électriques et renforce les chaînes d'approvisionnement axées sur l'Europe pour les additifs conducteurs.
- Décembre 2025 : OCSiAl a ouvert un nouveau laboratoire en Serbie consacré au développement de solutions de nanotubes de graphène pour les systèmes de silicone liquide (LSR) et de vulcanisation à température ambiante (RTV). Cette initiative élargit les capacités de formulation et de développement d'applications connexes aux nanotubes de carbone, soutenant une diversification vers les élastomères industriels et les composés spéciaux à plus forte valeur ajoutée.
- Juillet 2025 : Imerys Graphite & Carbon et Cnano Technology ont annoncé un partenariat visant à fournir des produits à l'échelle commerciale, combinant des capacités en matériaux carbonés et en nanotubes de carbone pour les clients en aval. Cette collaboration vise des solutions plus complètes pour les chaînes d'approvisionnement de matériaux pour batteries et industriels, où les acheteurs privilégient de plus en plus des portefeuilles d'additifs carbonés qualifiés et prêts à l'emploi.
Marché des Nanotubes de Carbone Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des nanotubes de carbone correspond aux revenus générés par la vente de matériaux CNT (y compris les poudres, dispersions, boues et mélanges-maîtres) aux utilisateurs finaux et aux compoundeurs dans les principales régions, mesurés au point de première vente commerciale.
Exclusions du périmètre : nous excluons la valeur des pièces et dispositifs finis en aval dans lesquels les CNT ne sont qu'un additif incorporé et ne sont pas vendus en tant que ligne de matériau CNT.
Aperçu de la Segmentation
- Par type
- Nanotubes de carbone multi-parois (MWCNT)
- Nanotubes de carbone mono-paroi (SWCNT)
- Autres types (armchair, zigzag, double paroi)
- Par méthode de fabrication
- Dépôt chimique en phase vapeur (CVD)
- Monoxyde de carbone à haute pression (HiPco)
- Décharge en arc
- Ablation laser
- Par secteur d'utilisation finale
- Électricité et électronique
- Énergie
- Automobile
- Aérospatiale et défense
- Santé
- Autres secteurs (textile, construction, plastiques et composites)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier la demande par application et ancrer les hypothèses pouvant être vérifiées en dehors des entretiens. Nous nous sommes appuyés sur des sources publiques telles que les statistiques minérales et matériaux de l'USGS, le Bureau du recensement des États-Unis et UN Comtrade pour les signaux commerciaux, les publications de l'AIE sur les batteries et le stockage d'énergie, ainsi que des articles techniques provenant de sources telles que le NIST et des revues à comité de lecture traitant des performances et des taux d'utilisation des CNT.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les brochures produits et les communiqués de presse afin de comprendre les expansions de capacité, le positionnement des grades et les formes d'expédition habituelles. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les enregistrements d'importation-exportation au niveau des expéditions afin de recouper les producteurs actifs et les flux commerciaux. Ces sources documentaires sont fournies à titre illustratif uniquement ; nous avons utilisé des références publiques supplémentaires lors de la collecte des données et de la validation de suivi.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens structurés et de courtes enquêtes auprès de producteurs, distributeurs, compoundeurs et grands utilisateurs finaux de CNT dans les secteurs des batteries, de l'électronique et des polymères, suivis de rappels lorsque les réponses ne concordaient pas. Pour une vision mondiale, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin que les hypothèses relatives aux prix, au calendrier d'adoption et à la composition des grades puissent être testées par rapport aux comportements réels d'achat et de vente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26 % | Directeurs généraux (CXO) : 13 % | APAC : 45 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 29 % |
| Acteurs plus petits : 18 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante, dans laquelle la production, les flux commerciaux et les signaux d'adoption au niveau des applications ont été utilisés pour reconstituer un bassin de demande régionale adressable en matériaux CNT, puis la valeur a été dérivée par une approche de prix mixte. Nous avons également vérifié les résultats par des approximations ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs lorsque disponibles, des vérifications de canal sur les fourchettes de prix de vente moyen typiques, et des contrôles de cohérence volume multiplié par prix de vente moyen pour les applications clés, qui ont été utilisés pour ajuster les totaux lorsque des écarts apparaissaient.
Les principaux paramètres du modèle comprenaient la croissance de la fabrication de batteries et l'intensité des additifs conducteurs, la pénétration des véhicules électriques et du stockage stationnaire, la production de compoundage de polymères là où les plastiques conducteurs sont pertinents, les différences de prix de vente moyen par forme de matériau (poudre par rapport à dispersion ou mélange-maître), ainsi que le rythme des ajouts de capacité et les évolutions du taux d'utilisation. Les prévisions ont utilisé une analyse de scénarios, le cas de base étant ancré au consensus des experts sur le calendrier d'adoption et la progression des prix, puis soumis à des tests de résistance avec des cycles de qualification plus lents ou des rampes de demande de batteries plus rapides. Lorsque la couverture ascendante était incomplète pour les producteurs plus petits, nous avons appliqué des facteurs d'écart conservateurs liés aux signaux commerciaux et de capacité observés, puis nous avons procédé à une nouvelle vérification lors d'entretiens de suivi.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été triangulés par rapport à des vérifications indépendantes, notamment la direction des échanges commerciaux, les expansions de capacité annoncées et la demande volumique implicite des grands domaines d'application, puis les écarts ont été examinés avant que les totaux ne soient acceptés. Lorsqu'une donnée d'entrée créait un saut anormal (par exemple, une variation du prix de vente moyen ne correspondant pas aux retours des clients), elle était signalée, retravaillée et parfois revalidée par une prise de contact rapide.
Chaque livrable a fait l'objet d'une révision analytique en plusieurs étapes afin de maintenir la cohérence des hypothèses, des unités et des conversions entre les régions et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des démarrages majeurs d'usines, des perturbations de l'approvisionnement ou des mouvements importants des coûts des matières premières et de l'énergie. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus actuelle, étayée par des données traçables.
Estimation du Marché des Nanotubes de Carbone par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs publiées du marché des CNT peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours cohérent et parce que les hypothèses de prix et de volume évoluent rapidement dans ce domaine. Les différences proviennent également de l'année choisie comme point de départ, de la manière dont les dispersions et les mélanges-maîtres sont traités, et de la rigueur avec laquelle la valeur des pièces en aval est exclue.
En suivant les revenus des matériaux CNT à la première vente et en actualisant les hypothèses de prix et de composition des formes par des vérifications de validation, Mordor Intelligence maintient l'estimation ancrée à ce qui est réellement échangé en tant que matériau CNT, plutôt que de comptabiliser la valeur des composants finis qui ne contiennent que des CNT.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,93 milliards USD (2026) | |
| Global Consultancy A | 3,71 milliards USD (2024) | Utilise une année de base antérieure et peut sous-estimer la demande plus récente portée par les batteries si le calendrier d'adoption et de montée en puissance des capacités n'est pas mis à jour, ce qui tire vers le bas la taille du marché de départ par rapport à un instantané d'année plus récente. |
| Industry Publisher B | 7,75 milliards USD (2025) | Peut inclure un périmètre de revenus plus large, dans lequel la valeur des produits finis en aval ou des adjacences plus larges dans les nanomatériaux est partiellement capturée, ce qui peut gonfler le total avant même que la croissance annuelle ne soit appliquée. |
L'écart entre les sources reflète principalement le choix de l'année et ce qui est exactement valorisé, à savoir le matériau CNT à la première vente par rapport à la valeur située plus en aval. L'utilisation d'un périmètre clairement défini et de vérifications répétables sur l'adoption, la composition des formes et la progression du prix de vente moyen contribue à rendre le chiffre final explicable et pratique pour la planification.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des nanotubes de carbone en 2026 ?
La taille du marché des nanotubes de carbone est de 6,93 milliards USD en 2026 avec un CAGR projeté de 21,13 % jusqu'en 2031.
Quel segment détient la plus grande part de la demande mondiale ?
Les variantes multi-parois dominent avec 90,03 % de la part du marché des nanotubes de carbone en 2025, portées par l'utilisation dans les batteries et les composites.
Quelle région mène la production et la consommation ?
L'Asie-Pacifique représente 54,45 % du volume 2025 et continue de se développer alors que la Chine et la Corée du Sud ajoutent des capacités CVD à grande échelle.
Pourquoi les nanotubes de carbone sont-ils importants pour les batteries de véhicules électriques ?
L'ajout de 0,5 à 2,0 % en masse de nanotubes de carbone améliore la conductivité des électrodes, permettant une capacité de charge plus élevée et une durée de vie plus longue dans les batteries lithium-ion.
Quels sont les principaux défis réglementaires auxquels font face les producteurs ?
La classification REACH de l'UE en tant que substance extrêmement préoccupante et les limites d'exposition du NIOSH exigent des systèmes de confinement et de conformité coûteux.
Quelles entreprises investissent dans de nouvelles capacités ?
OCSiAl construit une usine de 10 000 tonnes/an au Luxembourg, LG Chem a porté la production sud-coréenne à 6 100 tonnes/an et Jiangsu Cnano a étendu sa capacité à 12 000 tonnes/an.