
Taille et Part du Marché du Bore
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 5.54 Millions de tonnes |
| Volume du Marché (2031) | 6.78 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.12 % |
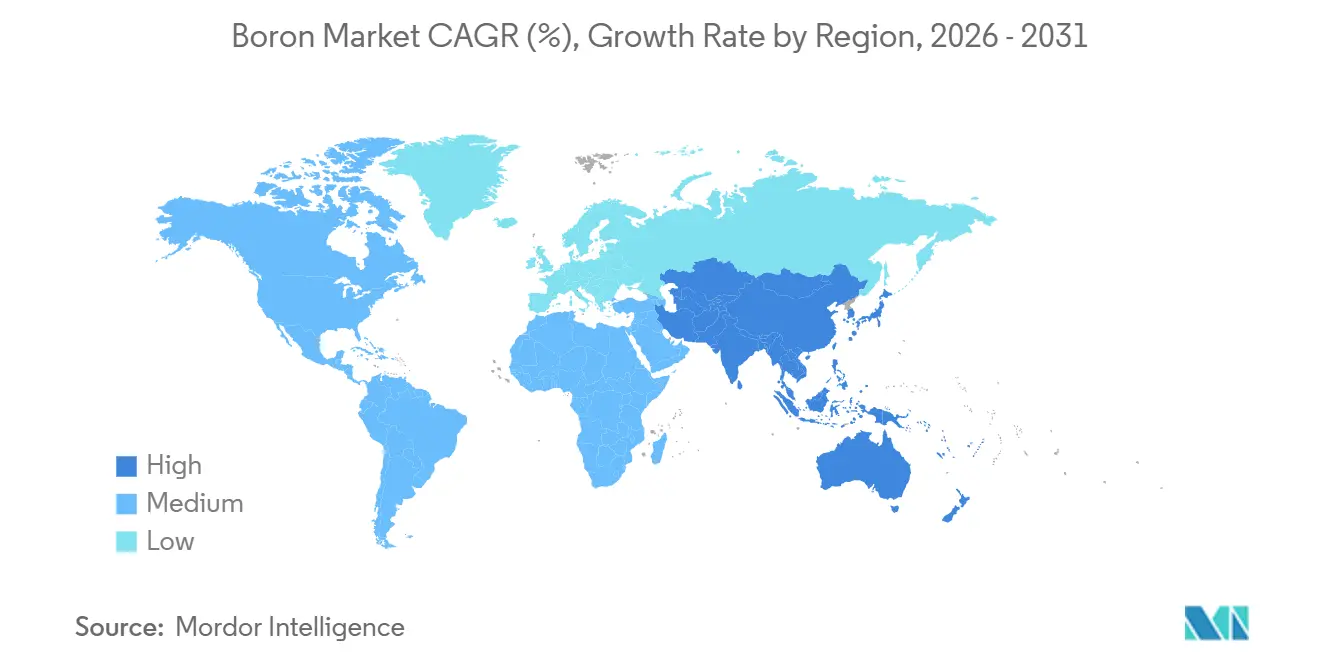
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
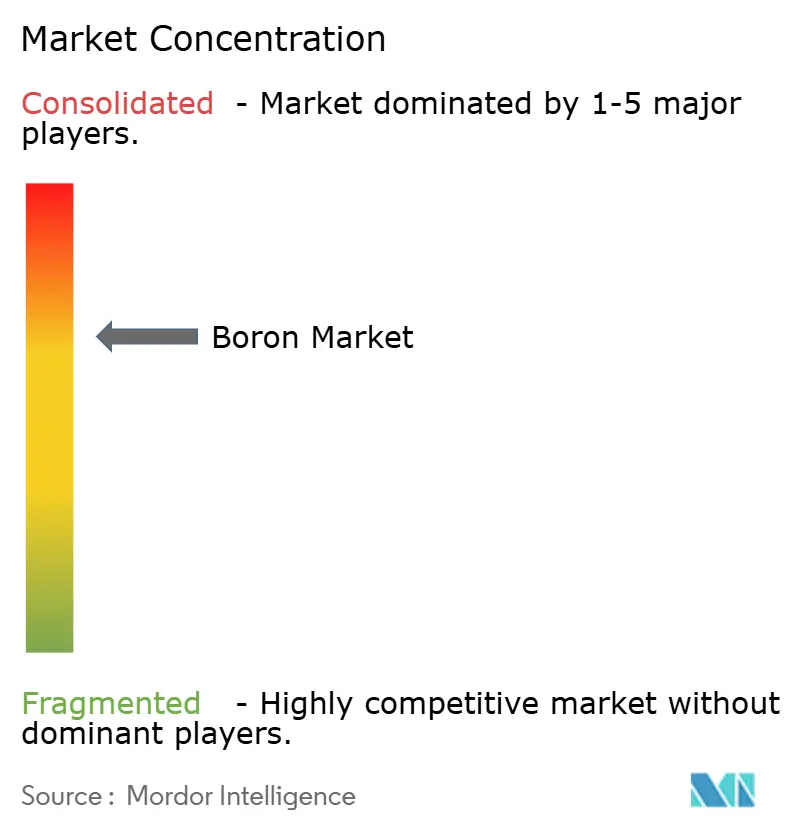
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Bore par Mordor Intelligence
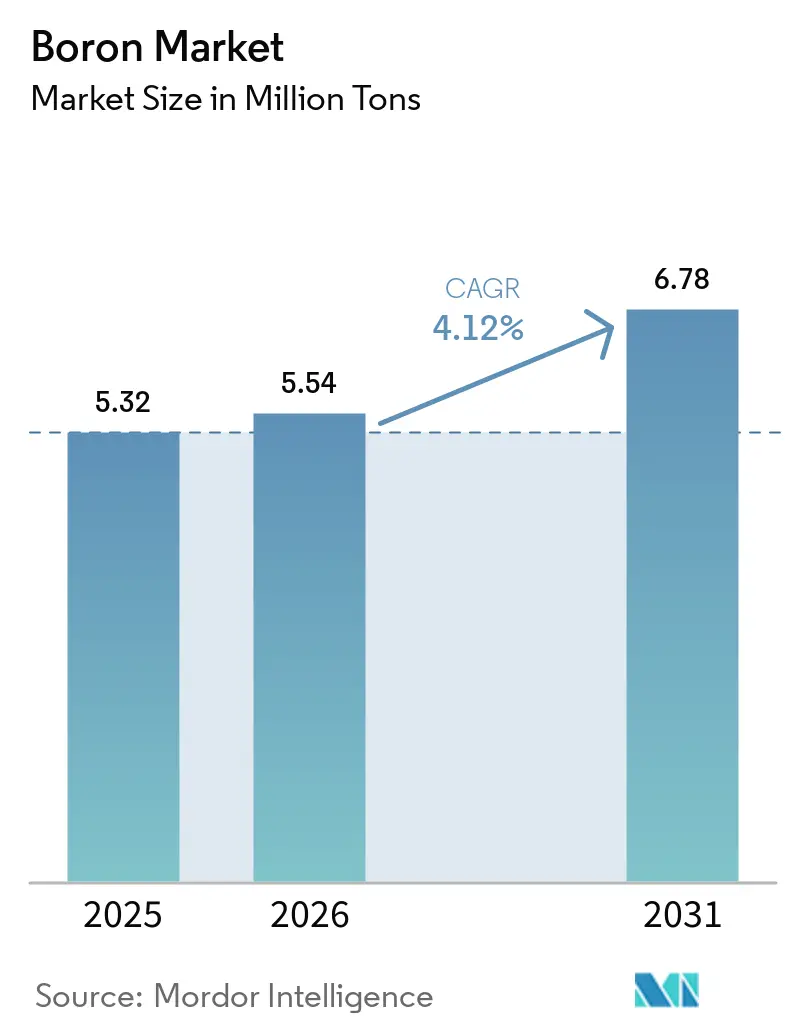
La taille du marché du bore devrait passer de 5,32 millions de tonnes en 2025 à 5,54 millions de tonnes en 2026 et atteindre 6,78 millions de tonnes d'ici 2031, avec un TCAC de 4,12 % sur la période 2026-2031. En novembre 2025, les États-Unis ont désigné le bore comme minéral critique fédéral, stimulant les incitations aux projets nationaux et intensifiant les audits des chaînes d'approvisionnement. La Turquie, saisissant l'occasion, a augmenté sa production d'année en année jusqu'en août 2024. En septembre 2024, elle a inauguré une installation de granulation, consolidant davantage son emprise sur des gisements qui représentent une part significative des réserves mondiales. Par ailleurs, le 6 février 2026, Searles Valley Minerals a émis un avis WARN, révélant des licenciements permanents. Cette décision a mis en évidence la pression croissante sur les producteurs nord-américains non intégrés, qui se trouvent désavantagés face à la capacité subventionnée de la Turquie. Des développements tels que Rhyolite Ridge d'Ioneer, qui valorisent à la fois le lithium et le bore, sont désormais perçus comme des mouvements stratégiques, les positionnant de manière compétitive face aux fournisseurs soutenus par l'État.
Principaux Enseignements du Rapport
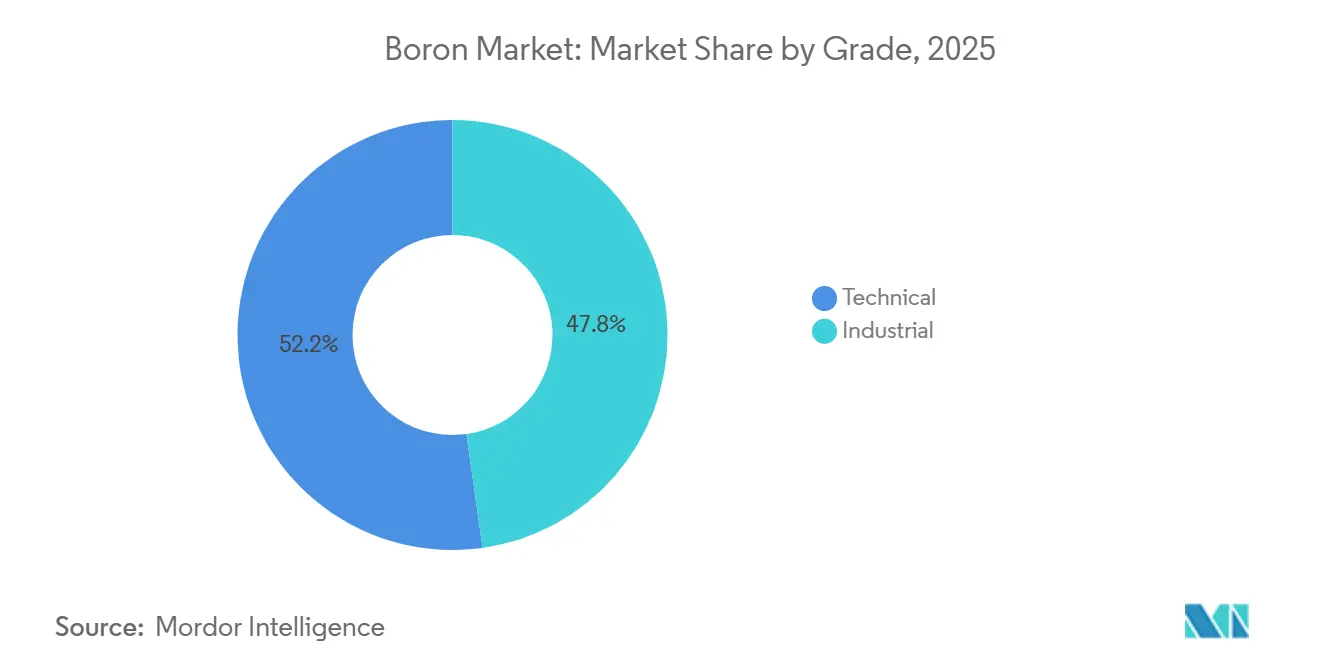
- Par grade, le grade technique a capturé 52,23 % de la part de marché du bore en 2025, et le segment devrait afficher un TCAC de 4,16 % jusqu'en 2031.
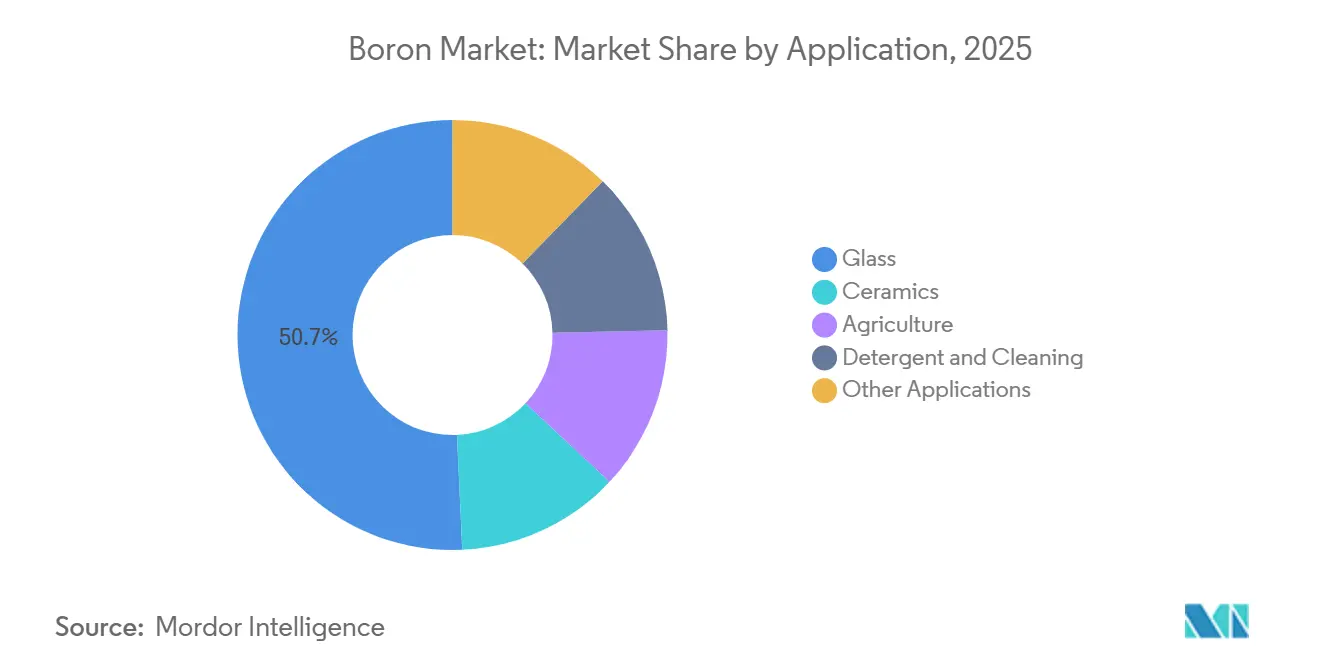
- Par application, le verre a dominé avec une part de revenus de 50,71 % en 2025 et devrait enregistrer le TCAC le plus rapide de 4,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 52,34 % des ventes de 2025 ; la région devrait enregistrer le TCAC le plus rapide de 4,20 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la demande de verre de construction (borosilicate, vitrocéramique) | +1.2% | Mondial, avec l'Asie-Pacifique comme cœur et l'Amérique du Nord en secondaire | Moyen terme (2-4 ans) |
| Dopants au bore pour semi-conducteurs induits par l'électrification | +0.9% | Asie-Pacifique (Taïwan, Corée du Sud, Japon), Amérique du Nord (États-Unis) | Long terme (≥ 4 ans) |
| Adoption de l'agrotechnologie axée sur les micronutriments | +0.8% | Asie-Pacifique (Inde, Chine), Amérique du Sud (Brésil, Argentine) | Court terme (≤ 2 ans) |
| Stockage d'hydrogène via des borohydrures solides | +0.4% | Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Céramiques à ultra-haute température pour les hypersoniques | +0.5% | Amérique du Nord, Europe (contractants de défense) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Demande de Verre de Construction
Le verre borosilicate est passé d'un usage de laboratoire spécialisé à un matériau incontournable dans les infrastructures grand public. Les fabricants de flacons pharmaceutiques se tournent vers le borosilicate de type I pour éviter les substances extractibles dans les produits biologiques. Les fabricants du secteur solaire optent pour des feuilles de couverture en borosilicate à faible teneur en fer, car ces feuilles transmettent non seulement plus de lumière, mais résistent également aux impacts de grêle. Notamment, les installations dans la région Asie-Pacifique représentaient une part significative de la consommation de verre photovoltaïque. Les développeurs de piles à combustible à oxyde solide choisissent des substrats en calcium-borosilicate, capables de fonctionner à 800 °C tout en conservant leur conductivité ionique. Bien que les lignes d'affichage à écran plat en Corée du Sud et à Taïwan continuent d'utiliser l'aluminoborosilicate, le passage aux OLED a modéré la croissance des volumes. Collectivement, ces dynamiques assurent une demande constante de verre borosilicate, offrant un tampon au marché du bore contre les fluctuations observées dans d'autres secteurs.
Dopants au Bore pour Semi-conducteurs Induits par l'Électrification
L'implantation ionique dépend du trifluorure de bore de très haute pureté. Les transistors à grille enveloppante aux nœuds inférieurs à 3 nm ne tolèrent aucune contamination métallique, renforçant la demande de gaz à 99,999 %. Des recherches menées en 2024 ont démontré une mobilité des MOSFET en diamant dopé au bore supérieure à 100 cm²/V·s, suggérant un futur déplacement du carbure de silicium dans les onduleurs de véhicules électriques[1]. En raison de la nature critique pour la défense des barres de contrôle absorbant les neutrons, le Département de la Défense des États-Unis a alloué des fonds pour stimuler la production nationale de carbure de bore. Les grands fondeurs à Taïwan et en Corée du Sud importent toutes les matières premières de bore, de sorte que les évolutions géopolitiques de la politique d'exportation turque représentent un risque latent d'approvisionnement qui incite davantage à la diversification du marché du bore.
Adoption de l'Agrotechnologie Axée sur les Micronutriments
En janvier 2026, l'Inde a révisé sa subvention basée sur les nutriments, ajoutant les engrais enrichis en bore au même niveau de politique que le zinc et le manganèse. Les essais agronomiques indiquent qu'une carence en bore peut entraîner une baisse significative du rendement du coton et du colza. Cependant, une application spécifique aux tissus peut efficacement restaurer ces rendements. La Chine met en œuvre des mesures similaires dans les régions à sols à pH élevé. Pendant ce temps, le Brésil et l'Argentine incorporent le bore dans les mélanges NPK spécifiquement pour le soja. Étant donné que les cycles de culture sont annuels, l'absorption agricole régulière crée un plancher de demande, contribuant à stabiliser le marché du bore même lors des ralentissements de la construction.
Stockage d'Hydrogène via des Borohydrures Solides
Bien que les borohydrures métalliques comme le LiBH₄ puissent stocker de l'hydrogène, leurs températures de désorption élevées posent des défis pour la commercialisation. L'alliage du LiBH₄ avec l'hydrure de magnésium a réduit les seuils de libération à moins de 300 °C lors d'expériences en 2024, une plage compatible avec la chaleur résiduelle des membranes échangeuses de protons. Horizon Europe et le NEDO japonais ont depuis financé des lignes de synthèse pilotes, visant à soutenir le transport longue distance que les batteries ne peuvent pas assurer. Le borohydrure de sodium, déjà utilisé dans le blanchiment de la pâte à papier, pourrait offrir une boucle circulaire car le borate de sodium usé peut être régénéré par voie électrolytique. Bien qu'aucun constructeur automobile ne se soit encore engagé, ces travaux maintiennent une option technologique vivante et élargissent l'enveloppe stratégique du marché du bore.
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fluctuations des coûts de raffinage à forte intensité énergétique | -0.6% | Mondial, aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Restrictions environnementales sur l'exploitation minière à ciel ouvert | -0.4% | Turquie, Amérique du Sud (Chili, Argentine) | Moyen terme (2-4 ans) |
| Risque de substitution par des modificateurs de verre à base de silicium | -0.3% | Mondial, concentré dans les segments de verre à faible coût | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations des Coûts de Raffinage à Forte Intensité Énergétique
Dans le raffinage du bore, les coûts énergétiques dominent, notamment avec des processus de calcination à plusieurs étapes dépassant 900 °C. Les prix du gaz européen ont fortement augmenté début 2024, avant de chuter brutalement fin 2025. Cependant, cette volatilité a rendu les investisseurs réticents à s'engager dans de nouveaux fours. En 2024, Rio Tinto a converti ses équipements mobiles en Californie au diesel renouvelable. Cette décision a réduit ses émissions de carbone de portée 1, mais a simultanément augmenté ses coûts de carburant. Pendant ce temps, Eti Maden bénéficie de tarifs d'électricité subventionnés en Turquie, créant une disparité de coûts prononcée qui influence en fin de compte les prix de transaction sur le marché du bore.
Restrictions Environnementales sur l'Exploitation Minière à Ciel Ouvert
Les carrières de Kırka et Bigadiç en Turquie font désormais face à des audits plus stricts en matière de suppression des poussières et de recyclage de l'eau introduits en 2024 ; la conformité nécessite des précipitateurs électrostatiques et des convoyeurs couverts qui augmentent l'intensité capitalistique. La stratégie chilienne sur les minéraux critiques du 30 janvier 2026 a imposé des normes plus strictes sur les résidus miniers au Salar de Surire et au Salar de Atacama, où l'acide borique est un coproduit avec le lithium. Le projet de loi européen sur les matières premières critiques exigera une vérification ISO 14001 pour les importateurs. Des coûts de conformité plus élevés ne suppriment pas l'offre, mais élèvent le plancher de coût mondial pour le marché du bore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Grade :
La Pureté Technique Stimule les Applications PremiumLe grade technique détenait 52,23 % du volume de 2025, et sa domination devrait s'étendre à un TCAC de 4,16 %. Cela est porté par des exigences accrues de pureté au niveau des ppm de la part de secteurs tels que la microélectronique et la défense. Par exemple, les nœuds inférieurs à 3 nm nécessitent du trifluorure de bore pour implantation ionique avec un niveau de pureté élevé. De même, pour garantir les marges de sécurité des réacteurs, le carbure de bore absorbant les neutrons impose un enrichissement en bore-10 dépassant des seuils spécifiques. Notamment, les financements dirigés spécifiquement vers ce grade laissent présager une hausse de la demande prévisible sur plusieurs années. D'autre part, le grade industriel s'adresse à des secteurs comme le verre, les détergents et les engrais. Cependant, sa croissance est modérée. Les applications matures imposent des limites, et une tendance à la substitution est en cours dans les produits ménagers de nettoyage.
Les écarts de prix premium pour le bore se sont considérablement élargis en 2025. Ce changement s'est produit lorsque les raffineurs en Turquie et au Chili ont opté pour des saumures de lithium à marges plus élevées, délaissant la purification du bore et limitant ainsi l'offre incrémentale de grade technique. Les grands acteurs de l'aérospatiale se tournent de plus en plus vers l'approvisionnement unique en poudres de haute pureté. Cette stratégie permet non seulement d'éviter les délais de qualification, mais aboutit également à des contrats à long terme, renforçant la stabilité des prix sur le marché du bore. En revanche, les prix du grade industriel sont influencés par les fluctuations des taux de fret et des suppléments énergétiques. Cette volatilité a un effet d'entraînement, impactant les détaillants agricoles qui naviguent dans les défis d'inventaire saisonniers.


Par Application :
Le Verre Ancre la Croissance StructurelleLe verre a capturé 50,71 % du volume de 2025 et reste l'application en expansion la plus rapide avec un TCAC de 4,23 % jusqu'en 2031, sécurisant plus de la moitié du tonnage incrémental projeté et renforçant sa place au cœur du marché du bore. Les flacons pharmaceutiques, les feuilles de couverture solaires et les équipements de laboratoire représentent la majeure partie, chacun tirant parti du coefficient de dilatation thermique du borosilicate, qui est un tiers de celui des alternatives en verre sodo-calcique. L'adoption solaire en Asie-Pacifique, couplée aux annonces de construction d'usines aux États-Unis, soutient l'élan de base même si le sentiment de la construction vacille ailleurs.
La céramique détient également des parts significatives, portée par le matériel hypersonique et les substrats de gestion thermique dans l'électronique de puissance à haute densité. La nouvelle subvention indienne a renforcé la part de l'agriculture dans les micronutriments enrichis en bore. En Amérique du Nord et en Europe, le percarbonate de sodium et les cocktails enzymatiques remplacent le perborate de sodium, entraînant un déclin des ventes de détergents. Cependant, le borax maintient un avantage de prix sur les marchés de l'ASEAN. Pendant ce temps, les retardateurs de flamme et la thérapie par capture de neutrons, bien que des acteurs mineurs, se développent en tandem avec le marché du bore plus large.

Analyse Géographique
Marché du Bore en Asie-Pacifique
L'Asie-Pacifique représentait 52,34 % du volume mondial en 2025 et progressera à un CAGR de 4,20 %, reflétant la domination de la région dans le verre plat, la consommation d'engrais et les céramiques de précision. La Chine dépendait fortement des importations en provenance de Turquie et du Chili en raison de la faible envergure des gisements locaux. Grâce à une subvention, la demande agricole de l'Inde devrait augmenter annuellement. Pendant ce temps, le Japon progresse en exportant des pièces en Nitrure de bore hexagonal, essentielles pour l'encapsulation des semi-conducteurs. Par ailleurs, les pôles verriers émergents au Vietnam et en Thaïlande non seulement élargissent les chaînes d'approvisionnement, mais intègrent également le marché du bore dans le paysage manufacturier de la région.
Marché du Bore en Amérique du Nord
L'Amérique du Nord représentait une part significative du volume mondial en 2025. Le complexe californien de Rio Tinto contribue substantiellement à la production raffinée mondiale, sans toutefois avoir annoncé d'expansion après 2024. Une désignation fédérale en tant que minéral critique aux États-Unis à partir de novembre 2025 ouvre la voie à des incitations fiscales, renforçant les initiatives nationales. Le Rhyolite Ridge d'Ioneer, qui a reçu son autorisation en octobre 2024, devrait commencer ses opérations en 2028, produisant annuellement de l'acide borique. Par ailleurs, le Canada et le Mexique jouent un rôle mineur, important principalement auprès des distributeurs américains.
Marché du Bore en EMEA et en Amérique du Sud
L'Europe représentait une part notable de la consommation mondiale de bore en 2025. Les acteurs clés tels que l'Allemagne, la France et l'Italie, bien que centraux dans l'isolation en fibre de verre et la céramique, dépendent de la Turquie pour une part significative de leurs importations de bore[2]. Cette dépendance est encore soulignée par le projet de législation de l'UE classant le bore comme matière première stratégique, mettant en évidence les vulnérabilités d'approvisionnement de la région. L'Amérique du Sud, avec une part considérable, est portée par l'usine de Salar de Surire au Chili et l'unité de SQM à Salar de Atacama. Au Moyen-Orient et en Afrique, représentant une part plus faible, l'Arabie saoudite et l'Afrique du Sud émergent comme les principaux importateurs.

Analyse de la chaîne de valeur
La chaîne de valeur du bore commence par l'extraction amont des minerais de borate et des saumures, concentrée dans un nombre limité de bassins producteurs dominés par la Turquie (Eti Maden) et les États-Unis (notamment les opérations de Rio Tinto en Californie), avec un approvisionnement complémentaire en provenance d'Amérique du Sud (Chili) et de Russie. Le minerai est transformé en borates raffinés (borax, acide borique) par des étapes de broyage, dissolution, purification, et des processus de déshydratation et de calcination à forte intensité énergétique, puis converti en produits chimiques de plus haute pureté (par exemple, poudres d'acide borique de qualité technique, trifluorure de bore pour l'implantation ionique, et céramiques de carbure de bore ou de nitrure de bore) avant d'atteindre les fabricants utilisateurs finaux dans le verre, l'agriculture, les détergents et les matériaux avancés.
La logistique et l'emballage en aval intermédiaire constituent des postes de coûts importants, car les borates se déplacent généralement sous forme de solides en vrac et de produits en sacs via les ports, le rail et les entrepôts régionaux, avec des plateformes de distribution en Europe et en Asie soutenant les consommateurs dépendants des importations. Les principaux points de friction incluent la volatilité des prix de l'énergie pour le raffinage à haute température, les perturbations des itinéraires et des ports affectant la disponibilité du vrac et des conteneurs, et les interruptions au niveau des mines qui peuvent rapidement réduire la disponibilité étant donné la base d'approvisionnement concentrée. Du côté des fournisseurs, des évolutions de capacité comme l'ouverture par Eti Maden de l'installation de bore granulaire de Bigadiç en septembre 2024 (destinée aux produits orientés vers les engrais) montrent comment les producteurs ajustent la forme des produits en fonction des besoins en aval, tandis que les acheteurs en aval gèrent le risque par la qualification, la diversification des sources et des accords d'approvisionnement à plus long terme pour les qualités de plus haute pureté.
Paysage Concurrentiel
Le marché du bore est modérément consolidé. Des entreprises émergentes d'extraction par dissolution en Californie ont commencé l'extraction pilote en janvier 2024. Ces nouveaux entrants fragmentent une région longtemps partagée par deux acteurs établis et testent si les installations modulaires peuvent rester viables face aux exportations turques à faible coût. Les dépôts de brevets ont augmenté en 2024 par rapport à 2023, signalant un pivot de l'innovation vers la chimie en aval, notamment la synthèse des borohydrures et les composites à ultra-haute température. Les fournisseurs de grade technique investissent dans la purification par échange d'ions et l'enrichissement isotopique, tandis que les acteurs du grade industriel recherchent des synergies de fret et une gestion des entrepôts en flux tendu.
Leaders de l'Industrie du Bore
-
Eti Maden
-
Rio Tinto
-
Quiborax
-
Searles Valley Minerals
-
Minera Santa Rita (MSR)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bore
- 3M
- Air Liquide
- American Elements
- Boron Molecular
- Boron One Holdings
- Eti Maden
- Gujarat Boron Derivatives Pvt., Ltd.
- Ioneer
- Minera Santa Rita (MSR)
- Momentive Technologies
- Quiborax
- Resonac Holdings Corporation
- Rio Tinto
- Saint-Gobain
- SB Boron Corporation
- Searles Valley Minerals
- Stella Chemifa Corporation

Opportunités de marché et perspectives d'avenir
L'approvisionnement domestique et diversifié en produits chimiques et intermédiaires de bore de plus haute pureté offre une opportunité concrète de réduire la dépendance à l'égard d'un petit nombre de régions exportatrices, en particulier pour les usages de qualité technique dans les semi-conducteurs et la défense. En avril 2026, U.S. Borax a lancé des mises à niveau de production à son usine de Coudekerque, y compris une nouvelle ligne d'acide borique pour les poudres de qualité batterie (Optibor BQ+) et de qualité technique (Optibor TP+), signalant un investissement axé sur des borates à spécifications plus strictes plutôt que sur des volumes purement commodités.
La capacité de raffinage et de conversion en Amérique du Nord liée à des débouchés sécurisés est un autre domaine où l'élan des projets est visible. 5E Advanced Materials a mis en avant une orientation Fort Cady sur le ferrobore (pour l'acier spécial et les chaînes d'approvisionnement en aimants NdFeB) et, en juillet 2026, a signé un accord-cadre d'écoulement (offtake heads of agreement) avec une entreprise domestique d'isolation en cellulose pour l'acide borique et le sulfate de calcium, reflétant une demande des marchés finaux au-delà du verre traditionnel et des engrais. Les modèles de développement de coproduits reliant le bore à des projets de lithium continuent également d'attirer des contreparties, comme le montre Ioneer, qui a conclu en juin 2026 des lettres d'intention stratégiques non contraignantes avec KIND et Hyundai Engineering pour faire avancer le projet lithium-bore de Rhyolite Ridge, soutenant ainsi un pipeline pour un traitement intégré et des voies de financement plus larges.
Recent Industry Developments in Marché du Bore
- Juillet 2026 : 5E Advanced Materials a signé un accord-cadre d'écoulement avec une entreprise domestique d'isolation en cellulose portant sur l'acide borique et le sulfate de calcium provenant de son installation de Fort Cady. L'accord relie directement les produits chimiques de bore à un marché final identifiable et contribue à renforcer la bancabilité du projet grâce à des étapes de commercialisation liées à la demande.
- Mai 2026 : le ministère chilien des Mines a publié le décret fixant les conditions d'un Contrat spécial d'exploitation du lithium (CEOL) lié à l'initiative de l'usine El Aguila de Quiborax visant à récupérer le lithium à partir des résidus miniers. Cette démarche élargit l'empreinte stratégique de Quiborax autour de la chimie des saumures et résidus liés au bore, et soutient les filières de traitement d'économie circulaire dans un pays où l'acide borique peut être produit comme coproduit du lithium.
- Septembre 2024 : Eti Maden a inauguré l'usine de production de bore granulaire de Bigadiç en Turquie, avec une capacité de 35 000 tonnes par an destinée aux applications d'engrais. Cet investissement renforce les capacités de mise en forme des produits en aval et consolide le rôle de la Turquie dans la disponibilité de l'offre mondiale et la composition des produits pour la consommation de borate en vrac.


Marché du Bore Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la demande et l'offre de matériaux à base de bore utilisés comme intrants dans diverses industries, mesurées en volume physique consommé et produit dans les principales régions.
Exclusions du périmètre : les produits finis qui ne contiennent que de faibles additifs de bore ne sont pas comptabilisés, sauf s'ils sont déclarés et commercialisés en tant que matériaux à base de bore.
Aperçu de la segmentation
- Par Grade
- Technique
- Industriel
- Par Application
- Verre
- Céramique
- Agriculture
- Détergent et Nettoyage
- Autres Applications
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites extérieures de la chaîne d'approvisionnement en bore et pour constituer le premier ensemble de signaux de demande et d'échanges commerciaux pouvant être vérifiés ultérieurement. Nous nous appuyons principalement sur des sources publiques telles que les statistiques minérales de l'USGS, les données commerciales d'UN Comtrade, les publications des services géologiques nationaux, les nomenclatures douanières et tarifaires, ainsi que des articles évalués par des pairs sur l'utilisation des borates dans le verre et l'agriculture.
En parallèle, nous recoupons les dépôts de documents d'entreprises, les présentations aux investisseurs, les pages des associations professionnelles et les articles de presse réputés afin de comprendre les ajouts de capacité, les taux d'utilisation et les évolutions du mix produit au fil du temps. Des abonnements payants sélectifs pour les données financières et le renseignement d'entreprise, les bases de données de brevets et les données d'import-export au niveau des expéditions sont utilisés pour combler les lacunes là où les rapports publics sont insuffisants. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des fournisseurs, des distributeurs et de grands acheteurs dans les secteurs du verre, de la céramique et de l'agriculture, afin que le modèle reflète la manière dont le bore est réellement contracté et consommé. Nous avons également vérifié les hypothèses avec des experts techniques qui suivent les grades de borates et avec des contacts régionaux en Asie-Pacifique, en EMEA et dans les Amériques pour confirmer les flux commerciaux, les fourchettes de prix habituelles et les évolutions de la demande à court terme.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 36 % |
| Acteurs de moindre envergure : 18 % | Managers : 46 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante de reconstitution du marché, dans laquelle les données de production et d'échanges commerciaux sont utilisées pour déterminer la consommation apparente de bore par région, puis alignées sur la demande des utilisateurs finaux. Ce total est ensuite corroboré par des vérifications ascendantes sélectives, telles que les volumes échantillonnés des fournisseurs et des canaux de distribution, ainsi qu'une vue volume multiplié par prix moyen pour les principaux borates, ce qui permet d'ajuster les écarts de déclaration.
Les données d'entrée déterminantes pour ce marché comprennent les tendances de production des minéraux de bore et des borates, les balances import-export des principaux pays producteurs et consommateurs, les indicateurs de production de verre et de céramique, l'intensité d'application des micronutriments agricoles et les mouvements de prix à court terme des borates. Lorsque les prix sont instables, le modèle utilise des prix de vente moyens pondérés entre les grades courants afin que les pics ponctuels sur le marché spot ne faussent pas les totaux.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter la manière dont la demande de verre liée à la construction et l'accessibilité financière des intrants agricoles peuvent évoluer différemment selon les régions. Les hypothèses relatives aux ajouts de capacité, aux taux d'utilisation et à la diversion des échanges sont affinées grâce aux retours d'experts, et les ventilations manquantes par pays sont traitées en les proportionnant aux signaux d'échanges et de consommation les plus stables disponibles.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les balances commerciales, la croissance de la production et l'activité des utilisateurs finaux, afin que les écarts importants soient expliqués avant la finalisation des chiffres. Si un écart est détecté, les facteurs explicatifs sont retestés, les facteurs de conversion sont réexaminés et des appels de suivi sont déclenchés auprès des contacts concernés.
Un processus de révision interne en plusieurs étapes est suivi afin que la logique du modèle, les unités et les calculs soient cohérents entre les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité, des évolutions de politique affectant l'exploitation minière ou des dislocations de prix prolongées. Avant la livraison, une révision finale par un analyste est effectuée pour s'assurer que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché du Bore selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés sur le marché du bore ne concordent souvent pas, car l'unité de mesure et le périmètre des produits comptabilisés peuvent différer, même lorsque le nom du sujet semble identique. Certaines sources se concentrent sur la valeur, d'autres sur le volume, et l'écart s'accentue lorsque les hypothèses de prix et la couverture des grades ne sont pas clairement indiquées.
Les balances commerciales, les séries de production et les vérifications de l'activité des utilisateurs finaux constituent les éléments probants qui permettent à Mordor Intelligence de rester alignée sur un volume de demande de bore défini en volume, ce qui réduit le risque d'intégrer des produits finis en aval ou de comptabiliser en double des produits mélangés. Les différences proviennent également de la manière dont chaque éditeur traite la progression du prix moyen, du calendrier de conversion utilisé pour les devises et de la date à laquelle les données de l'année de base ont été actualisées après des changements de capacité ou d'échanges commerciaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,54 M USD (2026) | |
| Éditeur sectoriel A | 3,75 milliards USD (2026) | Exprimé en valeur, ce qui peut intégrer des paniers de produits contenant du bore plus larges et des hypothèses de prix non directement traçables jusqu'aux volumes de bore extrait et raffiné. |
| Éditeur sectoriel B | 2,67 milliards USD (2024) | Utilise une année de base différente et un cadre de revenus qui peut appliquer une courbe de prix unique à tous les types, ce qui peut faire varier les totaux lorsque le mix produit et les écarts de prix régionaux changent. |
En examinant les trois chiffres, l'écart s'explique principalement par le choix de l'unité et par l'endroit où la frontière d'inclusion est tracée entre le bore et les produits contenant du bore. En maintenant le modèle de base ancré dans des signaux d'offre, d'échanges commerciaux et d'utilisation finale reproductibles, l'étude fournit un total pratique qui peut être réexaminé chaque année avec les mêmes étapes et des données d'entrée actualisées.


Questions Clés Répondues dans le Rapport
À quelle vitesse la demande de bore en Asie-Pacifique va-t-elle croître jusqu'en 2031 ?
La demande en Asie-Pacifique devrait augmenter à un TCAC de 4,20 %, soutenue par le verre de couverture solaire, les subventions aux engrais et le verre pour l'électronique.
Pourquoi les prix du grade technique augmentent-ils plus vite que ceux du grade industriel ?
Les spécifications des semi-conducteurs et de la défense exigent une pureté au niveau des ppm, créant une offre tendue et poussant les primes du grade technique en l'espace d'un an.
Quelles applications sont les plus exposées au risque de substitution ?
Le verre plat de commodité peut remplacer une partie de sa teneur en bore par de l'alumine ou de la zircone, réduisant la croissance de la demande dans les segments bas de gamme.
Quelle est la demande actuelle pour le marché du bore et sa croissance attendue d'ici 2031 ?
La consommation mondiale est de 5,54 millions de tonnes en 2026 et devrait atteindre 6,78 millions de tonnes d'ici 2031, reflétant un TCAC de 4,12 %.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

