
Taille et parts du marché de l'oxyde de calcium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
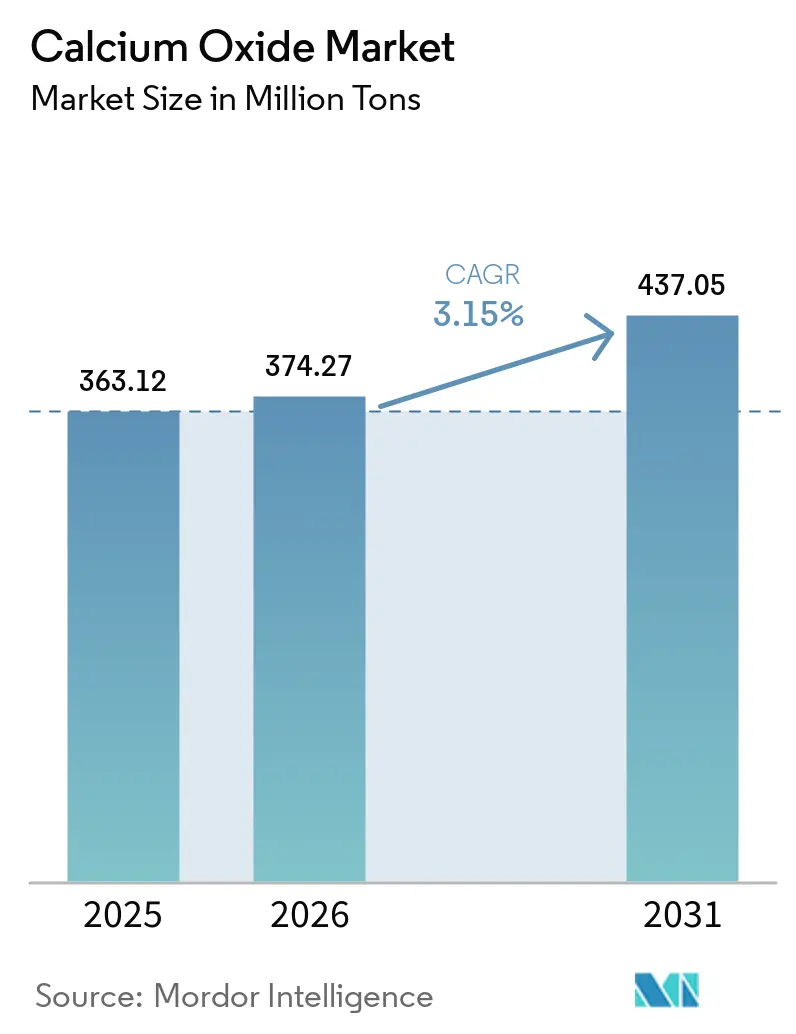
| Volume du Marché (2026) | 374.27 Millions de tonnes |
| Volume du Marché (2031) | 437.05 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.15 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
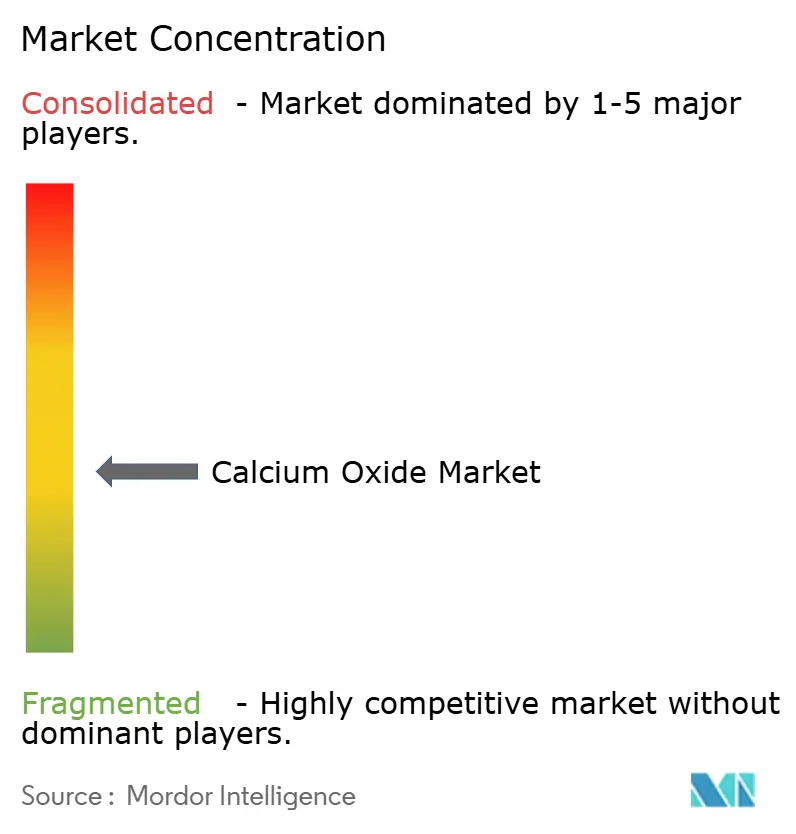
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'oxyde de calcium par Mordor Intelligence
La taille du marché de l'oxyde de calcium était évaluée à 363,12 millions de tonnes en 2025 et devrait croître de 374,27 millions de tonnes en 2026 pour atteindre 437,05 millions de tonnes d'ici 2031, à un TCAC de 3,15 % durant la période de prévision (2026-2031). La production d'acier par haut-fourneau et convertisseur à oxygène basique continue d'ancrer la demande, mais le glissement progressif vers les fours à arc électrique réduit l'intensité de chaux vive par tonne, même si le tonnage absolu d'acier brut reste élevé. Des limites plus strictes sur les émissions de dioxyde de soufre en vertu de la loi américaine sur la qualité de l'air (Clean Air Act) et de la directive européenne sur les émissions industrielles contraignent les centrales au charbon et les fours à ciment à moderniser leurs systèmes de désulfuration des gaz de combustion reposant sur des boues de chaux, créant ainsi un bassin de demande stable lié à la conformité réglementaire. Parallèlement, les projets pilotes de ciment bas carbone en Europe et en Amérique du Nord stimulent le segment premium pour le CaO de haute pureté, qui se négocie 20 à 30 % au-dessus des grades courants. La volatilité des prix de l'énergie et les coûts des émissions de carbone demeurent les principaux vents contraires, accélérant les investissements dans des fours prêts pour le captage du carbone et les combustibles alternatifs.
Principaux enseignements du rapport
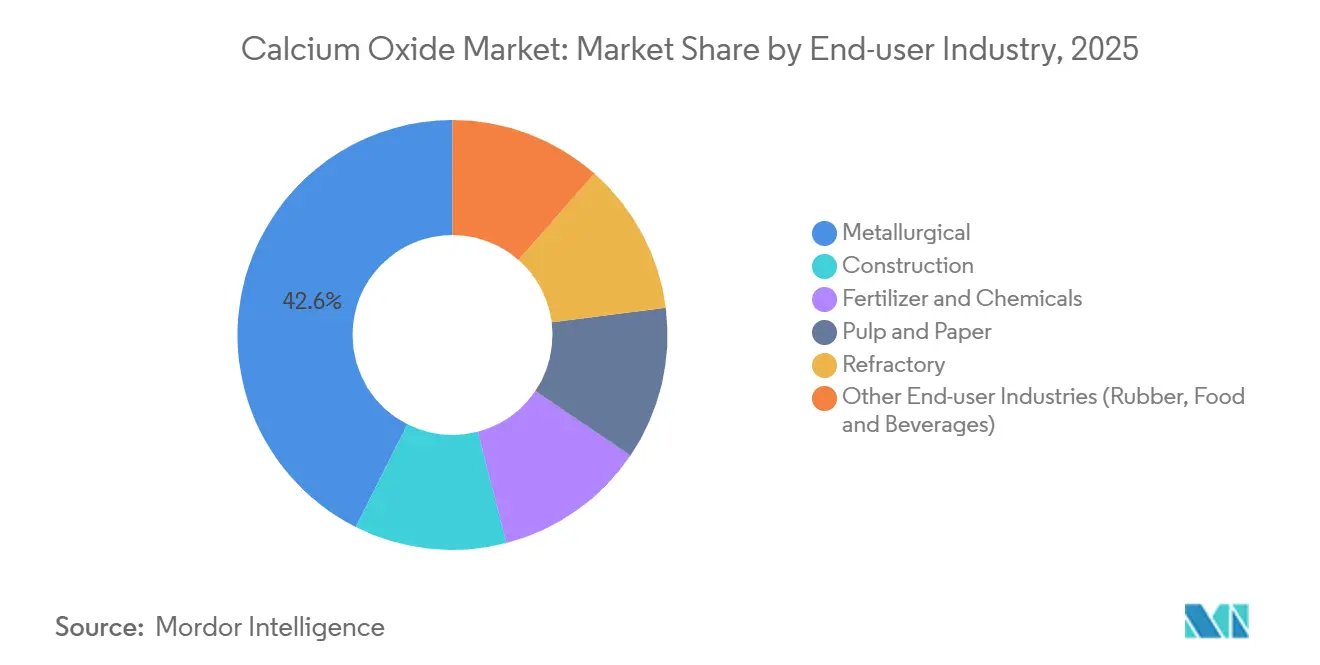
- Par secteur d'utilisation finale, le segment métallurgique a dominé avec 42,57 % des parts du marché de l'oxyde de calcium en 2025, tandis que le segment des engrais et produits chimiques devrait se développer à un TCAC de 4,16 % jusqu'en 2031.
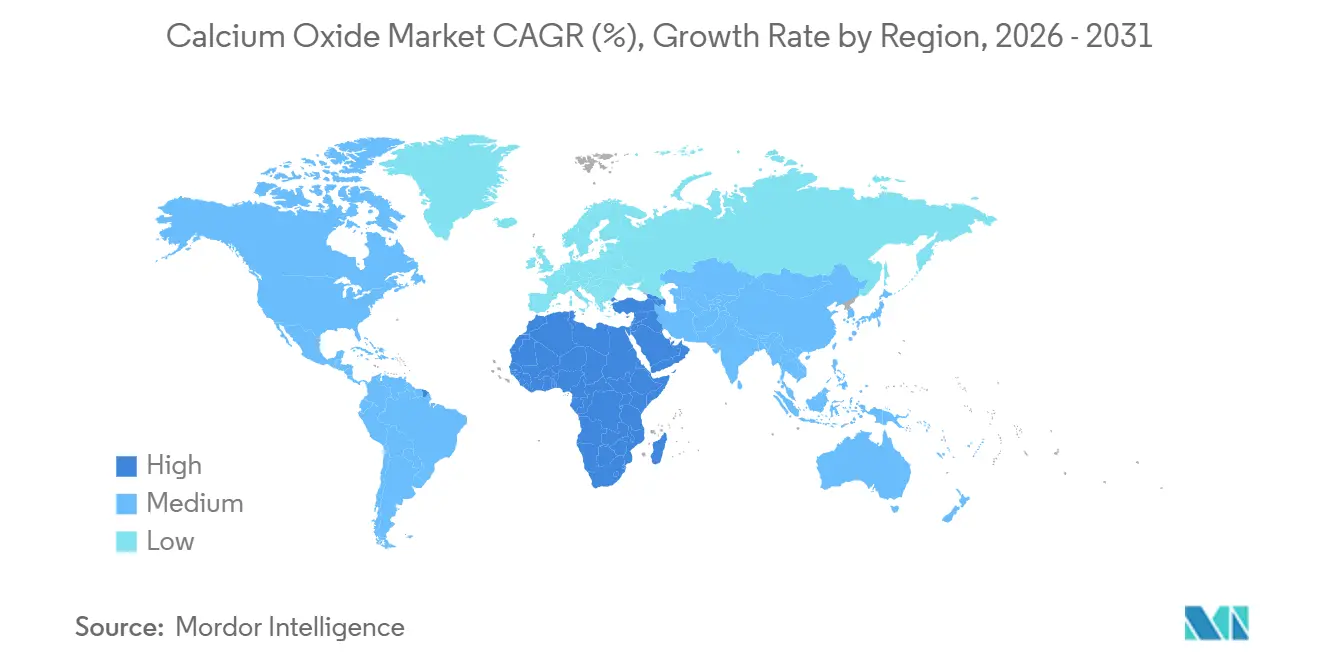
- Par géographie, l'Asie-Pacifique a capté 49,32 % des parts du marché de l'oxyde de calcium en 2025, tandis que la région Moyen-Orient et Afrique devrait afficher la croissance la plus rapide avec un TCAC de 3,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse de la production mondiale d'acier brut | +0.7% | Cœur Asie-Pacifique (Chine, Inde, Japon), répercussions au Moyen-Orient | Moyen terme (2-4 ans) |
| Forte demande en infrastructures et en ciment en Asie-Pacifique et en Afrique | +0.8% | Asie-Pacifique (Inde, ASEAN), Moyen-Orient (Arabie saoudite, Émirats arabes unis), Afrique subsaharienne | Long terme (≥ 4 ans) |
| Réglementations sur les émissions plus strictes stimulant l'utilisation du CaO dans la désulfuration des gaz de combustion et le traitement de l'eau | +0.4% | Mondial, avec concentration en Amérique du Nord, dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Programmes de santé des sols agricoles dans les économies émergentes | +0.5% | Afrique subsaharienne, Brésil, Inde, Argentine | Long terme (≥ 4 ans) |
| Ciment bas carbone et technologies de boucle carbone nécessitant du CaO de haute pureté | +0.4% | UE, Amérique du Nord, projets pilotes précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production mondiale d'acier brut
L'acier reste le plus grand consommateur d'oxyde de calcium, utilisant 15 à 50 kilogrammes de chaux vive par tonne d'acier brut, selon la technologie du four. La Chine a produit un peu plus de 1,0 milliard de tonnes d'acier brut en 2024, une légère baisse mais qui surpasse encore tous les autres marchés. L'OCDE prévoit que 40,5 % des nouvelles capacités sidérurgiques jusqu'en 2030 continueront d'utiliser la filière haut-fourneau et convertisseur à oxygène basique, préservant l'intensité en chaux même si la pénétration des fours à arc électrique progresse lentement. La politique nationale de l'acier de l'Inde vise 300 millions de tonnes de capacité d'ici 2030, principalement par la filière haut-fourneau et convertisseur à oxygène basique, ce qui garantit un approvisionnement soutenu en chaux vive. L'Agence internationale de l'énergie calcule que les fondants dans la sidérurgie représentent 0,3 gigatonne de CO₂ de procédé par an, soulignant l'argument climatique en faveur des fours équipés de systèmes de captage et stockage du carbone. Collectivement, ces facteurs soutiennent un plancher de demande pour le marché de l'oxyde de calcium, même dans des scénarios de croissance conservateurs de l'acier.
Forte demande en infrastructures et en ciment en Asie-Pacifique et en Afrique
La production de ciment a atteint 453 millions de tonnes en Inde au cours de l'exercice 2025, soutenue par un ratio clinker/ciment proche de 0,75. Les grandes économies de l'ASEAN investissent massivement leurs budgets publics dans les chemins de fer, les autoroutes et le logement abordable, augmentant la production régionale de ciment de 4 à 5 % par an jusqu'en 2030. Les mégaprojets de la Vision 2030 de l'Arabie saoudite nécessitent d'importants volumes de béton bas carbone ; une ligne sans clinker de 5 000 tonnes par jour à Yanbu illustre comment le CaO de haute pureté peut remplacer le clinker Portland tout en réduisant le carbone incorporé jusqu'à 80 %. En Afrique subsaharienne, 32,7 millions d'hectares de sols acides réduisent les rendements agricoles, stimulant des programmes de chaulage agricole qui s'articulent avec la croissance de la construction. Ces initiatives convergentes en matière d'infrastructures et d'agriculture renforcent une trajectoire de volume robuste pour le marché de l'oxyde de calcium.
Réglementations sur les émissions plus strictes stimulant l'utilisation du CaO dans la désulfuration des gaz de combustion et le traitement de l'eau
La révision des normes nationales de qualité de l'air ambiant aux États-Unis et le resserrement des plafonds de SO₂ dans l'UE contraignent les anciennes unités à charbon et les fours à ciment à installer ou à moderniser des épurateurs à base de chaux[1]. Le ministère de l'Écologie et de l'Environnement de Chine impose désormais des concentrations de SO₂ inférieures à 50 mg/m³ pour les fours à ciment, ce qui accélère la demande de chaux pour la désulfuration. Les services publics municipaux continuent de s'appuyer sur l'adoucissement à la chaux et sur l'Hydroxyde de Calcium pour le contrôle du pH et l'élimination du phosphore ; l'Association américaine des eaux potables note des taux de dosage de 100 à 300 mg/L, des volumes qui évoluent indépendamment des cycles de la construction et de l'acier. Ces leviers réglementaires créent un plancher relativement inélastique au prix pour le marché de l'oxyde de calcium.
Ciment bas carbone et technologies de boucle carbone nécessitant du CaO de haute pureté
Le règlement UE 2024/2620 reconnaît les carbonates minéraux comme des puits de carbone permanents, permettant aux producteurs de revendiquer des crédits lorsque le CaO réagit avec le CO₂ lors du durcissement. L'investissement de 250 millions d'euros de Lhoist dans une usine de dolomie calcinée prête pour le captage du carbone illustre le pivot vers des actifs équipés de systèmes de captage et stockage du carbone visant un million de tonnes de séquestration annuelle de CO₂ d'ici 2031. Carmeuse pilote la boucle calcique pour capter les émissions des fours en faisant circuler le CaO et le CaCO₃ dans des réacteurs séparés. Toutes ces technologies spécifient des puretés de CaO supérieures à 90 % pour minimiser l'accumulation d'inertes, ouvrant un créneau premium au sein du marché plus large de l'oxyde de calcium.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés de l'énergie et du CO₂, durcissement des limites d'émissions des fours | -0.3% | UE, Amérique du Nord, avec une pression émergente en Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des prix du calcaire et du gaz naturel | -0.2% | Mondial, aiguë dans les régions dépendantes du gaz importé (UE, Japon, Corée du Sud) | Moyen terme (2-4 ans) |
| Sorbants/fondants alternatifs gagnant des parts dans l'acier | -0.2% | Marchés sidérurgiques mondiaux, concentrés en Chine, dans l'UE et dans les clusters de fours à arc électrique en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de l'énergie et du CO₂, durcissement des limites d'émissions des fours
La production d'une tonne de chaux vive consomme 3,2 à 4,5 GJ d'énergie thermique, et le gaz naturel peut représenter 60 % des coûts variables pour les fours à gaz. Les prix du carbone dans l'UE, proches de 80 euros par tonne de CO₂, se traduisent par un surcoût de 60 à 70 euros par tonne de chaux vive pour les fours anciens émettant environ 0,8 tonne de CO₂ par tonne de produit. Les réductions d'allocations gratuites dans le cadre de la phase IV du système d'échange de quotas d'émissions alourdissent cette charge chaque année. Aux États-Unis, les programmes émergents au niveau des États et des normes de performance pour les nouvelles sources plus strictes imposent des réductions catalytiques sélectives et des modernisations de filtres à manches qui augmentent les dépenses d'investissement sans accroître la capacité. Les petits producteurs indépendants trouvent de plus en plus difficile de financer de telles modernisations, alimentant une tendance à la consolidation sur le marché de l'oxyde de calcium.
Volatilité des prix du calcaire et du gaz naturel
Les réserves de calcaire de haute qualité (plus de 95 % de CaCO₃) deviennent plus profondes et plus éloignées des nœuds de transport, augmentant les coûts de transport jusqu'à 25 % au cours des cinq dernières années[2]. La dépendance aux importations est aiguë dans des régions telles que le Japon, la Corée du Sud et certaines parties du Moyen-Orient, où les primes de fret ajoutent 10 à 15 USD par tonne au coût rendu. Les prix du GNL en Asie du Nord-Est ont oscillé entre 12 et 25 USD par MMBtu durant 2024-2025, engendrant des coûts de four imprévisibles. Les combustibles alternatifs tels que la biomasse et l'hydrogène atténuent l'exposition mais nécessitent des modernisations coûteuses des brûleurs et, dans le cas de l'hydrogène, une infrastructure qui reste embryonnaire. La volatilité supprime donc la visibilité des marges et ralentit la sanction des projets sur le marché de l'oxyde de calcium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisation finale :
la domination métallurgique face à des vents contraires structurelsLe segment métallurgique représentait 42,57 % des parts du marché de l'oxyde de calcium en 2025, reflétant sa fonction critique en tant que fondant dans la sidérurgie par haut-fourneau et convertisseur à oxygène basique. Bien que le glissement mondial vers la technologie des fours à arc électrique réduise l'intensité en chaux à 5-15 kg par tonne d'acier, l'expansion centrée sur les hauts-fourneaux en Inde et la capacité intégrée persistante en Chine soutiennent la demande en volume absolu. Le CaO de qualité réfractaire pour les revêtements de poches de coulée commande des primes de prix, soutenu par des certifications de qualité qui limitent les nouveaux entrants.
La construction est dynamisée par la production de ciment de 453 millions de tonnes en Inde et par le boom des infrastructures de l'ASEAN. Les engrais et produits chimiques constituent le secteur d'utilisation finale à la croissance la plus rapide, progressant à un TCAC de 4,16 % jusqu'en 2031. Les usines de pâte et papier maintiennent une utilisation stable de chaux vive de 80 à 120 kg par tonne de pâte dans les boucles de caustification kraft. Collectivement, les secteurs non métallurgiques offrent une diversification qui amortit le marché de l'oxyde de calcium contre la volatilité du cycle sidérurgique.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'Oxyde de Calcium en Asie-Pacifique
L'Asie-Pacifique a dominé le marché de l'oxyde de calcium avec 49,32 % du volume en 2025, portée par les immenses secteurs de l'acier et du ciment en Chine ainsi que par le dynamique pipeline d'infrastructures en Inde. Les mandats d'émissions ultra-faibles imposés aux fours à ciment chinois génèrent une nouvelle demande de chaux de qualité désulfuration des gaz de combustion (DGC), même si la croissance de la construction se modère. Le gouvernement indien a alloué 1,4 milliard de milliards USD dans le cadre de son Pipeline National d'Infrastructures, soutenant les ajouts de capacité cimentière et la distribution de chaux agricole sur 10 millions d'hectares de sols acides.
Marché de l'Oxyde de Calcium en Amérique du Nord
L'Amérique du Nord bénéficie de la Loi sur l'Investissement dans les Infrastructures et l'Emploi, qui finance le resurfaçage des autoroutes, la réhabilitation des ponts et la modernisation des systèmes d'eau, tous faisant appel à l'oxyde de calcium (CaO) dans la modification des enrobés bitumineux et les traitements d'adoucissement de l'eau. Bien que la transition du secteur sidérurgique américain vers les mini-aciéries à four à arc électrique (FAE) réduise l'intensité d'utilisation de la chaux, la demande globale reste résiliente grâce à la production automobile et d'électroménager. La croissance de la construction au Mexique, stimulée par la délocalisation de proximité, a conduit Grupo Calidra à étendre sa capacité dans le Bajío, renforçant ainsi le marché régional de l'oxyde de calcium.
Marché de l'Oxyde de Calcium en EMEA et en Amérique du Sud
L'Europe opère dans un contexte de coûts énergétiques élevés et d'objectifs carbone stricts. Le Règlement 2024/2620 classe les carbonates minéraux comme puits permanents, encourageant les fours prêts pour le captage et stockage du carbone (CSC) et le CaO de haute pureté pour les liants activés par alcali. L'Allemagne et la France mènent des essais de ciment bas-carbone, tandis que la Pologne et la Roumanie privilégient des grades compétitifs en termes de coûts pour l'acier. La région Moyen-Orient et Afrique, dont la croissance est projetée à un CAGR de 3,98 %, tire parti des mégaprojets de Saudi Vision 2030 et des programmes d'amendement calcaire des sols en Afrique subsaharienne. La demande en Amérique du Sud dépend de l'agriculture du Cerrado brésilien et du traitement des saumures de lithium en Argentine, tous deux tributaires de la chaux vive pour la modération du pH et l'élimination des impuretés.
Analyse de la chaîne de valeur
La chaîne de valeur de l'oxyde de calcium commence par la sécurisation de calcaire à haute teneur en calcium ou de dolomite et le développement des opérations de carrière, suivis du concassage, du calibrage et de la calcination dans des fours à cuve ou rotatifs. Les producteurs refroidissent ensuite, tamisent et classent la production, y compris les flux à haute réactivité et à haute pureté, avec une hydratation en aval en hydroxyde de calcium lorsque nécessaire. Des fournisseurs intégrés tels que Lhoist, Carmeuse, Graymont, Mississippi Lime et Nordkalk combinent l'accès aux carrières avec des actifs de four pour gérer la qualité des matières premières et la continuité de l'approvisionnement pour les fondants métallurgiques, les sorbants de DGF, le dosage pour le traitement de l'eau et la stabilisation des sols de construction.
La distribution repose fortement sur la logistique en vrac (camion, rail et, dans certains corridors, transport maritime), avec un stockage et une manutention conçus pour limiter l'absorption d'humidité et maintenir la réactivité. Les principaux goulets d'étranglement sont l'intensité énergétique (la production de chaux vive dépend d'une calcination à haute température et est exposée aux coûts du gaz naturel et du charbon), les dépenses d'investissement liées à la décarbonation (préparation au CSC, oxycombustion ou mises à niveau d'électrification), et la forte sensibilité du coût de livraison des volumes en vrac lourds et à faible valeur sur la distance. Ces contraintes tendent à renforcer les empreintes d'approvisionnement régionales et l'intégration verticale, tandis que les partenariats technologiques visant à réduire le CO2 des procédés sont devenus plus visibles à mesure que la pression réglementaire augmente.
Paysage concurrentiel
Le marché de l'oxyde de calcium est modérément concentré : les cinq premiers fournisseurs — Lhoist, Carmeuse, Graymont, Minerals Technologies Inc. et Mississippi Lime — contrôlent environ 45 % de la capacité mondiale. Les capitaux affluent vers des projets de réduction des émissions de carbone plutôt que vers de nouvelles capacités en terrain vierge. Lhoist a réservé 250 millions d'euros pour une usine de dolomie calcinée prête pour le captage du carbone en Belgique, qui séquestrera un million de tonnes de CO₂ par an une fois pleinement opérationnelle en 2031. Carmeuse s'est associée à un grand cimentier européen pour piloter la boucle calcique dans un four français, visant un déploiement commercial d'ici 2028.
Les challengers régionaux capitalisent sur la logistique : CAO Industries exploite la proximité de la Malaisie avec les pôles de construction de l'ASEAN, tandis que Grupo Calidra tire parti des liaisons ferroviaires vers la ceinture sidérurgique mexicaine. Des perturbateurs technologiques tels que Hoffmann Green concèdent sous licence un ciment sans clinker qui remplace le clinker Portland par du CaO de haute pureté, réduisant le carbone incorporé de 80 % et monétisant les crédits carbone de l'UE. L'Office européen des brevets a enregistré 47 brevets de décarbonation de la chaux durant 2024-2025, signalant une course à la recherche et développement intensifiée autour des fours électriques, des conceptions à oxycombustion et de la calcination par micro-ondes. Dans ce paysage, les producteurs disposant de carrières intégrées, de fours multi-combustibles et de projets pilotes de captage et stockage du carbone en phase précoce bénéficient d'avantages structurels en termes de coûts et de conformité.
Leaders du secteur de l'oxyde de calcium
-
Carmeuse
-
Lhoist
-
Minerals Technologies Inc.
-
GRAYMONT
-
Mississippi Lime Company d/b/a MLC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Oxyde de Calcium Entreprises couvertes dans ce rapport
- AKJ Minchem Private Limited
- American Elements
- Astrra Chemicals
- CAO Industries Sdn Bhd
- Carmeuse
- GRAYMONT
- GREER LIME COMPANY
- Grupo Calidra
- Imerys
- Kemipex
- Lhoist
- Linwood Mining & Minerals Corporation
- Minerals Technologies Inc.
- Mississippi Lime Company d/b/a MLC.
- Nordkalk
- Pacific Lime and Cement Limited
- Pete Lien & Sons, Inc.
- Sibelco
- Sigma Minerals Ltd
- United States Lime & Minerals
Opportunités de marché et perspectives d'avenir
La décarbonation crée un cycle de mise à niveau pour les actifs de chaux, avec un créneau haut de gamme pour le CaO à haute pureté utilisé dans les liants bas carbone et les concepts de captage de carbone en boucle. Les preuves dans ce segment incluent Origen Power qui a achevé des essais à grande échelle d'une plateforme de four à chaux à oxycombustion zéro émission à l'EERC dans le Dakota du Nord (janvier 2026) et thyssenkrupp Polysius avec SMA Mineral qui a débuté les travaux sur une usine pilote de calcination à arc électrique (EAC) de 120 tpj à Mo i Rana, Norvège (décembre 2025). Du côté des fournisseurs, Maerz a mis en service deux fours à chaux de 800 tpj pour Jiangsu Huaye Calcium Industry dans le Jiangsu, en Chine (avril 2026) et a mis en service la première unité EcoKiln Ready chez Schaefer Kalk Malaysia (juin 2026), montrant que de nouvelles configurations de four sont conçues en tenant compte des transitions vers l'oxycombustion et le CCUS.
Un espace commercial vacant est également apparent là où la demande croît, mais où l'économie du fret et le durcissement des spécifications limitent l'approvisionnement à proximité. La mise à niveau par Maerz d'un four plus ancien pour Grupo Calidra à La Laja, Argentine (mai 2026) reflète comment les producteurs prolongent la durée de vie des actifs tout en améliorant la performance énergétique et la qualité des produits, les aidant à répondre aux exigences de qualité DGF et de haute réactivité sans dépendre uniquement de constructions sur sites vierges. L'Asie-Pacifique détenant 49,32 % du volume de 2025 et la consommation liée aux émissions augmentant dans les services publics et les fours de cimenterie, les ajouts de capacité localisés, les programmes de rénovation et les flux de produits de qualité supérieure (y compris les niveaux de pureté du CaO supérieurs à 90 % requis pour le bouclage et les applications spécialisées) sont les voies les plus exploitables pour les fournisseurs afin de capter de la valeur dans un contexte de contraintes énergétiques et de CO2 croissantes.
Développements industriels récents dans Marché de l'Oxyde de Calcium
- Juin 2026 : Lhoist North America et Martin Marietta Materials ont annoncé un accord définitif pour combiner leurs plateformes de chaux et de matériaux de construction, consolidant les opérations de chaux industrielle et renforçant la portée logistique en Amérique du Nord. Cette annonce souligne la consolidation en cours alors que les producteurs recherchent l'échelle et l'intégration des actifs pour soutenir les investissements de décarbonation dans les applications industrielles.
- Juillet 2025 : Pacific Lime and Cement Limited a lancé son activité d'oxyde de calcium en Australie-Occidentale, ciblant les clients miniers avec un modèle de chaîne d'approvisionnement intégrée. L'approche de livraison directe sur site soutient les niveaux de service pour les opérations éloignées où un approvisionnement fiable en chaux vive est important pour le traitement et le contrôle environnemental. Cela ajoute également une pression concurrentielle régionale sur un marché où les coûts logistiques et la fiabilité influencent le choix des fournisseurs.
- Juin 2024 : Grupo Calidra a mis en service un nouveau four de calcination de chaux Maerz à son usine de La Laja à San Juan, Argentine, avec une capacité de 600 tonnes par jour d'oxyde de calcium à haute qualité et haute réactivité (environ 219 000 tonnes par an). La capacité additionnelle améliore l'approvisionnement local pour la demande métallurgique et industrielle tout en réduisant la dépendance aux importations sur de plus longues distances. Cela relève également la barre concurrentielle en matière de réactivité et de constance des produits dans le Cône Sud.
Marché de l'Oxyde de Calcium Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché de l'oxyde de calcium couvre la chaux vive vendue commercialement utilisée comme matière première dans l'industrie. La demande est liée à la production dans les secteurs de l'acier, des matériaux de construction, de la chimie et du traitement environnemental.
Exclusions du périmètre : le dimensionnement exclut le calcaire, la chaux hydratée et les autres dérivés calciques en aval lorsqu'ils sont vendus en tant que produits distincts plutôt que comme chaux vive.
Aperçu de la Segmentation
- Par secteur d'utilisation finale
- Métallurgique
- Construction
- Engrais et produits chimiques
- Pâte et papier
- Réfractaire
- Autres secteurs d'utilisation finale (caoutchouc, alimentation et boissons)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la constitution d'une base factuelle sur la production de chaux et d'oxyde de calcium, les flux commerciaux et les principales industries consommatrices, afin d'ancrer le modèle à une activité industrielle observable. Nous nous sommes appuyés sur des sources publiques telles que l'USGS pour les statistiques sur les minéraux et la chaux, UN Comtrade pour les données commerciales, les séries de production d'acier de la World Steel Association, ainsi que les références de l'US EPA et de l'UE en matière d'émissions industrielles qui indiquent la demande liée au traitement.
Pour affiner les hypothèses, nous avons également examiné les rapports d'entreprises et les présentations aux investisseurs concernant les ajouts de capacité, les commentaires sur l'utilisation des fours et la répartition régionale. Nous avons ensuite utilisé les pages des associations professionnelles et la presse spécialisée pour les démarrages d'usines et les évolutions réglementaires. Dans certains cas, les analystes ont eu recours à des abonnements payants pour les données financières et le renseignement d'entreprise, les bases de données de brevets, ainsi que les enregistrements d'importation et d'exportation au niveau des expéditions afin de recouper les empreintes de production et l'intensité des échanges. Ces sources documentaires sont données à titre illustratif, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification au cours de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes auprès de producteurs, distributeurs et grands utilisateurs finaux d'oxyde de calcium dans les secteurs de l'acier, des matériaux de construction, de la chimie, ainsi que du traitement de l'eau et des gaz de combustion. Ce marché étant mondial, les données ont été validées dans les zones APAC, EMEA et Amériques, puis utilisées pour confirmer les fourchettes de prix de vente moyens, les structures contractuelles types et la répartition pratique entre les volumes de chaux vive captifs et marchands.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 18 % | APAC : 50 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 29 % |
| Acteurs de plus petite taille : 19 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a d'abord été construit selon une approche descendante dans laquelle la production d'acier, les indicateurs d'activité dans le ciment et la construction, ainsi que la demande connue en traitement environnemental ont été utilisés pour reconstituer le bassin de consommation adressable de chaux vive, puis traduits en volume et en valeur. Une fois le total global établi, il a été corroboré par des approximations ascendantes sélectives, telles que des agrégations de fournisseurs dans des pays échantillonnés, des vérifications de canaux sur les expéditions marchandes et des fourchettes de prix à la tonne appliquées aux volumes implicites.
Quelques variables pratiques ont été traitées comme les principaux leviers du modèle, car elles sont directement liées à la demande d'oxyde de calcium. Il s'agit notamment de la production d'acier brut (utilisée comme indicateur des besoins en fondant), de la dynamique de la construction et de la production de ciment, des niveaux d'activité dans le traitement de l'eau et des eaux usées, de l'intensité de la désulfuration des gaz de combustion et des dispositifs similaires de contrôle des émissions, ainsi que de la pression exercée par les coûts de l'énergie et du carbone sur les taux d'utilisation des fours et les prix. Les prévisions ont utilisé une analyse de scénarios basée sur le consensus d'experts sur l'évolution de ces facteurs par région, puis les hypothèses ont été converties en trajectoires annuelles de demande et de prix. Lorsque la visibilité ascendante était faible, les lacunes ont été comblées en appliquant des fourchettes conservatrices d'utilisation et de part de marché commercial, qui ont été revérifiées lors d'appels de suivi avant la finalisation des totaux.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés de plusieurs manières afin que les chiffres finaux ne reposent pas sur une seule série de données. Les analystes ont comparé la demande implicite de chaux vive avec des signaux indépendants tels que les tendances de production d'acier, les mouvements commerciaux et les évolutions visibles des capacités, puis ont examiné les hausses inhabituelles ne correspondant pas à ces indicateurs.
Avant validation, les hypothèses et les calculs font l'objet d'une révision interne par étapes. Tout écart important déclenche une reprise de contact avec les acteurs du secteur pour confirmer ce qui a changé et pourquoi. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des arrêts majeurs de fours, des démarrages d'usines ou des évolutions réglementaires affectant la demande en traitement environnemental. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché de l'Oxyde de Calcium selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour l'oxyde de calcium présentent souvent des différences car l'unité de mesure, les limites du produit et ce qui est comptabilisé comme ventes sur le marché peuvent varier d'un éditeur à l'autre. Les différences proviennent également de la manière dont les prix sont construits selon les régions et de la fréquence à laquelle les hypothèses sont actualisées lorsque les coûts de l'énergie et la production industrielle évoluent.
Les principaux facteurs d'écart dans ce marché tiennent généralement à la question de savoir si l'estimation est d'abord volumique (en tonnes) ou d'abord en valeur (en USD), si la chaux vive captive utilisée au sein des sites sidérurgiques et cimentiers est incluse dans la valeur de marché, et si la chaux hydratée et les autres dérivés calciques sont regroupés dans le même chiffre. Le calendrier des taux de change et le traitement des prix contractuels par rapport aux prix au comptant font également varier les totaux, notamment lorsque les coûts des combustibles fluctuent. Certaines estimations prolongent les hypothèses de prévision sans revalider chaque année l'utilisation des fours et l'intensité des échanges.
Le tableau ci-dessous résume la manière dont ces différences méthodologiques se reflètent dans les totaux de marché publiés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 374,27 M tonnes (2026) | |
| Consultance Mondiale A | 5,33 milliards USD (2025) | Un dimensionnement uniquement en valeur peut être plus élevé lorsque la consommation captive est monétisée et lorsque les produits de chaux adjacents sont regroupés, ce qui amplifie également l'impact des niveaux de prix à la tonne supposés. |
| Plateforme de Recherche B | 5,17 milliards USD (2024) | Une année de base différente et une interprétation plus large du produit et des utilisations finales peuvent faire varier les totaux, et l'écart se creuse si la progression des prix est principalement tirée par l'inflation globale plutôt que par l'économie des fours liée à l'énergie. |
Le tableau montre que la majeure partie de l'écart s'explique par le choix de l'unité et par ce qui est traité comme un chiffre de marché vendable, notamment en ce qui concerne les volumes captifs et les produits de chaux adjacents. Lorsque les volumes sont modélisés à partir des indicateurs de demande dans l'acier, la construction et le traitement, puis valorisés à l'aide de fourchettes régionales revérifiées auprès des contacts du secteur, le résultat reste traçable jusqu'aux signaux de consommation réels, ce qui est l'approche appliquée ici par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'oxyde de calcium ?
Le marché de l'oxyde de calcium s'établit à 374,27 millions de tonnes en 2026 et devrait atteindre 437,05 millions de tonnes d'ici 2031, avec un TCAC de 3,15 %.
Quelle région contribue le plus à la demande mondiale d'oxyde de calcium ?
L'Asie-Pacifique est en tête avec 49,32 % du volume de 2025 grâce aux secteurs de l'acier en Chine et du ciment en Inde.
Qu'est-ce qui stimule la croissance la plus rapide de la demande en utilisation finale ?
L'agriculture de précision stimule la demande en engrais et produits chimiques, dont la croissance est projetée à un TCAC de 4,16 % jusqu'en 2031.
Comment les réglementations sur les émissions influencent-elles la consommation d'oxyde de calcium ?
Des plafonds de SO₂ plus stricts aux États-Unis, dans l'UE et en Chine stimulent l'installation de systèmes de désulfuration des gaz de combustion à base de chaux, créant un plancher de demande lié à la conformité réglementaire.