
Taille et parts du marché de l'oxyde d'indium-étain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
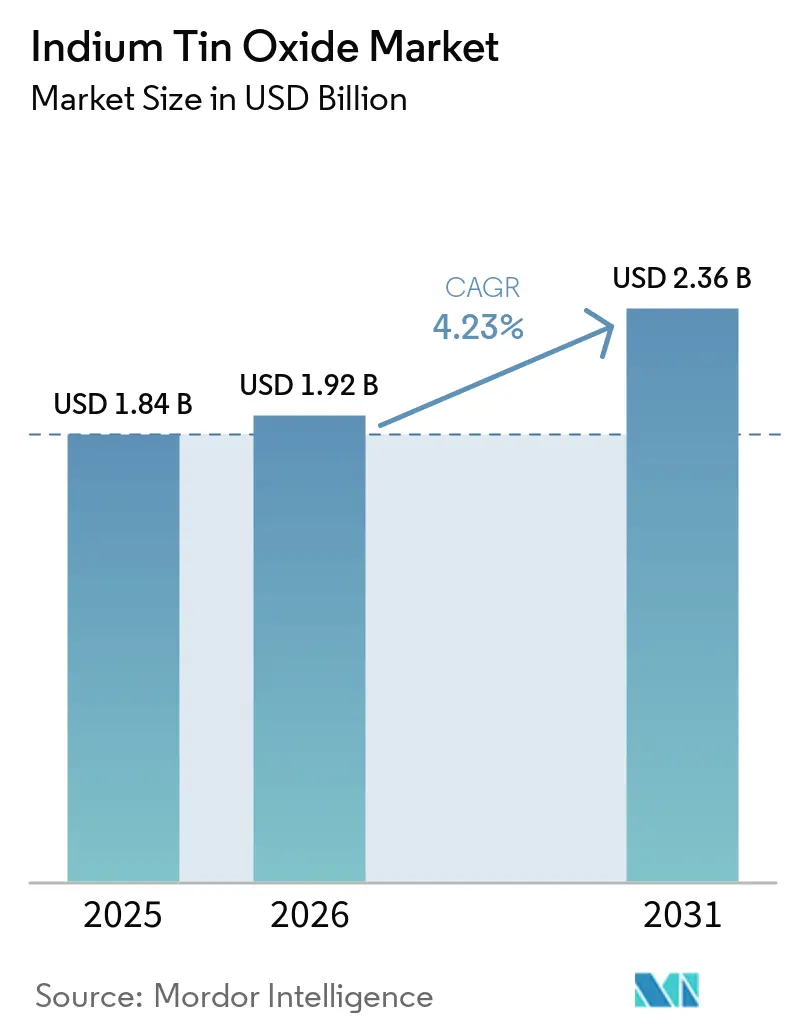
| Taille du Marché (2026) | 1.92 Milliards de dollars |
| Taille du Marché (2031) | 2.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
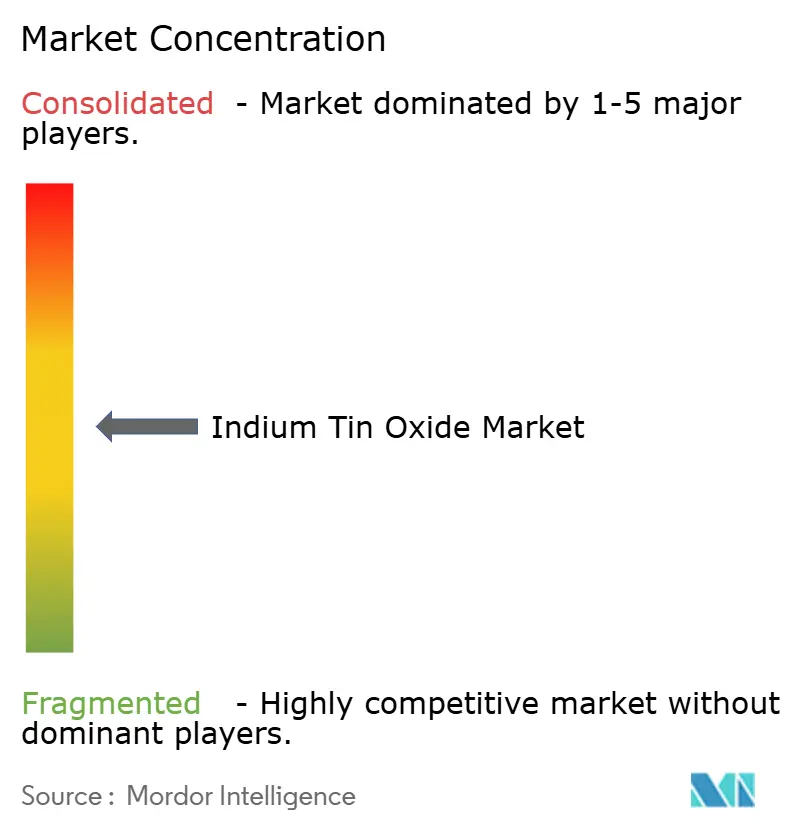
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'oxyde d'indium-étain par Mordor Intelligence
La taille du marché de l'oxyde d'indium-étain était évaluée à 1,84 milliard USD en 2025 et devrait croître de 1,92 milliard USD en 2026 pour atteindre 2,36 milliards USD d'ici 2031, à un CAGR de 4,23 % durant la période de prévision (2026-2031). Les fabricants d'écrans développent des usines OLED de huitième génération nécessitant des électrodes transparentes uniformes à haute conductivité, tandis que les projets de photovoltaïque en couches minces et de vitrage intelligent ouvrent de nouveaux débouchés. Les cockpits numériques automobiles et les capteurs thermiques de batteries constituent des niches émergentes à forte marge. Du côté de l'offre, les contrôles à l'exportation de l'indium et les progrès du recyclage redéfinissent les stratégies d'approvisionnement et poussent les producteurs vers des systèmes de récupération en circuit fermé.
Principaux enseignements du rapport
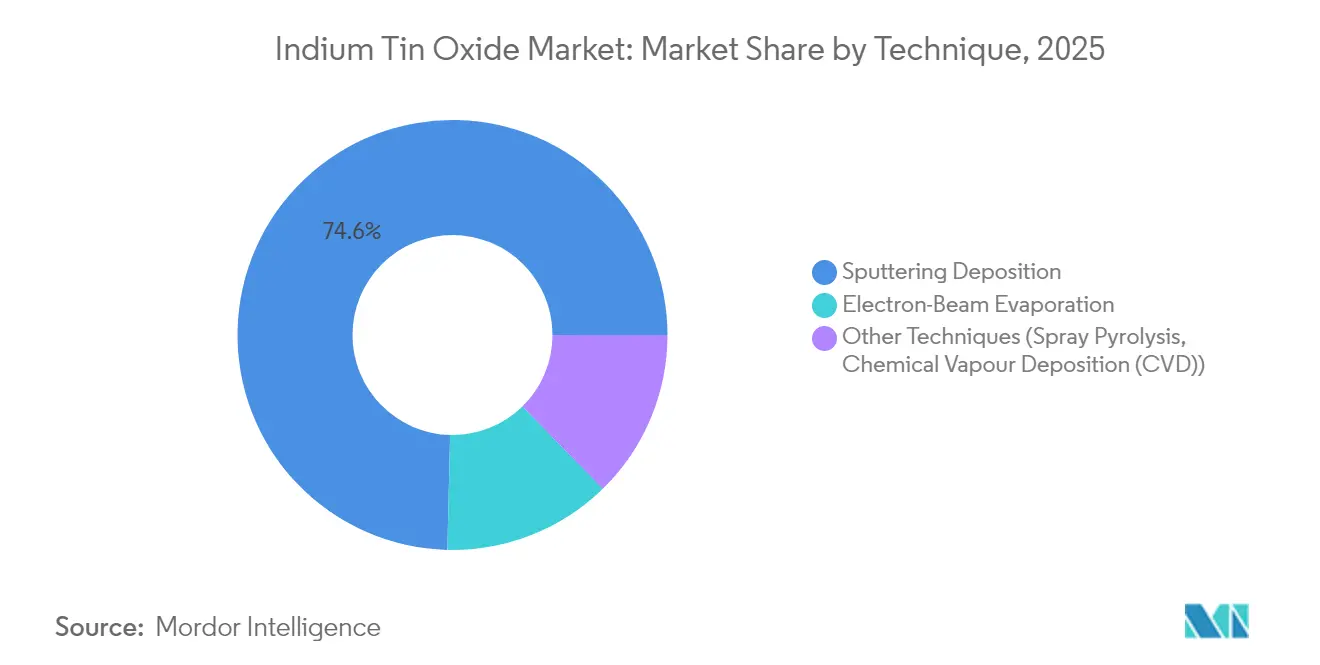
- Par technique, le dépôt par pulvérisation cathodique a dominé avec 74,62 % de la part du marché de l'oxyde d'indium-étain en 2025 ; la pyrolyse par pulvérisation et d'autres approches devraient afficher un CAGR de 5,12 % jusqu'en 2031.
- Par application, l'optoélectronique a représenté 47,12 % du chiffre d'affaires en 2025, tandis que les cellules photovoltaïques devraient croître à un CAGR de 5,02 % jusqu'en 2031.
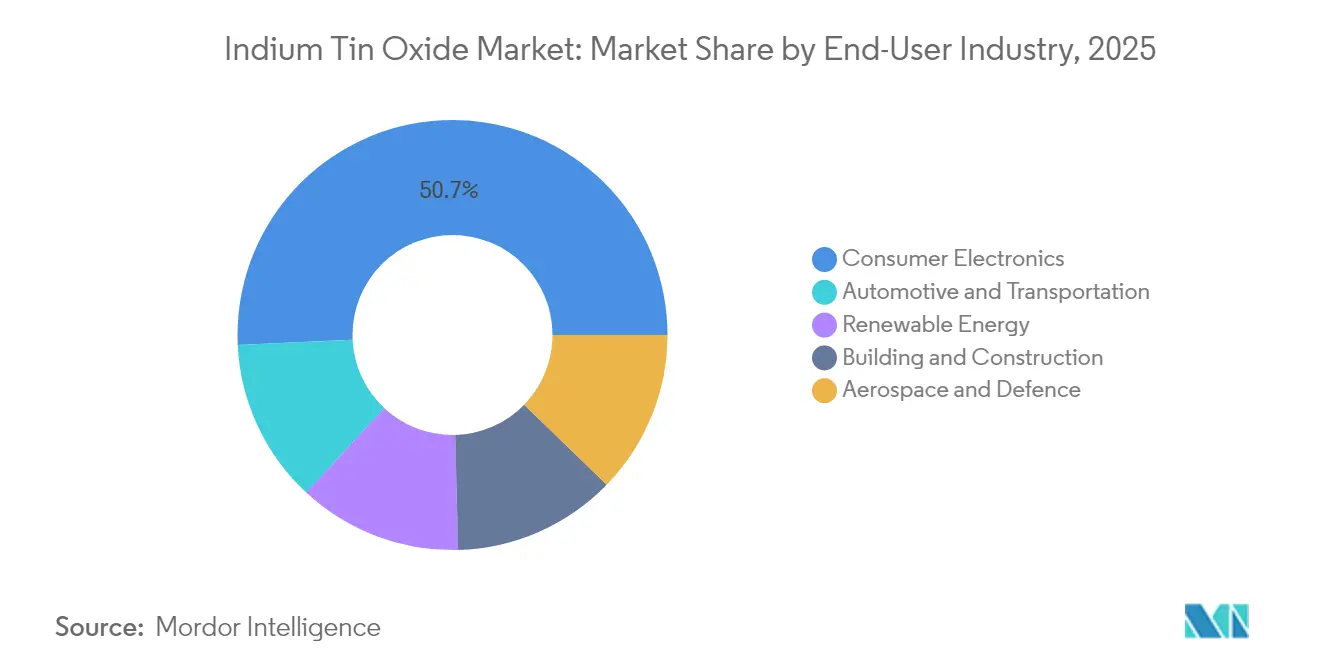
- Par secteur d'utilisation finale, l'électronique grand public détenait 50,74 % du marché de l'oxyde d'indium-étain en 2025, et les applications automobiles devraient progresser à un CAGR de 5,06 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 55,68 % du chiffre d'affaires mondial en 2025 et devrait afficher un CAGR de 4,82 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande due aux ajouts de capacité de production de panneaux | +1.2% | Asie-Pacifique en cœur, répercussions sur les chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Augmentation des installations solaires photovoltaïques nécessitant des électrodes transparentes | +0.9% | Mondial, avec concentration en Chine, en Inde et sur les marchés de l'UE | Long terme (≥ 4 ans) |
| Croissance des dispositifs de vitrage intelligent et d'interface tactile | +0.8% | Amérique du Nord et UE en tête, fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Languettes de batteries de véhicules électriques adoptant des revêtements d'oxyde d'indium-étain ultra-minces pour la détection thermique | +0.6% | Marchés mondiaux des véhicules électriques, adoption précoce en Chine et en Europe | Long terme (≥ 4 ans) |
| Augmentation de la demande provenant de l'électronique portable et flexible | +0.5% | Marchés de consommation mondiaux, fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande liée aux nouvelles capacités de production de panneaux
Les usines OLED en construction en Chine, en Corée et au Japon stimulent les accords d'enlèvement à long terme pour les cibles d'oxyde d'indium-étain. BOE Technology et TCL CSOT ont annoncé des lignes de huitième génération conçues pour de grands substrats, imposant des spécifications qui favorisent les films déposés par pulvérisation à haute uniformité. Les écrans de smartphones flexibles devraient dépasser la moitié des expéditions d'ici fin 2024, et les dépenses en micro-OLED s'accélèrent pour les dispositifs proches de l'œil. Les fournisseurs d'équipements signalent une croissance des carnets de commandes, renforçant la visibilité pluriannuelle de la demande de revêtements d'oxyde d'indium-étain. Bien que les électrodes imprimées par jet d'encre s'améliorent, l'économie de la pulvérisation cathodique reste compétitive pour la production grand public[1]BOE Technology Group Co., « Annonce de l'investissement dans l'usine OLED 8,6G de Chengdu », boe.com.
Augmentation des installations solaires photovoltaïques nécessitant des électrodes transparentes
Les ajouts photovoltaïques mondiaux ont dépassé 230 GW en 2024, et les appels d'offres gouvernementaux laissent présager des déploiements plus importants en 2025. Les développeurs de modules CIGS à couches minces s'appuient sur des couches d'oxyde d'indium-étain pour équilibrer la transparence et la résistance de feuille, notamment dans les conceptions en tandem et pérovskite sur silicium. La surabondance de modules fait baisser les prix, mais la réduction du coût d'investissement par watt stimule l'adoption dans la production d'énergie distribuée. Des groupes de recherche ont atteint un taux de récupération d'indium de 52 % à partir de modules CIGS en fin de vie par des méthodes électrolytiques, une étape vers la compensation de la concentration de l'approvisionnement primaire. À long terme, les pérovskites à plus haut rendement nécessiteront des conducteurs transparents durables et à faible densité de défauts, soutenant les volumes de base d'oxyde d'indium-étain.
Croissance des dispositifs de vitrage intelligent et d'interface tactile
Les rénovations de fenêtres électrochromes dans l'immobilier commercial se développent à mesure que les propriétaires visent des économies de climatisation de 30 à 40 %. Ces systèmes utilisent des bords revêtus d'oxyde d'indium-étain pour distribuer la tension uniformément sur de grands panneaux de vitrage. Les toits ouvrants automobiles et le vitrage à confidentialité adoptent des structures similaires, élargissant le marché de l'oxyde d'indium-étain à travers les plateformes de mobilité. Dans l'électronique grand public, les écrans tactiles à capacitance projetée constituent la norme depuis plus d'une décennie, et la surface totale des capteurs augmente à mesure que les appareils pliables ajoutent des panneaux secondaires. Même avec des pilotes à nanofils d'argent, les producteurs de masse continuent de spécifier l'oxyde d'indium-étain pour sa chaîne d'approvisionnement stable et ses protocoles de test de fiabilité éprouvés.
Languettes de batteries de véhicules électriques utilisant des revêtements d'oxyde d'indium-étain ultra-minces
Les concepteurs de batteries placent des films d'oxyde d'indium-étain de détection de température sur les languettes de batteries pour détecter rapidement les points chauds, améliorant ainsi la sécurité et prolongeant la durée de vie. Le cockpit automobile de 40 pouces de LG Display intègre une technologie de gradation locale qui réduit l'accumulation de chaleur, mettant en évidence les synergies entre les savoir-faire en matière d'affichage et de gestion thermique. Les fournisseurs de capteurs imprimés prévoient un marché adressable de 960 millions USD d'ici 2034 pour les chauffages transparents appliqués aux dômes LiDAR et aux zones de pare-brise. Bien que les chauffages à base de carbone soient prometteurs, la nature cristalline de l'oxyde d'indium-étain déposé par pulvérisation offre la faible voile et la haute densité de puissance requises pour l'homologation automobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte volatilité du prix de l'indium et risque d'approvisionnement | -0.7% | Mondial, avec un impact particulier sur les applications sensibles aux coûts | Court terme (≤ 2 ans) |
| Disponibilité de substituts à faible coût | -0.5% | Mondial, adoption accélérée sur les marchés de l'électronique flexible | Moyen terme (2-4 ans) |
| Augmentation des mandats de recyclage réduisant la demande de cibles vierges | -0.3% | UE et Amérique du Nord en tête, adoption mondiale progressive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte volatilité du prix de l'indium et risque d'approvisionnement
Les prix de l'indium ont augmenté de près de 13 % début 2025 après que la Chine a introduit des licences d'exportation sur plusieurs composés d'indium. Étant donné que 75 à 80 % de l'indium primaire est récupéré comme sous-produit du zinc, les mines ne peuvent pas rapidement augmenter leur production lorsque la demande au comptant augmente, laissant les raffineurs dépendants des stocks. Les États-Unis ont lancé une étude au titre de la Section 232 pour déterminer si les importations d'indium raffiné menacent la sécurité nationale, signalant d'éventuels droits de douane ou mesures de stockage. Les fonderies en Corée et au Canada examinent la lixiviation des résidus pour améliorer les taux de récupération, tandis que les propriétaires de marques négocient des contrats à long terme pour sécuriser les allocations. Ces stratégies plafonnent, sans l'éliminer, l'imprévisibilité des coûts pour les acteurs du secteur de l'oxyde d'indium-étain[2]Département du Commerce des États-Unis, « Avis d'enquête au titre de la Section 232 sur les importations de minéraux critiques », commerce.gov .
Commercialisation de substituts à faible coût
Les films de nanofils d'argent et de cuivre atteignent désormais la résistance de feuille de l'oxyde d'indium-étain à moins de 60 Ω/□ avec plus de 90 % de transmittance, et les lignes de revêtement rouleau à rouleau ont dépassé 100 m/min, réduisant les coûts unitaires. Les empilements hybrides combinant des nanofils avec des nanotubes de carbone réduisent davantage les dépenses en matériaux et améliorent la tolérance aux plis. L'oxyde d'indium dopé au molybdène affiche une conductivité double de celle de l'oxyde d'indium-étain classique en utilisant moins d'indium, ce qui séduit les usines d'affichage cherchant à préserver les métaux critiques. Les conducteurs polymères tels que le PBDF synthétisé à l'air ambiant atteignent 1,0 × 10^4 S/cm, mais la stabilité UV à long terme reste en cours d'évaluation. La commercialisation à grande échelle de ces options pourrait détourner la demande des applications traditionnelles du marché de l'oxyde d'indium-étain dans les formes flexibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technique :
la pulvérisation cathodique conserve la tête tandis que les alternatives se développentLa pulvérisation cathodique a dominé le marché de l'oxyde d'indium-étain en 2025 avec une part de chiffre d'affaires de 74,62 %, soutenue par la maturité du procédé et la supériorité de l'homogénéité des films. Les améliorations des cathodes rotatives réduisent les événements d'arc, améliorant l'utilisation des cibles et abaissant le coût par mètre carré. Certains producteurs déploient une pulvérisation bicouche — un film d'amorçage pauvre en oxygène pour la conductivité surmonté d'un capuchon riche en oxygène pour la clarté optique — afin d'équilibrer performance et débit. Les autres techniques, notamment la pyrolyse par pulvérisation et le dépôt chimique en phase vapeur, devraient ensemble afficher un CAGR de 5,12 % jusqu'en 2031, les substrats flexibles exigeant un traitement à plus basse température. Ces procédés séduisent les start-ups fabriquant des écrans pliables où les budgets thermiques des substrats ne peuvent pas dépasser 200 °C.
L'évaporation par faisceau d'électrons conserve une place dans les optiques de niche nécessitant une pureté sous ultra-vide élevé. L'expansion de l'usine de JX Advanced Metals à Mesa, en Arizona, illustre les efforts des équipementiers pour localiser les chaînes d'approvisionnement en cibles de pulvérisation face aux pressions géopolitiques. La recherche sur le nettoyage plasma in situ des bandes polymères pourrait encore combler les écarts d'efficacité entre la pulvérisation cathodique et les méthodes de pulvérisation atmosphérique, suggérant une diversification progressive, et non abrupte, des choix de dépôt.


Par application :
l'optoélectronique maintient sa part tandis que le photovoltaïque s'accélèreL'optoélectronique a conservé 47,12 % du chiffre d'affaires 2025 grâce à la production continue de smartphones, de téléviseurs et d'ordinateurs portables. La taille du marché de l'oxyde d'indium-étain pour l'optoélectronique devrait se développer à un taux composé stable de 3,78 %, soutenu par le passage à des panneaux OLED plus grands et à taux de rafraîchissement plus élevé. En revanche, les cellules photovoltaïques sont positionnées pour un CAGR plus rapide de 5,02 % à mesure que les architectures en tandem poussent les exigences de qualité des électrodes transparentes. Les développeurs d'empilements pérovskite-silicium spécifient une résistance de feuille <15 Ω/□ associée à une transmittance visible de 92 %, des seuils que les lignes de pulvérisation d'oxyde d'indium-étain établies satisfont déjà.
Les objets connectés et l'optique de réalité augmentée constituent une tranche plus petite mais à croissance rapide, exigeant des revêtements durables capables de fléchir des milliers de cycles. Les films inhibiteurs de batteries et le blindage électromagnétique dans les boîtiers de circuits intégrés haute fréquence représentent des créneaux émergents où les couches minces d'oxyde d'indium-étain à faible contrainte surpassent les maillages métalliques plus épais. Dans tous les segments, la substitution progressive par des polymères conducteurs devrait rester inférieure à 5 % du chiffre d'affaires jusqu'en 2031, préservant la part de marché de l'oxyde d'indium-étain dans les usages courants.
Par secteur d'utilisation finale :
la demande automobile prend de l'élanL'électronique grand public a généré 50,74 % de la consommation globale en 2025. Malgré l'allongement des cycles de remplacement des smartphones, la surface d'affichage moyenne par appareil augmente, stabilisant l'utilisation unitaire d'oxyde d'indium-étain. Les écrans automobiles, les tableaux de bord et les projections tête haute sortent désormais des lignes des équipementiers avec des diagonales plus grandes, propulsant un CAGR de 5,06 % dans le segment. La taille du marché de l'oxyde d'indium-étain pour les écrans automobiles pourrait dépasser 345,6 millions USD d'ici 2031 si les feuilles de route d'intégration actuelles se maintiennent.
Les bâtiments adoptent des façades électrochromes pour répondre à des codes énergétiques de plus en plus stricts, et plusieurs subventions de rénovation de l'UE remboursent les coûts du vitrage intelligent. Les développeurs d'énergie renouvelable utilisent l'oxyde d'indium-étain dans des modules avancés en couches minces et des optiques de concentrateurs. L'aérospatiale reste un acheteur spécialisé, valorisant les revêtements résistants aux rayonnements pour l'avionique de cockpit même à des prix premium. Dans tous les secteurs, les initiatives de développement durable encouragent la reprise du verre revêtu et des panneaux photovoltaïques, renforçant les ambitions d'approvisionnement en circuit fermé.
Analyse géographique
Marché de l'Oxyde d'Indium-Étain en Asie-Pacifique
La part de revenus de 55,68 % de l'Asie-Pacifique est ancrée dans ses écosystèmes d'affichage et d'énergie solaire à intégration verticale. La Chine seule devrait contrôler 76 % de la capacité mondiale en OLED d'ici 2025, et des producteurs tels que BOE exploitent des parcs de fabrication qui regroupent en un même lieu la fusion du verre, le collage de cibles et les unités de recyclage. La Corée est en retrait en termes de volume, mais elle est à la pointe de l'innovation en matière de procédés, tandis que le Japon fournit des cibles de pulvérisation cathodique de haute pureté et des jeux de masques. Une croissance régionale de 4,82 % de CAGR est prévue malgré les licences d'exportation chinoises de 2025, car le recyclage domestique et l'assemblage en back-end en Asie du Sud-Est atténuent les risques de flux sortants.
Marché de l'Oxyde d'Indium-Étain en Amérique du Nord et en Europe
L'Amérique du Nord équilibre la croissance de la demande avec des programmes de sécurité des minéraux critiques. De nouvelles usines de cibles de pulvérisation cathodique en Arizona et des centres de recyclage de l'indium prévus en Ontario visent à raccourcir les chaînes d'approvisionnement pour les clients des secteurs des semi-conducteurs et de l'automobile. Les incitations aux véhicules électriques prévues par la loi américaine sur la réduction de l'inflation stimulent indirectement l'utilisation de l'oxyde d'indium-étain via les mises à niveau des systèmes d'affichage des constructeurs automobiles nationaux. La loi européenne sur les matières premières critiques vise 10 % d'approvisionnement domestique en métaux stratégiques d'ici 2030, ce qui encourage des études de faisabilité pour l'extraction secondaire d'indium à partir des résidus de fonderies de zinc en Belgique et en Bulgarie. Les obligations relatives aux vitrages intelligents dans la directive révisée sur la performance énergétique des bâtiments augmenteront encore la consommation régionale.
Marché de l'Oxyde d'Indium-Étain en Amérique du Sud et au Moyen-Orient
Des marchés plus modestes mais prometteurs en Amérique du Sud et au Moyen-Orient tirent parti de l'abondance des ressources solaires. Les appels d'offres brésiliens pour le solaire distribué stipulent des exigences de contenu local qui favorisent les partenaires régionaux en revêtement d'oxyde d'indium-étain, tandis que le projet NEOM en Arabie saoudite spécifie des façades électrochromiques dans des zones clés. La fabrication locale de cibles reste limitée et nécessite toujours des importations en provenance d'Asie-Pacifique, mais des coentreprises avec des producteurs japonais et coréens sont en cours de négociation afin d'ajouter des capacités de pulvérisation cathodique à proximité des utilisateurs finaux.


Analyse de la chaîne de valeur
La chaîne de valeur commence avec l'approvisionnement en indium, majoritairement récupéré comme sous-produit de la transformation du zinc, puis se poursuit par le raffinage jusqu'à l'obtention de métal indium de haute pureté et sa conversion en oxyde d'indium (In2O3). Le matériau d'alimentation ITO est produit en mélangeant de l'In2O3 de haute pureté avec de l'oxyde d'étain (SnO2) (généralement dans un rapport d'environ 90-95 % à 5-10 %) et en fabriquant de la poudre d'ITO via des voies de précurseurs par voie chimique humide, la calcination et le broyage pour contrôler la taille des particules et la pureté de phase. En aval, la poudre est consolidée en cibles de pulvérisation par frittage et/ou pressage isostatique à chaud pour atteindre une densité élevée, puis usinée ou liée pour former des cathodes planes ou rotatives destinées au dépôt de couches minces sur les lignes de revêtement pour écrans, dispositifs tactiles et photovoltaïques. Les écosystèmes de cibles liés au Japon (par exemple, Mitsui Mining & Smelting et JX Advanced Metals) se situent à l'extrémité haute pureté de cette chaîne, tandis que la Chine et la Corée restent centrales à la fois pour la disponibilité de l'indium et pour la traction exercée par la fabrication électronique à grand volume.
Les principaux goulets d'étranglement et facteurs de coût se concentrent autour de la disponibilité de l'indium, des spécifications de pureté et des pertes de rendement lors du dépôt. L'indium se dissipe au cours des étapes d'extraction et de fonderie, puis à nouveau lors de l'étape de revêtement (cibles usées, résidus de chambre et déchets de gravure), ce qui accroît le rôle de la récupération secondaire à partir des résidus d'ITO, du verre revêtu et des équipements électroniques en fin de vie. À mesure que les acheteurs renforcent la sécurisation de l'approvisionnement et le reporting carbone, la chaîne évolue vers une intégration plus étroite ou des partenariats à long terme entre raffineurs, fabricants de cibles et applicateurs de revêtement à grand volume, ainsi que vers des programmes de recyclage en boucle fermée qui réintroduisent les rebuts contenant de l'indium dans le raffinage. La pression de substitution (nanofils d'argent, graphène, nanotubes de carbone et polymères conducteurs tels que les variantes de PEDOT) est la plus forte dans les facteurs de forme flexibles et portables, poussant les fournisseurs d'ITO à se différencier via des procédés à basse température, des cibles rotatives à durée de vie plus longue et une utilisation améliorée pour réduire l'intensité en indium par mètre carré revêtu.
Paysage concurrentiel
Le marché de l'oxyde d'indium-étain reste modérément fragmenté. Les cinq plus grands fournisseurs contrôlent environ 62 % des expéditions de cibles, un niveau qui confère une discipline tarifaire tout en laissant de la place aux entrants de niche. Les entreprises leaders s'intègrent en amont jusqu'au raffinage, garantissant la disponibilité du métal brut et offrant aux clients des contrats stables indexés sur la production des fonderies de zinc. Le financement continu de la R&D se concentre sur les cibles rotatives à plus longue durée de vie, les empilements bicouches à teneur en oxygène adaptée et les chimies de dépôt à basse température.
Les challengers en matériaux alternatifs exercent une pression concurrentielle dans l'électronique flexible, mais n'ont pas encore obtenu des données de fiabilité à long terme équivalentes pour les applications à grande surface. La coopération stratégique entre les fabricants d'écrans et les start-ups de matériaux accélère les déploiements pilotes ; par exemple, les équipementiers automobiles testent des laminés hybrides nanofils-oxyde d'indium-étain pour réduire la réflexion dans les tableaux de bord incurvés. Les critères environnementaux, sociaux et de gouvernance influencent les achats : les certifications de recyclabilité et les déclarations d'intensité carbone deviennent standard dans la qualification des fournisseurs. L'incertitude géopolitique autour des exportations d'indium pousse les entreprises occidentales à s'approvisionner en double auprès de la Corée et du Canada tout en explorant la récupération secondaire à partir de verre photovoltaïque usagé.
Les pipelines d'innovation comprennent des dispersions d'indium à l'échelle nanométrique pour les revêtements antistatiques et le dépôt chimique en phase vapeur à zone sélective permettant des électrodes à motifs sans déchets de photorésine. Les entreprises capables de fournir des lignes de pulvérisation clés en main, un recyclage en interne et des conceptions d'empilements d'électrodes co-développées sont les mieux positionnées pour capter la croissance future, notamment dans le photovoltaïque intégré aux bâtiments et aux automobiles.
Leaders du secteur de l'oxyde d'indium-étain
Indium Corporation
Umicore
MITSUI MINING & SMELTING Co.,LTD.
Nitto Denko Corporation.
ENAM Optoelectronic Material
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Oxyde d'Indium-Étain
- American Elements
- Diamond Coatings Inc
- ENAM Optoelectronic Material
- Guangxi Crystal Union Photoelectric Materials Co., Ltd. (CUPM)
- Indium Corporation
- Knight Optical
- MITSUI MINING & SMELTING CO.,LTD.
- Nitto Denko Corporation.
- OPCO Laboratory, Inc.,
- Sumitomo Metal Mining Co., Ltd.
- Touch International, Inc.
- Umicore
- Vital Materials Co., Limited.

Opportunités de marché et perspectives d'avenir
L'atténuation du risque lié à l'indium reste une opportunité à court terme, axée sur le maintien de l'ITO dans les empilements qualifiés tout en réduisant la dépendance au métal vierge. La Chine a introduit des licences d'exportation sur les matériaux liés à l'indium en 2025, et les prix de l'indium ont augmenté début 2025, ce qui a accru la valeur des offres de récupération en boucle fermée, des accords d'approvisionnement pluriannuels, et du raffinage et de l'approvisionnement en cibles localisés pour les OEM confrontés à une demande de pulvérisation sur grande surface. Parallèlement, le pipeline d'écrans et d'électronique mis en avant dans le rapport, y compris les mouvements de capacité OLED de huitième génération par des fabricants de panneaux tels que BOE Technology et TCL CSOT, élargit l'espace adressable pour des cibles de pulvérisation à uniformité accrue et des recettes de procédé visant à améliorer l'utilisation des cibles et à réduire les temps d'arrêt sur les grands substrats.
Un espace technologique libre se forme autour de l'électronique flexible et des empilements d'oxydes de nouvelle génération, où l'ITO reste pertinent au sein de l'écosystème des conducteurs transparents, même si des alternatives progressent. Les publications de 2026 sur les transistors à couches minces ITO flexibles compatibles avec la production de masse, ainsi que les recherches évaluant les cibles ZnSnO (ZTO) sans indium, indiquent deux axes de développement : l'extension de la capacité de l'ITO à des substrats mécaniquement exigeants, et l'élaboration de voies visant à préserver l'indium grâce à de nouvelles formulations d'oxydes et de nouveaux schémas de dépôt. Pour les fournisseurs, cela crée une marge pour des produits et services différenciés tels que des chimies de dépôt d'ITO à basse température, des empilements d'électrodes bicouches ou à gradient, et le co-développement avec les fabricants d'appareils sur la fiabilité et la résistance au pliage, tandis que les programmes de recyclage et de récupération secondaire offrent un levier pratique pour stabiliser l'approvisionnement, tant pour les clients de l'optoélectronique que du photovoltaïque en couches minces.
Recent Industry Developments in Marché de l'Oxyde d'Indium-Étain
- Avril 2026 : Indium Corporation a annoncé un accord-cadre d'enlèvement sur 10 ans avec Flash Metals USA Inc. couvrant les métaux critiques récupérés à partir de rebuts électroniques, y compris l'indium. Cette initiative renforce l'accès à des matières premières secondaires en indium et répond aux demandes des clients en matière de sécurité d'approvisionnement et de filières à contenu recyclé pour les matériaux utilisés dans les chaînes de valeur du revêtement électronique.
- Février 2025 : le ministère du Commerce et l'Administration générale des douanes de Chine ont mis en œuvre des contrôles à l'exportation sur les matériaux liés à l'indium, y compris l'oxyde d'indium-étain, exigeant des exportateurs qu'ils obtiennent des autorisations auprès des départements commerciaux compétents. Cette mesure politique a resserré la planification des achats de cibles ITO et accru l'importance de sources diversifiées et de filières de recyclage en dehors des canaux d'exportation primaires.
- Juillet 2024 : Umicore a publié une documentation technique mise à jour pour les matériaux d'oxyde d'indium-étain utilisés dans les applications en couches minces (y compris l'ITO qualité évaporation). L'actualisation des spécifications produit et des consignes de manipulation appuie les travaux de qualification des procédés par les lignes de revêtement, renforçant le positionnement d'Umicore dans les matériaux ITO de haute pureté pour l'optoélectronique et la fabrication de couches minces associée.


Marché de l'Oxyde d'Indium-Étain Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des matériaux et revêtements en oxyde d'indium-étain (ITO) utilisés pour créer des couches transparentes et électriquement conductrices destinées aux applications électroniques, énergétiques et industrielles. Le dimensionnement suit la demande des utilisations finales dans lesquelles l'ITO est appliqué sous forme de film fonctionnel ou en tant qu'intrant dans un composant fini.
Exclusions du périmètre : cette estimation n'inclut pas les alternatives conductrices transparentes adjacentes ni les revêtements conducteurs non-ITO dans le marché adressable.
Aperçu de la segmentation
- Par technique
- Dépôt par pulvérisation cathodique
- Évaporation par faisceau d'électrons
- Autres techniques (pyrolyse par pulvérisation, dépôt chimique en phase vapeur (CVD))
- Par application
- Optoélectronique
- Cellules photovoltaïques
- Inhibiteurs de batteries
- Autres applications (objets connectés et électronique flexible, etc.)
- Par secteur d'utilisation finale
- Électronique grand public
- Énergie renouvelable
- Automobile et transport
- Bâtiment et construction
- Aérospatiale et défense
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement du contexte de l'offre et de la demande autour de l'indium, des oxydes d'étain et du dépôt en couches minces. Nous nous appuyons sur des sources publiques telles que l'USGS pour les données sur l'approvisionnement en indium et le recyclage, UN Comtrade pour les flux commerciaux de matériaux connexes, et l'Agence internationale de l'énergie pour les orientations de la demande photovoltaïque, dans la mesure où cela aide à établir des références pour l'activité des installations.
Pour ancrer les hypothèses dans la réalité, nous nous référons également à des sources telles que SEMI et des publications spécialisées dans l'industrie des écrans pour les thèmes de capacité et d'utilisation, des articles de revues scientifiques à comité de lecture sur l'utilisation des films ITO et les rendements de dépôt, ainsi que des portails douaniers ou statistiques officiels dans les principales régions productrices et consommatrices. Les dépôts réglementaires des entreprises, les présentations aux investisseurs et les communiqués de presse crédibles sont utilisés pour recouper les ajouts de capacité, les évolutions du mix produit et les commentaires sur les prix ; les données financières des entreprises et une base de données sur les niveaux d'expédition à l'importation ou à l'exportation sont ensuite utilisées de manière sélective pour confirmer les signaux d'activité. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires sur la demande de films ITO, les évolutions de prix et la répartition pratique entre les techniques de dépôt et la demande des utilisations finales. Nous avons échangé avec un ensemble de fournisseurs de matériaux, de participants à l'écosystème de revêtement et de dépôt, ainsi que d'acheteurs en aval en Asie-Pacifique, en EMEA et dans les Amériques, afin de pouvoir réconcilier les lacunes en matière d'utilisation, de rendement et de risque de substitution avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 31 % |
| Acteurs de plus petite taille : 15 % | Managers : 48 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit selon une approche descendante, dans laquelle les bassins de demande des utilisations finales sont reconstitués à partir de la production d'écrans et d'optoélectronique, de l'activité d'installation photovoltaïque et de l'adoption de revêtements fonctionnels à base d'ITO. Ces bassins de demande sont ensuite convertis en valeur ITO en utilisant l'intensité d'utilisation typique des films et les prix réalisés.
Pour maintenir des totaux réalistes, nous corroborons également le résultat avec des approximations ascendantes sélectives, notamment des fourchettes de revenus échantillonnées auprès des fournisseurs, des vérifications des canaux sur les volumes de revêtement, et des contrôles de cohérence volume multiplié par prix de vente moyen pour les applications courantes.
Le modèle utilise des données spécifiques au marché telles que la capacité et l'utilisation des panneaux d'affichage, le mix optoélectronique (y compris les évolutions vers l'OLED et les empilements associés), les signaux de demande photovoltaïque en couches minces, la disponibilité de l'indium et les taux de recyclage, ainsi que les tendances de prix observées de l'ITO liées aux mouvements de l'indium. Lorsque les données sont insuffisantes, les lacunes sont traitées en appliquant des fourchettes conservatrices pour les pertes de rendement, l'utilisation régionale et l'impact de la substitution, puis en réduisant ces fourchettes en fonction de ce que les personnes interrogées observent dans les cycles d'approvisionnement et de production actuels.
Pour les prévisions, une analyse de scénarios est utilisée conjointement avec une relation de type régression simple entre la demande d'ITO et les principaux facteurs, notamment la production de surface de panneaux, les ajouts photovoltaïques et la progression du prix de vente moyen. La trajectoire de prévision finale est choisie après vérification que l'intensité implicite et la trajectoire des prix correspondent à ce que les acteurs du secteur considèrent comme réalisable sur le prochain cycle.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation répétée entre les résultats du modèle et des indicateurs indépendants, tels que les tendances de la demande en électronique grand public et en énergie renouvelable, les évolutions de l'offre d'indium et les commentaires sur le recyclage, ainsi que les annonces de capacité dans les principales régions de fabrication. Lorsqu'un écart semble inhabituel, les hypothèses sont réexaminées, les valeurs aberrantes sont revérifiées et des appels de suivi sont déclenchés afin que la logique reste cohérente entre les applications et les zones géographiques.
Avant la validation finale, les chiffres passent par des revues analytiques à plusieurs étapes axées sur la cohérence des unités, l'alignement des années de prix et l'intégrité du regroupement régional. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité, des mesures politiques affectant l'approvisionnement en indium ou des fluctuations importantes des prix, suivis d'une revue finale avant livraison afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché de l'oxyde d'indium-étain par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'oxyde d'indium-étain peuvent sembler très éloignées les unes des autres, car la ligne de périmètre n'est pas toujours tracée de la même manière, et la conversion de l'activité de revêtement en chiffre d'affaires dépend fortement de l'année de référence des prix et de la cartographie des applications. Des différences apparaissent également lorsque d'anciennes hypothèses d'utilisation des capacités sont reconduites, ou lorsque le calendrier des devises et le traitement de l'inflation ne sont pas rendus cohérents entre les régions.
Un facteur d'écart courant est de savoir si le chiffre représente uniquement le chiffre d'affaires des matériaux ITO par rapport à une valeur plus large des films conducteurs transparents incluant les services de dépôt, les substrats revêtus, voire des alternatives adjacentes. Un autre facteur est la manière dont chaque source traite les répartitions par technique, notamment la pulvérisation cathodique par rapport aux procédés d'évaporation, car l'intensité d'utilisation et les taux de rebut font varier les volumes implicites. L'écart s'explique également par le fait que les prévisions supposent une baisse régulière du prix de vente moyen, une trajectoire de prix stable ou un rebond lié à la tension sur l'indium et au recyclage, ce qui est traité par des vérifications au niveau des applications dans cette étude, en utilisant un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,84 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,95 milliard USD (2025) | Utilise une cartographie des utilisations finales plus large qui semble intégrer une partie de la valeur des films conducteurs transparents au-delà du matériau ITO, et applique un instantané de prix de l'année de base 2025 sans normalisation claire des différences de prix de vente moyen régionaux. |
| Portail de données sectorielles B | 1,83 milliard USD (2024) | S'appuie sur une valeur 2024 déclarée avec une visibilité limitée sur la conversion de l'année de prix et la pondération des applications, ce qui peut sous-estimer l'impact des fluctuations d'utilisation des écrans et des mouvements de prix de l'indium lors du passage aux années ultérieures. |
En examinant les trois chiffres, la majeure partie de la différence provient de ce qui est comptabilisé comme chiffre d'affaires ITO par rapport à une chaîne de valeur plus large des revêtements et des substrats, suivi de la manière dont le calendrier des prix est traité. En liant la demande aux signaux de production des utilisations finales, puis en recoupant les volumes implicites et la logique du prix de vente moyen, notre estimation reste traçable selon un ensemble d'étapes reproductibles qui peuvent être revérifiées à mesure que de nouvelles informations sur les capacités et les prix émergent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'oxyde d'indium-étain ?
La taille du marché de l'oxyde d'indium-étain est évaluée à 1,92 milliard USD en 2026.
À quelle vitesse le marché de l'oxyde d'indium-étain devrait-il croître ?
Il devrait enregistrer un CAGR de 4,23 % entre 2026 et 2031, pour atteindre 2,36 milliards USD.
Quel secteur d'utilisation finale génère aujourd'hui la plus forte consommation d'oxyde d'indium-étain ?
L'électronique grand public détient la part dominante de 50,74 %, portée par les smartphones, les téléviseurs et les tablettes.
Pourquoi l'Asie-Pacifique est-elle si dominante dans la chaîne d'approvisionnement en oxyde d'indium-étain ?
La région combine la majeure partie de la capacité mondiale de panneaux OLED, de la production de modules solaires et des infrastructures de fabrication de cibles de pulvérisation.
Dernière mise à jour de la page le:



