
Taille et part du marché de la construction de ponts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
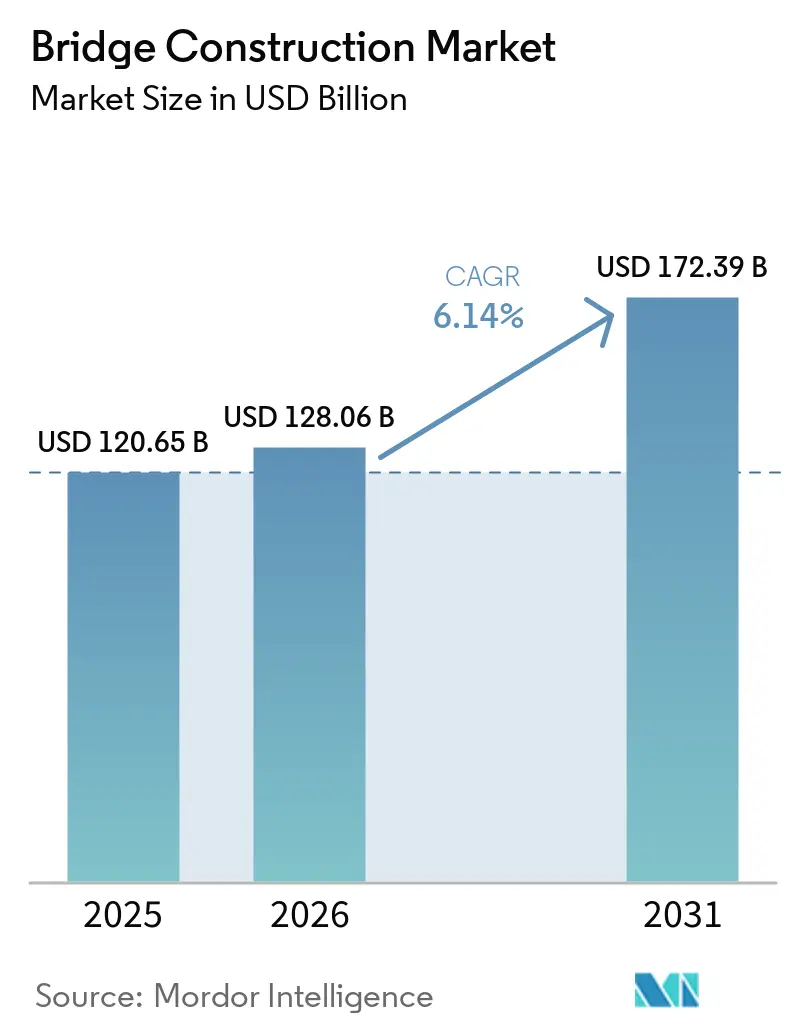
| Taille du Marché (2026) | 128.06 Milliards de dollars |
| Taille du Marché (2031) | 172.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.14 % |
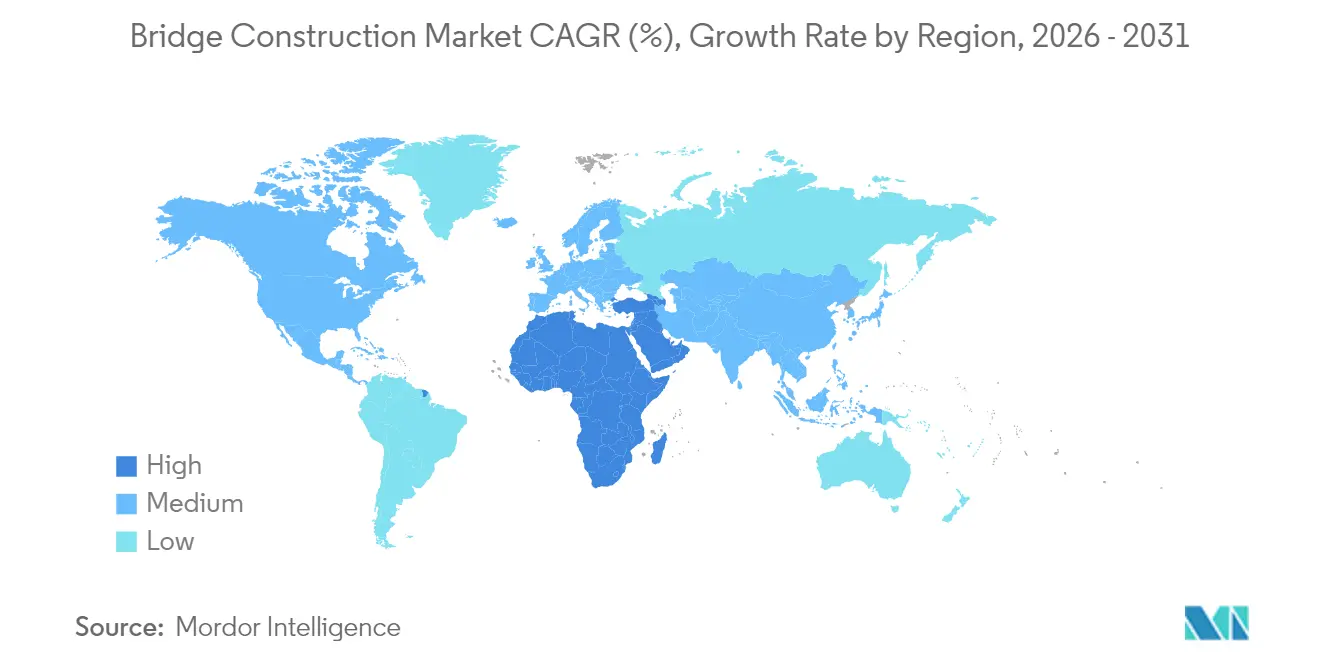
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
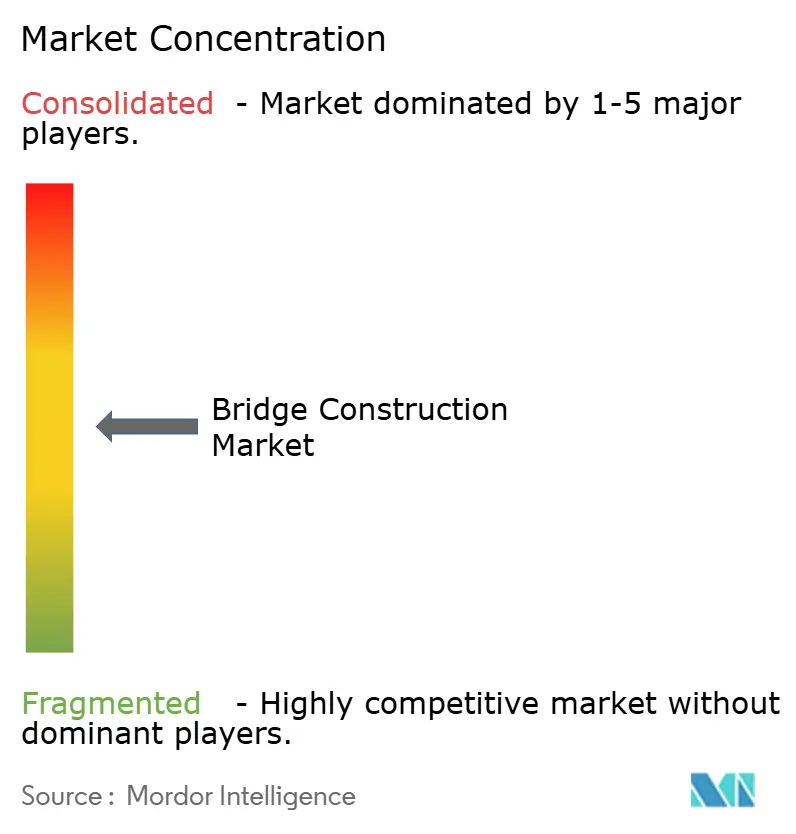
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de ponts par Mordor Intelligence
La taille du marché de la construction de ponts en 2026 est estimée à 128,06 milliards USD, en progression par rapport à la valeur de 2025 de 120,65 milliards USD, avec des projections pour 2031 s'établissant à 172,39 milliards USD, croissant à un TCAC de 6,14 % sur la période 2026-2031. L'accélération des dépenses d'infrastructure, telles que la loi américaine sur l'investissement dans les infrastructures et l'emploi (IIJA) et le Plan quinquennal chinois, ancre une visibilité pluriannuelle de la demande. L'adoption rapide de la préfabrication et de l'assemblage modulaire comprime les délais de livraison de 20 à 40 %, permettant aux entreprises de soumissionner sur davantage de projets avec des calendriers plus serrés. Les entreprises se différencient de plus en plus par la technologie — jumeaux numériques, logistique assistée par l'IA et contrôle qualité automatisé — plutôt que par le seul critère du coût le plus bas. Parallèlement, les organismes publics intègrent des spécifications de résilience climatique et de faible teneur en carbone dans les marchés publics, orientant les choix de matériaux vers le béton à ultra-haute performance (BUHP) et les polymères renforcés de fibres. Les écarts de croissance régionale se creusent : l'Asie-Pacifique maintient le plus important portefeuille de projets, tandis que le Moyen-Orient et l'Afrique s'impose comme l'arène à expansion la plus rapide en raison des programmes de connectivité transfrontalière.
Principaux enseignements du rapport
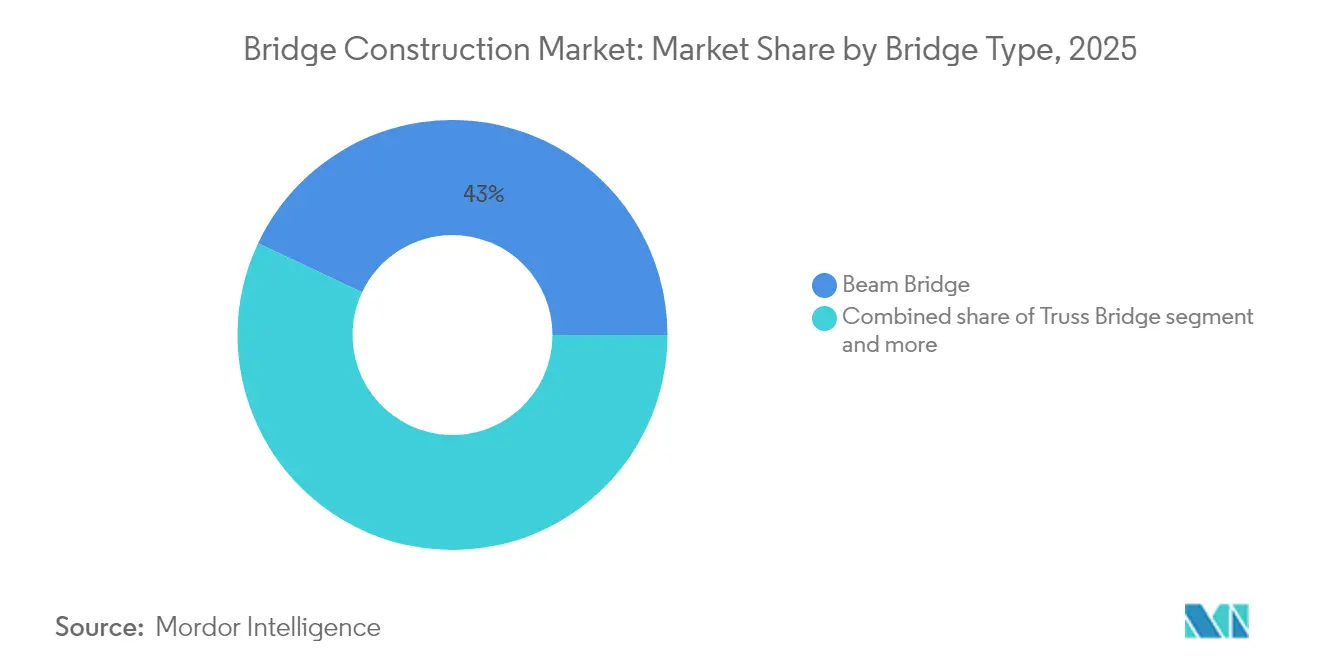
- Par type de pont, les ponts poutres ont dominé avec 42,98 % de la part du marché de la construction de ponts en 2025 ; les conceptions à haubans devraient progresser à un TCAC de 7,62 % d'ici 2031.
- Par matériau, l'acier a représenté 52,90 % de la taille du marché de la construction de ponts en 2025, tandis que les composites ont enregistré le TCAC prévisionnel le plus élevé à 8,12 % jusqu'en 2031.
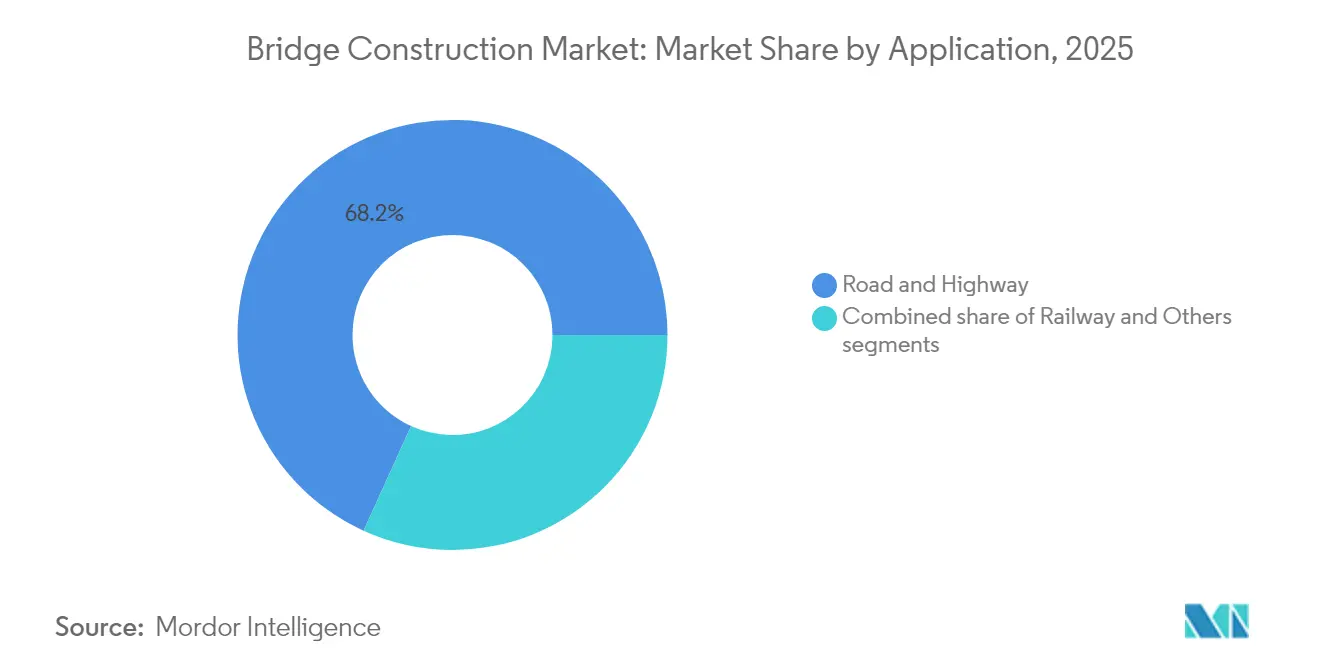
- Par application, les ouvrages routiers et autoroutiers ont représenté 68,21 % de la part du marché de la construction de ponts en 2025, et les ponts ferroviaires devraient croître à un TCAC de 6,55 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique a détenu 46,12 % du marché de la construction de ponts en 2025 ; le Moyen-Orient et l'Afrique devrait se développer à un TCAC de 7,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteurs | Impact (≈) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plans de dépenses méga-infrastructures (2025-2030) | +1.8% | Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Préférence pour la construction accélérée de ponts (CAP) | +1.2% | Amérique du Nord, Europe, et extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition vers des matériaux bas carbone et recyclés | +0.9% | Europe, Amérique du Nord, déploiement mondial | Long terme (≥ 4 ans) |
| Renforcement de la résilience des ponts exposés aux changements climatiques | +0.7% | Régions côtières et sismiques mondiales | Moyen terme (2 à 4 ans) |
| Mandats de surveillance de la santé structurelle par capteurs intelligents | +0.6% | Économies avancées en premier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des plans de dépenses méga-infrastructures (2025-2030)
Les vagues de financement historiques soutiennent le marché de la construction de ponts. L'IIJA affecte 110 milliards USD aux routes et ponts, y compris des programmes dédiés à l'investissement dans les ponts et aux formules de financement. Les dépenses chinoises en travaux publics s'inscrivent dans le cadre de son Plan quinquennal en cours, tandis que le Programme national d'infrastructure du Mexique budgétise 12,6 milliards USD pour 551 projets de transport. La synchronicité multirégionale permet aux entreprises de développer des usines de préfabrication et la formation de la main-d'œuvre, consolidant les gains d'efficacité dans la chaîne d'approvisionnement. La visibilité à long terme attire également les capitaux privés, comme en témoigne une part de 40 % des transactions de fusions-acquisitions dans le secteur AEC en 2024 financées par le capital-investissement[1]Pete Buttigieg, « Fiche d'information sur le programme d'investissement dans les ponts », Département américain des transports, transportation.gov.
Préférence croissante pour les méthodes de construction accélérée de ponts (CAP)
La construction accélérée de ponts réduit l'activité sur site, limite les perturbations du trafic et améliore la sécurité. Les États pilotes de la FHWA font état d'achèvements 20 à 50 % plus rapides et de gains de qualité grâce aux modules fabriqués en usine. Les joints en béton à ultra-haute performance (BUHP) prolongent les portées de 30 à 40 %, réduisant la maintenance du cycle de vie. Le franchissement du Missouri River sur l'I-70 dans le Missouri s'est achevé avant le calendrier prévu en mettant en place des segments préfabriqués tandis que les voies actives restaient ouvertes. Les entreprises investissant dans les jumeaux numériques et la simulation logistique captent la préférence des donneurs d'ordre, car 47 départements des transports des États américains intègrent des critères de notation de la construction accélérée de ponts dans leurs appels d'offres[2]Victoria Farr, « Guide de construction accélérée de ponts pour les DOT des États », Administration fédérale des autoroutes, fhwa.dot.gov.
Renforcement de la résilience des ponts exposés aux changements climatiques
Les extrêmes sismiques, les inondations et les variations de température réinitialisent les bases de conception. La rénovation du Golden Gate Bridge en Californie a déployé des amortisseurs à masse accordée et une surveillance continue pour résister à des séismes de magnitude 8,3, pour un budget de 76 millions USD. La politique australienne impose désormais des évaluations des risques climatiques pour tous les grands ouvrages de franchissement, favorisant des tabliers plus élevés et des tolérances thermiques accrues. Les nations côtières élèvent les fondations sur pieux pour faire face à la montée du niveau de la mer, tandis que les régions arides spécifient des appareils d'appui résistants à la chaleur. Le savoir-faire spécialisé génère des marges premium, récompensant les entreprises dotées de portefeuilles éprouvés en environnements extrêmes.
Mandats de surveillance de la santé structurelle par capteurs intelligents
Les réseaux IoT font évoluer la maintenance du mode réactif au mode prédictif. Le pont de test OpenLAB en Allemagne intègre plus de 200 capteurs multiparamètres, capturant la charge, l'inclinaison et la température chaque seconde, avec le soutien fédéral de 4,18 millions USD. Le projet smartBRIDGE de Hambourg intègre 500 capteurs et des données BIM pour prévoir la détérioration en temps réel. Le Département américain des transports encourage les États à intégrer des suites de capteurs dans les nouvelles constructions, générant des économies sur le cycle de vie qui compensent l'investissement initial en 7 à 10 ans. Les premiers adoptants remportent des contrats d'exploitation et de maintenance s'étendant sur des décennies, diversifiant les sources de revenus au-delà des périmètres EPC[3]Hendrik Wüst, « Le pont de recherche OpenLAB inauguré à Bautzen », Ministère fédéral du Numérique et des Transports, bmdv.bund.de.
Analyse d'impact des contraintes*
| Contraintes | Impact (≈) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée en ingénierie avancée des ponts | -1.1% | Amérique du Nord, Europe, Australie | Moyen terme (2 à 4 ans) |
| Flambée des coûts de l'acier et du ciment tirée par l'inflation | -0.8% | Mondial, aiguë dans les marchés émergents | Court terme (≤ 2 ans) |
| Longs cycles d'obtention des permis d'impact environnemental | -0.6% | Amérique du Nord, Europe en expansion | Moyen terme (2 à 4 ans) |
| Hausse des primes d'assurance dans les zones sismiques | -0.4% | Pourtour Pacifique, Méditerranée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée en ingénierie avancée des ponts
La construction accélérée de ponts recense 439 000 travailleurs supplémentaires nécessaires dans le secteur de la construction aux États-Unis en 2025, chiffre qui passera à 499 000 en 2026. Le portefeuille australien nécessite 130 000 nouvelles embauches, tandis que le Royaume-Uni vise 500 000 sur l'ensemble des grands projets. Les primes salariales augmentent de 15 à 20 % pour les charpentiers spécialisés dans les ponts à voussoirs et les spécialistes du béton à ultra-haute performance (BUHP). L'automatisation, le ferraillage robotique et le coffrage imprimé en 3D compensent partiellement mais ne peuvent pas entièrement combler ce déficit, poussant les entreprises à créer des académies de formation et des échanges internationaux de talents.
Flambée des coûts des intrants en acier et en ciment tirée par l'inflation
L'armature élevée à 47,70 USD pour une longueur de 20 pieds et l'indice RSMeans à 296,3 compriment les marges des projets. Les goulets d'étranglement dans le transport maritime allongent les délais d'approvisionnement en acier haute spécification et en appareils d'appui. Les entreprises se couvrent avec des contrats indexés et des achats multi-sources, mais certains maîtres d'ouvrage publics reportent les appels d'offres jusqu'au retour d'une clarté sur les prix. Les concepteurs privilégient de plus en plus des dispositions économes en matériaux pour maintenir les budgets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pont :
les conceptions à haubans mènent l'innovationLes ouvrages à haubans affichent un TCAC de 7,62 %, le plus rapide au sein du marché de la construction de ponts, les gouvernements privilégiant leur efficacité portée/coût et leur attrait visuel. Les ponts poutres ont continué de dominer avec 42,98 % des revenus de 2025, reflétant leur valeur inégalée pour les franchissements autoroutiers de longueur moyenne et la solide base d'entreprises maintenant ce format. Les portées principales de 285 m du pont de Pelješac ont été érigées par encorbellement équilibré, démontrant comment les haubans peuvent accélérer la construction tout en minimisant le cintre provisoire.
Les perspectives du segment dépendent des outils numériques tels que le BIM niveau 3, mis en avant par le nouveau pont de Sotra en Norvège, qui a modélisé 1 million d'objets pour optimiser le séquençage. Les alternatives à suspension commandent toujours une demande de niche pour des portées supérieures à 1 000 m, mais les primes d'assurance plus élevées dans les zones sismiques incitent certains maîtres d'ouvrage à se tourner vers les haubans. Les formats mobiles et en arc continuent de trouver des usages urbains ou maritimes spécialisés lorsque le dégagement navigable ou l'esthétique patrimoniale est déterminante.


Par matériau :
les matériaux composites progressent malgré la domination de l'acierL'acier a conservé 52,90 % de la valeur de 2025, soutenant la taille du marché de la construction de ponts grâce à des centres de fabrication matures et à des performances prévisibles. Les matériaux composites, cependant, accélèrent à un TCAC de 8,12 % alors que les maîtres d'ouvrage recherchent des cycles de vie sans corrosion et des superstructures plus légères qui réduisent les coûts de fondation. Les tabliers pilotes de la FHWA démontrent que les joints en béton à ultra-haute performance (BUHP) permettent des durées de vie supérieures à 100 ans, faisant évoluer l'économie globale du cycle de vie en faveur des bétons avancés.
Les polymères renforcés de fibres réduisent la charge morte jusqu'à 50 %, permettant aux concepteurs d'allonger les portées sans approfondir les poutres. Le projet smartBRIDGE de Hambourg montre comment les capteurs intégrés renforcent la confiance dans les nouveaux matériaux en prouvant leur durabilité en temps réel. Les initiatives de recyclage améliorent également le profil de durabilité de l'acier, garantissant sa pertinence continue même à mesure que les composites se développent.
Par application :
l'infrastructure ferroviaire accélère la croissanceLes projets routiers et autoroutiers représentaient 68,21 % de la part de marché de la construction de ponts en 2025, bénéficiant de mises à niveau routières soutenues à travers les continents. Les mises à niveau des routes et autoroutes continuent de soutenir le marché de la construction d'autoroutes, de rues et de ponts, notamment le long des principaux corridors de transport. Les applications ferroviaires affichent un CAGR de 6,55 % grâce aux réseaux à grande vitesse et à la modernisation des corridors de fret. La subvention de 4,31 millions USD accordée par la Commission européenne sur la ligne Havlíčkův Brod-Pardubice illustre les efforts de l'UE pour remplacer les treillis en fin de vie par des poutres Langer modernes.
Le programme de connectivité fret du Japon, d'une valeur de 2,11 milliards USD, souligne la valeur stratégique du rail pour des chaînes d'approvisionnement résilientes. Les formats de ponts multimodaux intégrant des voies ferrées et des voies de circulation gagnent en popularité dans les corridors denses, illustrant la manière dont les mandats de ville intelligente remodèlent la conception des sections transversales. Les liaisons piétonnes et cyclables s'inscrivent dans une dynamique plus large de dépenses en matière de mobilité urbaine, offrant de nouvelles opportunités pour des tabliers composites élancés et un éclairage esthétique.
Analyse géographique
Marché de la Construction de Ponts en Asie-Pacifique
L'Asie-Pacifique a représenté 46,12 % des dépenses mondiales en 2025, portée par les extensions de la Ceinture et Route de la Chine et le Programme national d'infrastructures de l'Inde d'une valeur de 1 200 milliards USD. Le programme de liaisons fret du Japon d'une valeur de 2,11 milliards USD et les remplacements de ponts résilients au changement climatique en Australie renforcent la dynamique régionale. La capacité de fabrication intégrée pour la production de poutres en acier accélère l'exécution des projets, et les gouvernements imposent de plus en plus le BIM, permettant une parité numérique avec les homologues occidentaux.
Marché de la Construction de Ponts au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent la croissance la plus forte avec un TCAC prévisionnel de 7,63 %, alors que la Banque africaine de développement mobilise 635,8 millions USD pour le pont transfrontalier de la CEDEAO et vise entre 130 et 170 milliards USD annuellement pour combler le déficit d'infrastructures de la région. Le Nigeria et l'Égypte attribuent des contrats EPC qui associent les méthodes de construction accélérée de ponts aux dispositions parasismiques, reflétant à la fois l'urgence des délais et les exigences de performance.
Marché de la Construction de Ponts en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie de l'allocation de 110 milliards USD de l'IIJA dédiée aux ponts, libérant des dizaines d'appels d'offres en conception-construction qui privilégient la capacité de préfabrication. Le remplacement du pont Pattullo au Canada illustre l'essor des partenariats public-privé, tandis que le carnet de commandes de ponts du Mexique, d'une valeur de 12,6 milliards USD, fait progresser les objectifs d'intégration économique. L'Europe, axée sur la décarbonation, investit dans les jumeaux numériques et les matériaux bas-carbone, alignant ses achats sur le Pacte vert pour l'Europe.

Paysage réglementaire
La construction de ponts est régie par un ensemble de codes de conception nationaux, de règles de marchés publics et de spécifications techniques émises par les maîtres d'ouvrage, qui intègrent de plus en plus des exigences de résilience, de sécurité et de performance sur le cycle de vie dans l'évaluation des appels d'offres. Aux États-Unis, le financement fédéral pluriannuel via l'Infrastructure Investment and Jobs Act (IIJA), incluant des programmes dédiés aux ponts, a renforcé les attentes en matière de conformité concernant la livraison, le reporting et la performance pour les marchés publics pilotés par les DOT des États.
La réglementation et la quasi-réglementation prennent également forme à travers des orientations techniques et des méthodes normalisées publiées par des organismes de travaux publics. Par exemple, le Civil Engineering and Development Department (CEDD) de Hong Kong a publié des notes de pratique technique et des directives couvrant les méthodes de rotation de ponts, la conception structurelle des structures à poutres-caissons utilisant l'acier ultra-haute résistance S960, et le soudage robotisé de l'acier de structure, ce qui affecte la qualification des entrepreneurs et les exigences de contrôle qualité de fabrication. Au Moyen-Orient, la gouvernance pilotée par des programmes, comme la Vision 2030 de l'Arabie saoudite, continue de façonner les cadres de supervision et de livraison pour les grands corridors de transport comprenant des périmètres importants de ponts et de viaducs.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de ponts commence par la planification et le financement (ministères des transports, DOT, prêteurs multilatéraux et sponsors de PPP), suivis de l'ingénierie et de la gestion de programme (levés, géotechnique, conception et permis), de l'approvisionnement en intrants majeurs (acier, ciment/béton, appareils d'appui, câbles et matériaux spécialisés tels que le BFUP et les PRF), puis de la fabrication et de la construction (ateliers de poutres, usines de préfabrication, travaux de battage/maritimes, montage, et interfaces de revêtement et de voies). Les projets intègrent de plus en plus la livraison numérique, y compris la coordination de conception via le BIM, la planification 4D et la capture de site par LiDAR, ainsi que des techniques d'atelier telles que le soudage robotisé de l'acier de structure dans les marchés où les directives des maîtres d'ouvrage le permettent.
En aval, la mise en service et l'exploitation-maintenance à long terme (inspection, surveillance de la santé structurelle et réhabilitation) s'intègrent de plus en plus aux décisions de livraison initiale, à mesure que les maîtres d'ouvrage privilégient les résultats sur le cycle de vie. Comme les chaînes d'approvisionnement des ponts dépendent d'une capacité de fabrication spécialisée et de la logistique de matériaux lourds, les entrepreneurs sont sensibles aux chocs de prix des intrants et aux perturbations commerciales ou d'expédition. Les stratégies d'approvisionnement se sont élargies pour inclure le multi-sourcing et des outils de liquidité structurés (par exemple, le financement de la chaîne d'approvisionnement adossé aux factures et le financement d'achat adossé à des garanties bancaires) afin de stabiliser le fonds de roulement et de protéger les marges pendant les cycles de matériaux volatils.
Paysage concurrentiel
Le marché de la construction de ponts est modérément fragmenté mais tend vers la consolidation. Les cinq premiers acteurs captent moins de 35 % des revenus mondiaux, car les entreprises régionales conservent des positions dominantes. L'acquisition de Jensen Construction par Manhattan Road & Bridge illustre les fusions-acquisitions axées sur les compétences, notamment pour les fondations marines et l'expertise en construction accélérée de ponts.
L'adoption technologique distingue les leaders : les entreprises intégrant des capteurs IoT, la planification assistée par l'IA et la fabrication hors site surpassent systématiquement les références de calendrier. L'approbation de la construction accélérée de ponts par la FHWA dans 47 États intègre formellement la maturité technologique dans la notation des appels d'offres, orientant les parts de marché vers les pionniers du numérique.
La participation de 40 % du capital-investissement dans les transactions AEC de 2024 injecte des capitaux pour l'automatisation des équipements, l'expansion des parcs modulaires et les coentreprises internationales. Les perturbateurs de niche, les fabricants de capteurs et les développeurs de logiciels s'associent aux entreprises EPC pour commercialiser des modèles de services de maintenance prédictive, diversifiant les sources de revenus au-delà des honoraires de construction uniques.
Leaders du secteur de la construction de ponts
ACS Group
AECOM
Balfour Beatty
China Communications Construction Co. (CCCC)
China Railway Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction de Ponts
- ACS Group
- AECOM
- Balfour Beatty
- China Communications Construction Co. (CCCC)
- China Railway Group
- VINCI
- Bechtel
- HOCHTIEF
- Skanska
- Bouygues Construction
- Fluor
- Kiewit
- Samsung C&T
- Strabag
- Ferrovial
- Larsen & Toubro
- Obayashi
- PCL Construction
- Webuild (Salini Impregilo)
- Gammon Construction

Opportunités de marché et perspectives d'avenir
Un pipeline de projets vaste et visible, ainsi que des programmes de renouvellement actifs, créent un espace pour la construction accélérée de ponts (ABC), la capacité de préfabrication et les modèles de livraison numérisés. Au deuxième trimestre 2026, le pipeline mondial de construction de ponts était estimé à environ 504,8 milliards USD, l'Amérique du Nord détenant la plus grande part de la valeur du pipeline (145,3 milliards USD), ce qui soutient la demande de composants normalisés, de méthodes de montage modulaires et de livraison pilotée par le calendrier.
Les lancements de projets et les attributions de rôles en 2026 montrent où se concentre la demande à court terme. Le démarrage de la construction a été annoncé pour le pont Salvador-Itaparica de 12,4 km au Brésil, impliquant China Communications Construction Company (CCCC) et China Civil Engineering Construction Corporation (CCECC) (juillet 2026), et CCCC Second Harbor Engineering Co., Ltd. a fait entrer le pont routier-ferroviaire de Wuhan Baishazhou sur le Yangtsé dans sa phase d'ingénierie principale (juin 2026). Du côté des services, la sélection d'AECOM comme concepteur principal pour le remplacement du pont Alexandra à Ottawa (juillet 2026) reflète le recours des maîtres d'ouvrage à un support de conception et de livraison intégré et axé sur le numérique pour des corridors de remplacement complexes. Ces signaux s'alignent sur des opportunités liées aux mises à niveau de durabilité rendues possibles par le BFUP/PRF, aux ponts prêts pour les capteurs liés aux mandats de gestion d'actifs, et aux contrats en écosystème qui partagent le risque entre concepteurs, fabricants et constructeurs.
Recent Industry Developments in Marché de la Construction de Ponts
- Juillet 2026 : AECOM a été sélectionné comme concepteur principal pour le projet de remplacement du pont Alexandra reliant Ottawa et Gatineau. Le projet soutient l'activité de conception de remplacement de ponts en Amérique du Nord et élargit la livraison numérique et les services intégrés pour gérer un programme complexe impliquant de multiples parties prenantes.
- Février 2026 : Le groupement Balfour Beatty-McLean a obtenu un contrat de 229 millions attribué par le South Carolina Department of Transportation pour remplacer les ponts de l'I-95 sur le lac Marion. Le contrat renforce la capacité de réhabilitation de ponts en Amérique du Nord, et le groupement apporte une envergure et une capacité de livraison modulaire pour le remplacement de grandes portées.
- Janvier 2026 : ACS Group et un groupement mené par HOCHTIEF ont lancé le projet Berliner Brückenzug à Duisbourg (extension de l'A59, renouvellement de l'A40). Le projet témoigne d'une exécution axée sur l'échelle par un entrepreneur de premier plan doté de capacités transfrontalières.


Marché de la Construction de Ponts Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette méthodologie, le marché couvre les dépenses liées à la planification, à l'ingénierie et à la construction de structures de ponts, y compris les nouvelles constructions et les travaux de remplacement majeurs, dont le résultat est un ouvrage de pont livré dans le cadre de contrats publics ou privés.
p>Exclusions du périmètre : la maintenance courante mineure, le pavage autonome des voies d'accès et les travaux de génie civil non liés aux ponts qui ne débouchent pas sur une structure de pont sont exclus.Aperçu de la Segmentation
- Par type de pont
- Pont poutre
- Pont à treillis
- Pont en arc
- Pont suspendu
- Pont à haubans
- Autres
- Par matériau
- Acier
- Béton précontraint
- Matériau composite
- Matériaux avancés (polymères renforcés de fibres, béton à ultra-haute performance)
- Par application
- Route et autoroute
- Chemin de fer
- Autres (piétons et cyclistes, canalisations et services publics, etc.)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une base factuelle fiable sur les programmes de construction de ponts, les modalités de financement des projets et ce qui est généralement comptabilisé dans les valeurs contractuelles selon les régions. Nous nous sommes appuyés sur des sources publiques et officielles telles que les ministères nationaux des transports et des travaux publics, les offices nationaux de statistiques publiant des séries sur la production dans la construction, les portails de projets des banques multilatérales de développement, ainsi que les indicateurs d'infrastructure de l'OCDE et de la Banque mondiale.
Pour affiner les hypothèses de coûts et d'activité, nous avons également utilisé les communiqués d'attribution de contrats et les notes de pipeline émanant d'associations professionnelles, les portails de marchés publics et les bulletins d'appels d'offres gérés par des agences publiques, ainsi que les organismes de normalisation publiant des recommandations en matière de conception et de matériaux pour les ponts, ce qui aide à interpréter les évolutions en termes de matériaux et de conception. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse spécialisée en ingénierie ont été utilisés pour vérifier les commentaires sur les carnets de commandes et le contexte de l'inflation des coûts ; des abonnements payants pour les données financières et le renseignement d'entreprise, des bases de données de brevets et un ensemble de données mondial sur les contrats et appels d'offres ont été utilisés de manière sélective pour la vérification croisée. Les sources mentionnées sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires proviennent d'entretiens structurés et d'enquêtes menés auprès d'entrepreneurs, de consultants en projets, de fournisseurs de matériaux et d'acheteurs du secteur public gérant des programmes de construction de ponts, ce qui a permis de confirmer ce qui est acheté et le moment où les coûts sont comptabilisés. Nous avons maintenu une couverture large à travers les principales régions de construction de ponts afin de pouvoir refléter les différences en matière de main-d'œuvre, de prix des intrants et de cycles d'approvisionnement, puis nous avons ajusté les hypothèses documentaires lorsque des retours répétés signalaient des lacunes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Directeurs généraux (CXO) : 13 % | APAC : 41 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs de moindre envergure : 14 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle les dépenses d'investissement en infrastructure et les signaux de dépenses d'investissement dans les transports sont traduits en un bassin de demande spécifique aux ponts à l'aide des parts des programmes de ponts, de l'activité d'attribution et du mix de projets typique par région, puis recoupés avec ce que les entrepreneurs sont en mesure d'exécuter. Pour maintenir la pertinence pratique des chiffres, nous avons corroboré les totaux avec des approximations ascendantes sélectives telles que des valeurs de projets échantillonnées à partir d'appels d'offres, des vérifications de terrain sur les lots attribués et une logique simple de prix de vente moyen multiplié par le volume à l'aide de comptages proxy tels que les démarrages de ponts ou les remplacements majeurs.
Les principaux intrants ayant façonné le modèle comprennent les allocations budgétaires publiques pour les programmes de ponts, les valeurs d'attribution de contrats et les signaux de carnets de commandes, le mix entre nouvelles constructions et travaux de remplacement, l'évolution des prix des matériaux (notamment l'acier et le ciment) et la pression sur les coûts de main-d'œuvre régionaux qui influe sur la valeur livrée des projets. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, car les cycles de financement pilotés par les politiques publiques et les fluctuations des coûts des intrants peuvent modifier la pente à court terme ; les scénarios ont été ancrés sur des fourchettes consensuelles partagées par les praticiens. Lorsqu'une agrégation ascendante nette n'était pas possible pour des géographies plus petites, les lacunes ont été comblées par extrapolation basée sur des ratios à partir de régions comparables, puis vérifiées avec les retours d'entretiens avant finalisation.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par plusieurs vérifications, notamment en rapprochant la valeur finale du marché avec des signaux indépendants tels que les tendances d'attribution, les publications budgétaires et l'inflation des coûts observée, puis en examinant la plausibilité de tout saut important d'une année sur l'autre. Lorsqu'un écart était signalé, les hypothèses étaient réexaminées et des appels de suivi étaient déclenchés pour confirmer si le changement provenait du calendrier des projets, de l'escalade des prix ou d'une limite de périmètre.
Avant validation finale, le modèle fait l'objet d'une révision analytique en plusieurs étapes au cours de laquelle les calculs, les conversions de devises et les répartitions régionales sont revérifiés, puis le récit est aligné sur les résultats quantifiés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du Marché de la Construction de Ponts selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés sur le marché de la construction de ponts semblent souvent différents car chaque éditeur fixe ses hypothèses à un moment différent et comptabilise ensuite la valeur des projets à sa propre manière, ce qui modifie le total final. Les différences proviennent généralement de la façon dont les attributions de contrats sont traitées par rapport aux travaux effectivement exécutés, de la manière dont les devises sont converties entre les régions, et du fait que les travaux de remplacement sont ou non regroupés avec l'activité autoroutière plus large.
Un examen fondé sur une actualisation explique généralement la majeure partie de l'écart, car l'inflation des coûts des intrants et les mouvements de change peuvent faire évoluer les valeurs déclarées même lorsque les volumes de projets sont stables ; la solution pratique consiste à maintenir à jour la logique des prix et les vérifications de validation. Avec une conversion de devises calée sur l'année de référence et une progression des prix unitaires revérifiée par rapport aux récents appels d'offres et aux publications budgétaires publiques, Mordor Intelligence réduit la dérive qui peut apparaître lorsque des bases de prix plus anciennes sont reconduites.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 128,06 milliards USD (2026) | |
| Association Professionnelle A | 121,00 milliards USD (2024) | Représente les attributions de contrats routiers et de ponts au niveau des États et des collectivités locales, ce qui peut précéder l'exécution effective des travaux de construction et ne constitue pas un total mondial des revenus du marché des ponts uniquement. |
| Cabinet de Conseil Régional B | 17,00 milliards USD (2025) | Vue limitée aux États-Unis pour la construction de ponts et d'autoroutes surélevées ; la couverture géographique plus étroite et basée sur la classification rend ce chiffre structurellement inférieur à un total mondial de la construction de ponts. |
Le tableau montre que les choix de périmètre et de calendrier expliquent l'étendue des écarts davantage que tout changement unique de la demande. Lorsque les indicateurs d'attribution, les limites géographiques et le calendrier des devises sont alignés sur la même définition, la taille du marché devient plus facile à retracer jusqu'à des étapes reproductibles et des facteurs clairs de valeur des projets.


Principales questions auxquelles répond le rapport
Quelle est la valeur mondiale actuelle du marché de la construction de ponts ?
La taille du marché de la construction de ponts est de 128,06 milliards USD en 2026.
À quelle vitesse les dépenses de construction de ponts devraient-elles croître ?
Les revenus mondiaux devraient augmenter à un TCAC de 6,14 % de 2026 à 2031.
Quelle région contribue la plus grande part des nouveaux projets de construction de ponts ?
L'Asie-Pacifique représente 46,12 % des dépenses de 2025 grâce aux programmes chinois et indiens.
Quel type de pont se développe le plus rapidement ?
Les ouvrages à haubans mènent avec un TCAC prévisionnel de 7,62 % jusqu'en 2031.
Dernière mise à jour de la page le:



