
Taille et parts du marché de la télématique des bateaux et navires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
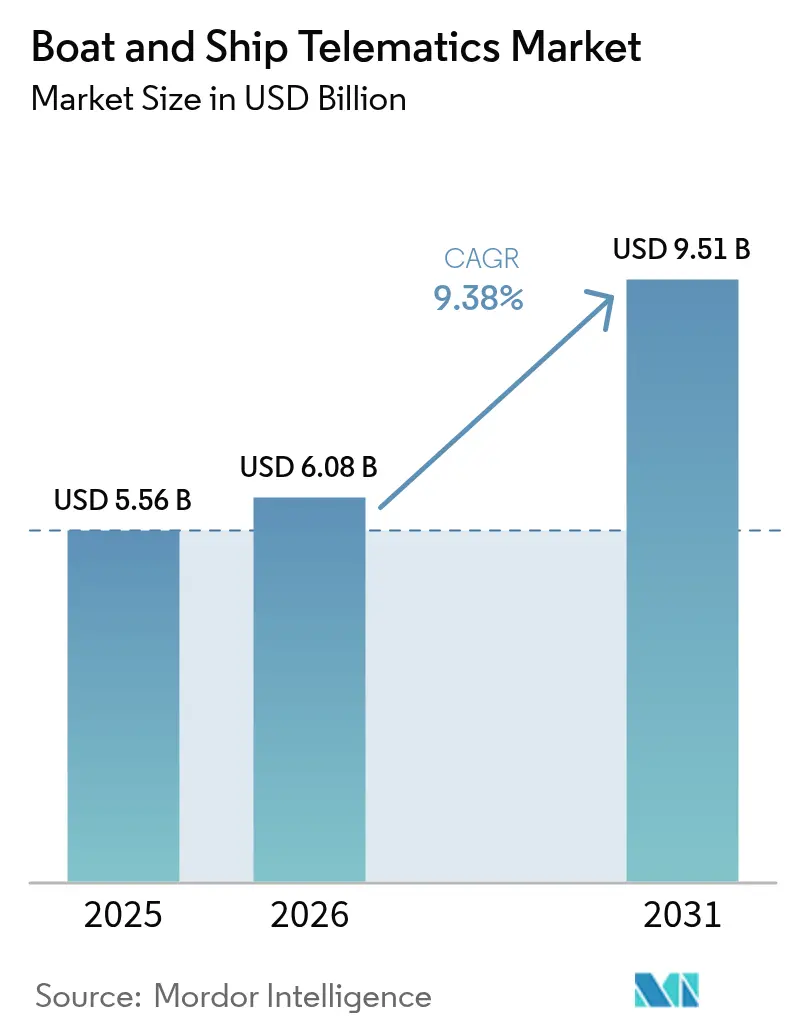
| Taille du Marché (2026) | 6.08 Milliards de dollars |
| Taille du Marché (2031) | 9.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.38 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
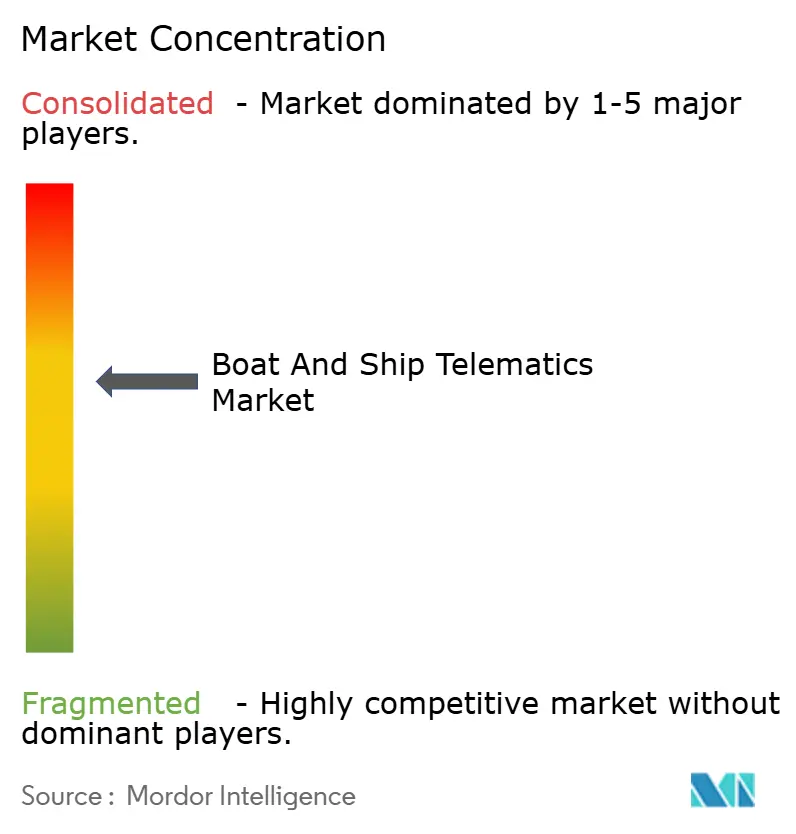
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télématique des bateaux et navires par Mordor Intelligence
La taille du marché de la télématique des bateaux et navires devrait passer de 5,56 milliards USD en 2025 à 6,08 milliards USD en 2026 et est prévue pour atteindre 9,51 milliards USD d'ici 2031, à un TCAC de 9,38 % sur la période 2026-2031. La croissance est portée par les réglementations obligatoires d'identification à longue portée, l'expansion des réseaux de satellites en orbite basse et la demande croissante de visibilité en temps réel de la flotte, qui aide les opérateurs à réduire leur consommation de carburant et leurs émissions. Les flottes commerciales standardisent les analyses en nuage pour la maintenance prédictive, tandis que les agences de défense accélèrent les programmes de navires autonomes nécessitant une connectivité sécurisée et permanente. La dynamique régionale est la plus forte en Asie-Pacifique, où les investissements dans les ports intelligents s'alignent sur le Partenariat Économique Régional Global, et au Moyen-Orient, où les Émirats arabes unis développent des corridors logistiques assistés par l'IA. Le matériel représente encore la majeure partie des dépenses, mais les gains les plus rapides proviennent des plateformes logicielles qui transforment les données de capteurs en flux en renseignements exploitables.
Principaux enseignements du rapport
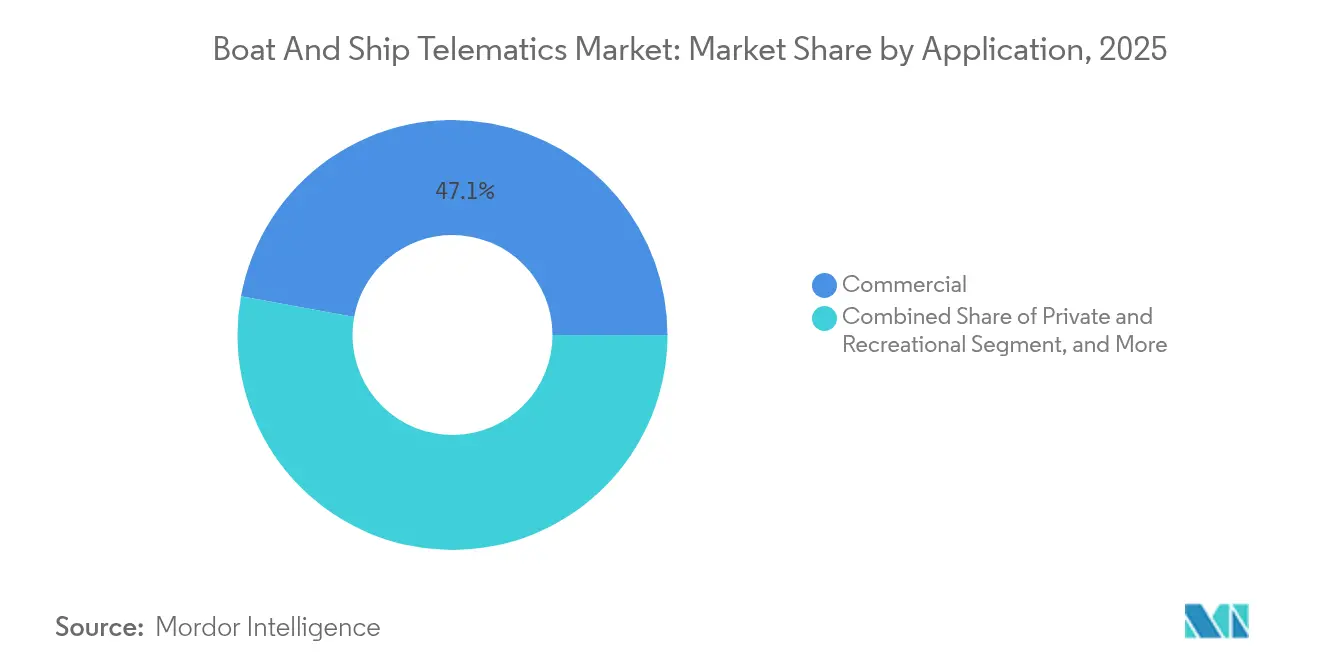
- Par application, les navires commerciaux détenaient 47,12 % des parts du marché de la télématique des bateaux et navires en 2025, tandis que la défense et la sécurité devraient se développer à un TCAC de 11,02 % jusqu'en 2031.
- Par fonction, les systèmes de communication menaient avec 37,88 % des parts de revenus du marché de la télématique des bateaux et navires en 2025 ; la collecte de données et l'analyse sont prévues pour croître à un TCAC de 9,87 % jusqu'en 2031.
- Par composant, le matériel a capturé 58,95 % des parts de la taille du marché de la télématique des bateaux et navires en 2025, tandis que les logiciels et plateformes progressent à un TCAC de 8,98 %.
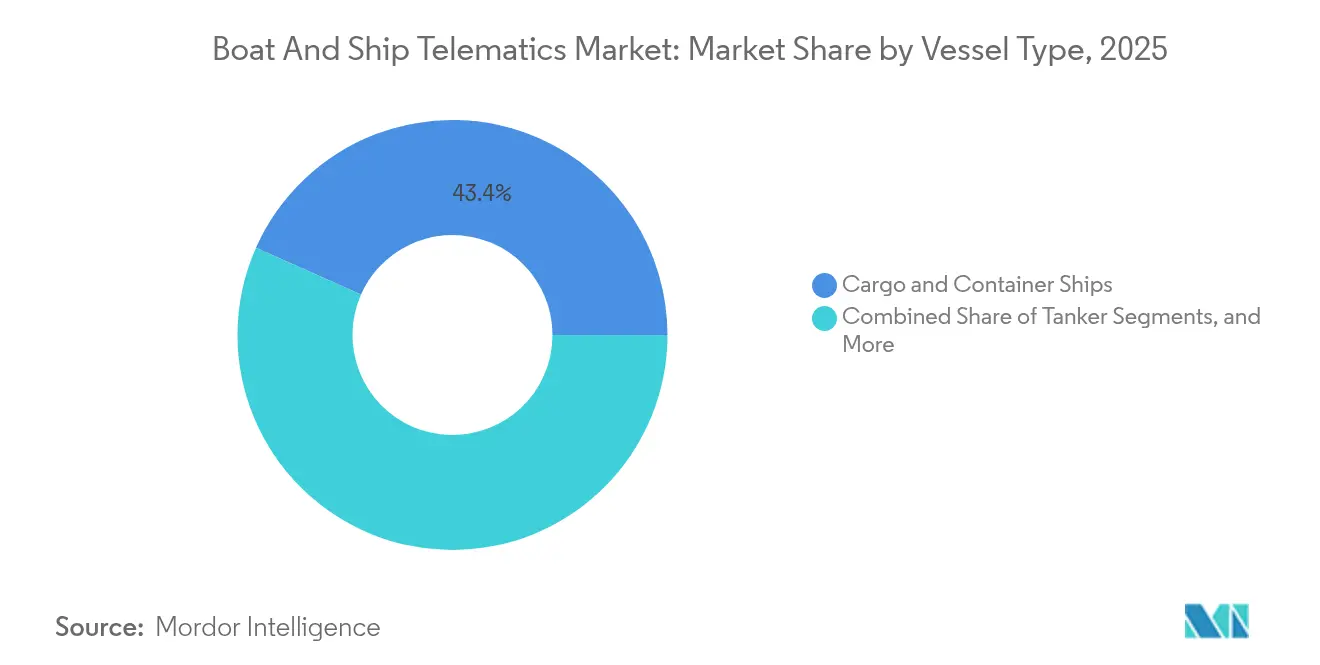
- Par type de navire, les cargos et porte-conteneurs détenaient une part de 43,35 % du marché de la télématique des bateaux et navires en 2025 ; les navires de travail et les navires de soutien offshore ont affiché le TCAC le plus rapide à 8,55 % jusqu'en 2031.
- Par technologie de communication, les liaisons satellitaires dominaient avec une part de 54,62 % du marché de la télématique des bateaux et navires en 2025 et sont prêtes pour un TCAC de 10,98 % à mesure que les constellations en orbite basse arrivent à maturité.
- Par géographie, l'Asie-Pacifique menait avec 36,55 % des parts du marché de la télématique des bateaux et navires en 2025 ; la région Moyen-Orient et Afrique devrait afficher un TCAC de 9,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de visibilité en temps réel de l'ensemble de la flotte | +2.1% | Mondial, mené par l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Pression de conformité stricte aux réglementations IMO/SOLAS | +1.8% | Mondial, obligatoire pour les navires en navigation internationale | Court terme (≤ 2 ans) |
| Expansion de la couverture Satellite-IoT | +1.5% | Mondial, notamment sur les routes océaniques éloignées | Long terme (≥ 4 ans) |
| Croissance du commerce maritime mondial | +1.3% | Cœur en Asie-Pacifique, débordement vers le MEA et l'Europe | Moyen terme (2-4 ans) |
| Incitations à la prime d'assurance pour la connectivité | +1.0% | Amérique du Nord et Europe en tête, expansion mondiale | Moyen terme (2-4 ans) |
| Valeur de la maintenance prédictive assistée par l'IA | +0.9% | Économies maritimes avancées, adoption mondiale progressive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de visibilité en temps réel de l'ensemble de la flotte
Les opérateurs intègrent désormais des plateformes multi-capteurs qui suivent la position, la consommation de carburant et l'état de la cargaison chaque minute. Weathernews traite les données de routage de 5 000 navires chaque mois, permettant aux gestionnaires de modifier les routes pour éviter les tempêtes et de réduire les coûts opérationnels jusqu'à 15 % [1]"Aperçu des services mondiaux de routage de flotte,", Weathernews Inc., weathernews.com. Les dispositifs IoT canalisent les données via des pipelines satellite et 5G vers des tableaux de bord en nuage où les analyses signalent les anomalies avant qu'elles ne s'aggravent. Il en résulte un passage des décisions réactives aux décisions proactives qui protègent les plannings et les marges. Les essais de navires autonomes intensifient ce besoin en exigeant une conscience situationnelle continue pour un contrôle à distance sécurisé.
Pression de conformité stricte aux réglementations IMO/SOLAS
Le chapitre IV révisé de la convention SOLAS oblige tous les cargos de plus de 300 GT à transmettre leur identité et leur position toutes les six heures, élargissant le marché adressable de la télématique des bateaux et navires [2]"SOLAS Édition consolidée 2024,", Organisation Maritime Internationale, imo.org. Les abonnés LRIT ont dépassé 46 000 navires en 2024, générant une forte demande pour des canaux de bande L sécurisés[3]"Rapport sur la croissance des abonnés LRIT 2024,", Satellite Today Staff, satellitetoday.com. La conformité s'étend désormais aux audits de cyber-risques et aux rapports d'émissions, poussant les armateurs vers des plateformes intégrées qui enregistrent automatiquement les scores d'Indicateur d'Intensité Carbone pour les régulateurs.
Expansion de la couverture Satellite-IoT
Les constellations en orbite basse réduisent la latence à 50 millisecondes, ouvrant des cas d'usage nécessitant une large bande passante tels que la vidéo en direct depuis les salles des machines. Eastern Pacific Shipping a testé des liaisons Starlink via Marlink et a signalé des gains pour le bien-être de l'équipage et des cycles de déchargement des données plus fluides, selon The Maritime Executive. Les prix des équipements se stabilisent à 3 300 USD par terminal, tandis que des niveaux de service flexibles permettent aux opérateurs plus petits d'accéder au marché de la télématique des bateaux et navires sans coûts initiaux prohibitifs.
Valeur de la maintenance prédictive assistée par l'IA
Les modèles de DeepSea Technologies atteignent 99 % de précision dans la prévision de l'efficacité de la coque et de l'hélice, permettant aux opérateurs de planifier des arrêts de nettoyage juste à temps. Le jumeau numérique ChordX de Magellan X associe la physique à l'apprentissage automatique pour prolonger la durée de vie des machines et réduire les arrêts non planifiés de 20 %. Ces gains renforcent l'argument en faveur du déploiement à grande échelle de flottes télématiques riches en données.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de bande passante | −1.4% | Mondial, plus fort pour les petits opérateurs et les marchés émergents | Court terme (≤ 2 ans) |
| Exposition au cyber-risque maritime | −0.8% | Économies numériques avancées, extension mondiale | Moyen terme (2-4 ans) |
| Pénurie de scientifiques des données maritimes | −0.6% | Mondial, aiguë dans les économies maritimes en développement | Long terme (≥ 4 ans) |
| Congestion du spectre RF dans les couloirs maritimes fréquentés | −0.4% | Couloirs à fort trafic et abords des grands ports | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et de bande passante
Les installations complètes peuvent dépasser 50 000 USD par navire lorsque le VSAT, les modems 5G, les capteurs et la formation des équipages sont regroupés. Des frais mensuels de données supérieurs à 10 000 USD pèsent sur les budgets des opérateurs travaillant avec des marges réduites. Bien que la concurrence LEO pousse les tarifs à la baisse, les nouvelles antennes et les logiciels de gestion de réseau nécessitent encore des investissements en capital que de nombreuses petites entreprises reportent, ralentissant la pénétration du marché de la télématique des bateaux et navires.
Exposition au cyber-risque maritime
Les passerelles intégrées mélangent les technologies opérationnelles et informatiques, élargissant les surfaces d'attaque pour les usurpations d'identité et les logiciels malveillants. Des piratages documentés de l'AIS montrent des navires déviés de leur route ou cachés du radar pendant des heures, mettant en évidence les lacunes dans les compétences cybernétiques des équipages. Les lignes directrices de l'IMO exigent désormais le chiffrement et la surveillance continue, ajoutant une complexité et un coût récurrent que certains opérateurs considèrent comme contraignants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la domination commerciale stimule l'innovation en matière de défenseLes navires commerciaux représentaient 47,12 % des parts du marché de la télématique des bateaux et navires en 2025, car les compagnies de fret ont adopté le suivi obligatoire et les suites d'optimisation du carburant. La hausse des prix du soute a poussé les armateurs à intégrer des algorithmes de routage météorologique qui permettent d'économiser jusqu'à 15 % sur les coûts de voyage, transformant la télématique d'une dépense de conformité en un levier de profit. Le segment défense, bien que plus petit, se développe à un TCAC de 11,02 % à mesure que les marines déploient des navires de surface sans équipage qui dépendent de liaisons dorsales de capteurs chiffrées. Le système Tacticos de Thales équipe désormais 25 marines, illustrant comment la demande militaire accélère les capacités de fusion sécurisée des données. Les navires de passagers et de loisirs emboîtent le pas, les assureurs offrant des primes plus basses pour les yachts connectés, approfondissant l'adoption par les consommateurs.
La taille du marché de la télématique des bateaux et navires pour les opérateurs commerciaux devrait progresser régulièrement à mesure que les ports imposent l'échange numérique de documents et l'enregistrement des émissions. Parallèlement, les budgets de défense réservent des fonds pour la détection intégrée des menaces, propulsant la couche logicielle spécialisée. L'adoption récréative reste fragmentée mais s'accélère à mesure que des plateformes comme Yacht Sentinel signalent des milliers de nouvelles activations chaque trimestre.


Par fonction :
la communication mène tandis que l'analyse progresse rapidementLes services de communication représentaient 37,88 % des revenus du marché de la télématique des bateaux et navires en 2025, reflétant le besoin fondamental de liaisons fiables entre le navire et la côte. Les terminaux hybrides qui basculent automatiquement entre les canaux de bande L, de bande Ku et cellulaires minimisent les coupures et les pics de coûts. Les fonctions de collecte de données et d'analyse affichent le TCAC le plus rapide à 9,87 % grâce à des modules d'IA qui transforment les flux bruts des moteurs en alertes prédictives. Vessel Insight de Kongsberg Digital achemine les signaux de centaines de capteurs dans des tableaux de bord unifiés qui cartographient le carburant, l'assiette et le risque de maintenance. Les outils de navigation et de surveillance s'appuient sur ce tuyau de données en expansion, favorisant un déploiement polyvalent à bord des navires de travail et des navires de croisière.
Des normes de carburant plus strictes continueront à déplacer les dépenses vers des analyses qui optimisent les performances de la coque et de la route. En conséquence, la taille du marché de la télématique des bateaux et navires consacrée aux analyses avancées est en passe de doubler avant 2031, comprimant les marges des prestataires de communication purs et incitant les fournisseurs à se tourner vers des logiciels à valeur ajoutée.
Par composant :
la domination du matériel est remise en cause par l'innovation logicielleLe matériel représentait 58,95 % des dépenses du marché de la télématique des bateaux et navires en 2025, couvrant les antennes, les modems multibandes et les capteurs robustes. Pourtant, les abonnements logiciels augmentent de 8,98 % par an, car les gestionnaires de flotte optent pour des mises à jour en nuage plutôt que pour des remplacements périodiques de matériel. TracNet Coastal de KVH offre des vitesses cellulaires de 300 Mbps associées à une tarification au dollar par Go, soulignant comment des appareils plus intelligents abaissent les barrières aux données et poussent davantage les armateurs dans le marché de la télématique des bateaux et navires. Les avancées en matière de capteurs permettent un suivi en temps réel des contraintes de coque et des émissions avec une consommation d'énergie minimale, ouvrant la voie aux petits navires pour adopter des capacités autrefois réservées aux navires haut de gamme.
Les fonctions définies par logiciel permettent désormais des mises à niveau par voie hertzienne qui prolongent la durée de vie des équipements. Par conséquent, les fournisseurs regroupent les licences SaaS avec la location de terminaux, protégeant les marges tout en répartissant les coûts d'acquisition sur des accords pluriannuels.
Par type de navire :
les cargos mènent tandis que les navires de travail accélèrentLes cargos et porte-conteneurs représentaient 43,35 % des revenus du marché de la télématique des bateaux et navires en 2025, car leur échelle peut absorber les coûts en capital et les enjeux réglementaires restent les plus élevés. Le routage météorologique ALBIS V-PER a réduit la consommation de carburant de 15 %, confirmant le retour sur investissement et renforçant le leadership. Les navires de travail et les navires de soutien offshore affichent le TCAC le plus rapide à 8,55 % en raison des règles de positionnement dynamique dans le secteur de l'énergie offshore. L'analyse prédictive réduit les temps d'arrêt sur les actifs à taux journalier élevé, justifiant un retour sur investissement rapide pour la télématique avancée.
Les armateurs de pétroliers se concentrent sur les capteurs de température de cargaison et de contrainte de coque qui s'intègrent aux suites de navigation, tandis que les compagnies de croisière déploient des réseaux privés 5G pour le Wi-Fi des passagers et les diagnostics des moteurs. Les embarcations de plaisance se connectent via des applications mobiles simplifiées telles que Seanapps, qui a signalé 15 000 bateaux en ligne en 2024, indiquant un marché de longue traîne inexploité.
Par technologie de communication :
le leadership des satellites se renforceLes liaisons satellitaires ont fourni 54,62 % des revenus du marché de la télématique des bateaux et navires en 2025 et devraient se développer à un TCAC de 10,98 % à mesure que les constellations LEO comblent les lacunes polaires et mid-océaniques. Learnmarine note que les nouvelles options de « Service mobile par satellite reconnu » ont doublé depuis 2023, stimulant la concurrence par les prix. Les opérateurs côtiers basculent vers la 4G et la 5G pour réduire les coûts.
Vodafone Maritime Mobility couvre désormais 93 % des côtes mondiales avec une commutation automatisée qui préserve l'intégrité de session pour les flux télématiques. Les essais 5G de rive à bord à Riga ont prouvé des liaisons vidéo stables à 30 milles marins du port, ouvrant des voies pour des inspections à distance à une fraction des tarifs satellitaires.
Analyse géographique
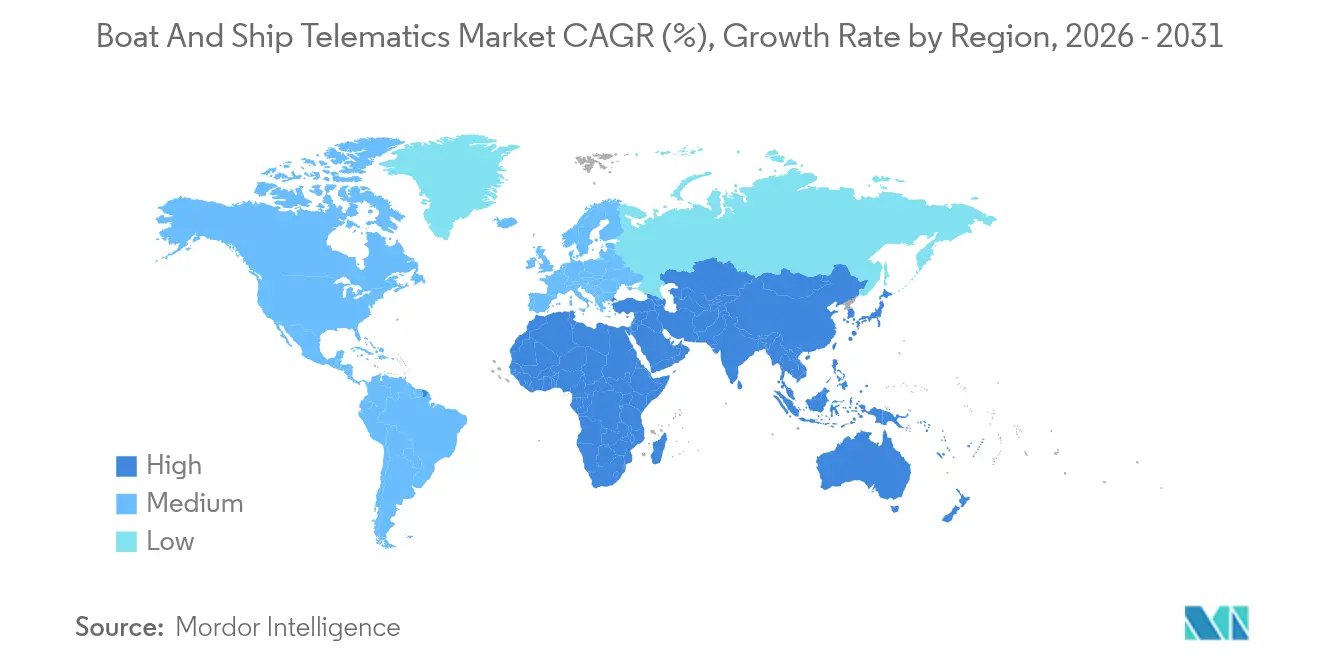
Marché de la télématique pour bateaux et navires en Asie-Pacifique
L'Asie-Pacifique a conservé la plus grande part de 36,55 % du marché de la télématique pour bateaux et navires en 2025, la transformation numérique alignée sur le RCEP en Chine et les investissements de Singapour dans les ports intelligents ayant fait des capacités de navires connectés une norme opérationnelle de facto. Des projets public-privé relient les corridors côtiers 5G aux satellites en orbite basse, offrant aux flottes une couverture continue du quai au milieu de l'océan et soutenant des applications de rendement énergétique en temps réel qui réduisent la consommation de soutes jusqu'à 15 %. Le Japon et la Corée du Sud pilotent des transporteurs côtiers autonomes nécessitant une latence inférieure à 50 ms, ce qui accroît la demande de passerelles multi-capteurs et de clouds cybersécurisés. L'Australie et la Nouvelle-Zélande renforcent le leadership de la région en imposant des téléchargements de données de suivi des émissions avant l'entrée au port, ce qui pousse les opérateurs plus modestes à adopter des plateformes télématiques par abonnement. En conséquence, la taille du marché de la télématique pour bateaux et navires en Asie-Pacifique devrait accroître son avance jusqu'en 2030, même si la croissance se modère à partir des taux à deux chiffres.
Marché de la télématique pour bateaux et navires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent le CAGR le plus rapide de 9,95 % jusqu'en 2031, aidés par les corridors logistiques dotés d'intelligence artificielle des Émirats arabes unis et les dépenses de l'Arabie saoudite dans le cadre de Vision 2030 pour de nouveaux terminaux en eaux profondes. Les opérateurs du Golfe tirent également parti de offres hybrides satellite-5G qui réduisent les coûts de données de 40 %, rendant la connectivité de niveau entreprise accessible aux flottes de taille moyenne. En Afrique, l'Afrique du Sud et le Nigéria déploient des réseaux de surveillance côtière qui combinent AIS, radar et flux de drones, stimulant la demande de kits matériels modulaires s'intégrant à l'analytique cloud. Alors que les grandes compagnies pétrolières reprennent l'exploration en mer, les propriétaires de bateaux de travail en Angola et au Ghana adoptent des logiciels de maintenance prédictive pour minimiser les temps d'arrêt dans les champs éloignés.
Marché de la télématique pour bateaux et navires en Europe et dans les Amériques
L'Europe et l'Amérique du Nord affichent une demande de remplacement stable alors que les réglementations se renforcent en matière d'intensité carbone et de gestion des cyber-risques. Les essais de remorqueurs autonomes en Norvège et les corridors de ferries 5G en mer Baltique maintiennent ces régions à l'avant-garde des projets pilotes technologiques, même si les dépenses globales progressent à des taux moyens à un chiffre. L'Amérique du Sud développe progressivement la télématique, les systèmes communautaires portuaires brésiliens exigeant des téléchargements de données de voyage avant le pilotage, tandis que les nations de l'Alliance du Pacifique co-investissent dans des passerelles satellitaires qui améliorent la couverture sur les routes à forts courants. Collectivement, ces régions en développement garantissent que le marché de la télématique pour bateaux et navires continue de se diversifier géographiquement, réduisant la dépendance excessive à l'égard de toute voie commerciale unique et encourageant les fournisseurs à localiser les centres de support et les modèles de tarification.

Paysage réglementaire
Le cadre réglementaire de base pour le suivi des navires continue de s'appuyer sur les instruments de l'OMI, notamment les exigences SOLAS et la norme de performance LRIT (MSC.263(84)/Rev.1), qui maintiennent les flottes du commerce international sur des flux de travail obligatoires de signalement d'identité et de position. En décembre 2024, l'OMI a adopté la résolution MSC.570(109) mettant à jour les normes de performance pour un système AIS universel embarqué, renforçant les exigences relatives aux équipements et au traitement des messages qui se répercutent sur les spécifications des terminaux télématiques et l'intégration à la passerelle.
En 2026, la pression réglementaire s'est étendue au-delà du signalement de position pour englober l'interopérabilité numérique, la surveillance des émissions et la cybersécurité. La Commission européenne a adopté le règlement d'exécution (UE) 2026/394, définissant les spécifications fonctionnelles et techniques de la base de données FuelEU, ainsi que le règlement d'exécution (UE) 2026/1233, précisant le service d'adressage commun soutenant l'environnement du guichet unique maritime européen créé en vertu du règlement (UE) 2019/1239. Aux États-Unis, la garde côtière américaine a fixé des exigences de formation aux plans de cybersécurité applicables à partir de janvier 2026 (33 CFR 101.650), incitant les opérateurs à intégrer des contrôles de sécurité, des journaux d'événements et une formation du personnel dans les processus opérationnels dotés de télématique. L'OMI a également progressé en mai 2026 dans les travaux visant à ajouter le VDES à son cadre (les dernières étapes d'adoption étant notées), ce qui laisse entrevoir des voies de données VHF à plus haut débit susceptibles d'influencer les architectures de connectivité navire-terre.
Analyse de la chaîne de valeur
La chaîne de valeur de la télématique pour bateaux et navires commence par le matériel embarqué (terminaux satellite/cellulaires multibandes, antennes, passerelles et capteurs) et s'étend aux logiciels périphériques qui normalisent les données pour les réseaux de bord avant leur transmission via les opérateurs satellites et les fournisseurs cellulaires terrestres. Les plateformes de gestion de la connectivité et de l'IoT gèrent ensuite l'identité des appareils, leur provisionnement et l'itinérance entre les réseaux maritimes, portuaires et terrestres, tandis que les couches cloud fournissent des analyses, des tableaux de bord et des API pour l'optimisation des itinéraires, la maintenance prédictive et le reporting de conformité. Les intégrateurs de systèmes, les équipementiers et les partenaires de service alignés sur les sociétés de classification soutiennent les déploiements lors de l'équipement de navires neufs ou d'escales portuaires programmées, les revenus récurrents étant concentrés dans les forfaits de bande passante, les abonnements logiciels, les services de cybersécurité et les contrats de support du cycle de vie.
Les ports et les nœuds logistiques influencent de plus en plus la chaîne en aval grâce aux systèmes communautaires portuaires (PCS) qui centralisent les échanges électroniques entre transporteurs, terminaux et autorités. Cela accentue la nécessité d'interfaces de données normalisées et d'un reporting numérique adressable. Le déploiement de OneWireless par A.P. Moller - Maersk en mai 2025 sur environ 450 navires illustre cette intégration, combinant NB-IoT, Cat-M et LTE avec un réseau sans fil privé et une approche de commutation indépendante de l'opérateur, soutenue par des partenaires tels que Nokia (infrastructure sans fil privée et gestion de réseau), Onomondo (commutation cellulaire entre LTE privé du navire et réseaux publics) et Zededa (gestion périphérique pour le déploiement d'applications à distance). Sur le plan de la visibilité des actifs portuaires, Netmore Group et Zenze se sont associés en mars 2025 pour déployer des réseaux LoRaWAN destinés à la surveillance des marchandises et des actifs dans les ports et terminaux, reliant les flux de données télématiques des navires aux réseaux de visibilité des terminaux le cas échéant.
Paysage concurrentiel
La concurrence reste modérée. Des entreprises comme Kongsberg Digital, ABB Marine & Ports et Wärtsilä Voyage proposent des piles intégrées allant des capteurs à l'analyse en nuage qui permettent d'obtenir des contrats de service à long terme. Inmarsat Maritime, Iridium et ORBCOMM défendent leur territoire de bande passante en associant des mises à niveau VSAT à des services de données à valeur ajoutée. L'acquisition de Xeos Technologies par Satlink et l'acquisition de Reygar par AST Networks signalent une consolidation visant à contrôler les flux de travail télématiques de bout en bout.
Les alliances stratégiques sont centrées sur les moteurs d'IA et la connectivité hybride. Vessel Insight de Kongsberg ajoute des applications tierces via une place de marché ouverte, permettant aux armateurs de combiner l'optimisation des routes avec des tableaux de bord réglementaires dans un seul abonnement. La fusion en 2024 de ZeroNorth avec Alpha Ori a fusionné des algorithmes d'efficacité énergétique avec des passerelles IoT embarquées pour gérer plus de 4 500 navires, soulignant une tendance vers l'échelle des écosystèmes. Les nouveaux entrants se concentrent sur les embarcations de plaisance, offrant des kits centrés sur les smartphones qui relient les alarmes de cale, les batteries et les géofences à des prix à la consommation.
Les systèmes 5G et LEO remodelent l'économie en réduisant les coûts par mégaoctet, incitant les acteurs en place à évoluer au-delà de la pure connectivité. Le portefeuille Certus d'Iridium regroupe désormais la cybersécurité et le routage météorologique, tandis qu'ABB intègre l'ancienne activité météorologique de DTN pour enrichir la planification des voyages. Les démonstrations de remorqueurs autonomes en Norvège et de ferries à commande à distance au Japon mettent en valeur la valeur premium des réseaux résilients et à haute bande passante que seule la télématique avancée peut fournir.
Leaders du secteur de la télématique des bateaux et navires
Kongsberg Digital Ltd.
ABB Marine & Ports (ABB Ltd.)
Wartsila Corporation
Marlink SAS
Inmarsat Global Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la télématique pour bateaux et navires
- Technoton
- Applied Satellite Technology Ltd (AST MSL)
- Sentinel Marine Solutions (Sentinel d.o.o.)
- Cybernetica AS
- Traxens SA
- Metocean Solutions
- Market Spectrum Inc.
- Kongsberg Digital Ltd.
- ABB Marine & Ports Ltd. (ABB Ltd.)
- Wartsila Corporation
- Rolls-Royce Power Systems AG
- Marlink SAS
- Inmarsat Global Limited
- ORBCOMM Inc.
- Garmin Ltd. (Garmin Marine)
- Navico Group (Simrad/B&G)
Lire l’analyse des entreprises de télématique pour bateaux et navires

Opportunités de marché et perspectives d'avenir
Le reporting numérique axé sur la conformité et l'échange de données normalisé navire-terre créent une marge de manœuvre pour des plateformes qui combinent connectivité, gestion des identités et produits de données de qualité réglementaire au sein d'un flux de travail unique. Dans l'UE, la demande est façonnée par l'environnement du guichet unique maritime européen relevant du règlement (UE) 2019/1239, soutenu par le règlement d'exécution (UE) 2026/1233 sur un service d'adressage commun, et le règlement d'exécution (UE) 2026/394 pour les spécifications de la base de données FuelEU. Ensemble, ces cadres accentuent l'attrait pour des solutions télématiques capables d'intégrer les données de voyage, d'escale portuaire et liées aux émissions dans des soumissions interopérables. Les fournisseurs proposant des connecteurs préintégrés aux systèmes portuaires et administratifs, ainsi qu'une traçabilité auditable des données et un reporting automatisé, disposent d'une voie plus claire vers un déploiement à l'échelle de l'entreprise, au-delà du simple suivi autonome.
Les normes de cyber-résilience et d'interopérabilité embarquée élargissent également la couche logicielle et d'intégration adressable. Les exigences unifiées E26 et E27 de l'IACS s'appliquent aux navires contractés pour construction à partir du 1er juillet 2024, renforçant les exigences de cybersécurité dès la conception pour les réseaux embarqués auxquels se connectent les appareils télématiques, et la norme ISO 4891:2024 fournit des exigences d'interopérabilité pour les applications de navires intelligents et la collecte de données IoT embarquées. Parallèlement, les exigences de connectivité des équipages créent des dépenses à court terme autour de l'optimisation de la bande passante et de la gestion du Wi-Fi à bord : en mars 2026, le Royaume-Uni a publié des directives (MGN 707 (M)) et une législation (2026 No. 260) couvrant les installations de connectivité sociale pour les marins sur les navires sous pavillon britannique. Cela renforce l'argumentaire commercial en faveur d'architectures hybrides satellite-cellulaire et de gestion du trafic basée sur des politiques capables de séparer le trafic de bien-être de la télémesure opérationnelle. Les programmes de navires autonomes et télécommandés offrent une autre voie d'adoption, soutenue par le code MASS non obligatoire (MSC.595(111)) du Comité de la sécurité maritime de l'OMI, adopté en mai 2026, qui favorise l'intégration des opérations à distance et autonomes, où la télémétrie continue et sécurisée, les communications authentifiées et les boucles de contrôle du périphérique au cloud deviennent des exigences essentielles.
Recent Industry Developments in Marché de la télématique pour bateaux et navires
- Juillet 2026 : Wartsila a signé un accord de cycle de vie de cinq ans avec Pardus Energy, basée en Irlande, afin de renforcer la prévisibilité de la maintenance et la fiabilité opérationnelle du navire FSRU TURQUOISE P, l'accord prenant effet à partir d'avril 2026. Ce périmètre renforce l'orientation vers des modèles de support à distance à long terme et de maintenance fondée sur les données, qui reposent sur une connectivité et une télémétrie continues des navires.
- Décembre 2025 : ABB Marine and Ports a été sélectionné par Rotterdam Shore Power (une coentreprise du Port de Rotterdam et d'Eneco) pour concevoir et construire des systèmes d'alimentation électrique à quai couvrant 35 points de connexion répartis sur trois terminaux à conteneurs en eau profonde. Ce projet étend l'infrastructure d'électrification d'un complexe portuaire majeur et accroît le besoin d'une surveillance, d'un contrôle et d'interfaces numériques intégrés reliant les opérations de quai aux systèmes des navires et des terminaux.
- Juin 2024 : ABB a acquis l'unité de routage météorologique de DTN, ajoutant les services Routeguard à sa suite numérique maritime. Cette opération a renforcé la pile d'optimisation des voyages et d'aide à la décision d'ABB, resserrant l'intégration entre la capture de données à bord, l'analyse de routage et la gestion des performances de flotte côté terre.


Marché de la télématique pour bateaux et navires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la télématique utilisée sur les bateaux et les navires pour le suivi, la communication, la surveillance de l'état et le support à la navigation et à la sécurité, à l'aide de matériel connecté, de logiciels et de services associés. Nous mesurons les valeurs au niveau de la solution lorsque la télématique est fournie à l'opérateur ou au propriétaire du navire.
Exclusions du périmètre : Nous excluons l'électronique générale de construction navale qui ne transmet pas de données hors du navire, ainsi que les systèmes d'infrastructure portuaire purs qui ne sont pas installés ou autorisés pour un usage à bord des navires.
Aperçu de la segmentation
- Par application
- Commercial
- Privé/Loisirs
- Défense et sécurité
- Par fonction
- Navigation
- Communication
- Surveillance et diagnostics
- Collecte de données et analyse
- Par composant
- Matériel
- Capteurs et antennes
- Terminaux embarqués
- Logiciels et plateformes
- Matériel
- Par type de navire
- Cargos et porte-conteneurs
- Pétroliers
- Passagers et croisières
- Navires de travail et de soutien offshore
- Yachts et embarcations de loisirs
- Par technologie de communication
- Satellite (LEO/MEO/GEO)
- Cellulaire/5G
- Réseaux hybrides et maillés
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Indonésie
- Malaisie
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Égypte
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et maintenir des hypothèses réalistes selon les régions et les catégories de navires. Nous nous sommes appuyés sur des signaux publics relatifs au transport maritime et aux flottes, puis les avons recoupés avec des commentaires sur l'adoption technologique provenant de sources maritimes fiables.
Les intrants courants provenaient de sources telles que les publications de l'OMI (y compris les exigences liées à la sécurité et au suivi), les références de l'UIT sur les communications maritimes, les statistiques commerciales de l'UN Comtrade pour les flux d'équipements pertinents, et les indicateurs de transport maritime de la CNUCED. Nous avons également utilisé des bases de données de brevets pour comprendre où se concentre l'innovation, ainsi que des dépôts d'entreprises, des présentations aux investisseurs et des sites web d'associations pour vérifier la cohérence des discours commerciaux. Certaines cartographies de marché et normalisations financières ont été soutenues à l'aide d'un abonnement payant pour les données financières des entreprises et d'un abonnement payant pour les registres d'importation et d'exportation au niveau des expéditions, lorsqu'ils étaient disponibles. Les exemples cités ici ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées pour la collecte de données, la validation et la clarification au cours de ce travail.
Entretiens et enquêtes primaires
Les travaux primaires visaient à confirmer ce qui est réellement acheté en matière de télématique sur les navires, et comment la tarification est structurée (ventes d'appareils, licences logicielles, et frais récurrents de connectivité et de service). Nous avons échangé avec des parties prenantes issues de flottes commerciales, d'opérateurs de transport de passagers et de loisirs, ainsi que des acteurs de l'écosystème de solutions, puis testé les hypothèses régionales sur l'APAC, l'EMEA et les Amériques afin que le tableau de la demande ne soit pas dicté par un seul couloir commercial ou une seule composition de flotte.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 14 % | APAC : 50 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une construction descendante où la base de navires adressable et l'activité opérationnelle ont été traduites en un pool de dépenses télématiques, puis réparties selon les comportements types d'installation et d'abonnement. Pour ancrer les calculs dans la réalité, nous avons utilisé des intrants pratiques tels que le nombre de navires dans le monde par type, la répartition entre rétrofit et nouvelle installation, le nombre moyen d'appareils par navire, les taux d'adoption des services récurrents, et les fourchettes de tarification annuelle typiques pour les logiciels et la connectivité.
Après avoir façonné le pool de demande, nous avons recoupé les résultats en utilisant des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume d'expéditions estimé pour les principales catégories de matériel, ainsi qu'un contrôle de cohérence par rapport à l'intensité des revenus récurrents pour les flottes abonnées. Lorsque les preuves de volume direct étaient limitées, les lacunes ont été comblées en appliquant des fourchettes de pénétration prudentes validées par des entretiens, puis soumises à des tests de résistance afin qu'une seule hypothèse optimiste ne détermine pas le total.
Pour les prévisions, une analyse de scénarios a été utilisée, soutenue par de simples relations multivariées entre la demande télématique et des indicateurs tels que l'activité du commerce maritime, les programmes d'efficacité énergétique et de réduction des émissions, la disponibilité de la couverture satellite, et l'adoption de la conformité en matière de sécurité. La trajectoire finale n'a été ajustée que lorsque plusieurs signaux évoluaient de concert, ce qui rend la prévision explicable lors d'un appel client et reproductible lors des mises à jour.
Validation des données et cycle de mise à jour
La validation s'est appuyée sur des vérifications étape par étape à travers les sources de données, les retours d'entretiens et le comportement du modèle selon les régions. Nous avons comparé les résultats à des signaux indépendants tels que les tendances d'activité des navires, les schémas d'adoption connus pour les systèmes de suivi et de communication, et la dépense moyenne implicite par navire connecté, puis étudié tout écart important avant validation finale.
Des contrôles de variance ont été effectués au niveau de la région et du type de navire afin qu'une seule zone géographique ne fausse pas le total mondial. Si des répondants primaires signalaient un décalage clair dans la tarification, les taux d'adoption ou les cycles d'installation, les hypothèses concernées étaient réexaminées et les parties correspondantes du modèle recalculées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les conditions de la demande, et une dernière vérification est effectuée avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché de la télématique pour bateaux et navires selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la télématique des bateaux et navires peuvent différer même lorsqu'elles semblent couvrir les mêmes cas d'usage, car les flux de revenus inclus et l'année de référence utilisée peuvent modifier le total. Nous observons également des écarts lorsque les études s'appuient davantage sur des récits de dépenses technologiques élargis plutôt que sur des moteurs de demande liés aux navires, vérifiables par rapport à l'activité des flottes.
Le principal écart provient de la question de savoir si les frais récurrents de connectivité et de plateforme logicielle sont comptabilisés avec les revenus des appareils, Mordor Intelligence incluant le matériel télématique ainsi que les logiciels et services liés à l'exploitation des navires, puis validant la dépense implicite par navire actif. Les totaux peuvent également varier lorsqu'une étude intègre les systèmes numériques côté port dans le même ensemble, applique une pénétration agressive pour les rétrofits, ou utilise un traitement différent du calendrier des devises et de l'inflation pour les comparaisons pluriannuelles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,56 milliards USD (2025) | |
| Éditeur sectoriel A | 6,71 milliards USD (2025) | Utilise souvent un périmètre plus large de la télématique maritime avec des offres de services pouvant inclure des services numériques embarqués adjacents, et la répartition de l'année de référence entre applications passagers, défense et commerciales peut être pondérée différemment. |
| Portail de recherche B | 5,60 milliards USD (2023) | Utilise une année de référence antérieure, et la page présente des énoncés de taille de marché internement incohérents, ce qui peut se produire lorsque les définitions ou les révisions ne sont pas alignées entre les sections, conduisant à un point de départ différent pour la courbe de croissance. |
L'écart entre les sources s'explique principalement par les choix de périmètre et la manière dont les revenus des services récurrents sont traités dans le temps, et non par une simple différence de calcul. En ancrant les hypothèses au nombre de navires, aux comportements d'installation et à une progression tarifaire réaliste, l'estimation reste traçable à des intrants clairs et peut être actualisée chaque année sans modifier la logique.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la télématique des bateaux et navires ?
Le marché a été évalué à 6,08 milliards USD en 2026 et est en passe d'atteindre 9,51 milliards USD d'ici 2031.
Quelle région détient la plus grande part du marché de la télématique des bateaux et navires ?
L'Asie-Pacifique était en tête en 2025 avec 36,55 % des revenus mondiaux, portée par les projets de ports intelligents et les mises à niveau numériques alignées sur le RCEP.
Où la croissance la plus rapide est-elle attendue jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient se développer à un TCAC de 9,95 % à mesure que les corridors logistiques assistés par l'IA et les nouveaux terminaux en eaux profondes entrent en service.
Quel segment de navires adopte la télématique le plus rapidement ?
Les navires de travail et les navires de soutien offshore affichent la dynamique d'adoption la plus élevée, progressant à un TCAC de 8,55 % grâce aux besoins en positionnement dynamique et en maintenance prédictive.
Quel retour sur investissement les opérateurs peuvent-ils attendre des investissements en télématique ?
Les plateformes intégrées de routage météorologique et d'optimisation du carburant peuvent réduire la consommation de soute jusqu'à 15 %, offrant des économies de coûts mesurables parallèlement aux avantages de conformité réglementaire.
Dernière mise à jour de la page le:



