
Taille et part du marché des tests de culture sanguine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.47 Milliards de dollars |
| Taille du Marché (2031) | 12.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
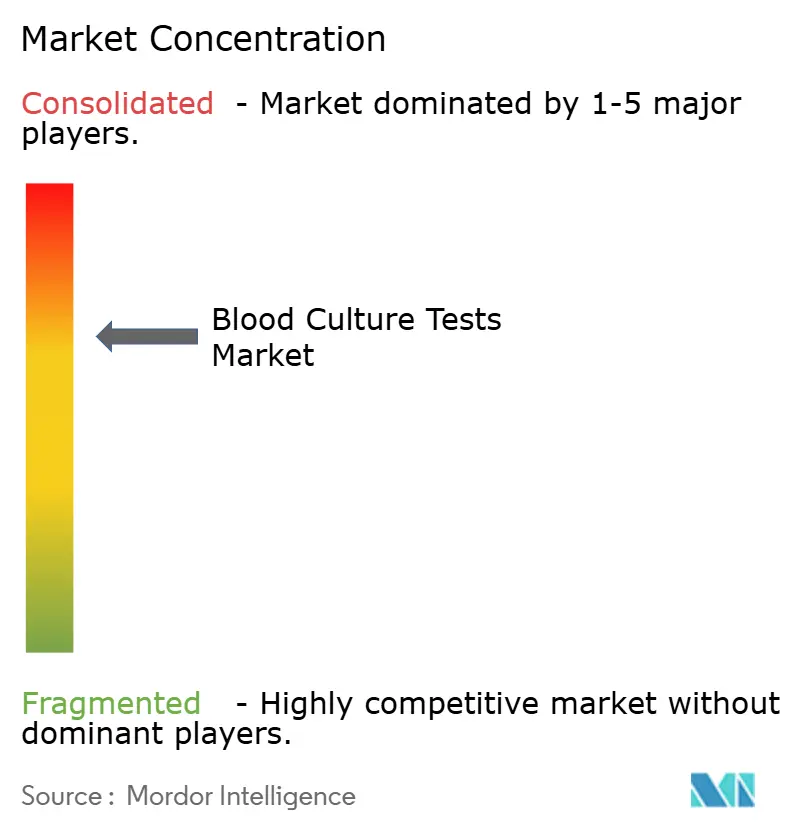
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de culture sanguine par Mordor Intelligence
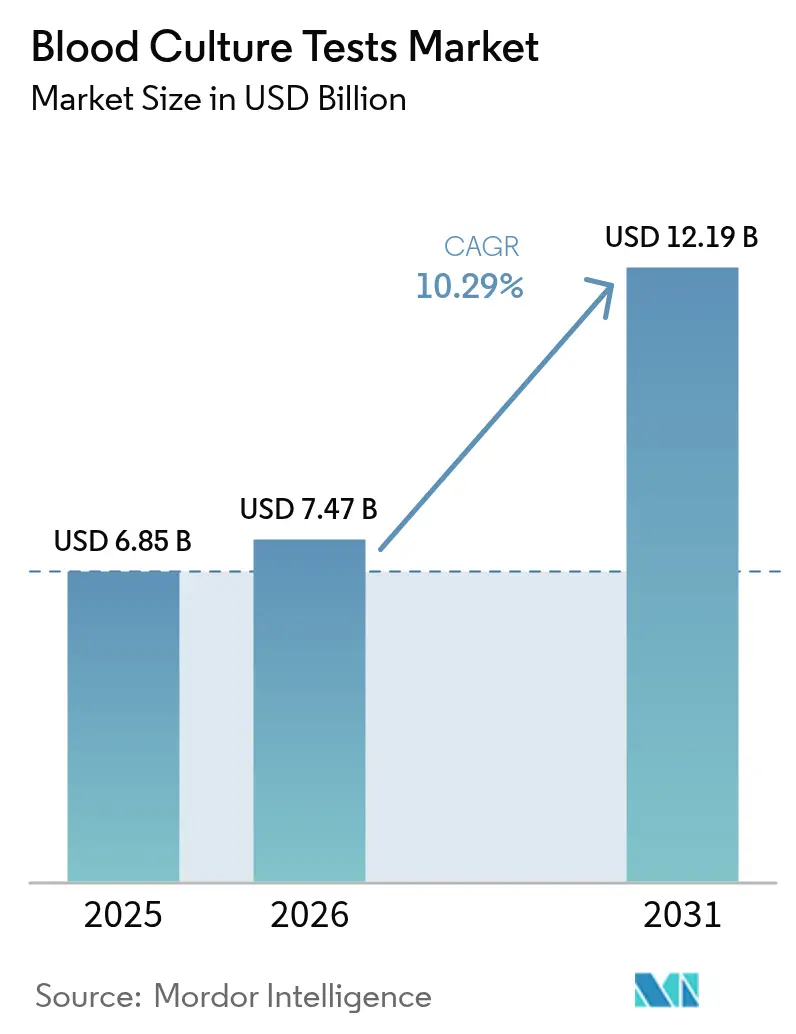
La taille du marché des tests de culture sanguine devrait passer de 6,85 milliards USD en 2025 à 7,47 milliards USD en 2026 et atteindre 12,19 milliards USD d'ici 2031, avec un TCAC de 10,29 % sur la période 2026-2031.
La fragilité de la chaîne d'approvisionnement mise en évidence par la pénurie de milieux BD BACTEC en juillet 2024, le fardeau clinique et financier persistant du sepsis, et la confiance croissante dans les plateformes indépendantes de la culture ont réordonné les priorités d'approvisionnement dans la microbiologie hospitalière. Étant donné qu'une culture sanguine conventionnelle peut prendre jusqu'à cinq jours pour fournir des résultats définitifs, un traitement empirique optimal n'atteint que la moitié des patients septiques, maintenant la mortalité à environ 350 000 vies par an aux États-Unis et les coûts à 62 milliards USD. Les incubateurs automatisés couplés à une connectivité en temps réel traitent désormais plus des quatre cinquièmes des échantillons, tandis que les modules logiciels qui diffusent des alertes de positivité en direct dans les tableaux de bord de gestion des antibiotiques se développent encore plus rapidement à mesure que les hôpitaux poursuivent leurs objectifs de remboursement basés sur la valeur.
Principaux enseignements du rapport
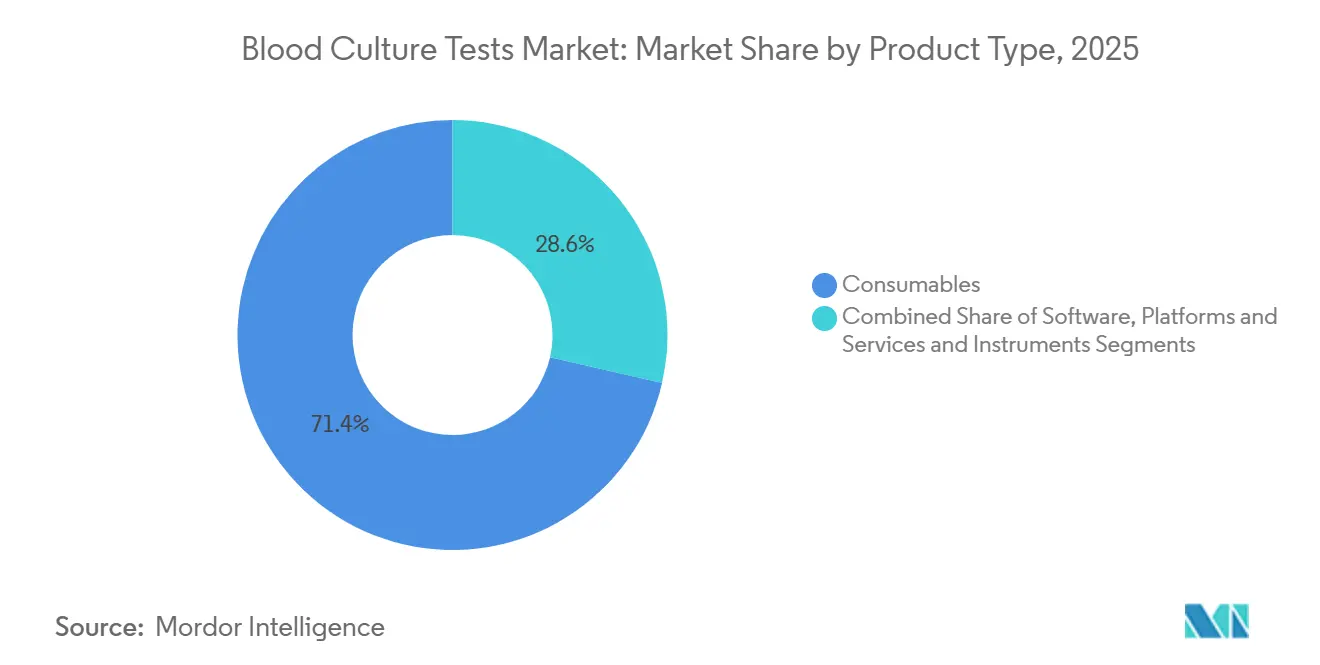
- Par type de produit, les consommables ont représenté 71,42 % du chiffre d'affaires 2025 ; les logiciels, plateformes et services sont en passe d'enregistrer la croissance la plus rapide avec un TCAC de 14,63 % jusqu'en 2031.
- Par méthode, les flux de travail automatisés détenaient 81,57 % de la part du marché des tests de culture sanguine en 2025, et le segment devrait se développer à un TCAC de 13,83 % sur la période 2026-2031.
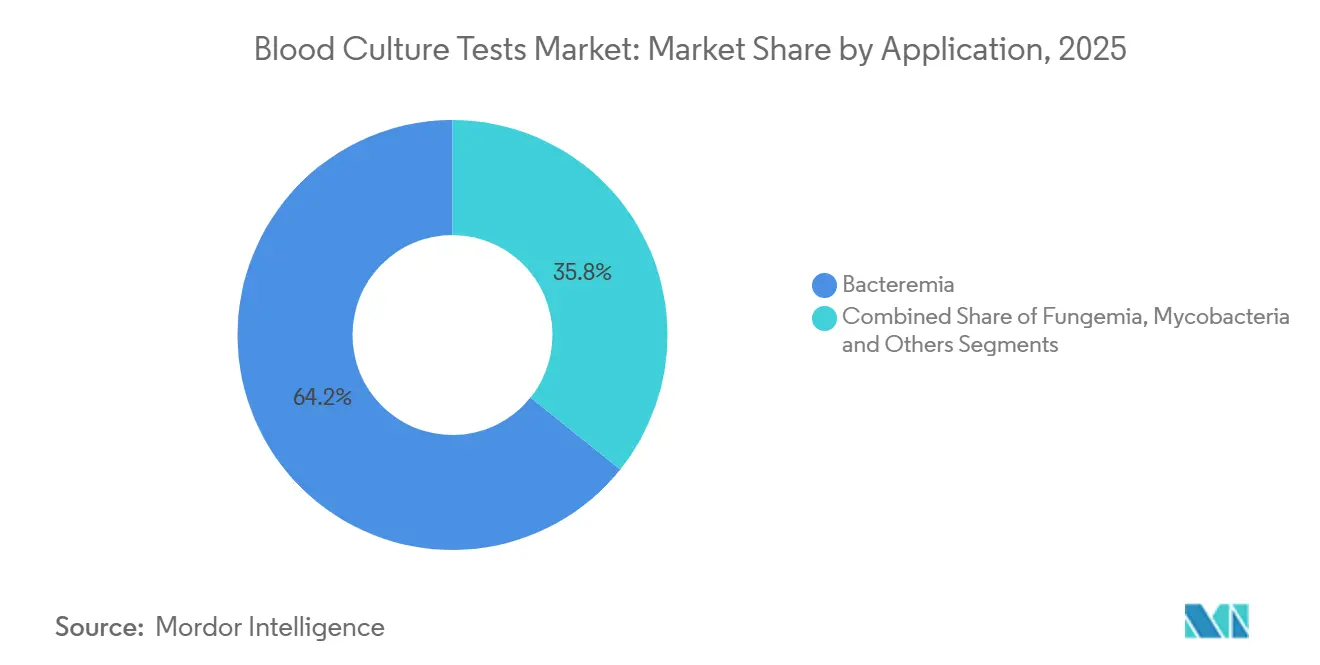
- Par application, la bactériémie représentait 64,24 % de la taille du marché des tests de culture sanguine en 2025, tandis que les tests sur les mycobactéries progressent à un TCAC de 12,63 % jusqu'en 2031.
- Par utilisateur final, les laboratoires hospitaliers représentaient 66,11 % du chiffre d'affaires 2025, tandis que les laboratoires de référence devraient afficher un TCAC de 13,31 % sur la même période.
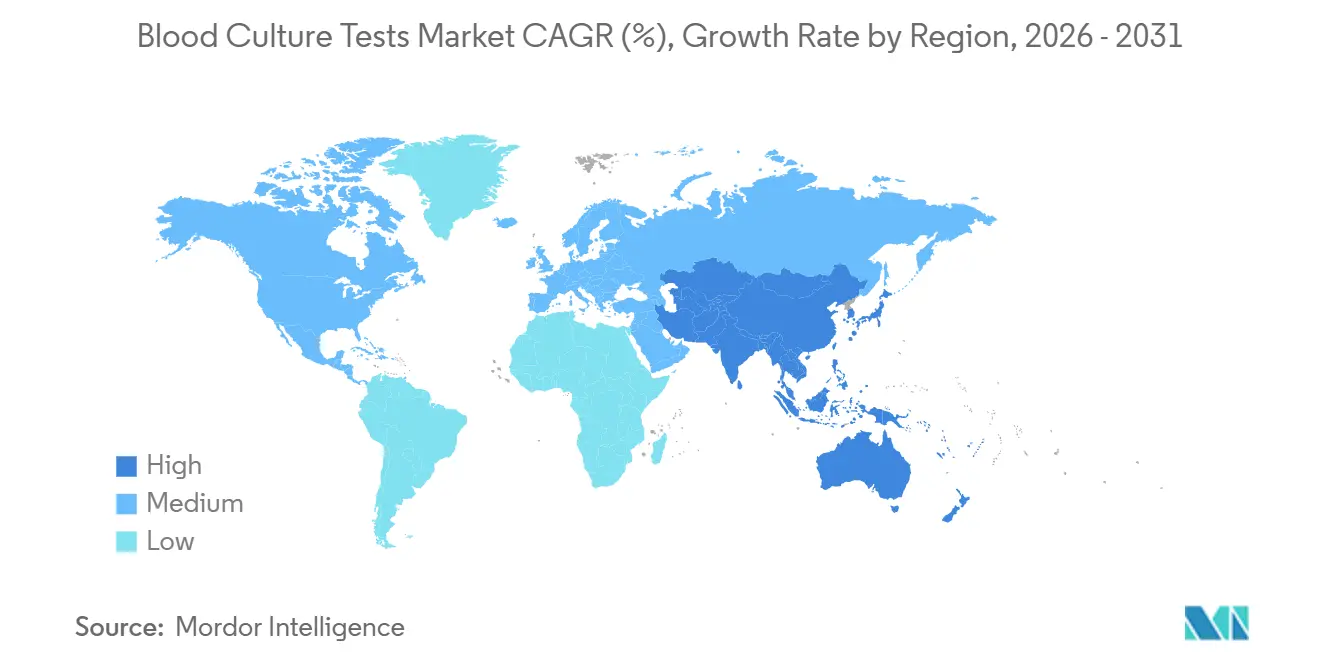
- Sur le plan géographique, l'Amérique du Nord était en tête avec 41,82 % du chiffre d'affaires mondial en 2025 ; la région Asie-Pacifique est projetée comme la région à la croissance la plus rapide avec un TCAC de 12,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Tests de Culture Sanguine*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante des infections de la circulation sanguine et du sepsis | +2.1% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante de techniques de diagnostic rapide dans les hôpitaux | +1.9% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées technologiques dans les systèmes automatisés de culture sanguine | +1.6% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Politiques de remboursement favorables pour les tests de sepsis | +1.4% | Amérique du Nord, certains marchés européens | Court terme (≤ 2 ans) |
| Programmes de gestion des antibiotiques stimulant les volumes de tests | +1.3% | Mondial, avec des mandats réglementaires en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expansion de la capacité de test dans les centres de perfusion ambulatoires | +0.8% | Amérique du Nord, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des infections de la circulation sanguine et du sepsis
Le sepsis représente 49 millions de cas mondiaux et 11 millions de décès chaque année, des chiffres qui ancrent les débats sur la sécurité sanitaire en 2026.[1] Danielle Stanek, « Fiche d'information sur le sepsis », Organisation mondiale de la Santé, who.int Aux États-Unis, il demeure la principale cause de décès en hospitalisation, ajoutant 62 milliards USD en dépenses d'hospitalisation, tandis qu'un traitement précoce efficace repose sur une identification plus rapide des agents pathogènes. Les menaces fongiques amplifient le risque ; la surveillance américaine a enregistré que 36 % des 8 033 isolats de Candida auris capturés en 2022-2023 provenaient de cultures sanguines.[2]Michael Craig, « Surveillance de Candida auris et capacité de laboratoire — États-Unis, 2022-2023 », Centres pour le contrôle et la prévention des maladies, cdc.gov Chaque heure de retard antimicrobien augmente la mortalité jusqu'à 8 %, une réalité qui pousse les hôpitaux à investir dans des diagnostics de nouvelle génération qui réduisent le délai de rendu des résultats et soutiennent une expansion à deux chiffres pour le marché des tests de culture sanguine.
Demande croissante de techniques de diagnostic rapide dans les hôpitaux
Les modèles de paiement hospitalier lient désormais le remboursement au délai documenté jusqu'à la thérapie appropriée. Les flux de travail de culture traditionnels retardent les résultats exploitables jusqu'à cinq jours, mais T2Bacteria fournit des identifications d'espèces en moins de cinq heures directement à partir de sang total, et Accelerate Arc fournit une sensibilité phénotypique en moins de sept heures à partir d'un flacon positif.[3]Kristina Iacovino, « Base de données de notification préalable à la commercialisation 510(k) », Administration américaine des denrées alimentaires et des médicaments, fda.gov Les données montrent que ces plateformes avancent la thérapie ciblée de 42 heures et réduisent les séjours en soins intensifs de cinq jours, des résultats qui se traduisent par une réduction immédiate des coûts.
Avancées technologiques dans les systèmes automatisés de culture sanguine
La surveillance continue, la coloration de Gram automatisée et l'identification par MALDI-TOF convergent sur des consoles uniques. Le MALDI Biotyper de Bruker a obtenu l'autorisation de la FDA en 2025 pour l'identification directe de Candida auris à partir de flacons positifs, fournissant des données au niveau de l'espèce dans les 30 minutes suivant la détection de la croissance. La poursuite de Waters par BD pour 17,5 milliards USD vise à ajouter la précision de la spectrométrie de masse à sa gamme BACTEC, offrant potentiellement une identification basée sur les métabolites qui contourne les étapes de sous-culture. Ces avancées augmentent les exigences en capital initial tout en réduisant les points de contact, diminuent la contamination et renforcent la domination de l'automatisation sur le marché des tests de culture sanguine.
Politiques de remboursement favorables pour les tests de sepsis
Le CMS a appliqué une mise à jour de 2,4 % de l'indice des prix à la consommation au barème des honoraires des laboratoires cliniques 2025 et a introduit 21 nouveaux codes PLA couvrant les diagnostics avancés des maladies infectieuses. Les réductions de paiement pour les tests non-ADLT sont désormais plafonnées à 15 % par an jusqu'en 2028, offrant aux laboratoires une prévisibilité budgétaire. Les payeurs commerciaux ajoutent des clauses basées sur la valeur qui versent des primes pour des séjours hospitaliers plus courts, renforçant la demande hospitalière de méthodes de culture rapide ou indépendantes de la culture.
Analyse de l'Impact des Freins sur le Marché des Tests de Culture Sanguine*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des instruments automatisés et des consommables | -1.2% | Mondial, aigu dans les pays à revenu faible et intermédiaire | Moyen terme (2-4 ans) |
| Risque de contamination et de faux positifs | -0.9% | Mondial, avec un contrôle réglementaire en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Évolution vers des panneaux moléculaires syndromiques contournant la culture | -1.1% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Logistique de chaîne du froid limitée dans les régions à faible revenu | -0.6% | Afrique subsaharienne, Asie du Sud, zones rurales d'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des instruments automatisés et des consommables
Un analyseur coûte entre 80 000 et 150 000 USD, et les contrats de service annuels ajoutent 10 à 15 % supplémentaires du prix d'achat. Une enquête Lancet Microbe de 2024 a montré que 28,8 % des pays à faible revenu paient plus de 15 USD par culture sanguine, un chiffre qui décourage l'automatisation. La pénurie de flacons BD BACTEC de juillet 2024 a amplifié l'anxiété liée aux coûts en prouvant comment la dépendance à un seul fournisseur peut interrompre les tests dans les hôpitaux sous-dotés en ressources.
Risque de contamination et de faux positifs
Les taux de contamination oscillent entre 2 et 3 %, ajoutant 4 000 à 8 000 USD par événement en soins inutiles, et le Collège des pathologistes américains fixe ≤ 3 % comme référence de qualité. Les nouvelles directives des Centres pour le contrôle et la prévention des maladies préconisent l'antisepsie cutanée, les dispositifs de prélèvement en circuit fermé et les équipes spécialisées en phlébotomie, mais l'adoption reste inégale, en particulier en dehors des centres tertiaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Tests de Culture Sanguine
Par type de produit :
les consommables stimulent la demande récurrenteLes consommables ont généré 71,42 % du chiffre d'affaires 2025 sur le marché des tests de culture sanguine et ont connu un pic au second semestre 2024 alors que les laboratoires constituaient des stocks alternatifs à BD après la pénurie de milieux. Les instruments représentent une part plus faible mais restent indispensables. Les logiciels, plateformes et services progressent à un TCAC de 14,63 %. BD Synapsys, BD EpiCenter et bioMérieux MYLA diffusent désormais des alertes de positivité en direct dans les dossiers médicaux électroniques, réduisant les appels téléphoniques et les coûts de main-d'œuvre. Dans un environnement de soins basé sur la valeur, ces tableaux de bord ne sont plus facultatifs mais constituent des exigences d'accréditation. Les accessoires — des flacons à bouchon désinfectant aux dispositifs de transfert stériles — évoluent en parallèle avec les ventes de milieux et bénéficient de protocoles renforcés de contrôle de la contamination.


Par méthode :
l'automatisation domine, les flux de travail manuels persistentL'automatisation représentait 81,57 % du chiffre d'affaires 2025 et se développera à un TCAC de 13,83 % jusqu'en 2031 à mesure que les systèmes multi-hospitaliers centralisent la microbiologie. Une unité BD BACTEC FX typique peut signaler une croissance en 9 à 14 heures et, couplée au MALDI-TOF de Bruker, fournir des identifications d'espèces en moins de 30 minutes, réduisant le délai total de traitement de près de deux jours par rapport aux méthodes manuelles. Néanmoins, 18,43 % des tests restent manuels, concentrés dans des établissements sous-financés où l'électricité est peu fiable et les volumes faibles. Le plan PM-ABHIM de l'Inde visant à équiper 730 laboratoires de district d'incubateurs semi-automatisés devrait orienter certains de ces utilisateurs vers l'automatisation d'entrée de gamme. Pendant ce temps, les systèmes indépendants de la culture comme T2Dx sont en passe de sécuriser 5 à 7 % du chiffre d'affaires automatisé d'ici 2031 après que Cardinal Health a déployé la plateforme dans plus de 6 000 hôpitaux américains.
Par application :
la bactériémie en tête, les mycobactéries en forte progressionLa bactériémie représentait 64,24 % du chiffre d'affaires du segment 2025, soutenue par le signalement obligatoire des infections liées aux cathéters centraux au CMS et à la Commission mixte. L'identification rapide des agents pathogènes ESKAPE par des panneaux tels que T2Bacteria stimule une croissance supplémentaire dans les unités de soins intensifs. La taille du marché des tests de culture sanguine pour les applications mycobactériennes devrait progresser de 12,63 % par an, les objectifs de l'OMS en matière de tuberculose contraignant les nations axées sur les ressources à adopter la culture liquide BD MGIT en parallèle avec la détection moléculaire. Les tests de fongémie, bien que plus modestes, bénéficient des mandats généralisés de dépistage de Candida auris ; le flux de travail récemment autorisé de Bruker signale l'organisme en quelques heures, resserrant les boucles de contrôle des infections. Le segment « Autres » — incluant les anaérobies et les organismes fastidieux — conserve une pertinence de niche, notamment dans les centres tertiaires qui réalisent des bilans pré-transplantation.
Par utilisateur final :
les laboratoires hospitaliers dominent toujours, les réseaux de référence s'accélèrentLes laboratoires hospitaliers ont capté 66,11 % du chiffre d'affaires 2025 car les protocoles de prise en charge du sepsis imposent des cultures sanguines dans l'heure suivant l'apparition de la fièvre et la plupart des hôpitaux américains optent pour un traitement sur site pour respecter ce délai. Pourtant, les laboratoires de référence affichent un TCAC de 13,31 % ; les huit acquisitions de Quest en 2024 ajoutent 1 milliard USD de chiffre d'affaires annuel et renforcent la portée logistique. L'expansion de 110 000 pieds carrés de Labcorp à Raritan peut désormais traiter 110 000 échantillons quotidiens, témoignant d'un engagement envers un volume élevé. Les centres de recherche académiques et gouvernementaux, bien que représentant une part plus modeste, continuent d'ancrer les études de surveillance et de validation cruciales pour les mises à jour des recommandations.
Analyse géographique
Marché des Tests de Culture Sanguine en Amérique du Nord
L'Amérique du Nord a représenté 41,82 % des revenus de 2025 après que le CMS a relevé le barème des honoraires de laboratoire 2025 de 2,4 % et ajouté 21 codes PLA pour les tests avancés de maladies infectieuses. La pénurie de milieux BD a accéléré les discussions aux États-Unis sur les solutions de remplacement indépendantes de la culture, aidant T2 Biosystems à obtenir une distribution exclusive via Cardinal Health. Le Canada, par l'intermédiaire de LifeLabs, représente environ 2 % des revenus régionaux, tandis que le programme de modernisation de l'IMSS au Mexique stimule les installations supplémentaires d'analyseurs.
Marché des Tests de Culture Sanguine en Asie-Pacifique
L'Asie-Pacifique devrait croître de 12,72 % par an, soit le taux le plus élevé de toutes les régions. Le plan directeur PM-ABHIM de l'Inde finance 730 Laboratoires de Santé Publique Intégrés ; les décideurs politiques japonais ont lancé l'Institut Japonais pour la Sécurité Sanitaire en avril 2025, avec la surveillance de la résistance aux antimicrobiens comme pilier. Le prêt de la Banque Asiatique de Développement de 300,99 millions EUR accordé à la Chine permettra d'achever de nouveaux laboratoires provinciaux d'ici 2027, intégrant une microbiologie de qualité dans le Guangxi, le Guizhou et le Shaanxi. L'Australie et la Corée du Sud maintiennent un taux élevé de pénétration de l'automatisation, tandis que l'Indonésie et les Philippines s'associent à des laboratoires privés pour renforcer leurs capacités.
Marché des Tests de Culture Sanguine en EMEA et en Amérique du Sud
L'Europe reste solide, les recommandations de l'ESCMID codifiant la thérapie guidée par la culture ; les hôpitaux en Allemagne et en France remplacent des incubateurs vieux de dix ans par des systèmes BD, bioMérieux et Bruker intégrant la connectivité. Le Moyen-Orient et l'Afrique affichent des progrès inégaux : les États du Golfe financent des laboratoires de contrôle des infections à la pointe de la technologie, tandis que l'Afrique subsaharienne se débat avec des lacunes en matière d'électricité et de chaîne du froid, maintenant la prédominance des méthodes manuelles. L'Amérique du Sud, portée par les améliorations du SUS au Brésil, installe des plateformes semi-automatisées dans les centres tertiaires, tandis que les postes ruraux dépendent d'échantillons acheminés par coursier vers des centres régionaux.

Paysage réglementaire
Les instruments d'hémoculture, les milieux et les réactifs de microbiologie associés sont réglementés en tant que dispositifs médicaux, la surveillance américaine s'appuyant sur les réglementations de microbiologie de la FDA, notamment le 21 CFR 866.3960 pour les tests basés sur les acides nucléiques qui identifient les micro-organismes et les marqueurs de résistance à partir d'hémocultures positives, ainsi que les directives de la FDA relatives aux tests multiplex utilisés sur des échantillons d'hémoculture positifs. Dans l'Union européenne, les systèmes de DIV liés à l'hémoculture doivent être conformes au règlement relatif aux dispositifs médicaux de diagnostic in vitro (IVDR, règlement 2017/746), notamment en matière de documentation technique et d'attentes en matière d'évaluation des performances, comme reflété dans les directives du MDCG telles que le MDCG 2024-11.
Les autorisations et certifications récentes continuent de façonner le séquençage des lancements et la stratégie de portefeuille dans les différentes régions. Waters a annoncé l'obtention du marquage CE conformément à l'IVDR pour le système de culture BD BACTEC FXI en avril 2026, ainsi que l'autorisation 510(k) de la FDA américaine (K260213) en mai 2026, illustrant comment les voies IVDR européenne et 510(k) américaine se déroulent en parallèle pour la nouvelle génération de matériel automatisé d'hémoculture. Concernant les modules moléculaires complémentaires aux flux de travail de culture, Qiagen a annoncé en juillet 2026 la certification CE-IVDR pour son panel QIAstat-Dx BCID GN Plus AMR destiné aux tests d'infection sanguine en Europe, renforçant l'utilisation de voies de conformité DIV spécifiques à chaque région pour l'expansion des menus d'identification rapide liés aux hémocultures positives.
Paysage concurrentiel
Le premier niveau du marché des tests de culture sanguine est modérément consolidé. BD, bioMérieux et Bruker dominent les déploiements automatisés via des accords d'équipements en capital qui fidélisent les clients à des milieux et contrats de service propriétaires. L'acquisition de Waters par BD pour 17,5 milliards USD laisse entrevoir un avenir où les empreintes métaboliques pourraient remplacer certaines étapes de culture.
L'innovation indépendante de la culture occupe une niche d'espace blanc. T2 Biosystems exploite désormais le réseau de 6 000 hôpitaux de Cardinal Health ; ses panneaux T2Bacteria et T2Candida fournissent des identifications d'agents pathogènes en trois à cinq heures à partir de sang total, contournant entièrement l'incubateur. Accelerate Diagnostics a obtenu l'autorisation de la FDA pour Accelerate Arc en septembre 2024 et a déposé WAVE en mars 2025, offrant tous deux une sensibilité phénotypique en moins de huit heures. Les écosystèmes logiciels assurent la fidélisation ; BD Synapsys, bioMérieux MYLA et les acteurs indépendants des systèmes d'information de laboratoire se disputent la propriété du tableau de bord de gestion que les pharmaciens et les responsables du contrôle des infections consultent quotidiennement.
Leaders du secteur des tests de culture sanguine
Becton, Dickinson and Company
bioMérieux
F. Hoffmann-La Roche AG
Danaher Corp.
Thermo Fisher Scientific Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Tests de Culture Sanguine
- Abbott Laboratories
- Accelerate Diagnostics Inc.
- Beckton Dickinson
- bioMérieux
- Bruker Corp.
- Danaher
- DiaSorin
- Roche
- Hologic
- QIAGEN
- QuidelOrtho Corp.
- Revvity
- Siemens Healthineers
- T2 Biosystems
- Thermo Fisher Scientific

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur la compression du flux de travail de bout en bout en microbiologie hospitalière, à mesure que les achats évoluent des incubateurs et milieux autonomes vers des systèmes intégrés qui réduisent le temps de manipulation et accélèrent les résultats exploitables pour les équipes de gestion des antimicrobiens. L'autorisation 510(k) de la FDA obtenue en mai 2026 pour le système de culture BD BACTEC FXI (K260213) et le marquage CE IVDR d'avril 2026 pour la même plateforme offrent une voie claire permettant aux laboratoires de passer à une incubation et une manipulation des flacons plus automatisées et à plus haut débit, tout en préservant la compatibilité avec les flux de travail d'identification et de sensibilité en aval. Au niveau des tests, l'autorisation 510(k) de la FDA obtenue par DiaSorin en avril 2025 pour le test d'hémoculture Gram-négatif LIAISON PLEX (27 cibles, dont des marqueurs de résistance) soutient une expansion du menu qui s'intègre dans le flux de travail des flacons positifs, répondant à la demande hospitalière d'informations plus précoces sur les organismes et la résistance sans attendre la subculture complète.
Un second espace de croissance réside dans la réduction de la contamination et la standardisation, où l'accent mis par les directives et la santé publique se traduit par une demande d'accessoires, de formation et de contrôles logiciels liés à la collecte et au traitement des hémocultures. Les documents publiés par les CDC en avril 2025 sur la prévention de la contamination des hémocultures chez l'adulte, ainsi que les recommandations de pratique fondées sur des preuves insistant sur la technique stérile et les équipes de prélèvement spécialisées, poussent les laboratoires vers des pratiques de collecte en boucle fermée et vers la documentation de la performance qualité par rapport à des référentiels. Ce contexte accroît le besoin adressable en consommables de collecte, en protocoles standardisés et en modules de connectivité qui transforment le délai de positivité et les taux de contamination en indicateurs de qualité suivis régulièrement dans les systèmes hospitaliers multi-établissements et les réseaux de laboratoires de référence.
Développements Récents dans le Secteur du Marché des Tests de Culture Sanguine
- Juin 2026 : Waters a annoncé la disponibilité commerciale aux États-Unis du système de culture BD BACTEC FXI suite à l'autorisation de la FDA. Ce lancement élargit l'accès à une plateforme d'hémoculture automatisée de nouvelle génération conçue pour un débit plus élevé et une manipulation manuelle réduite des flacons, soutenant les objectifs de productivité des laboratoires liés aux flux de travail sur le sepsis.
- Mars 2025 : bioMerieux a obtenu l'autorisation 510(k) de la FDA américaine pour VITEK COMPACT PRO, un système d'identification et de test de sensibilité aux antimicrobiens. Cette autorisation renforce la capacité automatisée d'ID/AST qui complète les flux de travail d'incubation des hémocultures, confirmant les efforts des fournisseurs pour proposer une automatisation intégrée de la microbiologie à l'échelle du laboratoire.
- Juin 2024 : bioMerieux a obtenu l'autorisation 510(k) de la FDA américaine pour VITEK REVEAL, un système de test de sensibilité aux antimicrobiens. Cette étape réglementaire a élargi les options pour des flux de travail de sensibilité plus rapides et standardisés en aval des hémocultures positives, soutenant les évolutions cliniques vers des décisions thérapeutiques ciblées plus précoces.


Marché des Tests de Culture Sanguine Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les tests d'hémoculture réalisés en laboratoire, utilisés pour détecter et identifier les micro-organismes à partir d'échantillons de sang de patients, y compris les instruments et consommables associés utilisés dans les flux de travail cliniques de routine au sein des laboratoires accrédités.
Exclusions du périmètre : les panels de sepsis au chevet du patient ou en point de soins, ainsi que les tests réalisés sur des échantillons non sanguins (tels que l'urine, le liquide céphalorachidien ou les expectorations) ne sont pas inclus dans ce dimensionnement du marché.
Aperçu de la segmentation
- Par type de produit
- Instruments
- Instruments de culture sanguine automatisés
- Instruments manuels/conventionnels
- Consommables
- Milieux
- Kits de dosage et réactifs
- Accessoires et consommables
- Logiciels, plateformes et services
- Instruments
- Par méthode
- Conventionnelle/manuelle
- Automatisée
- Systèmes automatisés de détection microbienne
- Systèmes automatisés de coloration de Gram
- Autres
- Par application
- Bactériémie
- Fongémie
- Mycobactéries
- Autres
- Par utilisateur final
- Laboratoires hospitaliers
- Laboratoires de référence
- Instituts académiques et de recherche
- Autres (point de soins / cliniques)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la structure de base du modèle et pour vérifier la cohérence du bassin de demande sous-jacent aux tests d'hémoculture. Nous utilisons généralement des sources de surveillance de la santé publique et d'épidémiologie telles que les CDC américains, l'OMS et les mises à jour de l'ECDC sur la charge des infections sanguines et les alertes de résistance aux antimicrobiens, ce qui permet d'établir les hypothèses d'intensité des tests.
Pour comprendre la capacité des systèmes et les contextes de test, nous examinons également des sources telles que les statistiques sanitaires de l'OCDE, les indicateurs de santé de la Banque mondiale, et les ensembles de données sur l'utilisation hospitalière publiés par les ministères de la santé lorsque disponibles. Cela est complété par les rapports annuels des entreprises, les références réglementaires et normatives, et la littérature scientifique de microbiologie clinique évaluée par des pairs. Nous suivons également la presse spécialisée reconnue pour les évolutions des flux de travail, comme l'adoption de l'automatisation. Lorsque nécessaire, nous utilisons des abonnements payants axés sur les données financières et de veille des entreprises, des bases de données de brevets, et des données commerciales au niveau des expéditions pour vérifier les flux d'instruments et de consommables. Ces sources sont illustratives et non exhaustives, et nous utilisons de nombreuses autres références lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des hypothèses documentaires et traduire les signaux du flux de travail clinique en variables de marché que nous pouvons modéliser année par année. Nous échangeons avec des directeurs de laboratoire et des microbiologistes, ainsi que des équipes d'achats, des distributeurs et des partenaires de service dans les principales régions, afin de combler les lacunes concernant la base installée, les volumes de tests typiques, les cycles de remplacement et l'évolution du prix de vente moyen à partir de données réelles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Cadres dirigeants : 12 % | APAC : 45 % |
| Rang intermédiaire : 60 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 37 % |
| Petits acteurs : 14 % | Managers : 49 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante et ascendante. L'approche descendante part du bassin adressable de tests hospitaliers et de laboratoire, puis se traduit en demande de tests d'hémoculture. En pratique, le modèle utilise des indicateurs tels que les protocoles de test pour suspicion de sepsis et d'infection sanguine, la disponibilité des lits de soins intensifs et aigus, la pénétration de l'automatisation en laboratoire, l'utilisation des sets d'hémoculture par épisode, et la croissance de la base installée d'instruments, et convertit ces éléments en revenus à l'aide de fourchettes de PMV réalistes pour les consommables et instruments.
Après la constitution des totaux régionaux, des approximations ascendantes sélectives sont utilisées pour confirmer la cohérence des totaux, comprenant des vérifications auprès des fournisseurs et des canaux, des points de prix échantillonnés, et une logique de volume dans les contextes hospitaliers et de laboratoires de référence. Lorsque les données détaillées manquent, nous appliquons des facteurs d'écart transparents basés sur des signaux indirects tels que le débit hospitalier, le calendrier d'adoption des systèmes automatisés, et les différences de couverture de service entre pays. Pour les prévisions, une approche de régression multivariée est utilisée pour le scénario central, suivie de vérifications de scénarios courts pour refléter des changements plus rapides ou plus lents dans la charge d'infection, le niveau de confort en matière de remboursement, et le déploiement de l'automatisation.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs passes afin que le chiffre final ne soit pas déterminé par un seul flux de données. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances d'utilisation hospitalière, les changements signalés dans les flux de travail diagnostiques, et les évolutions de prix, puis les écarts importants sont retracés jusqu'à l'intrant spécifique qui les a causés.
Si une hypothèse clé change de manière significative, des appels de suivi sont déclenchés pour revérifier les volumes, l'évolution du PMV, ou le calendrier d'adoption avant validation finale. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements réglementaires, de remboursement, ou d'approvisionnement majeurs modifient sensiblement la demande. Avant livraison, nous effectuons une nouvelle revue par les analystes afin que la dernière vision actualisée soit reflétée dans le résultat final.
Comparaison de l'estimation du marché des tests d'hémoculture de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les tests d'hémoculture peuvent varier même lorsqu'elles utilisent le même nom de marché, principalement parce que la limite de comptage n'est pas toujours la même et que les intrants sont actualisés à des moments différents. Les différences proviennent généralement de ce qui est inclus comme test, du fait que les services de laboratoire soient comptés ou non, et de la manière dont les prix et les volumes de tests sont projetés sur la période de prévision.
En suivant la base installée d'instruments, l'utilisation des sets d'hémoculture et l'évolution du PMV dans les différentes régions, Mordor Intelligence maintient le total ancré aux flux de travail d'hémoculture réalisés en laboratoire et évite de mélanger des panels de sepsis rapides plus larges ou des tests d'échantillons adjacents qui peuvent gonfler les totaux. Des écarts apparaissent également lorsqu'un modèle suppose un déploiement agressif de l'automatisation simultanément dans tous les pays, utilise des hypothèses de croissance optimistes pour les tests liés aux infections, ou applique un calendrier de taux de change global unique sans vérifier les corridors de prix régionaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,47 milliards USD (2026) | |
| Cabinet de conseil mondial A | 7,30 milliards USD (2025) | Utilise une année de base différente et peut appliquer des hypothèses de croissance plus rapide en début de période, ce qui peut mélanger la portée technologique entre les solutions diagnostiques conventionnelles et plus larges sans séparer clairement les flux de travail d'hémoculture strictement de laboratoire. |
| Éditeur sectoriel B | 6,72 milliards USD (2024) | Part d'une année de base plus ancienne et peut s'appuyer sur une projection de tendance des revenus de haut niveau, avec un lien moins visible avec la base installée, l'utilisation des sets de test par épisode d'infection suspectée, et les différences de prix régionales. |
L'écart observé dans le tableau s'explique principalement par le choix de l'année de base et par ce qui est comptabilisé comme faisant partie des tests d'hémoculture par rapport aux catégories diagnostiques voisines. Lorsque la portée et les moteurs sont maintenus explicites, et que les principales variables de volume et de prix sont vérifiées par rapport au comportement réel des laboratoires, la taille de marché obtenue devient plus facile à reproduire et à interpréter à des fins de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tests de culture sanguine en 2026 ?
Il est évalué à 7,47 milliards USD, avec un TCAC projeté de 10,29 % pour atteindre 12,19 milliards USD d'ici 2031.
Quel segment du marché des tests de culture sanguine connaît la croissance la plus rapide ?
Les logiciels, plateformes et services devraient progresser à un TCAC de 14,63 % à mesure que les hôpitaux privilégient la connectivité des données.
Pourquoi la région Asie-Pacifique est-elle considérée comme la région de croissance la plus attractive ?
Les programmes gouvernementaux en Inde, au Japon et en Chine financent des centaines de nouveaux laboratoires de santé publique, portant le TCAC régional à 12,72 %.
Comment les panneaux moléculaires rapides affectent-ils la demande de cultures traditionnelles ?
Les panneaux syndromiques peuvent réduire les volumes de culture de 10 à 15 % dans les unités de soins intensifs, mais les exigences en matière de tests de sensibilité maintiennent la pertinence de la culture.
Quel est le principal obstacle financier pour les hôpitaux à faible revenu ?
Les coûts en capital des analyseurs de 80 000 à 150 000 USD, auxquels s'ajoutent les frais de service annuels et les milieux coûteux, font passer les coûts par test au-dessus de 15 USD.
Dernière mise à jour de la page le:



