
Taille et part du marché des systèmes de pilotage automatique d'aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
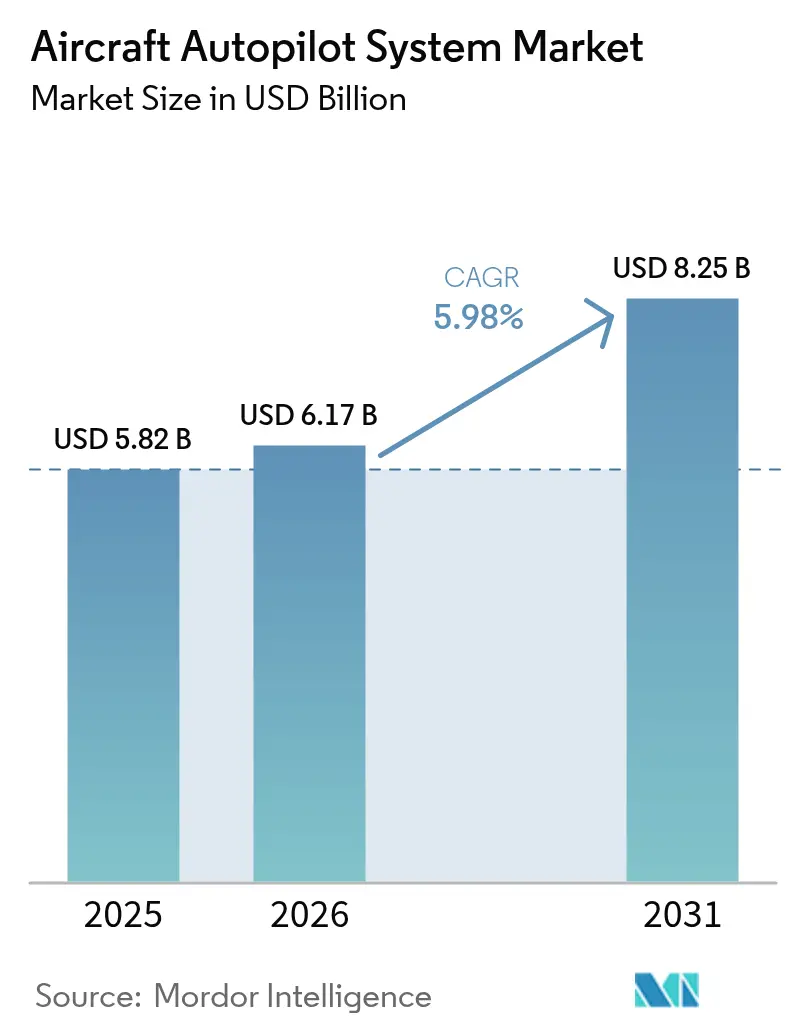
| Taille du Marché (2026) | 6.17 Milliards de dollars |
| Taille du Marché (2031) | 8.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
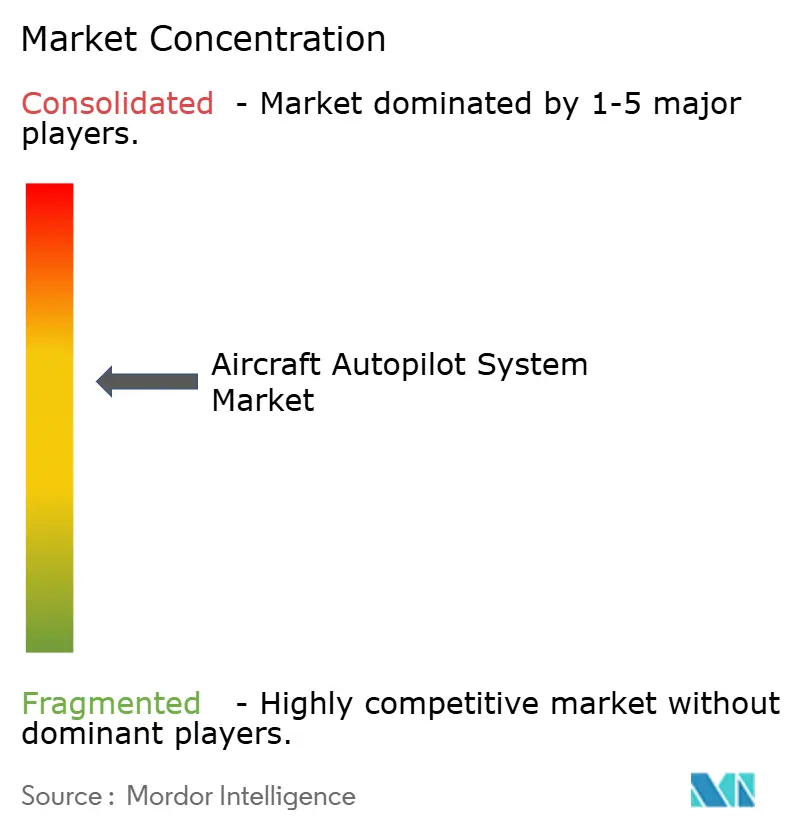
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de pilotage automatique d'aéronefs par Mordor Intelligence
La taille du marché des systèmes de pilotage automatique d'aéronefs était évaluée à 5,82 milliards USD en 2025 et devrait croître de 6,17 milliards USD en 2026 pour atteindre 8,25 milliards USD d'ici 2031, à un CAGR de 5,98 % durant la période de prévision (2026-2031). Cette trajectoire reflète le pivot du secteur vers des niveaux plus élevés d'automatisation du poste de pilotage, alors que les régulateurs, les compagnies aériennes et les agences de défense se préparent aux opérations commerciales à pilote unique et à une adoption plus large du vol sans pilote. La reprise soutenue de l'aviation commerciale, les importants carnets de commandes et les programmes de modernisation de l'avionique renforcent collectivement la demande, tandis que les solutions de gestion des imprévus pilotées par l'intelligence artificielle ouvrent de nouvelles opportunités de plateforme. Les acteurs majeurs se concentrent sur des architectures définies par logiciel qui prolongent les cycles de vie des systèmes et permettent des mises à niveau de fonctionnalités par voie hertzienne. Les contraintes de la chaîne d'approvisionnement en capteurs inertiels et la hausse des coûts de conformité en matière de cybersécurité demeurent des points de pression à court terme. Néanmoins, les dépenses d'investissement résilientes des opérateurs nord-américains et asiatiques-pacifiques maintiennent le marché des systèmes de pilotage automatique d'aéronefs sur une trajectoire d'expansion.
Principaux enseignements du rapport
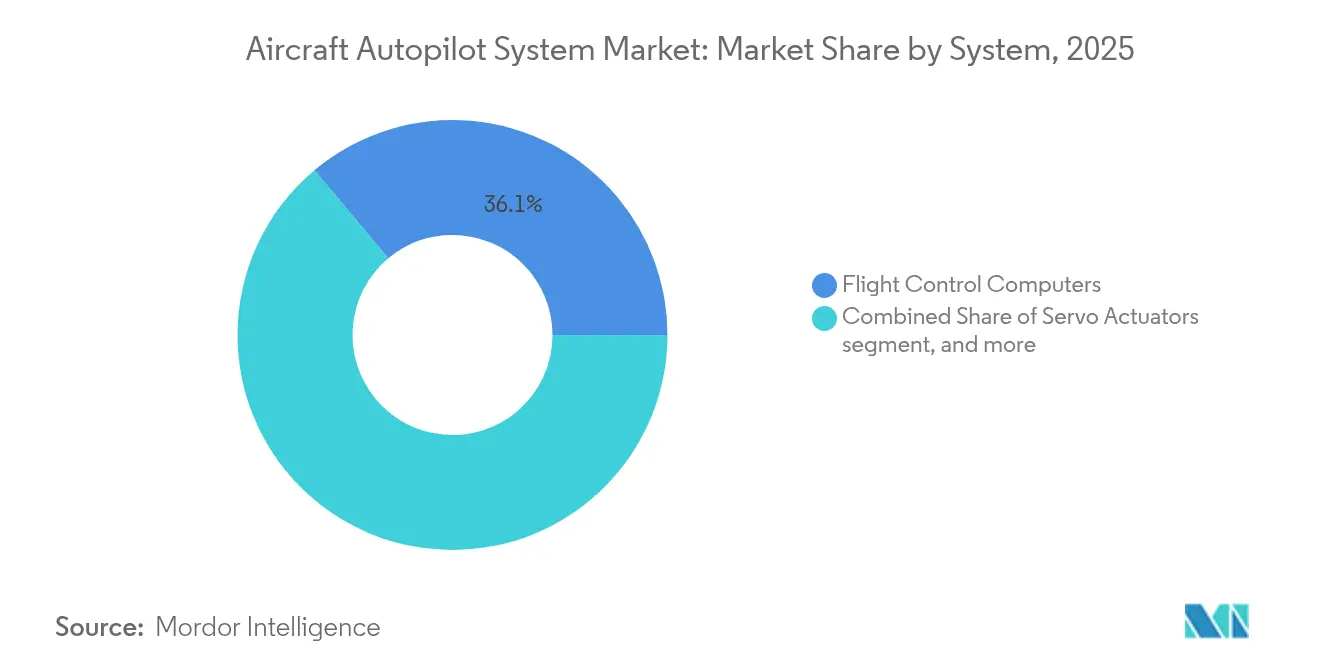
- Par système, les calculateurs de commandes de vol détenaient 36,10 % de la part de marché des systèmes de pilotage automatique d'aéronefs en 2025, tandis que les suites logicielles de pilotage automatique progressent à un CAGR de 9,02 % jusqu'en 2031.
- Par type d'aéronef, les jets monocouloirs étaient en tête avec une part de revenus de 40,35 % en 2025, tandis que les véhicules aériens sans pilote devraient se développer à un CAGR de 7,28 % jusqu'en 2031.
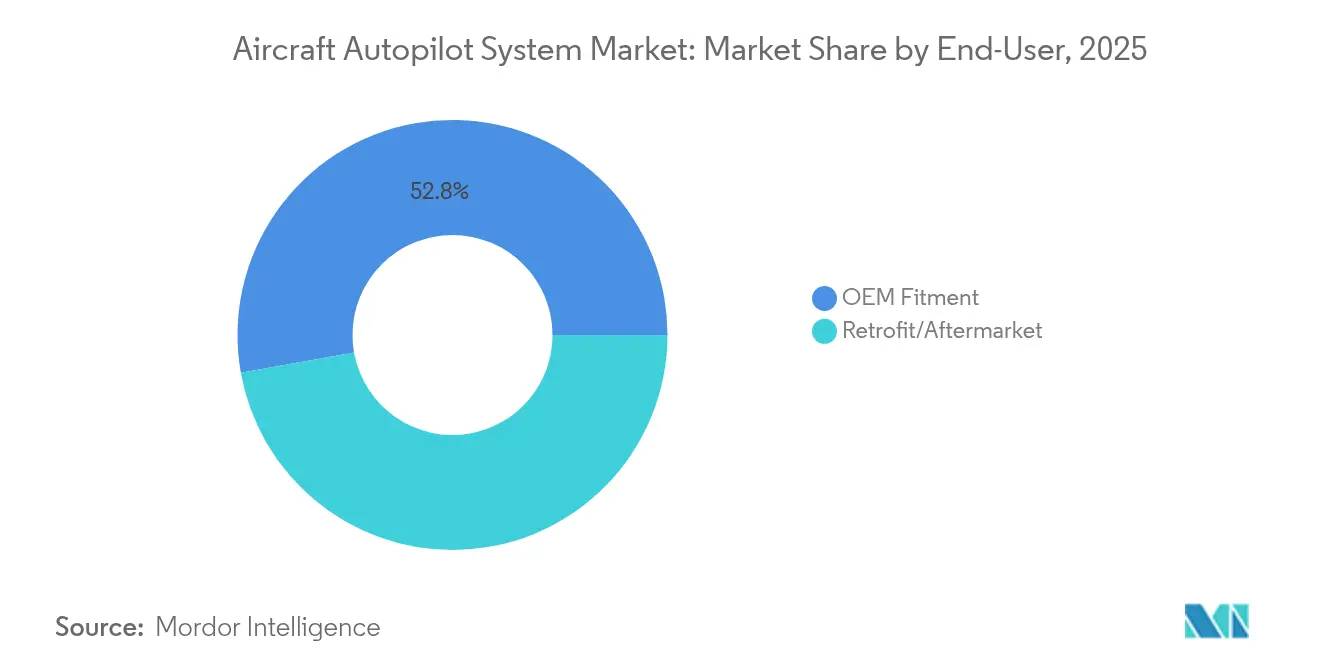
- Par utilisateur final, l'équipement d'origine représentait 52,80 % du marché des systèmes de pilotage automatique d'aéronefs en 2025 ; le rétrofit/marché secondaire est le canal à la croissance la plus rapide, avec un CAGR de 6,95 %.
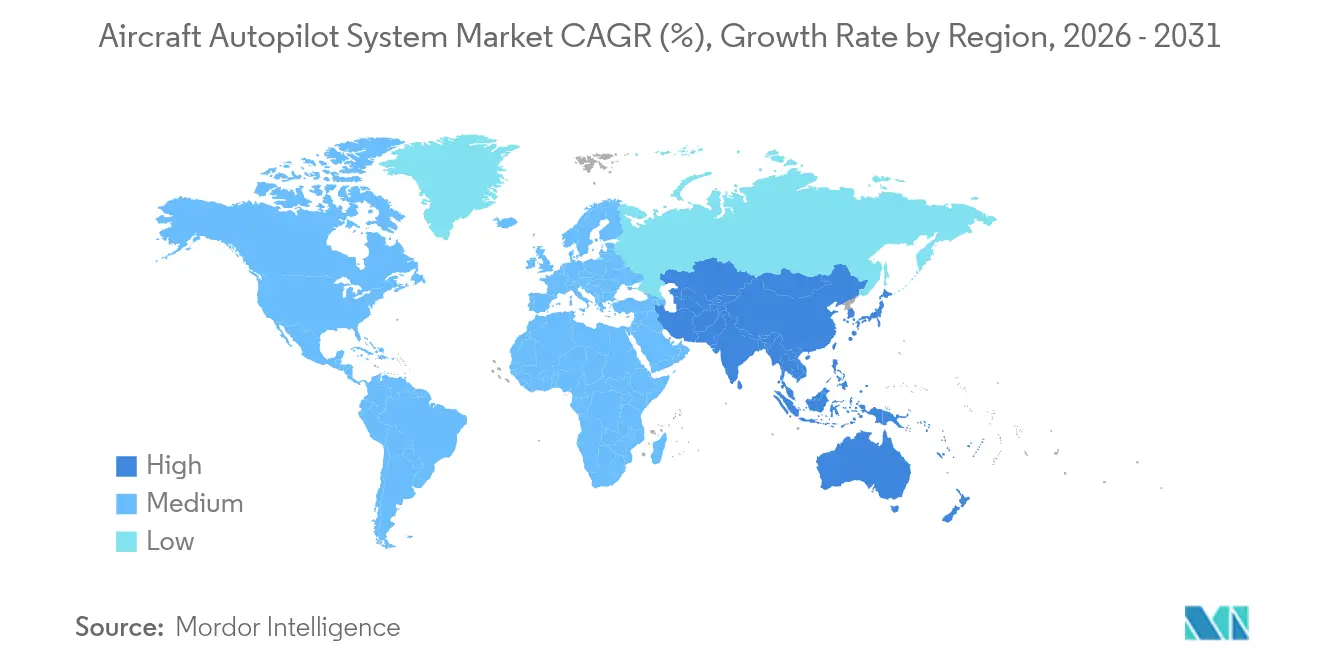
- Par géographie, l'Amérique du Nord commandait 42,90 % de la taille du marché des systèmes de pilotage automatique d'aéronefs en 2025, tandis que l'Asie-Pacifique progresse à un CAGR de 7,75 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des systèmes de pilotage automatique d'aéronefs
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des livraisons d'aéronefs commerciaux | +1.8% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'automatisation avancée du vol | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Programmes de modernisation de l'avionique à l'échelle de la flotte | +1.2% | Amérique du Nord et Europe en tête, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des opérations de véhicules aériens sans pilote et de mobilité aérienne urbaine | +1.0% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pilotes automatiques de gestion des imprévus assistés par l'IA | +0.9% | Adoption précoce en Amérique du Nord et en Europe, expansion mondiale | Long terme (≥ 4 ans) |
| Évolution vers les opérations commerciales à pilote unique | +0.8% | Leadership réglementaire en Amérique du Nord et en Europe, suivi mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des livraisons d'aéronefs commerciaux
Le plan de Boeing d'augmenter la production du B737 vers 42 appareils par mois et l'intention d'Airbus d'atteindre 75 unités mensuelles de la famille A320 sous-tendent une montée en cadence de production régulière qui stimule les installations de pilotage automatique. Les compagnies aériennes d'Asie-Pacifique représentent une part importante de ces engagements, garantissant que les suites intégrées de gestion de vol et de pilotage automatique restent des priorités d'équipement en ligne. Les fournisseurs élargissent leur capacité de fabrication pour les calculateurs de commandes de vol et les servoactionneurs afin de suivre le rythme. Le marché des systèmes de pilotage automatique d'aéronefs en bénéficie directement, car chaque monocouloir ou gros-porteur équipé en usine nécessite un pilote automatique numérique certifié avec des marges de croissance pour les futures fonctionnalités logicielles. Les perspectives de production stabilisent la visibilité des revenus pour les fournisseurs d'avionique de premier rang jusqu'en 2030.
Demande croissante d'automatisation avancée du vol
Le cadre MOSAIC (More Pilots, More Aircraft, Simplified Certification) de la FAA ouvre la voie aux aéronefs qui s'appuient sur des couches d'automatisation pour prévenir la perte de contrôle, accélérant l'adoption de pilotes automatiques à haute autorité.[1]Federal Aviation Administration, "MOSAIC Draft Rule," faa.gov Les compagnies aériennes spécifient des guidages liés aux conditions météorologiques, une augmentation basée sur satellite et des fonctions de liaison de données intégrées pour réduire la charge de travail sur les routes encombrées. La recherche académique met en avant des assistants de vol numériques qui contextualisent les données des capteurs et présentent des indications exploitables, renforçant la proposition de valeur d'une automatisation améliorée. Ces capacités élargissent le marché des systèmes de pilotage automatique d'aéronefs à mesure que les acheteurs passent des systèmes hérités basés sur le taux aux solutions basées sur l'attitude et assistées par l'IA.
Programmes de modernisation de l'avionique à l'échelle de la flotte
Les compagnies aériennes prolongent la durée de vie des cellules en rénovant les postes de pilotage hérités avec des tableaux de bord à écran tactile et des fonctionnalités de navigation basée sur les performances. Le kit de mise à niveau King Air de Collins Aerospace illustre la façon dont les opérateurs migrent vers la logique de pilotage automatique Pro Line Fusion, qui réduit la charge de travail des pilotes et répond aux mandats d'espace aérien à venir. La voie de certification axée sur les performances de la FAA raccourcit les délais de rétrofit, débloquant des revenus récurrents sur le marché secondaire. Les flottes matures en Europe et en Amérique du Nord soutiennent le marché des systèmes de pilotage automatique d'aéronefs durant les périodes de ralentissement des livraisons de nouveaux aéronefs. Les compagnies aériennes répartissent les dépenses d'investissement sur des programmes pluriannuels, créant une demande prévisible pour les unités remplaçables en ligne modulaires de pilotage automatique et les licences logicielles.
Pilotes automatiques de gestion des imprévus assistés par l'IA
Des partenariats tels que celui de Honeywell et NXP Semiconductors intègrent des processeurs haute performance qui permettent à des modèles d'apprentissage automatique en temps réel d'exécuter la logique d'évitement des conditions météorologiques, de prévention du dépassement de piste et de descente d'urgence. Des projets militaires comme le Centaur de Saab démontrent des agents d'apprentissage par renforcement manœuvrant des aéronefs sans intervention du pilote lors d'engagements complexes. Les variantes commerciales se concentrent sur des séquences de déroutement et d'atterrissage autonomes qui protègent les passagers lorsque l'équipage est incapacité. Ces avancées élèvent le plafond de croissance à long terme du marché des systèmes de pilotage automatique d'aéronefs en ouvrant des niches de fret et de taxi aérien qui nécessitent un équipage à bord limité ou nul.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de certification et de conformité | −1.1% | Mondial, particulièrement strict en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Vulnérabilités en matière de cybersécurité dans les liaisons de commandes de vol | −0.8% | Mondial, avec des préoccupations accrues dans les applications de défense | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs qualifiés DO-178C | −0.6% | Mondial, plus aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Goulots d'étranglement de la chaîne d'approvisionnement en MEMS/IMU | −0.5% | Mondial, avec un impact particulier sur la fabrication en Asie-Pacifique | Court terme |
| Source: Mordor Intelligence | |||
Coûts élevés de certification et de conformité
La règle d'évaluation de la sécurité des systèmes de la FAA impose une vérification exhaustive pour garantir que les probabilités de défaillance catastrophique restent inférieures à 1 × 10⁻⁹ par heure de vol, portant les budgets de validation logicielle dans la fourchette de 5 à 15 millions USD par programme.[2]Federal Register, "System Safety Assessments for Transport Category Airplanes," federalregister.gov La conformité DO-178C de niveau A exige plusieurs révisions indépendantes et une couverture complète du code, prolongeant les calendriers jusqu'à deux ans. Les innovateurs de plus petite taille dans l'industrie des systèmes de pilotage automatique d'aéronefs s'associent souvent à des acteurs majeurs pour surmonter ces obstacles, ce qui maintient les barrières à l'entrée du marché élevées et consolide les parts parmi les acteurs établis.
Vulnérabilités en matière de cybersécurité dans les liaisons de commandes de vol
Une hausse de 131 % d'une année sur l'autre des incidents cybernétiques dans l'aviation a accru le contrôle de l'intégrité du bus de données des pilotes automatiques. Les mandats proposés en matière de sécurité de l'information sur les équipements, systèmes et réseaux obligent les fabricants à intégrer des protocoles de chiffrement, de détection des intrusions et de démarrage sécurisé qui augmentent les coûts matériels et les cycles de vérification. Les compagnies aériennes confrontées à l'incident CrowdStrike de 2024 ont subi des pannes de réseau qui ont exposé les risques latents dans les postes de pilotage connectés, renforçant les critères d'achat en faveur de solutions renforcées. La charge de conformité supplémentaire tempère la vitesse d'adoption à court terme dans des segments tels que les aéronefs cargo sans pilote, mais encourage également les ventes de calculateurs de commandes de vol sécurisés mis à niveau, soutenant indirectement le marché des systèmes de pilotage automatique d'aéronefs à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système : L'architecture définie par logiciel gagne en dynamisme
Les calculateurs de commandes de vol ont conservé 36,10 % de la part de marché des systèmes de pilotage automatique d'aéronefs en 2025, car chaque aéronef de transport commercial impose un traitement triple redondant pour les commandes de tangage, de roulis, de lacet et de vitesse. À l'inverse, les suites logicielles de pilotage automatique se développent à un CAGR de 9,02 % à mesure que les opérateurs se tournent vers des ensembles logiques actualisables dans le cloud qui superposent des algorithmes prédictifs sur le matériel existant. La plateforme PureFlyt de Thales illustre ce pivot en optimisant les trajectoires en temps réel pour des avantages en termes de carburant et de bruit. La taille du marché des systèmes de pilotage automatique d'aéronefs pour les solutions centrées sur le logiciel devrait atteindre 2,28 milliards USD d'ici 2031, reflétant la numérisation plus large de l'aérospatiale. Les composants matériels tels que les servoactionneurs et les capteurs d'attitude restent essentiels, mais les marges migrent vers le code propriétaire, différenciant les modes d'approche, de remise des gaz et d'urgence. Les fournisseurs investissent dans des pipelines DevSecOps qui raccourcissent les cycles de certification et permettent un déploiement rapide des fonctions d'IA, renforçant l'importance concurrentielle des feuilles de route logicielles.
Les compagnies aériennes préfèrent les unités remplaçables en ligne qui isolent le traitement des cartes d'entrées/sorties, permettant des mises à niveau de capacités sans modifications mécaniques profondes. Les normes d'architecture ouverte telles que FACE dans l'aviation de défense et ARINC 653 dans le transport civil encouragent l'interopérabilité entre fournisseurs, élargissant le volume adressable pour les développeurs de logiciels de niche. En conséquence, les nouveaux entrants exploitent des modèles de licence par abonnement, tandis que les intégrateurs établis regroupent les garanties logicielles avec des accords de service étendus. Ces évolutions favorisent un écosystème en couches où le marché des systèmes de pilotage automatique d'aéronefs accueille à la fois les acteurs majeurs de premier rang et les spécialistes du code agiles.


Par type d'aéronef : Les véhicules aériens sans pilote bouleversent les hiérarchies traditionnelles
Les jets monocouloirs ont capturé 40,35 % de la taille du marché des systèmes de pilotage automatique d'aéronefs en 2025, portés par les montées en cadence de production de l'A320neo et du B737-8 qui intègrent chacun des pilotes automatiques dans le cadre d'un poste de pilotage intégré. Les gros-porteurs se redressent parallèlement à la reprise du trafic long-courrier, mais restent en deçà des niveaux de livraison d'avant 2020. La force perturbatrice vient des véhicules aériens sans pilote, dont le CAGR de 7,28 % jusqu'en 2031 reflète les achats de drones MALE et les prototypes de mobilité aérienne urbaine en plein essor. Les pilotes automatiques pour véhicules aériens sans pilote diffèrent en termes de poids, de puissance et de voie de certification, mais s'appuient toujours sur des capteurs inertiels et GNSS étroitement couplés. Sky-Drones Technologies a adopté des liaisons 5G et des classificateurs d'IA pour naviguer dans les espaces aériens contestés, élargissant son attrait auprès des opérateurs logistiques.
L'intégration du pilotage automatique sur les giravions prend de l'élan suite au système à trois axes de Garmin pour l'Airbus H130, qui stabilise les modes de vol stationnaire et de croisière. Les acheteurs de jets d'affaires spécifient des fonctions d'automanette et de freinage automatique autrefois réservées aux avions de ligne, comprimant la différenciation des fonctionnalités entre les classes d'aéronefs. Dans l'ensemble, le marché des systèmes de pilotage automatique d'aéronefs trouve de nouvelles voies de croissance à mesure que les concepts de fret sans pilote et de transport de passagers arrivent à maturité, mettant au défi les fournisseurs historiques de concevoir des contrôleurs plus légers et indépendants des normes qui répondent toujours aux métriques de fiabilité des catégories de transport.
Par utilisateur final : Le marché du rétrofit s'accélère
L'équipement d'origine continue de dominer avec une part de 52,80 % en 2025, car chaque cellule quitte l'usine avec un pilote automatique de base certifié pour ce certificat de type. Cependant, les compagnies aériennes et les propriétaires en multipropriété intensifient les campagnes de rétrofit qui génèrent un CAGR de 6,95 % dans la demande du marché secondaire. La voie d'équipement de sécurité non requis (NORSEE) de la FAA simplifie les approbations pour les pilotes automatiques numériques, permettant les installations du GFC 600 de Garmin sur les flottes à pistons et à turbopropulseurs. Ce changement de politique élève la taille du marché des systèmes de pilotage automatique d'aéronefs pour les rétrofits à 2,55 milliards USD d'ici 2031. Les aéronefs A320ceo et B737-NG vieillissants sont des cibles privilégiées pour les mises à jour du directeur de vol et de l'automanette qui s'alignent sur les routes de navigation basée sur les performances avec autorisation requise (RNP-AR).
Les prestataires de maintenance, réparation et révision s'associent aux équipementiers d'avionique sur des contrats à la puissance qui regroupent les pièces de rechange, les mises à jour logicielles et les diagnostics prédictifs. Ces modèles séduisent les opérateurs recherchant une prévisibilité des coûts fixes. Les pools de location émergents pour les unités remplaçables en ligne de pilotage automatique réduisent davantage les temps d'immobilisation lors des visites lourdes. Par conséquent, le marché des systèmes de pilotage automatique d'aéronefs bénéficie d'un cercle vertueux où l'activité de rétrofit prolonge la durée de vie des cellules, et la durée de vie prolongée, à son tour, exige des mises à niveau de capacités supplémentaires.
Analyse géographique
L'Amérique du Nord a dominé le marché des systèmes de pilotage automatique d'aéronefs avec une part de revenus de 42,90 % en 2025, soutenue par des budgets de défense robustes et un rebond rapide du transport aérien intérieur. Le leadership de la FAA en matière de réglementation de l'automatisation et de la cybersécurité fait des États-Unis un adopteur précoce des fonctionnalités avancées de pilotage automatique, renforçant les achats nationaux. La modernisation de la flotte de jets régionaux du Canada et l'expansion des monocouloirs au Mexique contribuent de manière incrémentale. Des taux d'utilisation élevés accélèrent les cycles de remplacement des calculateurs de commandes de vol, ancrant la demande de base. Honeywell, Collins Aerospace et Garmin maintiennent tous des centres de production et d'ingénierie importants dans la région, assurant une étroite adéquation avec les exigences des clients.
L'Asie-Pacifique est le territoire à la croissance la plus rapide, progressant à un CAGR de 7,75 % jusqu'en 2031. L'adoption du transport aérien par la classe moyenne et les programmes de modernisation de la défense sont les principaux moteurs en Chine et en Inde. Airbus prévoit que la flotte mondiale doublera pour atteindre 50 000 aéronefs d'ici 2044, l'Asie-Pacifique fournissant la majeure partie de cet incrément. Les équipementiers nationaux tels que COMAC intègrent des sous-systèmes de pilotage automatique développés localement, tandis que les compagnies aériennes régionales lancent de grands contrats de rétrofit pour répondre aux mandats de navigation basée sur les performances. Le Japon et la Corée du Sud investissent dans des écosystèmes de mobilité aérienne urbaine autonome, illustrés par le banc d'essai de gestion du trafic sans pilote de Thales en Thaïlande. Des régimes de certification variés créent des frais généraux de personnalisation et favorisent des partenariats entre les acteurs majeurs mondiaux et les intégrateurs de systèmes locaux, élargissant l'empreinte du marché des systèmes de pilotage automatique d'aéronefs.
L'Europe reste un marché mature mais centré sur l'innovation. L'acceptation par l'AESA de Garmin Autoland sur les plateformes King Air souligne l'ouverture réglementaire à l'automatisation à haute autorité. Thales, Safran et BAE Systems fournissent des ensembles intégrés de pilotage automatique et de gestion de vol pour les programmes Airbus et Eurofighter. Le Fonds européen de défense canalise des ressources vers des fonctionnalités de résilience améliorées par l'IA, telles que le projet AIDA qui protège les bus avioniques des intrusions cybernétiques. Le Moyen-Orient et l'Afrique, bien que plus modestes en volume, enregistrent des achats réguliers de la part des compagnies aériennes du Golfe et des agences de défense modernisant leurs flottes de transport et de giravions. Les facteurs de frein comprennent des conditions économiques inégales et des capacités réglementaires limitées, mais la région ajoute néanmoins une valeur incrémentale au marché des systèmes de pilotage automatique d'aéronefs à mesure que l'utilisation des gros-porteurs se redresse.

Paysage réglementaire
La certification et l'acceptation opérationnelle des systèmes de pilotage automatique d'aéronefs reposent sur des exigences de sécurité et d'assurance logicielle définies par des autorités de l'aviation telles que la FAA et l'EASA, y compris des pratiques d'évaluation de la sécurité des systèmes de catégorie transport visant des probabilités de défaillance catastrophique de l'ordre de 1 x 10^-9 par heure de vol. Aux États-Unis, le cadre de sécurité de la FAA pour l'automatisation des aéronefs et les orientations connexes continuent de façonner la manière dont l'automatisation avancée est justifiée. La loi de réautorisation de la FAA de 2024 (Public Law 118-63) ajoute une cadence d'examen périodique pour les réglementations importantes, augmentant la fréquence à laquelle les équipementiers et fournisseurs doivent suivre les changements affectant les fonctions de pilote automatique, de directeur de vol et de guidage de vol intégré.
La coordination réglementaire est devenue plus explicite pour les capacités émergentes d'autonomie et d'IA. Le 18 juin 2026, la FAA et l'EASA se sont publiquement engagées à coopérer pour rationaliser les approbations des technologies aéronautiques avancées et harmoniser les voies de certification, signalant que la validation croisée et l'alignement des preuves de conformité deviennent centraux pour les architectures de pilotage automatique commercialisées mondialement. En Europe, les mises à jour de l'EASA telles que la CS-ACNS Issue 5 (24 avril 2024) et les NPA en cours en 2025 (notamment NPA 2025-02 et NPA 2025-11) renforcent l'évolution vers des voies de certification plus claires pour l'avionique moderne, y compris les fonctions liées à la navigation basée sur la performance et les démonstrations de capacité de conception/ETSO qui affectent les implémentations de pilotage automatique et de guidage de vol définies par logiciel.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes de pilotage automatique d'aéronefs commence en amont par l'électronique et les capteurs de mouvement, notamment les processeurs, mémoires, gestion de l'alimentation, MEMS/IMU et composants liés au GNSS. Elle se poursuit en aval intermédiaire par la fabrication de modules, couvrant les calculateurs de commande de vol, les centrales aérodynamiques et de référence inertielle, les servocommandes et les panneaux de contrôle du pilote automatique. Les fournisseurs d'avionique de premier rang et les avionneurs intègrent ces systèmes dans les postes de pilotage, et la commercialisation se poursuit via les canaux d'équipement OEM en ligne de production et les voies de rétrofit/après-vente soutenues par des réseaux MRO, des activités de STC ou de validation, l'approvisionnement en pièces détachées, et le maintien logiciel à long terme conforme aux normes d'assurance de type DO-178C et DO-254 ainsi qu'aux exigences de cybersécurité aérienne.
Les données récentes indiquent une sensibilité de la chaîne d'approvisionnement à la fois pour les composants mécaniques spécialisés et l'électronique. La sécurisation par Boeing de nouveaux stocks de fixations spécialisées après la perturbation liée à SPS Technologies a mis en évidence la fragilité des dépendances à source unique, tandis que des contraintes avioniques plus larges ont été associées à la disponibilité des semi-conducteurs et à la concentration du raffinage des terres rares. Du côté des services de fabrication, des partenaires électroniques comme LACROIX Electronics soutiennent la conception et la construction de calculateurs de commande de vol et d'assemblages avioniques connexes, contribuant à faire évoluer la production et la qualification. La restructuration des portefeuilles affecte également la disponibilité en aval, comme l'illustre l'activité d'acquisition d'Innovative Aerosystems autour de gammes de produits de pilotage automatique d'aviation générale héritées, montrant comment la propriété intellectuelle, l'outillage et le soutien du parc installé peuvent évoluer, influençant la disponibilité des pièces, la capacité de réparation et les feuilles de route de mise à niveau pour les flottes de la catégorie Part 23.
Paysage concurrentiel
Le marché reste modérément consolidé, les cinq premiers fournisseurs détenant collectivement environ 65 % des revenus, ancrés par Honeywell, Collins Aerospace, Safran, Thales et Garmin. Ces leaders regroupent matériel, logiciel et support du cycle de vie en offres de bout en bout qui verrouillent de longs contrats. L'accord stratégique de Honeywell avec Bombardier, d'une valeur allant jusqu'à 17 milliards USD sur sa durée, illustre l'ampleur de la capture d'avionique intégrée. Collins Aerospace exploite son architecture Pro Line Fusion sur les jets d'affaires et régionaux, tandis que Safran capitalise sur des capacités à double usage couvrant les avions de ligne commerciaux et les aéronefs de combat.
Les concurrents de second rang se différencient par des technologies de niche. Moog fournit des ensembles d'actionnement primaire et de becs/volets pour le V-280 Valor Future Long-Range Assault Aircraft, accentuant sa force dans les commandes électromécaniques. Avidyne et Dynon Avionics ciblent l'aviation générale avec des pilotes automatiques abordables capables de vol aux instruments, utilisant la modularité pour progresser vers les classes de turbines légères. Des start-ups comme Sky-Drones Technologies et UAV Navigation poursuivent le segment des véhicules aériens sans pilote et des aéronefs à décollage et atterrissage verticaux électriques où le poids, le coût et la sophistication algorithmique priment sur le pedigree de certification traditionnel. Les perturbateurs purement logiciels concèdent sous licence du code stabilisé qui se superpose aux calculateurs de commandes de vol existants, élargissant l'intensité concurrentielle au sein du marché des systèmes de pilotage automatique d'aéronefs.
Les alliances stratégiques et les acquisitions accélèrent la réduction des lacunes en matière de capacités. La scission planifiée de Honeywell Aerospace par Honeywell vise à affûter la concentration sur l'autonomie et la propulsion électrifiée d'ici 2026. La collaboration de Regal Rexnord avec Honeywell dans l'actionnement pour aéronefs à décollage et atterrissage verticaux électriques et la ligne commune d'enregistreurs de voix du poste de pilotage de Curtiss-Wright démontrent un intérêt convergent pour les systèmes de mobilité aérienne urbaine. Ces manœuvres visent à sécuriser le statut de premier entrant sur les plateformes de nouvelle génération, amplifiant ainsi les positions de part à long terme.
Leaders de l'industrie des systèmes de pilotage automatique d'aéronefs
Honeywell International Inc.
Collins Aerospace (RTX Corporation)
Garmin Ltd.
Thales Group
Safran SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur les mises à niveau de pilotage automatique prêtes pour le rétrofit et centrées sur le logiciel, destinées à la vaste base d'aéronefs en service de catégorie Part 23 et utilitaires, où l'ampleur de la certification et l'économie de l'installation stimulent l'adoption. L'extension par Garmin de la couverture de certification supplémentaire de type (STC) de la FAA pour son GFC 600, y compris les approbations annoncées en juin 2026 pour l'Air Tractor AT-802/AT-802A et le Piper Matrix PA-46R-350T, illustre comment les STC progressifs se traduisent par une nouvelle compatibilité d'aéronefs et un effet d'entraînement après-vente pour les servocommandes, panneaux de contrôle et options logicielles. Alors que les exploitants poursuivent des programmes de modernisation avionique, la demande augmente pour des unités remplaçables en ligne modulaires et des charges logicielles certifiées pouvant être déployées sans refonte complète du poste de pilotage, soutenant à la fois les ateliers avioniques indépendants et les centres de rétrofit soutenus par les équipementiers.
Un autre domaine d'opportunité est le transfert et la consolidation des gammes de produits de pilotage automatique héritées, qui peuvent renouveler l'investissement dans l'ingénierie de maintien en condition opérationnelle, les pièces détachées et les voies de rafraîchissement numérique pour les plateformes vieillissantes. En 2026, Innovative Aerosystems a annoncé et documenté des acquisitions d'actifs et de gammes de produits liés au pilotage automatique d'aviation générale auprès de Honeywell, y compris des actifs de production et de la propriété intellectuelle, signalant une stratégie ciblée autour de l'avionique de poste de pilotage intégrée pour le parc Part 23 installé. Dans l'aviation de défense et à mission spéciale, la superposition de l'autonomie et des logiciels de mission sur les architectures de commande de vol gagne en attention au niveau des programmes, comme l'illustre la démonstration par Collins Aerospace du logiciel d'autonomie de mission Sidekick sur une plateforme Collaborative Combat Aircraft de l'US Air Force en 2026, renforçant la demande pour l'informatique de commande de vol adjacente au pilotage automatique, une intégration robuste des capteurs et des bus de données durcis en matière de cybersécurité dans les conceptions non pilotées et à équipage optionnel.
Développements récents du secteur
- Juin 2026 : Garmin a reçu la certification supplémentaire de type (STC) de la FAA pour le pilote automatique numérique GFC 600 sur les modèles Air Tractor AT-802/AT-802A et le Piper Matrix PA-46R-350T. Les approbations supplémentaires élargissent la base installée éligible pour les rétrofits de pilotage automatique numérique et renforcent l'ampleur de la certification comme levier concurrentiel en aviation générale. Une couverture d'aéronefs plus large soutient également l'utilisation des ateliers avioniques et entraîne les servocommandes, interfaces de contrôle et options logicielles associées.
- Avril 2026 : Innovative Aerosystems a annoncé l'acquisition de gammes de produits Honeywell héritées couvrant les solutions de pilotage automatique, de nav/com, d'affichage et de transpondeur pour la flotte Part 23. L'accord transfère la propriété du soutien produit, de l'outillage et des décisions de feuille de route pour une base installée héritée, influençant la disponibilité des pièces de rechange et les voies de mise à niveau. Il reflète également la rationalisation de portefeuille par les grands groupes avioniques et la spécialisation des acquéreurs axés sur les plateformes de poste de pilotage intégrées.
- Mai 2025 : Vertical Aerospace et Honeywell ont élargi leur partenariat pour le VX4 eVTOL, en mettant l'accent sur la certification des systèmes critiques pour le vol selon des objectifs stricts de probabilité de défaillance catastrophique. Cette évolution met en évidence comment les programmes eVTOL poussent l'automatisation à haute assurance et les architectures de commande de vol vers de nouvelles catégories d'aéronefs. Elle renforce également le rôle des fournisseurs d'avionique établis dans la fourniture de fonctions certifiables adjacentes au pilotage automatique pour les plateformes de mobilité émergentes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les systèmes de pilotage automatique d'aéronefs prenant en charge les fonctions de commande de vol automatisées, y compris les éléments connexes de contrôle et de guidage embarqués vendus pour une utilisation dans les aéronefs civils, commerciaux et militaires.
Exclusions de périmètre : ce dimensionnement exclut la demande en pilotes automatiques pour drones et exclut les dépenses de rétrofit sur les aéronefs de générations plus anciennes où le système est ajouté après que l'aéronef est déjà en service.
Aperçu de la segmentation
- Par système
- Systèmes de référence d'attitude et de cap
- Systèmes de directeur de vol
- Calculateurs de commandes de vol
- Automanette et gestion de la poussée
- Unités de référence air-données et inertielles
- Servoactionneurs
- Suites logicielles de pilotage automatique
- Par type d'aéronef
- Jets monocouloirs
- Jets gros-porteurs
- Aéronefs régionaux et de navette
- Jets d'affaires
- Hélicoptères
- Véhicules aériens sans pilote (UAV)
- Mobilité aérienne urbaine/aéronefs à décollage et atterrissage verticaux électriques
- Par utilisateur final
- Équipement d'origine
- Rétrofit/Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'une vision cohérente des livraisons d'aéronefs, des mouvements de flotte et du calendrier des acquisitions de défense, puis leur mise en correspondance avec la demande attendue en systèmes de pilotage automatique sur les aéronefs nouvellement produits. Nous nous sommes appuyés sur des sources publiques et officielles telles que les directives de navigabilité et d'avionique de la FAA et de l'EASA, les statistiques du transport aérien de l'OACI, les documents de trafic et de perspectives de flotte de l'IATA, ainsi que les indicateurs de transport du DOT américain et d'Eurostat pour établir la ligne de base de l'activité aéronautique.
Pour maintenir des hypothèses pratiques, nous avons également examiné les rapports annuels des équipementiers aéronautiques et fournisseurs d'avionique, les dépôts de type 10-K, les présentations aux investisseurs et une couverture crédible de la presse aéronautique concernant les montées en cadence des programmes, la répartition des plateformes et les jalons de certification. Outre les sources publiques, un abonnement payant pour les données financières des entreprises et l'actualité a permis de recouper l'exposition aux revenus et les annonces de contrats, et une base de données de brevets a été utilisée pour identifier où les fonctionnalités de commande de vol et de guidage sont mises en avant. Ces éléments guident la structure du modèle, mais la liste des sources n'est pas exhaustive, d'autres documents publics ayant également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer quelles catégories d'aéronefs et quels flux de livraison génèrent la majorité des installations de pilotage automatique, et pour valider les différences d'adoption entre l'aviation commerciale, l'aviation d'affaires et les programmes militaires. Nous nous sommes entretenus avec un ensemble de participants de l'écosystème aéronautique et avionique, ainsi que des parties prenantes du côté des compagnies aériennes et de la MRO, puis avons comparé les données entre l'APAC, l'EMEA et les Amériques afin que les hypothèses ne reposent pas trop sur une seule zone géographique.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 30 % | Dirigeants (CXO) : 16 % | APAC : 45 % |
| Acteurs intermédiaires : 52 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Managers : 43 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le modèle central est construit selon une approche descendante et ascendante. Les calendriers de production et de livraison des aéronefs sont traduits en un vivier de demande de base installée pour les nouveaux aéronefs équipés de pilotage automatique. Une fois ce vivier établi, la valeur du marché est estimée en utilisant le contenu système typique par type d'aéronef et la progression de prix attendue en fonction de la répartition des plateformes et des niveaux de fonctionnalités.
Pour s'assurer que les totaux ne sont pas uniquement théoriques, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications échantillonnées des volumes unitaires par rapport aux livraisons d'aéronefs connues et des discussions de filière sur les niveaux de contenu typiques. Cela est suivi d'un test de cohérence prix moyen de vente multiplié par volume. Les principales données utilisées comme empreintes de dimensionnement incluent les livraisons de nouveaux aéronefs par région, la croissance du trafic passagers commercial comme indicateur de l'expansion de la flotte, le calendrier des acquisitions et de la modernisation des aéronefs de défense, la part des fonctionnalités avancées de commande de vol dans les nouvelles plateformes, et la normalisation des devises pour la tarification des contrats importants.
Pour les prévisions, une analyse de scénarios est utilisée afin que l'incertitude sur le rythme des livraisons et le calendrier des budgets de défense soient reflétés dans un scénario de base avec des fourchettes haute et basse, puis centrés à l'aide du consensus d'experts recueilli lors des entretiens. Lorsque les signaux ascendants sont incomplets pour les catégories d'aéronefs plus petites, les lacunes sont traitées par des hypothèses de pénétration prudentes rattachées aux catégories d'aéronefs certifiées et aux schémas typiques de contenu avionique.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants, notamment les totaux de livraison d'aéronefs, la direction de la croissance de la flotte et les annonces de montée en cadence au niveau des programmes, puis en examinant toute anomalie qui rompt les relations attendues. Lorsque les écarts sont significatifs, des discussions de suivi sont déclenchées avec les types de répondants concernés afin que les hypothèses puissent être corrigées avant validation finale.
Un examen interne en plusieurs étapes est réalisé afin que les définitions, les calculs et les transitions d'une année sur l'autre restent cohérents entre les régions et les applications. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements de programmes d'aéronefs, des évolutions d'acquisition ou des événements réglementaires impactent significativement la demande. Avant la livraison, un dernier passage d'analyste est effectué afin que les clients reçoivent la vision la plus récente mise à jour.
Estimation du marché des systèmes de pilotage automatique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de pilotage automatique peuvent sembler très éloignées les unes des autres car le périmètre et le calendrier ne sont pas cohérents d'une source à l'autre. Les différences proviennent également du fait que les dépenses de rétrofit soient comptabilisées ou non, que les plateformes sans pilote soient incluses ou non, et de la manière dont la conversion des devises et la progression du prix moyen de vente sont traitées.
Certaines estimations externes regroupent la demande en pilotage automatique sur plusieurs domaines de plateformes et mélangent également le rétrofit avec les nouvelles installations. Mordor Intelligence ne comptabilise que les systèmes de pilotage automatique en équipement de ligne pour les aéronefs civils, commerciaux et militaires, à l'exclusion des drones et des rétrofits d'aéronefs plus anciens, de sorte que la valeur reste liée à la demande tirée par les livraisons de nouveaux aéronefs.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,17 milliards USD (2026) | |
| Éditeur mondial de marché A | 6,10 milliards USD (2024) | Utilise une année de référence différente et mélange souvent la demande de rétrofit et d'équipement de ligne en un seul total, ce qui peut modifier la valeur en fonction du calendrier de livraison des aéronefs et des cycles de rétrofit. |
| Éditeur multidomaine B | 9,70 milliards USD (2024) | Agrège les systèmes de pilotage automatique sur les plateformes aériennes, maritimes, sous-marines et terrestres, de sorte que le chiffre n'est pas directement comparable à une définition de marché limitée aux aéronefs. |
L'écart dans le tableau s'explique principalement par ce qui est inclus dans le périmètre et par l'année dimensionnée, plutôt que par de simples différences d'attentes de croissance. En rattachant le modèle aux livraisons d'aéronefs, à la répartition des plateformes et à des hypothèses de contenu validées, nous maintenons le total traçable à des facteurs de demande clairs et à des vérifications reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes de pilotage automatique d'aéronefs ?
Le marché des systèmes de pilotage automatique d'aéronefs s'élève à 6,17 milliards USD en 2026, avec une valeur projetée de 8,25 milliards USD d'ici 2031.
Quelle région détient la plus grande part du marché des systèmes de pilotage automatique d'aéronefs ?
L'Amérique du Nord est en tête avec une part de 42,90 % en 2025, portée par des dépenses de défense importantes et un climat d'adoption précoce pour l'automatisation avancée.
Quel segment de système connaît la croissance la plus rapide ?
Les suites logicielles de pilotage automatique se développent à un CAGR de 9,02 % jusqu'en 2031, à mesure que les compagnies aériennes transitent vers des architectures avioniques définies par logiciel.
À quelle vitesse le marché du rétrofit croît-il ?
Les applications de rétrofit et de marché secondaire augmentent à un CAGR de 6,95 % à mesure que les opérateurs modernisent les flottes en service avec des pilotes automatiques numériques.
Quel est le principal frein à la croissance du marché ?
Les coûts élevés de certification et de conformité réduisent la vitesse de mise sur le marché pour les nouveaux entrants et ajoutent entre 5 et 15 millions USD aux budgets des programmes.
Pourquoi les véhicules aériens sans pilote sont-ils importants pour ce marché ?
Les véhicules aériens sans pilote affichent un CAGR de 7,28 % car les opérateurs de défense et de mobilité aérienne urbaine émergente nécessitent des solutions de pilotage automatique légères et prêtes pour l'IA.
Dernière mise à jour de la page le:



