
Taille et Part du Marché des Systèmes de Moteur à Pistons Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.02 Milliards de dollars |
| Taille du Marché (2031) | 4.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
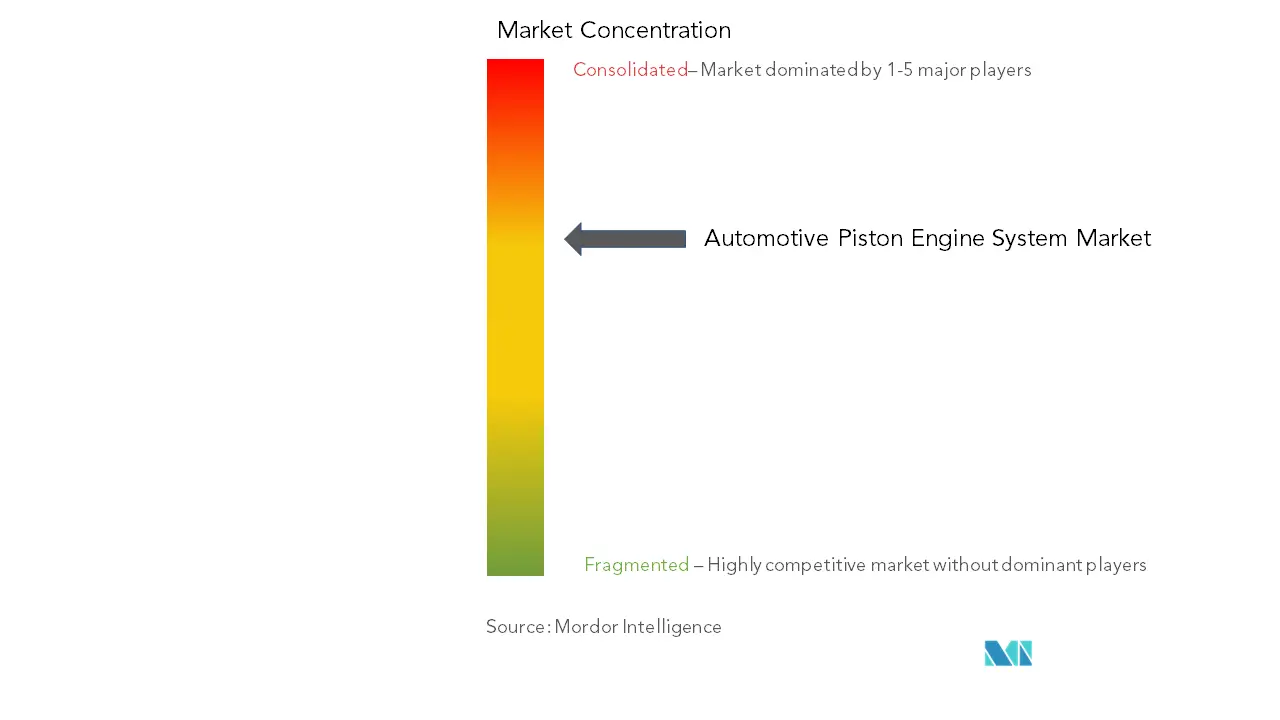
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Moteur à Pistons Automobiles par Mordor Intelligence
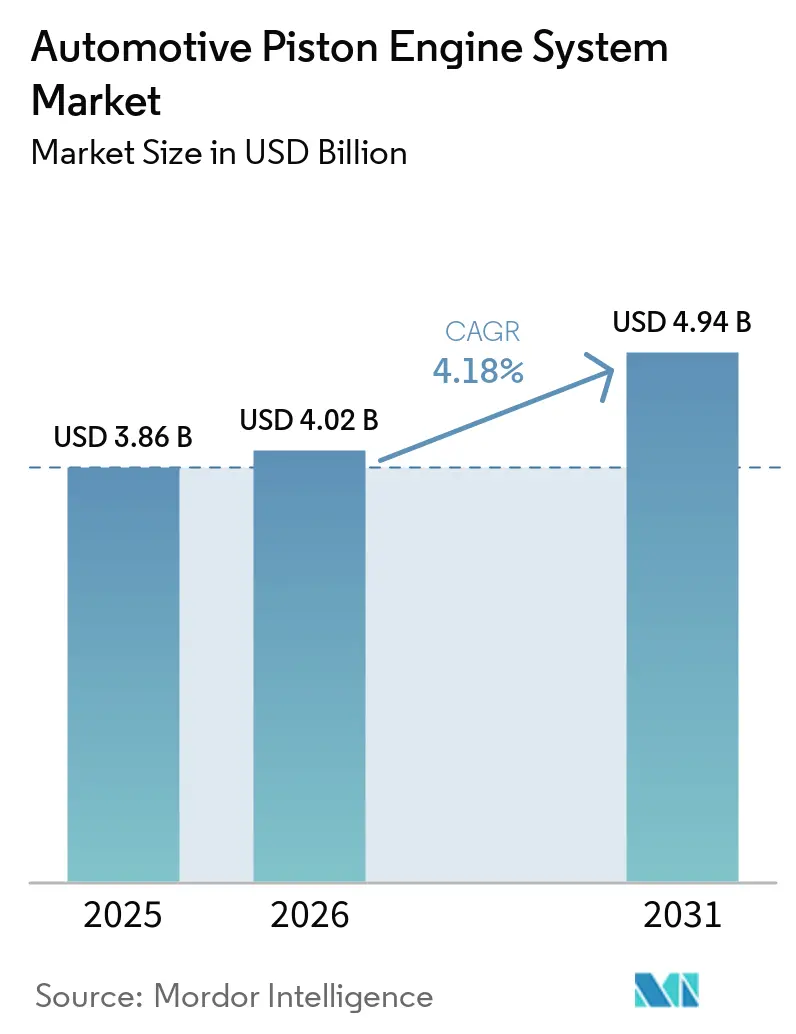
La taille du marché des systèmes de moteur à pistons automobiles devrait croître de 3,86 milliards USD en 2025 à 4,02 milliards USD en 2026 et devrait atteindre 4,94 milliards USD d'ici 2031, à un CAGR de 4,18 % sur la période 2026-2031.
Les innovations et les prototypes de moteurs des grands constructeurs automobiles et des équipementiers d'origine (OEM), associés aux préférences des consommateurs pour des automobiles haute performance et économes en carburant, constituent certains des principaux facteurs propulsant la croissance du marché. Les tendances à la réduction de la cylindrée des moteurs sont en hausse, les constructeurs automobiles développant des moteurs plus petits dotés de meilleurs systèmes d'injection de carburant. Par ailleurs, la transformation rapide de l'industrie automobile dans l'intégration de composants légers dans leurs modèles de véhicules propulse la croissance du marché des systèmes de moteur à pistons automobiles. Cela est dû à l'amélioration de la technologie et à l'engagement de plusieurs fabricants de pièces et de composants à développer des pistons avancés, qui contribuent à améliorer l'efficacité des véhicules.
Avec l'accent croissant mis par les gouvernements sur la promotion de l'utilisation des véhicules électriques pour lutter contre les émissions de carbone, les tendances de vente des véhicules à carburant sont considérablement affectées. Cela représente un défi majeur pour le marché des systèmes de moteur à pistons automobiles, car l'intégration de pistons dans les véhicules électriques est facultative. D'un autre côté, la production de systèmes de pistons gagne du terrain dans les canaux du marché secondaire, en raison de la croissance du parc automobile. Les consommateurs qui achètent des voitures d'occasion ont constamment besoin de mettre à niveau les pièces et composants de leur véhicule. Ces facteurs ont un impact positif sur la demande du marché des systèmes de moteur à pistons automobiles.
Avec la Chine, l'Inde et le Japon qui s'imposent comme des pôles mondiaux de fabrication automobile, la région Asie-Pacifique devrait continuer à être un marché majeur pour les systèmes de pistons automobiles en raison de l'augmentation de la fabrication de véhicules à carburant alternatif tels que les moteurs au gaz de pétrole liquéfié (GPL), au gaz naturel comprimé (GNC) et diesel. De plus, le marché devrait voir le développement de divers composants de pistons légers pour améliorer l'efficacité des véhicules et une meilleure capacité de consommation de carburant.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché Mondial des Systèmes de Moteur à Pistons Automobiles
Le Segment des Voitures Particulières devrait Dominer le Marché
La préférence croissante des consommateurs pour les véhicules à carburant alternatif, tels que les voitures fonctionnant au GPL et au GNC, devrait stimuler la croissance du marché des systèmes de moteur à pistons. Divers constructeurs automobiles consacrent constamment des sommes importantes au développement de véhicules de nouvelle génération, qui nécessitent l'utilisation de composants de pistons légers. À cela s'ajoute la demande croissante de voitures d'occasion dans plusieurs régions et l'augmentation du parc automobile, en raison de la préférence des consommateurs pour les moyens de transport privés, ce qui a un impact positif sur la demande du marché des systèmes de moteur à pistons automobiles. Le vieillissement croissant des véhicules nécessite des mises à niveau constantes et, par conséquent, le remplacement des systèmes de pistons sur le marché secondaire pour les véhicules à carburant devrait dynamiser ce segment du marché.
En revanche, la hausse des ventes de véhicules électriques freine la croissance du marché des systèmes de moteur à pistons automobiles. Cette progression des ventes résulte du renforcement des normes réglementaires imposées par diverses organisations et gouvernements pour contrôler les niveaux d'émissions et promouvoir les véhicules zéro émission. En conséquence, les constructeurs automobiles travaillent continuellement et concentrent leurs efforts sur l'augmentation de leurs dépenses en R&D consacrées aux véhicules électriques, ce qui pourrait aider les équipementiers à commercialiser des véhicules électriques à l'avenir.
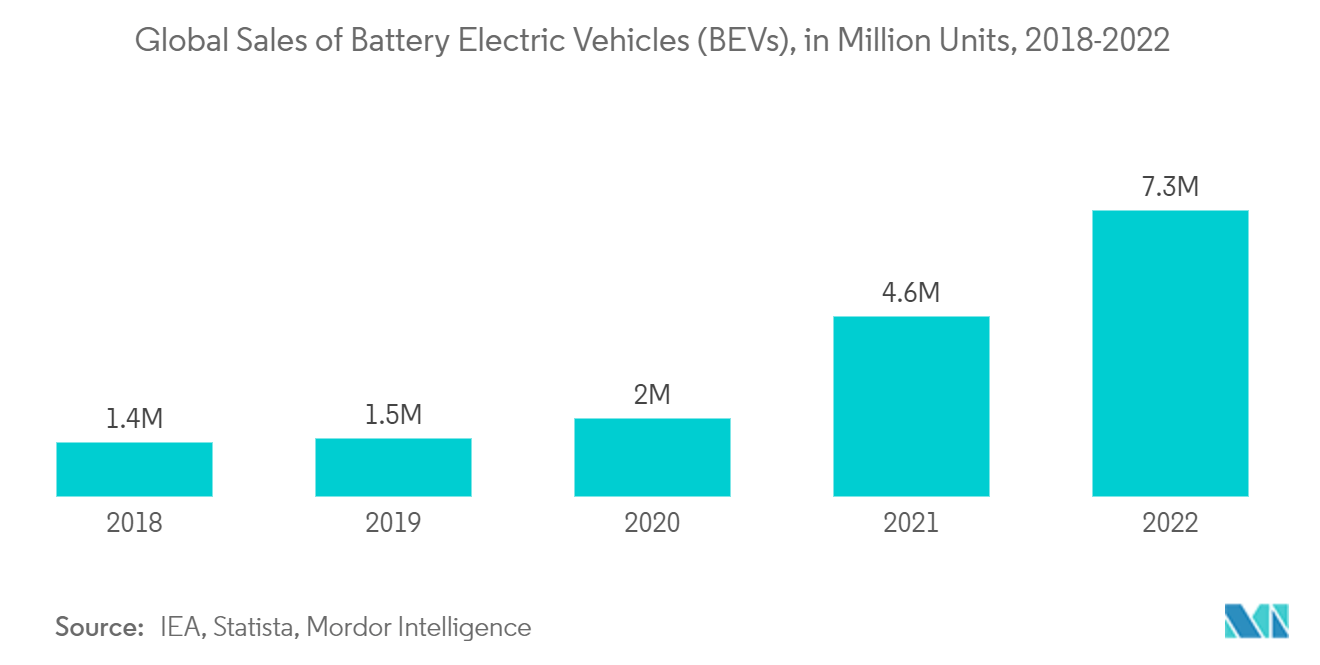
Le marché mondial des véhicules électriques (incluant les véhicules électriques à batterie, les véhicules électriques à pile à combustible et les véhicules hybrides rechargeables) a enregistré une augmentation considérable du nombre de ventes chaque année depuis 2018. Cette hausse a été constatée dans presque tous les segments de véhicules, notamment les véhicules particuliers et les véhicules utilitaires. Par exemple :
- En 2022, les ventes mondiales de véhicules électriques à batterie (VEB) ont atteint 7,3 millions d'unités, contre 4,6 millions d'unités en 2021, représentant une croissance annuelle de 58,7 % entre 2021 et 2022.
Avec l'attrait croissant pour les véhicules électriques, les subventions accordées par les gouvernements de différents pays et le besoin grandissant d'automatisation et de réduction des émissions, l'électrification de l'industrie automobile constituera un frein majeur pour le marché au cours de la période de prévision.
L'Asie-Pacifique devrait Dominer le Marché au cours de la Période de Prévision
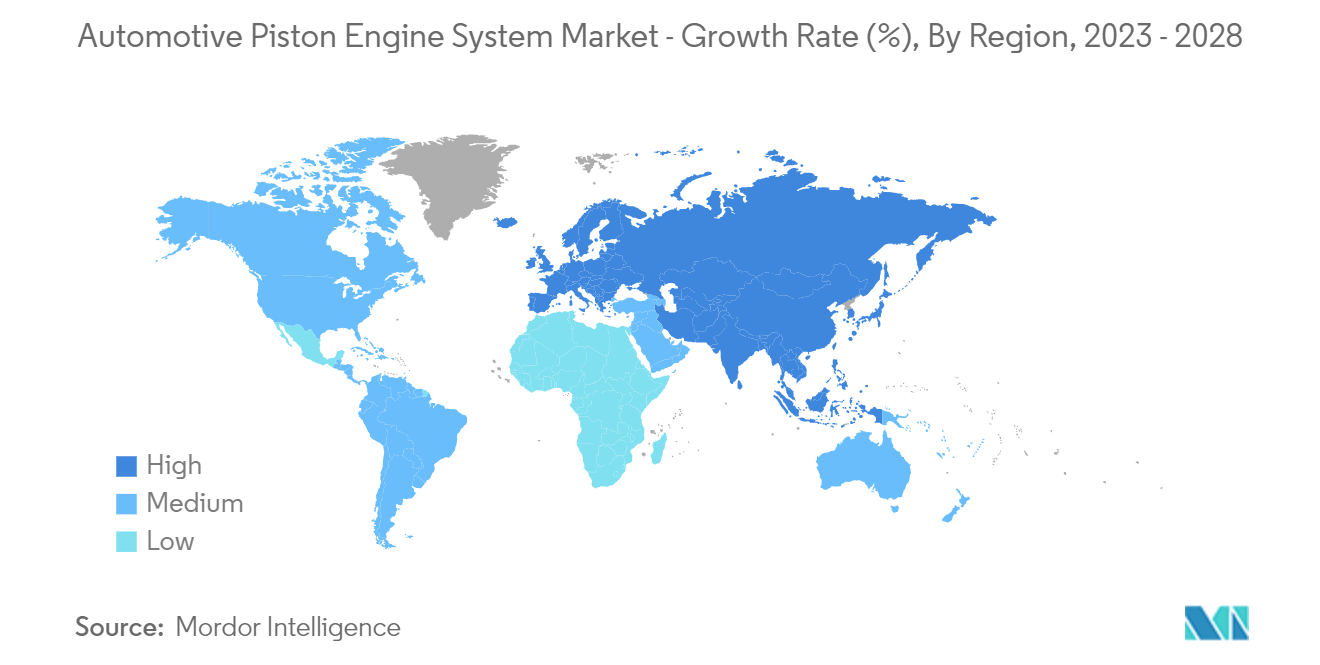
La région Asie-Pacifique devrait être la région dominante pour le marché des systèmes de moteur à pistons automobiles au cours de la période de prévision. Cela est principalement dû à la forte dépendance aux moteurs à combustion interne, notamment dans le secteur des véhicules commerciaux. Par exemple :
- En 2022, l'Inde a enregistré des ventes de 933 000 unités de véhicules commerciaux, contre 677 000 unités en 2021, enregistrant une croissance annuelle de 37,8 % entre 2021 et 2022.
- De même, les nouvelles ventes de véhicules commerciaux en Indonésie ont atteint 264 000 unités en 2022, contre 227 000 unités en 2021, représentant une croissance annuelle de 16,3 % entre 2021 et 2022.
Bien que les véhicules commerciaux électriques dans la région Asie-Pacifique aient gagné du terrain ces dernières années, le marché des véhicules commerciaux à moteur à combustion interne est resté solide en 2022. Cependant, avec la pénétration croissante des véhicules commerciaux à moteur à combustion interne sur le marché Asie-Pacifique, le marché des systèmes de moteur à pistons automobiles pourrait connaître une baisse de croissance dans les années à venir.
Le taux d'urbanisation croissant, l'augmentation du parc automobile et la hausse du revenu disponible par habitant des consommateurs stimulent le marché automobile dans la région Asie-Pacifique. À mesure que davantage de consommateurs migrent vers les zones urbaines pour de meilleures opportunités d'emploi et financières, la préférence pour les moyens de transport privés augmente, ce qui a un impact positif sur le marché des voitures particulières dans la région. Cela, à son tour, a un impact positif sur le marché des systèmes de moteur à pistons dans cette région.
Malgré la pénétration croissante des véhicules électriques à un rythme plus rapide, il reste un potentiel immense sur le marché secondaire pour les fabricants de pistons afin de répondre aux consommateurs qui utilisent des voitures d'occasion à carburant. Avec l'immense marché des moteurs à combustion interne conventionnels dans les régions, malgré l'inclination croissante vers les véhicules électriques, le potentiel de croissance des systèmes de moteur à pistons automobiles devrait être élevé en Asie-Pacifique au cours de la période de prévision.
Paysage Concurrentiel
Le marché des systèmes de moteur à pistons automobiles est consolidé et très concurrentiel, avec seulement quelques entreprises dominant le marché. Parmi les principales entreprises opérant sur le marché figurent Aisin Seiki, Federal-Mogul Holding LLC, Mahle GmbH, Tenneco Inc, Rheinmetall Automotive AG, Hitachi Automotive Systems et Riken Corporation, entre autres. Ces acteurs s'engagent activement dans la formation de partenariats à long terme avec les constructeurs automobiles pour améliorer leur portefeuille de marques en offrant divers composants de pistons pour les véhicules à essence ou diesel.
- En janvier 2023, Rheinmetall a officiellement transféré sa production de pistons à grand alésage à Koncentra Verkstads AB (KVAB) de Göteborg, en Suède. En octobre 2022, Rheinmetall avait annoncé la vente, qui reflétait la réorientation stratégique du groupe technologique de Düsseldorf vers un meilleur accent sur le développement de pistons à petit alésage.
- En août 2022, Nippon Piston Ring et Riken Corporation ont annoncé un accord de protocole d'accord (MoU) pour établir une société holding commune formée par transfert mutuel d'actions. Il s'agit de consolider les deux sociétés sur un pied d'égalité. Conformément à l'accord, la raison sociale de la nouvelle société commune sera NPR-Riken Corporation. La société vise à faciliter le développement de solutions de pistons avancées pour l'industrie automobile.
Le marché devrait voir le lancement de divers composants de pistons légers avancés dans les années à venir, car ces acteurs tentent d'obtenir un avantage concurrentiel grâce à la diversification de leur portefeuille de produits.
Leaders du Secteur des Systèmes de Moteur à Pistons Automobiles
Aisin Seiki
Federal Mogul Holding LLC
Mahle GmbH
Rheinmetall
Tenneco Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'espace le plus évident pour les fournisseurs de systèmes de pistons consiste à étendre l'opportunité liée au parc installé, notamment les pièces de service et de remplacement telles que les pistons, segments et axes, à mesure que le parc automobile mondial vieillit et que les véhicules essence et diesel d'occasion restent en service plus longtemps. Cela est le plus visible là où les groupes motopropulseurs conventionnels restent utilisés à grande échelle au quotidien, tandis que les fabricants de composants améliorent la performance et la durabilité grâce à l'allègement, aux revêtements et aux solutions de réduction du frottement visant l'efficacité énergétique et la conformité aux normes d'émissions sans changement complet de groupe motopropulseur.
Une deuxième opportunité consiste à faire évoluer les systèmes de pistons pour des cas d'usage de combustion alternative qui maintiennent la pertinence des moteurs à mouvement alternatif dans certains cycles d'utilisation, en particulier dans les applications poids lourd et hybrides. En avril 2026, MAHLE Powertrain a annoncé la conversion à l'hydrogène d'un moteur poids lourd de 13 litres offrant un couple équivalent à la référence diesel tout en maintenant les NOx en dessous de 0,2 g/kWh. En 2026, Horse Powertrain et Repsol ont également révélé des travaux sur un moteur concept hybride conçu pour fonctionner avec 100 % d'essence renouvelable, reflétant des programmes actifs qui soutiennent la demande de pistons, segments, axes et connaissances tribologiques avancés. Parallèlement aux programmes des équipementiers, le marché de la performance après-vente continue de stimuler les cycles de renouvellement des produits, notamment avec le lancement par MAHLE Motorsport d'un nouveau kit de pistons POWERPAK pour le moteur 6,6L Duramax L5P en mai 2026.
Développements récents du secteur
- Juin 2026 : Rheinmetall a finalisé la cession de sa division civile, le secteur d'activité qui abritait ses activités liées aux pistons. Cette cession a renforcé le recentrage du portefeuille de Rheinmetall et modifié le positionnement concurrentiel ainsi que la propriété des capacités dans les lignes de produits liées aux pistons pour les applications automobiles et industrielles.
- Mai 2026 : MAHLE Motorsport a lancé un nouveau kit de pistons POWERPAK pour les moteurs GM 6,6L Duramax L5P à partir de l'année-modèle 2024, utilisant un alliage M174+ et un revêtement de jupe GRAFAL. Ce lancement souligne l'innovation continue dans les segments de performance diesel à forte charge et soutient la demande de systèmes de pistons améliorés via les canaux spécialisés.
- Avril 2026 : MAHLE Powertrain a annoncé la conversion d'un moteur poids lourd de 13 litres pour fonctionner à l'hydrogène tout en égalant le couple de référence diesel et en maintenant les émissions de NOx en dessous de 0,2 g/kWh. Cette étape confirme l'orientation du développement des systèmes de pistons vers des conceptions compatibles hydrogène dans les cycles d'utilisation des véhicules commerciaux, soutenant la demande de pistons, jeux de segments et axes avancés conçus pour les nouvelles conditions de combustion.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre la valeur des composants de systèmes de pistons utilisés dans les moteurs à combustion interne automobiles, comptabilisée au moment de leur vente pour la production de véhicules et la demande de remplacement dans les principales régions.
Exclusions du périmètre : Nous excluons les pistons et segments non automobiles, les matières premières vendues sans transformation en pièces de pistons, ainsi que les sous-systèmes de moteurs pour lesquels les composants de pistons ne sont pas tarifés séparément.
Aperçu de la Segmentation
- Par Type de Matière Première
- Fonte
- Alliage d'Aluminium
- Autres Matières Premières (Acier, etc.)
- Par Type de Véhicule
- Voitures Particulières
- Véhicules Commerciaux
- Par Type de Carburant
- Essence
- Diesel
- Par Type de Composant
- Piston
- Segment de Piston
- Axe de Piston
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Reste du Monde
- Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la structure de base de l'offre et de la demande, et pour maintenir des hypothèses réalistes avant nos échanges avec les acteurs du secteur. Des sources publiques telles que les statistiques de production de véhicules de l'OICA, les réglementations sur les émissions de l'US EPA et de l'UE, les agences nationales de transport et les données commerciales d'UN Comtrade nous ont aidés à cartographier les zones où la production de moteurs reste concentrée et la façon dont les combinaisons de groupes motopropulseurs évoluent.
Nous avons également examiné des informations techniques et normatives provenant d'organisations telles que les publications de la SAE, des bases de données de brevets sur les tendances en matière de matériaux et de revêtements, ainsi que des articles évalués par des pairs sur la réduction des frottements et la durabilité, afin de comprendre les évolutions en cours au sein du système de pistons. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour valider les ajouts de capacité, les empreintes d'usines et les signaux relatifs à la composition des produits ; une base de données par abonnement payant pour les données financières des entreprises et une base de données commerciale au niveau des expéditions ont ensuite été utilisées de manière sélective pour recouper les fourchettes de revenus et les flux d'importation-exportation. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur des entretiens et des enquêtes auprès de fabricants de composants, de distributeurs de pièces de moteurs et de participants aux circuits du marché secondaire ; nous avons également consulté des experts techniques indépendants qui suivent les évolutions de la conception des moteurs. Les contributions ont été utilisées pour confirmer les limites du périmètre des composants, les mouvements de prix typiques et le rythme de transition entre les applications essence et diesel en Asie-Pacifique, en EMEA et dans les Amériques, avant de figer les hypothèses définitives.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 16 % | Responsables : 53 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle la production de véhicules par région est traduite en un volume de production de moteurs, puis en demande de composants, à l'aide d'une logique de pénétration et de remplacement adaptée à la consommation de pistons, de segments et d'axes. Les totaux sont ensuite vérifiés par des approximations ascendantes sélectives, où nous testons le résultat à l'aide de fourchettes de prix échantillonnées multipliées par les volumes estimés et les fourchettes de revenus des fournisseurs, puis nous ajustons lorsque les deux approches divergent au-delà d'une marge raisonnable.
Les principaux paramètres du modèle comprennent la production de voitures particulières et de véhicules utilitaires, la répartition entre moteurs essence et diesel, le nombre moyen de cylindres et les tendances de la composition des moteurs, les taux de remplacement liés au vieillissement du parc automobile, et l'évolution typique du prix de vente moyen liée aux choix de matériaux tels que l'alliage d'aluminium par rapport à la fonte. Lorsque les signaux de volume directs sont insuffisants, les lacunes sont comblées par des indicateurs de substitution tels que la direction des flux commerciaux et la part de la production dans les régions à forte densité de moteurs, puis les hypothèses sont à nouveau confirmées lors d'appels de suivi.
Pour les prévisions, une analyse de scénarios est utilisée autour de la vitesse d'électrification et de la résilience de la production de moteurs à combustion interne et hybrides, et la trajectoire annuelle finale est alignée sur le consensus des experts concernant l'évolution de la composition des groupes motopropulseurs et des prix, plutôt que sur un CAGR linéaire unique.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation à partir de signaux indépendants tels que la production de véhicules, les flux commerciaux pour les principales pièces de moteurs et la relation prix-volume implicite dans le temps. Lorsqu'une région affiche une hausse ou une baisse soudaine, les facteurs déterminants sont examinés, les hypothèses sont revérifiées et les répondants primaires sont recontactés si la variation ne peut tre expliquée par des mouvements de capacité connus, des changements réglementaires ou des cycles de demande.
Avant validation finale, le modèle est examiné en plusieurs étapes par un autre analyste afin de garantir la cohérence mathématique, la rigueur du périmètre et l'adéquation entre le récit et les chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du Marché des Systèmes de Pistons Automobiles selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées sur ce sujet peuvent sembler très éloignées les unes des autres, même lorsque le nom du marché paraît identique, car les entreprises comptabilisent souvent des composants différents, des points de revenus différents et une couverture de véhicules différente. L'année choisie comme point de départ et la manière dont les prix sont projetés vers l'avenir tendent également à créer des écarts visibles.
En suivant les liens entre la production de véhicules et la production de moteurs et en actualisant les vérifications du périmètre des composants, Mordor Intelligence maintient les totaux relatifs aux pistons, segments et axes liés aux volumes de demande automobile plutôt qu'aux ensembles de groupes motopropulseurs plus larges. Certaines estimations semblent inclure les bielles ou des assemblages de moteurs plus larges, tandis que d'autres partent d'une approche axée sur les échanges commerciaux qui peut surestimer la valeur lorsque les pièces franchissent plusieurs fois les frontières, et ces choix peuvent rapidement élargir l'écart.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,02 milliards USD (2026) | |
| Éditeur Spécialisé A | 9,95 milliards USD (2024) | Utilise une définition plus large du système de pistons qui peut intégrer des équipements moteurs adjacents et peut mélanger les valeurs de production et de consommation, ce qui peut gonfler les totaux lorsque le comptage des expéditions transfrontalières n'est pas effectué en valeur nette. |
| Éditeur Sectoriel B | 2,30 milliards USD (2025) | Part d'une approche de la demande plus étroite avec une année de base et une taxonomie de produits différentes, et sa progression des prix peut être conservatrice si la couverture du marché secondaire et la hausse du prix de vente moyen liée aux matériaux sont contraintes. |
Le tableau montre que les plus grands écarts proviennent de ce qui est inclus dans le panier de composants et de la question de savoir si le chiffre représente la demande nette par opposition à l'activité commerciale et de production brute. Notre approche reste reproductible car les paramètres sont traçables jusqu'à des facteurs de demande clairs, et les hypothèses sont confirmées par une validation directe auprès du secteur avant de finaliser les totaux.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du Marché des Systèmes de Moteur à Pistons Automobiles ?
La taille du Marché des Systèmes de Moteur à Pistons Automobiles est de 4,02 milliards USD en 2026 et devrait enregistrer un CAGR de 4,18 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du Marché des Systèmes de Moteur à Pistons Automobiles ?
Aisin Seiki, Federal Mogul Holding LLC, Mahle GmbH, Rheinmetall et Tenneco Inc sont les principales entreprises opérant sur le Marché des Systèmes de Moteur à Pistons Automobiles.
Quelle est la région à la croissance la plus rapide sur le Marché des Systèmes de Moteur à Pistons Automobiles ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le Marché des Systèmes de Moteur à Pistons Automobiles ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le Marché des Systèmes de Moteur à Pistons Automobiles.
Quelles années couvre ce Marché des Systèmes de Moteur à Pistons Automobiles ?
Le rapport couvre la taille historique du Marché des Systèmes de Moteur à Pistons Automobiles pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché des Systèmes de Moteur à Pistons Automobiles pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



