
Taille et part du marché des soupapes de moteur automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.07 Milliards de dollars |
| Taille du Marché (2031) | 7.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des soupapes de moteur automobile par Mordor Intelligence
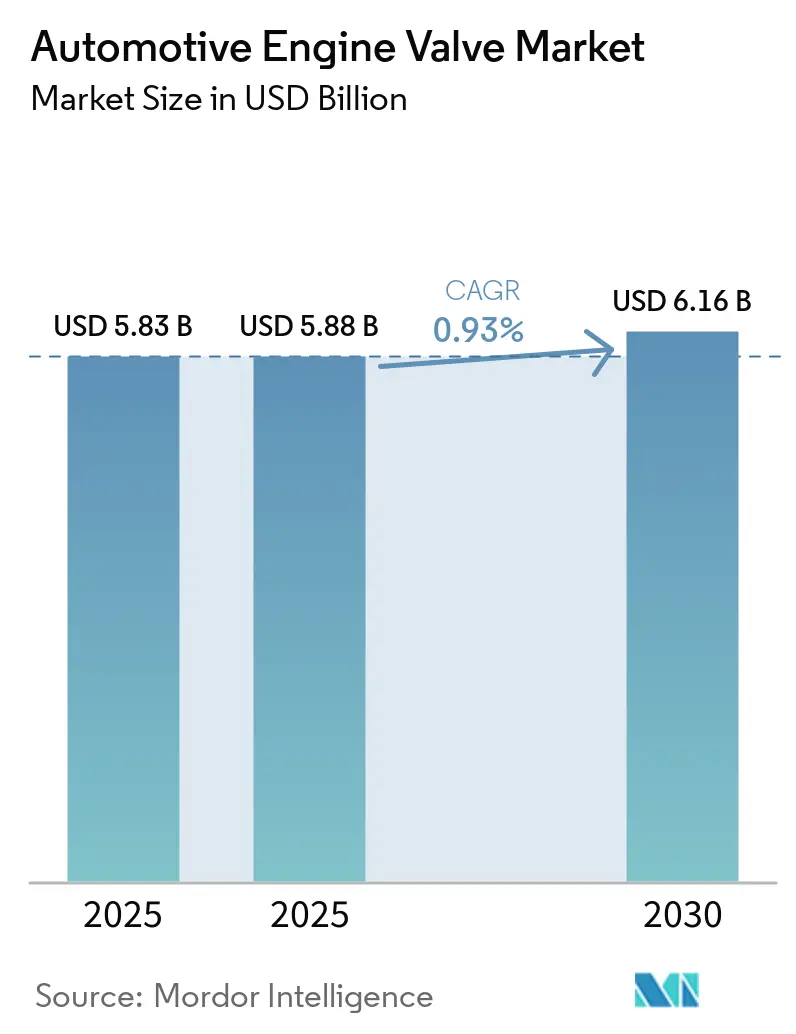
La taille du marché des soupapes de moteur automobile a été évaluée à 5,83 milliards USD en 2025 et devrait progresser de 6,07 milliards USD en 2026 à 7,36 milliards USD d'ici 2031, avec un TCAC de 3,93 % sur la période 2026-2031. L'électrification limite les volumes de moteurs à combustion interne (MCI), mais les cycles haussiers des véhicules utilitaires, les conversions de flottes au GNC/GPL et une vague de programmes de conformité Euro 7/Niveau 4 soutiennent la demande de soupapes usinées avec précision dans les segments où les groupes motopropulseurs MCI restent économiquement ancrés. Le durcissement des réglementations sur les émissions accélère l'adoption de la distribution variable et des soupapes d'échappement creuses remplies de sodium, tandis que le rapprochement des sources d'approvisionnement au Mexique et en Inde raccourcit les chaînes d'approvisionnement et renforce le contenu régional. Par ailleurs, des projets pilotes de maintenance prédictive orientent les flottes de poids lourds vers le remplacement des soupapes selon l'état réel des composants, créant de nouveaux gisements de revenus après-vente pour les fournisseurs capables d'associer le matériel à des services de données. Ces courants contraires expliquent pourquoi le marché des soupapes de moteur automobile progresse à un rythme global modéré tout en continuant à générer des poches de croissance ciblées pour les innovateurs en matériaux et en procédés.
Principaux enseignements du rapport
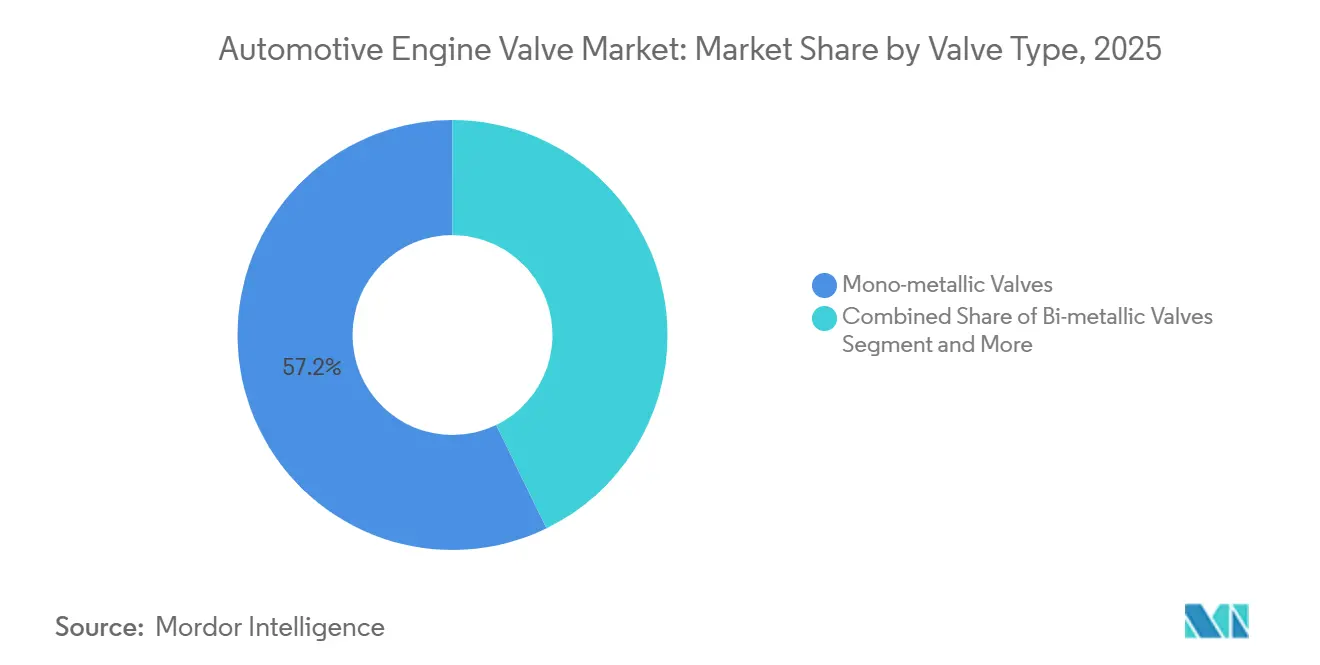
- Par type de soupape, les soupapes monométalliques ont dominé avec 57,18 % de la part du marché des soupapes de moteur automobile en 2025, tandis que les soupapes creuses devraient se développer à un TCAC de 3,95 % jusqu'en 2031.
- Par fonction, les soupapes d'admission représentaient 63,37 % de la part du marché des soupapes de moteur automobile en 2025 ; les soupapes d'échappement affichent la croissance la plus rapide, avec un TCAC de 3,98 % jusqu'en 2031.
- Par matériau, l'acier a dominé, représentant 65,46 % de la part du marché des soupapes de moteur automobile en 2025, tandis que les soupapes en titane ont enregistré le TCAC le plus élevé, à 4,03 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 54,57 % de la part du marché des soupapes de moteur automobile en 2025, tandis que les véhicules utilitaires moyens et lourds devraient croître à un TCAC de 4,04 % jusqu'en 2031.
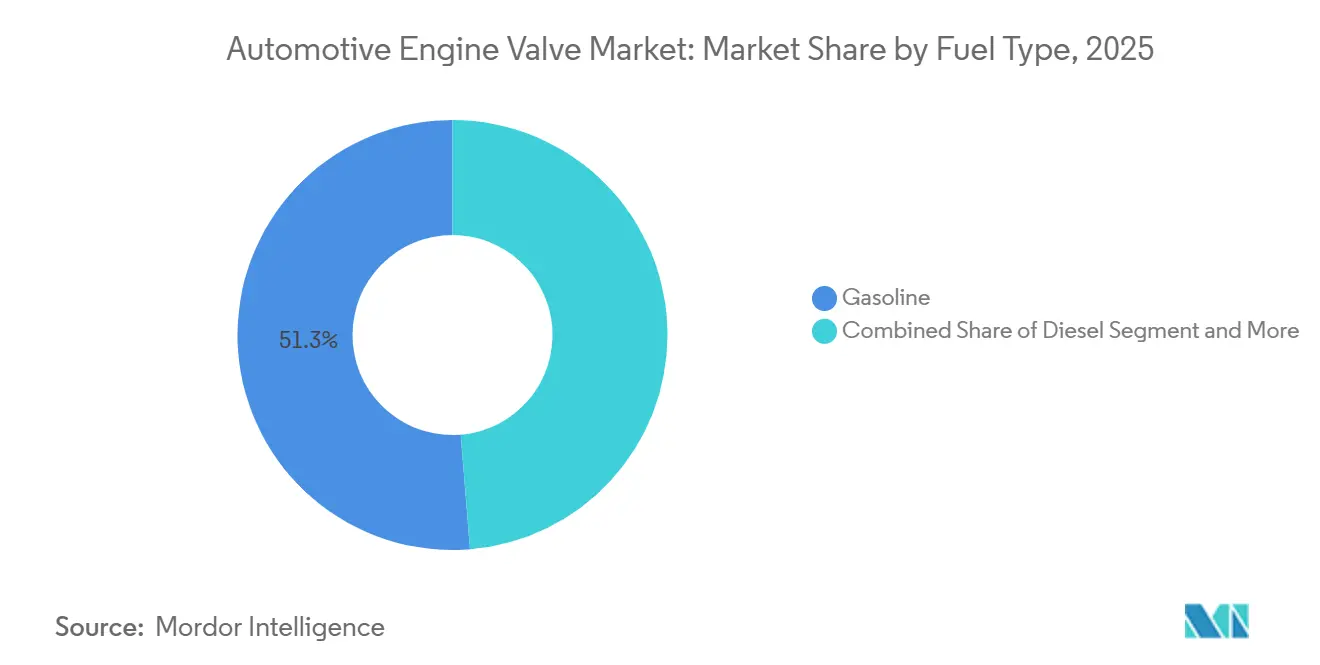
- Par type de carburant, les moteurs à essence conservaient 51,26 % de la part du marché des soupapes de moteur automobile en 2025, mais les soupapes GNC/GPL progressent à un TCAC de 4,08 % sur le même horizon.
- Par canal de distribution, l'approvisionnement en équipement d'origine (OEM) captait 76,36 % de la part du marché des soupapes de moteur automobile en 2025, tandis que le marché secondaire indépendant affichait le TCAC le plus rapide, à 4,11 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique représentait 45,67 % de la part du marché des soupapes de moteur automobile en 2025 et demeure la région à la croissance la plus rapide, avec un TCAC de 4,14 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les émissions et l'efficacité énergétique | +0.3% | Mondial, avec des gains précoces dans l'UE, l'Amérique du Nord et la Chine | Long terme (≥ 4 ans) |
| Hausse de la production mondiale de véhicules | +0.2% | Cœur Asie-Pacifique, extension vers le MEA | Moyen terme (2-4 ans) |
| Tendances à la réduction de cylindrée et à la suralimentation des moteurs | +0.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion des flottes GNC/GPL en Asie et au MEA | +0.2% | Asie-Pacifique, MEA (Nigéria, Égypte, Inde, Pakistan) | Court terme (≤ 2 ans) |
| Micro-usinage régional et rapprochement des sources d'approvisionnement en soupapes | +0.1% | Amérique du Nord, Inde, Mexique | Moyen terme (2-4 ans) |
| Soupapes « intelligentes » à maintenance prédictive | +0.1% | Amérique du Nord, UE, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les émissions et l'efficacité énergétique
La norme Euro 7, en vigueur depuis 2025, impose 10 ans ou 200 000 km de conformité ainsi que des limites de particules PN10 plus strictes, ce qui incite à un recours généralisé à la distribution variable (VVT) et à la levée variable (VVL). Le Conseil international sur les transports propres calcule que le VVT/VVL génère des gains d'économie de carburant de 1 à 5,5 % lorsqu'il est associé à la désactivation de cylindres [1]. BorgWarner livrera des unités de calage variable d'arbre à cames pour les hybrides 2026 d'un équipementier d'Asie de l'Est, et les règles EPA Niveau 4, applicables à partir de l'année modèle 2027, resserrent davantage les seuils NMOG+NOx. Le brevet américain 9002618 de Denso décrit un algorithme VCT à phase d'apprentissage qui préserve la stabilité de la combustion lors des changements de phase [2]. Ces réglementations orientent les équipementiers vers des soupapes d'échappement de précision et résistantes à la chaleur, élargissant ainsi le marché adressable des soupapes de moteur automobile.
Hausse de la production mondiale de véhicules
La production de véhicules utilitaires compense le ralentissement des voitures particulières, au bénéfice des fournisseurs de soupapes. En décembre 2025, Ashok Leyland a signalé une hausse significative en glissement annuel des ventes intérieures de véhicules utilitaires moyens et lourds (VUML), reflétant une forte croissance de ce segment. Simultanément, les ventes de véhicules utilitaires légers ont connu une progression notable, soulignant la robustesse de la demande de fret en Inde [3]. Il convient de noter que les moteurs de VUML utilisent davantage de soupapes que les voitures particulières. Compte tenu de leurs cycles d'utilisation plus sévères, ces moteurs nécessitent également des remplacements de soupapes plus fréquents. Les prévisions du secteur indiquent une croissance régulière des volumes de VUML en Inde au cours des prochaines années. Par ailleurs, une réduction des taux de TPS a entraîné une baisse considérable du coût des nouveaux camions, encourageant les achats anticipés. La part croissante des véhicules utilitaires dans le mix de production offre au marché des soupapes de moteur automobile un amortisseur face aux défis posés par l'électrification.
Réduction de cylindrée et suralimentation des moteurs
Les moteurs turbocompressés fonctionnent sous de hautes pressions de cylindre et à des températures d'échappement élevées, ce qui accélère l'érosion des faces de soupapes. Les tests de MAHLE indiquent que le refroidissement au sodium réduit significativement les températures en tête de soupape et prolonge la durée de vie. Depuis leur introduction récente, les soupapes creuses remplies de sodium d'Eaton ciblent principalement les moteurs diesel à usage intensif, où les défaillances de composants peuvent entraîner des pertes financières substantielles pour les opérateurs de flottes. Bien que le secteur s'oriente vers l'électrification, les fabricants intègrent des turbocompresseurs à géométrie variable dans des plateformes hybrides prévues dans un avenir proche. À mesure que la réduction de la cylindrée se poursuit, les soupapes fabriquées avec des matériaux avancés, notamment les alliages de nickel et les revêtements nitrurés, gagnent des parts de marché. Ces tendances stimulent la croissance du marché des soupapes de moteur automobile.
Expansion des flottes GNC/GPL
Le Nigéria s'est fixé un objectif ambitieux de conversion d'un nombre significatif de véhicules au GNC dans les prochaines années, tandis que l'Égypte se concentre sur un nombre substantiel de conversions à court terme, en s'appuyant sur ses abondantes réserves de gaz domestiques. L'Inde a déjà constitué une grande flotte GNC et travaille à étendre considérablement son infrastructure de ravitaillement au cours des prochaines années. Les moteurs GNC, bien que fonctionnant à des températures plus basses, font face à des défis tels qu'une usure accrue des sièges de soupapes. Pour y remédier, les fabricants intègrent des revêtements durcis à base de matériaux comme le Stellite ou l'Inconel, ce qui augmente légèrement le coût par soupape. La tendance croissante à la conversion des véhicules aux systèmes GNC stimule la demande sur le marché de rechange et dynamise le marché des soupapes de moteur automobile, malgré des cadences de production plus lentes chez les équipementiers d'origine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification rapide des groupes motopropulseurs | -0.4% | Mondial, avec un impact précoce dans l'UE, la Chine et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité des prix du titane et des alliages de nickel | -0.2% | Mondial | Court terme (≤ 2 ans) |
| Prolifération des soupapes de rechange contrefaites | -0.1% | Asie-Pacifique, MEA, Amérique du Sud | Moyen terme (2-4 ans) |
| Conformité au recyclage pour les soupapes bimétalliques | -0.1% | UE, avec extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification rapide des groupes motopropulseurs
L'adoption croissante des véhicules électriques à batterie (VEB) réduit considérablement la demande de soupapes utilisées dans les moteurs à combustion interne (MCI). Par ailleurs, le projet de règlement européen sur les véhicules en fin de vie augmente les coûts liés au démantèlement des MCI, faisant des VEB une option plus favorable en termes de coût total de possession. Bien que les véhicules hybrides atténuent partiellement le recul de la demande de composants MCI, ils utilisent des moteurs plus petits, réduisant encore le nombre de soupapes requis par véhicule. Rane Engine Valve reflète cette transition sectorielle, une part considérable de son chiffre d'affaires annuel étant désormais générée par des segments moins affectés par l'électrification, tels que les moteurs marins. À mesure que le paysage automobile évolue, l'électrification représentera un défi pour le marché des soupapes de moteur, bien que les segments MCI à usage intensif et de niche devraient rester résilients.
Volatilité des prix du titane et des alliages de nickel
Début 2026, des perturbations en Indonésie ont provoqué une hausse significative des prix du nickel. Au cours de l'année précédente, les superalliages Inconel, essentiels à la fabrication des soupapes d'échappement, ont connu une augmentation substantielle de leur prix. Une hausse notable des prix du nickel impacte directement le coût des soupapes d'échappement finies, entraînant des augmentations modérées des coûts de production et exerçant une pression sur les marges bénéficiaires, déjà limitées dans le secteur. Le titane Grade 5, matériau clé, a affiché une volatilité de prix considérable, la Chine maintenant une position dominante dans l'approvisionnement mondial, contrôlant une part significative du marché. Si les grandes entreprises atténuent les risques par des stratégies de couverture telles que les contrats à terme, les petites entreprises, contraintes par leur échelle limitée, font face à des défis croissants à mesure que leurs marges bénéficiaires se réduisent dans le marché concurrentiel des soupapes de moteur automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de soupape :
le refroidissement au sodium stimule l'adoption des soupapes creusesLes soupapes monométalliques représentaient 57,18 % de la part du marché des soupapes de moteur automobile en 2025, grâce à un avantage de coût de 2 à 4 USD par soupape. Pourtant, l'adoption des soupapes creuses devrait progresser à un TCAC de 3,95 %, car le refroidissement au sodium abaisse la température en tête de soupape de près de 100 °C, prolongeant ainsi la durée de vie lors des cycles à usage intensif. Les soupapes creuses remplies de sodium ont suscité un intérêt croissant alors que les équipementiers cherchaient à atténuer les pics de gaz d'échappement à 850 °C prévalant dans les moteurs turbocompressés.
La taille du marché des soupapes de moteur automobile pour les unités creuses reste encore modeste. Pourtant, les programmes à haute performance à essence et diesel à usage intensif les spécifient de plus en plus pour éviter des factures de réparation de 10 000 à 20 000 USD liées aux défaillances de soupapes. Les inventaires de la BMW S85 et de la Nissan VR38DETT confirment la migration du sport automobile vers la production en série. La poursuite de la baisse des coûts des techniques de formage à froid et de laminage devrait réduire la prime par rapport aux offres bimétalliques et accélérer la pénétration grand public.

Par type de fonction :
les soupapes d'échappement font face à des cycles d'utilisation plus sévèresLes soupapes d'admission représentaient 63,37 % de la part du marché des soupapes de moteur automobile en 2025, portées par des quantités plus élevées par moteur et des grades de matériaux moins coûteux. Cependant, le sous-segment des soupapes d'échappement devrait se développer à un TCAC de 3,98 % jusqu'en 2031, car les exigences de durabilité Euro 7 élèvent les contraintes de température maximale et de cyclage thermique. Les soupapes d'échappement font de plus en plus appel aux alliages de nickel et aux revêtements nitrurés, ce qui fait progresser les prix de vente moyens et renforce la taille du marché des soupapes de moteur automobile pour les matériaux premium.
Les architectures à levée variable et à désactivation de cylindres imposent des tolérances de diamètre de tige de ±0,02 mm, élevant le niveau d'exigence en matière de précision d'usinage. Dans les conversions GNC et GPL, des sièges en Stellite durci sont obligatoires, renforçant encore la croissance du marché des soupapes de moteur automobile côté échappement.
Par type de matériau :
l'allègement par le titane gagne du terrainL'acier est resté la valeur économique par défaut, représentant 65,46 % de la part de marché des soupapes de moteur automobile en 2025. Pourtant, les soupapes en titane devraient afficher la croissance la plus rapide, avec un TCAC de 4,03 % jusqu'en 2031, les marques premium cherchant à réduire la masse des pièces en mouvement alternatif. Une soupape en titane pèse 40 à 50 % de moins que son équivalent en acier, permettant des régimes plus élevés et une réponse transitoire plus rapide. La part de marché des soupapes de moteur automobile pour le titane reste inférieure à 10 %, mais la demande du sport automobile et des équipementiers du luxe est ferme.
Les alliages à base de nickel Inconel et Nimonic dominent les positions d'échappement turbocompressé, même si la volatilité des prix tempère les appétits d'achat. La solution en acier nitruré de MAHLE offre une voie intermédiaire, promettant une durée de vie 25 à 40 % plus longue à une fraction du coût des alliages de nickel, et pourrait modifier les parts de marché si son acceptation s'élargit. Les pièces en métallurgie des poudres avec des chutes recyclées pourraient satisfaire aux futures règles européennes sur le contenu, bien qu'avec des propriétés mécaniques inférieures de 5 à 10 % que les concepteurs devront prendre en compte.
Par type de véhicule :
les véhicules utilitaires mènent la croissanceLes voitures particulières représentaient 54,57 % de la part du marché des soupapes de moteur automobile en 2025. Les véhicules utilitaires moyens et lourds (VUML) devraient croître à un TCAC de 4,04 %, portés par la croissance de la logistique et le vieillissement des flottes en Inde et en Asie du Sud-Est, qui génèrent une demande de remplacement. Un moteur de VUML typique comporte 12 à 16 soupapes et fonctionne sur des intervalles de service de 100 000 à 150 000 km, ce qui se traduit par un débit de soupapes sur la durée de vie plus élevé que pour les voitures particulières. À mesure que les volumes de fret augmentent et que les flottes vieillissantes nécessitent des révisions, la demande de soupapes pour VUML devient un flux de revenus de plus en plus fiable pour les fournisseurs.
Les véhicules utilitaires légers bénéficient de la croissance du commerce électronique, tandis que la demande d'autobus est concentrée dans les applications de transport urbain en Asie-Pacifique. L'électrification progresse plus lentement dans les flottes de poids lourds, ce qui limite la substitution par les VEB sur le marché des soupapes de moteur automobile. Cela offre aux fabricants de soupapes une plus longue piste avec les plateformes à moteur à combustion interne que dans le segment des voitures particulières. Les achats anticipés avant les réglementations indiennes sur les freins et la sécurité de l'exercice 2027-28 pourraient encore accélérer les volumes de soupapes VUML à court terme, ajoutant un coup de pouce à la demande à court terme en plus des cycles de remplacement déjà réguliers.
Par type de carburant :
les conversions GNC/GPL s'accélèrentL'essence conservait la première place en 2025 avec 51,26 % de la part du marché des soupapes de moteur automobile, mais les soupapes GNC/GPL devraient afficher le TCAC le plus rapide, à 4,08 % jusqu'en 2031. Ce glissement reflète une évolution plus large vers les carburants alternatifs, notamment dans les marchés émergents. Chaque rétrofit nécessite des sièges de soupapes durcis et des soupapes d'échappement à teneur en nickel plus élevée pour faire face à l'usure par gaz sec, stimulant la consommation sur le marché secondaire des soupapes de moteur automobile et soutenant la demande tout au long de la période de prévision.
Le diesel reste indispensable dans les véhicules utilitaires moyens et lourds, où le couple et la capacité de charge sont difficiles à remplacer. Cependant, le durcissement des normes sur les particules incite les équipementiers à adopter des soupapes avancées de recirculation des gaz d'échappement pour satisfaire aux exigences réglementaires. Dans le même temps, les voitures particulières hybrides électriques continuent de soutenir une partie de la demande de soupapes à essence, même si les véhicules électriques à batterie gagnent du terrain. Cet équilibre entre les groupes motopropulseurs émergents et conventionnels offre un amortisseur pour la demande totale sur la période de prévision, évitant une baisse brutale de la consommation globale de soupapes.
Par canal de distribution :
le marché de rechange gagne des partsLes cycles de production OEM représentent encore 76,36 % de la part du marché des soupapes de moteur automobile en 2025. Néanmoins, la demande du marché secondaire indépendant progresse à un TCAC de 4,11 %, portée par le vieillissement des parcs de véhicules — l'âge moyen des voitures aux États-Unis a atteint 13,6 ans en 2024. La croissance du marché secondaire est freinée par la prolifération des contrefaçons, mais des programmes pilotes de traçabilité par chaîne de blocs pourraient restaurer la confiance des acheteurs. Les données de maintenance prédictive issues de la télématique de flotte orienteront le remplacement des pièces vers des déclencheurs basés sur l'état réel, stimulant les kits de soupapes premium à haute marge et les contrats de service activés par logiciel dans le secteur des soupapes de moteur automobile.
Analyse géographique
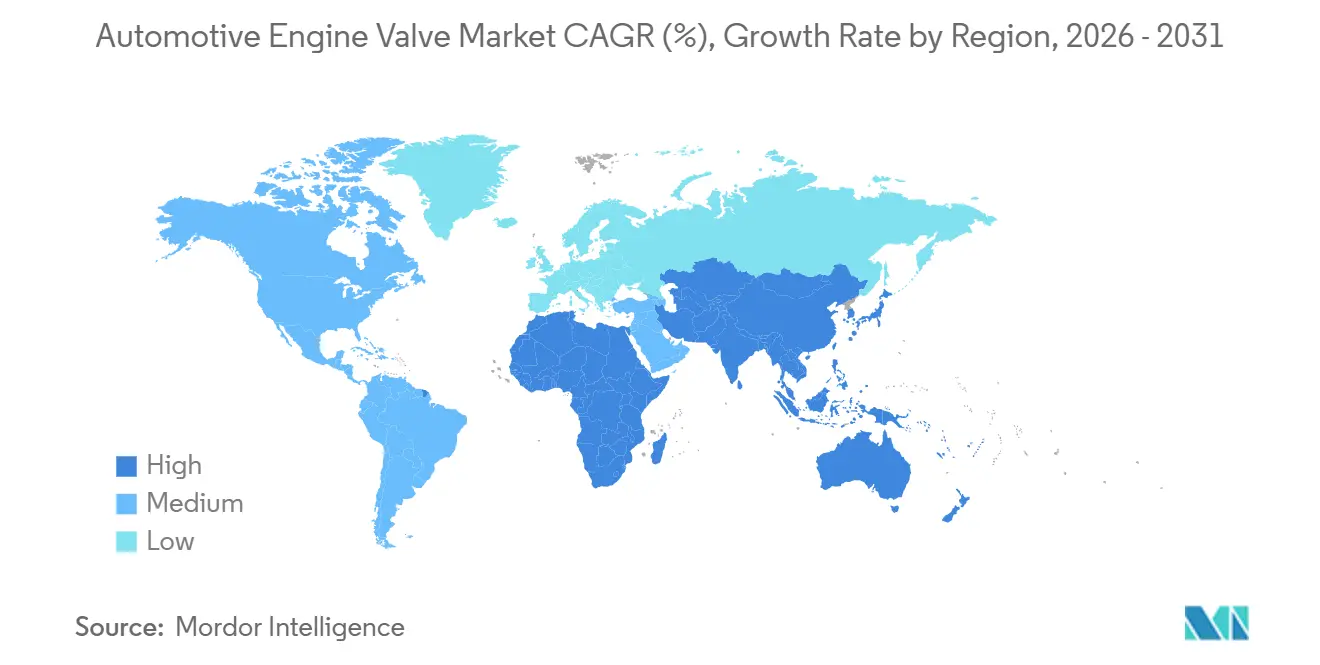
L'Asie-Pacifique, avec 45,67 % de la part du marché des soupapes de moteur automobile en 2025, devrait croître régulièrement avec un TCAC de 4,14 % sur la période de prévision. Les exportations de composants automobiles de l'Inde ont connu une croissance robuste, tandis que les équipementiers japonais ont réalisé des investissements substantiels pour renforcer les capacités locales de fabrication de moteurs, soulignant l'importance croissante de la région sur le marché des soupapes de moteur automobile. La Chine reste un leader en termes de volumes de production par pays ; cependant, la pénétration croissante des véhicules électriques à batterie (VEB) réduit la demande de composants de moteurs à combustion interne (MCI) dans les voitures particulières, même si la production de véhicules utilitaires continue de prospérer. Par ailleurs, des entreprises japonaises telles que FUJI OOZX et Nittan Valve étendent leur empreinte mondiale, l'installation de FUJI au Mexique étant stratégiquement positionnée pour bénéficier des accords commerciaux nord-américains.
L'Europe occupe une position intermédiaire sur le marché. La mise en œuvre de normes d'émissions plus strictes, telles qu'Euro 7, stimule l'adoption de technologies avancées comme les systèmes à levée variable, ce qui accroît la demande de soupapes usinées avec précision. Cependant, l'adoption croissante des VEB et l'introduction des réglementations sur les véhicules en fin de vie (VFV) posent des défis à long terme pour les fabricants de composants MCI. En Amérique du Nord, la prédominance des camionnettes légères et la tendance au rapprochement des sources d'approvisionnement offrent des avantages significatifs. Par exemple, l'expansion de Tenneco au Mexique réduit les délais de livraison pour les grands constructeurs automobiles de la région, renforçant ainsi le rôle de l'Amérique du Nord sur le marché des soupapes de moteur automobile.
Bien que l'Amérique du Sud et le Moyen-Orient et l'Afrique soient des contributeurs plus modestes au marché, ils connaissent une croissance accélérée. Au Nigeria, l'accent mis par le gouvernement sur le gaz naturel comprimé (GNC) et les incitations de l'Égypte pour la conversion au gaz stimulent la demande de soupapes sur le marché secondaire. Au Brésil, les fabricants de véhicules utilitaires modernisent leurs moteurs pour satisfaire à des normes d'émissions plus strictes, en intégrant des soupapes d'échappement de meilleure qualité. Collectivement, ces marchés émergents contribuent à compenser le recul de la demande de composants MCI dans les économies développées, largement impulsé par le virage vers l'électrification.
Paysage concurrentiel
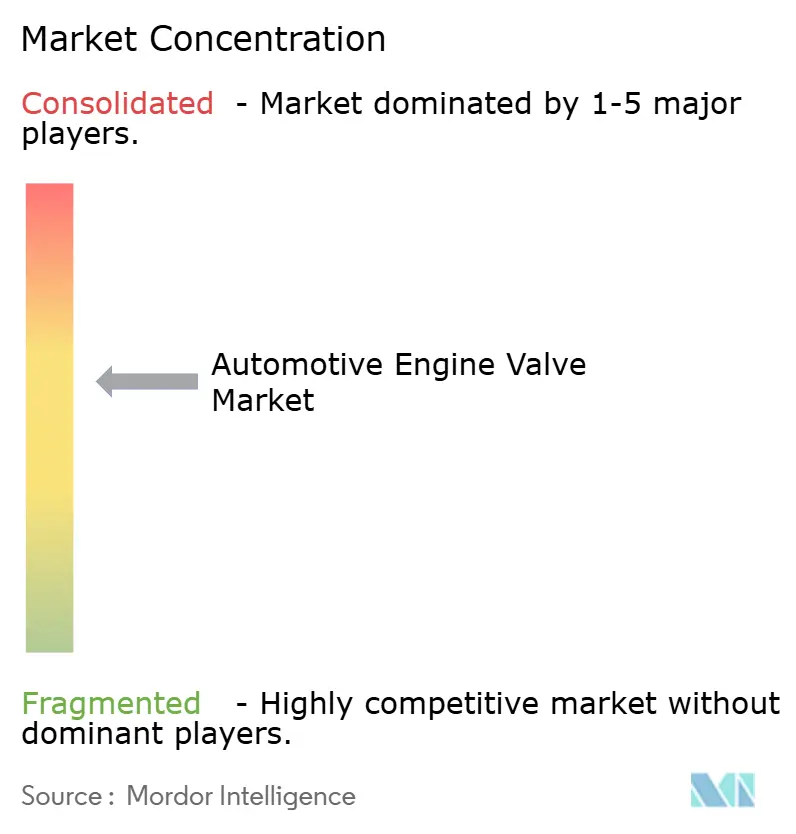
Le marché des soupapes de moteur automobile présente une concentration modérée. Les géants mondiaux tels qu'Eaton, MAHLE, BorgWarner, Tenneco et Denso tirent parti de leur vaste échelle en matière de R&D et de couverture des matières premières. En revanche, les acteurs régionaux tels que FUJI OOZX et Rane Engine Valve capitalisent sur leur proximité avec les clients et leurs avantages en termes de coûts. FUJI OOZX, qui occupe une position dominante sur le marché intérieur japonais, a décroché un contrat majeur pour des soupapes d'échappement avec Toyota Amérique du Nord, dont le démarrage est imminent. Avec une vision à long terme, FUJI OOZX vise à étendre sa présence sur le marché mondial au cours des prochaines années.
On observe un glissement notable de l'innovation vers les soupapes « intelligentes » équipées de capteurs, de traitements de surface avancés et de conceptions creuses soudées par friction. Ces innovations répondent non seulement aux exigences strictes de durabilité Euro 7, mais maintiennent également des avantages concurrentiels en termes de poids. Rane Engine Valve a réalisé des avancées significatives en Inde, où sa ligne de production automatisée a atteint une augmentation remarquable de la productivité tout en réduisant les dépenses d'investissement par unité. Cela démontre comment les innovations de procédés peuvent aider les acteurs de plus petite taille à concurrencer efficacement les leaders à plus grande échelle. Le marché des soupapes de moteur automobile connaît une vague de consolidation, soulignée par des mouvements de capital-investissement tels qu'une récente prise de participation dans Tenneco. Ces investissements témoignent d'une forte confiance dans la visibilité des flux de trésorerie du marché, même face aux défis posés par les risques liés à l'électrification.
La dynamique de la chaîne d'approvisionnement évolue également. Alors que les équipementiers naviguent dans les incertitudes tarifaires et poursuivent le contenu régional, le Mexique et l'Inde émergent comme des pôles critiques de production et d'approvisionnement. Si le recours à la chaîne de blocs pour lutter contre la contrefaçon ajoute une légère prime aux coûts unitaires, il constitue une protection essentielle pour l'équité de la marque. Cependant, les fournisseurs de plus petite taille qui n'ont pas la capacité de se couvrir ou qui opèrent dans des niches sans protection de la propriété intellectuelle font face à des pressions croissantes. À mesure que les prix des matières premières pour les composants clés fluctuent, ces fournisseurs subissent des pressions significatives sur leurs marges, accélérant la restructuration au sein du secteur.
Leaders du secteur des soupapes de moteur automobile
-
Eaton Corporation
-
Mahle GmbH
-
BorgWarner Inc.
-
Fuji Oozx Inc.
-
Tenneco, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Soupapes de Moteur Automobile Entreprises couvertes dans ce rapport
- Eaton Corporation
- Mahle GmbH
- Fuji Oozx Inc.
- BorgWarner Inc.
- Federal-Mogul (Tenneco)
- Denso Corporation
- Aisan Industry Co., Ltd.
- Rane Engine Valve Ltd.
- Ferrea Racing Components
- Nittan Valve Co.
- Schaeffler Group
- Hitachi Astemo
- Valeo SA
Développements industriels récents dans Marché des Soupapes de Moteur Automobile
- Juillet 2026 : Fuji Oozx Inc., fabricant de soupapes de moteur au sein du Groupe Daido Steel, a annoncé des plans d'expansion de la capacité de production de sa filiale consolidée, FUJI OOZX MEXICO, S.A. DE C.V., à Guanajuato, au Mexique. L'investissement de 10,175 millions USD vise à renforcer la chaîne d'approvisionnement pour les produits destinés au marché nord-américain.
- Août 2025 : Eaton a annoncé que sa technologie de fermeture tardive de soupape d'admission (LIVC) a été sélectionnée pour des programmes de moteurs de véhicules utilitaires en Amérique du Nord, en Europe et en Asie, marquant une étape importante pour le système d'actionnement variable des soupapes (VVA) de l'entreprise.
- Mars 2025 : Shadow a présenté le contrôleur de soupape d'échappement X-FLAP, doté d'un module de suppression intégré et d'un système de décodage de signal OEM pour une solution de mise à niveau stable et sans erreur.
Portée du rapport mondial sur le marché des soupapes de moteur automobile
Le marché des soupapes de moteur automobile est segmenté par type de soupape, type de fonction, type de matériau, type de véhicule, type de carburant, canal de distribution et zone géographique. Par type de soupape, le marché est segmenté en soupapes monométalliques, soupapes bimétalliques et soupapes creuses. Par type de fonction, le marché est segmenté en soupapes d'admission et soupapes d'échappement. Par type de matériau, le marché est segmenté en acier, titane et alliages à base de nickel. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers (VUL), véhicules utilitaires moyens et lourds, et autobus et autocars. Par type de carburant, le marché est segmenté en essence, diesel et GNC/GPL. Par canal de distribution, le marché est segmenté en OEM et marché secondaire. Par zone géographique, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique), et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Soupapes monométalliques |
| Soupapes bimétalliques |
| Soupapes creuses |
| Soupapes d'admission |
| Soupapes d'échappement |
| Acier |
| Titane |
| Alliages à base de nickel |
| Voitures particulières |
| Véhicules commerciaux légers (VCL) |
| Véhicules commerciaux moyens et lourds (VCML) |
| Bus et autocars |
| Essence |
| Diesel |
| GNC/GPL |
| OEM |
| Marché de la rechange |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de soupape | Soupapes monométalliques | |
| Soupapes bimétalliques | ||
| Soupapes creuses | ||
| Par type de fonction | Soupapes d'admission | |
| Soupapes d'échappement | ||
| Par type de matériau | Acier | |
| Titane | ||
| Alliages à base de nickel | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers (VCL) | ||
| Véhicules commerciaux moyens et lourds (VCML) | ||
| Bus et autocars | ||
| Par type de carburant | Essence | |
| Diesel | ||
| GNC/GPL | ||
| Par canal de distribution | OEM | |
| Marché de la rechange | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des soupapes de moteur automobile d'ici 2031 ?
Le marché des soupapes de moteur automobile devrait atteindre 7,36 milliards USD d'ici 2031, avec un TCAC de 3,93 % sur la période 2026-2031.
Quel type de soupape connaît la croissance la plus rapide jusqu'en 2031 ?
Les soupapes creuses remplies de sodium devraient se développer à un CAGR de 3,95 % à mesure que les moteurs turbocompressés et haute performance exigent une gestion thermique supérieure.
Pourquoi les soupapes d'échappement gagnent-elles du terrain sous Euro 7 ?
Les règles de durabilité Euro 7 élèvent les charges de température de pointe et de cyclage, incitant les constructeurs à spécifier des soupapes d'échappement en alliage de nickel ou nitrurées capables de résister à 200 000 km de service.
Comment l'électrification influence-t-elle la demande future de soupapes ?
Chaque VEB élimine 8 à 16 soupapes de moteur, et la pénétration croissante des VEB, notamment en Europe et en Chine, devrait freiner les volumes de soupapes MCI à long terme malgré les compensations apportées par les hybrides.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique est en tête tant en termes de part que de croissance, avec un TCAC projeté de 4,14 % jusqu'en 2031, porté par le cycle haussier des véhicules utilitaires en Inde et l'expansion des infrastructures GNC.
Comment les fournisseurs luttent-ils contre les soupapes contrefaites sur le marché de rechange ?
Les fabricants de rang 1 pilotent la sérialisation par chaîne de blocs et l'authentification des pièces par QR code pour aider les ateliers et les consommateurs à vérifier l'authenticité des soupapes avant installation.