
Taille et part du marché des affichages tête haute automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
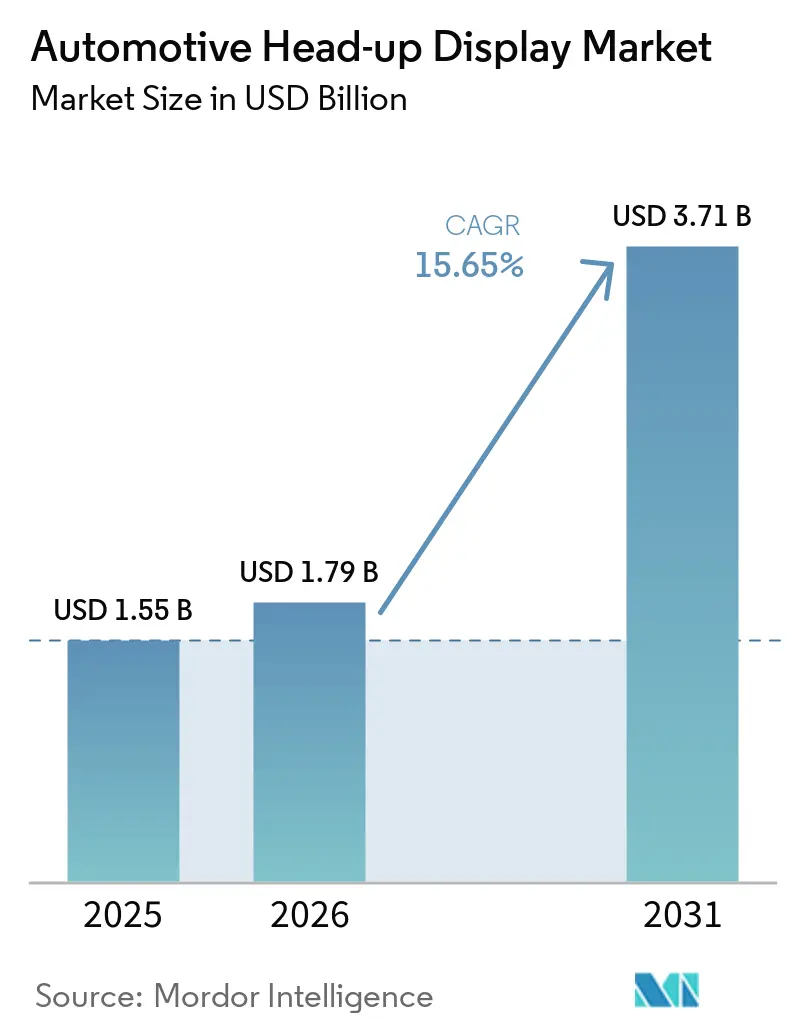
| Taille du Marché (2026) | 1.79 Milliards de dollars |
| Taille du Marché (2031) | 3.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
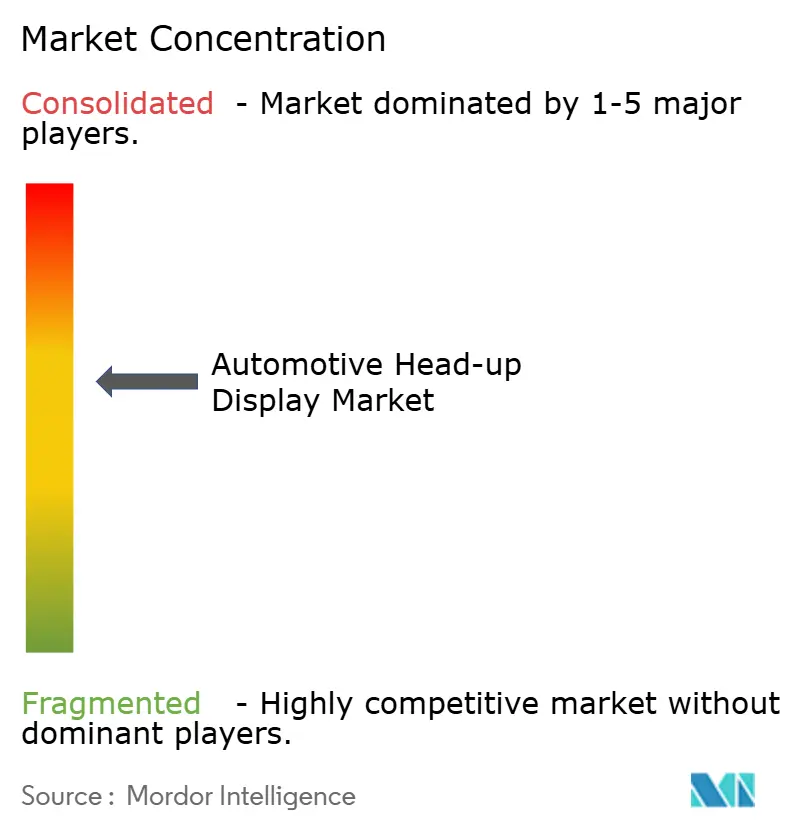
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des affichages tête haute automobiles par Mordor Intelligence
La taille du marché des affichages tête haute automobiles était évaluée à 1,55 milliard USD en 2025 et devrait croître de 1,79 milliard USD en 2026 pour atteindre 3,71 milliards USD d'ici 2031, à un TCAC de 15,65 % durant la période de prévision (2026-2031). Les déploiements continus de cockpits numériques pour véhicules haut de gamme, les réglementations strictes en matière de systèmes avancés d'aide à la conduite et la baisse régulière des coûts optiques soutiennent cette expansion. Les constructeurs automobiles considèrent désormais les affichages tête haute comme des interfaces homme-machine essentielles qui transmettent les informations de maintien de voie, de limitation de vitesse et de navigation augmentée directement dans le champ de vision du conducteur, réduisant les temps de réaction et satisfaisant aux exigences réglementaires en matière de sécurité. L'Europe donne le rythme à court terme grâce à son Règlement général sur la sécurité II, tandis que l'Asie-Pacifique stimule la croissance des volumes en localisant la fabrication des composants et en démocratisant les prix. Parallèlement, les fournisseurs de premier rang traditionnels défendent leurs parts grâce à leur échelle, tandis que les spécialistes de l'holographie ouvrent de nouveaux viviers de valeur en accordant des licences sur les optiques de guides d'ondes à réalité augmentée. Le marché des affichages tête haute automobiles maintient son élan malgré les contraintes d'encombrement et les lacunes de rendement des micro-LED, car les courbes de coûts ont franchi le seuil de viabilité du marché de masse, et le rendu en nuage activé par la 5G ouvre de nouveaux flux de revenus logiciels.
Points clés du rapport
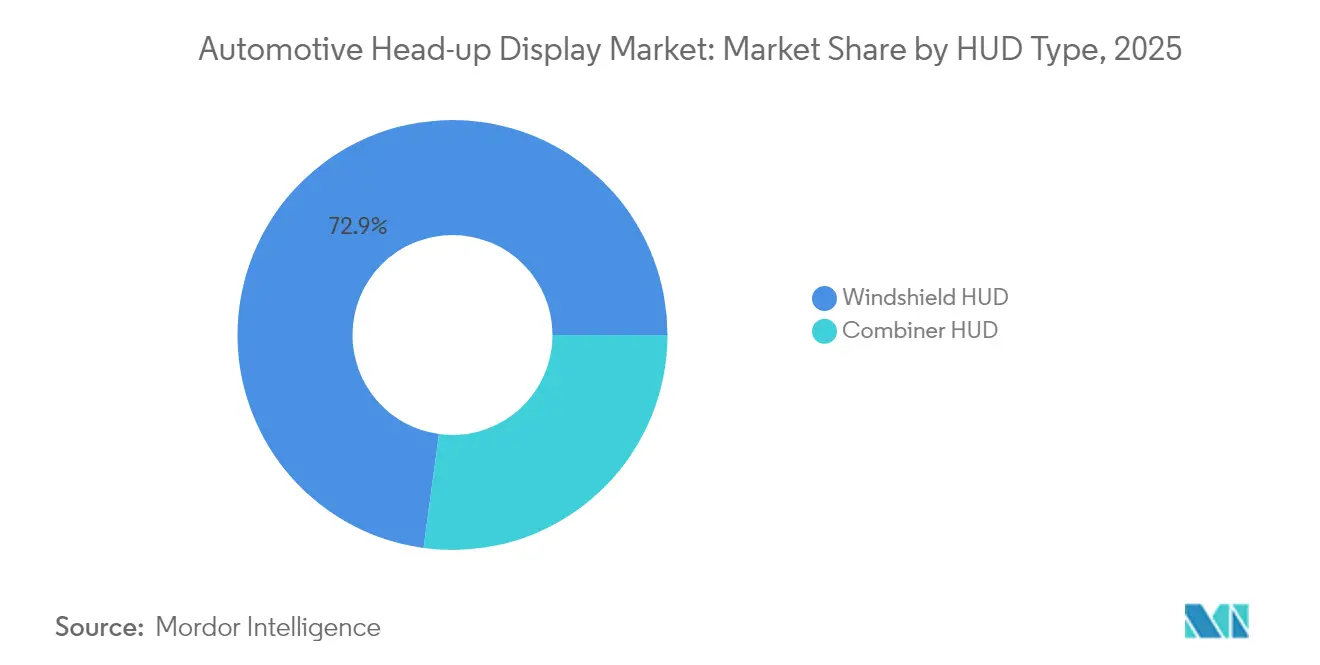
- Par type d'affichage tête haute, les unités sur pare-brise détenaient une part de 72,85 % du marché des affichages tête haute automobiles en 2025. Les modèles sur combineur devraient afficher un TCAC de 16,03 % jusqu'en 2031.
- Par technologie, les systèmes conventionnels représentaient 61,45 % de la taille du marché des affichages tête haute automobiles en 2025. Les déploiements d'affichages tête haute à réalité augmentée devraient progresser à un TCAC de 16,52 % jusqu'en 2031.
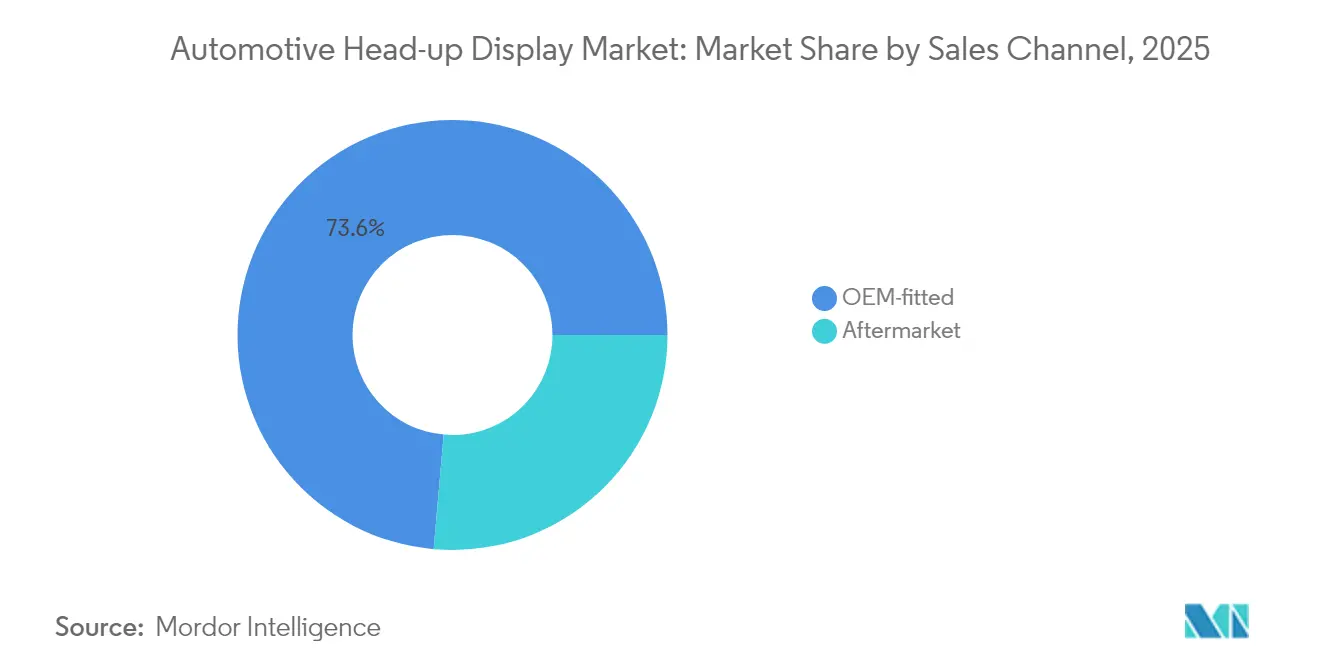
- Par canal de vente, les solutions intégrées en équipement d'origine représentaient une part de 73,60 % du marché des affichages tête haute automobiles en 2025, tandis que les retrofits du marché secondaire devraient se développer à un TCAC de 17,05 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient une part de 80,55 % du marché des affichages tête haute automobiles en 2025. Les véhicules commerciaux devraient connaître la croissance la plus rapide, avec un TCAC de 16,96 % jusqu'en 2031.
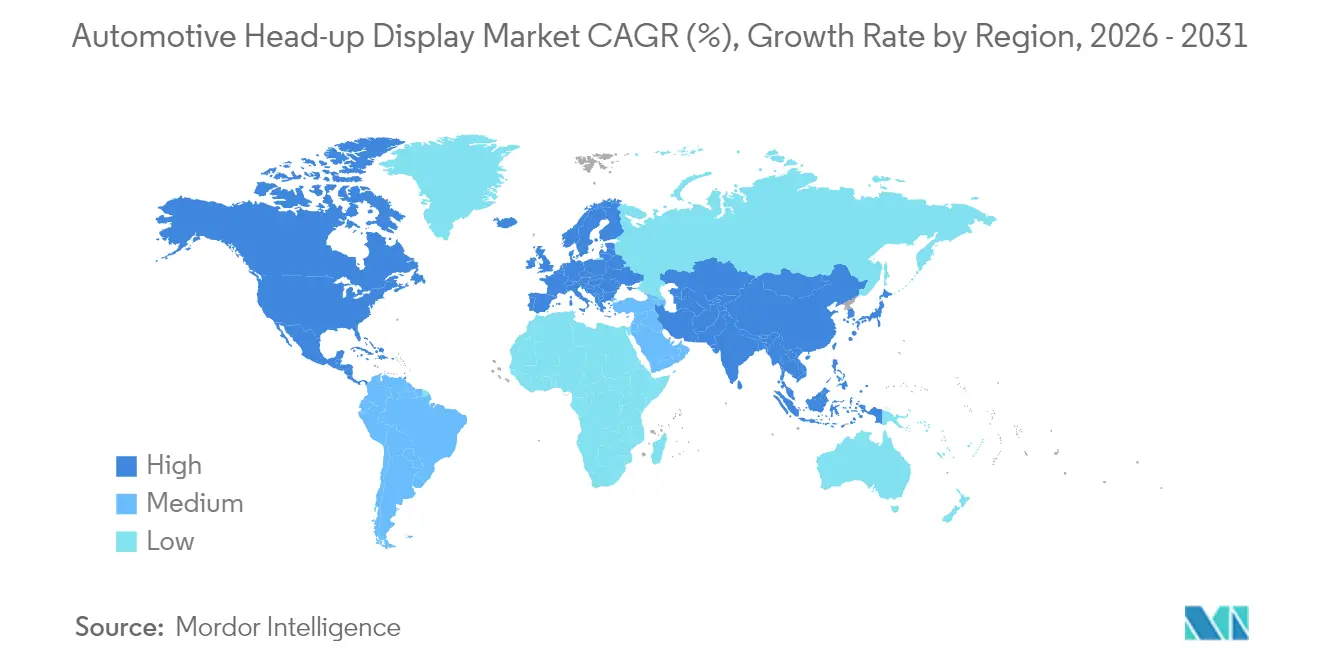
- Par géographie, l'Europe était en tête avec une part de 36,90 % du marché des affichages tête haute automobiles en 2025. L'Asie-Pacifique enregistrera le TCAC régional le plus élevé, à 16,24 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Poussée de conformité aux systèmes avancés d'aide à la conduite et au Règlement général sur la sécurité II | +4.1% | Europe en priorité, Amérique du Nord en secondaire | Court terme (≤ 2 ans) |
| Course aux technologies de cockpit numérique haut de gamme | +3.2% | Portée mondiale, plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Optiques d'unités de génération d'image à faible coût | +2.8% | Mondial, avantage de fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement interne en affichages tête haute en Chine | +2.3% | Asie-Pacifique en priorité, impact mondial sur la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Recherche et développement sur les pare-brise à micro-LED | +1.9% | Cœur en Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Intégration de la navigation à réalité augmentée via la 5G | +1.5% | Mondial, adoption précoce sur les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Poussée de conformité obligatoire aux systèmes avancés d'aide à la conduite et au Règlement général sur la sécurité II
Le Règlement Général de Sécurité II de l'Europe oblige l'assistance intelligente à la vitesse et les alertes de maintien de voie, augmentant la charge de travail sur les affichages automobiles que les tableaux de bord conventionnels ne peuvent pas accommoder sans des temps de regard plus longs. L'affichage tête haute en réalité augmentée de Continental superpose les limitations de vitesse et les délimitations de voie dans le champ de vision du conducteur, réduisant la charge cognitive et satisfaisant aux seuils réglementaires de luminosité et de latence [1]"Page Produit Affichage Tête Haute en Réalité Augmentée,", Continental AG, continental.com. La feuille de route NCAP des États-Unis reflète ces directives, signalant une convergence des normes mondiales qui oriente les constructeurs automobiles vers l'adoption de l'affichage tête haute comme voie la plus ergonomique vers la conformité. Les fournisseurs bénéficient d'une demande ancrée dans la loi plutôt que dans le choix des consommateurs, protégeant le marché des Affichages Tête Haute Automobiles contre le ralentissement macroéconomique.
Course aux cockpits numériques haut de gamme
Les constructeurs automobiles de luxe repensent la conception de l'habitacle autour d'expériences numériques transparentes dans lesquelles les affichages tête haute passent d'un accessoire optionnel à une pièce maîtresse. Le système iDrive panoramique de BMW projette une bande d'image unifiée sur toute la largeur du pare-brise, combinant les données des instruments avec les informations de navigation en temps réel, renforçant la valeur de la marque tout en réduisant le besoin d'écrans secondaires. Le prototype A6 e-tron d'Audi étend un plan virtuel de 88 pouces à une distance focale de 200 mètres, élevant le regard du conducteur du tableau de bord vers la route en avant. La nouvelle venue américaine Lucid garantit la disponibilité de l'affichage tête haute à réalité augmentée sur l'ensemble de sa plateforme UX 3.0, confirmant que les acheteurs de véhicules électriques haut de gamme s'attendent à une projection avancée par défaut. L'adoption précoce dans le luxe répartit les coûts fixes de recherche et développement, permettant aux fournisseurs de reconditionner les optiques pour les lancements de milieu de gamme en l'espace de deux cycles de modèles. Les fournisseurs qui maîtrisent cette cascade du haut de gamme vers le volume protègent leurs marges tout en répondant à des critères de validation de sécurité plus stricts.
Baisse du coût des optiques d'unités de génération d'image en dessous de 35 USD
La mise à l'échelle des semi-conducteurs et l'assemblage automatisé ont réduit les nomenclatures des unités de génération d'image, la conception de référence DLP3030 de Texas Instruments tendant vers le seuil de moins de 35 USD qui débloque l'adoption dans le segment B [2]« Guide de conception DLP3030PGUQ1EVM, », Texas Instruments, ti.com. Parallèlement, le prototype d'affichage tête haute à réalité augmentée de Panasonic maintient une résolution 4K et une latence inférieure à 300 ms sans augmenter le prix unitaire, démontrant que la croissance des fonctionnalités peut coexister avec la baisse des coûts [3]« Lancement du prototype d'affichage tête haute à réalité augmentée 4K, », Panasonic Corporation, panasonic.com. La déflation des coûts invite les opérateurs de véhicules commerciaux à déployer des affichages tête haute pour la sécurité et l'efficacité, élargissant davantage le volume adressable. Les fournisseurs sont désormais confrontés à des pressions de commoditisation sur la projection de base et doivent se tourner vers les couches logicielles et de connectivité pour se différencier.
Intégration de la navigation à réalité augmentée rendue en périphérie via la 5G
L'unité de télématique compatible 5G de Lear diffuse en continu des modèles environnementaux en temps réel vers des serveurs en nuage qui restituent des superpositions augmentées à haute densité avant de les renvoyer à l'affichage tête haute du véhicule en moins de 100 ms, restant dans les enveloppes de latence critiques pour la sécurité [4]« Fiche technique de l'unité de contrôle télématique 5G, », Lear Corporation, lear.com. Les graphiques traités en périphérie permettent des marqueurs de danger dynamiques, un acheminement adaptatif aux conditions météorologiques et des mises à jour issues du crowdsourcing qui dépassent les capacités de calcul des processeurs embarqués. Cette capacité transforme l'affichage tête haute d'un écran statique en une plateforme d'abonnement, créant des revenus récurrents pour les constructeurs automobiles et les fournisseurs.
Analyse d'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Contraintes d'espace sur le pare-brise | -2.1% | Mondial, plus aigu dans les segments compacts | Moyen terme (2-4 ans) |
| Risques d'images fantômes des affichages tête haute à réalité augmentée | -1.8% | Mondial, avec un examen approfondi en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Défis de rendement des micro-LED rouges | -1.3% | Mondial, production concentrée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Variance d'alignement optique (fournisseurs) | -0.9% | Mondial, problème de contrôle qualité dans les régions manufacturières émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'espace sur le pare-brise et limites d'encombrement
Les véhicules compacts peinent à loger les optiques de projection entre le tableau de bord et le vitrage. Le bulletin de service de Ford détaille les procédures de recalibrage qui exposent des tolérances serrées lors du remplacement d'un pare-brise. Des études internes de Mercedes-Benz montrent que de légères variations de courbure peuvent dégrader la mise au point et la luminosité de l'image, contraignant les constructeurs à s'engager tôt auprès de leurs fournisseurs de vitrages pour garantir la cohérence. Des concepts de montant à montant comme le Panovision de Valeo contrecarrent les contraintes d'espace mais nécessitent des reconceptions au niveau de la plateforme qui augmentent les coûts d'outillage et retardent les projets. La contrainte divise le marché des affichages tête haute automobiles entre les programmes haut de gamme qui peuvent se permettre des tableaux de bord sur mesure et les lignes économiques qui doivent attendre des optiques plus compactes.
Risque persistant d'images fantômes des affichages tête haute à réalité augmentée pour la sécurité
Les doubles réflexions des couches du pare-brise génèrent de légères images secondaires qui distraient les conducteurs lors d'angles de faible ensoleillement. Les intercouches Saflex HUD PVB atténuent les images fantômes, mais leur élimination complète reste difficile dans des conditions d'éclairage variables. La norme SAE J1757-2 fixe une séparation maximale acceptable, mais les tests sur le terrain utilisant le film optique 3M confirment que les résultats réels s'approchent souvent du seuil supérieur. Tout rappel déclenché par des incidents liés aux images fantômes pourrait ralentir les approbations réglementaires et ébranler la confiance des consommateurs, tempérant l'adoption à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'affichage tête haute :
l'intégration sur pare-brise domine mais la croissance sur combineur s'accélèreLes systèmes sur pare-brise ont capturé 72,85 % de la part de marché des affichages tête haute automobiles en 2025, soutenus par une intégration harmonieuse dans l'habitacle et un alignement avec les marques premium. La projection panoramique de BMW s'étend sur toute la largeur du verre et démontre comment de grandes images virtuelles peuvent remplacer les écrans secondaires. Ces unités augmentent la valeur perçue du véhicule et satisfont les règles de visibilité ADAS, bien qu'elles dépendent d'un alignement optique complexe et d'un packaging spécifique au véhicule. À mesure que les volumes augmentent, la taille du marché des affichages tête haute automobiles pour les unités sur pare-brise continuera de s'élargir, mais les taux de croissance se refroidiront à mesure que la pénétration saturera les modèles de luxe.
Les solutions à combineur ont enregistré la hausse la plus marquée avec un CAGR de 16,03 % jusqu'en 2031. Leurs modules autonomes contournent les contraintes de géométrie du pare-brise, réduisant le temps d'installation et rendant les retrofits réalisables pour les propriétaires de véhicules d'occasion. Des concepts de projection compacts similaires sont également explorés en dehors des véhicules de tourisme, notamment les systèmes de casque HUD qui intègrent des informations de navigation et de sécurité dans le champ de vision du conducteur. Les fournisseurs s'appuient sur des supports standardisés et minimisent le démontage du véhicule, offrant aux concessionnaires un accessoire à forte marge. La technologie à combineur prend désormais en charge des images plus lumineuses et des revêtements antireflets, réduisant l'écart de qualité avec la projection sur pare-brise. Le segment étendra le marché des affichages tête haute automobiles aux clients sensibles aux coûts et aux remises à niveau de flottes.


Par technologie :
l'élan des affichages tête haute à réalité augmentée remet en question la suprématie conventionnelleLa projection conventionnelle représente toujours 61,45 % de la part du marché des affichages tête haute automobiles en 2025, grâce à sa fiabilité éprouvée et à son faible coût. Continental continue de remporter des programmes à volumes élevés en satisfaisant aux niveaux de luminance spécifiés par les régulateurs sans rendu avancé. Cependant, les installations d'affichages tête haute à réalité augmentée progressent à un TCAC de 16,52 % à mesure que la baisse des prix des micro-LED et l'amélioration des processeurs graphiques permettent des superpositions précises en profondeur. La Vistiq 2026 de Cadillac utilisera les guides d'ondes holographiques d'Envisics pour placer les instructions de virage à la véritable distance de la route, promettant une guidance intuitive. Les unités à réalité augmentée satisfont aux critères de perception de conduite automatisée de niveau 3 à mesure que la précision s'améliore, les positionnant pour un déploiement grand public. Par conséquent, la taille du marché des affichages tête haute automobiles pour les systèmes à réalité augmentée gagnera des parts, notamment une fois les obstacles de rendement en couleur intégrale surmontés.
Par canal de vente :
l'équipement d'origine mène tandis que le marché secondaire prend de l'élanLes affichages tête haute intégrés en usine représentaient 73,60 % de la part du marché des affichages tête haute automobiles en 2025, car l'intégration au stade de la conception permet d'optimiser les chemins optiques et de qualifier la fonctionnalité pour les offres de garantie. Visteon a enregistré 2,6 milliards USD de contrats d'affichage en 2024, illustrant la préférence des constructeurs pour les modules de cockpit à fournisseur unique. D'autre part, les kits du marché secondaire devraient dépasser la croissance des équipements d'origine avec un TCAC de 17,05 % jusqu'en 2031. La baisse des coûts des unités de génération d'image a permis l'émergence de produits plug-and-play à moins de 250 USD qui séduisent les conducteurs technophiles qui conservent leurs véhicules plus longtemps. Les détaillants investissent dans la formation pour réduire le temps d'installation et préserver l'étalonnage des caméras des systèmes avancés d'aide à la conduite, facilitant l'adoption par les clients. Ainsi, le marché des affichages tête haute automobiles évoluera avec des voies d'architecture doubles : une intégration approfondie en équipement d'origine pour les nouvelles plateformes et des accessoires modulaires pour le parc automobile en circulation.
Par type de véhicule :
les voitures particulières dominent aujourd'hui ; les flottes commerciales visent demainLes voitures particulières représentaient 80,55 % de la part du marché des affichages tête haute automobiles en 2025 en raison de l'appétit des consommateurs pour un divertissement embarqué immersif et des exigences réglementaires pour des alertes de systèmes avancés d'aide à la conduite sans distraction. Les camions commerciaux et les bus, en revanche, promettent la progression la plus forte avec un TCAC de 16,96 % jusqu'en 2031, car les gestionnaires de flottes quantifient les gains de sécurité en économies d'assurance et en disponibilité opérationnelle. Les constructeurs commercialisent désormais des tracteurs équipés d'affichages tête haute qui codifient par couleur les alertes d'angles morts, aidant les conducteurs longue distance confrontés à la fatigue. À mesure que les plateformes télématiques arrivent à maturité, les opérateurs intégreront des conseils d'efficacité énergétique délivrés par affichage tête haute, élargissant les arguments économiques et augmentant la taille du marché des affichages tête haute automobiles pour le segment commercial.
Analyse géographique
Marché Européen des Affichages Tête Haute Automobiles
La part de marché de 36,90 % de l'Europe dans le marché des affichages tête haute automobiles en 2025 découle des mandats réglementaires d'affichage des systèmes d'aide à la conduite et de la forte densité des ventes de véhicules premium. BMW, Audi et Mercedes-Benz intègrent les affichages tête haute en équipement de série sur les finitions supérieures, renforçant la perception des acheteurs selon laquelle la projection est inhérente aux packages de sécurité. Le cadre réglementaire établi par l'UNECE WP.29 crée une spécification technique de référence, garantissant un flux régulier de commandes aux équipementiers de rang 1 dont le siège est établi dans la région. Les fournisseurs locaux tirent parti de leur proximité avec les centres d'ingénierie des constructeurs automobiles, raccourcissant les cycles d'itération et assurant la conformité aux audits de validation ISO 26262.
Marché Asie-Pacifique des Affichages Tête Haute Automobiles
L'Asie-Pacifique affiche le CAGR régional le plus élevé, à 16,24 % jusqu'en 2031. Les marques chinoises telles que Li Auto et Nio utilisent les affichages tête haute pour différencier leurs habitacles à définition logicielle, reproduisant une expérience utilisateur de niveau smartphone. Les entreprises taïwanaises de semi-conducteurs fournissent des circuits intégrés de pilotage spécialisés, réduisant le coût de la nomenclature et ancrant le leadership régional en matière de coûts. Les incitations gouvernementales favorisant la production de véhicules intelligents stimulent davantage l'adoption. La densité de la chaîne d'approvisionnement permet des cycles d'ingénierie rapides, permettant aux constructeurs automobiles de déployer des améliorations annuelles des affichages tête haute adaptées aux acheteurs locaux férus de technologie.
Marché Nord-Américain des Affichages Tête Haute Automobiles
L'Amérique du Nord s'appuie sur les SUV de luxe et les camionnettes pour élargir l'adoption. Le lancement prochain de l'affichage tête haute en réalité augmentée de Cadillac témoigne de l'engagement de Detroit, tandis que le montage en aftermarket prospère sur un large parc de véhicules d'occasion. Le NCAP révisé encourage les constructeurs à privilégier la projection sur pare-brise pour les alertes d'assistance à la vitesse. Ces facteurs soutiennent la demande régionale, même si un rythme de renouvellement du parc plus lent modère les volumes par rapport à l'Asie.
Marché des Affichages Tête Haute Automobiles au Moyen-Orient et en Amérique Latine
Les autres régions, notamment le Moyen-Orient et l'Amérique latine, restent naissantes mais attractives. La croissance des importations de véhicules premium et la sensibilisation croissante aux équipements de sécurité feront progresser le taux de pénétration, aidées par la baisse des coûts optiques. Les fournisseurs ciblent ces marchés avec des kits combineurs modulaires qui contournent les variations de pare-brise et simplifient l'homologation.

Paysage réglementaire
La réglementation applicable aux affichages tête haute automobiles repose sur des exigences de visibilité du conducteur, de distraction et de sécurité fonctionnelle plutôt que sur une loi unique dédiée au HUD. En Europe, les cadres UNECE WP.29 et le règlement ONU n° 125 (champ de vision avant) sont essentiels, car les concepts de HUD et d'assistant de champ de vision ne doivent pas obstruer la vue du conducteur, et les recommandations sur le placement et la luminosité des HUD sont référencées via les productions des groupes de travail, notamment les recommandations du GRSG IWG sur la disposition Field of Vision Assistant/HUD utilisées par l'industrie (avec des recommandations de disposition alignées sur la JAMA).
La normalisation se renforce autour de performances mesurables des HUD et de procédures d'essai. L'ISO/TS 21957:2023 définit des méthodes de mesure des propriétés optiques, de la géométrie et de l'ergonomie des HUD, tandis que la norme SAE J1757-2 fournit des exigences relatives au système optique et des seuils d'acceptation, incluant des limites de séparation des images fantômes. En avril 2026, des propositions issues de la session GRSG-131 ont été soumises au WP.29 pour un supplément à la série 03 d'amendements au règlement ONU R125, traitant des véhicules de catégories X et Y ainsi que de l'intégration des systèmes de conduite automatisée, renforçant la nécessité de dispositions optiques conformes pour les HUD, d'un contrôle de la luminosité et d'un comportement de gestion des défauts sur un plus grand nombre de types de véhicules.
Analyse de la chaîne de valeur
La chaîne de valeur des HUD automobiles commence par les composants clés (unité de génération d'image et circuits intégrés de traitement, sources d'éclairage, moteurs optiques, miroirs/guides d'ondes/films HOE, et revêtements/couches intermédiaires), puis passe à l'intégration système par les équipementiers de rang 1 qui livrent des modules HUD validés aux programmes des constructeurs. Les HUD intégrés au pare-brise ajoutent une couche dépendante du vitrage, où les fabricants de verre automobile, les ateliers de laminage et les fournisseurs de films/matériaux co-conçoivent les angles de coin, les couches intermédiaires et les éléments optiques intégrés pour maîtriser les images fantômes et maintenir l'alignement optique sur l'ensemble des productions de véhicules et des remplacements en après-vente.
Les collaborations récentes montrent un passage d'un approvisionnement fragmenté à une industrialisation menée par des alliances pour les optiques complexes. En février 2026, ZEISS, tesa, Saint-Gobain Sekurit et Hyundai Mobis ont formé QuadAlliance pour industrialiser les affichages holographiques sur pare-brise, combinant optiques, adhésifs/films, vitrage et intégration modulaire. Parmi les étapes antérieures vers une collaboration verticale plus poussée figurent la signature par Eastman, Ceres Holographics et Covestro d'un protocole d'accord en décembre 2024 sur des solutions d'affichage transparent holographique laminé dans le plan, ainsi que le partenariat de Visteon avec FUTURUS en septembre 2025 pour co-développer des systèmes AR, pare-brise et HUD panoramiques, indiquant un couplage plus étroit entre les matériaux, la propriété intellectuelle optique, les logiciels et l'intégration par les équipementiers de rang 1 pour la conception intégrée chez les constructeurs.
Paysage concurrentiel
La concurrence est modérée, façonnée par un mélange de fournisseurs de premier rang diversifiés et de start-ups holographiques spécialisées. Continental, Denso et Panasonic exploitent leur échelle et leur amplitude de plateforme pour sécuriser des accords d'approvisionnement pluriannuels. Des spécialistes de l'holographie comme Envisics et WayRay se taillent des niches en accordant des licences sur la propriété intellectuelle des guides d'ondes, promettant des modules plus fins et des champs de vision plus larges. Leur victoire de conception avec Cadillac valide leur préparation à la production en série et pousse les acteurs établis à améliorer leurs piles optiques.
Les collaborations stratégiques se multiplient. Les entreprises d'optique nouent des alliances avec les fabricants de vitrages automobiles pour co-concevoir des stratifiés à faible coin, réduisant les images fantômes et la variabilité d'assemblage. Les acteurs des semi-conducteurs collaborent avec les fabricants de projecteurs pour adapter les schémas de commande des LED aux enveloppes thermiques automobiles. Les brevets portent désormais sur la compensation de la non-uniformité de surface et le perfectionnement du suivi de la boîte oculaire. Les fournisseurs qui marient la propriété intellectuelle à la robustesse manufacturière commanderont des primes de prix même si le matériel de base se commoditise.
Le paysage en mutation favorise également l'expertise logicielle. La diffusion de contenu activée par la 5G transforme les affichages tête haute en portails de services numériques, permettant aux fournisseurs de générer des revenus récurrents. Les entreprises qui sécurisent des pipelines de mise à jour à distance se différencient au-delà de l'optique et captent de la valeur bien après la vente du véhicule. Pendant ce temps, les espaces blancs des véhicules commerciaux restent ouverts. Les fournisseurs qui adaptent leurs propositions à la télématique de flotte pourraient exploiter une poche du marché des affichages tête haute automobiles sous-desservie mais à forte croissance.
Leaders du secteur des affichages tête haute automobiles
-
Continental AG
-
DENSO Corporation
-
Visteon Corporation
-
Robert Bosch GmbH
-
Nippon Seiki Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des affichages tête haute automobiles
- Nippon Seiki Co. Ltd
- Continental AG
- Yazaki Corporation
- DENSO Corporation
- Robert Bosch GmbH
- Visteon Corporation
- Panasonic Corporation
- Pioneer Corporation
- HUDWAY LLC
- Harman International
- Valeo SA
- Alps Alpine Co. Ltd
- LG Display Co. Ltd
- Envisics Ltd
- WayRay AG
Lire l’analyse des entreprises de affichage tête haute automobile

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans la montée en puissance des architectures d'affichage AR-HUD et de nouvelle génération sur pare-brise, portée par les normes, où les fournisseurs peuvent transformer les travaux de conformité et de validation en une adoption plus rapide par les programmes constructeurs. En mai 2026, l'ISO a fait avancer un nouveau projet (ISO/AWI 21957) couvrant la visibilité, les spécifications et les procédures d'essai pour les affichages tête haute automobiles, ce qui devrait favoriser une qualification plus reproductible entre plateformes et régions. L'Europe imposant déjà des exigences de visibilité ADAS plus larges via des régimes de réglementation en matière de sécurité et des attentes techniques alignées sur l'UNECE, les HUD montés d'origine continuent d'attirer une demande structurée en tant qu'interface homme-machine principale pour l'assistance à la vitesse, les repères de maintien de voie et les superpositions de navigation.
Une seconde opportunité consiste à industrialiser les approches d'affichage holographique et de pare-brise complet, qui réduisent les contraintes d'intégration et élargissent l'espace de conception au-delà des combineurs conventionnels et des HUD sur pare-brise standard. Hyundai Mobis et ses partenaires de QuadAlliance (ZEISS, tesa, Saint-Gobain Sekurit) ont publiquement tracé une voie vers la commercialisation de la technologie d'affichage holographique sur pare-brise, avec un objectif de production en série d'ici 2029, créant de la place pour les matériaux, le contrôle des procédés de laminage et les fournisseurs de métrologie optique capables de répondre aux exigences de fiabilité automobile et de tolérances de remplacement en après-vente. Côté composants, les microLED et les moteurs optiques avancés restent centraux dans les feuilles de route des HUD automobiles, des entreprises comme Tianma décrivant des horizons de planification pour les applications microLED automobiles, y compris les HUD, autour de la fenêtre des années-modèles 2031-2032, incitant les fournisseurs à améliorer le rendement, la conception thermique et l'efficacité optique afin de proposer des superpositions AR plus lumineuses avec une consommation moindre et des modules plus fins.
Recent Industry Developments in Marché des affichages tête haute automobiles
- Février 2026 : ZEISS, tesa, Saint-Gobain Sekurit et Hyundai Mobis ont formé QuadAlliance pour industrialiser la technologie d'affichage holographique sur pare-brise. La collaboration réunit optiques, matériaux/adhésifs, vitrage et intégration système par un équipementier de rang 1, en mettant l'accent sur la fabricabilité et le laminage de qualité automobile comme éléments clés pour les HUD de classe pare-brise.
- Décembre 2025 : MediaTek et DENSO ont annoncé un partenariat stratégique pour développer une plateforme cockpit et ADAS intégrée basée sur la technologie MediaTek Dimensity Auto, incluant des plans liés à des procédés avancés en 3 nm/4 nm. Une capacité de calcul accrue et une intégration cockpit-ADAS plus étroite visent à soutenir un rendu HUD plus riche et une fusion plus rapide des alertes de sécurité dans le champ de vision du conducteur.
- Décembre 2024 : Continental a présenté son concept Emotional Cockpit, intégrant une intégration d'affichage avancée et des éléments en cristal Swarovski, avant sa première prévue au CES 2025. Ce concept met en lumière la manière dont les thèmes de conception de cockpit haut de gamme et les nouvelles surfaces d'interface homme-machine sont associés à des expériences centrées sur le HUD, renforçant le positionnement du HUD comme élément d'une pile d'affichage intégrée plutôt que comme option autonome.


Marché des affichages tête haute automobiles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes d'affichage tête haute (HUD) automobiles qui projettent des informations de conduite essentielles dans le champ de vision du conducteur, fournis pour montage dans les voitures particulières et les véhicules commerciaux dans les principales régions.
Exclusions du périmètre : Nous excluons les HUD non automobiles utilisés dans l'aviation, la défense et les appareils portables grand public, ainsi que les affichages de cockpit connexes qui ne projettent pas en tant que HUD.
Aperçu de la segmentation
-
Type d'affichage tête haute
- Affichage tête haute sur pare-brise
- Affichage tête haute sur combineur
-
Technologie
- Affichage tête haute conventionnel
- Affichage tête haute à réalité augmentée (AR)
-
Canal de vente
- Équipement d'origine
- Marché secondaire
-
Type de véhicule
- Voitures particulières
- Véhicules commerciaux
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la première structure du modèle et l'ancrer à des signaux mesurables en matière de véhicules et de technologies. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de production de véhicules de l'OICA, les flux commerciaux UN Comtrade pour l'électronique automobile pertinente, la documentation de sécurité de la NHTSA et de l'Euro NCAP, ainsi que les références de normes de la SAE International pour la terminologie liée aux affichages. Nous avons également examiné des bases de données de brevets pour comprendre le rythme des développements en matière d'optique AR-HUD et de projection qui influencent les hypothèses de tarification et d'adoption.
Pour compléter le tableau, nous avons recoupé les informations issues des rapports annuels, des présentations aux investisseurs et de la couverture presse crédible concernant les lancements de programmes HUD et les expansions d'usines. Nous avons également utilisé des abonnements payants axés sur les données financières et le renseignement d'entreprise, ainsi que sur les actualités et les données financières, pour suivre les mouvements des entreprises et éviter de manquer des changements de propriété ou de reporting. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et par abonnement ont été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès d'un ensemble de parties prenantes OEM de véhicules, de fournisseurs de composants et de systèmes HUD, et de participants aux canaux en aval familiarisés avec les décisions de montage et la tarification. Ce marché étant mondial, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques pour confirmer la direction de l'adoption par classe de véhicule et vérifier la cohérence des calendriers de montée en puissance de l'AR-HUD. Lorsqu'une hypothèse clé modifiait sensiblement le total, elle était réexaminée lors d'appels supplémentaires jusqu'à ce que la fourchette se réduise à un niveau défendable.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % | APAC : 40 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 36 % |
| Acteurs plus petits : 15 % | Managers : 58 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante du bassin de demande qui reconstitue la valeur HUD à partir de la production et des ventes de véhicules, puis applique des taux de montage par type de véhicule, région et canal d'installation (montage OEM versus marché secondaire). Dans cette structure, nous superposons les évolutions du mix technologique entre HUD conventionnel et AR-HUD, car ceux-ci présentent des intensités de nomenclature et des trajectoires de tarification différentes.
Le modèle est maintenu ancré à l'aide d'un petit ensemble d'entrées reproductibles, telles que la production de voitures particulières par rapport aux véhicules commerciaux, les tendances de la part des véhicules premium qui influencent les taux d'adoption, les objectifs de pénétration de l'AR-HUD partagés par les experts du secteur, la tarification unitaire typique et sa courbe de déclin à mesure que les volumes augmentent, ainsi que l'adoption régionale des fonctionnalités de sécurité et d'aide à la conduite qui pousse indirectement l'inclusion du HUD. Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, notamment des prix de vente moyens échantillonnés multipliés par les expéditions estimées et des vérifications de la part des revenus des fournisseurs. Lorsque la divulgation est limitée pour une région donnée, nous utilisons d'abord des fourchettes conservatrices, puis nous normalisons par rapport aux totaux mondiaux.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par le consensus d'experts sur deux facteurs déterminants, à savoir le calendrier de l'AR-HUD et l'expansion du montage HUD vers les modèles à prix intermédiaire. Cette approche maintient la prévision explicable, tout en reflétant comment des lancements de modèles plus rapides ou une réduction des coûts optiques plus lente peuvent faire évoluer le marché.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les tendances de construction de véhicules, les lancements de programmes connus, et si les dépenses HUD implicites par véhicule restent réalistes d'une région à l'autre. Si un segment affiche une forte hausse qui ne peut être expliquée par la production, la tarification ou un changement de mix, les hypothèses sont réouvertes et les calculs sont rejoués avant la validation interne.
Les révisions se déroulent par étapes, en commençant par les auto-vérifications des analystes, suivies d'une révision par les pairs pour la logique et la cohérence, puis d'une validation éditoriale finale pour l'alignement sur le périmètre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des gains majeurs sur des plateformes, des évolutions réglementaires ou des contraintes d'approvisionnement. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Comparaison de la taille du marché des affichages tête haute automobiles de Mordor Intelligence avec d'autres estimations publiées
Il est normal de voir différentes tailles de marché pour les HUD automobiles, même lorsque tout le monde essaie de mesurer la même demande. L'écart provient généralement de ce qui est comptabilisé dans le périmètre, de la manière dont la tarification de l'année de base est traitée, et de si l'adoption est liée à la production réelle de véhicules ou à des récits technologiques plus larges.
En suivant les répartitions entre montage OEM et marché secondaire et en actualisant le calendrier des devises et la progression des prix de vente moyens, Mordor Intelligence maintient l'estimation alignée sur la production de véhicules et des taux d'adoption HUD réalistes, plutôt que de mélanger les affichages de cockpit adjacents ou d'utiliser des hypothèses agressives de montée en puissance de l'AR-HUD. Les différences proviennent également du choix de l'année, certaines sources citant 2024 ou 2025 comme année en cours, et de si l'AR-HUD est tarifé en utilisant les premières primes de lancement ou une courbe de réduction des coûts plus rapide.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,79 milliard USD (2026) | |
| Cabinet de conseil régional A | 1,10 milliard USD (2024) | Utilise une année de base antérieure et applique généralement des hypothèses de montage plus étroites, ce qui peut sous-estimer la montée en puissance OEM dans les années de modèles plus récentes et les régions où la pénétration HUD s'accélère. |
| Cabinet de conseil mondial B | 2,36 milliards USD (2025) | Suppose une adoption plus rapide et une hausse de tarification plus élevée provenant des types de HUD avancés dans toutes les classes de véhicules, ce qui peut gonfler les totaux si les volumes d'AR-HUD et les baisses de prix ne sont pas phasés avec des vérifications liées à la production. |
En examinant les trois chiffres, les principaux facteurs sont l'année de base choisie et la manière dont l'adoption et la tarification sont liées à la construction réelle de véhicules et au mix de finitions. En limitant le périmètre aux systèmes HUD automobiles, puis en traduisant la pénétration et la tarification en une construction de revenus liée aux véhicules, la valeur finale est plus facile à tracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des affichages tête haute automobiles en 2026 ?
La taille du marché des affichages tête haute automobiles est de 1,79 milliard USD en 2026.
Quel TCAC est attendu pour les solutions d'affichage tête haute automobiles jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 15,65 % durant la période 2026-2031.
Les systèmes d'affichage tête haute à réalité augmentée sont-ils en passe de supplanter les affichages tête haute conventionnels ?
Les déploiements d'affichages tête haute à réalité augmentée s'étendent à un TCAC de 16,52 %, dépassant les unités conventionnelles et réduisant l'écart de coût.
Les kits d'affichage tête haute du marché secondaire représentent-ils une opportunité significative ?
Oui, les canaux du marché secondaire devraient croître à un TCAC de 17,05 % à mesure que les solutions de retrofit deviennent plus abordables et plus faciles à installer.
Qu'est-ce qui limite l'intégration des affichages tête haute dans les voitures compactes ?
L'espace d'encombrement du pare-brise et l'atténuation des images fantômes restent les principaux défis d'ingénierie pour les véhicules de petit format.
Dernière mise à jour de la page le:



