
Taille et Part du Marché des Systèmes de Transfert de Fluides Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
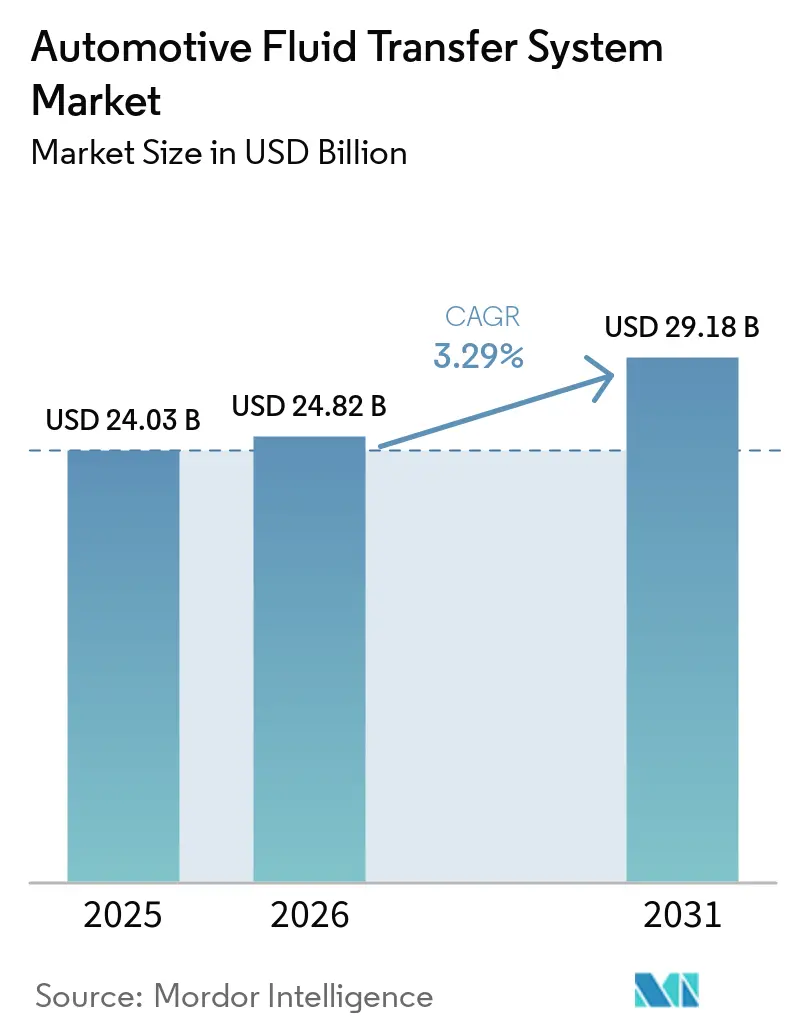
| Taille du Marché (2026) | 24.82 Milliards de dollars |
| Taille du Marché (2031) | 29.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.29 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Transfert de Fluides Automobiles par Mordor Intelligence
La taille du marché des systèmes de transfert de fluides automobiles était évaluée à 24,03 milliards USD en 2025 et devrait passer de 24,82 milliards USD en 2026 à 29,18 milliards USD d'ici 2031, avec un CAGR de 3,29 % sur la période 2026-2031. Le durcissement persistant des réglementations, notamment la norme Euro 7 en Europe, contraint les constructeurs automobiles à moderniser leurs lignes de contrôle des émissions et de gestion thermique, même à mesure que les plateformes électriques à batterie se développent. L'Asie-Pacifique ancre la demande grâce aux normes chinoises de consommation d'énergie entrées en vigueur en janvier 2026. En Amérique du Nord, les règles 2025 de l'EPA américaine pour les véhicules lourds stimulent l'adoption de circuits de fluide d'échappement diesel (DEF) à haute spécification. Par ailleurs, les futures normes BS-VII indiennes obligent les flottes de véhicules commerciaux à équiper des filtres à particules diesel (DPF) et des canalisations de réduction catalytique sélective (SCR)[1]Normes d'émission BS7 : ce que cela signifie pour les prix des voitures en Inde d'ici 2026,
eAuto, eauto.co.in.
Principaux Enseignements du Rapport
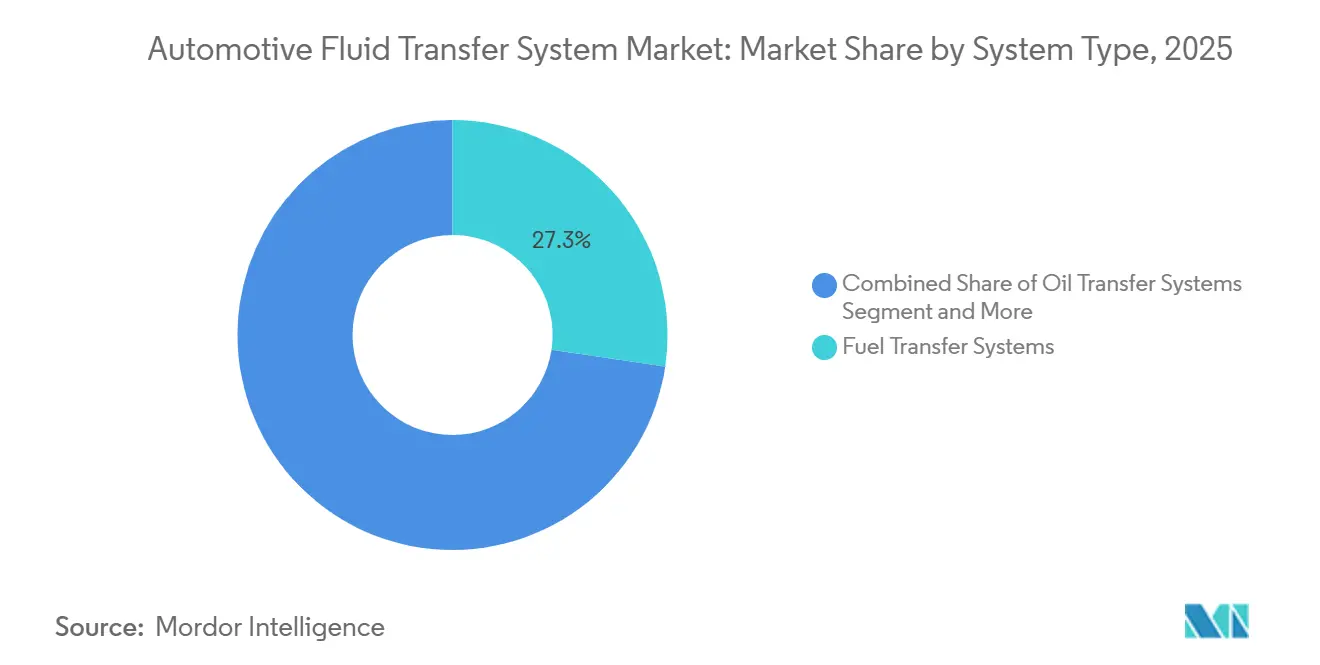
- Par type de système, les systèmes de transfert de carburant ont dominé avec 27,34 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, tandis que les systèmes de transfert de liquide de refroidissement devraient enregistrer le CAGR le plus rapide à 3,91 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont représenté 62,84 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, tandis que les véhicules commerciaux moyens et lourds progressent à un CAGR de 4,73 % jusqu'en 2031.
- Par type de propulsion, les véhicules à moteur à combustion interne représentaient 85,06 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, tandis que les véhicules électriques à batterie devraient se développer à un CAGR de 6,57 % entre 2026 et 2031.
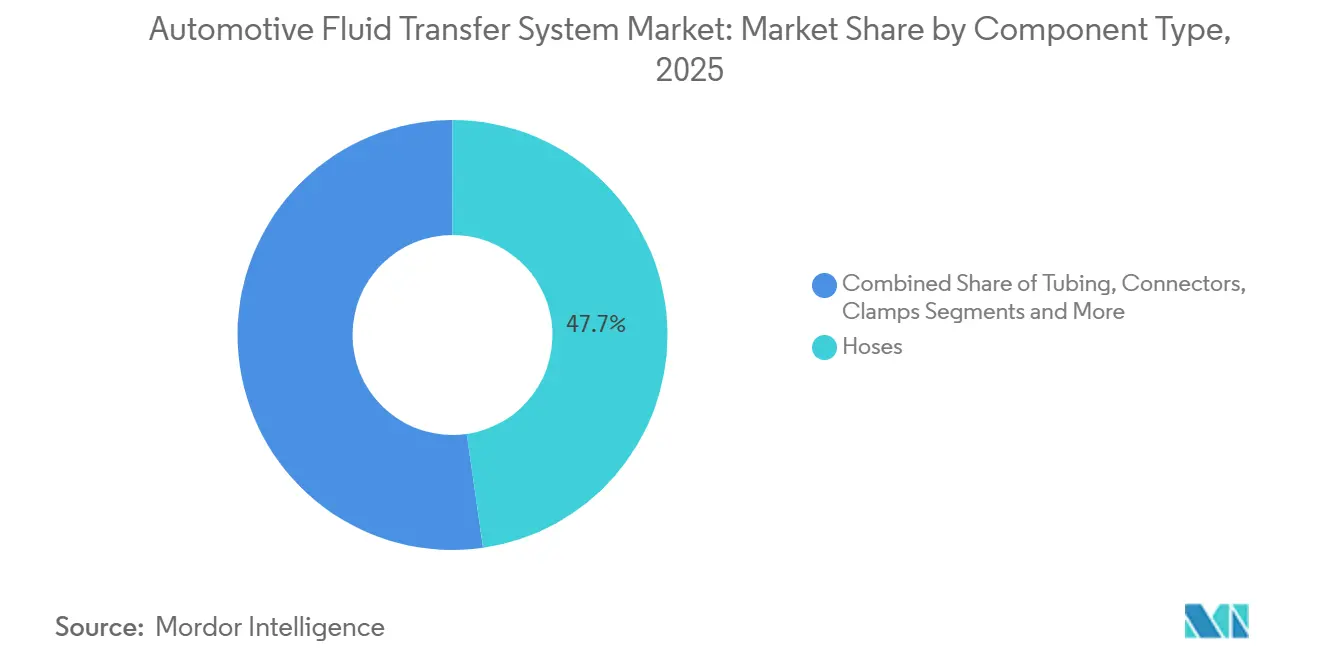
- Par type de composant, les tuyaux ont capté 47,74 % de la taille du marché des systèmes de transfert de fluides automobiles en 2025, et les pompes devraient croître à un CAGR de 5,11 % sur le même horizon.
- Par canal de distribution, le canal équipementier (OEM) représentait 73,99 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, tandis que le marché de la rechange devrait afficher un CAGR de 5,29 % jusqu'en 2031.
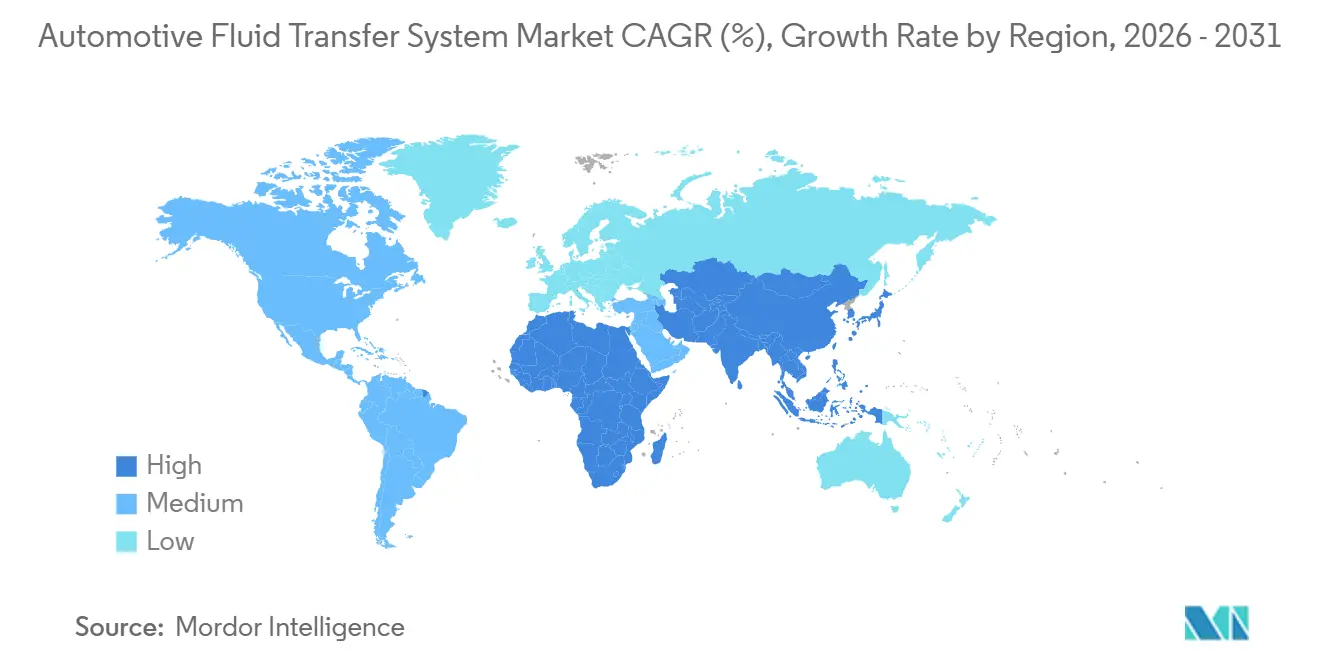
- Par zone géographique, l'Asie-Pacifique représentait 48,87 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, et l'Amérique du Nord devrait afficher le CAGR le plus rapide à 4,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des Circuits Thermiques à Boucles Multiples | +0.9% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Demande de Conduites de Fluides pour FAP et SCR | +0.8% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande en Huile et Liquide de Refroidissement Haute Température | +0.6% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Tuyaux Intelligents avec Capteurs de Qualité de Fluide Intégrés | +0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Canalisations de Frein en Nylon-Aluminium Multicouche Soudées au Laser | +0.4% | Marchés premium mondiaux | Court terme (≤ 2 ans) |
| Recharge en Dépôt Mégawatt pour Camions Électriques | +0.3% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Croissance Rapide des Ventes de VEB/VHE Crée des Circuits de Fluides de Gestion Thermique à Boucles Multiples
Les plateformes électriques à batterie et hybrides intègrent désormais des réseaux de liquide de refroidissement à boucles multiples reliant les plaques froides de batterie, les refroidisseurs d'électronique de puissance et les modules de climatisation habitacle. Les nouvelles règles GB chinoises, en vigueur depuis janvier 2026, imposent l'optimisation thermique pour les véhicules de plus de 2 tonnes, consolidant ainsi la demande de pompes électriques à vitesse variable et de tuyaux à faible perméation[2]Adrian Leung, La Chine va appliquer la première norme mondiale obligatoire sur l'énergie des véhicules électriques en 2026, plafonnant les modèles de deux tonnes à 15,1 kWh pour 100 km,
CarNewsChina, carnewschina.com. Le récent brevet à double mode de Tesla démontre comment les boucles secondaires au CO₂ améliorent la recharge à basse température. Les fournisseurs de rang 1 répondent avec des collecteurs de liquide de refroidissement modulaires qui réduisent les points de fuite et accélèrent l'assemblage. À mesure que l'autonomie des véhicules électriques à batterie augmente, les raccords à déconnexion rapide homologués pour les fluides diélectriques se standardisent rapidement sur les nouvelles plateformes.
Le Renforcement des Normes d'Émissions et d'Économie de Carburant Accélère l'Adoption des Conduites de Fluides pour FAP/SCR
La norme Euro 7 s'applique aux nouveaux types de véhicules légers à partir de novembre 2026[3]Répondre aux réglementations Euro 7,
Automotive IQ, automotive-iq.com. Elle abaisse les plafonds de NOx et étend la durabilité à 300 000 km, obligeant les équipementiers à spécifier des tuyaux d'urée chauffés capables de fonctionner à -28 °C. La mise à jour 2025 des mesures incitatives de l'EPA américaine impose également des avertissements en cabine et des réductions de vitesse lorsque la qualité du DEF baisse. Le projet BS-VII indien reflète la norme Euro 7 avec un suivi des émissions en conditions de conduite réelle, entraînant des retrofits sur les flottes de camions existantes. Collectivement, ces mesures ancrent des circuits SCR et DPF de haute qualité à l'échelle mondiale.
La Prolifération des Moteurs Turbo-GDI Accroît la Demande de Conduites d'Huile et de Liquide de Refroidissement Haute Température
Les constructeurs automobiles qui s'appuient encore sur la combustion interne se tournent vers des moteurs à injection directe d'essence turbocompressés pour atteindre leurs objectifs d'efficacité énergétique sans sacrifier les performances. Le rail de carburant à 350 bars du dernier moteur Hurricane de Stellantis illustre les contraintes thermiques que les tuyaux auxiliaires doivent supporter. Les fournisseurs répondent avec des constructions en élastomère multicouche et des tubes soudés au laser qui résistent au cokéfaction de l'huile et maintiennent la flexibilité à proximité des boîtiers de turbocompresseur incandescents. De nombreux équipementiers ajoutent également des boucles de liquide de refroidissement dédiées aux chemises de turbocompresseur, augmentant ainsi le nombre de lignes malgré le déclin global des moteurs à combustion interne. Ces améliorations techniques maintiennent la pertinence des programmes de tuyaux haute température même à mesure que l'électrification progresse.
Les Tuyaux Intelligents avec Capteurs de Qualité de Fluide Intégrés Permettant la Maintenance Prédictive
L'intégration de capteurs de pression, de température et de qualité des fluides transforme les tuyaux de simples canalisations passives en nœuds de données actifs. La plateforme LifeSense d'Eaton transmet des lectures en temps réel vers des tableaux de bord en nuage, alertant les opérateurs avant que les fuites ne provoquent des arrêts imprévus. L'exigence de surveillance embarquée d'Euro 7 encourage en outre les constructeurs à spécifier des lignes prêtes pour les capteurs qui vérifient l'intégrité des fluides tout au long de la vie d'un véhicule. Les gestionnaires de flotte apprécient la possibilité de planifier les interventions plutôt que de réagir aux pannes en bord de route, un avantage qui compense les prix d'acquisition plus élevés. La tendance s'inscrit également dans le cadre des mandats de cybersécurité et de sécurité fonctionnelle, poussant les fournisseurs à renforcer les voies de données et à démontrer un comportement à sécurité intégrée lors des audits.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| L'Abandon Progressif des Moteurs à Combustion Interne Freine la Demande | –0.7% | Europe, certaines régions | Long terme (≥ 4 ans) |
| La Volatilité du PA-12 Fait Grimper les Coûts des Polymères | –0.5% | Mondial | Moyen terme (2-4 ans) |
| Le Faible Taux de Remplacement Limite les Revenus du Marché Secondaire | –0.4% | Marchés matures | Court terme (≤ 2 ans) |
| Le Refroidissement par Immersion Directe Réduit le Nombre de Tuyaux Flexibles | –0.3% | VE haut de gamme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Objectifs d'Abandon Progressif des Moteurs à Combustion Interne Freinent la Demande à Long Terme pour les Conduites de Transfert de Carburant et d'Huile
Le mandat CO₂ 2035 de l'UE et la feuille de route ZEV de la Californie découragent les nouveaux investissements dans les moteurs à combustion interne, réduisant le marché adressable pour les lignes d'essence et de diesel. Les constructeurs automobiles réorientent leur R&D vers la gestion thermique des batteries, indiquant un déclin progressif de la plomberie de carburant conventionnelle. Ce changement est déjà visible dans les décisions d'approvisionnement et les cycles de planification des plateformes. Les fournisseurs proposant des offres axées sur les véhicules électriques à batterie sont mieux positionnés pour traverser la transition. Dans le même temps, les stocks de rechange de tuyaux de carburant traditionnels font face à des risques d'obsolescence croissants, car les programmes de mise à la casse s'accélèrent et les anciens véhicules à combustion interne quittent le parc plus tôt que prévu.
La Volatilité de l'Approvisionnement en PA-12 Fait Grimper les Coûts des Polymères Haute Performance
Les conduites de carburant et de frein haute pression reposent sur le PA-12 pour sa résistance chimique. Les récentes hausses de prix, dues à une production mondiale tendue, compriment les marges des fournisseurs de rang 1. Les équipes d'approvisionnement subissent une pression réelle pour justifier les coûts des matériaux tout en maintenant la continuité de l'approvisionnement. Certains équipementiers testent du PA-66 recyclé ou des alternatives biosourcées, mais les cycles de qualification sont longs et les plages de performance sont plus étroites que prévu. Cette situation met en évidence la sécurité des matériaux comme considération stratégique, incitant les entreprises à diversifier leurs sources ou à intégrer verticalement leur capacité de compoundage pour réduire leur exposition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Système :
Les Circuits de Liquide de Refroidissement Dépassent les Lignes de CarburantLes systèmes de transfert de carburant restent le plus grand sous-segment, captant 27,34 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, reflétant leur omniprésence sur les plateformes essence et diesel. Néanmoins, les circuits de liquide de refroidissement se développent à un CAGR de 3,91 %, portés par l'évolution vers des architectures de gestion thermique à boucles multiples dans les véhicules électriques à batterie et hybrides. Les constructeurs automobiles intègrent des plaques froides de batterie, des refroidisseurs d'électronique de puissance et des boucles de climatisation habitacle, qui dépendent tous de tuyaux, pompes et raccords rapides haute performance. Les fournisseurs de rang 1 répondent en proposant des collecteurs de liquide de refroidissement modulaires qui réduisent les chemins de fuite et simplifient l'assemblage, tandis que les spécialistes des matériaux développent des élastomères à faible conductivité pour les fluides diélectriques.
Les reconceptions de plateformes dans le cadre de la norme Euro 7 et des réglementations comparables accélèrent davantage le pivot vers un acheminement avancé du liquide de refroidissement. Les ingénieurs remplacent les pompes entraînées par courroie par des unités électriques intelligentes à vitesse variable qui optimisent les charges thermiques sans réduire l'efficacité de la transmission. Dans le même temps, les brevets de refroidissement de batterie par immersion directe laissent entrevoir une éventuelle réduction des tuyaux discrets, stimulant l'expérimentation avec des canaux composites moulés dans les boîtiers de pack. Les fournisseurs se couvrent en proposant des raccords interchangeables adaptés à la fois aux formulations glycol-eau et aux nouvelles formulations diélectriques. Cette flexibilité les positionne pour capter de la valeur à mesure que les équipementiers font évoluer leurs stratégies de batterie au cours de la décennie.


Par Type de Véhicule :
Les Flottes Commerciales Portent l'ÉlanLes voitures particulières représentaient 62,84 % de la part de marché des systèmes de transfert de fluides automobiles en 2025 en raison de leur volume de production considérable sur les lignes d'assemblage mondiales. Néanmoins, les véhicules commerciaux moyens et lourds devraient enregistrer un CAGR de 4,73 % à mesure que la recharge en dépôt, la télématique et des règles d'émissions plus strictes convergent. Les flottes qui équipent leurs camions diesel de canalisations de réduction catalytique sélective et de filtre à particules offrent un soutien immédiat au marché de la rechange. En parallèle, les camions électriques longue distance nécessitent des raccords rapides diélectriques homologués pour la recharge de classe mégawatt, ouvrant un créneau premium pour les connecteurs haute spécification. Ces facteurs expliquent ensemble pourquoi les plateformes commerciales, bien que numériquement moins nombreuses que les voitures, suscitent une attention technique croissante.
La croissance de la logistique urbaine ajoute une autre couche de complexité. Les fourgonnettes commerciales légères alternent entre motorisations à combustion interne et électriques à batterie selon le cycle d'utilisation, de sorte que leurs architectures fluidiques doivent prendre en charge à la fois les huiles à faible viscosité et les boucles de liquide de refroidissement sophistiquées. Les opérateurs de bus en Asie et en Europe adoptent des solutions à hydrogène ou à batterie pour les zones à émissions nulles, nécessitant des conduites d'hydrogène à 700 bars et des refroidisseurs de pile. Les fabricants de composants capables d'adapter les ensembles de tuyaux aux vibrations, à l'exposition au sel de voirie et aux cycles de service de 24 heures gagnent un avantage auprès des acheteurs de flottes. Cette orientation de service les différencie des concurrents centrés sur les voitures particulières qui se concentrent principalement sur le volume de l'année de lancement.
Par Type de Propulsion :
L'Électrification Prend de l'AmpleurLes véhicules à combustion interne dominent encore le parc installé et restent le plus grand sous-segment de propulsion, représentant 85,06 % de la part de marché des systèmes de transfert de fluides automobiles en 2025. Les véhicules électriques à batterie, cependant, progressent à un CAGR de 6,57 %, portés par les incitations gouvernementales, la baisse des coûts des batteries et l'expansion des corridors de recharge rapide. À mesure que la pénétration des véhicules électriques augmente, chaque véhicule ajoute plusieurs branches de liquide de refroidissement pour les batteries, les onduleurs et les chargeurs embarqués, générant un contenu incrémental en tuyaux et pompes. Les architectures hybrides compliquent davantage les choses en combinant des circuits de carburant, d'huile et de liquide de refroidissement dans des compartiments moteur étroits, augmentant ainsi la densité de routage. Les fournisseurs capables d'intégrer des capteurs pour la maintenance prédictive obtiennent le statut de source préférée auprès des équipementiers qui poursuivent des garanties de disponibilité.
Les programmes à pile à combustible, bien que de niche, influencent l'innovation des matériaux dans l'ensemble du secteur. La nécessité de contenir l'hydrogène à 700 bars pousse au développement de polymères multicouches et de composites métal-plastique qui bénéficient également aux conduites de frein et de transmission. Pendant ce temps, les moteurs turbo-GDI restent pertinents sur les marchés où l'électrification est en retard, soutenant la demande de tuyaux d'alimentation et de retour d'huile haute température. Cette carte technologique qui se chevauche signifie que les fournisseurs doivent maintenir deux axes d'investissement : l'un faisant progresser la fluidique des véhicules électrifiés, l'autre optimisant les systèmes existants pour le coût et la durabilité.
Par Type de Composant :
Les Pompes Intelligentes s'AccélèrentLes tuyaux représentaient la plus grande part, 47,74 %, du marché des systèmes de transfert de fluides automobiles en 2025, car chaque circuit fluidique, du carburant aux freins en passant par le liquide de refroidissement, repose sur des conduites flexibles pour l'isolation aux vibrations et la liberté d'encombrement. Les pompes, en revanche, connaissent la croissance la plus rapide, avec un CAGR de 5,11 %, à mesure que les unités entraînes par courroie cèdent la place à des conceptions électriques compactes contrôlées par le logiciel du véhicule. Ces pompes intelligentes améliorent la réactivité du système thermique tout en permettant aux constructeurs automobiles de respecter les mandats d'efficacité énergétique. Parallèlement, les raccords à connexion rapide qui éliminent le besoin d'outils lors de l'assemblage deviennent standard, améliorant la maintenabilité pour les techniciens de concession. Chaque avancement souligne le passage plus large de la plomberie passive vers des assemblages intelligents à valeur ajoutée.
La science des matériaux sous-tend une grande partie de l'innovation actuelle. Les canalisations de frein en nylon-aluminium multicouche offrent des économies de poids significatives tout en résistant à la corrosion par le sel de voirie, un attribut prisé sur les marchés à climat froid. Les réservoirs de liquide de refroidissement pour véhicules électriques à batterie intègrent désormais des chambres de désaération intégrées pour gérer la formation de microbulles, prolongeant la durée de vie des pompes. Les connecteurs présentent des rainures d'étanchéité redondantes pour atteindre les objectifs de durée de vie sans fuite d'Euro 7, tandis que les étiquettes RFID intégrées dans les tuyaux simplifient la traçabilité après-vente. Dans l'ensemble, l'évolution des composants favorise les fournisseurs disposant d'une expertise verticale en polymères, électronique et moulage de précision.
Par Canal de Distribution :
Complexité à la Hausse sur le Marché SecondaireL'approvisionnement en équipement d'origine représentait 73,99 % de la part de marché des systèmes de transfert de fluides automobiles en 2025, reflétant la préférence des constructeurs automobiles pour les contrats à long terme et une surveillance rigoureuse de la qualité. Le marché de la rechange croît plus rapidement à un CAGR de 5,29 %, car les règles anti-falsification d'Euro 7 imposent des remplacements certifiés et les transmissions électrifiées raccourcissent les intervalles de service des pompes et des vannes. Les ateliers de réparation indépendants stockent de plus en plus de tuyaux équipés de capteurs pour éviter les immobilisations prolongées de véhicules déclenchées par les alertes de surveillance embarquée. Les marques de rang 1 s'appuient sur des lignes d'assistance technique et des programmes de formation pour maintenir les techniciens à jour sur les spécifications en évolution, renforçant la fidélité au comptoir. Cet écosystème de services différencie les offres premium des importations génériques.
Le commerce numérique modifie également le paysage des pièces de rechange. Les gestionnaires de flottes utilisent les données de télématique pour prévoir l'usure des composants et planifier des livraisons en flux tendu, stimulant la demande de kits à ajustement précis expédiés directement depuis des dépôts régionaux. Les plateformes d'abonnement regroupent les pièces avec des mises à jour de logiciels de diagnostic, générant des flux de revenus prévisibles pour les fournisseurs prêts à prendre en charge les véhicules anciens et de nouvelle génération. Pendant ce temps, les équipementiers expérimentent des géométries de connecteurs propriétaires pour préserver la traction des pièces après garantie, une stratégie qui maintient des marges plus saines que le volume seul. Collectivement, ces tendances renforcent l'importance stratégique du marché de la rechange, même si le pipeline de nouveaux véhicules reste essentiel pour l'échelle.
Analyse Géographique
Marché des Systèmes de Transfert de Fluides Automobiles en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des systèmes de transfert de fluides automobiles avec 48,87 % des revenus en 2025. Les normes GB de janvier 2026 en Chine imposent la gestion thermique, garantissant une demande continue pour les conduites de liquide de refroidissement à faible perméation et les conduites DEF. Le lancement de la norme BS-VII en Inde en avril 2026 contraint au rééquipement des flexibles DPF et SCR sur l'ensemble des flottes de fret. Le Japon et la Corée du Sud donnent la priorité aux corridors de bus à hydrogène, générant des commandes anticipées pour des conduites de carburant à 700 bars. Les entreprises de rang 1 regroupent leurs installations d'extrusion et de compoundage à proximité des fournisseurs de résines afin de réduire les coûts de fret et les droits de douane à l'importation.
Marché des Systèmes de Transfert de Fluides Automobiles en Amérique du Nord
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide, soit 4,17 %, d'ici 2031. Les règles d'incitation aux véhicules lourds de l'EPA américaine de 2025 imposent des mises à niveau généralisées de la plomberie DEF des flottes. Les projets pilotes de recharge mégawatt le long des corridors interétatiques accélèrent la demande de connecteurs rapides diélectriques capables de gérer des charges d'impulsion de classe gigawatt. Le mandat ZEV du Canada pousse les équipementiers à localiser les chaînes d'approvisionnement thermiques des batteries, tandis que les usines compétitives en termes de coûts au Mexique absorbent les programmes de flexibles relocalisés, libérés des tarifs douaniers asiatiques.
Marché des Systèmes de Transfert de Fluides Automobiles en Europe
L'Europe fait face au débat sur l'abandon progressif des moteurs à combustion interne, mais les jalons de la norme Euro 7 ancrent les mises à niveau à court terme des conduites de fluides. Les circuits d'urée chauffés et les seuils de durabilité de 300 000 km rehaussent les planchers de spécification. L'Allemagne demeure un pôle de production, exportant des tubes de frein multicouches en nylon-aluminium vers des plateformes mondiales. Le Royaume-Uni s'aligne sur la norme Euro 7 à partir de novembre 2026, prolongeant la demande de composants conformes sur l'ensemble du continent.

Paysage Concurrentiel
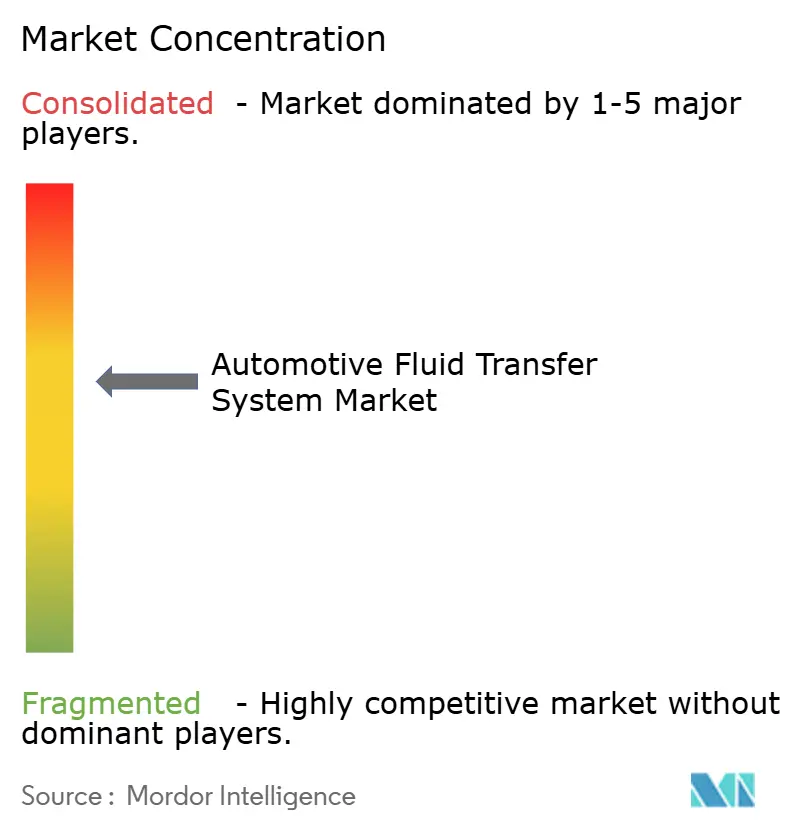
Le marché des systèmes de transfert de fluides automobiles est modérément concentré. Les acteurs mondiaux combinent la science des matériaux, l'allègement et l'intégration de capteurs pour maintenir leur part de marché. Les raccords rapides en PA66 recyclé de Cooper-Standard réduisent la force d'insertion et répondent aux exigences de durabilité d'Euro 7. L'acquisition par TI Automotive d'une grande entreprise de composants plastiques assure une intégration verticale, sécurisant les pipelines d'approvisionnement des équipementiers. Les fournisseurs régionaux plus petits, cependant, continuent de se concurrencer en offrant des cycles de personnalisation plus rapides et des coûts d'outillage plus bas, maintenant le paysage concurrentiel dynamique.
Les fournisseurs orientent leur R&D vers la compatibilité avec les liquides de refroidissement diélectriques pour les systèmes de recharge de plus de 350 kW et les barrières à la perméation de l'hydrogène pour les camions à pile à combustible. La relocalisation en Amérique du Nord, portée par la loi sur la réduction de l'inflation, incite à des expansions de capacité au Mexique et dans le Midwest américain. Ces expansions réduisent les délais de livraison et limitent l'exposition aux perturbations du fret maritime.
L'activité d'innovation est concentrée autour du refroidissement de batterie par immersion directe, où l'élimination des tuyaux discrets pourrait perturber les modèles de revenus existants. Les skids de gestion thermique modulaires qui arrivent pré-remplis réduisent la complexité de l'assemblage mais nécessitent une étanchéité fiable. Les retrofits de capteurs pour le marché de la rechange créent également des opportunités de revenus récurrents à mesure que les opérateurs de flottes poursuivent la maintenance prédictive pour améliorer la disponibilité.
Leaders du Secteur des Systèmes de Transfert de Fluides Automobiles
Cooper-Standard Holdings Inc.
TI Automotive (TI Fluid Systems)
Continental AG (ContiTech)
Gates Corporation
Kongsberg Automotive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Transfert de Fluides Automobiles
- Cooper-Standard Holdings Inc.
- TI Automotive (TI Fluid Systems)
- Continental AG (ContiTech)
- Gates Corporation
- Kongsberg Automotive
- Akwel Group
- Hutchinson SA
- Tristone Flowtech
- Lander Automotive
- Castello Italia
- Parker Hannifin Corporation
- Sanoh Industrial Co., Ltd.
- Delfingen
- Eaton Corporation
- Kuriyama Holdings Corporation
- Transfer Oil S.p.A.
- Toyoda Gosei
- Manuli Hydraulics
- Trelleborg AB

Recent Industry Developments in Marché des Systèmes de Transfert de Fluides Automobiles
- Août 2026 : AISIN Aftermarket & Service of America a élargi son portefeuille de produits chimiques en introduisant une nouvelle gamme d'huiles moteur et d'huiles de transmission, comprenant des formulations entièrement synthétiques et semi-synthétiques.
- Juin 2026 : Valvoline Global Operations a lancé Beyond by Valvoline, une plateforme de fluides de nouvelle génération conçue pour les technologies avancées, notamment l'informatique haute performance et le stockage d'énergie à l'échelle des services publics.
- Mai 2026 : Castrol a lancé Castrol ON EV Transmission Fluid W3, un fluide entièrement synthétique conçu pour les véhicules électriques équipés de moteurs électriques humides, contribuant à prolonger la durée de vie du groupe motopropulseur et à améliorer l'autonomie.
- Avril 2026 : Hot Shot's Secret a introduit Green Diamond ULV ATF, conçu pour les transmissions Ford et GM à 10 rapports et certains modèles européens, offrant une stabilité thermique et oxydative pour les transmissions modernes.


Portée du Rapport sur le Marché Mondial des Systèmes de Transfert de Fluides Automobiles
Le marché des systèmes de transfert de fluides automobiles est analysé selon le type de système, le type de véhicule, le type de propulsion, le type de composant, le canal de distribution et la géographie.
Par type de système, le marché est segmenté en systèmes de transfert de carburant, systèmes de transfert d'huile, systèmes de fluide de frein, systèmes de fluide de transmission et systèmes de transfert de liquide de refroidissement. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules commerciaux légers, véhicules commerciaux moyens et lourds, et bus et autocars. Par type de propulsion, le marché est segmenté en moteur à combustion interne (ICE), véhicule électrique à batterie (BEV), véhicule électrique hybride rechargeable (PHEV), véhicule électrique hybride (HEV) et véhicule électrique à pile à combustible (FCEV). Par type de composant, le marché est segmenté en tuyaux, tubes, connecteurs, colliers, réservoirs, pompes et autres. Par canal de distribution, le marché est segmenté en OEM et marché de la rechange. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique) et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Systèmes de Transfert de Carburant |
| Systèmes de Transfert d'Huile |
| Systèmes de Fluide de Frein |
| Systèmes de Fluide de Transmission |
| Systèmes de Transfert de Liquide de Refroidissement |
| Voitures Particulières |
| Véhicules Utilitaires Légers (VUL) |
| Véhicules Utilitaires Moyens et Lourds (VUML) |
| Autobus et Autocars |
| Moteur à Combustion Interne (MCI) |
| Véhicule Électrique à Batterie (VEB) |
| Véhicule Électrique Hybride Rechargeable (VEHR) |
| Véhicule Électrique Hybride (VEH) |
| Véhicule Électrique à Pile à Combustible (VEPC) |
| Tuyaux Flexibles |
| Tubes |
| Raccords |
| Colliers |
| Réservoirs |
| Pompes |
| Autres |
| Équipementier d'Origine |
| Marché Secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Système | Systèmes de Transfert de Carburant | |
| Systèmes de Transfert d'Huile | ||
| Systèmes de Fluide de Frein | ||
| Systèmes de Fluide de Transmission | ||
| Systèmes de Transfert de Liquide de Refroidissement | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Utilitaires Légers (VUL) | ||
| Véhicules Utilitaires Moyens et Lourds (VUML) | ||
| Autobus et Autocars | ||
| Par Type de Propulsion | Moteur à Combustion Interne (MCI) | |
| Véhicule Électrique à Batterie (VEB) | ||
| Véhicule Électrique Hybride Rechargeable (VEHR) | ||
| Véhicule Électrique Hybride (VEH) | ||
| Véhicule Électrique à Pile à Combustible (VEPC) | ||
| Par Type de Composant | Tuyaux Flexibles | |
| Tubes | ||
| Raccords | ||
| Colliers | ||
| Réservoirs | ||
| Pompes | ||
| Autres | ||
| Par Canal de Distribution | Équipementier d'Origine | |
| Marché Secondaire | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché des systèmes de transfert de fluides automobiles en termes monétaires ?
Il devrait atteindre 29,18 milliards USD d'ici 2031, avec un CAGR de 3,29 % de 2026 à 2031.
Quel type de système domine actuellement les ventes ?
Les systèmes de transfert de carburant détenaient la plus grande part de 27,34 % en 2025.
Quel est le segment de véhicules à la croissance la plus rapide pour les lignes de transfert de fluides ?
Les véhicules commerciaux moyens et lourds devraient croître à un CAGR de 4,73 % jusqu'en 2031.
Pourquoi les circuits de liquide de refroidissement gagnent-ils du terrain dans les voitures électriques ?
Les architectures thermiques de batterie à boucles multiples dans les véhicules électriques à batterie nécessitent un acheminement dédié du liquide de refroidissement, entraînant un CAGR de 3,91 % pour les systèmes de liquide de refroidissement.
Dernière mise à jour de la page le:



