
自動車用流体移送システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
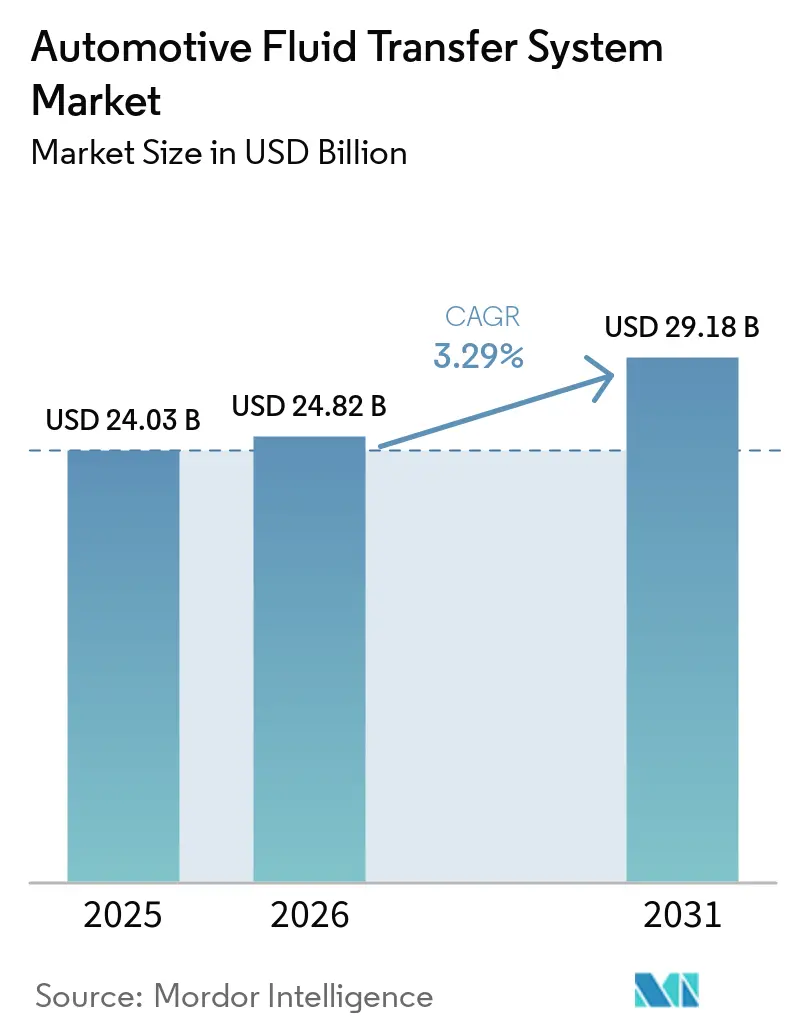
| 市場規模 (2026) | 24.82 十億米ドル |
| 市場規模 (2031) | 29.18 十億米ドル |
| Growth Rate (2026 - 2031) | 3.29 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用流体移送システム市場分析
自動車用流体移送システムの市場規模は2025年に240.3 ビリオン 米ドルと評価され、2026年の248.2 ビリオン 米ドルから2031年には291.8 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて3.29%のCAGRで成長する見込みである。特に欧州のユーロ7規制に代表される継続的な規制強化により、バッテリー電気自動車プラットフォームの普及が進む中でも、自動車メーカーは排気ガス制御および熱管理ラインのアップグレードを余儀なくされている。アジア太平洋地域は、2026年1月に施行された中国のエネルギー消費基準を背景に需要の中心を担っている。北米では、米国環境保護庁(EPA)の2025年大型車規制が高仕様のディーゼル排気液(DEF)回路の採用を促進している。一方、インドで近く施行予定のBS-VII規制は、商用車フリートに対してディーゼル微粒子フィルター(DPF)および選択触媒還元(SCR)配管の後付けを義務付けている[1]BS7排出ガス規制:2026年までにインドの自動車価格に与える影響、
eAuto, eauto.co.in。
主要レポートのポイント
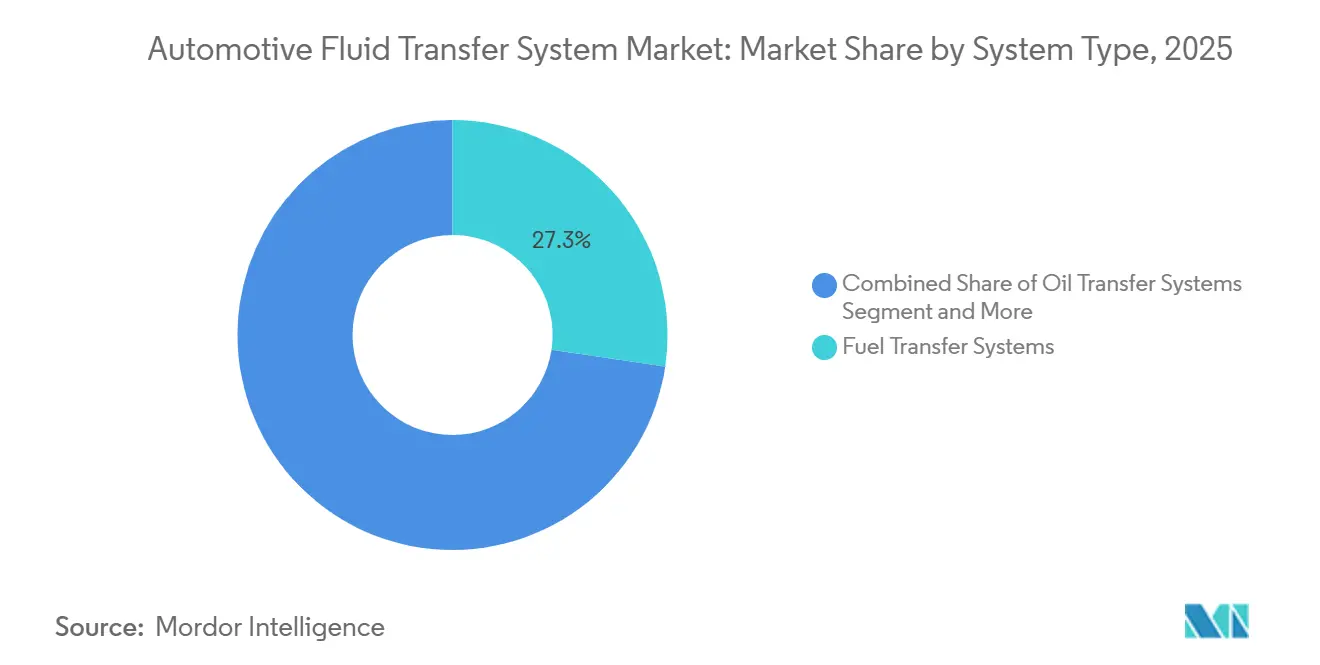
- システムタイプ別では、燃料移送システムが2025年の自動車用流体移送システム市場シェアの27.34%を占めてトップとなり、冷却液移送システムは2031年にかけて最も速い3.91%のCAGRを記録する見込みである。
- 車両タイプ別では、乗用車が2025年の自動車用流体移送システム市場シェアの62.84%を占め、中型・大型商用車は2031年にかけて4.73%のCAGRで拡大している。
- 推進タイプ別では、内燃機関車が2025年の自動車用流体移送システム市場シェアの85.06%を占めているが、バッテリー電気自動車は2026年から2031年にかけて6.57%のCAGRで拡大すると予測されている。
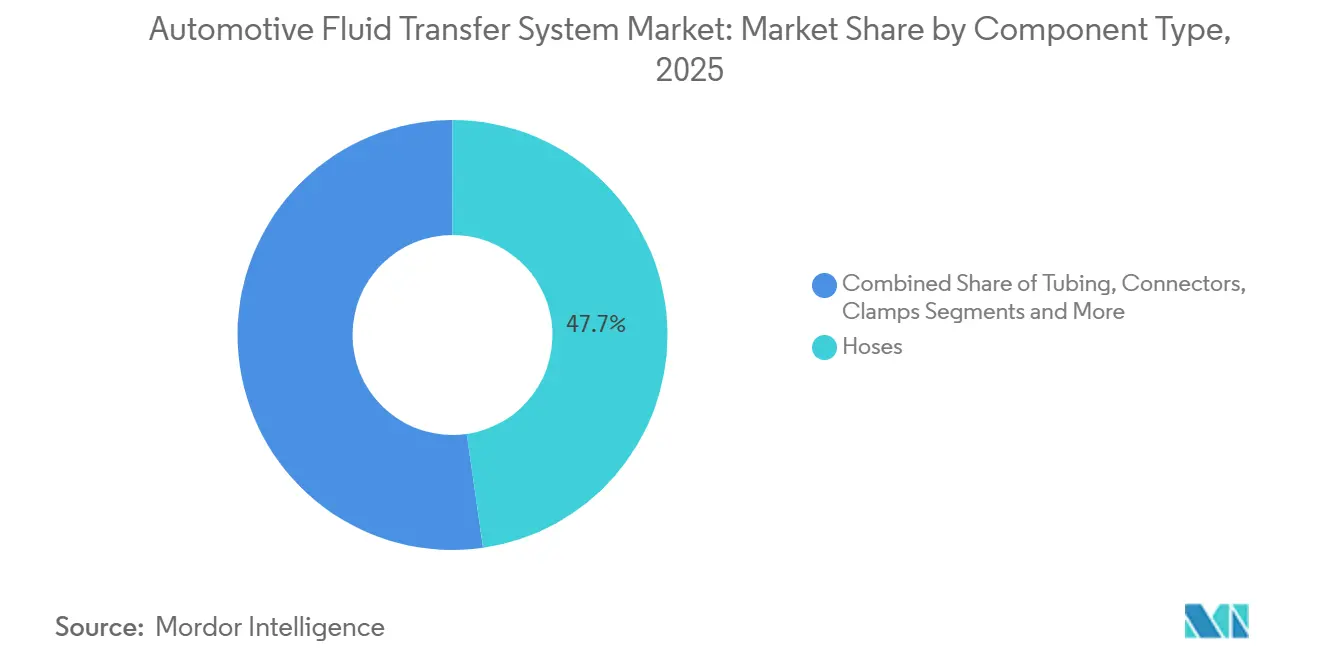
- コンポーネントタイプ別では、ホースが2025年の自動車用流体移送システム市場規模の47.74%のシェアを獲得し、ポンプは同期間に5.11%のCAGRで成長する見込みである。
- 流通チャネル別では、OEMチャネルが2025年の自動車用流体移送システム市場シェアの73.99%を占め、アフターマーケットは2031年にかけて5.29%のCAGRを記録すると予測されている。
- 地域別では、アジア太平洋地域が2025年の自動車用流体移送システム市場シェアの48.87%を占め、北米は2031年にかけて最も速い4.17%のCAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の自動車用流体移送システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多重ループ熱回路の成長 | +0.9% | アジア太平洋、欧州 | 長期(4年以上) |
| DPFおよびSCR流体ラインの需要 | +0.8% | 欧州、北米 | 中期(2~4年) |
| 高温オイルおよび冷却液需要 | +0.6% | アジア太平洋、北米 | 短期(2年以内) |
| 流体品質センサーを内蔵したスマートホース | +0.5% | 北米、欧州 | 中期(2~4年) |
| レーザー溶接多層ナイロン・アルミニウム製ブレーキチューブ | +0.4% | 世界的なプレミアム市場 | 短期(2年以内) |
| 電気トラック向けメガワット級デポ充電 | +0.3% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
BEV・HEVの急速な販売成長が多重ループ熱管理流体回路を創出
バッテリー電気自動車およびハイブリッドプラットフォームは現在、バッテリーコールドプレート、パワーエレクトロニクスチラー、およびキャビンHVACモジュールを連結する多重ループ冷却液ネットワークを統合している。2026年1月に施行された中国の新GB規制は、車両重量2トン超の車両に対して熱最適化を義務付けており、可変速電動ポンプおよび低透過性ホースへの需要を確固たるものにしている[2]エイドリアンレオン、中国、2026年に世界初の強制的なEVエネルギー基準を施行、2トンモデルの上限を100kmあたり15.1kWhに設定、
CarNewsChina, carnewschina.com。テスラの最近のデュアルモード特許は、二次CO₂ループが低温充電をいかに改善するかを示している。ティア1サプライヤーは、リークポイントを削減し組み立てを迅速化するモジュール式冷却液マニホールドで応えている。BEVの航続距離が伸びるにつれ、誘電体流体に対応したクイックディスコネクトカップリングが新プラットフォーム全体で急速に標準化されている。
排出・燃費規制の強化がDPF・SCR流体ラインの採用を加速
ユーロ7は2026年11月から新型軽量車両タイプに適用される[3]ユーロ7規制への対応、
Automotive IQ, automotive-iq.com。同規制はNOx上限を引き下げ、耐久性を30万kmまで延長することで、OEMに対して-28℃での動作が可能な加熱式尿素ホースの採用を義務付けている。米国EPAの2025年誘導更新規制も同様に、DEF品質が低下した際の車内警告および速度制限を強制している。インドのBS-VII草案はユーロ7を踏襲し、実走行排出ガス追跡を導入することで、既存のトラックフリート全体での後付けを促進している。これらの措置は総じて、高品質のSCRおよびDPF回路を世界規模で定着させている。
ターボGDIエンジンの普及が高温オイルおよび冷却液ラインの需要を高める
内燃機関に依存し続ける自動車メーカーは、性能を犠牲にすることなく燃費目標を達成するために、ターボチャージャー付きガソリン直噴エンジンに頼っている。ステランティスの最新ハリケーンユニットに搭載された350バールの燃料レールは、補助ホースが耐えなければならない熱的ストレスを示している。サプライヤーは、オイルコーキングに耐え、赤熱したターボハウジング付近でも柔軟性を維持する多層エラストマー構造およびレーザー溶接チューブで対応している。多くのOEMはターボチャージャージャケット専用の冷却液ループも追加しており、ICE全体の減少にもかかわらずライン数が増加している。これらの技術的アップグレードにより、電動化が進む中でも高温ホースプログラムの重要性は維持されている。
流体品質センサーを内蔵したスマートホースが予知保全を実現
圧力、温度、および流体品質センサーを組み込むことで、ホースは受動的な配管から能動的なデータノードへと変換されます。EatonのLifeSenseプラットフォームはリアルタイムの読み取り値をクラウドダッシュボードにストリーミングし、リークが計画外のダウンタイムを引き起こす前にオペレーターに警告します。ユーロ7の車載監視要件は、車両の寿命にわたって流体の完全性を検証するセンサー対応ラインを指定するよう建設業者をさらに促しています。フリートマネージャーは、路上故障に対応するのではなく、サービスをスケジュールできる能力を重視しており、この利点が高い取得価格を相殺しています。このトレンドはサイバーセキュリティおよび機能安全義務とも連動しており、サプライヤーはデータパスウェイを強化し、監査中にフェイルセーフ動作を実証することを求められています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ICEの段階的廃止による需要の抑制 | –0.7% | 欧州、一部地域 | 長期(4年以上) |
| PA-12の価格変動によるポリマーコストの上昇 | –0.5% | 世界全体 | 中期(2~4年) |
| 低い交換率によるアフターマーケット収益の制限 | –0.4% | 成熟市場 | 短期(2年以内) |
| 直接浸漬冷却によるホースの削減 | –0.3% | プレミアムEV | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ICEの段階的廃止目標が燃料・オイル移送ラインの長期需要を抑制
EUの2035年CO₂規制とカリフォルニア州のZEVロードマップは新規ICE投資を抑制し、ガソリンおよびディーゼルラインの対象市場を縮小させている。自動車メーカーはR&Dをバッテリー熱管理に振り向けており、従来の燃料配管の緩やかな衰退を示している。この転換はすでに調達決定やプラットフォーム計画サイクルに表れている。BEVに特化した製品を持つサプライヤーは、この移行期を乗り越えるうえで有利な立場にある。同時に、廃車促進策の加速や旧型ICE車両の予想より早いフリートからの退出により、従来の燃料ホースのアフターマーケット在庫は陳腐化リスクが高まっている。
PA-12供給の変動が高性能ポリマーコストを押し上げる
高圧燃料ラインおよびブレーキラインは、その化学的耐性からPA-12に依存している。世界的な生産逼迫を背景とした最近の価格上昇は、ティア1のマージンを圧迫している。調達チームは、供給継続性を維持しながら材料コストを正当化するという現実的なプレッシャーにさらされている。一部のOEMはリサイクルPA-66またはバイオベース代替品の試験導入を進めているが、認定サイクルは長く、性能範囲は予想より狭い。この状況は材料セキュリティを戦略的課題として浮き彫りにしており、各社はリスクを低減するためにデュアルソーシングや配合能力の垂直統合を進めている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:冷却液回路が燃料ラインを上回る
燃料移送システムは最大のサブセグメントであり続け、2025年の自動車用流体移送システム市場シェアの27.34%を占めており、ガソリンおよびディーゼルプラットフォーム全体における普及度を反映している。それでも、冷却液回路はバッテリー電気自動車およびハイブリッド車における多重ループ熱管理アーキテクチャへの移行に牽引され、3.91%のCAGRで拡大している。自動車メーカーはバッテリーコールドプレート、パワーエレクトロニクスチラー、およびキャビンHVACループを統合しており、これらはすべて高性能ホース、ポンプ、およびクイックコネクターに依存している。ティア1サプライヤーは、リークパスを削減し組み立てを簡素化するモジュール式冷却液マニホールドを提供することで対応し、材料専門家は誘電体流体向けの低導電性エラストマーを開発している。
ユーロ7および同等規制に基づくプラットフォーム再設計は、高度な冷却液ルーティングへの転換をさらに加速させている。エンジニアはベルト駆動ポンプを、ドライブライン効率を損なうことなく熱負荷を最適化するスマートな可変速電動ユニットに置き換えている。同時に、直接浸漬式バッテリー冷却の特許は、最終的に個別ホースの削減を示唆しており、パックエンクロージャー内の成形複合チャネルの実験を促進している。サプライヤーは、グリコール水溶液と新しい誘電体配合の両方に対応する交換可能なフィッティングを提供することでリスクをヘッジしている。この柔軟性により、OEMが今後10年間にわたってバッテリー戦略を繰り返す中で、価値を獲得できる立場が確保されている。


車両タイプ別:商用フリートが勢いを牽引
乗用車は2025年の自動車用流体移送システム市場シェアの62.84%を占めており、これは世界の組み立てラインにおける圧倒的な生産台数を反映している。それでも、中型・大型商用車はデポ充電、テレマティクス、および厳格化する排出ガス規制が重なり合う中で4.73%のCAGRを記録すると予測されている。選択触媒還元および微粒子フィルター配管を後付けするディーゼルトラックのフリートは、即時のアフターマーケット需要を生み出している。並行して、長距離電気トラックはメガワット級充電に対応した誘電体クイックコネクターを必要としており、高仕様コネクターのプレミアムニッチを開拓している。これらの要因が相まって、商用プラットフォームが数量的には乗用車より少ないにもかかわらず、エンジニアリング上の注目が高まっている理由を説明している。
都市物流の成長はさらなる複雑さをもたらしている。小型商用バンは使用サイクルに応じて内燃機関と電気バッテリー駆動を切り替えるため、その流体アーキテクチャは低粘度オイルと高度な冷却液ループの両方をサポートしなければならない。アジアおよび欧州のバス事業者は、ゼロエミッションゾーン向けに水素またはバッテリーソリューションを採用しており、700バール水素ラインおよびスタッククーラーを必要としている。振動、路面塩害、および24時間稼働サイクルに対応したホースアセンブリを提供できるコンポーネントメーカーは、フリートバイヤーに対して優位性を持つ。このサービス志向は、主に発売年の生産台数に注力する乗用車中心の競合他社との差別化要因となっている。
推進タイプ別:電動化が加速
内燃機関車は依然として設置台数ベースで支配的であり、2025年の自動車用流体移送システム市場シェアの85.06%を占める大の推進サブセグメントである。しかし、バッテリー電気自動車は政府のインセンティブ、バッテリーコストの低下、および急速充電インフラの拡充に支えられ、6.57%のCAGRで拡大している。EV普及率が上昇するにつれ、各車両はバッテリー、インバーター、および車載充電器向けに複数の冷却液ブランチを追加し、ホースおよびポンプの追加コンテンツを生み出している。ハイブリッドアーキテクチャは、狭いエンジンベイ内で燃料、オイル、および冷却液回路を組み合わせることでさらに複雑さを増し、ルーティング密度を高めている。予知保全向けセンサーを統合できるサプライヤーは、稼働率保証を追求するOEMから優先調達先としての地位を獲得している。
燃料電池プログラムはニッチではあるが、全体的な材料革新に影響を与えている。700バール圧力での水素封じ込めの必要性は、ブレーキラインおよびトランスミッションラインにも恩恵をもたらす多層ポリマーおよび金属・プラスチック複合材料の開発を推進している。一方、ターボGDIエンジンは電動化が遅れている市場で引き続き重要であり、高温オイル供給・戻りホースへの需要を維持している。この重複する技術マップは、サプライヤーが二重の投資トラックを維持しなければならないことを意味している。一方は電動化車両の流体システムを進化させ、もう一方はコストと耐久性のために従来システムを最適化するものである。
コンポーネントタイプ別:スマートポンプが加速
ホースは2025年の自動車用流体移送システム市場において最大のシェアである47.74%を占めており、これは燃料からブレーキ、冷却液に至るすべての流体回路が振動絶縁とパッケージングの自由度のために柔軟なラインに依存しているためである。一方、ポンプはベルト駆動ユニットが車両ソフトウェアで制御されるコンパクトな電動設計に置き換えられるにつれ、5.11%のCAGRで最も速く成長している。これらのスマートポンプは熱システムの応答性を向上させながら、自動車メーカーがエネルギー効率規制を満たすことを可能にしている。同時に、組み立て時に工具を不要とするクイックコネクトカプラーが標準化されつつあり、ディーラー技術者のサービス性を向上させている。各進歩は、受動的な配管からインテリジェントな付加価値アセンブリへのより広範な転換を強調している。
材料科学が現在の革新の多くを支えている。多層ナイロン・アルミニウム製ブレーキチューブは大幅な軽量化を実現しながら路面塩害腐食に耐え、寒冷地市場で高く評価されている特性である。BEV冷却液用リザーバーには、マイクロバブル生成を管理してポンプ寿命を延ばすための一体型脱気チャンバーが組み込まれるようになっている。コネクターはユーロ7の生涯リーク目標を満たすための冗長シールグルーブを備え、ホースに埋め込まれたRFIDタグはアフターセールスのトレーサビリティを簡素化している。全体として、コンポーネントの進化はポリマー、エレクトロニクス、および精密成形における垂直的な専門知識を持つサプライヤーに有利に働いている。
流通チャネル別:アフターマーケットの複雑性がアップサイドをもたらす
純正装備品(OEM)供給は2025年の自動車用流体移送システム市場シェアの73.99%を占めており、自動車メーカーが長期契約と厳格な品質管理を優先していることを反映している。アフターマーケットはユーロ7の不正改造防止規制が認定交換品を義務付け、電動化ドライブトレインがポンプおよびバルブのサービス間隔を短縮するにつれ、5.29%のCAGRでより速成長している。独立系修理工場は、車載モニタリングアラートによる車両の長期停止を避けるため、センサー搭載ホースの在庫を増やしている。ティア1ブランドは技術ホットラインとトレーニングプログラムを活用して技術者を進化する仕様に対応させ、カウンターでのロイヤルティを強化している。このサービスエコシステムは、プレミアム製品を汎用輸入品と差別化している。
デジタルコマースも交換部品の市場環境を変えている。フリートマネージャーはテレマティクスデータを活用してコンポーネントの摩耗を予測し、ジャストインタイム配送をスケジュールすることで、地域デポから直送される正確適合キットへの需要を高めている。サブスクリプションプラットフォームは部品と診断ソフトウェアのアップデートをバンドルし、レガシー車両と次世代車両の両方をサポートする意欲のあるサプライヤーに予測可能な収益ストリームをもたらしている。一方、OEMは保証期間後の部品需要を維持するために独自のコネクター形状を試験しており、これは数量だけに頼るよりもマージンを健全に保つ戦略である。これらのトレンドは総じて、新車パイプラインが規模において依然として重要である中でも、アフターマーケットの戦略的重要性を高めている。
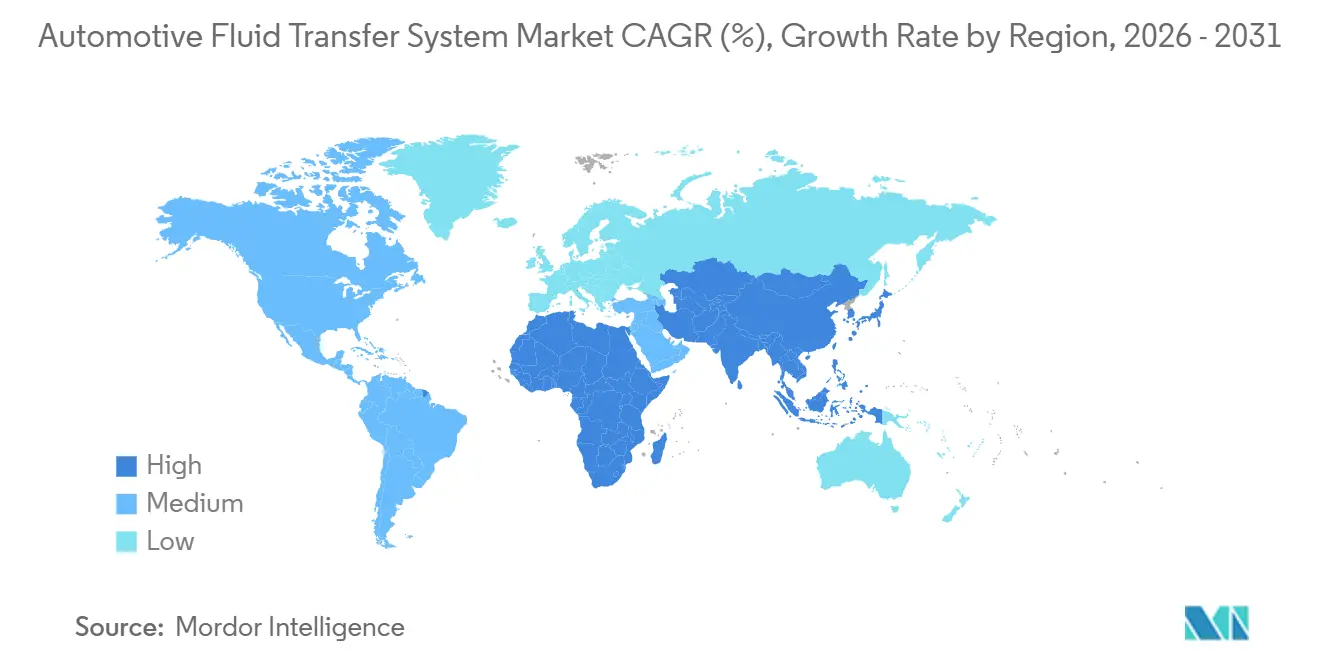
地域分析
アジア太平洋地域は2025年に48.87%の収益シェアで自動車用流体移送システム市場をリードした。中国の2026年1月GB基準は熱管理を義務化し、低透過性冷却液およびDEFラインへの継続的な需要を確保している。インドの2026年4月BS-VII施行は、貨物フリート全体でDPFおよびSCRホースの後付けを義務付けている。日本と韓国は水素バスコリドーを優先しており、700バール燃料ラインの早期受注を生み出している。ティア1企業は輸送コストと輸入関税を抑制するため、樹脂サプライヤーの近くに押出および配合工場を集積させている。
北米は2031年にかけて最も速い4.17%のCAGRを記録すると予測されている。米国EPAの2025年大型車インセンティブ規制は、フリート全体でのDEF配管のアップグレードを義務付けている。州間高速道路沿いのメガワット充電パイロットは、ギガワット級パルス負荷に対応できる誘電体クイックコネクターへの需要を加速させている。カナダのZEV規制はOEMにバッテリー熱管理サプライチェーンの現地化を促し、メキシコのコスト競争力のある工場はアジアの関税から解放されたホースプログラムのリショアリングを吸収している。
欧州はICE段階的廃止の議論に直面しているが、ユーロ7のマイルストーンが近期の流体ラインアップグレードを支えている。加熱式尿素回路と30万kmの耐久性閾値が仕様の下限を引き上げている。ドイツは生産拠点として残り、多層ナイロン・アルミニウム製ブレーキチューブをグローバルプラットフォームに輸出している。英国は2026年11月以降ユーロ7に準拠し、欧州大陸全体で適合コンポーネントへの需要を延長している。

競争環境
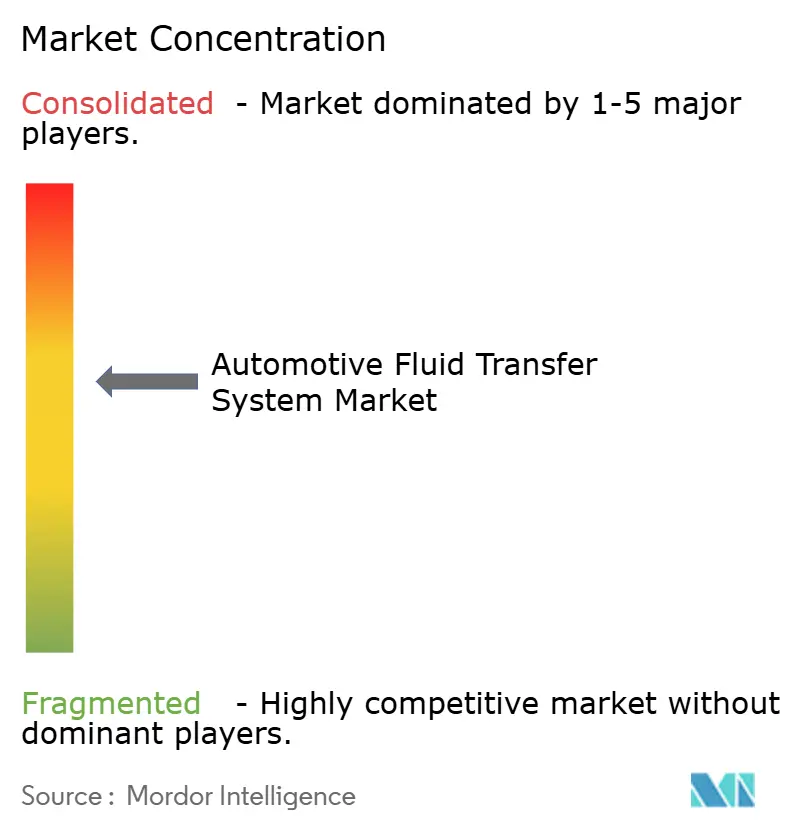
自動車用流体移送システム市場は中程度に集中している。グローバルプレーヤーは材料科学、軽量化、およびセンサー統合を組み合わせて市場シェアを維持している。Cooper-StandardのリサイクルPA-66クイックコネクターは挿入力を低減し、ユーロ7の耐久性要件を満たしている。TI Automotiveによる大手プラスチックコンポーネント企業の買収は垂直統合を実現し、OEMサプライパイプラインを確保している。しかし、小規模な地域サプライヤーは、よりいカスタマイズサイクルと低いツーリングコストを提供することで競争を続けており、競争環境をダイナミックに保っている。
サプライヤーは350kW超の充電システム向け誘電体冷却液適合性と燃料電池トラック向け水素透過バリアに向けてR&Dを集中させている。インフレ削減法に牽引された北米のリショアリングは、メキシコおよび米国中西部での生産能力拡大を促している。これらの拡大はリードタイムを短縮し、海上輸送の混乱へのエクスポージャーを制限している。
革新活動は直接浸漬式バッテリー冷却に集中しており、個別ホースの排除が既存の収益モデルを破壊する可能性がある。事前充填済みで納入されるモジュール式熱管理スキッドは組み立ての複雑さを低減するが、信頼性の高い漏れ防止が必要である。フリートオペレーターが稼働率向上のために予知保全を追求する中、アフターマーケットのセンサー後付けも継続的な収益機会を生み出している。
自動車用流体移送システム産業のリーダー企業
Cooper-Standard Holdings Inc.
TI Automotive (TI Fluid Systems)
Continental AG (ContiTech)
Gates Corporation
Kongsberg Automotive
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:AISIN Aftermarket & Service of Americaは、完全合成および半合成配合を含むエンジンオイルおよびギアオイルの新ラインを導入し、化学品ポートフォリオを拡充した。
- 2026年6月:Valvoline Global Operationsは、高性能コンピューティングおよびユーティリティスケールのバッテリーストレージを含む先進技術向けに設計された次世代流体プラットフォーム「Beyond by Valvoline」を発売した。
- 2026年5月:Castrolは、ウェット式eモーター搭載の電気自動車向けに設計された完全合成流体「Castrol ON EV トランスミッション フルード W3」を発売し、ドライブトレイン寿命の延長と航続距離の改善に貢献している。
- 2026年4月:Hot Shot's Secretは、フォードおよびGMの10速トランスミッションおよび一部の欧州モデル向けに設計された「Green Diamond ULV ATF」を発売し、現代のトランスミッション向けに熱的および酸化的安定性を提供している。


世界の自動車用流体移送システム市場レポートの調査範囲
自動車用流体移送システム市場は、システムタイプ、車両タイプ、推進タイプ、コンポーネントタイプ、流通チャネル、および地域にわたって分析されている。
システムタイプ別では、市場は燃料移送システム、オイル移送システム、ブレーキ流体システム、トランスミッション流体システム、および冷却液移送システムに区分されている。車両タイプ別では、市場は乗用車、小型商用車、中型・大型商用車、およびバス・コーチに区分されている。推進タイプ別では、市場は内燃機関(ICE)、バッテリー電気自動車(BEV)、プラグインハイブリッド電気自動車(PHEV)、ハイブリッド電気自動車(HEV)、および燃料電池電気自動車(FCEV)に区分されている。コンポーネントタイプ別では、市場はホース、チューブ、コネクター、クランプ、リザーバー、ポンプ、およびその他に区分されている。流通チャネル別では、市場はOEMおよびアフターマーケットに区分されている。地域別では、市場は北米(米国、カナダ、およびその他の北米)、南米(ブラジル、アルゼンチン、およびその他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、およびその他の欧州)、アジア太平洋(インド、中国、日本、韓国、およびその他のアジア太平洋)、ならびに中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、およびその他の中東・アフリカ)に区分されている。
市場予測は金額(米ドル)および数量(ユニット)で提供されている。
| 燃料移送システム |
| オイル移送システム |
| ブレーキ流体システム |
| トランスミッション流体システム |
| 冷却液移送システム |
| 乗用車 |
| 小型商用車(LCV) |
| 中・大型商用車(M&HCV) |
| バスおよびコーチ |
| 内燃機関(ICE) |
| バッテリー電気自動車(BEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| ハイブリッド電気自動車(HEV) |
| 燃料電池電気自動車(FCEV) |
| ホース |
| チューブ |
| コネクター |
| クランプ |
| リザーバー |
| ポンプ |
| その他 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| システムタイプ別 | 燃料移送システム | |
| オイル移送システム | ||
| ブレーキ流体システム | ||
| トランスミッション流体システム | ||
| 冷却液移送システム | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車(LCV) | ||
| 中・大型商用車(M&HCV) | ||
| バスおよびコーチ | ||
| 推進タイプ別 | 内燃機関(ICE) | |
| バッテリー電気自動車(BEV) | ||
| プラグインハイブリッド電気自動車(PHEV) | ||
| ハイブリッド電気自動車(HEV) | ||
| 燃料電池電気自動車(FCEV) | ||
| コンポーネントタイプ別 | ホース | |
| チューブ | ||
| コネクター | ||
| クランプ | ||
| リザーバー | ||
| ポンプ | ||
| その他 | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車用流体移送システム市場の金額規模はどのくらいですか?
2026年から2031年にかけて3.29%のCAGRで拡大し、2031年までに291.8億米ドルに達すると予測されています。
現在、どのシステムタイプが売上を主導していますか?
燃料移送システムが2025年に最大の27.34%のシェアを占めました。
流体移送ラインにおいて最も成長が速い車両セグメントはどれですか?
中型・大型商用車は2031年にかけて4.73%のCAGRで成長すると予測されています。
なぜ冷却液回路が電気自動車で注目を集めているのですか?
BEVにおけるマルチループバッテリー熱アーキテクチャは専用の冷却液ルーティングを必要とし、冷却液システムの3.91%のCAGRを牽引しています。
最終更新日:



