
Taille et Part du Marché des Systèmes d'Alimentation en Carburant Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
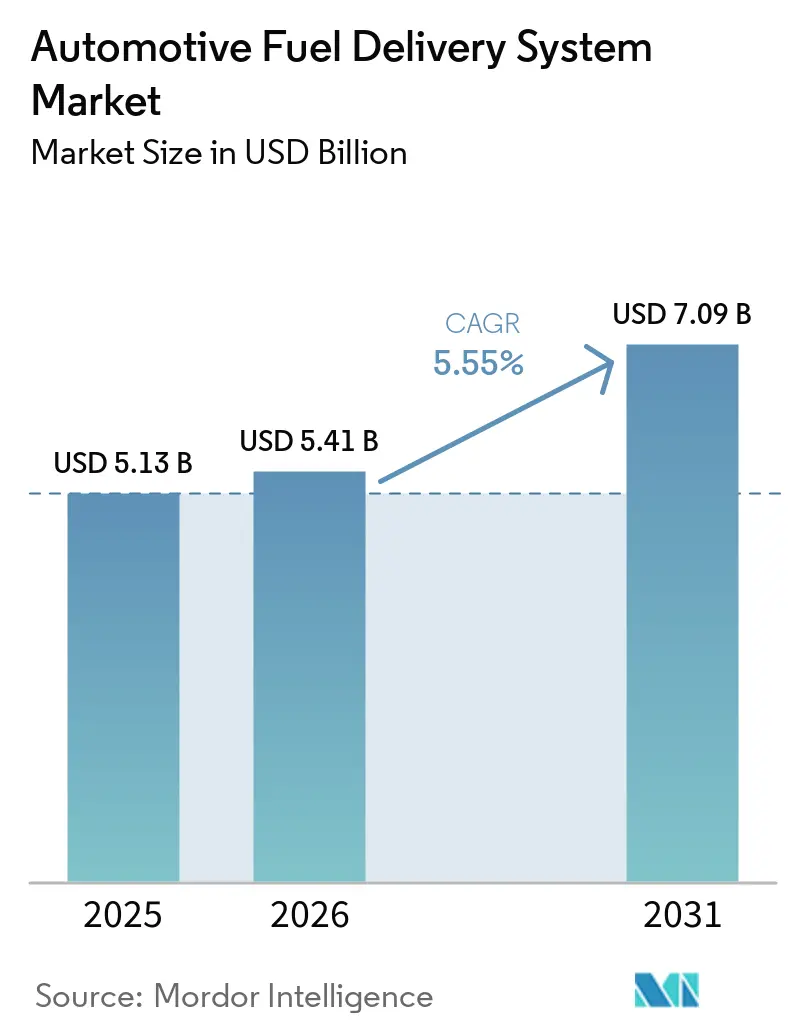
| Taille du Marché (2026) | 5.41 Milliards de dollars |
| Taille du Marché (2031) | 7.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Alimentation en Carburant Automobiles par Mordor Intelligence
La taille du marché des systèmes d'alimentation en carburant automobiles était évaluée à 5,13 milliards USD en 2025 et devrait croître de 5,41 milliards USD en 2026 pour atteindre 7,09 milliards USD d'ici 2031, à un CAGR de 5,55 % durant la période de prévision (2026-2031). La trajectoire de croissance reflète la capacité du secteur à respecter des normes d'émissions plus strictes tout en restant pertinent à une époque d'électrification croissante. Les règles Euro 7 applicables à partir de juillet 2025 et les normes EPA Phase 3, en vigueur en 2027, poussent les constructeurs automobiles vers des modules d'injection haute précision et des conduites résistantes à la corrosion, soutenant les dépenses d'investissement dans les architectures modernes à combustion interne (ICE). Les fournisseurs adoptent des portefeuilles « technologiquement neutres » qui maintiennent les flux de valeur ICE tout en se préparant aux évolutions de la demande en matière de véhicules hybrides rechargeables et à pile à combustible, limitant ainsi le risque baissier pour le marché des systèmes d'alimentation en carburant automobiles.
Principaux Enseignements du Rapport
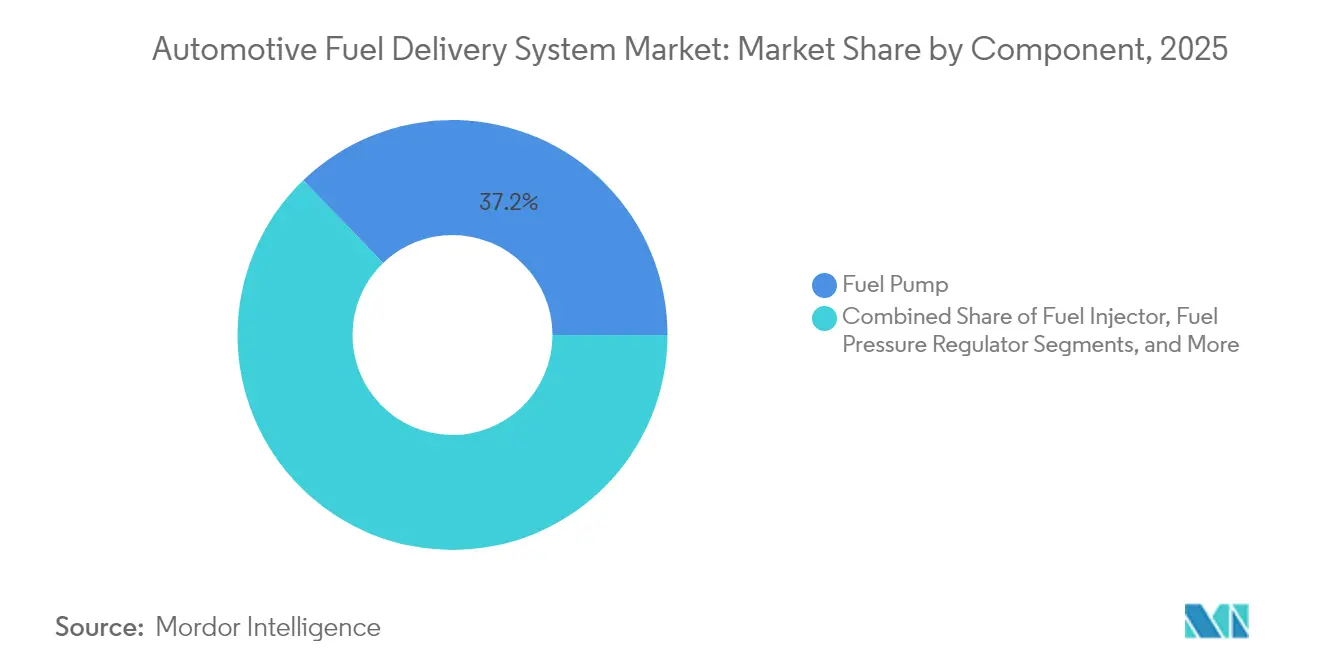
- Par composant, les pompes à carburant ont dominé avec 37,22 % de la part du marché des systèmes d'alimentation en carburant automobiles en 2025 ; les injecteurs de carburant devraient se développer à un CAGR de 7,06 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont dominé avec 63,62 % des revenus du marché des systèmes d'alimentation en carburant automobiles en 2025, tandis que les véhicules commerciaux légers sont positionnés pour un CAGR de 6,15 % jusqu'en 2031.
- Par type de carburant, les systèmes à essence représentaient 48,56 % de la taille du marché des systèmes d'alimentation en carburant automobiles en 2025 ; les systèmes à hydrogène progresseront à un CAGR de 12,01 % sur la même période.
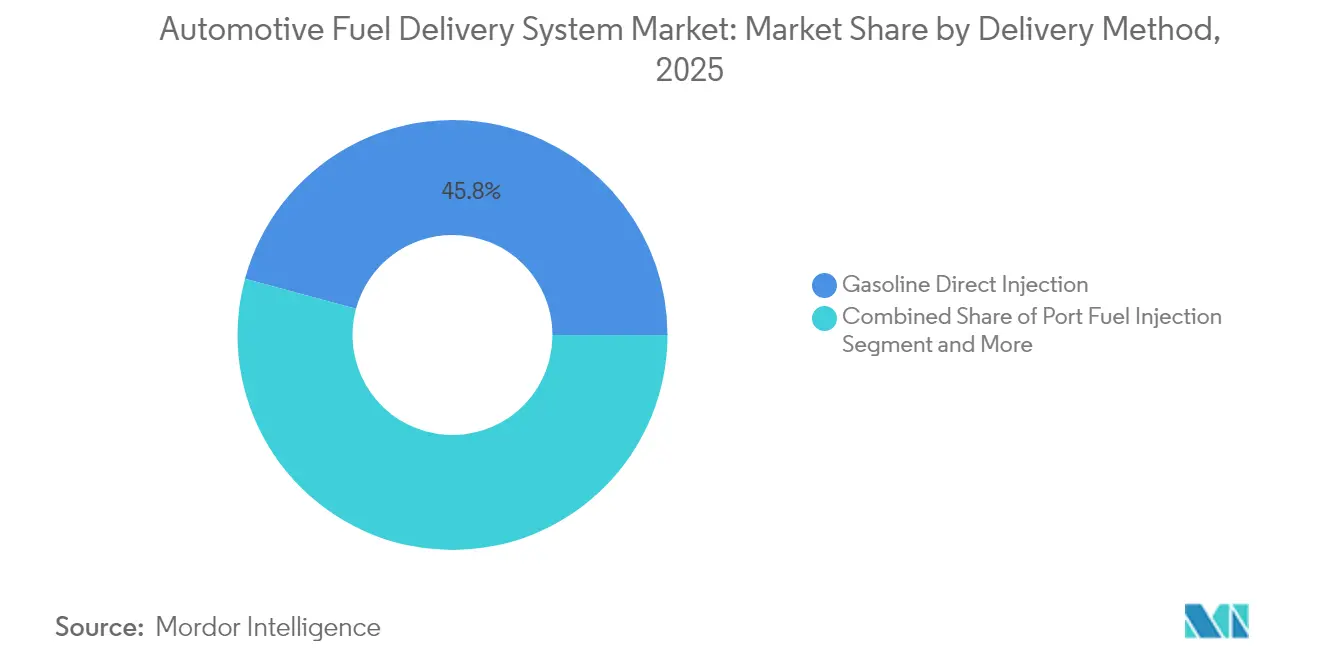
- Par méthode de distribution, l'injection directe d'essence a capturé 45,78 % des revenus du marché des systèmes d'alimentation en carburant automobiles et connaîtra la croissance la plus rapide à un CAGR de 6,36 % jusqu'en 2031.
- Par canal de distribution, les systèmes d'alimentation en carburant équipementiers d'origine (montés en usine) ont dominé avec 80,35 % des revenus du marché des systèmes d'alimentation en carburant automobiles en 2025, tandis que le marché secondaire (remplacement) est positionné pour un CAGR de 7,55 % jusqu'en 2031.
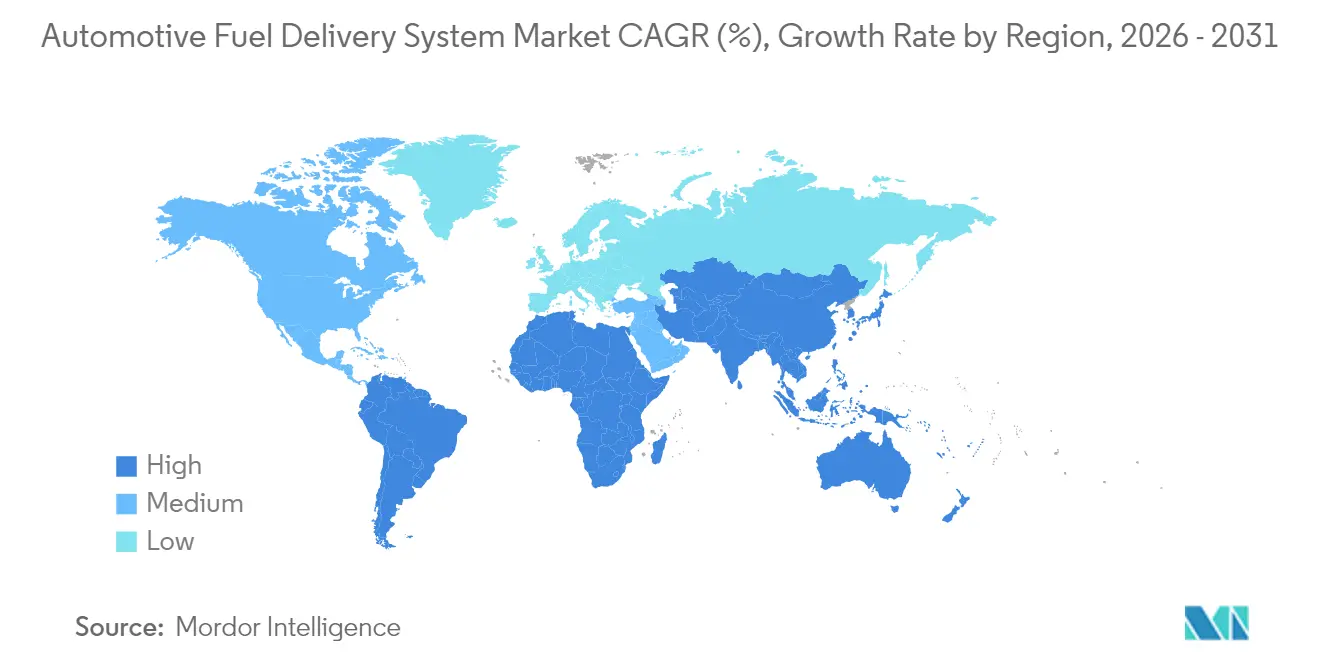
- Par géographie, l'Asie-Pacifique a représenté 38,12 % des ventes du marché des systèmes d'alimentation en carburant automobiles en 2025 et devrait enregistrer un CAGR de 6,82 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | ( ~ ) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Normes d'Émissions Strictes Stimulant les Modules Avancés | +1.8% | Amérique du Nord et UE, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Augmentation de la Production Mondiale de Véhicules et Renouvellement du Parc | +1.2% | Mondial (focus APAC) | Moyen terme (2-4 ans) |
| Demande Croissante de Moteurs à Injection Directe d'Essence | +1.1% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Augmentation des Ventes de Véhicules Commerciaux Légers | +0.7% | Cœur APAC, débordement vers MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Intégration de Diagnostics Intelligents dans les Pompes à Carburant Électriques | +0.5% | Amérique du Nord et UE, adoption progressive en APAC | Moyen terme (2-4 ans) |
| Essor des Mélanges de Carburants Synthétiques/Biocarburants Nécessitant des Conduites Résistantes à la Corrosion | +0.4% | Mondial, adoption précoce dans l'UE et certains États américains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes d'Émissions Strictes Stimulant les Modules Avancés d'Alimentation en Carburant
Euro 7 resserre les seuils de particules et de NOx pour tous les moteurs légers à partir de novembre 2026, tandis qu'EPA Phase 3 réduit les NOx à 35 mg/hp-hr pour les camions lourds en 2027 [1]. Les constructeurs automobiles standardisent donc des pompes haute pression et des filtres à particules d'essence sur leurs plateformes mondiales. Les exigences de durabilité passent à 160 000 km, poussant les fournisseurs à développer des injecteurs longue durée et des rampes résistantes à la corrosion, des facteurs qui soutiennent le marché des systèmes d'alimentation en carburant automobiles jusqu'en 2030.
Augmentation de la Production Mondiale de Véhicules et Renouvellement du Parc
La production de véhicules légers a rebondi en 2025, et les cycles de remplacement se sont raccourcis alors que l'âge moyen du parc a dépassé 12 ans en Europe, renforçant la demande de composants pour le marché des systèmes d'alimentation en carburant automobiles. Les constructeurs de véhicules localisent leurs usines en Inde, en Indonésie et au Mexique, créant une demande d'approvisionnement régionale pour les fournisseurs de rang 1. Les opérateurs de flottes renouvellent leur matériel pour respecter les objectifs d'économie de carburant, prolongeant la pertinence des moteurs ICE malgré la pénétration des véhicules électriques.
Demande Croissante de Moteurs à Injection Directe d'Essence dans les Voitures Particulières
L'injection directe équipait 73 % des véhicules légers construits en 2023 et fonctionne désormais à des pressions au ralenti proches de 300 psi et à des charges de pointe supérieures à 2 200 psi [2]. L'architecture permet des moteurs turbo à cylindrée réduite qui satisfont les objectifs CAFE américains, progressant de 2 % par an. Les opportunités sur le marché secondaire s'élargissent à l'expiration des garanties d'origine, aidant le marché des systèmes d'alimentation en carburant automobiles à conserver des revenus de service au-delà de la vente initiale.
Augmentation des Ventes de Véhicules Commerciaux Légers
L'urbanisation et le commerce électronique augmentent le kilométrage de livraison du dernier kilomètre, et les flottes de véhicules commerciaux légers en Asie du Sud-Est, en Afrique et en Amérique du Sud exigent des équipements d'alimentation en carburant robustes et faciles à entretenir. La pression réglementaire plus faible sur les NOx commerciaux signifie que les groupes motopropulseurs ICE persistent plus longtemps que dans les segments des véhicules particuliers, amortissant les revenus du marché des systèmes d'alimentation en carburant automobiles.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | ( ~ ) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance Rapide des Véhicules Électriques Réduisant la Part des Moteurs ICE | -1.5% | Chine, UE, Californie | Long terme (≥ 4 ans) |
| Volatilité des Prix des Matières Premières | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Renforcement des Normes d'Émissions par Évaporation Augmentant le Coût des Systèmes | -0.6% | Amérique du Nord et UE, expansion mondiale | Moyen terme (2-4 ans) |
| Pénuries de Semi-conducteurs Perturbant les Contrôleurs Électroniques de Pompes | -0.4% | Mondial, pôles automobiles de haute technologie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance Rapide des Véhicules Électriques Réduisant la Part des Moteurs ICE
La Chine et la Californie s'orientent vers des mandats de zéro émission totale d'ici 2035. L'élan des véhicules électriques réduit les réservoirs de profit liés aux moteurs ICE d'un montant anticipé de 50 % cette décennie. Les pompes à carburant et les injecteurs sont absents des plateformes à batterie, créant des vents contraires à long terme, mais les différences régionales maintiennent la pertinence du marché des systèmes d'alimentation en carburant automobiles dans les segments des poids lourds, des zones rurales et des pays en développement.
Volatilité des Prix des Matières Premières pour les Composants des Systèmes d'Alimentation en Carburant
L'acier a oscillé entre 800 et 1 000 USD/tonne en 2024, tandis que le cuivre a dépassé 10 500 USD/tonne, comprimant les marges pour l'usinage et l'emboutissage des systèmes d'alimentation en carburant. Les fournisseurs se couvrent par des contrats pluriannuels et des substitutions, mais les petites entreprises font face à des tensions de liquidité, favorisant des fusions qui pourraient remodeler le marché des systèmes d'alimentation en carburant automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Pompes à Carburant en Tête, les Injecteurs en AccélérationLes pompes à carburant ont généré 37,22 % du chiffre d'affaires du marché des systèmes de distribution de carburant automobile en 2025 et demeurent indispensables pour toutes les tailles de moteurs, ancrant ainsi le marché des systèmes de distribution de carburant automobile. Leur omniprésence assure des volumes stables même à mesure que l'électrification progresse. Affichant la croissance la plus rapide, les injecteurs progresseront à un CAGR de 7,06 % jusqu'en 2031, portés par les exigences des systèmes GDI à 2 200 psi, stimulant les conceptions de buses « intelligentes » et les systèmes de rampe de carburant automobile fabriqués en acier inoxydable pour les mélanges d'éthanol. Les mises à niveau des composants mettent désormais l'accent sur les diagnostics embarqués, la détection à distance de la pression et les mises à jour du micrologiciel en mode OTA qui réduisent les temps d'arrêt imprévus. La croissance des biocarburants stimule la demande de conduites et de filtres résistants à la corrosion, tandis que les vannes de récupération des vapeurs et les capteurs montés sur le réservoir ajoutent une valeur électronique incrémentielle. Ensemble, ces évolutions maintiennent la taille du marché des systèmes de distribution de carburant automobile pour les composants sur une courbe ascendante, malgré les menaces futures de substitution par les véhicules électriques.

Par Type de Véhicule :
Les Voitures Particulières Dominent, les Véhicules Commerciaux Légers Stimulent la CroissanceLes voitures particulières ont représenté 63,62 % des revenus du marché des systèmes d'alimentation en carburant automobiles en 2025. Les berlines à hayon et les berlines nécessitent des pompes sans retour rentables, tandis que les SUV intègrent des rampes à plus haute pression en raison de charges de couple accrues. Les véhicules commerciaux légers, prévus à un CAGR de 6,15 %, privilégient la robustesse à l'efficacité, soutenant les tuyaux en tresse d'acier et les filtres remplaçables, un schéma qui élargit la part du marché des systèmes d'alimentation en carburant automobiles détenue par les plateformes commerciales. Un kilométrage quotidien plus élevé et la télématique de flotte ouvrent des activités de rétrofit, tandis que les camions moyens et lourds, bien que moins nombreux en volume, conservent des rampes d'injection diesel à haut débit qui stabilisent les volumes jusqu'à ce que les densités de batteries permettent la substitution sur longue distance. Ainsi, le marché des systèmes d'alimentation en carburant automobiles reste diversifié selon les cycles d'utilisation.
Par Type de Carburant :
L'Essence en Tête, l'Hydrogène en Forte ProgressionL'essence représentait 48,56 % des revenus du marché des systèmes d'alimentation en carburant automobiles en 2025, mais l'hydrogène enregistre la progression la plus forte à un CAGR de 12,01 %. L'impulsion vers les corridors nationaux d'hydrogène à partir de 2027 stimulera le stockage haute pression et les assemblages de vannes, augmentant la taille du marché des systèmes d'alimentation en carburant automobiles pour les matériaux avancés. Le diesel persiste dans les flottes de véhicules commerciaux légers européens ; les systèmes flex-fuel prospèrent là où l'E85 bénéficie d'incitations fiscales. Le GNC/GPL conserve son économie de flotte en Asie du Sud et en Amérique du Sud. Ce mélange de carburants traditionnels et émergents assure une demande multipronge continue au sein du marché mondial des systèmes d'alimentation en carburant automobiles.
Par Méthode de Distribution :
L'Injection Directe d'Essence Domine et AccélèreL'Injection Directe d'Essence (GDI) représentait 45,78 % des ventes du marché des systèmes de distribution de carburant automobile en 2025, et sera également la méthode de distribution à la croissance la plus rapide avec un CAGR de 6,36 %, affichant ainsi un double leadership sur le marché des systèmes de distribution de carburant automobile. L'augmentation des pressions dans les cylindres améliore la combustion mais élève les niveaux de particules, entraînant des améliorations de la rigidité des pompes automobiles et des injecteurs multi-impulsions. L'injection sur port d'admission reste viable pour les véhicules d'entrée de gamme sensibles aux coûts, tandis que le diesel à rampe commune bénéficie d'améliorations de pression pour répondre aux réductions des émissions de NOx des poids lourds selon la norme EPA 2027. Des systèmes hybrides combinant l'injection sur port d'admission et l'injection directe émergent pour équilibrer coût et conformité réglementaire, soutenant les livraisons incrementales de pompes et de capteurs et élargissant l'empreinte du marché des systèmes de distribution de carburant automobile.
Par Canal de Distribution :
Dominance des Équipementiers d'Origine, Accélération du Marché SecondaireLes lignes installées en usine ont représenté 80,35 % des revenus du marché des systèmes d'alimentation en carburant automobiles en 2025, reflétant une intégration étroite avec le développement des moteurs. Pourtant, le segment de remplacement enregistrera un CAGR de 7,55 % à mesure que l'âge du parc augmente et que le commerce numérique simplifie l'approvisionnement en pièces. L'expansion de 700 références de Continental illustre comment les fournisseurs de marque monétisent la demande en fin de cycle, garantissant que le marché des systèmes d'alimentation en carburant automobiles maintient une queue résiliente de pièces de rechange et de kits de mise à niveau. Les diagnostics activés par le cloud alimentent les ventes prédictives de pièces, tandis que l'automatisation des entrepôts régionaux réduit les délais. Ensemble, ces initiatives positionnent les remplacements comme un flux de revenus durable même lorsque la production de nouveaux véhicules ICE se ralentit.
Analyse Géographique
Marché des systèmes de distribution de carburant automobile en Asie-Pacifique
L'Asie-Pacifique a capturé 38,12 % du chiffre d'affaires 2025 du marché des systèmes de distribution de carburant automobile et surpassera toutes les autres régions avec un CAGR de 6,82 % d'ici 2031, grâce à la production considérable de la Chine, à l'expansion du réseau routier de l'Inde et aux clusters d'assemblage localisés de l'ASEAN. Les équipementiers chinois construisent des sous-systèmes de distribution de carburant en Thaïlande et en Indonésie pour contourner les droits de douane et raccourcir les chaînes logistiques, renforçant ainsi le marché des systèmes de distribution de carburant automobile en Asie du Sud-Est. Les coentreprises dans le domaine des semi-conducteurs au Japon sécurisent également le flux de microcontrôleurs pour les pompes haute pression, atténuant les risques d'approvisionnement régionaux.
Marché des systèmes de distribution de carburant automobile en Amérique du Nord
L'Amérique du Nord reste riche en technologies, portée par les réglementations de l'EPA qui imposent 0,035 g/b-hp-hr de NOx d'ici 2027. Des investissements tels que le programme d'infrastructure E15 du USDA d'un montant de 26 millions USD élargissent l'adoption des biocarburants, créant une demande de niche pour les rampes et joints compatibles avec l'éthanol qui élargissent le marché des systèmes de distribution de carburant automobile. La main-d'œuvre à prix attractif du Mexique et les avantages commerciaux de l'USMCA encouragent les équipementiers de rang 1 à accroître leurs capacités à Ramos Arizpe et Aguascalientes.
Marché des systèmes de distribution de carburant automobile en Europe
L'Europe fait face à la double pression de la norme Euro 7 et des engagements accélérés en matière de neutralité carbone. Les équipementiers procèdent à la mise à niveau des filtres à particules et des équipements de confinement des vapeurs avant 2026, ce qui augmente le coût des nomenclatures par véhicule tout en maintenant les carnets de commandes des fournisseurs. Les usines d'Europe de l'Est offrent des coûts réduits pour les assemblages en ligne, garantissant la compétitivité même lorsque les usines d'Europe occidentale pivotent vers les modules électriques. Les projets pilotes de corridors hydrogène d'Espagne à l'Allemagne donnent également au marché des systèmes de distribution de carburant automobile une position précoce dans les applications à pile à combustible.
Paysage réglementaire
Dans l'Union européenne, le règlement (UE) 2024/1257 (Euro 7) met à jour les exigences de réception par type et de surveillance du marché, et renforce les performances en matière d'émissions par évaporation pour les véhicules M1 et N1 à essence (avec notamment une limite de 1,5 g/essai dans le cadre Euro 7 contre 2,0 g/essai sous Euro 6). Ces changements renforcent la demande pour une meilleure rétention des vapeurs, des joints et des interfaces de système de carburant liées au canister. Par ailleurs, le règlement ONU n° 83 (série d'amendements 09) entre en vigueur en septembre 2026, ajoutant des exigences techniques relatives au carter et aux émissions à basse température, ainsi que des éléments de conformité en service liés à la stabilité du dosage de carburant et à la robustesse du contrôle des émissions par évaporation.
Aux États-Unis, l'activité réglementaire de l'EPA en 2026 indique une voie de conformité davantage échelonnée pour les programmes relatifs aux polluants réglementés des véhicules légers et moyens, avec une proposition visant à prolonger la norme Tier 3 jusqu'aux MY 2027 et MY 2028, et à décaler la transition vers Tier 4 à MY 2029. Pour les applications lourdes, les exigences en matière d'émissions au ravitaillement sont mises en œuvre de manière progressive, passant de 40 % des véhicules couverts en MY 2026 et MY 2027 à 80 % en MY 2028 et MY 2029, pour atteindre 100 % en MY 2030. Cela crée un calendrier glissant pour la validation par les OEM des composants de système de carburant liés au ravitaillement.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des intrants de matières premières et chimiques (acier, aluminium, cuivre, polymères, élastomères) à l'usinage de précision et au moulage (boîtiers de pompe, rampes, régulateurs, raccords rapides), puis aux sous-ensembles électroniques (commandes de moteur, capteurs de pression et de température, connecteurs), et enfin à l'intégration système et à la validation avec les programmes de groupes motopropulseurs des OEM. Les fournisseurs de rang 1 assemblent généralement des modules (unités de pompe intégrées au réservoir, pompes GDI/CRDI haute pression, rampes et jeux d'injecteurs) pour un montage en usine chez les OEM, tandis que la distribution sur le marché de rechange s'appuie sur des entrepôts régionaux et des canaux de pièces axés sur le commerce électronique.
En 2026, la fragilité de l'offre se manifeste à la fois dans la disponibilité des composants et dans les services d'exploitation. Hyundai Motor Group a signalé des perturbations de production liées à une pénurie de soupapes moteur après un incident chez un fournisseur, illustrant comment des défaillances ponctuelles peuvent interrompre la production de véhicules en aval et décaler le calendrier de la demande pour les modules d'alimentation en carburant. En Inde, SIAM a signalé une incertitude d'approvisionnement en urée de qualité technique affectant les flottes diesel, et ACMA a noté des perturbations des procédés à forte intensité énergétique (moulage, forgeage, traitement thermique) dans un contexte de pénuries de gaz industriel et de carburant. Parallèlement, la chaîne s'élargit vers une préparation aux carburants alternatifs grâce à des collaborations entre OEM et fournisseurs, notamment Westport Fuel Systems et Volvo Group (via Cespira) qui font progresser la commercialisation de moteurs à hydrogène basés sur la technologie HPDI, ainsi que des projets pilotes multipartites validant les carburants liquides renouvelables sur des véhicules existants.
Paysage Concurrentiel
Les acteurs établis — Bosch, Continental et DENSO — entretiennent des relations d'équipementiers d'origine sur plusieurs décennies, des empreintes mondiales et le contrôle des brevets fondamentaux. L'usine de carbure de silicium de Bosch à 1,9 milliard USD à Roseville, en Californie, sécurisera des puces haute température pour les contrôleurs de pompes intelligentes, renforçant son avantage sur le marché des systèmes d'alimentation en carburant automobiles [3]. Continental regroupe des analyses cloud avec 700 nouvelles références de pompes pour le marché secondaire, transformant les services de données en amplificateurs de marges.
La consolidation s'accélère : ABC Technologies a acquis TI Fluid Systems pour 1,83 milliard USD en avril 2025 pour former un spécialiste intégré verticalement dans la gestion des fluides. Des entreprises plus petites comme Carter se concentrent sur les pompes de qualité course, tandis que Walbro courtise les équipementiers de sports motorisés. Les nouveaux entrants du domaine de l'IoT s'associent avec les fabricants de pompes pour intégrer des diagnostics en temps réel, ajoutant des revenus logiciels aux volumes mécaniques et redéfinissant les valeurs au sein du marché des systèmes d'alimentation en carburant automobiles.
Les dépôts de brevets se concentrent autour des vannes GDI haute pression, de la récupération des vapeurs et de la détection des fuites d'hydrogène. Les fournisseurs qui équilibrent l'optimisation ICE avec des paris sur les groupes motopropulseurs électriques sont les mieux positionnés ; ceux qui s'appuient uniquement sur le matériel hérité font face à une érosion progressive à mesure que les parts des véhicules électriques augmentent.
Leaders du Secteur des Systèmes d'Alimentation en Carburant Automobiles
-
DENSO Corporation
-
Robert Bosch GmbH
-
Continental AG
-
Delphi Technologies (BorgWarner)
-
Hitachi Astemo Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de distribution de carburant automobile Entreprises couvertes dans ce rapport
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- Delphi Technologies (BorgWarner)
- Magna International Inc.
- TI Fluid Systems plc (TI Automotive)
- Toyoda Gosei Co., Ltd.
- Ucal Fuel Systems Ltd.
- Marelli Holdings Co., Ltd.
- Hitachi Astemo Ltd.
- Stanadyne LLC
- Carter Fuel Systems LLC
- Aisin Corporation
- Valeo SA
- MS Motorservice International GmbH (Pierburg)
- Walbro LLC
- Johnson Electric Holdings Ltd.
- Woodward, Inc.
Lire l’analyse des entreprises de système de distribution de carburant automobile
Opportunités de marché et perspectives d'avenir
Les mises à niveau matérielles motivées par la conformité réglementaire restent un espace clé pour les fournisseurs capables de réduire les pertes par évaporation et d'améliorer les performances des émissions au ravitaillement sans ajouter une complexité excessive. La mise en œuvre d'Euro 7, ainsi que les exigences connexes en matière de réception par type et de conformité en service, accroît la valeur de la gestion des vapeurs, des lignes et raccords résistants à la corrosion, et des modules à capacité de diagnostic. Parallèlement, les normes américaines sur les émissions au ravitaillement pour véhicules lourds s'appliquent progressivement à partir de MY 2026 jusqu'à une couverture complète d'ici MY 2030, créant une cadence pluriannuelle de rétrofit et de fabrication neuve pour les composants liés au ravitaillement sur l'ensemble des plateformes de camions.
Les architectures ICE à carburants alternatifs et hybrides ouvrent également une seconde poche d'opportunités autour de l'injection haute pression, des matériaux et des capacités de validation. En juillet 2026, Toyota Motor Europe, BMW Group, Bosch et Repsol ont lancé un projet pilote en conditions réelles en Espagne utilisant une essence 100 % renouvelable (Nexa 95), soutenu par le suivi numérique du carburant de Bosch, démontrant comment les technologies d'alimentation en carburant et de surveillance peuvent soutenir des trajectoires de carburants liquides à faible teneur en carbone dans le parc de véhicules existant. La R&D sur les systèmes de carburant compatibles à l'hydrogène évolue également vers la commercialisation dans les applications lourdes, soutenue par des initiatives telles que Westport et Volvo Group travaillant sur le développement de moteurs à hydrogène basés sur HPDI, et des programmes d'OEM explorant la combustion d'hydrogène. Cette orientation accroît la demande en injecteurs spécialisés, en stratégies d'étanchéité et en conceptions de systèmes axées sur la détection de fuites.
Développements industriels récents dans Marché des systèmes de distribution de carburant automobile
- Juillet 2026 : Robert Bosch GmbH, Toyota Motor Europe, BMW Group et Repsol ont lancé un projet pilote de six mois en conditions réelles en Espagne avec des véhicules fonctionnant à l'essence 100 % renouvelable (Nexa 95), soutenu par le suivi numérique du carburant de Bosch. Le projet associe des outils de mesure et de vérification à du matériel de carburant liquide conventionnel, renforçant une voie de mise à niveau pour les composants d'alimentation en carburant et de détection dans le parc ICE existant.
- Avril 2025 : ABC Technologies a finalisé l'acquisition de TI Fluid Systems pour environ 1,83 milliard USD, consolidant les capacités de réservoirs de carburant et de gestion des fluides au sein d'un seul groupe fournisseur. Cette combinaison accroît l'intégration verticale sur les lignes, connecteurs et ensembles système, influençant l'effet de levier d'approvisionnement et les accords de fourniture au niveau des plateformes pour les systèmes de carburant des OEM.
- Juin 2024 : DENSO Corporation a élargi son offre sur le marché de rechange européen en ajoutant huit injecteurs diesel à rampe commune couvrant environ 725 000 véhicules. Ce catalogue élargi soutient la demande de remplacement à mesure que les flottes vieillissent et maintient l'activité de service d'injection diesel ancrée dans le canal du marché de rechange.
Marché des systèmes de distribution de carburant automobile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des systèmes de distribution de carburant automobile couvre la valeur des composants qui stockent, conditionnent et acheminent le carburant du réservoir au moteur à la pression et au débit requis, pour les véhicules particuliers et commerciaux, et dans les principales régions.
Exclusions du périmètre : il exclut les systèmes moteur plus larges situés en dehors de l'alimentation en carburant (tels que l'allumage, les ensembles de groupe motopropulseur complets et le post-traitement des gaz d'échappement des véhicules).
Aperçu de la segmentation
- Par Composant
- Pompe à Carburant
- Injecteur de Carburant
- Rampe de Carburant
- Régulateur de Pression de Carburant
- Filtre à Carburant
- Conduite et Tuyaux de Carburant
- Autres
- Par Type de Véhicule
- Voitures Particulières
- Berline à Hayon
- Berline
- Voiture de Sport et Coupé
- SUV et Crossover
- Véhicules Commerciaux
- Véhicules Commerciaux Légers (VCL)
- Véhicules Commerciaux Moyens et Lourds (VCM et VCL)
- Voitures Particulières
- Par Type de Carburant
- Essence
- Diesel
- Carburant Flexible (E10-E85)
- GNC et GPL
- Biocarburant et Carburant Synthétique
- Hydrogène
- Par Méthode de Distribution
- Injection de Carburant sur Port
- Injection Directe d'Essence
- Systèmes de Carburant sans Retour
- Injection Diesel à Rampe Commune
- Par Canal de Distribution
- Équipementier d'Origine (Monté en Usine)
- Marché Secondaire (Remplacement)
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'APAC
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par constituer une base factuelle fiable sur la production de véhicules, l'évolution du parc et les réglementations en matière d'émissions et d'économie de carburant qui influencent les choix d'injection et de pression de carburant. Les sources publiques utilisées pour ces vérifications comprennent les statistiques de production de véhicules de l'OICA, les documents de programme de l'EPA américaine, les publications réglementaires de la Commission européenne et les mises à jour des réglementations sur les véhicules de l'UNECE.
Pour ancrer le côté offre, les rapports annuels des entreprises, les dépôts réglementaires, les présentations aux investisseurs et les retranscriptions des conférences téléphoniques sur les résultats sont examinés afin de comprendre le mix produit et l'exposition à l'essence, au diesel et aux carburants alternatifs. Nous utilisons également, le cas échéant, des bases de données de brevets pour suivre l'activité autour de l'injection directe, des pompes, des injecteurs et des modules, et une base de données d'expéditions import/export au niveau des envois est consultée de manière sélective pour vérifier la cohérence des flux de composants transfrontaliers. Les sources documentaires listées ci-dessus sont données à titre illustratif uniquement, car de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Ensuite, nous validons le modèle par des entretiens d'experts et des enquêtes structurées auprès des participants à l'écosystème des équipementiers, des fabricants de composants, des distributeurs et des parties prenantes des canaux de service. Ces contributions permettent de confirmer les courbes d'adoption des principales technologies de distribution de carburant et la manière dont les fournisseurs décrivent le comportement des prix lors des transitions de programmes équipementiers. Comme il s'agit d'un marché mondial, les contributions sont équilibrées entre les principaux pôles de production automobile et les marchés de remplacement matures, puis utilisées pour combler les lacunes que la recherche documentaire n'explique pas entièrement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique combinée descendante et ascendante. Nous reconstituons d'abord la production de véhicules par région et par mix de groupes motopropulseurs, puis nous la traduisons en demande de systèmes de carburant à travers la pénétration technologique et les hypothèses de contenu par véhicule. Les totaux sont corroborés par des approximations ascendantes sélectives, notamment des vérifications du prix de vente moyen multiplié par le volume installé pour les pompes, les injecteurs, les rampes et les modules, suivies de discussions avec les canaux de distribution sur les répartitions équipementiers/après-vente.
Les principaux paramètres utilisés dans le modèle comprennent les tendances mondiales de production de véhicules légers et commerciaux, les évolutions du mix essence/diesel, la pénétration de l'injection directe par rapport à l'injection sur conduit d'admission, le contenu moyen du système par véhicule (en particulier pour les applications à haute pression), et les signaux de demande de remplacement liés à l'âge du parc de véhicules. Pour les prévisions, une analyse de scénarios est utilisée afin que des évolutions telles que des normes d'émissions plus strictes, un rythme d'électrification variable selon les régions et la disponibilité des types de carburant puissent être prises en compte sans imposer une trajectoire linéaire unique. Lorsque les informations communiquées par les fournisseurs sont incomplètes, les lacunes sont comblées à l'aide d'un mix de substitution issu de gammes de produits comparables, puis validées par les retours d'entretiens avant finalisation.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation avec des signaux indépendants, notamment les chiffres de production de véhicules, les marqueurs de pénétration technologique et les dépenses implicites en composants par véhicule, puis les écarts sont analysés jusqu'à ce qu'ils puissent être expliqués. Si un point de données semble incorrect, nous revérifions le calendrier des devises, les conversions d'unités et si une catégorie adjacente a été accidentellement incluse, puis nous réexaminons l'hypothèse correspondante avec un autre analyste avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des fluctuations importantes de la production. Avant la livraison, une dernière révision complète est effectuée afin que les clients reçoivent la vue la plus actuelle, traçable jusqu'aux paramètres du modèle et aux notes de validation.
Taille du marché des systèmes de distribution de carburant automobile selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de distribution de carburant automobile ne correspondent souvent pas entre elles, car chaque étude trace différemment la ligne de couverture et utilise ensuite son propre indicateur de demande. Les différences proviennent également de ce qui est comptabilisé comme composant de distribution de carburant, de la manière dont les valeurs équipementiers et après-vente sont traitées, et de la façon dont le calendrier des devises est géré selon les régions.
En suivant la pénétration de l'injection directe, la production régionale de véhicules et les points de révision périodiques des prix de vente moyens, Mordor Intelligence maintient la valeur 2026 ancrée aux composants de distribution de carburant comptabilisés, au lieu de mélanger les éléments adjacents d'électronique moteur et de contrôle qui peuvent gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,41 milliards USD (2026) | |
| Éditeur sectoriel A | 4,13 milliards USD (2024) | Utilise une année de base antérieure et une interprétation plus étroite des composants dans certaines parties du périmètre, ce qui peut sous-estimer la valeur lorsque le contenu en injection directe à haute pression augmente plus tard dans le cycle. |
| Éditeur sectoriel B | 1,62 milliard USD (2023) | Applique une définition plus restrictive avec un comptage partiel des sous-systèmes et une fenêtre historique antérieure, ce qui peut manquer la valeur totale du système sur l'ensemble des montages équipementiers et de la demande de remplacement. |
L'écart entre les sources s'explique en grande partie par le choix de l'année et par ce que chaque estimation considère comme relevant du périmètre du système de distribution de carburant. Notre approche reste cohérente sur ce qui est comptabilisé, puis utilise des vérifications de production, de pénétration et de prix pour maintenir le chiffre final reproductible et plus facile à auditer.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des systèmes d'alimentation en carburant automobiles ?
Le marché a généré 5,41 milliards USD en 2026 et devrait atteindre 7,09 milliards USD d'ici 2031.
Quelle catégorie de composants détient la plus grande part de marché ?
Les pompes à carburant ont dominé avec 37,22 % de la part du marché des systèmes d'alimentation en carburant automobiles en 2025 en raison de leur rôle universel sur toutes les plateformes ICE.
Pourquoi l'injection directe d'essence croît-elle si rapidement ?
L'injection directe d'essence soutient des objectifs plus stricts d'économie de carburant et d'émissions, déjà présente dans 73 % des véhicules construits en 2023, entraînant un CAGR de 6,36 % pour les modules de distribution associés jusqu'en 2031.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait enregistrer un CAGR de 6,82 % jusqu'en 2031 grâce à une production robuste de véhicules, à la localisation de la chaîne d'approvisionnement et à une consommation croissante.