
Marktgröße und Marktanteil des Automotive Fluid Transfer System
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 24.82 Milliarden US-Dollar |
| Marktgröße (2031) | 29.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.29 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Fluid Transfer System von Mordor Intelligence
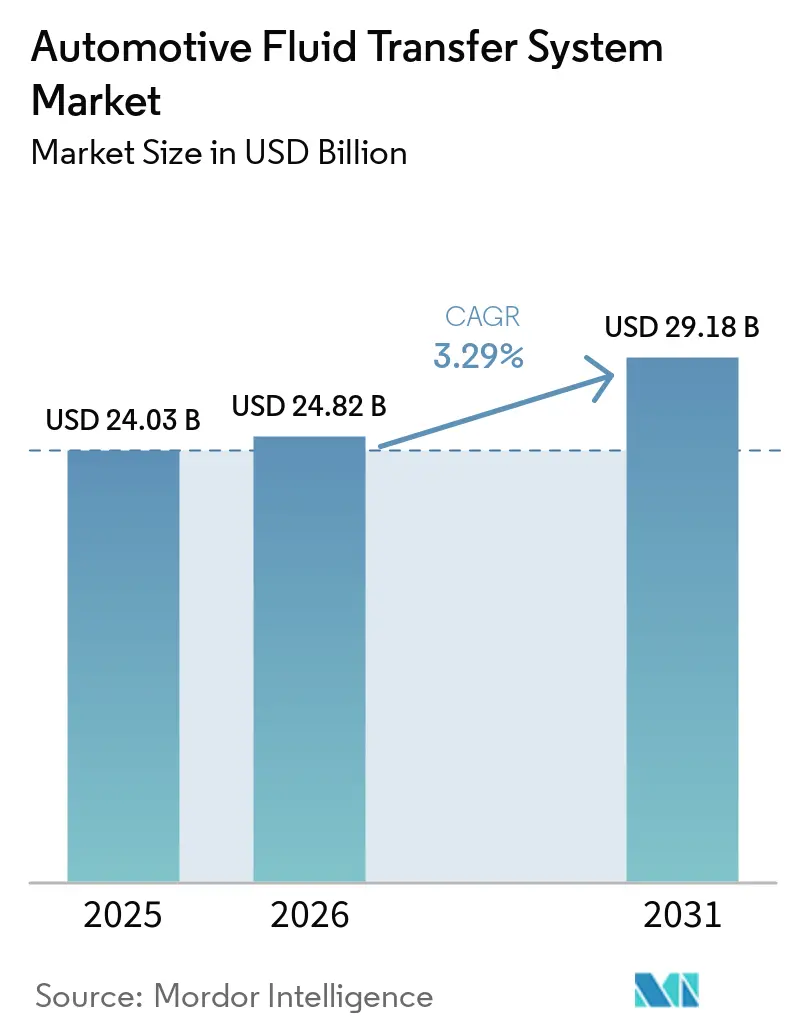
Der Markt für Automotive Fluid Transfer Systeme wurde im Jahr 2025 auf 24,03 Milliarden USD geschätzt und soll von 24,82 Milliarden USD im Jahr 2026 auf 29,18 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 3,29 % über den Zeitraum 2026–2031. Anhaltende regulatorische Verschärfungen, insbesondere Euro 7 in Europa, zwingen Automobilhersteller zur Modernisierung von Abgassteuerungs- und Wärmemanagementleitungen, auch wenn sich batterieelektrische Plattformen ausbreiten. Asien-Pazifik verankert die Nachfrage auf der Grundlage von Chinas Energieverbrauchsnormen, die im Januar 2026 in Kraft getreten sind. In Nordamerika treiben die US-EPA-Vorschriften für schwere Nutzfahrzeuge aus dem Jahr 2025 die Einführung hochwertiger Dieselabgasflüssigkeits-Kreisläufe (DEF) voran. Indiens bevorstehende BS-VII-Normen verpflichten Nutzfahrzeugflotten zur Nachrüstung von Dieselpartikelfiltern (DPF) und Leitungen für die selektive katalytische Reduktion (SCR)[1]BS7-Emissionsnormen: Was bedeutet das für Fahrzeugpreise in Indien bis 2026?
eAuto, eauto.co.in.
Wichtigste Erkenntnisse des Berichts
- Nach Systemtyp führten Kraftstoffübertragungssysteme mit einem Marktanteil von 27,34 % am Markt für Automotive Fluid Transfer Systeme im Jahr 2025, während Kühlmittelübertragungssysteme bis 2031 die höchste CAGR von 3,91 % verzeichnen sollen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 62,84 % am Markt für Automotive Fluid Transfer Systeme, während mittelgroße und schwere Nutzfahrzeuge bis 2031 mit einer CAGR von 4,73 % wachsen.
- Nach Antriebstyp entfielen auf Fahrzeuge mit Verbrennungsmotor im Jahr 2025 85,06 % des Marktanteils am Markt für Automotive Fluid Transfer Systeme, während batterieelektrische Fahrzeuge zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen werden.
- Nach Komponententyp entfielen auf Schläuche im Jahr 2025 47,74 % des Marktvolumens für Automotive Fluid Transfer Systeme, und Pumpen sollen über denselben Zeitraum mit einer CAGR von 5,11 % wachsen.
- Nach Vertriebskanal entfiel auf den OEM-Kanal im Jahr 2025 ein Marktanteil von 73,99 % am Markt für Automotive Fluid Transfer Systeme, während der Aftermarket bis 2031 voraussichtlich eine CAGR von 5,29 % verzeichnen wird.
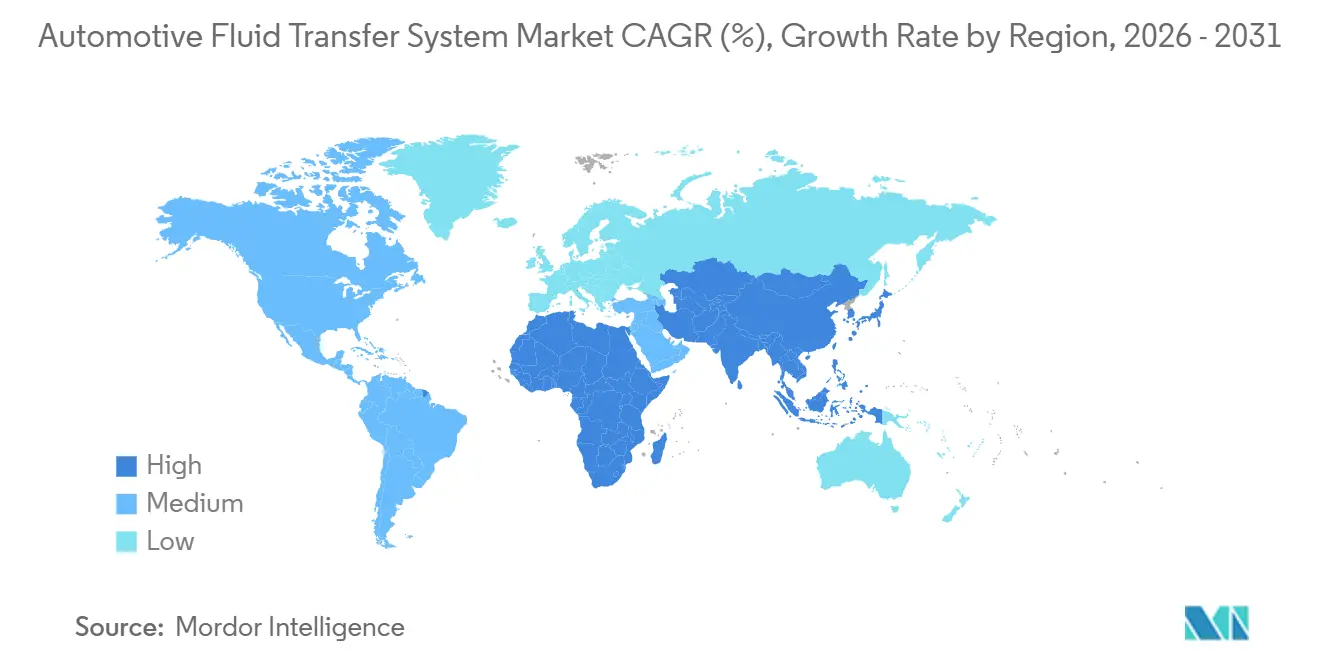
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Marktanteil von 48,87 % am Markt für Automotive Fluid Transfer Systeme, und Nordamerika wird bis 2031 mit einer CAGR von 4,17 % die höchste Wachstumsrate prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Mehrkreis-Wärmeschaltkreisen | +0.9% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach DPF- und SCR-Flüssigkeitsleitungen | +0.8% | Europa, Nordamerika | Mittelfristig (2-4 Jahre) |
| Nachfrage nach Hochtemperaturöl und Kühlmittel | +0.6% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Intelligente Schläuche mit integrierten Flüssigkeitsqualitätssensoren | +0.5% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Lasergeschweißte Mehrschicht-Nylon-Aluminium-Bremsleitung | +0.4% | Globale Premiumsegmente | Kurzfristig (≤ 2 Jahre) |
| Megawatt-Depotladung für Elektro-Lkw | +0.3% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles BEV/HEV-Umsatzwachstum schafft Mehrkreis-Wärmemanagement-Flüssigkeitskreisläufe
Batterieelektrische und hybride Plattformen integrieren jetzt Mehrkreis-Kühlmittelnetzwerke, die Batterie-Kühlplatten, Leistungselektronik-Kühler und Fahrzeugklimaanlagen-Module verbinden. Chinas neue GB-Vorschriften, die ab Januar 2026 gelten, schreiben die thermische Optimierung für Fahrzeuge mit einem Gewicht von über 2 Tonnen vor und festigen damit die Nachfrage nach drehzahlvariablen Elektropumpen und permeationsarmen Schläuchen[2]Adrian Leung, China führt 2026 weltweit ersten verbindlichen EV-Energiestandard ein und begrenzt Modelle über zwei Tonnen auf 15,1 kWh pro 100 km,
CarNewsChina, carnewschina.com. Teslas jüngstes Dual-Mode-Patent zeigt, wie sekundäre CO₂-Kreisläufe das Laden bei niedrigen Temperaturen verbessern. Tier-1-Zulieferer reagieren mit modularen Kühlmittelverteilern, die Leckstellen reduzieren und die Montage beschleunigen. Da die Reichweiten von batterieelektrischen Fahrzeugen steigen, werden Schnellkupplungen für dielektrische Flüssigkeiten auf neuen Plattformen rasch zum Standard.
Verschärfung der Emissions- und Kraftstoffverbrauchsnormen beschleunigt die Einführung von DPF/SCR-Flüssigkeitsleitungen
Euro 7 gilt ab November 2026 für neue Fahrzeugtypen im Leichtfahrzeugbereich[3]Erfüllung der Euro-7-Vorschriften,
Automotive IQ, automotive-iq.com. Die Norm senkt die NOx-Grenzwerte und verlängert die Haltbarkeit auf 300.000 km, was OEMs verpflichtet, beheizte Harnstoffschläuche zu spezifizieren, die bei -28 °C betrieben werden können. Die DEF-Anreizaktualisierung der US-EPA aus dem Jahr 2025 erzwingt ebenfalls Warnmeldungen im Fahrzeug und Geschwindigkeitsbegrenzungen, wenn die DEF-Qualität nachlässt. Indiens BS-VII-Entwurf spiegelt Euro 7 mit der Verfolgung von Emissionen im realen Fahrbetrieb wider und treibt Nachrüstungen bei älteren Lkw-Flotten voran. Insgesamt verankern diese Maßnahmen hochwertige SCR- und DPF-Kreisläufe weltweit.
Verbreitung von Turbo-GDI-Motoren steigert die Nachfrage nach Hochtemperatur-Öl- und Kühlmittelleitungen
Automobilhersteller, die weiterhin auf Verbrennungsmotoren setzen, greifen auf turboaufgeladene Benzin-Direkteinspritzungsmotoren zurück, um Kraftstoffeffizienzziele zu erreichen, ohne Leistungseinbußen hinzunehmen. Die 350-bar-Kraftstoffleiste in Stellantis' neuestem Hurricane-Aggregat veranschaulicht die thermische Belastung, der Hilfsschläuche standhalten müssen. Zulieferer reagieren mit Mehrschicht-Elastomerkonstruktionen und lasergeschweißten Rohren, die Ölverkokung widerstehen und die Flexibilität in der Nähe von rotglühenden Turbogehäusen erhalten. Viele OEMs fügen zudem dedizierte Kühlmittelkreisläufe für Turboladergehäuse hinzu, was die Leitungsanzahl trotz des allgemeinen Rückgangs bei Verbrennungsmotoren erhöht. Diese technischen Upgrades halten Hochtemperaturschlauchprogramme auch bei fortschreitender Elektrifizierung relevant.
Intelligente Schläuche mit eingebetteten Flüssigkeitsqualitätssensoren ermöglichen vorausschauende Wartung
Die Einbettung von Druck-, Temperatur- und Flüssigkeitsqualitätssensoren verwandelt Schläuche von passiven Leitungen in aktive Datenknoten. Eatons LifeSense-Plattform überträgt Echtzeitmesswerte an Cloud-Dashboards und warnt Betreiber, bevor Lecks zu ungeplanten Ausfallzeiten führen. Die Anforderung zur Fahrzeugüberwachung gemäß Euro 7 ermutigt Hersteller zudem, sensorfertige Leitungen zu spezifizieren, die die Flüssigkeitsintegrität über die gesamte Fahrzeuglebensdauer überprüfen. Flottenmanager schätzen die Möglichkeit, Wartungen zu planen, anstatt auf Pannen am Straßenrand zu reagieren – ein Vorteil, der höhere Anschaffungspreise aufwiegt. Der Trend fügt sich auch in Cybersicherheits- und funktionale Sicherheitsvorschriften ein und veranlasst Zulieferer, Datenpfade zu härten und ausfallsicheres Verhalten bei Audits nachzuweisen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausstieg aus dem Verbrennungsmotor dämpft die Nachfrage | –0.7% | Europa, ausgewählte Regionen | Langfristig (≥ 4 Jahre) |
| Volatiles PA-12 erhöht Polymerkosten | –0.5% | Global | Mittelfristig (2-4 Jahre) |
| Geringe Austauschrate begrenzt Aftermarket-Umsatz | –0.4% | Reife Märkte | Kurzfristig (≤ 2 Jahre) |
| Direkttauchkühlung reduziert Schläuche | –0.3% | Premium-EVs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausstiegsziele für Verbrennungsmotoren dämpfen die langfristige Nachfrage nach Kraftstoff- und Ölübertragungsleitungen
Das CO₂-Mandat der EU für 2035 und Kaliforniens ZEV-Fahrplan schrecken neue Investitionen in Verbrennungsmotoren ab und verringern den adressierbaren Markt für Benzin- und Dieselleitungen. Automobilhersteller lenken ihre Forschungs- und Entwicklungsausgaben auf das thermische Batteriemanagement um, was auf einen schrittweisen Rückgang der konventionellen Kraftstoffleitungen hindeutet. Dieser Wandel ist bereits in Beschaffungsentscheidungen und Plattformplanungszyklen sichtbar. Zulieferer mit auf batterieelektrische Fahrzeuge ausgerichteten Angeboten sind besser positioniert, um den Übergang zu bewältigen. Gleichzeitig sind Aftermarket-Bestände an herkömmlichen Kraftstoffschläuchen wachsenden Obsoleszenzrisiken ausgesetzt, da Verschrottungsprogramme sich beschleunigen und ältere Fahrzeuge mit Verbrennungsmotor früher als erwartet aus dem Bestand ausscheiden.
Volatiles PA-12-Angebot erhöht die Kosten für Hochleistungspolymere
Hochdruckkraftstoff- und Bremsleitungen sind auf PA-12 wegen seiner chemischen Beständigkeit angewiesen. Jüngste Preissteigerungen, die durch eine angespannte globale Produktion verursacht wurden, drücken die Margen der Tier-1-Zulieferer. Beschaffungsteams stehen unter echtem Druck, Materialkosten zu rechtfertigen und gleichzeitig die Versorgungskontinuität aufrechtzuerhalten. Einige OEMs erproben recyceltes PA-66 oder biobasierte Alternativen, aber die Qualifizierungszyklen sind langwierig und die Leistungsbereiche enger als erwartet. Diese Situation unterstreicht die Materialsicherheit als strategische Überlegung und veranlasst Unternehmen zur Doppelbeschaffung oder vertikalen Integration von Compoundierungskapazitäten, um das Risiko zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp:
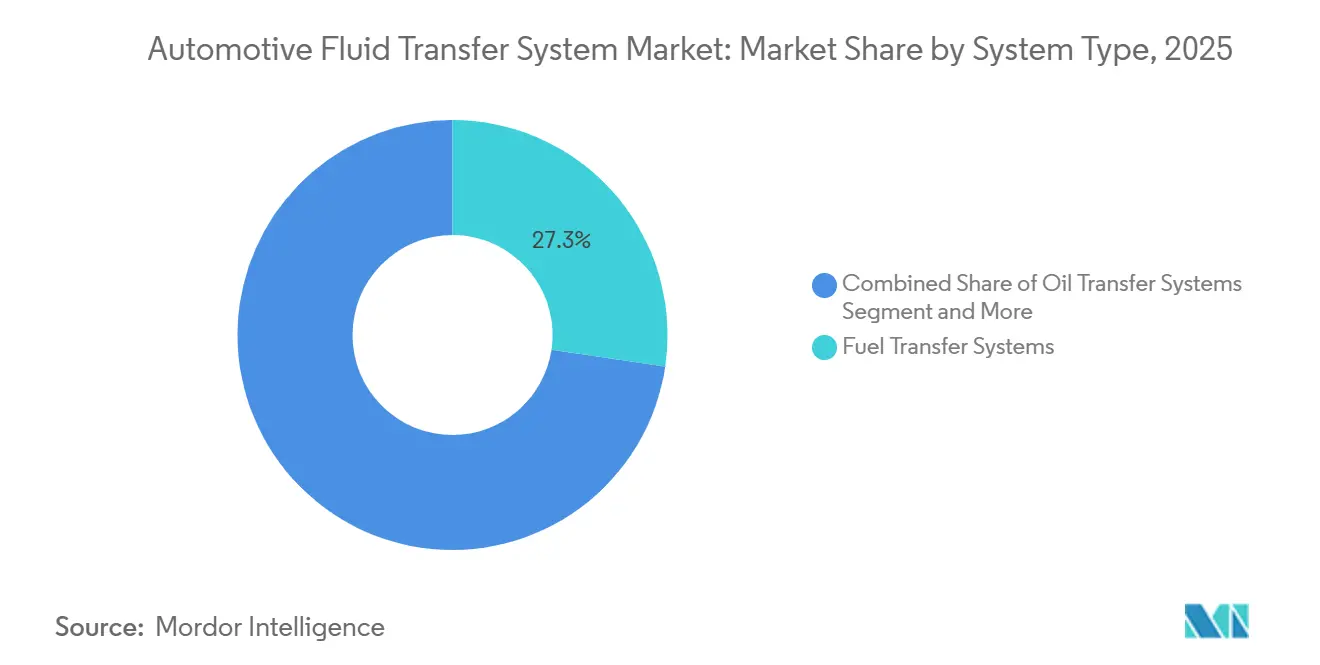
Kühlmittelkreisläufe überholen KraftstoffleitungenKraftstoffübertragungssysteme bleiben das größte Teilsegment und erfassen 27,34 % des Marktanteils am Markt für Automotive Fluid Transfer Systeme im Jahr 2025, was ihre Allgegenwart auf Benzin- und Dieselplattformen widerspiegelt. Dennoch expandieren Kühlmittelkreisläufe mit einer CAGR von 3,91 %, angetrieben durch den Wandel hin zu Mehrkreis-Wärmemanagementsystemen in batterieelektrischen und hybriden Fahrzeugen. Automobilhersteller integrieren Batterie-Kühlplatten, Leistungselektronik-Kühler und Fahrzeugklimaanlagen-Kreisläufe, die alle auf Hochleistungsschläuche, Pumpen und Schnellkupplungen angewiesen sind. Tier-1-Zulieferer reagieren mit modularen Kühlmittelverteilern, die Leckpfade reduzieren und die Montage vereinfachen, während Materialspezialisten niedrigleitfähige Elastomere für dielektrische Flüssigkeiten entwickeln.
Plattformüberarbeitungen im Rahmen von Euro 7 und vergleichbaren Vorschriften beschleunigen den Wandel hin zu fortschrittlicher Kühlmittelführung weiter. Ingenieure ersetzen riemengetriebene Pumpen durch intelligente, drehzahlvariable Elektroeinheiten, die thermische Lasten optimieren, ohne die Antriebsstrangeffizienz zu beeinträchtigen. Gleichzeitig deuten Patente zur Direkttauchkühlung von Batterien auf eine eventuelle Reduzierung diskreter Schläuche hin, was Experimente mit geformten Verbundkanälen innerhalb von Gehäusen anregt. Zulieferer sichern sich durch austauschbare Armaturen ab, die sowohl Glykol-Wasser- als auch neue dielektrische Formulierungen bedienen. Diese Flexibilität positioniert sie, um Wert zu erfassen, während OEMs ihre Batteriestrategien im Laufe des Jahrzehnts weiterentwickeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp:
Nutzfahrzeugflotten treiben den Schwung voranPersonenkraftwagen entfielen im Jahr 2025 auf 62,84 % des Marktanteils am Markt für Automotive Fluid Transfer Systeme aufgrund ihres schieren Produktionsvolumens in globalen Montagewerken. Dennoch wird für mittelgroße und schwere Nutzfahrzeuge eine CAGR von 4,73 % prognostiziert, da Depotladung, Telematik und strengere Emissionsvorschriften zusammentreffen. Flotten, die Diesel-Lkw mit selektiver katalytischer Reduktion und Partikelfilter-Leitungen nachrüsten, sorgen für einen unmittelbaren Aftermarket-Aufschwung. Parallel dazu benötigen Langstrecken-Elektro-Lkw dielektrische Schnellkupplungen, die für Megawatt-Ladung ausgelegt sind, was eine Premiumnische für hochwertige Verbinder eröffnet. Diese Faktoren erklären zusammen, warum gewerbliche Plattformen, obwohl zahlenmäßig kleiner als Pkw, wachsende technische Aufmerksamkeit auf sich ziehen.
Das Wachstum der städtischen Logistik fügt eine weitere Komplexitätsebene hinzu. Leichte Nutzfahrzeuge wechseln je nach Einsatzzyklus zwischen Verbrennungs- und batterieelektrischen Antrieben, sodass ihre Flüssigkeitsarchitekturen sowohl niedrigviskose Öle als auch anspruchsvolle Kühlmittelkreisläufe unterstützen müssen. Busbetreiber in Asien und Europa setzen auf Wasserstoff- oder Batterielösungen für emissionsfreie Zonen und benötigen 700-bar-Wasserstoffleitungen und Stapelkühler. Komponentenhersteller, die Schlauchanordnungen für Vibration, Straßensalzbelastung und 24-Stunden-Betriebszyklen anpassen können, verschaffen sich einen Vorteil bei Flottenabnehmern. Diese Serviceorientierung unterscheidet sie von pkw-zentrierten Wettbewerbern, die sich hauptsächlich auf das Volumen im Einführungsjahr konzentrieren.
Nach Antriebstyp:
Elektrifizierung gewinnt an FahrtFahrzeuge mit Verbrennungsmotor dominieren weiterhin den installierten Bestand und bleiben das größte Antriebsteilsegment mit einem Marktanteil von 85,06 % am Markt für Automotive Fluid Transfer Systeme im Jahr 2025. Batterieelektrische Fahrzeuge hingegen wachsen mit einer CAGR von 6,57 %, unterstützt durch staatliche Anreize, sinkende Batteriekosten und den Ausbau von Schnellladenetzen. Mit steigender Durchdringung von Elektrofahrzeugen fügt jedes Fahrzeug mehrere Kühlmittelzweige für Batterien, Wechselrichter und Bordladegeräte hinzu, was inkrementellen Schlauch- und Pumpeninhalt erzeugt. Hybridarchitekturen verkomplizieren die Situation weiter, indem sie Kraftstoff-, Öl- und Kühlmittelkreisläufe in engen Motorräumen kombinieren und damit die Leitungsdichte erhöhen. Zulieferer, die Sensoren für die vorausschauende Wartung integrieren können, erlangen bei OEMs, die Betriebszeitgarantien anstreben, den Status als bevorzugte Bezugsquelle.
Brennstoffzellenprogramme, obwohl eine Nische, beeinflussen die Materialinnovation insgesamt. Die Notwendigkeit, Wasserstoff bei 700 bar einzuschließen, treibt die Entwicklung von Mehrschichtpolymeren und Metall-Kunststoff-Verbundwerkstoffen voran, die auch Brems- und Getriebeleitungen zugutekommen. Unterdessen bleiben Turbo-GDI-Motoren in Märkten relevant, in denen die Elektrifizierung hinterherhinkt, und erhalten die Nachfrage nach Hochtemperatur-Ölzulauf- und Rücklaufschläuchen. Diese überlappende Technologiekarte bedeutet, dass Zulieferer doppelte Investitionspfade aufrechterhalten müssen: einen zur Weiterentwicklung der Flüssigkeitstechnik für elektrifizierte Fahrzeuge und einen zur Optimierung von Altsystemen hinsichtlich Kosten und Haltbarkeit.
Nach Komponententyp:
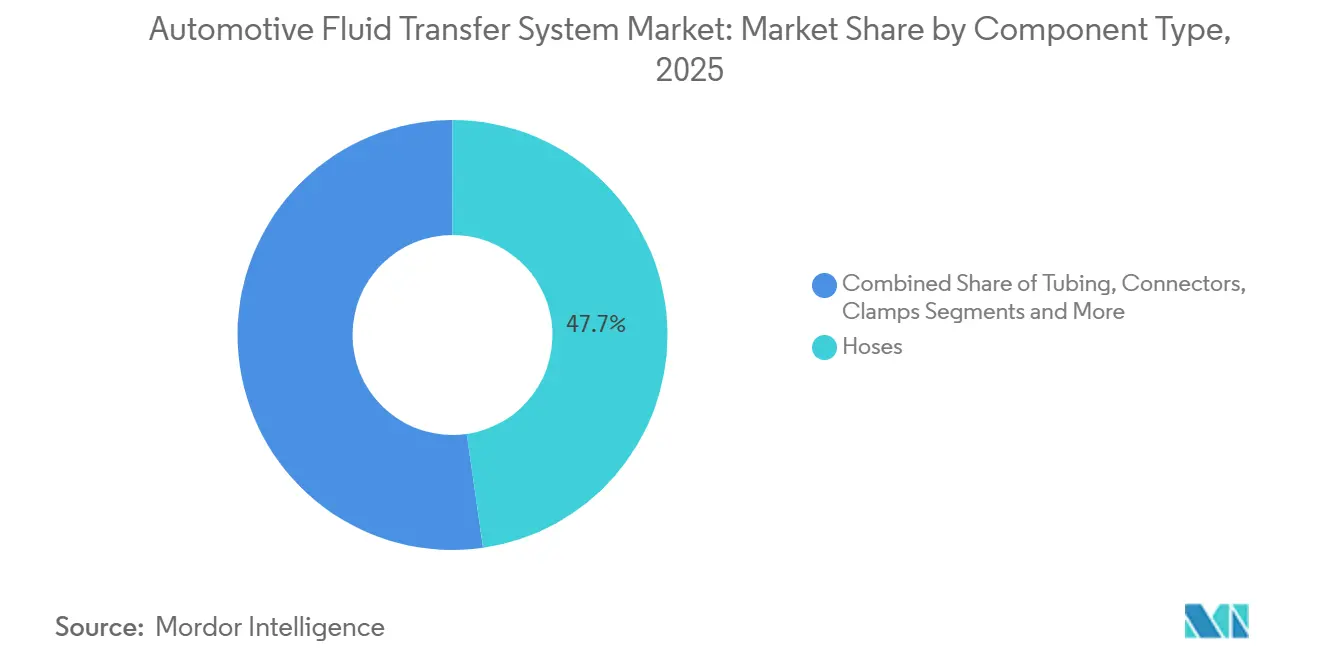
Intelligente Pumpen beschleunigen sichSchläuche entfielen im Jahr 2025 mit 47,74 % auf den größten Anteil am Markt für Automotive Fluid Transfer Systeme, da jeder Flüssigkeitskreislauf – von Kraftstoff über Bremse bis Kühlmittel – auf flexible Leitungen zur Schwingungsisolierung und Packungsfreiheit angewiesen ist. Pumpen hingegen wachsen am schnellsten mit einer CAGR von 5,11 %, da riemengetriebene Einheiten kompakten, von der Fahrzeugsoftware gesteuerten Elektrodesigns weichen. Diese intelligenten Pumpen verbessern die Reaktionsfähigkeit des Thermalsystems und ermöglichen es Automobilherstellern, Energieeffizienzvorgaben zu erfüllen. Gleichzeitig werden Schnellkupplungen, die bei der Montage keine Werkzeuge erfordern, zum Standard und verbessern die Wartungsfreundlichkeit für Werkstatttechniker. Jeder Fortschritt unterstreicht den umfassenderen Wandel von passiver Leitungsführung hin zu intelligenten, wertschöpfenden Baugruppen.
Materialwissenschaft bildet die Grundlage eines Großteils der aktuellen Innovation. Mehrschichtige Nylon-Aluminium-Bremsleitungen bieten erhebliche Gewichtseinsparungen und widerstehen gleichzeitig der Straßensalzkorrosion – eine Eigenschaft, die in Kälteklimaregionen geschätzt wird. Behälter für Kühlmittel in batterieelektrischen Fahrzeugen integrieren jetzt integrierte Entlüftungskammern zur Steuerung der Mikroblasenbildung, was die Pumpenlebensdauer verlängert. Verbinder verfügen über redundante Dichtungsnuten, um die Euro-7-Leckageziele über die Lebensdauer zu erfüllen, während eingebettete RFID-Tags in Schläuchen die Rückverfolgbarkeit im Kundendienst vereinfachen. Insgesamt begünstigt die Komponentenentwicklung Zulieferer mit vertikaler Expertise in Polymeren, Elektronik und Präzisionsformgebung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Komplexitätspotenzial im AftermarketDie Erstausrüsterversorgung entfiel im Jahr 2025 auf 73,99 % des Marktanteils am Markt für Automotive Fluid Transfer Systeme, was die Präferenz der Automobilhersteller für langfristige Verträge und strenge Qualitätsüberwachung widerspiegelt. Der Aftermarket wächst schneller mit einer CAGR von 5,29 %, da Euro-7-Manipulationsschutzregeln zertifizierte Ersatzteile vorschreiben und elektrifizierte Antriebsstränge die Wartungsintervalle für Pumpen und Ventile verkürzen. Unabhängige Werkstätten bevorraten zunehmend sensorbestückte Schläuche, um längere Fahrzeugausfallzeiten zu vermeiden, die durch Warnmeldungen der Bordelektronik ausgelöst werden. Tier-1-Marken nutzen technische Hotlines und Schulungsprogramme, um Techniker über sich entwickelnde Spezifikationen auf dem Laufenden zu halten und die Kundenbindung am Tresen zu stärken. Dieses Serviceökosystem unterscheidet Premiumangebote von generischen Importen.
Der digitale Handel verändert auch die Landschaft der Ersatzteile. Flottenmanager nutzen Telematikdaten, um den Komponentenverschleiß vorherzusagen und Just-in-time-Lieferungen zu planen, was die Nachfrage nach passgenauen Kits steigert, die direkt aus regionalen Depots versandt werden. Abonnementplattformen bündeln Teile mit Diagnosesoftware-Updates und generieren vorhersehbare Einnahmequellen für Zulieferer, die bereit sind, sowohl ältere als auch nächste Fahrzeuggenerationen zu unterstützen. Unterdessen experimentieren OEMs mit proprietären Verbindergeometrien, um den Teileabsatz nach der Garantiezeit zu sichern – eine Strategie, die die Margen gesünder hält als das Volumen allein. Insgesamt steigern diese Trends die strategische Bedeutung des Aftermarkts, auch wenn die Neufahrzeugpipeline für die Skalierung entscheidend bleibt.
Geografische Analyse
APAC-Markt für Automotive-Fluidtransfersysteme
Asien-Pazifik führte den Markt für Automotive-Fluidtransfersysteme mit einem Umsatzanteil von 48,87 % im Jahr 2025 an. Chinas GB-Normen vom Januar 2026 verankern das Thermomanagement verbindlich und sichern eine kontinuierliche Nachfrage nach permeationsarmen Kühlmittel- und DEF-Leitungen. Indiens BS-VII-Einführung im April 2026 zwingt zur Nachrüstung von DPF- und SCR-Schläuchen in Nutzfahrzeugflotten. Japan und Südkorea priorisieren Wasserstoffbus-Korridore und generieren frühe Aufträge für 700-bar-Kraftstoffleitungen. Tier-1-Unternehmen bündeln Extrusions- und Compoundieranlagen in der Nähe von Harzlieferanten, um Frachtkosten und Importzölle zu senken.
Nordamerika-Markt für Automotive-Fluidtransfersysteme
Nordamerika wird voraussichtlich mit dem schnellsten CAGR von 4,17 % bis 2031 wachsen. Die US-EPA-Anreizregeln 2025 für schwere Nutzfahrzeuge erfordern flottenweit Aufrüstungen der DEF-Leitungssysteme. Megawatt-Ladepilotprojekte entlang von Autobahnkorridoren beschleunigen die Nachfrage nach dielektrischen Schnellkupplungen, die Gigawatt-Impulslastspitzen bewältigen können. Kanadas ZEV-Mandat drängt OEMs zur Lokalisierung von Batterie-Thermomanagement-Lieferketten, während Mexikos kosteneffiziente Werke aus asiatischen Zöllen freigesetzte Schlauchprogramme aufnehmen.
Europa-Markt für Automotive-Fluidtransfersysteme
Europa steht vor einer Debatte über den Ausstieg aus Verbrennungsmotoren, doch die Meilensteine von Euro 7 verankern kurzfristige Aufrüstungen der Fluidleitungen. Beheizte Harnstoffkreisläufe und Haltbarkeitsschwellenwerte von 300.000 km heben das Anforderungsniveau an. Deutschland bleibt ein Produktionszentrum und exportiert mehrschichtige Nylon-Aluminium-Bremsrohre für globale Plattformen. Das Vereinigte Königreich richtet sich ab November 2026 an Euro 7 aus und verlängert die Nachfrage nach konformen Komponenten auf dem gesamten Kontinent.

Wettbewerbslandschaft
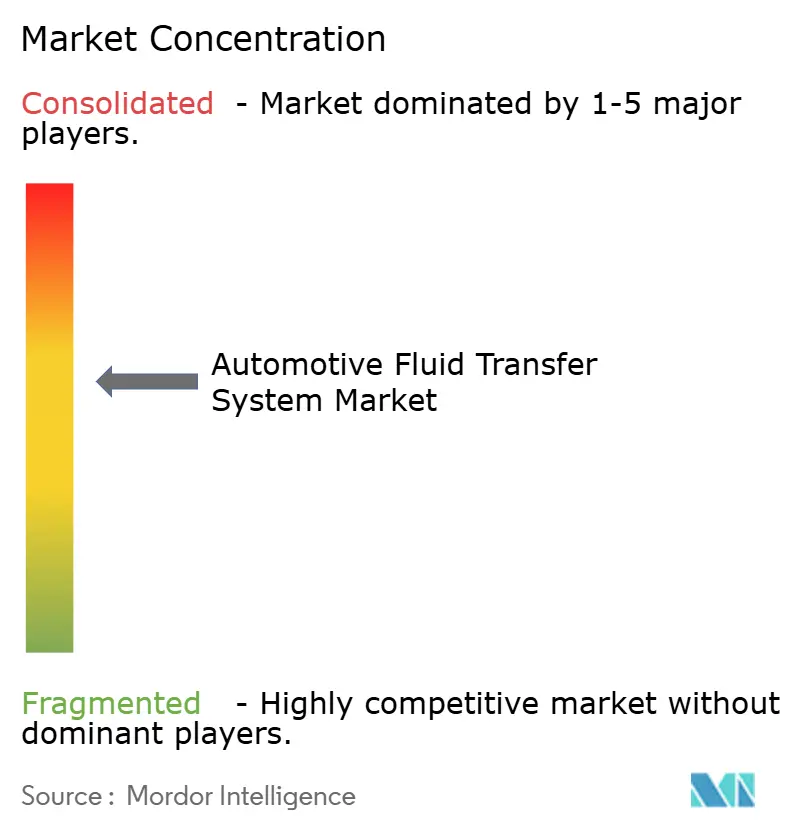
Der Markt für Automotive Fluid Transfer Systeme ist mäßig konzentriert. Globale Akteure kombinieren Materialwissenschaft, Gewichtsreduzierung und Sensorintegration, um ihren Marktanteil zu halten. Cooper-Standards Schnellkupplungen aus recyceltem PA-66 reduzieren die Einführungskraft und erfüllen die Euro-7-Haltbarkeitsanforderungen. TI Automotives Übernahme eines führenden Kunststoffkomponentenunternehmens bietet vertikale Integration und sichert OEM-Versorgungspipelines. Kleinere regionale Zulieferer konkurrieren jedoch weiterhin durch schnellere Anpassungszyklen und niedrigere Werkzeugkosten, was die Wettbewerbslandschaft dynamisch hält.
Zulieferer richten ihre Forschungs- und Entwicklungsausgaben auf die Kompatibilität mit dielektrischen Kühlmitteln für Ladesysteme mit 350 kW und mehr sowie auf Wasserstoffpermeationsbarrieren für Brennstoffzellen-Lkw aus. Das Reshoring in Nordamerika, angetrieben durch den Inflation Reduction Act, veranlasst Kapazitätserweiterungen in Mexiko und dem US-amerikanischen Mittleren Westen. Diese Erweiterungen verkürzen Vorlaufzeiten und begrenzen die Anfälligkeit gegenüber Störungen im Seefrachtverkehr.
Die Innovationsaktivität konzentriert sich auf die Direkttauchkühlung von Batterien, bei der die Eliminierung diskreter Schläuche bestehende Umsatzmodelle stören könnte. Modulare Wärmemanagementsysteme, die voraufgefüllt ankommen, reduzieren die Montagekomplexität, erfordern jedoch zuverlässige Dichtheit. Aftermarket-Sensornachrüstungen schaffen ebenfalls wiederkehrende Umsatzmöglichkeiten, da Flottenoperatoren vorausschauende Wartung zur Verbesserung der Betriebszeit anstreben.
Branchenführer im Markt für Automotive Fluid Transfer System
Cooper-Standard Holdings Inc.
TI Automotive (TI Fluid Systems)
Continental AG (ContiTech)
Gates Corporation
Kongsberg Automotive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Fluidtransfersysteme
- Cooper-Standard Holdings Inc.
- TI Automotive (TI Fluid Systems)
- Continental AG (ContiTech)
- Gates Corporation
- Kongsberg Automotive
- Akwel Group
- Hutchinson SA
- Tristone Flowtech
- Lander Automotive
- Castello Italia
- Parker Hannifin Corporation
- Sanoh Industrial Co., Ltd.
- Delfingen
- Eaton Corporation
- Kuriyama Holdings Corporation
- Transfer Oil S.p.A.
- Toyoda Gosei
- Manuli Hydraulics
- Trelleborg AB

Recent Industry Developments in Markt für Automotive-Fluidtransfersysteme
- August 2026: AISIN Aftermarket & Service of America erweiterte sein Chemikalienportfolio durch die Einführung einer neuen Linie von Motorölen und Getriebeölen, einschließlich vollsynthetischer und halbsynthetischer Formulierungen.
- Juni 2026: Valvoline Global Operations lancierte Beyond by Valvoline, eine Flüssigkeitsplattform der nächsten Generation, die für fortschrittliche Technologien konzipiert ist, darunter Hochleistungsrechner und Batteriespeicher im Versorgungsmaßstab.
- Mai 2026: Castrol führte Castrol ON EV Transmission Fluid W3 ein, ein vollsynthetisches Fluid, das für Elektrofahrzeuge mit nassen E-Motoren entwickelt wurde und dazu beiträgt, die Lebensdauer des Antriebsstrangs zu verlängern und die Reichweite zu verbessern.
- April 2026: Hot Shot's Secret stellte Green Diamond ULV ATF vor, das für Ford- und GM-10-Gang-Getriebe sowie ausgewählte europäische Modelle konzipiert ist und thermische sowie oxidative Stabilität für moderne Getriebe bietet.


Berichtsumfang des globalen Marktes für Automotive Fluid Transfer System
Der Markt für Automotive Fluid Transfer Systeme wird nach Systemtyp, Fahrzeugtyp, Antriebstyp, Komponententyp, Vertriebskanal und Geografie analysiert.
Nach Systemtyp ist der Markt in Kraftstoffübertragungssysteme, Ölübertragungssysteme, Bremsflüssigkeitssysteme, Getriebeflüssigkeitssysteme und Kühlmittelübertragungssysteme segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge, mittelgroße und schwere Nutzfahrzeuge sowie Busse und Reisebusse segmentiert. Nach Antriebstyp ist der Markt in Verbrennungsmotor (ICE), batterieelektrisches Fahrzeug (BEV), Plug-in-Hybridfahrzeug (PHEV), Hybridfahrzeug (HEV) und Brennstoffzellenfahrzeug (FCEV) segmentiert. Nach Komponententyp ist der Markt in Schläuche, Rohre, Verbinder, Schellen, Behälter, Pumpen und Sonstiges segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Vereinigtes Königreich, Deutschland, Spanien, Italien, Frankreich, Russland und übriges Europa), Asien-Pazifik (Indien, China, Japan, Südkorea und übriges Asien-Pazifik) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika und übriger Naher Osten und Afrika) segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Kraftstoffübertragungssysteme |
| Ölübertragungssysteme |
| Bremsflüssigkeitssysteme |
| Getriebeflüssigkeitssysteme |
| Kühlmittelübertragungssysteme |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LNF) |
| Mittelschwere und schwere Nutzfahrzeuge (M&SNF) |
| Busse und Reisebusse |
| Verbrennungsmotor (VKM) |
| Batterieelektrisches Fahrzeug (BEV) |
| Plug-in-Hybridfahrzeug (PHEV) |
| Hybridfahrzeug (HEV) |
| Brennstoffzellenelektrisches Fahrzeug (FCEV) |
| Schläuche |
| Rohrleitungen |
| Verbinder |
| Schellen |
| Reservoirs |
| Pumpen |
| Sonstige |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Systemtyp | Kraftstoffübertragungssysteme | |
| Ölübertragungssysteme | ||
| Bremsflüssigkeitssysteme | ||
| Getriebeflüssigkeitssysteme | ||
| Kühlmittelübertragungssysteme | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge (LNF) | ||
| Mittelschwere und schwere Nutzfahrzeuge (M&SNF) | ||
| Busse und Reisebusse | ||
| Nach Antriebstyp | Verbrennungsmotor (VKM) | |
| Batterieelektrisches Fahrzeug (BEV) | ||
| Plug-in-Hybridfahrzeug (PHEV) | ||
| Hybridfahrzeug (HEV) | ||
| Brennstoffzellenelektrisches Fahrzeug (FCEV) | ||
| Nach Komponententyp | Schläuche | |
| Rohrleitungen | ||
| Verbinder | ||
| Schellen | ||
| Reservoirs | ||
| Pumpen | ||
| Sonstige | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für automotive Fluidtransfersysteme in Wertangaben?
Er wird bis 2031 voraussichtlich 29,18 Milliarden USD erreichen und wächst mit einer CAGR von 3,29 % von 2026 bis 2031.
Welcher Systemtyp dominiert derzeit den Umsatz?
Kraftstofftransfersysteme hielten im Jahr 2025 den größten Anteil von 27,34 %.
Was ist das am schnellsten wachsende Fahrzeugsegment für Fluidtransferleitungen?
Mittelschwere und schwere Nutzfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 4,73 % wachsen.
Warum gewinnen Kühlmittelkreisläufe in Elektrofahrzeugen an Bedeutung?
Mehrkreis-Batterie-Wärmearchitekturen in batterieelektrischen Fahrzeugen erfordern dedizierte Kühlmittelführung und treiben eine CAGR von 3,91 % für Kühlmittelsysteme voran.
Seite zuletzt aktualisiert am:



